
Taille et part de marché des concentrés d'aspirat de moelle osseuse
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 234.95 Millions de dollars américains |
| Taille du Marché (2032) | 316.20 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 6.12 % |
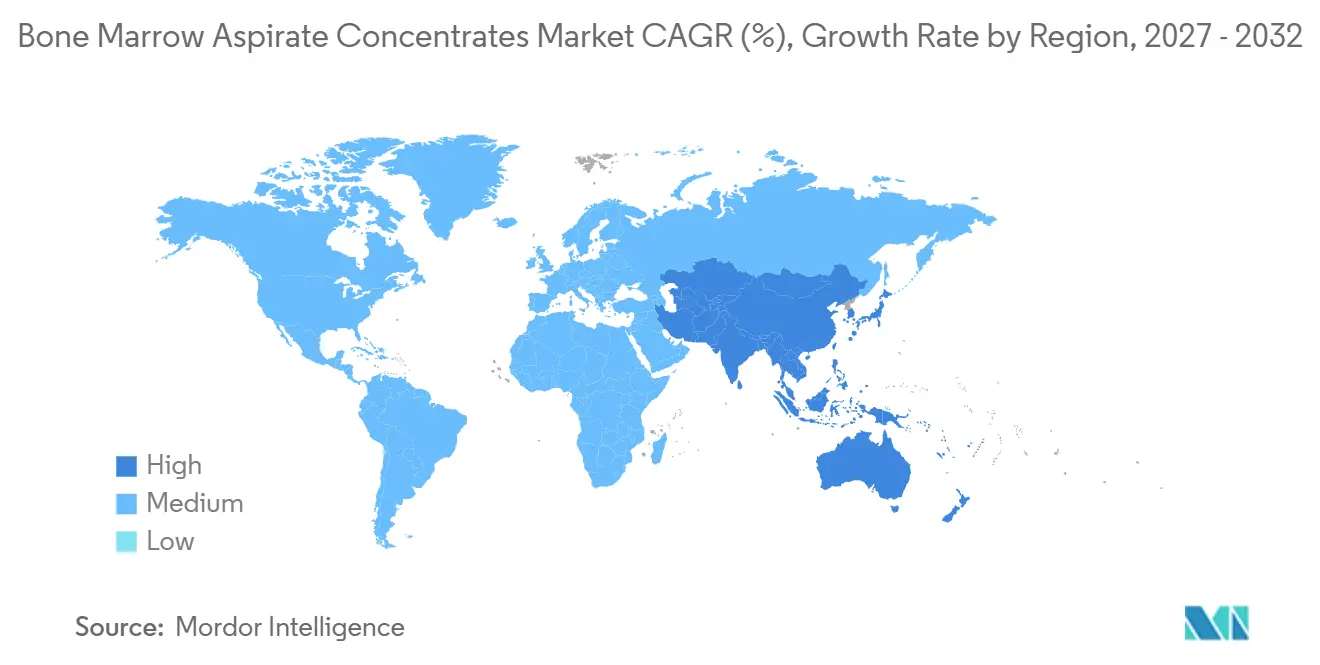
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
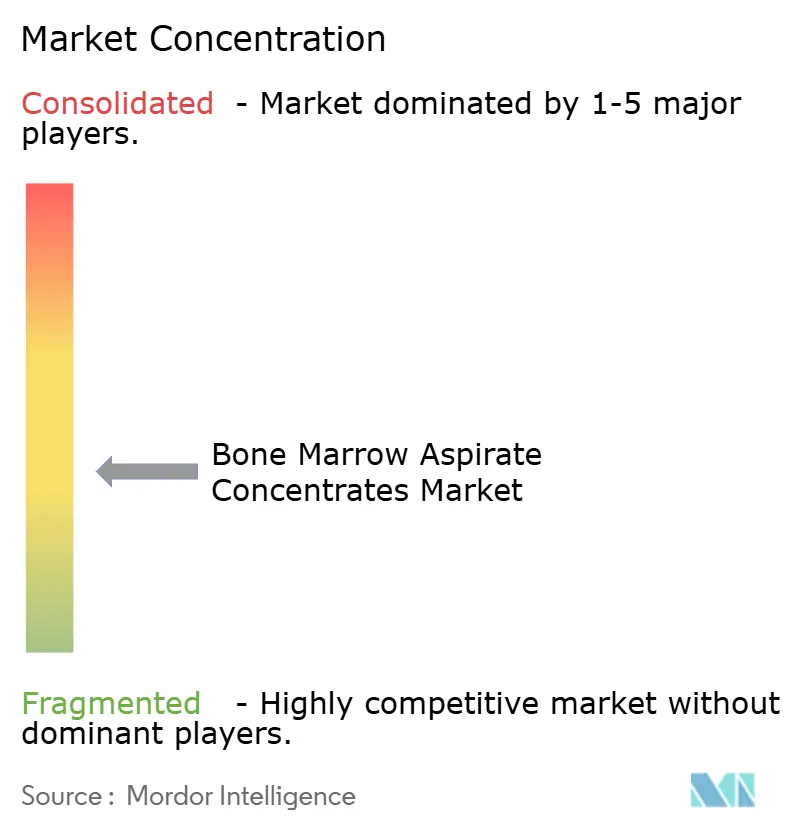
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des concentrés d'aspirat de moelle osseuse par Mordor Intelligence
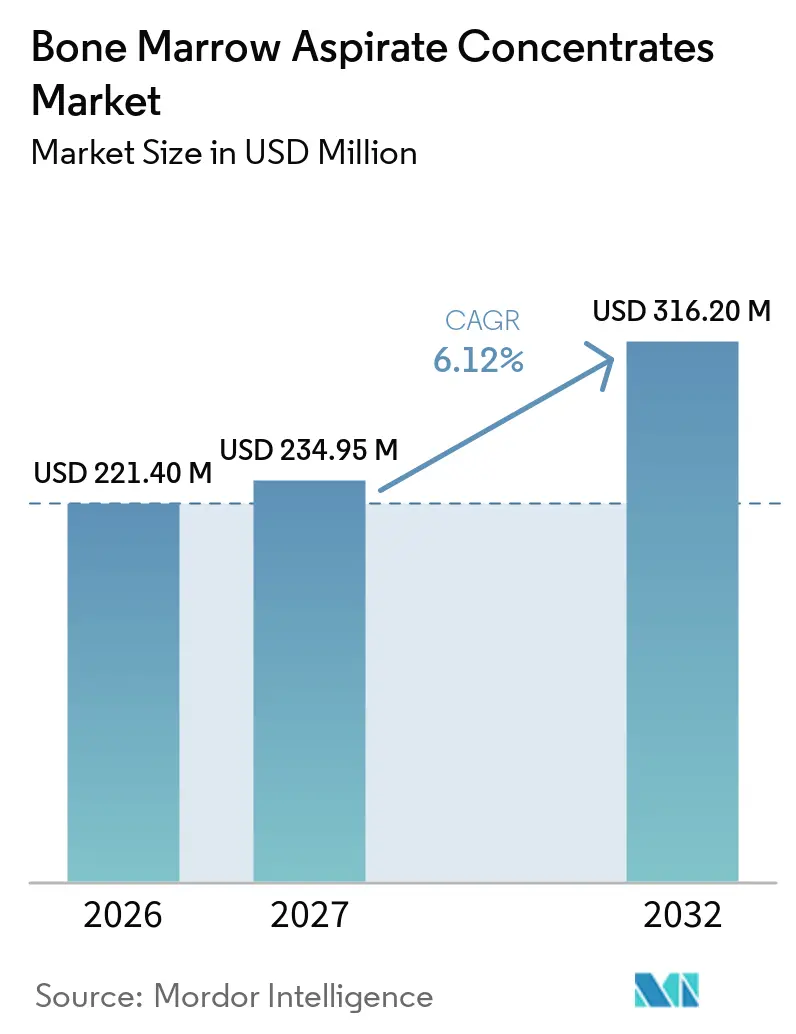
La taille du marché des concentrés d'aspirat de moelle osseuse était évaluée à 221,40 millions USD en 2026 et devrait croître de 234,95 millions USD en 2027 pour atteindre 316,20 millions USD d'ici 2032, à un CAGR de 6,12 % durant la période de prévision (2027-2032).
La taille actuelle du marché des concentrés d'aspirat de moelle osseuse souligne l'adoption rapide des procédures régénératives mini-invasives, la validation clinique croissante pour les usages orthopédiques, et les améliorations technologiques continues dans la centrifugation au point de soin. La multiplication des blessures sportives, les décisions favorables de couverture par les micro-payeurs, et les kits à usage unique automatisés élargissent l'accès des patients tout en réduisant le risque de contamination. Les principaux fabricants continuent d'affiner les systèmes en circuit fermé qui préservent la viabilité cellulaire, et les prestataires déplacent les volumes vers les centres chirurgicaux ambulatoires dans le but de réduire les coûts des procédures et d'accélérer le flux de patients. Les partenariats stratégiques qui associent la banque de moelle osseuse aux matrices osseuses viables amplifient davantage l'intensité concurrentielle sur le marché des concentrés d'aspirat de moelle osseuse.
Principaux enseignements du rapport
- Par produit, les systèmes ont représenté 67,58 % de la taille du marché des concentrés d'aspirat de moelle osseuse en 2026, tandis que les accessoires devraient se développer à un CAGR de 6,63 % jusqu'en 2032, mettant en évidence une trajectoire de croissance tirée par les consommables pour la taille du marché des concentrés d'aspirat de moelle osseuse.
- Par application, la chirurgie orthopédique a représenté 41,12 % de la part du marché des concentrés d'aspirat de moelle osseuse en 2026 ; les usages dentaires et maxillo-faciaux progressent à un CAGR de 6,95 % jusqu'en 2032.
- Par utilisateur final, les hôpitaux détenaient une part de 54,21 % en 2026, tandis que les centres chirurgicaux ambulatoires représentent le canal à la croissance la plus rapide avec un CAGR de 6,74 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord a contribué à hauteur de 41,27 % des revenus en 2026 ; l'Asie-Pacifique est prête à accélérer à un CAGR de 6,78 % jusqu'en 2032, reflétant des niveaux de maturité réglementaire et des schémas d'investissement divergents.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des facteurs*
| Facteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Charge croissante des troubles musculo-squelettiques et des blessures liées au sport | +1.2% | Mondial, avec l'impact le plus élevé en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Avancées dans la centrifugation en circuit fermé et les kits de concentrés d'aspirat de moelle osseuse au point de soin | +1.1% | Cœur Amérique du Nord et UE, extension vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Hausse des dépenses de santé — publiques et privées | +0.9% | Mondial, porté par les marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion des centres chirurgicaux ambulatoires proposant des biologiques | +0.8% | Amérique du Nord en premier lieu, extension vers l'Europe | Moyen terme (2-4 ans) |
| Décisions favorables de couverture par les micro-payeurs pour les procédures de concentrés d'aspirat de moelle osseuse | +0.7% | États-Unis principalement, couverture limitée dans l'UE | Court terme (≤ 2 ans) |
| Analyses de rendement cellulaire basées sur l'IA améliorant la prévisibilité des procédures | +0.5% | Amérique du Nord et certains marchés de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Charge croissante des troubles musculo-squelettiques et des blessures liées au sport
La prévalence croissante des troubles musculo-squelettiques stimule la demande d'options régénératives permettant d'éviter la chirurgie ouverte. Des cohortes à long terme documentent une amélioration fonctionnelle soutenue de l'arthrose du genou après des injections de concentrés d'aspirat de moelle osseuse, avec des scores IKDC s'améliorant[1] de 56 à 73 sur quatre ans. Les athlètes professionnels et les seniors très actifs préfèrent désormais les traitements qui raccourcissent la rééducation et préservent l'intégrité articulaire. Parallèlement, les assureurs évaluent les économies réalisées grâce aux concentrés d'aspirat de moelle osseuse par rapport à l'arthroplastie, favorisant la couverture des lésions cartilagineuses à un stade précoce. Les spécialistes en orthopédie intègrent de plus en plus les concentrés d'aspirat de moelle osseuse dans les protocoles de coiffe des rotateurs, méniscaux et de fractures, renforçant la demande en aval pour les systèmes de moelle concentrée sur le marché des concentrés d'aspirat de moelle osseuse.
Avancées dans la centrifugation en circuit fermé et les kits au point de soin
Les nouvelles plateformes automatisées fournissent des numérations cellulaires reproductibles tout en préservant la stérilité, répondant ainsi aux préoccupations historiques de variabilité. Des études de phase I sur l'ostéonécrose utilisant BioCUE ont confirmé la sécurité et des rendements constants en progéniteurs en milieu ambulatoire. Les cartouches en circuit fermé rationalisent le flux de travail, permettant aux hôpitaux communautaires et aux centres chirurgicaux ambulatoires de lancer des programmes de concentrés d'aspirat de moelle osseuse sans laboratoires à salle blanche complète. Les capteurs optiques intégrés valident désormais la viabilité cellulaire en temps réel, permettant aux cliniciens d'adapter les volumes de concentré au profil de chaque patient. Les fournisseurs associent des cassettes à usage unique à des centrifugeuses de table compactes, un modèle qui réduit considérablement les barrières d'investissement pour les établissements et favorise une installation plus large sur le marché des concentrés d'aspirat de moelle osseuse.
Hausse des dépenses de santé (publiques et privées)
L'expansion des régimes d'assurance en Chine et en Inde accroît la disposition des patients à payer pour des biologiques de qualité supérieure. Les payeurs européens, sous des mandats basés sur la valeur, considèrent les concentrés d'aspirat de moelle osseuse comme une alternative rentable au remplacement articulaire lorsqu'ils sont administrés tôt. Les injections de capitaux dans la modernisation des hôpitaux permettent aux prestataires d'acquérir des dispositifs d'aspiration de nouvelle génération et de former le personnel aux protocoles régénératifs. Les chaînes hospitalières multinationales soutenues par des fonds de capital-investissement pilotent désormais des centres d'excellence en concentrés d'aspirat de moelle osseuse pour capter les flux de tourisme médical. Ces tendances de dépenses soutiennent collectivement une expansion soutenue à un chiffre moyen pour le marché des concentrés d'aspirat de moelle osseuse.
Expansion des centres chirurgicaux ambulatoires proposant des biologiques
Les centres chirurgicaux ambulatoires bénéficient des règles Medicare qui remboursent les procédures biologiques réalisées en milieu ambulatoire, générant des avantages de coûts[2] d'environ 30 % par rapport aux milieux hospitaliers. Des flux de travail ciblés permettent un débit élevé de cas et une planification prévisible, améliorant la productivité des médecins. Les opérateurs investissent dans des chariots de traitement cellulaire modulaires et des kits standardisés qui réduisent les temps de rotation. Les réseaux de centres chirurgicaux ambulatoires en banlieue collaborent avec des groupes orthopédiques pour proposer des injections de concentrés d'aspirat de moelle osseuse le jour même, intégrées à la kinésithérapie, un modèle centré sur le patient qui se répand géographiquement et amplifie la demande en consommables sur le marché des concentrés d'aspirat de moelle osseuse.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte variabilité / taux d'échec dans les études cliniques | -1.4% | Mondial, affectant particulièrement les marchés émergents | Moyen terme (2-4 ans) |
| Prix élevés des systèmes et des consommables | -0.8% | Marchés sensibles aux prix en Asie-Pacifique et en Amérique latine | Court terme (≤ 2 ans) |
| Absence de normes mondiales de préparation — obstacles réglementaires | -0.6% | Mondial, avec l'impact le plus élevé en Asie-Pacifique et au Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Déclin lié à l'âge du rendement en cellules souches mésenchymateuses réduisant l'efficacité | -0.5% | Mondial, particulièrement dans les populations vieillissantes d'Amérique du Nord et d'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Forte variabilité / taux d'échec dans les études cliniques
Les résultats varient sensiblement selon l'âge du donneur, la technique d'aspiration et le choix du dispositif, rendant difficile l'établissement de recommandations standardisées. Les essais comparatifs montrent des variations de récupération des progéniteurs pouvant atteindre un facteur cinq entre les plateformes commerciales. Des critères d'évaluation incohérents dans les études entravent la méta-analyse, ralentissant l'approbation des recommandations et la confiance des payeurs. Les donneurs âgés présentent un nombre plus faible d'unités formant des colonies, compliquant le traitement dans la principale population démographique orthopédique. Les examinateurs réglementaires exigent donc des critères de libération stricts, prolongeant les délais d'approbation et imposant des charges de coûts aux innovateurs sur le marché des concentrés d'aspirat de moelle osseuse.
Prix élevés des systèmes et des consommables
Les centrifugeuses automatisées dépassent souvent 100 000 USD et les kits à usage unique par procédure varient entre 500 et 1 500 USD, ce qui dissuade les petites cliniques. Les hôpitaux à budget contraint en Amérique latine retardent les mises à niveau, s'appuyant sur des dispositifs manuels qui produisent des concentrés sous-optimaux. Les remises négociées offertes par les multinationales ne compensent pas les droits de douane à l'importation dans certaines régions d'Asie du Sud-Est, poussant les médecins à se tourner vers des concentrés plaquettaires alternatifs. La modélisation du retour sur investissement reste difficile lorsque les volumes de procédures sont faibles, notamment dans les spécialités en dehors de l'orthopédie à fort trafic. Ces préoccupations de coûts plafonnent l'adoption pour le secteur des concentrés d'aspirat de moelle osseuse dans les économies émergentes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
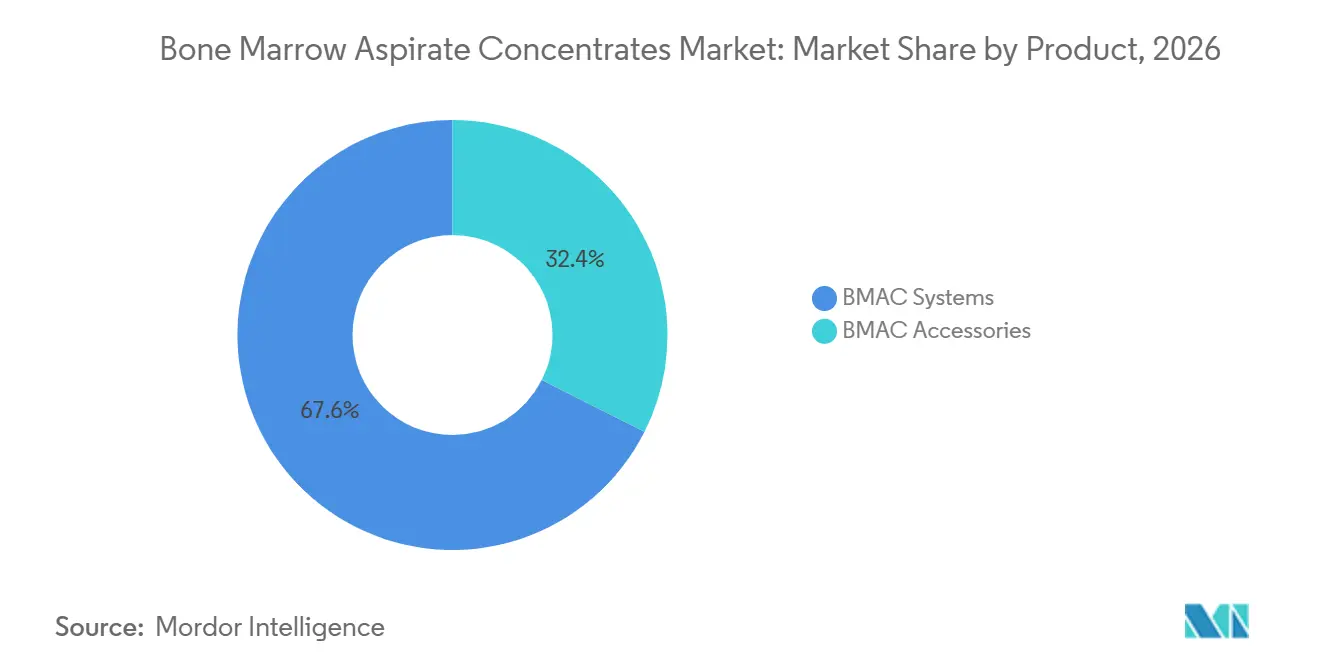
les systèmes génèrent les revenus, les accessoires alimentent la croissanceLes systèmes ont généré 67,58 % de la taille du marché des concentrés d'aspirat de moelle osseuse en 2026, soulignant la nature capitalistique du déploiement de capacités BMAC dans les blocs opératoires. Les plateformes de référence telles que Harvest SmartPrep fournissent régulièrement des concentrations de progéniteurs de tissu conjonctif plus élevées que leurs concurrents, soutenant une tarification premium sur le marché des concentrés d'aspirat de moelle osseuse. Les hôpitaux privilégient les interfaces à écran tactile intégrées et les rotors à auto-équilibrage qui réduisent le temps de préparation et les erreurs des techniciens. Les accessoires, comprenant les aiguilles d'aspiration et les cassettes jetables, ont enregistré la trajectoire la plus forte à un CAGR de 6,63 %, reflétant la demande récurrente de la base installée. Le kit B-MAN de SurGenTec, homologué par la FDA, illustre le pipeline de consommables qui améliorent la sécurité et rationalisent le flux de travail.
L'essor des accessoires est renforcé par les stratégies de chaîne d'approvisionnement hospitalière qui déplacent les dépenses en capital vers des coûts variables basés sur les cas. Les fournisseurs regroupent de plus en plus les contrats de service avec des consommables à prix réduit en échange d'engagements pluriannuels, garantissant des revenus prévisibles. Dans les établissements nord-américains matures, l'intensité de consommation par salle d'opération augmente à mesure que les médecins intègrent le BMAC dans l'arthroscopie, la fusion vertébrale et la prise en charge des fractures. Les centres asiatiques émergents commencent souvent par des kits d'aspiration manuels avant de migrer vers des centrifugeuses semi-automatisées, créant un parcours d'adoption progressif qui élargit le marché des concentrés d'aspirat de moelle osseuse.
Par application :
l'orthopédie domine, le dentaire émergeLa chirurgie orthopédique a capturé 41,12 % de la part du marché des concentrés d'aspirat de moelle osseuse en 2026, soutenue par des preuves solides issues d'essais contrôlés randomisés pour la réparation du cartilage et la supériorité de la cicatrisation osseuse par rapport au débridement seul. Des études récentes montrent que les traitements percutanés par concentré de moelle osseuse pour les déchirures de la coiffe des rotateurs atteignent des taux de guérison de 73 % avec des améliorations fonctionnelles durables sur des périodes de suivi de 2 ans. Les spécialistes en médecine du sport déploient le BMAC pour réduire les temps d'arrêt et diminuer le risque de récidive, stimulant une utilisation répétée auprès des cohortes d'élite et de loisir. Les procédures dentaires et maxillo-faciales représentent l'indication à la croissance la plus rapide à un CAGR de 6,95 %, les parodontistes adoptant le BMAC pour améliorer l'ostéo-intégration et accélérer la consolidation des greffes osseuses.
Les autorités réglementaires traitent différemment les applications buccales, vertébrales et de cicatrisation des plaies, obligeant les fournisseurs à adapter les étiquetages et les dossiers de preuves cliniques. Les cliniques de soins des plaies exploitent le profil anti-inflammatoire des concentrés de moelle dans les ulcères chroniques, élargissant les volumes adressables. Les usages liés aux cancers du sang et aux troubles de la moelle restent confinés aux unités d'hématologie spécialisées mais maintiennent une demande stable car le savoir-faire en traitement est déjà intégré. La collaboration interdisciplinaire entre orthopédistes, dentistes et chirurgiens plasticiens élargit le transfert de connaissances, ce qui à son tour augmente les volumes procéduraux pour le marché des concentrés d'aspirat de moelle osseuse.
Par utilisateur final :
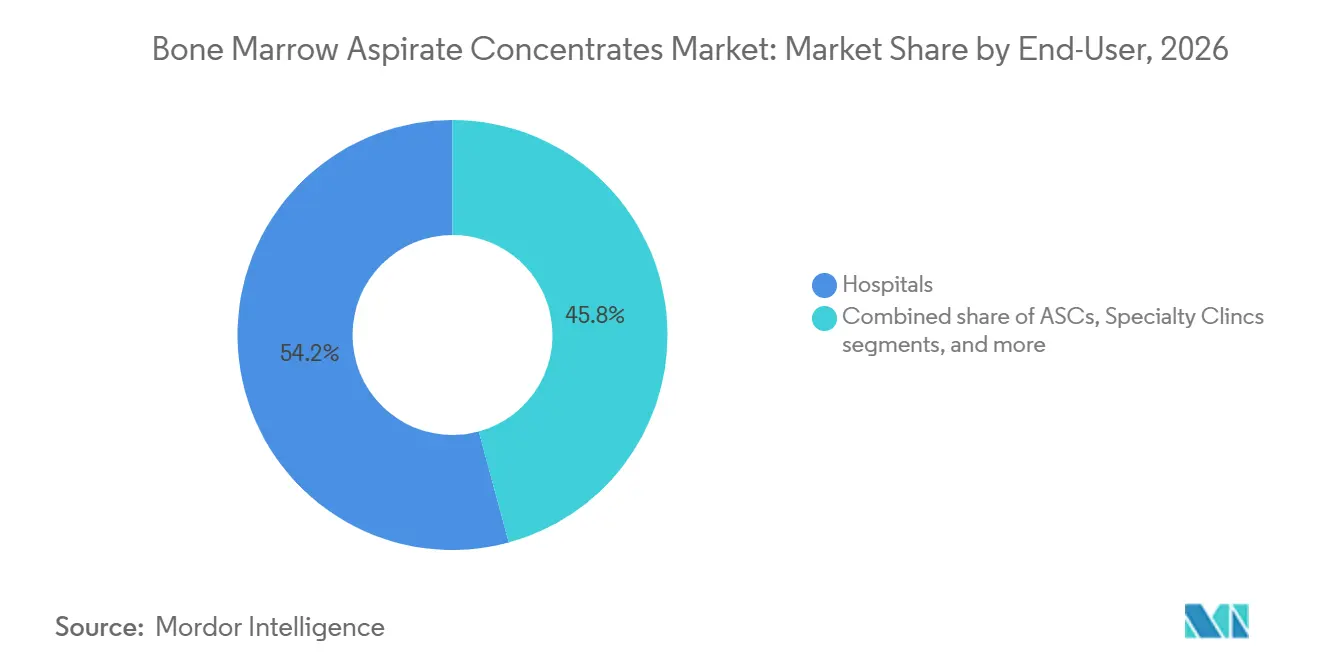
les hôpitaux en tête, les centres chirurgicaux ambulatoires s'accélèrentLes hôpitaux contrôlaient 54,21 % de la taille du marché des concentrés d'aspirat de moelle osseuse en 2026 grâce à une infrastructure d'imagerie étendue, des équipes multidisciplinaires et une gestion des complications sur site. Les centres académiques mènent des essais à l'initiative des investigateurs qui consolident le leadership protocolaire et attirent des références complexes, augmentant le nombre de procédures par établissement. Les centres chirurgicaux ambulatoires, cependant, affichent le CAGR le plus élevé à 6,74 % alors que les payeurs orientent les cas vers des environnements ambulatoires moins coûteux. L'optimisation des flux de travail, les suites biologiques dédiées et les séjours patients plus courts améliorent les rendements économiques pour les chirurgiens investissant dans la formation au BMAC.
Les cliniques spécialisées s'alignent sur les segments d'auto-paiement où les patients aisés demandent des solutions régénératives en dehors des régimes de remboursement public. Les instituts de recherche maintiennent une part modeste axée sur les études translationnelles, mais leurs innovations se déversent souvent dans les sphères commerciales par le biais de licences. Les programmes de formation des fournisseurs ciblent désormais le personnel infirmier des centres chirurgicaux ambulatoires pour garantir le respect des techniques stériles, éliminant un obstacle historique à l'adoption dans les salles à rotation rapide. Collectivement, ces dynamiques diversifient le marché des concentrés d'aspirat de moelle osseuse et stabilisent les flux de revenus entre les types de prestataires.

Analyse géographique
Marché des Concentrés d'Aspirats de Moelle Osseuse en Amérique du Nord
L'Amérique du Nord a conservé son leadership avec 41,27 % de la part du marché des concentrés d'aspirat de moelle osseuse en 2026 et devrait afficher un CAGR de 5,15 % jusqu'en 2032. La région bénéficie d'orientations claires de la FDA sur les tests de sécurité pour les dispositifs à base de cellules, de voies 510(k) simplifiées et d'une couverture Medicare pour certains usages orthopédiques. Les hôpitaux des États-Unis ont été pionniers dans les techniques de prélèvement de moelle en grand volume qui sous-tendent les normes actuelles, et les réseaux de centres chirurgicaux ambulatoires continuent d'élargir l'accès dans les zones suburbaines. Le Canada et le Mexique se développent plus lentement, mais le tourisme médical transfrontalier vers les centres américains reste significatif, soutenant la croissance des procédures et la demande d'accessoires annexes sur le marché des concentrés d'aspirat de moelle osseuse.
Marché des Concentrés d'Aspirats de Moelle Osseuse en Europe
L'Europe suit avec un CAGR de 5,73 %, dynamisée par le règlement de l'UE de 2024 sur les substances d'origine humaine qui harmonise les normes de qualité entre les États membres. L'Allemagne, la France et le Royaume-Uni dominent les installations, s'appuyant sur des franchises orthopédiques bien établies et une assurance publique généreuse. Les marchés du Sud et de l'Est rattrapent progressivement leur retard grâce aux chaînes d'hôpitaux privés qui accueillent les touristes médicaux étrangers à la recherche d'options régénératives. Le règlement de l'Agence européenne des médicaments sur les thérapies avancées offre aux fabricants des attentes plus claires en matière de dossiers, réduisant le délai de mise sur le marché et favorisant une parité concurrentielle.
Marché des Concentrés d'Aspirats de Moelle Osseuse en Asie-Pacifique, au Moyen-Orient et en Afrique et en Amérique du Sud
L'Asie-Pacifique affiche la trajectoire la plus rapide avec un CAGR de 6,78 %, le Japon, la Chine, l'Inde et l'Australie investissant massivement dans les infrastructures régénératives. La PMDA japonaise régit une voie d'approbation bien définie, illustrée par la commercialisation de Stemirac, établissant une référence pour les régulateurs régionaux. La Chine accélère les voies d'investigation pour les traitements à base de cellules souches mésenchymateuses, tandis que des pilotes d'assurance provinciaux remboursent les concentrés d'aspirats de moelle osseuse pour les lésions cartilagineuses non portantes. Les hôpitaux orthopédiques privés indiens tirent parti du tourisme médical en provenance du Moyen-Orient et d'Afrique, en installant des centrifugeuses de pointe et en stimulant les importations d'accessoires. Par ailleurs, les pays du GCC, le Brésil et l'Afrique du Sud allouent des dépenses pour attirer les patients transfrontaliers, complétant ainsi la demande mondiale sur le marché des concentrés d'aspirats de moelle osseuse.
Paysage réglementaire
La réglementation relative à la concentration d'aspirat de moelle osseuse recoupe à la fois les contrôles applicables aux dispositifs médicaux pour le matériel de traitement et les exigences de manipulation des tissus ou des cellules pour l'aspirat. Aux États-Unis, les dispositifs de traitement de moelle osseuse au point de soins qui séparent et concentrent la moelle autologue sont régis par la FDA CBER sous le code produit PZU, tandis que les directives du FDA Office of Combination Products sont souvent invoquées lorsque des kits de procédure combinent des composants dispositif avec des étapes de manipulation biologique.
En Europe, le cadre relatif aux Substances d'Origine Humaine, le Règlement (UE) 2024/1938, actualise les obligations de qualité et de sécurité relatives à l'approvisionnement et à la manipulation des substances d'origine humaine, ce qui affecte la manière dont les établissements documentent la collecte et le traitement des concentrés autologues. Lorsqu'une préparation est traitée comme un médicament de thérapie innovante, elle relève du Règlement (CE) n° 1394/2007 et de la classification de l'EMA ; toutefois, les recommandations scientifiques de l'EMA ont également soutenu que de nombreux concentrés cellulaires autologues ne sont pas des ATMP lorsqu'ils n'impliquent pas de manipulation substantielle. Les travaux de normalisation façonnent en outre les attentes de conformité au niveau des sites de collecte, les normes internationales FACT-JACIE de neuvième édition (publiées fin 2025) consolidant les exigences relatives au prélèvement et à la collecte de moelle osseuse afin d'améliorer la cohérence entre les différentes méthodologies de collecte.
Analyse de la chaîne de valeur
La chaîne de valeur commence par la conception et la fabrication de systèmes de centrifugation de table et de matériel de traitement en circuit fermé, suivies de la production d'accessoires stériles à usage unique, notamment les aiguilles d'aspiration, les tubulures, les filtres et les cartouches propriétaires. La fabrication s'appuie sur des systèmes de qualité ISO 13485, la production de matériel et de composants étant concentrée dans des pôles situés aux États-Unis, en Allemagne, en Suisse, en Corée du Sud et dans d'autres bases établies de fournisseurs medtech, tandis que les consommables dépendent fortement des fournisseurs de polymères de qualité médicale et d'emballages stériles.
La commercialisation se déroule via une combinaison de contractualisation directe avec les hôpitaux et les groupements d'achat, de distributeurs de dispositifs spécialisés desservant l'orthopédie et la médecine du sport, ainsi que de programmes de formation des cliniciens soutenus par les fournisseurs, qui standardisent le flux de travail dans les salles d'opération et les centres de chirurgie ambulatoire. Les principaux goulots d'étranglement incluent une capacité restreinte pour le matériel automatisé en système fermé et des dépendances à source unique pour les géométries de cartouches propriétaires, ce qui peut allonger les délais et accroître le risque de rupture de stock. Du côté de la demande, le comportement d'achat lie de plus en plus le placement d'équipements à des engagements pluriannuels sur les consommables, positionnant l'entraînement des consommables comme un levier économique central pour les fournisseurs de systèmes.
Paysage concurrentiel
Le marché des concentrés d'aspirat de moelle osseuse est modérément fragmenté. Stryker, Zimmer Biomet et Johnson & Johnson exercent une profondeur de canal et une équité de marque orthopédique pour regrouper les kits de moelle avec le matériel de fixation. Arthrex et EmCyte se différencient par des algorithmes de séparation propriétaires qui améliorent la récupération de cellules viables, séduisant les chirurgiens qui privilégient la puissance biologique. Enovis s'est associé à Ossium Health pour distribuer OssiGraft, fusionnant la banque de moelle osseuse avec des matrices cryoconservées et ajoutant des solutions de greffe clés en main à son catalogue orthopédique.
L'intégration de l'IA émerge comme un avantage concurrentiel. Les plateformes qui quantifient la concentration de cellules nucléées en temps réel permettent la personnalisation des doses, réduisant le risque de retraitement et renforçant la fidélité des médecins. Les entrants de taille moyenne concèdent sous licence la technologie de capteurs plutôt que de développer de nouveaux matériels, réduisant les cycles de développement et s'alignant sur les centres chirurgicaux ambulatoires soucieux des coûts. L'intensité concurrentielle se répand dans les accessoires où les aiguilles, filtres et canules à usage unique offrent des marges attractives et des délais réglementaires plus courts. La concurrence par les prix reste atténuée en Amérique du Nord car les valeurs de procédures remboursées soutiennent une tarification premium des kits ; cependant, les appels d'offres asiatiques et latino-américains accordent de plus en plus d'importance aux coûts unitaires, poussant les acteurs établis à localiser leur production.
Les barrières à l'entrée comprennent les dépenses de validation, la formation des chirurgiens et les engagements d'études post-commercialisation exigés par les agences. Les portefeuilles de propriété intellectuelle couvrant la géométrie des rotors, la manipulation de la charge de surface cellulaire et la centrifugation multi-étapes constituent des fossés défendables. Néanmoins, des start-ups disruptives proposent des puces microfluidiques jetables qui contournent entièrement la centrifugation, promettant des dispositifs de table compacts adaptés aux petites cliniques. Si ces concepts mûrissent cliniquement, ils pourraient réduire les coûts matériels et déclencher une remise à zéro concurrentielle sur le marché des concentrés d'aspirat de moelle osseuse.
Leaders du secteur des concentrés d'aspirat de moelle osseuse
-
Arthrex, Inc
-
Johnson & Johnson Services, Inc.
-
Terumo Corporation
-
Stryker Corporation
-
Zimmer Biomet Holdings Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Concentrés d'Aspirat de Moelle Osseuse Entreprises couvertes dans ce rapport
- Arthrex
- Argon Medical Devices
- Aspire Medical Innovation (Marrow Cellutions)
- Beckton Dickinson
- Bone Bank Allografts
- Celling Biosciences
- Johnson & Johnson
- EmCyte
- GID Group
- Globus Medical
- Terumo
- Isto Biologics
- MED & CARE Innovative Solutions
- NuVasive Biologics
- Ranfac
- Regenexx
- Royal Biologics
- Smiths Group
- Stryker
- ThermoGenesis Holdings Inc.
- Zimmer Biomet
Lire l’analyse des entreprises de concentrés d'aspirat de moelle osseuse
Opportunités de marché et perspectives d'avenir
Un axe d'opportunité majeur est l'automatisation et la standardisation : les plateformes en circuit fermé au point de soins qui améliorent la reproductibilité tout en réduisant le risque de contamination répondent au besoin du marché induit par la variabilité des résultats entre études et le rendement cellulaire dépendant de la technique. Le basculement vers les centres de chirurgie ambulatoire crée également un espace pour des systèmes compacts et des kits simplifiés adaptés aux flux de travail ambulatoires à haut débit, en particulier là où les règles des payeurs récompensent les sites de soins moins coûteux. Parallèlement, le modèle fortement axé sur les consommables favorise des accessoires différenciés, tels que la filtration intégrée, les cartouches réduisant le flux de travail et les outils d'aspiration, qui réduisent la friction procédurale et aident les cliniciens à préparer de manière plus cohérente.
L'activité de recherche clinique influence également les feuilles de route produits et le positionnement, les chercheurs testant et comparant le BMAC aux injectables établis et évaluant des critères d'évaluation fondés sur la mesure qui relient les résultats aux indicateurs de rendement cellulaire. En 2026, des études randomisées enregistrées telles que l'essai de la Cleveland Clinic comparant le BMAC à la triamcinolone pour l'arthrose de la hanche (NCT04990128) et l'activité de recrutement du Hospital for Special Surgery évaluant les approches d'aspirat de moelle osseuse dans l'arthroscopie du genou (NCT06893302) montrent des efforts continus pour formaliser des dossiers de preuves en vue de l'adoption institutionnelle et des discussions avec les payeurs. Le cadre réglementaire aux États-Unis, où les dispositifs d'aspiration sont couramment autorisés par la voie 510(k) pour la collecte tandis que les allégations thérapeutiques directes d'injection pour le BMAC restent limitées, accroît en outre l'opportunité pour les fabricants d'aligner l'étiquetage, le flux de travail et les preuves post-commercialisation avec des cas d'usage à manipulation minimale au point de soins.
Développements industriels récents dans Marché des Concentrés d'Aspirat de Moelle Osseuse
- Mai 2026 : Terumo Blood and Cell Technologies s'est associé à Steminent Biotherapeutics pour optimiser l'expansion cellulaire automatisée destinée à la fabrication clinique de phase avancée de cellules souches mésenchymateuses à l'aide du système Quantum Flex Automated Cell Expansion System. Cette collaboration renforce le mouvement vers une infrastructure de traitement standardisée et automatisée dans les flux de travail régénératifs, une direction qui affecte les plateformes de concentration au point de soins adjacentes et leurs attentes en matière de qualité.
- Octobre 2025 : FACT-JACIE a publié les normes internationales de neuvième édition pour la thérapie cellulaire hématopoïétique, incluant une section de collecte consolidée couvrant les pratiques de prélèvement de moelle osseuse. Cette mise à jour relève le niveau d'exigence en matière de cohérence et de documentation au niveau des sites de collecte, ce qui peut se répercuter sur les programmes BMAC qui dépendent d'une technique de prélèvement rigoureuse pour réduire la variabilité des performances du concentré en aval.
- Août 2024 : SurGenTec a obtenu l'autorisation FDA 510(k) pour son kit d'aspiration de moelle osseuse B-MAN doté d'une filtration intégrée destiné à rationaliser le traitement de la moelle au point de soins. Cette autorisation élargit l'ensemble des accessoires réglementés à usage unique sur lesquels les hôpitaux et les centres de chirurgie ambulatoire peuvent se standardiser, soutenant l'économie axée sur les consommables à travers les bases installées de systèmes BMAC.
Marché des Concentrés d'Aspirat de Moelle Osseuse Portée du rapport et méthodologie de recherche
Définition et Périmètre du Marché
Ce marché couvre les revenus générés par les systèmes de concentré d'aspirat de moelle osseuse (BMAC) et les accessoires associés utilisés pour collecter, traiter et concentrer la moelle osseuse du patient lui-même dans le cadre de procédures régénératives au point de soin dans les établissements de santé.
Exclusions du périmètre : les dispositifs BMAC vétérinaires, les kits exclusivement à plasma riche en plaquettes et les thérapies cellulaires allogéniques prêtes à l'emploi sont exclus de ce dimensionnement.
Aperçu de la Segmentation
- Par produit
- Systèmes de concentrés d'aspirat de moelle osseuse
- Accessoires de concentrés d'aspirat de moelle osseuse
- Par application
- Chirurgie orthopédique
- Cicatrisation des plaies et ulcères chroniques
- Chirurgie dentaire et maxillo-faciale
- Cancer du sang et troubles de la moelle osseuse
- Autres applications
- Par utilisateur final
- Hôpitaux
- Centres chirurgicaux ambulatoires
- Cliniques spécialisées
- Instituts de recherche et académiques
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire commence par la cartographie des contextes d'utilisation réels du BMAC, puis par le rattachement de ces procédures aux produits qui les rendent possibles. Nous examinons des sources publiques telles que les bases de données de dispositifs de la FDA américaine, les règles de remboursement des Centers for Medicare and Medicaid Services américains, les statistiques de santé de l'OCDE, ainsi que les recommandations de procédures et les publications d'organisations telles que l'AAOS, en complément des revues cliniques à comité de lecture.
Nous intégrons ensuite les documents publics des entreprises, tels que les rapports annuels, les présentations aux investisseurs, les communiqués de presse et les brochures produits, afin de comprendre le positionnement des dispositifs et la configuration type des kits à usage unique. Pour les signaux relatifs aux flux commerciaux et à l'empreinte des fournisseurs, nous consultons également une base de données d'expéditions import/export au niveau des envois lorsque cela est pertinent pour le recoupement de la disponibilité par pays. Ces sources ne sont pas exhaustives, et d'autres références publiques sont utilisées pour collecter des données, valider les hypothèses et clarifier les questions ouvertes.
Entretiens Primaires et Enquêtes
Les travaux primaires servent à mettre à l'épreuve ce que les sources documentaires ne peuvent pas pleinement révéler, notamment la façon dont l'utilisation des kits BMAC varie selon le site de soins et la composition des procédures. Nous nous entretenons avec des cliniciens en orthopédie et en médecine du sport, des administrateurs de centres de chirurgie ambulatoire, des équipes d'approvisionnement hospitalier et des spécialistes côté distributeurs en Asie-Pacifique, en EMEA et dans les Amériques. Leurs contributions sont ensuite alignées sur les hypothèses finales du modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 32 % | Directeurs généraux : 14 % | Asie-Pacifique : 43 % |
| Niveau intermédiaire : 54 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 33 % |
| Acteurs de plus petite taille : 14 % | Managers : 59 % | Amériques : 24 % |
Dimensionnement du Marché et Prévisions
La construction centrale repose sur un bassin de demande descendant piloté par les procédures, dans lequel les volumes de procédures orthopédiques et de soins des plaies sont reconstitués par région, puis filtrés par l'adoption réaliste du BMAC au point de soin. Pour ancrer les totaux dans la réalité, nous corroborons les résultats par des vérifications ascendantes sélectives, telles que la consommation de kits par site sur échantillon, les plages typiques de base installée de systèmes, et les plages prix de vente moyen × unités pour les systèmes et les consommables, et nous procédons à des ajustements lorsque les deux approches ne se recoupent pas.
Les principaux intrants utilisés dans le modèle comprennent : les volumes annuels de procédures orthopédiques et dentaires pertinentes, la part se déplaçant des soins hospitaliers vers les centres de chirurgie ambulatoire, le nombre moyen de kits utilisés par cas (qui peut varier selon l'indication), les schémas d'attachement système-kit, et les niveaux de prix régionaux pour les systèmes et les accessoires à usage unique. La conversion des devises est gérée selon une approche cohérente de moyenne annuelle pour l'année du modèle, et les prix locaux sont normalisés afin d'éviter de mélanger les prix catalogue et les prix contractuels.
Les prévisions sont réalisées par analyse de scénarios, avec la croissance des procédures, le déplacement vers les sites de soins et les courbes d'adoption comme principaux leviers. Nous examinons ces leviers avec les répondants primaires pour évaluer leur faisabilité. Lorsqu'un pays ne dispose pas de statistiques de procédures fiables, des indicateurs de substitution tels que la densité de chirurgiens orthopédiques, les signaux de débit hospitalier et la clarté du remboursement sont utilisés pour construire une fourchette raisonnable avant que la valeur finale ne soit arrêtée.
Cycle de Validation des Données et de Mise à Jour
La validation est effectuée par étapes afin que les résultats inhabituels soient détectés tôt plutôt qu'après la construction complète des prévisions. Nous comparons les résultats du modèle à des signaux indépendants tels que les placements de dispositifs dclarés, les schémas d'utilisation des consommables partagés lors des entretiens, et la répartition attendue par site de soins, puis nous examinons les anomalies jusqu'à ce que les facteurs explicatifs soient clairement identifiés.
Avant validation finale, les hypothèses sont revérifiées par un second analyste. Tout écart important par rapport aux éditions précédentes déclenche une reprise de contact avec les répondants ou un retour aux données sources. Le rapport est actualisé annuellement, et des mises à jour intermédiaires sont effectuées lors d'événements majeurs, tels que des modifications de remboursement, des actions réglementaires ou des mouvements de prix importants. Juste avant la livraison, nous effectuons une dernière passe de révision afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Concentrés d'Aspirat de Moelle Osseuse selon Mordor Intelligence Comparée à d'Autres Estimations Publiées
Les tailles de marché publiées pour le BMAC peuvent sembler très éloignées les unes des autres, même lorsqu'elles décrivent des cas d'usage cliniques similaires, car de petits choix de périmètre s'amplifient rapidement dans un marché combinant dispositifs et consommables. Les différences proviennent généralement de ce qui est comptabilisé comme BMAC, de la façon dont les volumes de procédures sont traduits en demande de kits, et de la manière dont les prix sont convertis et actualisés dans le temps.
Dans cette étude, l'écart est principalement dû à la logique de tarification et au calendrier de mise à jour, car les prix de vente moyens des kits peuvent évoluer avec les contrats et la composition des systèmes se modifie à mesure que l'adoption se déplace vers les sites ambulatoires. En utilisant une approche cohérente par année de devise, en recoupant les fourchettes de prix avec les retours terrain et en actualisant les intrants de procédures et d'adoption sur une cadence annuelle, la valeur de marché reste plus proche des signaux d'utilisation observables, ce qui reflète la discipline de mise à jour appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 221,40 millions USD (2026) | |
| Éditeur sectoriel A | 221,60 millions USD (2025) | Utilise une année de base différente et un horizon plus long, et ses signaux de périmètre suggèrent une inclusion plus large autour des types de sources, ce qui peut modifier le bassin de revenus comptabilisé même avec des hypothèses de croissance similaires. |
| Organisme de Recherche B | 544,10 millions USD (2025) | Semble utiliser un périmètre de marché plus large et une approche d'agrégation couvrant plusieurs processus et applications, ce qui peut intégrer des catégories régénératives adjacentes et gonfler les volumes de kits et les hypothèses de prix de vente moyen par rapport à un modèle lié aux procédures. |
Le tableau montre que l'alignement des années et ce qui est considéré comme relevant du périmètre BMAC sont les principales raisons de l'écart, auxquelles s'ajoutent les choix de conversion des prix comme couche supplémentaire. Lorsque les étapes de dimensionnement sont liées à la demande de procédures, à une adoption réaliste et à des fourchettes de prix vérifiées, le total final devient plus facile à retracer et à reproduire lors du prochain cycle de mise à jour.
Questions clés auxquelles le rapport répond
Quel segment de produit devient le plus grand contributeur aux revenus récurrents sur le marché des concentrés d'aspirat de moelle osseuse ?
Les accessoires jetables — tels que les aiguilles d'aspiration et les kits de traitement à usage unique — génèrent des revenus récurrents car ils doivent être recommandés pour chaque procédure, contrairement aux équipements d'investissement.
Comment les centres chirurgicaux ambulatoires influencent-ils l'adoption des concentrés d'aspirat de moelle osseuse ?
Les centres chirurgicaux ambulatoires raccourcissent les délais de rotation des patients et opèrent selon des règles de remboursement rentables, facilitant l'intégration des thérapies par concentrés d'aspirat de moelle osseuse dans les parcours de soins ambulatoires par les chirurgiens.
Quel développement réglementaire en Europe devrait faciliter l'entrée sur le marché de nouveaux dispositifs BMAC ?
La réglementation européenne de 2024 sur les substances d'origine humaine a créé des normes harmonisées de qualité et de sécurité, offrant aux fabricants une voie d'approbation plus claire pour le marché unique.
Pourquoi le domaine dentaire et maxillo-facial attire-t-il l'attention pour les applications du BMAC ?
Les preuves montrent que le BMAC améliore l'ostéo-intégration et accélère la régénération osseuse autour des implants, incitant les chirurgiens buccaux à l'intégrer dans les protocoles de greffe de routine.
Quel reste le principal obstacle clinique à une adoption plus large du BMAC ?
La variabilité des résultats liée à l'âge du donneur, à la technique de prélèvement et au choix de la plateforme continue de poser des défis à la standardisation, rendant les payeurs et les régulateurs prudents quant à une couverture étendue.
Quelle est la taille du marché des concentrés d'aspirat de moelle osseuse ?
La taille du marché des concentrés d'aspirat de moelle osseuse devrait atteindre 234,95 millions USD en 2027 et croître à un CAGR de 6,12 % pour atteindre 316,20 millions USD d'ici 2032.