
Taille et part du marché des capsules softgel
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
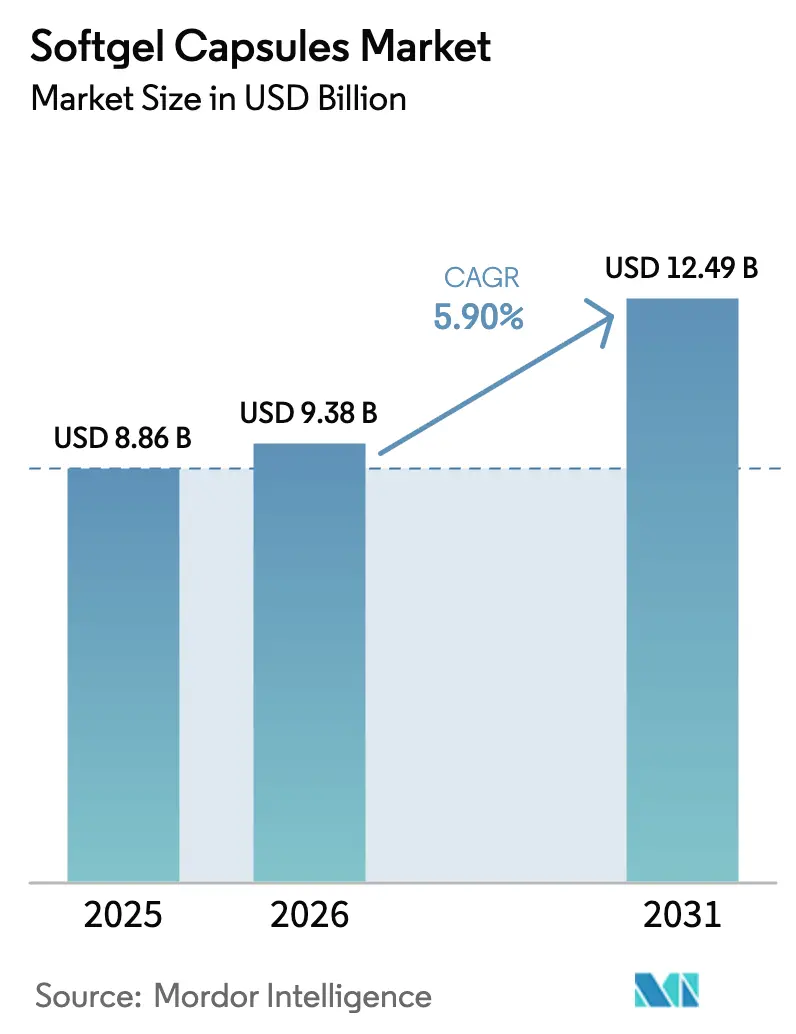
| Taille du Marché (2026) | 9.38 Milliards de dollars |
| Taille du Marché (2031) | 12.49 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.90 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
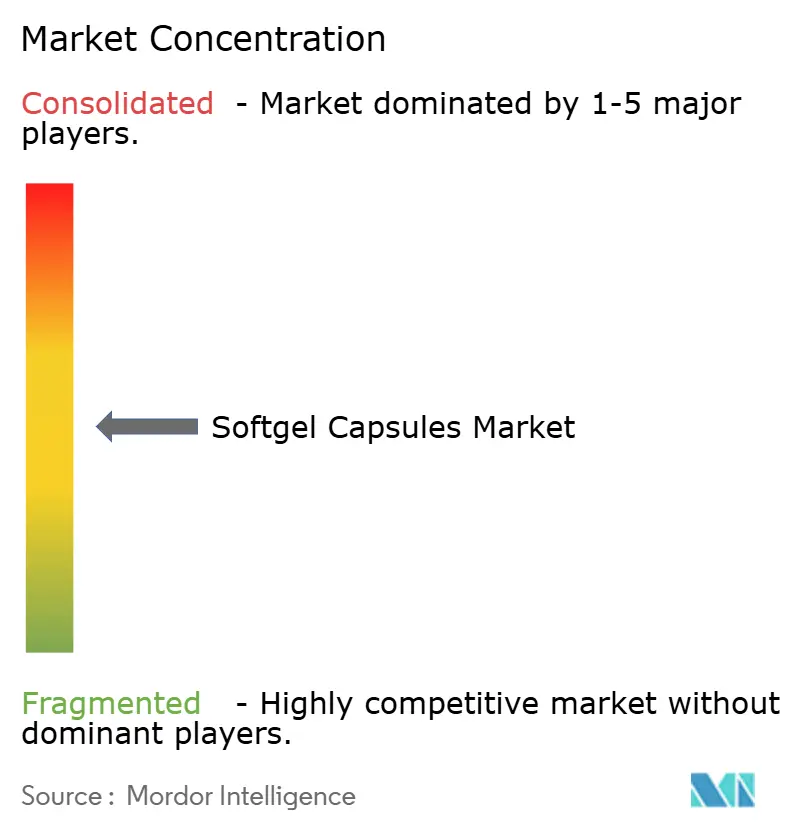
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des capsules softgel par Mordor Intelligence
La taille du marché des capsules softgel devrait passer de 8,86 milliards USD en 2025 à 9,38 milliards USD en 2026, et est prévue pour atteindre 12,49 milliards USD d'ici 2031, à un CAGR de 5,9 % sur la période 2026-2031. Les évolutions continues vers des enveloppes d'origine végétale, l'administration précise de médicaments et une fabrication diversifiée à l'échelle régionale soutiennent cette trajectoire. Les Plantcaps à base de pullulane et les variantes HPMC gagnent en popularité à mesure que la pression réglementaire sur l'approvisionnement d'origine animale s'intensifie et que les consommateurs se tournent vers des produits à étiquette propre. Des avancées technologiques — telles que l'EUDRAGIT FL 30 D-55 sans plastifiant d'Evonik et le système DELASOL en une seule étape de GELITA — accélèrent les cycles de formulation, élargissent l'applicabilité aux produits biologiques et réduisent les dépassements de coûts. Par ailleurs, la localisation des chaînes d'approvisionnement en Asie-Pacifique et la consolidation des CDMO en Amérique du Nord et en Europe augmentent les capacités et raccourcissent les délais de livraison, soutenant une expansion régulière malgré la volatilité des matières premières.
Principaux enseignements du rapport
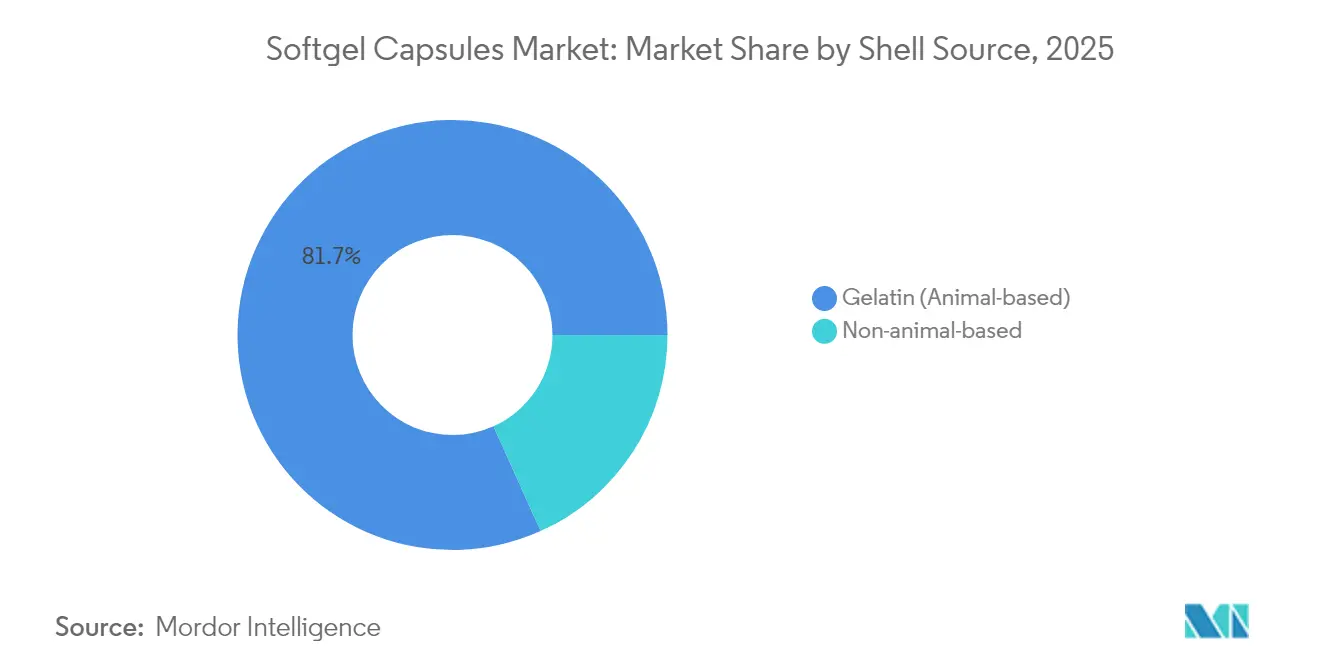
- Par source d'enveloppe, la gélatine a conservé 81,72 % de la part du marché des capsules softgel en 2025 ; les enveloppes d'origine non animale devraient croître à un CAGR de 6,9 % jusqu'en 2031.
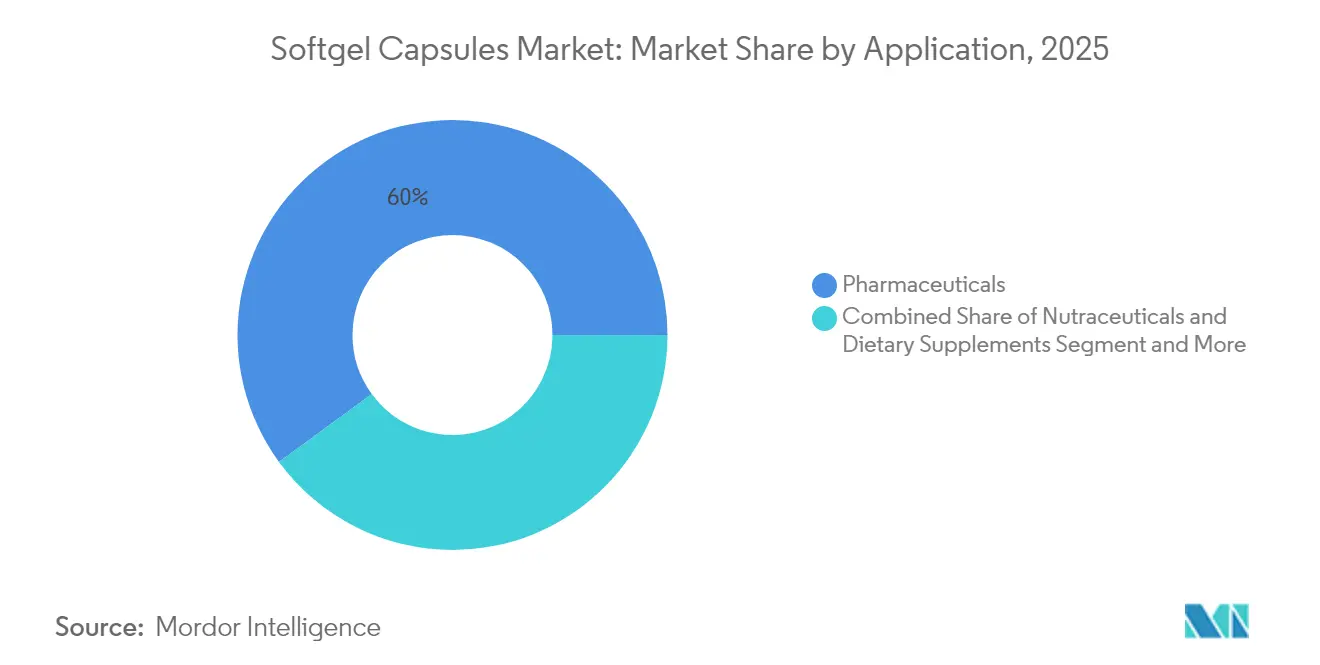
- Par application, les produits pharmaceutiques ont dominé avec une part de revenus de 60,05 % en 2025 ; les nutraceutiques sont prévus de se développer à un CAGR de 7,55 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord a capturé 33,22 % du marché des capsules softgel en 2025, tandis que l'Asie-Pacifique devrait enregistrer le CAGR le plus rapide, à 7,7 %, jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Avancées technologiques et augmentation des dépenses en R&D | +1.2% | Mondial, avec concentration en Amérique du Nord et dans l'UE | Moyen terme (2 à 4 ans) |
| Demande croissante des consommateurs soucieux de leur santé | +0.9% | Mondial, porté par l'Amérique du Nord et les marchés APAC développés | Court terme (≤ 2 ans) |
| Vieillissement de la population recherchant des formats faciles à avaler | +0.8% | Amérique du Nord, Europe, Japon | Long terme (≥ 4 ans) |
| Capsules softgel entériques de précision pour le pipeline de produits biologiques | +0.7% | Amérique du Nord et UE, avec expansion vers l'APAC | Moyen terme (2 à 4 ans) |
| Modèles de nutrition personnalisée par abonnement | +0.5% | Amérique du Nord, Europe occidentale | Court terme (≤ 2 ans) |
| Course aux capacités CDMO en APAC (sécurité des chaînes d'approvisionnement) | +0.6% | Cœur de l'APAC, avec répercussions sur les chaînes d'approvisionnement mondiales | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Avancées technologiques et augmentation des dépenses en R&D
Les développeurs pharmaceutiques réallouent leurs budgets vers des formats d'administration qui améliorent la biodisponibilité, les capsules softgel s'imposant comme une option privilégiée pour les principes actifs pharmaceutiques faiblement solubles. L'EUDRAGIT FL 30 D-55 d'Evonik réduit les temps de préparation de 70 %, comprimant ainsi les fenêtres de mise à l'échelle et réduisant l'immobilisation de capital.[1]Source : Evonik Industries, « La référence absolue pour les enrobages entériques est passée au niveau supérieur », healthcare.evonik.com Les dépôts de brevets pour les liquides à base de thioureylène ciblant l'hyperthyroïdie et les complexes de Bacopa monnieri soulignent la polyvalence de la plateforme. Les CDMO intégrés regroupent désormais la formulation, l'analytique et la production commerciale sous un même toit, réduisant les frictions liées aux transferts technologiques et accélérant les lancements — une tendance mise en évidence par l'acquisition de Catalent par Novo Holdings.
Demande croissante des consommateurs soucieux de leur santé
Les tendances vers un étiquetage végétal et transparent continuent d'amplifier l'adoption de l'HPMC et du pullulane. Près de la moitié des utilisateurs de compléments alimentaires préfèrent désormais les capsules, invoquant une déglutition plus facile, le masquage des odeurs et une action plus rapide. Les fabricants répondent en investissant dans des lignes de production certifiées véganes et en développant des matériaux d'enveloppe innovants tels que la carraghénane et les systèmes à base de pectine qui maintiennent leur fonctionnalité tout en respectant les restrictions alimentaires. La convergence entre conscience sanitaire et modes de consommation éthiques remodèle les priorités de développement des produits dans l'ensemble du secteur.
Vieillissement de la population recherchant des formats faciles à avaler
Le vieillissement mondial de la population accroît la demande de formes pharmaceutiques adaptées à la dysphagie. Les capsules softgel se dissolvent en 20 à 30 minutes et présentent un contour lisse qui facilite l'ingestion, améliorant ainsi l'observance dans les thérapies cardiovasculaires et cognitives. Des études d'optimisation mécanique utilisant la calorimétrie différentielle à balayage révèlent une élasticité accrue de l'enveloppe, atténuant le risque de fracture lors du transport. Les marques de nutraceutiques exploitent ces propriétés pour délivrer des régimes à base d'oméga-3, de collagène et de vitamine D destinés à la santé des articulations, de la vision et de la peau.
Capsules softgel entériques de précision pour le pipeline de produits biologiques
Les capsules entériques qui protègent les substances actives du pH gastrique tout en assurant une libération duodénale sont essentielles pour les peptides et les probiotiques. La technologie DELASOL en une seule étape de GELITA répond aux critères de dissolution de la Pharmacopée des États-Unis sans enrobage séparé, réduisant les étapes d'assurance qualité et la consommation d'énergie jusqu'à 30 %. L'Enprotect de Lonza atteint une libération tampon de 98 % en 30 minutes et a remporté le prix de l'innovation Medicine Maker 2023. Des recherches publiées dans la revue MDPI ont démontré une durée de conservation de deux ans pour des granules de lactoferrine logées dans des systèmes entériques, illustrant la viabilité pour les produits biologiques fragiles.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Problèmes de fuite du produit et de stabilité à la chaleur et à l'humidité | -0.8% | Mondial, particulièrement dans les régions tropicales et humides | Court terme (≤ 2 ans) |
| Réglementations strictes sur l'approvisionnement / gélatine sans ESB | -0.6% | Europe, Amérique du Nord, avec répercussions sur le commerce mondial | Moyen terme (2 à 4 ans) |
| Volatilité de l'approvisionnement en oméga-3 faisant augmenter les coûts de remplissage | -0.5% | Mondial, avec impact aigu sur le segment des nutraceutiques | Court terme (≤ 2 ans) |
| Obstacles à la mise à l'échelle pour le scellage des enveloppes d'origine végétale | -0.4% | Mondial, concentré dans les marchés en transition vers des alternatives véganes | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Problèmes de fuite du produit et de stabilité à la chaleur et à l'humidité
L'absorption d'humidité peut affaiblir les soudures et accélérer l'oxydation — une préoccupation critique pour les remplissages sensibles à la température à base d'oméga-3 dans les régions tropicales. Les enveloppes de gélatine traditionnelles présentent des taux d'absorption d'humidité susceptibles de compromettre l'intégrité des joints dans des conditions extrêmes, entraînant des fuites de produit et une réduction de la stabilité de la durée de conservation. Des recherches publiées dans la revue Advanced Healthcare Materials en 2024 ont souligné l'importance critique de l'optimisation de la formulation de l'enveloppe à l'aide de la calorimétrie différentielle à balayage et d'essais mécaniques afin de garantir la qualité du produit tout au long des conditions de stockage.[2]Source : Naharros-Molinero et al., « Formulation de l'enveloppe dans les capsules de gélatine molle », onlinelibrary.wiley.com Les avancées en matière de revêtements barrières à l'humidité et de mélanges de plastifiants montrent des résultats prometteurs à l'échelle du laboratoire, mais attendent encore l'autorisation réglementaire pour une utilisation commerciale à grande échelle.
Réglementations strictes sur l'approvisionnement / gélatine sans ESB
Le renforcement de la surveillance à la suite de l'évaluation de l'EFSA en 2024 impose une traçabilité exhaustive, allongeant les délais d'approvisionnement et augmentant les coûts des matières premières.[3]Source : Groupe scientifique de l'EFSA sur les risques biologiques, « Risque d'ESB lié au collagène et à la gélatine de ruminants dérivés d'os », wiley.com Les petites entreprises, dépourvues d'infrastructures d'audit robustes, font face à des obstacles disproportionnés, ce qui accélère l'adoption des alternatives d'origine végétale. Les stratégies de double approvisionnement — combinant de la gélatine sans bovins avec des réserves d'HPMC — gagnent en popularité à mesure que les entreprises s'efforcent d'assurer un approvisionnement ininterrompu. Les entreprises investissent de plus en plus dans des stratégies de double approvisionnement combinant de la gélatine traditionnelle et des alternatives d'origine végétale pour maintenir la conformité réglementaire tout en répondant à des demandes de marché diverses.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par source d'enveloppe :
l'innovation d'origine végétale s'accélèreLa catégorie gélatine contrôlait 81,72 % de la part du marché des capsules softgel en 2025, soutenue par des chaînes d'approvisionnement fiables et une résistance mécanique éprouvée. Néanmoins, les enveloppes d'origine non animale se développent à un CAGR de 6,9 %, car le contrôle réglementaire lié à l'ESB et l'éthique des consommateurs incitent les formulateurs à opérer une transition. Les enveloppes HPMC offrent une protection contre l'humidité et une désintégration plus rapide, tandis que le pullulane offre des barrières à l'oxygène supérieures qui protègent les antioxydants et les probiotiques. Les systèmes à base de carraghénane et de pectine progressent, mais se heurtent encore à des obstacles à l'échelle commerciale. La différenciation concurrentielle repose sur l'équilibre entre la clarté de l'enveloppe, l'intégrité du joint et le débit de la ligne.
L'expansion des capacités pour les capsules d'origine végétale remodèle la dynamique de l'offre. IFF Pharma Solutions commercialise des options HPMC non-OGM conçues pour les substances botaniques hygroscopiques. Les fournisseurs de gélatine répondent avec des grades spéciaux tels que des dérivés bovins et porcins à faible teneur en endotoxines conformes aux limites strictes de la pharmacopée. L'innovation reste à double volet : améliorer la gélatine traditionnelle tout en commercialisant des alternatives véganes de nouvelle génération. Le marché des capsules softgel continue de récompenser les acteurs capables de faire basculer leurs lignes de production entre les deux matériaux sans temps d'arrêt.


Par application :
les produits pharmaceutiques en tête, forte progression des nutraceutiquesLes applications pharmaceutiques ont représenté 60,05 % des revenus de 2025, portées par une vague de nouvelles entités chimiques faiblement solubles qui bénéficient de remplissages à base de lipides. La taille du marché des capsules softgel pour les produits pharmaceutiques devrait croître dans les années à venir, reflétant l'harmonisation réglementaire qui unifie les voies de bioéquivalence. Les formats entériques de précision répondent aux défis de stabilité des produits biologiques, élargissant ainsi le pipeline des candidats thérapeutiques.
Les nutraceutiques, le segment à la croissance la plus rapide avec un CAGR de 7,55 %, exploitent des services d'abonnement personnalisés qui regroupent des micronutriments dans des packs journaliers livrés directement aux consommateurs. La taille du marché des capsules softgel pour les nutraceutiques devrait prospérer à mesure que les formulations basées sur les données se tournent vers l'immunité, la santé féminine et le soin des articulations. Les hybrides cosmético-nutritionnels, souvent commercialisés sous l'appellation « beauté de l'intérieur », utilisent la co-encapsulation de peptides de collagène et de biotine pour se différencier dans un rayon de compléments alimentaires saturé.
Analyse géographique
Marché des Capsules Softgel en Amérique du Nord
L'Amérique du Nord a maintenu son leadership avec 33,22 % des revenus de 2025, portée par des pipelines de R&D approfondis, une capacité CDMO étendue et des voies réglementaires FDA claires qui raccourcissent le délai de mise sur le marché. La région bénéficie d'une démographie vieillissante qui privilégie les formes à avaler et d'un canal nutraceutique de commerce électronique mature qui favorise les conditionnements personnalisés. Les incitations fiscales du Canada pour la R&D pharmaceutique et les sites de remplissage-finition compétitifs en termes de coûts au Mexique complètent la capacité américaine, favorisant un effet de cluster régional.
Marché des Capsules Softgel en Europe
L'Europe se classe en deuxième position, caractérisée par des normes de qualité élevées et des contrôles stricts de la provenance de la gélatine à la suite de la réévaluation des risques de l'EFSA en 2024. Aenova Group en Allemagne exploite des lignes multi-sites de capsules softgel à base de gélatine et véganes, tandis que l'Italie, la France et l'Espagne accueillent des CDMO spécialisés soutenant les propriétaires de marques régionales. Les installations d'Europe de l'Est en Croatie et en Pologne attirent les investissements en tant que pôles à moindre coût répondant néanmoins aux bonnes pratiques de fabrication de l'UE.
Marché des Capsules Softgel en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide avec un TCAC de 7,7 %, portée par de nouvelles usines en Thaïlande, en Corée du Sud et en Inde qui diversifient les chaînes d'approvisionnement au-delà de la Chine. Le site thaïlandais de Sirio Pharma à 40 millions USD et l'expansion coréenne de SK pharmteco à 260 millions USD illustrent la course aux capacités régionales. La culture qualité rigoureuse du Japon et l'efficacité réglementaire de l'Australie servent de passerelles pour les exportations de la région Asie-Pacifique à destination des marchés occidentaux. La hausse des dépenses de santé, l'urbanisation et l'adoption de la pharmacie numérique soutiennent une demande durable.


Paysage réglementaire
Le développement et la fabrication de capsules de gélules molles relèvent à la fois des BPF pharmaceutiques et des CGMP applicables aux compléments alimentaires, selon le marché final. Aux États-Unis, le 21 CFR Part 111 régit les gélules molles destinées aux compléments alimentaires, et les régimes d'inspection de la FDA façonnent les attentes en matière de documentation et de contrôles qualité. Les grandes installations sous contrat qui manipulent des substances réglementées doivent également composer avec les exigences d'enregistrement auprès de la DEA, comme le reflètent les avis publiés au Federal Register en 2025 et 2026.
Hors des États-Unis, les qualifications et certifications des fournisseurs contribuent à réduire les risques d'approvisionnement, tant pour les enveloppes à base de gélatine que pour celles d'origine non animale. Des certifications telles que le GMP de NSF International, le GMP d'UL, les certifications Halal, ainsi que les licences pour la fabrication pharmaceutique, quasi-pharmaceutique et cosmétique japonaise soutiennent les chaînes d'approvisionnement mondiales. L'évaluation des risques de l'EFSA de 2024 concernant la gélatine exempte d'ESB renforce les exigences de traçabilité pour les chaînes d'approvisionnement en gélatine et favorise la qualification parallèle des enveloppes d'origine végétale, tandis que les actions réglementaires en cours concernant les enregistrements d'importation et les enregistrements d'installations influent sur la rapidité de déploiement des capacités.
Paysage concurrentiel
Le marché des capsules softgel présente une concentration intermédiaire, à la suite de l'acquisition de Catalent par Novo Holdings pour 16,5 milliards USD. L'intégration verticale offre un développement à guichet unique jusqu'à la production commerciale, tandis que les innovateurs de plus petite taille se taillent des niches dans les enveloppes véganes et les remplissages à haute concentration. L'Enprotect de Lonza a remporté le prix Medicine Maker 2023 et l'entreprise a par la suite annoncé son intention de céder ses activités de capsules afin de privilégier des segments CDMO à plus haute marge.
Les CDMO européens développent leurs capacités véganes à mesure que la demande d'étiquetage propre augmente ; Aenova a lancé VegaGels et a élargi ses lignes allemandes pour fidéliser les clients locaux. Les fabricants asiatiques mettent l'accent sur le coût et la rapidité : WuXi STA a élargi ses lignes de peptides et d'oligonucléotides, proposant une fabrication intégrée de principes actifs pharmaceutiques et de formes dosifiées sous un seul système de management de la qualité. Les contrats d'approvisionnement intègrent de plus en plus l'optimisation des formulations, le développement des méthodes analytiques et la préparation des dossiers réglementaires, réduisant les délais entre la sélection du candidat et le lancement commercial.
La concurrence technologique est centrée sur la science des matériaux pour les enveloppes et la fabrication en continu. Les dépôts de brevets pour les systèmes à libération prolongée à base de cire et les systèmes multiparticulaires lipidiques témoignent d'une augmentation des dépenses de R&D pour résoudre les lacunes en matière de biodisponibilité. Les entreprises capables de mettre à l'échelle les enveloppes d'origine végétale sans compromettre l'intégrité des joints ni le débit des machines sont en mesure de gagner des parts de marché à mesure que l'éthique des consommateurs oriente les décisions d'achat.
Leaders du secteur des capsules softgel
Fuji Capsule Co., Ltd.
Soft Gel Technologies, Inc.
Catalent Inc.
Lonza (Capsugel)
CAPTEK Softgel International
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Capsules Softgel
- Catalent
- Lonza (Capsugel)
- Procaps Group (Softigel)
- Aenova Group
- Sirio Pharma
- EuroCaps Ltd
- CAPTEK Softgel International
- Fuji Capsule
- MEDGEL Co., Ltd.
- Soft Gel Technologies
- Robinson Pharma
- Best Formulations
- Strides Pharma Science Ltd.
- Patheon (Thermo Fisher Scientific)
- Suheung Capsule Co.
- CapsCanada Corp.
- Rousselot (Bioactive Health)
- GELITA AG

Opportunités de marché et perspectives d'avenir
Une opportunité se dessine là où les besoins en documentation réglementaire rejoignent le positionnement clean-label, les marques recherchant une traçabilité auditable et des enveloppes non animales telles que l'HPMC et le pullulane, sans sacrifier le débit de production. En 2025, la gélatine représentait 81,72 % des capsules de gélules molles, et les enveloppes non animales disposent d'une marge de croissance à mesure que le développement d'enveloppes végétales et les certifications GMP élargissent la flexibilité de formulation. Les enveloppes non animales suivent un TCAC de 6,9 % jusqu'en 2031, reflétant l'évolution des préférences des consommateurs et des distributeurs vers des formats végans et clean-label.
Dans les chaînes d'approvisionnement pharmaceutiques et de recherche, la manipulation de substances réglementées continue d'élargir la base de fournisseurs qualifiés. Les actions d'enregistrement de la DEA pour les importateurs et fabricants de substances contrôlées illustrent comment les CDMO élargissent leur ensemble de capacités pour soutenir la formulation, la validation analytique et la documentation réglementaire du développement de gélules molles.
Recent Industry Developments in Marché des Capsules Softgel
- Mai 2026 : en Asie-Pacifique, Fuji Capsule Co. Ltd. a annoncé la conclusion réussie du CPHI Japan 2026, tenu en avril 2026. Cet événement témoigne d'un engagement régional continu pour les gélules molles à base de gélatine et d'enveloppes alternatives. Les activités de qualification des fournisseurs restent un axe prioritaire à mesure que les fabricants recherchent des capacités bi-enveloppes.
- Février 2026 : Catalent a annoncé la technologie de gélules molles OptiGel DR pour une libération entérique sans enrobage. Cette technologie réduit les étapes de traitement et accélère les délais de développement pour les applications entériques. Cette mise à jour renforce l'orientation de Catalent vers des plateformes spécialisées de gélules molles pour les marchés réglementés.
- Octobre 2025 : Soft Gel Technologies Inc. a annoncé PlantOmega, une gélule molle végane à base d'huile d'algue. Ce lancement élargit les options d'enveloppes végétales aux produits nutraceutiques et soutient le positionnement clean-label dans le segment des oméga-3.


Marché des Capsules Softgel Portée du rapport et méthodologie de recherche
Définition et portée du marché
Pour cette étude, le marché couvre les revenus générés par la fabrication et la fourniture de capsules de gélules molles, incluant à la fois les enveloppes à base de gélatine et non gélatineuses, remplies et vendues pour un usage pharmaceutique, les compléments alimentaires, et certains usages en santé grand public dans les principales régions.
Exclusions du périmètre : nous excluons les gélules dures vides, la gélatine en vrac en tant que marché de matière première, et les marques de produits nutraceutiques finis lorsque la capsule ne représente qu'un coût d'intrant parmi d'autres.
Aperçu de la segmentation
- Par source d'enveloppe
- Gélatine (d'origine animale)
- D'origine non animale
- Par application
- Produits pharmaceutiques
- Nutraceutiques et compléments alimentaires
- Cosmétiques et soins personnels
- Autres applications
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire débute par la cartographie des signaux de demande et d'offre pouvant être vérifiés de manière répétée, puis leur alignement avec les modes de fabrication et de vente des gélules molles. Nous examinons les données de santé publique et de commerce indiquant les tendances de consommation de compléments et de médicaments, ainsi que la circulation transfrontalière des intrants de capsules.
Les sources publiques couramment utilisées comprennent les bases de données et lignes directrices de la FDA américaine relatives aux formes posologiques, les pages du NIH Office of Dietary Supplements, les statistiques de santé du CDC lorsque pertinentes pour l'usage des compléments, les statistiques commerciales UN Comtrade pour les flux liés aux capsules et à la gélatine, ainsi que les indicateurs macroéconomiques de la Banque mondiale utilisés pour la normalisation. Ces éléments sont complétés par les rapports annuels d'entreprises, les présentations aux investisseurs, les communiqués de presse et les publications professionnelles reconnues, ainsi que des abonnements payants sélectifs pour les données financières d'entreprises et des bases de données de veille et de brevets permettant de suivre les innovations en matière de formulation et d'enveloppes. Ces sources de recherche documentaire sont illustratives et non exhaustives, et de nombreuses autres références ont été utilisées pour la collecte de données, les contrôles croisés et les clarifications.
Entretiens et enquêtes primaires
Le travail de terrain vise à aligner le modèle sur les prix réels, le comportement des capacités et les habitudes d'achat, car les données publiques révèlent rarement comment la répartition de la valeur des gélules molles varie selon le type d'enveloppe et l'usage final. Nous avons échangé avec des fabricants de capsules, des fabricants sous contrat, des fournisseurs d'ingrédients et des acheteurs en aval, en veillant à maintenir une répartition des répondants couvrant les principales régions consommatrices afin de confirmer les taux d'utilisation, les prix de vente moyens et les tendances de substitution entre enveloppes à base de gélatine et non gélatineuses.
Répartition des répondants du travail de terrain de recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 31 % | Directeurs exécutifs : 13 % | APAC : 42 % |
| Rang intermédiaire : 54 % | Responsables fonctionnels/d'unité : 29 % | EMEA : 33 % |
| Petits acteurs : 15 % | Managers : 58 % | Amériques : 25 % |
Dimensionnement et prévisions du marché
Le dimensionnement est construit en reconstituant le bassin de demande à partir de l'usage final, puis en le traduisant en valeur de capsules de gélules molles à l'aide d'étapes de conversion réalistes. Nous appliquons une logique à la fois descendante et ascendante selon une séquence pratique, où la demande est constituée à partir d'indicateurs relatifs aux compléments et aux prescriptions, puis vérifiée par rapport aux signaux du côté de l'offre.
Pour ancrer les totaux dans la réalité, nous corroborons les résultats descendants avec des approximations ascendantes sélectives, telles que des points de prix échantillonnés pour les enveloppes à base de gélatine par rapport aux non gélatineuses, des vérifications de capacité et d'utilisation partagées par les fabricants, et des vérifications de canal sur la part de la fabrication sous contrat lorsque les gélules molles sont externalisées. Les principaux intrants qui font significativement évoluer le modèle incluent la répartition entre enveloppes à base de gélatine et non gélatineuses, la part des gélules molles au sein des compléments alimentaires, les ajouts de capacité régionale et les taux d'utilisation, la progression du prix de vente moyen par type d'enveloppe, ainsi que l'évolution du mix d'applications vers des formulations à plus haute valeur.
Pour les prévisions, nous utilisons une analyse de scénarios étayée par des attentes au niveau des variables recueillies lors des entretiens, où la croissance de la demande est liée à l'adoption des compléments, à l'expansion de la production régionale, et aux évolutions progressives des prix liées aux fluctuations des matières premières. Lorsque des données ascendantes manquent pour les petits pays, les lacunes sont traitées via des ratios de substitution basés sur des marchés comparables, puis revérifiées par rapport aux indicateurs commerciaux et macroéconomiques avant finalisation.
Validation des données et cycle de mise à jour
Avant validation finale, les résultats sont vérifiés par croisement avec des signaux indépendants, tels que les tendances des mouvements commerciaux pour les principaux intrants, les expansions de capacité annoncées, et les évolutions majeures de la demande en compléments et formes posologiques orales. Les écarts importants font l'objet d'investigations par la révision des hypothèses, la relance de tests de sensibilité sur les variables les plus influentes, et une nouvelle prise de contact avec les répondants concernés lorsqu'une donnée semble incohérente.
Un second analyste examine la logique du modèle et les chiffres finaux pour confirmer que les calculs peuvent être reproduits à partir des intrants indiqués. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires en cas d'événements significatifs, et une dernière vérification est effectuée avant livraison afin que les clients reçoivent une vision actualisée fondée sur les informations les plus récentes disponibles.
Comparaison de l'estimation du marché des capsules de gélules molles de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les capsules de gélules molles diffèrent souvent car chaque éditeur délimite le marché différemment, et parce qu'ils utilisent des années de base, une logique de tarification et un calendrier de conversion des devises différents. Sur ce marché, les plus grands écarts proviennent généralement du fait que l'estimation ne comptabilise que les revenus de fabrication de capsules, ou intègre également les services de remplissage-finition sous contrat et la valeur des marques de compléments finis.
En suivant l'utilisation des capacités et les évolutions du mix d'enveloppes, puis en actualisant les hypothèses régionales de prix de vente moyen à l'aide de vérifications par entretiens, Mordor Intelligence maintient le total aligné sur la valeur de fabrication des capsules. Cela réduit le risque d'inclure accidentellement des revenus de produits finis adjacents situés hors du périmètre du marché.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 9,38 milliards USD (2026) | |
| Éditeur spécialisé A | 7,90 milliards USD (2024) | Utilise une année de base antérieure et applique une courbe de croissance plus rapide sur la fenêtre de prévision, et certaines parties du dimensionnement semblent mélanger la valeur des capsules avec des hypothèses de tarification des compléments finis. |
| Observateur du secteur B | 8,02 milliards USD (2024) | Ancre l'estimation à 2024 et utilise une progression régionale plus uniforme, avec une visibilité limitée sur l'utilisation et la pénétration des enveloppes non gélatineuses, ce qui peut atténuer les variations de valeur liées au mix. |
Dans l'ensemble, l'écart s'explique principalement par l'alignement des années et par la couche de revenus prise en compte. Lorsque le périmètre est maintenu à la valeur de fabrication des capsules et que les hypothèses de tarification et de mix sont revérifiées par rapport à la réalité du côté de l'offre, la taille de marché obtenue devient plus facile à retracer et à actualiser selon des étapes reproductibles.


Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des capsules softgel d'ici 2031 ?
Le marché devrait atteindre 12,49 milliards USD d'ici 2031 à un CAGR de 5,90 %.
Quel matériau d'enveloppe connaît la croissance la plus rapide ?
Les enveloppes d'origine non animale, principalement l'HPMC et le pullulane, croissent à un CAGR de 6,9 % jusqu'en 2031.
Pourquoi les capsules softgel sont-elles privilégiées pour les produits biologiques ?
Les technologies de capsules softgel entériques protègent les principes actifs pharmaceutiques fragiles de l'acidité gastrique, assurant une libération intestinale ciblée et une biodisponibilité plus élevée.
Quelle région présente le potentiel de croissance le plus élevé ?
L'Asie-Pacifique devrait afficher un CAGR de 7,7 % jusqu'en 2031, portée par de nouveaux investissements dans la fabrication et les dépenses de santé.
Comment les réglementations influencent-elles l'approvisionnement en matériaux d'enveloppe ?
Les mandats plus stricts sans ESB en Europe et en Amérique du Nord poussent les fabricants à adopter des sources bovines entièrement traçables et à accélérer le développement des alternatives d'origine végétale.
Dernière mise à jour de la page le:


