
Taille et part du marché des équipements de purification du sang
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 24.61 Milliards de dollars |
| Taille du Marché (2032) | 32.19 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.52 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
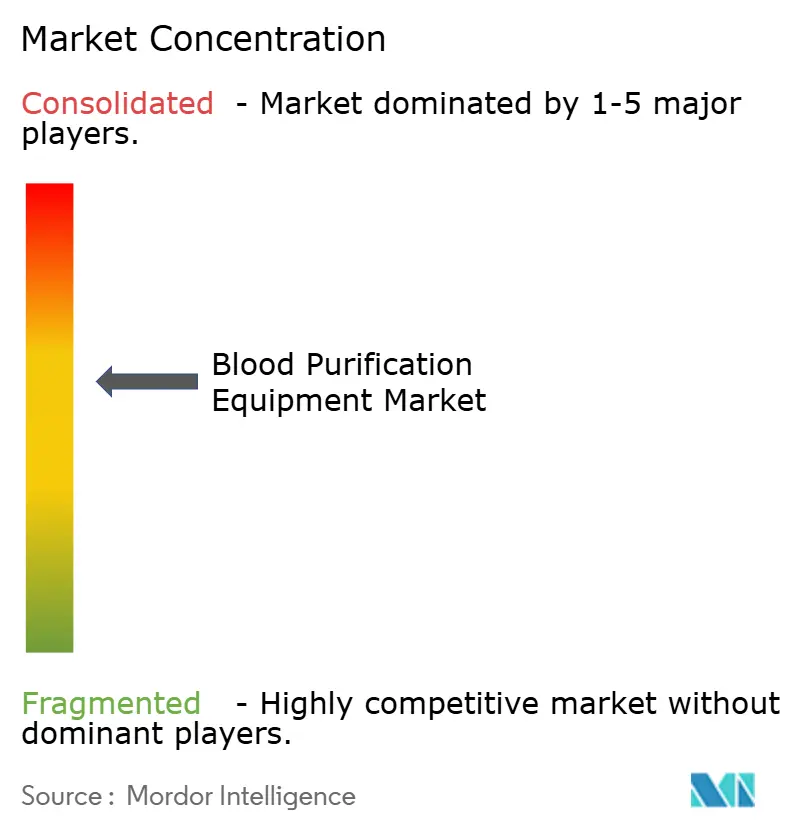
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de purification du sang par Mordor Intelligence
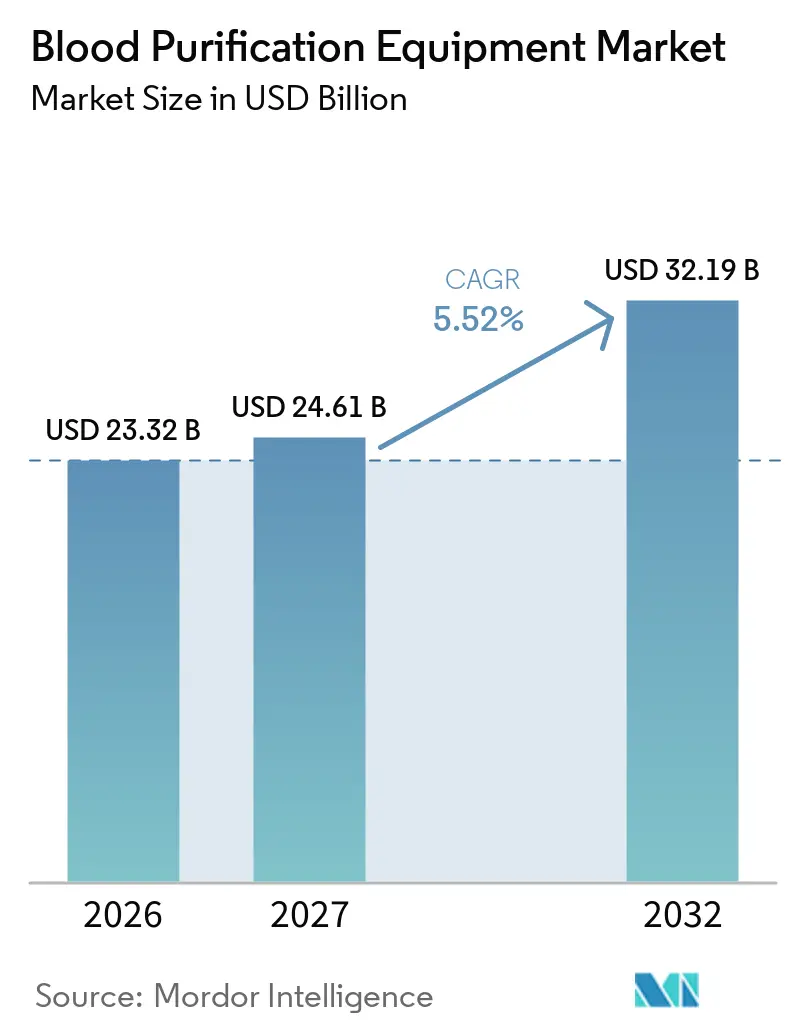
La taille du marché des équipements de purification du sang devrait passer de 23,32 milliards USD en 2026 à 24,61 milliards USD en 2027 et atteindre 32,19 milliards USD d'ici 2032, avec un CAGR de 5,52 % sur la période 2027-2032.
La demande accélérée découle de la progression mondiale des maladies rénales chroniques, qui touchent désormais plus de 850 millions de personnes, ainsi que des avancées technologiques continues qui améliorent l'élimination des molécules de taille intermédiaire et réduisent le recours aux anticoagulants. L'adoption rapide de la dialyse à domicile, la voie d'accès accéléré aux dispositifs innovants de la FDA et les plateformes de dosage pilotées par l'intelligence artificielle renforcent ensemble la résilience dans les contextes de soins aigus et chroniques. L'Amérique du Nord et l'Europe maintiennent leurs positions de tête grâce à des systèmes de remboursement matures, tandis que l'Asie-Pacifique enregistre la croissance la plus élevée à mesure que la modernisation du secteur public élargit l'accès des patients. L'activité concurrentielle reste modérée, mais la volatilité des chaînes d'approvisionnement — illustrée par la pénurie de tubulures pour hémodialyse en 2025 — souligne l'importance stratégique des réseaux de fabrication intégrés verticalement.
Principaux enseignements du rapport
- Par type de produit, les systèmes d'hémodialyse détenaient 59,8 % de la part du marché des équipements de purification du sang en 2026, tandis que l'hémoperfusion et les colonnes à sorbants progressent à un CAGR de 13,4 % jusqu'en 2032.
- Par modalité, l'hémodialyse intermittente représentait 52,1 % de la taille du marché des équipements de purification du sang en 2026, et la purification continue du sang devrait se développer à un CAGR de 12,1 % entre 2027 et 2032.
- Par utilisateur final, les hôpitaux et les centres de dialyse représentaient 73,4 % de la taille du marché des équipements de purification du sang en 2026, tandis que les soins à domicile devraient croître à un CAGR de 15,8 % jusqu'en 2032.
- Par application, la maladie rénale en phase terminale captait 61,2 % de la part du marché des équipements de purification du sang en 2026 ; les traitements du sepsis et du choc septique sont appelés à progresser à un CAGR de 14,2 % jusqu'en 2032.
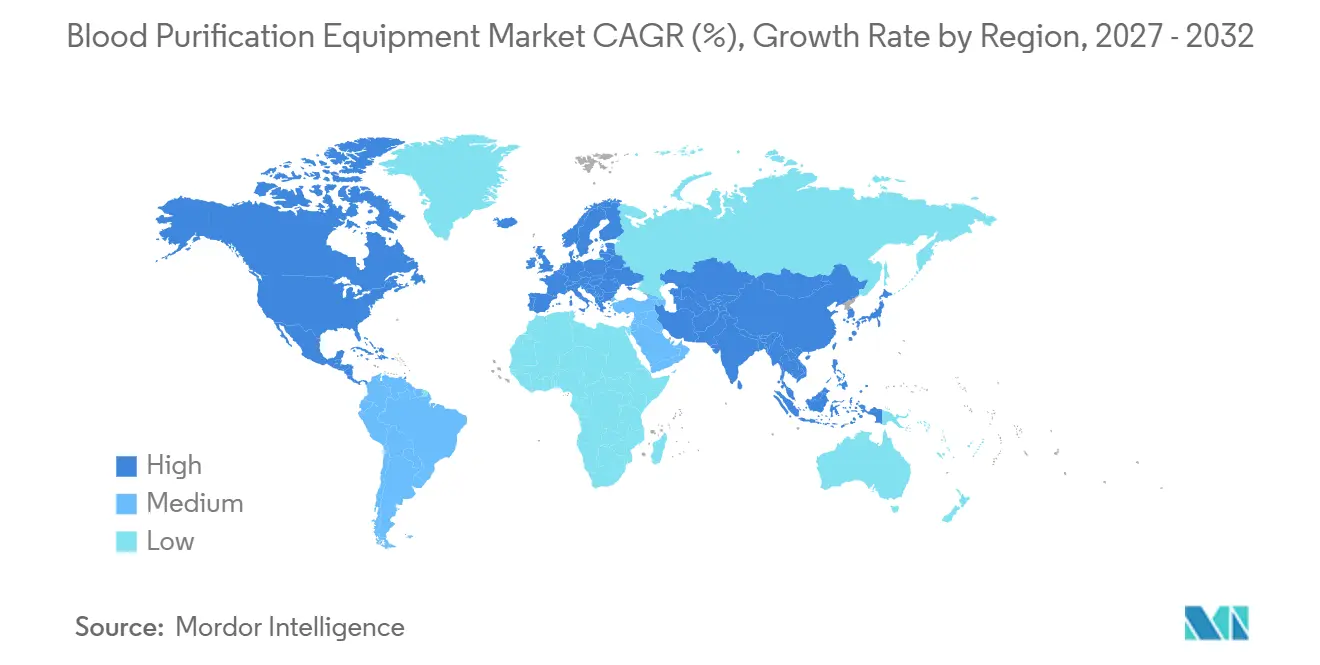
- Par zone géographique, l'Amérique du Nord était en tête des revenus globaux en 2026, tandis que l'Asie-Pacifique devrait afficher la plus forte croissance régionale avec un CAGR de 11,2 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence mondiale croissante de la maladie rénale chronique | +1.80% | Asie-Pacifique, Amérique du Nord | Long terme (≥ 4 ans) |
| Adoption rapide des systèmes d'hémodialyse à domicile | +1.20% | Amérique du Nord, UE, Asie-Pacifique en expansion | Moyen terme (2 à 4 ans) |
| Avancées dans les membranes à haute perméabilité et à coupure moyenne | +0.90% | Mondial, porté par les marchés développés | Moyen terme (2 à 4 ans) |
| Extension du remboursement des thérapies extracorporelles | +0.80% | Amérique du Nord, UE | Court terme (≤ 2 ans) |
| Indications non rénales stimulant la demande d'adsorbeurs | +0.60% | Marchés de soins intensifs mondiaux | Court terme (≤ 2 ans) |
| Plateformes de dosage de thérapie de remplacement rénal continu en boucle fermée pilotées par l'IA | +0.40% | Amérique du Nord, UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence mondiale croissante de la maladie rénale chronique
La prévalence mondiale de la maladie rénale chronique s'établit à 13,4 % et touche plus de 850 millions de personnes, ce qui en fait le principal catalyseur de la demande pour le marché des équipements de purification du sang.[1]Les économies émergentes supportent un fardeau disproportionné à mesure que le diabète et l'hypertension s'accélèrent avec l'urbanisation. En Arabie saoudite, la prévalence de la maladie rénale chronique a atteint 4,76 %, avec une incidence masculine de 5,83 % — preuve de disparités entre les sexes qui intensifient la demande de traitement. Le vieillissement démographique aggrave la pression, car la prévalence de la maladie rénale chronique dépasse 50 % chez les personnes âgées de 90 ans et plus. En réponse, les systèmes de santé élargissent leurs capacités de dialyse et privilégient les équipements qui maximisent l'élimination des molécules de taille moyenne tout en maintenant l'efficacité des flux de travail. Les fournisseurs capables de proposer des systèmes performants et rentables restent les mieux positionnés pour monétiser la charge croissante de la maladie rénale chronique.
Adoption rapide des systèmes d'hémodialyse à domicile
La demande des patients pour une flexibilité de mode de vie et l'intérêt des payeurs pour la réduction des coûts des établissements propulsent les plateformes à domicile. Le système d'hémodialyse 5008X de Fresenius Medical Care, homologué par la FDA, capable de remplacer jusqu'à 160 000 dispositifs anciens, réduit la mortalité de 23 % par rapport à la thérapie conventionnelle. Les concepts portables se multiplient ; le dispositif nanoélectrocinétique de l'Université nationale de Séoul a atteint un taux d'élimination des déchets de 30 % lors de tests sur animaux, signalant un potentiel de soins de proximité de nouvelle génération.[2] L'accélération de la modalité à domicile stimule la consommation de consommables, élargit les revenus récurrents et améliore l'accès pour les populations rurales. Les acteurs qui réussissent sur ce marché proposent des équipements compacts, des interfaces utilisateur intuitives et des fonctionnalités de surveillance à distance garantissant une supervision clinique.
Avancées dans les membranes à haute perméabilité et à coupure moyenne
La R&D sur les membranes se concentre désormais sur l'amélioration de l'extraction sélective des toxines sans éliminer les protéines essentielles, et de récents programmes cliniques confirment les bénéfices en termes de mortalité de l'hémodiafiltration avancée. L'incorporation de polymères biocompatibles et l'augmentation des surfaces élèvent l'élimination des molécules de taille moyenne — essentielle pour atténuer les événements cardiovasculaires. Combinées à un dosage piloté par l'IA, ces membranes sous-tendent des gains importants dans la réduction des toxines urémiques. Les autorités réglementaires ont récompensé cette innovation par des approbations accélérées, se traduisant par un remboursement plus large et une diffusion accélérée sur le marché. Les fournisseurs misant sur les membranes de nouvelle génération se taillent ainsi une différenciation défendable dans un paysage produit en voie de maturité.
Extension du remboursement des thérapies extracorporelles
L'amélioration de la couverture des payeurs aux États-Unis et dans les principaux marchés de l'UE rend les modalités avancées financièrement viables pour les prestataires. Les forfaits de remboursement Medicare reconnaissent désormais l'hémodiafiltration à haut volume et les cartouches d'hémoperfusion, encourageant l'adoption de thérapies de niveau supérieur. Des tendances similaires apparaissent en Allemagne, où les assureurs publics remboursent les filtres à coupure moyenne pour améliorer les résultats rapportés par les patients. Les gains de remboursement à court terme augmentent les budgets d'investissement initiaux et soulignent l'importance de démontrer la valeur économique par la réduction des journées d'hospitalisation.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés d'investissement et de traitement | -1.40% | Mondial, plus aigu dans les régions à faible revenu | Long terme (≥ 4 ans) |
| Lacunes infrastructurelles dans les régions à faible revenu | -0.80% | Afrique subsaharienne, parties de l'Asie-Pacifique et d'Amérique du Sud | Long terme (≥ 4 ans) |
| Concurrence des pipelines de R&D de reins portables et artificiels | -0.60% | Amérique du Nord et UE, expansion mondiale | Moyen terme (2 à 4 ans) |
| Contrôle environnemental sur le dialysat et les plastiques | -0.40% | UE en tête, Amérique du Nord en suivi | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés d'investissement et de traitement pour les prestataires et les payeurs
Les consoles d'hémodialyse avancées peuvent dépasser 50 000 USD par unité, tandis que les coûts annuels de traitement par patient dépassent 90 000 USD dans les marchés matures, créant de fortes barrières à l'entrée dans les systèmes de santé contraints. Des études coût-utilité sud-africaines montrent que la dialyse péritonéale offre une valeur supérieure mais souffre de lacunes infrastructurelles, illustrant l'équilibre délicat entre les preuves économiques et la faisabilité. À mesure que les soins fondés sur la valeur gagnent du terrain, les fabricants doivent démontrer des économies à long terme grâce à la réduction des hospitalisations pour obtenir les approbations de financement.
Lacunes infrastructurelles dans les régions à faible revenu
L'insuffisance de l'électricité, la mauvaise qualité de l'eau et le manque de formation spécialisée limitent le déploiement des thérapies dans les zones rurales. Au Brésil, l'utilisation de la dialyse péritonéale est tombée à 4,3 % en 2023 parce que les défis logistiques ont dépassé les avantages cliniques.[3]La fragilité de la chaîne d'approvisionnement accroît encore les risques, les pénuries de tubulures illustrant des interruptions de traitement en cascade. Des plateformes durables et peu exigeantes en maintenance, associées à des partenariats de formation, offrent une voie pour libérer la demande latente.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
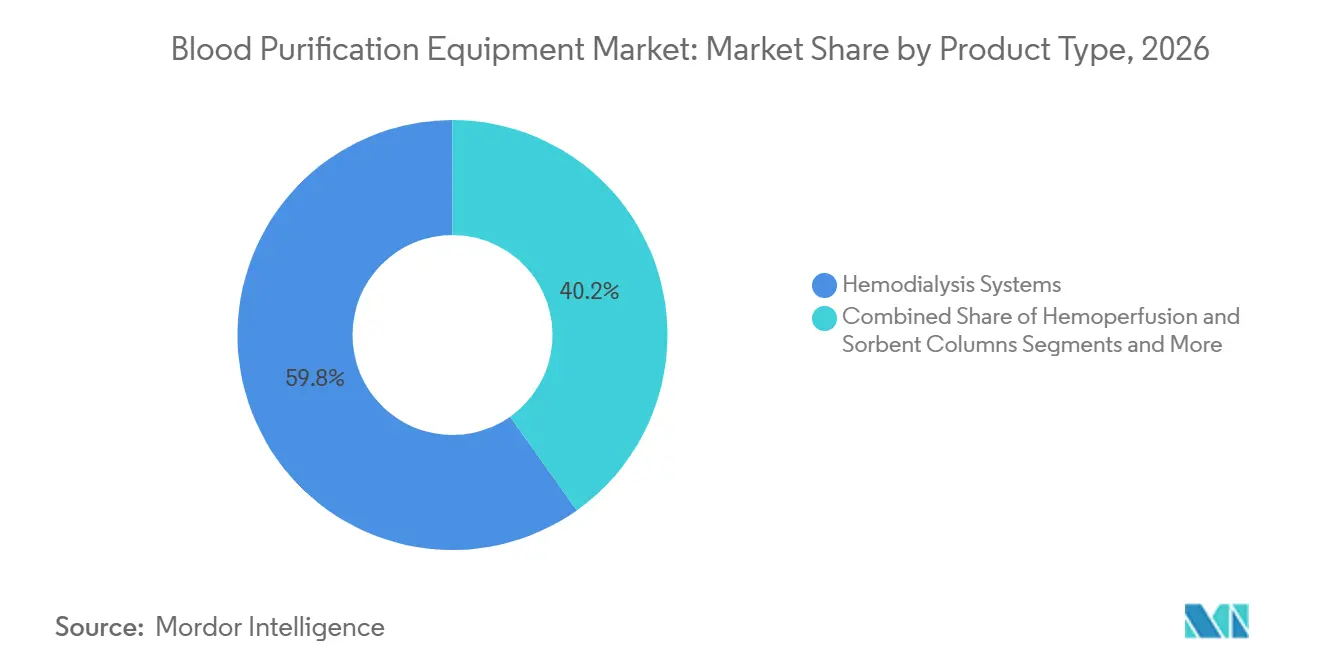
les systèmes d'hémodialyse maintiennent leur leadership face à la montée en puissance des colonnes à sorbantsLes systèmes d'hémodialyse représentaient 59,8 % de la taille du marché des équipements de purification du sang en 2026, confirmant leur statut ancré dans la prise en charge courante de l'insuffisance rénale terminale. Cette domination reflète des décennies de familiarité clinique, une harmonisation mondiale des remboursements et des écosystèmes d'approvisionnement robustes. Les améliorations continues de conception, telles que les interfaces à écran tactile et les circuits d'amorçage automatique, renforcent la fidélité des prestataires et sécurisent les ventes de consommables. Parallèlement, l'hémoperfusion et les colonnes à sorbants affichent un CAGR de 13,4 % jusqu'en 2032, portés par l'élargissement des indications dans la mitigation des tempêtes cytokiniques et les thérapies antivirales. Des cartouches telles que le Seraph 100, désignées pour un examen accéléré par la FDA, illustrent la demande pour l'élimination ciblée des agents pathogènes.
La dynamique concurrentielle s'articule de plus en plus autour de la convergence des plateformes, les fabricants intégrant des emplacements pour adsorbeurs dans les consoles d'hémodialyse afin d'élargir leur portée clinique. Les dispositifs de plasmaphérèse occupent des niches spécialisées pour les maladies auto-immunes, tandis que les revenus récurrents issus des consommables ancrent la rentabilité. À mesure que les hôpitaux s'orientent vers des systèmes flexibles capables de thérapies multimodales, les fournisseurs proposant des architectures modulaires sont en position de capter une part de portefeuille supplémentaire au sein du marché des équipements de purification du sang.

Par modalité :
la domination intermittente face à l'adoption accélérée de la thérapie continueL'hémodialyse intermittente représentait 52,1 % de la part du marché des équipements de purification du sang en 2026, reflétant des protocoles de planification établis et des flux de travail cliniques efficaces. Sa pérennité est toutefois soumise à la pression d'un CAGR de 12,1 % pour la purification continue du sang, mieux adaptée aux patients en soins intensifs hémodynamiquement instables. Les hôpitaux investissent dans des pompes de remplacement rénal continu intégrant une anticoagulation régionale au citrate et des algorithmes de débit guidés par l'intelligence artificielle, élargissant l'utilisation au-delà des unités de néphrologie.
Les options hybrides, notamment l'hémodiafiltration, exploitent le transport diffusif-convectif combiné pour dépasser les seuils de toxines urémiques non atteints par les modalités traditionnelles. Les tendances de la médecine de précision accélèrent cette transition, les logiciels de dosage adaptant l'intensité du traitement aux boucles de rétroaction des biomarqueurs, intégrant plus profondément les plateformes continues dans les parcours de soins critiques.
Par utilisateur final :
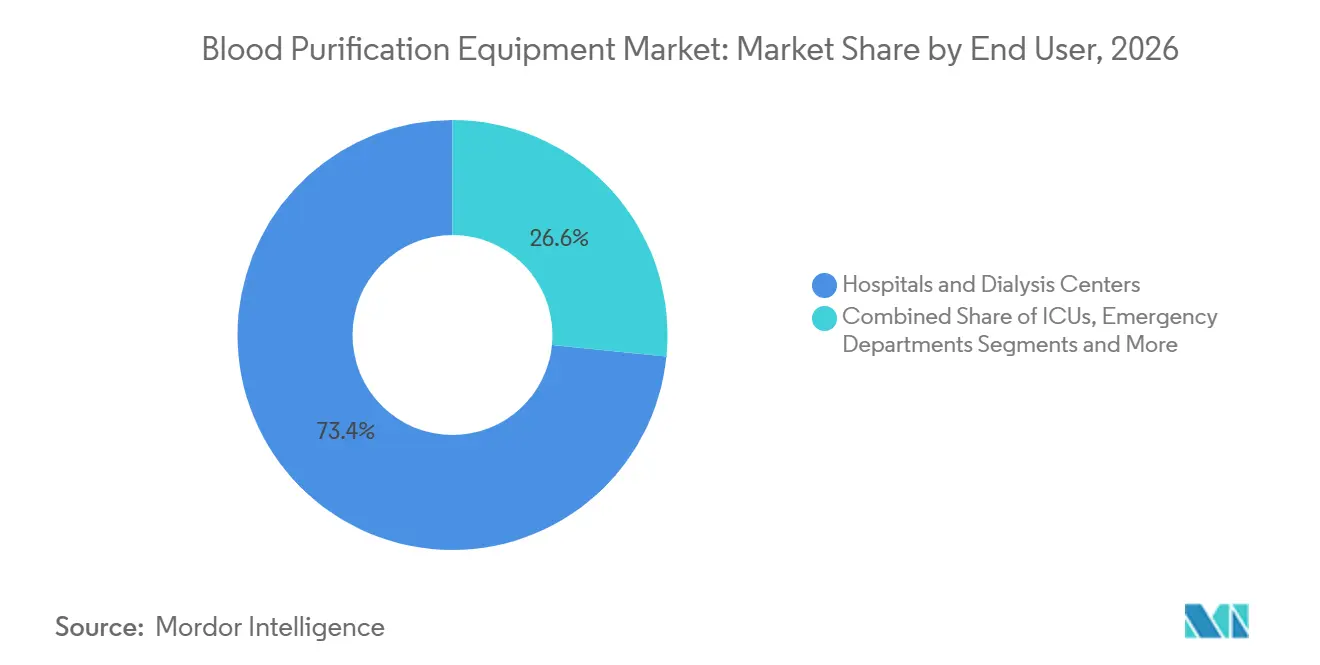
hégémonie hospitalière face à l'accélération des soins à domicileLes hôpitaux et les centres de dialyse captaient 73,4 % de la taille du marché des équipements de purification du sang en 2026, tirant parti de la centralisation des effectifs et des économies d'échelle. Pourtant, un CAGR de 15,8 % pour les soins à domicile jusqu'en 2032 signale un pivot structurel vers des modèles de prestation centrés sur le patient.
Des consoles miniaturisées, des changements de cartouches simplifiés et des capacités de télésurveillance permettent l'autodialyse sous la supervision à distance d'un néphrologue. Les cliniques spécialisées tirent parti des avancées technologiques pour proposer des traitements de niche tels que la plasmaphérèse à double filtration, tandis que les unités de soins critiques élargissent le recours aux thérapies extracorporelles pour des indications non rénales. Les fabricants qui associent un support technique à la demande et des analyses basées sur le cloud se positionnent comme des facilitateurs de réseaux de thérapies distribuées au sein du marché des équipements de purification du sang en expansion.
Par application :
l'insuffisance rénale terminale maintient sa position dominante tandis que les thérapies du sepsis progressentLa maladie rénale en phase terminale occupait 61,2 % de la part du marché des équipements de purification du sang en 2026, portée par la nature chronique et récurrente des traitements de dialyse et par une couverture d'assurance complète. Le sepsis et le choc septique, bien que représentant une part plus faible, progressent à un CAGR de 14,2 % à mesure que les unités de soins intensifs adoptent des colonnes d'hémoadsorption pour éliminer les médiateurs inflammatoires. Les applications liées aux lésions rénales aiguës se développent, les protocoles d'intervention précoce privilégiant les modalités continues pour prévenir la progression vers la maladie rénale chronique.
Les indications liées aux maladies auto-immunes et aux troubles métaboliques reposent sur des cartouches de déplétion en anticorps et d'échange lipidique, diversifiant les moteurs de la demande. À mesure que les essais cliniques valident le rôle adjuvant de la purification du sang dans le traitement de la défaillance multiviscérale, les équipements capables de commutation rapide entre modalités gagnent en importance stratégique pour les prestataires cherchant à disposer d'arsenaux thérapeutiques polyvalents.
Analyse géographique
Marché des équipements de purification du sang en Amérique du Nord
L'Amérique du Nord conserve la plus grande part régionale grâce à un remboursement complet par Medicare, un vaste réseau de centres de dialyse et une volonté d'expérimenter des dispositifs innovants réduisant l'exposition à l'héparine. Les États-Unis accueillent à eux seuls plus de 7 500 cliniques de dialyse ambulatoire, soutenant une demande prévisible en consommables et permettant un déploiement rapide des plateformes de CRRT pilotées par l'IA. Le Canada renforce la croissance régionale grâce à une assurance universelle qui finance l'adoption de filtres à haute perméabilité, tandis que les réformes du Seguro Popular au Mexique élargissent l'accès public aux traitements de l'insuffisance rénale terminale.
Marché des équipements de purification du sang en Europe
L'Europe se classe en deuxième position, combinant des pôles de fabrication de classe mondiale avec des évaluations rigoureuses des technologies de santé qui récompensent les dispositifs cliniquement supérieurs. L'Allemagne est en tête de l'adoption des membranes à coupure moyenne, et les agences d'achat italiennes intègrent les performances environnementales dans les critères d'appel d'offres, encourageant l'utilisation de cartouches recyclables. Le Règlement européen sur les dispositifs médicaux, malgré les contraintes de conformité supplémentaires qu'il impose, offre une voie d'approbation unique qui réduit les frictions liées aux lancements dans plusieurs pays. Les initiatives de développement durable — telles que le programme Net Zéro du NHS du Royaume-Uni — suscitent un intérêt pour les systèmes de dialysat économes en eau, orientant ainsi les futures feuilles de route produits.
Marché des équipements de purification du sang en Asie-Pacifique, Moyen-Orient et Afrique et Amérique du Sud
L'Asie-Pacifique est le territoire à la croissance la plus rapide au sein du marché des équipements de purification du sang, portée par la double dynamique du changement épidémiologique et de l'expansion économique. La population atteinte d'insuffisance rénale terminale en Chine dépasse 1,2 million de personnes, incitant le gouvernement à subventionner la production nationale de consoles afin de réduire la dépendance aux importations. Le Japon continue de promouvoir l'hémodiafiltration en ligne à haut volume, tandis que le Programme national de dialyse Pradhan Mantri en Inde accroît les volumes d'achat. La Corée du Sud incube des start-ups intégrant des membranes en nanofibres, et l'Australie investit dans la télédialyse pour desservir les communautés éloignées. Le Moyen-Orient et l'Afrique ainsi que l'Amérique du Sud restent des marchés émergents, mais recèlent un potentiel inexploité à mesure que les projets d'infrastructure et les partenariats public-privé progressent.
Paysage concurrentiel
Le marché des équipements de purification du sang présente une concentration modérée, les cinq premiers acteurs contrôlant près de 60 % des revenus mondiaux. Fresenius Medical Care, Baxter International et B. Braun Melsungen tirent parti de l'intégration verticale pour fidéliser la demande en consommables et maintenir la discipline tarifaire. Les stratégies de plateforme regroupent équipements, cartouches et logiciels, renforçant les contrats de service à long terme et stabilisant les flux de trésorerie. La résilience de la chaîne d'approvisionnement est désormais un facteur de différenciation ; les pénuries de tubulures en 2025 ont incité les principaux fournisseurs à accélérer le double approvisionnement et la relocalisation.
Des conglomérats adjacents des sciences de la vie s'introduisent dans le secteur par voie d'acquisitions. L'achat par Thermo Fisher Scientific de l'activité de filtration de Solventum pour 4,1 milliards USD illustre la convergence des intérêts entre le diagnostic, le bioprocédé et l'aphérèse thérapeutique. Les investissements se dirigent vers des niches à forte croissance : ExThera Medical a levé 15,3 millions USD pour commercialiser des filtres de liaison aux agents pathogènes, tandis que Circulate Health a attiré 12 millions USD pour des services d'échange plasmatique axés sur la longévité.
La différenciation technologique se concentre sur l'intégration de l'IA, les polymères biocompatibles et la conception portable. Le TabloCart d'Outset Medical et la console compacte de Diality illustrent l'intensification de la concurrence autour de la mobilité et de la convivialité. Les acteurs établis répliquent en intégrant des analyses de maintenance prédictive et en lançant des gammes de cartouches écologiques. Le récit stratégique équilibre désormais l'innovation produit, la garantie de sécurité de l'approvisionnement et les références en matière de durabilité pour remporter des appels d'offres pluriannuels auprès d'une base de clients mondiale en diversification.
Leaders du secteur des équipements de purification du sang
-
Fresenius Medical Care
-
Baxter International
-
B. Braun Melsungen
-
Nikkiso
-
Asahi Kasei Medical
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Équipements de Purification du Sang Entreprises couvertes dans ce rapport
- Fresenius
- Baxter
- B. Braun
- Nikkiso Co., Ltd.
- Asahi Kasei
- Nipro
- Toray Medical Co., Ltd.
- Medtronic
- JMS Co., Ltd.
- CytoSorbents Corporation
- Haemonetics
- Cerus
- Jafron Biomedical Co., Ltd.
- Aethlon Medical, Inc.
- Kaneka
- Terumo
- ExThera Medical Corporation
- Kawasumi Laboratories
- Guangzhou Baiyunshan Biomedical
Développements industriels récents dans Marché des Équipements de Purification du Sang
- Juillet 2025 : Circulate Health a obtenu 12 millions USD de financement pour développer des services d'échange plasmatique axés sur la longévité.
- Mai 2025 : L'Université nationale de Séoul a présenté un prototype portable de dialyse péritonéale nanoélectrocinétique avec une efficacité d'élimination des déchets de 30 %.
- Mars 2025 : La FDA a inscrit les tubulures d'hémodialyse en situation de pénurie à la suite des arrêts de production de B. Braun, avec des contraintes attendues jusqu'à l'automne 2025.
- Janvier 2025 : Haemonetics a vendu ses actifs de sang total à GVS pour 67,8 millions USD afin de se recentrer sur les systèmes de collecte automatisés.
Périmètre du rapport mondial sur le marché des équipements de purification du sang
Aperçu de la segmentation
| Systèmes d'hémodialyse |
| Dispositifs de thérapie de remplacement rénal continu |
| Hémoperfusion et colonnes à sorbants |
| Dispositifs de plasmaphérèse |
| Autres accessoires et consommables de purification du sang |
| Hémodialyse intermittente |
| Purification continue du sang |
| Hémofiltration |
| Hémodiafiltration |
| Plasmaphérèse à double filtration |
| Hôpitaux et centres de dialyse |
| Soins à domicile |
| Cliniques spécialisées |
| Unités de soins intensifs |
| Services d'urgence |
| Insuffisance rénale terminale |
| Lésion rénale aiguë |
| Sepsis et choc septique |
| Maladies auto-immunes et métaboliques |
| Autres (par ex., intoxication, insuffisance hépatique) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Systèmes d'hémodialyse | |
| Dispositifs de thérapie de remplacement rénal continu | ||
| Hémoperfusion et colonnes à sorbants | ||
| Dispositifs de plasmaphérèse | ||
| Autres accessoires et consommables de purification du sang | ||
| Par modalité | Hémodialyse intermittente | |
| Purification continue du sang | ||
| Hémofiltration | ||
| Hémodiafiltration | ||
| Plasmaphérèse à double filtration | ||
| Par utilisateur final | Hôpitaux et centres de dialyse | |
| Soins à domicile | ||
| Cliniques spécialisées | ||
| Unités de soins intensifs | ||
| Services d'urgence | ||
| Par application | Insuffisance rénale terminale | |
| Lésion rénale aiguë | ||
| Sepsis et choc septique | ||
| Maladies auto-immunes et métaboliques | ||
| Autres (par ex., intoxication, insuffisance hépatique) | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des équipements de purification du sang en 2025 ?
La taille du marché des équipements de purification du sang s'établit à 22,10 milliards USD en 2025 et devrait atteindre 32,19 milliards USD d'ici 2032.
Quel est le CAGR attendu pour les dispositifs de purification du sang jusqu'en 2032 ?
Le chiffre d'affaires du secteur devrait progresser à un CAGR de 5,5 % entre 2027 et 2032.
Quel type de produit détient la plus grande part des revenus totaux ?
Les systèmes d'hémodialyse dominent avec 59,8 % des revenus de 2026.
Quel segment se développe le plus rapidement ?
L'hémoperfusion et les colonnes à sorbants devraient croître à un CAGR de 13,4 % durant la période 2027-2032.
Quelle région offre le plus fort potentiel de croissance ?
L'Asie-Pacifique est la région à la croissance la plus rapide en raison de la prévalence croissante de la maladie rénale chronique et de la modernisation rapide des systèmes de santé.
Comment les plateformes d'IA transforment-elles la thérapie de remplacement rénal ?
Les systèmes de thérapie de remplacement rénal continu pilotés par l'IA automatisent les ajustements de dose en temps réel, améliorant la cohérence et réduisant les événements de coagulation du circuit.