
Taille et part du marché de la collecte de sang
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.72 Milliards de dollars |
| Taille du Marché (2031) | 11.55 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.73 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la collecte de sang par Mordor Intelligence
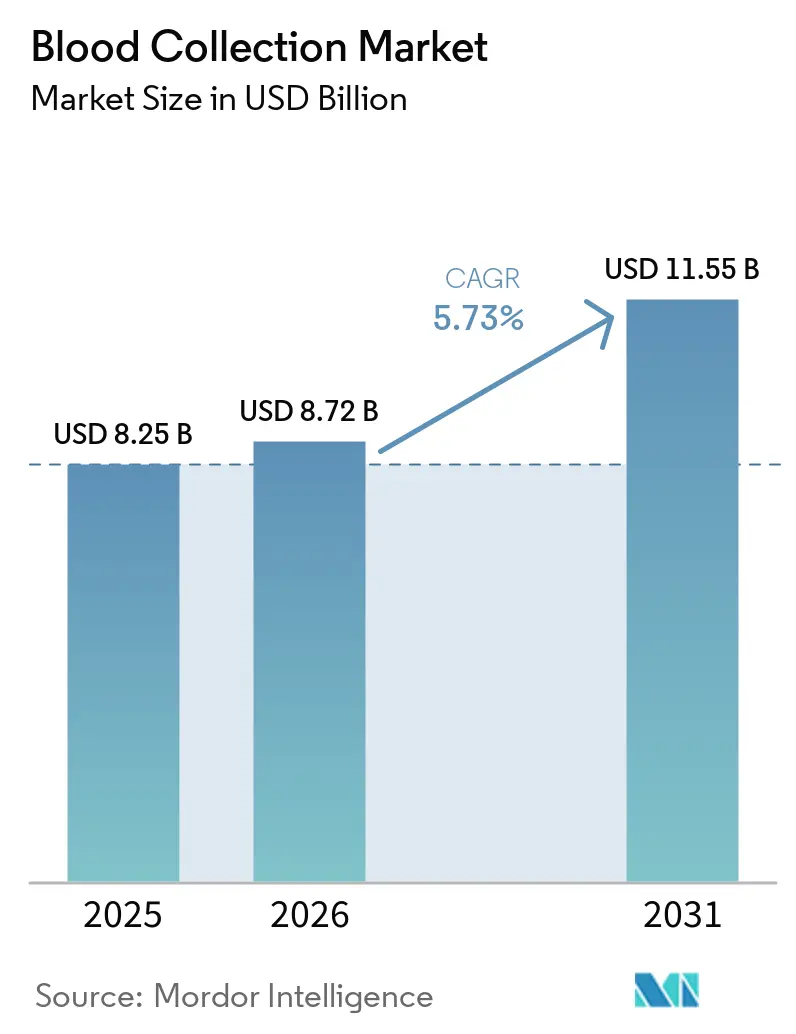
La taille du marché de la collecte de sang était évaluée à 8,25 milliards USD en 2025 et devrait croître de 8,72 milliards USD en 2026 pour atteindre 11,55 milliards USD d'ici 2031, à un CAGR de 5,73 % durant la période de prévision (2026-2031). La croissance est ancrée dans la prévalence croissante des maladies chroniques, la hausse des procédures chirurgicales et l'élargissement des capacités diagnostiques. La pression réglementaire visant à réduire les blessures par piqûre d'aiguille accélère la transition vers des produits à conception sécurisée, tandis que les pénuries de main-d'œuvre poussent les laboratoires vers l'automatisation pour garantir la précision des prélèvements. Les économies matures investissent dans la phlébotomie robotisée et les plateformes sans aiguille, tandis que les régions émergentes se concentrent sur le développement des infrastructures de collecte de base. L'intensité concurrentielle s'accroît à mesure que les acteurs établis défendent leurs parts de marché par des mises à jour de produits et des alliances avec des start-ups technologiques.
Principaux enseignements du rapport
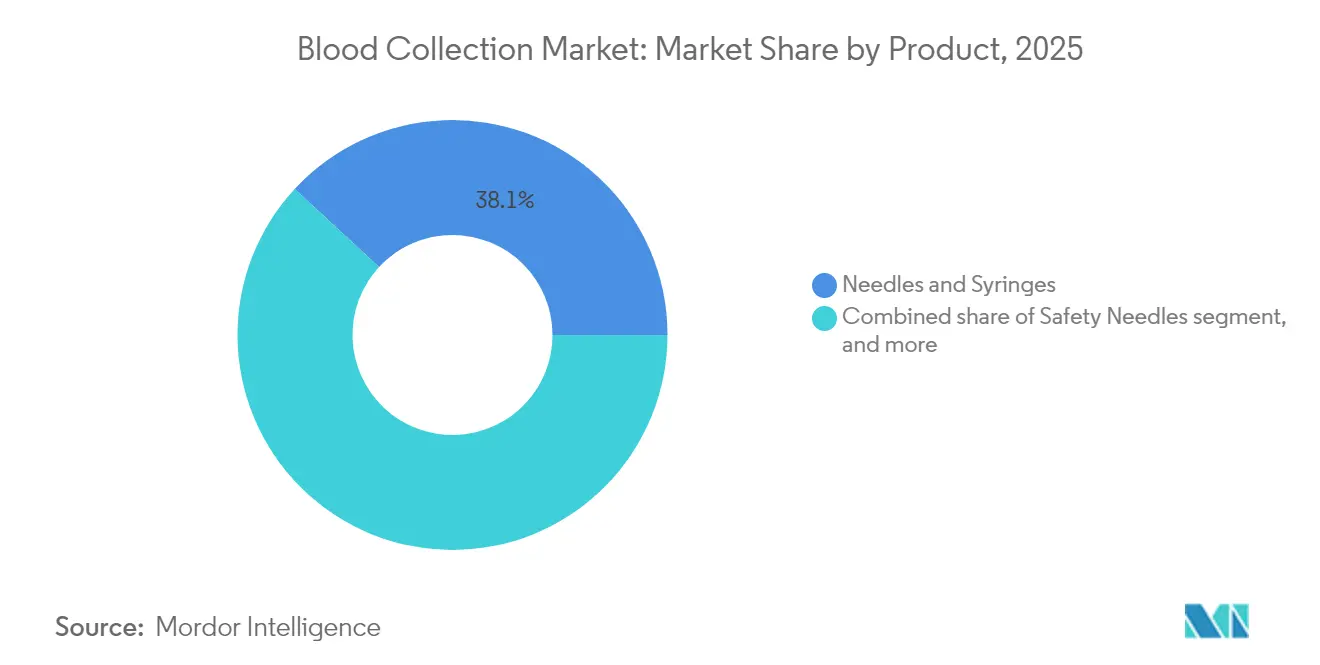
- Par produit, les aiguilles et seringues ont dominé avec une part de revenus de 38,12 % en 2025 ; les tubes devraient enregistrer la croissance la plus rapide avec un CAGR de 7,29 % jusqu'en 2031.
- Par méthode de collecte, la collecte manuelle détenait une part de 55,05 % de la taille du marché de la collecte de sang en 2025, tandis que les systèmes automatisés devraient progresser à un CAGR de 8,43 % entre 2026 et 2031.
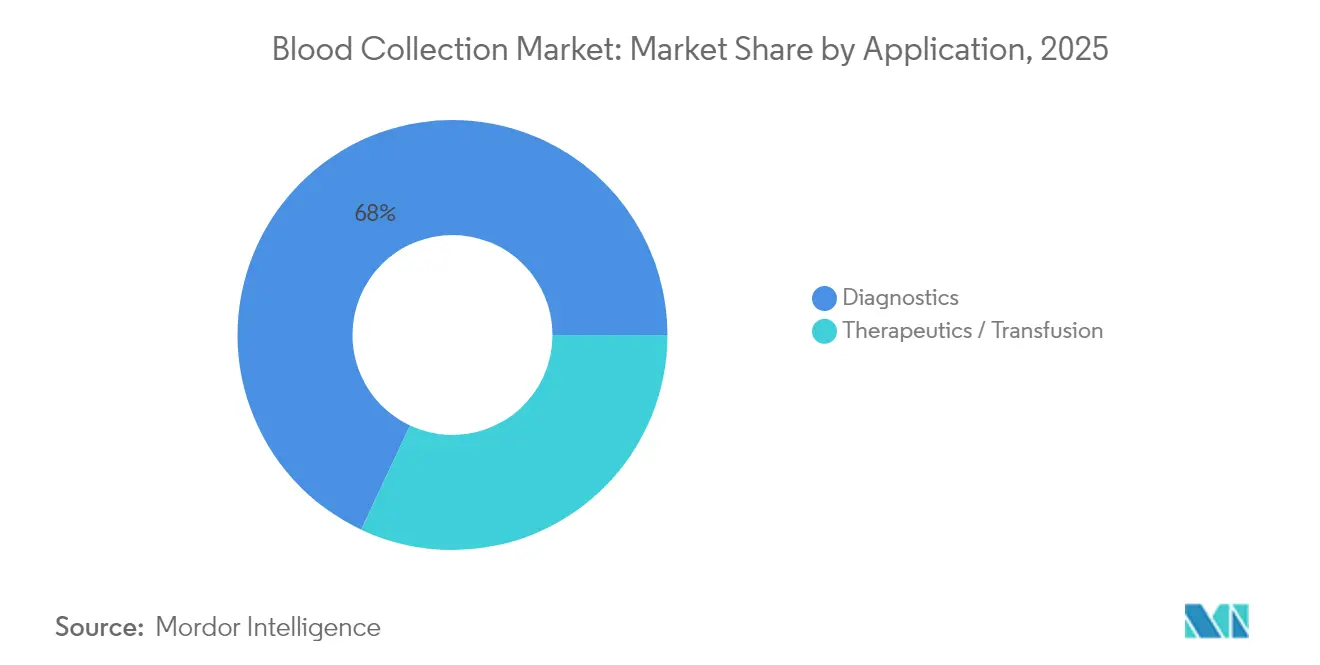
- Par application, les diagnostics représentaient une part de 68,02 % de la taille du marché de la collecte de sang en 2025, et les usages thérapeutiques/transfusionnels devraient croître à un CAGR de 7,08 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux et centres de diagnostic ont capturé 53,78 % de la part du marché de la collecte de sang en 2025 ; les environnements de soins à domicile et de soins de proximité devraient se développer à un CAGR de 8,21 % jusqu'en 2031.
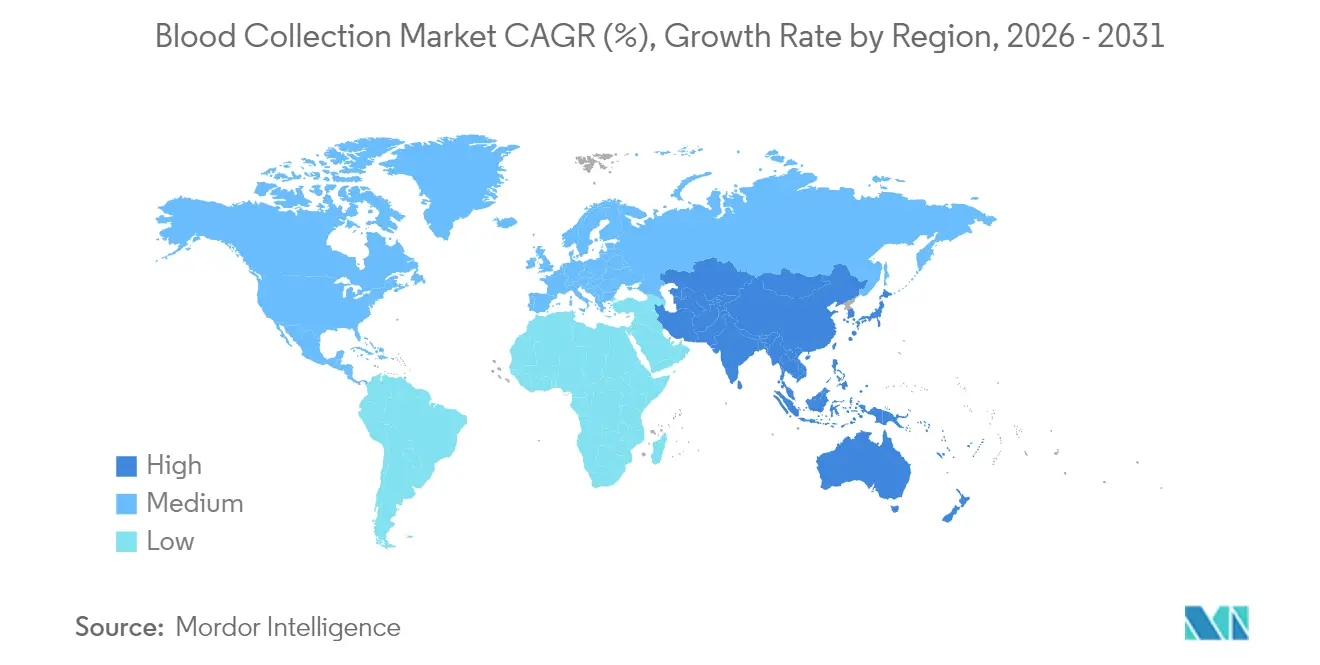
- Par géographie, l'Amérique du Nord représentait 42,10 % des revenus de 2025, tandis que la région Asie-Pacifique est positionnée pour le CAGR le plus élevé de 6,19 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prévalence croissante des maladies chroniques | +1.2% | Amérique du Nord, Europe, expansion mondiale | Long terme (≥ 4 ans) |
| Incidence croissante des traumatismes et accidents | +0.8% | Impact plus élevé dans les marchés émergents | Moyen terme (2-4 ans) |
| Volume croissant de procédures chirurgicales | +1.1% | Amérique du Nord et Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des infrastructures de diagnostic et de soins de proximité | +1.3% | Cœur Asie-Pacifique, débordement vers le Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Avancées technologiques dans les dispositifs de collecte | +0.9% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Initiatives gouvernementales pour la sécurité du sang | +0.7% | Leadership des États-Unis et de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prévalence croissante des maladies chroniques
Les maladies chroniques touchent désormais 76,4 % des adultes américains, et leur incidence au sein des cohortes plus jeunes est en hausse, ce qui pousse à la hausse la demande de tests veineux et capillaires de routine. Sur le marché des dispositifs de collecte de sang capillaire, la prévalence croissante du diabète, des maladies cardiovasculaires et des nouvelles menaces infectieuses pousse les systèmes de santé à adopter des protocoles de test permettant des prélèvements fréquents avec une invasivité minimale. Les prestataires de soins de santé déploient des analyseurs automatisés et des kits de prélèvement décentralisés pour gérer des volumes croissants de spécimens sans augmenter proportionnellement les effectifs. Les contrats de soins basés sur la valeur lient le remboursement à un suivi en temps opportun, incitant les hôpitaux à intégrer des panels de coagulation et d'HbA1c en point de soins (POC) dans les cliniques de soins primaires. Les fabricants de dispositifs répondent en miniaturisant des tubes pré-remplis d'anticoagulants optimisés qui préservent les biomarqueurs pour des fenêtres de transport prolongées. Ces évolutions renforcent collectivement une visibilité soutenue des revenus pour le marché de la collecte de sang.
Incidence croissante des traumatismes et accidents
L'urbanisation est corrélée à une augmentation des présentations traumatiques nécessitant des bilans immédiats de groupage sanguin et de coagulation. Les centres de traumatologie de niveau I équipent les baies d'urgence d'analyseurs de soins de proximité à base de cartouches alimentés par des prélèvements artériels de 2 mL, fournissant des résultats en moins de 3 minutes. Cette stratégie réduit le délai entre l'admission et l'intervention et améliore les indicateurs de survie, incitant les hôpitaux régionaux à reproduire ce modèle. Les fournisseurs ont introduit des sets de perfusion à ailettes assistés par vide avec visibilité intégrée du retour sanguin pour raccourcir le temps du premier prélèvement et minimiser les reprises dans des conditions chaotiques. Les établissements des marchés émergents adoptent directement ces kits optimisés pour la sécurité, les agences donatrices finançant les achats.
Volume croissant de procédures chirurgicales
Les chirurgies électives et liées au cancer ont rebondi en 2024, entraînant une hausse de 7 % du débit d'échantillons sanguins dans les principaux centres médicaux universitaires. L'indice de masse corporelle médian plus élevé parmi les candidats à la chirurgie augmente la probabilité de prélèvements complexes, favorisant l'adoption de chariots de collecte guidés par ultrasons qui localisent rapidement les veines profondes. Les techniques mini-invasives exigent un suivi péri-opératoire plus étroit de l'hémoglobine, de sorte que les blocs opératoires intègrent désormais des lignes de prélèvement en ligne qui acheminent des micro-volumes directement vers les analyseurs de gaz du sang. Collectivement, ces pratiques augmentent la fréquence des prélèvements par patient, renforçant le marché de la collecte de sang.
Expansion des infrastructures de diagnostic et de tests de soins de proximité
Soixante-dix-sept pour cent des hôpitaux ont réalisé des panels de gaz du sang en soins de proximité en 2024, reflétant un changement décisif vers l'analyse au plus près du patient. Les chaînes de pharmacies emboîtent le pas, en pilotant des dépistages lipidiques et d'anticorps COVID-19 à base capillaire ne nécessitant que six gouttes de sang grâce aux dispositifs BD MiniDraw. Les communautés éloignées exploitent des camionnettes mobiles équipées de centrifugeuses à batterie, comblant les lacunes diagnostiques sans construire de laboratoires complets. Cette démocratisation des tests accroît la demande de kits de collecte légers compatibles avec des environnements difficiles, alimentant le marché de la collecte de sang sur l'horizon de prévision.
Analyse de l'impact des contraintes*
| Analyse de l'impact des contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Risque d'infections transmises par le sang | −0.6% | Impact plus élevé là où les infrastructures de sécurité sont faibles | Moyen terme (2-4 ans) |
| Blessures par piqûre d'aiguille et responsabilité | −0.8% | Amérique du Nord et Europe | Court terme (≤ 2 ans) |
| Diagnostics non invasifs alternatifs | −0.4% | Amérique du Nord et UE, expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Pénurie de phlébotomistes qualifiés | −0.7% | Aiguë dans les régions rurales et en développement | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Risque d'infections transmises par le sang et de contamination
En 2025, la FDA a publié des directives actualisées sur le dépistage de l'hépatite B qui resserrent les critères de performance des plateformes de test des donneurs, augmentant les coûts de conformité pour les centres de collecte. Les établissements adoptent des barrières de double stérilité et des systèmes de collecte en circuit fermé préfabriqués pour atténuer la contamination, mais ces mesures de protection élèvent le coût unitaire. Les laboratoires des régions à faibles infrastructures peinent à financer de telles mises à niveau, reportant les achats et freinant la demande à court terme. La surveillance continue des agents pathogènes émergents maintient la pression pour moderniser les dispositifs, mais les régimes de remboursement compensent rarement les frais généraux supplémentaires, tempérant le taux d'expansion du marché de la collecte de sang.
Blessures par piqûre d'aiguille et coûts de responsabilité associés
Le personnel hospitalier subit encore environ 385 000 incidents par piqûre d'aiguille par an malgré la généralisation des dispositifs de sécurité, 27,3 % survenant même lorsque des dispositifs de protection existent. Les règlements judiciaires et la prophylaxie post-exposition gonflent le coût total par incident, orientant les achats vers des aiguilles rétractables ou protégées haut de gamme. Les hôpitaux d'Asie-Pacifique font face à des défis particuliers, les aiguilles pour stylos à insuline représentant 20 % des blessures par seringue, ce qui incite à une conversion massive vers des stylos à conception sécurisée. Bien que ces transitions stimulent la croissance des revenus unitaires, la résistance des établissements aux budgets contraints peut ralentir l'adoption globale du marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par produit :
les tubes stimulent la croissance des tests spécialisésLes aiguilles et seringues représentaient 38,12 % des revenus de 2025, soulignant leur utilisation généralisée pour l'accès veineux dans divers contextes de soins. Les tubes constituent cependant le segment à la progression la plus rapide, devant enregistrer un CAGR de 7,29 % jusqu'en 2031, les cliniciens exigeant des vacutainers codés par additif adaptés aux panels de génétique, de protéomique et d'oncologie. Cette trajectoire illustre comment la sophistication des analyses reconfigure le mix de consommables au sein du marché de la collecte de sang.
La demande d'aiguilles de sécurité augmente régulièrement grâce aux normes de l'OSHA, mais la tarification premium modère la vitesse d'adoption dans les laboratoires ambulatoires à faibles marges. Les lancettes capillaires gagnent en faveur dans les cliniques de détail, où le prélèvement au bout du doigt est suffisant pour les dépistages métaboliques et des maladies infectieuses. BD MiniDraw illustre l'innovation capillaire, égalant la précision des prélèvements veineux avec des volumes de six gouttes, élargissant l'accès des consommateurs. Les poches de sang maintiennent une demande hospitalière stable pour les services de transfusion, bien que les substituts synthétiques et les systèmes d'inventaire optimisés freinent la croissance des volumes. Les produits robotisés et sans aiguille émergents, actuellement une petite tranche, pourraient capturer une part disproportionnée après 2030 à mesure que la validation clinique s'accumule.

Par méthode de collecte :
l'automatisation progresse malgré la dominance manuelleLes prélèvements manuels ont conservé une part de 55,05 % en 2025, reflétant la nature ancrée de ces compétences et leurs besoins en capital minimal, notamment dans les hôpitaux communautaires et les collectes mobiles. Pourtant, le segment automatisé se développera à un CAGR de 8,43 %, porté par des pénuries de phlébotomistes estimées à 19 600 postes vacants par an aux États-Unis. Les établissements testent des robots autonomes comme le système de Vitestro, atteignant 95 % de succès au premier prélèvement et standardisant la qualité des spécimens.
Les laboratoires ambulatoires à fort volume justifient la robotique par le débit et la réduction des coûts de reprélèvement, tandis que les hôpitaux à accès critique s'appuient encore sur la polyvalence manuelle pour les anatomies difficiles. Les sondes à ultrasons guidées par intelligence artificielle s'intègrent parfaitement aux chariots, réduisant le temps de collecte moyen à 90 secondes et minimisant l'inconfort du patient. Les dépenses d'investissement restent un obstacle ; néanmoins, les modèles de location et les incitations à la productivité réduisent l'écart d'accessibilité, soutenant le pivot vers l'automatisation du marché de la collecte de sang.
Par application :
les diagnostics dominent tandis que la thérapeutique s'accélèreLes diagnostics ont capturé 68,02 % du chiffre d'affaires de 2025, la surveillance des maladies chroniques et les dépistages préventifs étant devenus routiniers en soins primaires. L'inclusion des analyses moléculaires dans les bilans de santé standard augmente le rendement par test, renforçant la centralité des diagnostics dans la taille du marché de la collecte de sang.
Les prélèvements à visée thérapeutique et transfusionnelle devraient augmenter à un CAGR plus rapide de 7,08 % jusqu'en 2031, portés par la fabrication de thérapies cellulaires et les essais cliniques pour les globules rouges cultivés en laboratoire. Des kits d'aphérèse spécialisés et des filtres de leucoréduction soutiennent ce segment vertical, les jalons de l'essai RESTORE devant stimuler une demande supplémentaire. Les laboratoires développent la conservation des spécimens pour l'oncologie personnalisée, stimulant l'adoption de tubes de cryoconservation et de milieux stabilisateurs d'ARN. Bien que la médecine régénérative reste naissante, chaque essai supplémentaire gonfle la valeur des produits de collecte à haute intégrité.
Par utilisateur final :
les environnements de soins de proximité progressent rapidementLes hôpitaux et laboratoires de référence détenaient 53,78 % des ventes en 2025, tirant parti de flux de travail intégrés et du pouvoir d'achat groupé. Leurs modèles centralisés facilitent l'adoption rapide de consommables de sécurité de nouvelle génération et de l'automatisation, les maintenant à l'avant-garde des clients au sein du secteur des dispositifs de collecte de sang.
Les environnements de soins de proximité et à domicile, cependant, afficheront un CAGR de 8,21 %, dynamisés par la demande des consommateurs pour la commodité et l'adoption de la télémédecine. Les chaînes de pharmacies intègrent des espaces MiniDraw dotés d'infirmiers généralistes, permettant des bilans lipidiques après le travail sans formation à la ponction veineuse. Les flottes d'infirmiers mobiles apportent des kits capillaires aux domiciles ruraux, comblant les inégalités d'accès et élargissant le marché total adressable pour la collecte de sang. Les banques de sang maintiennent leur pertinence stratégique pour le soutien transfusionnel, mais les logiciels d'optimisation limitent désormais le gaspillage, tempérant la croissance des volumes. Les instituts de recherche et les promoteurs pharmaceutiques contribuent à une demande de niche pour des kits spécifiques aux protocoles qui préservent les nouveaux biomarqueurs.
Analyse géographique
Marché de la collecte de sang en Amérique du Nord
L'Amérique du Nord a conservé 42,10 % des revenus de 2025, soutenue par la stricte conformité aux normes OSHA et une utilisation élevée des tests par habitant. Les hôpitaux investissent dans des projets pilotes de phlébotomie robotisée et transitionnent vers des systèmes entièrement fermés afin de répondre aux directives de dépistage des donneurs de plus en plus strictes, qui favorisent les dispositifs à haut débit et sans erreur. La croissance reste modérée compte tenu de la base installée dans la région, mais les cycles de remplacement et les mises à niveau technologiques soutiennent des ventes récurrentes prévisibles.
Marché de la collecte de sang en Europe
L'Europe suit de près, guidée par le Règlement de l'UE de 2024 sur les substances d'origine humaine, qui harmonise les normes de sécurité entre les États membres et encourage le partage transfrontalier des produits sanguins. Les systèmes de santé nationaux allouent des fonds de modernisation aux tubes de sécurité à aspiration sous vide et à la traçabilité par code-barres, soutenant une expansion régulière. Les déploiements pilotes de détecteurs de veines assistés par intelligence artificielle en Allemagne et aux Pays-Bas illustrent la manière dont les critères de performance clinique catalysent les décisions d'achat, contribuant à une hausse des revenus dans toute l'Europe occidentale.
Marché de la collecte de sang en Asie-Pacifique, au Moyen-Orient et Afrique et en Amérique du Sud
L'Asie-Pacifique est en passe d'afficher le TCAC le plus élevé, à 6,19 %, d'ici 2031, portée par la modernisation des infrastructures de santé et des initiatives politiques telles que le programme Plasma Pathway en Australie, qui ajoute 95 000 dons annuellement. Les plans d'expansion hospitalière de la Chine intègrent des lignes de traitement d'échantillons entièrement automatisées, amplifiant la demande de consommables à système fermé compatibles. L'essor de la télésanté en Inde stimule l'adoption en milieu rural des tests lipidiques et glycémiques par prélèvement capillaire, élargissant les réseaux de distribution et générant de nouveaux flux de volumes pour le marché de la collecte de sang. Bien que le Moyen-Orient et l'Afrique et l'Amérique du Sud accusent un retard en termes de pouvoir d'achat, les investissements ciblés dans les centres tertiaires et les établissements de traumatologie signalent des opportunités croissantes, notamment pour les aiguilles à sécurité intégrée conformes aux directives de prévention des blessures de l'OMS.
Paysage réglementaire
Les dispositifs de prélèvement sanguin sont régis par les contrôles applicables aux dispositifs médicaux, ainsi que par les exigences relatives au sang et aux produits biologiques, ce qui tend à orienter les fabricants vers des conceptions à sécurité intégrée, traçables et résistantes à la contamination. Aux États-Unis, la classification des dispositifs par la FDA classe les tubes de prélèvement sanguin capillaire dans le cadre du 21 CFR 864.6150 en tant que dispositifs de classe I (contrôles généraux) et les exempte de notification préalable à la mise sur le marché (à compter d'avril 2026). Les lignes directrices de la FDA relatives aux systèmes de prélèvement, de traitement et de conservation du sang ont été actualisées via un projet publié en octobre 2024, avec des recommandations mises à jour publiées en juin 2026, renforçant les attentes en matière de performance au niveau système, d'étiquetage et de contrôles des processus.
En Europe, la transition MDR/IVDR de l'UE continue de façonner les parcours d'évaluation de la conformité, avec des mises à jour des orientations du Medical Device Coordination Group (MDCG) tout au long de 2024-2025. Cela inclut des mises à jour de mars 2025 des orientations relatives à la classification des DIV et des modèles de janvier 2025 destinés à soutenir les évaluations préliminaires IVDR. Les normes constituent un autre ancrage de conformité pour les fournisseurs actifs dans plusieurs régions, avec la norme ISO 23908:2024 (publiée en décembre 2024) précisant les exigences de protection contre les blessures par objets tranchants applicables au prélèvement sanguin, et des travaux de normalisation en cours dans les consommables avancés tels que les systèmes de poches de sang pour aphérèse (ISO/DIS 3826-4) progressant tout au long de 2026, y compris la clôture du vote DIS le 5 mai 2026.
Paysage concurrentiel
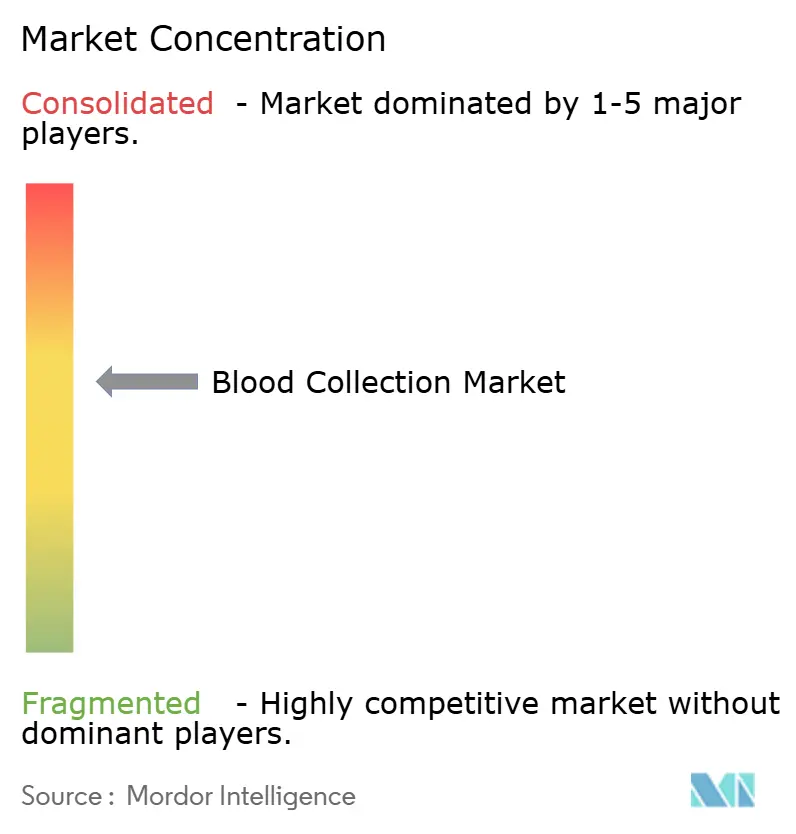
Le marché présente une fragmentation modérée. Becton Dickinson, Terumo et Cardinal Health tirent chacun parti d'une échelle de fabrication mondiale et de portefeuilles de bout en bout couvrant seringues, tubes et accessoires de sécurité, permettant des contrats groupés avec les grands réseaux hospitaliers. Le renouvellement continu des produits — comme les tubes de micro-collecte pré-analytiques de BD adaptés à la spectrométrie de masse — protège les parts de marché.
Les entrants perturbateurs se concentrent sur des solutions centrées sur le patient. Le robot certifié CE de Vitestro réduit la variabilité des procédures et cible les stations de prélèvement ambulatoires où la disponibilité des phlébotomistes est limitée. Tasso et Drawbridge Health commercialisent des kits de microaiguilles indolores pour le haut du bras qui s'intègrent aux panels de tests moléculaires par courrier, ouvrant un canal de revenus direct aux consommateurs. Les partenariats se multiplient : BD a injecté des capitaux dans Babson Diagnostics pour commercialiser les services de prélèvement au bout du doigt MiniDraw dans les chaînes de détail, accélérant la portée omnicanale.
Les dépôts de propriété intellectuelle augmentent à mesure que les concurrents explorent des aiguilles nanorevêtues qui réduisent la force d'insertion et la spectroscopie térahertz pour la quantification de l'hémoglobine en temps réel. Les acteurs établis couvrent le risque de perturbation en co-développant des plateformes avec des start-ups ou en acquérant des propriétés intellectuelles spécialisées. La maîtrise réglementaire et la force de distribution restent décisives, mais la frontière entre dispositif de collecte et interface diagnostique continue de s'estomper, obligeant les entreprises à élargir leurs compétences bien au-delà des consommables traditionnels.
Leaders du secteur de la collecte de sang
-
Cardinal Health
-
Becton Dickinson and Company
-
Haemonetics Corporation
-
Medline Industries LP
-
Greiner Bio-One International GmbH
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la collecte de sang
- Beckton Dickinson
- Terumo
- Cardinal Health
- Greiner Bio One International
- Fresenius
- Haemonetics
- Mckesson
- Medline Industries
- Nipro
- Sarstedt
- Thermo Fisher Scientific
- Abbott Laboratories
- Danaher
- ICU Medical
- QIAGEN
- Grifols
- Quest Diagnostics
- Velano Vascular
- Greiner Group AG
- Sol-Millennium Medical Group
Opportunités de marché et perspectives d'avenir
La validation clinique et les autorisations réglementaires élargissent le marché adressable pour les flux de travail de prélèvement automatisés et décentralisés, en particulier là où les contraintes de personnel et la réduction des erreurs préanalytiques constituent des priorités d'achat. En avril 2026, Vitestro a publié les résultats de l'essai multicentrique ADOPT dans Clinical Chemistry, rapportant un taux de réussite au premier prélèvement de 94,5 % pour son dispositif de phlébotomie robotique autonome Aletta. Ces données étayent une évaluation plus large, en milieu hospitalier et ambulatoire, de la robotique en tant que front-end reproductible et standardisé pour le diagnostic. Parallèlement, les voies d'homologation de la FDA continuent de soutenir le déploiement commercial des plateformes capillaires, et en avril 2026, BD a obtenu l'autorisation FDA 510(k) (K252378) pour le système de prélèvement sanguin capillaire BD MiniDraw, renforçant un modèle opérationnel de vente au détail et de point de soins fondé sur le prélèvement à faible volume afin d'étendre l'accès aux tests au-delà des postes traditionnels de phlébotomie.
Un second axe d'opportunité consiste à repenser la chaîne d'approvisionnement préanalytique pour l'expédition à température ambiante et la stabilisation, afin de permettre un échantillonnage distant et décentralisé. En avril 2026, Covaris a lancé truCOLLECT, un dispositif de prélèvement sanguin capillaire classé FDA Classe I qui intègre une stabilisation sur dispositif et une expédition à température ambiante pour l'extraction d'ADN, créant un espace ouvert pour les fournisseurs de kits et les partenaires de diagnostic afin de regrouper le prélèvement, la chimie de stabilisation et la logistique en un seul flux de travail. Les registres de produits pointent également vers une innovation continue dans le prélèvement sanguin sans aiguille, notamment les mises à jour de janvier 2026 des listes FDA GUDID pour le dispositif de prélèvement sanguin sans aiguille Navi de Venocare, conçu pour s'intégrer aux cathéters IV périphériques, en phase avec les objectifs hospitaliers de réduction du risque de piqûre d'aiguille et de rationalisation des prélèvements répétés à partir d'accès existants.
Recent Industry Developments in Marché de la collecte de sang
- Avril 2026 : Vitestro a publié les résultats de l'essai clinique multicentrique ADOPT dans Clinical Chemistry pour son dispositif de phlébotomie robotique autonome Aletta, rapportant un taux de réussite au premier prélèvement de 94,5 %. Cette publication renforce la crédibilité clinique de la phlébotomie robotique dans les environnements à fort volume où les contraintes de personnel et la réduction des reprélèvements orientent les décisions d'achat.
- Mars 2025 : BD a publié les résultats d'une étude clinique indiquant que le système de prélèvement sanguin capillaire BD MiniDraw offrait une précision de test équivalente à celle des prélèvements veineux à plus fort volume. Ces données soutiennent l'expansion des modèles de prélèvement capillaire dans les environnements de point de soins et de vente au détail, en permettant à des professionnels de santé formés, sans expérience formelle en phlébotomie, de collecter des échantillons exploitables sur le plan diagnostique.
- Août 2024 : Vitestro a obtenu le marquage CE pour son système robotique de prélèvement sanguin, autorisant sa commercialisation à travers l'Europe. Cette autorisation a élargi l'ensemble des adopteurs pouvant tester et acquérir des solutions de prélèvement basées sur l'automatisation dans le cadre des règles européennes relatives aux dispositifs médicaux, augmentant la pression concurrentielle sur les flux de travail purement manuels.
Marché de la collecte de sang Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché comprend les revenus générés par les produits utilisés pour collecter des échantillons de sang à des fins de tests diagnostiques et d'usage thérapeutique dans les environnements de collecte courants tels que les hôpitaux, les centres de diagnostic et les banques de sang. Le périmètre suit le flux de travail du prélèvement sanguin, depuis le point de collecte jusqu'à la mise en contenant sécurisée pour le transport et l'utilisation.
Exclusions du périmètre : Nous excluons les instruments de tests de laboratoire en aval, les réactifs et les consommables de perfusion intraveineuse plus larges qui ne sont pas principalement utilisés pour la collecte de sang.
Aperçu de la segmentation
- Par produit
- Aiguilles et seringues
- Aiguilles de sécurité
- Tubes (vacutainer, EDTA, sérum, gel, etc.)
- Lancettes et dispositifs capillaires
- Poches de sang (collecte et transfert)
- Autres produits
- Par méthode de collecte
- Manuelle
- Automatisée
- Par application
- Diagnostics
- Thérapeutique / Transfusion
- Par utilisateur final
- Hôpitaux et centres de diagnostic
- Banques de sang
- Environnements de soins de proximité et à domicile
- Autres utilisateurs finaux
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour définir les limites du marché et ancrer les signaux de demande qui expliquent pourquoi les volumes de collecte évoluent d'une année à l'autre. Nous nous référons aux statistiques de santé publique et aux mises à jour de surveillance de l'Organisation mondiale de la santé, des Centres américains pour le contrôle et la prévention des maladies et aux données de santé de l'OCDE, qui nous aident à interpréter l'intensité des tests et les modes de prestation des soins. Nous examinons également les publications relatives aux dons de sang et aux transfusions émanant des services et associations du sang, ainsi que des articles évalués par des pairs sur les pratiques de phlébotomie et l'adoption des mesures de sécurité.
Du côté de l'offre, nous examinons les rapports annuels des fabricants, les catalogues de produits, les communications réglementaires et de sécurité, ainsi que la couverture médiatique crédible afin de cartographier ce qui est vendu et comment le mix produit évolue. Lorsqu'elles sont disponibles, des abonnements payants incluant les données financières et les actualités des entreprises aident à confirmer l'orientation des revenus et les actions des entreprises, et les bases de données de brevets sont utilisées pour vérifier l'orientation de l'innovation dans les aiguilles, les dispositifs de sécurité et les systèmes de collecte. Ces exemples ne sont pas exhaustifs, et des références publiques supplémentaires ont été utilisées lors de la collecte, de la validation et de la clarification des données.
Entretiens primaires et enquêtes
Les données primaires ont été recueillies par le biais d'entretiens avec des experts et d'enquêtes structurées auprès d'un ensemble de fabricants, de distributeurs, de responsables des achats, de parties prenantes des laboratoires et des hôpitaux, et d'opérateurs de banques de sang. Ces discussions ont été utilisées pour confirmer l'adoption des pratiques de collecte de sang sécurisées, le mix produit typique par environnement et les mouvements de prix réalistes, puis nous avons vérifié comment ces points différaient entre l'APAC, l'EMEA et les Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 37 % | Directeurs généraux (CXO) : 20 % | APAC : 49 % |
| Niveau intermédiaire : 41 % | Responsables fonctionnels/d'unité : 27 % | EMEA : 33 % |
| Acteurs de plus petite taille : 22 % | Managers : 53 % | Amériques : 18 % |
Dimensionnement et prévisions du marché
Le dimensionnement du marché commence par une construction descendante dans laquelle les signaux d'activité des soins de santé sont utilisés pour reconstituer le bassin de demande de prélèvements sanguins, qui est ensuite traduit en demande de consommables selon l'utilisation typique par procédure et le mix par environnement. En pratique, les volumes sont éclairés par des indicateurs tels que l'intensité des tests diagnostiques, le débit des patients ambulatoires et hospitalisés, l'activité de don de sang et de transfusion, et l'évolution vers des dispositifs de collecte à sécurité intégrée. Étant donné que les catégories de produits se comportent différemment, la tarification est traitée séparément pour des articles tels que les tubes, les aiguilles et seringues, les lancettes et les poches de sang, puis recomposée en utilisant des parts de mix réalistes.
Une fois le bassin de demande constitué, nous le vérifions à l'aide d'approximations ascendantes sélectives telles que des données d'entrée échantillonnées auprès des fournisseurs et des canaux, des fourchettes de prix de vente moyens par produit, et des contrôles de cohérence sur la consommation par établissement. Lorsque les informations au niveau national sont incomplètes, nous utilisons des variables proxy telles que le parc de lits d'hôpitaux, l'expansion du réseau de laboratoires et l'utilisation des soins de santé par habitant, et nous retestons les hypothèses à l'aide des retours d'entretiens avant de finaliser les totaux.
Pour les prévisions, nous utilisons généralement une régression multivariée avec une analyse de scénarios autour des principaux facteurs, car les volumes et les prix n'évoluent pas en ligne droite chaque année. Des variables telles que les tendances de diagnostic des maladies chroniques, la part de la population vieillissante, l'adoption de l'automatisation des laboratoires affectant la demande de tubes, et l'application des réglementations de sécurité sont appliquées pour modéliser le parcours année par année, et les prévisions finales sont alignées sur ce que les praticiens considèrent comme réalisable dans les cycles d'approvisionnement.
Cycle de validation des données et de mise à jour
La validation est effectuée par triangulation entre les signaux de demande, les signaux d'offre et les retours d'experts, de sorte qu'aucun flux de données unique ne détermine le chiffre final. Les analystes effectuent des contrôles de variance par région, famille de produits et environnement d'utilisation finale, puis examinent les valeurs aberrantes pour déterminer si elles reflètent des pics de prix, des pénuries temporaires ou des changements de politique ponctuels.
Avant la validation finale, le modèle et les hypothèses font l'objet d'une révision interne en plusieurs étapes, et des démarches de suivi sont déclenchées lorsque les retours d'entretiens sont en contradiction avec les indicateurs issus de la recherche documentaire. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lors d'événements significatifs, tels que des changements réglementaires majeurs ou des variations importantes des prix des matières premières susceptibles d'affecter les prix de vente moyens. Juste avant la livraison, nous effectuons une analyse finale pour nous assurer que la vision du marché reflète les dernières publications publiques disponibles.
Taille du marché de la collecte de sang de Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour la collecte de sang peuvent différer substantiellement, même lorsque le sujet semble identique, car la limite de ce qui est considéré comme de la collecte n'est pas cohérente d'une étude à l'autre. Les différences proviennent également de la manière dont chaque étude traite la tarification, de l'année de référence utilisée pour la comparaison et de la durée sur laquelle la croissance est projetée dans la fenêtre de prévision.
En suivant les signaux de demande liés aux procédures et en actualisant annuellement les hypothèses de mix et de tarification, Mordor Intelligence maintient l'estimation centrée sur les vrais consommables de collecte de sang utilisés lors des prélèvements veineux et capillaires, plutôt que de permettre aux tests de laboratoire adjacents ou aux dispositifs médicaux à usage unique plus larges de gonfler les totaux. Certaines études s'appuient sur une construction unique axée sur les produits, ce qui peut manquer des évolutions telles que l'adoption des dispositifs de sécurité, les changements dans la part des centres de diagnostic et les comportements d'approvisionnement spécifiques à chaque région qui affectent les prix réalisés.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 8,72 milliards USD (2026) | |
| Cabinet de conseil mondial A | 5,02 milliards USD (2025) | Utilise un bassin de revenus comptabilisés plus étroit dans l'année de base indiquée, ce qui peut se produire lorsque seules certaines catégories de dispositifs ou des canaux d'utilisation finale limités sont inclus et lorsque la tarification est ancrée à un ensemble plus restreint de références produits. |
| Éditeur sectoriel B | 9,63 milliards USD (2025) | Rapporte une valeur plus élevée pour la même année, ce qui s'explique souvent par des inclusions plus larges couvrant les types de tubes et les accessoires de collecte, ainsi que par des différences de timing de change et une moindre séparation entre la collecte et les éléments proches du flux de travail de laboratoire. |
L'écart dans le tableau s'explique principalement par les limites du périmètre et par la manière dont le bassin de demande est traduit en revenus, plutôt que par un désaccord sur le fait que les prélèvements sanguins sont en croissance. Lorsque le modèle est lié aux volumes de prélèvements, au mix produit par environnement et à des fourchettes de prix réalistes, le résultat reste traçable selon des étapes claires, et les hypothèses sont plus faciles à valider et à mettre à jour.
Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de la collecte de sang ?
Le secteur a généré 8,72 milliards USD en 2026 et devrait atteindre 11,55 milliards USD d'ici 2031.
Quel segment de produit connaît la croissance la plus rapide ?
Les tubes progressent à un CAGR de 7,29 % grâce à des protocoles diagnostiques spécialisés nécessitant des vacutainers spécifiques aux additifs.
Pourquoi les systèmes automatisés de collecte de sang gagnent-ils en popularité ?
Les pénuries de main-d'œuvre et le besoin d'un prélèvement standardisé à haut débit entraînent un CAGR de 8,43 % pour les plateformes automatisées jusqu'en 2031.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique croîtra à un CAGR de 6,19 %, portée par les mises à niveau des infrastructures de santé et les programmes de gestion des maladies chroniques.
Comment les réglementations de sécurité influencent-elles l'adoption des dispositifs ?
Les mandats alignés sur l'OSHA et les directives actualisées de la FDA sur les donneurs accélèrent le remplacement des aiguilles conventionnelles par des dispositifs à conception sécurisée et en circuit fermé.