
Taille et part du marché des biobetters
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 67.07 Milliards de dollars |
| Taille du Marché (2031) | 97.91 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.86 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
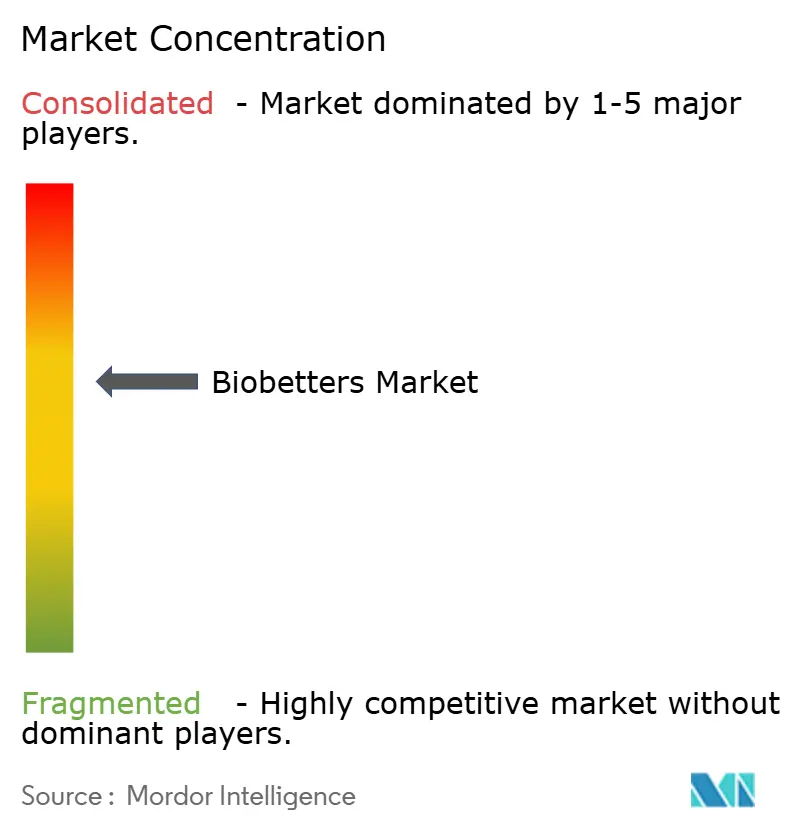
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des biobetters par Mordor Intelligence
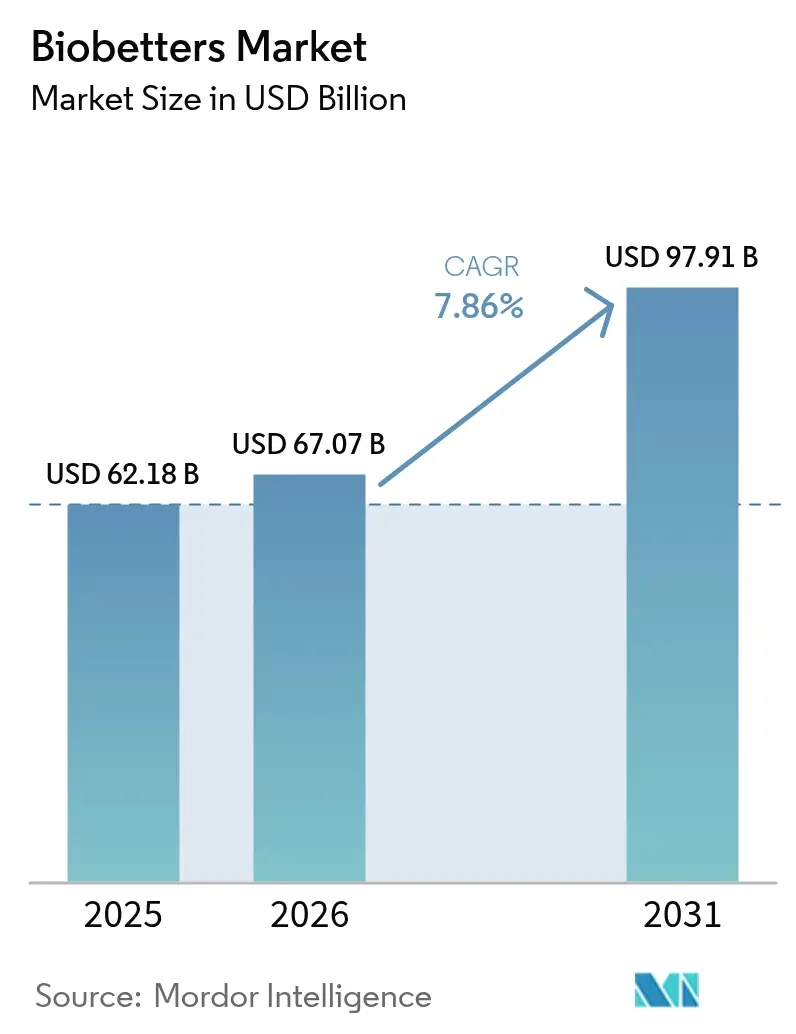
La taille du marché des biobetters a été évaluée à 62,18 milliards USD en 2025 et devrait croître de 67,07 milliards USD en 2026 pour atteindre 97,91 milliards USD d'ici 2031, à un TCAC de 7,86 % au cours de la période de prévision (2026-2031). Cette expansion souligne comment le secteur pharmaceutique réoriente ses ressources vers des biologiques qui vont au-delà de la simple parité et offrent au contraire une efficacité, une sécurité ou une commodité supérieures par rapport à leurs produits de référence. Les principaux moteurs de croissance comprennent une falaise de brevets en accélération pour les blockbusters historiques, un soutien réglementaire constant pour les biologiques cliniquement différenciés, et un fort appétit des payeurs pour les thérapies susceptibles de réduire les coûts de santé en aval. Parallèlement, les innovations manufacturières améliorent le rendement et la cohérence, réduisant certaines barrières à l'entrée historiques. La dynamique concurrentielle s'est intensifiée alors que les leaders biopharmaceutiques associent la R&D interne à des acquisitions ciblées pour sécuriser des plateformes avancées d'ingénierie des protéines, élargissant ainsi l'opportunité adressable au sein du marché des biobetters.
Principaux enseignements du rapport
- Par classe médicamenteuse, l'insuline a dominé avec 45,62 % de la part du marché des biobetters en 2025 ; les anticorps monoclonaux devraient progresser à un TCAC de 9,93 % d'ici 2031.
- Par voie d'administration, l'administration sous-cutanée représentait 71,62 % de la taille du marché des biobetters en 2025, tandis que les formulations orales devraient progresser à un TCAC de 10,21 % jusqu'en 2031.
- Par application, le diabète représentait 48,71 % de la taille du marché des biobetters en 2025 et l'oncologie progresse à un TCAC de 11,02 % jusqu'en 2031.
- Par canal de distribution, les pharmacies hospitalières détenaient 53,41 % de la part du marché des biobetters en 2025 ; les canaux en ligne devraient enregistrer la croissance la plus rapide à un TCAC de 11,35 % d'ici 2031.
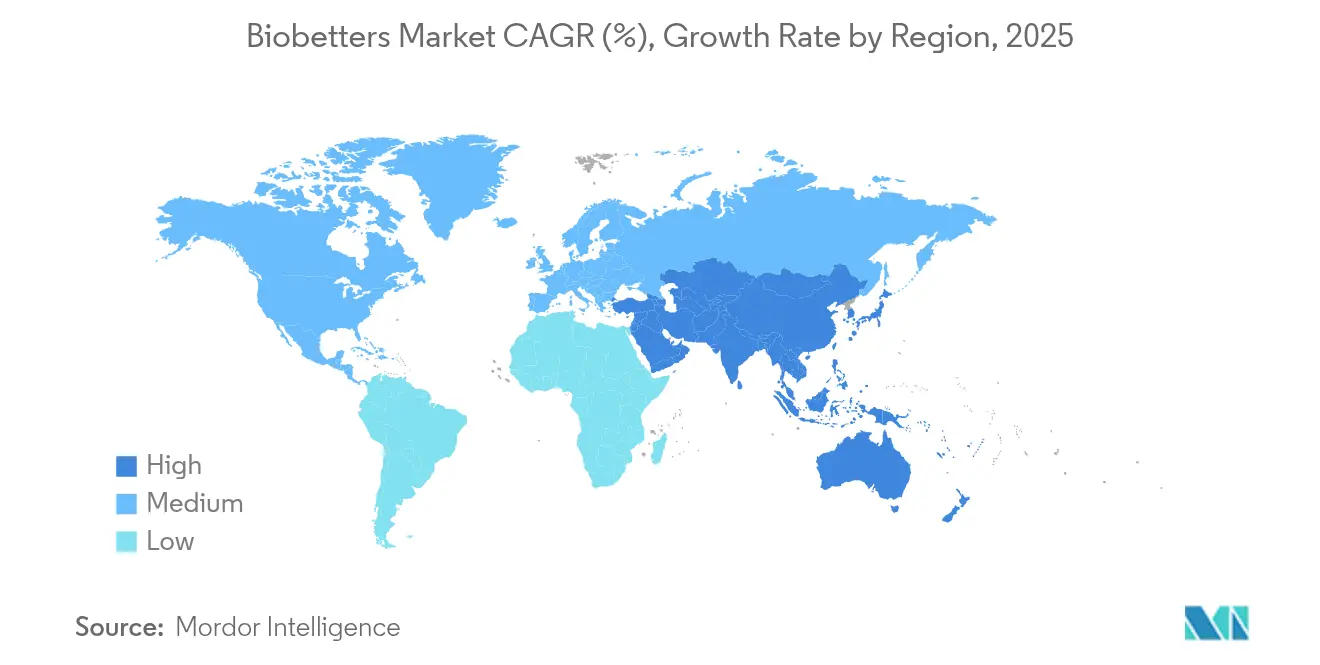
- Par région, l'Amérique du Nord maintenait une part de 47,98 % du marché des biobetters en 2025, tandis que l'Asie-Pacifique est en voie d'atteindre un TCAC de 9,31 % d'ici 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (`) % d'impact sur la prévision du TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Fardeau croissant des maladies chroniques | +1.8% | Mondial ; le plus fort en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Expiration des brevets des biologiques blockbusters | +2.1% | Mondial ; concentré dans les marchés développés | Moyen terme (2-4 ans) |
| Demande croissante de formulations à longue durée d'action | +1.5% | Amérique du Nord et UE ; se diffusant vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Avancées en ingénierie des protéines site-spécifique | +1.2% | Mondial ; mené par les États-Unis et l'Allemagne | Long terme (≥ 4 ans) |
| Expansion des modèles de remboursement basés sur la valeur | +0.9% | Amérique du Nord et Europe occidentale | Court terme (≤ 2 ans) |
| Augmentation de la capacité de développement contractuel de biologiques | +0.7% | Mondial ; capacité majeure en Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Fardeau croissant des maladies chroniques
Les maladies chroniques représentent désormais la majorité de la mortalité mondiale, générant une demande à long terme pour des thérapies modificatrices de la maladie. L'Organisation mondiale de la santé projette que les pathologies chroniques contribueront à 73 % de tous les décès d'ici 2030[1]Organisation mondiale de la santé, "Rapport de situation mondial sur les maladies non transmissibles," who.int. Le diabète et l'oncologie sont au premier plan, où les biobetters promettent un meilleur contrôle glycémique et une destruction plus ciblée des cellules cancéreuses. L'insuline glucose-réactive NNC2215 de Novo Nordisk illustre ce changement en modulant son activité en réponse aux fluctuations glycémiques en temps réel, réduisant ainsi le risque d'hypoglycémie. Les payeurs favorisent de plus en plus les produits capables de prévenir les hospitalisations et les complications à long terme, renforçant l'argument économique en faveur de biobetters à prix premium mais rentables. Les autorités réglementaires accordent également la priorité aux examens accélérés pour les agents répondant à des besoins non satisfaits clairement identifiés dans les parcours de soins chroniques.
Expiration des brevets des biologiques blockbusters
La falaise de brevets en cours ouvre un écart de revenus de 180 milliards USD alors que des piliers de longue date tels que Humira perdent leur exclusivité[2]Health Affairs, "La falaise de brevets et l'innovation," healthaffairs.org. Bien que les biosimilaires aient capté une partie de cet espace, les obstacles liés aux formulaires et aux structures de remises ont laissé une demande non satisfaite significative. Les développeurs saisissent l'opportunité de lancer des variantes biobetters qui prolongent la durée de vie des brevets en améliorant les schémas posologiques, l'efficacité ou la sécurité. Les orientations de la FDA sur l'interchangeabilité ont involontairement fait pencher les incitations vers les essais de supériorité, où la démonstration d'avantages cliniques clairs peut contourner les complexités des études de substitution[3]Registre fédéral, "Orientation pour l'industrie : Interchangeabilité des produits biologiques," federalregister.gov. Les accords de licence à grande échelle en 2024 ont reflété ce changement, plusieurs accords dépassant 1 milliard USD alors que les entreprises s'empressaient de compenser les revenus perdus au profit de l'érosion générique.
Demande croissante de formulations à longue durée d'action
La non-adhérence aux biologiques représente un coût annuel mondial de 100 milliards USD. Les technologies à longue durée d'action visent à résoudre ce problème en réduisant la fréquence des injections. Le partenariat d'Eli Lilly avec Camurus souligne l'intérêt corporatif croissant pour les plateformes d'administration qui prolongent l'activité des agonistes du GLP-1 de hebdomadaire à mensuelle. La pégylation et la conjugaison de promédicaments permettent une libération régulière du médicament, améliorant l'efficacité en conditions réelles et réduisant les visites en clinique. Les autorités réglementaires soutiennent des voies rationalisées lorsque la supériorité pharmacocinétique sur les anciennes formes injectables est démontrée de manière convaincante.
Avancées en ingénierie des protéines site-spécifique
Des méthodes d'ingénierie de précision telles que la ligation médiée par la sortase produisent des conjugués anticorps-médicament homogènes avec des ratios médicament-anticorps prévisibles. Les approbations par la FDA de conjugués anticorps-médicament site-spécifiques en 2024 ont signalé l'acceptation généralisée de ces techniques. L'optimisation glycanique renforce davantage la fonction effectrice, et la synthèse acellulaire accélère le criblage des variants, réduisant les cycles de développement. Étant donné que ces technologies sont difficiles à reproduire, elles constituent également des barrières durables de propriété intellectuelle contre l'érosion par les biosimilaires.
Analyse de l'impact des freins*
| Analyse de l'impact des freins | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Délai d'impact |
|---|---|---|---|
| Coûts élevés de développement et de fabrication | -1.4% | Mondial ; le plus aigu dans les petites entreprises de biotechnologie | Long terme (≥ 4 ans) |
| Intensification de la concurrence des biosimilaires sur les prix | -1.1% | Marchés développés ; effet atténué dans les marchés émergents | Moyen terme (2-4 ans) |
| Incertitude réglementaire concernant les nouvelles technologies de modification | -0.9% | Mondial ; le plus prononcé aux États-Unis et dans l'Union européenne | Court terme (≤ 2 ans) |
| Accès limité aux plateformes de glyco-analytique à haut débit | -0.6% | Mondial ; lacune critique dans les pôles de biotechnologie émergents | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de développement et de fabrication
Les dépenses moyennes pour un programme biobetter complet atteignent 2,3 milliards USD, dépassant largement les budgets typiques des biosimilaires. Démontrer la supériorité nécessite des essais importants et prolongés ainsi que des analyses spécialisées pouvant ajouter entre 50 et 100 millions USD en coûts de caractérisation. La fabrication est tout aussi gourmande en capital, nécessitant souvent des étapes de purification ou de formulation sur mesure qui ne peuvent pas s'appuyer sur les lignes de biosimilaires existantes. Ces réalités financières ont conduit à une consolidation, les grandes entreprises pharmaceutiques absorbant les innovateurs plus petits pour sécuriser la profondeur de leur pipeline.
Intensification de la concurrence des biosimilaires sur les prix
La pénétration des biosimilaires a dépassé 80 % dans les cinq ans suivant leur lancement dans les catégories oncologiques, forçant les produits originaux à accorder en moyenne plus de 50 % de remise. L'érosion des prix qui en résulte remet en question le positionnement premium essentiel à l'adoption des biobetters. Les gestionnaires des avantages pharmaceutiques utilisent leur échelle pour négocier des remises importantes, notamment dans les classes des inhibiteurs du TNF et des anti-VEGF. Les développeurs se concentrent donc sur les domaines où la réplication par les biosimilaires est techniquement difficile, tels que les conjugués anticorps-médicament et les insulines à longue durée d'action, pour maintenir la différenciation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par classe médicamenteuse :
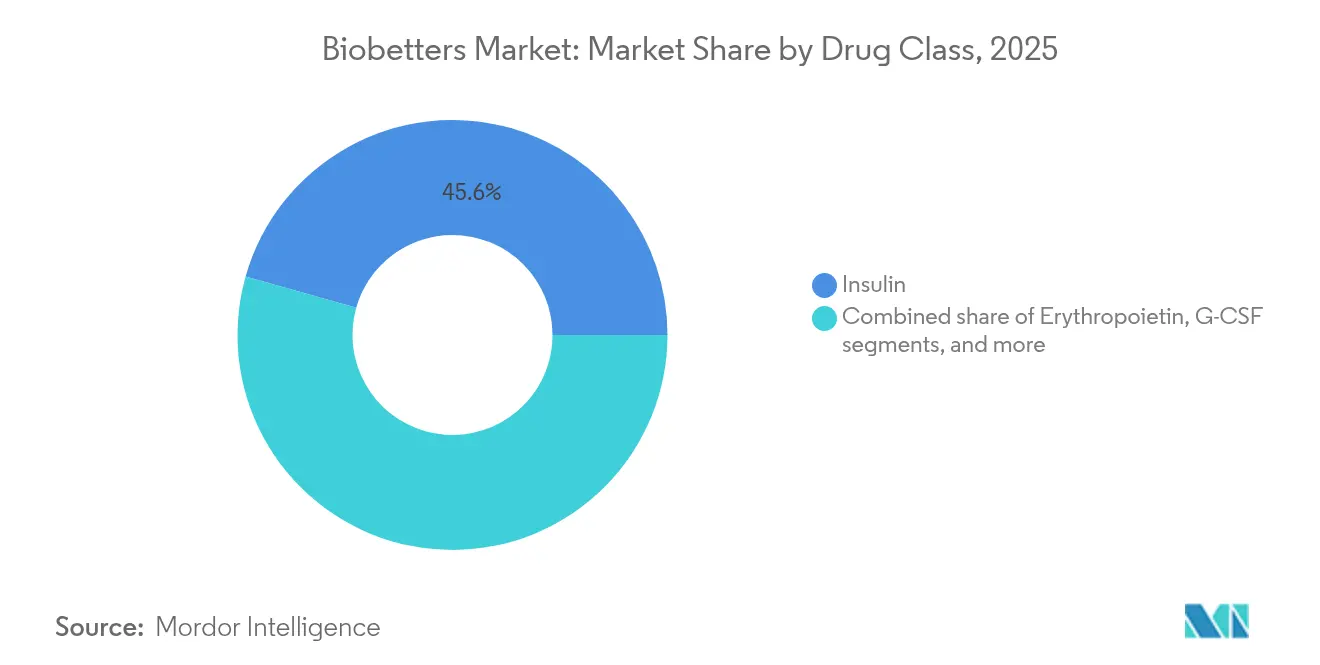
l'innovation en matière d'insuline propulse le leadership du marchéL'insuline a conservé 45,62 % de la part du marché des biobetters en 2025, consolidant son statut de principal contributeur par classe médicamenteuse au marché des biobetters. Sa domination reflète à la fois le fardeau mondial croissant du diabète et la complexité d'obtenir un contrôle glycémique précis, ce qui oriente la concurrence vers des versions cliniquement améliorées plutôt que vers de simples copies. Les anticorps monoclonaux, bien que moins importants en termes de revenus absolus, ont enregistré la croissance la plus rapide, progressant à un TCAC de 9,93 % grâce aux percées dans les conjugués anticorps-médicament qui élargissent les indices thérapeutiques.
Le dynamisme du segment est illustré par des candidats glucose-réactifs tels que le NNC2215 de Novo Nordisk, qui module automatiquement la puissance pour atténuer l'hypoglycémie, un risque signalé chez jusqu'à 70 % des patients traités à l'insuline. Ces innovations prolongent la durée de vie des brevets, créent d'importantes barrières au changement et contribuent à maintenir une tarification premium au sein du marché des biobetters. La croissance des facteurs stimulant les colonies de granulocytes et des facteurs antihémophiliques se poursuit, bien que l'adoption soit tempérée par l'empiétement des biosimilaires et, dans le cas de l'érythropoïétine, par des débats persistants sur la sécurité.


Par voie d'administration :
la domination sous-cutanée est remise en questionL'injection sous-cutanée représentait 71,62 % du marché des biobetters en 2025 grâce à la familiarité des patients et à l'avantage rénal de l'absence de métabolisme de premier passage. L'administration orale, bien que encore naissante, enregistre un TCAC rapide de 10,21 % grâce aux nouvelles technologies à base de nanoparticules et entériques qui protègent les protéines lors du transit gastro-intestinal. Si les programmes d'insuline orale à venir démontrent une bioéquivalence, la taille du marché des biobetters liée à la thérapie du diabète pourrait s'élargir considérablement.
Les voies intraveineuses restent indispensables pour le dosage en soins aigus et les régimes à haute concentration, tandis que l'administration par inhalation cible les affections respiratoires et la distribution systémique des protéines de petite taille. Les consortiums académico-industriels surmontent la dégradation gastrique grâce à l'encapsulation liposomale et aux polymères muco-adhésifs, suscitant l'espoir que des formes orales à prise quotidienne puissent atteindre des essais en phase avancée dans les cinq prochaines années. Le succès dans ce domaine éroderait la barrière liée aux injections qui décourage actuellement certains patients d'initier une thérapie biologique.
Par application :
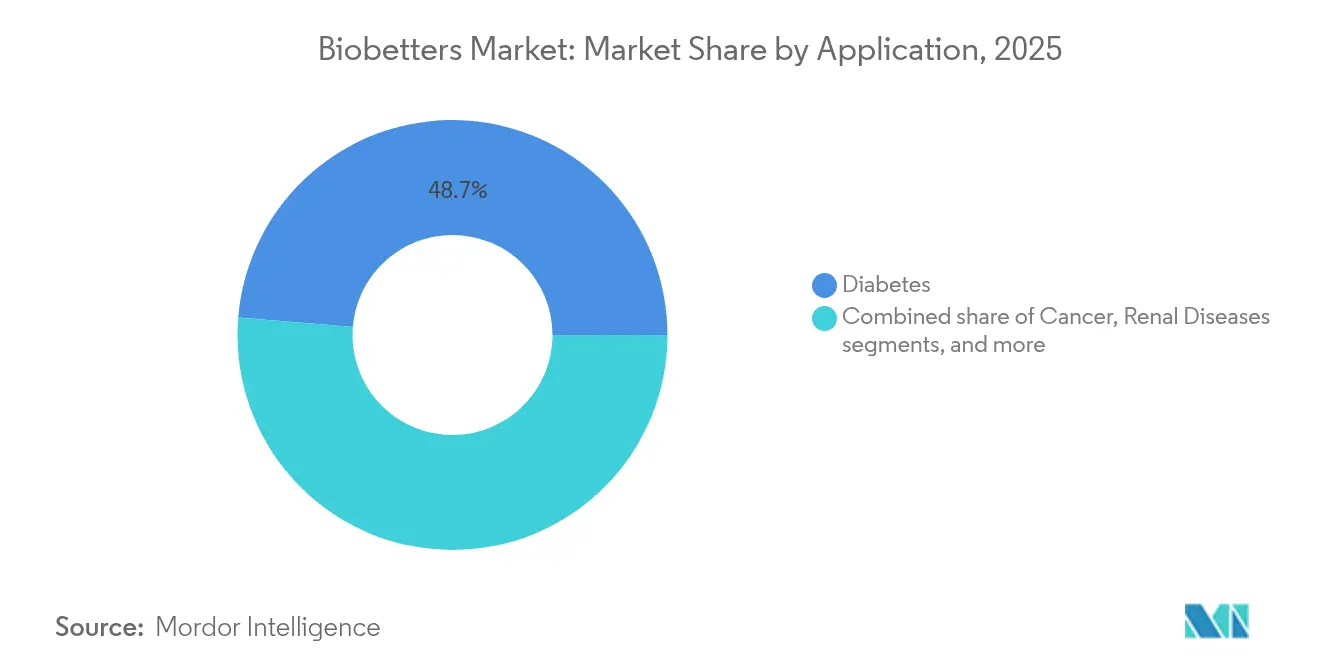
le diabète en tête tandis que l'oncologie s'accélèreLes thérapies contre le diabète ont généré 48,71 % de la taille du marché des biobetters en 2025, ancrées par des cadres de remboursement établis et la nature chronique du traitement. Les données d'adhérence en conditions réelles illustrent la valeur économique d'un meilleur contrôle glycémique, incitant les payeurs à financer des thérapies premium qui enrayent les complications à long terme. L'oncologie, cependant, progresse à un TCAC de 11,02 % et pourrait réduire l'écart de revenus avant 2030.
Des essais récents sur des conjugués anticorps-médicament tels que le pivekimab sunirine, qui a atteint 85 % de taux de réponse global dans un sous-type rare de leucémie, soulignent l'impact clinique des constructions de nouvelle génération. La croissance de l'oncologie bénéficie des incitations liées aux médicaments orphelins et des voies accélérées qui raccourcissent le délai de mise sur le marché, en faisant un point focal pour le capital-risque et les alliances stratégiques pharmaceutiques cherchant à élargir le marché des biobetters.
Par canal de distribution :
la domination hospitalière sous pression numériqueLes pharmacies hospitalières ont contribué à hauteur de 53,41 % des revenus de 2025 au sein du marché des biobetters, reflétant les exigences de la chaîne du froid et la préférence des médecins pour des environnements d'administration contrôlés. Pourtant, les canaux en ligne se développent rapidement à un TCAC de 11,35 %, aidés par des plateformes logistiques robustes qui préservent les marchandises sensibles à la température. Les points de vente au détail restent un pilier pour les patients chroniques stables, tandis que les pharmacies spécialisées gèrent des schémas thérapeutiques complexes pour les maladies rares.
La COVID-19 a catalysé la demande de soins à domicile, incitant les grandes chaînes de pharmacies à investir dans le stockage en chaîne du froid, les applications de surveillance à distance et les services de réapprovisionnement automatique. Les cadres réglementaires évoluent pour sécuriser la validation des ordonnances électroniques et la parité de remboursement, ce qui suggère que la distribution numérique va progressivement éroder la domination hospitalière sur l'ensemble du marché des biobetters.
Analyse géographique
Marché des Biobetters en Amérique du Nord
L'Amérique du Nord a généré 47,98 % des revenus mondiaux du marché des biobetters en 2025. Les États-Unis ancrent ce leadership grâce à un cadre réglementaire de la FDA qui récompense la supériorité clinique et à un système de remboursement des payeurs disposé à rembourser les thérapies différenciées à des tarifs premium. La forte densité de capital-risque et un écosystème académico-biotechnologique intégré accélèrent la transformation des avancées de laboratoire en actifs en phase avancée. Le Canada, bien que plus modeste, reproduit ces dynamiques dans un contexte de payeur unique qui examine la rentabilité mais approuve néanmoins les innovations offrant des bénéfices quantifiables pour les patients.
Marché des Biobetters en Europe
L'Europe conserve une échelle significative grâce à l'examen centralisé de l'Agence européenne des médicaments, bien que les négociations nationales de remboursement introduisent une complexité tarifaire. L'Allemagne se distingue par sa base de fabrication pharmaceutique et ses politiques de remboursement qui reconnaissent la valeur thérapeutique ajoutée. L'indépendance réglementaire post-Brexit du Royaume-Uni pourrait accélérer les approbations locales, en faisant une plateforme de lancement attrayante pour l'expansion européenne. Les évaluations des technologies de santé accordent une importance primordiale aux données de résultats en vie réelle, orientant les investissements vers les biobetters qui apportent des gains cliniques mesurables.
Marché des Biobetters en Asie-Pacifique
L'Asie-Pacifique est la région à la croissance la plus rapide, affichant un CAGR de 9,31 % qui dépasse toutes les autres zones géographiques. La Chine a mis en œuvre des réformes politiques qui condensent les délais d'examen pour les biologiques innovants, permettant à des champions nationaux tels que Hansoh Pharmaceutical d'attirer des partenaires mondiaux ; la licence de 2 milliards USD accordée par Regeneron pour l'agoniste double GLP-1/GIP HS-20094 en est un exemple emblématique. Le vieillissement démographique du Japon stimule la demande de biologiques pour les maladies chroniques, tandis que la Corée du Sud tire parti des incitations gouvernementales et d'une capacité de fabrication avancée pour devenir un hub régional de développement sous contrat. Le vaste bassin de patients de l'Inde et l'amélioration de la couverture assurantielle promettent des perspectives futures, mais les contrôles des prix modèrent actuellement l'adoption des offres premium.

Paysage réglementaire
Les biobetters ne disposent généralement pas d'une voie réglementaire dédiée sur les principaux marchés et sont examinés comme de nouvelles entités biologiques dans le cadre de demandes complètes de produits biologiques, tandis que les biosimilaires utilisent des cadres de comparabilité abrégés en vertu du BPCI Act aux États-Unis et des règles de l'EMA relatives aux biosimilaires en Europe. Cette distinction affecte les attentes en matière de preuves, car les promoteurs qui poursuivent des versions cliniquement différenciées ont généralement besoin de données comparatives directes démontrant une supériorité en matière de résultats tels que la commodité posologique, le profil de sécurité ou l'efficacité, plutôt que de s'appuyer uniquement sur la similarité analytique.
Les mises à jour réglementaires de 2025-2026 ont continué à mettre l'accent sur un développement axé sur l'analytique pour les biosimilaires, façonnant la manière dont les promoteurs planifient leurs stratégies de cycle de vie autour des produits de référence. En mars 2026, la FDA a publié un projet de directive révisé sous forme de questions-réponses pour faciliter l'homologation des produits biosimilaires et interchangeables, et en octobre 2025, un projet de directive de la FDA a recommandé de réduire les études d'efficacité comparative et a généralement déconseillé les études de substitution pour l'interchangeabilité. En Europe, l'EMA a publié un document de réflexion sur les approches cliniques adaptées dans le développement des biosimilaires, renforçant la réduction au cas par cas des exigences cliniques lorsque les preuves analytiques et pharmacocinétiques sont solides. Les travaux au niveau de l'UE sur un projet de loi européenne sur les biotechnologies (European Biotech Act, 2025) témoignent également d'un élan politique visant à simplifier et accélérer les procédures liées aux biotechnologies.
Paysage concurrentiel
La concurrence sur le marché des biobetters est modérée, les principaux acteurs équilibrant des réserves de capital importantes avec l'agilité des innovateurs plus petits. Les leaders pharmaceutiques mondiaux disposent de vastes réseaux cliniques, d'une expertise réglementaire et d'une échelle de fabrication, leur permettant de dérisquer les programmes en phase avancée. Les entreprises biotechnologiques spécialisées se différencient grâce à des technologies d'ingénierie propriétaires qui créent des molécules difficiles à copier. La licence stratégique est ainsi devenue la voie de commercialisation dominante, illustrée par l'alliance d'anticorps bispécifiques de 9,1 milliards USD entre BioNTech et Bristol Myers Squibb et l'acquisition par AbbVie du portefeuille d'anticorps TL1A de FutureGen pour 1,7 milliard USD.
Les fossés technologiques sont centrés sur la conjugaison site-spécifique, la pégylation avancée et les systèmes d'administration capables d'allonger les intervalles de dosage. Ces plateformes améliorent non seulement les profils cliniques, mais établissent également des portefeuilles de brevets robustes, protégeant les revenus contre l'empiétement des biosimilaires. La dynamique d'accès au marché évolue alors que les payeurs adoptent de plus en plus des contrats basés sur la valeur, contraignant les fournisseurs à lier le remboursement aux résultats au niveau du patient. Les entreprises investissent donc massivement dans des programmes de données probantes en conditions réelles qui quantifient les réductions d'hospitalisation, l'amélioration de l'adhérence et les améliorations de la qualité de vie.
Des opportunités d'espaces inexploités persistent dans les maladies rares et les pathologies chroniques complexes où la concurrence biologique reste limitée. Avec des capacités de fabrication de plus en plus distribuées — notamment via les organisations de développement et de fabrication à façon d'Asie-Pacifique — les entreprises de taille moyenne peuvent désormais augmenter leur production sans construire des installations à plusieurs milliards de dollars. Néanmoins, l'incertitude réglementaire concernant la démonstration de la supériorité clinique et la pression soutenue de l'érosion des prix des biosimilaires maintiennent une tension concurrentielle qui encourage les fusions, les acquisitions axées sur la technologie et les pactes de développement à partage des risques avec les fabricants à façon et les spin-offs académiques.
Leaders du secteur des biobetters
Amgen Inc.
Novo Nordisk A/s
F. Hoffmann-La Roche
Biogen
Merck & Co., Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Biobetters
- Amgen
- Novo Nordisk
- Roche
- Merck
- Sanofi
- Genentech USA
- Eli Lilly and Company
- Biogen
- CSL Behring
- Pfizer
- Regeneron Pharmaceuticals
- Samsung Bioepis
- Celltrion Healthcare
- Biocon Biologics
- Xencor
- Argenx
- Ambrx
- AbCellera
- Outlook Therapeutics
- Sandoz Group

Opportunités de marché et perspectives d'avenir
Les opportunités se concentrent là où les promoteurs peuvent traduire une différenciation clinique nette en produits basés sur des plateformes, notamment pour les anticorps monoclonaux et les formats complexes tels que les bispécifiques et les conjugués anticorps-médicament. Ces formats sont plus difficiles à reproduire et peuvent soutenir des positions de propriété intellectuelle plus solides. En 2026, des publications académiques et évaluées par des pairs ont mis en avant l'accélération des outils d'ingénierie des protéines et de l'expression, notamment un rapport de mai 2026 décrivant une approche de conception d'anticorps « zero-shot » ayant généré un candidat anti-EGFR présentant une affinité de liaison supérieure au cétuximab, et une publication de juin 2026 dans Scientific Reports décrivant un système d'expression bicistronique améliorant l'expression des chaînes légères et lourdes par rapport aux vecteurs traditionnels basés sur l'IRES. Ces avancées favorisent un criblage plus rapide des variants et des améliorations de la fabricabilité, deux contraintes pratiques des programmes de biobetters.
Le potentiel commercial inexploité se concentre également à l'intersection de l'administration à action prolongée et des maladies chroniques, où l'intervalle posologique, l'adhésion au traitement et le coût total des soins déterminent les discussions avec les payeurs. Cela s'aligne sur l'évolution du marché vers la prédominance de la voie sous-cutanée et la recherche d'une administration moins fréquente. L'activité des entreprises dans les plateformes d'administration à action prolongée d'incrétines et de produits biologiques, notamment l'accord d'Eli Lilly avec Camurus pour des programmes d'incrétines et de GLP-1 à action prolongée basés sur la technologie FluidCrystal, illustre la demande continue pour des technologies habilitantes convertissant des mécanismes établis en schémas thérapeutiques plus pratiques. En Asie-Pacifique, la modernisation réglementaire et un écosystème de développement de produits biologiques en croissance offrent des points d'entrée supplémentaires, soutenus par des transactions et partenariats impliquant des innovateurs basés en Chine et des partenaires mondiaux dans des programmes métaboliques et biologiques avancés.
Recent Industry Developments in Marché des Biobetters
- Juillet 2026 : Teva Pharmaceutical Industries Ltd. et Polpharma Biologics ont annoncé un accord de licence exclusif pour la commercialisation du biosimilaire de l'ocrélizumab PB018 dans plusieurs régions, notamment les États-Unis, l'Europe et le Brésil. L'accord élargit l'accès à une classe majeure de thérapies anti-CD20 tout en accentuant la pression concurrentielle sur les produits de référence à mesure que les périodes d'exclusivité prennent fin. Il renforce également le recours aux licences comme voie principale pour développer des portefeuilles de produits biologiques à un stade avancé sans internaliser pleinement le risque de développement et de fabrication.
- Mars 2026 : Samsung Bioepis et Epis NexLab ont conclu un accord de collaboration de recherche et de licence avec G2GBIO pour développer un candidat sémaglutide à action prolongée utilisant la plateforme d'administration de médicaments à base de microsphères de G2GBIO. Cette collaboration témoigne d'un investissement continu dans l'ingénierie de la formulation et de l'administration afin d'allonger les intervalles posologiques pour les thérapies métaboliques à forte demande. Des partenariats fondés sur des plateformes comme celui-ci peuvent accélérer l'entrée sur des programmes de produits biologiques différenciés en associant des développeurs établis de produits biologiques à des technologies spécialisées à action prolongée.
- Juin 2024 : Simcere Zaiming (Simcere Pharmaceutical Group) a obtenu l'approbation de mise sur le marché de la NMPA chinoise pour Enlituo (cétuximab bêta), un produit anticorps de nouvelle génération ciblant l'EGFR. Cette approbation met en évidence la capacité réglementaire de la Chine à traiter les innovations en matière d'anticorps et confirme le rôle du marché local comme site de lancement et de développement pour les produits biologiques modifiés. Elle relève également le niveau de concurrence dans les thérapies ciblant l'EGFR en ajoutant une option d'anticorps supplémentaire au-delà des produits de référence de première génération.


Marché des Biobetters Portée du rapport et méthodologie de recherche
Définition et portée du marché
Selon cette méthodologie, le marché des biobetters couvre la valeur des ventes mondiales de thérapeutiques protéiques cliniquement différenciées, conçues pour améliorer un produit biologique de référence approuvé (par exemple une meilleure demi-vie, une commodité posologique, une efficacité ou une sécurité accrues), et commercialement lancées.
Exclusions de portée : nous excluons les variantes biologiques à usage vétérinaire et de recherche uniquement, et nous ne comptons pas les candidats en pipeline avant leur lancement.
Aperçu de la segmentation
- Par classe médicamenteuse
- Érythropoïétine
- Insuline
- G-CSF
- Anticorps monoclonaux
- Facteur antihémophilique
- Autres classes médicamenteuses
- Par voie d'administration
- Sous-cutanée
- Intraveineuse
- Par inhalation
- Orale
- Autres voies d'administration
- Par application
- Cancer
- Diabète
- Maladies rénales
- Troubles neurodégénératifs
- Troubles génétiques
- Maladies infectieuses
- Autres applications
- Par canal de distribution
- Pharmacies hospitalières
- Pharmacies de détail
- Pharmacies en ligne
- Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par déterminer quels produits sont qualifiés de biobetters et à quel moment ils sont devenus commerciaux, afin que le modèle ne comptabilise que les périodes de ventes réelles. Nous examinons les listes réglementaires et de référence publiques, telles que les bases de données de médicaments de la FDA américaine et de l'EMA, afin de confirmer les approbations, les changements d'étiquetage et les détails de voie d'administration susceptibles d'influencer la demande.
Nous ancrons ensuite les signaux de demande et le contexte tarifaire en nous appuyant sur des sources telles que les statistiques de santé de l'OCDE, les séries de dépenses de santé de la Banque mondiale, les données de santé de l'OMS, ainsi que des publications commerciales et douanières lorsque cela est pertinent pour les mouvements de produits biologiques. Les dépôts d'entreprises et les présentations aux investisseurs nous aident à cartographier la répartition des revenus, le calendrier de lancement et l'exposition géographique, informations recoupées avec des sites de presse et d'associations réputés. Le cas échéant, des abonnements payants soutenant les données financières des entreprises ainsi qu'une base de données de brevets sont utilisés pour accélérer la vérification de la propriété des lignes de produits et des événements de cycle de vie. Les sources documentaires mentionnées ici sont indicatives, et nous avons également utilisé d'autres documents publics pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Les données primaires proviennent d'entretiens et de courtes enquêtes auprès de personnes directement impliquées dans les décisions de demande et de tarification, telles que les responsables commerciaux, les affaires médicales, les experts en accès au marché et en listes de médicaments remboursables, et les parties prenantes des circuits spécialisés. Nous revérifions également les hypothèses par région (APAC, EMEA et Amériques) afin que la courbe d'adoption, les évolutions des schémas posologiques et le séquençage des lancements ne soient pas traités de manière identique partout.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 29 % | Cadres dirigeants : 13 % | APAC : 50 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 30 % | EMEA : 30 % |
| Acteurs plus modestes : 16 % | Managers : 57 % | Amériques : 20 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche mixte descendante et ascendante, commençant par un pool de demande descendant reconstitué à partir de l'adoption thérapeutique et de la population traitée adressable pour les indications concernées, puis filtré selon l'éligibilité à des formats biologiques améliorés et un calendrier de lancement réaliste. Une fois le pool de demande formé, la valeur est dérivée à l'aide d'hypothèses de prix au niveau régional et de facteurs d'utilisation reflétant la voie d'administration et la fréquence posologique.
Pour garder le modèle ancré dans un comportement de marché observé, nous corroborons les totaux avec des vérifications ascendantes sélectives, telles que l'attribution des revenus au niveau des produits à partir de divulgations publiques, un prix échantillonné par traitement multiplié par des volumes de patients estimés, et des vérifications de circuits à travers les flux hospitaliers et de pharmacies spécialisées. Quelques données pratiques influençant les résultats incluent les calendriers d'approbation et d'extension d'étiquetage, les taux de substitution par rapport au produit biologique de référence, les changements de dose et de fréquence moyens, l'accès régional au remboursement, et la progression tarifaire observée après le lancement. Les prévisions s'appuient sur une analyse de scénarios soutenue par un consensus d'experts, de sorte que les cas favorables et défavorables reflètent la vitesse de montée en puissance des nouveaux lancements et le resserrement ou l'assouplissement des politiques des payeurs. Lorsque la divulgation est faible pour un produit ou une région, le traitement des lacunes est effectué à l'aide d'analogues de produits comparables et de courbes de montée en puissance conservatrices, puis revu lors d'appels de suivi.
Validation des données et cycle de mise à jour
La validation s'effectue en plusieurs passes, en commençant par des vérifications croisées entre les ventes modélisées et des signaux indépendants tels que les dates d'approbation, les changements majeurs d'étiquetage et l'orientation des revenus déclarés dans les mises à jour publiques. Les valeurs aberrantes sont signalées tôt, et les hypothèses sont reconsidérées si une seule variable (comme la vitesse d'adoption ou la fréquence posologique) entraîne un bond irréaliste.
Avant validation finale, le travail est examiné étape par étape par un autre analyste afin que la logique des unités, le traitement des devises et les agrégations régionales correspondent à la portée déclarée. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des approbations majeures, des actions d'étiquetage liées à la sécurité, ou des changements de politique importants. Juste avant la livraison, nous effectuons une dernière passe afin que les clients reçoivent la vue la plus récente correspondant à l'année de base et à la période de prévision déclarées.
Comparaison de la taille du marché des biobetters de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les biobetters peuvent différer même lorsque le nom du sujet semble identique, car les produits comptabilisés, l'année retenue comme chiffre « actuel », et la manière dont la tarification et l'adoption sont traitées ne sont pas toujours alignés. Les différences proviennent également du fait que les estimations soient liées à des produits commerciaux approuvés ou que des catégories de produits biologiques adjacentes soient intégrées pour simplifier le rapport.
Un facteur d'écart courant est l'élargissement de la portée, certains chiffres publiés regroupant les biosimilaires, les produits biologiques de nouvelle génération, ou même des revenus de produits biologiques plus larges en un seul total pour présenter un pool plus important. Un autre facteur est la manière dont le prix est traité au fil du temps, certains modèles supposant une tarification stable tandis que d'autres supposent un déclin constant, et ces choix modifient considérablement une prévision sur 5 ans lorsque les montées en puissance de lancement sont encore en cours.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 67,07 milliards USD (2026) | |
| Cabinet de conseil mondial A | 75,40 milliards USD (2026) | Cette estimation semble utiliser une portée plus large liée aux produits biologiques, pouvant intégrer des revenus adjacents de produits biologiques améliorés et de biosimilaires, ce qui augmente le total même si les hypothèses de calendrier de lancement sont similaires. |
| Revue professionnelle B | 58,20 milliards USD (2026) | Cette estimation restreint probablement le décompte à un ensemble plus restreint de produits à forte visibilité et applique des hypothèses plus conservatrices en matière d'adoption et de progression tarifaire, ce qui peut sous-estimer les lancements récents et la demande des régions émergentes. |
Le tableau montre que l'écart provient principalement de ce qui est intégré dans la définition et de la rapidité à laquelle la valeur est autorisée à se constituer après le lancement, plutôt que d'un seul choix de calcul de prévision. Certaines estimations intègrent des classes de produits biologiques adjacentes pour lisser le rapport, alors que Mordor Intelligence ne comptabilise que les biobetters commercialement lancés démontrant une amélioration cliniquement significative par rapport à un produit biologique de référence approuvé, ce qui garde le total traçable aux approbations, à la demande par indication et à des étapes de tarification réalistes.


Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle et la croissance attendue du marché des biobetters ?
Le marché des biobetters s'élève à 67,07 milliards USD en 2026 et devrait atteindre 97,91 milliards USD d'ici 2031, progressant à un TCAC de 7,86 %.
Quelle classe médicamenteuse détient la plus grande part du marché des biobetters ?
L'insuline domine le paysage des classes médicamenteuses avec une part de 45,62 % grâce à son rôle essentiel dans la prise en charge du diabète et à la complexité technique qui favorise les produits différenciés.
Pourquoi les anticorps monoclonaux sont-ils le segment à la croissance la plus rapide ?
Les technologies de conjugués anticorps-médicament révolutionnaires et l'ingénierie des protéines site-spécifique propulsent les anticorps monoclonaux à un TCAC de 9,93 % en améliorant le ciblage tumoral et les profils de sécurité.
Quelle région se développe le plus rapidement et quels facteurs alimentent sa dynamique ?
L'Asie-Pacifique croît à un TCAC de 9,31 %, portée par la modernisation réglementaire, les nouvelles capacités de biofabrication et la hausse des dépenses de santé en Chine, au Japon et en Corée du Sud.
Quel est le principal obstacle commercial pour les développeurs de biobetters dans les marchés matures ?
L'intensification de la concurrence des biosimilaires sur les prix oblige les promoteurs de biobetters à démontrer des avantages cliniques clairs justifiant une tarification premium dans le cadre des négociations avec les payeurs.
Dernière mise à jour de la page le:



