
Taille et parts du marché du sirolimus
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
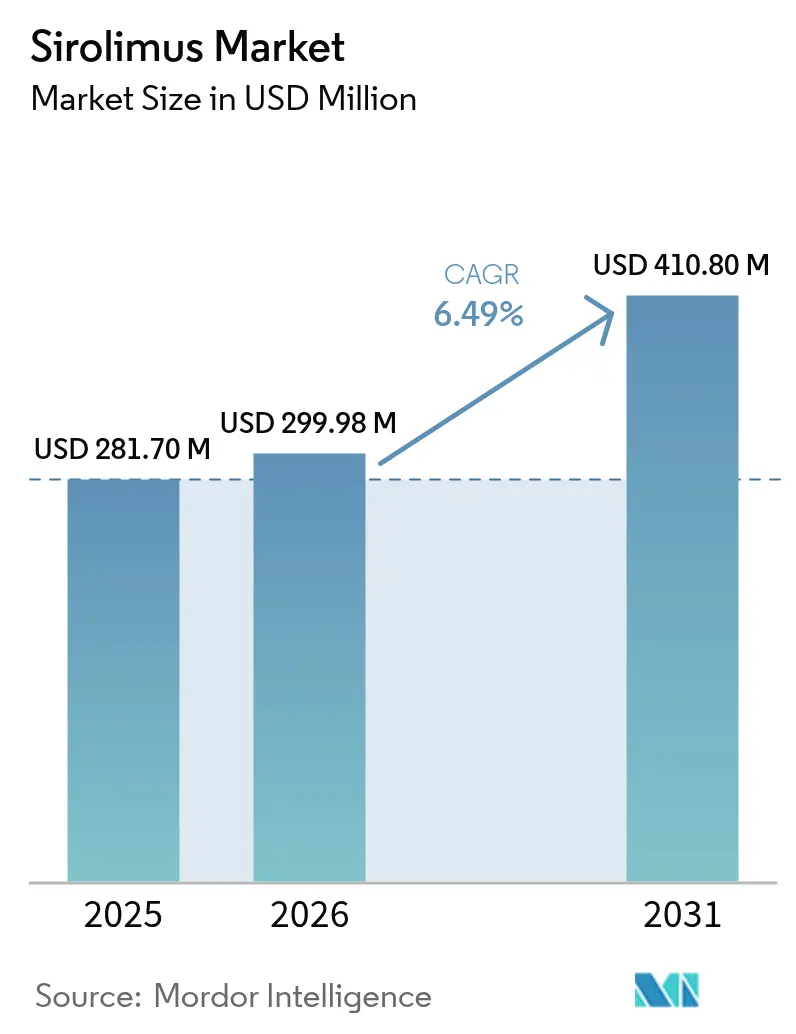
| Taille du Marché (2026) | 299.98 Millions de dollars américains |
| Taille du Marché (2031) | 410.8 Millions de dollars américains |
| Growth Rate (2026 - 2031) | 6.49 % |
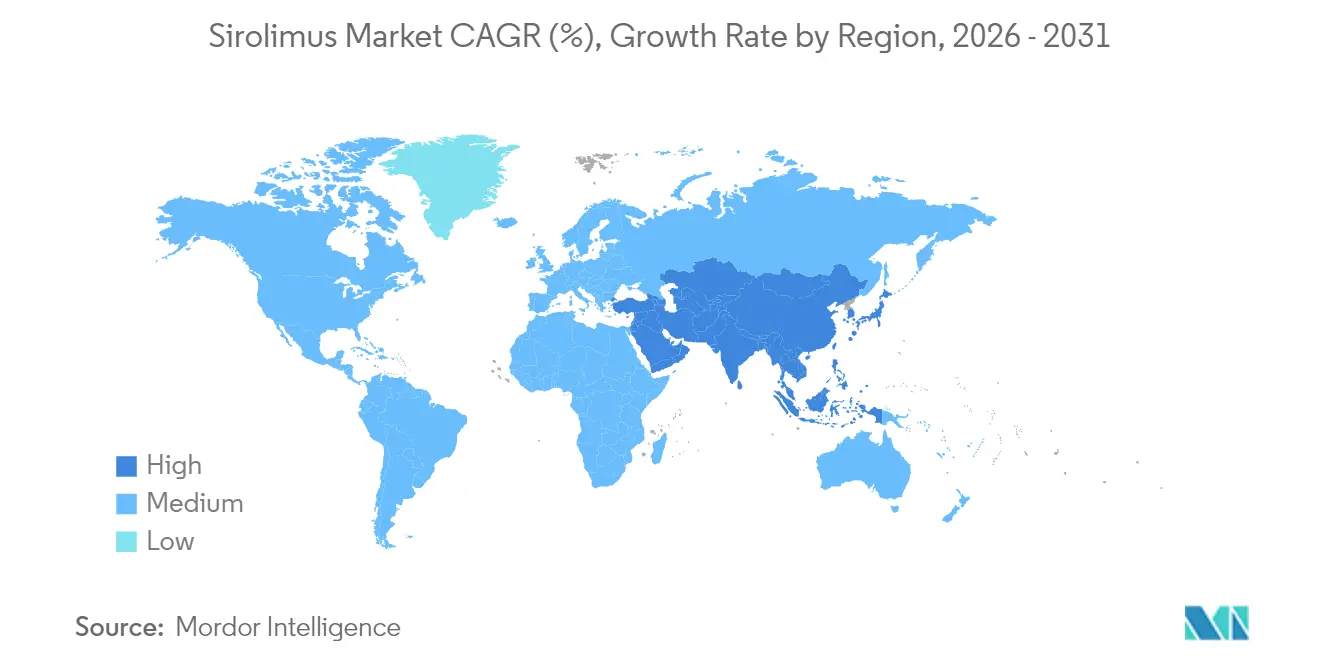
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
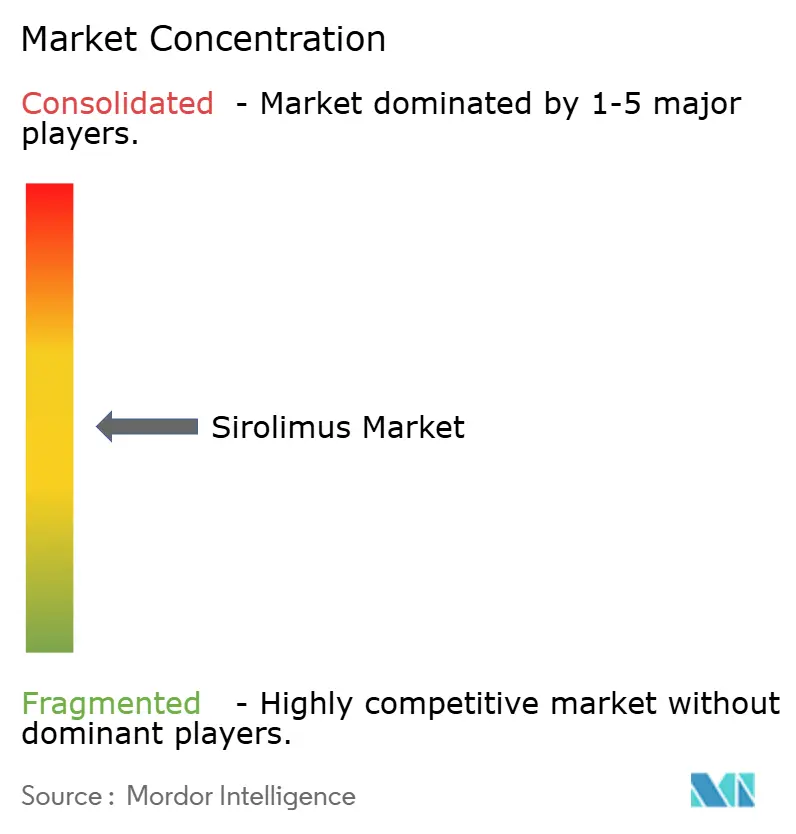
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du sirolimus par Mordor Intelligence
La taille du marché du sirolimus devrait passer de 281,70 millions USD en 2025 à 299,98 millions USD en 2026 et atteindre 410,8 millions USD d'ici 2031, à un TCAC de 6,49 % sur la période 2026-2031.
L'adoption rapide des dispositifs à élution médicamenteuse, les autorisations de mise sur le marché en onco-précision et l'expansion de la pénétration des génériques orientent des gains de revenus soutenus. La croissance régulière des volumes mondiaux de greffes, associée à l'accumulation de preuves en faveur des bénéfices cardiovasculaires et antiprolifératifs du sirolimus, maintient l'immunosuppression comme colonne vertébrale économique du marché du sirolimus. Les fabricants de dispositifs exploitent désormais le profil d'inhibition du mTOR du composé pour limiter la resténose, tandis que les entreprises pharmaceutiques spécialisées poursuivent des indications dans les maladies rares et les tumeurs, qui imposent des prix premium. L'intensification de la concurrence entre les fabricants indiens et chinois favorise un accès abordable, mais accroît l'exigence de contrôle qualité, incitant les entreprises princeps à se différencier grâce à des formulations à base de nanotechnologie et des systèmes à dépôt.
Principaux enseignements du rapport
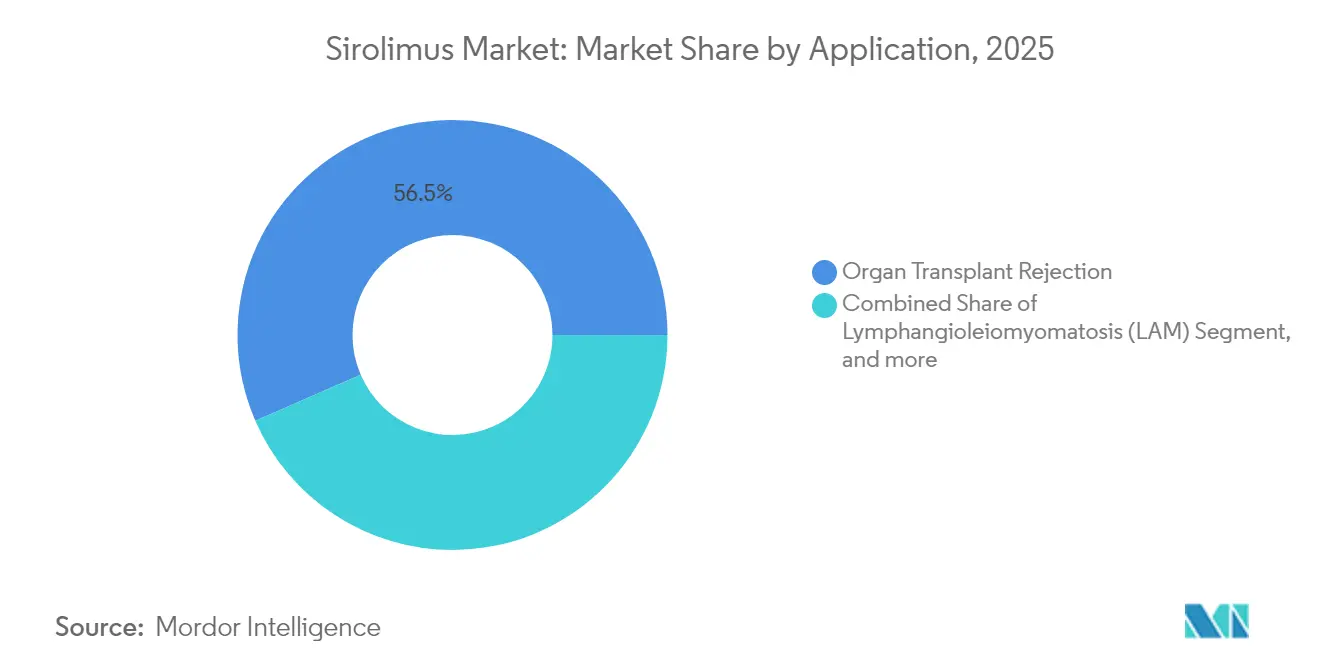
- Par application, le rejet de greffe d'organe détenait 56,52 % de la part de marché du sirolimus en 2025, tandis que les dispositifs médicaux enduits de sirolimus progressent à un TCAC de 9,54 % jusqu'en 2031.
- Par voie d'administration, les formulations orales représentaient 69,25 % de la taille du marché du sirolimus en 2025, tandis que les dispositifs à revêtement médicamenteux croissent à un TCAC de 8,41 % jusqu'en 2031.
- Par région, l'Amérique du Nord a dominé avec une part de revenus de 41,60 % en 2025 ; l'Asie-Pacifique devrait se développer à un TCAC de 7,89 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Augmentation des procédures de greffe et défaillance d'organes liée au mode de vie | +1.2% | Mondial, avec concentration en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Prolifération des produits génériques à base de sirolimus | +0.8% | Cœur de l'APAC, débordement vers le Moyen-Orient & Afrique et l'Amérique du Sud | Court terme (≤ 2 ans) |
| Élargissement de l'utilisation des ballons et stents enduits de sirolimus | +1.5% | Amérique du Nord et UE, expansion vers l'APAC | Long terme (≥ 4 ans) |
| Avancées en nanotechnologie et systèmes de délivrance à dépôt | +0.9% | Mondial, adoption précoce aux États-Unis et dans l'UE | Long terme (≥ 4 ans) |
| Usage hors AMM croissant dans le traitement des cancers rares et des anomalies vasculaires | +0.7% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Utilisation croissante du sirolimus dans les dispositifs à élution médicamenteuse | +1.3% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Augmentation des procédures de greffe et défaillance d'organes liée au mode de vie
La prévalence plus élevée du diabète, de l'obésité et de l'hypertension accélère l'insuffisance rénale et hépatique chronique, entraînant une augmentation visible des volumes de greffes. L'expérience clinique montre que les schémas thérapeutiques à base de sirolimus préservent la fonction du greffon et réduisent la néphrotoxicité des inhibiteurs de la calcineurine, encourageant la révision des protocoles dans les grands centres de transplantation.[1]Équipe d'expertise clinique de Siemens Healthineers, "Avancées dans les soins de transplantation," siemens-healthineers.com Les bénéfices cardiovasculaires post-transplantation liés à l'inhibition du mTOR renforcent encore l'attrait du sirolimus au sein des équipes de soins multidisciplinaires.
Prolifération des produits génériques à base de sirolimus
L'expiration des brevets a déclenché une offre générique robuste, notamment en Inde et en Chine, où les coûts de fabrication plus bas soutiennent des prix agressifs. Les formulaires hospitaliers en Asie du Sud-Est font état d'une adoption à deux chiffres des génériques, élargissant l'accès aux groupes de patients sensibles aux coûts. Les agences réglementaires renforcent les inspections des matières premières actives pour garantir la pureté, incitant les grandes entreprises à investir dans des certifications de gestion de la qualité.
Élargissement de l'utilisation des ballons et stents enduits de sirolimus
La cardiologie interventionnelle privilégie désormais les dispositifs à élution de sirolimus pour atténuer la resténose dans les lésions complexes. Les données cliniques à douze mois montrent des taux d'échec des lésions cibles proches de 5 % avec les ballons enduits de sirolimus, comparables aux stents à élution médicamenteuse, tout en évitant les implants permanents.[2]Comité éditorial d'EuroIntervention, "Résultats à cinq ans de BIOFLOW-IV," eurointervention.com Les stents à polymère biodégradable maintiennent une sécurité comparable jusqu'à cinq ans, renforçant l'adoption en Europe et aux États-Unis.
Avancées en nanotechnologie et systèmes de délivrance à dépôt
Les nanoparticules liées à l'albumine, les microparticules de cyclodextrine et les matrices auto-microémulsifiantes améliorent sensiblement la solubilité et le ciblage tissulaire du sirolimus. L'approbation par la FDA du nab-sirolimus (FYARRO) pour le PECome malin illustre la manière dont les nanoformulations ouvrent des applications en oncologie.[3]Agence américaine des produits alimentaires et médicamenteux (FDA), "La FDA approuve le nab-sirolimus pour le PECome malin," fda.gov Les programmes en cours d'évaluation explorent des injections à dépôt hebdomadaires permettant de maintenir des niveaux thérapeutiques sans prise orale quotidienne, réduisant ainsi la fréquence du suivi thérapeutique médicamenteux.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Effets négatifs sur le métabolisme et retard de cicatrisation | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Coûts importants associés au suivi thérapeutique médicamenteux (STM) | -0.4% | Amérique du Nord et UE principalement | Moyen terme (2-4 ans) |
| Barrières réglementaires strictes entourant l'utilisation dans les cas de greffe de foie et de poumon | -0.3% | Mondial | Long terme (≥ 4 ans) |
| Défis d'approvisionnement en matière première active (API) à base de fermentation | -0.5% | Mondial, affectant particulièrement les fabricants de génériques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Effets négatifs sur le métabolisme et retard de cicatrisation
L'observation clinique de routine confirme une élévation du cholestérol, des triglycérides et une altération de la cicatrisation chez les patients recevant du sirolimus. Les chirurgiens optent souvent pour une immunosuppression alternative pendant les périodes péri-opératoires afin d'atténuer le risque de retard de cicatrisation. Les consultations en endocrinologie ajoutent de la complexité et des coûts, en particulier chez les patients âgés ou diabétiques.
Coûts importants associés au suivi thérapeutique médicamenteux
Une fenêtre thérapeutique étroite nécessite des dosages sériques fréquents, chacun coûtant plus de 200 USD dans les hôpitaux tertiaires. Sur un schéma thérapeutique typique de la première année post-transplantation, les dépenses de surveillance peuvent représenter près d'un cinquième des dépenses totales de traitement. Les centres ruraux en Amérique latine et en Afrique peinent à accéder aux tests de dosage, ce qui freine l'adoption du sirolimus malgré la baisse des prix des génériques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par application :
les applications dispositifs stimulent l'innovation au-delà de la médecine de la transplantationLe rejet de greffe d'organe a généré le chiffre d'affaires le plus élevé, représentant 56,52 % de la taille du marché du sirolimus en 2025, et croît régulièrement parallèlement aux volumes mondiaux de greffes. Le bénéfice du sirolimus sur la survie à long terme du greffon consolide sa position dans les protocoles de greffe rénale, cardiaque et d'organes combinés, même si les centres intègrent de nouveaux agents d'induction. Sur le front de la croissance, les ballons et stents enduits de sirolimus affichent un TCAC impressionnant de 9,54 % jusqu'en 2031, les cardiologues interventionnels privilégiant une délivrance médicamenteuse sans polymère qui évite les implants permanents. Les registres en conditions réelles documentent une revascularisation de la lésion cible inférieure à 3 % à trois ans, soutenant le remboursement des procédures en Europe. Les indications oncologiques, portées par FYARRO pour le PECome malin, génèrent des prix de vente moyens élevés, bien que les bassins de patients actuels restent de niche. Des investigateurs testent le sirolimus dans les tumeurs solides mutées TSC1/2 et les sarcomes vasculaires, ce qui pourrait élargir la demande adressable future. Les déploiements hors AMM dans le lupus érythémateux systémique et les anomalies vasculaires réfractaires illustrent la polyvalence thérapeutique qui sous-tend l'expansion régulière du pipeline.
Une cohorte secondaire, la lymphangioleiomyomatose, bénéficie de la désignation médicament orphelin de Rapamune, fournissant un volume prévisible mais limité, notamment aux États-Unis et au Japon. De petits essais de preuve de concept explorent le sirolimus pour les séquelles post-aiguës de la COVID-19, et les premières données suggèrent une amélioration de la fatigue et de la tolérance à l'effort, laissant entrevoir des sources de revenus inexploitées si les résultats en phase tardive s'avèrent positifs. Les spécialistes en auto-immunité examinent des schémas à faible dose dans la sclérodermie systémique et les myopathies inflammatoires, amplifiant davantage l'optionalité à long terme. Collectivement, l'élargissement du portefeuille d'applications renforce la visibilité pluriannuelle de la demande, soutenant un marché du sirolimus diversifié.


Par voie d'administration :
la délivrance par dispositif remet en question la dominance de la voie oraleLes formulations orales ont capturé 69,25 % de la taille du marché du sirolimus en 2025 en raison des habitudes de prescription bien établies, de la commodité de l'administration à domicile et des voies de remboursement simples. Les comprimés et solutions restent en première ligne dans la gestion chronique des greffes, où des décennies de preuves cliniques étayent les protocoles de dosage. Cependant, la dynamique de croissance se déplace vers les dispositifs à revêtement médicamenteux, l'approche de délivrance à la croissance la plus rapide avec un TCAC de 8,41 % jusqu'en 2031. Les ballons coronaires et périphériques exploitent des revêtements micro-poreux qui libèrent le sirolimus dans les parois vasculaires en quelques minutes, réduisant l'exposition systémique. Les premiers succès dans la maladie coronarienne des petits vaisseaux de novo incitent à des essais dans les artères intracrâniennes et rénales, renforçant l'enthousiasme multispécialité.
Les perfusions parentérales conservent leur pertinence pour le traitement initié à l'hôpital en oncologie aiguë ou chez les patients présentant une dysfonction gastro-intestinale sévère. Les nanosuspensions intraveineuses démontrent une pharmacocinétique prévisible et permettent des ajustements de dosage basés sur le poids pendant les épisodes neutropéniques. Les gels topiques, illustrés par HYFTOR pour les angiofibromes liés à la sclérose tubéreuse, ouvrent des niches de revenus en dermatologie. Les pipelines de développement comportent des implants biodégradables en fibres d'acide polylactique délivrant du sirolimus pendant six mois, ciblant les chirurgies filtrantes du glaucome et les implants orthopédiques. Collectivement, la diversification des modes d'administration stabilise le risque dans la chaîne d'approvisionnement et pérennise le positionnement du marché du sirolimus face aux perturbations spécifiques aux formulations.

Analyse géographique
Marché du Sirolimus en Amérique du Nord
L'Amérique du Nord a dominé avec 41,60 % des revenus en 2025, grâce à des réseaux de transplantation sophistiqués, des approbations précoces en oncologie et des volumes procéduraux élevés par habitant. Les centres académiques des États-Unis maintiennent plus de 300 essais cliniques actifs sur le sirolimus, consolidant le leadership clinique et renforçant la confiance des médecins. Les agences canadiennes de remboursement acceptent les suppléments liés aux dispositifs à élution médicamenteuse après que des examens de rentabilité ont démontré une réduction des réinterventions. Le Mexique, bien que plus modeste, enregistre une croissance à deux chiffres des volumes unitaires, les génériques abaissant les obstacles à l'immunosuppression.
Marché du Sirolimus en Asie-Pacifique et en Afrique
L'Asie-Pacifique est le territoire à la croissance la plus rapide, affichant un CAGR de 7,89 % jusqu'en 2031, à mesure que les capacités de transplantation en Chine et en Inde se développent. Les cardiologues japonais effectuent rapidement la transition des revêtements au paclitaxel vers les revêtements au sirolimus à la suite de données favorables sur la perte tardive de lumière. Les organisations indiennes de développement et de fabrication sous contrat produisent à grande échelle des principes actifs pharmaceutiques à base de fermentation, permettant des exportations de formes pharmaceutiques finies à prix compétitif vers l'Asie du Sud-Est et l'Afrique. L'Australie oriente ses budgets de santé publique vers les ballons à élution médicamenteuse pour l'ischémie critique des membres inférieurs, en raison de la forte incidence du diabète dans la région.
Marché du Sirolimus en Europe
L'Europe maintient une croissance à un chiffre intermédiaire grâce à une couverture sanitaire universelle qui soutient les volumes de transplantation et d'interventions coronariennes percutanées complexes. L'Allemagne et la France sont à l'avant-garde de l'adoption des dispositifs, portées par les données de résultats issues des registres de stents sans polymère. L'Agence européenne des médicaments rationalise les approbations centralisées, ayant récemment validé de nouvelles formulations topiques et nanoparticulaires. Les pays d'Europe du Sud s'appuient sur le prix de référence pour sécuriser l'approvisionnement en génériques, élargissant l'accès des patients tout en préservant la discipline budgétaire. Le Royaume-Uni, après le Brexit, maintient la reconnaissance mutuelle pour les immunosuppresseurs, évitant ainsi toute perturbation de l'approvisionnement.

Paysage réglementaire
Le sirolimus reste soumis à des cadres réglementaires matures et rigoureux applicables aux immunosuppresseurs et aux formulations oncologiques spécialisées, la surveillance s'appuyant sur les exigences d'étiquetage et de pharmacovigilance de la FDA américaine et de l'Agence européenne des médicaments (EMA). Aux États-Unis, les approbations et étiquetages de la FDA pour les produits à base de sirolimus, notamment le Rapamune de Pfizer et le sirolimus nanoformulé tel que FYARRO pour usage intraveineux, façonnent les attentes en matière de posologie, de surveillance et de gestion de la sécurité, et maintiennent le suivi thérapeutique des médicaments ainsi que la déclaration des effets indésirables au cœur de l'usage clinique courant.
En Europe, l'enregistrement du Rapamune par l'EMA selon des procédures centralisées offre un cadre de référence stable pour les décisions nationales de remboursement et l'établissement des protocoles hospitaliers, tandis que les formulations spécialisées et les usages désignés orphelins suivent des voies réglementaires ciblées. Les désignations de médicaments orphelins enregistrées entre 2024 et 2025 pour des programmes liés au sirolimus aux États-Unis et en Europe témoignent d'un soutien réglementaire continu au positionnement sur les maladies rares, même si la conformité qualité et fabrication reste un point d'attention majeur pour les nouvelles formulations et pour une base générique plus large.
Paysage concurrentiel
Le marché du sirolimus affiche une concentration modérée. Pfizer défend sa franchise Rapamune grâce à la fidélité à la marque et aux données de sécurité post-commercialisation. Des entrants génériques tels que Dr. Reddy's Laboratories, Zydus Lifesciences et Biocon se concurrencent sur le prix et la puissance de distribution régionale, captant collectivement un volume significatif de comprimés oraux. Boston Scientific et Surmodics mènent le segment des dispositifs grâce à des technologies propriétaires de revêtement micro-poreux, chacun disposant de registres cliniques étendus soutenant le remboursement pour les lésions complexes. Medtronic poursuit des conceptions de stents coronaires sans polymère visant à supplanter les plateformes everolimus concurrentes.
Les acteurs biotechnologiques spécialisés mettent l'accent sur les espaces blancs en oncologie et dans les maladies rares. Le nab-sirolimus d'Aadi Bioscience a obtenu l'approbation de la FDA pour le PECome malin avec l'exclusivité orpheline et douze brevets américains délivrés valables jusqu'en 2040. Les coûts annuels de traitement dépassent 400 000 USD, soutenant des revenus premium par patient. Des entreprises à vecteurs chimériques évaluent des conjugués rapalog pour franchir la barrière hémato-encéphalique, tandis que des start-ups en Israël et à Singapour explorent des formulations inhalées pour le syndrome de bronchiolite oblitérante après une greffe pulmonaire. La résilience de la chaîne d'approvisionnement constitue un terrain de bataille clé, car des rendements de fermentation supérieurs à 8 g/L différencient les producteurs à faibles coûts. Les plateformes technologiques intégrant l'expertise médicament et dispositif revêtent une importance stratégique, comme en témoignent l'essai pivot IDE sur le ballon Virtue de Boston Scientific et les données positives de l'essai randomisé SIRONA de Concept Medical.
Leaders du secteur du sirolimus
Pfizer, Inc
Stentys SA
Dr. Reddy's Laboratories Ltd.
Biocon Ltd.
Concept Medical Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Sirolimus
- Pfizer
- Biocon
- Dr. Reddy’s Laboratories Ltd.
- Concept Medical
- Stentys
- Torrent Pharmaceuticals
- Zydus Lifesciences Ltd.
- Intas Pharmaceutical
- Concord Biotech Ltd.
- Glenmark Pharmaceuticals
- Amneal Pharmaceuticals
- Surmodics Inc.
- MedAlliance SA
- Boston Scientific
- Aadi Bioscience Inc.
- Novartis
- Astellas Pharma
- Hikma Pharmaceuticals
- Sun Pharmaceuticals Industries
- Mylan

Opportunités de marché et perspectives d'avenir
Une opportunité pratique à court terme consiste à améliorer la disponibilité et la continuité des soins pour les dosages et formulations à faible volume, en particulier les solutions orales et certains comprimés à faible dose qui peuvent connaître des contraintes d'approvisionnement localisées malgré des génériques multi-sources. Les lancements en 2025 et 2026 de présentations génériques commercialisées supplémentaires, notamment Remedyrepack Inc. en août 2025 et American Health Packaging en juin 2026 pour des NDC de sirolimus génériques, constituent une preuve concrète de l'expansion continue des canaux et des étiquettes, ce qui peut réduire la dépendance à un fournisseur unique et renforcer la résilience des formulaires hospitaliers.
Au-delà des indications principales de transplantation et de lymphangioléiomyomatose, les plateformes d'administration différenciées et les cas d'usage pilotés par dispositifs médicaux réduisant l'exposition systémique représentent le créneau le plus évident. Le marché montre déjà un dynamisme dans les applications à élution médicamenteuse, notamment les ballonnets et les stents, ainsi que dans les nanoformulations, soutenu par l'approbation par la FDA du nab-sirolimus (FYARRO) pour le PEComa malin, ce qui améliore la voie de commercialisation pour les entreprises capables d'associer de nouvelles indications à une préparation robuste en matière de CMC et de chaîne d'approvisionnement. À la mi-2026, l'absence du sirolimus des listes actives de pénurie de médicaments de la FDA américaine ou de l'ASHP soutient la planification d'une standardisation institutionnelle plus large, tandis que les prestataires poursuivent des protocoles de thérapie de transition pour combler les lacunes d'accès temporaires au niveau du commerce de détail.
Recent Industry Developments in Marché du Sirolimus
- Juin 2026 : Swedish Orphan Biovitrum AB (Sobi) a reçu une lettre de réponse complète de la FDA américaine concernant le NASP (sirolimus nanoencapsulé plus pegadricase) soumis pour la goutte non contrôlée. L'agence a cité la nécessité d'informations supplémentaires en matière de chimie, fabrication et contrôles (CMC) ainsi que de données relatives aux installations de fabrication sous contrat, sans soulever de problèmes de sécurité ou d'efficacité clinique susceptibles d'empêcher l'approbation. Cette décision accroît la valeur concurrentielle d'une fabrication conforme et évolutive pour les systèmes d'administration avancés à base de sirolimus.
- Septembre 2025 : Swedish Orphan Biovitrum AB (Sobi) a annoncé que la FDA américaine avait accepté sa demande de licence de produits biologiques pour le NASP (sirolimus nanoencapsulé plus pegadricase) destiné aux patients adultes souffrant de goutte non contrôlée, et a fixé une date d'action cible initiale au 27 juin 2026. Cette acceptation a fait entrer la nanotechnologie à base de sirolimus dans un examen réglementaire à un stade avancé en dehors de la transplantation et de l'oncologie, élargissant le récit d'innovation autour des plateformes de la classe rapamycine.
- Juillet 2024 : Elixir Medical a obtenu la désignation de dispositif révolutionnaire de la FDA américaine pour son système de bioadaptateur coronaire à élution de sirolimus DynamX destiné à la cardiopathie ischémique symptomatique. Cette désignation favorise un engagement prioritaire avec la FDA et peut accélérer la génération de preuves et les voies d'adoption pour les technologies coronaires à élution de sirolimus de nouvelle génération.


Marché du Sirolimus Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché du sirolimus couvre les revenus générés par le sirolimus en tant que principe actif pharmaceutique (API) et en tant que produit fini, sur l'ensemble des applications cliniques approuvées et couramment utilisées ainsi que des formats d'administration, comptabilisés au niveau du fabricant en USD.
Exclusions du périmètre : nous n'incluons pas les coûts des procédures hospitalières en aval, les services de soins de transplantation plus larges, ni les revenus d'autres molécules immunosuppressives autres que le sirolimus.
Aperçu de la segmentation
- Par application
- Rejet de greffe d'organe
- Lymphangioleiomyomatose (LAM)
- Ballons enduits de sirolimus et dispositifs à cathéter
- Oncologie
- Utilisations auto-immunes et autres utilisations émergentes
- Par voie d'administration
- Orale
- Parentérale / Intraveineuse
- Topique
- Dispositifs à revêtement médicamenteux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- CCG
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire a été utilisé pour construire le tableau initial de l'offre et de la demande, puis pour ancrer les hypothèses relativement faciles à vérifier. Nous nous sommes appuyés sur des statistiques de santé publique et des points de référence cliniques, tels que les rapports d'activité de transplantation des registres nationaux, les indicateurs de l'Organisation mondiale de la santé, et l'épidémiologie publiée dans des revues à comité de lecture pour les pathologies où le sirolimus est utilisé.
Du côté de l'offre et du commerce, les statistiques d'importation et d'exportation, y compris les données douanières et les bases de données commerciales des Nations unies, ont permis de valider l'orientation des flux d'API et de dosages finis. Les signaux réglementaires et de sécurité ont également été vérifiés à l'aide de sources telles que la FDA américaine et des agences publiques comparables en Europe et en Asie. Les documents d'entreprise, les présentations aux investisseurs et la presse réputée ont été utilisés pour vérifier la disponibilité des produits, les changements d'étiquetage et les commentaires sur les capacités, complétés par des abonnements payants pour les données financières d'entreprises et les bases de données de brevets lorsque les divulgations étaient limitées. Ces sources sont illustratives, et d'autres références publiques ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la conversion des hypothèses documentaires en fourchettes pratiques adaptées à la manière dont le sirolimus est approvisionné et prescrit. Nous nous sommes entretenus avec un ensemble de fabricants, distributeurs, pharmaciens hospitaliers, cliniciens spécialisés en transplantation et experts du côté des dispositifs médicaux dans les principales régions afin de recouper l'utilisation régionale, les comportements tarifaires et la répartition des canaux avant de finaliser le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 29 % | Cadres dirigeants : 13 % | APAC : 42 % |
| Rang intermédiaire : 51 % | Responsables fonctionnels/d'unité : 37 % | EMEA : 31 % |
| Acteurs plus petits : 20 % | Managers : 50 % | Amériques : 27 % |
Dimensionnement du marché et prévisions
Le dimensionnement a commencé par une approche descendante, où les bassins de patients et de procédures ont été reconstitués, puis convertis en demande de sirolimus en utilisant la durée de traitement et les taux d'utilisation par indication. Par exemple, les volumes de transplantation d'organes, la prévalence de la lymphangioléiomyomatose et le nombre de procédures pour les dispositifs à élution médicamenteuse ont été traduits en unités annualisées, ensuite valorisées à l'aide de fourchettes de prix de vente moyens spécifiques à chaque région.
Pour garantir la fiabilité des résultats, nous les avons corroborés par des vérifications ascendantes sélectives, telles que les retours des fournisseurs et des canaux sur la répartition régionale des volumes, et l'échantillonnage des prix de vente moyens par forme de dosage et voie d'administration (orale, topique, parentérale et dispositifs à élution médicamenteuse). Lorsqu'un pays manquait d'indicateurs publics utilisables, nous avons utilisé des marchés de substitution présentant des taux de transplantation, une maturité de remboursement et un accès aux pharmacies spécialisées similaires, puis avons ajusté ce marché de substitution à l'aide d'avis d'experts.
Pour les prévisions, nous avons utilisé une analyse de scénarios appuyée par des courbes de tendance sur les listes d'attente de transplantation, l'adoption guidée par les recommandations cliniques, la pénétration des génériques et l'érosion des prix attendue, puis avons affiné les courbes à l'aide de points de vue primaires sur le calendrier des appels d'offres et des décisions relatives aux formulaires. Un petit ensemble de variables a été maintenu constant entre les régions afin que le modèle reste reproductible et puisse être expliqué clairement lors d'un appel.
Validation des données et cycle de mise à jour
La validation a été effectuée par le biais de plusieurs vérifications afin qu'un seul point de donnée faible ne fausse pas trop le résultat. Nous avons comparé la demande modélisée à des signaux indépendants tels que la croissance de l'activité de transplantation, l'orientation des échanges commerciaux et les retours des canaux sur les cycles de stock, puis avons examiné les écarts importants avant validation finale.
Une seconde révision par un analyste est utilisée pour tester l'arithmétique, les hypothèses et les évolutions d'une année sur l'autre, suivie d'un nouveau contact avec les experts lorsque le modèle montre des changements brusques dans la tarification, l'adoption ou la répartition des voies d'administration. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent, notamment des changements majeurs d'étiquetage ou des perturbations d'approvisionnement. Avant livraison, une dernière vérification est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché du sirolimus selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour le sirolimus peuvent différer même lorsqu'elles utilisent la même devise, car le périmètre comptabilisé et la logique de construction ne sont pas homogènes. L'écart provient généralement de la manière dont les dispositifs à élution médicamenteuse sont traités, des indications comptabilisées comme demande active, et de la façon dont les prix sont normalisés entre les régions.
L'écart principal provient de la question de savoir si les dispositifs à élution médicamenteuse et les usages non systémiques sont comptabilisés comme revenu complet du sirolimus ou uniquement comme composante de valeur du médicament, Mordor Intelligence ne comptabilisant la demande liée aux dispositifs que lorsque le contenu en sirolimus est explicitement attribuable et facturé séparément, plutôt que d'utiliser la valeur de la procédure du dispositif. Des différences apparaissent également lorsque certains éditeurs ancrent la demande principalement sur les canaux d'approvisionnement, ce qui peut surestimer les volumes dans les pays connaissant des cycles de constitution de stocks, ou lorsque le calendrier des taux de change et les hypothèses d'inflation de l'année de base ne sont pas actualisés avec les résultats récents des appels d'offres.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 299,98 millions d'USD (2026) | |
| Éditeur d'études de marché A | 295,58 millions d'USD (2024) | Utilise une année de base 2024 et une segmentation plus large qui peut mélanger les usages liés aux dispositifs avec la demande pharmaceutique, et la tarification de l'année de base peut ne pas refléter les réinitialisations ultérieures des appels d'offres ou les schémas d'érosion générique. |
| Éditeur d'études de marché B | 303,42 millions d'USD (2026) | Publie une année similaire mais semble appliquer un ensemble plus large de découpages par utilisateur final et par classe de médicament, ce qui peut entraîner un risque de chevauchement, et les hypothèses de courbe de tarification peuvent s'appuyer sur une croissance prévisionnelle sans validation cohérente au niveau des canaux. |
Le tableau montre que l'écart ne concerne pas seulement l'étiquette de l'année, mais aussi ce qui est monétisé et la manière dont le prix et le volume sont maintenus synchronisés. En rattachant la demande aux indicateurs de procédures et de patients, puis en vérifiant la tarification par rapport à ce que rapportent les acheteurs et les fournisseurs, nous obtenons un chiffre équilibré qui peut être retracé à des intrants clairs et des étapes reproductibles.


Questions clés abordées dans le rapport
Quelle est la taille actuelle du marché du sirolimus ?
Le marché du sirolimus s'établit à 299,98 millions USD en 2026 et devrait atteindre 410,8 millions USD d'ici 2031, reflétant un TCAC de 6,49 %.
Quelle application génère le chiffre d'affaires le plus élevé ?
Le rejet de greffe d'organe reste la plus grande application, représentant 56,52 % des revenus de 2025.
Quelle voie d'administration du sirolimus connaît la croissance la plus rapide ?
Les dispositifs à revêtement médicamenteux se développent à un TCAC de 8,41 % jusqu'en 2031, la cardiologie interventionnelle se tournant vers des revêtements sans polymère.
Pourquoi l'Asie-Pacifique est-elle la région à la croissance la plus rapide ?
L'augmentation des volumes de greffes en Chine et l'accessibilité portée par les génériques en Inde soutiennent un TCAC de 7,89 % pour l'Asie-Pacifique.
Qu'est-ce que FYARRO et pourquoi est-il important ?
FYARRO est une formulation de nanoparticules liées à l'albumine de sirolimus approuvée par la FDA pour le PECome malin, démontrant comment la nanotechnologie ouvre des opportunités en oncologie.
Qu'est-ce qui limite l'adoption plus large du sirolimus ?
Les effets secondaires métaboliques et le coût élevé du suivi thérapeutique médicamenteux freinent l'utilisation chez certains groupes de patients, en particulier dans les systèmes de santé contraints budgétairement.
Dernière mise à jour de la page le:



