
Taille et Part du Marché des Batteries
Analyse du Marché des Batteries par Mordor Intelligence
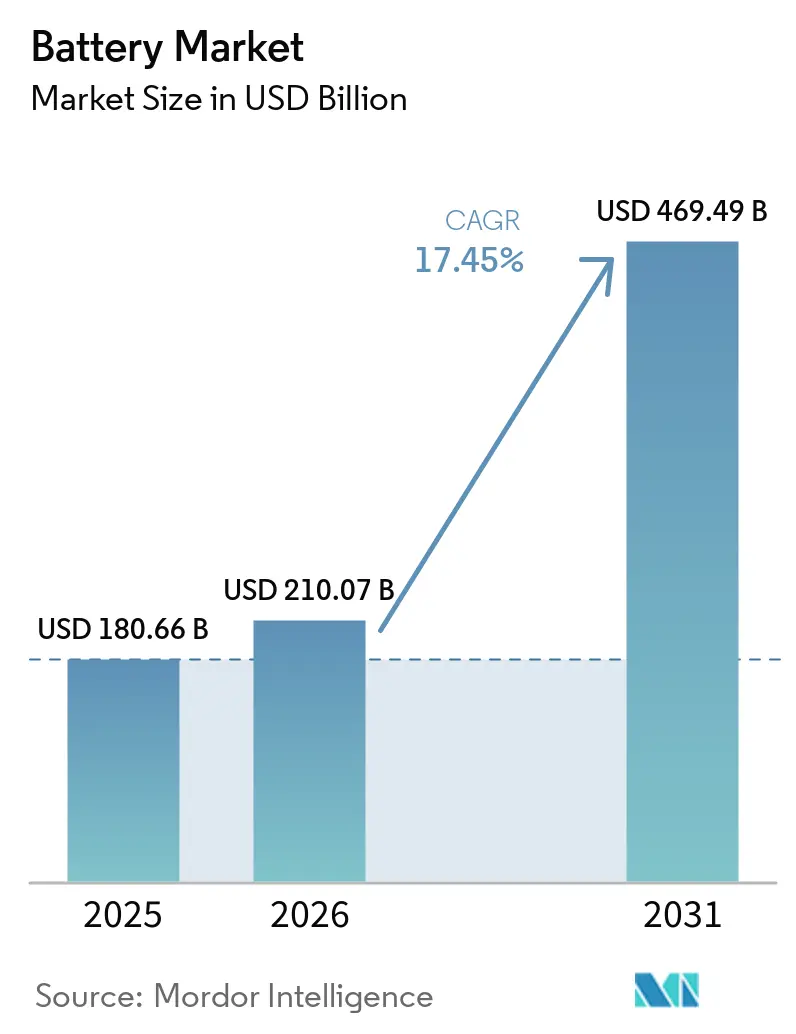
La taille du marché des batteries devrait croître de 210,1 milliards USD en 2026 à 246,7 milliards USD en 2027 et devrait atteindre 538,6 milliards USD d'ici 2032 à un CAGR de 16,9 % sur 2027-2032.
La baisse des prix des batteries renforce l'économie des véhicules électrifiés et du stockage sur réseau, élargissant la demande tout en exerçant une pression sur les prix de vente des fournisseurs. La base de fabrication de batteries lithium-ion en Chine offre une échelle pour l'approvisionnement en véhicules et en stockage. L'exposition aux prix des minéraux et les exigences d'assurance des matières premières limitent la facilité avec laquelle cette capacité devient une offre commercialement disponible. La fabrication locale et l'intégration de systèmes élargissent les offres concurrentielles, intégrant davantage des exigences opérationnelles du client dans le périmètre d'un fournisseur. La croissance favorise les fournisseurs dont la position en termes de coûts se maintient à mesure que les prix des batteries baissent et dont les informations sur les produits satisfont aux règles d'accès au marché de l'UE.
Points Clés du Rapport
- Par type de batterie, les batteries secondaires ont dominé avec une part de 91,33 % de la taille du marché des batteries en 2026 et devraient connaître la croissance la plus rapide avec un CAGR de 17,8 % sur 2027-2032.
- Parmi les technologies de batteries, le Li-ion détenait une part de marché des batteries de 59,42 % en 2026, tandis que l'état solide devrait connaître la croissance la plus rapide avec un CAGR de 26,4 % sur 2027-2032.
- Les applications automobiles, incluant les VHE, les VHRE et les VE, ont dominé avec une part de 36,51 % en 2026 et devraient connaître la croissance la plus rapide avec un CAGR de 22,3 % sur 2027-2032.
- Géographiquement, l'Asie-Pacifique détenait la plus grande part à 48,15 % en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 19,8 % sur 2027-2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Baisse des prix des packs lithium-ion | +7% | Asie-Pacifique, Europe et Amérique du Nord | Court terme (≤ 2 ans) |
| Hausse des achats de stockage à l'échelle du réseau | +6% | Les États-Unis | Court terme (≤ 2 ans) |
| Mandats d'électrification des véhicules | +5% | Le Royaume-Uni | Moyen terme (2-4 ans) |
| Programmes de mini-réseaux pour l'accès à l'énergie (Sud Global) | +3% | Les communautés mal desservies du Nigeria | Moyen terme (2 à 4 ans) |
| Contrats d'achat d'énergie renouvelable combinée au stockage pour les entreprises | +1.5% | États-Unis et Japon | Moyen terme (2-4 ans) |
| Percées naissantes dans le domaine des batteries à état solide | +0.5% | Allemagne et France | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Baisse des prix des packs lithium-ion
La baisse des prix des batteries peut élargir la gamme de projets qui justifient un investissement dans l'électrification ou le stockage. L'analyse de l'AIE a indiqué que les prix moyens des batteries ont baissé de 8 % en 2025, soutenus par des améliorations de fabrication, des changements de chimie et de technologie, et une concurrence accrue. Pour un acheteur spécifiant un besoin énergétique, une dépense moindre en batteries peut améliorer l'économie de l'ajout de stockage ou du choix d'un système à alimentation par batterie. Pour les fournisseurs de cellules, cependant, une demande physique plus importante ne se traduit pas automatiquement par une augmentation équivalente de la valeur des ventes. Le défi commercial consiste à servir les applications supplémentaires tout en absorbant la pression des prix plus bas par unité de capacité fournie. Les producteurs qui convertissent les améliorations de fabrication en coûts de livraison plus bas peuvent poursuivre ce volume sans s'appuyer uniquement sur des prix de vente plus élevés.
Hausse des achats de stockage à l'échelle du réseau
Les achats des services publics peuvent transformer une exigence de fiabilité définie en demande à la fois de puissance de batterie et d'énergie stockée. Les opérateurs de stockage de batteries à l'échelle des services publics américains ont ajouté 8,3 GW entre janvier et juin 2026, portant la capacité de puissance nominale à près de 52 GW.[1] En août 2025, Portland General Electric a achevé 3 systèmes de batteries à l'échelle des services publics desservant la région de Portland, ajoutant 475 MW et plus de 1,9 GWh. Leur capacité déclarée était d'alimenter environ 300 000 foyers pendant 4 heures lors des pics de demande ou lorsque les conditions météorologiques et des interruptions imprévues limitaient l'alimentation. L'opportunité commerciale consiste à fournir une période définie de soutien au réseau, faisant de la capacité d'énergie utilisable une partie de l'offre du fournisseur aux côtés de la puissance nominale principale.
Mandats d'électrification des véhicules
Les mandats sur les véhicules donnent aux constructeurs automobiles une raison de conformité pour élargir leurs offres à zéro émission au-delà de la demande volontaire des clients. Les objectifs 2026 du Royaume-Uni exigent que la plupart des constructeurs atteignent des parts de véhicules à zéro émission de 33 % des nouvelles immatriculations de voitures et 24 % des nouvelles immatriculations de camionnettes, contre 28 % et 16 % en 2025. Les constructeurs à faible volume bénéficient de dérogations ou d'exemptions par rapport à ces exigences principales. Lorsqu'un constructeur automobile utilise des véhicules électriques à batterie pour remplir son obligation, l'objectif croissant renforce l'argument en faveur de la sécurisation de l'approvisionnement en batteries de traction. L'augmentation de la part requise pour les camionnettes est plus importante en points de pourcentage que l'augmentation pour les voitures. Pour les fournisseurs de batteries servant les plateformes de camionnettes, cet ajustement requis plus marqué peut créer un déclencheur de demande distinct de l'objectif principal pour les voitures.
Programmes de mini-réseaux pour l'accès à l'énergie (Sud Global)
Les portefeuilles de mini-réseaux financés peuvent connecter les programmes d'accès à l'énergie à un pipeline défini de projets utilisant des batteries. L'Agence d'électrification rurale du Nigeria a lancé un projet pilote de financement en mai 2026, mobilisant 188 millions USD pour 40 projets de mini-réseaux interconnectés répartis en 12 lots, avec 9 développeurs. Le projet pilote ciblait environ 226 000 connexions de ménages et d'entreprises dans le cadre du programme d'accès distribué par le biais de l'expansion des énergies renouvelables, ou DARES. La composante 1 de DARES se concentre sur la production photovoltaïque solaire avec stockage par batterie et groupe électrogène de secours utilisant un carburant fiable, tout en permettant d'autres technologies renouvelables au cas par cas. Pour les fournisseurs de batteries, les développeurs conservant la configuration solaire hybride offrent l'entrée commerciale, avec le stockage intégré aux côtés de la production et du groupe électrogène de secours.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de TCAC | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Goulets d'étranglement dans l'approvisionnement en métaux critiques | -3% | Chine, Indonésie et République démocratique du Congo | Court terme (≤ 2 ans) |
| Audits des matières premières axés sur les critères ESG | -1.5% | L'Union européenne | Moyen terme (2 à 4 ans) |
| Risque de surcapacité de fabrication de cellules (Chine) | -1% | Les régions manufacturières de Chine | Court terme (≤ 2 ans) |
| Incertitude sur les coûts de recyclage pour les chimies de nouvelle génération | -0.5% | La région Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Goulets d'étranglement dans l'approvisionnement en métaux critiques
Les producteurs de batteries peuvent développer l'assemblage de cellules sans éliminer leur exposition au traitement concentré des minéraux. Dans son analyse de 2026, l'OCDE a identifié des risques potentiels d'approvisionnement car les minéraux critiques, y compris les matériaux pour batteries, sont extraits et traités dans un petit nombre de pays. L'Agence internationale de l'énergie a indiqué que les prix du cobalt ont augmenté d'environ 130 % en 2025 et début 2026, principalement en raison des restrictions à l'exportation imposées par la République démocratique du Congo. Pour les fabricants de cellules dépendants du cobalt, ce mouvement de prix augmente le coût des intrants. En réponse à la récupération des matériaux, CATL a recyclé 210 000 tonnes métriques de batteries usagées en 2025 et a régénéré 24 000 tonnes métriques de sels de lithium. Un contrat à prix fixe pour des cellules dépendantes du cobalt peut encore laisser le producteur supporter les variations de prix des minéraux tout au long de la période de livraison.
Audits des matières premières axés sur les critères ESG
L'assurance des matières premières peut contraindre l'accès aux clients même lorsqu'une batterie satisfait à ses exigences techniques. À partir du 18 août 2027, les règles de l'UE exigent que les opérateurs concernés mettant des batteries sur le marché ou les mettant en service mettent en œuvre des politiques de diligence raisonnable pour les matériaux de l'annexe X, avec vérification par un organisme notifié et audits périodiques. L'exigence récurrente rend la documentation des fournisseurs pertinente au-delà de la qualification initiale d'une conception de batterie. Pour un fabricant desservant des clients de l'UE, ce périmètre peut transformer les dossiers des fournisseurs en amont en une contrainte sur la production de batteries autrement qualifiée. CATL a répondu en 2025 par des enquêtes tierces sur les minéraux responsables auprès de 74 fournisseurs, couvrant les fournisseurs directs jusqu'aux sources minérales. Avec une application débutant le 18 août 2027, la vérification par un organisme notifié devient une condition des ventes couvertes dans l'UE, et chaque audit périodique renouvelle cette condition.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par type de batterie :
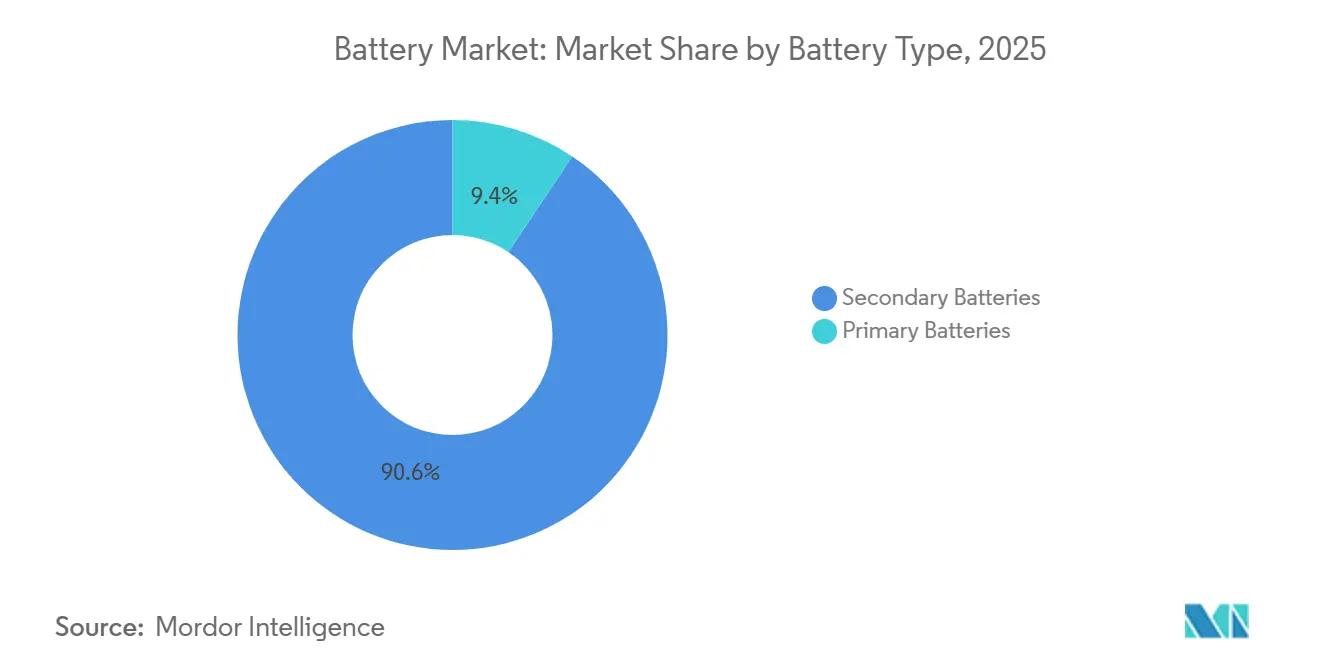
la demande de batteries rechargeables couvre le transport et le stockageLes batteries secondaires représentaient une part de 91,33 % de la taille du marché des batteries en 2026 et constituent le segment à la croissance la plus rapide, avec un CAGR prévu de 17,8 % sur 2027-2032. La demande mondiale de batteries utilisées dans les VE et le stockage a dépassé 1,5 TWh en 2025 et a augmenté de plus de 35 % par rapport à 2024. Pour le composant véhicule, cette demande mesure les batteries installées dans les véhicules vendus dans chaque région. La combinaison de la mobilité et du stockage offre aux fournisseurs de batteries rechargeables plus d'une voie vers une échelle commerciale.
Les batteries primaires servent les appareils ménagers tels que les télécommandes de télévision et de climatiseur, les lampes de poche et les jouets. Leur rôle commercial est lié aux exigences de ces appareils individuels, de sorte que l'expansion rapide des batteries de traction ne doit pas nécessairement déplacer ces usages. Les petites batteries secondaires rechargeables alimentent également les téléphones mobiles, les ordinateurs portables et les appareils photo numériques. Ce rôle dans l'électronique portable élargit la catégorie des batteries rechargeables au-delà des grands systèmes utilisés dans le transport et le stockage stationnaire. Les conceptions spécifiques aux appareils et les exigences opérationnelles laissent de la place aux piles primaires dans les équipements ménagers, même si les systèmes rechargeables représentent la majeure partie de l'échelle de la catégorie.

Par technologie :
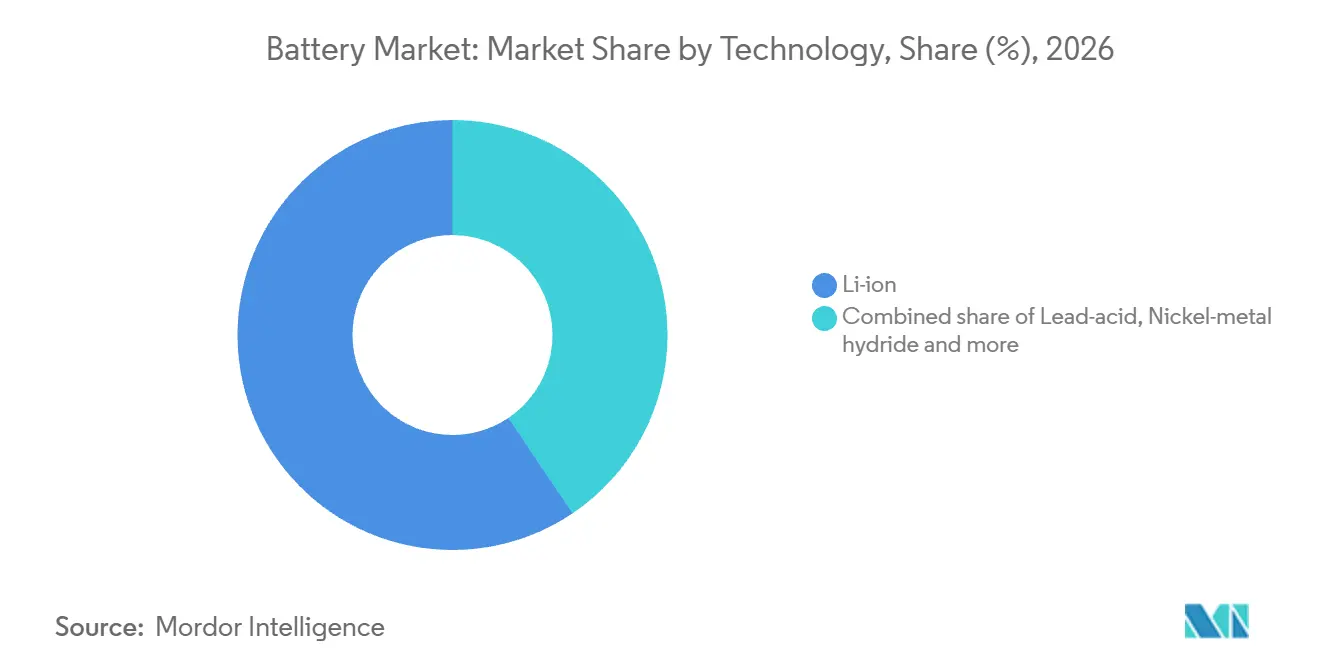
l'échelle de fabrication rencontre des alternatives spécialiséesLe Li-ion représentait une part de marché des batteries de 59,42 % en 2026. CATL a vendu 661 GWh de batteries lithium-ion en 2025, en hausse de 39 % par rapport à 2024.[2] Les batteries lithium fer phosphate représentaient plus de 55 % du déploiement mondial de batteries pour VE en 2025, contre près de 50 % en 2024. Ce changement de mix signifie que la croissance technologique automobile peut impliquer l'ajustement de la production entre les chimies lithium-ion établies ainsi que l'expansion de la production totale. La capacité d'un producteur à ajuster son mix de chimies peut importer autant que l'échelle de l'usine lors de la compétition pour le prochain programme de véhicule.
L'état solide est le segment à la croissance la plus rapide, avec un CAGR prévu de 26,4 % sur 2027-2032. Le 29 septembre 2026, ITEN a annoncé avoir fabriqué sa millionième microbatterie à état solide pour l'électronique.[3] La production à cette échelle unitaire montre que les microbatteries à état solide sont déjà fabriquées en volume pour les applications électroniques. Parmi les chimies restantes, les batteries à flux figurent dans l'accord d'approvisionnement de novembre 2025 de Sumitomo Electric avec Idemitsu Australia pour un système vanadium redox planifié de 2 MW, 6,3 heures, 12,6 MWh à la mine de charbon de Boggabri en Australie. Le transfert de l'électricité du réseau et du solaire en journée vers l'utilisation nocturne de la mine crée un test commercial distinct basé sur la durée de fonctionnement.
Par application :
l'adoption des véhicules élargit la demande de batteries de tractionLes applications automobiles, incluant les VHE, les VHRE et les VE, constituaient le plus grand segment avec une part de 36,51 % en 2026 et devraient connaître la croissance la plus rapide avec un CAGR de 22,3 % sur 2027-2032. Les ventes mondiales de voitures électriques à batterie et hybrides rechargeables ont dépassé 20 millions en 2025, en hausse de 20 % par rapport à 2024. Ces ventes représentaient 25 % du marché automobile global, établissant une opportunité substantielle de production de véhicules pour les fournisseurs desservant les plateformes rechargeables. Pour un fournisseur de batteries de traction, l'adoption devient une opportunité de commande à travers les conceptions et les volumes de livraison spécifiés pour les programmes de véhicules individuels.
La capacité de batterie par véhicule rend la demande automobile commercialement différente d'un simple décompte des véhicules vendus. Le déploiement mondial de batteries pour VE a atteint 1,2 TWh en 2025, en hausse de près de 30 % par rapport à 2024, les véhicules légers incluant les voitures et les camionnettes représentant plus de 85 %. Le déploiement reflète la taille moyenne des batteries pondérée par les ventes de véhicules selon les modes et les régions. L'exposition d'un fournisseur dépend à la fois du nombre de véhicules utilisant ses batteries et de la capacité énergétique spécifiée pour ces véhicules.
Analyse Géographique
Marché des Batteries en Asie-Pacifique
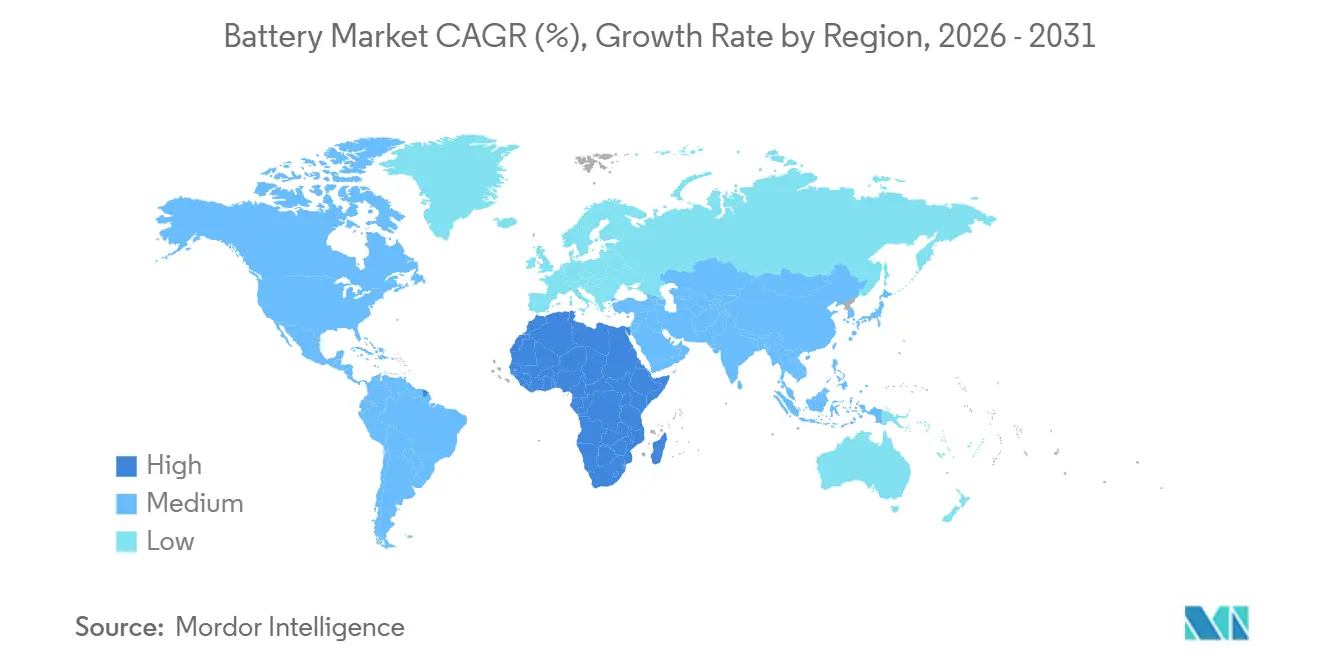
L'Asie-Pacifique représentait une part de marché des batteries de 48,15 % en 2026 et constitue la géographie à la croissance la plus rapide, avec un CAGR prévu de 19,8 % sur 2027-2032. La production estimée de batteries lithium-ion en Chine a dépassé 1 240 GWh au premier semestre 2026, en hausse de 44 % par rapport à la même période de 2025. Cette activité de fabrication donne à la région une base d'approvisionnement substantielle à travers laquelle les producteurs peuvent développer les volumes de batteries livrées, à condition que les clients absorbent la production supplémentaire.
Le pipeline de projets en Amérique du Nord comprend les plans des opérateurs américains de stockage à l'échelle des services publics pour août 2026 visant une capacité de puissance de batterie supplémentaire de 54 GW du second semestre 2026 à 2028. Les plans comprenaient 14 GW au second semestre 2026, 26 GW en 2027 et 14 GW en 2028. En Europe, l'UE prévoit des passeports de batteries pour les batteries VE, de mobilité légère, de stockage domestique et industrielles spécifiées à partir du 18 février 2027, avec des calendriers soumis aux exigences de publication. Le placeur de batteries finies sur le marché est responsable de la création et de la maintenance du passeport. Ces voies exposent les fournisseurs à différents risques d'exécution, les volumes américains dépendant de la mise en service planifiée et l'accès à l'UE étant lié aux informations sur les batteries finies.
Les canaux d'approvisionnement en Amérique du Sud comprennent les premières enchères du Brésil dédiées au stockage de batteries à grande échelle, pour lesquelles l'EPE a finalisé les inscriptions en août 2026. Cette étape crée une voie vers la sélection de projets, la conversion commerciale dépendant de l'enchère et de la livraison ultérieure. Au Moyen-Orient et en Afrique, Saudi Electricity Company a mis en service un projet de stockage formateur de réseau de 2,5 GW en mai 2026, fourni par NR Electric et desservant 5 régions électriques saoudiennes. La proposition de planification électrique d'Afrique du Sud d'octobre 2026 a priorisé 4 600 MW de systèmes de stockage d'énergie par batterie.
Cadre réglementaire et perspectives
La comparaison couvre certaines juridictions du point de vue d'un fabricant plaçant des batteries finies sur chaque marché national. La documentation de transport, l'enregistrement des producteurs et les dispositifs de récupération affectent différentes étapes de l'approvisionnement en produits couverts. L'attribution de chaque obligation à l'entreprise responsable est commercialement importante car elle détermine quelles activités le fabricant doit organiser avant l'expédition, l'entrée sur le marché ou la récupération en fin de vie.
Tableau réglementaire
| Facteur de décision | États-Unis | Allemagne | Chine | Brésil | Arabie saoudite |
|---|---|---|---|---|---|
| Autorité principale | Pipeline and Hazardous Materials Safety Administration (PHMSA) | stiftung elektro-altgeräte register (stiftung ear), enregistrement délégué et approbation des organisations de responsabilité des producteurs, sous la supervision de l'Umweltbundesamt | Ministère de l'Industrie et des Technologies de l'Information, en coordination avec d'autres ministères et autorités locales selon les attributions | Instituto Brasileiro do Meio Ambiente e dos Recursos Naturais Renováveis (IBAMA) | Saudi Standards, Metrology and Quality Organization (SASO) pour le cadre technique et de certification |
| Instruments clés ou orientation | Obligations de transport au lithium selon 49 CFR 173.185 ; allègement limité pour les matières commerciales de véhicules à moteur à partir du 3 septembre 2026 | Enregistrement BattDG § 5 ; augmentation programmée de la collecte des batteries portables | Arrêté MIIT n° 73, en vigueur le 1er avril 2026 ; guide de normes de recyclage du cycle de vie en projet de septembre 2026 | Cadre de rapport annuel de la résolution CONAMA 401/2008 | Règlement technique pour les batteries électriques, modifié en 2022 ; conformité de type 3 selon ISO/IEC 17067 par des organismes accrédités SASO |
| Effet commercial | Créer des dossiers de test UN 38.3 avant le transport de batteries au lithium ; les conserver pendant la durée de l'offre de la conception et un an après ; les fournir sur demande ; des exceptions d'expédition spécifiées s'appliquent | Le producteur ou son représentant désigné enregistre chaque marque et catégorie de batterie avant le premier placement sur le marché | Les entreprises de batteries fournissent des points de reprise de batteries VE provinciaux et acceptent les retours couverts, à l'exception des batteries vendues aux fabricants de VE | Les entités liées aux plans de gestion des déchets déclarent annuellement pour les batteries plomb-acide, dioxyde de manganèse alcalin, nickel-cadmium, oxyde de mercure et zinc-carbone | Certification pour les batteries couvertes de démarrage/éclairage automobile et les piles boutons portables jusqu'à 1 kg ; équipements militaires, médicaux et de lancement spatial exclus |
| Attractivité actuelle des politiques | Moyen | Moyen | Moyen | Moyen | Moyen |
| Orientation future de l'attractivité des politiques | Sans changement | Durcissement | Sans changement | Sans changement | Sans changement |
| Source: Mordor Intelligence | |||||
Les États-Unis et le Brésil soutiennent une perspective de conformité stable pour les producteurs concernés, centrée respectivement sur les dossiers de transport au lithium et les rapports récurrents spécifiques aux chimies. Les organisations de responsabilité des producteurs en Allemagne font face à des objectifs de collecte de batteries portables de déchets d'appareils de 50 % jusqu'en 2026, 63 % à partir de 2027 et 73 % à partir de 2030, augmentant la pression de récupération sur les producteurs. La structure provinciale de reprise en Chine ancre la planification de la conformité alors que le projet de septembre 2026 du MIIT propose de développer plus de 50 normes de recyclage du cycle de vie d'ici 2030. La certification de type 3 et les contrôles de conformité en Arabie saoudite soutiennent la continuité pour les catégories couvertes, la préparation commerciale étant liée à l'achèvement du processus de conformité.
Étapes de la chaîne de valeur
La chaîne de valeur compare la façon dont les fournisseurs de matériaux, les fabricants de batteries, les intégrateurs de systèmes et les recycleurs tirent profit des activités successives liées aux batteries. Les expéditions de l'activité d'intégration de systèmes de stockage d'énergie de CATL ont augmenté de plus de 160 % en 2025 par rapport à 2024, illustrant une activité opérationnelle au-delà du stade de production de cellules. Pour les fournisseurs, passer aux systèmes complets crée une voie supplémentaire vers les revenus, mais place également plus de responsabilité sur la coordination des composants et des services livrés au client.
Tableau d'analyse de la chaîne de valeur
| Activité principale | Participants clés | Capture de valeur | Goulot d'étranglement | Réponse en matière de résilience |
|---|---|---|---|---|
| Approvisionnement en matériaux actifs | Fournisseurs de matériaux cathodiques et de précurseurs tels que BASF | Ventes de matériaux | Adapter les spécifications des matériaux à la cellule prévue | Qualifier les matériaux par rapport à la conception de cellule cible |
| Fabrication de batteries | Fabricants de batteries tels que LG Energy Solution | Ventes de batteries | Convertir la capacité de production en production finie cohérente | Qualification de la ligne de production avant les engagements de volume |
| Intégration de systèmes de stockage | Intégrateurs de systèmes tels que CATL et Fluence | Ventes de systèmes et frais de service | Coordonner les exigences des batteries et du système complet | Valider les exigences du système avec les fournisseurs de composants |
| Récupération en fin de vie | Prestataires de services de recyclage de batteries tels que BASF | Frais de services de recyclage | Coordonner la logistique, le démantèlement et le raffinage | Aligner les partenaires de collecte avec le débit de traitement |
| Source: Mordor Intelligence | ||||
Les solutions de recyclage de BASF couvrent la logistique, le déchargement, le démantèlement, la production de masse noire et le raffinage à travers son réseau de partenaires. Cette étendue fait de la coordination entre les étapes successives de récupération une capacité commerciale distincte, plutôt qu'une extension de la seule fabrication de cellules. À mesure que les fournisseurs ajoutent des services d'intégration ou de récupération, le périmètre de capture de valeur peut s'élargir, tandis que la contrainte opérationnelle se déplace vers la gestion des transitions entre les activités.
Paysage Concurrentiel
La concurrence couvre la production lithium-ion de CATL, l'approvisionnement en stockage sur réseau de BYD Co. Ltd via BYD Energy Storage, l'intégration de stockage de LG Energy Solution, les cellules cylindriques automobiles de Panasonic Energy et les contrats automobiles et de stockage de Samsung SDI. BYD Energy Storage et Saudi Electricity Company ont signé des contrats de projets de stockage de batteries à l'échelle du réseau totalisant 12,5 GWh en février 2025. LG Energy Solution a commencé la production nord-américaine de batteries lithium fer phosphate pour les systèmes de stockage d'énergie en 2025 et a signalé un carnet de commandes de 140 GWh pour son activité de batteries de stockage d'énergie. La société a déclaré que ses capacités d'intégration de systèmes avaient renforcé sa compétitivité en matière de production et contribué à ce carnet de commandes.
Panasonic Energy a commencé la production en série de cellules cylindriques lithium-ion automobiles 2170 dans sa deuxième installation nord-américaine au Kansas en juillet 2025. À ce démarrage, la société prévoyait environ 32 GWh de capacité annuelle future dans l'installation. Pour les constructeurs automobiles utilisant ce format de cellule, une usine régionale supplémentaire crée une voie d'approvisionnement potentielle qui peut être qualifiée aux côtés de la production existante. Les concurrents font face à un défi plus spécifique que l'annonce d'une capacité supplémentaire, car une voie de production automobile doit correspondre au format de cellule demandé et soutenir le calendrier de livraison du programme de véhicule résultant.
Samsung SDI a annoncé avoir sécurisé des accords d'approvisionnement automobile pour des batteries cylindriques de la série 46 à base de NCA et de grands contrats pour des batteries de stockage prismatiques lithium fer phosphate en 2025. Ces engagements distincts lui donnent des voies commerciales vers les programmes de véhicules et les systèmes stationnaires avec différents formats de batteries. CATL et BMW ont également convenu en février 2026 de piloter l'échange de données transfrontalier et la comptabilité carbone pour les applications de passeport de batterie soutenant la conformité réglementaire Chine-UE. Les projets pilotes convenus s'inscrivent dans le scénario de passeport de batterie que l'UE prévoit à partir du 18 février 2027, sous réserve des exigences de publication, plaçant les informations sur les produits aux côtés de l'approvisionnement en cellules dans la relation fournisseur-acheteur.
Leaders du Secteur des Batteries
-
CATL
-
BYD Co. Ltd
-
LG Energy Solution
-
Panasonic Energy
-
Samsung SDI
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
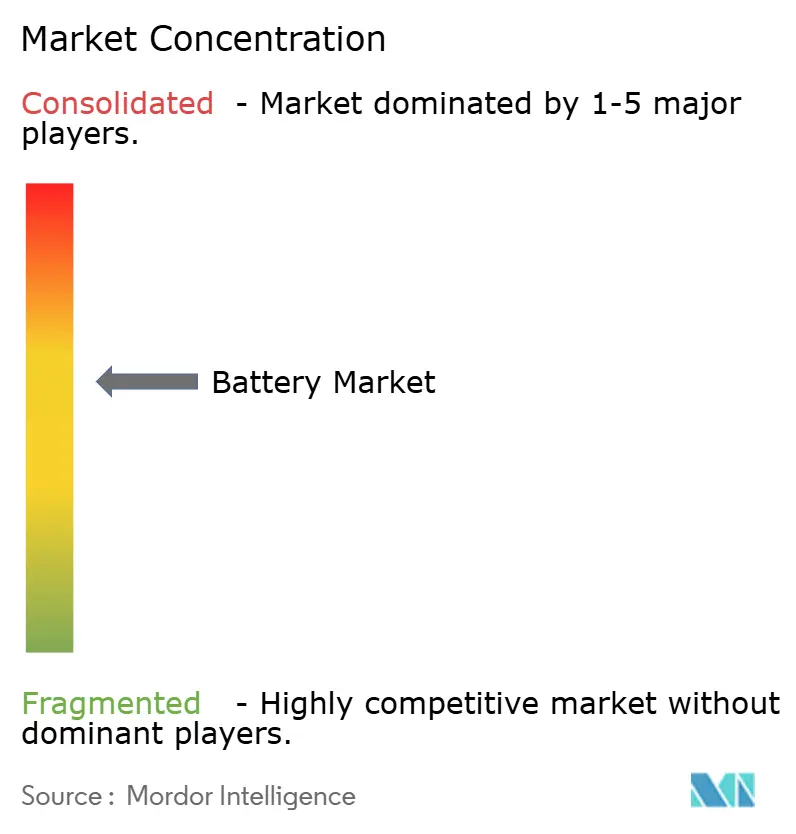
Marché des Batteries Entreprises couvertes dans ce rapport
- BYD Co. Ltd
- CATL
- LG Energy Solution
- Panasonic Energy
- Samsung SDI
- Tesla (incl. Panasonic JV)
- GS Yuasa
- EnerSys
- Clarios
- VARTA AG
- Duracell
- Saft (TotalEnergies)
- Northvolt
- SK On
- EVE Energy
- Exide Technologies
- A123 Systems (Wanxiang)
- Energywith
- Microvast
- Tianjin Lishen
Principales opportunités pour les acteurs du marché
Les opportunités comparent les voies permettant aux fournisseurs de batteries de servir les futurs achats d'énergie ferme et les projets d'électricité décentralisée. Les enchères de stockage de batteries du Brésil en 2026 visent à acquérir la disponibilité d'énergie ferme à partir de 2028 via des voies distinctes pour les systèmes à contenu domestique et d'autres projets éligibles. Ces voies créent des décisions commerciales différentes autour de la participation locale et de la livraison de systèmes complets, plutôt qu'une ouverture unique et indifférenciée pour des cellules supplémentaires.
Tableau des opportunités de marché
| Opportunité | Pourquoi maintenant | Acheteur / segment principal | Jeu recommandé | Obstacle principal | Bénéficiaires probables |
|---|---|---|---|---|---|
| Approvisionnement en stockage à contenu domestique au Brésil | Voie d'enchère à contenu domestique distincte pour la capacité à partir de 2028 | Développeurs de projets de stockage brésiliens | Établir des partenariats de production locale et vérifier l'éligibilité au contenu | Satisfaire aux conditions de contenu domestique | Fabricants de batteries locaux et partenaires d'assemblage |
| Packages de stockage complets pour les autres projets éligibles du Brésil | Une voie d'enchère distincte cible également la disponibilité ferme à partir de 2028 | Développeurs d'autres projets de stockage éligibles | Aligner les batteries et la livraison du système avec l'engagement d'énergie ferme | Fournir la disponibilité d'énergie ferme promise | Fournisseurs de systèmes de batteries et développeurs de projets |
| Batteries dimensionnées pour les mini-réseaux nigérians | La SFI envisage de financer le portefeuille planifié de Maskh Nigeria Limited lié à DARES avec des batteries de 200 à 1 645 kWh sur des sites de mini-réseaux | Développeurs de mini-réseaux au Nigeria | Proposer des packages adaptés aux sites proposés via le développeur | Approbation du financement et exécution de la construction | Maskh Nigeria Limited et fournisseurs de batteries pour mini-réseaux |
| Source: Mordor Intelligence | |||||
Les enchères de stockage de batteries du Brésil offrent la meilleure ouverture pour les développeurs de projets ciblant la disponibilité d'énergie ferme à partir de 2028, favorisant les fournisseurs responsables de la livraison de systèmes complets. Cette responsabilité donne aux fournisseurs une base pour combiner la sélection de produits et l'exécution de projets dans une offre aux développeurs. Pour les portefeuilles nigérians dépendants du financement tels que les mini-réseaux planifiés de Maskh Nigeria Limited, l'échelonnement des engagements d'approvisionnement en fonction des jalons de financement et de construction limiterait l'exposition aux projets en attente d'approbation.
Développements industriels récents dans Marché des Batteries
- Sep 2026 : ITEN a annoncé avoir fabriqué sa millionième microbatterie à état solide pour l'électronique en France.
- Sep 2026 : CATL a commencé les opérations d'essai sur les 2 premières lignes de production de son installation de fabrication de cellules à Debrecen, en Hongrie, pour valider les équipements et les processus avant la production en série.
- Août 2026 : LG Energy Solution a démarré la production dans son installation de Lansing, Michigan, qui fabrique des batteries grand format pour les systèmes de stockage d'énergie et les véhicules électriques.
Marché des Batteries Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Le marché des batteries couvre le chiffre d'affaires annuel des fabricants provenant des batteries primaires et secondaires vendues aux clients sur le marché mondial. Les valeurs sont mesurées en USD au point de vente du fabricant de batteries.
Exclusions du périmètre : les équipements de charge autonomes, les revenus des services d'échange de batteries et les revenus purs de l'extraction de matières premières en amont sont exclus.
Aperçu de la segmentation
- Par Type de Batterie
- Batteries Primaires
- Batteries Secondaires
- Par Technologie
- Plomb-acide
- Li-ion
- Hydrure métallique de nickel
- Nickel-cadmium
- Sodium-soufre
- État solide
- Batterie à flux
- Chimies émergentes
- Par Application
- Automobile (VHE, VHRE et VE)
- Industriel (Traction, Stationnaire (Télécom, Onduleur, Systèmes de Stockage d'Énergie), etc.)
- Portable (Électronique Grand Public, etc.)
- Outils Électriques
- Démarrage-Éclairage-Allumage
- Autres Applications
- Par Géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays Nordiques
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Corée du Sud
- Pays de l'ASEAN
- Australie et Nouvelle-Zélande
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Colombie
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Arabie Saoudite
- Émirats Arabes Unis
- Afrique du Sud
- Égypte
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Les données publiques telles que les mises à jour sur le stockage à l'échelle des services publics de l'Administration américaine d'information sur l'énergie, le règlement de l'Union européenne sur les batteries, la publication du rapport annuel de CATL et l'annonce de production d'ITEN peuvent clarifier le déploiement opérationnel, les obligations liées aux produits, l'activité des fabricants et la production émergente de batteries.
Les dépôts d'entreprises, les documents destinés aux investisseurs et la couverture de presse réputée peuvent compléter ces sources en clarifiant les plans de production, le contexte des revenus, les lancements de produits, les applications clients et le calendrier des projets. Chaque source est utilisée pour le sujet qu'elle mesure directement. Ces sources sont illustratives plutôt qu'exhaustives, et d'autres sources informent la collecte, la validation et la clarification.
Entretiens primaires et enquêtes
Les entretiens et les enquêtes structurées incluraient des fabricants de batteries, des entreprises de cellules et de packs, des distributeurs, des acheteurs automobiles et industriels, des intégrateurs de stockage et des spécialistes régionaux pertinents, avec des répondants sélectionnés selon la taille de l'entreprise et les rôles opérationnels. Les discussions testeraient les définitions, le calendrier, les moteurs de la demande, les parts technologiques et les hypothèses de prix ou de mix trouvées dans la recherche secondaire, tout en enregistrant la base et la géographie derrière chaque estimation. Lorsque les preuves sont contradictoires ou qu'un segment a peu de détails publics, les analystes chercheraient des éclaircissements auprès de répondants supplémentaires compétents et triangularaient la réponse par rapport aux données d'entreprises déclarées, aux indicateurs de déploiement et à d'autres sources indépendantes.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 30 % | Directeurs généraux : 20 % | APAC : 45 % |
| Niveau intermédiaire : 50 % | Responsables fonctionnels/d'unité : 35 % | EMEA : 25 % |
| Petits acteurs : 20 % | Responsables : 45 % | Amériques : 30 % |
Dimensionnement du marché et prévisions
L'estimation commence par le chiffre d'affaires annuel mondial des fabricants pour les batteries primaires et secondaires, évalué en USD lors de la première vente du produit batterie et attribué au marché de destination. Un modèle descendant fixe le total à partir des revenus de l'industrie des batteries et des données sur la demande, puis le vérifie sélectivement avec des cumuls de revenus des fournisseurs et des prix de vente moyens échantillonnés multipliés par le volume expédié, en supprimant la valeur intégrée des cellules ou modules là où la vente du système de batteries la capture déjà. Les intrants pertinents comprennent la production de VE et d'hybrides et le déploiement de batteries, les ajouts de stockage sur réseau et les pipelines d'approvisionnement, les prix des packs de batteries, les expéditions des fabricants et l'utilisation des capacités, et la demande de remplacement en usage final. Ceux-ci relient la demande physique et l'offre disponible à la valeur des ventes réalisées. Les parts de segment sont dérivées en comparant les données probantes pour les types de batteries, les chimies, les applications et les régions sur la même base de valeur des ventes, avec les ventes de segments déclarées, le mix d'expéditions et la demande des clients ou des projets utilisés pour allouer le total. Les prévisions peuvent appliquer une régression multivariée lorsque les séries de valeurs historiques et de moteurs s'alignent, ou une analyse de scénarios lorsque les trajectoires de politique, de mise en service et de prix sont discontinues. Les projections de valeur tiennent compte séparément du prix et du mix de chimies par rapport au déploiement physique. Les lacunes dans un cumul de fournisseurs ou un contrôle prix-volume échantillonné sont délimitées à l'aide de divulgations comparables et d'indicateurs de déploiement indépendants, et des experts en batteries peuvent examiner les variables sélectionnées et les prévisions résultantes à ce niveau.
Cycle de validation et de mise à jour des données
Les analystes triangulent les divulgations des fabricants, les indicateurs industriels et gouvernementaux, et les données de déploiement sur les marchés finaux, puis examinent les valeurs aberrantes, les unités incohérentes, les inadéquations de périmètre et les écarts importants par rapport à l'estimation précédente avant la validation. Un second analyste examine les limites du marché, les dates des sources, les totaux des segments, les moteurs des prévisions et la transcription des références, avec une reprise de contact déclenchée par des preuves contradictoires des répondants, des changements inexpliqués ou un événement important lié à une entreprise, une politique, un prix ou un projet. Le modèle est actualisé annuellement, mis à jour entre les cycles lorsqu'un événement important modifie un intrant de demande ou d'offre, et fait l'objet d'une révision fraîche des sources et des calculs immédiatement avant la livraison.
Taille du marché des batteries de Mordor Intelligence comparée à d'autres estimations publiées
Les estimations publiées peuvent différer dans les transactions et les produits qu'elles comptabilisent et dans les intrants utilisés pour modéliser la demande. Le marché des batteries couvre le chiffre d'affaires annuel des fabricants provenant des batteries primaires et secondaires vendues aux clients sur le marché mondial.
Les principaux facteurs d'écart comprennent la couverture définie de l'étude et les choix de modélisation spécifiques au marché. Les intrants pertinents comprennent la production de VE et d'hybrides et le déploiement de batteries, les ajouts de stockage sur réseau et les pipelines d'approvisionnement, les prix des packs de batteries, les expéditions des fabricants et l'utilisation des capacités, et la demande de remplacement en usage final.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 246,7 milliards USD (2027) | |
| Consultance mondiale A | 234 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 5,2 % à la valeur 2027 de ce rapport de 246,7 milliards USD, 2 ans plus tard. L'année de mesure plus ancienne contribue au total déclaré plus faible. |
| Consultance mondiale B | 154,1 milliards USD (2025) | Sur la base de 2025, cette estimation est inférieure de 37,5 % à la valeur 2027 de ce rapport de 246,7 milliards USD, 2 ans plus tard. L'année de mesure plus ancienne contribue au total déclaré plus faible. |
Les analystes de Mordor Intelligence triangulent les divulgations des fabricants, les indicateurs industriels et gouvernementaux, et les données de déploiement sur les marchés finaux, puis examinent les valeurs aberrantes, les unités incohérentes, les inadéquations de périmètre et les écarts importants par rapport à l'estimation précédente avant la validation.
Questions Clés Traitées dans le Rapport
Quelle est la taille du marché des batteries et les prévisions de croissance ?
La taille devrait augmenter de 246,7 milliards USD en 2027 à 538,6 milliards USD d'ici 2032, à un CAGR de 16,9 % sur 2027-2032.
Quels sont les facteurs qui stimulent la demande de batteries ?
La baisse des prix, les mandats sur les véhicules et le stockage sur réseau soutiennent la demande. Les opérateurs américains de stockage à l'échelle des services publics ont ajouté 8,3 GW de capacité de puissance de batterie entre janvier et juin 2026.
Quel type de batterie détient la plus grande part ?
Les batteries secondaires détenaient 91,33 % de la valeur des ventes mondiales de batteries en 2026 et devraient connaître la croissance la plus rapide avec un CAGR de 17,8 % sur 2027-2032.
Quelles entreprises dominent l'industrie des batteries ?
Les entreprises leaders sont CATL, BYD Co. Ltd, LG Energy Solution, Panasonic Energy et Samsung SDI.
Quel est le principal risque de coût pour les fournisseurs de batteries ?
Les restrictions d'approvisionnement en minéraux peuvent augmenter l'exposition aux prix des intrants. L'Agence internationale de l'énergie a indiqué que les prix du cobalt ont augmenté d'environ 130 % en 2025 et début 2026, principalement en raison des restrictions à l'exportation imposées par la République démocratique du Congo.
Quelle région domine l'industrie des batteries par part et croissance projetée ?
L'Asie-Pacifique détenait une part de 48,15 % en 2026 et devrait connaître la croissance la plus rapide avec un CAGR de 19,8 % sur 2027-2032.