
Taille et parts du marché de l'apprentissage automatique automatisé
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.68 Milliards de dollars |
| Taille du Marché (2031) | 21.19 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 41.96 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'apprentissage automatique automatisé par Mordor Intelligence
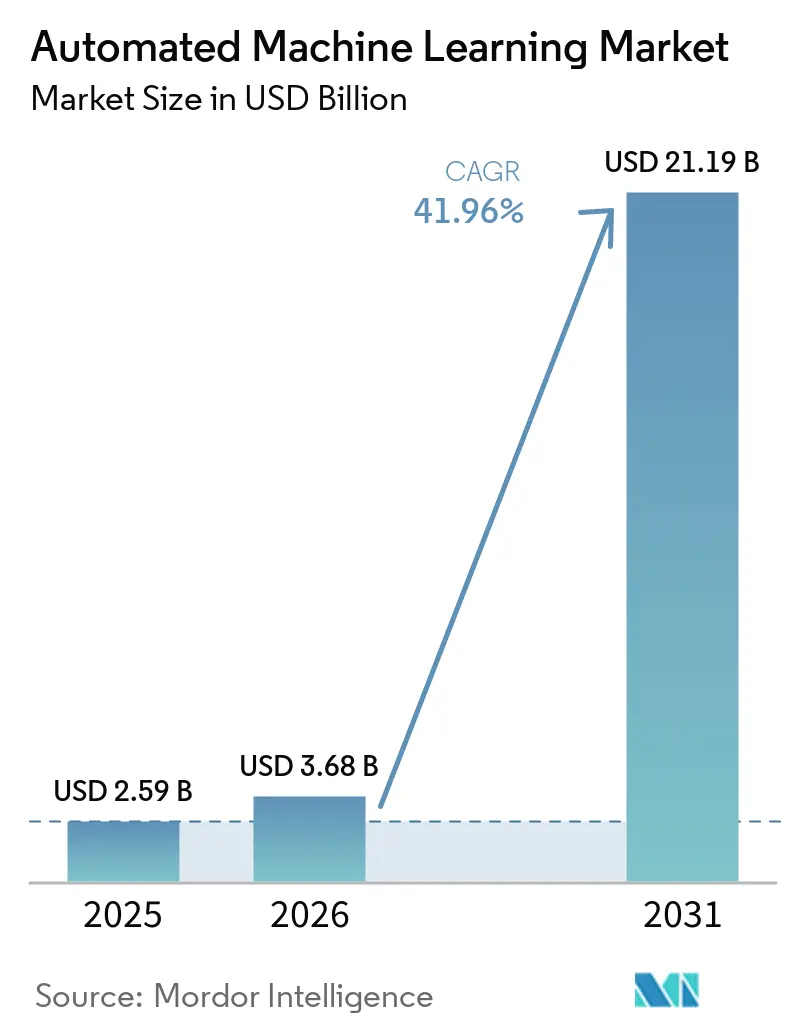
La taille du marché de l'apprentissage automatique automatisé était évaluée à 2,59 milliards USD en 2025 et devrait croître de 3,68 milliards USD en 2026 pour atteindre 21,19 milliards USD d'ici 2031, à un TCAC de 41,96 % au cours de la période de prévision (2026-2031).
La demande commerciale est renforcée par l'adoption rapide du cloud, la nécessité de faire évoluer les initiatives d'intelligence artificielle sans grandes équipes de science des données, et les exigences réglementaires en matière de transparence des modèles. Les offres natives du cloud représentent déjà 64 % des revenus mondiaux et se développent à un TCAC de 45,01 %, soulignant la préférence pour une infrastructure gérée qui raccourcit les cycles de déploiement tout en réduisant les coûts d'investissement. L'automatisation de la modélisation détient la plus grande part fonctionnelle, mais les outils d'ingénierie des caractéristiques croissent plus rapidement à mesure que les entreprises réalisent que la qualité des données détermine davantage la précision prédictive que le choix des algorithmes. Les grandes entreprises dominent encore les dépenses, mais la dynamique de croissance se déplace vers les petites et moyennes entreprises grâce aux interfaces sans code et aux financements du secteur public qui compensent les pénuries de talents. Sur le plan régional, l'Amérique du Nord est en tête en termes de base installée, tandis que l'Asie-Pacifique affiche la trajectoire la plus forte à mesure que les gouvernements intègrent des objectifs d'IA dans les programmes de fabrication et de villes intelligentes.
Principaux enseignements du rapport
- Par solution, les déploiements cloud ont représenté 63,42 % de la part du marché de l'apprentissage automatique automatisé en 2025, tandis que ce segment devrait progresser à un TCAC de 43,72 % jusqu'en 2031.
- Par type d'automatisation, l'automatisation de la modélisation a détenu 40,35 % de la part des revenus en 2025 ; l'ingénierie des caractéristiques devrait se développer à un TCAC de 43,11 % jusqu'en 2031.
- Par taille d'organisation, les grandes entreprises ont capté 70,22 % de la taille du marché de l'apprentissage automatique automatisé en 2025, tandis que les petites et moyennes entreprises progressent à un TCAC de 42,85 % jusqu'en 2031.
- Par utilisateur final, les services bancaires, financiers et d'assurance ont représenté 30,44 % des revenus de 2025, tandis que le secteur de la santé croît à un TCAC de 43,26 % jusqu'en 2031.
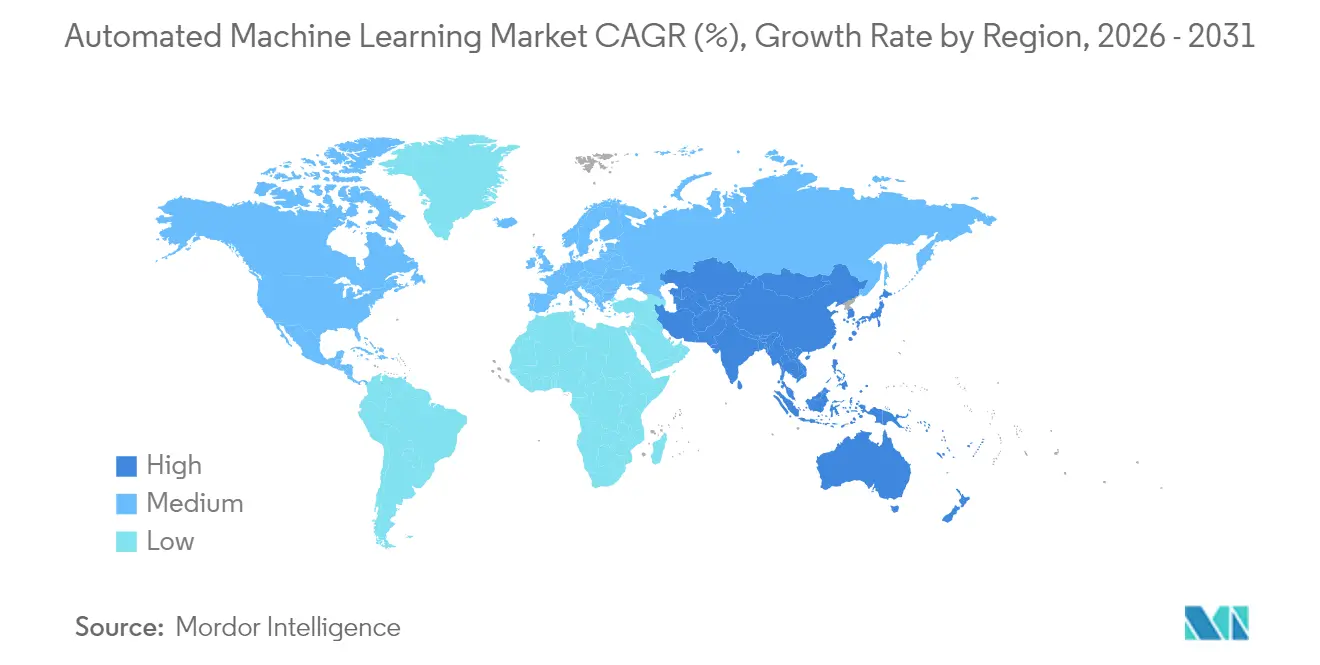
- Par géographie, l'Amérique du Nord a représenté 45,38 % des revenus de 2025, tandis que l'Asie-Pacifique devrait enregistrer un TCAC de 44,63 % entre 2026 et 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante de modèles efficaces de détection des fraudes | +8.2% | Mondial, concentré en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Besoin croissant de processus métier intelligents | +7.1% | Mondial, avec adoption précoce dans les marchés développés | Moyen terme (2-4 ans) |
| Stratégie ML axée sur le cloud des entreprises | +9.4% | Mondial, porté par l'Amérique du Nord et l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénurie de main-d'œuvre qualifiée en science des données | +6.8% | Mondial, aiguë en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Apprentissage automatique automatisé natif de la périphérie pour l'inférence sur appareil | +4.3% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Pression réglementaire en faveur de l'explicabilité des modèles | +5.7% | Europe et Amérique du Nord, expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante de modèles efficaces de détection des fraudes
Les institutions financières passent de règles statiques à des systèmes de détection des fraudes basés sur l'apprentissage automatique automatisé qui apprennent des flux de transactions en temps réel, réduisant les faux positifs et améliorant les taux de recouvrement. Les assureurs anticipent des économies de 80 à 160 milliards USD d'ici 2032 grâce à des modèles automatisés qui exploitent des données structurées et non structurées pour détecter les sinistres suspects. Le traitement du langage naturel intégré permet aux plateformes d'analyser les transcriptions des centres d'appels et les signaux des réseaux sociaux, offrant aux souscripteurs un contexte granulaire pour les décisions de risque. Les fournisseurs qui proposent des tableaux de bord reliant les métriques explicatives à chaque prédiction bénéficient de primes de prix, car les régulateurs financiers renforcent les normes de divulgation. L'effet net soutient une hausse de 8,2 % du TCAC prévu jusqu'en 2026.
Besoin croissant de processus métier intelligents
Les entreprises intègrent l'apprentissage automatique automatisé dans les flux de travail de fabrication, de commerce de détail et de santé pour aller au-delà de la robotique basée sur des règles vers une optimisation adaptative. La maintenance prédictive pilotée par capteurs réduit les temps d'arrêt imprévus jusqu'à 30 % et améliore l'efficacité globale des équipements dans les lignes de fabrication de semi-conducteurs[1]. Les détaillants appliquent l'apprentissage automatique automatisé à la planification de la demande et à la tarification dynamique, avec des pilotes montrant des hausses de revenus de 22,7 % lorsque les informations générées par l'IA alimentent les moteurs de merchandising. L'assistant numérique clinique d'Oracle illustre les gains dans le secteur de la santé, réduisant le temps de documentation des médecins jusqu'à 40 % et libérant de la capacité pour les soins aux patients. La convergence des outils d'analyse, d'orchestration des flux de travail et de modélisation à faible code contribue à hauteur de 7,1 % à la croissance jusqu'au milieu de la décennie.
Stratégie ML axée sur le cloud des entreprises
Les entreprises abandonnent le matériel sur site au profit de clusters GPU élastiques fournis en tant que service, ce qui ajoute 9,4 % au TCAC prévu. Les résultats de Microsoft pour l'exercice 2025 mettent en évidence des réservations Azure AI de plusieurs milliards de dollars liées à la formation de modèles d'apprentissage automatique automatisé et aux modules complémentaires de gouvernance. AWS développe le projet Rainier, un super-cluster Trainium-2 qui multiplie par cinq la capacité de calcul disponible pour prendre en charge les charges de travail importantes d'apprentissage automatique automatisé. Le carnet de commandes d'Oracle pour les contrats d'infrastructure IA dépasse 12 milliards USD, signalant une demande durable de capacité cloud alignée sur les règles de souveraineté des données via des zones de disponibilité spécifiques aux régions. Les achats multi-cloud réduisent la dépendance tout en accélérant les délais de preuve de concept de plusieurs mois à quelques semaines.
Pénurie de main-d'œuvre qualifiée en science des données
La demande mondiale de postes en science des données dépasse l'offre, ajoutant 6,8 % à la croissance du marché à mesure que l'apprentissage automatique automatisé comble les lacunes en matière de compétences. Le Brésil signale un déficit de 500 000 professionnels de l'IA et s'appuie sur l'apprentissage automatique automatisé sans code pour étendre l'analyse avancée aux fonctions métier. Le taux d'adoption de l'IA par l'Union européenne a presque doublé pour atteindre 13 % entre 2021 et 2024, mais de nombreuses entreprises externalisent le développement de modèles car leurs équipes internes manquent d'expertise statistique approfondie. Des plateformes telles que Google AutoML popularisent les interfaces glisser-déposer, permettant aux responsables marketing et aux analystes opérationnels de créer des modèles prédictifs sans codage Python ou R.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Adoption lente par les entreprises et écart culturel | -4.8% | Mondial, prononcé dans les secteurs traditionnels | Court terme (≤ 2 ans) |
| Préoccupations relatives à la sécurité des données et à la confidentialité dans les flux de travail cloud | -3.2% | Europe et Amérique du Nord, expansion mondiale | Moyen terme (2-4 ans) |
| Coûts de conformité liés aux biais algorithmiques | -2.1% | Europe et Amérique du Nord, répercussions réglementaires | Moyen terme (2-4 ans) |
| Précision limitée de l'apprentissage automatique automatisé sur les séries temporelles à long horizon | -1.9% | Mondial, impact spécifique au secteur | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption lente par les entreprises et écart culturel
Les processus hérités, le leadership averse au risque et l'appréhension des employés face aux suppressions d'emplois ralentissent les déploiements d'apprentissage automatique automatisé, réduisant la dynamique du marché de 4,8 %. De nombreuses banques asiatiques s'appuient encore sur des examens manuels de lutte contre le blanchiment d'argent car leurs systèmes centraux vieillissants compliquent l'intégration des données. Les petites entreprises manufacturières en Afrique du Sud citent des cadres peu clairs et un soutien managérial limité comme principaux obstacles aux projets d'IA, repoussant les cycles de déploiement au-delà des prévisions initiales. Les transformations réussies combinent formation, programmes de gestion du changement et incitations ciblées qui alignent les résultats de l'IA sur les indicateurs de performance des employés.
Préoccupations relatives à la sécurité des données et à la confidentialité dans les flux de travail cloud
La législation mondiale sur la confidentialité impose un contrôle granulaire sur les données personnelles, réduisant de 3,2 points de pourcentage la croissance prévue à mesure que les entreprises évaluent la conformité par rapport à l'agilité. Le Règlement général sur la protection des données de l'UE oblige les entreprises à expliquer les décisions automatisées et à respecter les droits des utilisateurs à s'opposer au profilage, suscitant une demande d'hébergement local ou d'architectures hybrides. La décision d'Apple de reporter certaines fonctionnalités d'IA dans l'UE illustre comment la réglementation peut retarder les lancements de produits. Les prestataires de services financiers effectuent une validation approfondie avant de télécharger des ensembles de données sensibles, allongeant les cycles d'approvisionnement. Les fournisseurs proposent désormais le chiffrement en cours d'utilisation et la journalisation des audits pour rassurer les responsables des risques sans revenir à des infrastructures sur site coûteuses.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par solution :
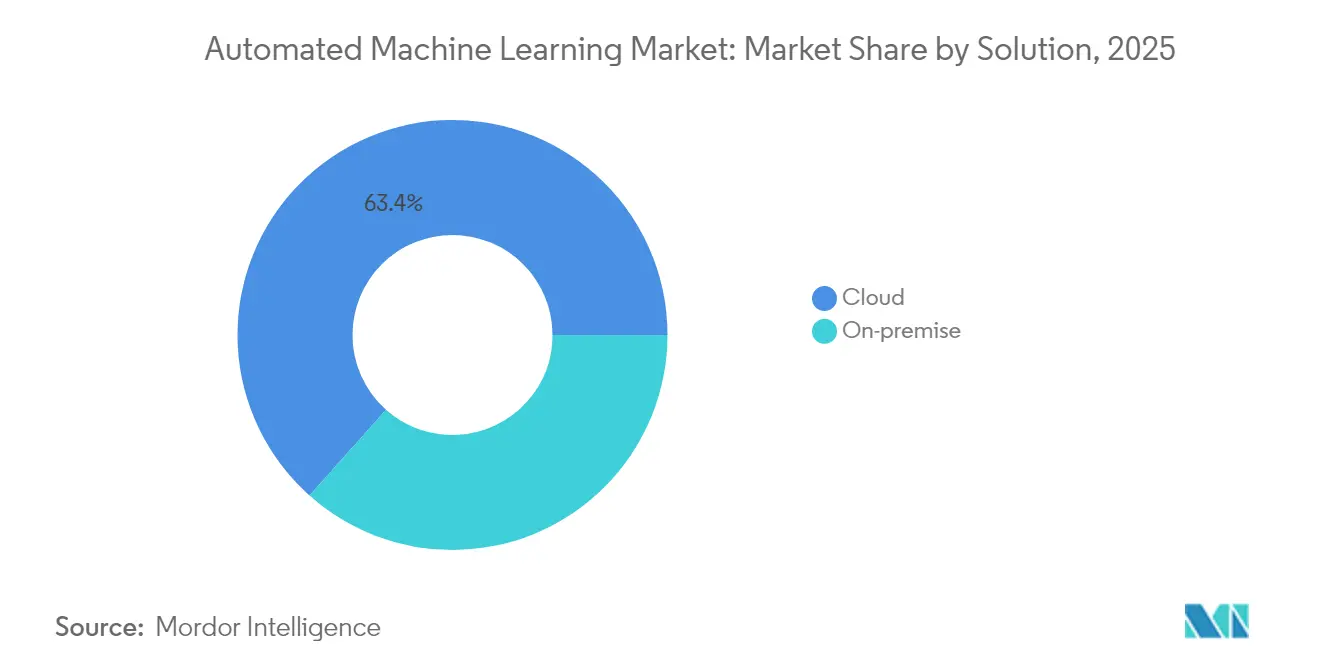
la domination du cloud accélère la transition de l'infrastructureLes plateformes cloud ont généré 63,42 % des revenus en 2025, et le segment est en bonne voie pour un TCAC de 43,72 % jusqu'en 2031, une trajectoire qui valide les avantages en termes de coûts d'une infrastructure partagée. La taille du marché de l'apprentissage automatique automatisé pour les déploiements cloud devrait s'élargir à mesure que les hyperscalers intègrent des accélérateurs dédiés et des pipelines d'entraînement sans serveur. Les mises à jour continues des fonctionnalités, les certifications de sécurité de niveau entreprise et la facturation à l'usage séduisent les organisations qui recherchent l'agilité plutôt que le contrôle du matériel. Bedrock, la place de marché de modèles d'AWS, répertorie plus de 100 modèles fondamentaux et spécifiques aux tâches, permettant aux clients d'évaluer les algorithmes sans posséder de GPU, ce qui comprime les cycles d'expérimentation.
Les déploiements sur site persistent dans les secteurs de la finance, de la défense et du secteur public où les mandats de résidence des données interdisent l'hébergement externe. Leur part s'érode cependant à mesure que les techniques d'informatique confidentielle permettent un traitement sécurisé dans les environnements de cloud public. Des modèles hybrides ont émergé dans lesquels l'entraînement se déroule dans le cloud tandis que l'inférence s'exécute sur des appareils périphériques pour répondre aux objectifs de latence. Les offres natives de la périphérie permettent un fonctionnement hors ligne pour les usines et les points de vente, assurant la continuité des activités en cas de perte de connectivité.

Par type d'automatisation :
l'ingénierie des caractéristiques émerge comme leader de croissanceL'automatisation de la modélisation a conservé 40,35 % des revenus de 2025, mais le TCAC de 43,11 % de l'ingénierie des caractéristiques signale un glissement vers une IA centrée sur les données. La part du marché de l'apprentissage automatique automatisé pour l'automatisation des caractéristiques se développe car les projets de données structurées échouent souvent sans une construction robuste des variables. Les grands modèles de langage aident désormais à mapper les champs bruts vers des caractéristiques prêtes pour le domaine, automatisant les jointures sémantiques et les intégrations de texte qui nécessitaient auparavant des connaissances spécialisées.
L'automatisation de la visualisation et du traitement des données soutient une adoption plus large en traduisant les questions en langage naturel en requêtes SQL et en graphiques interactifs. Des recherches combinant des algorithmes évolutionnaires avec des invites de grands modèles de langage ont réduit le temps de calcul tout en améliorant la performance prédictive sur des ensembles de données de référence. Les utilisateurs des secteurs de la santé et de la finance en bénéficient le plus, car des ontologies spécifiques au domaine sont intégrées dans les pipelines de caractéristiques, satisfaisant les exigences d'audit sans intervention manuelle.
Par taille d'organisation :
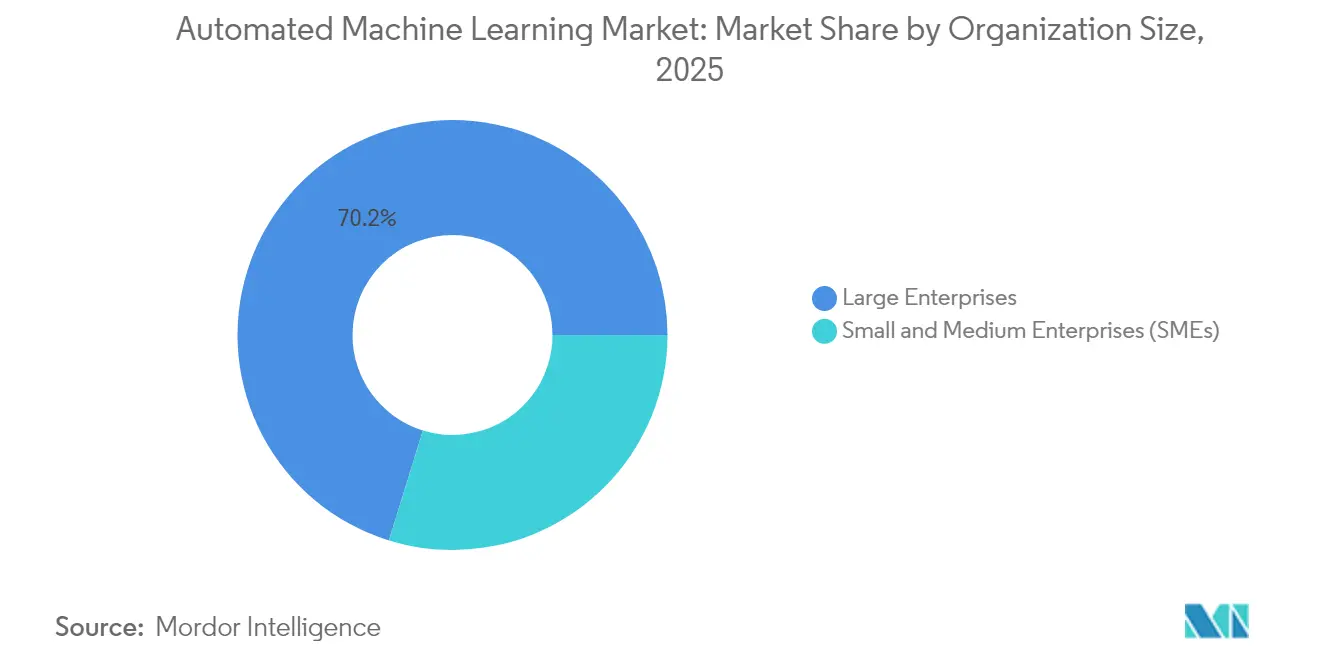
l'accélération des PME favorise la démocratisation du marchéLes grandes entreprises ont détenu 70,22 % des dépenses en 2025, mais les PME enregistrent un TCAC de 42,85 % qui dépasse le marché global. Les subventions gouvernementales et les crédits cloud abaissent les barrières à l'entrée, permettant aux entreprises du marché intermédiaire de tester l'apprentissage automatique automatisé avant de s'engager dans des budgets importants. La taille du marché de l'apprentissage automatique automatisé pour les PME devrait doubler tous les 18 mois en Amérique latine, à la suite du fonds IA brésilien de 23 milliards BRL qui subventionne les outils et les programmes de talents.
Les interfaces sans code réduisent la dépendance aux rares scientifiques des données, et les solutions modélisées ciblent des cas d'usage courants tels que la prédiction du taux de désabonnement, la planification des stocks et la fraude aux factures. Des recherches montrent que les entreprises de taille moyenne tirent davantage parti de l'avantage relatif perçu que leurs homologues plus petites, soulignant la maturité organisationnelle comme facteur de succès. Des études de retour sur investissement révèlent un remboursement en moins de 14 mois lorsque l'apprentissage automatique automatisé améliore la documentation des exportations et les processus de financement du commerce.
Par utilisateur final :
l'accélération du secteur de la santé dépasse le leadership des services financiersLes établissements de services financiers ont capté 30,44 % de la demande de 2025 grâce aux cas d'usage précoces de détection de fraude et de modélisation des risques. Le secteur de la santé croît plus rapidement avec un CAGR de 43,26 %, à mesure que le soutien à la décision clinique, le triage par imagerie et l'optimisation des flux de patients arrivent à maturité. La taille du marché de l'apprentissage automatique automatisé pour le secteur de la santé est soutenue par des modules d'explicabilité qui satisfont aux exigences des régulateurs de dispositifs médicaux et des comités d'éthique hospitaliers.
Le commerce de détail et le commerce électronique déploient l'AutoML pour des moteurs de personnalisation qui augmentent les taux de conversion de plusieurs dizaines de points de pourcentage. Au-delà du soudage et de la peinture, les machines intelligentes orchestrent le contrôle qualité, la manutention des matériaux et l'optimisation énergétique, permettant une production personnalisée à grande échelle. Les organismes gouvernementaux automatisent de plus en plus l'instruction des dossiers de prestations sociales ; l'institut brésilien de sécurité sociale vise à traiter 55 % des demandes d'aide sociale par l'IA d'ici 2025.
Analyse géographique
Marché de l'apprentissage automatique automatisé en Amérique du Nord
L'Amérique du Nord a généré 45,38 % des revenus mondiaux en 2025, portée par une infrastructure cloud dense, un écosystème de capital-risque mature et une forte adoption dans les secteurs bancaire et technologique. Les revenus de l'infrastructure cloud d'Oracle ont augmenté de 52 % au cours de l'exercice fiscal 2025, alors que les industries réglementées ont migré leurs charges de travail principales vers ses régions conformes au FedRAMP. Les investisseurs en capital-risque ont clôturé plus de 200 cycles de financement liés à l'apprentissage automatique automatisé en 2024, alimentant un vivier dynamique de start-ups qui accélère l'innovation produit.
Marché de l'apprentissage automatique automatisé en Asie-Pacifique
L'Asie-Pacifique enregistre la trajectoire la plus forte avec un CAGR de 44,63 % jusqu'en 2031, à mesure que les gouvernements déploient des stratégies nationales en matière d'intelligence artificielle. L'économie de l'IA au Japon devrait s'étendre de 4,5 milliards USD à 7,3 milliards USD d'ici 2027, portée par des projets pilotes de villes intelligentes, des programmes de maintenance prédictive dans l'industrie lourde et des agents conversationnels en langue locale. La Chine est en tête des publications de brevets pour 37 des 44 technologies critiques, confirmant son statut de puissance en matière de recherche et de mise en œuvre commerciale. Les fabricants d'Asie du Sud-Est adoptent l'apprentissage automatique automatisé pour l'optimisation des rendements afin de compenser la hausse des coûts de main-d'œuvre et la volatilité des chaînes d'approvisionnement.
Marché de l'apprentissage automatique automatisé en Europe
L'Europe présente un environnement mixte. Le RGPD et la prochaine loi sur l'IA introduisent une gouvernance stricte qui allonge les cycles de vente, mais favorise en définitive les plateformes dotées de contrôles de transparence intégrés. L'adoption de l'IA dans la région a doublé pour atteindre 13 % d'ici 2024, mais de nombreuses entreprises externalisent leurs développements techniques, créant ainsi un terrain fertile pour les services d'apprentissage automatique automatisé gérés. Les fonds nationaux de relance allouent des milliards d'euros à des projets de transformation numérique, notamment des espaces de données de santé nécessitant des moteurs de modélisation automatisée.
Marché de l'apprentissage automatique automatisé au Moyen-Orient et en Afrique et en Amérique du Sud
Le Moyen-Orient poursuit des investissements d'envergure pour diversifier ses économies. L'Arabie saoudite a alloué 100 milliards USD à l'intelligence artificielle et aux infrastructures numériques dans le cadre de Vision 2030, avec des capitaux supplémentaires affectés à un corridor de centres de données d'une capacité planifiée de 6 gigawatts. Les Émirats arabes unis prévoient que leur Stratégie IA 2031 réduira les coûts des services fédéraux de 50 %, stimulant ainsi les achats de plateformes d'apprentissage automatique automatisé qui automatisent les services aux citoyens. L'Amérique du Sud bénéficie de la stratégie nationale d'IA du Brésil, qui finance des modèles en langue portugaise et des mises à niveau HPC. L'Afrique est une frontière émergente ; 40 % des institutions interrogées pilotent l'IA, et l'apprentissage automatique automatisé hébergé dans le cloud abaisse les barrières là où les ressources informatiques locales restent limitées.
Paysage réglementaire
La réglementation affectant l'AutoML se durcit autour de la prise de décision automatisée, de la documentation et de la gouvernance, avec des exigences différentes selon les principaux marchés. Dans l'Union européenne, l'AI Act de l'UE (Règlement (UE) 2024/1689) établit un cadre prescriptif fondé sur le risque ; ses dispositions relatives à la gouvernance et à l'IA à usage général s'appliquent depuis août 2025, avec des exigences plus larges entrant en pleine application à partir d'août 2026. Cela relève le niveau de conformité pour l'AutoML utilisé dans des domaines à haut risque, avec des obligations couvrant la gestion des risques, la documentation technique et la supervision humaine.
Aux États-Unis, l'orientation politique met l'accent sur une supervision et des normes pilotées par secteur, ancrées dans le NIST AI RMF 1.0 et ses profils dérivés. Cela inclut les travaux du NIST en avril 2026 sur un profil d'IA digne de confiance pour les infrastructures critiques. Par ailleurs, l'Algorithmic Accountability Act de 2025 (S.2164), introduit en juin 2025, encadre de potentielles exigences d'évaluation d'impact pilotées par la FTC pour les systèmes de décision automatisés. Au Royaume-Uni, le Data Protection Act 2018 (Code of Practice on Artificial Intelligence and Automated Decision-Making) Regulations 2026 formalise une voie de code de bonnes pratiques via l'Information Commissioner, renforçant les attentes en matière de confidentialité, de transparence et d'explicabilité qui déterminent la manière dont les plateformes AutoML conditionnent les pistes d'audit et les explications de décision.
Analyse de la chaîne de valeur
La chaîne de valeur de l'AutoML couvre le calcul et l'infrastructure, les outils de données et de modèles, ainsi que la mise en œuvre : (1) accélérateurs matériels et serveurs ; (2) infrastructure cloud et plateforme (hyperscalers et piles Kubernetes/IA gérées) ; (3) sourcing des données, étiquetage, gouvernance et contrôles de confidentialité ; (4) modèles fondationnels et de tâches ainsi que les couches d'automatisation AutoML (ingénierie des caractéristiques, modélisation et surveillance) ; et (5) livraison d'applications, intégration et services gérés qui intègrent l'AutoML dans les flux de travail métiers. Le pouvoir des fournisseurs se concentre sur les couches de calcul et d'IaaS, ce qui influence l'économie des plateformes et pousse les acheteurs vers des stratégies d'atténuation telles que le multicloud, l'hybride et les modèles de calcul confidentiel.
En aval, les intégrateurs de systèmes, les ISV et les spécialistes verticaux opérationnalisent l'AutoML via le MLOps, la sécurité et des modèles sectoriels. Un changement notable consiste à déployer les modèles plus près des opérations, en périphérie (edge). Des déploiements orientés télécoms illustrent comment la chaîne plateforme-vers-opérations est exécutée : Mavenir et Red Hat ont annoncé une collaboration OpenShift AI sur site (février 2026), Nokia a étendu sa collaboration avec AWS pour héberger Nokia Autonomous Network Fabric sur AWS afin d'atteindre des niveaux d'autonomie plus élevés (juin 2026), et AT&T a déployé H2O.ai Super Agent pour orchestrer des flux de travail agentiques à travers les opérations réseau et la prévention de la fraude (juillet 2026). Ces exemples soulignent comment les besoins en matière de résidence des données, de latence et de gouvernance poussent vers des modèles de livraison hybrides et renforcent l'importance de la surveillance et des contrôles en temps réel au sein de la pile AutoML.
Paysage concurrentiel
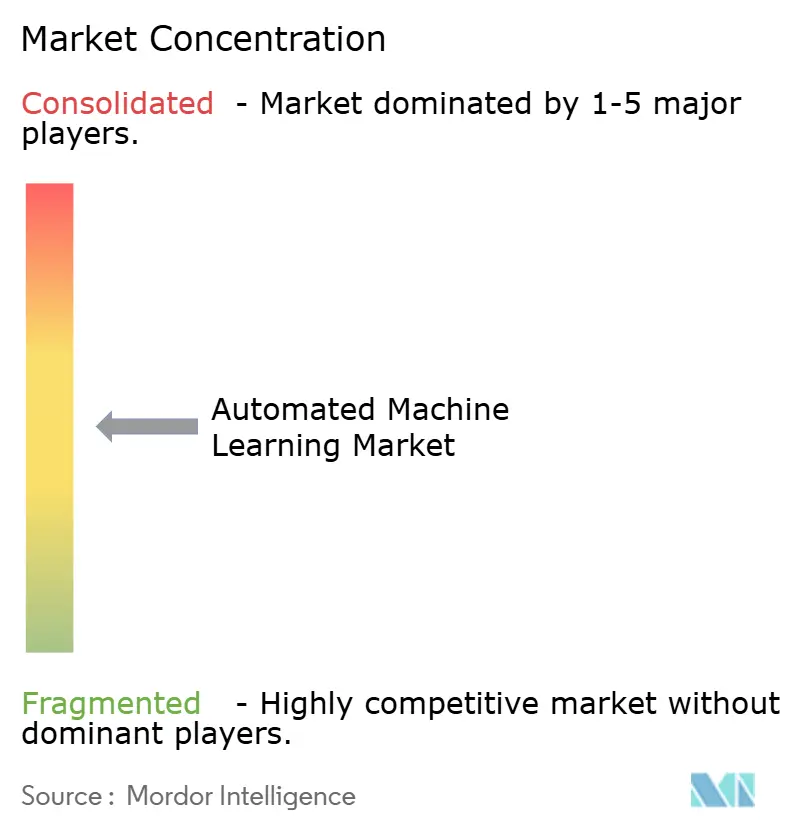
Le marché reste modérément fragmenté. Les fournisseurs de cloud hyperscale tels que Microsoft, AWS et Oracle tirent parti d'une infrastructure intégrée, de grilles mondiales de centres de données et de grandes équipes d'ingénierie pour intégrer l'apprentissage automatique automatisé dans les abonnements aux plateformes. Le service Bedrock d'AWS adopte un catalogue de modèles ouverts, tandis que Microsoft s'aligne étroitement avec les distributeurs propriétaires de grands modèles de langage. L'achat prévu par Oracle de matériel Nvidia pour 40 milliards USD pour son installation au Texas dans le cadre du projet Stargate illustre l'intensité capitalistique que les nouveaux entrants peinent à égaler.
Les fournisseurs spécialisés se différencient par leur expertise sectorielle et leur gouvernance. DataRobot a introduit une suite entreprise avec des flux de travail de conformité préconfigurés alignés sur la loi européenne sur l'IA, ciblant les acheteurs des services financiers et de la santé. H2O.ai se concentre sur des algorithmes transparents et une traçabilité open source, séduisant les secteurs réglementés qui exigent l'auditabilité[3]. Alteryx intègre l'IA générative dans l'ensemble de sa plateforme d'analyse, reliant la préparation des données, la construction de modèles et l'automatisation des décisions pour les utilisateurs métier.
Les innovations natives de la périphérie créent des opportunités dans des espaces vierges. Des start-ups déposent des brevets pour des approches d'entraînement de modèles distribués qui gèrent la connectivité intermittente sur les planchers d'usine et dans les véhicules autonomes. Les fournisseurs capables de proposer un déploiement en un clic de l'entraînement cloud à l'inférence en périphérie sont en mesure de capter les dépenses allouées aux applications sensibles à la latence. À mesure que le contrôle réglementaire s'intensifie, les plateformes qui combinent automatisation, explicabilité et surveillance sont susceptibles de consolider leurs parts.
Leaders du secteur de l'apprentissage automatique automatisé
-
DataRobot, Inc.
-
Amazon Web Services, Inc.
-
dotData, Inc.
-
IBM Corporation
-
Dataiku
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'apprentissage automatique automatisé Entreprises couvertes dans ce rapport
- Amazon Web Services, Inc.
- Alphabet Inc.
- Microsoft Corporation
- International Business Machines Corporation
- DataRobot, Inc.
- H2O.ai, Inc.
- Dataiku, Inc.
- SAS Institute Inc.
- dotData, Inc.
- Aible, Inc.
- Oracle Corporation
- SAP SE
- Alteryx, Inc.
- RapidMiner, Inc.
- KNIME AG
- BigML, Inc.
- TIBCO Software Inc.
- Databricks, Inc.
- Hewlett Packard Enterprise Company
Opportunités de marché et perspectives d'avenir
Les espaces vierges s'élargissent pour l'AutoML gouverné, prêt pour la production, qui prend en charge les environnements réglementés et distribués, en particulier à mesure que les acheteurs passent de l'automatisation de la construction de modèles à des contrôles de cycle de vie de bout en bout tels que la traçabilité, la surveillance et la documentation prête pour l'audit. Cette demande s'aligne sur des jalons réglementaires, notamment le calendrier de l'AI Act de l'UE (dispositions de gouvernance et d'IA à usage général actives depuis août 2025, application plus large à partir d'août 2026) et l'activité normative américaine comme les profils NIST AI RMF pour les infrastructures critiques (note de concept d'avril 2026). Les plateformes qui packagent des artefacts d'évaluation d'impact, des flux de travail de supervision humaine et l'explicabilité à grande échelle bénéficient d'un chemin d'achat plus direct dans les charges de travail BFSI, de la santé et du secteur public, où les déploiements sur site, en périphérie et isolés du réseau (air-gapped) restent importants.
Une autre opportunité réside dans une automatisation sensible au matériel et centrée sur les agents, où l'AutoML convertit l'intention métier en flux de travail déployés tout en tenant compte de la gravité des données à travers les patrimoines de données cloud modernes. Les initiatives des fournisseurs renforcent cette direction : Dataiku a lancé Cobuild sur Snowflake puis a fait passer Cobuild en disponibilité générale (mai et juin 2026), et DataRobot a étendu sa gouvernance au-delà du cloud pour les environnements sur site, en périphérie et isolés du réseau (juillet 2026). Côté innovation, Google Cloud a rendu AlphaEvolve généralement disponible sur sa plateforme Gemini Enterprise Agent Platform (juillet 2026), reflétant un intérêt pour l'optimisation automatisée du code et des pipelines pouvant raccourcir les cycles d'expérimentation et de déploiement des modèles. Pris ensemble, ces changements pointent vers des voies de commercialisation à court terme dans les agents gouvernés, les intégrations sécurisées et les opérations en temps réel hybrides, plutôt que vers des outils autonomes de sélection de modèles.
Développements industriels récents dans Marché de l'apprentissage automatique automatisé
- Juillet 2026 : DataRobot a annoncé des capacités de gouvernance de l'IA étendues, conçues pour fonctionner à travers des environnements sur site, en périphérie et isolés du réseau. La mise à jour étend les contrôles de gouvernance au-delà des déploiements uniquement cloud, alignant l'adoption de l'AutoML avec les exigences de résidence des données et de réseaux restreints. Elle renforce le positionnement de DataRobot dans les cas d'usage réglementés et critiques qui privilégient l'auditabilité et des opérations en temps réel contrôlées.
- Juin 2026 : Nokia a étendu sa collaboration avec AWS pour héberger Nokia Autonomous Network Fabric sur AWS afin d'atteindre des niveaux d'autonomie plus élevés. Cette collaboration permet le déploiement de fonctions de réseau autonome sur AWS, réduisant la latence et augmentant la visibilité de la gouvernance dans les environnements multicloud.
- Novembre 2024 : DataRobot a publié sa suite Enterprise AI Suite avec une observabilité renforcée et des modèles de conformité préconfigurés alignés sur l'AI Act de l'UE. La suite a intégré des fonctions de surveillance et de gouvernance dans une offre unifiée, réduisant les frictions de mise en œuvre pour les équipes de risque et de conformité. Cela a contribué à accélérer l'adoption dans les secteurs réglementés où l'explicabilité et la supervision continue sont des prérequis d'achat.
Marché de l'apprentissage automatique automatisé Portée du rapport et méthodologie de recherche
Définition et couverture du marché
Pour cette étude, le marché de l'apprentissage automatique automatisé couvre les logiciels et services associés qui automatisent les étapes clés de l'apprentissage automatique, telles que la préparation des données, l'ingénierie des caractéristiques, la sélection de modèles et le réglage, fournis via des déploiements en nuage ou sur site à des fins professionnelles.
Exclusions du périmètre : ce dimensionnement exclut l'infrastructure d'IA à usage général, les outils d'analyse non-AutoML et les travaux de développement d'apprentissage automatique personnalisés en interne qui ne sont pas commercialisés en tant que produit ou service AutoML.
Aperçu de la segmentation
- Par solution
- Sur site
- Cloud
- Par type d'automatisation
- Traitement des données
- Ingénierie des caractéristiques
- Modélisation
- Visualisation
- Par taille d'organisation
- Grandes entreprises
- Petites et moyennes entreprises (PME)
- Par utilisateur final
- BFSI
- Commerce de détail et e-commerce
- Santé
- Fabrication
- Autres utilisateurs finaux
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Royaume-Uni
- Allemagne
- France
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Émirats arabes unis
- Arabie saoudite
- Afrique du Sud
- Reste du Moyen-Orient et de l'Afrique
- Amérique du Sud
- Argentine
- Brésil
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'établissement d'une cartographie claire de ce qui constitue un revenu AutoML et de ce qui n'en constitue pas, puis par la collecte de signaux publics qui expliquent les tendances de la demande et des dépenses. Nous avons consulté des documents tels que les publications du National Institute of Standards and Technology (NIST) des États-Unis sur la gestion des risques liés à l'IA, les ressources de politique en matière d'IA de l'OCDE, les indicateurs macroéconomiques de la Banque mondiale et du FMI pour le contexte des dépenses informatiques, les séries du Bureau of Economic Analysis des États-Unis pour les signaux de l'économie numérique, et les statistiques de brevets de l'OMPI pour comprendre l'activité d'innovation.
Nous avons ensuite examiné les rapports annuels, les retranscriptions de résultats, la documentation produit, les pages de tarification, les études de cas clients et la couverture presse crédible afin de confirmer où l'AutoML est vendu en tant que plateforme, outil packagé ou offre groupée de services. En parallèle, nous avons utilisé un abonnement payant à des données financières et de renseignement sur les entreprises pour normaliser les revenus par segment et suivre les opérations sur capital susceptibles de modifier les lignes de revenus déclarées. Ces sources documentaires sont données à titre illustratif uniquement, et de nombreux autres documents publics et ensembles de données ont également été utilisés pour la collecte de données, la vérification croisée et la clarification des hypothèses.
Entretiens primaires et enquêtes
Le travail primaire a été utilisé pour tester la robustesse du périmètre, le processus d'achat typique et le comportement réel en matière de tarification pour l'AutoML dans les déploiements en nuage, sur site et orientés services. Nous avons échangé avec un panel de fournisseurs de plateformes, d'intégrateurs de systèmes, d'équipes d'ingénierie en apprentissage automatique, de responsables en science des données et de parties prenantes des achats dans les principales régions, afin de combler les lacunes de la recherche documentaire et de confirmer les hypothèses avant de finaliser le modèle de marché.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 25 % | Directeurs généraux (CXO) : 12 % | APAC : 47 % |
| Niveau intermédiaire : 60 % | Responsables fonctionnels/d'unité : 39 % | EMEA : 32 % |
| Acteurs de plus petite taille : 15 % | Managers : 49 % | Amériques : 21 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une logique descendante et ascendante, mais le modèle est ancré dans une approche descendante qui reconstitue le volume de dépenses par région et par secteur vertical, puis applique des hypothèses d'adoption et d'utilisation pour les outils et services AutoML. Pour maintenir des totaux réalistes, nous corroborons les résultats par des approximations ascendantes sélectives, telles que des ventilations de revenus de fournisseurs échantillonnés, des vérifications auprès des intégrateurs et des estimations de prix de vente moyen par déploiement multipliées par le nombre de clients actifs.
Les données utilisées dans le modèle comprennent les évolutions du mix nuage/sur site, les signaux de dépenses en logiciels d'IA et d'analyse, le rythme d'adoption de l'apprentissage automatique en entreprise, les tailles moyennes de contrats par taille d'organisation, et la part des projets passant du pilote à la production (un indicateur clé de la demande AutoML). Lorsque les signaux ascendants font défaut pour les pays de plus petite taille ou les secteurs de niche, nous utilisons des ratios de marchés comparables et les confirmons par les retours d'entretiens. Les prévisions sont ensuite produites à l'aide d'une analyse de scénarios avec un cas de base qui lie les taux d'adoption et la progression des prix de vente moyens aux budgets informatiques macroéconomiques et au déploiement attendu des pratiques de gouvernance de l'IA et de gestion du risque de modèle.
Cycle de validation des données et de mise à jour
La validation est effectuée par des vérifications croisées progressives, en commençant par s'assurer que les totaux se rapprochent de signaux de demande indépendants tels que la croissance des budgets logiciels d'entreprise, l'expansion des charges de travail en nuage et les fourchettes de tailles de contrats observées lors des entretiens. Les valeurs aberrantes sont signalées lorsqu'une région, un secteur vertical ou une répartition par déploiement s'écarte trop du schéma de l'année précédente sans raison clairement identifiée, puis les données d'entrée sont revérifiées et corrigées.
Avant validation finale, le modèle et les analyses rédigées font l'objet d'une revue multi-analystes afin que les hypothèses, les calculs et le récit restent cohérents. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs surviennent, tels que des changements de tarification majeurs, des acquisitions importantes ou des évolutions réglementaires soudaines. Juste avant la livraison, nous effectuons une dernière vérification pour nous assurer que les informations publiques les plus récentes sont reflétées dans les chiffres et les commentaires.
Taille du marché de l'apprentissage automatique automatisé selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour l'apprentissage automatique automatisé peuvent sembler très éloignées les unes des autres, car les lignes de revenus incluses ne sont pas cohérentes et les horodatages pour la tarification et la conversion des devises ne sont pas toujours alignés. Les différences proviennent également de la manière dont chaque éditeur traite les plateformes et services d'IA groupés, ainsi que de la rapidité avec laquelle ils actualisent leurs hypothèses concernant la croissance de la consommation en nuage.
Certaines estimations externes élargissent le périmètre pour inclure des suites logicielles d'IA plus larges, des outils d'analyse générale ou des outils MLOps adjacents qui se situent en dehors de l'AutoML. Chez Mordor Intelligence, le revenu est comptabilisé uniquement lorsque le produit ou service est explicitement positionné et acheté pour automatiser les étapes du pipeline d'apprentissage automatique (traitement des données, ingénierie des caractéristiques, modélisation et automatisation associée), et les dépenses de plateforme non attribuables à l'AutoML sont exclues.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,59 milliards USD (2025) | |
| Revue spécialisée A | 2,22 milliards USD (2024) | Utilise une année de base antérieure et une capture de revenus plus étroite orientée vers les outils AutoML packagés, avec une visibilité limitée sur les services et les offres groupées de plateformes à l'échelle de l'entreprise. |
| Éditeur de recherche sectorielle B | 1,10 milliard USD (2023) | Remonte à partir d'anciennes lignes déclarées par les fournisseurs et applique une courbe d'adoption conservatrice, ce qui tend à sous-estimer la consommation en nuage et les nouveaux modules complémentaires AutoML vendus au sein de plateformes plus larges. |
Dans l'ensemble, l'écart reflète principalement les choix de périmètre et l'année retenue pour les signaux de tarification et de demande, et ces différences se cumulent rapidement dans une catégorie logicielle à forte croissance. En ancrant la taille à une activité AutoML clairement définie et en la vérifiant par rapport aux fourchettes de tailles de contrats, au mix de déploiement et au comportement d'adoption en entreprise, notre estimation reste traçable à des données d'entrée reproductibles qu'un acheteur peut valider.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de l'apprentissage automatique automatisé ?
Le marché de l'apprentissage automatique automatisé est évalué à 3,68 milliards USD en 2026 et devrait atteindre 21,19 milliards USD d'ici 2031.
Quel modèle de déploiement connaît la croissance la plus rapide dans l'apprentissage automatique automatisé ?
Les solutions basées sur le cloud se développent à un TCAC de 43,72 % car elles offrent un calcul élastique, des mises à jour fréquentes des fonctionnalités et des coûts initiaux réduits.
Pourquoi le secteur de la santé est-il le segment d'utilisateurs finaux à la croissance la plus rapide ?
La clarté réglementaire et le besoin de soutien à la décision clinique propulsent le secteur de la santé à un TCAC de 43,26 %, dépassant les autres secteurs dans l'adoption d'outils d'apprentissage automatique automatisé explicables.
Comment les pénuries de talents influencent-elles l'adoption ?
La disponibilité limitée de professionnels en science des données pousse les entreprises vers des plateformes d'apprentissage automatique automatisé sans code, ajoutant 6,8 % au TCAC global du marché.
Quelles régions présentent le plus fort potentiel de croissance jusqu'en 2031 ?
L'Asie-Pacifique est en tête avec un TCAC de 44,63 %, portée par les politiques nationales d'IA, la modernisation de la fabrication et la pénétration croissante du cloud.
Comment les réglementations sur la confidentialité des données affectent-elles l'adoption de l'apprentissage automatique automatisé dans le cloud ?
Des cadres stricts tels que le RGPD de l'UE ralentissent les déploiements de 3,2 points de TCAC, les entreprises exigeant des options hybrides ou hébergées localement avec de solides capacités d'audit.