
Taille et part du marché de la déposition de couches atomiques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.73 Milliards de dollars |
| Taille du Marché (2031) | 14.26 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.32 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
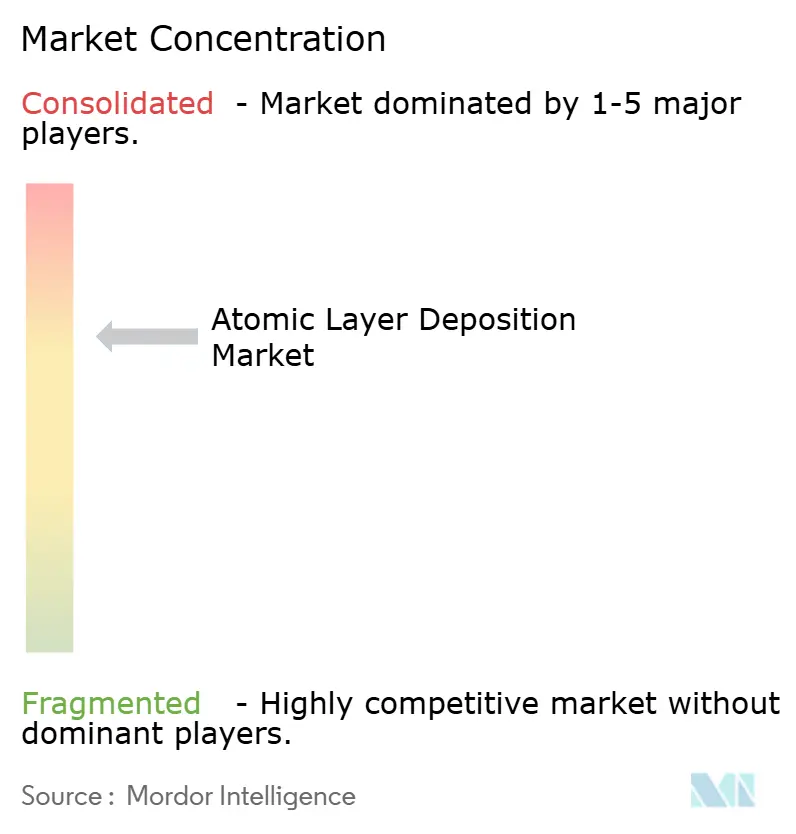
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la déposition de couches atomiques par Mordor Intelligence
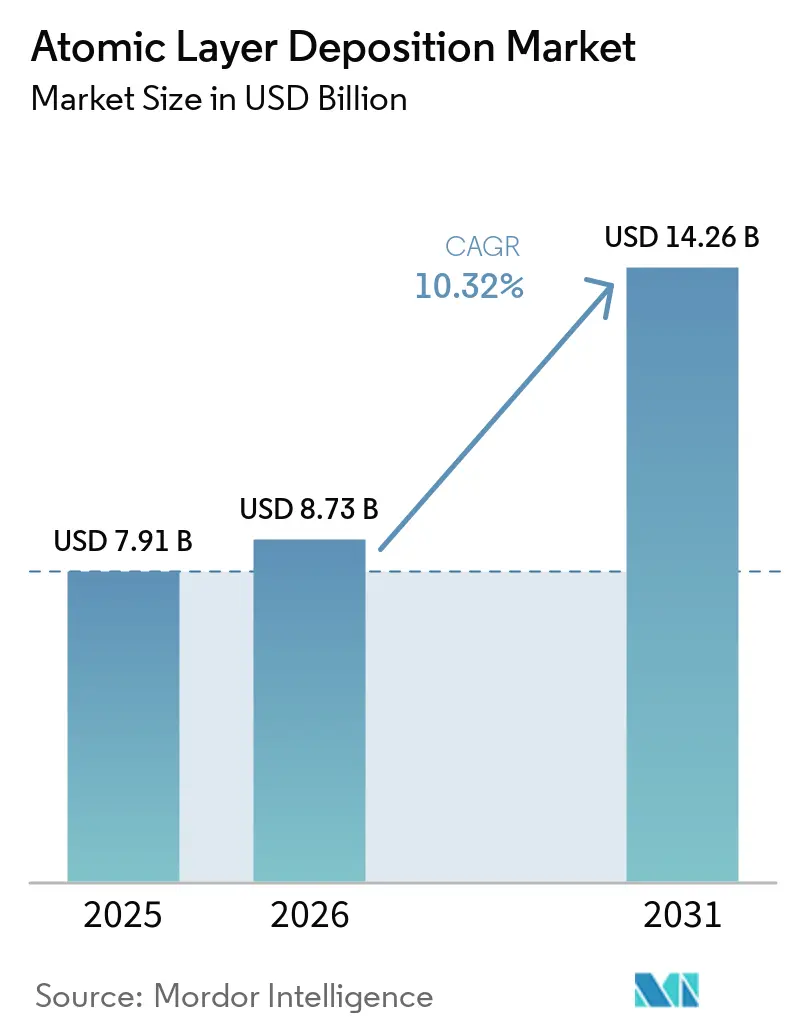
La taille du marché du Dépôt de Couches Atomiques devrait passer de 7,91 milliards USD en 2025 à 8,73 milliards USD en 2026 et atteindre 14,26 milliards USD d'ici 2031, avec un TCAC de 10,32 % sur la période 2026-2031. La migration rapide vers de nouveaux nœuds technologiques dans la logique et la mémoire, la recherche de densités d'énergie plus élevées dans les batteries et la demande d'encapsulation ultra-mince dans les nouveaux formats d'affichage élargissent la base de clientèle au-delà des fonderies de semi-conducteurs traditionnelles. Les transistors à grille enveloppante à 2 nanomètres, les empilements 3D NAND de plus de 300 couches et la production de micro-LED en rouleau à rouleau nécessitent tous un contrôle de l'épaisseur à l'échelle angström que le dépôt chimique en phase vapeur ne peut pas atteindre, plaçant le dépôt de couches atomiques plasma et spatial au cœur de l'ensemble d'outils en face avant. Les fournisseurs d'équipements répondent avec des outils en grappes à plaquette unique qui isolent la contamination tout en améliorant l'utilisation des précurseurs, et avec des architectures spatiales qui échangent une certaine précision contre de la vitesse, notamment dans les lignes d'affichage et de batteries. Les subventions gouvernementales accordées dans le cadre du CHIPS and Science Act des États-Unis et du Chips Act de l'Union européenne réorientent une partie des dépenses d'investissement vers l'Amérique du Nord et l'Europe, mais l'Asie-Pacifique domine toujours les installations grâce à une capacité bien établie et à des fabricants d'outils locaux. Par ailleurs, les écarts de débit, les pénuries de métaux précurseurs et le durcissement des réglementations environnementales sur les plasmas fluorés tempèrent les perspectives de croissance et motivent les innovations de procédés.
Principaux enseignements du rapport
- Par type d'équipement, les systèmes assistés par plasma ont dominé avec une part de revenus de 38,23 % en 2025, tandis que les outils spatiaux sont en bonne voie pour un TCAC de 12,41 % jusqu'en 2031.
- Par configuration de réacteur, les plateformes à grappe monotranche ont représenté 44,57 % de la part de marché de la déposition de couches atomiques en 2025 et progressent à un TCAC de 11,02 % jusqu'en 2031.
- Par taille de substrat, le segment 300 millimètres a capturé 57,32 % de la taille du marché de la déposition de couches atomiques en 2025 et devrait maintenir son leadership même si les lignes pilotes de 450 millimètres affichent un TCAC de 12,48 %.
- Par chimie de film, les revêtements d'oxyde ont détenu une part de revenus de 46,36 % en 2025, tandis que les films de fluorure et de sulfure enregistrent le TCAC le plus rapide à 13,03 % jusqu'en 2031.
- Par application, la logique et la mémoire semiconducteur sont restées l'ancre avec 34,11 % des revenus de 2025, mais les revêtements pour dispositifs énergétiques progressent à un TCAC de 12,24 % grâce à la demande de batteries à état solide.
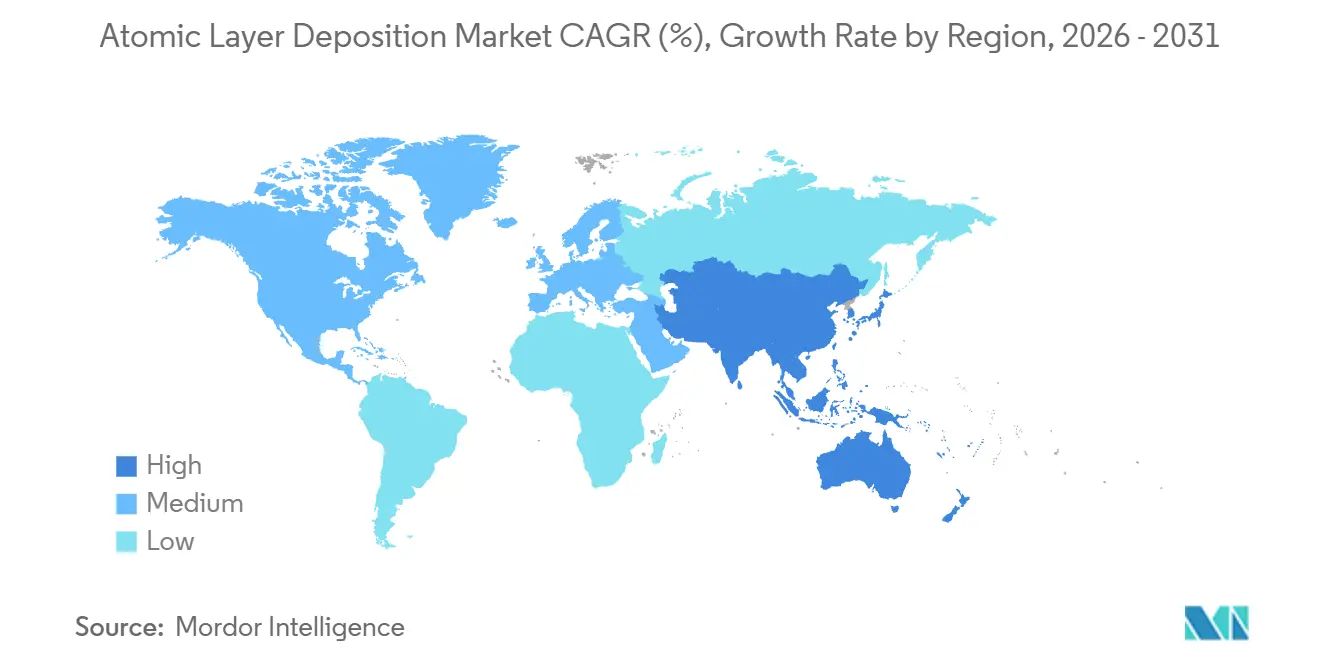
- Par géographie, l'Asie-Pacifique a commandé 53,43 % des revenus en 2025 et devrait progresser à un TCAC de 11,28 % grâce aux expansions de fonderies de plaquettes à Taïwan, en Corée du Sud et en Chine.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Forte croissance des nœuds de réduction NAND 3D et DRAM en Asie | +2.1% | Cœur Asie-Pacifique, débordement vers l'Amérique du Nord | Moyen terme (2-4 ans) |
| Transition vers la logique à grille enveloppante et à grille métallique haute permittivité | +1.8% | Mondial, concentré à Taïwan, en Corée du Sud et aux États-Unis | Court terme (≤ 2 ans) |
| Adoption rapide des rétroéclairages mini/micro-LED | +1.3% | Fabrication en Asie-Pacifique, conception en Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de revêtements d'électrolytes à état solide pour batteries de véhicules électriques | +1.5% | Mondial, leadership précoce au Japon, en Corée du Sud et en Chine | Long terme (≥ 4 ans) |
| Nano-revêtements pour implants médicaux pour une meilleure biocompatibilité | +0.9% | Marchés réglementés en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Investissements dans des lignes pilotes financés par les gouvernements, EU Chips Act, CHIPS and Science Act | +1.6% | Amérique du Nord et Europe, axe sur l'autonomie stratégique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Forte croissance des nœuds de réduction NAND 3D et DRAM en Asie
Le nombre de couches dans les NAND verticaux a dépassé 300 en 2025, obligeant les fonderies de mémoire à introduire jusqu'à 14 étapes de déposition de couches atomiques par plaquette pour maintenir la conformité des parois latérales à des rapports d'aspect supérieurs à 80:1.[1] Les fabricants de DRAM sont également passés à des structures 1-bêta avec des diamètres de condensateur inférieurs à 18 nanomètres, une géométrie que seul l'oxyde de hafnium dopé au zirconium par déposition de couches atomiques peut remplir sans fuite. Samsung a révélé que les outils de déposition de couches atomiques ont consommé 22 % des dépenses d'investissement des fonderies de mémoire en 2025, contre 16 % trois ans plus tôt. La YMTC chinoise a emboîté le pas en ajoutant des revêtements de nitrure de titane par déposition de couches atomiques dans sa conception Xtacking 4.0, dépensant 120 millions USD supplémentaires par ligne de 100 000 plaquettes par mois. Ces investissements renforcent le leadership de l'Asie-Pacifique et améliorent la visibilité de la demande d'outils pour au moins les deux prochaines réductions de nœuds.
Transition vers la logique à grille enveloppante et à grille métallique haute permittivité
Les transistors à effet de champ à grille enveloppante enveloppent le canal avec un diélectrique haute permittivité conforme, abaissant l'épaisseur d'oxyde équivalente en dessous de 0,7 nanomètre. Le flux de production à risque N2 de TSMC prévoit un empilement de déposition de couches atomiques d'oxyde de hafnium à 12 cycles suivi d'un métal de fonction de travail en nitrure de titane, tous déposés dans des chambres de déposition de couches atomiques isolées pour limiter la diaphonie par l'oxygène.[2] Le nœud 18A d'Intel ajoute un revêtement de cobalt sélectif par déposition de couches atomiques qui réduit la résistance de contact de 19 %. Le flux de deuxième génération à 3 nanomètres de Samsung a obtenu des gains de puissance de 23 % grâce à une couche interfaciale plus mince attribuée à une chimie de déposition de couches atomiques optimisée. Bien que les temps de cycle de déposition de couches atomiques puissent dépasser 180 secondes, les fonderies atténuent les goulots d'étranglement grâce à des nombres de chambres parallèles, soulignant le rôle indispensable de la déposition de couches atomiques dans la logique sub-3 nanomètres.
Adoption rapide des rétroéclairages mini et micro-LED
Les pas de pixels inférieurs à 50 micromètres exposent les couches actives à l'oxygène et à l'humidité, rendant essentiels les films barrières sub-10 nanomètres. La déposition de couches atomiques spatiale répond à l'exigence de vitesse en découplant l'exposition aux précurseurs des étapes de purge, atteignant des vitesses de défilement linéaire de 10 mètres par minute. LG Display a commandé six réacteurs spatiaux pour sa fonderie Paju P10 en 2025, un engagement de 85 millions USD destiné aux panneaux micro-LED automobiles. Beneq a également enregistré une commande de huit outils d'une valeur de 65 millions EUR (71 millions USD) auprès d'un intégrateur d'affichage asiatique. Bien que le gaspillage de précurseurs et la requalification des recettes ralentissent l'adoption, l'avantage en termes de débit continue d'attirer les fabricants d'affichages.
Demande de revêtements d'électrolytes à état solide pour batteries de véhicules électriques
Les cellules lithium-métal à état solide offrent plus de 500 Wh/kg, mais la formation de dendrites limite la durée de vie en cycles. Des intercouches de déposition de couches atomiques de 5 à 20 nanomètres en oxynitrure de phosphore et de lithium ou en oxyde d'aluminium ont prolongé la durée de vie en cycles au-delà de 1 000 cycles en créant des interfaces solides électrolyte-électrode artificielles robustes. QuantumScape a signalé une réduction de 34 % de la résistance interfaciale avec son revêtement de déposition de couches atomiques propriétaire, permettant des taux de charge de 0,5C sans dépôt. La ligne pilote de Toyota dans la préfecture d'Aichi déploie huit réacteurs de déposition de couches atomiques pour revêtir des électrolytes sulfurés pour les modèles hybrides 2027. Bien que le traitement ajoute 12 à 18 USD par kWh, les programmes de véhicules haut de gamme acceptent ce compromis, et la déposition de couches atomiques spatiale promet un allègement des coûts une fois l'échelle atteinte.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rareté et volatilité des coûts des métaux précurseurs, Ru, Ir, Co | -1.4% | Mondial, aigu dans les régions aux réserves stratégiques limitées | Court terme (≤ 2 ans) |
| Limitations de débit par rapport aux objectifs des fonderies à haut volume | -1.1% | Mondial, plus sévère dans les fonderies à haut volume d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Concurrence du dépôt chimique en phase vapeur spatial pour l'encapsulation OLED | -0.7% | Fabrication d'affichages en Asie-Pacifique | Court terme (≤ 2 ans) |
| Réglementations EHS strictes sur les sous-produits de plasma fluoré | -0.8% | Amérique du Nord et Europe, marchés à réglementation stricte | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rareté et volatilité des coûts des métaux précurseurs
Le ruthénium, l'iridium et le cobalt sont principalement extraits comme sous-produits du groupe du platine en Afrique du Sud et en Russie, exposant l'approvisionnement aux risques géopolitiques. Le ruthénium est passé de 450 USD par once troy en 2024 à 603 USD fin 2025, alors que les fabricants d'équipements de déposition de couches atomiques et d'électrolyseurs se disputaient une production limitée. Les fonderies ont réduit l'utilisation grâce à un chronométrage d'impulsions plus intelligent, mais les démarrages de plaquettes continuent d'augmenter, de sorte que la demande dépasse les gains d'efficacité. Des chimies de substitution sont à l'essai, mais les cycles de qualification durent deux à trois ans, prolongeant l'exposition aux prix au comptant volatils.
Limitations de débit par rapport aux objectifs des fonderies à haut volume
La déposition de couches atomiques plasma monotranche plafonne à environ 50 plaquettes par heure pour des empilements de 10 nanomètres, bien en deçà de la cadence de 200 plaquettes des outils de lithographie adjacents. Le SABRE 3D de Lam atteint 160 plaquettes par heure pour l'oxyde de hafnium mais tombe à 85 pour le cobalt en raison d'une nucléation lente. Les réacteurs spatiaux promettent des cycles inférieurs à 30 secondes mais peinent à maintenir une uniformité inférieure à 2 % sur des plaquettes de 300 millimètres. L'écart accroît l'intensité capitalistique car les fonderies achètent davantage de chambres, créant une pression sur les coûts qui pourrait freiner l'adoption si elle n'est pas résolue avant le démarrage du nœud 1,4 nanomètre.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
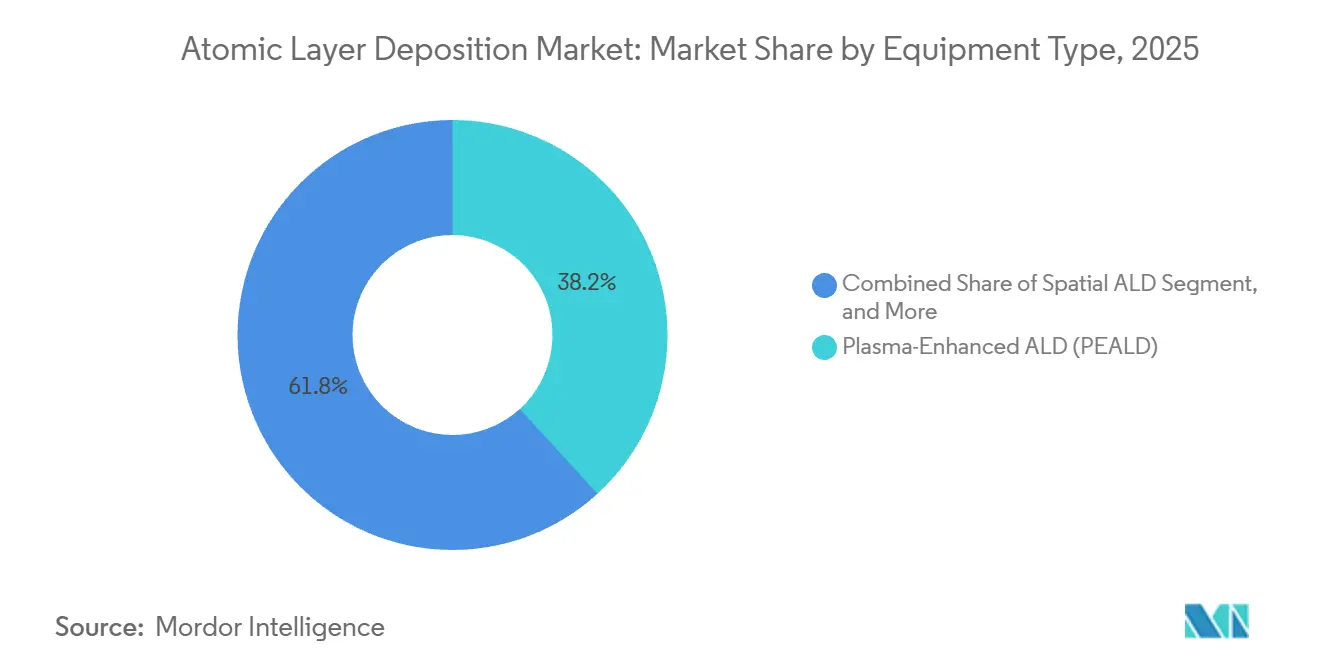
la précision plasma domine tandis que les plateformes spatiales poursuivent la vitesseLes outils assistés par plasma ont généré 38,23 % des revenus de 2025, témoignant de leur capacité à basse température qui protège les interconnexions et les semiconducteurs composés. La taille du marché de la déposition de couches atomiques pour les systèmes plasma devrait progresser à près du TCAC global de 10 % jusqu'en 2031, car la logique à nanofeuilles et la DRAM 3D imposent un traitement en dessous de 300 °C. Les films de nitrure et de titane conformes, impossibles à obtenir par déposition de couches atomiques thermique à des taux raisonnables, ancrent la demande. En revanche, les architectures spatiales afficheront un TCAC de 12,41 % en échangeant la précision à l'échelle atomique contre une vitesse linéaire, notamment sur les substrats flexibles. La plateforme WCS 500 revêt des bandes de 10 m² par heure, permettant aux lignes d'affichage d'atteindre des objectifs de temps de cycle auparavant impossibles avec des chambres de traitement par lots, bien que le gaspillage de précurseurs reste 40 % plus élevé. Les outils thermiques par lots persistent dans les milieux académiques et les lignes biomédicales où les dommages causés par le plasma sont prohibitifs, mais leur part diminue chaque année à mesure que les fonderies se consolident autour des conceptions à grappe.
À l'avenir, les empilements hybrides combinant la déposition de couches atomiques plasma et la gravure couche par couche dans un même châssis gagnent du terrain. L'outil Tactras de Tokyo Electron réduit les transferts de plaquettes et améliore la productivité globale de 18 % par rapport aux modules discrets. Les fournisseurs qui maîtrisent cette intégration captureront des parts de portefeuille supplémentaires à mesure que les fonderies recherchent à la fois précision et débit. Pendant ce temps, les producteurs de batteries et d'affichages poussent les fournisseurs à proposer des conceptions rouleau à rouleau qui égalent l'uniformité des traitements par lots à la moitié du coût, laissant entrevoir des feuilles de route produits divergentes au sein du marché de la déposition de couches atomiques.

Par configuration de réacteur :
la flexibilité des grappes commande la primeLes plateformes à grappe monotranche ont généré 44,57 % des revenus de 2025 et devraient maintenir un TCAC de 11,02 % à mesure que les fonderies logiques paient pour l'isolation de la contamination. Chaque plaquette occupe sa propre chambre, permettant des changements de chimie rapides sans diaphonie, ce qui est essentiel lors de l'alternance de revêtements de cobalt avec des empilements diélectriques. La part de marché de la déposition de couches atomiques pour les réacteurs par lots diminue car leur coût par plaquette plus faible ne peut pas compenser la flexibilité limitée des recettes aux nœuds sub-7 nanomètres. Néanmoins, les fonderies de nœuds matures en Chine ont acquis des outils par lots pour 38 % des ajouts de 2025, illustrant que l'efficacité du capital reste un facteur décisif en dehors de la logique de pointe.
Les systèmes spatiaux monotranche brouillent la distinction historique en combinant le contrôle de la contamination avec un débit mécanique plus élevé. Si les obstacles à l'uniformité des films sont surmontés, ils pourraient éroder la prime dont jouissent actuellement les outils à grappe. Les fournisseurs parient donc sur les deux tableaux : la gamme Pulsar d'ASM International maintient le leadership monotranche, tandis que son nouveau portefeuille spatial cible les utilisateurs d'affichages et de batteries. Au cours de la décennie, le choix des acheteurs dépendra de la capacité des fabricants d'outils à harmoniser le temps de cycle, la qualité du film et le coût total de possession dans un cadre modulaire unique.
Par taille de substrat :
la domination des 300 mm persiste tandis que les pilotes 450 mm prennent de l'ampleurLa fonderie Arizona Fab 52 d'Intel intégrera un module de déposition de couches atomiques de 450 millimètres lors de son démarrage en 2026, validant la manutention mécanique et les métriques d'uniformité.
Les dispositifs de puissance, analogiques et à large bande interdite restent ancrés aux formats de 200 millimètres ou inférieurs. Les fonderies de nitrure de gallium et de carbure de silicium préfèrent les substrats de 150 millimètres jusqu'à ce que les densités de défauts diminuent, et le Propel HB de Veeco illustre le modèle économique des outils ciblés à 200 millimètres à 2,8 millions USD par chambre. Il en résulte une chaîne d'approvisionnement bifurquée, avec des voies d'optimisation distinctes pour le CMOS à haut volume et pour les dispositifs spéciaux au service des véhicules électriques et des réseaux d'énergie renouvelable.
Par chimie de film :
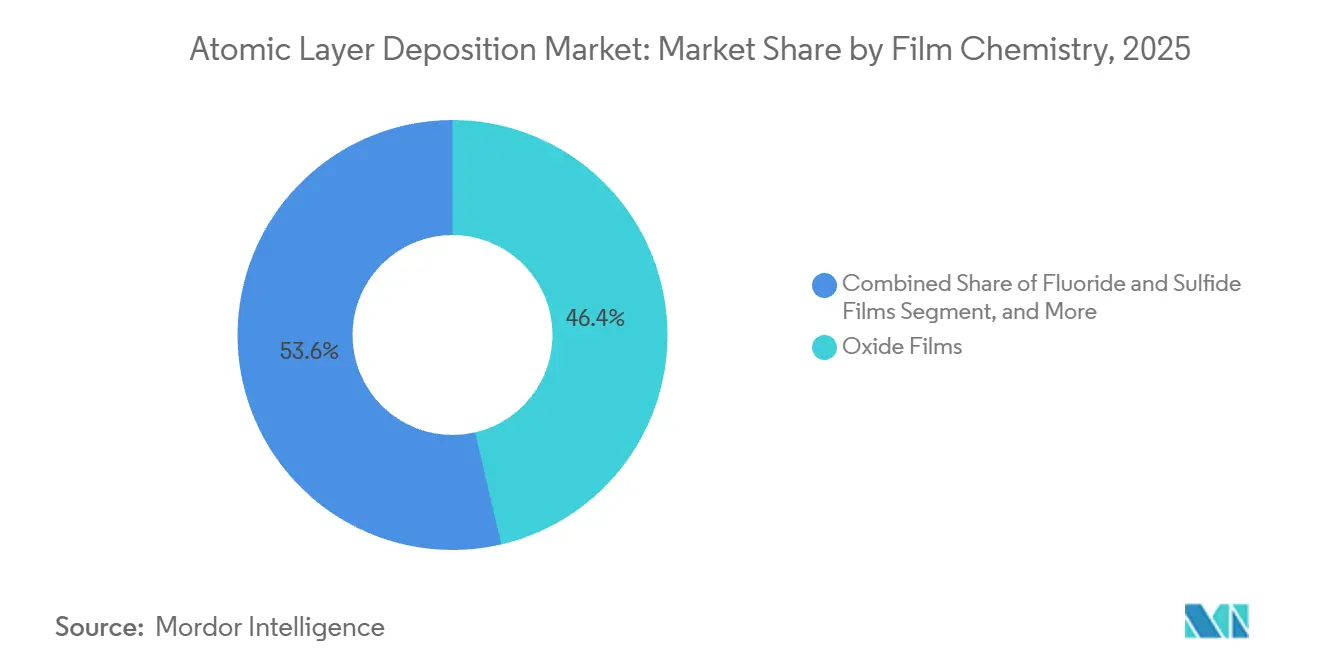
les oxydes dominent toujours, les fluorures et les sulfures s'accélèrentLes oxydes ont généré 46,36 % des revenus de chimie en 2025, ancrés par les diélectriques de grille en oxyde de hafnium et les couches de passivation en oxyde d'aluminium. Les précurseurs matures, la nucléation prévisible et les larges champs d'application maintiennent cette famille au centre de la plupart des flux de procédés. Pourtant, les films de fluorure et de sulfure dépasseront toutes les autres catégories, affichant un TCAC de 13,03 % jusqu'en 2031. Les batteries à état solide utilisent des revêtements de thiophosphate de lithium et d'oxynitrure de phosphore et de lithium pour pousser la conductivité ionique au-dessus de 10 mS/cm, et Samsung SDI a confirmé une résistance interfaciale inférieure de 41 % après l'ajout d'un stabilisateur de fluorure par déposition de couches atomiques. L'oxyde de zirconium et de hafnium dopé au fluorure améliore également l'endurance à la polarisation dans les mémoires ferroélectriques, prolongeant les cycles d'écriture au-delà de 10¹⁰.
Les métaux tels que le cobalt et le ruthénium bénéficient d'une traction technologique liée aux nœuds mais font face à des vents contraires sur les prix. La croissance des nitrures se modère à mesure que les architectures NAND 3D approchent des limites mécaniques de contrainte par empilement. Par conséquent, les fournisseurs de précurseurs capables de livrer des fluorures et des sulfures de haute pureté à grande échelle sont en position de capter les nouveaux bassins de valeur au sein du marché de la déposition de couches atomiques.
Par application :
l'ancre semiconducteur finance l'expansion vers l'énergie et le biomédicalLa logique et la mémoire semiconducteur ont contribué à 34,11 % des revenus de 2025 et resteront vitales car elles financent la R&D qui se répand dans les secteurs adjacents. Les techniques de conditionnement avancé, notamment la liaison hybride dans la plateforme System-on-Wafer de TSMC, nécessitent des revêtements barrières en cuivre par déposition de couches atomiques pour arrêter l'électromigration. Parallèlement, les revêtements pour dispositifs énergétiques progressent à un TCAC de 12,24 %. Les cathodes riches en nickel protégées par une alumine de 3 nanomètres par déposition de couches atomiques ont atteint plus de 3 000 cycles, permettant des packs à tension plus élevée. Les revêtements biomédicaux, bien que modestes en valeur, commandent des prix premium ; la certification ISO 13485 du système OpAL d'Oxford Instruments prouve que les fabricants d'implants médicaux valorisent la capacité de la déposition de couches atomiques à améliorer l'ostéointégration sans rugosifier les surfaces.
En dehors de l'électronique de base, les optiques lidar, les caméras infrarouges et les capteurs automobiles adoptent des couches antireflet par déposition de couches atomiques, élargissant la résilience du marché face aux cycles des semiconducteurs. Cette diversité de la demande soutient la croissance à long terme même si les dépenses d'investissement en logique de pointe fluctuent d'une année à l'autre.
Analyse géographique
Marché du Dépôt de Couches Atomiques en Asie-Pacifique
L'Asie-Pacifique a conservé une part de revenus de 53,43 % en 2025 et devrait progresser à un CAGR de 11,28 % jusqu'en 2031. Taïwan, la Corée du Sud et la Chine détenaient conjointement 78 % de la capacité en tranches de 300 millimètres, tandis que les fabricants d'équipements Tokyo Electron et Hitachi High-Tech fournissent une chaîne d'approvisionnement locale qui accélère l'adoption régionale.World Fab Forecast, semi.org">[3] Le leadership de la Corée du Sud dans les mémoires NAND 3D stimule la demande de barrières de lignes de mots et de couches de piégeage de charges, et l'expansion des usines de fabrication de tranches en Chine absorbe les équipements destinés aux nœuds matures, aux capteurs d'image et aux circuits intégrés de gestion de l'alimentation. Le Japon bénéficie des exportations d'équipements et des premiers déploiements de lignes de batteries à l'état solide. L'incitation indienne de 10 milliards USD dans les semi-conducteurs ne s'est pas encore traduite par des usines à haut volume, mais signale une demande potentielle à plus long terme.
Marché du Dépôt de Couches Atomiques en Amérique du Nord
L'Amérique du Nord s'est classée deuxième, portée par 39 milliards USD de subventions au titre du CHIPS Act et plus de 200 milliards USD d'investissements annoncés dans des usines de fabrication par Intel, TSMC, Samsung et Micron. Les équipements de dépôt de couches atomiques représentent environ 14 % des budgets totaux d'équipements pour usines de fabrication de tranches dans le cadre de ces projets. Le rôle du Canada est principalement orienté vers la recherche, tandis que le Mexique se concentre sur les lignes d'emballage avancé utilisant le dépôt de couches atomiques pour les barrières de diffusion du cuivre.
Marché du Dépôt de Couches Atomiques en EMEA
L'Europe suit grâce à la force du programme européen Chips Act de 43 milliards EUR (47 milliards USD) qui vise une part mondiale de 20 % dans les semi-conducteurs d'ici 2030. L'usine d'Intel à Magdebourg et l'usine de TSMC à Dresde déploieront des modules de dépôt de couches atomiques en volume après 2026. STMicroelectronics étend ses activités à Crolles pour fournir à ses clients automobiles des dispositifs en carbure de silicium protégés par dépôt de couches atomiques. Le Moyen-Orient et l'Afrique restent embryonnaires, limités à des projets exploratoires menés par des fonds d'investissement.
Marché du Dépôt de Couches Atomiques dans les Amériques
La participation de l'Amérique du Sud se limite aux laboratoires académiques ; les dépenses d'investissement industrielles se concentrent sur l'assemblage plutôt que sur la fabrication en face avant. Par conséquent, le marché du dépôt de couches atomiques reste très concentré, les cinq premiers pays — Taïwan, la Corée du Sud, la Chine, les États-Unis et le Japon — captant 84 % des revenus d'équipements en 2025. Les subventions pourraient modifier marginalement la répartition, mais le savoir-faire ancré, les écosystèmes de fournisseurs et les calendriers d'amortissement existants garantissent la primauté de l'Asie-Pacifique pour un avenir prévisible.
Paysage réglementaire
Les contrôles à l'exportation et la politique industrielle restent centraux dans l'environnement des équipements ALD, car les capacités de dépôt de pointe sont considérées comme à double usage. Aux États-Unis, le Department of Commerce, Bureau of Industry and Security (BIS) a publié plusieurs règles en 2024-2025 qui ont renforcé les contrôles liés aux semi-conducteurs avancés. Celles-ci comprenaient des ajustements au cadre du produit direct d'origine étrangère (FDP) (décembre 2024) et l'ajout de procédures de conformité et de diligence raisonnable liées aux chaînes d'approvisionnement informatique avancées (janvier 2025), augmentant les charges de licence, de contrôle et de tenue de dossiers pour les fabricants d'équipements et leurs partenaires de distribution mondiaux.
En Europe, l'UE continue d'aligner la fabrication de semi-conducteurs sur la compétitivité et la politique climatique. La Commission européenne a mis à jour la liste de contrôle des exportations de biens à double usage de l'UE en septembre 2025, en intégrant de nouveaux contrôles pouvant affecter les expéditions d'équipements de fabrication de semi-conducteurs avancés, y compris les systèmes ALD. Par ailleurs, le règlement d'exécution (UE) 2026/286 de la Commission (février 2026) a autorisé des exemptions spécifiques pour les gaz à effet de serre fluorés (gaz F) applicables aux refroidisseurs utilisés dans la fabrication de semi-conducteurs. Cela reflète la nécessité pratique de maintenir les performances des installations d'usine tout en durcissant les exigences environnementales, et le cadre de l'European Chips Act ainsi que la proposition Chips Act 2.0 de juin 2026 ancrent la volonté politique d'étendre la capacité et les compétences régionales.
Analyse de la chaîne de valeur
La chaîne de valeur de l'ALD commence par des intrants ultra-purs, comprenant des précurseurs spécialisés, des gaz porteurs, ainsi que des équipements de filtration et de manutention. Elle se poursuit avec la conception des équipements et l'approvisionnement en sous-systèmes, tels que les composants de vide, les sources de plasma, le contrôle de température et la métrologie in situ, avant de se terminer par l'intégration des outils et le support de service à longue durée de vie au sein des usines et des lignes industrielles émergentes. L'approvisionnement en précurseurs reste un point de levier clé, car de nombreux procédés exigent une pureté de six neuf (99,9999 %) et disposent de peu de substituts qualifiés, ce qui fait que les cycles de qualification et le contrôle de la contamination sont souvent aussi importants que le prix.
Les tendances de régionalisation liées aux programmes d'incitation aux semi-conducteurs aux États-Unis et dans l'UE renforcent des écosystèmes chimiques et de pièces localisés. Parallèlement, les frictions géopolitiques autour des matériaux critiques et des gaz spécialisés maintiennent la planification de la continuité de l'approvisionnement au premier plan. Les fabricants d'équipements, notamment ASM International, Tokyo Electron, Applied Materials et Lam Research, ancrent le segment intermédiaire, avec un couplage croissant entre les feuilles de route des équipements et l'innovation en matière de matériaux. Par exemple, Lam Research a commercialisé ALTUS Halo (février 2025) pour l'ALD du molybdène, illustrant comment les nouveaux schémas de contact et de métallisation entraînent de nouveaux ensembles de précurseurs, modules matériels et logiciels de contrôle de procédé. En aval, les opérations clients et les modèles logistiques se resserrent également, Samsung Electronics ayant désigné Lake Materials comme hub exclusif de logistique et de distribution pour les précurseurs ALD/CVD destinés à l'usine Samsung Taylor (décembre 2025), ce qui traduit des flux chimiques plus centralisés et audités, ainsi que des barrières plus élevées pour les fournisseurs chimiques plus petits qui ne peuvent pas répondre aux exigences du hub.
Paysage concurrentiel
Quatre acteurs établis (Applied Materials, ASM International, Tokyo Electron et Lam Research) détenaient collectivement environ 72 % de la part de revenus en 2025, reflétant des avantages d'échelle en R&D, en réseaux de services et en partenariats avec les fournisseurs de précurseurs.
Des challengers tels que Forge Nano, Beneq et ALD NanoSolutions se taillent des niches dans les batteries, le biomédical et l'électronique flexible où les plateformes établies manquent de flexibilité en matière de précurseurs ou de formats rouleau à rouleau. L'unité Prometheus de Forge Nano revêt 10 kg/h de particules de cathode, un débit inégalé pour la déposition de couches atomiques particulaire. Oxford Instruments brevète la déposition de couches atomiques cryogénique pour les interfaces organiques, et Veeco s'adresse aux dispositifs de puissance à 200 millimètres avec des chambres à coût optimisé.
L'intensité concurrentielle augmente car les dépenses en équipements de fonderies de plaquettes ont chuté de 8 % d'une année sur l'autre en 2026 en raison d'une surabondance de mémoire. Les fournisseurs se diversifient dans le stockage d'énergie, les affichages et les dispositifs médicaux pour lisser les revenus. Le leadership technologique reste le levier gagnant ; les outils qui offrent des cycles 20 % plus rapides ou un coût total de possession 30 % inférieur captent des parts, tandis que les conceptions héritées risquent une compression des marges. Les partenariats avec les fabricants de précurseurs, la métrologie en chambre et le contrôle de procédé défini par logiciel émergent comme des différenciateurs à mesure que les clients exigent une disponibilité plus élevée et des spécifications plus strictes.
Leaders du secteur de la déposition de couches atomiques
-
ASM International N.V.
-
Tokyo Electron Limited
-
Applied Materials Inc.
-
Lam Research Corporation
-
Beneq Oy
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Dépôt de Couches Atomiques
- ASM International N.V.
- Applied Materials Inc.
- Tokyo Electron Limited
- Lam Research Corporation
- Veeco Instruments Inc.
- Oxford Instruments plc
- Beneq Oy
- Picosun Oy
- Entegris Inc.
- Kurt J. Lesker Company
- Hitachi High-Tech Corporation
- Ulvac Inc.
- Aixtron SE
- SENTECH Instruments GmbH
- CVD Equipment Corporation
- Forge Nano Inc.
- ALD NanoSolutions Inc.
- Lotus Applied Technology
- LPE S.p.A.
- SVT Associates
- Arradiance LLC
- Beneq R2R (Service Business)
Lire l’analyse des entreprises de dépôt de couches atomiques
Opportunités de marché et perspectives d'avenir
L'opportunité principale se concentre sur les inflexions de procédés qui augmentent le nombre d'étapes ALD et élargissent l'ALD à de nouveaux matériaux et types de dispositifs, ainsi que sur les expansions de capacité qui localisent l'approvisionnement en équipements. Dans la logique et la mémoire avancées, l'ALD du molybdène et le dépôt sélectif de zone entrent dans des flux de fabrication à plus grand volume au nœud 2 nm, et les fournisseurs commercialisent des systèmes capables de descendre sous les 2 nm. La plateforme Spectral ALD d'Applied Materials (février 2026) et le système Centris Spectral SiN ALD qui a suivi (juin 2026), destiné aux structures à rapport d'aspect élevé utilisées dans la mise à l'échelle 3D, illustrent cette orientation.
Ces feuilles de route créent de la place pour des clusters ALD-ALE intégrés, une métrologie en chambre plus étroite et des contrôles logiciels qui réduisent les pertes liées aux plaquettes de test et les pénalités de temps de cycle. Du côté de l'offre, les ajouts d'empreinte de fabrication et les programmes de capacité pilotés par les clients élargissent la base installée au-delà du cluster traditionnel centré sur l'Asie. ASM a achevé une expansion à grande échelle de son Innovation Manufacturing Center à Hwaseong, en Corée du Sud (décembre 2025) pour tripler la capacité de fabrication, et AIXTRON a annoncé une nouvelle installation de fabrication à Penang, en Malaisie (mars 2026), renforçant l'assemblage régional des équipements et la proximité des services. Du côté de la demande, Tower Semiconductor a annoncé une expansion à double volet de 3 milliards USD au Japon pour la photonique silicium 300 mm et la capacité SiGe, soutenue par une subvention du gouvernement japonais (juillet 2026), ce qui favorise l'utilisation du dépôt de couches minces et des étapes de barrière et de passivation où l'ALD a démontré sa valeur, en particulier pour les diélectriques conformes et les barrières de diffusion dans des empilements de dispositifs complexes.
Recent Industry Developments in Marché du Dépôt de Couches Atomiques
- Juillet 2026 : Tower Semiconductor a annoncé une expansion à double volet de 3 milliards USD au Japon pour la photonique silicium 300 mm et la capacité SiGe, soutenue par une subvention du gouvernement japonais. Le projet accroît l'utilisation du dépôt de couches minces et des étapes de barrière/passivation où l'ALD a démontré sa valeur, élargissant la capacité de l'entreprise à soutenir des empilements de dispositifs complexes.
- Avril 2026 : Forge Nano a conclu un accord définitif de fusion avec Archimedes Tech SPAC Partners II afin de s'inscrire au NASDAQ sous le symbole NANO, positionnant des capitaux supplémentaires pour développer ses offres ALD couvrant les puces de l'ère de l'IA et les batteries de défense. Cette transaction accélère la commercialisation et la montée en capacité de plateformes ALD spécialisées qui concurrencent les acteurs historiques des grandes usines.
- Novembre 2025 : Beneq a lancé la plateforme Beneq Transmute ALD destinée à la production à haut volume de composants d'électronique de puissance à large bande interdite et de dispositifs RF. Ce lancement renforce la pénétration de l'ALD dans les lignes de fabrication SiC et GaN, où les films conformes à basse température et le débit reproductible sont des différenciateurs clés par rapport aux approches de dépôt traditionnelles.
Marché du Dépôt de Couches Atomiques Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette méthodologie, le marché est défini comme le chiffre d'affaires généré par les équipements de dépôt de couches atomiques (ALD) utilisés pour déposer des films ultra-minces contrôlés sur des substrats à des fins de fabrication.
Exclusions du périmètre : nous excluons les outils reconditionnés, les enducteurs de R&D de laboratoire de petite taille inférieurs à 100 mm et les systèmes de gravure par couches atomiques autonomes.
Aperçu de la segmentation
- Par type d'équipement
- ALD thermique (par lots)
- ALD assistée par plasma (PEALD)
- ALD spatiale
- ALD rouleau à rouleau / feuille à feuille
- Outils à gravure couche par couche (ALE) intégrée
- Par configuration de réacteur
- Grappe (monotranche)
- Lot autonome
- Par taille de substrat
- ≤200 mm
- 300 mm
- Lignes pilotes ≥450 mm
- Par chimie de film
- Films d'oxyde
- Films de nitrure et d'oxynitrure
- Films métalliques, Co, Ru, Ti, Al, Cu
- Films de fluorure et de sulfure
- Par application
- Logique et mémoire semiconducteur
- Conditionnement avancé et intégration hétérogène
- Dispositifs de puissance et optoélectronique, SiC, GaN, LED
- Dispositifs énergétiques, Li-Ion, état solide, piles à combustible
- Fonctionnalisation de surface biomédicale et d'implants
- Capteurs automobiles et systèmes d'aide à la conduite
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Royaume-Uni
- Allemagne
- France
- Espagne
- Italie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Inde
- Japon
- Australie
- Corée du Sud
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Kenya
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour cartographier les bassins de demande en équipements ALD et pour établir les hypothèses relatives au mix d'outils, à l'activité régionale et aux prix. Des sources publiques ont été examinées pour ancrer le marché dans des signaux observables, tels que les constructions de fonderies de semi-conducteurs et les tendances de la production industrielle, avant que les hypothèses du modèle ne soient finalisées.
Les sources consultées comprennent les statistiques commerciales gouvernementales et douanières, les bases de données de brevets pour les dépôts liés à l'ALD, ainsi que des revues à comité de lecture spécialisées dans les films minces et l'ingénierie des surfaces. Nous avons également examiné les communiqués des associations professionnelles liées aux semi-conducteurs et aux équipements sous vide, puis vérifié les ajouts de capacité, les transitions de nœuds technologiques et le calendrier des dépenses d'investissement à l'aide des rapports annuels des entreprises, des présentations aux investisseurs et de la couverture de presse de référence. Le cas échéant, des bases de données par abonnement payant ont été consultées pour les données financières et les actualités des entreprises, ainsi que pour le filtrage et la classification des brevets. Cette liste est illustrative et d'autres sources publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires se sont concentrés sur des entretiens et des enquêtes structurées auprès de fournisseurs d'équipements, de participants à l'écosystème de composants et d'utilisateurs finaux dans les domaines de la logique, de la mémoire, du packaging avancé, des LED et de la fabrication de dispositifs énergétiques. Ce marché étant mondial, les données ont été validées en Asie-Pacifique, en Europe-Moyen-Orient-Afrique et dans les Amériques afin de vérifier les schémas d'installation régionaux et les attentes en matière de prix de vente moyens, puis alignées avec les indicateurs issus de la recherche documentaire.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 38 % | Directeurs généraux : 16 % | Asie-Pacifique : 38 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 31 % | Europe-Moyen-Orient-Afrique : 36 % |
| Acteurs de plus petite taille : 22 % | Responsables : 53 % | Amériques : 26 % |
Dimensionnement et prévisions du marché
Le dimensionnement a débuté par une approche descendante dans laquelle les signaux de dépenses d'investissement dans les semi-conducteurs et les industries adjacentes, les expansions régionales de fonderies et les hypothèses d'intensité des outils ont été utilisés pour reconstituer les dépenses adressables pour les équipements ALD. Pour maintenir des totaux réalistes, les résultats ont ensuite été corroborés par des approximations ascendantes sélectives, principalement des fourchettes de prix de vente moyens d'outils échantillonnés par type de plateforme et des vérifications de canaux sur les cycles d'installation et de remplacement, avec des ajustements effectués là où des écarts persistaient.
Les principaux paramètres utilisés dans le modèle comprennent le calendrier d'expansion des fonderies de plaquettes, les transitions de nœuds de pointe et de mémoire qui augmentent le nombre d'étapes ALD, l'adoption de l'ALD dans les lignes de packaging avancé, les changements de mix de plateformes (grappe à plaquette unique par rapport aux systèmes par lots et spatiaux) et le soutien des politiques régionales qui modifie le rythme des dépenses d'investissement. Lorsque les données primaires indiquaient des lacunes dans les utilisations finales plus restreintes (par exemple, les lignes pilotes dans les dispositifs énergétiques), nous avons utilisé des hypothèses de pénétration prudentes et les avons validées par des discussions de suivi. Les prévisions ont été élaborées à l'aide d'une analyse de scénarios autour des calendriers de montée en puissance des fonderies et de la reprise du taux d'utilisation, puis lissées dans le temps afin que la mise en service ponctuelle d'une usine ne surestime pas la demande en régime permanent.
Cycle de validation des données et de mise à jour
Les résultats ont été vérifiés par rapport à des signaux indépendants, tels que l'orientation des dépenses en équipements de semi-conducteurs régionaux, les dates de démarrage des fonderies divulguées et les évolutions observables de l'adoption de l'ALD dans la logique et la mémoire. Les écarts ont été examinés par étapes, d'abord par des vérifications internes des analystes sur les hypothèses et les calculs, puis par une reprise de contact avec certains interviewés lorsque le prix de vente moyen implicite des outils ou la répartition régionale semblait incohérente.
Chaque rapport est actualisé annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des annonces majeures de fonderies, des restrictions commerciales ou un changement visible des conditions de dépenses d'investissement peuvent modifier les installations à court terme. Avant la livraison, une révision finale est effectuée afin que les clients reçoivent une vue actualisée cohérente avec les derniers indicateurs publiquement disponibles et les retours primaires les plus récents.
Taille du marché du Dépôt de Couches Atomiques de Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'ALD ne correspondent souvent pas entre elles, car le périmètre du chiffre d'affaires comptabilisé peut varier selon ce qui est inclus, et parce que les années de référence et le calendrier des devises ne sont pas toujours alignés. Le tableau ci-dessous résume l'écart à l'aide de trois chiffres fréquemment cités.
Les principaux facteurs d'écart sont les choix de périmètre, notamment si les matériaux et les services sont ajoutés au chiffre d'affaires des équipements, et si les systèmes de très petite taille à l'échelle du laboratoire sont traités comme faisant partie du même marché adressable. Les différences proviennent également de l'année de référence sélectionnée et de la manière dont la progression des prix de vente moyens est gérée pendant les périodes d'utilisation inégale des fonderies, ce qui peut amplifier ou atténuer les totaux à court terme.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 7,91 milliards USD (2026) | |
| Cabinet de conseil mondial A | 3,18 milliards USD (2025) | Utilise une année de référence antérieure et semble couvrir un cadrage plus large du marché ALD par produit et applications, ce qui peut mélanger les équipements avec des périmètres de chiffre d'affaires adjacents et déplacer les pondérations régionales par rapport aux schémas observés d'expansion des fonderies. |
| Éditeur sectoriel B | 2,66 milliards USD (2024) | Le périmètre est présenté au niveau global du marché ALD et inclut probablement les équipements ainsi que les matériaux (et éventuellement les services), tandis que la sélection de l'année de référence et des taux d'adoption précoce supposés plus élevés peuvent tirer la valeur de départ vers le bas par rapport à un décompte portant uniquement sur les équipements. |
Le tableau montre que l'écart principal s'explique par ce qui est comptabilisé et à quel moment. Dans le modèle de Mordor Intelligence, la valeur reflète uniquement le chiffre d'affaires des équipements et exclut les outils reconditionnés et les enducteurs de R&D de laboratoire inférieurs à 100 mm, maintenant le total ancré dans les signaux de demande d'outils en usine. Le périmètre étant clairement défini et les données vérifiées par rapport au calendrier des dépenses d'investissement et à l'activité d'installation, le chiffre obtenu reste traçable selon des étapes reproductibles plutôt que par un regroupement de catégories larges.
Questions clés auxquelles répond le rapport
Quelle est la valeur actuelle du marché de la déposition de couches atomiques ?
La taille du marché de la déposition de couches atomiques a atteint 7,91 milliards USD en 2026.
À quelle vitesse le marché de la déposition de couches atomiques devrait-il croître ?
De 2026 à 2031, le chiffre d'affaires devrait progresser à un TCAC de 10,32 %, pour atteindre 14,26 milliards USD d'ici 2031.
Quelle région est en tête pour les installations d'outils de déposition de couches atomiques ?
L'Asie-Pacifique a représenté 53,43 % des revenus de 2025 grâce à une dense capacité en logique, mémoire et affichage.
Pourquoi les revêtements à base de fluorures et de sulfures gagnent-ils du terrain ?
Les batteries à l'état solide et les empilements de mémoire ferroélectrique nécessitent des films à base de fluorures et de sulfures pour stabiliser les interfaces et améliorer les performances, ce qui entraîne un TCAC de 13,03 % pour ce groupe de chimies.
Quel type d'équipement domine les dépenses ?
Les outils spatiaux progressent à un TCAC de 12,41 % jusqu'en 2031.
Quel est le principal goulot d'étranglement limitant l'adoption plus large de la déposition de couches atomiques dans les fonderies de pointe ?
Quel est le principal goulot d'étranglement limitant l'adoption plus large de la déposition de couches atomiques dans les fonderies de pointe ?