
Taille et part du marché des dispositifs à semiconducteurs au Japon
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 56.83 Milliards de dollars |
| Taille du Marché (2026) | 59.29 Milliards de dollars |
| Taille du Marché (2031) | 73.36 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 4.34 % |
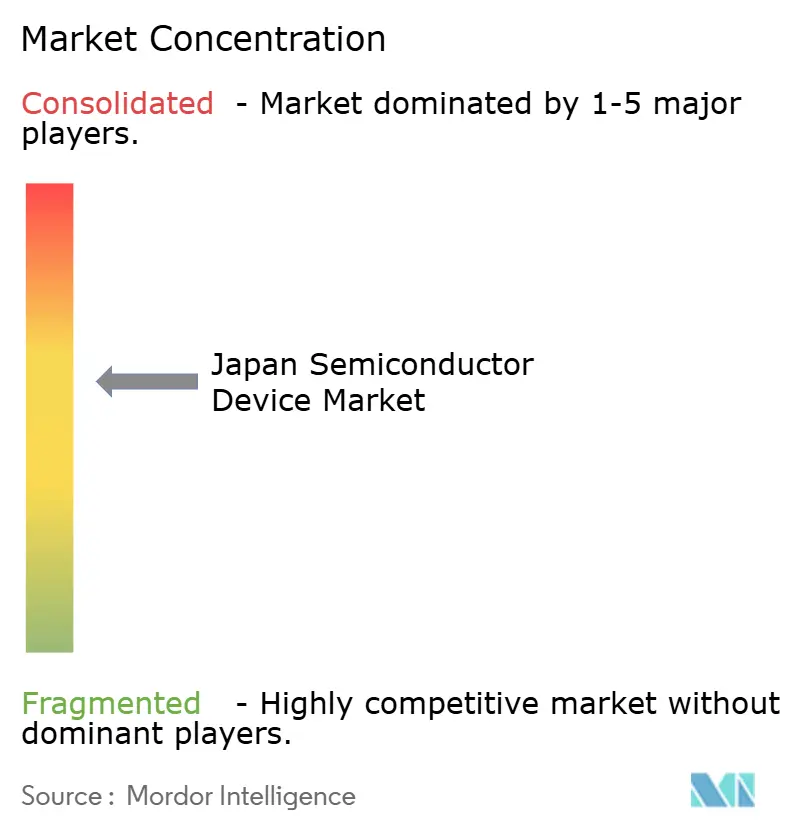
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs à semiconducteurs au Japon par Mordor Intelligence
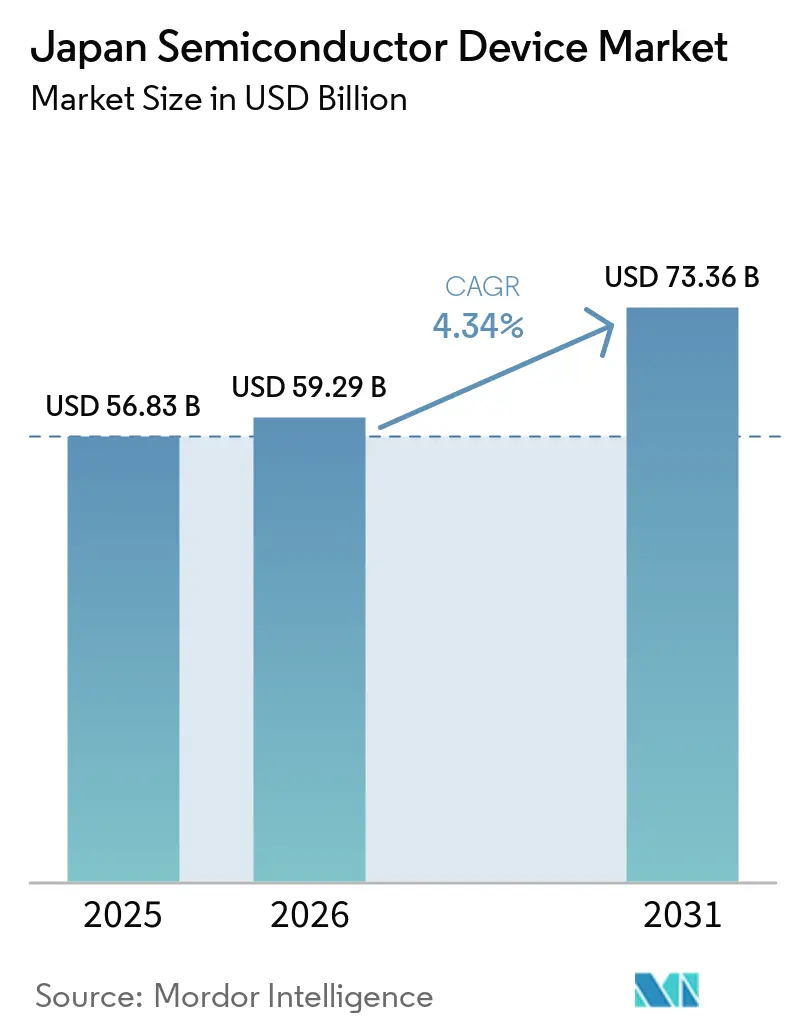
La taille du marché des dispositifs à semiconducteurs au Japon en 2026 est estimée à 59,29 milliards USD, en progression par rapport à la valeur de 2025 de 56,83 milliards USD, avec des projections pour 2031 indiquant 73,36 milliards USD, croissant à un TCAC de 4,34 % sur la période 2026-2031. Un financement public persistant d'une valeur de 4 000 milliards JPY durant la période 2021-2023 a orienté les capitaux vers des matériaux avancés, des outils de lithographie EUV et des substrats composés, garantissant que chaque yen dépensé génère une valeur plus élevée par tranche. En conséquence, le marché des dispositifs à semiconducteurs au Japon monétise de plus en plus la propriété intellectuelle et le savoir-faire en matière d'équipements plutôt que la production de masse, une évolution qui protège les revenus des fluctuations de prix courantes dans les échanges mondiaux de DRAM et de fonderies logiques. L'expansion des clusters à Kumamoto, Hokkaido et dans la région nord-est de la « Route du Silicium » raccourcit les chaînes d'approvisionnement, attire les investissements directs étrangers et réduit les risques logistiques ; ces pôles deviennent rapidement des nœuds indispensables pour les concepteurs sans usine mondiaux cherchant à diversifier leur activité. Parallèlement, le renforcement des réglementations en matière de sécurité nationale et des mesures de contrôle des exportations élargit les barrières à l'entrée, permettant une tarification premium pour les dispositifs spécialisés tels que les MOSFET SiC, les amplificateurs RF GaN et la mémoire 3D NAND de nouvelle génération.
Points clés du rapport
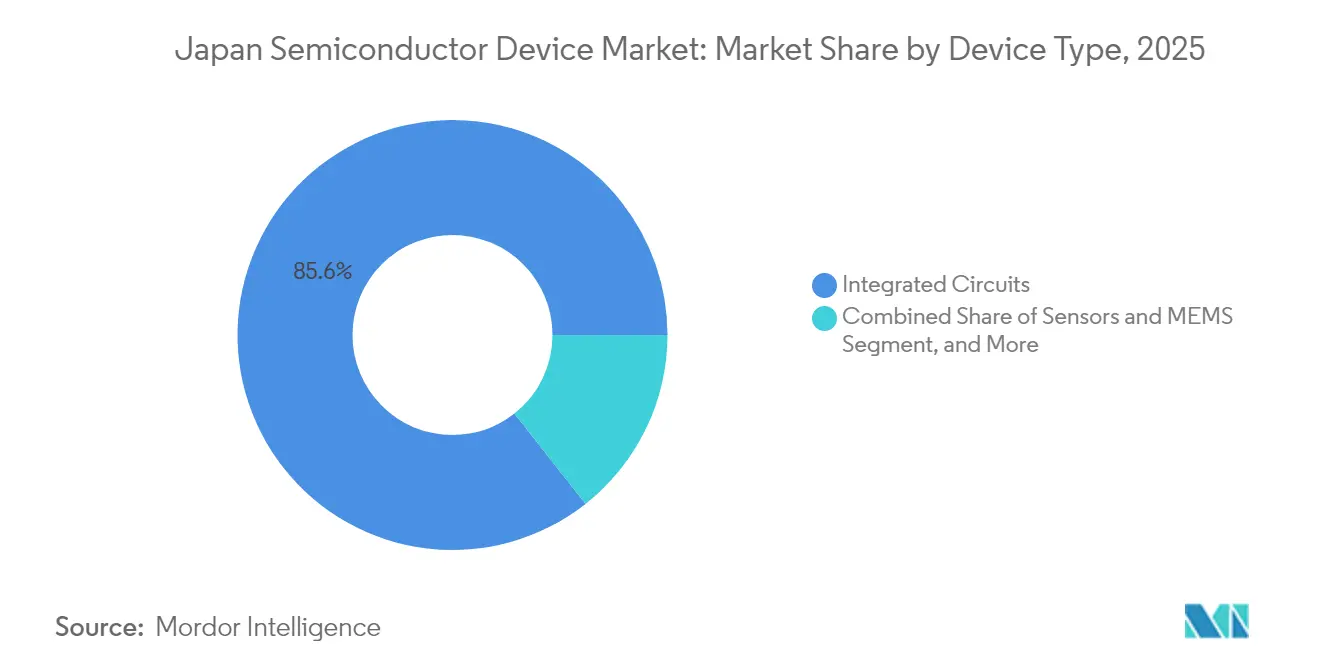
- Par type de dispositif, les circuits intégrés ont capté 85,62 % des parts du marché des dispositifs à semiconducteurs au Japon en 2025 ; les capteurs et MEMS sont sur la trajectoire d'un TCAC de 5,59 % d'ici 2031.
- Par modèle commercial, les IDM ont représenté 72,15 % des parts du marché des dispositifs à semiconducteurs au Japon en 2025, tandis que les entreprises sans usine/de conception devraient se développer à un TCAC de 5,34 % jusqu'en 2031.
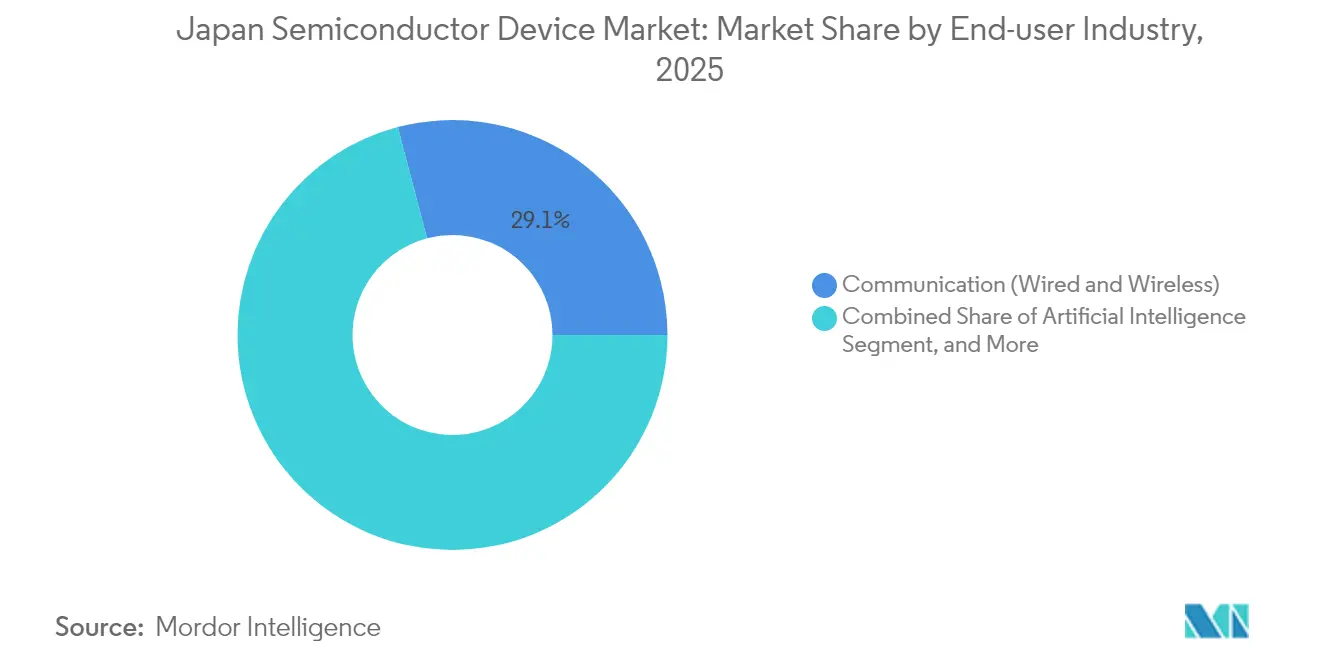
- Par secteur d'utilisation final, la communication a dominé les revenus avec 29,10 % des parts du marché des dispositifs à semiconducteurs au Japon en 2025, et les charges de travail liées à l'intelligence artificielle devraient afficher le TCAC le plus élevé à 5,95 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Hausse de la demande en groupes motopropulseurs pour véhicules électriques | +1.2% | Corridors automobiles nationaux | Moyen terme (2 à 4 ans) |
| Déploiement robuste de la 5G/6G | +0.9% | Principaux centres urbains à l'échelle nationale | Court terme (≤ 2 ans) |
| Subventions gouvernementales pour les usines à nœuds avancés | +0.8% | Kumamoto et Hokkaido | Long terme (≥ 4 ans) |
| Prolifération de l'IoT grand public dans les maisons intelligentes | +0.6% | Régions métropolitaines | Moyen terme (2 à 4 ans) |
| Leadership en R&D sur les technologies GaN/SiC verticales | +0.5% | Pôles de recherche nationaux | Long terme (≥ 4 ans) |
| Incitations au rapatriement pour des chaînes d'approvisionnement sécurisées | +0.4% | Emplacements stratégiques d'usines à l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la demande en groupes motopropulseurs pour véhicules électriques
Les architectures de véhicules électriques remplacent plusieurs pièces mécaniques par des sous-systèmes à l'état solide, ce qui accroît la demande en onduleurs de traction, chargeurs embarqués et contrôleurs ADAS. Les leaders nationaux déploient des commutateurs GaN en mode-d qui surpassent le SiC aux tensions de plage intermédiaire, élargissant les marchés adressables tout en conservant leur pouvoir de fixation des prix. Les partenariats stratégiques entre les équipementiers de premier rang et les fabricants de dispositifs accélèrent les cycles de conception, garantissant que le marché des dispositifs à semiconducteurs au Japon bénéficie d'une teneur en silicium plus élevée par véhicule.[1] Les objectifs obligatoires de réduction des émissions de carbone consolident les accords d'enlèvement locaux, et un écosystème automobile profond soutient une qualification rapide, ancrant les gains sur les dispositifs de puissance à moyen terme.
Déploiement robuste de l'infrastructure 5G/6G
La densification en bande intermédiaire du Japon et les bancs de test 6G pré-normalisés poussent les spécifications de débit et de latence que le silicium classique ne peut satisfaire. Les spécialistes RF nationaux combinent des HEMT GaN avec des réseaux d'adaptation propriétaires pour atteindre les limites thermiques des stations de base, consolidant leurs parts tout en capturant des marges premium. La localisation de l'approvisionnement en outils de gravure plasma et MOCVD réduit davantage le risque de production, attirant des commandes supplémentaires de concepteurs sans usine étrangers vers le cluster du marché des dispositifs à semiconducteurs au Japon. Les retombées dans les équipements de test réseau élargissent les opportunités en aval, garantissant une demande incrémentale soutenue.
Subventions gouvernementales pour les usines à nœuds avancés
Contrairement aux subventions de capacité directes observées ailleurs, le Japon conditionne les aides à des indicateurs de transfert de technologie et à des déductions fiscales liées à la production locale soutenue. Cette conception nourrit un écosystème verticalement intégré couvrant les chimies de photoréserves, les pellicules EUV et l'emballage avancé, préservant le contrôle souverain. L'approche augmente les coûts de changement pour les multinationales, qui localisent des modules de R&D sur place pour conserver leur éligibilité. Ces mesures garantissent que le marché des dispositifs à semiconducteurs au Japon dispose d'avantages comparatifs à long terme dans les nœuds de pointe et les nœuds spécialisés.
Prolifération de l'IoT grand public dans les maisons intelligentes
La pénurie de main-d'œuvre et le vieillissement de la population suscitent un intérêt croissant pour la domotique et les dispositifs d'assistance à la vie ambiante qui dépendent de microcontrôleurs basse consommation, de microphones MEMS et de capteurs radar. Les subventions à l'efficacité énergétique accélèrent l'adoption des systèmes de comptage intelligent, acheminant des commandes stables vers les usines nationales à l'aise avec les procédés de traitement de signaux mixtes. La pollinisation croisée du savoir-faire en robotique industrielle vers des facteurs de forme grand public différencie les fournisseurs japonais dans un paysage IoT encombré, augmentant les volumes sans diluer les marges.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pénurie chronique de talents en lithographie avancée | -0.8% | Toutes les régions à nœuds avancés | Moyen terme (2 à 4 ans) |
| Exposition de la chaîne d'approvisionnement aux gaz et produits chimiques spéciaux | -0.6% | Usines avancées à l'échelle nationale | Court terme (≤ 2 ans) |
| Risque d'arrêt des usines dû aux séismes | -0.4% | Zones côtières à activité sismique | Long terme (≥ 4 ans) |
| Obsolescence des équipements anciens pour les nœuds inférieurs à 28 nm | -0.3% | Installations de fabrication plus anciennes | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie chronique de talents en lithographie avancée
Les installations d'outils EUV nécessitent des ingénieurs versés dans l'intégration de procédés à moins de 2 nm, alors que le vivier national n'ajoute que quelques dizaines de diplômés par an. Les multinationales attirent le personnel expérimenté à l'étranger avec des primes salariales à deux chiffres, creusant les lacunes locales. Bien que les programmes de bourses et de reconversion en cours d'emploi apportent un soulagement, les calendriers de montée en puissance dépendent encore de recrutements d'expatriés, allongeant les courbes d'apprentissage et augmentant le risque de retards dans la montée en rendement susceptibles de nuire à la trajectoire de croissance à court terme du marché des dispositifs à semiconducteurs au Japon.
Exposition de la chaîne d'approvisionnement aux gaz et produits chimiques spéciaux
Le fluorure d'hydrogène de haute pureté, le gallium et le germanium restent vulnérables aux restrictions géopolitiques. Les grands groupes chimiques nationaux ont lancé des plans d'investissement pluriannuels, mais la conformité ISO-14644 et les audits des clients de premier rang prennent du temps, ralentissant la localisation complète. Des perturbations à court préavis obligent les usines à mettre des lignes en veille ou à accélérer des importations en petits lots, érodant les marges au niveau des tranches. Tant que la capacité de remplacement n'arrive pas à maturité, la dépendance chimique continuera de brider le plafond de la croissance annuelle de la production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de dispositif :
les circuits intégrés stimulent la valeur du marchéLes circuits intégrés ont généré 85,62 % des revenus du marché des dispositifs à semiconducteurs au Japon en 2025, soutenus par des accélérateurs d'IA sur mesure, des SoC automobiles et des mémoires NAND 3D multicouches. Les ASIC d'inférence en périphérie consomment des tranches de pointe, tandis que les packages NAND à couches multiples remplissent les baies de stockage en nuage, ancrant les volumes dans des flux distincts mais complémentaires. Les capteurs et les MEMS, bien que plus modestes, progressent à un CAGR de 5,59 % à mesure que les radars ADAS et les modernisations des ateliers de production multiplient les points d'attache. L'optoélectronique tire parti du leadership national dans les diodes laser pour le LiDAR et les casques de réalité augmentée. Sur le marché des diodes à semiconducteurs au Japon, les diodes laser pulsées sont utilisées dans les systèmes LiDAR à modulation d'amplitude pour les applications automobiles. Les dispositifs de puissance discrets progressent modestement, mais les MOSFET SiC et les transistors GaN bénéficient de prix de vente moyens plus élevés, stabilisant les marges sur contribution.
Une analyse au niveau des nœuds met en évidence une approche à double trajectoire : les lignes sub-7 nm soutiennent l'IA et l'informatique haute performance, tandis que les flux à 40-65 nm servent l'électronique automobile et le contrôle industriel. Cette répartition permet au marché des dispositifs à semiconducteurs au Japon de capter la demande à travers les cycles, en garantissant des fabs équilibrées qui évitent la dépendance excessive à un seul segment de clientèle. Des avancées telles que la mémoire NAND 3D à 1 000 couches maintiendront le leadership en matière de densité au sein de l'écosystème national, renforçant la compétitivité à l'exportation.

Par modèle commercial :
la domination des IDM face à la pression des entreprises sans usineLes IDM ont généré 72,15 % des revenus en 2025 grâce à l'intégration verticale qui sécurise l'approvisionnement en matériaux et la propriété intellectuelle des procédés. Le contrôle des réacteurs épitaxiaux, des boues de planarisation chimico-mécanique et des lignes de test en fin de chaîne permet des boucles de conception à dispositif plus serrées, un avantage essentiel pour les circuits intégrés automobiles certifiés en matière de sécurité.
Néanmoins, les entrants sans usine se développent à un TCAC de 5,34 %, encouragés par la nouvelle capacité de fonderie à Kumamoto et Chitose. Les IDM nationaux répondent en externalisant les nœuds anciens vers des fonderies spécialisées, orientant l'espace de salle blanche captive vers les expériences SiC et EUV. Cette hybridation améliore le retour sur capital investi, maintenant le marché des dispositifs à semiconducteurs au Japon agile tout en préservant le savoir-faire essentiel derrière les pare-feux des entreprises.
Par secteur d'utilisation final :
le leadership de la communication se déplace vers l'IAL'infrastructure de communication, y compris les macrocellules 5G et les équipements de transport optique, a représenté 29,10 % des revenus du marché des dispositifs à semiconducteurs au Japon en 2025. La densification des réseaux des opérateurs nécessite des filtres RF et des duplexeurs construits sur des substrats GaN ou céramiques avancés, des lignes où les fournisseurs japonais dominent.
Parallèlement, l'intelligence artificielle affiche le TCAC le plus élevé à 5,95 % alors que les centres de données hyperscale et les clusters d'IA souverains poussent les budgets en pétaflops vers le haut. Les exigences en bande passante mémoire propulsent les expéditions de NAND à couches élevées ; les circuits intégrés de contrôleurs propriétaires ancrent la fidélisation à l'écosystème. L'électronique automobile maintient une croissance à un chiffre moyen, soutenue par des mandats de sécurité stricts, tandis que la robotique industrielle soutient un élan constant grâce à des mises à niveau continues de l'automatisation des usines.
Analyse géographique
La préfecture de Kumamoto est devenue le nœud phare du marché des dispositifs à semiconducteurs au Japon après que des subventions importantes ont attiré la fonderie JASM de TSMC et des dizaines de sous-traitants. Les prix des terrains commerciaux ont augmenté de plus de 10 % en 2024 sous l'effet des flux de fournisseurs, confirmant le poids économique du cluster. La production logique avancée de JASM se couple avec l'expertise de longue date de Sony en capteurs d'images, forgeant un corridor à pile complète, de la gravure des tranches à l'assemblage des modules de caméra. La proximité des fournisseurs de compresseurs, de gaz et d'eau déionisée réduit les temps d'arrêt et stabilise les rendements.
La « Chip Valley » de Hokkaido adopte un modèle axé sur la recherche, ancré par la ligne pilote 2 nm de Rapidus. Une capacité hydroélectrique abondante réduit le coût de l'électricité par tranche, répondant aux critères d'approvisionnement vert fixés par les hyperscalers mondiaux. La collaboration entre les universités locales et les fabricants d'équipements accélère les avancées en métrologie EUV, cimentant la pertinence à long terme avant même que la production de masse ne soit à l'échelle. Les réformes de zonage gouvernementales simplifient l'acquisition de terrains, et les dortoirs du secteur public facilitent la relocalisation des ingénieurs spécialisés, réduisant progressivement le déficit de talents en lithographie.
La « Route du Silicium » historique du nord-est retrouve son élan alors que le leader en équipements Tokyo Electron augmente sa capacité en outils de gravure et que les fournisseurs en amont remettent à niveau leurs lignes pour les vias à rapport d'aspect élevé. Les entreprises OSAT de niveau intermédiaire profitent de ces mises à niveau pour former un réseau de services en étoile qui raccourcit les cycles logistiques entre la production de tranches à Kumamoto et les installations de test final des boîtiers. Ensemble, ces stratégies régionales diversifient le risque sismique, localisent les intrants critiques et consolident le marché des dispositifs à semiconducteurs au Japon en tant qu'écosystème tout-en-un.
Paysage réglementaire
Le Japon renforce sa surveillance tout en utilisant la politique industrielle pour développer ses capacités nationales de production de semi-conducteurs. La loi sur la promotion de la sécurité économique par la mise en œuvre intégrée de mesures économiques (loi de promotion de la sécurité économique) fonde la désignation des semi-conducteurs comme matériaux critiques spécifiés et prévoit des mesures de soutien visant à renforcer la sécurité de l'approvisionnement. Le METI gère également un mécanisme d'alerte précoce pour les perturbations de la chaîne d'approvisionnement des semi-conducteurs (mis en place en décembre 2023), qui ajoute un niveau de surveillance formel influençant l'approvisionnement, la gestion des stocks et la planification de la continuité au sein des fabs et des fabricants d'appareils en aval.
Sur le plan du commerce et de la gouvernance technologique transfrontalière, le Japon a renforcé les mesures de contrôle des exportations concernant les technologies avancées liées aux semi-conducteurs et au quantique (avec des amendements mentionnés en 2025 dans le cadre de ce rapport), augmentant les exigences de conformité pour les entreprises manipulant un savoir-faire de procédés de pointe et la propriété intellectuelle de conception associée. Le METI a également poursuivi une coordination internationale, notamment un mémorandum de coopération sur les semi-conducteurs avec la Commission européenne (juillet 2023). Des canaux stratégiques tels que les programmes liés au METI, y compris les mécanismes de soutien liés à l'IPA, continuent de mobiliser le soutien aux projets et le capital vers des catégories de dispositifs stratégiques et des technologies habilitantes.
Analyse de la chaîne de valeur
Les dispositifs à semi-conducteurs japonais évoluent au sein d'une chaîne de valeur intégrée couvrant les matériaux et équipements, la fabrication de wafers, l'assemblage et les tests, ainsi que l'intégration des systèmes de marché final, avec un regroupement dans des régions telles que Kumamoto et Hokkaido réduisant les frictions logistiques et de qualification. La profondeur en amont dans les produits chimiques, les substrats, les photorésines et les équipements soutient à la fois la fabrication de pointe et spécialisée, tandis que les mesures motivées par la sécurité nationale, notamment la surveillance de la chaîne d'approvisionnement du METI via le mécanisme d'alerte précoce de décembre 2023, poussent les OEM et les fabs à cartographier les fournisseurs de rang n, à qualifier des alternatives et à localiser les intrants critiques lorsque cela est possible.
La dynamique en milieu de chaîne reflète de plus en plus une spécialisation et une consolidation sélective, en particulier dans les semi-conducteurs de puissance utilisés dans l'électrification automobile et l'alimentation des infrastructures d'IA. Des négociations rapportées impliquant Mitsubishi Electric, Rohm et Toshiba autour de l'intégration de parties de leurs activités de semi-conducteurs de puissance indiquent une évolution vers l'échelle et des portefeuilles plus larges couvrant les MOSFET SiC, les modules IGBT et les lignes MOSFET/IGBT en silicium, avec des effets en cascade sur l'approvisionnement en wafers, l'emballage des modules et la qualification des clients. En aval, les fabricants de dispositifs et les IDM étendent la capture de valeur au-delà du silicium en associant logiciels applicatifs et solutions système, comme l'illustre Renesas en développant ses capacités logicielles embarquées et de vision par IA via des acquisitions, tandis que les feuilles de route produits mettent de plus en plus l'accent sur l'emballage et la performance thermique pour répondre aux exigences des centres de données, des stations de base et des xEV.
Paysage concurrentiel
Le marché des dispositifs à semiconducteurs au Japon présente une concentration modérée ; les principales entreprises de matériaux, d'équipements et de dispositifs commandent conjointement légèrement plus de 60 % des revenus des segments, leur conférant un levier sans étouffer l'innovation des spécialistes de niveau intermédiaire. Tokyo Electron reste indispensable pour les équipements de gravure plasma dans les flux de moins de 5 nm, en expédiant des modules multi-chambres qui équilibrent le débit et les défauts. La domination de Shin-Etsu dans les photoréserves et les liquides d'immersion contraint les fournisseurs d'usines rivaux, renforçant la fidélisation auprès des clients EUV.[3] Renesas oriente ses feuilles de route de conception vers les onduleurs pour véhicules électriques, tandis que la chaîne d'approvisionnement SiC verticalement intégrée de Rohm capture une valeur supplémentaire par puce.
La stratégie des entreprises s'oriente davantage vers les alliances que vers des fusions-acquisitions directes, limitant les risques d'intégration. La coentreprise de substrats SiC de Mitsubishi Electric d'une valeur de 500 millions USD illustre des mouvements verticaux ciblés qui sécurisent des intrants rares sans faire exploser les dépenses d'investissement. Les consortiums sur les semiconducteurs au diamant combinent des brevets académiques avec le savoir-faire des procédés des PME, semant des options au-delà du SiC et du GaN pour l'électronique à température extrême. Les amendements aux contrôles des exportations adoptés en 2025 restreignent le transfert vers l'étranger de la propriété intellectuelle quantique et des nœuds avancés, érigeant des barrières réglementaires autour de la technologie nationale. Les données cumulatives sur les dépôts de brevets montrent que les entités japonaises sont responsables de plus d'un tiers des brevets accordés pour les dispositifs de puissance GaN depuis 2023, soulignant une profondeur technologique défendable.
Leaders du secteur des dispositifs à semiconducteurs au Japon
-
Renesas Electronics Corporation
-
Rohm Co., Ltd.
-
Toshiba Electronic Devices and Storage Corporation
-
Sony Semiconductor Solutions Corporation
-
Kioxia Holdings Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché japonais des dispositifs à semiconducteurs Entreprises couvertes dans ce rapport
- Renesas Electronics Corporation
- Rohm Co., Ltd.
- Toshiba Electronic Devices and Storage Corporation
- Sony Semiconductor Solutions Corporation
- Kioxia Holdings Corporation
- Socionext Inc.
- Mitsubishi Electric Corporation
- Megachips Corporation
- Kyocera Corporation
- ABLIC Inc.
- Ricoh Electronic Devices Co., Ltd.
- Nisshinbo Micro Devices Inc.
- New Japan Radio Co., Ltd.
- Seiko Epson Corporation
- Seiko Instruments Inc.
- Sumitomo Electric Industries, Ltd.
- Hitachi Power Semiconductor Device, Ltd.
- Alps Alpine Co., Ltd.
- Sharp Corporation
- Fuji Electric Co., Ltd.
- Semiconductor Energy Laboratory Co., Ltd.
Lire l’analyse des entreprises de marché japonais des dispositifs à semiconducteurs
Opportunités de marché et perspectives d'avenir
Les politiques publiques et les programmes de fabrication financés créent des espaces vacants pour les fournisseurs capables de répondre aux exigences de contenu domestique, de sécurité et de performance dans les domaines de la logique, de la mémoire et des dispositifs de puissance. Le Japon a exprimé une ambition industrielle d'atteindre 40 billions de JPY de ventes de semi-conducteurs produits localement d'ici 2040, et le METI a indiqué un renforcement du financement axé sur les semi-conducteurs avancés et l'IA à partir d'avril 2026. Cela renforce la visibilité pluriannuelle des programmes pour les fabricants de dispositifs, les fournisseurs de matériaux et les fournisseurs d'équipements travaillant sur les capacités de nœuds avancés, l'emballage avancé et les composants liés à l'IA.
Les opportunités à court terme se concentrent sur (i) les semi-conducteurs de puissance pour les xEV et la conversion de puissance des centres de données, et (ii) les lignes de fabrication de convergence photonique-électronique qui vont au-delà de la mise à l'échelle CMOS conventionnelle. Les actions des entreprises soutiennent ces poches de demande : Toshiba a introduit en juin 2026 des MOSFET de puissance N-channel 80V basés sur le procédé U-MOS11-H pour les alimentations des centres de données IA et des communications, tandis que Rohm a avancé sur ses feuilles de route d'emballage et de dispositifs avec la production de masse d'un boîtier de refroidissement par le dessus pour MOSFET SiC (juin 2026) et de nouveaux MOSFET à super jonction 600V (juillet 2026). Sur le plan des capacités et des plateformes technologiques, les subventions soutenues par le METI pour Tower Semiconductor Japan G.K. (jusqu'à 160 milliards de JPY) pour les dispositifs de convergence photonique-électronique à Toyama et Niigata, avec une production prévue à partir de mai 2027, offrent une voie concrète pour la production basée au Japon dans les architectures de dispositifs émergentes et les exigences de localisation de la chaîne d'approvisionnement.
Développements industriels récents dans Marché japonais des dispositifs à semiconducteurs
- Juillet 2026 : ROHM Semiconductor lance des MOSFET à super jonction 600V en boîtier monté en surface avec une performance thermique élevée. Ce déploiement cible les dispositifs de puissance à haute efficacité pour les centres de données IA et l'alimentation automobile, élargissant la présence de ROHM sur des marchés critiques. Cette expansion axée sur l'emballage répond aux contraintes thermiques et d'espace pour soutenir des conceptions denses et à haute puissance.
- Juillet 2026 : Renesas Electronics Corporation achève le transfert de son activité de synchronisation à SiTime Corporation. Ce changement affecte les composants et conceptions de synchronisation embarqués pour les écosystèmes RS/MCU, permettant une feuille de route produit rationalisée. La consolidation des capacités de synchronisation accélère le délai de mise sur le marché et réduit le risque de développement pour les clients.
- Juin 2026 : ROHM Semiconductor lance la production de masse du boîtier TSC3PAK pour MOSFET SiC afin d'améliorer la dissipation thermique dans les applications xEV. Cette optimisation d'emballage renforce la position de ROHM dans l'électronique de puissance à haute efficacité et la chaîne d'approvisionnement des véhicules électriques. Cette avancée soutient une adoption plus large des solutions de puissance à base de SiC dans les véhicules électriques de nouvelle génération.
Marché japonais des dispositifs à semiconducteurs Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans le cadre de cette méthodologie, le marché des dispositifs à semiconducteurs au Japon est mesuré comme la valeur des dispositifs à semiconducteurs vendus pour une utilisation au Japon dans les principales catégories de dispositifs, exprimée en USD aux prix courants.
Exclusions du périmètre : nous ne comptabilisons pas les équipements de fabrication de semiconducteurs, les matériaux ni les services de fabrication de tranches comme revenus du marché.
Aperçu de la segmentation
- Par type de dispositif
- Semiconducteurs discrets
- Diodes
- Transistors
- Transistors de puissance
- Redresseurs et thyristors
- Autres semiconducteurs discrets
- Optoélectronique
- Diodes électroluminescentes (LED)
- Diodes laser
- Capteurs d'images
- Optocoupleurs
- Autres composants optoélectroniques
- Capteurs et MEMS
- Pression
- Champ magnétique
- Actionneurs
- Accélération et taux de lacet
- Température et autres capteurs et MEMS
- Circuits intégrés
- Par type de circuit intégré
- Analogiques
- Micro
- Microprocesseurs (MPU)
- Microcontrôleurs (MCU)
- Processeurs de signaux numériques
- Logiques
- Mémoire
- Par nœud technologique
- Moins de 3 nm
- 3 nm
- 5 nm
- 7 nm
- 16 nm
- 28 nm
- Supérieur à 28 nm
- Par type de circuit intégré
- Semiconducteurs discrets
- Par modèle commercial
- IDM
- Fournisseur de conception/sans usine
- Par secteur d'utilisation final
- Automobile
- Communication (filaire et sans fil)
- Grand public
- Industriel
- Informatique/stockage de données
- Centre de données
- Intelligence artificielle
- Gouvernement (aérospatiale et défense)
- Autre secteur d'utilisation final
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par l'alignement du périmètre sur les signaux de demande de dispositifs au Japon, puis par la cartographie des séries clés pouvant être suivies de manière cohérente d'année en année. Les publications statistiques officielles sont utilisées pour ancrer la direction de la production et des expéditions, et pour vérifier la chronologie des cycles haussiers et baissiers.
Les principales références comprennent des sources officielles et sectorielles telles que les statistiques douanières japonaises sur les importations et exportations liées à l'électronique, les indices de production et d'expédition du METI, les statistiques de l'électronique et des composants électroniques de la JEITA, ainsi que les tableaux du marché des semiconducteurs par pays de la WSTS, fréquemment réutilisés par les décideurs politiques. Nous examinons également les dépôts de documents d'entreprises, les présentations aux investisseurs et la presse économique crédible pour comprendre les évolutions de la composition, telles que les dispositifs de puissance automobiles, les capteurs et la mémoire, puis nous recoupons des points spécifiques à l'aide d'abonnements payants axés sur les données financières des entreprises, les bases de données de brevets et les données d'importation et d'exportation au niveau des expéditions. Cette liste de sources documentaires est illustrative et non exhaustive, car de nombreux autres documents sont consultés pour collecter des données, les valider et clarifier les questions en suspens.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour confirmer ce que les sources documentaires ne peuvent pas montrer clairement, comme le comportement actuel des prix, la pression sur les stocks des canaux de distribution et la répartition pratique entre les catégories de dispositifs expédiés au Japon et ceux produits localement. Nous menons des entretiens et des enquêtes auprès d'un ensemble de fabricants de dispositifs, de distributeurs, d'équipes d'achat d'équipementiers et d'experts du secteur, afin que nos hypothèses sur les volumes, les évolutions des prix de vente moyens et la demande d'utilisation finale soient corrigées avant la finalisation du modèle.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 31 % | Directeurs généraux (CXO) : 12 % |
| Niveau intermédiaire : 55 % | Responsables fonctionnels/d'unité : 30 % |
| Acteurs de plus petite taille : 14 % | Managers : 58 % |
Dimensionnement du marché et prévisions
La logique de dimensionnement commence par une construction descendante dans laquelle la demande japonaise de dispositifs est reconstituée à partir des signaux de consommation de semiconducteurs au niveau national, de la direction de la production et des expéditions, et de la composition des dispositifs observée dans les principaux marchés d'utilisation finale. Une fois le bassin de demande constitué, il est traduit en valeur à l'aide d'indicateurs de prix de vente moyens par catégorie, suivis d'ajustements pour le calendrier des devises et les fluctuations de stocks connues.
Pour maintenir les chiffres ancrés dans la réalité, les totaux sont corroborés par des vérifications ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par les volumes unitaires estimés pour les groupes de dispositifs à fort impact et les vérifications des canaux de distribution pour les corrections à court terme. Les données les plus importantes sur ce marché comprennent la répartition entre circuits intégrés et dispositifs discrets, la part de la demande automobile et industrielle (notamment le contenu en puissance et en capteurs), les tendances d'utilisation des usines et de production rapportées dans les statistiques industrielles japonaises, les flux d'importation et d'exportation de composants électroniques, et la cadence des cycles de prix de la mémoire qui peuvent faire évoluer la valeur du marché même lorsque les volumes unitaires sont stables.
Pour les prévisions, nous nous appuyons sur une analyse de scénarios soutenue par un lissage de séries temporelles sur la base historique, puis nous appliquons les retours primaires pour ajuster la trajectoire prospective en matière de production des marchés d'utilisation finale, de demande liée aux serveurs d'IA et de changements de capacité et d'investissement planifiés. Lorsque les données ascendantes sont insuffisantes pour un groupe de dispositifs de niche, nous comblons l'écart par une allocation basée sur des ratios à partir de la famille de dispositifs déclarée la plus proche, puis nous revérifions le taux de croissance implicite par rapport aux indicateurs indépendants de production et de commerce.
Validation des données et cycle de mise à jour
Les résultats sont validés en plusieurs passes afin d'éviter que des erreurs évidentes ne passent inaperçues. Nous comparons les totaux du marché modélisé avec des signaux indépendants tels que les tableaux de consommation de semiconducteurs au niveau national, la direction de la production et des expéditions nationales, et la dépendance implicite aux importations, puis nous examinons tout écart important au niveau de la famille de dispositifs.
Si une anomalie semble significative, les hypothèses sont réexaminées et des reprises de contact ciblées sont déclenchées auprès des répondants primaires pour confirmer si le changement est réel ou simplement lié au calendrier. Avant la validation finale, un autre analyste examine la logique, les calculs et le caractère raisonnable de la croissance et de la composition, et une vérification finale avant livraison est effectuée afin que les dernières mises à jour publiques et les événements majeurs soient pris en compte. Le rapport est actualisé annuellement, avec des mises à jour intermédiaires effectuées lorsque des événements majeurs du marché ou des mesures politiques modifient sensiblement les perspectives.
Taille du marché des dispositifs à semiconducteurs au Japon selon Mordor Intelligence comparée à d'autres estimations publiées
Les valeurs de marché publiées pour les semiconducteurs au Japon ne concordent souvent pas, car différents auteurs mélangent le périmètre des dispositifs, les règles géographiques et la manière dont ils traitent les cycles de prix et le calendrier des devises. Certaines estimations sont également publiées selon un calendrier de mise à jour différent, de sorte que la même année peut encore refléter des dates de clôture d'information différentes.
Une différence courante est que les chiffres plus larges sont parfois présentés comme un total unique de semiconducteurs et peuvent se rapprocher d'une vue globale de la consommation, ce qui peut brouiller les catégories de dispositifs et inclure occasionnellement la valeur de l'électronique adjacente. En revanche, Mordor Intelligence comptabilise les dispositifs à semiconducteurs vendus au Japon et maintient le modèle lié aux familles de dispositifs et aux vérifications de la demande d'utilisation finale, ce qui permet d'éviter l'inclusion accidentelle d'équipements ou d'autres revenus hors dispositifs.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 56,83 milliards USD (2025) | |
| Source gouvernementale commerciale A | 51,89 milliards USD (2025) | Utilise un tableau du marché des semiconducteurs au niveau national qui peut se comporter comme une vue de la consommation totale, et peut ne pas séparer les familles de dispositifs ni ajuster de la même manière les fluctuations à court terme des stocks et des prix de vente moyens. |
| Portail sectoriel B | 50,29 milliards USD (2024) | L'année déclarée diffère et le périmètre est souvent résumé sans règles d'inclusion claires pour l'optoélectronique, les capteurs et les catégories discrètes, ce qui peut faire varier les totaux lorsque la composition évolue entre la demande automobile et industrielle. |
Le tableau montre que l'écart s'explique principalement par le périmètre et le calendrier, suivi de la manière dont les cycles de prix et la conversion des devises sont appliqués. En maintenant les données traçables jusqu'aux catégories de dispositifs, à la demande des marchés d'utilisation finale et aux signaux externes vérifiables de manière croisée, l'estimation finale reste reproductible et plus facile à réconcilier lorsque le marché se retourne.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des semiconducteurs au Japon en 2026 ?
Il est évalué à 59,29 milliards USD et devrait croître pour atteindre 73,36 milliards USD d'ici 2031 à un TCAC de 4,34 %.
Quelle catégorie de dispositif contribue le plus aux revenus ?
Les circuits intégrés dominent avec une part de 85,62 % en 2025, portés par les accélérateurs d'IA et la mémoire 3D NAND à couches élevées.
Quel segment d'application se développe le plus rapidement ?
Les applications d'intelligence artificielle affichent le TCAC le plus élevé à 5,95 % jusqu'en 2031 sur fond de construction massive de centres de données hyperscale.
Où se situent les principaux pôles de semiconducteurs ?
Kumamoto abrite les nouvelles fonderies logiques, Hokkaido accueille les lignes de R&D à 2 nm, et la « Route du Silicium » du nord-est concentre les fournisseurs d'équipements.
Quel est le principal moteur de croissance pour les dispositifs de puissance ?
L'électrification des véhicules électriques stimule la demande de composants SiC et GaN utilisés dans les onduleurs de traction et les chargeurs embarqués.
Quel facteur réglementaire façonne la dynamique concurrentielle ?
Les extensions des contrôles à l'exportation mises en œuvre en 2025 restreignent le transfert vers l'étranger de la propriété intellectuelle des nœuds avancés et de l'informatique quantique, renforçant les barrières nationales.