
Taille et part de marché du dépôt en couche mince
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 28.56 Milliards de dollars |
| Taille du Marché (2031) | 56.35 Milliards de dollars |
| Growth Rate (2026 - 2031) | 14.56 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
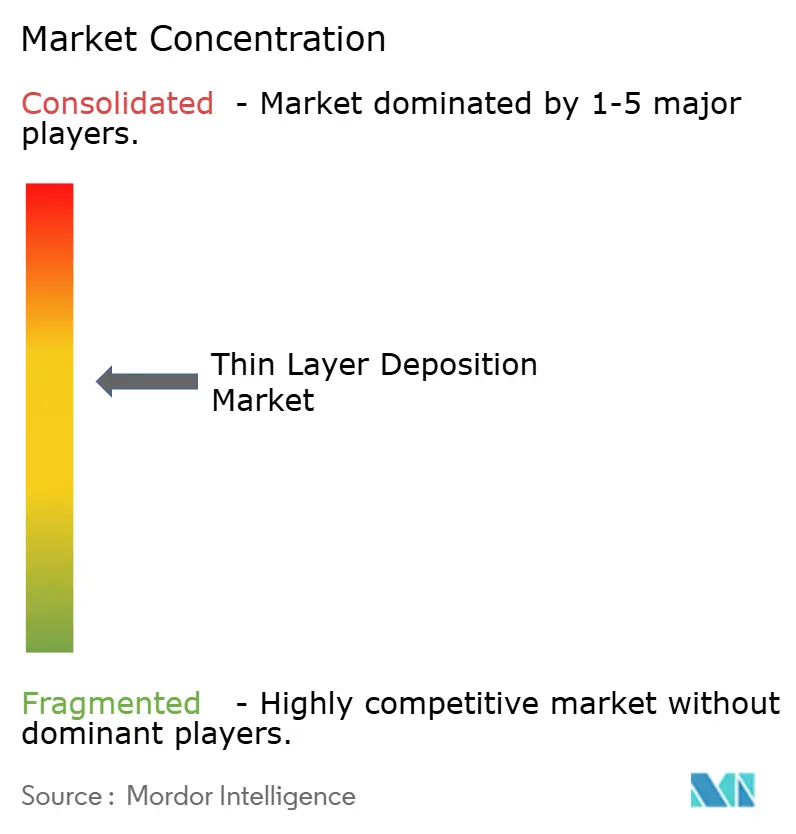
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du dépôt en couche mince par Mordor Intelligence
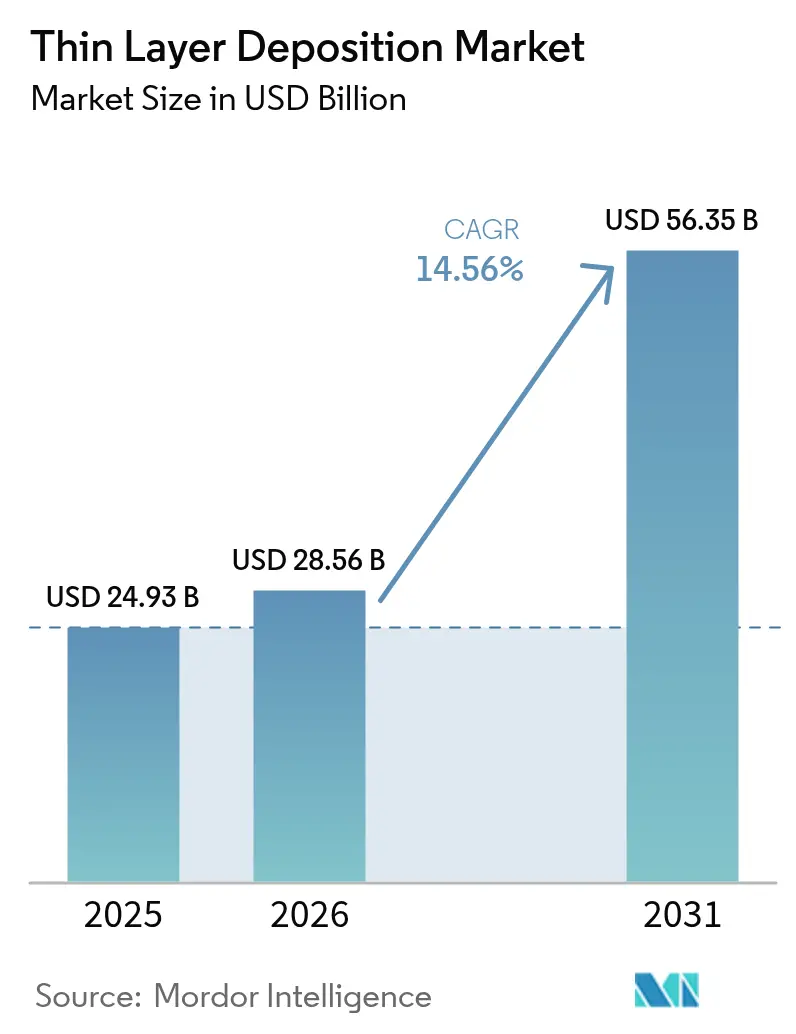
La taille du marché du dépôt en couche mince était évaluée à 24,93 milliards USD en 2025 et devrait croître de 28,56 milliards USD en 2026 pour atteindre 56,35 milliards USD d'ici 2031, à un TCAC de 14,56 % au cours de la période de prévision (2026-2031). La croissance découle de transformations structurelles dans la mise à l'échelle des semi-conducteurs, les cellules photovoltaïques tandem à pérovskite et l'ingénierie de surface de qualité médicale. Les fonderies s'appuient sur le dépôt de couches atomiques pour les empilements de grilles sub-5 nanomètres, tandis que les fabricants de panneaux solaires adoptent le dépôt physique en phase vapeur rouleau à rouleau pour réduire le coût par watt. Les incitations gouvernementales de type CHIPS canalisent les capitaux vers des usines d'équipements nationales, et la maintenance prédictive pilotée par l'IA réduit les temps d'arrêt des outils, augmentant ainsi l'efficacité globale des équipements. La diversification des matériaux vers les nitrures, les carbures et les composés 2D ouvre des sources de revenus supplémentaires pour les fournisseurs de produits chimiques spéciaux et les fabricants d'outils. Dans le même temps, la pénurie d'hélium, les règles carbone de portée 3 et la pénurie de talents tempèrent les perspectives de croissance, incitant les fournisseurs à développer des systèmes de récupération de gaz en circuit fermé et des conceptions de réacteurs à faible consommation d'énergie.
Principaux enseignements du rapport
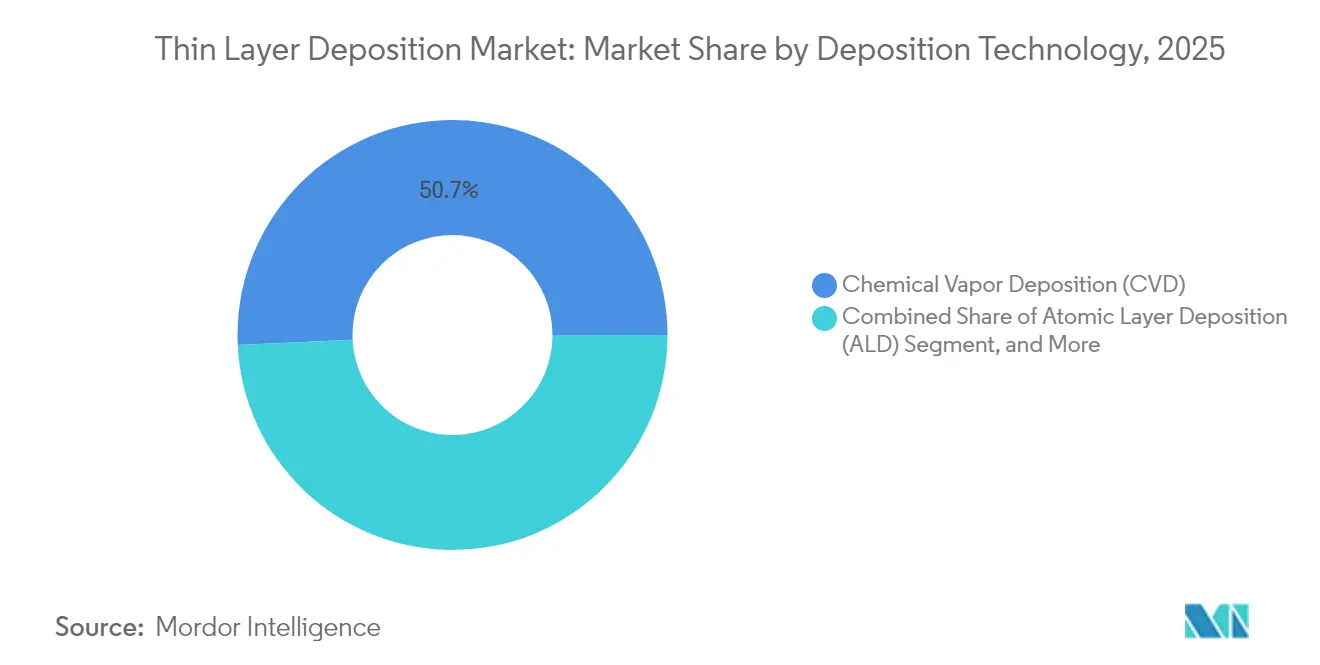
- Par technologie de dépôt, le dépôt chimique en phase vapeur représentait 50,74 % de la taille du marché du dépôt en couche mince en 2025, tandis que le dépôt de couches atomiques progresse à un TCAC de 17,18 % jusqu'en 2031.
- Par type d'équipement, les systèmes par lots représentaient 56,05 % de la taille du marché du dépôt en couche mince en 2025, et les systèmes rouleau à rouleau ainsi que les systèmes spatiaux devraient se développer à un TCAC de 16,36 % jusqu'en 2031.
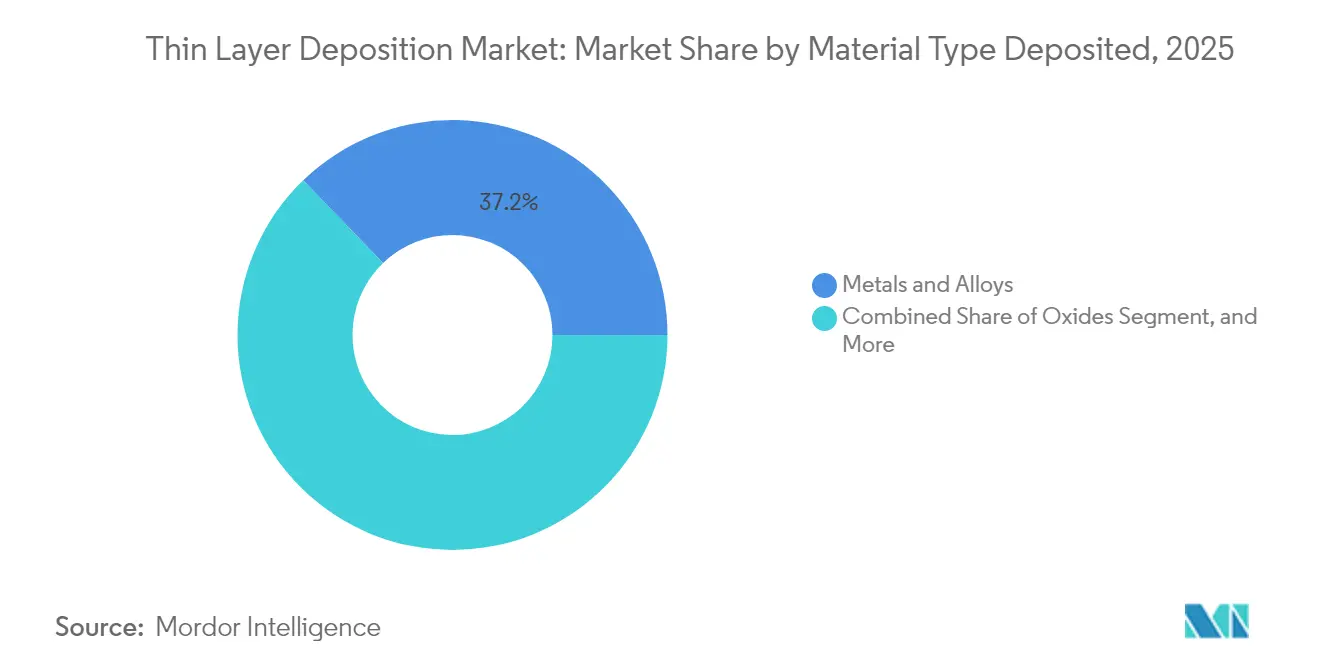
- Par type de matériau déposé, les métaux et alliages représentaient 37,22 % de la taille du marché du dépôt en couche mince en 2025, et les nitrures et carbures devraient se développer à un TCAC de 17,01 % jusqu'en 2031.
- Par secteur d'utilisation finale, les semi-conducteurs et la micro-électronique ont capté 41,35 % de la taille du marché du dépôt en couche mince en 2025, tandis que le photovoltaïque et le stockage d'énergie devraient afficher un TCAC de 17,74 % jusqu'en 2031.
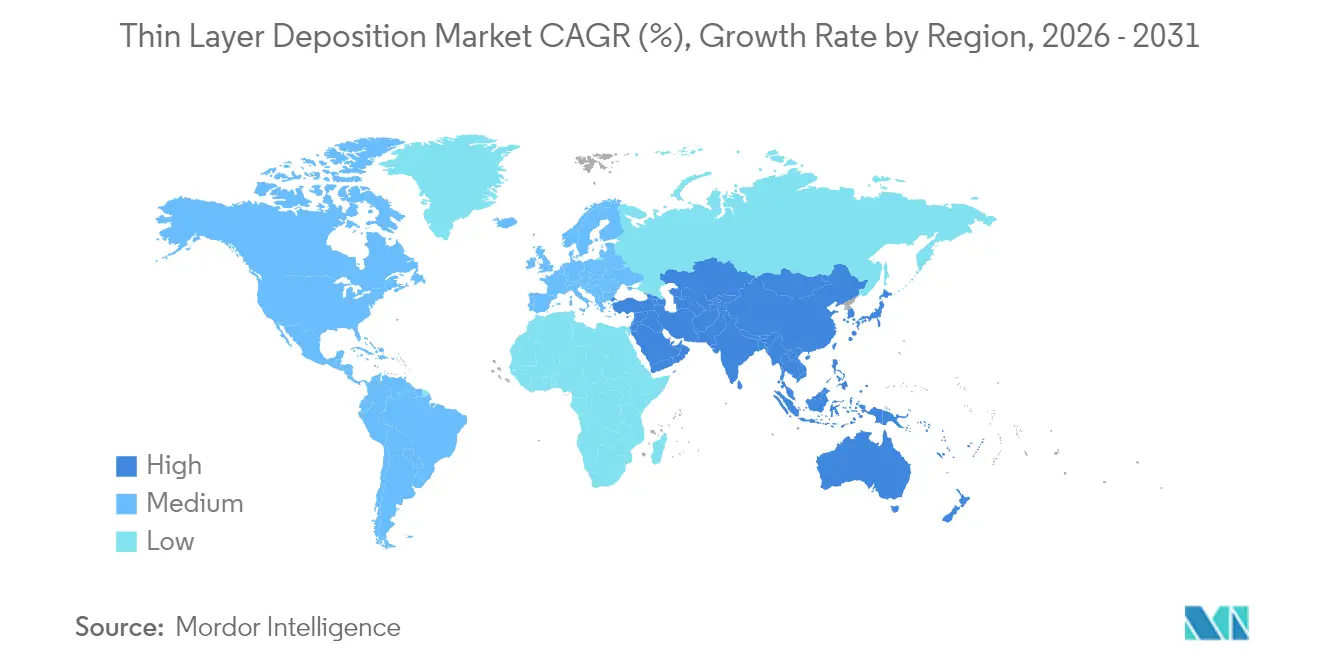
- Par géographie, la région Asie-Pacifique représentait 44,78 % de la taille du marché du dépôt en couche mince en 2025, et devrait croître à un TCAC de 16,92 % au cours des cinq prochaines années.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Les architectures chiplet et 3D-CI intensifient le besoin de films d'interconnexion ultra-conformes | +3.2% | Mondial avec des pôles à Taïwan, en Corée du Sud, aux États-Unis | Moyen terme (2-4 ans) |
| Montée en puissance rapide de la fabrication de cellules solaires tandem à pérovskite | +2.8% | Cœur Asie-Pacifique, débordement vers l'Europe et le Moyen-Orient | Moyen terme (2-4 ans) |
| Percées du dépôt de couches atomiques spatial et du dépôt physique en phase vapeur rouleau à rouleau réduisant le coût par nanomètre | +2.5% | Mondial, adoption précoce en Chine, en Allemagne, aux États-Unis | Court terme (≤ 2 ans) |
| Incitations gouvernementales de type CHIPS stimulant les dépenses d'investissement en outils de dépôt nationaux | +2.1% | États-Unis, Union européenne, Inde, Japon | Long terme (≥ 4 ans) |
| Maintenance prédictive pilotée par l'IA réduisant les temps d'arrêt des outils de dépôt | +1.6% | Mondial, dirigé par les fonderies avancées à Taïwan, en Corée du Sud, aux États-Unis | Court terme (≤ 2 ans) |
| Émergence de revêtements d'implants biodégradables dans la technologie médicale | +0.9% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les architectures chiplet et 3D-CI intensifient le besoin de films d'interconnexion ultra-conformes
L'intégration hétérogène transforme la conception des interconnexions, exigeant des couches barrières et d'amorçage qui couvrent les vias à rapport d'aspect élevé sans vides. La technologie CoWoS-S de Taiwan Semiconductor Manufacturing Company empile la logique avec la mémoire à haute bande passante en utilisant des vias traversant le silicium à rapport d'aspect 20:1 qui nécessitent du nitrure de titane déposé par dépôt de couches atomiques pour le contrôle de la diffusion du cuivre. La technologie Foveros Direct 2024 d'Intel a réduit le pas des bossages à 25 μm, forçant un passage aux couches d'amorçage en cobalt avec une couverture de marche de 95 % que le dépôt chimique en phase vapeur peine à atteindre. Samsung Foundry vise une redistribution de 2 μm ligne-et-espace d'ici 2027, qui reposera sur le dépôt de couches atomiques assisté par plasma de revêtements en ruthénium. Les fournisseurs d'outils ont vu les commandes augmenter ; Applied Materials a signalé une croissance de 38 % d'une année sur l'autre des outils de dépôt pour l'emballage avancé au cours de l'exercice 2024.[1]Applied Materials Inc., "Formulaire 10-K exercice 2024," sec.gov Les consortiums industriels poussent de nouveaux précurseurs, tels que le ruthénium à base de cyclopentadiényle, pour permettre un traitement en dessous de 300 °C compatible avec les interposeurs organiques.
Montée en puissance rapide de la fabrication de cellules solaires tandem à pérovskite
Les tandems pérovskite-silicium ont dépassé le seuil d'efficacité de 33 % en 2024, déclenchant une vague de développement de lignes pilotes. Oxford Photovoltaics a lancé une production de 200 MW à Brandebourg, utilisant des couches de pérovskite à filière plate en combinaison avec des films d'oxyde d'étain de transport d'électrons par dépôt chimique en phase vapeur assisté par plasma. Longi s'est associé à Meyer Burger pour intégrer les pérovskites dans les modules TOPCon, visant une efficacité de 30 % d'ici 2026. Le Département américain de l'Énergie a accordé 40 millions USD à des projets de dépôt de couches atomiques spatial, visant des gains de débit 10× dans les couches de passivation. Le capital-risque afflue : Swift Solar a levé 27 millions USD pour commercialiser des panneaux tandem légers qui reposent sur des conducteurs transparents déposés par pulvérisation rouleau à rouleau. L'Agence internationale de l'énergie prévoit 50 GW de capacité tandem d'ici 2030, à condition que les outils de dépôt maintiennent un temps de fonctionnement supérieur à 90 % et que l'utilisation des matériaux dépasse 70 %.
Percées du dépôt de couches atomiques spatial et du dépôt physique en phase vapeur rouleau à rouleau réduisant le coût par nanomètre
Le dépôt de couches atomiques spatial élimine les cycles de pompage en déplaçant les substrats à travers des zones de précurseurs isolées, atteignant un débit de plaquettes de 300 mm de près de 1 000 unités par heure. La démonstration 2024 de Beneq a atteint 5 nm min⁻¹ d'Al₂O₃ sur du polyimide flexible avec environ 2 % d'uniformité sur des bandes de 600 mm. Le système rouleau à rouleau Picosun de Veeco a revêtu des séparateurs lithium-ion à 10 m/min⁻, réduisant le coût par mètre carré de 0,50 USD à 0,08 USD. La plateforme Olympia d'Applied Materials intègre le dépôt de couches atomiques spatial et le dépôt physique en phase vapeur au sein d'un seul cluster, réduisant les temps de revêtement en cobalt et d'amorçage en cuivre de 40 %. Sur le front de la pulvérisation, Von Ardenne a enregistré des taux d'oxyde d'indium-étain de 100 nm s⁻¹ sur du verre de 1,5 m, réduisant de moitié les dépenses d'investissement pour les plans arrière d'affichage. Le NREL a démontré que les modules CdTe rouleau à rouleau pouvaient atteindre une efficacité de 18 % à des coûts inférieurs à 0,20 USD W⁻¹, renforçant l'avantage de coût du film mince.
Incitations gouvernementales de type CHIPS stimulant les dépenses d'investissement en outils de dépôt nationaux
La loi américaine CHIPS et Science a réservé 39 milliards USD en subventions et 75 milliards USD en garanties de prêts, déclenchant une poussée d'approvisionnement en équipements nationaux. La construction d'Intel en Arizona a obtenu 8,5 milliards USD et comprend 150 outils de dépôt prévus pour les nœuds 18 Å d'ici 2026. La loi européenne sur les puces de 43 milliards EUR finance des fonderies en Allemagne, où les expansions d'Infineon et de TSMC Dresde installeront 200 réacteurs. L'Inde représente jusqu'à 50 % des dépenses d'investissement des fonderies ; l'usine d'assemblage de Micron au Gujarat utilisera 80 outils de dépôt physique en phase vapeur. Le Japon a engagé 2 000 milliards JPY pour Rapidus pour la logique 2 nm, incitant à diriger les commandes d'outils vers Tokyo Electron. Le « Grand Fonds » chinois phase III a ajouté 47,5 milliards USD pour localiser le matériel de dépôt chimique en phase vapeur et de dépôt de couches atomiques chez AMEC et NAURA.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| La pénurie d'hélium et de précurseurs de haute pureté fait grimper les charges d'exploitation | -2.4% | Mondial, aigu aux États-Unis, en Europe, au Japon | Court terme (≤ 2 ans) |
| L'escalade des obligations de reporting carbone de portée 3 pénalise les procédés sous vide | -1.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| La pénurie de talents en procédés sous vide qualifiés allonge les montées en cadence des fonderies | -1.3% | États-Unis, Allemagne, Japon, Inde | Long terme (≥ 4 ans) |
| Concurrence de la fabrication additive de couches fonctionnelles | -0.7% | Utilisations de niche en Amérique du Nord, Europe, Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La pénurie d'hélium et de précurseurs de haute pureté fait grimper les charges d'exploitation
L'épuisement de la réserve fédérale d'hélium des États-Unis a fait passer les prix au comptant de 8 USD m⁻³ en 2023 à 16 USD m⁻³ à mi-2024.[2]Bureau américain de gestion des terres, "Statut de la réserve fédérale d'hélium," blm.gov Une fonderie de 300 mm consomme 15 millions de m³ annuellement, et Lam Research a divulgué 12 millions USD de coûts supplémentaires en hélium au cours de l'exercice 2024. Les systèmes de récupération en circuit fermé récupèrent 95 % du gaz de procédé mais coûtent 3 millions USD par installation. Les précurseurs à haute permittivité font face à des contraintes similaires ; la capacité de tétrachlorure d'hafnium est limitée à trois fabricants, allongeant les délais de livraison de 8 à 20 semaines. Les contrôles à l'exportation chinois d'août 2024 sur les composés de zirconium ont encore resserré l'approvisionnement, incitant les fonderies à conclure des accords à double source qui augmentent les coûts unitaires de 18 %.
L'escalade des obligations de reporting carbone de portée 3 pénalise les procédés sous vide
La SEC américaine impose désormais la divulgation de portée 3 à partir de l'exercice 2026, et la CSRD de l'UE s'applique déjà aux entreprises de plus de 250 employés.[3]Commission américaine des valeurs mobilières et des changes, "Règles de divulgation climatique," sec.gov Un réacteur de dépôt de couches atomiques consomme 40 à 60 kW en mode dépôt, faisant des outils sous vide des émetteurs significatifs. ASM International a enregistré 18 tCO₂e par outil Pulsar par an lorsqu'il est alimenté par les réseaux électriques à la moyenne européenne. Les clients réagissent en situant les fonderies près des clusters d'énergie renouvelable et en adoptant la variante Centura d'Applied Materials, qui réduit la puissance en veille de 30 % grâce à un étranglement adaptatif. La tarification du carbone au-dessus de 80 EUR t⁻¹ dans l'UE ajoute une pression supplémentaire.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par technologie de dépôt :
le dépôt de couches atomiques progresse à mesure que les nœuds logiques rétrécissentLe dépôt chimique en phase vapeur détenait une part de marché de 50,74 % sur le marché du dépôt en couche mince en 2025, reflétant sa polyvalence dans le dépôt de diélectriques, de polysilicium et de tungstène à des taux élevés. Le dépôt de couches atomiques devrait croître à un TCAC de 17,18 %, porté par le besoin de grilles de transistors sub-3 nm, qui nécessitent un contrôle de l'épaisseur à l'échelle angström. La taille du marché du dépôt en couche mince allouée au dépôt de couches atomiques a atteint 9,2 milliards USD en 2025 et devrait doubler d'ici 2031. Le dépôt physique en phase vapeur reste ancré pour les interconnexions en aluminium aux nœuds matures ; cependant, les flux hybrides, tels que le SABRE 3D de Lam Research, fusionnent le dépôt physique en phase vapeur ionisé avec les barrières de dépôt de couches atomiques pour réduire la résistance d'interface de 25 %. Le dépôt de couches moléculaires émergent de polymères élargit les options fonctionnelles pour l'électronique flexible, ajoutant un flux de revenus naissant mais à croissance rapide.
Les fonderies logiques passant aux nanofeuilles à grille enveloppante emploient jusqu'à 15 étapes de dépôt de couches atomiques, contre huit dans la génération précédente. Le nœud 18A d'Intel illustre ce bond avec des empilements d'oxyde d'hafnium et de nitrure de titane enveloppant les canaux avec des rapports d'aspect de 5:1. Le dépôt chimique en phase vapeur maintient sa domination dans l'isolation de tranchée peu profonde et le remplissage de l'espace diélectrique inter-couches car des taux de 100 nm min⁻¹ maintiennent les coûts des plaquettes bas. À mesure que les rapports d'aspect augmentent, les fournisseurs font progresser le dépôt chimique en phase vapeur à plasma haute densité et les revêtements à haute fluidité pour retarder les points de basculement. Le dépôt sélectif est une frontière active : l'outil Tactras Vigus de Tokyo Electron combine la gravure de couches atomiques et le dépôt de couches atomiques avec une métrologie in situ, atteignant des contacts auto-alignés de ±0,5 nm qui pourraient éliminer les étapes de lithographie dans le prochain cycle logique.


Par type d'équipement :
les systèmes spatiaux perturbent la domination des systèmes par lotsLes fours par lots ont généré 56,05 % des revenus de 2025, appréciés pour leur faible coût par plaquette dans la logique de base, le solaire et les revêtements optiques. Cependant, les outils rouleau à rouleau et spatiaux ont enregistré un TCAC de 16,36 %, reflétant un pivot vers les affichages OLED flexibles, les séparateurs de batteries et les modules solaires bifaciaux qui nécessitent un traitement continu sur bande. Les clusters à plaquette unique restent indispensables dans la logique avancée et la mémoire NAND 3D, où les chambres intégrées sous vide assurent le contrôle des particules. La taille du marché du dépôt en couche mince pour les équipements de dépôt de couches atomiques spatial était de 2,8 milliards USD en 2025 et devrait atteindre 6 milliards USD d'ici 2031 à mesure que les préoccupations de débit s'atténuent.
Le temps de fonctionnement du dépôt de couches atomiques spatial de Beneq a dépassé 85 % en 2024, supprimant un obstacle historique à l'adoption de masse. La plateforme Olympia d'Applied Materials intègre des modules de dépôt de couches atomiques spatial et de dépôt physique en phase vapeur dans un système de transfert partagé, atteignant 1 200 plaquettes par heure pour la passivation TOPCon, une augmentation de productivité 15× par rapport aux réacteurs par lots. La pulvérisation magnétron rouleau à rouleau chez Von Ardenne revêt de l'oxyde d'indium-zinc sur du polyimide à un taux de 20 m min⁻¹, permettant des téléphones pliables avec un rayon de courbure de 3 mm. La plateforme ENAS de Canon Anelva intègre l'apprentissage automatique dans le contrôle de la puissance de pulvérisation, réduisant la variation d'épaisseur à environ 1,5 % sur des plaquettes de 300 mm, facilitant ainsi les fenêtres de procédé pour les interconnexions en cuivre sub-10 nm.
Par type de matériau déposé :
les nitrures et carbures progressent dans l'électronique de puissanceLes métaux et alliages représentaient 37,22 % du volume de 2025, portés par le cuivre, l'aluminium et le titane. Les nitrures et carbures ont affiché un TCAC de 17,01 % en raison des barrières en nitrure de titane, des dissipateurs thermiques en nitrure d'aluminium et des interfaces en carbure de silicium. La taille du marché du dépôt en couche mince pour les seuls nitrures a dépassé 6 milliards USD en 2025. Les oxydes restent indispensables pour les diélectriques et la passivation, tandis que les composés 2D, tels que le disulfure de molybdène et le nitrure de bore hexagonal, gagnent une traction précoce dans les dispositifs neuromorphiques et quantiques.
L'Endura Volta d'Applied Materials a déposé du nitrure de titane avec une couverture de marche de 90 % dans des tranchées 2:1, permettant au nœud 3 nm de TSMC de gagner 15 % de vitesse par rapport aux références en nitrure de tantale. La conductivité thermique de 285 W m⁻¹ K⁻¹ du nitrure d'aluminium améliore les amplificateurs radiofréquence GaN, et le réacteur AIX G5 WW C d'Aixtron a atteint une uniformité de film de ±3 % sur des plaquettes de carbure de silicium de 200 mm. Des recherches à l'Université d'Osaka ont montré que les oxydes recuits à l'oxyde nitrique sur le carbure de silicium réduisent les pièges d'interface en dessous de 1×10¹¹ cm⁻² eV⁻¹, une mesure critique pour les onduleurs de traction de véhicules électriques.
Par secteur d'utilisation finale :
le photovoltaïque accélère au-delà de la croissance des semi-conducteursLes semi-conducteurs ont absorbé 41,35 % des dépenses de 2025 mais croîtront à un rythme plus lent que le photovoltaïque, qui affiche un TCAC de 17,74 % grâce aux architectures TOPCon et hétérojonction qui nécessitent une passivation à l'oxyde d'aluminium par dépôt de couches atomiques. La demande photovoltaïque a porté la taille du marché du dépôt en couche mince pour les applications solaires à 5,7 milliards USD en 2025. Les dispositifs médicaux, l'optique et l'outillage industriel complètent la demande avec des revêtements spéciaux qui commandent des marges plus élevées par équivalent plaquette.
Les modules TOPCon de Longi ont atteint une efficacité de 25,5 % grâce à la passivation arrière par dépôt de couches atomiques, augmentant le rendement énergétique par surface de 1,5 point de pourcentage. LG Energy Solution revêt des séparateurs en polyéthylène de 1,2 m de large à un taux de 5 m/min⁻, couvrant 500 MWh de production de batteries annuellement. Dans la technologie médicale, des couches d'hydroxyapatite de 200 nm ont prolongé l'intégrité des stents en magnésium de 3 à 12 mois, ouvrant un nouveau segment d'outils premium. Les affichages OLED nécessitent une encapsulation par dépôt de couches atomiques, offrant une transmission de vapeur d'eau inférieure à 1 × 10⁻⁶ g m⁻² jour⁻¹, telle qu'adoptée par les téléviseurs QD-OLED de Samsung Display.
Analyse géographique
Marché du Dépôt en Couche Mince en Asie-Pacifique
La région Asie-Pacifique a contrôlé 44,78 % des revenus de 2025, portée par les expansions de fabrication chez TSMC, Samsung et plusieurs fonderies chinoises. Les dépenses en capital dans la région ont dépassé 36 milliards USD, TSMC à lui seul représentant une part significative, dont 25 % étaient affectés aux équipements de dépôt. La Chine a porté son autosuffisance en équipements à 28 % en 2024, les outils AMEC étant intégrés dans les lignes 14 nm de SMIC. Les subventions sud-coréennes de 20 billions KRW ont soutenu les montées en cadence HBM de SK Hynix, qui a commandé 120 réacteurs ALD. L'alliance Rapidus du Japon a acquis 30 outils pour la R&D de grille à grille, en s'appuyant sur l'expertise d'IBM et d'IMEC.
Marché du Dépôt en Couche Mince dans les Amériques et en EMEA
L'Amérique du Nord est en plein rebond grâce au CHIPS Act. Intel et TSMC Phoenix installeront plus de 300 réacteurs d'ici 2026, tandis que l'usine DRAM de Micron à New York prévoit d'utiliser 80 outils ALD pour les diélectriques de condensateurs. Applied Materials a posé la première pierre d'une usine de 4 milliards USD dans le Montana pour répondre à cette demande, ajoutant 200 000 pieds carrés de salles blanches. L'Europe se concentre sur les semi-conducteurs de puissance et composés ; l'usine d'Infineon à Dresde et la coentreprise européenne de TSMC ajoutent 60 outils PVD et CVD pour le carbure de silicium et les interconnexions en cuivre. Les méga-projets solaires au Moyen-Orient, tels que l'appel d'offres de 20 GW de l'Arabie saoudite, commandent des lignes de pulvérisation cathodique grand format auprès de Von Ardenne et Singulus, étendant ainsi la part régionale. L'Amérique du Sud et l'Afrique restent des marchés naissants, mais elles bénéficient indirectement des importations de panneaux solaires à bas coût qui reposent sur la capacité de fabrication asiatique. Les instituts de recherche régionaux explorent l'ALD rouleau à rouleau pour les capteurs flexibles, développant un savoir-faire local qui pourrait se traduire par des ventes d'équipements modestes après 2030. Collectivement, ces régions émergentes représentent moins de 5 % des revenus actuels, mais elles offrent un potentiel à long terme dès que les courbes de coûts s'infléchiront.

Paysage réglementaire
Les outils de dépôt de couches minces évoluent dans un environnement de commerce des semi-conducteurs et de conformité à usage dual de plus en plus strict, qui affecte les systèmes ALD, PEALD et à dépôt sélectif utilisés dans les flux avancés d'interconnexion et de TSV. Aux États-Unis, les contrôles à l'exportation administrés par le U.S. Department of Commerce, Bureau of Industry and Security (BIS) couvrent certaines configurations d'outils ALD (y compris les capacités de dépôt sélectif de zone et les applications d'interconnexion en tungstène à petites tailles de caractéristiques), ce qui accroît les exigences de licence et de contrôle de l'utilisation finale pour les expéditions d'outils, les mises à niveau et les pièces de rechange.
En Europe, la conformité à l'exportation s'est également renforcée après la mise à jour par la Commission européenne du cadre européen sur les biens à double usage (Règlement (UE) 2021/821) afin d'inclure des catégories couvrant les outils ALD et les systèmes de dépôt connexes (mise à jour de septembre 2025 référencée dans le dossier de preuves). Parallèlement aux contrôles, la politique industrielle continue d'orienter la formation de capital : l'EU Chips Act (Règlement (UE) 2023/1781) demeure un cadre de référence clé, et la proposition de la Commission européenne intitulée EU Chips Act 2.0 (COM/2026/504/FIN) renforce des outils de résilience tels que les lignes pilotes et les capacités d'ingénierie avancées, ce qui façonne à son tour les lieux où les capacités de dépôt et l'ingénierie des applications sont développées et qualifiées.
Analyse de la chaîne de valeur
La chaîne de valeur du dépôt de couches minces commence par des intrants d'ultra-haute pureté (gaz de procédé, cibles et précurseurs spécialisés tels que les chimies high-k et nitrure), suivis de sous-systèmes (pompes à vide, alimentation RF et micro-ondes, vannes, capteurs de métrologie, distribution de gaz et gestion thermique) que les OEM intègrent dans des plateformes CVD, PVD et ALD. Applied Materials, Lam Research, Tokyo Electron, ASM International, Veeco, ainsi qu'une longue liste de fournisseurs spécialisés (pour l'ALD spatiale, les outils de laboratoire à pilote et le revêtement en continu) livrent des équipements aux fonderies, aux fabricants de mémoires, aux lignes d'emballage avancé, aux lignes de couches minces photovoltaïques et aux utilisateurs de revêtements industriels, avec un service sur site, des pièces de rechange, la remise à neuf de chambres et des recettes de procédé qui soutiennent une couche de revenus en aval significative.
Les signaux récents du côté de l'offre pointent vers des modalités de dépôt plus larges et une traction accrue des applications. Applied Materials a introduit de nouveaux modules de procédé ALD et sélectifs en 2026 pour les structures à rapport d'aspect élevé, tandis qu'ACM Research a expédié un premier système PECVD SiCN pour validation sur site client (avril 2026), montrant une participation plus profonde d'OEM supplémentaires dans les films diélectriques et de liaison. Du côté de la demande, la photonique sur silicium et les domaines connexes des semi-conducteurs composés resserrent également la chaîne : Veeco a divulgué plus de 250 millions USD de commandes pour des systèmes de dépôt par faisceau d'ions et MOCVD liés à la demande de lasers au phosphure d'indium (mai 2026), reliant les feuilles de route des interconnexions optiques aux commandes d'outils de dépôt, aux cycles de qualification et à une traction durable sur les consommables et les services.
Paysage concurrentiel
La concentration du marché est modérée, les cinq premiers fournisseurs représentant 65 % des revenus de 2024. Applied Materials, Lam Research et Tokyo Electron dominent le marché des clusters à plaquette unique, tandis qu'ASM International et Veeco se concentrent sur les niches de dépôt de couches atomiques et de dépôt chimique en phase vapeur organométallique. Beneq, Picosun et Kurt J. Lesker prospèrent dans les systèmes de dépôt de couches atomiques spatial et à l'échelle de la R&D. L'intensité concurrentielle augmente à mesure que les clients exigent des plateformes intégrées de dépôt-gravure-métrologie qui réduisent l'empreinte et prennent en charge le contrôle en temps réel. Le remplissage sélectif de tungstène Striker de Lam Research illustre l'expansion horizontale au-delà de la gravure.
Le débit, l'uniformité et l'efficacité des précurseurs restent les principaux facteurs de différenciation. La plateforme Olympia d'Applied Materials a atteint 98 % d'utilisation du triméthylaluminium, réduisant le coût TOPCon par plaquette à 0,12 USD. La suite d'IA de Lam Research a réduit les temps d'arrêt à 3 %, et Tokyo Electron a déposé 87 brevets de dépôt de couches atomiques en 2024, avec un accent sur les flux à zone sélective. Les concurrents plus petits perturbent les niches : le système de graphène rouleau à rouleau de CVD Equipment a remporté un contrat européen de batteries à un coût d'investissement 60 % inférieur aux solutions par lots. Les courses aux brevets débordent dans les précurseurs, où ASM International a obtenu des droits sur les chimies de dépôt de couches atomiques plasma à haute pression de vapeur, éliminant le besoin de lignes chauffées.
La localisation de la chaîne d'approvisionnement remodèle la concurrence. AMEC a reçu des commandes de 180 millions USD de SMIC pour des clusters de gravure-dépôt Prismo HiT3 après le resserrement des contrôles à l'exportation américains. La coentreprise de Beneq avec Longi construira 100 outils de dépôt de couches atomiques spatial annuellement à Xi'an, réduisant les délais de livraison de 50 %. Oerlikon Balzers a ajouté dix unités de revêtement rapide en Allemagne pour répondre aux revêtements d'outils, démontrant que le dépôt physique en phase vapeur industriel continue de croître sous l'égide de la fabrication liée à la transition énergétique.
Leaders du secteur du dépôt en couche mince
Applied Materials Inc.
Lam Research Corporation
Tokyo Electron Limited
ASM International NV
Veeco Instruments Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Dépôt en Couche Mince
- Applied Materials Inc.
- Lam Research Corporation
- Tokyo Electron Limited
- ASM International NV
- Veeco Instruments Inc.
- Aixtron SE
- Advanced Micro-Fabrication Equipment Inc. (AMEC)
- IHI Hauzer Techno Coating B.V.
- Oerlikon Balzers
- CVD Equipment Corporation
- Canon Anelva Corporation
- ULVAC Inc.
- Picosun Oy
- Beneq Group Oy
- Kurt J. Lesker Company
- Mustang Vacuum Systems LLC
- Optorun Co., Ltd.
- Von Ardenne GmbH
- Singulus Technologies AG
- Platit AG

Opportunités de marché et perspectives d'avenir
Un espace blanc clair se forme autour des flux de traitement en couche atomique qui combinent l'ALD avec le dépôt sélectif de zone et des étapes connexes pour s'adapter à des géométries de dispositifs 3D de plus en plus complexes. Les données issues de travaux académiques de 2026 indiquent des approches ALD sélectives de zone évolutives et sans inhibiteur, y compris des films de nitrure démontrant une sélectivité maintenue sur plus de 200 cycles ALD et une mise à l'échelle des motifs jusqu'à des largeurs de ligne de 20 nm, ce qui correspond au besoin du marché de dispositifs auto-alignés et d'une réduction de la charge de structuration dans les concepts avancés d'interconnexion, de grille enveloppante et de dispositifs verticaux.
La mise à l'échelle verticale des mémoires et l'intégration à rapport d'aspect élevé associée créent également un pôle d'opportunités pour les fabricants d'outils et les fournisseurs de matériaux, la part du dépôt dans les dépenses d'investissement des lignes flash étant considérée comme plus élevée dans les ères 3D que dans les références 2D, et les commentaires du secteur signalant une intensité croissante du dépôt et de la gravure à mesure que la NAND 3D vise des nombres de couches extrêmement élevés. Cela soutient la demande de diélectriques et de couches de liaison PEALD/ALD à débit plus élevé, une conformité améliorée à des rapports d'aspect extrêmes et un contrôle plus strict de la fenêtre de procédé grâce à la métrologie intégrée et à une distribution plasma avancée, tout en ouvrant également la voie à l'innovation en matière de précurseurs qui réduit le temps de cycle et améliore l'utilisation dans les environnements de fabrication à haut volume.
Recent Industry Developments in Marché du Dépôt en Couche Mince
- Juin 2026 : Applied Materials a lancé le système Centris Spectral SiN ALD ainsi que la capacité Producer Selectra Mo Etch pour le traitement de structures logiques et mémoires 3D à rapport d'aspect élevé. Ces lancements mettent en évidence une évolution vers un contrôle des couches minces activé par plasma et des étapes d'intégration sélective, à mesure que les dispositifs gagnent en complexité verticale et en contraintes électriques plus strictes.
- Juillet 2025 : ASM International a acquis Forge Nano pour 320 millions USD afin d'élargir l'accès aux réacteurs ALD spatiaux utilisés dans les applications de couches minces liées aux batteries. Cette opération a élargi l'exposition d'ASM International au-delà de l'ALD centrée sur les plaquettes, vers des formats de revêtement à plus haut débit adaptés à la fabrication de stockage d'énergie.
- Mars 2024 : Lam Research a introduit un outil de dépôt par laser pulsé (PLD) Pulsus pour déposer des films AlScN utilisés dans les filtres RF et les MEMS. Cette introduction a renforcé la position de Lam Research dans le dépôt spécialisé pour les matériaux de performance, où la qualité des films et le contrôle de la composition soutiennent la différenciation des dispositifs finaux.


Marché du Dépôt en Couche Mince Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Pour cette étude, le marché du dépôt de couches minces est défini comme les revenus générés par les procédés et les outils utilisés pour déposer des couches minces sur des substrats, afin d'obtenir des surfaces fonctionnelles ou des couches de dispositifs. La couverture cible principalement l'électronique, l'optique, l'énergie et les revêtements industriels.
Exclusions du périmètre : nous excluons la valeur de l'assemblage et de l'emballage des dispositifs en aval. Nous excluons également les traitements de surface non liés au dépôt, où aucune couche mince déposée n'est formée.
Aperçu de la segmentation
- Par technologie de dépôt
- Dépôt physique en phase vapeur (PVD)
- Dépôt chimique en phase vapeur (CVD)
- Dépôt de couches atomiques (ALD)
- Techniques hybrides et émergentes
- Par type d'équipement
- Systèmes par lots
- Outils cluster à plaquette unique
- Systèmes rouleau à rouleau et spatiaux
- Lignes de production en ligne
- Par type de matériau déposé
- Métaux et alliages
- Oxydes
- Nitrures et carbures
- Matériaux composés et 2D
- Par secteur d'utilisation finale
- Semi-conducteurs et micro-électronique
- Photovoltaïque et stockage d'énergie
- Dispositifs médicaux et soins de santé
- Optique et affichage
- Outils et composants industriels
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Russie
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- Australie
- Reste de l'Asie-Pacifique
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Égypte
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a été utilisée pour définir la limite technique, construire la carte de la demande et créer une vue initiale des zones où les couches minces sont adoptées le plus rapidement. Nous nous sommes appuyés sur des sources publiques telles que les publications de SEMI pour les signaux relatifs aux équipements semi-conducteurs, les statistiques minérales de l'USGS pour les métaux et les intrants spécialisés, les données commerciales de l'US International Trade Commission pour l'orientation des importations et exportations au niveau des catégories, et les publications du US Department of Energy et de l'IEA pour les indicateurs solaires et de transition énergétique. Pour les signaux d'innovation de procédé, nous avons examiné les publications de brevets de l'USPTO.
En parallèle, nous avons examiné les dépôts d'entreprise, les présentations aux investisseurs, les rapports annuels et la documentation produit afin de comprendre les types d'outils, les applications typiques et l'orientation des prix par larges fourchettes (et non au niveau de la facture). Certains abonnements payants ont été utilisés uniquement pour les données financières et de renseignement d'entreprise, la couverture des brevets et les vérifications d'importation et d'exportation au niveau des expéditions, afin que le modèle ne dépende d'aucune source narrative unique. Cette liste de sources est illustrative, et des documents et jeux de données publics supplémentaires ont également été consultés à des fins de collecte, de vérification croisée et de clarification.
Entretiens et enquêtes primaires
Les travaux primaires ont été réalisés au moyen d'entretiens avec des experts et d'enquêtes structurées auprès de fournisseurs d'équipements, d'acteurs de l'écosystème des matériaux et des précurseurs, d'équipes d'ingénierie de fabs et de lignes, et de parties prenantes des achats ou des opérations dans les principaux secteurs d'utilisation finale. Pour un marché mondial, les réponses ont été équilibrées entre l'APAC, l'EMEA et les Amériques, afin que le modèle reflète les différences dans les cycles de capacité des semi-conducteurs, les déploiements d'écrans et d'optique, et l'activité de fabrication renouvelable.
Lorsque la recherche documentaire laissait des lacunes, nous avons utilisé des données de terrain pour confirmer les taux d'adoption par type de procédé, les schémas typiques d'utilisation des outils, et la manière dont les prix évoluent avec les changements de nœud et les exigences de performance des revêtements.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 29 % | Cadres dirigeants : 13 % | APAC : 41 % |
| Rang intermédiaire : 55 % | Responsables fonctionnels/d'unité : 31 % | EMEA : 34 % |
| Acteurs plus petits : 16 % | Managers : 56 % | Amériques : 25 % |
Dimensionnement et prévision du marché
Le marché a été construit à l'aide d'un modèle descendant qui reconstitue la demande à partir de l'intensité de dépôt de couches minces dans les principaux marchés finaux, puis convertit cette demande en revenus à l'aide de fourchettes de prix adaptées. En pratique, nous partons d'indicateurs tels que les ajouts de capacité de fabrication de semi-conducteurs et les cycles de mise à niveau, l'utilisation des couches minces dans les écrans et les revêtements optiques, l'activité de fabrication photovoltaïque, et les changements dans la combinaison des méthodes de dépôt utilisées pour un contrôle plus fin des caractéristiques. Après avoir cartographié le bassin de demande, nous appliquons des hypothèses de prix et d'utilisation pour estimer la valeur annuelle du marché.
Nous avons ensuite corroboré ces totaux par des approximations ascendantes sélectives, notamment en agrégeant des revenus d'outils et de procédés échantillonnés auprès d'un ensemble de fournisseurs et en utilisant des vérifications de canaux pour les fourchettes de prix de vente moyens typiques par classe d'outil. Les principaux intrants ayant influencé de manière répétée le modèle comprennent le calendrier des démarrages de plaquettes et des extensions de capacité, le nombre d'étapes de dépôt pour les nœuds avancés, les contraintes de disponibilité des précurseurs pour certains procédés, les attentes en matière de disponibilité et d'utilisation des outils, et le déplacement de part entre PVD, CVD et ALD en fonction des besoins de performance. Pour les prévisions, une analyse de scénarios a été utilisée avec des hypothèses menées par des experts sur les cycles de dépenses d'investissement et les tendances d'intensité des couches minces, puis les résultats ont été recoupés avec les signaux de demande récents avant de finaliser la trajectoire.
Validation des données et cycle de mise à jour
La validation a été effectuée par des vérifications répétées des écarts entre régions et utilisations finales, puis par un examen des principaux facteurs susceptibles de faire basculer les résultats, notamment le calendrier des dépenses d'investissement, l'utilisation et les fourchettes de prix. Lorsqu'un résultat modélisé semblait décalé par rapport aux signaux observés, tels que les commentaires sur les commandes d'équipement, l'orientation des mouvements commerciaux ou les extensions de capacité annoncées, nous avons revisité les hypothèses pertinentes et recontacté le même ensemble d'experts pour confirmer ce qui avait changé.
Avant validation finale, le modèle a fait l'objet d'un examen interne en plusieurs étapes où la logique, les unités et les évolutions d'une année à l'autre ont été vérifiées pour leur cohérence, et toute anomalie a été documentée et résolue. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont ajoutées lorsque des événements significatifs se produisent, tels que des évolutions marquées des cycles d'équipement des semi-conducteurs ou des vagues d'investissement majeures induites par des politiques publiques. Juste avant la livraison, une dernière relecture par un analyste est effectuée afin que les clients reçoivent la vue la plus actuelle et la plus cohérente sur le plan interne.
Taille du marché du dépôt de couches minces selon Mordor Intelligence comparée à d'autres estimations publiées
Les chiffres publiés du marché du dépôt de couches minces peuvent sembler très éloignés même lorsqu'ils semblent couvrir le même sujet, car la limite du périmètre est souvent tracée différemment et la conversion des indicateurs d'activité en revenus n'est pas traitée de la même manière. Les différences proviennent généralement de ce qui est compté comme revenu de dépôt, de l'année choisie pour le dimensionnement, et de la vitesse à laquelle les prix sont supposés évoluer lorsque la combinaison d'outils change.
Les signaux d'expansion de la capacité des semi-conducteurs, les vérifications d'adoption sur les marchés finaux dans les écrans et le photovoltaïque, ainsi que la vérification croisée à l'aide d'indicateurs d'orientation commerciale, constituent les points de preuve qui maintiennent l'estimation de Mordor Intelligence liée à un bassin de demande identifiable plutôt qu'à un récit large sur les matériaux. En pratique, l'écart est généralement déterminé par le fait que l'estimation inclue ou non des catégories d'équipement adjacentes, que des définitions portant uniquement sur les matériaux ou uniquement sur l'équipement soient utilisées, et que les prévisions à long terme intègrent ou non des hypothèses de pénétration agressives sans revérifier l'évolution de l'utilisation et du prix de vente moyen.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 24,93 milliards USD (2025) | |
| Éditeur mondial de recherche A | 10,99 milliards USD (2025) | Souvent présenté comme un bassin de revenus plus restreint qui semble privilégier un décompte axé uniquement sur l'équipement, avec une visibilité limitée sur la manière dont l'intensité de dépôt et l'utilisation sont converties en revenus dans les semi-conducteurs, les écrans et les usages liés à l'énergie. |
| Cabinet d'analytique sectorielle B | 2,93 milliards USD (2025) | Reflète généralement un sous-ensemble étroitement délimité du dépôt de couches minces, ce qui peut exclure plusieurs classes d'outils de dépôt et bassins de demande d'utilisation finale, produisant ainsi un total plus faible même lorsque des technologies similaires sont référencées. |
Le tableau indique que la majeure partie de l'écart provient des choix de limites de périmètre et de la manière dont les indicateurs de demande sont traduits en revenus annuels. En maintenant les inclusions explicites, en utilisant des signaux de marché pouvant être vérifiés de manière indépendante, et en revalidant les hypothèses de prix et d'utilisation par des entretiens, le chiffre final reste traçable et reproductible pour la prise de décision.


Questions clés auxquelles le rapport répond
Quelle est la valeur attendue du marché du dépôt en couche mince d'ici 2031 ?
Le marché devrait atteindre 56,35 milliards USD d'ici 2031, reflétant un TCAC de 14,56 %
Quelle technologie de dépôt connaît la croissance la plus rapide ?
Le dépôt de couches atomiques progresse à un TCAC de 17,18 % en raison de son rôle dans la fabrication de transistors et de condensateurs sub-3 nm
Pourquoi l'Asie-Pacifique est-elle la plus grande région pour le dépôt en couche mince ?
Les investissements concentrés de TSMC, Samsung et des fonderies chinoises représentent 44,78 % de la part régionale et un taux de croissance de 16,92 %.
Comment les incitations de type CHIPS affectent-elles la demande en équipements ?
Les subventions aux États-Unis, dans l'UE, en Inde et au Japon accélèrent les achats d'outils nationaux, ajoutant des centaines de réacteurs de dépôt chimique en phase vapeur et de dépôt de couches atomiques aux nouvelles fonderies.
Quel segment de matériaux affiche la croissance la plus élevée ?
Les nitrures et carbures affichent un TCAC de 17,01 %, portés par les barrières en nitrure de titane et les dissipateurs thermiques en nitrure d'aluminium pour l'électronique de puissance.
Comment les fournisseurs atténuent-ils les pénuries d'hélium ?
Les fonderies installent des systèmes de récupération d'hélium en circuit fermé, tandis que les fabricants d'outils reconçoivent les réacteurs pour des débits plus faibles, limitant les pics de charges d'exploitation.
Dernière mise à jour de la page le:



