
Taille et part de marché des semi-conducteurs composés
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 40.02 Milliards de dollars |
| Taille du Marché (2031) | 68.47 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 11.32 % |
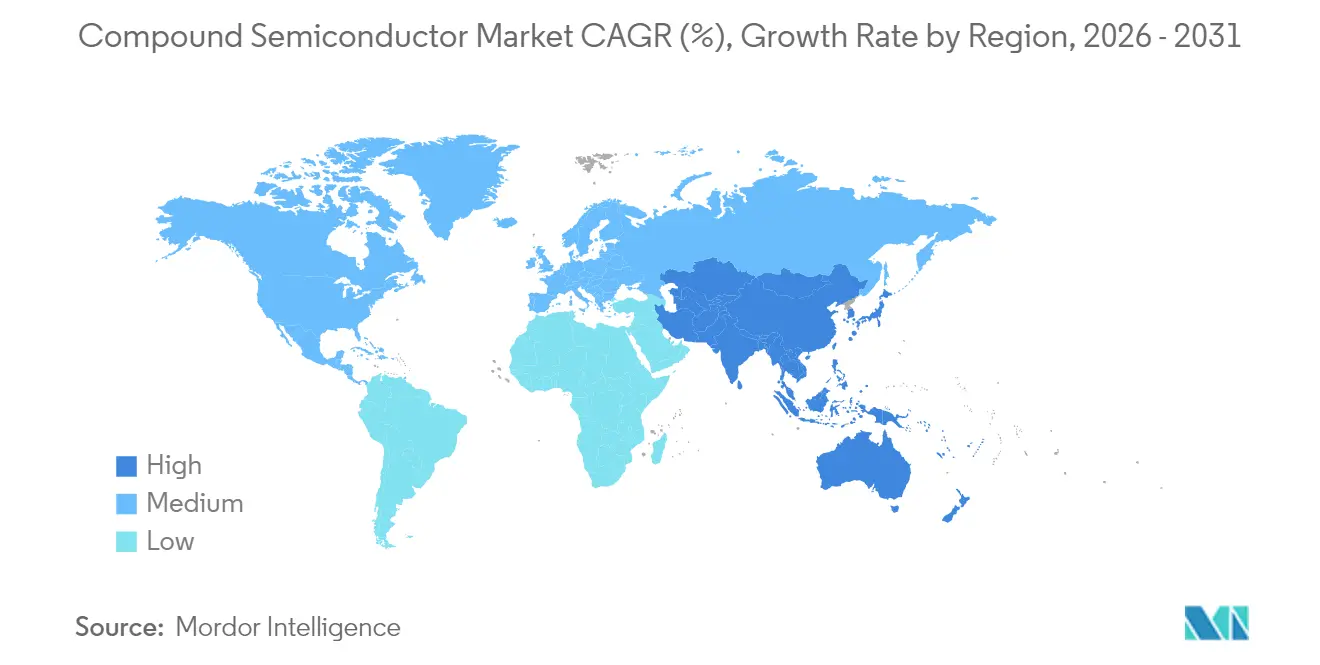
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
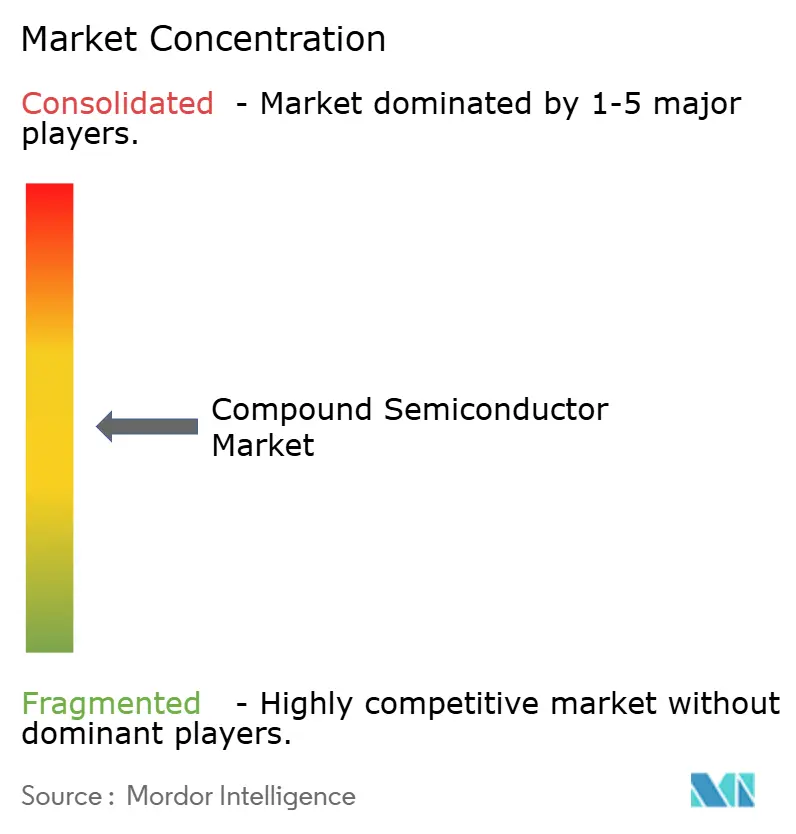
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des semi-conducteurs composés par Mordor Intelligence
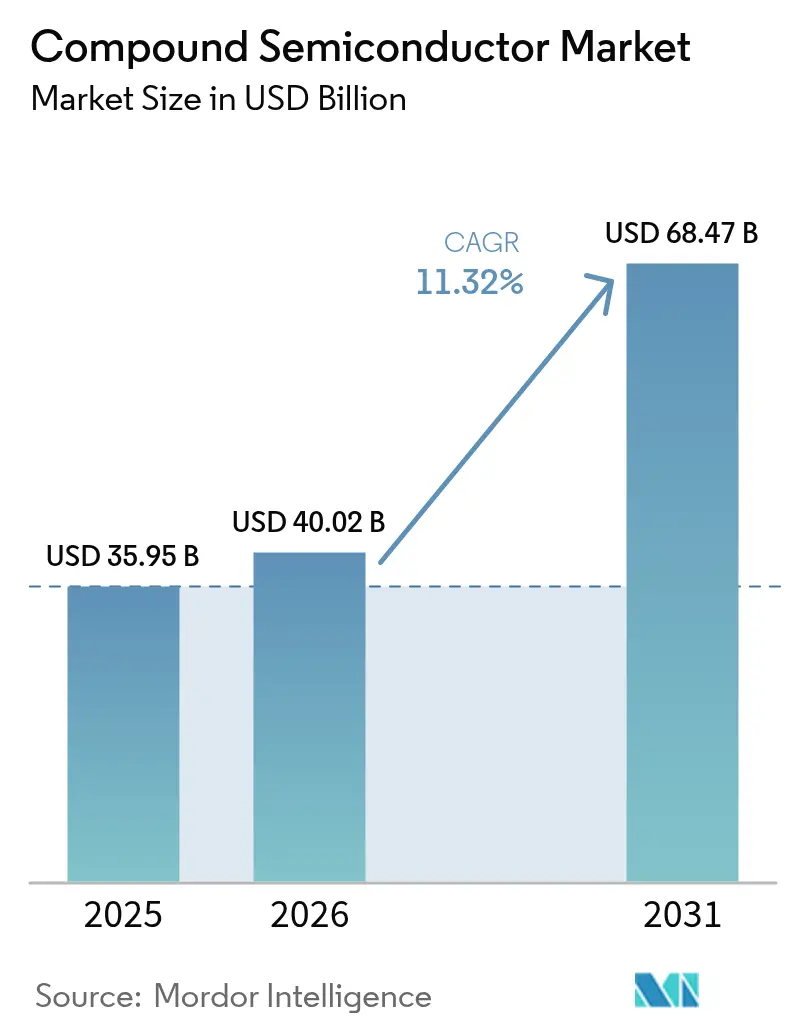
La taille du marché des semi-conducteurs composés en 2026 est estimée à 40,02 milliards USD, en progression par rapport à la valeur de 2025 de 35,95 milliards USD, avec des projections pour 2031 indiquant 68,47 milliards USD, croissant à un TCAC de 11,32 % sur la période 2026-2031. La dynamique est venue de l'utilisation croissante des matériaux à large bande interdite qui ont amélioré l'efficacité dans l'électronique de puissance, les communications RF et l'optoélectronique. La montée en puissance de l'infrastructure de recharge pour véhicules électriques, l'accélération des déploiements 5G autonomes et la demande d'écrans haut de gamme ont collectivement stimulé les volumes d'expédition et les prix de vente moyens. Les augmentations de capacité des fonderies en Asie-Pacifique, les incitations à la fabrication nationale aux États-Unis et en Europe, ainsi que les dépenses d'investissement soutenues des équipementiers automobiles ont prolongé le cycle d'investissement. Parallèlement, les contrôles géopolitiques des exportations sur le gallium, le germanium et l'indium, conjugués aux perturbations des matières premières liées aux conditions météorologiques, ont mis en évidence la fragilité de la chaîne d'approvisionnement et souligné la valeur stratégique d'un approvisionnement diversifié.
Principaux enseignements du rapport
- Par type de matériau, l'arséniure de gallium a dominé avec une part de revenus de 46,85 % en 2025, tandis que le carbure de silicium devrait croître à un TCAC de 18,1 % jusqu'en 2031.
- Par taille de plaquette, la catégorie 150 mm représentait 48,02 % de la part de marché des semi-conducteurs composés en 2025 ; les plaquettes de 200 mm devraient croître à un TCAC de 14,95 % jusqu'en 2031.
- Par type de dispositif, les diodes électroluminescentes ont capté 39,92 % des revenus en 2025, tandis que l'électronique de puissance progresse à un TCAC de 16,75 % jusqu'en 2031.
- Par secteur d'utilisation finale, l'infrastructure télécom et datacom représentait 27,85 % de la taille du marché des semi-conducteurs composés en 2025, et le secteur automobile et des transports devrait croître à un TCAC de 18,9 % entre 2026 et 2031.
- Par géographie, l'Asie-Pacifique dominait avec 58,25 % des revenus en 2025 ; la région est en bonne voie pour un TCAC de 13,95 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances mondiales et perspectives du marché des semi-conducteurs composés
Analyse de l'impact des moteurs de croissance*
| Moteur de croissance | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dispositifs de puissance GaN sur silicium dans les chargeurs de véhicules électriques en UE et en Chine | +2.1% | Europe et Chine, répercussions en Amérique du Nord | Moyen terme (2-4 ans) |
| Têtes de ligne RF massives MIMO 5G aux États-Unis et en APAC | +1.8% | Amérique du Nord et APAC en priorité, répercussions en Europe | Court terme (≤ 2 ans) |
| Adoption des micro/mini-LED dans les téléviseurs et les dispositifs portables de réalité augmentée | +1.4% | Mondial, gains précoces dans les centres de fabrication APAC | Moyen terme (2-4 ans) |
| Onduleurs de traction SiC pour les véhicules électriques commerciaux européens | +1.9% | Cœur européen, expansion en Amérique du Nord et en Chine | Moyen terme (2-4 ans) |
| Incitations III-V aux fonderies dans le cadre des lois CHIPS américaine et européenne | +1.3% | Amérique du Nord et Europe, réponse concurrentielle en APAC | Long terme (≥ 4 ans) |
| Circuits intégrés photoniques LiDAR à base d'InP pour les véhicules autonomes | +0.9% | Mondial, déploiement précoce sur les marchés développés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Dispositifs de puissance GaN sur silicium dans les chargeurs de véhicules électriques en UE et en Chine
Les réglementations européennes sur les émissions et l'électrification des autoroutes en Chine ont favorisé l'adoption du GaN sur silicium dans les chargeurs rapides de 350 kW et plus, atteignant une efficacité de conversion de puissance de 95 % et réduisant les coûts d'installation jusqu'à 40 % par rapport aux alternatives en silicium.[1]HAL Science, "Dispositifs GaN verticaux : défis de fiabilité," hal.science Le financement du Pacte vert européen à hauteur de 2 milliards EUR (2,26 milliards USD) pour les fonderies à large bande interdite a renforcé cette transition, tandis que les restrictions chinoises à l'exportation du gallium ont encouragé des stratégies d'approvisionnement local.
Têtes de ligne RF massives MIMO 5G aux États-Unis et en APAC
La migration vers la 5G autonome et les réseaux d'antennes 64T64R ou plus grands a nécessité des amplificateurs de puissance GaAs et GaN qui ont réduit la consommation d'énergie des stations de base de 40 % et permis une couverture en ondes millimétriques. Les premiers déploiements en Corée du Sud ont atteint une couverture de 95 % de la population, et les subventions de la loi CHIPS ont préparé les fonderies américaines à l'expansion nationale du GaAs.
Adoption des micro/mini-LED dans les téléviseurs et les dispositifs portables de réalité augmentée
Les fabricants de panneaux ont migré de l'OLED vers la micro-LED pour les écrans haut de gamme. Les smartphones prototypes d'Apple ont intégré des micro-LED GaN sur saphir offrant 6 800 PPI et une consommation d'énergie inférieure de 50 % à l'OLED, tandis que les habitacles automobiles ont adopté cette technologie pour des tableaux de bord lisibles en plein soleil.
Onduleurs de traction SiC pour les véhicules électriques commerciaux européens
Les plateformes Mercedes-Benz eTruck ont utilisé des MOSFET SiC dans des onduleurs 800 V atteignant une efficacité de 98 % et réduisant la complexité du refroidissement de 25 %. La méga-usine de Infineon en Malaisie, représentant un investissement de 7 milliards EUR (7,91 milliards USD), visait à couvrir 30 % de la capacité mondiale en puissance SiC d'ici 2030.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de substrats SiC de 200 mm | -1.7% | Mondial, impact aigu dans les chaînes automobiles | Court terme (≤ 2 ans) |
| Coûts d'investissement élevés des réacteurs MOCVD | -1.2% | Mondial, particulièrement pour les nouveaux entrants | Moyen terme (2-4 ans) |
| Problèmes de fiabilité des dispositifs GaN de plus de 650 V | -0.8% | Mondial, contrôle réglementaire dans l'automobile | Moyen terme (2-4 ans) |
| Contrôles américains à l'exportation d'outils épitaxiaux vers la Chine | -0.9% | Cœur chinois, répercussions mondiales | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de substrats SiC de 200 mm
Les fabricants ont signalé un déficit d'approvisionnement de 40 % pour les plaquettes SiC de 200 mm, car les cycles de croissance des boules prenaient jusqu'à 14 jours et la capacité des fours était limitée. Les équipementiers automobiles ont donc conclu des accords pluriannuels à des prix premium, et les fabricants de substrats tels que II-VI ont gagné en pouvoir de fixation des prix.
Coûts d'investissement élevés des réacteurs MOCVD
Un seul réacteur de dépôt chimique en phase vapeur d'organométalliques coûte entre 3 et 8 millions USD, et une ligne GaN de 200 mm nécessite jusqu'à 15 unités, portant les barrières à l'entrée au-delà de 40 millions USD. La domination de deux fournisseurs d'équipements a limité la montée en puissance et encouragé la consolidation parmi les fonderies de plus petite taille.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau : le SiC accélère tandis que le GaAs conserve la tête
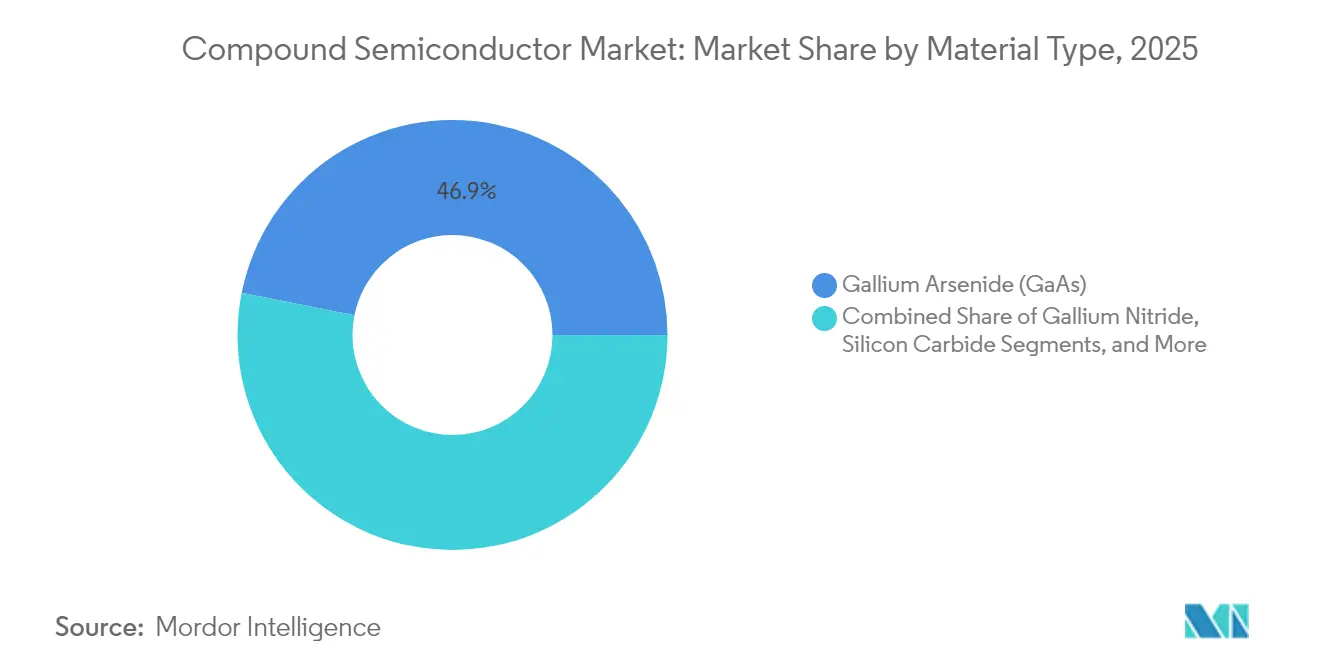
La taille du marché des semi-conducteurs composés pour les matériaux a vu l'arséniure de gallium conserver une part de 46,85 % en 2025. Le carbure de silicium a enregistré une perspective de TCAC de 18,1 %, soutenu par les onduleurs de traction et les modules de puissance de charge rapide. Le nitrure de gallium a progressivement gagné des parts grâce aux lancements de circuits intégrés bidirectionnels 650 V qui ont élargi l'adoption dans les chargeurs bidirectionnels de stockage d'énergie. Le phosphure d'indium est resté essentiel dans les circuits intégrés photoniques LiDAR et les prototypes 6G sub-THz, bien que les volumes absolus soient faibles.
La croissance des segments était liée aux attributs des matériaux à large bande interdite — haute mobilité des électrons et haute tension de claquage — que le silicium ne pouvait pas égaler. Les avancées de la recherche sur le GaN RF sur silicium ont promis d'étendre l'utilisation du GaN dans les amplificateurs de puissance pour stations de base 6G. Les pressions sur les coûts ont persisté car les matières premières gallium et indium sont restées sous le contrôle des exportations, suscitant un intérêt accru pour les sources recyclées et les alternatives matérielles telles que l'AlYN.


Par taille de plaquette : le 200 mm favorise l'optimisation des coûts
En 2025, les substrats de 150 mm ont capté 48,02 % des revenus, mais les plateformes de 200 mm ont projeté le TCAC le plus rapide à 14,95 %. Les modules de puissance automobiles, qui dépendent de nombres élevés de puces, ont favorisé le 200 mm pour sécuriser une économie de coût par puce projetée de 30 % par rapport aux lignes de 150 mm. La méga-usine de Infineon en Malaisie a validé les économies d'échelle avec des lignes SiC de 200 mm conçues pour 30 % de l'approvisionnement mondial d'ici 2030.
Les formats plus petits (≤ 100 mm) ont conservé leurs positions dans les secteurs à faible volume et à performances critiques, tels que les communications par satellite. Alors que des opportunités pour le 300 mm ont émergé dans les prototypes GaN sur silicium, les obstacles techniques — contrainte de film, contrôle de la déformation et densité de défauts — ont maintenu l'adoption commerciale au-delà de la période de prévision. Les fournisseurs d'équipements ont privilégié les plateformes de réacteurs de 200 mm pour maximiser l'utilisation, ciblant un chargement de 85 à 90 % pour amortir les coûts en capital.
Par type de dispositif : l'électronique de puissance dépasse les diodes électroluminescentes traditionnelles
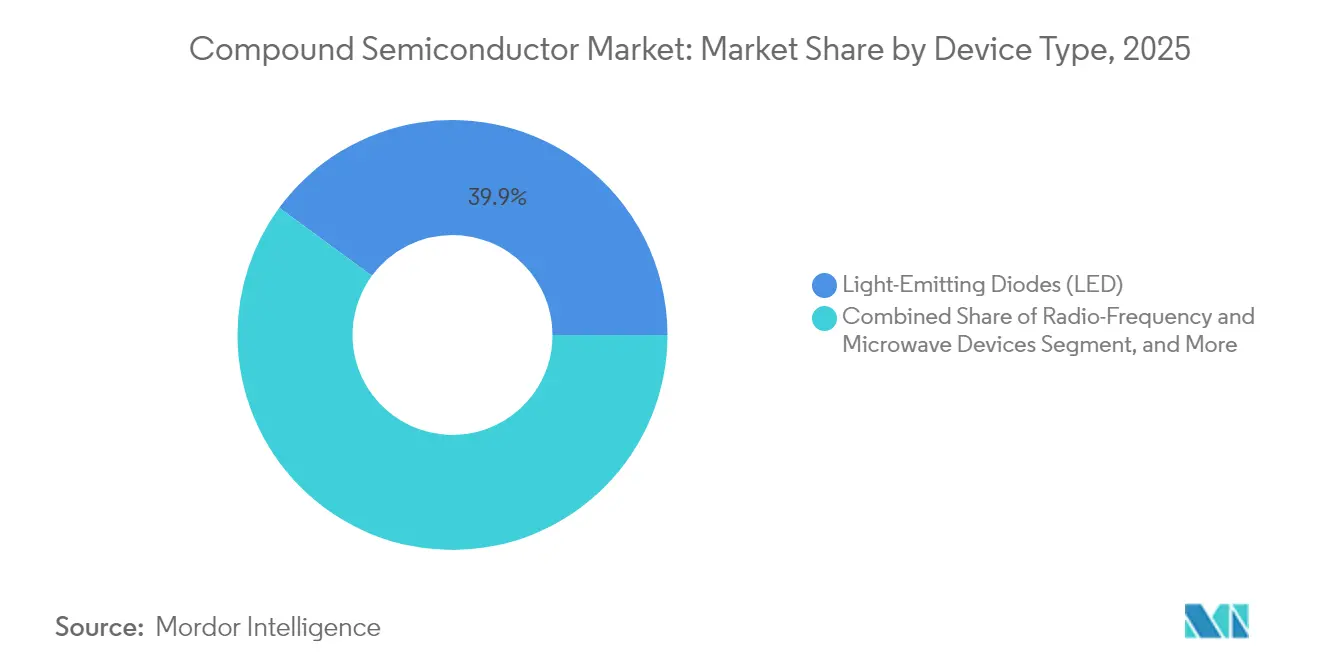
Les diodes électroluminescentes représentaient 39,92 % des revenus en 2025, mais les dispositifs d'électronique de puissance devraient afficher un TCAC de 16,75 %, orientant le marché des semi-conducteurs composés vers l'électrification. Les onduleurs de traction à base de SiC de Tesla ont établi une référence, offrant un gain d'autonomie de 5 %, ce qui a ensuite entraîné des adoptions similaires dans les camions et bus commerciaux. Les dispositifs RF et hyperfréquences se sont développés régulièrement à mesure que la 5G et la dorsale satellitaire exigeaient des amplificateurs de puissance linéaires à haute efficacité.
L'optoélectronique, notamment les lasers à émission par la surface à cavité verticale, est entrée dans le LiDAR automobile et les interconnexions optiques à haute vitesse, tandis que les cellules photovoltaïques sont restées limitées aux applications spatiales où les architectures à triple jonction à base d'arséniure de gallium justifiaient des prix premium. L'évolution du mix vers les dispositifs de puissance a amélioré les prix de vente moyens globaux et les marges des fabricants de dispositifs intégrés, soutenant ainsi l'allocation des investissements vers les expansions des fonderies à large bande interdite.
Par secteur d'utilisation finale : la transformation automobile façonne la demande
Les télécommunications et l'infrastructure datacom représentaient 27,85 % de la part de marché des semi-conducteurs composés en 2025, mais le secteur automobile devrait croître à un TCAC de 18,9 % grâce aux groupes motopropulseurs électrifiés et aux systèmes d'aide à la conduite avancés. L'intégration SiC sur toute la plateforme de BYD a permis un gain d'efficacité du groupe motopropulseur de 10 %, validant la création de valeur même dans les modèles de tourisme milieu de gamme. L'électronique grand public est restée un contributeur stable, bien que moins dynamique, à mesure que les smartphones haut de gamme intégraient des têtes de ligne RF GaAs/GaN et des écrans micro-LED de nouvelle génération.
Les secteurs industriel et énergétique ont exploité le SiC et le GaN dans les onduleurs solaires et les systèmes de stockage d'énergie par batterie à l'échelle des services publics pour réduire les pertes de conversion. L'aérospatiale et la défense ont continué à exiger des prix de vente moyens élevés pour les charges utiles radar et satellitaires. La santé représentait un créneau émergent, avec des semi-conducteurs composés alimentant les implants sans fil et les lasers de diagnostic de précision.
Analyse géographique
L'Asie-Pacifique détenait 58,25 % des revenus en 2025 et affichait une perspective de TCAC de 13,95 % jusqu'en 2031. La taille du marché des semi-conducteurs composés dans la région a bénéficié de la capacité planifiée de la Chine de 8,6 millions de plaquettes par mois et de la domination de Taïwan dans les fonderies. Les contrôles à l'exportation sur le gallium, le germanium et l'indium introduits en 2024 ont mis en évidence les risques de concentration, incitant les gouvernements locaux à orienter les subventions vers les matériaux en amont.
L'Amérique du Nord a fait progresser les agendas de chaîne d'approvisionnement nationale dans le cadre des incitations CHIPS de 39 milliards USD. Skyworks et Qorvo ont aligné des projets d'expansion du GaAs, et le cluster Arizona de TSMC à 165 milliards USD a été accéléré pour inclure la capacité d'emballage avancé des semi-conducteurs composés. Les exigences de défense pour un accès garanti aux dispositifs III-V ont apporté un élan supplémentaire.
L'Europe a positionné les semi-conducteurs à large bande interdite comme un pilier de son Pacte vert et de la loi européenne sur les semi-conducteurs. L'Allemagne a alloué 2 milliards EUR (2,26 milliards USD) à la production locale, tandis que Nexperia s'est engagée à investir 200 millions USD pour une ligne SiC à Hambourg. La localisation de la chaîne d'approvisionnement vise à atténuer les chocs centrés sur l'Asie, tels que la perturbation de la mine de quartz en Caroline du Nord qui menaçait 70 à 90 % du quartz de haute pureté mondial.

Paysage réglementaire
Les contrôles à l'exportation et les exigences de licence façonnent de plus en plus la conformité pour les matériaux, dispositifs et outils de fabrication à base de semi-conducteurs composés. En janvier 2026, le Département du Commerce des États-Unis, Bureau of Industry and Security (BIS), a révisé sa politique d'examen des licences pour certaines exportations de semi-conducteurs vers la Chine et Macao, ajoutant des contraintes de diligence et de licence dans les chaînes d'approvisionnement des fabs, des OSAT et de la conception qui utilisent des équipements de fabrication de semi-conducteurs contrôlés. En avril 2026, le BIS a publié une règle finale prolongeant la date limite de candidature pour les entreprises souhaitant devenir des concepteurs de circuits intégrés (CI) agréés, du 13 avril 2026 au 31 décembre 2026, ce qui affecte la manière dont les concepteurs éligibles maintiennent leur accès et leur continuité dans le cadre du dispositif de contrôle mis à jour.
En Europe, la politique industrielle s'élargit, passant d'un soutien à la capacité à une souveraineté technologique ciblée dans des domaines pertinents pour les semi-conducteurs composés. En juin 2026, la Commission européenne a fait avancer une proposition de Chips Act 2.0 qui met explicitement en avant les dépendances stratégiques, y compris les technologies de circuits intégrés photoniques, et qui décrit des mécanismes tels que des lignes pilotes, des centres de compétences et un Chips Fund pour accélérer le déploiement industriel. Ces évolutions de politique influencent les choix d'implantation des capacités d'épitaxie, de découpe de plaquettes et de packaging avancé des entreprises, et elles renforcent la prime accordée à la traçabilité pour les matériaux sensibles tels que le gallium, le germanium, l'indium et les autres intrants amont associés.
Analyse de la chaîne de valeur
La chaîne de valeur des semi-conducteurs composés couvre les matières premières amont et le raffinage (gallium, germanium, indium, tungstène, tellure et métaux associés), la croissance cristalline et la fabrication de substrats (SiC, GaAs, InP, gabarits GaN), l'épitaxie (MOCVD/MBE), la fabrication de dispositifs, ainsi que le packaging et les tests (y compris les modules de puissance à haute fiabilité et les circuits frontaux RF), avec une intégration en aval dans les marchés de l'automobile, de l'industrie et de l'énergie, des télécoms/datacom et de la défense. La concentration amont et les autorisations restent un risque central, renforcé par l'extension par la Chine, en février 2025, des exigences de licence à des intrants stratégiques supplémentaires tels que le tungstène, le tellure, le bismuth, l'indium et le molybdène, ce qui peut allonger les délais et accroître les contraintes de qualification pour les chaînes d'approvisionnement mondiales.
Les acteurs intermédiaires et en aval réagissent en renforçant les partenariats, les programmes de qualification et en évoluant vers des plaquettes de plus grande taille lorsque cela est réalisable. En mars 2025, STMicroelectronics et Innoscience ont signé un accord de développement technologique et de fabrication de GaN visant à étendre la capacité front-end et à améliorer la résilience de l'approvisionnement. Dans le domaine de l'optoélectronique avancée et des interconnexions, Quintessent et IQE ont mis en place une chaîne d'approvisionnement de plaquettes épitaxiales à points quantiques en janvier 2025, avec des livraisons de production prévues jusqu'en 2025. Sur le front des matériaux, la commercialisation en juin 2026 d'une ligne de production de masse de plaquettes d'oxyde de gallium homoépitaxiales de 6 et 8 pouces par Hangzhou Garen Semiconductor illustre l'entrée de nouveaux substrats à très large bande interdite dans la base d'approvisionnement, créant une voie alternative pour les feuilles de route des dispositifs à très haute tension, tout en introduisant de nouvelles exigences en matière de qualification et de chaîne d'outils.
Paysage concurrentiel
La concentration du secteur a évolué vers des niveaux modérés. Cinq fournisseurs détenaient plus de 90 % du créneau de puissance SiC, mais les portefeuilles diversifiés dans le RF et l'optoélectronique ont dilué la domination globale. STMicroelectronics a dirigé la puissance SiC avec une part de 32,6 %, soutenue par une expansion italienne de 5 milliards EUR (5,65 milliards USD). Infineon a acquis GaN Systems et lancé une usine en Malaisie à 7,91 milliards USD. Onsemi a racheté la ligne SiC JFET de Qorvo pour 115 millions USD, accélérant l'intégration verticale.
La technologie des substrats et le contrôle des procédés épitaxiaux sont restés des éléments de différenciation essentiels. Les courses aux portefeuilles de brevets se sont concentrées sur les structures GaN verticales et les composés AlYN.[4]Total Telecom, "Nexperia investit 200 millions USD à Hambourg," totaltele.com Des challengers fabless tels que Transphorm ont ciblé des modules de puissance automobiles de niche, s'appuyant sur l'externalisation pour améliorer l'efficacité des actifs. Les incitations gouvernementales ont façonné les décisions de localisation, les subventions américaines et européennes favorisant les fonderies nationales pour l'autonomie stratégique.
Les acteurs de second rang se sont concentrés sur des marchés spécialisés — photonique InP, plaquettes épitaxiées micro-LED et cellules solaires spatiales à haute efficacité — où la performance primait sur l'échelle. Les alliances stratégiques entre fournisseurs d'équipements et fournisseurs de matériaux ont raccourci les cycles de qualification des procédés, permettant des qualifications clients plus rapides et renforçant les positions établies.
Leaders du secteur des semi-conducteurs composés
Skyworks Solutions Inc.
Wolfspeed Inc.
Qorvo Inc.
Analog Devices Inc.
OSRAM GmbH (ams-OSRAM AG)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Des opportunités se dessinent là où les déploiements de capacité soutenus par les politiques publiques rencontrent une demande à forte valeur de semi-conducteurs composés dans la puissance et la photonique. Aux États-Unis, les financements liés au CHIPS Act ancrent les investissements de fabrication de SiC liés à l'électrification et à l'efficacité du réseau. En juillet 2026, Bosch a conclu un accord de financement avec le Département du Commerce des États-Unis pour un financement direct pouvant atteindre 225 millions USD, afin de soutenir un investissement de 2 milliards USD sur son site de Roseville, en Californie, pour la production de semi-conducteurs de puissance en SiC, avec une production commerciale débutant en 2026. Cela ouvre des opportunités pour les écosystèmes nationaux allant du substrat au module, les services de qualification des fournisseurs et les capacités de packaging avancé pouvant raccourcir les cycles de conception pour les clients de l'automobile et de l'énergie.
Dans la photonique et la connectivité à haut débit, les substrats InP et les capacités de fabrication associées gagnent en pertinence pour la montée en puissance des infrastructures de datacenters et des interconnexions optiques. En juillet 2026, Sumitomo Electric Industries s'est engagé à hauteur de 18 milliards JPY (environ 120 millions USD) pour étendre la capacité de substrats InP de son site Itami Works, visant une capacité 3,1 fois supérieure à celle de l'exercice 2024 d'ici l'exercice 2028, et Coherent a signé une lettre d'intention pour un financement pouvant atteindre 50 millions USD dans le cadre du CHIPS and Science Act afin d'étendre son site de fabrication InP 6 pouces à Sherman, au Texas. En dehors des États-Unis et de l'UE, l'Inde a annoncé l'India Semiconductor Mission (ISM) 2.0 en mai 2026 pour renforcer l'écosystème et développer la production de semi-conducteurs composés ainsi que le packaging avancé, tandis que le Japon attire des investissements de fonderie à grande échelle, comme le plan d'expansion à double filière de 3 milliards USD de Tower Semiconductor annoncé en juillet 2026 (incluant la photonique sur silicium, le SiGe et le packaging avancé avec des subventions publiques). Ensemble, ces développements laissent présager une demande à court terme pour les équipements, l'épitaxie, la métrologie et les fournisseurs de packaging avancé capables de soutenir la qualification à grande échelle dans les chaînes de valeur du SiC, du GaN et de l'InP.
Développements récents du secteur
- Juin 2026 : Wolfspeed a lancé une équipe dédiée aux solutions pour centres de données et ouvert un bureau régional à Santa Clara, en Californie, afin de se concentrer sur les architectures de puissance pour l'infrastructure IA. Cette initiative aligne les feuilles de route des dispositifs SiC et l'ingénierie applicative sur les contraintes de densité de puissance à l'échelle hyperscale, accélérant les activités de conception au-delà des profils de demande traditionnellement dominés par l'automobile.
- Mai 2026 : Wolfspeed a introduit de nouvelles familles de modules de puissance SiC 3,3 kV dans deux formats standard du secteur, incluant des options avec et sans plaque de base pour les applications énergétiques et de conversion à forte puissance. Ce lancement élargit la gamme adressable des modules SiC vers des systèmes à plus haute tension et renforce la standardisation des plateformes pour la qualification par les OEM et les intégrateurs.
- Juin 2025 : TSMC a avancé le calendrier de son projet en Arizona de 165 milliards USD, qui inclut des plans d'ajout de capacités de packaging avancé pour semi-conducteurs composés. La disponibilité plus précoce de capacités de packaging localisées soutient les objectifs d'assurance de la chaîne d'approvisionnement nord-américaine pour les dispositifs à semi-conducteurs composés utilisés dans les systèmes de télécommunications, de datacom et de défense.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Ce marché couvre les revenus issus des matériaux et dispositifs à semi-conducteurs composés fabriqués à partir de deux éléments ou plus, vendus pour des applications électroniques où les exigences de performance dépassent celles du silicium en termes de vitesse, de gestion de puissance ou de fonctions optiques.
Exclusions du périmètre : le dimensionnement exclut les semi-conducteurs entièrement en silicium ainsi que la valeur de l'assemblage électronique général qui n'appartient pas au dispositif ou au matériau à semi-conducteur composé lui-même.
Aperçu de la segmentation
- Par type de matériau
- Arséniure de gallium (GaAs)
- Nitrure de gallium (GaN)
- Carbure de silicium (SiC)
- Phosphure d'indium (InP)
- Phosphure de gallium (GaP)
- Autres composés III-V et II-VI
- Par taille de plaquette
- ≤100 mm
- 150 mm
- 200 mm
- 300 mm et plus
- Par type de dispositif
- Diodes électroluminescentes (DEL)
- Dispositifs radiofréquences et hyperfréquences
- Optoélectronique (laser, photodétecteur)
- Électronique de puissance
- Cellules photovoltaïques
- Par secteur d'utilisation finale
- Infrastructure télécom et datacom
- Électronique grand public
- Automobile et transports
- Industrie et énergie
- Aérospatiale et défense
- Santé et sciences de la vie
- Autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Pays nordiques (Suède, Finlande, Norvège, Danemark)
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Taïwan
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Argentine
- Mexique
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Turquie
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par des statistiques publiques et des références techniques permettant d'expliquer le bassin de demande et le rythme d'adoption. Nous examinons généralement des sources telles que la Commission du commerce international des États-Unis et UN Comtrade pour les signaux commerciaux, l'Energy Information Administration des États-Unis pour les indicateurs d'électrification, et l'Union internationale des télécommunications pour le contexte de déploiement des réseaux. Sur le plan technologique, les publications d'organisations telles que l'IEEE et d'autres revues à comité de lecture aident à confirmer les cas d'usage des dispositifs et la substitution du silicium motivée par la performance.
Nous vérifions également de manière croisée les dépôts publics des entreprises, les présentations aux investisseurs, les annonces de produits et la presse spécialisée réputée afin de comprendre les évolutions de mix entre RF, optoélectronique, LED et électronique de puissance. Lorsque nécessaire, des abonnements payants sont utilisés pour les données financières et de renseignement des entreprises, les bases de brevets, et des vérifications au niveau des expéditions à l'import et à l'export afin de réduire les approximations sur les volumes et l'orientation des prix. Ces exemples ne sont pas exhaustifs, et de nombreuses autres sources publiques ont été examinées pour collecter, vérifier et clarifier les données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur des échanges avec les parties prenantes de l'ensemble de la chaîne de valeur, y compris les fournisseurs de matériaux, les fabricants de plaquettes et de dispositifs, ainsi que les acheteurs en aval dans les télécommunications, l'automobile, l'industrie et l'électronique grand public. Des entretiens et des enquêtes structurées ont été utilisés pour confirmer les calendriers d'adoption, l'évolution typique des ASP, et la façon dont les contraintes d'approvisionnement et les cycles de qualification affectent la demande réalisée dans les régions APAC, EMEA et Amériques.
Répartition des répondants de l'enquête de terrain primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier rang : 30 % | Directions générales : 13 % | APAC : 43 % |
| Rang intermédiaire : 52 % | Responsables fonctionnels/d'unité : 32 % | EMEA : 30 % |
| Acteurs plus petits : 18 % | Managers : 55 % | Amériques : 27 % |
Dimensionnement et prévision du marché
Le modèle est construit selon une logique descendante (top-down), où les signaux de demande des marchés finaux sont traduits en consommation de dispositifs à semi-conducteurs composés, puis convertis en valeur à l'aide d'hypothèses pratiques de prix et de mix. Pour les semi-conducteurs composés, les taux d'adoption dans les groupes motopropulseurs et la recharge des véhicules électriques, le contenu 5G et RF front-end, les tendances unitaires des LED et de l'optoélectronique, ainsi que les ajouts de capacité de plaquettes constituent les principaux ancrages qui façonnent la courbe de demande.
Ces totaux sont ensuite vérifiés à l'aide d'approximations ascendantes (bottom-up) sélectives, telles que des agrégations de revenus de fournisseurs échantillonnés, des retours de canaux sur les fourchettes de prix typiques des dispositifs, et des estimations de volume déduites des ajouts de capacité et des discours sur l'utilisation. Lorsque la vision ascendante présente des lacunes, par exemple pour les entreprises privées ou les rapports de revenus mixtes, nous ajustons à l'aide de ratios de pairs et de parts d'application confirmés lors des entretiens, en maintenant les hypothèses visibles pour examen.
La prévision utilise une analyse de scénarios appuyée par des relations multivariées simples entre la valeur du marché et des moteurs tels que la production de véhicules électriques, les déploiements 5G, la demande industrielle en énergie et la capacité de plaquettes rapportée. Les hypothèses sur l'évolution des ASP sont actualisées en suivant les changements de mix entre les produits GaN, SiC, GaAs et optoélectroniques, puis testées face aux retours des acheteurs.
Validation des données et cycle de mise à jour
Les résultats sont validés au moyen de multiples vérifications afin que le chiffre final reste cohérent avec les signaux réels du marché. Nous comparons les résultats à des indicateurs indépendants tels que les commentaires sur les expéditions de dispositifs, les mises à jour sur la capacité et l'utilisation, les flux commerciaux des matériaux et plaquettes clés, ainsi que l'activité de brevetage ou de qualification pouvant indiquer des montées en puissance à venir.
Des vérifications d'écarts sont effectuées au niveau régional et applicatif, et les sauts inhabituels sont examinés avant validation finale, suivis d'une seconde revue par un analyste pour la cohérence logique et mathématique. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont déclenchées lorsque des événements significatifs se produisent, tels que des expansions de capacité majeures, des contrôles à l'exportation, ou des changements marqués de la demande en véhicules électriques et en télécommunications. Avant la livraison, une dernière revue est effectuée afin que les clients reçoivent la vision la plus actuelle disponible à ce moment.
Taille du marché des semi-conducteurs composés selon Mordor Intelligence par rapport à d'autres estimations publiées
Il est normal d'observer des tailles de marché différentes pour les semi-conducteurs composés, car les éditeurs ne retiennent pas toujours les mêmes périmètres de dispositifs, années et bases de prix. Les écarts proviennent également du fait que l'estimation met l'accent sur les matériaux, les plaquettes, les dispositifs, ou un mélange de ceux-ci, et de la rapidité d'adoption supposée dans la puissance des véhicules électriques, la RF et l'optoélectronique.
Les principaux facteurs d'écart se situent généralement à trois niveaux : les choix de périmètre (par exemple, ne compter que le revenu des dispositifs par rapport à l'ajout de modules adjacents), la manière dont les ASP sont projetés (prix stables versus baisses liées au mix), et la manière dont l'année de base est ancrée à la capacité, à l'utilisation et aux unités de marché final. En suivant les ajouts de capacité de plaquettes, les variations d'utilisation et les courbes d'adoption au niveau des applications, Mordor Intelligence maintient le total 2026 aligné sur un bassin de revenus centré sur les dispositifs, plutôt que d'y mêler une valeur électronique plus large.
Comparaison de référence
| Source | Taille du marché | Écarts dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 40,02 milliards USD (2026) | |
| Éditeur du secteur A | 45,42 milliards USD (2026) | L'estimation semble utiliser un périmètre de produits plus large pouvant inclure davantage de valeur en aval dans certaines applications, et elle peut appliquer une réinitialisation d'année de base différente qui relève les hypothèses de départ sur les ASP et le mix. |
| Éditeur du secteur B | 43,70 milliards USD (2025) | Ce chiffre est ancré à une année différente et associé à une trajectoire de croissance plus lente, ce qui peut refléter un calendrier d'adoption plus prudent dans les véhicules électriques et les télécommunications, ainsi qu'une approche différente du calendrier des devises et de la pondération régionale. |
L'écart entre les valeurs s'explique principalement par l'alignement des années et par ce qui est comptabilisé autour du périmètre des dispositifs, ainsi que par la manière dont les ASP et le mix sont reportés dans la prévision. Le fait de maintenir les étapes liées à des indicateurs de demande visibles et à des règles de périmètre clairement énoncées nous permet de fournir un chiffre reproductible et actualisable lorsque de nouvelles données de capacité ou d'adoption deviennent disponibles.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des semi-conducteurs composés ?
Le marché des semi-conducteurs composés était valorisé à 40,02 milliards USD en 2026.
À quel rythme le marché des semi-conducteurs composés devrait-il croître ?
Le marché devrait croître à un TCAC de 11,32 %, pour atteindre 68,47 milliards USD d'ici 2031.
Quelle région est en tête du marché des semi-conducteurs composés ?
L'Asie-Pacifique détenait 58,25 % des revenus en 2025, portée par une capacité de fabrication à grande échelle.
Pourquoi les plaquettes SiC de 200 mm sont-elles importantes ?
Elles réduisent le coût par puce d'environ 30 % par rapport aux plaquettes de 150 mm, ce qui soutient l'électrification automobile.
Qui domine le segment des dispositifs de puissance SiC ?
STMicroelectronics est en tête avec une part de 32,6 %, et les cinq premières entreprises contrôlaient plus de 90 % du créneau.
Quel est le principal moteur de croissance de la demande de semi-conducteurs composés dans l'automobile ?
Les onduleurs de traction SiC et les chargeurs rapides GaN améliorent l'efficacité et supportent les architectures de véhicules électriques à plus haute tension.
Dernière mise à jour de la page le:



