
Taille et part du marché des dispositifs à semiconducteurs des Amériques
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
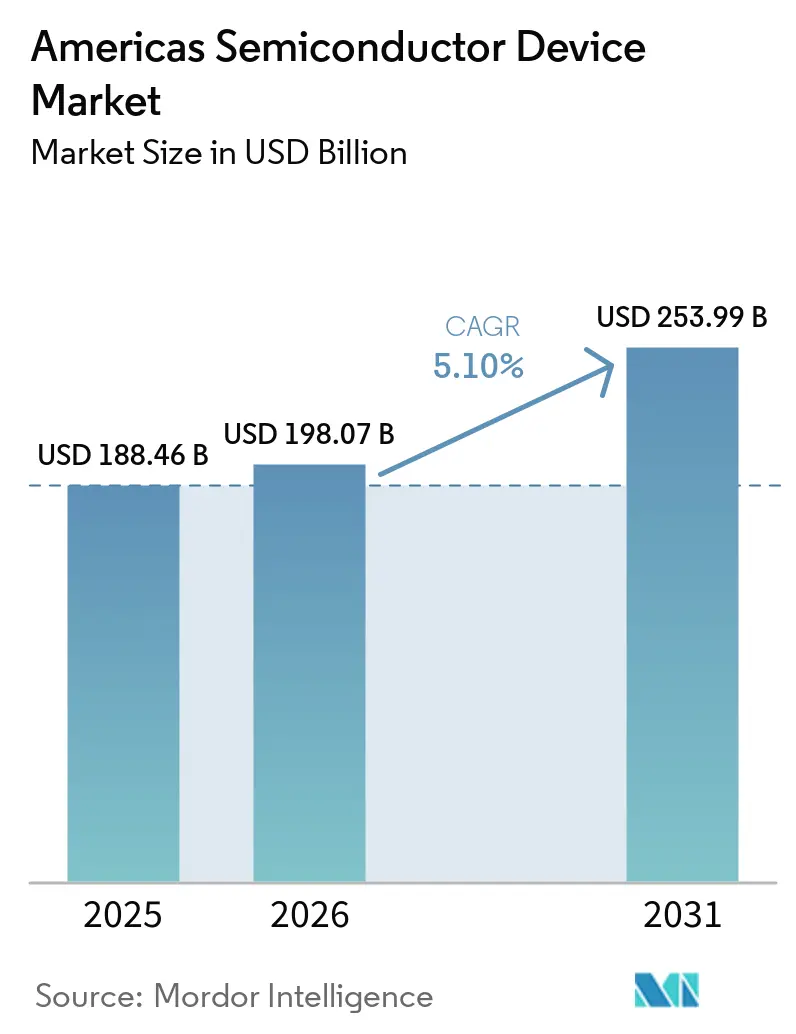
| Taille du marché de l'année de base (2025) | 188.46 Milliards de dollars |
| Taille du Marché (2026) | 198.07 Milliards de dollars |
| Taille du Marché (2031) | 253.99 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 5.10 % |
| Marché à la Croissance la Plus Rapide | Amérique du Sud |
| Plus Grand Marché | Amérique du Nord |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs à semiconducteurs des Amériques par Mordor Intelligence
La taille du marché des dispositifs à semiconducteurs des Amériques devrait passer de 188,46 milliards USD en 2025 à 198,07 milliards USD en 2026 et atteindre 253,99 milliards USD d'ici 2031, avec un TCAC de 5,1 % sur la période 2026-2031. Les récents engagements d'investissement dans le cadre de la loi CHIPS, la course au leadership en matière d'intelligence artificielle (IA) et la politique de relocalisation industrielle ont redéfini les priorités concurrentielles à travers l'ensemble de la chaîne d'approvisionnement. L'Amérique du Nord détenait une part de marché écrasante de 94,5 % des dispositifs à semiconducteurs des Amériques en 2024, tandis que l'Amérique du Sud affichait l'expansion régionale la plus rapide avec un TCAC de 8,1 % pour 2025-2030, les usines mexicaines et brésiliennes ayant augmenté leur production. Les circuits intégrés ont dominé toutes les catégories de dispositifs avec une part de revenus de 81,2 % en 2024 ; ils ont également enregistré le TCAC le plus élevé de 7,9 % en raison de la demande des grappes d'entraînement IA, de l'autonomie des véhicules et des téléphones 5G, qui nécessitent une logique plus dense et des mémoires avancées. Bien que les nœuds hérités de ≥ 65 nm représentaient encore 54,4 % de la production en 2024, le segment ≤ 5 nm progressait de 15,2 % par an, les fournisseurs de cloud exigeant de meilleures performances par watt. Le silicium est resté dominant, mais les dispositifs en carbure de silicium ont enregistré un TCAC de 19,6 %, reflétant le transport électrifié et les onduleurs d'énergie renouvelable qui favorisent les gains d'efficacité à large bande interdite.
Principaux enseignements du rapport
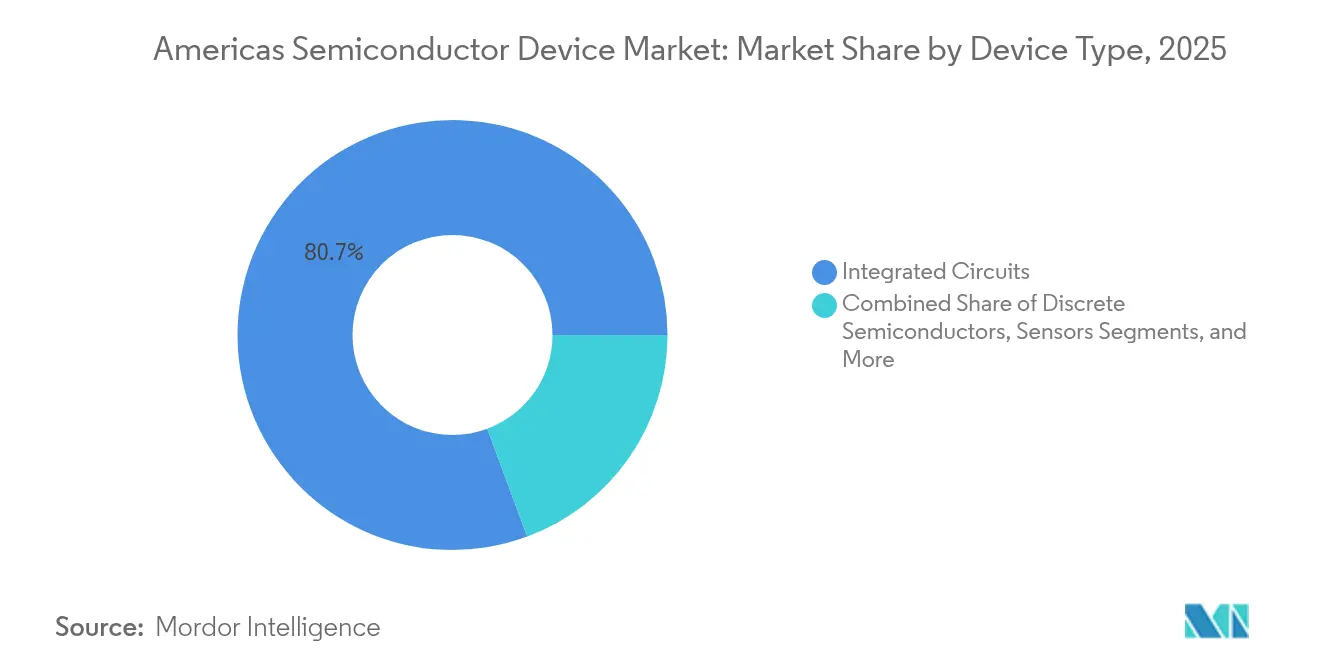
- Par type de dispositif, les circuits intégrés détenaient 80,65 % de la part de marché des dispositifs à semiconducteurs des Amériques en 2025 ; le segment était prévu de se développer à un TCAC de 7,45 % jusqu'en 2031.
- Par région, l'Amérique du Nord représentait 94,10 % des revenus en 2025, tandis que l'Amérique du Sud était appelée à croître à un TCAC de 7,7 % sur la période 2026-2031.
- Par nœud technologique, les procédés ≥ 65 nm conservaient une part de 53,85 % en 2025, tandis que la capacité ≤ 5 nm était projetée à progresser à un TCAC de 14,3 % jusqu'en 2031.
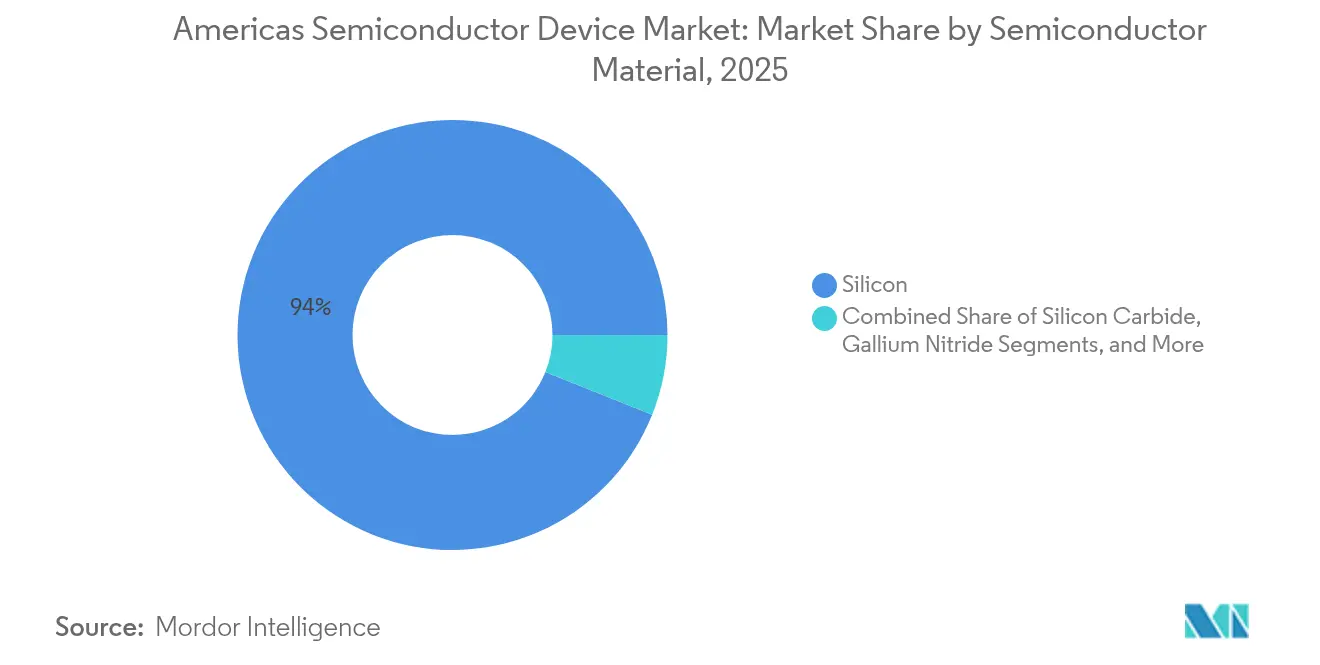
- Par matériau semiconducteur, le silicium commandait une part de 93,95 % en 2025, tandis que les dispositifs en carbure de silicium progressaient à un TCAC de 18,7 % jusqu'en 2031.
- Par vertical d'utilisation finale, le secteur de la communication était en tête avec 30,15 % des revenus en 2025 ; les semiconducteurs automobiles étaient prévus de croître à un TCAC de 8,75 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des dispositifs à semiconducteurs des Amériques
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la capacité de fabrication en Amérique du Nord portée par la loi CHIPS | +1.8% | Amérique du Nord, avec des effets d'entraînement vers le Mexique | Moyen terme (2 à 4 ans) |
| Demande de véhicules équipés de systèmes ADAS au Mexique et au Brésil | +0.9% | Mexique, Brésil | Moyen terme (2 à 4 ans) |
| Déploiement de la 5G autonome stimulant la consommation de circuits intégrés RF frontaux | +1.2% | Amérique du Nord, avec une adoption progressive en Amérique du Sud | Court terme (≤ 2 ans) |
| Construction de serveurs IA hyperscale augmentant les besoins en mémoire à large bande passante et GPU | +1.5% | Amérique du Nord | Court terme (≤ 2 ans) |
| Incitations aux énergies renouvelables stimulant l'adoption de semiconducteurs de puissance au Brésil et au Chili | +0.7% | Brésil, Chili | Moyen terme (2 à 4 ans) |
| Relocalisation de l'assemblage en fin de chaîne et des tests au Mexique | +0.6% | Mexique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Expansion de la capacité de fabrication en Amérique du Nord portée par la loi CHIPS
Des incitations fédérales massives dans le cadre de la loi CHIPS et Sciences ont débloqué plus de 450 milliards USD d'engagements privés visant à tripler la production nationale de plaquettes d'ici 2032.[1]Département du Commerce des États-Unis, "Conditions préliminaires de financement de la loi CHIPS," commerce.gov Intel a obtenu 8,5 milliards USD de subventions pour des expansions dans plusieurs États, tandis que TSMC a reçu 6,6 milliards USD pour ses deux méga-usines en Arizona. Les écosystèmes de fournisseurs se sont regroupés autour de ces projets, plus de 40 entreprises de premier rang dans le domaine des produits chimiques et des équipements s'étant installées à proximité pour raccourcir les délais. Ces regroupements ont amélioré les coûts logistiques et accéléré le transfert de connaissances, bien qu'une dépendance de 60 % aux gaz spéciaux et aux produits chimiques importés ait encore contraint de nouveaux investissements en capital pour les capacités de matériaux locaux. En définitive, la vague d'investissements a positionné le marché des dispositifs à semiconducteurs des Amériques vers une plus grande autosuffisance, sans toutefois l'isoler complètement des contraintes de ressources.
Demande de véhicules équipés de systèmes ADAS au Mexique et au Brésil
L'électrification et l'adoption de l'assistance à la conduite de niveau 2 ont augmenté le contenu en semiconducteurs automobiles par véhicule de 35 % dans les principales chaînes de montage mexicaines et brésiliennes au cours de l'année 2024. Les usines locales ont intégré des réseaux de radars, de lidars et de capteurs d'image nécessitant des microcontrôleurs haute fiabilité et des dispositifs de puissance. Bosch et Continental ont engagé des coentreprises pour des lignes de conditionnement locales afin de limiter les droits de douane à l'importation susceptibles d'atteindre 25 %. Les décideurs politiques ont annoncé des crédits fiscaux supplémentaires pour les puces de qualité automobile, encourageant ainsi de nouveaux transferts de capacités. En conséquence, les commandes automobiles ont amorti les effets de la cyclicité de l'électronique grand public pour le marché des dispositifs à semiconducteurs des Amériques et ont créé une hausse de revenus fiable à moyen terme.
Déploiement de la 5G autonome stimulant la consommation de circuits intégrés RF frontaux
Les opérateurs nord-américains ont budgétisé plus de 35 milliards USD pour les réseaux 5G rien qu'en 2025, alors que les nœuds à ondes millimétriques densifiaient la couverture urbaine tandis que la bande médiane comblait les zones périurbaines. Chaque terminal 5G présentait 25 % de valeur RF supplémentaire par rapport à son prédécesseur 4G, multipliant la demande de filtres acoustiques, d'amplificateurs de puissance et de syntoniseurs d'antenne. La technologie au nitrure de gallium a gagné des parts de marché car elle supporte des tensions plus élevées aux fréquences des ondes millimétriques, mais la défense et les acheteurs automobiles se disputaient les mêmes stocks de plaquettes GaN. La tension de l'offre a repoussé les délais de livraison de certains dispositifs RF frontaux au-delà de 40 semaines début 2025, démontrant comment les mises à niveau sans fil ont directement amplifié la dynamique des revenus pour le marché des dispositifs à semiconducteurs des Amériques.
Construction de serveurs IA hyperscale augmentant les besoins en mémoire à large bande passante et GPU
Les grappes d'entraînement de modèles IA ont nécessité une bande passante et une densité de mémoire sans précédent, faisant progresser les expéditions unitaires de mémoire à large bande passante (HBM) de 70 % en glissement annuel en 2025. Un seul nouveau centre de données aux États-Unis a installé 10 000 accélérateurs IA et 80 000 piles HBM, représentant plus de 500 millions USD de contenu en puces supplémentaire. TSMC a introduit la production Système-sur-Plaquette pour tripler la densité de calcul d'ici 2027, une innovation qui a amplifié la demande de logique de pointe et de conditionnement avancé. Les fournisseurs traditionnels de CPU ont cherché en urgence à repenser leurs produits autour du calcul hétérogène, tandis que Qualcomm s'est lancé sur le marché des processeurs pour centres de données avec des dispositifs adaptés aux structures d'accélérateurs Nvidia. La vague de dépenses d'investissement hyperscale a donc renforcé les perspectives de forte croissance intégrées dans le marché des dispositifs à semiconducteurs des Amériques.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contraintes d'approvisionnement en eau et en énergie dans les usines du sud-ouest des États-Unis | -0.8% | Sud-ouest des États-Unis (Arizona, Nouveau-Mexique, Texas) | Long terme (≥ 4 ans) |
| Pénurie d'ingénieurs spécialisés en semiconducteurs dans les Amériques | -1.1% | Amérique du Nord, avec un impact émergent en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Contrôles à l'exportation sur les équipements avancés et la propriété intellectuelle | -0.7% | Amérique du Nord | Moyen terme (2 à 4 ans) |
| Volatilité des prix des plaquettes de silicium due à l'approvisionnement régional limité | -0.5% | Ensemble des Amériques | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Contraintes d'approvisionnement en eau et en énergie dans les usines du sud-ouest des États-Unis
Les nouvelles usines de fabrication en Arizona et au Texas consommaient jusqu'à 10 millions de gallons d'eau ultrapure par jour, créant une concurrence directe avec les usagers municipaux et accentuant la pression sur le marché des semi-conducteurs des États-Unis. Intel a investi 200 millions USD dans des systèmes de récupération recyclant 90 % des eaux de process, mais ces projets écologiques ont ajouté 2 % aux charges d'exploitation et n'ont pas pleinement atténué le risque de sécheresse à long terme. La hausse de la demande en électricité a contraint les fournisseurs d'énergie à accélérer les mises à niveau du réseau, augmentant encore les coûts de production. Ces contraintes ont réduit les gains de capacité effective issus des incitations du CHIPS Act et ont menacé la compétitivité-coût du marché des dispositifs à semi-conducteurs des Amériques sur le long terme.
Pénurie d'ingénieurs spécialisés en semiconducteurs dans les Amériques
La Semiconductor Industry Association a projeté une hausse de 33 % des emplois dans le secteur des puces d'ici 2030, mais a averti que 67 000 postes pourraient rester non pourvus. La pénurie d'ingénieurs de service sur le terrain a retardé les installations d'équipements de 45 jours, ralentissant les calendriers de montée en puissance dans les nouvelles usines. Les universités ont élargi leurs cursus en microélectronique — les inscriptions de Purdue dans les cours de conception de semiconducteurs ont été multipliées par huit — mais le vivier de talents était en retard sur les calendriers d'investissement. Les entreprises ont accéléré l'automatisation et les programmes de polyvalence pour extraire de la productivité d'un capital humain limité, mais l'inflation salariale a persisté. À moins que les obstacles à l'immigration ne s'allègent ou que les initiatives de formation professionnelle ne s'amplifient rapidement, la pénurie de main-d'œuvre continuera de soustraire du potentiel de croissance au marché des dispositifs à semiconducteurs des Amériques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de dispositif : les circuits intégrés étendent leur leadership dans le contexte de l'essor de l'IA
Les circuits intégrés ont capté 80,65 % des revenus en 2025 et progressaient selon une projection de TCAC de 7,45 %, maintenant fermement la taille du marché des dispositifs à semiconducteurs des Amériques orientée vers la logique complexe et la mémoire. L'entraînement de l'IA, la conduite autonome et l'informatique industrielle en périphérie ont chacun augmenté le contenu en silicium par système, élevant les prix de vente moyens pour la mémoire à large bande passante et les accélérateurs d'inférence. Les dispositifs de puissance discrets, bien que plus faibles en valeur, ont acquis une importance stratégique, car les commutateurs en carbure de silicium et en nitrure de gallium ont remplacé les IGBT en silicium dans les véhicules électriques, améliorant l'efficacité du groupe motopropulseur et les marges thermiques. L'industrie des dispositifs à semiconducteurs des Amériques a également vu l'optoélectronique s'étendre vers le lidar et la détection d'images, offrant une diversification progressive face au segment cyclique des smartphones.
Un éventail croissant d'applications embarquées a soutenu des volumes de capteurs résilients, mais la pression sur les prix a persisté car de nombreux designs s'appuyaient sur des lignes de procédés matures avec des actifs entièrement amortis. Les circuits intégrés analogiques offraient des flux de trésorerie stables grâce aux emplacements automobiles et industriels hérités qui nécessitent des décennies de continuité d'approvisionnement. Parallèlement, la logique et la mémoire affichaient une volatilité plus élevée en phase avec les cycles de dépenses d'investissement hyperscale. Malgré ces fluctuations, la catégorie des circuits intégrés a assuré des investissements stables dans l'écosystème, renforçant la rétention des talents en conception au sein du marché des dispositifs à semiconducteurs des Amériques.


Par taille de plaquette : ancrage du format 300 mm et ambitions pour le format 450 mm
En 2025, les lignes de 300 mm représentaient 57,60 % de la production et sous-tendaient pratiquement tous les nœuds de pointe, ancrant la plus grande part de la taille du marché des dispositifs à semiconducteurs des Amériques. Les fonderies ont noté une réduction de 30 % des coûts unitaires après migration des produits analogiques matures des substrats 200 mm vers les substrats 300 mm, élargissant les marges brutes. Les fabricants d'équipements ont simultanément affiné les outils pilotes de 450 mm ; bien que ce diamètre soit resté de niche, il affichait une perspective de TCAC de 16,4 % jusqu'en 2031 alors que les fabricants cherchaient à réaliser d'autres économies d'échelle.
Les usines ≤ 200 mm ont conservé leur pertinence car les acheteurs automobiles et industriels valorisaient la fiabilité éprouvée plutôt que la densité de calcul brute. Ces usines ont également bénéficié de la relocalisation de l'assemblage en fin de chaîne au Mexique, ce qui a réduit les délais de cycle pour les composants hérités. Le marché des dispositifs à semiconducteurs des Amériques a continué d'équilibrer les investissements entre les différents diamètres afin de se prémunir contre une surcapacité cyclique à tout nœud ou taille de plaquette donné.
Par nœud technologique : résilience des nœuds hérités aux côtés de la course au ≤ 5 nm
La catégorie ≥ 65 nm a préservé 53,85 % de la part de marché des dispositifs à semiconducteurs des Amériques en 2025, en tirant parti d'outils entièrement amortis et d'écosystèmes de conception bien établis qui maintenaient des coûts unitaires faibles. En revanche, le segment ≤ 5 nm était prévu pour progresser à un TCAC de 14,3 % de 2026 à 2031, porté par les accélérateurs IA, les processeurs graphiques et les chipsets mobiles hautes performances qui exigent la lithographie par ultraviolets extrêmes. Cette bifurcation a contribué à stabiliser la taille du marché des dispositifs à semiconducteurs des Amériques, les nœuds matures servant les clients industriels et automobiles tandis que la capacité de pointe captait des marges premium auprès des fournisseurs cloud.
Les nœuds intermédiaires entre 45 nm et 16 nm ont fourni un pont coût-performance pour les systèmes avancés d'aide à la conduite et les microcontrôleurs sécurisés, garantissant des options de conception à différents niveaux de prix. Les fonderies et les fabricants d'équipements ont créé des lignes pilotes communes pour répartir la charge d'investissement de 15 milliards USD requise pour les outils de lithographie de nouvelle génération. Le prochain procédé A16 à nanofeuillets de TSMC, annoncé pour une production en 2026, promet une amélioration de vitesse de 8 à 10 % et jusqu'à 20 % de réduction de puissance par rapport au nœud précédent, soulignant le rythme de l'innovation à la frontière technologique. Par ailleurs, un fournisseur d'automatisation industrielle a migré ses circuits intégrés de contrôle vers le silicium 90 nm et a réduit les coûts de la nomenclature de 40 % sans sacrifier les performances, illustrant que le choix optimal du nœud reste spécifique à l'application. Cette coexistence de procédés hérités, intermédiaires et de pointe a diversifié les sources de revenus et amorti le marché des dispositifs à semiconducteurs des Amériques contre la volatilité liée à un nœud unique.
Par matériau semiconducteur : le carbure de silicium progresse dans l'électronique de puissance
Les dispositifs en silicium contrôlaient encore 93,95 % des revenus en 2025, mais les volumes en carbure de silicium progressaient selon un TCAC de 18,7 %, portés par les onduleurs pour véhicules électriques et les installations solaires haute puissance. Un constructeur automobile de premier plan a remplacé des IGBT en silicium par des MOSFET SiC, améliorant l'autonomie de 3 % et réduisant le poids du système de refroidissement de 25 %, un résultat qui a renforcé le discours sur les performances pour l'adoption des matériaux à large bande interdite. Le Département du Commerce des États-Unis a alloué 79 millions USD à l'expansion des substrats SiC pour remédier aux goulets d'étranglement sur les matériaux.
Le nitrure de gallium a quant à lui conquis des parts de marché précoces dans les amplificateurs de puissance 5G et les chargeurs rapides. L'arséniure de gallium et le phosphure d'indium ont conservé des positions de niche dans la photonique et les systèmes de défense à haute fréquence. La palette de matériaux plus large a accru la complexité de la chaîne d'approvisionnement, mais elle a débloqué des niveaux de performances différenciés qui ont élevé les prix de vente moyens mixtes au sein du marché des dispositifs à semiconducteurs des Amériques.
Par vertical d'utilisation finale : l'automobile dépasse la communication
Les infrastructures de communication ont enregistré 30,15 % des revenus en 2025 grâce aux déploiements 5G persistants, mais l'électronique automobile affichait désormais le TCAC le plus rapide à 8,75 % jusqu'en 2031. Les groupes motopropulseurs des véhicules électriques, les réseaux de capteurs lidar et les architectures zonales ont multiplié le nombre de puces au-delà de 2 000 USD par véhicule premium. L'automatisation industrielle a maintenu une demande régulière alors que les fabricants déployaient des modernisations Industrie 4.0 nécessitant des microcontrôleurs robustes et une inférence IA en périphérie. Les volumes d'électronique grand public sont restés importants, mais la croissance s'est modérée en raison de l'allongement des cycles de renouvellement des terminaux mobiles.
L'informatique et le stockage ont rebondi grâce à l'adoption par les serveurs IA de mémoires HBM et d'accélérateurs personnalisés, stimulant la demande en bits de mémoire. L'aérospatiale et la défense sont restées une part plus modeste, mais ont payé des marges premium pour des composants durcis aux radiations ou ultra-fiables. L'adoption de systèmes d'imagerie riches en semiconducteurs dans le secteur de la santé a ajouté un levier de croissance future. Collectivement, la diversification sectorielle a atténué les fluctuations cycliques pour le marché des dispositifs à semiconducteurs des Amériques.
Analyse géographique
L'Amérique du Nord a dominé le marché des dispositifs à semiconducteurs des Amériques avec 94,10 % des revenus en 2025, une position renforcée par les incitations de la loi CHIPS qui visaient à tripler la capacité en plaquettes d'ici 2032. L'Arizona, le Texas et New York ont attiré des engagements d'usines de plusieurs milliards de dollars et ont favorisé des regroupements de fournisseurs qui ont raccourci les cycles de développement. Néanmoins, la pénurie d'eau et un déficit imminent de 67 000 ingénieurs qualifiés menaçaient de diluer le retour sur investissement à long terme de ce développement de capacités.
L'Amérique du Sud a renforcé son rôle de moteur de croissance avec une perspective de TCAC de 7,7 % pour 2026-2031. L'essor de l'électrification automobile au Brésil et les mises à niveau de l'Internet des objets industriels ont accru la demande locale de puces, tandis que ses universités ont nourri des centres de conception pour des microcontrôleurs spécifiques à la région. Le Mexique a tiré parti de la sécurité commerciale offerte par l'ACEUM et des avantages en termes de coûts pour absorber les lignes d'assemblage en fin de chaîne et de test se relocalisant depuis l'Asie, réduisant ainsi les délais de mise sur le marché et les frais logistiques pour les clients nord-américains. L'essor des énergies renouvelables au Chili a encore amplifié les importations de SiC et de GaN, soutenant de nouveaux bassins de demande régionaux qui ont élargi la taille du marché des dispositifs à semiconducteurs des Amériques.
La coopération politique transfrontalière s'est également intensifiée. Le Département d'État des États-Unis et le Mexique ont formalisé un groupe de travail sur la chaîne d'approvisionnement en semiconducteurs traitant des exigences en matière de compétences, d'infrastructure et de sécurité. Les gouvernements régionaux ont exploré des incitations synchronisées pour éviter la concurrence en matière de subventions, reflétant l'importance stratégique de la résilience de l'approvisionnement pour le marché des dispositifs à semiconducteurs des Amériques.
Paysage réglementaire
Les États-Unis dictent le rythme de la politique en matière de dispositifs à semi-conducteurs à travers les Amériques via la mise en œuvre du CHIPS and Science Act pilotée par le U.S. Department of Commerce, ainsi que les programmes CHIPS for America dirigés par le NIST qui façonnent les activités de R&D et de main-d'œuvre. En janvier 2026, la Maison Blanche a lancé une action commerciale en deux phases couvrant les semi-conducteurs importés, les équipements de fabrication de semi-conducteurs et certains produits dérivés, incluant un tarif ad valorem de 25 % sur des articles spécifiés, avec des exceptions liées au développement de chaînes d'approvisionnement américaines.
La coordination sectorielle s'est également orientée vers les détails de mise en œuvre et le commerce allié. La stratégie politique américaine 2026 de SEMI s'est concentrée sur une protection stable de la propriété intellectuelle, des conditions d'incitation plus claires et des approches de contrôle des exportations alignées sur les alliances, reflétant la manière dont la certitude en matière de conformité et d'autorisations affecte les délais de montée en puissance des fabs et les décisions de localisation des fournisseurs à travers l'Amérique du Nord et les corridors de fabrication de proximité.
Analyse de la chaîne de valeur
La chaîne de valeur des dispositifs à semi-conducteurs des Amériques va des matériaux en amont (plaquettes de silicium, produits chimiques et gaz spécialisés, et substrats en semi-conducteurs composés) à la fabrication de plaquettes en amont, à l'assemblage et aux tests en aval, et à l'emballage avancé, avant l'intégration en aval dans des systèmes couvrant les communications, l'informatique, l'automobile, l'industrie et la défense. Les incitations du CHIPS Act et l'infrastructure des programmes NIST associés ramènent davantage d'étapes sur le territoire national ou dans des zones de proximité, tandis que des initiatives du U.S. Department of Defense telles que le Microelectronics Commons soutiennent le prototypage du laboratoire à la fab et les parcours de transition qui relient les résultats de R&D à des conceptions industrialisables.
Au niveau des entreprises, la région comprend des fabricants intégrés et des concepteurs de dispositifs sans usine (fabless) qui dépendent de la capacité mondiale de fonderie et d'OSAT. NVIDIA déclare dépendre de fabricants, d'assembleurs et d'emballeurs tiers pour ses produits SoC, et son écosystème d'approvisionnement de plateforme s'étend à plusieurs pairs du secteur des semi-conducteurs, ce qui met en évidence les dépendances interentreprises même parmi les leaders du marché. La délocalisation de proximité de l'assemblage et des tests en aval vers le Mexique réduit les temps de cycle pour les dispositifs de nœuds matures et de qualité automobile, tandis que la capacité d'emballage avancé devient de plus en plus centrale pour les accélérateurs d'IA et les systèmes centrés sur la mémoire à large bande passante.
Paysage concurrentiel
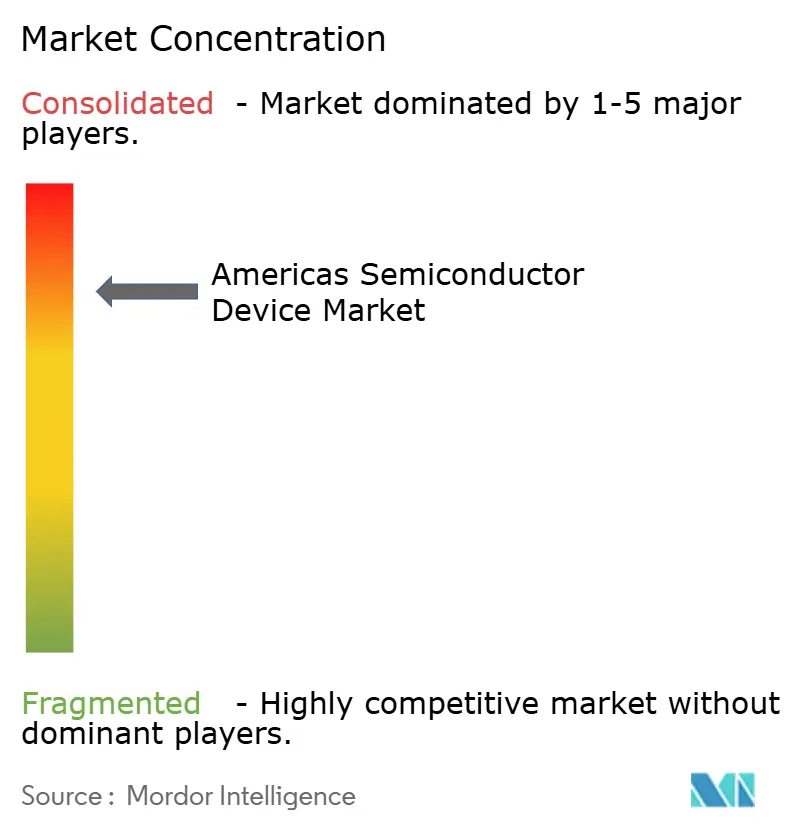
La structure du marché variait selon les segments. La mémoire et la logique ≤ 5 nm sont restées très concentrées car peu d'entreprises pouvaient gérer les 15 milliards USD de dépenses d'investissement par usine nécessaires pour la lithographie par ultraviolets extrêmes. À l'inverse, les catégories de composants discrets et de capteurs étaient fragmentées car les coûts d'entrée étaient plus faibles et les cycles technologiques plus lents. Pour s'assurer des performances différenciées, les hyperscalers, les équipementiers automobiles et même les entreprises industrielles ont investi dans des programmes de puces personnalisées qui ont approfondi l'intégration verticale.
Les modèles de partenariat ont évolué en réponse à la flambée des coûts de tape-out et d'équipement. Les fonderies ont collaboré avec les fabricants d'équipements sur des lignes pilotes cofinancées qui réduisaient le risque lié aux montées en puissance technologiques. Les entreprises de systèmes ont rejoint des consortiums d'encapsulation multipartites pour accélérer les chiplets et l'intégration 3D. Ces alliances ont redistribué l'intensité capitalistique à travers l'écosystème, renforçant le rythme d'innovation qui sous-tend le marché des dispositifs à semiconducteurs des Amériques.
Les fusions et acquisitions se sont poursuivies. Synopsys a accepté d'acquérir Ansys pour 35 milliards USD afin de fusionner la simulation avec les flux de travail d'automatisation de la conception électronique, une démarche attendue pour rationaliser la co-optimisation puce-boîtier-système. Le lancement par Qualcomm de CPU pour centres de données interopérables avec les accélérateurs Nvidia a signalé une nouvelle rivalité dans l'infrastructure IA. Infineon Technologies AG a préservé une part de 13,5 % des revenus mondiaux des puces automobiles, confirmant son leadership dans les solutions de puissance et de connectivité pour véhicules.[4]Infineon Technologies AG, "Publication de la part de marché automobile Infineon," infineon.com L'intensité concurrentielle est donc restée élevée, mais des cadres collaboratifs ont émergé pour atténuer le risque financier.
Leaders de l'industrie des dispositifs à semiconducteurs des Amériques
Intel Corporation
Qualcomm Incorporated
NVIDIA Corporation
Texas Instruments Incorporated
Broadcom Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Une opportunité clé consiste à étendre la capacité de fabrication et d'emballage avancés sur le territoire national, ainsi que l'écosystème de soutien pour les matériaux, les gaz spécialisés et les services d'emballage avancé. En juillet 2026, le NIST a mis en avant l'investissement supplémentaire de 100 milliards USD de TSMC, portant son total à 265 milliards USD pour 12 installations de fabrication et d'emballage avancés aux États-Unis, ce qui signale que la localisation de la pointe technologique et de l'emballage passe de l'intention politique à des programmes de construction sur plusieurs sites.
La valeur des infrastructures d'IA continue de se concentrer dans la logique haute performance, la mise en réseau et l'emballage, créant une demande pour des fournisseurs de dispositifs capables de livrer un calcul économe en énergie et une interconnexion à large bande passante à grande échelle. La déclaration de Broadcom de 10,8 milliards USD de revenus de semi-conducteurs pour l'IA au T2 2026 (croissance de 143 % en glissement annuel) fournit une référence de demande mesurable pour les puces pilotées par l'IA dans la région. Parallèlement aux subventions de R&D liées au NSTC, à l'exécution de la phase 2 des NSF Engines, et aux appels d'offres NIST/EDA pour le développement de la main-d'œuvre, les actions commerciales lancées en janvier 2026 augmentent également la prime sur la qualification de sources nationales ou de proximité pour des catégories de dispositifs ciblées et des intrants de fabrication.
Développements récents du secteur
- Juin 2026 : Qualcomm Incorporated dévoile son portefeuille de centres de données Dragonfly, comprenant le CPU Dragonfly C1000, la technologie High Bandwidth Compute et l'accélérateur d'inférence Dragonfly AI300. Le lancement élargit les options d'infrastructure de centres de données d'IA et accélère le déploiement de solutions intégrées CPU et accélérateur.
- Juin 2026 : Intel Corporation présente un système d'inférence désagrégé à Los Angeles utilisant des processeurs Xeon 6, des RDU SambaNova SN40 et des GPU NVIDIA Blackwell. La démonstration élargit les piles de déploiement d'inférence d'IA et renforce le potentiel de collaboration entre fournisseurs.
- Avril 2026 : Le Xeon 6 d'Intel Corporation est sélectionné comme CPU hôte pour les systèmes NVIDIA DGX Rubin NVL8. Cet accord renforce la collaboration Intel-NVIDIA dans l'infrastructure d'IA.


Cadre de la méthodologie de recherche et portée du rapport
Définition et Périmètre du Marché
Pour ce rapport, le marché est défini comme les revenus générés par les dispositifs à semi-conducteurs vendus aux utilisateurs finaux dans les Amériques, couvrant à la fois les catégories de dispositifs intégrés et discrets ainsi que les familles de dispositifs de support associes utilisées dans les systèmes électroniques.
Exclusions du périmètre : Nous excluons les équipements de fabrication de semi-conducteurs et les matériaux tels que les plaquettes, les produits chimiques, les gaz et les services de fabrication, même lorsqu'ils sont vendus dans le cadre d'accords d'approvisionnement en dispositifs.
Aperçu de la Segmentation
- Par type de dispositif
- Semiconducteurs discrets
- Optoélectronique
- Capteurs
- Circuits intégrés
- Circuits intégrés analogiques
- Circuits intégrés logiques
- Circuits intégrés mémoire
- Circuits intégrés micro
- Microprocesseurs (MPU)
- Microcontrôleurs (MCU)
- Processeurs de traitement du signal numérique (DSP)
- Par taille de plaquette
- ≤ 200 mm
- 300 mm
- ≥ 450 mm
- Par nœud technologique
- ≥ 65 nm
- 45–28 nm
- 22–16 nm
- 10–7 nm
- ≤ 5 nm
- Par matériau semiconducteur
- Silicium (Si)
- Carbure de silicium (SiC)
- Nitrure de gallium (GaN)
- Autres (GaAs, InP, etc.)
- Par vertical d'utilisation finale
- Automobile
- Communication (filaire et sans fil)
- Électronique grand public
- Industriel
- Informatique et stockage de données
- Aérospatiale et défense
- Santé et dispositifs médicaux
- Par région
- Amérique du Nord
- États-Unis
- Canada
- Amérique du Sud
- Brésil
- Argentine
- Mexique
- Reste de l'Amérique du Sud
- Amérique du Nord
Sources de Données, Dimensionnement du Marché et Validation
Recherche Documentaire
La recherche documentaire a été utilisée pour définir les limites du marché et construire une couche de base cohérente de chiffres pouvant être vérifiés d'une année à l'autre et d'un pays à l'autre. Nous nous sommes appuyés sur des séries chronologiques publiques et reproductibles telles que les billings régionaux des Statistiques Mondiales du Commerce des Semi-conducteurs (WSTS), les publications de la Semiconductor Industry Association, ainsi que des statistiques nationales permettant d'expliquer la production électronique et les flux commerciaux.
Pour rendre la logique de répartition régionale et de tendance plus opérationnelle, des points de référence supplémentaires ont été tirés de sources telles que les données commerciales de l'USITC, UN Comtrade, les indicateurs de l'OCDE et les bases de données de brevets pour l'activité directionnelle dans les domaines clés des dispositifs. Nous avons également examiné des rapports annuels, des dépôts de type 10-K, des présentations aux investisseurs et des publications économiques crédibles pour comprendre les moteurs de la demande tels que les serveurs d'intelligence artificielle, l'électronique automobile et l'automatisation industrielle, et nous avons utilisé des abonnements payants pour les données financières des entreprises, les actualités et données financières, la cartographie de la chaîne de valeur des semi-conducteurs et les brevets afin de combler les lacunes qui n'apparaissent pas clairement dans les tableaux publics. Ces sources documentaires sont illustratives et non exhaustives, et de nombreuses autres références publiques ont également été utilisées pour la collecte, la validation et la clarification des données.
Entretiens Primaires et Enquêtes
Les travaux primaires ont été menés pour confirmer ce que les chiffres documentaires ne pouvaient pas expliquer entièrement, notamment les évolutions du mix de dispositifs, les mouvements de prix et le calendrier des fluctuations de la demande dans les Amériques. Nous avons consulté un ensemble équilibré d'experts informés du côté de l'offre et des canaux de distribution, ainsi que des acheteurs liés à la demande en informatique, automobile, industrielle et communications, puis les retours ont été utilisés pour ajuster les hypothèses présentant une forte variance selon le pays ou l'utilisation finale.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 35 % | Directeurs généraux (CXO) : 15 % |
| Niveau intermédiaire : 46 % | Responsables fonctionnels/d'unité : 25 % |
| Acteurs de plus petite taille : 19 % | Managers : 60 % |
Dimensionnement du Marché et Prévisions
La taille du marché est construite selon une logique combinée descendante et ascendante, où les billings régionaux de semi-conducteurs ainsi que les signaux de production et de commerce sont d'abord utilisés pour reconstituer le bassin de demande dans les Amériques, puis les totaux sont testés à l'aide de consolidations sélectives par fournisseur et par canal. Une fois le bassin principal établi, il est ensuite subdivisé en utilisant des parts par famille de dispositifs cohérentes avec les schémas connus des groupes de produits et l'exposition aux marchés finaux.
Les données d'entrée déterminantes pour ce marché comprennent les billings régionaux de semi-conducteurs par groupe de produits, les tendances de production et d'expédition de l'électronique, les mouvements d'importation et d'exportation pour les catégories clés de dispositifs, les signaux de demande des marchés finaux (tels que les cycles de construction des centres de données et de l'électronique automobile), ainsi que l'orientation des prix observée pour les principaux groupes de dispositifs où les cycles sont courants. Pour les prévisions, nous utilisons une analyse de scénarios appuyée par des vérifications de type régression, de sorte que la croissance n'est pas seulement extrapolée à partir de l'historique, mais est également liée à quelques moteurs de la demande que les personnes interrogées ont systématiquement mentionnés dans toute la région. Lorsque la visibilité ascendante est faible pour les pays plus petits ou les groupes de dispositifs de niche, les lacunes sont traitées à l'aide de répartitions par proxy issues des indicateurs commerciaux et de production, suivies d'une passe finale où le mouvement implicite du prix de vente moyen et du volume est vérifié pour son réalisme.
Validation des Données et Cycle de Mise à Jour
La validation est effectuée par couches afin que les totaux finaux ne dépendent pas d'une seule source ou d'une seule hypothèse. Nous comparons les résultats du modèle avec des signaux indépendants tels que les billings régionaux WSTS, les mouvements commerciaux et les principaux cycles des marchés finaux, puis nous examinons les variations d'une année à l'autre pour vérifier si elles correspondent aux schémas connus de prix et de stocks.
Avant la validation finale, les anomalies sont retraitées lors d'étapes de révision par les analystes, et des appels de suivi sont déclenchés lorsque les retours des entretiens et les indicateurs documentaires divergent de manière significative. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements importants modifient la demande ou les prix, et une révision finale complète est effectuée peu avant la livraison afin que les clients reçoivent la vue la plus récente et actualisée.
Taille du Marché des Dispositifs à Semi-conducteurs des Amériques selon Mordor Intelligence par rapport aux Autres Estimations Publiées
Les estimations publiées pour le marché des dispositifs à semi-conducteurs des Amériques diffèrent souvent, même lorsqu'elles utilisent des termes similaires, car le bassin de revenus comptabilisé et les hypothèses de calendrier ne sont pas toujours identiques. Les différences proviennent généralement de ce qui est traité comme une vente de dispositifs par opposition à un élément adjacent en amont, de la manière dont la couverture régionale est appliquée, et du fait que les cycles de prix sont normalisés ou répercutés tels quels.
Les équipements de fabrication et les services de fabrication se situent en dehors du périmètre de Mordor Intelligence, ce qui explique principalement pourquoi son chiffre pour 2025 ne correspond pas aux estimations qui mélangent les revenus des dispositifs avec des lignes d'outils et de services à forte intensité de dépenses d'investissement, ou qui restreignent la vue à une seule sous-région.
Comparaison de référence
| Source | Taille du Marché | Lacunes dans la Méthodologie de Recherche |
|---|---|---|
| Mordor Intelligence | 188,46 milliards USD (2025) | |
| Association Sectorielle A | 134,38 milliards USD (2023) | Utilise les billings régionaux destinés aux fabricants d'équipements et est présentée comme une série de ventes historiques, de sorte qu'elle ne s'aligne pas sur une année de base 2025 et peut ne pas refléter le calendrier de consommation des marchés finaux. |
| Organisme Professionnel B | 186,64 milliards USD (2024) | Présente un total régional au niveau des billings et est sensible au calendrier des cycles, de sorte que les évolutions du mix de dispositifs et les fluctuations de prix à court terme peuvent faire varier le chiffre sans modèle cohérent de répartition par famille de dispositifs. |
L'écart dans le tableau s'explique principalement par l'alignement des années et par ce que chaque source considère comme le point de revenus reportable, lequel peut évoluer avec les cycles de stocks et de prix. En maintenant des inclusions cohérentes, en subdivisant le total à l'aide de moteurs reproductibles du mix de dispositifs, puis en recoupant le résultat avec des signaux régionaux indépendants, l'estimation reste traçable à des données d'entrée claires et peut être mise à jour sans modifier la logique sous-jacente.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché des dispositifs à semiconducteurs des Amériques ?
Le marché a été évalué à 198,07 milliards USD en 2026, avec une prévision d'atteindre 253,99 milliards USD d'ici 2031 selon une trajectoire de TCAC de 5,1 %.
Quel type de dispositif domine les revenus sur le marché des dispositifs à semiconducteurs des Amériques ?
Les circuits intégrés ont dominé avec une part de revenus de 80,65 % en 2025 et devraient croître le plus rapidement à un TCAC de 7,45 % jusqu'en 2031.
Pourquoi le carbure de silicium attire-t-il l'attention des investisseurs ?
Le carbure de silicium permet une densité de puissance et une efficacité plus élevées pour les véhicules électriques et les onduleurs d'énergie renouvelable ; ses revenus progressent à un TCAC de 18,7 % dans la région.
Comment la loi CHIPS influence-t-elle la capacité régionale ?
Les incitations fédérales ont débloqué plus de 450 milliards USD d'engagements privés, visant à tripler la capacité en plaquettes aux États-Unis d'ici 2032 et à approfondir la localisation de la chaîne d'approvisionnement.
Quel vertical d'utilisation finale connaîtra la croissance la plus rapide ?
L'électronique automobile devrait enregistrer un TCAC de 8,75 % jusqu'en 2031, les véhicules intégrant des groupes motopropulseurs électrifiés et des fonctionnalités ADAS.
Quels risques pourraient ralentir la croissance du marché ?
Les principaux freins comprennent la pénurie d'eau dans le sud-ouest des États-Unis, un déficit projeté de 67 000 ingénieurs qualifiés d'ici 2030 et des régimes de contrôle des exportations plus stricts sur les équipements avancés.
Dernière mise à jour de la page le:



