
Taille et part du marché des dispositifs à semiconducteurs en Chine
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
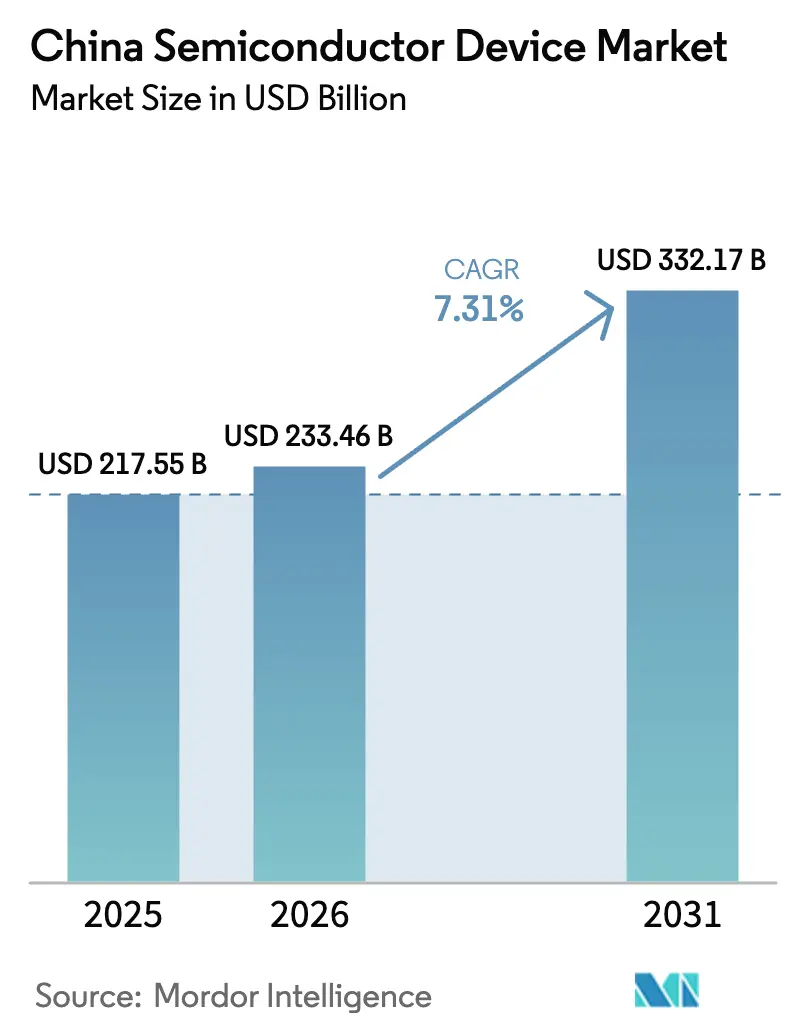
| Taille du marché de l'année de base (2025) | 217.55 Milliards de dollars |
| Taille du Marché (2026) | 233.46 Milliards de dollars |
| Taille du Marché (2031) | 332.17 Milliards de dollars |
| Growth Rate (2026 - 2031) | 7.31 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs à semiconducteurs en Chine par Mordor Intelligence
La taille du marché des dispositifs à semiconducteurs en Chine était évaluée à 217,55 milliards USD en 2025 et devrait croître de 233,46 milliards USD en 2026 pour atteindre 332,17 milliards USD d'ici 2031, à un TCAC de 7,31 % durant la période de prévision (2026-2031). Les financements pilotés par l'État, les investissements privés vigoureux et le mandat politique d'autosuffisance technologique ont fait de ce secteur une priorité stratégique. Les ajouts rapides de capacité dans les fonderies nationales, les percées dans la mémoire NAND 3D et l'emballage avancé, ainsi que la demande croissante liée à la 5G, à l'IA et aux véhicules à nouvelle énergie sous-tendent cette expansion. Les contrôles stricts à l'exportation sur les outils à ultraviolets extrêmes (EUV) ont ralenti la migration vers les nœuds inférieurs à 10 nm ; cependant, les entreprises ont redirigé leurs efforts vers l'amélioration de l'efficacité des nœuds matures, les semiconducteurs composés et les nouvelles architectures contournant l'EUV. La pression concurrentielle a conduit à une consolidation accrue, illustrée par la fusion Empyrean-Xpeedic dans l'EDA et le tour de financement de YMTC, témoignant d'une tendance vers l'échelle, l'intégration verticale et l'accumulation de propriété intellectuelle.
Principaux enseignements du rapport
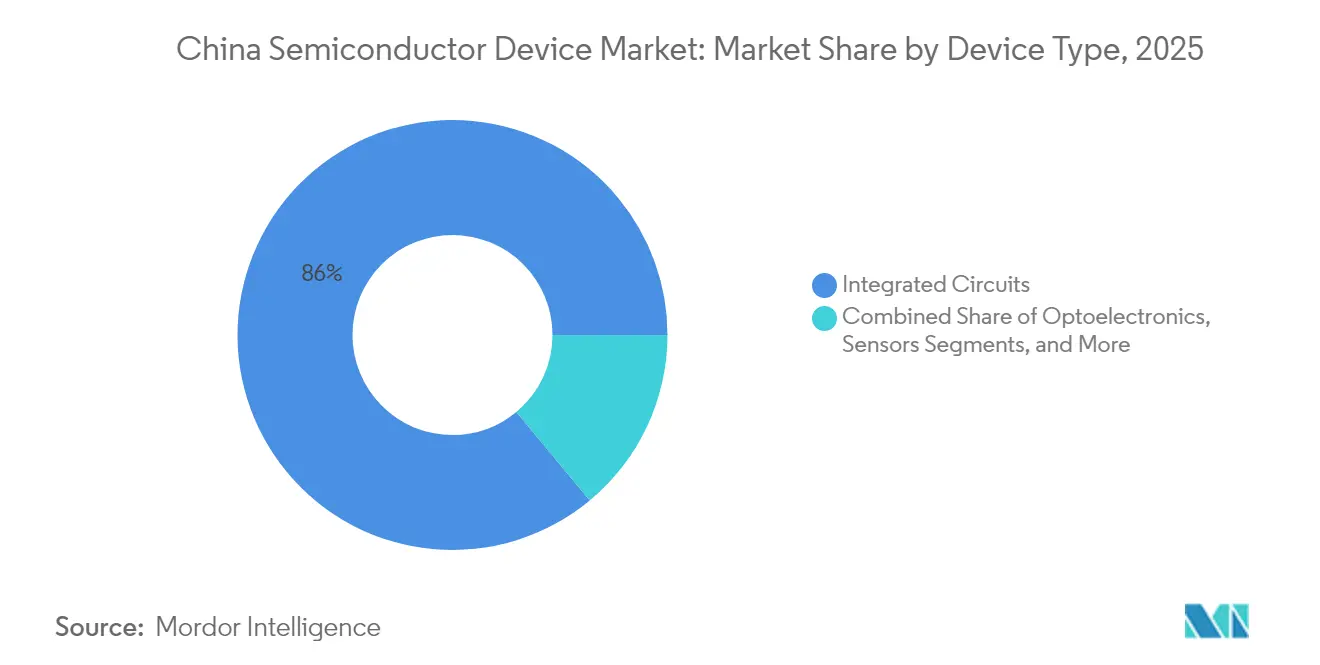
- Par type de dispositif, les circuits intégrés ont dominé avec une part de revenus de 86,02 % en 2025 ; les capteurs et MEMS ont affiché le TCAC le plus rapide à 8,06 % jusqu'en 2031.
- Par modèle commercial, le segment conception/sans-fab a détenu 67,35 % de la part du marché des dispositifs à semiconducteurs en Chine en 2025, tandis que les fabricants de dispositifs intégrés devraient progresser à un TCAC de 7,86 % jusqu'en 2031.
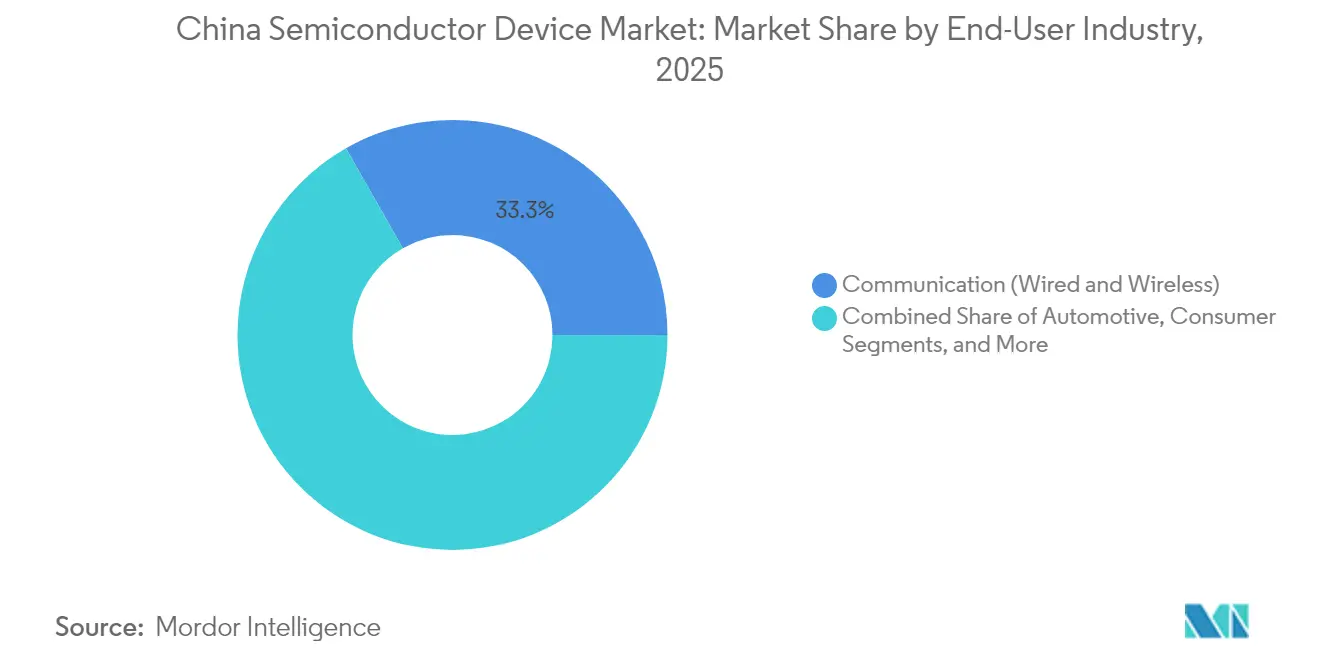
- Par secteur d'utilisation finale, la communication a représenté 33,25 % de la taille du marché des dispositifs à semiconducteurs en Chine en 2025, et les applications d'IA devraient se développer à un TCAC de 9,28 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché des dispositifs à semiconducteurs en Chine
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Programmes accélérés d'expansion de la capacité en circuits intégrés « Fabriqué en Chine 2025 » | +1.9% | National, concentré à Pékin, Shanghai et Shenzhen | Long terme (≥ 4 ans) |
| Demande d'informatique en périphérie centrée sur l'IA de la part des fournisseurs de cloud de niveau 1 en Chine | +1.6% | National, avec des pôles à Pékin, Hangzhou et Shenzhen | Moyen terme (2-4 ans) |
| Adoption de SiC/GaN de qualité automobile dans les groupes motopropulseurs des véhicules à nouvelle énergie | +1.3% | National, piloté par le Guangdong, le Jiangsu et Shanghai | Moyen terme (2-4 ans) |
| Déploiement national des stations de base 5G stimulant l'adoption des circuits intégrés frontaux RF | +1.1% | Déploiement d'infrastructures national | Court terme (≤ 2 ans) |
| Modernisation industrielle vers les usines intelligentes « Industrie 4.0 » | +0.8% | Centres de fabrication au Jiangsu, Zhejiang et Guangdong | Long terme (≥ 4 ans) |
| Rebond post-pandémie des appareils grand public connectés par AIoT (objets connectés portables intelligents, AR/VR) | +0.7% | National, concentré dans le Guangdong, le Zhejiang, les pôles d'électronique grand public | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Programmes accélérés d'expansion de la capacité en circuits intégrés « Fabriqué en Chine 2025 »
La Chine a élargi sa capacité de fonderie de 15 % en 2024 et prévoit d'en ajouter 14 % supplémentaires en 2025, tandis que SMIC, Huahong et Nexchip accélèrent leurs lignes de nœuds matures.[1]SEMI, « La capacité mondiale des usines de semiconducteurs devrait s'accroître de 6 % en 2024 et de 7 % en 2025 », semi.org La localisation s'étend désormais au-delà de la fabrication jusqu'aux outils de décapage de photoréserve et de nettoyage par voie humide, où les fournisseurs nationaux ont atteint des taux d'utilisation élevés. D'ici 2027, la Chine devrait détenir 31 % de la capacité mondiale en nœuds de 28 nm, remodelant les prix sur les nœuds matures. Le succès du programme repose sur une alimentation électrique stable, des talents en ingénierie de procédés et des lignes d'équipements de deuxième source qui atténuent l'exposition aux contrôles à l'exportation. Dans l'ensemble, le déploiement consolide l'approvisionnement national pour l'électronique grand public, industrielle et automobile, améliorant les taux d'utilisation et les marges dans tout l'écosystème.
Demande d'informatique en périphérie centrée sur l'IA de la part des fournisseurs de cloud de niveau 1 en Chine
Alibaba a promis 380 milliards CNY (52,9 milliards USD) sur 2025-2027 pour une infrastructure cloud prête pour l'IA, tandis que Tencent et Baidu ont annoncé des engagements comparables. La demande couvre les GPU, la mémoire à haute bande passante et les ASIC de commutation réseau, canalisant les commandes vers les fonderies et fabricants de mémoire locaux. Le modèle de fondation DeepSeek illustre la capacité de la Chine à aligner logiciel et matériel, réduisant la dépendance aux accélérateurs étrangers. Les charges de travail d'IA en périphérie favorisent le calcul sur site à faible latence, orientant les acheteurs vers des SOC de conception nationale conformes aux règles nationales de souveraineté des données. La boucle vertueuse entre les dépenses d'investissement des hyperscalers et l'innovation au niveau de la puce est donc un catalyseur de croissance à moyen terme de premier plan.
Adoption de SiC/GaN de qualité automobile dans les groupes motopropulseurs des véhicules à nouvelle énergie
Les dispositifs SiC améliorent l'efficacité des groupes motopropulseurs 800 V et des applications de recharge à haute puissance. La Chine est en passe de consommer 40 % des tranches SiC mondiales d'ici 2030, contre 15 % en 2023, l'approvisionnement local devant atteindre 60 %. BYD Semiconductor contrôle déjà 28,9 % des revenus des modules de puissance nationaux et s'intègre verticalement, de la fabrication de tranches à l'emballage. Les producteurs de tranches subventionnés ont réduit les prix des substrats SiC 6 pouces à 500 USD, soit un tiers des prix internationaux, accélérant ainsi l'intégration dans la conception chez les équipementiers nationaux.[2]KrASIA, « L'industrie technologique mondiale se prépare à un 'choc chinois' dans les puces matures », kr-asia.com Une prévision robuste de pénétration des véhicules à nouvelle énergie de 60 % des ventes de voitures particulières en 2025 assure une demande soutenue pour les MOSFET SiC, les chargeurs GaN et les modules de puissance.
Déploiement national des stations de base 5G stimulant l'adoption des circuits intégrés frontaux RF
Plus de 5 millions de macro-sites 5G sont nécessaires pour atteindre les objectifs de couverture, chaque station de base intégrant trois fois plus de contenu frontal RF que les systèmes 4G. Les fournisseurs nationaux de filtres, d'amplificateurs de puissance et d'accord d'antenne remportent des premiers contrats, soutenus par des clauses d'approvisionnement préférentielles dans les appels d'offres d'équipements. La demande dérivée des radios MIMO massif, des petites cellules et des CPE sans fil fixe multiplie le volume de silicium pour les pilotes, les amplificateurs faible bruit et les puces de synchronisation. La densification continue jusqu'en 2028 garantit un carnet de commandes régulier pour les fournisseurs de dispositifs RF CMOS, GaAs et SiGe.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Restrictions de la liste des entités soumises aux contrôles à l'exportation américains sur les outils EUV et EDA | -1.6% | National, affectant les fonderies de nœuds avancés | Long terme (≥ 4 ans) |
| Fuite des talents vers des bureaux de conception à l'étranger | -0.8% | Principaux pôles technologiques : Pékin, Shanghai, Shenzhen | Moyen terme (2-4 ans) |
| Fonderies à forte consommation d'électricité confrontées aux plafonds provinciaux de quotas carbone | -0.5% | Provinces manufacturières soumises à des contraintes carbone | Long terme (≥ 4 ans) |
| Volatilité persistante des prix des tranches de 300 mm de qualité prime | -0.4% | La chaîne d'approvisionnement mondiale affecte toutes les régions | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Restrictions de la liste des entités soumises aux contrôles à l'exportation américains sur les outils EUV et EDA
Les règles de Washington d'octobre 2024 et de décembre 2024 interdisent l'expédition de scanners EUV, d'équipements de dépôt avancés et de licences EDA haut de gamme aux fonderies chinoises. Les producteurs nationaux restent limités au nœud de 28 nm pour la production de masse et doivent innover autour de tranches de démonstration de 7 nm sans EUV d'ASML. Les solutions de contournement comprennent des transistors en matériaux 2D pilotés à une longueur de grille de 1 nm et la multipatterning DUV avancée, mais les rendements commerciaux sont encore à plusieurs années. Les délais d'approvisionnement en équipements plus longs, l'incertitude sur les licences logicielles et les audits de conformité freinent le rythme de migration des nœuds.
Fuite des talents vers des bureaux de conception à l'étranger
La Chine avait besoin de 199 300 professionnels des semiconducteurs en 2022, mais n'en comptait que 164 300 sur ses effectifs, un écart qui se creuse à mesure que les entreprises étrangères offrent des packages premium et un soutien à la relocalisation. Des procureurs taïwanais ont ouvert des dossiers contre 11 entités chinoises pour prétendu braconnage de talents, suscitant des frictions et un examen accru des relations entre les deux rives du détroit.[3]Taipei Times, « ÉDITORIAL : Garder les talents technologiques, éloigner les braconneurs », taipeitimes.com Pékin a répondu avec 25 programmes doctoraux en circuits intégrés et des incitations au « retour des cerveaux » ; des retours très médiatisés, comme celui de l'ancien ingénieur RF d'Apple, Kong Long, témoignent d'un succès partiel. Néanmoins, les pénuries restent aiguës dans la conception d'algorithmes EDA, la physique des dispositifs et le pilotage de l'intégration des procédés, limitant l'accélération des projets.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de dispositif : les circuits intégrés ancrent la domination du marché
Les circuits intégrés ont représenté 86,02 % des revenus en 2025, et leur part devrait augmenter légèrement à mesure que la demande liée à l'IA, à la 5G et aux serveurs nécessite des tailles de puces plus grandes et des solutions V-cache empilées. Au sein du marché des semiconducteurs chinois, les circuits intégrés devraient se développer à un TCAC de 8,02 %, ajoutant plus de 69,2 milliards USD de nouvelle production d'ici 2031. La mémoire NAND 3D 232 couches de YMTC et le rendement DDR5 de 80 % de CXMT soulignent l'élan dans les mémoires, tandis que les lignes 12 pouces de SMIC fonctionnent à 89,6 % d'utilisation sur une demande robuste des secteurs grand public et industriel.
Les dispositifs de puissance discrets, l'optoélectronique et les capteurs occupent ensemble les 13,98 % restants, mais bénéficient de l'électrification des véhicules à nouvelle énergie et de la demande en composants optiques 5G. La capacité nationale en diodes SiC double tous les 18 mois, et les expéditions de VCSEL pour la détection 3D dans les smartphones migrent vers les fonderies locales. Bien que plus faibles en valeur, ces catégories apportent une différenciation essentielle dans la sécurité automobile, les déploiements d'usines intelligentes et le matériel AR/VR, maintenant une résilience multi-segments.


Par modèle commercial : les bureaux de conception sans-fab dépassent les IDM
Les entreprises sans-fab ont capturé 67,35 % de la part du marché des semiconducteurs chinois en 2025, la propriété intellectuelle de conception, l'architecture système et l'intégration logicielle ayant pris une importance stratégique croissante. Le groupe devrait croître à un TCAC de 7,78 % jusqu'en 2031, en phase avec les tendances profondes en inférence IA, informatique, réseautage et personnalisation ASIC.
Les IDM restent indispensables pour les dispositifs de puissance, automobiles et de capteurs, où le contrôle des procédés et la traçabilité de la qualité sont primordiaux. Le modèle vertical de BYD Semiconductor sécurise plus de 70 % de contenu de puces fabriquées en interne pour ses véhicules électriques, démontrant la pertinence des IDM dans les systèmes de sécurité critique. Cependant, l'intensité des dépenses d'investissement et le risque lié aux licences d'exportation confèrent à l'approche sans-fab une flexibilité et une efficacité en capital, notamment parce que les nœuds de 28 nm et au-delà répondent à la plupart des besoins en volume national.
Par secteur d'utilisation finale : la communication domine tandis que l'IA progresse rapidement
Le secteur de la communication a détenu une part de revenus de 33,25 % en 2025, grâce au déploiement de macro-sites 5G et aux modernisations de la dorsale fibre consommant du silicium RF, optique et de commutation réseau. Les charges de travail d'IA représentent la tranche à la croissance la plus rapide, progressant à un TCAC de 9,28 % sur les déploiements d'hyperscalers et les applications en périphérie d'entreprise.
La demande automobile s'accroît à mesure que les véhicules à nouvelle énergie affichent en moyenne 1 200 USD de contenu en semiconducteurs par véhicule, soit le triple du niveau de 2020. Les utilisateurs industriels adoptent des automates programmables Industrie 4.0 et des modules de vision artificielle, tandis que l'électronique grand public reste stable sur les appareils domotiques et AR. Cette combinaison diversifie les revenus et amortit les fluctuations cycliques liées aux cycles de renouvellement des smartphones.
Analyse géographique
Les pôles de la façade est génèrent une part significative de la production nationale, Pékin se spécialisant dans la R&D, Shanghai dans la fabrication à haut volume, et Shenzhen-Dongguan dans l'électronique grand public à forte composante de conception. Le Delta du fleuve Yangtze détient la plus grande part de la taille du marché des semiconducteurs chinois grâce à des fonderies colocalisées, des sous-traitants de conditionnement, d'assemblage et de test (OSAT), et des corridors logistiques qui raccourcissent les délais vers les lignes d'assemblage des équipementiers.
Les incitations gouvernementales à l'investissement allouent des terrains, des congés fiscaux et des tarifs d'utilité inférieurs au marché pour ancrer les méga-fonderies. Les sites SMIC de Pékin, Shanghai et Shenzhen offrent ensemble une capacité de plus de 1,2 million de démarrages de tranches 12 pouces par mois et prévoient une augmentation supplémentaire de 250 000 unités par mois d'ici 2027. L'accent mis par Shenzhen sur la conception de SoC tire parti de la proximité avec Huawei HiSilicon, Oppo et le fabricant de drones DJI, favorisant des boucles de rétroaction étroites.
Des provinces intérieures telles que l'Anhui et le Sichuan courtisent désormais des lignes de conditionnement et de semiconducteurs composés pour équilibrer la congestion côtière et les contraintes énergétiques. La Commission nationale du développement et de la réforme a affecté 3 330 milliards CNY (470 milliards USD) à la R&D nationale en 2024, dont une partie finance des centres de recherche universitaires et des liaisons ferroviaires à grande vitesse interurbaines qui réduisent les frictions liées à la mobilité des talents.
Paysage réglementaire
L'industrie chinoise des dispositifs semi-conducteurs est gérée à travers un cadre de politique et de conformité multi-agences, dirigé par le Ministère de l'Industrie et des Technologies de l'Information (MIIT), le Ministère du Commerce (MOFCOM), la Commission nationale du développement et de la réforme (NDRC), l'Administration du cyberespace de Chine (CAC), et l'Administration d'État pour la régulation du marché (SAMR). En 2026, le Conseil des affaires d'État a renforcé la gouvernance de la chaîne d'approvisionnement à travers les Dispositions relatives à la sécurité de la chaîne industrielle et d'approvisionnement (Décret 834, 31 mars 2026) et le Règlement sur la lutte contre la juridiction extraterritoriale abusive d'États étrangers (Décret 835, 7 avril 2026). Les deux sont entrés en vigueur immédiatement et ont relevé le niveau de conformité exigé pour les achats, la contractualisation et les transactions transfrontalières liées aux semi-conducteurs.
Parallèlement à la politique industrielle, les règles en matière de données et de sécurité façonnent de plus en plus la conception des puces, les opérations de fabrication et la qualification des clients. Le cadre révisé de la Loi sur la sécurité des données de 2025, dirigé par la CAC, affecte les lieux où les données de R&D et de fabrication de semi-conducteurs peuvent être stockées et la manière dont elles peuvent être transférées. Les mécanismes de préférence en matière d'achat, y compris un processus de référencement des fournisseurs recommandé par le MIIT évoqué dans les mises à jour de 2026, interagissent également avec les objectifs de localisation. En parallèle, les contrôles externes, y compris les restrictions américaines à l'exportation mises à jour en octobre et décembre 2024 sur les outils avancés et l'EDA, continuent de freiner la migration vers les nœuds inférieurs à 10 nm et poussent à un accent accru sur des alternatives d'approvisionnement domestiques conformes.
Analyse de la chaîne de valeur
La chaîne de valeur des dispositifs semi-conducteurs en Chine couvre la propriété intellectuelle et l'EDA, la conception fabless, la fabrication de wafers (fonderie et IDM), l'OSAT et l'emballage avancé, ainsi que l'intégration sur les marchés finaux dans les télécommunications, l'informatique, l'automobile et l'électronique industrielle. Au niveau de la fabrication, SMIC domine l'échelle de la fonderie contractuelle domestique, avec Hua Hong Group comme concurrent clé, et les deux se sont concentrés sur la production de nœuds matures et spécialisés, en phase avec les grands volumes du marché domestique. La profondeur de la chaîne d'approvisionnement s'étend également au-delà des usines vers des catégories d'outils de procédé localisés et des capacités en aval, alors que les dépendances de pointe persistent pour la lithographie EUV et l'EDA haut de gamme. Cela renforce une structure à deux vitesses, avec des nœuds matures à fort volume aux côtés d'une montée en puissance contrainte des nœuds avancés.
Les matériaux et équipements en amont restent des points de tension majeurs. L'écosystème des wafers de silicium présente un déséquilibre structurel entre wafers polis et wafers épitaxiaux, ce qui contraint certaines feuilles de route de dispositifs et la montée en puissance des semi-conducteurs composés. La consolidation industrielle remodèle également la chaîne, y compris des transactions approuvées par la CSRC en 2026 qui accroissent le contrôle sur les filiales de fabrication et rationalisent la gouvernance des actifs pour la planification des capacités, la qualification des clients et l'accès au financement. Dans l'ensemble, ces dynamiques resserrent l'intégration entre les maisons de conception, les fonderies, les prestataires d'emballage et les OEM systèmes qui exigent traçabilité et sécurité d'approvisionnement.
Paysage concurrentiel
SMIC et Huahong détiennent conjointement moins de 20 % des revenus des fonderies nationales, ce qui indique une concentration modérée parmi les plus de 40 fonderies indépendantes. Le spécialiste de la mémoire YMTC et l'acteur DRAM CXMT représentent ensemble une part relativement faible de la taille du marché des dispositifs à semiconducteurs en Chine, tandis que le fournisseur EDA Empyrean a pris de l'envergure avec sa participation dans Xpeedic.
Les axes stratégiques comprennent l'intégration verticale de la pile module-à-véhicule de BYD et des alliances d'écosystème telles que le partenariat de STMicroelectronics avec Huahong pour l'approvisionnement en MCU 40 nm destiné aux équipementiers automobiles chinois. Parallèlement, les géants des plateformes Alibaba, Tencent et Huawei élargissent leurs efforts de R&D de puces en interne pour sécuriser l'approvisionnement, améliorer l'optimisation des systèmes et se prémunir contre d'éventuelles sanctions.
Les nouvelles architectures (transistors en matériaux 2D, cœurs RISC-V) et l'emballage avancé (chiplets, liaison hybride) ouvrent des espaces blancs aux challengers. La consolidation devrait s'accélérer à mesure que le Grand Fonds III investit 47,5 milliards USD dans la lithographie, l'EDA et le développement des talents. Le marché reste donc fragmenté, mais sur une trajectoire claire vers une structure oligopolistique plus resserrée.
Leaders du secteur des dispositifs à semiconducteurs en Chine
Semiconductor Manufacturing International Corp (SMIC)
Taiwan Semiconductor Manufacturing Co (TSMC)
Hua Hong Group
Samsung Electronics Co Ltd
Yangtze Memory Technologies Co (YMTC)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier


Opportunités de marché et perspectives d'avenir
Les opportunités en Chine se concentrent sur la substitution des importations dans des catégories de dispositifs à fort volume où les cycles de fabrication et de qualification domestiques sont déjà établis, y compris la logique 28 nm et au-delà, la gestion de l'alimentation, les microcontrôleurs et les composants RF front-end liés aux infrastructures de télécommunications. L'investissement du côté de la demande est visible dans les déploiements d'infrastructures hyperscale, y compris l'investissement cloud prêt pour l'IA annoncé par Alibaba de 380 milliards de CNY (2025-2027), qui soutient la demande pour des puces logiques, mémoire et réseau conçues et fabriquées localement, répondant aux contraintes de souveraineté des données et d'approvisionnement.
Du côté de l'offre, le capital soutenu par la politique publique et la consolidation créent de la marge pour la montée en puissance des dispositifs spécialisés et de qualité automobile, y compris les semi-conducteurs de puissance SiC et GaN pour les véhicules à énergie nouvelle et les infrastructures de recharge. L'intégration verticale par des entreprises telles que BYD Semiconductor favorise une qualification de conception et d'emballage plus rapide. Les lignes directrices préliminaires du 15e plan quinquennal (2026-2030), évoquées dans les discussions sectorielles, fixent également des objectifs explicites d'autosuffisance par catégorie, renforçant les incitations pour les écosystèmes locaux de wafers, d'emballage et d'EDA. Avec un outillage de nœuds avancés toujours contraint, l'attention se porte sur l'efficacité des nœuds matures, l'emballage avancé (chiplets et liaison hybride), et les programmes de substitution d'équipements et de logiciels qui réduisent l'exposition aux contrôles externes de licences et d'expédition.
Développements récents du secteur
- Juillet 2026 : Hua Hong Semiconductor obtient l'approbation de la CSRC pour l'acquisition de 97,4988 % des capitaux propres de Hua Li Microelectronics. L'accord consolide la capacité de fonderie domestique et renforce l'intégration verticale et le contrôle de la fabrication en Chine.
- Juin 2026 : Sine Integrated Circuits annonce un investissement-cadre pour créer Sine Advanced Integrated Circuits Manufacturing (Shaoxing) avec une production de puces de qualité automobile de 12 pouces (capacité mensuelle de 50 000 wafers). L'investissement élargit la capacité de puces de qualité automobile et catalyse une empreinte régionale d'usines de 12 pouces ainsi que la sécurité de l'approvisionnement en semi-conducteurs automobiles.
- Mai 2026 : Semiconductor Manufacturing International Corp (SMIC) reçoit l'approbation de la CSRC pour l'acquisition de la participation restante de 49 % dans SMIC North. L'accord accélère l'échelle et la consolidation des actifs parmi les principaux acteurs des fonderies chinoises et renforce la consolidation de la fonderie domestique et le contrôle des actifs.


Cadre de la méthodologie de recherche et portée du rapport
Définition et couverture du marché
Pour cette méthodologie, le marché couvre les dispositifs semi-conducteurs vendus en Chine, comptabilisés comme le chiffre d'affaires généré par les dispositifs expédiés aux utilisateurs finaux et aux OEM à travers les principaux domaines d'application.
Exclusions du périmètre : nous excluons les dispositifs usagés, les prix de transfert internes au sein d'un même groupe d'entreprises, et les services non liés aux dispositifs tels que les frais de conception pure, les licences logicielles et le chiffre d'affaires lié uniquement à l'équipement.
Aperçu de la segmentation
- Par type de dispositif (le volume d'expédition par type de dispositif est complémentaire)
- Semiconducteurs discrets
- Diodes
- Transistors
- Transistors de puissance
- Redresseurs et thyristors
- Autres dispositifs discrets
- Optoélectronique
- Diodes électroluminescentes (LED)
- Diodes laser
- Capteurs d'image
- Optocoupleurs
- Autres types de dispositifs
- Capteurs et MEMS
- Pression
- Champ magnétique
- Actionneurs
- Accélération et taux de lacet
- Température et autres
- Circuits intégrés
- Par type de circuit intégré
- Analogique
- Micro
- Microprocesseurs (MPU)
- Microcontrôleurs (MCU)
- Processeurs de signal numérique
- Logique
- Mémoire
- Par nœud technologique (volume d'expédition non applicable)
- < 3 nm
- 3 nm
- 5 nm
- 7 nm
- 16 nm
- 28 nm
- > 28 nm
- Par type de circuit intégré
- Semiconducteurs discrets
- Par modèle commercial
- IDM
- Fournisseur de conception/sans-fab
- Par secteur d'utilisation finale
- Automobile
- Communication (filaire et sans fil)
- Grand public
- Industriel
- Informatique/stockage de données
- Centre de données
- IA
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a établi la structure de base du modèle et nous a aidés à ancrer l'environnement de la demande en Chine avant l'ajout d'hypothèses. Nous avons examiné les statistiques officielles et les suivis publics tels que les données commerciales des douanes chinoises pour les catégories de semi-conducteurs, le Bureau national des statistiques de Chine pour les signaux de production industrielle, et les publications de groupes tels que l'Association chinoise de l'industrie des semi-conducteurs.
Pour éviter de dépendre d'une seule source de données, nous avons également utilisé des sources telles que les rapports annuels et dépôts d'entreprises, les états financiers audités, les présentations aux investisseurs, et la couverture médiatique fiable des expansions de capacité et des annonces de politique publique. Le cas échéant, des abonnements payants ont été utilisés sélectivement pour les données financières et de renseignement d'entreprises, les recherches de brevets, et les vues d'importation et d'exportation au niveau des expéditions qui aident à réconcilier les mouvements d'unités avec le chiffre d'affaires. Les exemples ci-dessus sont uniquement illustratifs et non exhaustifs, et de nombreuses autres sources ont également été consultées pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire s'est concentré sur la validation de ce que les sources documentaires ne peuvent pas bien expliquer, en particulier les mouvements de prix, les changements de mix entre mémoire, logique et dispositifs discrets, et le calendrier de la reprise de la demande par usage final. Nous avons échangé avec des personnes travaillant dans la fabrication de dispositifs, la distribution et de grandes organisations d'achat, puis avons triangulé les données à travers les principaux pôles de production et de consommation en Chine pour combler les écarts et éprouver la robustesse des totaux.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Niveau supérieur : 28 % | Cadres dirigeants (CXO) : 20 % |
| Niveau intermédiaire : 52 % | Responsables fonctionnels/d'unité : 21 % |
| Petits acteurs : 20 % | Managers : 59 % |
Dimensionnement et prévision du marché
Le dimensionnement part d'une reconstruction descendante de la demande de dispositifs en Chine, en utilisant une perspective de consommation chinoise, où les flux d'importation et d'exportation, la production domestique et les corrections d'inventaire visibles sont utilisés pour reconstituer le bassin de chiffre d'affaires adressable par année. Ces totaux sont ensuite vérifiés par des approximations ascendantes sélectives, telles que l'exposition échantillonnée du chiffre d'affaires des fournisseurs à la Chine, des vérifications de canaux de distribution, et un contrôle de cohérence ASP multiplié par le volume pour quelques familles de dispositifs à forte pondération.
Les principales données utilisées dans le modèle incluent les ajouts de capacité de wafers et les tendances d'utilisation, les changements de mix de nœuds liés aux contrôles à l'exportation, les cycles de prix de la mémoire et l'orientation des prix contractuels, les signaux de production unitaire issus de l'électronique grand public et des véhicules à énergie nouvelle, ainsi que le rythme des déploiements de centres de données qui influencent la demande d'accélérateurs et de mémoire à large bande. Les prévisions s'appuient sur une analyse de scénarios soutenue par des avis d'experts sur le comportement possible de la politique publique, de l'exécution des dépenses d'investissement et des expéditions en aval, puis le point médian est retenu lorsque les indicateurs ne pointent pas vers un cas extrême. Lorsque la couverture ascendante était incomplète, les lacunes ont été traitées par des ratios proxy prudents liés aux catégories commerciales et des fourchettes validées issues des entretiens, ajustées uniquement lorsque plusieurs signaux évoluaient dans la même direction.
Validation des données et cycle de mise à jour
La validation se fait par plusieurs passes afin que le bruit d'une source unique n'oriente pas le résultat. Nous comparons les totaux du marché à des signaux indépendants tels que les valeurs d'importation, les séries de tendances de production, et l'orientation du chiffre d'affaires public de grands fournisseurs de dispositifs ayant une exposition significative à la Chine, puis nous revérifions les valeurs aberrantes qui rompent les relations attendues, comme le prix par rapport au volume.
Avant validation finale, les hypothèses et calculs sont revus par un autre analyste, et des appels de suivi sont déclenchés lorsqu'une variable clé change brusquement, par exemple une fluctuation soudaine des prix de la mémoire ou un changement de politique publique affectant les expéditions. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs se produisent, et une vérification finale avant livraison est effectuée afin que les clients reçoivent la vue la plus récente.
Taille du marché chinois des dispositifs semi-conducteurs selon Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour les dispositifs semi-conducteurs en Chine peuvent sembler très éloignées les unes des autres, car l'étiquette de périmètre est souvent similaire alors que le bassin de chiffre d'affaires comptabilisé n'est pas le même. Les différences proviennent généralement du fait que l'estimation reflète la consommation de dispositifs en Chine, le chiffre d'affaires de fabrication de dispositifs, ou une vue plus large de l'économie des semi-conducteurs mêlant des activités adjacentes.
En pratique, les écarts sont déterminés par ce qui est inclus autour de la valeur centrale du dispositif, l'année et la devise utilisées pour la conversion, ainsi que par la manière dont les cycles de prix sont traités pour les périodes à forte composante mémoire. Certaines sources appliquent également une croissance agressive en une seule étape après des annonces de politique publique, tandis que d'autres lissent la courbe en fonction des signaux d'expédition et d'utilisation qui montrent quand la demande se convertit réellement en chiffre d'affaires.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 217,55 milliards USD (2025) | |
| Suivi sectoriel A | 546,50 milliards USD (2026) | Le chiffre est présenté comme le marché global des semi-conducteurs en Chine et provient probablement d'une perspective de dépenses par application, qui peut inclure des dispositifs importés ainsi qu'une valeur plus large liée aux semi-conducteurs, sans nécessairement isoler le chiffre d'affaires des dispositifs de manière comparable. |
| Commentaire financier B | 224,00 milliards USD (2025) | L'estimation est présentée pour l'industrie des semi-conducteurs et non clairement pour les dispositifs, et elle est rapportée d'abord en CNY, ce qui ajoute un risque lié au calendrier de conversion et peut mélanger le chiffre d'affaires de fabrication avec d'autres activités liées aux semi-conducteurs. |
L'écart reflète principalement si le chiffre suit le chiffre d'affaires de consommation de dispositifs par rapport à une construction plus large de l'industrie des semi-conducteurs ou des dépenses par application. Ne comptabiliser que le chiffre d'affaires des dispositifs lié aux expéditions vers la Chine, puis l'aligner avec les flux commerciaux et des contrôles de tarification liés aux cycles de la mémoire, est ce qui maintient le total comparable, ce qui correspond au traitement appliqué par Mordor Intelligence.


Questions clés auxquelles répond le rapport
Quelle est la taille projetée du secteur des semiconducteurs en Chine en 2031 ?
Le marché devrait atteindre 332,17 milliards USD d'ici 2031 sur un TCAC de 7,31 %.
Quelle catégorie de dispositifs domine les revenus des puces chinoises ?
Les circuits intégrés ont détenu 86,02 % des revenus de 2025 et continuent de dominer.
Comment les contrôles à l'exportation affectent-ils les fonderies chinoises ?
Les contrôles bloquant les scanners EUV et l'EDA avancé ralentissent la migration vers les nœuds inférieurs à 10 nm et réduisent le TCAC prévu d'un estimé de 1,6 %.
Pourquoi le SiC est-il important pour les plans de véhicules électriques de la Chine ?
Les dispositifs en carbure de silicium améliorent l'efficacité des groupes motopropulseurs, et la Chine est en passe de consommer 40 % des tranches SiC mondiales d'ici 2030.
Quelle province est en tête en matière d'activité de conception et de sans-fab ?
Le Guangdong, ancré par Shenzhen, abrite le plus grand pôle d'entreprises sans-fab au service des équipementiers grand public et télécoms.
À quoi ressemble le paysage concurrentiel ?
Le secteur reste fragmenté mais se consolide autour de SMIC, Huahong, YMTC, BYD Semiconductor et des leaders sans-fab émergents.
Dernière mise à jour de la page le:



