
Taille et part du marché des équipements pour semi-conducteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 114.82 Milliards de dollars |
| Taille du Marché (2031) | 162.70 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 7.22 % |
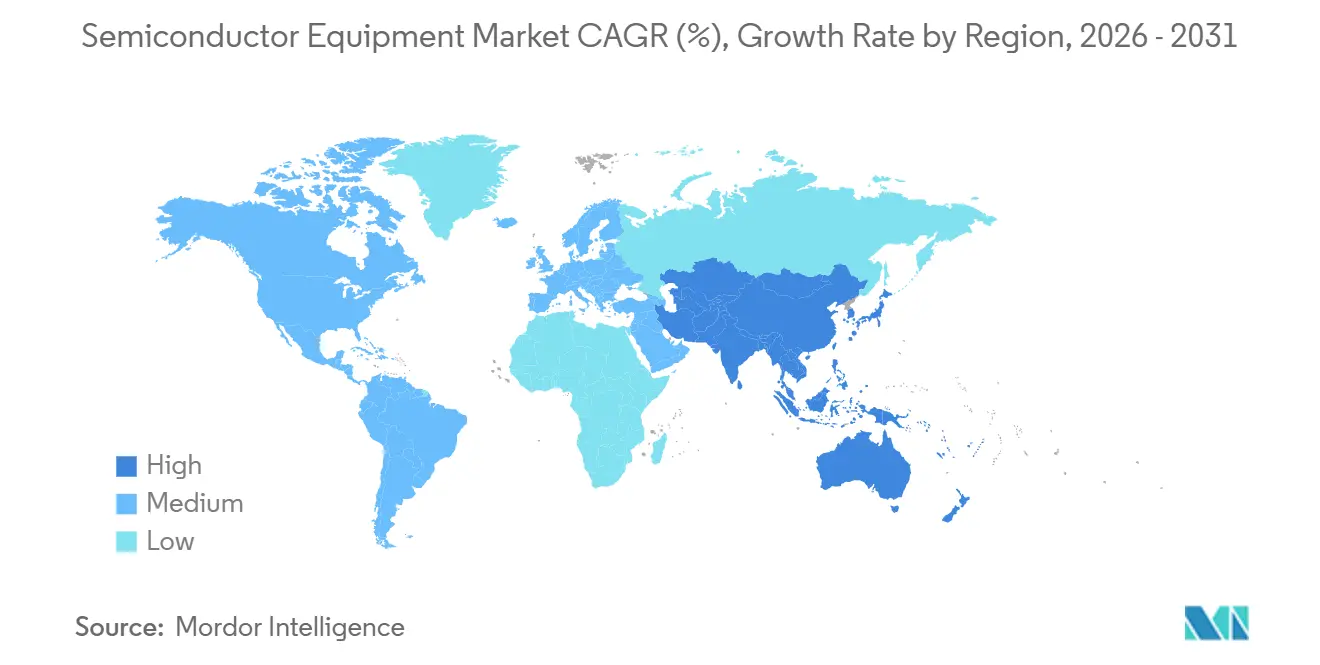
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
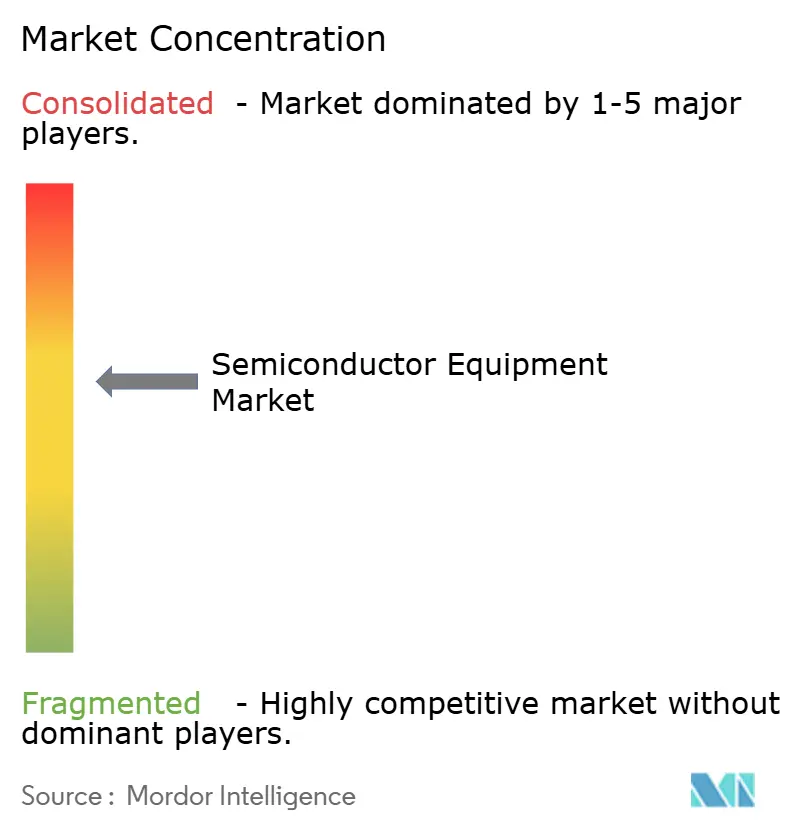
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements pour semi-conducteurs par Mordor Intelligence
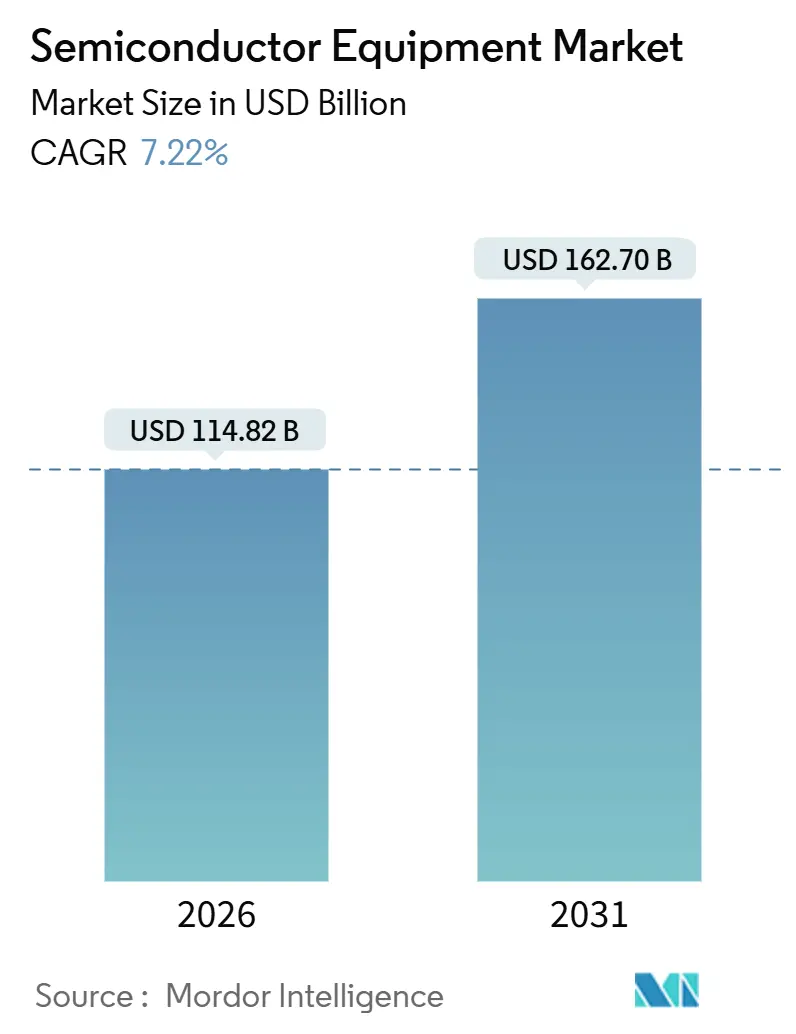
La taille du marché des équipements pour semi-conducteurs est estimée à 114,82 milliards USD en 2026, et devrait atteindre 162,70 milliards USD d'ici 2031, à un CAGR de 7,22 % pendant la période de prévision (2026-2031).
Cette croissance reflète le passage de la fabrication à volume grand public vers une précision de niveau infrastructure, où les transistors à grille enveloppante (GAA) et la lithographie par ultraviolets extrêmes (EUV) à haute ouverture numérique (haute-NA) dominent les plans d'investissement. La tarification premium des outils EUV à 0,55-NA, les mises à niveau des équipements front-end permettant les nœuds à 2 nm, et la construction de fabs subventionnée maintiennent ensemble le marché des équipements pour semi-conducteurs sur une trajectoire d'expansion. Parallèlement, les lignes d'intégration hétérogène 3D spécialisées captent de la valeur grâce aux architectures à chiplets, et les directives de durabilité stimulent la demande de modernisation pour des chambres à faible consommation d'énergie. Les stratégies concurrentielles reposent de plus en plus sur la sécurisation de l'approvisionnement en photorésines rares, en gaz fluorés et en techniciens de service sur site, des facteurs qui influencent à la fois les structures de coûts et les délais d'expédition.
Principaux enseignements du rapport
- Par type d'équipement, les outils front-end ont dominé avec 70,33 % de la part de marché des équipements pour semi-conducteurs en 2025 ; la même catégorie devrait croître à un CAGR de 8,16 % jusqu'en 2031.
- Par participant à la chaîne d'approvisionnement, les fonderies ont détenu 52,92 % de la part de revenus en 2025, tandis que les prestataires d'assemblage et de test externalisés de semi-conducteurs (OSAT) enregistrent le CAGR projeté le plus élevé à 7,84 % jusqu'en 2031.
- Par taille de plaquette, les substrats de 300 mm ont représenté 63,42 % de la taille du marché des équipements pour semi-conducteurs en 2025 et devraient se développer à un CAGR de 8,02 % entre 2026 et 2031.
- Par secteur d'utilisation finale, les applications informatiques ont capté 32,12 % de la taille du marché des équipements pour semi-conducteurs en 2025 ; la demande en équipements pour l'automobile et la mobilité croît à un CAGR de 8,44 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique a représenté 52,97 % de la part de revenus en 2025 et progresse à un CAGR de 9,07 %, le plus rapide de toutes les régions.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande croissante d'électronique grand public avancée et de smartphones | +0.9% | Mondial, avec concentration en Asie-Pacifique (Chine, Inde, Asie du Sud-Est) | Court terme (≤ 2 ans) |
| Investissements rapides dans les nœuds pour l'IA, l'IoT et les dispositifs en périphérie de réseau | +1.8% | Mondial, mené par l'Amérique du Nord et l'Asie-Pacifique (Taïwan, Corée du Sud, Japon) | Moyen terme (2-4 ans) |
| Vagues de subventions gouvernementales (CHIPS Act, EU Chips Act, etc.) stimulant les dépenses d'investissement en outils | +1.5% | Amérique du Nord et Europe, avec des retombées vers les partenaires alliés d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Transition vers les architectures GAA et les outils EUV haute-NA nécessitant de nouveaux équipements | +1.3% | Mondial, concentré dans les fabs de pointe (Taïwan, Corée du Sud, États-Unis) | Long terme (≥ 4 ans) |
| Mandats de durabilité stimulant les outils de modernisation des fabs écologiques | +0.6% | Europe et Amérique du Nord, en expansion vers l'Asie-Pacifique | Long terme (≥ 4 ans) |
| Pic de demande en emballage d'intégration hétérogène 3D | +1.1% | Mondial, avec adoption précoce à Taïwan, en Corée du Sud et aux États-Unis | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Investissements rapides dans les nœuds pour l'IA, l'IoT et les dispositifs en périphérie de réseau
Les charges de travail d'inférence d'intelligence artificielle et l'informatique en périphérie distribuée poussent les nœuds de processus en dessous de 5 nm, où l'intensité des équipements par plaquette augmente fortement. OpenAI s'est engagé à hauteur de 500 millions USD en 2025 pour sécuriser une capacité à nœud avancé auprès de Taiwan Semiconductor Manufacturing Company (TSMC), tandis que Microsoft et Amazon Web Services ont chacun réservé plusieurs milliards de dollars pour du silicium personnalisé à 3 nm. ASML a signalé une augmentation de 40 % en glissement annuel des expéditions d'outils EUV au cours des trois premiers trimestres de 2025. En revanche, les dispositifs IoT restent sur des lignes matures à 28 nm et 40 nm, mais les accélérateurs d'IA en périphérie émergents combinent des couches radiofréquences à 22 nm avec de la logique numérique à 7 nm, obligeant les fabs à installer des lignes d'emballage hétérogène qui fusionnent des puces dissemblables. La feuille de route technologique internationale pour les semi-conducteurs prévoit que d'ici 2028, plus de la moitié des puces haute performance adopteront des architectures à chiplets, chacune nécessitant des équipements d'assemblage, de test et d'emballage avancé novateurs.[1]
Vagues de subventions gouvernementales stimulant les dépenses d'investissement en outils
Des législations telles que la loi américaine CHIPS and Science Act et le règlement européen EU Chips Act compriment les cycles d'approvisionnement qui s'étendaient auparavant sur deux ans. Sur le marché des équipements back-end pour semi-conducteurs, les outils de burn-in au niveau de la tranche, tels que la plateforme FOX-XP d'Aehr Test Systems, permettent le contrôle de stress simultané de dizaines d'accélérateurs d'IA à des températures élevées, raccourcissant les cycles de validation et renforçant la fiabilité globale. Intel a obtenu 8,5 milliards USD de subventions ainsi que 11 milliards USD de garanties de prêts pour de nouvelles usines en Ohio et en Arizona, s'engageant à acquérir plus de 200 outils de pointe d'ici 2028. Micron, Samsung et Rapidus ont bénéficié d'un soutien étatique similaire respectivement à New York, en Corée du Sud et au Japon. Le ministère de l'Électronique et des Technologies de l'Information de l'Inde a approuvé 2,75 milliards USD pour l'installation d'assemblage de Micron au Gujarat, stimulant les commandes de plateformes back-end. Ces incitations concentrent la demande sur la fenêtre 2026-2028, soutenant le marché des équipements pour semi-conducteurs tout en soulevant des questions sur les taux d'utilisation une fois les subventions réduites.
Transition vers les architectures GAA et les outils EUV haute-NA
Les dispositifs à grille enveloppante remplacent les finFET au nœud 2 nm et en dessous, exigeant des outils de dépôt de couche atomique (ALD) avec un contrôle sub-angström et des chimies de gravure sélective qui préservent les nanofeuilles adjacentes. La première ligne de production à 2 nm de TSMC a déployé plus de 50 nouvelles chambres ALD fin 2025. Samsung a signalé un rendement de 95 % sur ses plaquettes pilotes à 2 nm et a commandé 30 outils de dépôt et de gravure supplémentaires pour soutenir une montée en cadence en 2026. L'EUV haute-NA, fonctionnant à une ouverture numérique de 0,55, a expédié son premier système à Intel en décembre 2025 avec un prix de 400 millions USD et des modifications d'installation pour la stabilité vibratoire et thermique. L'architecture GAA ajoute environ 30 % d'étapes de dépôt et de gravure supplémentaires par rapport au finFET, créant un cycle de remplacement durable qui soutient le marché des équipements pour semi-conducteurs jusqu'en 2031.
Pic de demande en emballage d'intégration hétérogène 3D
Les architectures à chiplets transfèrent la mise à l'échelle des performances des réductions de puces monolithiques vers l'emballage back-end. TSMC a doublé sa capacité de puce sur plaquette sur substrat en 2025, installant plus de 40 outils de liaison hybride de Besi et EVG. La technologie Foveros Direct d'Intel empile des tuiles de calcul sur des puces d'entrée-sortie à un pas de bille de 25 µm, nécessitant des aligneurs de précision et des liants à compression thermique de Kulicke and Soffa et ASM Pacific Technology. La norme Universal Chiplet Interconnect Express, ratifiée en août 2025, accélère les écosystèmes multi-fournisseurs et augmente l'intensité capitalistique des OSAT.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur la prévision du CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Dépenses d'investissement extrêmement élevées et longs cycles de remboursement | -0.8% | Mondial, particulièrement aigu dans les régions fab émergentes (Inde, Moyen-Orient, Asie du Sud-Est) | Long terme (≥ 4 ans) |
| Goulots d'étranglement dans l'approvisionnement en matériaux spéciaux retardant les expéditions d'outils | -1.2% | Mondial, avec concentration en Asie-Pacifique et en Europe | Court terme (≤ 2 ans) |
| Restrictions au contrôle des exportations sur les outils à destination de la Chine | -1.4% | Chine, avec des effets de débordement sur les fournisseurs d'équipements mondiaux (Pays-Bas, Japon, États-Unis) | Moyen terme (2-4 ans) |
| Pénurie aiguë d'ingénieurs de service sur site qualifiés | -0.9% | Amérique du Nord et Europe, en expansion vers l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Restrictions au contrôle des exportations sur les outils à destination de la Chine
À partir de septembre 2025, les Pays-Bas, les États-Unis et le Japon ont renforcé les licences pour les plateformes de lithographie, de dépôt et de gravure capables de structurer en dessous de 14 nm, bloquant les expéditions vers les fabs chinoises.[2] Les importations d'équipements de la Chine ont chuté de 28 % en glissement annuel au premier semestre 2025, tandis que les fournisseurs locaux Advanced Micro-Fabrication Equipment et Naura Technology Group ont progressé de 42 % alors que les fabs acceptaient des outils domestiques de génération plus ancienne. Cette division oblige les fournisseurs occidentaux à concentrer leurs ventes haut de gamme à Taïwan, en Corée du Sud et en Amérique du Nord, tout en risquant une érosion de parts à long terme une fois que les producteurs chinois auront comblé l'écart technologique.
Goulots d'étranglement dans l'approvisionnement en matériaux spéciaux retardant les expéditions d'outils
Les insuffisances de capacité en photorésines EUV haute-NA, en gaz de gravure trifluorure d'azote et en boues de polissage aux terres rares prolongent les délais de mise en service même lorsque le matériel arrive à l'heure prévue. JSR a averti en juin 2025 que la production de résines haute-NA resterait tendue jusqu'à mi-2026. Un incendie dans une usine taïwanaise de NF₃ a fait grimper les prix du gaz de 22 % en 2025, entraînant des retards d'acceptation pour les chambres de dépôt. Les quotas d'exportation d'oxyde de cérium ont augmenté les coûts des boues de 18 %, obligeant les fabs à utiliser les tampons plus longtemps au détriment de densités de défauts plus élevées.[3]
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
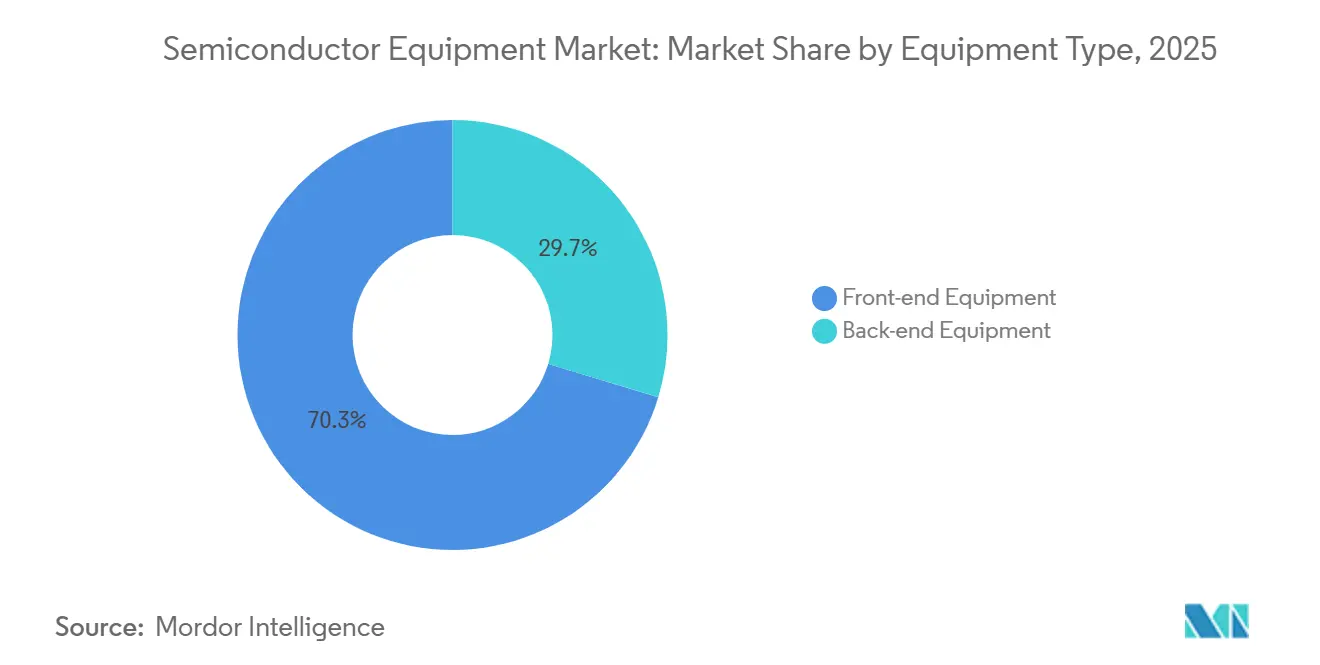
Dominance du front-end ancrée par l'intensité de la lithographieLes plateformes front-end ont capturé 70,33 % de la part de marché des équipements pour semi-conducteurs en 2025 et affichent un CAGR de 8,16 % jusqu'en 2031. La lithographie seule a représenté 35 % des dépenses totales en 2025, alors que les fabs migraient des systèmes EUV 0,33-NA vers les systèmes 0,55-NA, dont le prix dépasse 400 millions USD chacun. Les revenus de la gravure ont progressé de 9,2 % la même année, car les structures GAA nécessitent l'élimination sélective du silicium-germanium sacrificiel. Les outils de dépôt, notamment l'ALD et le CVD, ont progressé de 8,7 % grâce à l'adoption du nœud 2 nm. Les équipements de métrologie et d'inspection pour semi-conducteurs ont progressé de 10,1 %, la détection des défauts en ligne devenant obligatoire en dessous de 10 nm.
Les outils back-end représentaient 29,67 % du marché des équipements pour semi-conducteurs en 2025 et croîtront à un CAGR de 6,8 %. Les équipements de liaison hybride pour l'assemblage de chiplets ont progressé de 11 % en 2025, tandis que les testeurs pour mémoires à haute bande passante ont avancé de 14 % avec l'adoption des empilements à 12 puces. Les unités de nettoyage et de traitement de la photorésine ont chacune progressé de 7,4 %. Bien que le packaging gagne en importance, l'intensité capitalistique de la lithographie de pointe garantit que les plateformes front-end conservent leur leadership en termes de revenus jusqu'en 2031.

Par participant à la chaîne d'approvisionnement :
Les fonderies en tête, les OSAT accélèrentLes fonderies ont absorbé 52,92 % des achats d'équipements en 2025, soutenues par les programmes de dépenses d'investissement de 32 milliards USD de TSMC et de 22 milliards USD de Samsung. Les fabricants de dispositifs intégrés (IDM) ont suivi avec 28,24 %, dominés par les projets Intel à 18 angströms et 20 angströms. Les OSAT ont détenu 18,84 % mais sont positionnés pour un CAGR de 7,84 % alors que les conceptions à chiplets transfèrent la complexité vers l'emballage.
Cette structure remodèle les priorités d'approvisionnement. Les fonderies se concentrent sur l'EUV, l'ALD et la gravure sélective, tandis que les OSAT déploient des lignes de liaison hybride, de via traversant le silicium et de sortie de plaquette en éventail. L'intensité capitalistique croissante des OSAT, passant de 12 % des revenus en 2020 à 16 % en 2025, signale un rééquilibrage progressif de la capture de valeur sur le marché des équipements pour semi-conducteurs.
Par taille de plaquette :
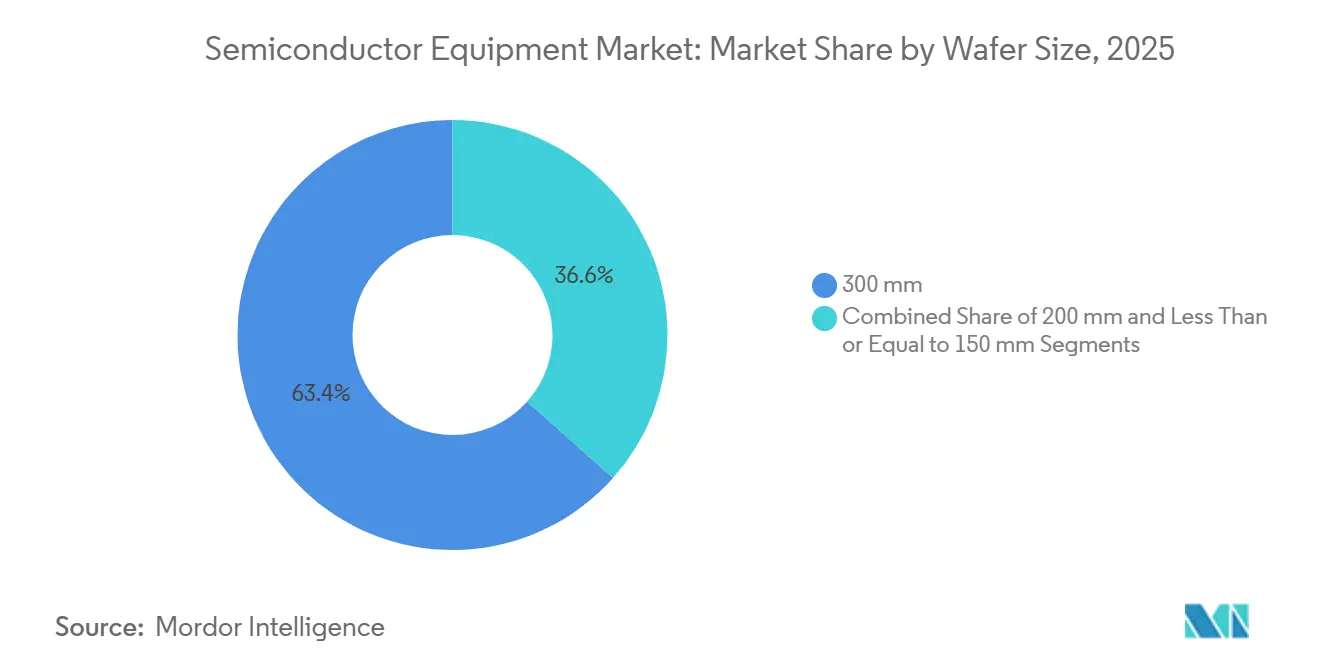
Primauté des 300 mm renforcée par l'économie de pointeLe segment des 300 mm a représenté 63,42 % des revenus de 2025, en expansion à un CAGR de 8,02 %, car la logique à 2 nm et la mémoire à haute bande passante reposent exclusivement sur ce diamètre. La fab Intel en Ohio, prévue pour 2027, installe 200 outils optimisés pour les plaquettes de 300 mm, soulignant le verrouillage du format. À l'inverse, les lignes de 200 mm détiennent 24,16 % de part, croissant de 5,9 % sur la demande continue en analogique et en énergie qui favorise l'épitaxie du carbure de silicium. Les plaquettes de moins de 150 mm servent des dispositifs MEMS et composés de niche, avec une part de 12,42 %.
L'économie détermine cette répartition : les substrats de 300 mm réduisent le coût par puce de 35 % par rapport aux 200 mm au nœud 2 nm malgré une densité de défauts croissante, tandis que les modules de puissance restent sur 200 mm en raison des limites de qualité des matériaux. Les fournisseurs maintiennent donc des portefeuilles parallèles de 300 mm et 200 mm, fragmentant les économies d'échelle.
Par secteur d'utilisation finale :
L'informatique en tête, l'automobile en forte progressionL'informatique a capté 32,12 % de la demande en équipements en 2025, les GPU Blackwell de Nvidia à 208 milliards de transistors consommant plus de 500 démarrages de plaquettes par semaine. L'automobile et la mobilité, représentant 19,8 %, affichent la croissance la plus rapide à un CAGR de 8,44 %, portée par les onduleurs en carbure de silicium et les capteurs d'aide à la conduite avancée. Les communications se situaient à 22,4 % avec les déploiements de stations de base 5G, tandis que l'électronique grand public a reculé à 15,6 % en raison de l'allongement des cycles des smartphones. L'industrie et l'IoT ont complété la demande à 10,08 %, portés par l'automatisation des usines en Allemagne et au Japon.
Il en résulte un pivot des cas d'usage grand public vers les cas d'usage d'infrastructure. Les clients du secteur automobile exigent des cycles de vie d'outils plus longs, et les hyperscalers exigent des garanties de débit agressives, obligeant les fournisseurs à associer des logiciels de maintenance prédictive aux ventes d'équipements.
Analyse géographique
Marché des équipements pour semi-conducteurs en Asie-Pacifique
L'Asie-Pacifique a dominé le marché des équipements pour semi-conducteurs avec une part de 52,97 % en 2025 et devrait afficher un CAGR de 9,07 % jusqu'en 2031. Taïwan à elle seule a importé 28 milliards USD d'équipements en 2025, TSMC ayant installé plus de 100 systèmes EUV dans trois usines. La Corée du Sud a suivi avec 19 milliards USD de dépenses, réparties entre fonderie et mémoire. Bien que les importations chinoises aient chuté de 33 milliards USD en 2024 à 24 milliards USD en 2025, les fournisseurs nationaux ont livré plus de 600 unités aux usines locales, compensant partiellement l'impact des contrôles à l'exportation.
Marché des équipements pour semi-conducteurs en Amérique et en EMEA
L'Amérique du Nord a représenté 24,8 % du chiffre d'affaires 2025 et progressera à un CAGR de 8,3 %, accéléré par les financements du CHIPS Act qui réduisent les risques liés aux expansions d'Intel, Micron et Texas Instruments. L'Europe a détenu 18,6 % et progresse à 7,1 % tandis que la European Semiconductor Manufacturing Company construit une usine de 10 milliards EUR à Dresde axée sur les nœuds automobiles. Le Moyen-Orient et l'Afrique ont ensemble capté 2,1 %, portés par des programmes de diversification souveraine, tandis que la part de 1,53 % de l'Amérique du Sud provient principalement des lignes d'assemblage brésiliennes.
Chine et marchés mondiaux
Les différences dans les structures de subventions et le risque géopolitique façonnent les allocations régionales d'équipements. Les régions alliées avancent avec l'EUV haute-NA, tandis que la Chine privilégie les capacités indigènes en 28 nm et 14 nm, renforçant un paysage mondial bifurqué au sein du marché des équipements pour semi-conducteurs.
Paysage réglementaire
Le commerce et le déploiement des équipements de semi-conducteurs sont de plus en plus façonnés par les régimes de contrôle des exportations et les obligations de conformité liées aux subventions. En décembre 2024, le Département du Commerce américain (BIS) a mis en œuvre de nouveaux contrôles couvrant 24 types d'équipements de fabrication de semi-conducteurs, ainsi que certains outils logiciels et la mémoire à large bande passante, resserrant le périmètre de conformité pour les fabricants d'outils et les fonderies qui s'approvisionnent en capacités de nœuds avancés.
En 2025 et 2026, le Japon et l'Union européenne ont ajouté d'autres ancrages politiques qui affectent l'octroi de licences, la configuration et l'acheminement des expéditions pour les outils avancés. Le METI japonais a modifié les listes de contrôle des exportations en mars 2025 pour ajouter d'autres articles liés à la fabrication et aux substrats, et en avril 2026 a ajusté les règles, y compris des mises à jour liées à l'administration des licences et à l'organisation des articles contrôlés pour les technologies émergentes. En Europe, la Commission européenne a formellement proposé le Chips Act 2.0 en juin 2026, renforçant l'orientation politique vers le renforcement des capacités stratégiques et les mesures de résilience qui influencent l'endroit où se placent les commandes d'outils de pointe, le moment des installations et la manière dont les écosystèmes locaux s'engagent.
Analyse de la chaîne de valeur
La chaîne de valeur des équipements de semi-conducteurs couvre des sous-systèmes et matériaux critiques en amont (optique de précision, systèmes de vide et de mouvement, chambres de procédé, électronique, gaz/produits chimiques spécialisés et résines photosensibles), les fabricants d'outils OEM en milieu de chaîne (lithographie, dépôt, gravure, métrologie/inspection, nettoyage, et assemblage/test en aval), et les clients en aval, y compris les fonderies, les IDM et les OSAT. Les services, les pièces de rechange et le support sur site accompagnent les ventes de matériel et sont essentiels aux décisions d'achat axées sur la disponibilité, en particulier pour la lithographie EUV et les piles de dépôt/gravure avancées utilisées pour les fenêtres de procédé GAA et High-NA.
Les stratégies de localisation et de co-implantation modifient également l'intégration en aval, à mesure que de nouvelles usines et lignes d'emballage sont construites plus près des marchés finaux et des programmes de subventions. Par exemple, Amkor Technology et TSMC ont signé en octobre 2024 un protocole d'accord pour collaborer sur les services d'emballage avancé et de test en Arizona afin de soutenir la production locale en amont, montrant comment les écosystèmes d'emballage sont attirés vers de nouveaux sites de fabrication. Sur le front des capacités, ASML a rapporté en juillet 2026 qu'Intel Foundry avait expédié le premier produit logique commercial à grand volume utilisant la lithographie High NA EUV (Intel 18A), illustrant comment un nombre limité de fabricants d'outils et de fonderies qualifiées peuvent donner le rythme d'adoption des procédés, tandis que l'ensemble de la chaîne d'approvisionnement se synchronise autour de la préparation à l'installation et d'un approvisionnement stable en matériaux.
Paysage concurrentiel
Cinq entreprises - ASML, Applied Materials, Tokyo Electron, Lam Research et KLA Corporation - détiennent une part significative des revenus front-end, reflétant une structure de concentration modérée typique du secteur des équipements pour semi-conducteurs. ASML maintient une part élevée dans la lithographie EUV, ayant livré 90 systèmes en 2025 et défendant sa position avec plus de 6 000 brevets. Applied Materials et Tokyo Electron contrôlent ensemble plus de la moitié du segment du dépôt, tandis que Lam Research détient une part considérable du segment de la gravure.
Pourtant, des opportunités de marché inexploitées persistent. Besi et EVG occupent un leadership précoce dans la liaison hybride pour les chiplets, et les outils de modernisation des fabs écologiques gagnent en attention à mesure que les indicateurs de durabilité se resserrent. Les fournisseurs chinois AMEC et Naura Technology Group ont progressé de 42 % en 2025 en fournissant des graveurs compatibles 28 nm avec des remises de 30 %, érodant la part des multinationales dans les fabs à nœuds matures. Les régimes de contrôle des exportations accélèrent cette divergence. Les fournisseurs occidentaux se concentrent sur les géographies alliées pour l'adoption haute-NA, tandis que les entreprises chinoises renforcent les écosystèmes domestiques, fragmentant le marché des équipements pour semi-conducteurs en niveaux technologiques parallèles.
Les stratégies des fournisseurs mettent l'accent sur l'expansion des capacités et la différenciation du cycle de vie des services. Applied Materials a ajouté 120 lignes de chambres ALD à Singapour, tandis que Lam Research a introduit un système de gravure diélectrique optimisé pour les architectures GAA qui élimine le silicium-germanium avec une sélectivité sub-angström. KLA a lancé une plateforme d'inspection par faisceau d'électrons capable de capturer des défauts inférieurs à 10 nm, alignant les offres de métrologie avec les fenêtres de processus haute-NA.
Leaders du secteur des équipements pour semi-conducteurs
-
ASML Holding NV
-
Applied Materials Inc.
-
Lam Research Corp.
-
Tokyo Electron Ltd.
-
KLA Corp.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements pour semi-conducteurs Entreprises couvertes dans ce rapport
- Applied Materials, Inc.
- ASML Holding N.V.
- Tokyo Electron Limited
- Lam Research Corporation
- KLA Corporation
- SCREEN Holdings Co., Ltd.
- Teradyne, Inc.
- Hitachi High-Tech Corporation
- Veeco Instruments Inc.
- ASM International N.V.
- Canon Inc.
- Nikon Corporation
- Onto Innovation Inc.
- Nova Ltd.
- Advantest Corporation
- Hanmi Semiconductor Co., Ltd.
- DISCO Corporation
- BE Semiconductor Industries N.V.
- Kulicke & Soffa Industries, Inc.
- FormFactor, Inc.
- Plasma-Therm LLC
- SUSS MicroTec SE
- Kokusai Electric Corporation
- Advanced Micro-Fabrication Equipment Inc. (AMEC)
- Naura Technology Group Co., Ltd.
Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité clé est le renforcement des capacités en dehors des pôles de fabrication traditionnels, ce qui soutient la demande d'installations d'outils sur sites vierges, de qualification et d'infrastructure de service local, à la fois pour les équipements en amont et en aval. En juillet 2026, Intel a annoncé un investissement de 5 milliards d'euros sur son campus de Leixlip, en Irlande, pour étendre la fabrication Intel 3 et la production Xeon 6, et Micron a marqué une avancée sur son site de Clay, dans l'État de New York, avec une première coulée de béton, tout en augmentant son plan d'investissement à long terme aux États-Unis. Ces programmes créent un espace à court terme pour les fournisseurs d'outils capables de regrouper l'installation, le support de montée en puissance des procédés et la couverture locale des pièces de rechange, en particulier alors que les fonderies cherchent à accélérer le délai de rendement.
L'emballage avancé et les plateformes spécialisées offrent une autre voie d'intensité incrémentale des équipements, à mesure que les architectures de chiplets et l'intégration hétérogène passent du stade pilote à la production à grande échelle. Tower Semiconductor a annoncé en juillet 2026 une expansion de capacité à double voie au Japon, soutenue par 1 milliard d'USD de subventions du gouvernement japonais, couvrant la photonique sur silicium 300 mm, le silicium-germanium et l'emballage avancé, renforçant la demande pour le collage hybride, des étapes supplémentaires de lithographie et de gravure pour l'interconnexion, ainsi que l'inspection et les tests à haut débit. À la pointe de la technologie, le jalon de juillet 2026 d'un produit logique commercial à grand volume utilisant la lithographie High NA EUV (rapporté par ASML en lien avec Intel Foundry) soutient des opportunités dans des ensembles d'outils adjacents tels que la métrologie/inspection, le dépôt et la gravure sélective, qui doivent être qualifiés parallèlement à la transition lithographique, ainsi que des travaux de rétrofit et de modification des installations pour la préparation au High-NA.
Développements industriels récents dans Marché des équipements pour semi-conducteurs
- Juillet 2026 : ASML a rapporté un chiffre d'affaires net du T2 2026 de 9,3 milliards d'euros et a relevé ses perspectives de revenus pour l'année complète 2026 à 43-45 milliards d'euros. La mise à jour a également présenté des plans visant à augmenter la capacité de production de machines EUV d'environ 30 % par an au cours des deux prochaines années, mettant en évidence une poussée agressive pour réduire les contraintes de livraison pour les fonderies de pointe.
- Juin 2026 : Applied Materials a ouvert une installation de fabrication et de R&D de 500 millions d'USD à Tampines, à Singapour, ajoutant de la capacité et élargissant le support d'ingénierie local. Cet investissement renforce la capacité d'Applied Materials à fournir et à assurer le service des outils de procédé avancés à grande échelle en Asie-Pacifique, où la demande d'équipements est concentrée.
- Octobre 2024 : Amkor Technology et TSMC ont signé un protocole d'accord pour étendre la collaboration sur les services d'emballage avancé et de test en Arizona. La co-implantation de l'emballage plus près des nouvelles capacités en amont favorise des boucles logistiques plus courtes pour les chaînes d'approvisionnement de l'ère des chiplets et augmente la demande de plateformes d'assemblage, d'inspection et de test avancées aux États-Unis.
Marché des équipements pour semi-conducteurs Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les équipements de fabrication de semi-conducteurs neufs, construits en usine et vendus aux fabricants de puces et aux prestataires de services, y compris les principaux outils de traitement front-end et les systèmes d'assemblage et de test back-end. Les valeurs sont comptabilisées en USD au point de vente.
Exclusions du périmètre : les outils reconditionnés, les pièces détachées et les consommables sont exclus de ce dimensionnement, de sorte que les volumes de remplacement du marché secondaire ne sont pas intégrés dans les totaux.
Aperçu de la segmentation
- Par type d'équipement
- Équipements front-end
- Équipements de lithographie
- Équipements de gravure
- Équipements de dépôt
- Équipements de métrologie et d'inspection
- Équipements de nettoyage
- Équipements de traitement des photorésines
- Autres types d'équipements
- Équipements back-end
- Équipements de test
- Équipements d'assemblage et d'emballage
- Équipements front-end
- Par participant à la chaîne d'approvisionnement
- Fabricant de dispositifs intégrés (IDM)
- Fonderie
- Assemblage et test externalisés de semi-conducteurs (OSAT)
- Par taille de plaquette
- 300 mm
- 200 mm
- Inférieur ou égal à 150 mm
- Par secteur d'utilisation finale
- Informatique et centres de données
- Communications (5G, RF)
- Automobile et mobilité
- Électronique grand public
- Industrie et autres
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Amérique du Sud
- Brésil
- Argentine
- Reste de l'Amérique du Sud
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Inde
- Corée du Sud
- ASEAN
- Reste de l'Asie-Pacifique
- Moyen-Orient
- Arabie saoudite
- Émirats arabes unis
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Nigéria
- Reste de l'Afrique
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la constitution d'une base factuelle sur les cycles d'investissement des fabs et les expéditions d'équipements, puis par la mise en correspondance de ces signaux avec les dépenses en équipements en termes de valeur. Des sources publiques telles que les publications de SEMI, les statistiques commerciales du recensement américain, Eurostat, les statistiques douanières japonaises et les séries de taux de change des banques centrales permettent d'ancrer la demande directionnelle et le calendrier des devises. Nous nous référons également aux rapports annuels des entreprises, aux présentations de résultats et aux dépôts réglementaires pour comprendre l'exposition aux revenus par catégorie d'outil et par type d'acheteur, ce qui réduit le risque de double comptage.
Pour maintenir la cohérence des données entre les régions, certains points de données sont recoupés à l'aide d'abonnements payants pour les données financières des entreprises et l'intelligence sectorielle, les bases de données de brevets, ainsi que les enregistrements d'importation et d'exportation au niveau des expéditions, lorsqu'ils sont disponibles pour les principales catégories d'outils. Ces références permettent de confirmer où des capacités sont ajoutées, quels nœuds sont mis en avant et comment la composition des outils évolue au fil du cycle. La liste des sources documentaires est fournie à titre indicatif uniquement, et de nombreuses autres sources ont été examinées pour collecter des données, clarifier les hypothèses et valider le modèle final.
Entretiens primaires et enquêtes
Les données primaires proviennent d'entretiens et d'enquêtes structurées auprès de dirigeants spécialisés dans les équipements, de responsables des opérations de fabs, d'ingénieurs de procédés, de distributeurs et de consultants sectoriels dans les principaux centres de fabrication. Nous utilisons ces données pour confirmer ce qui est réellement commandé et installé, comment les délais de livraison et les prix évoluent, et quels marchés finaux tirent les dépenses. Lorsque les retours indiquent un écart entre les plans de capacité annoncés et la réalité des livraisons d'outils à court terme, nous revérifions les hypothèses associées avant de valider le récapitulatif par catégorie.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Premier niveau : 28 % | Directeurs généraux (CXO) : 19 % | APAC : 46 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 25 % | EMEA : 29 % |
| Acteurs de plus petite taille : 19 % | Managers : 56 % | Amériques : 25 % |
Dimensionnement du marché et prévisions
Le dimensionnement est construit selon une approche descendante et ascendante, dans laquelle les signaux de dépenses en capital des fabs et les tendances de facturation des équipements sont reconstitués par région, puis convertis en revenus d'équipements par groupe d'outils et par type d'acheteur. Le modèle est également vérifié à l'aide d'approximations ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par les volumes d'expédition pour les outils clés, ainsi que les récapitulatifs des revenus des fournisseurs et les vérifications des canaux de distribution, afin que les totaux puissent être ajustés lorsqu'une ligne d'entrée évolue de manière disproportionnée.
Quelques facteurs font généralement évoluer le total de manière significative, notamment les ajouts de capacité de plaquettes annoncés et les calendriers de construction, la répartition entre les équipements de fabrication de plaquettes et le back-end, l'allocation entre la mémoire et la logique et la fonderie, les évolutions de l'intensité du packaging avancé, et les mouvements de prix de vente moyens liés aux transitions de nœuds et à la disponibilité des outils. Lorsqu'une vérification ascendante ne peut pas couvrir proprement les catégories plus petites, les écarts sont traités en appliquant des parts conservatives liées au groupe d'outils comparable le plus proche, puis soumis à des tests de résistance par rapport aux retours des entretiens.
Pour les prévisions, l'analyse de scénarios est d'abord utilisée pour refléter le cycle, puis l'ARIMA est appliqué sur les principaux indicateurs régionaux de facturation et de dépenses en capital pour réduire le bruit et maintenir des variations annuelles réalistes. Les trajectoires de croissance finales sont alignées sur les fourchettes de consensus recueillies auprès des experts primaires concernant les délais de livraison, l'utilisation et le calendrier des montées en cadence.
Cycle de validation des données et de mise à jour
La validation est effectuée par triangulation selon trois axes : les signaux macroéconomiques d'investissement des fabs, la direction des revenus des fournisseurs, et les indicateurs commerciaux et d'expédition pour les catégories d'outils critiques. Lorsque le modèle affiche une hausse marquée qui n'est pas étayée par l'activité de commandes ou le calendrier d'installation, la ligne concernée est réexaminée et l'hypothèse est retravaillée avant validation.
Les résultats sont également vérifiés pour les écarts par région et par grandes familles d'outils, afin qu'une zone géographique ne croisse pas de manière irréaliste par rapport aux plans de capacité connus. Si les retours des entretiens sont en contradiction avec les indicateurs documentaires, les répondants sont recontactés pour comprendre si le problème est lié au calendrier, aux prix ou à une inadéquation entre ce qui est dans le périmètre et ce qui en est exclu. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des annonces majeures de dépenses en capital, des restrictions ou des chocs de demande modifient sensiblement les perspectives, suivies d'une révision finale avant livraison pour les derniers chiffres.
Comparaison du dimensionnement du marché des équipements pour semi-conducteurs par Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour les équipements pour semi-conducteurs peuvent différer considérablement, car les règles de comptage ne sont pas toujours identiques, même lorsque les libellés semblent similaires. Les différences proviennent généralement de ce qui est inclus en tant qu'équipement, du fait que le chiffre reflète les ventes des équipementiers ou les dépenses des utilisateurs finaux, et de la manière dont le calendrier des taux de change et le calendrier du cycle sont gérés.
Les principaux facteurs d'écart ici sont de savoir si les outils reconditionnés et les pièces du marché secondaire sont intégrés dans le total, si les services sont regroupés avec les revenus des équipements, et si seuls les équipements de fabrication de plaquettes sont déclarés au lieu de l'ensemble des outils front-end et back-end. Certaines sources prolongent également le cycle haussier en supposant des calendriers de montée en cadence plus rapides, tandis que d'autres intègrent les délais d'installation et de qualification, ce qui peut décaler la même année d'un montant significatif.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 114,82 milliards USD (2026) | |
| Association sectorielle A | 165,90 milliards USD (2026) | Utilise le reporting des ventes totales d'équipements des équipementiers, qui peut appliquer des seuils différents pour les équipements de fabrication de plaquettes par rapport aux équipements totaux, et peut également refléter une hypothèse différente de calendrier de cycle pour les expéditions reconnues au cours de l'année. |
| Éditeur mondial de recherche B | 128,06 milliards USD (2026) | Utilise souvent une définition plus large des « équipements de fabrication » qui peut intégrer des catégories d'outils adjacentes ou des services, et peut appliquer un calendrier de conversion des taux de change et une trajectoire d'escalade des prix différents. |
L'écart s'explique en grande partie par la manière dont les éléments adjacents sont inclus et par le calendrier du cycle, plutôt que par un seul point de données contesté. Lorsque seuls les outils front-end et back-end neufs, construits en usine et vendus au point de vente sont comptabilisés, et que les outils reconditionnés, les pièces détachées et les consommables sont exclus du marché, le total reste plus comparable entre les régions, ce qui correspond au périmètre appliqué par Mordor Intelligence.
Questions clés auxquelles répond le rapport
Quelle est la valeur projetée du marché des équipements pour semi-conducteurs en 2031 ?
Le marché devrait atteindre 162,70 milliards USD d'ici 2031, soutenu par un CAGR de 7,22 %.
Quel segment capture la plus grande part du marché des équipements pour semi-conducteurs aujourd'hui ?
Les équipements front-end représentent 70,33 % des revenus de 2025, portés par la demande en lithographie, dépôt et gravure.
Pourquoi les plaquettes de 300 mm sont-elles essentielles pour la production de pointe ?
Elles réduisent le coût par puce de 35 % au nœud 2 nm et concentrent tous les investissements EUV et GAA, portant la part des 300 mm à 63,42 % en 2025.
Comment les contrôles à l'exportation impactent-ils les fournisseurs d'équipements pour semi-conducteurs ?
Les contrôles restreignent les expéditions d'outils avancés vers la Chine, déplaçant la demande haut de gamme vers les régions alliées et encourageant les fabs chinoises à adopter des alternatives domestiques qui accusent un retard de 2 à 3 générations.
Quelles opportunités découlent de l'emballage à intégration hétérogène ?
Les architectures à chiplets stimulent les investissements dans les équipements de liaison hybride, de via traversant le silicium et de sortie de plaquette en éventail, générant une croissance à deux chiffres pour les fournisseurs d'outils back-end.