
Taille et part de marché des dispositifs à semiconducteurs en Asie Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
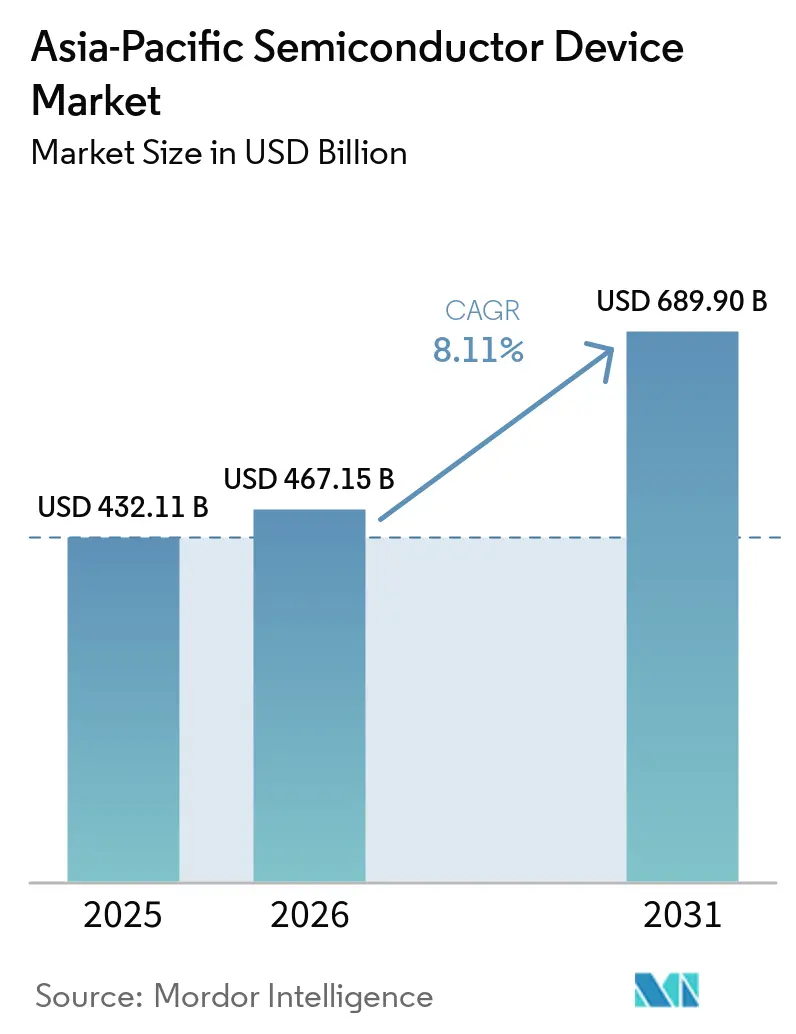
| Taille du marché de l'année de base (2025) | 432.11 Milliards de dollars |
| Taille du Marché (2026) | 467.15 Milliards de dollars |
| Taille du Marché (2031) | 689.90 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.11 % |
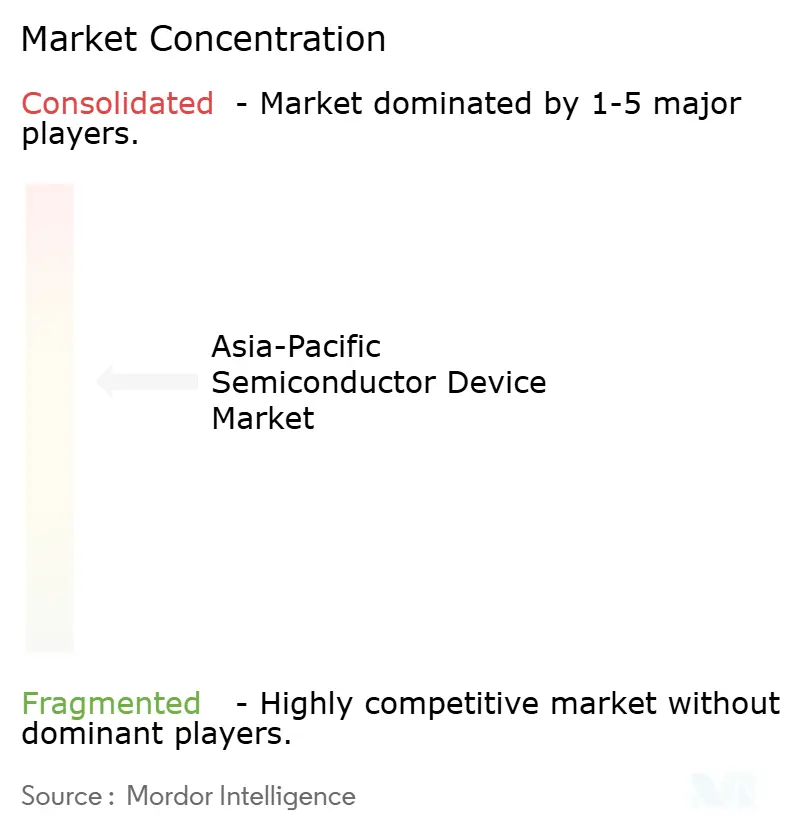
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des dispositifs à semiconducteurs en Asie Pacifique par Mordor Intelligence
La taille du marché des dispositifs à semiconducteurs en Asie Pacifique est estimée à 467,15 milliards USD en 2026, en croissance par rapport à la valeur de 2025 de 432,11 milliards USD, avec des projections pour 2031 indiquant 689,9 milliards USD, croissant à un CAGR de 8,11 % sur la période 2026-2031. Une demande robuste en dispositifs logiques avancés, en mémoire et en dispositifs de puissance, combinée à l'expansion de la capacité régionale, soutient cette trajectoire. L'élan est renforcé par les subventions gouvernementales pour la fabrication sub-7 nm, le déploiement des réseaux 5G et des réseaux 6G émergents, ainsi que par l'accélération de l'électrification dans les transports et les systèmes d'énergie renouvelable. Les calendriers serrés de migration vers des nœuds avancés dans les fonderies de premier plan et les dépenses en capital soutenues des producteurs de mémoire maintiennent des taux d'utilisation élevés, même en période de volatilité macroéconomique. L'intensification de la concurrence pour les talents qualifiés et les services publics met davantage l'accent sur les gains de productivité, l'emballage avancé et les améliorations de procédés alignées sur le développement durable. Néanmoins, le marché des dispositifs à semiconducteurs en Asie Pacifique demeure le principal pôle mondial de production de tranches, de profondeur d'écosystème et de leadership technologique.
Points clés du rapport
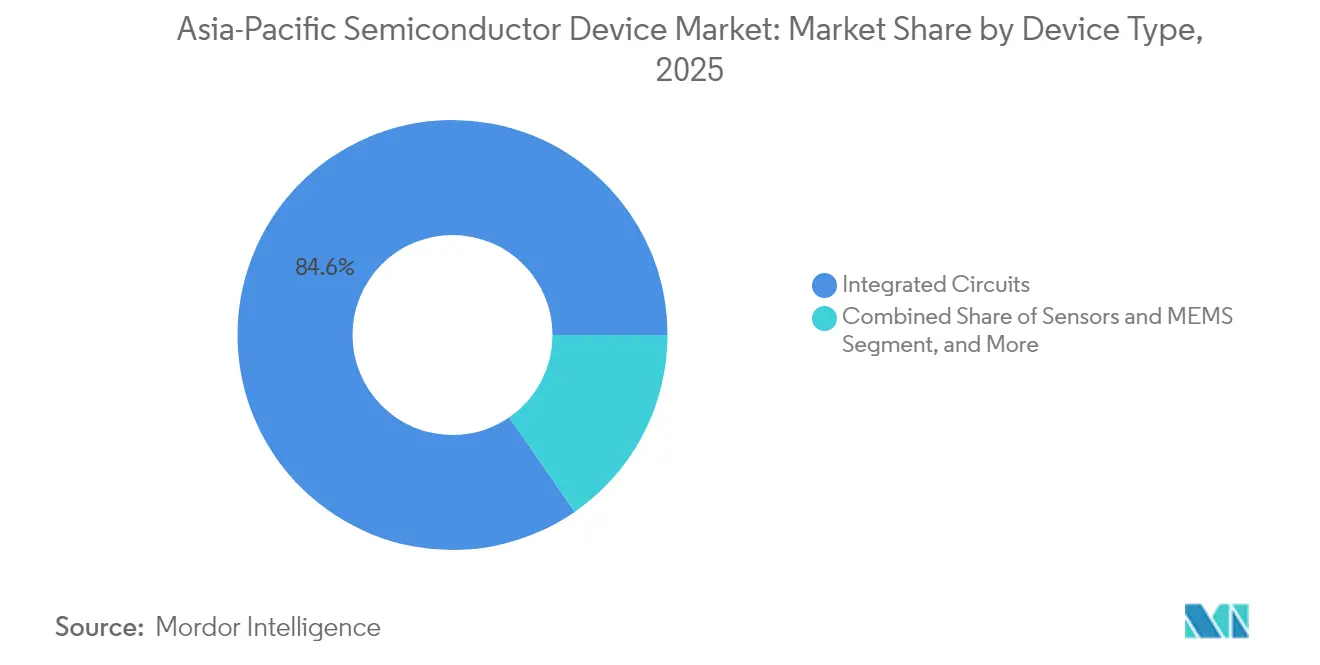
- Par type de dispositif, les circuits intégrés ont capté 84,62 % de la part de marché des dispositifs à semiconducteurs en Asie Pacifique en 2025, tandis que les capteurs et MEMS devraient se développer à un CAGR de 9,54 % jusqu'en 2031.
- Par modèle commercial, le segment IDM détenait 67,05 % de la part de marché des dispositifs à semiconducteurs en Asie Pacifique en 2025 ; les fournisseurs de conception sans usine enregistrent le CAGR projeté le plus élevé à 8,76 % durant la période 2026-2031.
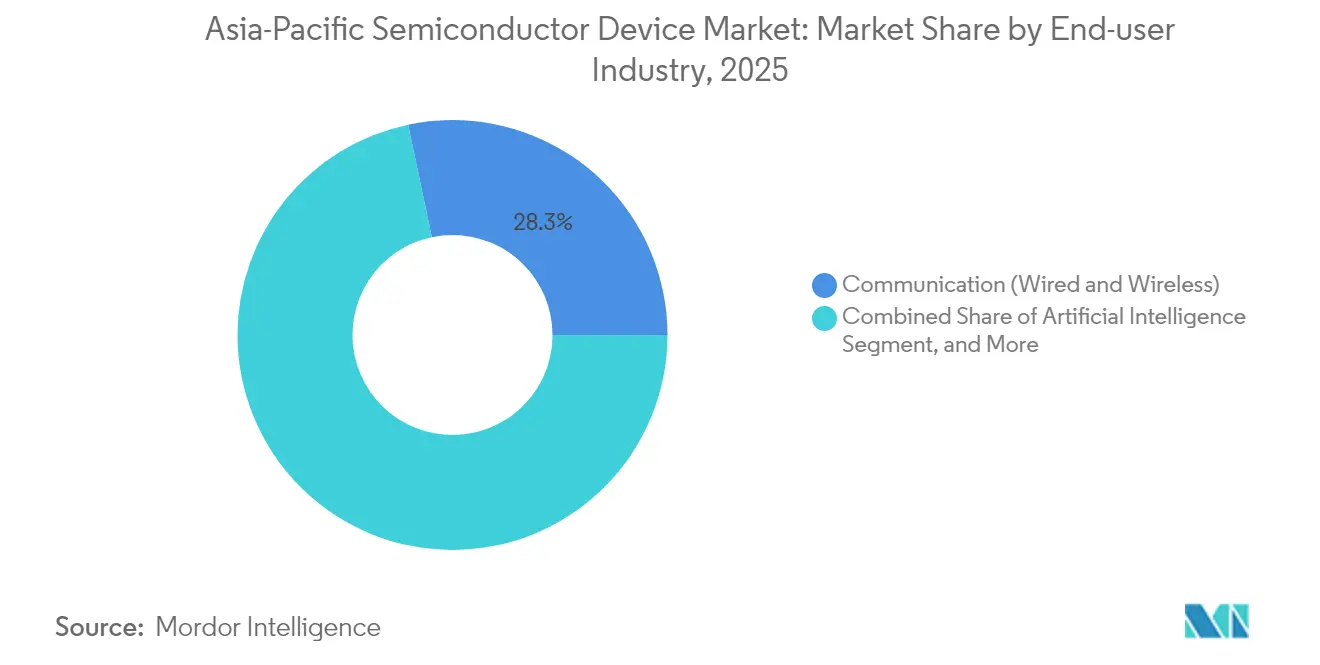
- Par secteur d'utilisation final, les applications de communication représentaient 28,31 % de la part de marché des dispositifs à semiconducteurs en Asie Pacifique en 2025, tandis que les charges de travail liées à l'intelligence artificielle progressent à un CAGR de 9,72 % jusqu'en 2031.
- Par pays, la Chine était en tête avec 51,62 % de la part de marché des dispositifs à semiconducteurs en Asie Pacifique en 2025, mais l'Inde devrait connaître la croissance la plus rapide avec un CAGR de 9,29 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Montée en puissance de la demande en informatique centrée sur l'IA | +2.8% | Taïwan, Corée du Sud, Chine | Moyen terme (2-4 ans) |
| Électrification et ADAS dans les véhicules | +1.9% | Chine, Japon, Corée du Sud | Long terme (≥ 4 ans) |
| Déploiements des réseaux 5G/6G | +1.5% | Chine, Corée du Sud, Japon, ASEAN | Moyen terme (2-4 ans) |
| Subventions régionales pour les usines sub-7 nm | +1.2% | Japon, Corée du Sud, Taïwan, Inde | Long terme (≥ 4 ans) |
| Essor du photovoltaïque/ESS stimulant les dispositifs de puissance à large bande interdite | +0.8% | Chine, Japon, Corée du Sud | Moyen terme (2-4 ans) |
| Silicium intégré par les fournisseurs de cloud hyperscale | +0.6% | Demande mondiale, production en Asie Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Montée en puissance de la demande en informatique centrée sur l'IA
Les accélérateurs d'IA destinés aux charges de travail d'inférence générative et en périphérie continuent de solliciter fortement les capacités des fonderies, les nœuds avancés de TSMC (7 nm et inférieurs) représentant 74 % du chiffre d'affaires en tranches de la société en 2024. SK hynix a porté son bénéfice opérationnel trimestriel à un niveau record de 8,08 trillions KRW grâce aux ventes de mémoire à haute bande passante (HBM) qui ont quadruplé d'une année sur l'autre. La demande de mémoire à haute bande passante est l'un des moteurs du marché des mémoires à semi-conducteurs en Asie-Pacifique.[1] Samsung a réservé 47,5 trillions KRW à l'expansion de la mémoire, axée sur la HBM3E et la logique gate-all-around à 3 nm, afin de répondre à la demande des serveurs d'IA. Les fonderies font évoluer leurs lignes d'encapsulation chiplet 2,5D et 3D, mais les contraintes sur les substrats maintiennent les délais de livraison à un niveau élevé jusqu'en 2026. L'optimisation continue des architectures de réseaux de neurones, notamment le calcul creux et le traitement en mémoire, devrait réduire la taille des puces par TOPS, mais augmenter le nombre total de démarrages de tranches à mesure que l'IA se répand dans les PC, les smartphones et les nœuds périphériques industriels.
Électrification et ADAS dans les véhicules
La Chine a établi des normes nationales pour plus de 30 semiconducteurs automobiles critiques d'ici 2025 afin de réduire la dépendance aux importations, accélérant l'approvisionnement local en SiC et en MCU. L'adoption régionale des véhicules électriques stimule le contenu en silicium incrémental, la production de véhicules en Asie du Sud-Est se tournant vers des plateformes électriques à batterie qui nécessitent jusqu'à 2,5 fois plus de dispositifs de puissance par unité que leurs équivalents à combustion interne. Samsung Electro-Mechanics prévoit une croissance annuelle de 11 % des expéditions de MLCC automobiles et planifie la production des premiers condensateurs de qualité LiDAR en 2025. STMicroelectronics conserve 32,6 % de part du marché mondial des semiconducteurs de puissance en SiC et accroît sa capacité à Catane et à Wuxi pour soutenir un CAGR à deux chiffres jusqu'en 2030. Les normes obligatoires de sécurité fonctionnelle, telles qu'ISO 26262, continuent de stimuler la demande de circuits intégrés automobiles haute fiabilité pour les domaines de la propulsion, de la détection et du contrôle zonal.
Déploiements des réseaux 5G/6G
La Chine a achevé l'année 2023 avec un taux de pénétration 5G de 90 %, exploitant 1,7 million de stations de base, et vise 1,6 milliard d'abonnés 5G d'ici 2030. La Corée du Sud a été pionnière dans les déploiements 5G en mode autonome et dirige désormais les premiers essais de 6G en s'appuyant sur les fonctionnalités de la version 20 du 3GPP. Les enchères spectrales et le déploiement d'infrastructures en Inde soutiennent une vision d'économie numérique de 1 billion USD d'ici 2025, avec des installations de tours et de petites cellules progressant de 5,1 % d'une année sur l'autre pour atteindre 5,79 millions de sites dans toute l'Asie Pacifique. L'agrégation de porteuses à bandes plus élevées, la détection intégrée et les liaisons sub-THz pour la 6G accroîtront la complexité du frontal RF, augmentant la demande en puces pour les commutateurs à base de nitrure de gallium sur silicium et les amplificateurs de puissance. La densification des réseaux sous-tend les investissements continus dans les émetteurs-récepteurs optiques de liaison frontale, les ASIC de bande de base et les circuits intégrés de synchronisation produits principalement à Taïwan et au Japon.
Subventions régionales pour les usines sub-7 nm
Le Japon a accordé 590 milliards JPY supplémentaires (3,9 milliards USD) à Rapidus, portant le financement public à 920 milliards JPY pour une montée en puissance du procédé 2 nm à Hokkaido. Le plan coréen de super-cluster de semiconducteurs d'une valeur de 471 billions KRW prévoit 16 nouvelles usines et 7,7 millions de démarrages de tranches par mois d'ici 2030. La Mission des Semiconducteurs de l'Inde offre 50 % de soutien en capital aux usines sur site vierge, complétée par des incitations d'État qui portent les subventions globales à 75 % des dépenses éligibles. Taïwan maintient un taux d'imposition préférentiel de 5 % sur les bénéfices réinvestis pour la R&D en semiconducteurs et les achats d'équipements, préservant la domination nationale des fonderies. Ces mesures renforcent la compétitivité régionale, mais risquent de créer une surcapacité si la demande mondiale se ralentit lors des cycles de fin de décennie.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Contrôles à l'exportation sur la lithographie avancée et les EDA | −1.8% | Chine, Taïwan, Corée du Sud | Moyen terme (2-4 ans) |
| Pénurie aiguë d'ingénieurs en conception | −1.4% | Taïwan, Japon, Corée du Sud, Inde | Long terme (≥ 4 ans) |
| Contraintes de durabilité eau-énergie sur les usines | −0.9% | Taïwan, Japon, Chine | Moyen terme (2-4 ans) |
| Cycles baissiers de la mémoire freinant le CAPEX | −0.7% | Corée du Sud, Taïwan, Chine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Contrôles à l'exportation sur la lithographie avancée et les EDA
Les décisions successives du Bureau de l'industrie et de la sécurité des États-Unis depuis 2022 restreignent la vente aux usines chinoises de scanners EUV, d'outils d'écriture directe par faisceau d'électrons et de logiciels EDA avancés. Les Pays-Bas et le Japon ont aligné leurs politiques en 2024, étendant les licences aux équipements de multi-patterning deep-UV et PECVD.[2] La Chine a riposté en excluant certains processeurs américains des marchés publics et en augmentant les approbations nationales d'usines d'une valeur de 46 milliards USD. Les IDM multinationales doivent naviguer dans des cadres de conformité divergents, ce qui alourdit les frais juridiques et logistiques. Toutefois, les subventions provinciales et les fournisseurs d'EDA de second rang soutiennent les expansions en cours sur les nœuds à 28 nm et les nœuds matures, atténuant l'impact à court terme sur le marché des dispositifs à semiconducteurs en Asie Pacifique dans son ensemble.
Pénurie aiguë d'ingénieurs en conception
L'Asie Pacifique nécessite jusqu'à 1 million de travailleurs qualifiés supplémentaires d'ici 2030, alors que les volumes de tranches augmentent et que les cycles de conception se raccourcissent. Taïwan seul projette un déficit de 34 000 personnes, ce qui a incité les universités à doubler leur capacité d'accueil dans les programmes de master et l'industrie à financer des formations certifiantes accélérées. L'Inde attire les ingénieurs expatriés avec des exonérations fiscales et des visas accélérés, tandis que le Japon assouplit les exigences linguistiques pour les docteurs étrangers. La hausse des demandes salariales, atteignant des primes de 20 % pour les postes de conception FinFET, et la compression des marges, en particulier chez les petites entreprises sans usine. Les entreprises répondent en automatisant la vérification, en adoptant des outils de mise en page assistés par IA et en développant des centres de conception à distance au Vietnam et en Malaisie.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de dispositif :
domination continue des circuits intégrés avec potentiel haussier des capteursLes circuits intégrés ont généré 84,62 % du chiffre d'affaires du marché des dispositifs à semiconducteurs en Asie Pacifique en 2025 et devraient conserver leur position de leader jusqu'en 2031, à mesure que les volumes de logique de pointe, de HBM et de LPDDR6 augmentent. Les transitions vers le nœud 3 nm et la ligne pilote 2 nm planifiée chez Rapidus renforcent la haute densité de valeur des puces logiques produites dans la région. Le rebond cyclique de la mémoire, ancré dans la demande des serveurs d'IA, relève les prix de vente moyens pondérés des tranches, tandis que les MCU de qualité automobile requièrent des fonctionnalités MRAM embarquées sur des procédés de 28 nm au Japon et en Chine.
La catégorie des capteurs et MEMS devrait surpasser le marché des dispositifs à semiconducteurs en Asie Pacifique dans son ensemble avec un CAGR de 9,54 % en raison de l'adoption croissante des radars automobiles, des lidars et de la détection environnementale dans les usines intelligentes. La taille du marché des dispositifs à semiconducteurs en Asie Pacifique pour les capteurs de mouvement MEMS utilisés dans les casques AR/VR pourrait dépasser 4,32 milliards USD d'ici 2031. Les dispositifs de puissance optiques et discrets enregistrent une croissance à un chiffre intermédiaire, portée par la demande de micro-affichages LED et le déploiement des groupes motopropulseurs SiC.

Par modèle commercial :
l'échelle des IDM face à l'agilité des entreprises sans usineLes IDM détenaient 67,05 % de la part de marché des dispositifs à semiconducteurs en Asie Pacifique en 2025, bénéficiant de la profondeur de capital, d'un contrôle strict des procédés et d'une co-optimisation de la conception avec la fabrication. La double orientation de Samsung vers la mémoire et la fonderie amplifie les économies d'envergure, tandis que SK hynix exploite l'intégration verticale pour dominer l'approvisionnement en HBM. Les clients du secteur automobile préfèrent les IDM pour leurs garanties de longévité allant jusqu'à 15 ans.
Les entreprises sans usine, cependant, connaissent une croissance plus rapide avec un CAGR de 8,76 %, grâce à leur spécialisation dans l'inférence IA, le silicium de réseau personnalisé et les conceptions de frontal RF. La série Dimensity de MediaTek, les SOC serveurs RISC-V des start-ups chinoises et les nouveaux acteurs indiens dans les MCU d'IA à la périphérie illustrent ce dynamisme. La résilience de la chaîne d'approvisionnement reste une préoccupation à mesure que la capacité de pointe se resserre, poussant à des stratégies de dépôt sur plusieurs fonderies et à des programmes collaboratifs de co-optimisation conception-technologie (DTCO) avec TSMC et UMC.
Par secteur d'utilisation final :
l'échelle de la communication face à la vélocité de l'IALes infrastructures de communication ont absorbé 28,31 % du chiffre d'affaires du marché des dispositifs à semiconducteurs en Asie Pacifique en 2025, sous l'impulsion du déploiement de 1,7 million de stations de base 5G par China Mobile et des premières démonstrations 5G-Advanced au Japon. Les radios MIMO massives et les modules optiques de liaison frontale dépendent de FPGA haute performance et de processeurs réseau construits sur des plateformes à 5 nm.
Les charges de travail liées à l'intelligence artificielle représentent l'application à la croissance la plus rapide, progressant à un CAGR de 9,72 % alors que l'inférence hyperscale, automobile et industrielle se généralise. La taille du marché des dispositifs à semiconducteurs en Asie Pacifique pour le silicium de centres de données dédié à l'IA devrait dépasser 86,37 milliards USD d'ici 2031, soutenu par des empilements HBM multicouches dépassant 12 Go par boîtier. L'électrification automobile, l'automatisation industrielle et l'électronique grand public dotée d'IA embarquée soutiennent des profils de demande diversifiés dans toute la région.
Analyse géographique
Marché des dispositifs à semi-conducteurs en Chine et à Taïwan
La Chine a représenté 51,62 % des revenus du marché des dispositifs à semi-conducteurs en Asie-Pacifique en 2025, expédiant 245,99 milliards d'unités malgré les contrôles à l'exportation, et portant sa capacité à 10,1 millions de plaquettes par mois en 2025. Le soutien gouvernemental, des chaînes d'approvisionnement profondes et une consommation électronique endémique soutiennent l'expansion dans les secteurs de la logique, de la mémoire et des composants discrets. L'échelle domestique inégalée de la Chine soutient les investissements sur les nœuds matures et avancés, même si les restrictions à l'exportation compliquent l'approvisionnement en équipements. Les champions locaux SMIC et YMTC s'adaptent en approfondissant leur capacité en 28 nm et en innovant dans les architectures NAND 3D. Le statut de « Bouclier de Silicium » de Taïwan est renforcé par la part de 68,8 % de TSMC dans les fonderies mondiales et la ligne pilote 1,4 nm en cours à Taichung, prévue pour une production en volume en 2028.
Marché des dispositifs à semi-conducteurs en Asie-Pacifique
L'Inde, avec un CAGR de 9,29 %, s'impose comme le moteur de croissance de la région. La fonderie Tata-Powerchip d'une valeur de 11 milliards USD et le site ATMP de Micron d'une valeur de 2,7 milliards USD au Gujarat ancrent l'écosystème naissant, tandis que le programme d'incitation liée à la production prend en charge jusqu'à 50 % des dépenses d'investissement. La Corée du Sud renforce son leadership dans la mémoire grâce au méga-cluster de Yongin, visant les premiers démarrages de plaquettes en 2027 et intégrant l'automatisation des fonderies pilotée par l'IA pour améliorer les rendements. Le Japon tire parti de son expertise en matériaux et des subventions publiques pour réintégrer le leadership dans la logique avec l'effort 2 nm de Rapidus et une fonderie en consortium avec TSMC à Kumamoto. L'ambition de l'Inde d'atteindre 100 milliards USD de production de semi-conducteurs d'ici 2030 dépend de la simplification des autorisations environnementales et de l'approfondissement de la base locale de conception.
Les nations d'Asie du Sud-Est, notamment Singapour et la Malaisie, développent des clusters de services d'arrière-plan et d'analogique de spécialité. La coentreprise NXP-VIS de 300 mm à Singapour vise 55 000 plaquettes par mois d'ici 2029, renforçant le rôle de la cité-État en tant que pôle avancé de signaux mixtes. Les accords de libre-échange régionaux et les régimes fiscaux favorables continuent d'attirer les investissements dans les services d'assemblage et de test externalisés (OSAT).
Paysage réglementaire
L'influence réglementaire sur les dispositifs semi-conducteurs en Asie-Pacifique est de plus en plus façonnée par des leviers de sécurité et de politique industrielle qui affectent la qualification, l'accès au marché et les flux d'équipements. En Chine, l'Administration du cyberespace de Chine (CAC) a élargi son champ de certification Sécurisé et Contrôlable en mai 2026 pour inclure les semi-conducteurs automobiles, les processeurs de centres de données et les puces de communication sans fil, conditionnant ainsi de nombreuses opportunités d'approvisionnement auprès du gouvernement et des entreprises publiques aux fournisseurs et architectures certifiés. Dans toute la région, l'alignement des contrôles à l'exportation depuis 2024 sur la lithographie avancée et certains équipements de procédé continue d'orienter certains ajouts de capacité chinois vers des nœuds matures, tout en augmentant la charge de conformité pour les IDM multinationaux et les chaînes d'approvisionnement fabless-foundry.
Parallèlement, des programmes nationaux sont conçus pour rapatrier davantage de la chaîne de valeur. L'Inde a fait progresser son programme Semicon 2.0 avec une allocation de 1,27 billion d'INR soutenant les fabs et l'OSAT, complétant la pile d'incitations existante mentionnée dans le contexte de marché. Le Vietnam a mis à jour son cadre d'investissement en autorisant l'importation de machines à semi-conducteurs usagées jusqu'à 20 ans sous la Circulaire n° 30/2025, réduisant les barrières de dépenses d'investissement pour les lignes de backend et spécialisées, et associe la politique industrielle à des objectifs de main-d'œuvre dans le cadre de la Résolution 57 et des décisions connexes. La logistique et la facilitation du commerce deviennent également des priorités de politique opérationnelle pour les exportateurs d'électronique, comme l'illustrent les mesures de coordination de juillet 2026 entre SEIPI, le Bureau of Customs et PEZA aux Philippines pour accélérer les expéditions critiques pour la production dans un contexte d'encombrement des entrepôts aéroportuaires.
Analyse de la chaîne de valeur
La chaîne de valeur des dispositifs semi-conducteurs en Asie-Pacifique s'étend des matériaux et équipements en amont, à la fabrication de plaquettes, à l'emballage avancé et aux tests, jusqu'à l'intégration en aval dans les systèmes de communication, informatiques, automobiles et industriels. Le leadership en fabrication de plaquettes reste concentré à Taïwan, en Corée du Sud, au Japon et en Chine (logique, mémoire et puissance), tandis que l'Asie du Sud-Est joue un rôle crucial dans l'assemblage, les tests et certaines fabrications spécialisées. La région déplace également davantage de capacités vers l'emballage avancé (intégration 2,5D/3D et chiplets) à mesure que l'IA et la mémoire à large bande augmentent la complexité des substrats et de l'emballage, et que les délais et l'apprentissage du rendement deviennent des facteurs de différenciation clés.
Les événements récents montrent que la chaîne est sensible à la continuité logistique et aux goulots d'étranglement dans les intrants critiques. L'écosystème électronique des Philippines a mis en évidence l'exposition aux matériaux importés en flux tendu lorsque l'encombrement des entrepôts à l'aéroport international Ninoy Aquino a nécessité une coordination en juillet 2026 entre l'industrie (SEIPI) et les agences (Bureau of Customs, PEZA) pour accélérer la libération des expéditions critiques pour la production. Du côté de l'offre, l'association commerciale SEMI a souligné les efforts gouvernementaux pour remédier aux pénuries de matériaux critiques tels que le brome et l'hélium, renforçant l'importance des stratégies de multi-sourcing et de gestion des stocks pour les fabs et OSAT. Les ajouts de capacité et de capabilités sont également échelonnés sur des horizons pluriannuels, SK hynix prévoyant le début de la construction de sa fab M17 en 2027 et visant une mise en service au premier semestre 2029, tandis que des investissements parallèles dans l'emballage soutiennent le déplacement du mix de dispositifs vers des produits centrés sur la HBM et pilotés par l'IA.
Paysage concurrentiel
Le marché des dispositifs à semiconducteurs en Asie Pacifique présente une concentration modérée : les cinq premiers acteurs représentent environ 55 à 60 % du chiffre d'affaires combiné, sous la conduite de TSMC, Samsung, SK hynix, Micron et SMIC. L'expansion mondiale de 165 milliards USD de TSMC comprend trois usines aux États-Unis et un emballage avancé supplémentaire, garantissant l'accès aux clients sans usine tout en atténuant les tensions géopolitiques dans la chaîne d'approvisionnement.[4] Samsung équilibre les gains de parts de fonderie et la rentabilité de la mémoire en accélérant l'adoption de la grille enveloppante à 3 nm. SK hynix renforce son avantage concurrentiel dans la mémoire pour l'IA grâce aux volumes de HBM3E à 12 couches livrés à Nvidia.
Parmi les challengers émergents figurent Rapidus, soutenu par 920 milliards JPY de subventions, et Tata Electronics en Inde. Les IDM chinoises, portées par la demande intérieure, se concentrent sur des niches spécifiques telles que les composants discrets de puissance et la mémoire Flash NOR. Les mouvements stratégiques mettent l'accent sur l'intégration verticale, les engagements en matière de développement durable et les accords de codéveloppement : Denso-Rohm s'aligne sur le SiC automobile, Tenstorrent s'associe au LSTC du Japon sur des accélérateurs RISC-V à 2 nm, et 3M rejoint le consortium américain US-JOINT pour accélérer l'innovation en matière d'emballage.
Les risques côté offre restent concentrés dans la lithographie avancée, les gaz spéciaux et les substrats ABF ; les entreprises atténuent leur exposition par des approvisionnements multiples et des contrats d'achat à long terme. La différenciation par la durabilité prend de l'ampleur, TSMC, Samsung et UMC s'engageant à des objectifs d'énergie renouvelable dépassant 60 % d'ici 2030, en accord avec les exigences des tableaux de bord ESG des clients.
Leaders du secteur des dispositifs à semiconducteurs en Asie Pacifique
-
Taiwan Semiconductor Manufacturing Company Limited (TSMC)
-
Samsung Electronics Co., Ltd.
-
SK hynix Inc.
-
Semiconductor Manufacturing International Corporation
-
United Microelectronics Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des dispositifs à semi-conducteurs en Asie-Pacifique Entreprises couvertes dans ce rapport
- Taiwan Semiconductor Manufacturing Company Limited (TSMC)
- Samsung Electronics Co., Ltd.
- SK hynix Inc.
- Semiconductor Manufacturing International Corporation
- United Microelectronics Corporation
- Hua Hong Semiconductor Limited
- Powerchip Semiconductor Manufacturing Corp.
- Tower Semiconductor Ltd.
- Renesas Electronics Corporation
- Rohm Co., Ltd.
- MediaTek Inc.
- Novatek Microelectronics Corp.
- Realtek Semiconductor Corp.
- Nuvoton Technology Corporation
- Winbond Electronics Corporation
- GigaDevice Semiconductor Inc.
- Shanghai Fudan Microelectronics Group Co., Ltd. (Unisoc)
- Silicon Motion Technology Corp.
- JCET Group Co., Ltd.
- Advanced Semiconductor Engineering Inc.
- Magnachip Semiconductor Corp.
- Macronix International Co., Ltd.
Opportunités de marché et perspectives d'avenir
Les espaces blancs en Asie-Pacifique se situent à l'intersection du calcul piloté par l'IA, de l'emballage avancé et de l'interconnexion à haute vitesse, où la valeur incrémentale migre de la mise à l'échelle des plaquettes seules vers l'intégration hétérogène. Les plans soutenus par le gouvernement et menés par les entreprises en Corée du Sud, y compris les investissements annoncés par Samsung et SK hynix dans les fabs HBM et les installations d'emballage, renforcent une poussée régionale visant à étendre à la fois la production de mémoire et le débit d'emballage. Cela répond directement aux contraintes de substrat, d'emballage et de test qui ont persisté parallèlement aux cycles de montée en puissance des accélérateurs IA. L'environnement favorise également les opportunités d'expansion OSAT, de matériaux et d'outillage d'emballage avancé, et de programmes de co-optimisation technologie-conception qui réduisent le délai avant rendement pour les emballages multi-puces complexes.
Un second ensemble d'opportunités provient de la construction de nouveaux pôles de fabrication et de backend pour diversifier les chaînes d'approvisionnement et localiser certaines parties de la chaîne de valeur. L'Inde est allée au-delà de l'intention politique avec Semicon 2.0 (allocation de 1,27 billion d'INR) couvrant les fabs et l'OSAT, et cette base de soutien plus large crée de l'espace pour la formation d'un écosystème local à travers les services d'assemblage/test, les dispositifs analogiques et de puissance spécialisés pour l'électrification, et la localisation des fournisseurs de produits chimiques, de gaz et de composants. Le Vietnam associe des objectifs de main-d'œuvre (programmes de formation pour 50 000 personnes) à des objectifs explicites pour des usines de test et d'emballage avancés d'ici 2030, et renforce les liens avec les associations et parcs de semi-conducteurs axés sur Singapour pour approfondir la collaboration en R&D et en conception de circuits intégrés. Ces programmes, associés à la part élevée de la région dans la production mondiale de plaquettes et à la demande continue des infrastructures de communication et de l'électrification automobile, maintiennent un pipeline adressable large à travers les dispositifs, les nœuds et les modèles d'affaires.
Développements industriels récents dans Marché des dispositifs à semi-conducteurs en Asie-Pacifique
- Juillet 2026 : TSMC a annoncé un investissement supplémentaire de 100 milliards d'USD pour construire quatre installations de fabrication de plaquettes avancées supplémentaires en Arizona, portant son engagement total aux États-Unis à 265 milliards d'USD. L'ampleur de cette expansion renforce la sécurité d'approvisionnement pour les clients de nœuds avancés et complète la production en Asie-Pacifique en élargissant la redondance géographique pour l'approvisionnement critique en logique et en emballage.
- Juillet 2025 : TSMC a débuté la construction de quatre usines de 1,4 nm dans le Central Taiwan Science Park, avec un plan de première phase référencé à 50 000 plaquettes par mois. Ce mouvement renforce le rôle de Taïwan en tant qu'ancre de la logique avancée dans l'écosystème régional des dispositifs et accroît la demande en aval pour l'emballage avancé, les substrats et les matériaux spécialisés.
- Février 2024 : Le Japon a accordé des subventions supplémentaires à Rapidus, portant le financement public à 920 milliards de JPY pour la montée en puissance de son procédé de 2 nm à Hokkaido. Ce dispositif de financement renforce le retour du Japon dans la fabrication de logique de pointe et élargit les options régionales pour la collaboration sur les nœuds avancés et la diversification de l'approvisionnement.
Marché des dispositifs à semi-conducteurs en Asie-Pacifique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché couvre les revenus générés par les dispositifs à semi-conducteurs vendus en Asie-Pacifique, comptabilisés au moment de l'expédition des dispositifs aux clients fabricants d'électronique. Le dimensionnement reflète les catégories de dispositifs utilisées dans les principaux marchés d'utilisation finale de la région, et les chiffres sont exprimés en USD afin de maintenir la comparabilité entre les pays.
Exclusions du périmètre : nous excluons les revenus des produits électroniques finis en aval et des services (par exemple, les services de fonderie facturés en tant que traitement et valeur de fabrication sous contrat) qui ne relèvent pas des ventes de dispositifs.
Aperçu de la segmentation
- Par type de dispositif
- Semiconducteurs discrets
- Diodes
- Transistors
- Transistors de puissance
- Redresseurs et thyristors
- Autre type de dispositif
- Optoélectronique
- Diodes électroluminescentes (LED)
- Diodes laser
- Capteurs d'image
- Optocoupleurs
- Autre optoélectronique
- Capteurs et MEMS
- Pression
- Champ magnétique
- Actionneurs
- Accélération et taux de lacet
- Température et autres capteurs et MEMS
- Circuits intégrés
- Par type de circuit intégré
- Analogique
- Micro
- Microprocesseurs (MPU)
- Microcontrôleurs (MCU)
- Processeurs de signal numérique
- Logique
- Mémoire
- Par nœud technologique
- Inférieur à 3 nm
- 3 nm
- 5 nm
- 7 nm
- 16 nm
- 28 nm
- Supérieur à 28 nm
- Par type de circuit intégré
- Semiconducteurs discrets
- Par modèle commercial
- IDM
- Fournisseur de conception/sans usine
- Par secteur d'utilisation final
- Automobile
- Communication (filaire et sans fil)
- Grand public
- Industriel
- Informatique/stockage de données
- Centre de données
- Intelligence artificielle
- Gouvernement (aérospatiale et défense)
- Autre secteur d'utilisation final
- Par pays
- Chine
- Japon
- Corée du Sud
- Taïwan
- Inde
- Singapour
- Malaisie
- Australie
- Indonésie
- Reste de l'Asie Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par la construction d'un bassin de demande mesurable pour les dispositifs à semi-conducteurs en Asie-Pacifique, puis par sa mise en correspondance avec les signaux de production régionale et d'échanges commerciaux. Nous nous appuyons sur des séries temporelles publiques et des publications officielles pour identifier les retournements de cycle, les évolutions du mix produit et les principales décisions politiques susceptibles de modifier les schémas d'expédition.
Les références courantes comprennent les publications de World Semiconductor Trade Statistics (souvent republiées par des organismes sectoriels), les agences nationales de statistiques pour la production industrielle et le commerce extérieur, les ensembles de données commerciales douanières et par ligne tarifaire, les taux de change de référence des banques centrales, ainsi que les bases de données de brevets utilisées pour vérifier l'activité dans les principales familles de dispositifs. Nous utilisons également les dépôts de documents d'entreprises, les présentations aux investisseurs, les communications boursières et la presse de référence pour saisir les ajouts de capacité, les commentaires sur l'utilisation et les signaux de correction des stocks. Pour des recoupements spécifiques, nous utilisons de manière sélective des abonnements payants pour les données financières et le renseignement sur les entreprises, les actualités et les données financières, les recherches de brevets, ainsi que les données d'importation ou d'exportation au niveau des expéditions lorsque cela réduit les ambiguïtés. Cette liste de sources documentaires est fournie à titre indicatif uniquement, et d'autres sources ont été utilisées pour collecter, valider et clarifier les hypothèses.
Entretiens primaires et enquêtes
Le travail primaire est utilisé pour mettre à l'épreuve le modèle documentaire et pour combler les lacunes non visibles dans les données publiques, notamment en ce qui concerne l'évolution des prix de vente moyens, le mix par type de dispositif et la rapidité avec laquelle la demande se normalise après les réinitialisations des stocks. Nous avons échangé avec un panel de participants à l'écosystème des dispositifs en Asie-Pacifique, incluant des rôles côté offre en amont et des acheteurs en aval, afin que les hypothèses puissent être vérifiées par rapport au comportement d'expédition observé dans les principaux pays.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 38 % | Directeurs généraux (CXO) : 21 % |
| Niveau intermédiaire : 40 % | Responsables fonctionnels/d'unité : 38 % |
| Acteurs de plus petite taille : 22 % | Managers : 41 % |
Dimensionnement du marché et prévisions
Notre dimensionnement commence par une construction descendante qui reconstitue le chiffre d'affaires régional des dispositifs à l'aide d'indicateurs de ventes de semi-conducteurs largement suivis, de signaux de production électronique au niveau national et de flux commerciaux qui aident à expliquer la direction des expéditions au sein de l'Asie-Pacifique. Une fois le bassin de demande constitué, les parts clés et les facteurs de mix sont appliqués pour obtenir la valeur de l'année en cours, avant de passer aux prévisions.
Pour maintenir des totaux réalistes, nous corroborons le chiffre global par des approximations ascendantes sélectives, telles que le prix de vente moyen échantillonné multiplié par les volumes d'expédition estimés pour quelques familles de dispositifs à fort impact, et des agrégations côté offre ancrées aux communications financières publiques et aux vérifications des canaux. Lorsqu'une vue ascendante claire n'est pas possible (par exemple, fournisseurs privés ou gammes de produits mixtes), les lacunes sont traitées en utilisant des fourchettes conservatrices, puis en les réduisant grâce aux retours d'entretiens.
Un ensemble restreint d'intrants est utilisé de manière cohérente dans le modèle, notamment : les indicateurs du cycle de ventes de semi-conducteurs, les ajouts de capacité en tranches et les commentaires sur l'utilisation, les tendances d'exportation et d'importation pour les catégories d'électronique pertinentes, les mouvements de change affectant le reporting en USD, et les signaux des marchés finaux tels que la direction de la production de smartphones et de véhicules automobiles dans la région. Les prévisions reposent sur une analyse de scénarios soutenue par un lissage des séries temporelles pour le cycle, et la trajectoire finale n'est acceptée qu'après que les retours primaires s'alignent sur une progression réaliste des prix de vente moyens et des évolutions du mix sur la fenêtre de prévision.
Cycle de validation des données et de mise à jour
La validation est effectuée en vérifiant les résultats du modèle par rapport à des signaux indépendants, puis en analysant les écarts jusqu'à ce que les facteurs explicatifs soient clairement identifiés. Nous effectuons des contrôles de variance sur les totaux par pays, les taux de croissance et les tendances implicites des prix de vente moyens, et nous revérifions la logique lorsqu'une hypothèse unique modifie sensiblement le marché.
Avant validation finale, le travail fait l'objet de révisions analytiques en plusieurs étapes, incluant un examen approfondi des intrants clés tels que les taux de change, la direction des expéditions et les principales annonces de capacité, afin que les effets de calendrier ne faussent pas la valeur finale. Les rapports sont actualisés annuellement, avec des mises à jour intermédiaires lorsque des événements significatifs surviennent, tels que des changements de cycle marqués, des mesures politiques affectant les expéditions ou des démarrages de grandes capacités dans la région.
Comparaison du dimensionnement du marché des dispositifs à semi-conducteurs en Asie-Pacifique par Mordor Intelligence avec d'autres estimations publiées
Les valeurs publiées pour les dispositifs à semi-conducteurs en Asie-Pacifique ne correspondent souvent pas entre elles, car les définitions sous-jacentes ne sont pas cohérentes, même lorsque les titres semblent similaires. En pratique, les différences proviennent de ce qui est comptabilisé comme une vente de dispositif par rapport à une mesure plus large de l'économie des semi-conducteurs, ainsi que de la manière dont le calendrier des devises et les hypothèses de cycle sont appliqués.
Certaines sources rapportent les ventes régionales de semi-conducteurs comme une mesure de ventes côté demande aux fabricants d'équipements, tandis que d'autres élargissent le périmètre en mélangeant des types de revenus adjacents ou en utilisant des points d'expédition différents. Chez Mordor Intelligence, seuls les revenus des dispositifs à semi-conducteurs au cours de la période d'étude définie sont comptabilisés, et le modèle est vérifié par rapport aux signaux de capacité et d'échanges commerciaux afin que la valeur des services et la valeur de l'électronique en aval ne soient pas intégrées dans le total des dispositifs.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 432,11 milliards USD (2025) | |
| Association sectorielle A | 340,79 milliards USD (2024) | Utilise les ventes régionales de semi-conducteurs déclarées en dollars de l'année en cours, ce qui peut suivre les ventes aux fabricants d'électronique et peut ne pas correspondre au périmètre des revenus des dispositifs ou à la même année de référence utilisée dans cette étude. |
| Revue spécialisée B | 317,50 milliards USD (2024) | S'appuie sur une prévision de rebond à court terme et des totaux régionaux arrondis cités à partir d'une publication de perspectives, ce qui peut comprimer la couverture des catégories et le calendrier, et peut sous-estimer les revenus des dispositifs lorsque le mix évolue vers des composants à prix de vente moyen plus élevé. |
L'écart entre ces valeurs dcoule principalement des choix de périmètre et de calendrier, et non d'une simple différence mathématique. Lorsque le périmètre est strictement limité aux revenus des dispositifs à semi-conducteurs et que les chiffres sont validés à l'aide de vérifications reproductibles telles que les signaux de cycle, la direction des échanges commerciaux et l'évolution implicite des prix de vente moyens, le résultat est plus facile à tracer et à mettre à jour à mesure que les conditions évoluent.
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des semiconducteurs en Asie Pacifique en 2026 ?
La taille du marché des dispositifs à semiconducteurs en Asie Pacifique a atteint 467,15 milliards USD en 2026 et devrait croître à un CAGR de 8,11 % pour atteindre 689,9 milliards USD d'ici 2031.
Quel type de dispositif détient la plus grande part de chiffre d'affaires ?
Les circuits intégrés sont en tête avec 84,62 % de la part de marché des semiconducteurs en Asie Pacifique en 2025, reflétant leur rôle central dans les applications grand public, industrielles et d'IA.
Qu'est-ce qui stimule la croissance la plus rapide de la demande des utilisateurs finaux ?
Les charges de travail liées à l'intelligence artificielle représentent le segment à la croissance la plus rapide, progressant à un CAGR de 9,72 % alors que l'inférence en centre de données et à la périphérie se développe.
Quel pays connaît la croissance la plus rapide dans la région ?
L'Inde enregistre le CAGR le plus élevé au niveau national, à 9,29 % jusqu'en 2031, soutenu par des incitations gouvernementales significatives et des investissements dans des usines sur site vierge.
Comment les gouvernements soutiennent-ils la fabrication avancée ?
Le Japon, la Corée du Sud, Taïwan et l'Inde offrent des subventions couvrant jusqu'à 75 % des coûts d'usine éligibles, des crédits d'impôt et des contrats d'électricité à long terme pour attirer des capacités sub-7 nm.
Quels risques pourraient freiner la croissance des semiconducteurs en Asie Pacifique ?
Les restrictions à l'exportation, les pénuries de main-d'œuvre qualifiée et les contraintes eau-énergie constituent les principaux vents contraires, réduisant collectivement le CAGR prévu d'environ 4,8 points de pourcentage.