
Taille et part du marché de la construction d'infrastructures de transport en Asie Pacifique
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 624.36 Milliards de dollars |
| Taille du Marché (2026) | 674.51 Milliards de dollars |
| Taille du Marché (2031) | 992.36 Milliards de dollars |
| Growth Rate (2026 - 2031) | 8.03 % |
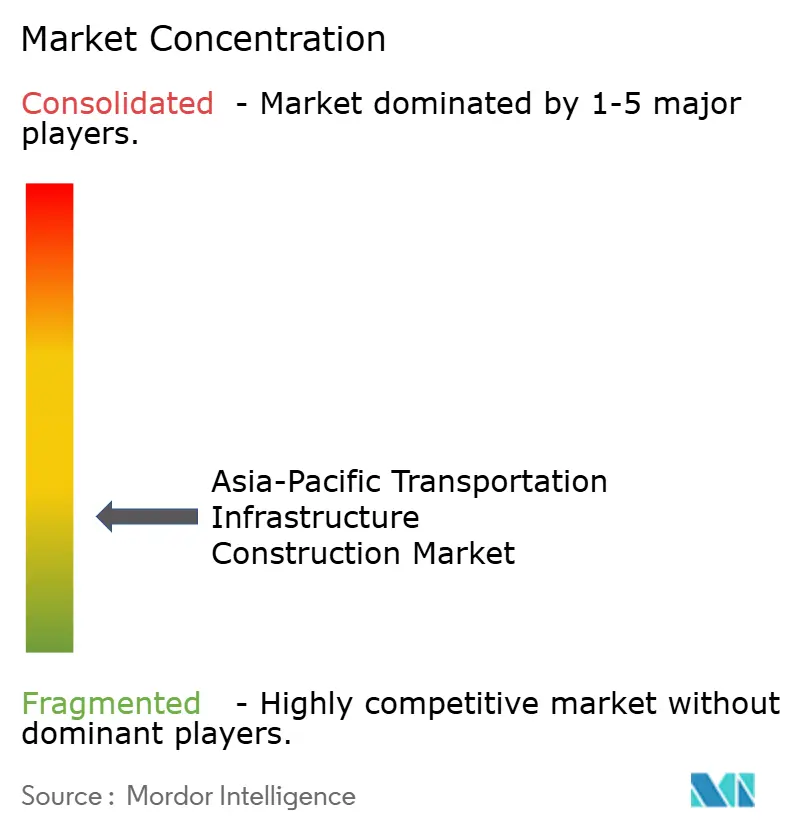
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la construction d'infrastructures de transport en Asie Pacifique par Mordor Intelligence
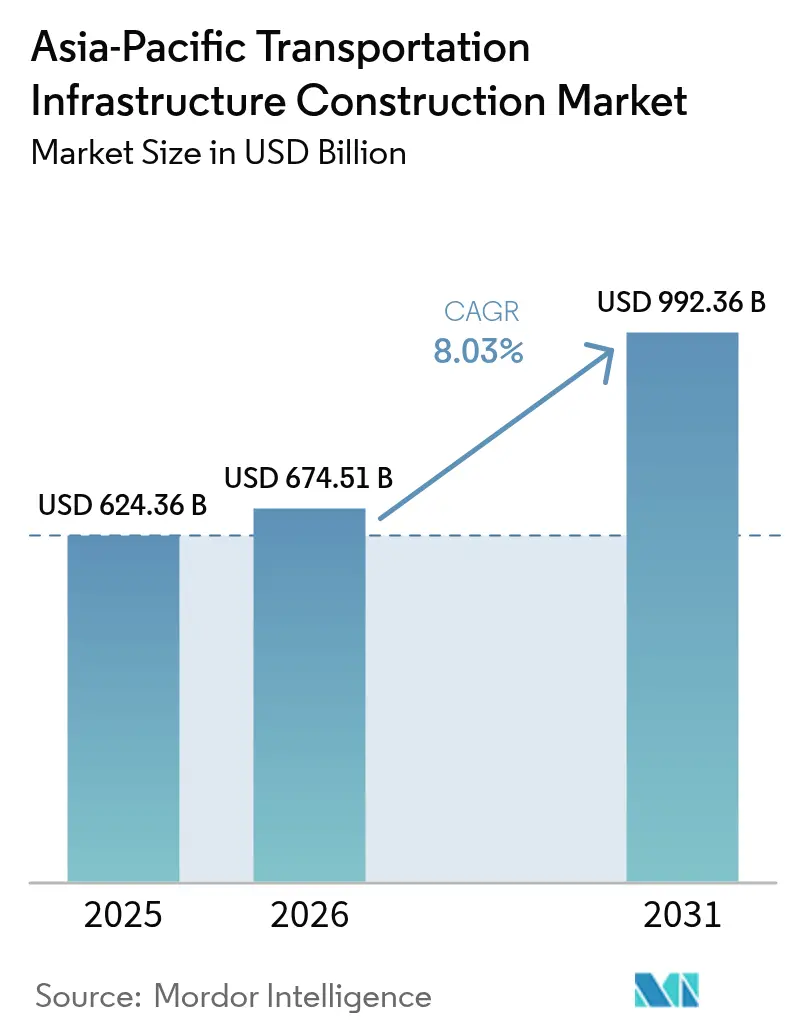
La taille du marché de la construction d'infrastructures de transport en Asie Pacifique devrait passer de 624,36 milliards USD en 2025 à 674,51 milliards USD en 2026, et les prévisions indiquent qu'elle atteindra 992,36 milliards USD d'ici 2031, avec un CAGR de 8,03 % sur la période 2026-2031. Les gouvernements de la région considèrent les programmes routiers, ferroviaires, portuaires et aéroportuaires comme des instruments permettant de renforcer la compétitivité des exportations, d'atteindre les objectifs de transition énergétique et de sécuriser les chaînes d'approvisionnement. Les routes ont conservé la plus grande part en 2024, soit 56,7 %, mais les chemins de fer mènent désormais la croissance en raison de l'électrification et des corridors à grande vitesse qui réduisent la rentabilité de l'aviation court-courrier. Le CAGR prévisionnel de 10,41 % pour l'Inde souligne comment un Pipeline National d'Infrastructures coordonné, le développement de métros et de nouveaux aéroports transforment les attentes des électeurs et les pipelines de promoteurs. Les capitaux privés progressent plus vite que les dépenses budgétaires, car les modèles de partenariat public-privé en Inde, en Thaïlande et en Australie réduisent le temps de diligence raisonnable et allouent les risques de manière plus prévisible. L'intensité concurrentielle s'accentue, les grandes entreprises chinoises d'État soumissionnant agressivement sur des mégaprojets transfrontaliers, tandis que les champions locaux en Inde, au Japon et en Asie du Sud-Est défendent des niches qui valorisent l'expertise en creusement de tunnels, la rénovation parasismique et l'automatisation.
Principaux enseignements du rapport
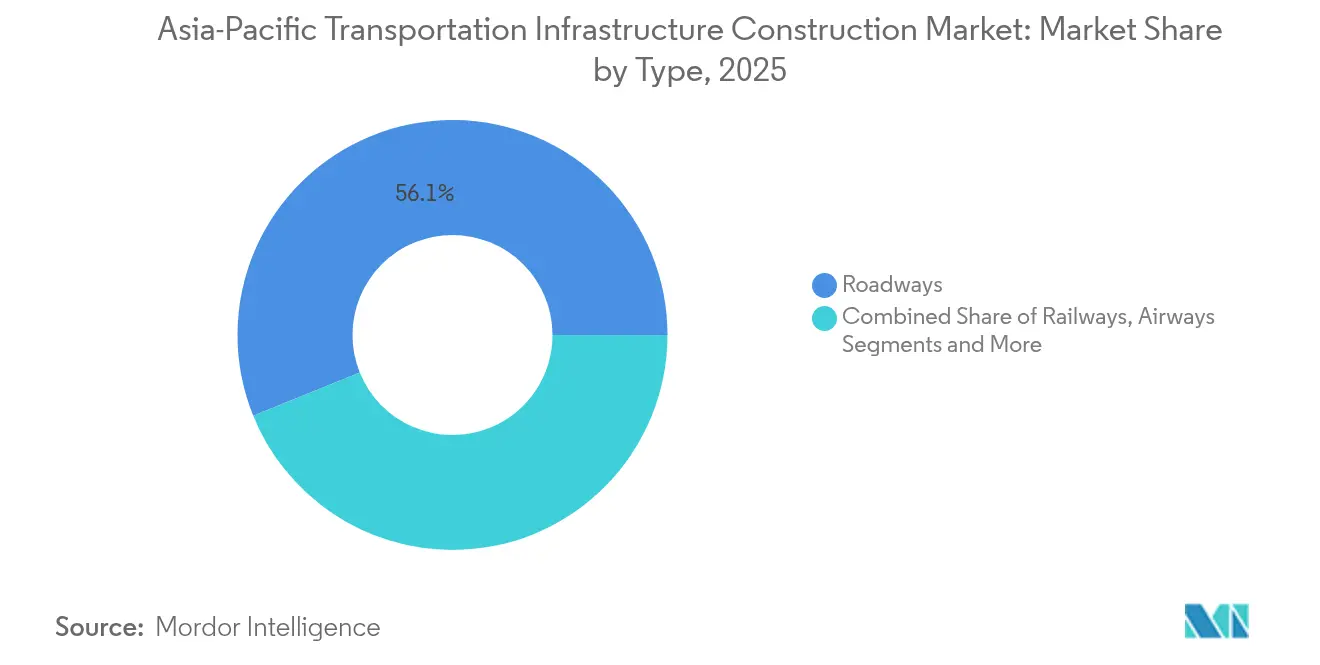
- Par mode de transport, les routes ont dominé avec une part de revenus de 56,12 % en 2025 ; les chemins de fer devraient croître à un CAGR de 8,83 % jusqu'en 2031.
- Par type de construction, les nouvelles constructions représentaient 69,35 % de la part du marché de la construction d'infrastructures de transport en Asie Pacifique en 2025, tandis que la rénovation progresse à un CAGR de 9,05 % jusqu'en 2031.
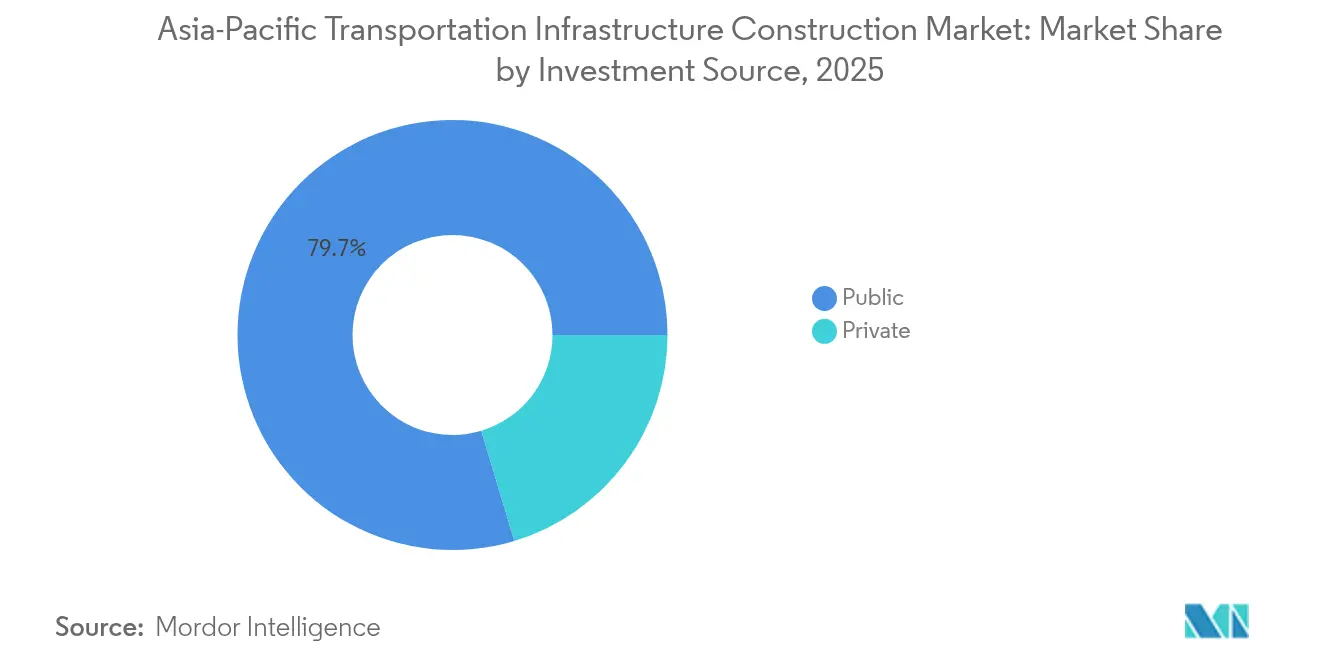
- Par source d'investissement, le financement public contrôlait 79,65 % de la taille du marché de la construction d'infrastructures de transport en Asie Pacifique en 2025 ; les capitaux privés enregistrent le CAGR prévisionnel le plus élevé à 9,52 % jusqu'en 2031.
- Par pays, la Chine représentait 39,25 % de la valeur 2025 ; l'Inde affiche la croissance la plus rapide avec un CAGR de 10,02 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur le CAGR prévisionnel | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Urbanisation rapide et croissance des mégalopoles | +2.3% | Inde, Indonésie, Philippines, Viêt Nam (Mumbai, Jakarta, Manille, Hô-Chi-Minh-Ville) | Moyen terme (2-4 ans) |
| Corridors commerciaux et logistiques régionaux | +1.9% | Chine, noyau de l'ASEAN (Thaïlande, Viêt Nam, Malaisie) plus débordements vers l'Asie du Sud via l'Initiative Ceinture et Route | Long terme (≥ 4 ans) |
| Relance gouvernementale et maturité des partenariats public-privé | +2.1% | Pan-Asie Pacifique avec une traction à court terme en Inde, en Thaïlande, en Australie et aux Philippines | Court terme (≤ 2 ans) |
| Décarbonation et électrification ferroviaire | +1.5% | Inde, Chine, Japon, Corée du Sud, Australie | Moyen terme (2-4 ans) |
| Capacité aéroportuaire et modernisation des ports intelligents | +1.2% | Inde, Asie du Sud-Est (Thaïlande, Philippines, Indonésie) plus les pôles côtiers chinois | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Urbanisation rapide et croissance des mégalopoles nécessitant des métros, des bus à haut niveau de service et des trains de banlieue
L'expansion des mégalopoles réécrit l'économie de la mobilité urbaine. La ligne à grande vitesse Mumbai–Ahmedabad en Inde, actuellement en construction par phases, réduira le temps de trajet de bout en bout à moins de trois heures et fusionnera effectivement deux marchés du travail. La nouvelle capitale planifiée de Jakarta à Kalimantan intègre un métro de 50 kilomètres et un aéroport sur terrain vierge, démontrant comment la relocalisation spatiale contourne la congestion héritée FT.COM. Le Grand Train eXpress de Séoul ajoute trois lignes orbitales qui promettent des trajets de 30 minutes depuis les villes satellites, stimulant un habitat plus dense. Ces systèmes utilisent un matériel roulant électrique ou hybride qui s'aligne sur les engagements de décarbonation tout en réduisant les coûts du cycle de vie. Collectivement, ils ancrent l'effet positif de 2,3 % sur le CAGR régional en faisant basculer la préférence des navetteurs des voitures particulières vers les transports en commun ferroviaires.
Les corridors commerciaux et logistiques régionaux pour renforcer la connectivité
Les décideurs politiques traitent désormais les lignes ferroviaires intérieures, les ports en eaux profondes et les autoroutes à plusieurs voies comme des leviers géopolitiques plutôt que de simples axes de fret. La modernisation ML-1 du Pakistan, d'une valeur de 10 milliards USD, relie Karachi à la frontière afghane dans le cadre de l'Initiative Ceinture et Route de la Chine et offre à l'Asie centrale une alternative maritime. Le port de Patimban en Indonésie, partiellement ouvert en 2024, soulage le port de Tanjung Priok à Jakarta en se concentrant sur les exportations automobiles et électroniques. La ligne ferroviaire à grande vitesse Bangkok–Kunming en Thaïlande illustre la volonté de l'ASEAN de concurrencer les voies maritimes en proposant une livraison terrestre plus rapide. Le Viêt Nam a approuvé une ligne Hanoï–Hô-Chi-Minh-Ville de 67 milliards USD qui combine capacité voyageurs et fret léger. Ces corridors accueillent une logistique à double usage, façonnant la sécurité des chaînes d'approvisionnement et ajoutant 1,9 % aux perspectives de croissance[1]Équipe Transport de la Banque mondiale, "Amélioration du transport urbain aux Philippines," Banque mondiale, worldbank.org.
La relance gouvernementale et les modèles de partenariat public-privé débloquent des pipelines pluriannuels
La relance budgétaire se poursuit, mais elle est désormais associée à des modèles de partenariat public-privé structurés qui équilibrent les garanties souveraines et les fonds propres commerciaux. La Banque asiatique de développement a injecté 500 millions USD dans le portefeuille de métros et d'autoroutes de l'Inde en 2024, catalysant le co-investissement des assureurs nationaux ADB.ORG. La Thaïlande a réservé 40 % de son plan de relance de 76 milliards USD à des projets prêts pour les partenariats public-privé, signalant un pivot décisif vers l'abandon de la passation de marchés purement budgétaire. Le budget australien de 2024 soumet tout projet dépassant 330 millions USD à un processus de sélection pour le financement privé, accélérant le flux de transactions. Les Philippines ont obtenu un prêt initial de 30 millions USD de la Banque mondiale pour financer des études de préfaisabilité, facilitant l'accès à des placements de dette plus importants. Ces actions — et d'autres similaires — contribuent à une hausse de 2,1 % du CAGR régional en raccourcissant les cycles de clôture financière.
Décarbonation : électrification ferroviaire, mobilité bas-carbone et infrastructures de recharge
Les mandats environnementaux sont passés des documents de stratégie aux cahiers des charges des contrats. L'Inde a électrifié 95 % de son réseau à écartement normal d'ici fin 2024, réduisant la consommation de diesel et les coûts d'exploitation jusqu'à un quart. Le train à grande vitesse Jakarta–Bandung en Indonésie est alimenté par le réseau électrique de Java, riche en énergies renouvelables, servant de modèle bas-carbone pour le futur corridor à grande vitesse du Viêt Nam. Le train à sustentation magnétique Chuo Shinkansen au Japon récupère l'énergie au freinage et vise une réduction de 30 % des émissions par rapport au matériel roulant actuel. L'Australie intègre des bornes de recharge pour véhicules électriques aux aires de repos du Inland Rail, anticipant des réseaux mixtes voyageurs-fret. Ce changement de conception généralisé stimule la croissance régionale de 1,5 % au fur et à mesure que les projets sont conçus pour la mobilité zéro émission.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur le CAGR prévisionnel | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Déficits de financement et hausse des coûts d'intérêt | -1.4% | À l'échelle de l'Asie Pacifique, aigu en Inde, en Indonésie, aux Philippines et au Viêt Nam | Court terme (≤ 2 ans) |
| Acquisition foncière, autorisations et délais de réinstallation | -0.9% | Inde, Indonésie, Philippines, Malaisie | Moyen terme (2-4 ans) |
| Géologie complexe, risques climatiques et pénuries de main-d'œuvre qualifiée | -0.7% | Asie du Sud-Est, zones sismiques du Japon, corridors reculés d'Australie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les déficits de financement et la hausse des taux d'intérêt pèsent sur les dépenses d'investissement et la bancabilité des partenariats public-privé
Le durcissement de la politique monétaire érode les marges d'endettement et pousse les rendements requis des projets au-dessus des trajectoires historiques de péage et de tarif. Des concessions calculées à 4 % d'intérêt recherchent désormais des fonds propres à des rendements dépassant 7 %, bloquant les offres sur les autoroutes indiennes et les métros philippins. Le pipeline de déplacement de la capitale indonésienne, d'une valeur de 33 milliards USD, a attiré moins d'un cinquième de la participation privée prévue, forçant des dépenses publiques initiales et des reports de périmètre. Le Pipeline National d'Infrastructures en Inde connaît également un ralentissement de l'engagement privé en raison de la volatilité des changes et du trafic. Ces déficits de financement soustraient 1,4 % à la croissance régionale jusqu'à ce que les coûts d'emprunt se stabilisent et que les formules tarifaires adoptent une indexation sur l'inflation.
L'acquisition foncière, les autorisations environnementales et les délais de réinstallation allongent les calendriers
Des autorisations prolongées ajoutent régulièrement 18 à 24 mois et gonflent les budgets. Les agriculteurs du Gujarat ont retardé le train à grande vitesse Mumbai–Ahmedabad malgré des packages d'indemnisation révisés qui ont gonflé de 30 %. Des groupes autochtones dans le corridor Trans-Sumatra de l'Indonésie ont refusé le droit de passage sans mise à niveau communautaire, interrompant les travaux. Le lien ferroviaire de la côte est de la Malaisie a été redirigé après un lobbying environnemental, générant un surcoût de 1 milliard USD. Les recours judiciaires contre la ligne à sustentation magnétique du Japon citent les risques liés aux eaux souterraines et continuent de retarder les permis de tunnel. Ces frictions réduisent le CAGR de 0,9 % en raison des dépassements de calendrier et de l'accumulation des intérêts intercalaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type :
les chemins de fer s'accélèrent à mesure que l'électrification remodèle l'économie modaleLes chemins de fer ont enregistré un CAGR prévisionnel de 8,83 %, le plus rapide au sein du marché de la construction d'infrastructures de transport en Asie Pacifique, même si les routes ont conservé 56,12 % de part en 2025. L'électrification quasi totale du réseau ferroviaire indien a réduit les coûts de carburant d'un quart, faisant du fret ferroviaire l'option bas-carbone pour les marchandises en vrac. L'ouverture en 2024 de la ligne Jakarta–Bandung en Indonésie a validé la traction alimentée par les énergies renouvelables que le Viêt Nam est en train d'adapter pour son projet de grande vitesse nord-sud. Au-delà des coûts, les réseaux à grande vitesse intègrent les marchés du travail, comme en témoigne l'investissement continu du Japon dans le train à sustentation magnétique. La taille du marché de la construction d'infrastructures de transport en Asie Pacifique pour les projets ferroviaires devrait donc se composer suffisamment rapidement pour dépasser 233,4 milliards USD d'ici 2031, si les pipelines actuels parviennent à une clôture financière.
Les aéroports et les ports maritimes suivent avec des CAGR modérés, portés par la reprise du tourisme et la relocalisation des exportations. Le port automatisé de Tuas à Singapour et les terminaux biométriques de Changi illustrent comment la vitesse de rotation rivalise désormais avec la capacité en tant que principale mesure de performance. Les 60 terminaux à conteneurs automatisés de la Chine constituent une référence pour une transformation régionale vers des grues connectées en 5G et des camions de cour sans conducteur. Les exigences en matière de montée en compétences pour l'automatisation côté piste orientent l'attribution des contrats vers les entreprises dotées d'une capacité d'intégration de systèmes plutôt que de simples compétences en génie civil. Dans l'ensemble, la concurrence modale ne se limite plus aux kilomètres de voies ou à la longueur des quais ; elle tourne autour de l'efficacité énergétique, de l'intégration numérique et de la résilience face aux perturbations climatiques.


Par type de construction :
la rénovation progresse à mesure que les actifs vieillissants nécessitent des mises à niveau intelligentesLes nouvelles constructions représentaient 69,35 % du marché de la construction d'infrastructures de transport en Asie Pacifique en 2025, reflétant un déficit de réseau encore important dans les économies émergentes. Pourtant, la rénovation progresse à un CAGR de 9,05 %, plus rapidement que les constructions sur terrain vierge, car le Japon, la Corée du Sud et l'Australie doivent moderniser les autoroutes et les ponts des années 1970 pour les adapter aux exigences de résilience sismique ou climatique. Le Japon s'engage à investir environ 15 milliards USD jusqu'en 2030 pour des mises à niveau parasismiques, tandis que la Corée du Sud modernise ses autoroutes avec un péage basé sur la congestion qui nécessite des portiques riches en capteurs et des analyses en nuage. Le Inland Rail australien mêle nouvelles voies et modernisation des infrastructures existantes pour le fret en double empilage, révélant une logique de conception intégrée.
Les projets de rénovation sont de plus en plus capitalistiques ; l'ajout d'un péage intelligent ou d'une surveillance de la santé structurelle en temps réel peut porter les coûts par voie au-dessus des références historiques des nouvelles routes. Les entrepreneurs capables de réaliser les travaux sans fermetures complètes — grâce à des segments de ponts préfabriqués ou à une signalisation modulaire — obtiennent des marges supérieures. Comme ces projets requièrent à la fois du génie civil et du génie numérique, les consortiums intègrent désormais des éditeurs de logiciels, des entreprises de cybersécurité et des fournisseurs de télécommunications. Cette combinaison de compétences pousse la rénovation vers une part d'environ un tiers des dépenses totales d'ici 2031, faisant évoluer les critères de passation de marchés du prix le plus bas vers la valeur sur l'ensemble du cycle de vie.
Par source d'investissement :
les capitaux privés se développent à mesure que les structures de partenariat public-privé arrivent à maturitéLes fonds publics ont encore financé 79,65 % des dépenses de 2025, mais l'investissement privé progresse à un CAGR de 9,52 %, le taux le plus élevé parmi les sources de capitaux, à mesure que des lignes directrices plus claires sur les partenariats public-privé améliorent la bancabilité. La facilité de 500 millions USD de la Banque asiatique de développement pour les métros indiens a catalysé les co-investisseurs des fonds de pension, tandis que la Thaïlande a affecté 30 milliards USD de son plan de relance à des projets prêts pour les concessions. L'Australie exige que les projets dépassant 330 millions USD fassent l'objet d'une sélection pour le financement privé, élargissant l'univers investissable.
Un nouveau modèle hybride de partenariat public-privé combine la dette concessionnelle multilatérale, les garanties souveraines et les tarifs indexés sur l'inflation, réduisant les primes de risque d'achèvement. Des sponsors internationaux comme VINCI et ACS soumissionnent non seulement sur des contrats de construction, mais aussi sur des concessions à vie, incluant les opérations, les mises à niveau numériques et les synergies immobilières commerciales. Par conséquent, la taille du marché de la construction d'infrastructures de transport en Asie Pacifique financée par des capitaux privés pourrait dépasser 193,2 milliards USD d'ici 2031 si la trajectoire actuelle se maintient. Les investisseurs privés ne remplacent pas les fonds publics ; ils amplifient la portée budgétaire en prenant en charge le risque de construction et d'exploitation sur de longues périodes.
Analyse géographique
Marché de la Construction d'Infrastructures de Transport en Chine et en ASEAN
La domination de la Chine, avec une part de 39,25 % en 2025, découle de plus de 170 000 kilomètres d'autoroutes et du réseau ferroviaire à grande vitesse le plus dense au monde. Cependant, la croissance future se modère à mesure que les priorités passent de la capacité à l'automatisation, à la surveillance de l'état des actifs et à la réduction des émissions de carbone. Les ports à conteneurs automatisés de Qingdao et de Tianjin réduisent les temps d'escale des navires et constituent un modèle pour les hubs d'Asie du Sud-Est qui cherchent désormais à attirer des volumes de transbordement. Des projets de la Ceinture et de la Route tels que le ML-1 au Pakistan et la liaison Bangkok–Vientiane en Thaïlande exportent la capacité excédentaire en génie civil vers les marchés voisins, soutenant ainsi les revenus des entreprises publiques chinoises même lorsque les constructions nationales plafonnent.
Marché de la Construction d'Infrastructures de Transport en Inde
L'Inde affiche le CAGR le plus élevé, à 10,02 %, grâce à un large pivot politique qui traite la livraison d'infrastructures comme un indicateur de performance politique clé. Le corridor Mumbai–Ahmedabad, l'aéroport de Navi Mumbai d'une capacité de 20 millions de passagers et les extensions de métro dans plusieurs villes illustrent une nouvelle normalité où les mégaprojets deviennent des jalons de campagne. Des bureaux d'ingénierie nationaux tels que Larsen & Toubro, Dilip Buildcon et IRCON améliorent leurs compétences en matière de creusement de tunnels, de signalisation et d'exploitation et maintenance afin de répondre aux références internationales, garantissant ainsi la captation locale de la valeur à mesure que le nombre de projets s'accélère.
Marchés APAC plus larges
Le Japon et la Corée du Sud maintiennent une croissance modérée mais à haute valeur ajoutée grâce au Maglev, au Great Train eXpress et aux extensions de l'aéroport d'Incheon. Dans ces pays, l'ingénierie de précision, la résilience sismique et l'intégration numérique bénéficient d'une tarification premium. L'Australie, bien que plus petite, incarne un pivot stratégique du fret : le chemin de fer intérieur (Inland Rail) et l'aéroport de Sydney Ouest relient les bassins de ressources aux nœuds d'exportation côtiers, tout en intégrant des infrastructures de recharge pour véhicules électriques et une capacité hydrogène. Le déplacement de l'Indonésie vers Kalimantan redistribue le poids économique au sein de l'archipel et génère des ensembles de projets contigus — tels que les extensions du port de Patimban — que les entrepreneurs internationaux poursuivent avec des financements mixtes. À travers la Malaisie, le Vietnam, les Philippines et la Thaïlande, les corridors de l'ASEAN relient les provinces riches en ressources aux zones d'exportation, aidant les villes secondaires à combler leurs lacunes en matière d'infrastructures grâce à des autoroutes, des aéroports et des embranchements ferroviaires cofinancés.
Paysage réglementaire
La réglementation se durcit autour de la sécurité, de la conformité et des autorisations numériques à mesure que les gouvernements développent des programmes routiers, ferroviaires, portuaires et aéroportuaires pluriannuels. En Australie, le National Heavy Vehicle Regulator (NHVR) et la National Transport Commission (NTC) ont publié des instruments réglementaires en mai 2026 pour appuyer les dispositions modifiées de la Heavy Vehicle National Law (HVNL), avant leur entrée en vigueur le 1er août 2026, qui met à jour les exigences en matière d'accréditation, de gestion de la fatigue et d'assurance sécurité.
L'Asie du Sud-Est pousse également vers des approbations plus rapides et des exigences techniques plus standardisées. Les Philippines ont publié l'Executive Order No. 72 (2024) pour intégrer et harmoniser les processus de planification directrice des infrastructures, de budgétisation et d'approbations dans plusieurs secteurs, dont les transports. Singapour a fait avancer CORENET X en tant que voie de soumission numérique obligatoire pour les grands projets (surface de plancher brute de 30 000 m2 et plus) à partir du 1er octobre 2025, renforçant la conformité assistée par BIM comme exigence pratique pour les entrepreneurs et les consultants. Le Vietnam travaille en 2026 à finaliser et promulguer une norme technique nationale (QCVN) pour les chemins de fer urbains, tandis que les mises à jour des exigences en matière d'ordre et de sécurité routière entrent en vigueur le 1er juillet 2026 en vertu de la loi modifiée.
Analyse de la chaîne de valeur
La chaîne de valeur couvre la planification et la faisabilité (souvent avec une participation multilatérale et souveraine), la conception et l'ingénierie, l'approvisionnement en matériaux et systèmes (acier, ciment, asphalte/bitume, granulats, signalisation, électrification et automatisation aéroportuaire/portuaire), la livraison EPC, les essais et la mise en service, puis les opérations et la maintenance à long terme via des concessions ou des gestionnaires d'actifs. À mesure que les modèles de PPP mûrissent sur des marchés tels que l'Inde, la Thaïlande et l'Australie, les appels d'offres regroupent de plus en plus les responsabilités liées au cycle de vie, intégrant opérateurs, financiers et fournisseurs de technologie dans le même cadre de livraison que les entrepreneurs en génie civil.
Le risque d'exécution se déplace vers la volatilité des intrants et les contraintes de capacité plutôt que vers la simple disponibilité des entrepreneurs. Les tensions du côté de l'offre ont inclus des perturbations dans les flux de matériaux (par exemple, une disponibilité réduite du bitume vers l'Inde liée aux impacts sur les routes du Golfe) et des goulots d'étranglement liés à la disponibilité du réseau électrique et des services publics pour les travaux énergivores. Cela accroît la valeur de la coordination précoce avec les services publics dans la planification des projets. La gestion des coûts et les calendriers de livraison sont donc façonnés par les structures contractuelles (indexation, partage des risques et mécanismes de variation), l'approvisionnement régionalisé et la disponibilité de systèmes spécialisés et d'expertise en mise en service pour l'électrification ferroviaire, les ports intelligents et le traitement aéroportuaire à identification biométrique.
Paysage concurrentiel
Le pouvoir concurrentiel repose sur une poignée d'entreprises d'État chinoises — China State Construction Engineering, China Railway Construction et China Communications Construction — qui ont contrôlé ensemble environ 30 % à 35 % des revenus régionaux en 2024. Leurs chaînes intégrées d'ingénierie-approvisionnement-construction et leur accès aux prêts des banques de politique créent des avantages de coûts difficiles à égaler. Leur position sur le marché n'est pourtant pas inattaquable. Les grandes entreprises indiennes comme Larsen & Toubro se montrent compétitives dans le creusement de tunnels de métro complexes après avoir livré la ligne 3 du métro de Mumbai de 3 milliards USD entièrement en souterrain tout en gérant la relocalisation des réseaux sous des quartiers densément peuplés. Les conglomérats japonais Obayashi, Kajima et Shimizu décrochent des chantiers aéroportuaires et de rénovation parasismique où la précision et la qualité commandent des marges plus élevées, un domaine moins sensible à la concurrence par les prix.
Les concurrents de second rang se différencient par la technologie et le montage financier. Gamuda Berhad et Italian-Thai Development déploient une construction de viaducs modulaires et l'automatisation pour réduire la main-d'œuvre sur site en Malaisie et en Thaïlande. VINCI Construction Grands Projets, ACS et Ferrovial s'appuient sur leur expérience européenne des partenariats public-privé pour structurer des concessions aéroportuaires et autoroutières qui regroupent l'exploitation et la maintenance, le commerce et la valorisation immobilière. Les fonds de capital-investissement régionaux soutiennent désormais des entrepreneurs de taille intermédiaire spécialisés dans le déploiement de jumeaux numériques et la surveillance de la santé structurelle, les positionnant comme partenaires pour des pipelines à forte composante de rénovation.
Les mouvements stratégiques illustrent l'évolution du paysage. Le contrat de monorail au Caire de 4,5 milliards USD remporté par China State Construction Engineering étend son offre clé en main de transport urbain à l'échelle mondiale. Le chantier autoroutier en Arabie Saoudite de 2,1 milliards USD de Hyundai Engineering & Construction souligne comment les constructeurs asiatiques convoitent la diversification au Moyen-Orient pour compenser les ralentissements domestiques. La mise de 300 millions USD de Samsung C&T dans l'automatisation — robots de ligature d'armatures et impression en béton 3D — vise des gains de productivité dans des marchés à faible disponibilité de main-d'œuvre. À mesure que les projets de rénovation et de surcouche intelligente se multiplient, les entreprises dotées de compétences en intégration de systèmes, en cybersécurité et en analyse de données commandent des primes, faisant basculer les futurs classements vers la compétence plutôt que vers la seule solidité bilancielle.
Leaders du secteur de la construction d'infrastructures de transport en Asie Pacifique
China State Construction Engineering Corporation Ltd.
China Railway Construction Corporation
China Communications construction company Ltd.
Hyundai Engineering & Construction
OBAYASHI CORPORATION
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Construction d'Infrastructures de Transport en Asie-Pacifique
- China State Construction Engineering Corp. Ltd.
- China Railway Construction Corp. Ltd.
- China Communications Construction Co. Ltd.
- Hyundai Engineering & Construction
- OBAYASHI CORPORATION
- Larsen & Toubro Ltd.
- Reliance Infrastructure Ltd.
- CPB Contractors (CIMIC Group)
- Dilip Buildcon Ltd.
- Italian-Thai Development PLC
- Shimizu Corporation
- Kajima Corporation
- Gamuda Berhad
- VINCI Construction Grands Projets
- Samsung C&T Engineering & Construction
- Penta-Ocean Construction
- PT Wijaya Karya Tbk
- China Harbour Engineering Company
- Beijing Construction Engineering Group
- Taisei Corporation

Opportunités de marché et perspectives d'avenir
Les besoins d'investissement importants et adressables à travers l'Asie et le Pacifique créent des espaces vierges pour les entrepreneurs et consortiums capables de livrer des lots finançables et de raccourcir les délais d'autorisation. L'Asian Transport Observatory estime que les économies à revenu faible et intermédiaire de la région nécessitent environ 2,6 billions de dollars US par an d'investissement dans les infrastructures de transport entre 2025 et 2035, les routes représentant une part importante des besoins totaux. Cette échelle maintient la demande concentrée sur la gestion de programme, la livraison échelonnée et la réhabilitation, en particulier là où les contraintes de terrain, d'approbations et de financement sont devenues les facteurs limitants.
Les clusters d'opportunités à court terme sont également liés à des pipelines et projets nommés où les gouvernements font avancer les décisions d'appel d'offres et de portée. La Thaïlande a fait progresser un méga-pipeline de transport multi-projets lié à des objectifs de connectivité nationale, tandis que les Philippines ont mis en avant les attributions en attente pour des lots de travaux civils clés sur le Bataan-Cavite Interlink Bridge de 3,91 milliards de dollars US (baie de Manille). Le Vietnam a également signalé une activité de construction accélérée pour les éléments côté piste et d'approvisionnement en carburant à l'aéroport international de Long Thanh. Dans toute la région, la numérisation de la construction passe de la prolifération d'outils à la consolidation, avec moins de systèmes disparates et une utilisation plus large de l'IA/apprentissage automatique dans les flux de travail. Cela soutient la demande pour des entrepreneurs capables de connecter les flux de travail BIM-vers-permis, d'automatiser les contrôles d'avancement et de gérer le transfert des données d'actifs pour les portefeuilles à forte composante de rénovation.
Recent Industry Developments in Marché de la Construction d'Infrastructures de Transport en Asie-Pacifique
- Juillet 2026 : China Railway Construction Corporation (CRCC) a lancé la construction de l'Emirates Engineering Center à Dubai South, un complexe de maintenance et d'ingénierie aéronautique à grande échelle dont la livraison est prévue vers 2030. Le projet souligne comment les entrepreneurs d'infrastructures basés en Asie étendent leurs capacités liées aux transports vers le développement de pôles aéronautiques et d'installations industrielles complexes nécessitant des travaux de génie civil lourds et une exécution MEP haut de gamme.
- Janvier 2025 : L'aéroport international de Navi Mumbai a commencé ses opérations avec une capacité initiale de 20 millions de sièges par an, intégrant des portes biométriques et une manutention automatisée des bagages. La mise en service d'un nouvel aéroport majeur renforce le cycle actif de développement de capacité aéroportuaire de la région et soutient les lots suivants dans les travaux côté piste, la connectivité côté ville et les mises à niveau liées à l'exploitation et à la maintenance.
- Décembre 2024 : Larsen & Toubro a terminé le creusement de tunnels pour la Ligne 3 du métro de Mumbai, un corridor de métro urbain entièrement souterrain livré dans des conditions d'emprise denses et fortement encombrées par des réseaux publics. Cette étape reflète une profondeur régionale croissante dans la construction de métros complexes, y compris le creusement de tunnels au tunnelier, la relocalisation des réseaux publics et la préparation des interfaces système, qui définissent de plus en plus les programmes de transport des mégapoles.


Marché de la Construction d'Infrastructures de Transport en Asie-Pacifique Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Ce marché mesure la valeur de l'activité de construction pour les infrastructures de transport à travers l'Asie-Pacifique, couvrant les dépenses liées à la construction et à la modernisation d'actifs tels que les routes, les lignes ferroviaires, les ports et les aéroports.
Exclusions du périmètre : Nous excluons l'exploitation continue des actifs de transport et la pure fabrication d'équipements qui ne fait pas partie de la valeur d'un contrat de construction.
Aperçu de la segmentation
- Par type
- Routes
- Chemins de fer
- Voies aériennes
- Ports et voies navigables intérieures
- Par type de construction
- Nouvelle construction
- Rénovation
- Par source d'investissement
- Public
- Privé
- Par pays
- Chine
- Inde
- Japon
- Corée du Sud
- Australie
- Indonésie
- Reste de l'Asie Pacifique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par les dépenses publiques d'investissement et les signaux de pipeline, car la construction de transports est fortement déterminée par les budgets et les attributions de projets. Nous nous sommes appuyés sur des sources telles que les publications d'infrastructures de la BAsD et de la Banque mondiale, les ministères des transports nationaux et les agences d'infrastructures, ainsi que les offices centraux de statistiques pour la production de la construction et les indices de prix. Nous avons également utilisé les séries macroéconomiques du FMI et de l'OCDE pour ancrer l'inflation, le calendrier des taux de change et l'orientation de l'investissement public, puis avons recoupé le tableau avec des communiqués de presse réputés sur les programmes de corridors, les extensions de métro et les ajouts de capacité aéroportuaire.
Du côté de l'offre, nous avons examiné les rapports annuels, les présentations aux investisseurs et les divulgations d'appels d'offres d'entrepreneurs cotés et de promoteurs de projets pour comprendre les combinaisons de revenus et l'orientation du carnet de commandes par pays et par mode. Lorsque disponibles, nous avons également référencé des abonnements payants pour les données financières et actualités d'entreprises, ainsi qu'une base de données mondiale de contrats et d'appels d'offres pour valider la cadence des attributions et les valeurs contractuelles typiques sur les grands projets. Ces apports nous ont aidés à éviter de compter en double le même programme à travers plusieurs annonces et ont maintenu des hypothèses réalistes lorsque les détails du programme manquaient. Les sources documentaires citées ici sont uniquement illustratives, et d'autres documents publics ont également été utilisés pour la collecte, la validation et la clarification des données.
Entretiens et enquêtes primaires
Le travail primaire a été utilisé pour tester ce qui est réellement attribué et exécuté sur le terrain, en particulier lorsque les budgets et les flux de trésorerie ne bougent pas la même année. Nous avons échangé avec des entrepreneurs EPC, des entrepreneurs de génie civil spécialisés, des propriétaires de projets, des consultants et des participants liés aux matériaux pour confirmer la combinaison typique de projets, la répartition entre rénovation et construction neuve, et la manière dont les prix sont cotés sur les principaux marchés d'Asie-Pacifique. Lorsque les hypothèses présentaient une large variance, nous avons recontacté les répondants pour confirmer la fourchette probable d'escalade, de calendrier des appels d'offres et de risques de glissement avant de finaliser le modèle.
Répartition des répondants aux travaux de recherche primaire sur le terrain
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier rang : 37 % | Dirigeants (CXO) : 17 % |
| Rang intermédiaire : 46 % | Responsables fonctionnels/d'unité : 23 % |
| Petits acteurs : 17 % | Managers : 60 % |
Dimensionnement du marché et prévisions
Le modèle central est construit à l'aide d'une reconstruction descendante des dépenses de construction des transports par pays et par mode, où les lignes budgétaires publiques, les allocations de programmes pluriannuels et les flux d'attribution de projets sont traduits en valeur annuelle exécutée. Pour maintenir la cohérence des totaux, nous avons corroboré les résultats avec des vérifications ascendantes sélectives telles que les revenus échantillonnés d'entrepreneurs liés aux travaux de transport, les fourchettes typiques de valeurs contractuelles issues des appels d'offres, et des indicateurs de volume (ajouts de voies-km, constructions ferroviaires en km de ligne, expansions de capacité aéroportuaire) multipliés par des fourchettes de coûts réalistes.
Plusieurs intrants ont façonné la courbe, notamment les dépenses d'investissement publiques et le calendrier du pipeline PPP, la part de la rénovation par rapport aux constructions neuves, les indices d'inflation des coûts de construction, le calendrier de conversion des devises pour les budgets en monnaie locale, et les tendances des coûts unitaires par mode qui diffèrent entre les routes, le rail, les ports et les aéroports. Lorsque les détails des projets n'étaient pas divulgués, nous avons traité les lacunes en utilisant des projets comparables dans le même pays et en appliquant des délais d'exécution conservateurs, puis avons vérifié ces choix par rapport aux retours des entretiens.
Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios ancrée aux calendriers de programmes confirmés et à la disponibilité du financement, puis avons testé les résultats face à des indicateurs macroéconomiques tels que la croissance du PIB et l'orientation de l'investissement public. Sur les marchés où l'escalade et les contraintes d'approvisionnement constituaient un facteur plus important, la trajectoire des prix a été ajustée à l'aide d'une approche indexée afin que les prévisions ne supposent pas un environnement de coûts stable année après année.
Validation des données et cycle de mise à jour
La validation s'effectue par plusieurs passes qui comparent les résultats à des signaux indépendants tels que les tendances des dépenses d'investissement dans les transports, les annonces de grandes attributions et les séries de production de la construction, puis enquêtent sur les valeurs aberrantes avant validation finale. Si le total d'un pays évolue fortement, nous vérifions si le moteur est réel (mobilisation d'un mégaprojet) ou s'il s'agit d'un artefact de modélisation (double comptage, décalage de calendrier ou effet de change).
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont effectuées lorsque des événements significatifs se produisent, tels que des changements de politique, de grandes clôtures de PPP ou l'annulation de projets majeurs. Avant la livraison, une dernière passe de révision est réalisée afin que les clients reçoivent la vision la plus actuelle, cohérente avec les dernières publications publiques et nos appels de vérification.
Comparaison du dimensionnement du marché de la construction d'infrastructures de transport en Asie-Pacifique de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour la construction d'infrastructures de transport en Asie-Pacifique diffèrent souvent car les analystes ne traitent pas toujours le calendrier, la tarification et la devise de la même manière. Même lorsque les mêmes pays sont couverts, des différences apparaissent selon que les valeurs représentent des travaux attribués, des travaux exécutés ou des plans budgétés.
Dans notre approche basée sur l'actualisation, l'écart provient généralement de la rapidité avec laquelle les hypothèses sont mises à jour pour l'inflation des coûts de construction, de la manière dont les budgets en monnaie locale sont convertis en USD, et de l'intégration ou non de l'activité de rénovation dans les totaux de construction neuve. Lorsque ces éléments sont mis à jour selon un cycle annuel fixe avec des vérifications basées sur les événements, et que le calendrier de conversion des devises est aligné sur l'année de référence, le total obtenu reste plus proche du rythme réel de livraison, ce qui est la logique appliquée par Mordor Intelligence.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 624,36 milliards de dollars US (2025) | |
| Revue spécialisée A | 545,70 milliards de dollars US (2026) | Utilise une année différente et semble se concentrer sur une lecture plus étroite des travaux de transport, avec moins de clarté sur la prise en compte intégrale des rénovations et des mises à niveau portuaires et aéroportuaires annexes. Le chiffre semble également plus sensible à la manière dont les programmes en monnaie locale sont convertis en USD pour l'année indiquée. |
| Cabinet de conseil régional B | 719,21 milliards de dollars US (2024) | Ce chiffre concerne uniquement les infrastructures routières et autoroutières, il n'est donc pas directement comparable à un total de construction de transports tous modes incluant le rail, les ports et les aéroports. L'écart d'année compte également car les cycles de dépenses d'investissement routières et l'inflation des coûts peuvent faire varier rapidement les totaux à travers l'Asie-Pacifique. |
Dans l'ensemble, l'écart s'explique principalement par les frontières de portée (routes uniquement contre tous les modes de transport) et par les choix de calendrier concernant la devise et l'escalade. En rattachant le modèle à la valeur de construction exécutée et en la vérifiant par rapport à la cadence des attributions et aux indices de coûts, nous maintenons la taille finale du marché traçable à des intrants qui peuvent être retestés et mis à jour de manière reproductible.


Questions clés traitées dans le rapport
Quelle est la taille du marché de la construction d'infrastructures de transport en Asie Pacifique en 2026 ?
Il est évalué à 674,51 milliards USD en 2026 et devrait atteindre 992,36 milliards USD d'ici 2031.
Quel pays connaîtra la croissance la plus rapide jusqu'en 2031 ?
L'Inde est en tête avec un CAGR prévisionnel de 10,02 %, ancré par son Pipeline National d'Infrastructures et de multiples projets de métros et d'aéroports.
Quel est le rôle des capitaux privés dans les projets à venir ?
L'investissement privé progresse à un CAGR de 9,52 % grâce à des cadres de partenariat public-privé matures qui combinent la dette multilatérale, les garanties souveraines et les tarifs indexés pour réduire les risques.
Pourquoi les chemins de fer gagnent-ils en dynamisme par rapport aux routes ?
L'électrification intensive, les corridors à grande vitesse et la baisse des coûts d'exploitation soutiennent un CAGR de 8,83 % pour les projets ferroviaires, détournant le fret et les navetteurs des routes.
Quels sont les principaux risques auxquels font face les promoteurs ?
La hausse des taux d'intérêt, les retards d'acquisition foncière et les pénuries de main-d'œuvre qualifiée peuvent avoir un impact négatif cumulé allant jusqu'à 1,4 % sur le CAGR et prolonger les délais de jusqu'à deux ans.
Quelles technologies définissent les actifs de transport de nouvelle génération ?
L'automatisation, les grues portuaires connectées en 5G, le traitement biométrique aéroportuaire, la construction modulaire et les jumeaux numériques pour la surveillance des actifs deviennent des standards dans toute la région.
Dernière mise à jour de la page le:



