
Taille et part du marché de l'éclairage ambiant
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 82.19 Milliards de dollars |
| Taille du Marché (2031) | 123.53 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 8.49 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
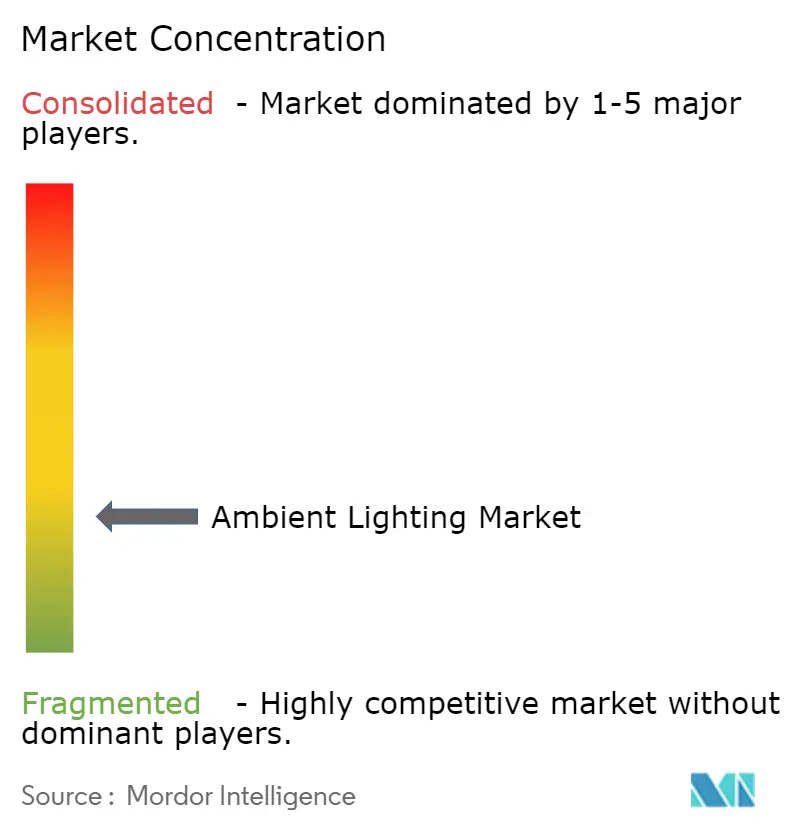
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'éclairage ambiant par Mordor Intelligence
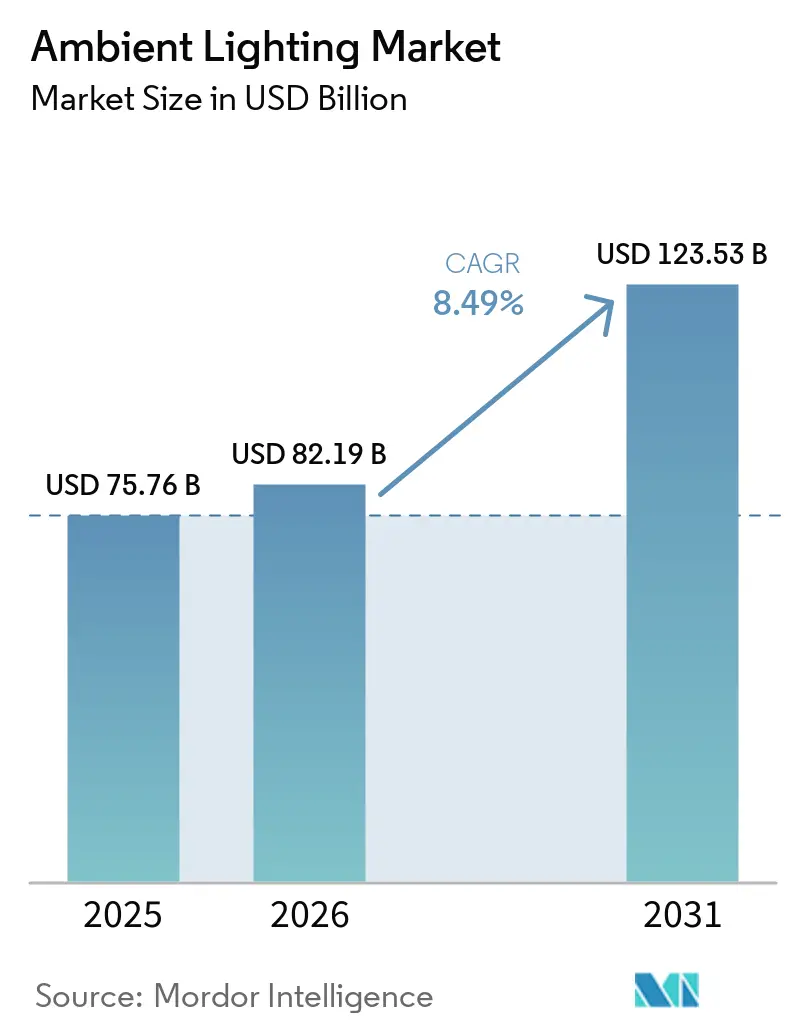
La taille du marché de l'éclairage ambiant devrait passer de 75,76 milliards USD en 2025 à 82,19 milliards USD en 2026 et devrait atteindre 123,53 milliards USD d'ici 2031, à un TCAC de 8,49 % sur la période 2026-2031. La croissance est ancrée dans les mandats d'efficacité énergétique mondiaux, la pénétration rapide des LED et l'attrait croissant des systèmes connectés qui relient l'éclairage à des plateformes de bâtiments intelligents plus larges. Les produits à base de LED représentent déjà 90 % du total des ventes d'éclairage, remodelant les chaînes de valeur vers les logiciels, les capteurs et les services. L'Asie-Pacifique détient près de la moitié des revenus mondiaux et continue de se développer à un rythme à deux chiffres, portée par les programmes d'urbanisation et les déploiements de villes intelligentes financés par l'État. La composition des produits évolue : les lampes et luminaires dominent encore, mais les commandes constituent désormais le moteur de croissance stratégique, les utilisateurs finaux recherchant des économies d'énergie, des données et des fonctions centrées sur l'humain qui améliorent la productivité.
Points clés du rapport
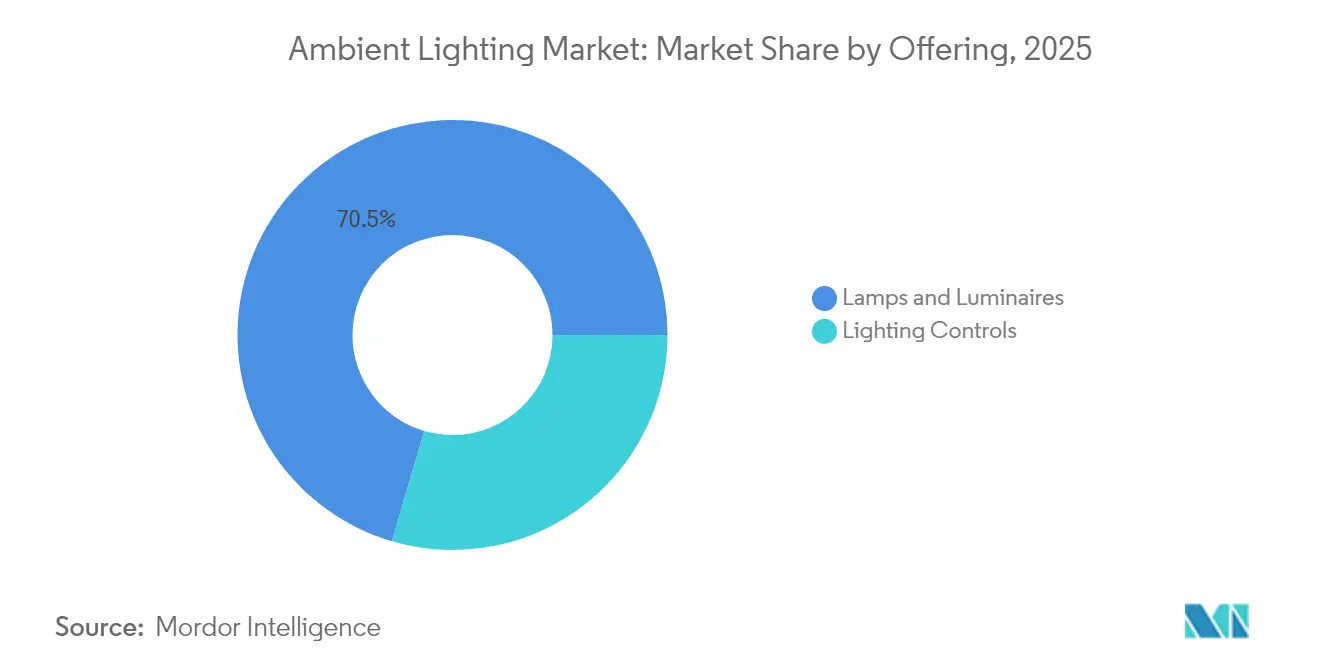
- Par catégorie de produit, les lampes et luminaires ont représenté 70,45 % des revenus en 2025 ; les commandes d'éclairage devraient progresser à un TCAC de 9,02 % jusqu'en 2031.
- Par phase d'installation, la rénovation et la réhabilitation ont représenté 62,35 % de la part de marché de l'éclairage ambiant en 2025, tandis que les projets de nouvelle construction devraient croître à un TCAC de 8,74 % jusqu'en 2031.
- Par type, les luminaires en saillie ont représenté 27,55 % des revenus en 2025 ; les rubans LED devraient afficher la croissance la plus rapide avec un TCAC de 11,04 %.
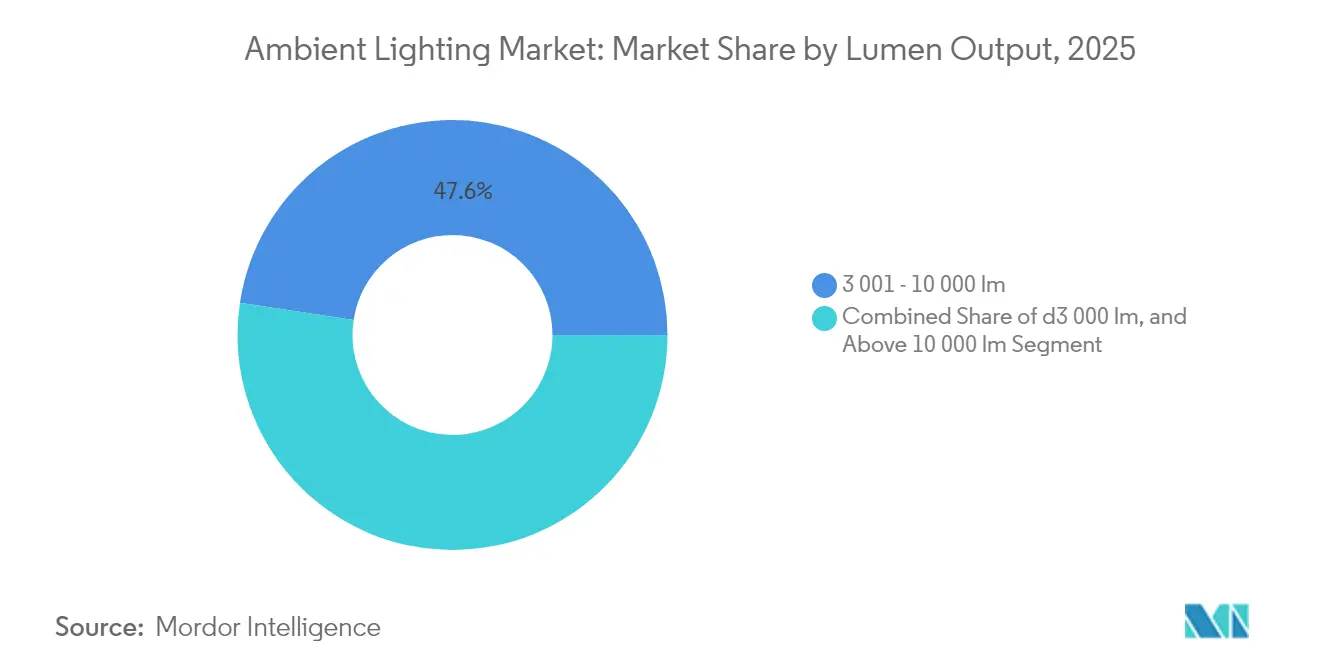
- Par flux lumineux, la gamme commerciale de 3 001 à 10 000 lm a représenté 47,60 % de la taille du marché de l'éclairage ambiant en 2025 ; la catégorie >10 000 lm affichera un TCAC de 9,98 % entre 2026 et 2031.
- Par connectivité, les systèmes filaires ont conservé 71,30 % des revenus de 2025 ; les plateformes sans fil enregistreront un TCAC de 12,90 % jusqu'en 2031.
- Par utilisateur final, les applications résidentielles ont capté 33,55 % des revenus de 2025 ; les intérieurs automobiles progresseront à un TCAC de 10,74 % jusqu'en 2031.
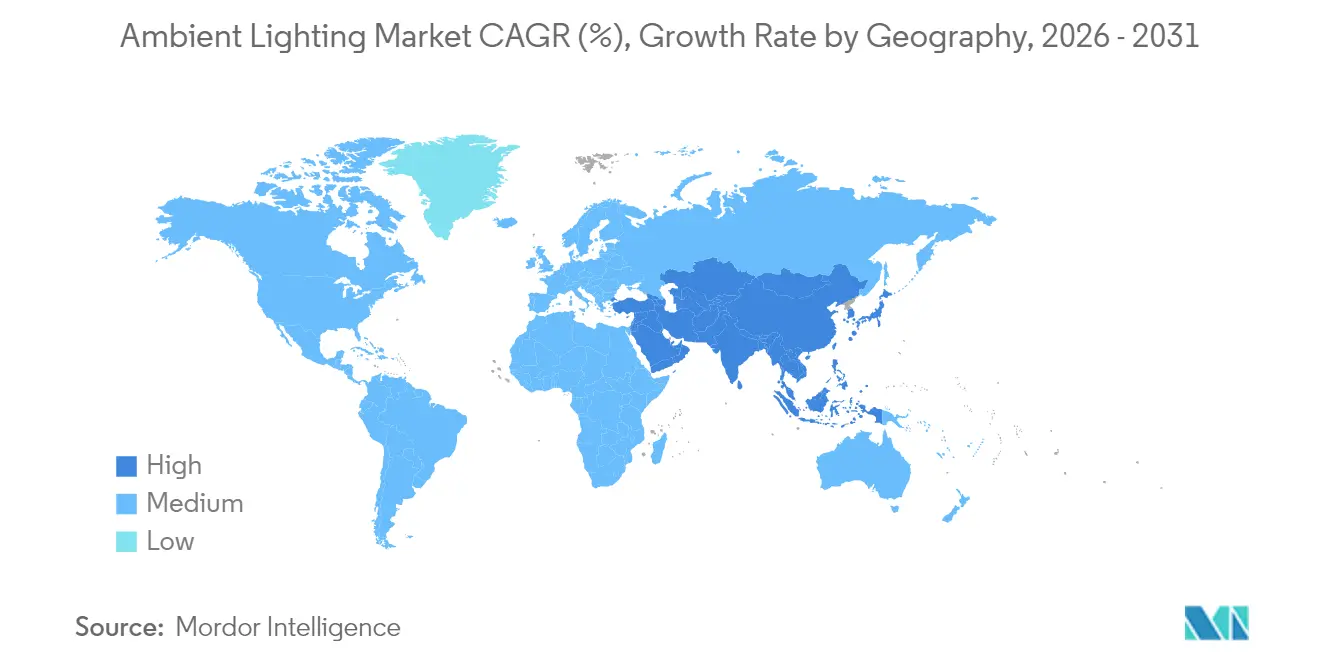
- Par géographie, l'Asie-Pacifique a détenu 45,65 % des revenus en 2025 et progressera à un TCAC de 12,35 %, le plus rapide au niveau mondial.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats de rénovation LED accélérant les mises à niveau commerciales dans l'UE et en Australie | +1.8% | Europe, Australie | Moyen terme (2-4 ans) |
| Investissements dans les villes intelligentes stimulant la rénovation des éclairages de rue connectés en Asie | +1.5% | Asie-Pacifique, avec des retombées vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Offres d'ambiance déclenchées par les équipementiers dans les véhicules du segment intermédiaire (Asie et Europe) | +1.3% | Asie-Pacifique, Europe | Long terme (≥ 4 ans) |
| Normes WELL et LEED v4 favorisant l'éclairage centré sur l'humain dans les bureaux aux États-Unis | +1.2% | Amérique du Nord, avec adoption en Europe | Long terme (≥ 4 ans) |
| Cycles de rebranding dans l'hôtellerie augmentant les budgets d'ambiance esthétique (pays du Conseil de coopération du Golfe) | +0.9% | Moyen-Orient, avec expansion vers les chaînes hôtelières mondiales | Moyen terme (2-4 ans) |
| Développement rapide d'entrepôts de commerce électronique nécessitant des luminaires à faible éblouissement | +0.8% | Mondial, avec concentration en Amérique du Nord et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Mandats de rénovation LED accélérant les mises à niveau commerciales dans l'UE et en Australie
Des cadres réglementaires stricts tels que la directive européenne sur l'écoconception et le Code national de construction australien imposent l'élimination progressive des lampes traditionnelles. La conformité réglementaire, plutôt que le retour sur investissement, constitue désormais le point de basculement, poussant les propriétaires de bâtiments à adopter des luminaires LED satisfaisant aux seuils minimaux d'efficacité. Le seul segment commercial devrait passer de 17,07 milliards USD en 2024 à 27,38 milliards USD d'ici 2030, les mises à niveau imposées convergeant avec une demande croissante de commandes connectées. Les fournisseurs répondent avec des lampes à installation rapide, des tubes sans driver et des kits de rénovation programmables sur site qui minimisent les temps d'arrêt et les coûts de main-d'œuvre.[1]Eric Rondolat, "Rapport annuel 2024," Signify, signify.com
Investissements dans les villes intelligentes stimulant la rénovation des éclairages de rue connectés en Asie
Les missions nationales de villes intelligentes en Chine, en Inde et au Japon placent l'éclairage de rue adaptatif au cœur de l'infrastructure numérique. Les municipalités remplacent les luminaires conventionnels à vapeur de sodium haute pression par des LED en réseau pouvant accueillir des petites cellules 5G, des capteurs de qualité de l'air et des caméras de circulation. Les protocoles sans fil tels que Zigbee et BLE Mesh offrent une évolutivité sans nécessiter de nouveaux câbles enfouis, un facteur décisif dans les centres urbains denses. Les spécialistes du matériel qui fournissent des nœuds à API ouverte sont bien positionnés, les villes regroupant l'éclairage avec des services IoT plus larges.[2]LTECH Corporate News, "Li Fangfang de LTECH : Tendances d'intégration en 2025," LTECH, ltech.cn
Offres d'ambiance déclenchées par les équipementiers dans les véhicules du segment intermédiaire
Les constructeurs automobiles réservaient autrefois l'éclairage de cabine multicolore aux modles de luxe ; aujourd'hui, BMW, Toyota et Hyundai proposent une ambiance personnalisable dans les véhicules grand public. Les LED intérieures se synchronisent désormais avec les modes de conduite, les signaux du système d'infodivertissement et les avertissements des systèmes avancés d'aide à la conduite, améliorant à la fois la sécurité et l'image de marque. Sur le marché de l'éclairage d'ambiance automobile, les rangées de LED semblables à des affichages servent d'indicateurs silencieux ; un anneau lumineux peut passer du vert au rouge lorsque les caméras de surveillance du conducteur détectent une distraction, réduisant la charge cognitive par rapport aux signaux sonores d'avertissement. Les fournisseurs de rang 1 s'efforcent de miniaturiser les optiques et d'intégrer des commandes numériques capables de résister aux cycles de température et de vibration automobiles tout en répondant aux nouvelles exigences de garantie.[3]Groupe de produits ams-OSRAM, "Automobile et mobilité – Éclairage ambiant," ams-osram.com
Normes WELL et LEED v4 favorisant l'éclairage centré sur l'humain dans les bureaux américains
Les équipes immobilières d'entreprise recherchent les certifications WELL et LEED qui récompensent l'éclairage respectueux des rythmes circadiens. Les luminaires à blanc réglable qui suivent les cycles naturels de la lumière du jour ont montré des gains de 6 % en productivité des travailleurs et de 15 % en production créative. La demande se répand dans la vague de rénovation des immeubles de bureaux anciens, où le bien-être des occupants occupe désormais une place aussi importante que les indicateurs énergétiques dans les décisions de planification des investissements.[4]Alcon Lighting Editorial Team, "Les tendances de conception d'éclairage commercial 2025 vont au-delà des bases," Alcon Lighting, alconlighting.com
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Défaillances dues aux courants d'appel élevés dans les déploiements de rubans LED à grande échelle | -1.1% | Mondial, particulièrement dans les applications commerciales et industrielles | Court terme (≤ 2 ans) |
| Fragmentation des protocoles sans fil augmentant le coût d'intégration des systèmes de commande | -0.9% | Mondial, avec un impact plus élevé dans les applications de rénovation | Moyen terme (2-4 ans) |
| Réduction des surfaces de bureaux post-COVID diminuant les pipelines de rénovation (Amérique du Nord et UE) | -0.7% | Amérique du Nord, Europe | Court terme (≤ 2 ans) |
| Chaîne d'approvisionnement tendue en terres rares faisant grimper les prix des phosphores et des drivers | -0.6% | Mondial, avec un impact plus élevé sur les segments sensibles aux coûts | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Défaillances dues aux courants d'appel élevés dans les déploiements de rubans LED à grande échelle
Les systèmes de rubans multi-chaînes peuvent générer des pics de courant dommageables lorsque des milliers de drivers s'alimentent simultanément, déclenchant des disjonctions et des réclamations sous garantie. Les alimentations à démarrage progressif et les contrôleurs séquentiels atténuent le risque mais ajoutent des coûts. Les problèmes de fiabilité peuvent retarder les déploiements dans les hubs logistiques où l'éclairage linéaire s'étend souvent sur des centaines de mètres.
Fragmentation des protocoles sans fil augmentant le coût d'intégration des systèmes de commande
Zigbee, BLE Mesh, Thread et les piles propriétaires excellent chacun dans des cas d'usage spécifiques mais interopèrent rarement. Dans les projets de rénovation, un mauvais choix peut enfermer les propriétaires dans des écosystèmes de fournisseurs ou nécessiter des passerelles coûteuses. Les organismes de normalisation convergent vers les spécifications DALI+ et Bluetooth LE, mais jusqu'à l'émergence d'une véritable compatibilité plug-and-play, les intégrateurs doivent prévoir des heures d'ingénierie supplémentaires.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par offre :
les commandes mènent la révolution de l'intelligenceLes lampes et luminaires restent la pierre angulaire des revenus, représentant 70,45 % en 2025 grâce à la conversion massive des fluorescents et halogènes vers les LED. Les luminaires certifiés ENERGY STAR consomment 90 % moins d'énergie que les alternatives à incandescence et durent 15 fois plus longtemps, réduisant considérablement les budgets de maintenance et les empreintes carbone. L'activité de remplacement dans les bureaux, les habitations et les entrepôts maintient une demande stable même lorsque les prix unitaires baissent.
Les commandes d'éclairage constituent l'accélérateur du marché, avec une prévision de croissance annuelle de 9,02 %. Les passerelles DALI ouvertes, les réseaux Bluetooth LE et les tableaux de bord cloud intègrent des informations basées sur les données qui vont au-delà de la gestion de l'énergie. Signify rapporte que les systèmes et services connectés ont représenté 30 % des ventes de l'entreprise en 2024, confirmant l'appétit croissant des clients pour des propositions centrées sur les logiciels. La taille du marché de l'éclairage ambiant pour les commandes connectées est appelée à s'élargir à mesure que les codes du bâtiment imposent la détection de présence et la récupération de la lumière du jour.


Par phase d'installation :
la domination de la rénovation stimule le marchéLes projets de rénovation et de réhabilitation ont généré 62,35 % des revenus de 2025, les propriétaires ayant modernisé de vastes stocks de luminaires obsolètes. Le marché américain de la rénovation résidentielle a dépassé 600 milliards USD en 2022, avec 34 % des dépenses consacrées aux mises à niveau énergétiques incluant l'éclairage. Les plafonds carbone municipaux tels que la loi locale 97 de New York amplifient l'urgence, imposant des amendes à partir de 2025 pour les manquements à l'efficacité énergétique. Les recommandations de l'Administration générale des services des États-Unis répertorient les tubes LED, les kits de rénovation ou les remplacements complets de luminaires comme voies approuvées, alimentant un entonnoir de remplacement profond.
La nouvelle construction représente une base plus modeste mais dépassera les rénovations avec un TCAC de 8,74 %. Les architectes programment désormais l'éclairage tôt dans les flux de conception pour obtenir les certifications WELL et LEED, intégrer des capteurs et rationaliser la mise en service. Les campus commerciaux intelligents spécifient des luminaires prêts pour le réseau comme référence, propulsant la pénétration du marché de l'éclairage ambiant dans les tours à usage mixte, les centres de données et les établissements de santé. Les gains de taille du marché de l'éclairage ambiant dans les nouvelles constructions sont également soutenus par des économies d'échelle permettant des contrats groupés matériel-logiciel.
Par type :
l'éclairage en ruban mène la vague d'innovationLes luminaires en saillie ont conservé une part de 27,55 % en 2025, appréciés pour leur installation simple dans les bureaux, les salles de classe et les couloirs. Les barres linéaires suspendues et les spots encastrés complètent la catégorie, offrant aux concepteurs des options de contrôle de l'éblouissement et de confort visuel.
L'éclairage en ruban LED, cependant, connaîtra la croissance la plus rapide avec un TCAC de 11,04 %, les architectes spécifiant des « lignes de lumière » continues qui combinent les fonctions d'éclairage de travail et d'accentuation. L'éclairage de rayonnage en commerce de détail, les accents de corniches dans les hôtels et les zones de travail sous les meubles de cuisine illustrent sa flexibilité. Pourtant, les défaillances dues aux courants d'appel élevés constituent une menace importante. Les fournisseurs qui proposent des drivers à démarrage progressif et des chemins thermiques PCB robustes peuvent capter des gains disproportionnés dans ce segment du marché de l'éclairage ambiant.
Par flux lumineux :
la gamme commerciale domine les applicationsLa catégorie 3 001-10 000 lm a capté 47,60 % des revenus en 2025, car la plupart des bureaux, supermarchés et établissements d'enseignement fonctionnent dans cette plage de luminosité. Les pilotes d'éclairage centré sur l'humain dans les espaces ouverts montrent des gains de productivité tangibles, encourageant les déploiements en entreprise. Les capteurs de lumière du jour et l'analyse de présence peuvent réduire l'énergie d'éclairage de 25 à 80 % tout en préservant le confort.
Les luminaires à haut flux (>10 000 lm) enregistreront l'expansion la plus rapide avec un TCAC de 9,98 %, les entrepôts de commerce électronique, les centres de distribution et les autoroutes des villes intelligentes exigeant un éclairage puissant mais sans éblouissement. Le lancement en 2024 par Signify des luminaires de rue UltraEfficient souligne l'innovation visant à réduire de moitié la consommation d'énergie par rapport aux conceptions LED antérieures. La demande résidentielle (≤3 000 lm) reste stable, stimulée par les ampoules intelligentes à commande vocale et les spots à ambiance réglable.
Par connectivité :
la révolution sans fil s'accélèreLes réseaux filaires tels que DALI et KNX dominent encore avec 71,30 % des revenus en 2025 en raison de leur fiabilité robuste sur les sites à enjeux critiques. Les drivers DALI-2 et D4i exposent désormais des rapports énergétiques que les gestionnaires d'installations intègrent dans les tableaux de bord des bâtiments pour le suivi carbone.
Les liaisons sans fil constituent l'histoire de la croissance, avec une prévision de TCAC de 12,90 %. Bluetooth Mesh permet une messagerie de type maillé, le rendant adapté aux immeubles multi-locataires et aux ateliers de production. Des recherches publiées dans Sensors confirment son évolutivité lorsque les concepteurs atténuent les interférences par une planification des canaux. Le sans fil triomphe également dans les rénovations où percer les murs pour de nouveaux câbles de commande est impraticable. Le marché de l'éclairage ambiant est appelé à bénéficier d'architectures hybrides combinant des dorsales filaires avec des nœuds périphériques sans fil, offrant aux propriétaires une flexibilité pérenne.
Par utilisateur final :
les applications automobiles s'accélèrentLes intérieurs automobiles constituent le segment d'utilisateurs finaux à la croissance la plus rapide, avec un CAGR de 10,74 %. Les modèles de luxe et ultra-luxe demeurent néanmoins le fer de lance de l'innovation, affichant un CAGR de 10,02 % qui façonne les attentes des consommateurs pour l'ensemble du marché de l'éclairage ambiant intérieur automobile. Les LED d'habitacle pulsent désormais avec les alertes d'aide à la conduite, passent à des tonalités chaudes pour la détente et s'accordent aux rythmes de l'infodivertissement, faisant de la lumière une surface de marque distinctive. Les équipementiers de rang 1 fournissent des guides de lumière fins et des contrôleurs RVB capables de résister aux températures extrêmes du secteur automobile. Le lancement en 2025 par Signify N.V. (Philips Lighting) d'un bandeau lumineux pour véhicule électrique destiné à Xiaomi illustre la manière dont les grands acteurs traditionnels de l'éclairage s'imposent dans le secteur de la mobilité.
Les espaces résidentiels restent la part la plus importante, à 33,55 %, grâce à l'adoption de la maison connectée et à la prise de conscience autour du bien-être. Les ampoules à blanc réglable alignées sur les rythmes circadiens et les scènes activées par commande vocale stimulent la demande des consommateurs. Les chaînes hôtelières du Conseil de coopération du Golfe consacrent leurs budgets de rénovation à une ambiance immersive qui influence la perception des clients. Les points de vente au détail déploient des éclairages d'accentuation directionnels qui valorisent les produits et augmentent le temps de présence. Dans tous les secteurs verticaux, le marché de l'éclairage ambiant pivote de la simple illumination vers la valeur expérientielle.
Analyse géographique
Marché de l'éclairage ambiant en Asie-Pacifique
L'Asie-Pacifique contrôle 45,65 % des revenus de 2025 et progressera à un CAGR de 12,35 % jusqu'en 2031, portée par les subventions publiques en faveur d'un éclairage efficace, l'essor de la construction résidentielle et le leadership mondial dans la production de composants LED. La Chine est à l'avant-garde tant sur le plan de la puissance manufacturière que des grands projets pilotes de villes intelligentes qui ancrent la demande en éclairage de rue connecté. La mission des 100 villes de l'Inde et la vision Société 5.0 du Japon renforcent le pipeline régional pour les systèmes de contrôle, les capteurs et l'intégration de plateformes.
Marché de l'éclairage ambiant en Amérique du Nord
L'Amérique du Nord est un marché mature mais porté par l'innovation. Les données 2024 de Signify indiquent que les États-Unis ont contribué à hauteur de 2,20 milliards USD, soit environ un tiers de ses ventes mondiales. Les rénovations résidentielles restent soutenues, bien que la réduction des surfaces de bureaux après la COVID ralentisse certains calendriers de modernisation. L'adoption des certifications WELL et LEED maintient la dynamique en faveur des mises à niveau centrées sur l'humain, qui justifient des luminaires haut de gamme et des systèmes de contrôle avancés.
Marché de l'éclairage ambiant en Europe
L'Europe occupe une position axée sur le design et fortement réglementée. La directive Écoconception impose la transition vers les LED dans les parcs immobiliers commerciaux, et la région défend des produits à haut indice de rendu des couleurs, en accord avec son accent sur le confort visuel. Les constructeurs automobiles en Allemagne et en France étendent les offres d'éclairage ambiant vers les gammes inférieures, incitant les fournisseurs de composants à proposer des modules RGB optimisés en termes de coûts.
Marché de l'éclairage ambiant au Moyen-Orient, en Afrique et en Amérique du Sud
L'Amérique du Sud et le Moyen-Orient & Afrique représentent ensemble une part plus modeste, mais affichent une croissance saine. Les rénovations hôtelières dans les pays du GCC privilégient une ambiance spectaculaire, tandis que les programmes d'infrastructure africains canalisent des fonds publics vers un éclairage de rue efficace qui fait également office de passerelle vers la ville intelligente. Le marché de l'éclairage ambiant bénéficie d'un potentiel de croissance à long terme à mesure que les gouvernements appliquent des codes de construction verte et attirent des investissements directs étrangers.

Paysage réglementaire
La demande mondiale en éclairage d'ambiance continue d'être façonnée par les règles d'efficacité énergétique et les normes de sécurité qui touchent les lampes, les luminaires et les appareillages de commande séparés. Aux États-Unis, le Department of Energy a modifié les normes de conservation d'énergie pour les lampes à usage général en avril 2024, avec une conformité exigée à partir du 25 juillet 2028. Cela renforce le glissement du marché vers des solutions LED à plus haute efficacité et des pilotes et commandes conformes.
Sur le plan de la sécurité des produits et de la conformité, la norme IEC 60598-1:2024 (Édition 10.0) a mis à jour les exigences générales de sécurité pour les luminaires, y compris le marquage de sécurité photobiologique. La norme ANSI/UL 1598 (5e édition) a été révisée en janvier 2024 pour harmoniser les exigences relatives aux luminaires aux États-Unis, au Canada et au Mexique pour les emplacements non dangereux. En février 2026, le DOE a publié une détermination finale visant à maintenir inchangées les normes de conservation d'énergie existantes pour les luminaires à lampes aux halogénures métalliques en vertu du 10 CFR 431.326, préservant la continuité de conformité pour les catégories d'appareils industriels et de grande hauteur, tandis que les fabricants poursuivent la R&D sur les commandes, les systèmes connectés et les plateformes LED à plus haute efficacité alignées sur les cadres d'écoconception et d'étiquetage de l'UE.
Analyse de la chaîne de valeur
La chaîne de valeur de l'éclairage d'ambiance couvre les puces et boîtiers LED, l'optique et les matériaux thermiques, les pilotes et l'électronique de puissance, les capteurs et contrôleurs, l'assemblage de luminaires, l'intégration logicielle et de plateforme, ainsi que la distribution via les grossistes électriques, les agents d'éclairage et les entrepreneurs de projets. Les produits à base de LED représentant la majorité des ventes d'éclairage, la différenciation se déplace de plus en plus vers l'aval, vers les commandes connectées, les outils de mise en service et les services logiciels qui relient l'éclairage à des plateformes de bâtiment intelligent plus larges.
La standardisation des composants et les conceptions pilotées par protocole modifient également les économies d'approvisionnement et de cycle de vie. Dans l'éclairage professionnel, les spécifications du Zhaga Consortium favorisent des conceptions modulaires et remplaçables sur le terrain, et le Zhaga Book 26 (mars 2025) a introduit une interface électromécanique standardisée pour les modules LED linéaires enfichables. Cela permet une maintenance plug-and-play dans les luminaires commerciaux. Dans les intérieurs automobiles, l'écosystème dépend de plus en plus de silicium de pilotage LED intelligent et de protocoles réseau (par exemple, des contrôleurs basés sur LIN tels que le Melexis MLX81124 et des plateformes de pilotage intérieur telles qu'Infineon LITIX Interior), ainsi que d'approches modulaires numériques telles qu'ISELED, soutenu par Microchip, qui permet des nœuds RGB chaînés en cascade et des effets d'habitacle plus riches, tout en attirant davantage de valeur vers l'électronique, le firmware et la validation de qualité OEM.
Paysage concurrentiel
Les grands acteurs mondiaux tels que Signify, ams-OSRAM et Acuity Brands font face à une compression des marges sur le matériel mais dégagent de nouveaux revenus récurrents dans les logiciels et les services. Signify a enregistré 6,45 milliards USD de ventes en 2024 mais a affiché un rendement total pour les actionnaires de -38,9 %, soulignant les tensions liées à la transition. Néanmoins, les dépenses de R&D à 4,34 % du chiffre d'affaires témoignent de l'engagement envers les outils d'IA générative pour le support client et le développement de produits.
Les spécialistes régionaux tirent parti des avantages de proximité. Les fabricants asiatiques fournissent des luminaires en marque blanche OEM à grande échelle et rapidement, tandis que les entreprises européennes se taillent des niches premium dans les portefeuilles architecturaux et centrés sur l'humain. Les fusions-acquisitions restent actives : Acuity Brands a acquis les gammes horticoles Arize pour poursuivre l'agriculture en environnement contrôlé, signalant une convergence intersectorielle.
La concurrence sur les espaces blancs se concentre désormais sur l'intégration de systèmes reliant l'éclairage à la CVC, à l'analyse de présence et aux couches de sécurité. Les fournisseurs capables de regrouper matériel, logiciel cloud et services gérés sécurisent des contrats fidélisants. Le marché de l'éclairage ambiant récompense ainsi l'étendue de l'écosystème plutôt que le seul prix des composants, réalignant les indicateurs de succès autour des informations basées sur les données et de l'expérience utilisateur.
Leaders du secteur de l'éclairage ambiant
Acuity Brands Inc.
OSRAM Licht AG
Koninklijke Philips NV
Samsung Electronics Co. Ltd
Eaton Corporation Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'éclairage ambiant
- Signify N.V. (Philips Lighting)
- Acuity Brands, Inc.
- ams OSRAM AG
- Hubbell Incorporated
- Eaton Corporation plc (Cooper Lighting)
- Cree Lighting (Savant Systems)
- Zumtobel Group
- GE Lighting, a Savant company
- Panasonic Life Solutions
- Wipro Lighting
- Samsung Electronics (LED Division)
- LG Innotek
- Bridgelux, Inc.
- Helvar Oy
- Dialight plc
- Fagerhult Group
- Legrand S.A.
- Lutron Electronics
- SPI Lighting
- Amerlux, LLC

Opportunités de marché et perspectives d'avenir
Les rénovations pilotées par les commandes restent un espace blanc clé, car la rénovation et la remise à neuf représentent 62,35 % des revenus de l'éclairage d'ambiance en 2025, et de nombreux propriétaires de bâtiments exploitent encore des parcs mixtes où les économies d'énergie dépendent des capteurs, de la récupération de la lumière du jour et d'une mise en service standardisée, et non uniquement du remplacement des luminaires. L'interopérabilité et la modularité créent également une trajectoire de mise à niveau plus claire pour les grands parcs immobiliers, soutenue par le Zhaga Book 26 (mars 2025). Il prend en charge les modules LED linéaires enfichables qui simplifient l'entretien et les mises à niveau à mi-vie dans les installations professionnelles, où la maintenabilité et la pérennité font de plus en plus partie des spécifications.
L'intégration inter-écosystèmes crée des poches de demande supplémentaires dans l'éclairage d'ambiance résidentiel et proche du consommateur, où le contrôle unifié entre marques réduit les frictions de déploiement. Un signal concret est la collaboration de juin 2024 entre Samsung Electronics et Signify pour intégrer l'éclairage d'ambiance LED dans l'écosystème Samsung SmartThings, renforçant le passage de produits d'éclairage autonomes à des expériences d'ambiance rattachées à une plateforme. Dans l'automobile, les ensembles d'ambiance OEM continuent de s'étendre aux véhicules grand public, et les feuilles de route des fournisseurs s'alignent de plus en plus sur les architectures de véhicules définis par logiciel, augmentant l'opportunité pour des modules RGB intelligents, des pilotes robustes et des fonctions UX d'habitacle validées qui relient la lumière d'ambiance aux signaux HMI et à la signalisation de sécurité.
Recent Industry Developments in Marché de l'éclairage ambiant
- Mai 2026 : ams OSRAM a intégré sa LED RGB intelligente OSIRE E3731i dans le SUV NIO ES9, avec une mise en œuvre d'éclairage d'ambiance intérieur enveloppant multicouche. Ce déploiement met en évidence la demande croissante des OEM pour un éclairage d'habitacle plus dense et axé sur le design, et renforce le rôle des nœuds LED intelligents dans la différenciation intérieure automobile.
- Juin 2025 : Signify a étoffé Philips Hue avec une offensive de divertissement immersif et un nouvel assistant IA, élargissant la manière dont les consommateurs créent des scènes d'ambiance liées au contenu et aux routines. Cela approfondit l'ancrage de l'écosystème autour des commandes et logiciels connectés, favorisant des taux d'attachement plus élevés pour les produits d'éclairage d'ambiance compatibles Hue.
- Mai 2024 : Samsung Electronics a annoncé une collaboration stratégique avec Signify pour intégrer des solutions d'éclairage d'ambiance LED dans l'écosystème Samsung SmartThings. Cette intégration vise un contrôle domotique multi-marques sous une seule plateforme, réduisant la complexité de configuration et favorisant une adoption plus large de l'éclairage d'ambiance connecté dans les environnements résidentiels.


Marché de l'éclairage ambiant Portée du rapport et méthodologie de recherche
Définition et périmètre du marché
Dans le cadre de cette étude, le marché de l'éclairage ambiant couvre les revenus générés par les lampes, les luminaires et les systèmes de contrôle de l'éclairage qui fournissent une illumination générale et diffuse constituant la couche de base de lumière dans un espace. Nous prenons en compte la demande liée aux nouvelles installations et aux mises à niveau par rénovation, et le marché est exprimé en USD.
Exclusions du périmètre : l'éclairage scénique et spectaculaire spécialisé, les lampes de croissance horticoles et les éclairages de niche similaires conçus pour des usages très spécifiques ne sont pas comptabilisés.
Aperçu de la segmentation
- Par offre
- Lampes et luminaires
- Lampes à incandescence
- Lampes halogènes
- Lampes fluorescentes
- Diode électroluminescente (LED)
- Commandes d'éclairage
- Lampes et luminaires
- Par phase d'installation
- Nouvelle construction
- Rénovation et réhabilitation
- Par type
- Luminaire en saillie
- Rail d'éclairage
- Ruban LED
- Luminaire suspendu
- Luminaire encastré
- Par flux lumineux
- Inférieur à 3 000 lm (résidentiel)
- 3 001 - 10 000 lm (commercial)
- Supérieur à 10 000 lm (industriel et extérieur)
- Par connectivité
- Filaire (DALI, KNX)
- Sans fil (Zigbee, BLE Mesh, Thread)
- Par utilisateur final
- Résidentiel
- Automobile
- Hôtellerie et commerce de détail
- Santé
- Industriel et logistique
- Par géographie
- Amérique du Nord
- États-Unis
- Canada
- Mexique
- Europe
- Allemagne
- Royaume-Uni
- France
- Italie
- Espagne
- Pays nordiques
- Reste de l'Europe
- Asie-Pacifique
- Chine
- Japon
- Corée du Sud
- Inde
- Asie du Sud-Est
- Australie
- Reste de l'Asie-Pacifique
- Amérique du Sud
- Brésil
- Reste de l'Amérique du Sud
- Moyen-Orient et Afrique
- Moyen-Orient
- Émirats arabes unis
- Arabie saoudite
- Reste du Moyen-Orient
- Afrique
- Afrique du Sud
- Reste de l'Afrique
- Moyen-Orient
- Amérique du Nord
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire est utilisée pour construire la structure initiale du modèle et pour établir des garde-fous réalistes en matière de demande, de tarification et d'adoption. Nous examinons des informations publiques sur l'énergie et les bâtiments, telles que les ressources du Département américain de l'énergie (DOE) sur l'éclairage et l'efficacité énergétique, les indicateurs énergétiques de l'AIE, ainsi que les offices nationaux de statistiques qui publient des données sur l'activité de construction et les achèvements de logements. Les références aux normes et aux politiques, notamment les recommandations de l'IES et les réglementations sur l'efficacité énergétique publiées par les régulateurs, sont également utilisées pour identifier les périodes où les rénovations tendent à s'accélérer.
Du côté de l'offre, nous utilisons des sources telles que les rapports annuels des entreprises, les présentations aux investisseurs, les retranscriptions des conférences téléphoniques sur les résultats et les communiqués de presse pour cartographier les orientations produits, l'exposition géographique et les tendances tarifaires. Les statistiques d'importation et d'exportation, ainsi que les bases de données commerciales au niveau des expéditions, sont utilisées de manière sélective pour vérifier la cohérence des flux transfrontaliers de luminaires lorsque les données de production nationale sont limitées. Ces sources ne sont pas exhaustives, et d'autres références publiques ont également été utilisées lors des étapes de collecte, de validation et de clarification des données.
Entretiens primaires et enquêtes
Les travaux primaires sont utilisés pour mettre à l'épreuve les hypothèses clés que les sources documentaires ne permettent pas d'expliquer de manière cohérente, notamment en ce qui concerne l'évolution du prix de vente moyen et le calendrier des rénovations. Nous nous entretenons avec des fabricants, des distributeurs, des concepteurs d'éclairage, des entrepreneurs et de grands acheteurs, et nous veillons à ce que les discussions couvrent les tendances de la demande résidentielle et commerciale en Asie-Pacifique, en EMEA et dans les Amériques.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant | Région |
|---|---|---|
| Niveau supérieur : 30 % | Directeurs généraux (CXO) : 15 % | Asie-Pacifique : 48 % |
| Niveau intermédiaire : 53 % | Responsables fonctionnels/d'unité : 34 % | EMEA : 30 % |
| Acteurs de plus petite taille : 17 % | Managers : 51 % | Amériques : 22 % |
Dimensionnement et prévisions du marché
Le dimensionnement commence par une construction descendante qui reconstitue le bassin de demande adressable à partir de l'activité de construction et de rénovation, puis le relie à l'intensité d'éclairage par type de bâtiment et à la part des projets spécifiant des luminaires d'éclairage ambiant. Les résultats sont vérifiés à l'aide d'approximations ascendantes sélectives, telles que le prix de vente moyen d'un luminaire échantillonné multiplié par les volumes d'expédition ou d'installation évoqués lors des échanges avec les acteurs de la distribution. Cette étape permet d'ajuster les totaux lorsqu'une région présente des évolutions de prix ou de mix.
Les données pratiques utilisées dans le modèle comprennent les nouvelles surfaces de plancher ajoutées, les taux de rénovation et de mise à niveau, la pénétration des LED dans l'éclairage général, le prix moyen des luminaires et des systèmes de contrôle, ainsi que la sensibilité au coût de l'électricité commerciale qui stimule les mises à niveau en matière d'efficacité énergétique. Lorsque les données primaires ne sont pas disponibles pour un usage final de niche, nous utilisons des ratios de substitution issus de types de bâtiments similaires, puis nous retestons ces ratios avec les retours d'experts. Pour les prévisions, une analyse de scénarios est appliquée autour des cycles de construction et des politiques de rénovation, et la trajectoire finale est sélectionnée à partir des plages de consensus issues des entretiens afin que les perspectives restent cohérentes d'une année à l'autre.
Cycle de validation des données et de mise à jour
La validation est effectuée en comparant les résultats avec des signaux indépendants tels que les indicateurs régionaux de construction, les flux commerciaux pour les produits d'éclairage et les orientations de croissance déclarées par les acteurs de la chaîne d'approvisionnement. Tout écart important est examiné en vérifiant à nouveau la chaîne d'entrée, puis en revisitant l'hypothèse avec au moins un entretien d'expert supplémentaire si nécessaire. Avant validation finale, le modèle est examiné en plusieurs étapes afin que la logique de calcul, le traitement des devises et les moteurs de croissance restent cohérents.
Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont ajoutées lorsque des changements de politique majeurs, des évolutions marquées de la demande ou des transitions technologiques notables surviennent. Avant la livraison, une dernière révision est effectuée pour s'assurer que les dernières mises à jour publiques et les enseignements tirés des entretiens sont reflétés dans les chiffres publiés.
Estimation du marché de l'éclairage ambiant par Mordor Intelligence comparée à d'autres estimations publiées
Les tailles de marché publiées pour l'éclairage ambiant peuvent sembler très éloignées les unes des autres, même lorsque les études portent sur des produits similaires, car les choix de périmètre et de calendrier diffèrent d'une publication à l'autre. Les différences proviennent généralement de ce que chaque étude considère comme de l'éclairage ambiant par rapport aux catégories adjacentes, de l'année utilisée comme point de départ et de la manière dont les prix sont projetés au cours de la période de prévision.
Certaines estimations intègrent un ensemble d'éclairages plus large, ou elles étendent la définition aux applications décoratives et spécialisées achetées davantage pour leur effet que pour l'illumination de base. Chez Mordor Intelligence, l'éclairage ambiant est comptabilisé comme les lampes, les luminaires et les systèmes de contrôle de l'éclairage utilisés pour une illumination diffuse et générale, et l'éclairage scénique et horticole spécialisé en est exclu. Cette définition plus étroite maintient le modèle ancré dans les usages quotidiens des bâtiments et des intérieurs.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 82,19 milliards USD (2026) | |
| Cabinet de conseil mondial A | 81,15 milliards USD (2025) | Utilise une année de base différente et un ensemble de segmentation plus large susceptible de capturer un mix plus étendu de catégories d'éclairage adjacentes à l'éclairage ambiant, de sorte que la valeur de départ n'est pas directement comparable à une définition portant uniquement sur 2026. |
| Éditeur sectoriel B | 77,44 milliards USD (2024) | Remonte à une année de base antérieure et offre une clarté limitée sur les inclusions et exclusions, ce qui peut modifier ce qui est comptabilisé comme éclairage ambiant et la façon dont le prix et le mix sont projetés dans les années ultérieures. |
La comparaison montre que l'écart s'explique principalement par le choix de l'année de base et par ce que chaque étude regroupe sous la notion d'éclairage ambiant. En maintenant des règles de périmètre explicites et en liant la demande à des indicateurs de construction, de rénovation et d'adoption des systèmes de contrôle qui peuvent être vérifiés, notre estimation reste traçable et reproductible à des fins de planification.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché de l'éclairage ambiant ?
Le marché de l'éclairage ambiant s'établit à 82,19 milliards USD en 2026 et devrait atteindre 123,53 milliards USD d'ici 2031.
Quelle région contribue le plus aux revenus ?
L'Asie-Pacifique est en tête avec 45,65 % des revenus mondiaux et est également la région à la croissance la plus rapide avec un TCAC de 12,35 % jusqu'en 2031.
Pourquoi les commandes d'éclairage croissent-elles plus vite que les luminaires ?
Les commandes offrent des économies d'énergie, des analyses de données et des avantages centrés sur l'humain qui génèrent des propositions de valeur plus solides, conduisant à un TCAC de 9,02 % contre une croissance plus lente des luminaires.
Comment les protocoles sans fil façonneront-ils les futures installations ?
Les plateformes sans fil telles que Bluetooth Mesh permettent des rénovations évolutives sans nouveau câblage, soutenant un TCAC de 12,90 % dans les revenus de connectivité sans fil.
Qu'est-ce qui stimule la montée en puissance de l'éclairage ambiant automobile ?
Les équipementiers installent des systèmes RGB personnalisables pour améliorer les signaux de sécurité et l'identité de marque, propulsant les applications automobiles à un TCAC de 10,74 %.
Comment les normes WELL et LEED influencent-elles les mises à niveau de l'éclairage de bureau ?
Les deux certifications récompensent l'éclairage aligné sur les rythmes circadiens, incitant les entreprises à adopter des LED à blanc réglable qui ont montré des gains de productivité de 6 % et des améliorations de 15 % de la production créative.
Dernière mise à jour de la page le:



