
Tamaño y Participación del Mercado de Chipsets de Conectividad Inalámbrica
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 10.04 Mil millones de dólares |
| Tamaño del Mercado (2031) | 14.57 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.72 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
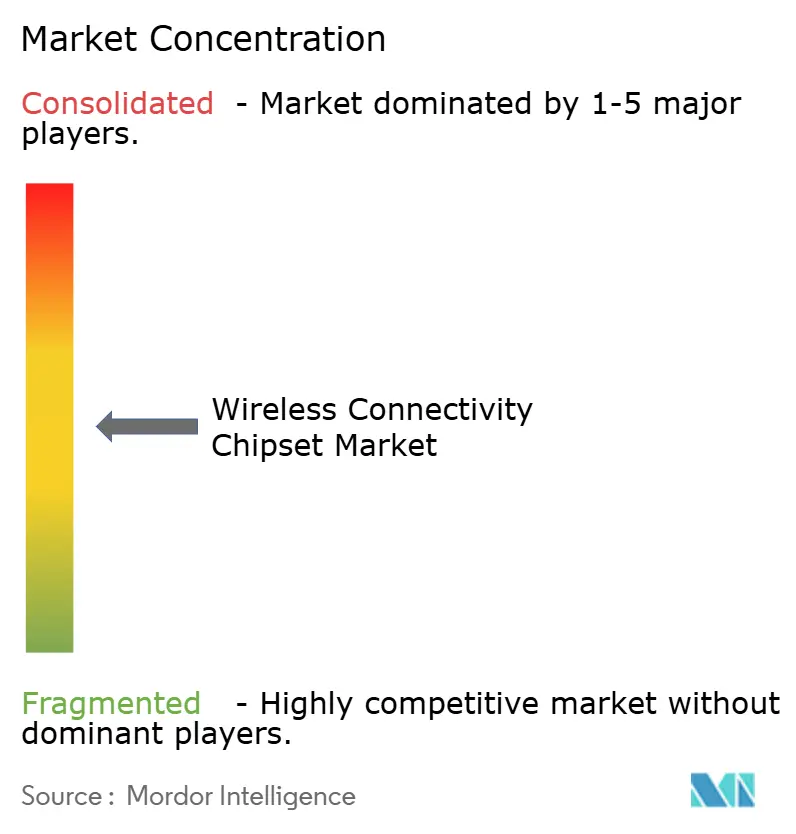
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Chipsets de Conectividad Inalámbrica por Mordor Intelligence
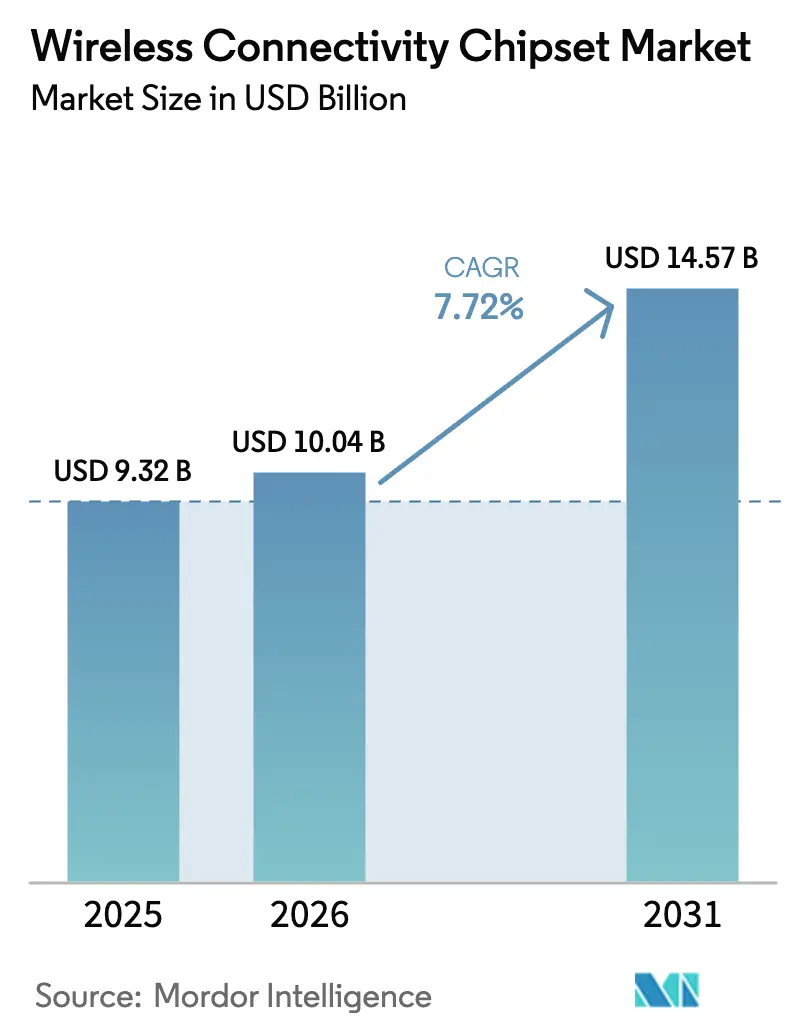
Se espera que el tamaño del mercado de chipsets de conectividad inalámbrica crezca de USD 9,32 mil millones en 2025 a USD 10,04 mil millones en 2026 y se prevé que alcance USD 14,57 mil millones en 2031 a una CAGR del 7,72% durante 2026-2031. Este crecimiento sostenido refleja la rápida integración de la funcionalidad multiprotocolo en soluciones de chip único, la creciente demanda de procesamiento de IA en el borde y el aumento de los contratos de diseño en telemática automotriz. Los fabricantes de dispositivos en electrónica de consumo, automatización industrial y movilidad están convergiendo en torno a plataformas SoC combinadas que reducen los costos de la lista de materiales y acortan los ciclos de diseño. En paralelo, la consolidación de proveedores y las reducciones de costos impulsadas por la escala están redefiniendo la dinámica competitiva a medida que los proveedores compiten por incorporar aceleradores de procesamiento neuronal y cumplir con los nuevos mandatos de ciberseguridad, como WPA3 e ISO 21434.
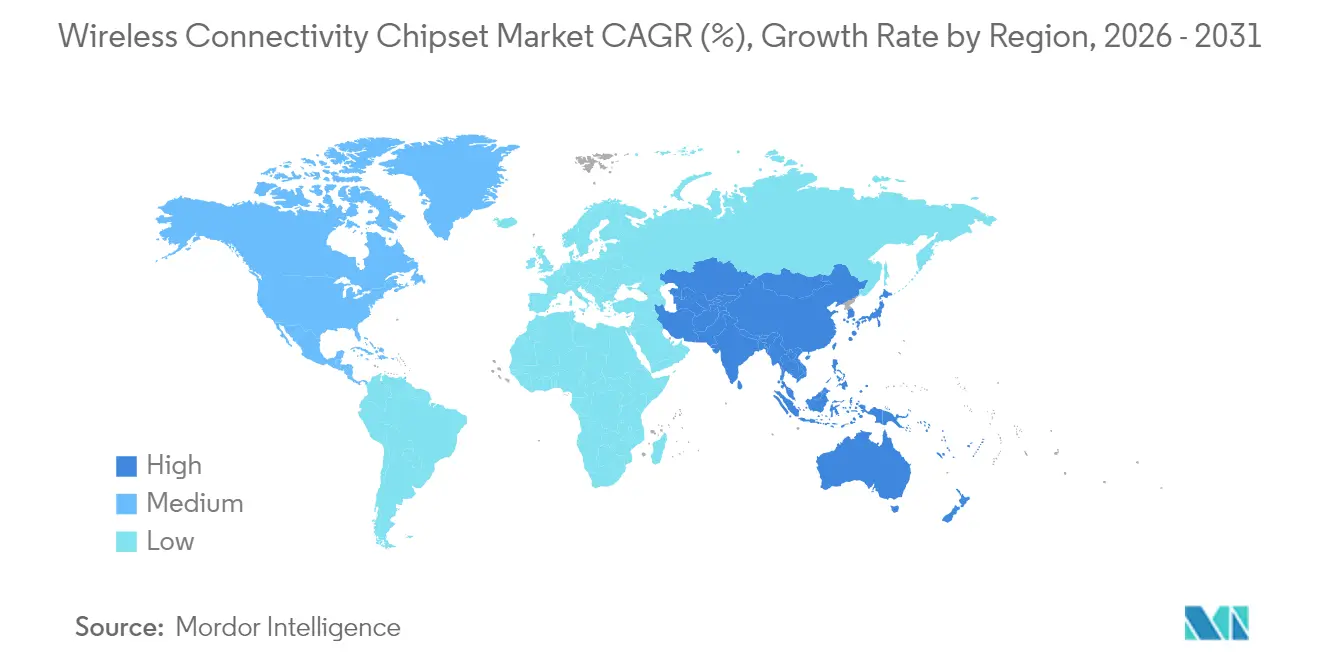
Asia-Pacífico mantuvo una participación de ingresos del 57,30% en 2024 y se está expandiendo a una CAGR del 11,37% hasta 2030, impulsada por los grandes clústeres de fabricación de IoT de China y las innovaciones en vehículos conectados de Japón. El silicio combinado Wi-Fi + Bluetooth capturó el 80,30% de los ingresos de 2024, lo que ilustra el giro del mercado hacia la integración. Los circuitos integrados inalámbricos de bajo consumo, optimizados para una vida útil de batería prolongada en nodos IoT, representan el tipo de producto de más rápido crecimiento con una CAGR del 9,38%. Si bien la electrónica de consumo todavía representa el 52,90% del total de envíos, la telemática automotriz y los puntos finales V2X avanzan a una CAGR del 10,98%, lo que señala la creciente influencia de la movilidad en las hojas de ruta de chipsets.
Conclusiones Clave del Informe
- Por tipo, las soluciones combinadas Wi-Fi + Bluetooth representaron el 79,62% de la participación del mercado de chipsets de conectividad inalámbrica en 2025; se espera que los circuitos integrados inalámbricos de bajo consumo registren la CAGR más alta del 9,02% hasta 2031.
- Por tecnología, Wi-Fi 5 dominó con una contribución de ingresos del 62,35% en 2025, mientras que se prevé que Wi-Fi 7 crezca a una CAGR del 9,18% entre 2026 y 2031.
- Por aplicación, la electrónica de consumo representó el 52,15% del tamaño del mercado de chipsets de conectividad inalámbrica en 2025 y se proyecta que la telemática automotriz se expanda a una CAGR del 10,52% hasta 2031.
- Por categoría de dispositivo, los teléfonos inteligentes y tabletas representaron el 45,10% de los despliegues en 2025, mientras que las unidades de control automotriz registrarán la CAGR más rápida del 10,17% hasta 2031.
- Por geografía, Asia-Pacífico contribuyó con el 56,65% de los ingresos en 2025; también registrará la CAGR más rápida del 10,96% durante el horizonte de previsión.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento del volumen de dispositivos IoT en los sectores de consumo e industrial | +1.80% | Global, con APAC liderando la densidad de despliegue | Mediano plazo (2-4 años) |
| Despliegue acelerado de Wi-Fi 6/6E/7 y Bluetooth 5.x/LE Audio | +1.50% | Adopción temprana en América del Norte y Europa, escalado de volumen en APAC | Corto plazo (≤ 2 años) |
| Crecimiento de los contratos de diseño en telemática automotriz 5G/C-V2X | +1.20% | Global, con liderazgo regulatorio de China y la UE | Largo plazo (≥ 4 años) |
| Demanda de IA en el borde para SoC combinados con aceleradores neuronales integrados | +1.00% | Centros tecnológicos de América del Norte y APAC | Mediano plazo (2-4 años) |
| Programas de hogar inteligente subsidiados y regulaciones de construcción sostenible | +0.80% | Mercados impulsados por políticas de la UE y América del Norte | Largo plazo (≥ 4 años) |
| Consolidación de proveedores que desbloquea reducciones de costos impulsadas por la escala | +0.70% | Optimización de la cadena de suministro global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento del volumen de dispositivos IoT en los sectores de consumo e industrial
La automatización de fábricas ahora especifica conectividad inalámbrica determinista junto con Wi-Fi/Bluetooth tradicional en el mismo chip, lo que permite bucles de sensores de misión crítica que anteriormente dependían de enlaces cableados.[1]Industrial Internet Consortium, "Lanzamiento del Marco de Conectividad Industrial," iiconsortium.org Los envíos de hogares inteligentes superaron los 1.400 millones de unidades en 2024; cada dispositivo incorpora al menos un chipset inalámbrico, acelerando las economías de escala. Los proveedores, por tanto, persiguen diseños de referencia unificados que atienden tanto a las pilas de firmware de consumo como a las industriales, comprimiendo los gastos de desarrollo al tiempo que amplían los mercados direccionables.
Despliegue acelerado de Wi-Fi 6/6E/7 y Bluetooth 5.x/LE Audio
La operación de enlace múltiple de Wi-Fi 7 abarca simultáneamente las bandas de 2,4, 5 y 6 GHz, creando nuevos parámetros de referencia de rendimiento y latencia que incorporan front-ends de RF avanzados en los dispositivos cliente convencionales.[2]Wi-Fi Alliance, "Lanzamiento del Programa Wi-Fi CERTIFIED 7," wi-fi.org Las empresas están renovando sus flotas de puntos de acceso a Wi-Fi 6E, monetizando el espectro de 6 GHz para campus de alta densidad sin congestión. El códec LC3 de Bluetooth LE Audio, mientras tanto, impulsa el rediseño de las unidades centrales en los vehículos para ofrecer reproducción de múltiples flujos y compatibilidad con audífonos, elevando los requisitos de DSP dentro de los SoC de conectividad.
Crecimiento de los contratos de diseño en telemática automotriz 5G/C-V2X
China desplegó más de 200.000 vehículos equipados con C-V2X en los principales corredores metropolitanos en 2024, acelerando la actividad de diseño de chipsets.[3]Sociedad China de Ingenieros Automotrices, "El Despliegue de C-V2X se Acelera en las Principales Ciudades," sae-china.org Los fabricantes de equipos originales europeos ahora exigen la preparación para C-V2X en las nuevas plataformas, mientras que los proyectos piloto de infraestructura en EE. UU. se amplían. Estos programas elevan la necesidad de aislamiento de seguridad integrado, arranque seguro y diagnósticos de seguridad funcional directamente en el silicio de radio, favoreciendo a los actores establecidos con sólidas bibliotecas de propiedad intelectual automotriz.
Demanda de IA en el borde para SoC combinados con aceleradores neuronales integrados
Los timbres de video, las cámaras inteligentes y los nodos de visión industrial requieren cada vez más inferencia en el dispositivo para preservar la privacidad y reducir las tarifas de backhaul. Los proveedores de conectividad están incorporando pequeñas NPU de clase TOPS junto a los radios Wi-Fi/Bluetooth, reduciendo la lista de materiales del sistema al eliminar un coprocesador de IA discreto.[4]Sociedad de Computación del IEEE, "Procesamiento de IA en el Borde en SoC de Conectividad," computer.org El equilibrio entre el calor, el costo y la coexistencia de RF impulsa nuevas técnicas de diseño y fomenta la migración a 6 nm e inferiores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Intensificación de la congestión del espectro RF en la banda ISM de 2,4 GHz | -0.90% | Global, con los puntos de alta densidad urbana más afectados | Corto plazo (≤ 2 años) |
| Volatilidad persistente en los plazos de entrega de la cadena de suministro para nodos avanzados | -1.10% | Restricciones globales de fabricación de semiconductores | Mediano plazo (2-4 años) |
| Aumento de los costos de cumplimiento de ciberseguridad (WPA3, ISO 21434, Matter) | -0.70% | Requisitos regulatorios globales con variaciones regionales | Largo plazo (≥ 4 años) |
| Brechas de interoperabilidad entre pilas que ralentizan la adopción multiprotocolo | -0.60% | Desafíos globales de integración tecnológica | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Intensificación de la congestión del espectro RF en la banda ISM de 2,4 GHz
Las señales de Bluetooth y Wi-Fi colisionan en bloques de apartamentos de alta densidad, lo que obliga a los proveedores a implementar salto de canal ágil y firmware de coexistencia. Los sitios industriales que despliegan cientos de sensores por planta reportan reintentos que agotan la vida útil de la batería, impulsando la migración hacia 5 GHz y 6 GHz, pero añadiendo costos a la lista de materiales para front-ends de triple banda.[5]Oficina de Ingeniería y Tecnología de la FCC, "Análisis de Congestión del Espectro RF 2024," fcc.gov
Volatilidad persistente en los plazos de entrega de la cadena de suministro para nodos avanzados
La capacidad limitada de 6 nm/7 nm significa que los componentes de conectividad comparten inicios de oblea con los procesadores móviles insignia; la asignación favorece los segmentos de mayor precio de venta promedio. Los plazos de entrega se extienden más de 30 semanas, retrasando los lanzamientos de ECU automotrices y aumentando las cargas de inventario de reserva para los fabricantes de equipos originales.[6]Asociación de la Industria de Semiconductores, "Informe Global de Ventas de Semiconductores T3 2024," semiconductors.org
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo:
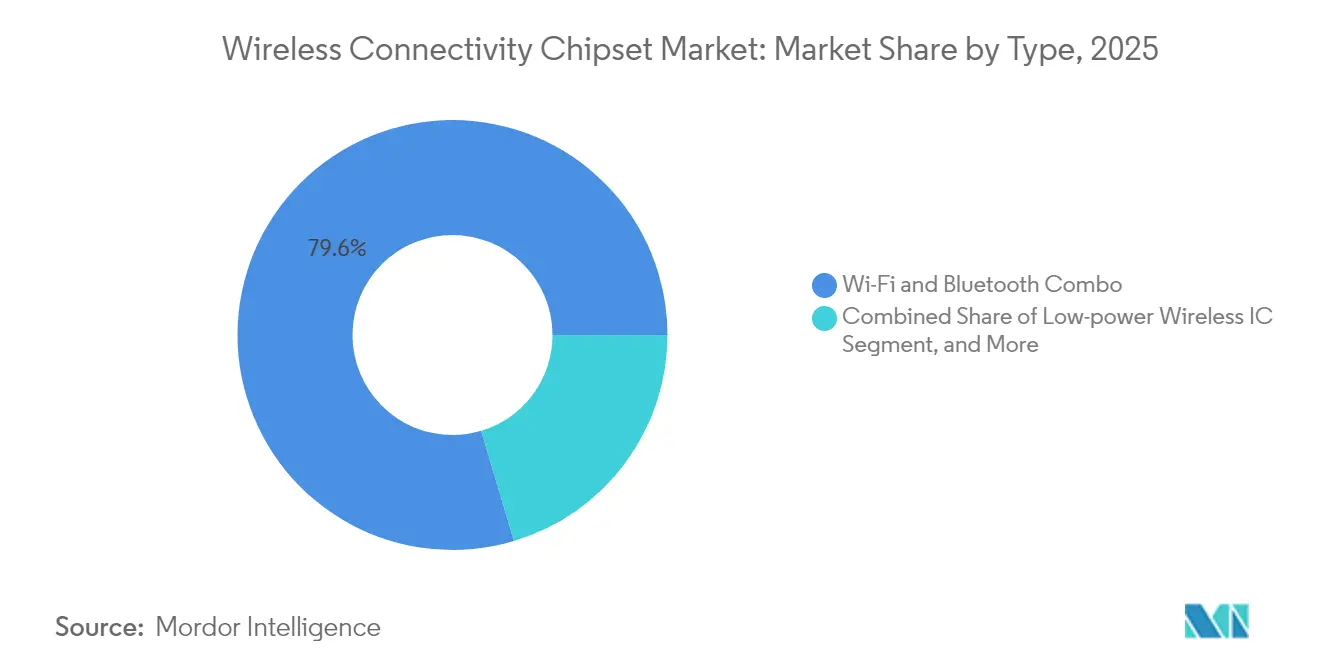
Las Soluciones Combinadas Impulsan la Eficiencia de IntegraciónEl silicio combinado Wi-Fi + Bluetooth capturó el 79,62% de la participación del mercado de chipsets de conectividad inalámbrica en 2025. Se espera que los circuitos integrados inalámbricos de bajo consumo, aunque más pequeños hoy en día, registren una CAGR del 9,02% a medida que los nodos IoT con batería escalen. Los diseños combinados reducen el área de la placa de circuito impreso y simplifican las certificaciones, lo que permite a los proveedores de electrodomésticos y dispositivos portátiles comercializar SKU globales con un comportamiento de RF uniforme.
El apetito por los SoC combinados también proviene de los ecosistemas de hogar inteligente que adoptan Matter, que prescribe Wi-Fi y Thread/BLE concurrentes para la puesta en marcha y el control. La integración de ambos radios en un solo SoC elimina osciladores de cristal adicionales y rieles de alimentación, reduciendo los objetivos de costo en USD para enchufes inteligentes de menos de USD 5.


Por Estándar Tecnológico:
La Aparición de Wi-Fi 7 Acelera la Migración hacia Mayor RendimientoEl Wi-Fi 5 heredado todavía representa el 62,35% de los ingresos, dado su bajo precio de venta promedio y su amplia base de certificación, pero los chipsets Wi-Fi 7 experimentarán una CAGR del 9,18% a medida que la malla multigigabit y los juegos en la nube impulsen la demanda. El sistema de infoentretenimiento automotriz ya está omitiendo Wi-Fi 6 en favor de Wi-Fi 6E, habilitado para 6 GHz, para la transmisión en los asientos traseros sin interferencias.
Bluetooth LE Audio está aumentando en auriculares inalámbricos verdaderos y sistemas de infoentretenimiento, reemplazando los auriculares A2DP clásicos. Los proveedores que se diferencian en funciones de multipunto o transmisión Auracast agrupan nueva lógica de banda base y memoria, elevando el contenido de silicio por unidad.
Por Aplicación de Usuario Final:
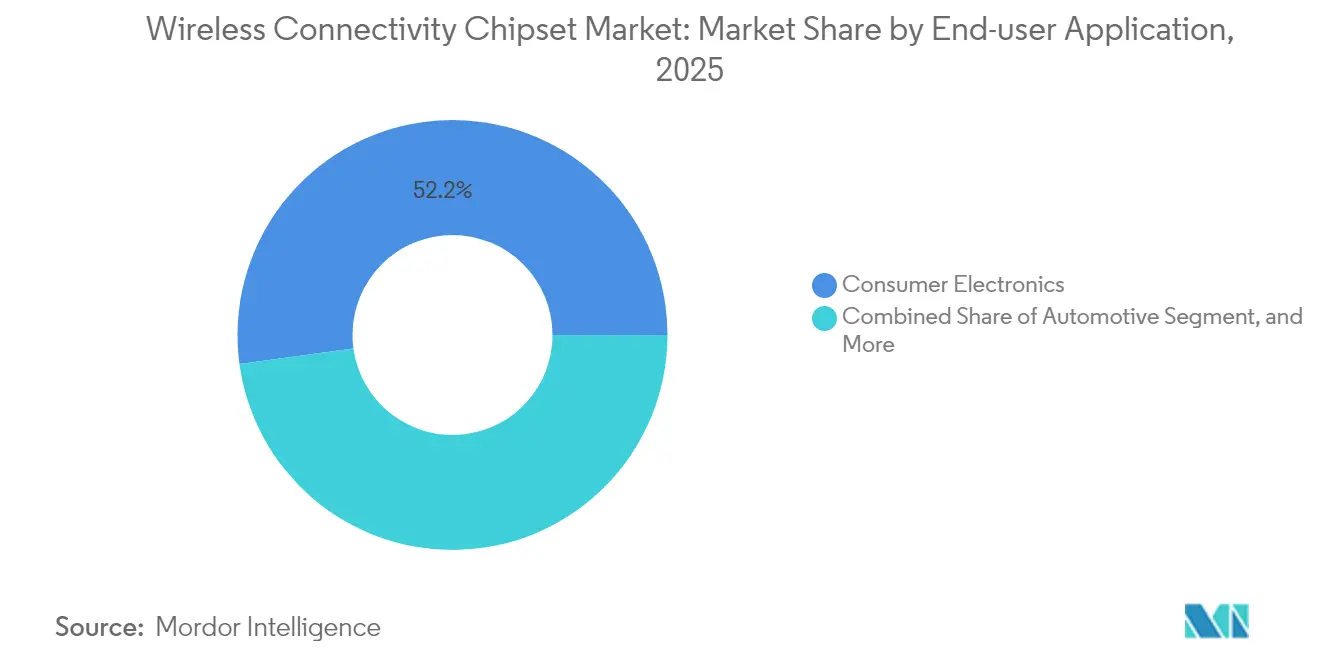
La Conectividad Automotriz Transforma la Dinámica del MercadoLa electrónica de consumo representó el 52,15% de los ingresos de 2025; sin embargo, se espera que la telemática automotriz y los puntos finales V2X se expandan a una CAGR del 10,52%, superando a todos los demás sectores verticales. Las estaciones de carga de vehículos eléctricos ahora requieren Wi-Fi para el back-end de facturación y PLC para los intercambios con la red eléctrica en una sola placa, añadiendo oportunidades de socket.
Los clientes de automatización industrial persiguen redes troncales inalámbricas deterministas para eliminar el cableado de bus de campo. El silicio de conectividad con extensiones de redes sensibles al tiempo, por tanto, gana terreno en controladores PLC y brazos robóticos.
Por Categoría de Dispositivo:
Las Unidades de Control Automotriz Impulsan la Conectividad de Nueva GeneraciónLos teléfonos inteligentes y tabletas representan actualmente el 45,10% de las instalaciones, aunque se espera que las unidades de control automotriz disfruten de una CAGR del 10,17%. Los vehículos definidos por software dependen de actualizaciones inalámbricas y fusión de sensores de alto ancho de banda, lo que requiere radios Wi-Fi dual más 5G en las puertas de enlace zonales. Los proveedores que refuerzan los chipsets combinados para un rango de temperatura ambiente de –40 °C a 125 °C y la calificación AEC-Q100 Grado 1 son priorizados en primer lugar.
Los dispositivos portátiles y los audífonos añaden telemetría de sub-GHz de ultra bajo consumo para el monitoreo continuo de la salud, impulsando la innovación en minichips de doble radio que combinan BLE con backhaul propietario de 915 MHz.
Análisis Geográfico
Mercado de Chipsets de Conectividad Inalámbrica de Asia-Pacífico
Asia-Pacífico aportó el 56,65% de los ingresos de 2025, beneficiándose de los clústeres de fabricación de IoT de China y del liderazgo de Japón en I+D de vehículos conectados. Los proyectos piloto de ciudades inteligentes impulsados por los gobiernos generaron más de 500 millones de activaciones de dispositivos el año pasado. Los ensayos de 5G URLLC de Corea del Sur sustentan redes privadas industriales que prefieren respaldos Wi-Fi 7. Los programas de banda ancha rural de India adoptan chipsets combinados en CPE de bajo costo, aunque con estrictos límites de precio.
Mercado de Chipsets de Conectividad Inalámbrica de América del Norte
América del Norte ocupa el segundo lugar, ya que los primeros despliegues empresariales de Wi-Fi 6E y Wi-Fi 7 amplifican los ciclos de renovación de chipsets. La liberación por parte de la FCC de la banda completa de 1,2 GHz a 6 GHz aceleró los pedidos de puntos de acceso tribanda. Los proyectos de infraestructura crítica de Canadá exigen silicio certificado FIPS, mientras que el auge del nearshoring en México impulsa a los proveedores de nivel 1 del sector automotriz a localizar las líneas de módulos de conectividad.
Mercado de Chipsets de Conectividad Inalámbrica de Europa
El mercado europeo crece de manera sostenida bajo los mandatos de sostenibilidad y ciberresiliencia. La Ley de Ciberresiliencia de la UE obliga a incorporar características de raíz de confianza de hardware y SBOM dentro del silicio de conectividad, beneficiando a los proveedores con carteras de propiedad intelectual en seguridad. Los laboratorios de Industrie 4.0 de Alemania están pilotando la programación determinista de Wi-Fi 7, mientras que el Reino Unido impulsa subvenciones soberanas para el diseño de chips tras el Brexit.

Panorama regulatorio
Los chipsets de conectividad inalámbrica están condicionados por las aprobaciones según el tipo de radio, las normas para dispositivos de corto alcance (SRD) y los requisitos de ecosistema impulsados por la seguridad, que a su vez influyen en las funciones del chipset y en el tiempo de comercialización de los OEM. En Estados Unidos, las expectativas de certificación en evolución en torno al Wi-Fi de nueva generación han aumentado el énfasis en la interoperabilidad y la evidencia de conformidad para los dispositivos que ingresan al mercado, reforzando la necesidad de plataformas Wi-Fi/Bluetooth estrechamente integradas y un soporte de certificación maduro en todos los diseños de referencia.
En toda la región de las Américas, los marcos de certificación y homologación están cambiando de manera que modifican los flujos de trabajo de cumplimiento para los productos con conectividad. Ejemplos citados en las actualizaciones de 2026 incluyen cambios en la certificación SRD en Chile y un nuevo marco de homologación de equipos de telecomunicaciones en Argentina (con una fecha de entrada en vigor definida más adelante en 2026), mientras que México pasó a una nueva estructura regulatoria de telecomunicaciones a fines de 2025. Estos cambios afectan la forma en que los fabricantes de módulos y los OEM de dispositivos planifican las campañas de pruebas, la documentación y las estrategias de SKU multipaís, y se traducen en el soporte de los proveedores de chipsets para la precertificación, incluidos los modos de prueba regulatorios.
Análisis de la cadena de valor
La cadena de valor va desde el desarrollo de propiedad intelectual de RF y banda base hasta la fabricación de obleas en fundiciones de nodos avanzados, seguida del empaquetado y las pruebas, y luego la integración por parte de fabricantes de módulos y OEM en dispositivos finales como teléfonos inteligentes, routers/puntos de acceso, PC y unidades de control automotriz. Los principales proveedores de chipsets se diferencian mediante la integración de plataformas (combo Wi-Fi/Bluetooth, además de bloques opcionales de UWB y seguridad), pilas de software y diseños de referencia listos para certificación, mientras que las etapas anteriores que siguen siendo críticas incluyen el abastecimiento de front-end de RF, el acceso a capacidad de nodos avanzados y la capacidad de prueba de alto volumen.
La asignación de suministro y la estrategia de fabricación también influyen en la disponibilidad y los plazos de entrega, especialmente para componentes de clase Wi-Fi 7 y plataformas de redes de alto volumen. La evidencia destaca enfoques multifundición, por ejemplo MediaTek que utiliza múltiples socios de fabricación, y el papel del apalancamiento del ecosistema, donde la demanda de grandes OEM de redes puede traducirse en asignación prioritaria por parte de los principales proveedores, ajustando el suministro para OEM más pequeños. En el ámbito posterior, los chipsets de conectividad suelen desplazarse a través de ecosistemas de módulos y plataformas, incluida la conectividad de Qualcomm vinculada a la plataforma Snapdragon y la conectividad de Intel posicionada dentro del ecosistema Intel Evo PC, lo que da forma a los ciclos de diseño e incentiva a los proveedores a agrupar firmware, controladores y herramientas de interoperabilidad junto con el silicio.
Panorama Competitivo
Una consolidación moderada caracteriza al sector a medida que los beneficios de escala se intensifican por debajo de los 7 nm. Broadcom, Qualcomm, MediaTek y NXP aprovechan las hojas de ruta multiprotocolo, junto con variantes de grado automotriz, para proteger sus márgenes brutos. Los especialistas más pequeños se orientan hacia nichos de dominio como el IoT satelital o el co-empaquetado de banda ultraancha más BLE, a menudo licenciando bandas base digitales de los actores establecidos.
El liderazgo tecnológico depende de la fusión de cómputo y conectividad. FastConnect 7900 y plataformas comparables incorporan bloques NPU para satisfacer el análisis de video en el borde, aumentando los precios de venta promedio pero elevando las temperaturas. Las carteras de patentes en torno a la operación de enlace múltiple, la gestión de flujos espaciales y el almacenamiento seguro de claves protegen a los actores establecidos de los seguidores rápidos. Las asociaciones con TSMC o Samsung Foundry aseguran el acceso a nodos premium, amortiguando los choques de suministro.
El espacio disponible permanece en radios automotrices certificados en seguridad que cumplen con ISO 26262 ASIL-B/C. Los primeros en moverse agrupan CAN dual, Ethernet Gigabit y Wi-Fi 7 en el mismo chip, ofreciendo a los fabricantes de ECU zonales una lista de materiales de un solo proveedor. Los SoC industriales de temperatura extendida con BLE 5.4 más bandas laterales 802.15.4 atraen a los proveedores de PLC que buscan rutas de migración de cableado a inalámbrico.
Líderes de la Industria de Chipsets de Conectividad Inalámbrica
Broadcom Inc.
Qualcomm Incorporated
Intel Corporation
Texas Instruments Incorporated
MediaTek Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Chipsets de Conectividad Inalámbrica
- Broadcom Inc.
- Qualcomm Technologies Inc.
- MediaTek Inc.
- Intel Corporation
- Texas Instruments Incorporated
- STMicroelectronics N.V.
- NXP Semiconductors N.V.
- ON Semiconductor Corporation
- Infineon Technologies AG
- Microchip Technology Inc.
- Qorvo Inc.
- Skyworks Solutions Inc.
- HiSilicon Technologies Co., Ltd.
- UNISOC (Shanghai) Technologies Co., Ltd.
- Nordic Semiconductor ASA
- Silicon Laboratories Inc.
- Realtek Semiconductor Corp.
- Espressif Systems (Shanghai) Co., Ltd.
- Marvell Technology, Inc.
- Cypress Semiconductor

Oportunidades de mercado y perspectivas futuras
Está surgiendo un espacio en blanco para silicio de conectividad multiestándar y listo para el cumplimiento normativo que reduce la carga de certificación de los OEM y, al mismo tiempo, se alinea con las nuevas expectativas de interoperabilidad y seguridad. Los requisitos de entrada más estrictos para Wi-Fi 7 y los mandatos del ecosistema están impulsando a los fabricantes de dispositivos hacia plataformas SoC integradas que combinan Wi-Fi, Bluetooth y funciones de seguridad en un único diseño de referencia, lo que crea un caso de uso claro para los proveedores que pueden ofrecer software sólido, modos de prueba y soporte de certificación específico por región en todos los mercados finales.
La variabilidad de la cadena de suministro también está generando oportunidades para los proveedores que pueden ofrecer plazos de entrega predecibles y fuentes de abastecimiento alternativas. Para el silicio de puntos de acceso Wi-Fi 7, las diferencias reportadas en los plazos de entrega entre plataformas competidoras se han convertido en una palanca de decisión de compra y diseño para los programas de proveedores de servicios y OEM de redes, reforzando el valor de la capacidad escalable y las estrategias de segundas fuentes. Por separado, las hojas de ruta de los proveedores que fusionan la conectividad con la computación en el dispositivo están ampliando el mercado direccionable más allá de los teléfonos hacia el IoT, el sector automotriz y la infraestructura empresarial, respaldadas por objetivos de ingresos estratégicos nombrados y divulgados por Qualcomm para categorías no relacionadas con teléfonos (automotriz e IoT) que dependen de la adhesión de conectividad y la expansión de la plataforma.
Recent Industry Developments in Mercado de Chipsets de Conectividad Inalámbrica
- Junio de 2026: onsemi anunció un acuerdo definitivo para adquirir Synaptics, incorporando la cartera de conectividad inalámbrica y la franquicia de computación de IA en el borde de esta última para expandirse hacia sistemas inteligentes. El acuerdo amplía la cartera de sistemas inteligentes en los mercados automotriz e industrial y refleja la consolidación en curso en las capacidades de conectividad inalámbrica e IA en el borde.
- Mayo de 2026: Broadcom Inc. anunció una colaboración con Samsung Electronics para integrar el sistema en chip Wi-Fi 8 BCM6776 de Broadcom con el módem 5G B1320 de Samsung en una plataforma de referencia de acceso inalámbrico fijo. La alianza fortalece la colaboración entre Broadcom y Samsung y acelera la implementación de Wi-Fi 8 en las pasarelas de proveedores de servicios.
- Abril de 2026: Broadcom Inc. lanzó la cuarta ola de chipsets Wi-Fi 8, incluidos el BCM67142 y el BCM67192, y un chip PON de 10G optimizado, el BCM68565, para pasarelas residenciales de mercado masivo. El lanzamiento consolida el liderazgo de Broadcom en plataformas de redes domésticas y mejora la eficiencia de la lista de materiales (BOM).


Mercado de Chipsets de Conectividad Inalámbrica Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado se define como los ingresos obtenidos por la venta de chipsets de conectividad inalámbrica utilizados para añadir enlaces inalámbricos de corto alcance dentro de los dispositivos, como la conectividad Wi-Fi y Bluetooth, en equipos de consumo, industriales, automotrices y de otros tipos.
Exclusiones del alcance: excluimos las antenas, los módulos de conectividad terminados y los servicios de conectividad a nivel de dispositivo, y también excluimos los chipsets de módem de banda base celular, salvo que formen parte de un paquete definido de chipset de conectividad.
Descripción general de la segmentación
- Por Tipo
- Wi-Fi Independiente
- Bluetooth Independiente
- Wi-Fi y Bluetooth Combinados
- Circuito Integrado Inalámbrico de Bajo Consumo (BLE, Zigbee, UWB)
- Por Estándar Tecnológico
- Wi-Fi 4 (802.11n)
- Wi-Fi 5 (802.11ac)
- Wi-Fi 6 / 6E (802.11ax)
- Wi-Fi 7 (802.11be)
- Bluetooth Clásico
- Bluetooth de Baja Energía 5.x
- Por Aplicación de Usuario Final
- Electrónica de Consumo
- Infraestructura Empresarial
- Teléfonos Móviles
- Automotriz (Telemática, V2X, Infoentretenimiento)
- Industrial e IIoT
- Otros (Salud, Dispositivos Portátiles, Ciudad Inteligente)
- Por Categoría de Dispositivo
- Teléfonos Inteligentes y Tabletas
- PCs y Portátiles
- Nodos de Hogar Inteligente / IoT
- Infraestructura de Red (Enrutadores, Puntos de Acceso)
- Dispositivos Portátiles y Audífonos
- Unidades de Control Automotriz
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental comienza estableciendo una definición clara de dispositivo y chipset, y luego construye una base de hechos en torno a los factores de demanda y la adopción de estándares. Consultamos fuentes abiertas como las estadísticas de conectividad de la ITU y la OCDE, las publicaciones de política de espectro y Wi-Fi de la FCC, la documentación pública de estándares IEEE 802.11, las actualizaciones de especificaciones públicas del Bluetooth SIG y las estadísticas de comercio de aduanas nacionales, utilizando subcategorías de electrónica para verificar los flujos de hardware.
También revisamos las presentaciones públicas de empresas y las presentaciones a inversores para comprender el posicionamiento de los productos, la exposición a los mercados finales y los comentarios sobre precios. Se utilizaron actualizaciones de prensa y asociaciones de renombre para determinar el momento de las transiciones de estándares como Wi-Fi 6E y Wi-Fi 7. Cuando fue necesario, se utilizaron suscripciones de pago para obtener datos financieros e inteligencia de empresas, noticias y finanzas, y bases de datos de patentes para validar las hojas de ruta y verificar el ritmo de las implementaciones de nueva generación. Las fuentes enumeradas anteriormente son ilustrativas y no exhaustivas, ya que también se utilizaron muchas otras referencias públicas e internas para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas primarias y encuestas
El trabajo primario se utilizó para convertir los hallazgos documentales en insumos de dimensionamiento viables, especialmente las tasas de adopción de chipsets por tipo de dispositivo, los rangos típicos de ASP por generación de Wi-Fi y funciones de Bluetooth, y el momento de las rampas de diseño ganador. Hablamos con una combinación de participantes del ecosistema de chipsets y actores del sector de dispositivos posteriores en las principales regiones, de modo que las suposiciones sobre integración, ciclos de reemplazo y cambios en la combinación de productos pudieran verificarse y corregirse antes del dimensionamiento final.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Altos ejecutivos: 13% | APAC: 44% |
| Nivel medio: 51% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Jugadores más pequeños: 14% | Gerentes: 52% | Américas: 26% |
Dimensionamiento y previsión de mercado
El dimensionamiento se construyó mediante una reconstrucción de la demanda de arriba hacia abajo, en la que las perspectivas de envíos de dispositivos y las tasas de penetración de conectividad se aplicaron por familias de dispositivos principales, y luego se convirtieron en ingresos de chipsets utilizando bandas de ASP específicas por estándar. Para mantener el modelo fundamentado, los resultados se corroboraron con aproximaciones selectivas de abajo hacia arriba, como la consolidación de los ingresos de proveedores a partir de divulgaciones públicas, verificaciones de canal sobre puntos de precio comunes de chipsets combo y volúmenes de unidades muestreados en categorías de alto uso como routers, televisores, wearables y pasarelas industriales.
Los insumos clave utilizados en el modelo incluyen la combinación de generaciones de Wi-Fi (incluida la transición hacia Wi-Fi 6E y Wi-Fi 7), la adopción de Bluetooth Low Energy en wearables y periféricos, las tasas de adopción de combos multiprotocolo, los ciclos de reemplazo de dispositivos y el movimiento de precios impulsado por el costo de las obleas que influye en la progresión de los ASP. Cuando las señales directas de unidades eran limitadas para nichos de dispositivos más pequeños, las brechas se manejaron utilizando curvas de penetración proxy de formatos similares, y luego se sometieron a pruebas de presión utilizando la retroalimentación de las entrevistas.
La previsión utilizó análisis de escenarios respaldado por una capa ligera de regresión multivariante, en la que los envíos, la velocidad de transición de estándares y los indicadores más amplios de demanda de electrónica se variaron para reflejar trayectorias realistas a la baja y al alza. Las proyecciones finales se normalizaron para que la cantidad implícita de chipsets por dispositivo se mantuviera coherente con patrones de diseño plausibles y restricciones de la lista de materiales.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante múltiples verificaciones que comparan la demanda implícita de chipsets con señales independientes, incluidos los totales de envíos de dispositivos, los hitos de adopción de estándares y las divulgaciones públicas de ingresos de las partes relevantes de la cadena de valor. Cuando aparecía un valor atípico, se revisaban los supuestos y se activaba un seguimiento para confirmar si el problema provenía de un cambio en la combinación de productos, en los precios o en un cambio de calendario del mercado final.
Antes de la aprobación final, el modelo y la narrativa pasan por revisiones de analistas en varias etapas para que los cálculos, las unidades y el manejo de divisas sean coherentes entre países y años. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos materiales, como reajustes drásticos de precios, cambios importantes en la adopción de estándares o interrupciones del suministro. Justo antes de la entrega, se completa una revisión final del analista para que los clientes reciban la perspectiva más actual.
Dimensionamiento del mercado de chipsets de conectividad inalámbrica de Mordor Intelligence en comparación con otras estimaciones publicadas
Los valores de mercado publicados suelen diferir en este ámbito porque algunos estudios combinan chipsets con módulos, o incluyen silicio inalámbrico más amplio que va más allá de Wi-Fi y Bluetooth, lo que modifica rápidamente el total. Las diferencias también aparecen cuando un editor utiliza cálculos basados en envíos y otro se basa en la consolidación de ingresos, lo que depende en gran medida de la curva de precios seleccionada.
La principal brecha proviene de si se contabilizan los ingresos de módulos y la conectividad integrada dentro de procesadores más grandes. Cuando solo se incluyen los ingresos de chipsets de conectividad inalámbrica independientes, la progresión de ASP se actualiza según la combinación de generaciones de Wi-Fi y las verificaciones de adopción de combos, que es la disciplina de modelado aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 9,32 mil millones de USD (2025) | |
| Revista Comercial A | 11,00 mil millones de USD (2024) | A menudo se presenta solo como ingresos de chipsets Wi-Fi y excluye explícitamente los procesadores móviles con Wi-Fi integrado, lo que crea un alcance tecnológico diferente y una base de año que no se traduce directamente en totales de chipsets multiprotocolo. |
| Editorial del Sector B | 4,60 mil millones de USD (2024) | Comúnmente se construye a partir de una lista de tipos limitada y puede basarse en marcos de envíos con precios simplificados, lo que puede subestimar los ingresos cuando la conectividad combo y las generaciones de estándares más recientes exigen ASP más altos. |
En las dos cifras externas, los principales factores son la alineación del alcance y la forma en que se actualizan los ASP durante las transiciones de estándares, más que pequeñas diferencias de cálculo. Con inclusiones claramente establecidas, verificaciones de demanda vinculadas a dispositivos y pasos repetibles, el dimensionamiento es más fácil de reconciliar y mantener en futuras actualizaciones.


Preguntas Clave Respondidas en el Informe
¿Qué tamaño alcanzarán los ingresos del mercado de chipsets de conectividad inalámbrica en 2031?
Se proyecta que el mercado alcance USD 14,57 mil millones en 2031, reflejando una CAGR del 7,72% entre 2026 y 2031.
¿Qué región contribuirá con los ingresos incrementales más rápidos?
Asia-Pacífico registra la CAGR más rápida del 10,96%, impulsada por la producción de IoT de alto volumen de China y los despliegues de vehículos conectados de Japón.
¿Qué clase de producto se envía en los mayores volúmenes hoy en día?
Las soluciones combinadas Wi-Fi + Bluetooth representan el 79,62% de los ingresos de 2025 y siguen siendo la arquitectura predeterminada para la mayoría de los dispositivos de consumo e industriales.
¿Qué segmento de uso final muestra el mayor impulso de crecimiento?
Los módulos de telemática automotriz y V2X se expanden a una CAGR del 10,52% a medida que las plataformas de vehículos incorporan enlaces inalámbricos multigigabit y procesamiento de IA en el borde.
¿Qué migración tecnológica está impulsando precios de venta promedio más altos?
El cambio de Wi-Fi 5 hacia Wi-Fi 6E y Wi-Fi 7, combinado con la adopción de Bluetooth LE Audio, eleva el contenido de silicio y los precios de venta promedio premium.
¿Cómo está influyendo el riesgo de capacidad en nodos avanzados en la estrategia de los proveedores?
La continua escasez de suministro de 6 nm/7 nm empuja a los proveedores a asegurar acuerdos con múltiples fundiciones e invertir en capacidad interna adicional para limitar los choques en los plazos de entrega.
Última actualización de la página el:



