
Tamaño y Cuota del Mercado de Dispositivos Semiconductores de las Américas
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
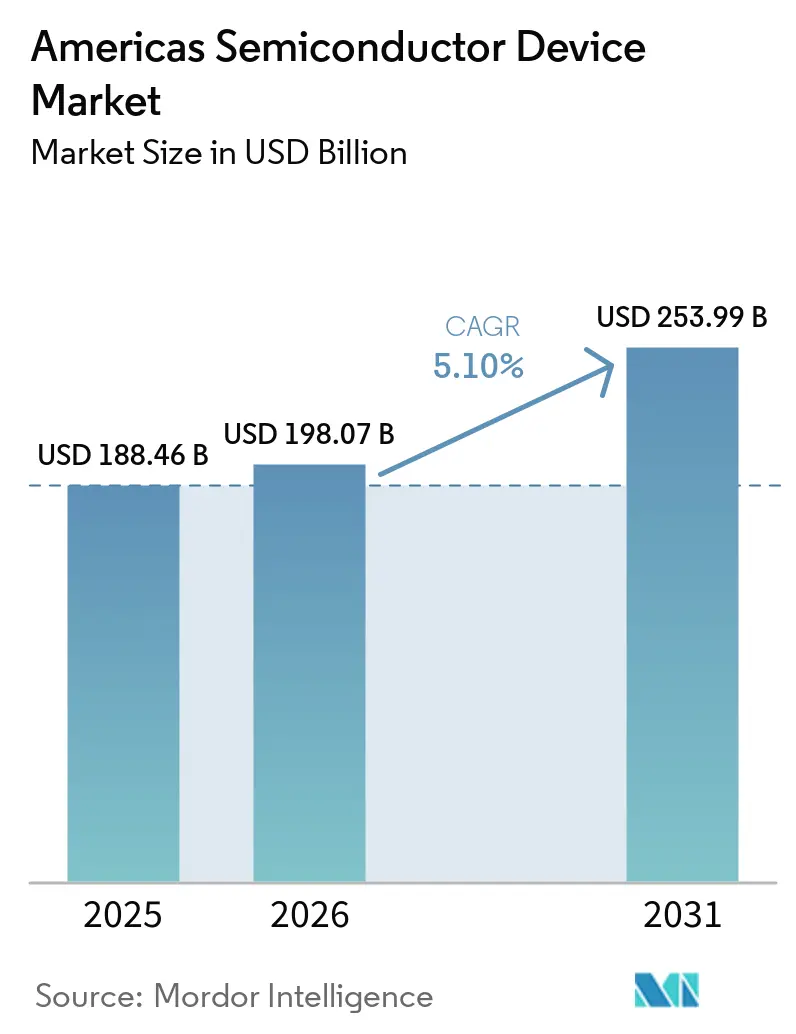
| Tamaño del mercado en el año base (2025) | 188.46 Mil millones de dólares |
| Tamaño del Mercado (2026) | 198.07 Mil millones de dólares |
| Tamaño del Mercado (2031) | 253.99 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.10 % |
| Mercado de Crecimiento Más Rápido | América del Sur |
| Mercado Más Grande | América del Norte |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos Semiconductores de las Américas por Mordor Intelligence
Se espera que el tamaño del mercado de dispositivos semiconductores de las Américas crezca de USD 188.46 mil millones en 2025 a USD 198.07 mil millones en 2026, con una previsión de alcanzar USD 253.99 mil millones en 2031 a una CAGR del 5,1% durante 2026-2031. Los recientes compromisos de inversión en virtud de la Ley CHIPS, la carrera por el liderazgo en inteligencia artificial (IA) y el impulso de la política de relocalización redefinieron las prioridades competitivas en toda la cadena de suministro. América del Norte concentró una aplastante cuota del 94,5% del mercado de dispositivos semiconductores de las Américas en 2024; no obstante, América del Sur mostró la expansión regional más rápida con una CAGR del 8,1% para 2025-2030, a medida que las fábricas mexicanas y brasileñas escalaron su producción. Los circuitos integrados lideraron todas las categorías de dispositivos con una cuota de ingresos del 81,2% en 2024; también registraron la CAGR más alta del 7,9%, dado que los clústeres de entrenamiento de IA, la autonomía vehicular y los teléfonos 5G requirieron lógica más densa y memoria avanzada. Aunque los nodos heredados de ≥65 nm todavía representaron el 54,4% de la producción en 2024, el segmento de ≤5 nm crecía un 15,2% anual a medida que los proveedores de nube exigían mayor rendimiento por vatio. El silicio se mantuvo dominante, pero los dispositivos de carburo de silicio registraron una CAGR del 19,6%, lo que refleja el transporte electrificado y los inversores de energía renovable que favorecen las ganancias de eficiencia de la brecha de banda ancha.
Conclusiones Clave del Informe
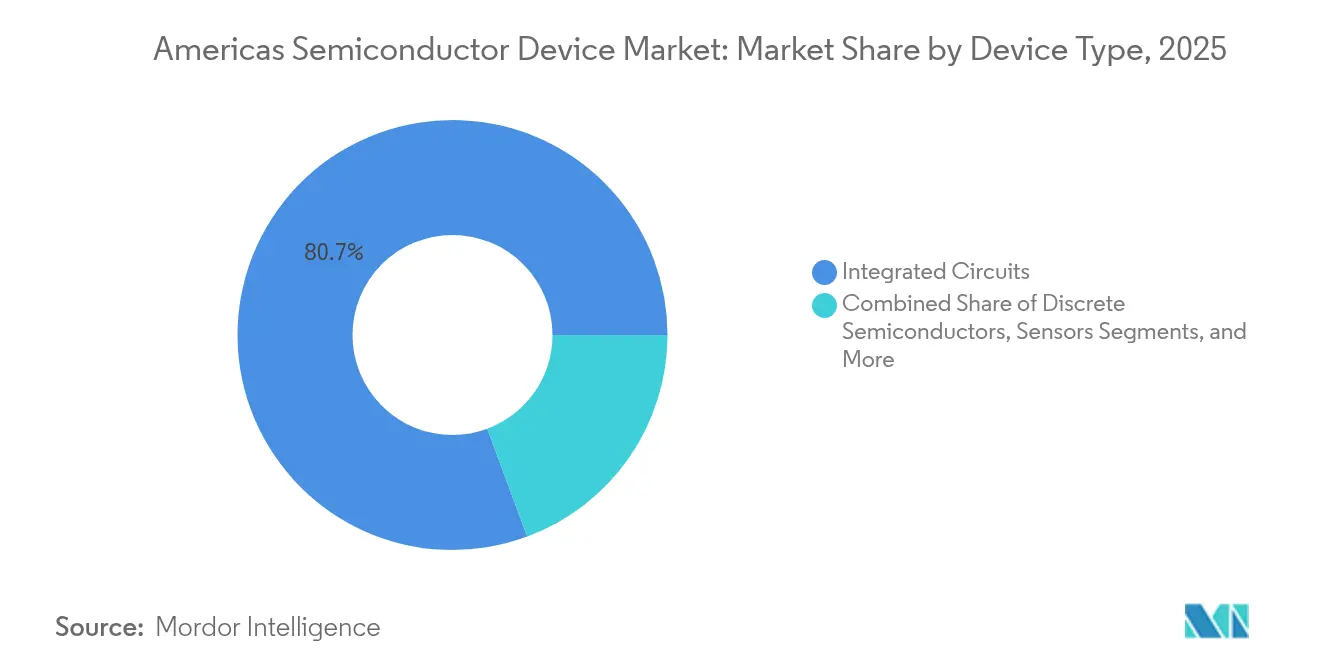
- Por tipo de dispositivo, los circuitos integrados concentraron el 80,65% de la cuota del mercado de dispositivos semiconductores de las Américas en 2025; se prevé que el segmento se expanda a una CAGR del 7,45% hasta 2031.
- Por región, América del Norte representó el 94,10% de los ingresos en 2025, mientras que América del Sur está previsto que crezca a una CAGR del 7,7% durante 2026-2031.
- Por nodo tecnológico, los procesos de ≥65 nm conservaron una cuota del 53,85% en 2025, aunque se proyecta que la capacidad de ≤5 nm escale a una CAGR del 14,3% hasta 2031.
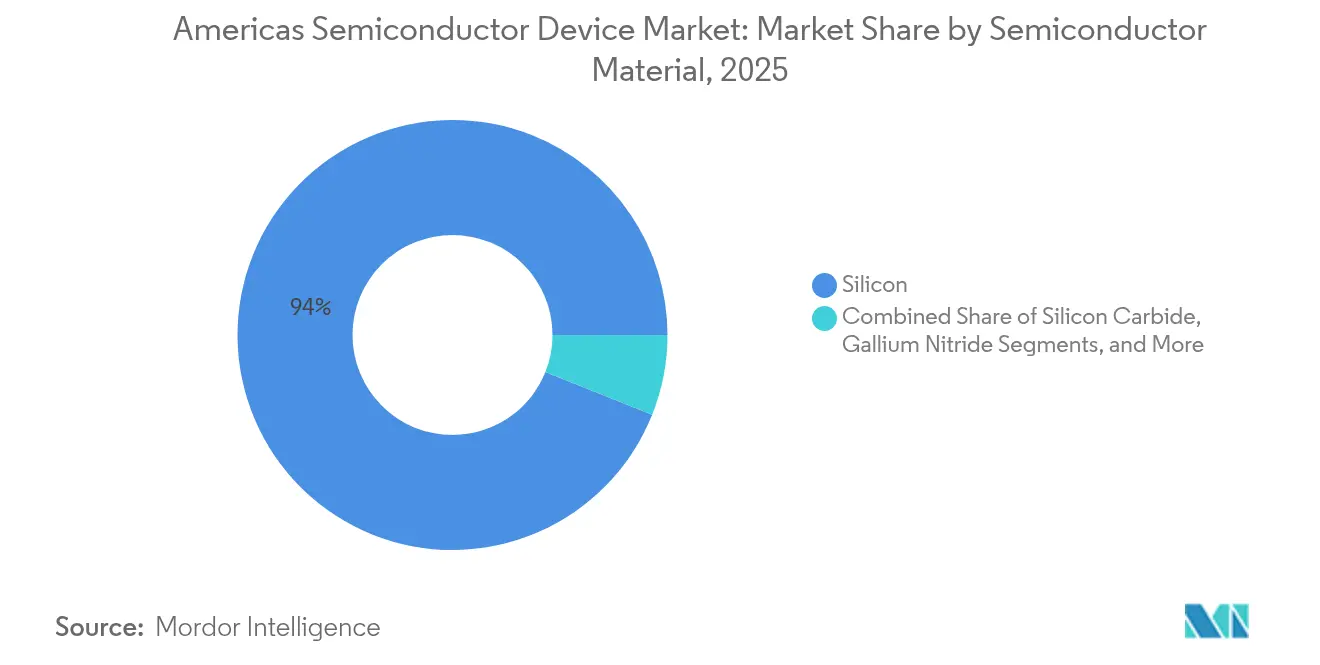
- Por material semiconductor, el silicio concentró el 93,95% de la cuota en 2025, mientras que los dispositivos de carburo de silicio avanzaban a una CAGR del 18,7% hasta 2031.
- Por vertical de usuario final, el sector de comunicaciones lideró con el 30,15% de los ingresos en 2025; se prevé que los semiconductores automotrices crezcan a una CAGR del 8,75% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Dispositivos Semiconductores de las Américas
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Capacidad de Fabricación Impulsada por la Ley CHIPS en América del Norte | +1.8% | América del Norte, con efectos secundarios en México | Mediano plazo (2-4 años) |
| Demanda de Vehículos con ADAS Habilitado en México y Brasil | +0.9% | México, Brasil | Mediano plazo (2-4 años) |
| Despliegue de Redes 5G Autónomas que Elevan el Consumo de CI de Front-End de RF | +1.2% | América del Norte, con adopción gradual en América del Sur | Corto plazo (≤ 2 años) |
| Construcción de Servidores de IA a Hiperescala que Aumenta los Requisitos de HBM y GPU | +1.5% | América del Norte | Corto plazo (≤ 2 años) |
| Incentivos de Energía Renovable que Impulsan la Adopción de Semiconductores de Potencia en Brasil y Chile | +0.7% | Brasil, Chile | Mediano plazo (2-4 años) |
| Deslocalización Cercana del Ensamblaje Backend y Pruebas hacia México | +0.6% | México | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Capacidad de Fabricación Impulsada por la Ley CHIPS en América del Norte
Los masivos incentivos federales en virtud de la Ley CHIPS y de Ciencia desbloquearon más de USD 450 mil millones en compromisos privados destinados a triplicar la producción nacional de obleas para 2032.[1]Departamento de Comercio de Estados Unidos, "Términos Preliminares de Financiación de la Ley CHIPS", commerce.gov Intel aseguró USD 8.500 millones en subvenciones para expansiones en varios estados, mientras que TSMC recibió USD 6.600 millones para sus dos megafábricas en Arizona. Los ecosistemas de proveedores se agruparon en torno a esos proyectos, ya que más de 40 empresas de productos químicos y equipos de primer nivel se colocaron en las proximidades para reducir los plazos de entrega. Estos clústeres mejoraron los costos logísticos y aceleraron la transferencia de conocimiento; sin embargo, una dependencia del 60% de gases especiales y productos químicos importados aún obligó a nuevas inversiones de capital para la capacidad de materiales en territorio nacional. En definitiva, el auge de la inversión posicionó al mercado de dispositivos semiconductores de las Américas hacia una mayor autosuficiencia sin aislarlo completamente de las limitaciones de recursos.
Demanda de Vehículos con ADAS Habilitado en México y Brasil
La electrificación y la adopción de asistencia al conductor de Nivel 2 impulsaron el contenido de semiconductores automotrices por vehículo en un 35% en las principales líneas de ensamblaje mexicanas y brasileñas durante 2024. Las plantas locales integraron matrices de radar, lidar y sensores de imagen que requirieron microcontroladores de alta fiabilidad y dispositivos de potencia. Bosch y Continental emprendieron empresas conjuntas para líneas de empaquetado en territorio nacional con el fin de mitigar los aranceles de importación que podrían aumentar hasta el 25%. Los legisladores señalaron créditos fiscales adicionales para chips de grado automotriz, lo que alentó mayores movimientos de capacidad. Como resultado, los pedidos automotrices amortiguaron al mercado de dispositivos semiconductores de las Américas frente a la ciclicidad de la electrónica de consumo y crearon un crecimiento de ingresos confiable a mediano plazo.
Despliegue de Redes 5G Autónomas que Elevan el Consumo de CI de Front-End de RF
Los operadores norteamericanos presupuestaron más de USD 35 mil millones para redes 5G solo en 2025, a medida que los nodos de onda milimétrica densificaban la cobertura urbana mientras que la banda media cubría las brechas suburbanas. Cada terminal 5G llevaba un 25% más de valor de RF que su predecesor 4G, multiplicando la demanda de filtros acústicos, amplificadores de potencia y sintonizadores de antena. La tecnología de nitruro de galio ganó cuota porque sustentaba voltajes más altos en frecuencias de onda milimétrica, aunque los compradores de defensa y automotrices competían por el mismo inventario de obleas de GaN. La escasez de suministro llevó los plazos de entrega de determinados dispositivos de front-end de RF por encima de las 40 semanas a comienzos de 2025, lo que demostró cómo las actualizaciones inalámbricas amplificaron directamente el impulso de ingresos del mercado de dispositivos semiconductores de las Américas.
Construcción de Servidores de IA a Hiperescala que Aumenta los Requisitos de HBM y GPU
Los clústeres de entrenamiento de modelos de IA requirieron un ancho de banda y una densidad de memoria sin precedentes, lo que disparó los envíos unitarios de memoria de alto ancho de banda (HBM) un 70% interanual en 2025. Un único nuevo centro de datos en Estados Unidos instaló 10.000 aceleradores de IA y 80.000 pilas de HBM, lo que se tradujo en más de USD 500 millones de contenido incremental de chips. TSMC introdujo la producción de Sistema en Oblea para triplicar la densidad de cómputo en 2027, una innovación que incrementó la demanda de lógica de vanguardia y empaquetado avanzado. Los proveedores tradicionales de CPU compitieron por rediseñar productos en torno al cómputo heterogéneo, mientras que Qualcomm ingresó al mercado de procesadores para centros de datos con dispositivos adaptados a las arquitecturas de aceleración de Nvidia. La ola de gasto de capital a hiperescala, por lo tanto, reforzó las perspectivas de alto crecimiento integradas en el mercado de dispositivos semiconductores de las Américas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Limitaciones de Suministro de Agua y Energía en Fábricas del Suroeste de Estados Unidos | -0.8% | Suroeste de EE. UU. (Arizona, Nuevo México, Texas) | Largo plazo (≥ 4 años) |
| Escasez de Ingenieros Especializados en Semiconductores en las Américas | -1.1% | América del Norte, con impacto emergente en América del Sur | Mediano plazo (2-4 años) |
| Controles de Exportación sobre Equipos Avanzados y Propiedad Intelectual | -0.7% | América del Norte | Mediano plazo (2-4 años) |
| Volatilidad en los Precios de Obleas de Silicio debido al Suministro Regional Limitado | -0.5% | En todo el continente americano | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Limitaciones de Suministro de Agua y Energía en Fábricas del Suroeste de EE. UU.
Las nuevas fábricas en Arizona y Texas consumieron hasta 10 millones de galones de agua ultrapura diariamente, generando competencia directa con los usuarios municipales y añadiendo presión al mercado de semiconductores de Estados Unidos. Intel invirtió 200 millones de USD en sistemas de recuperación que reciclaron el 90% del agua de proceso; sin embargo, esos proyectos ecológicos añadieron un 2% a los gastos operativos y no mitigaron completamente el riesgo de sequía a largo plazo. El aumento de la demanda eléctrica obligó a las empresas de servicios públicos a acelerar las mejoras de la red, elevando aún más los costos de producción. Estas limitaciones redujeron las ganancias efectivas de capacidad derivadas de los incentivos de la Ley CHIPS y amenazaron la competitividad en costos del mercado de dispositivos semiconductores de las Américas en el largo plazo.
Escasez de Ingenieros Especializados en Semiconductores en las Américas
La Asociación de la Industria de Semiconductores proyectó un incremento del 33% en el empleo del sector de chips para 2030, aunque advirtió que 67.000 vacantes podrían quedar sin cubrir. La escasez de ingenieros de servicio de campo retrasó las instalaciones de herramientas en 45 días, ralentizando los calendarios de puesta en marcha en las nuevas fábricas. Las universidades ampliaron los planes de estudio sobre chips —la matrícula de Purdue en cursos de diseño de semiconductores aumentó ocho veces—, pero el flujo de talento se quedó rezagado respecto a los calendarios de inversión. Las empresas aceleraron los programas de automatización y capacitación cruzada para extraer productividad del limitado capital humano, pero la inflación salarial persistió. A menos que se flexibilicen las trabas migratorias o las iniciativas de formación profesional escalen con rapidez, la escasez de mano de obra seguirá restando potencial de crecimiento al mercado de dispositivos semiconductores de las Américas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo: Los Circuitos Integrados Extienden su Liderazgo en Medio del Auge de la IA
Los circuitos integrados captaron el 80,65% de los ingresos en 2025 y avanzaron con una proyección de CAGR del 7,45%, manteniendo el tamaño del mercado de dispositivos semiconductores de las Américas firmemente orientado hacia la lógica compleja y la memoria. El entrenamiento de IA, la conducción autónoma y la computación industrial en el borde aumentaron el contenido de silicio por sistema, elevando los precios de venta promedio de la memoria de alto ancho de banda y los aceleradores de inferencia. Los dispositivos de potencia discretos, aunque menores en valor, ganaron importancia estratégica a medida que los interruptores de carburo de silicio y nitruro de galio reemplazaron los IGBTs de silicio en los vehículos eléctricos, mejorando la eficiencia del tren motriz y los márgenes térmicos. La industria de dispositivos semiconductores de las Américas también observó cómo la optoelectrónica se expandió hacia el lidar y la detección de imágenes, proporcionando una diversificación incremental frente al segmento cíclico de los teléfonos inteligentes.
Una creciente variedad de aplicaciones integradas impulsó volúmenes de sensores resilientes, aunque la presión sobre los precios persistió porque muchos diseños dependían de líneas de proceso maduras con activos completamente depreciados. Los CI analógicos ofrecieron un flujo de caja estable gracias a los conectores automotrices e industriales heredados que requieren continuidad de suministro durante décadas. Mientras tanto, la lógica y la memoria mostraron mayor volatilidad en línea con los ciclos de gasto de capital a hiperescala. A pesar de esas oscilaciones, la categoría de circuitos integrados brindó una inversión ecosistémica constante, reforzando la retención del talento en diseño dentro del mercado de dispositivos semiconductores de las Américas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por Tamaño de Oblea: Consolidación de 300 mm y Ambición de 450 mm
En 2025, las líneas de 300 mm representaron el 57,60% de la producción y sustentaron prácticamente todos los nodos de vanguardia, anclando la mayor proporción del tamaño del mercado de dispositivos semiconductores de las Américas. Las fundiciones registraron costos unitarios un 30% más bajos tras migrar productos analógicos maduros de sustratos de 200 mm a 300 mm, ampliando los márgenes brutos. Los fabricantes de equipos refinaron simultáneamente las herramientas piloto de 450 mm; aunque ese diámetro permaneció como nicho, registró una perspectiva de CAGR del 16,4% hasta 2031 a medida que los fabricantes perseguían mayores economías de escala.
Las fábricas de ≤200 mm preservaron su relevancia porque los compradores automotrices e industriales valoraban la fiabilidad probada por encima de la densidad de cómputo bruta. Estas fábricas también se beneficiaron de la relocalización cercana del ensamblaje backend en México, lo que redujo los tiempos de ciclo para los componentes heredados. El mercado de dispositivos semiconductores de las Américas continuó equilibrando las inversiones entre diámetros para protegerse contra el exceso cíclico de oferta en cualquier nodo o tamaño de oblea singular.
Por Nodo Tecnológico: Resiliencia Heredada junto al Avance de ≤5 nm
La categoría de ≥65 nm preservó el 53,85% de la cuota del mercado de dispositivos semiconductores de las Américas en 2025, aprovechando herramientas completamente depreciadas y ecosistemas de diseño ampliamente establecidos que mantuvieron bajos los costos unitarios. En contraste, se prevé que el segmento de ≤5 nm se dispare a una CAGR del 14,3% de 2026 a 2031, impulsado por aceleradores de IA, procesadores gráficos y chipsets móviles de alto rendimiento que demandan litografía ultravioleta extrema. Esta bifurcación ayudó a estabilizar el tamaño del mercado de dispositivos semiconductores de las Américas porque los nodos maduros atendieron a los clientes industriales y automotrices mientras que la capacidad de vanguardia capturó márgenes premium de los proveedores de nube.
Los nodos de rango medio entre 45 nm y 16 nm proporcionaron un puente de costo-rendimiento para los sistemas avanzados de asistencia al conductor y los microcontroladores seguros, asegurando opcionalidad de diseño en distintos puntos de precio. Las fundiciones y los fabricantes de equipos formaron líneas piloto conjuntas para distribuir la carga de inversión de capital de USD 15 mil millones requerida para las herramientas de litografía de próxima generación. El próximo proceso de nanoláminas A16 de TSMC, anunciado para producción en 2026, prometió una mejora de velocidad del 8-10% y una reducción de potencia de hasta el 20% respecto al nodo anterior, subrayando el ritmo de innovación en la vanguardia tecnológica. Mientras tanto, un proveedor de automatización industrial migró los CI de control a 90 nm de silicio y redujo los costos de la lista de materiales en un 40% sin sacrificar rendimiento, lo que ilustra que la elección óptima del nodo sigue siendo específica para cada aplicación. Esta coexistencia de procesos heredados, de rango medio y de vanguardia diversificó los flujos de ingresos y amortiguó al mercado de dispositivos semiconductores de las Américas frente a la volatilidad de un nodo único.
Por Material Semiconductor: El Carburo de Silicio Gana Terreno en la Electrónica de Potencia
Los dispositivos de silicio aún controlaron el 93,95% de los ingresos en 2025, pero los volúmenes de carburo de silicio se expandieron a un ritmo de CAGR del 18,7%, impulsados por los inversores de vehículos eléctricos y las instalaciones solares de alta potencia. Un fabricante de automóviles líder reemplazó los IGBTs de silicio por MOSFETs de SiC, mejorando la autonomía de conducción en un 3% y reduciendo el peso de refrigeración en un 25%, un resultado que reforzó la narrativa de rendimiento para la adopción de semiconductor de brecha de banda ancha. El Departamento de Comercio de Estados Unidos destinó USD 79 millones para la expansión de sustratos de SiC con el fin de abordar los cuellos de botella de materiales.
El nitruro de galio, entretanto, captó una cuota de mercado temprana en amplificadores de potencia 5G y cargadores rápidos. El arseniuro de galio y el fosfuro de indio preservaron posiciones de nicho en fotónica y sistemas de defensa de alta frecuencia. La paleta de materiales más amplia aumentó la complejidad de la cadena de suministro, aunque desbloqueó niveles de rendimiento diferenciados que elevaron los precios de venta promedio combinados dentro del mercado de dispositivos semiconductores de las Américas.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Por Vertical de Usuario Final: El Sector Automotriz Supera a las Comunicaciones
La infraestructura de comunicaciones registró el 30,15% de los ingresos en 2025 con los continuos despliegues de 5G, pero la electrónica automotriz ahora publicó la CAGR más rápida del 8,75% hasta 2031. Los trenes de tracción de vehículos eléctricos, las matrices de sensores lidar y las arquitecturas zonales multiplicaron el recuento de chips por encima de USD 2.000 por vehículo premium. La automatización industrial mantuvo una demanda constante a medida que los fabricantes desplegaron modernizaciones de Industria 4.0 que requirieron microcontroladores robustos e inferencia de IA en el borde. Los volúmenes de electrónica de consumo se mantuvieron grandes, aunque el crecimiento se moderó porque los ciclos de renovación de terminales se alargaron.
La computación y el almacenamiento repuntaron gracias a los servidores de IA que adoptaron HBM y aceleradores personalizados, elevando la demanda de bits de memoria. Los sectores aeroespacial y de defensa representaron una porción más pequeña, aunque pagaron márgenes premium por componentes endurecidos a la radiación o de ultra-fiabilidad. La adopción en el sector salud de sistemas de imagen ricos en semiconductores añadió una palanca futura de crecimiento. Colectivamente, la diversificación vertical redujo las oscilaciones cíclicas del mercado de dispositivos semiconductores de las Américas.
Análisis Geográfico
América del Norte dominó el mercado de dispositivos semiconductores de las Américas con el 94,10% de los ingresos en 2025, una posición reforzada por los incentivos de la Ley CHIPS que buscaron triplicar la capacidad de obleas para 2032. Arizona, Texas y Nueva York atrajeron compromisos de fábricas de varios miles de millones de dólares y fomentaron aglomeraciones de proveedores que acortaron los ciclos de desarrollo. No obstante, la escasez de agua y la inminente brecha de 67.000 ingenieros calificados amenazaron con diluir el ROI a largo plazo de esa construcción de capacidad.
América del Sur fortaleció su papel como motor de crecimiento con una perspectiva de CAGR del 7,7% para 2026-2031. El auge de la electrificación automotriz en Brasil y las actualizaciones de IoT industrial aumentaron la demanda local de chips, mientras que sus universidades fomentaron centros de diseño para microcontroladores específicos de la región. México aprovechó la certeza comercial del T-MEC y las ventajas de costos para absorber las líneas de ensamblaje backend y pruebas que se relocalizaban desde Asia, reduciendo el tiempo de comercialización y los costos logísticos para los clientes de América del Norte. El auge de la energía renovable en Chile amplió aún más las importaciones de SiC y GaN, apoyando nuevas reservas de demanda regional que ampliaron el tamaño del mercado de dispositivos semiconductores de las Américas.
La colaboración política transfronteriza también se intensificó. El Departamento de Estado de Estados Unidos y México formalizaron un grupo de trabajo sobre la cadena de suministro de semiconductores que abordó los requisitos de habilidades, infraestructura y seguridad. Los gobiernos regionales exploraron incentivos sincronizados para evitar la competencia por subsidios, lo que refleja la importancia estratégica de la resiliencia del suministro para el mercado de dispositivos semiconductores de las Américas.
Panorama regulatorio
Estados Unidos marca el ritmo de la política de dispositivos semiconductores en toda América mediante la ejecución de la CHIPS and Science Act liderada por el Departamento de Comercio de EE. UU., junto con los programas CHIPS for America liderados por el NIST, que dan forma a la actividad de I+D y de fuerza laboral. En enero de 2026, la Casa Blanca inició una acción comercial en dos fases que abarca semiconductores importados, equipos de fabricación de semiconductores y ciertos productos derivados, incluido un arancel ad valorem del 25% sobre artículos específicos con excepciones vinculadas al desarrollo de cadenas de suministro en EE. UU.
La coordinación de la industria también se ha orientado hacia los detalles de implementación y el comercio con aliados. La estrategia de política estadounidense de SEMI para 2026 se centró en una protección de propiedad intelectual estable, condiciones de incentivos más claras y enfoques de control de exportaciones alineados con las alianzas, lo que refleja cómo la certeza en el cumplimiento y los permisos afecta los plazos de puesta en marcha de las fábricas y las decisiones de localización de proveedores en Norteamérica y en los corredores de fabricación cercanos (nearshore).
Análisis de la cadena de valor
La cadena de valor de dispositivos semiconductores en América abarca desde los materiales previos (obleas de silicio, productos químicos y gases especiales, y sustratos de semiconductores compuestos) hasta la fabricación de obleas en la etapa inicial, el ensamblaje y prueba en la etapa final, y el empaquetado avanzado, antes de la integración posterior en sistemas de comunicación, computación, automotriz, industrial y defensa. Los incentivos de la CHIPS Act y la infraestructura de programas relacionados del NIST están atrayendo más etapas hacia territorio nacional o cercano (nearshore), mientras que iniciativas del Departamento de Defensa de EE. UU. como Microelectronics Commons respaldan la creación de prototipos de laboratorio a fábrica y las vías de transición que conectan los resultados de I+D con diseños fabricables.
A nivel de empresa, la región incluye fabricantes integrados y diseñadores de dispositivos sin fábrica propia (fabless) que dependen de la capacidad global de fundición y OSAT. NVIDIA revela su dependencia de fabricantes, ensambladores y empaquetadores externos para sus productos SoC, y su ecosistema de suministro de plataformas abarca a múltiples pares del sector semiconductor, lo que resalta las interdependencias entre empresas incluso entre los líderes del mercado. La relocalización cercana (nearshoring) del ensamblaje y las pruebas de back-end hacia México reduce los tiempos de ciclo para dispositivos de nodo maduro y de grado automotriz, mientras que la capacidad de empaquetado avanzado es cada vez más central para los aceleradores de IA y los sistemas centrados en memoria de alto ancho de banda.
Panorama Competitivo
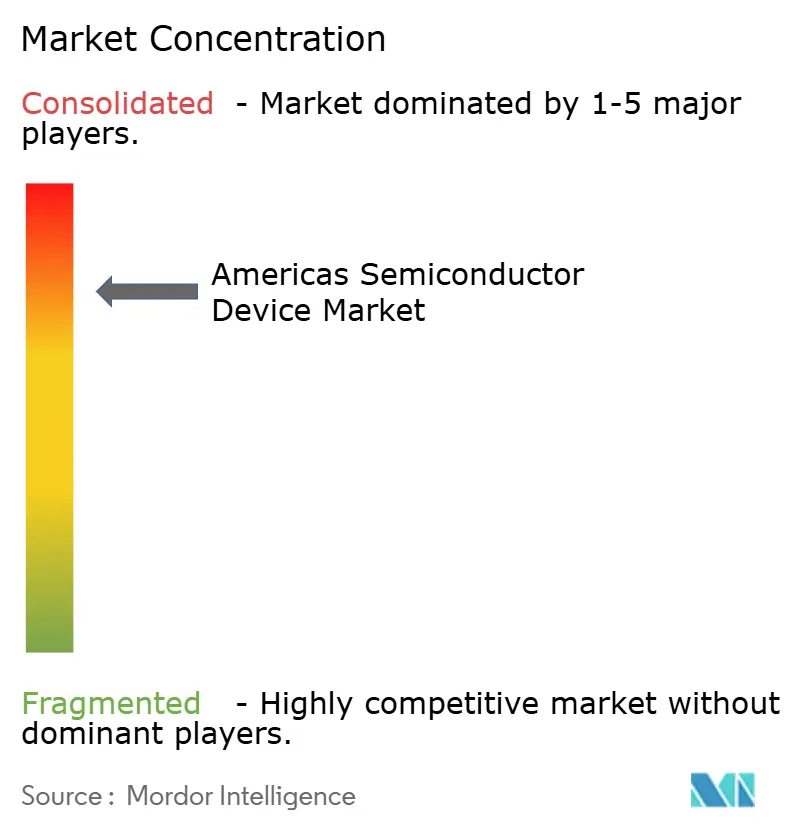
La estructura del mercado varió según el segmento. La memoria y la lógica de ≤5 nm permanecieron altamente concentradas porque pocas empresas administraron el gasto de capital de USD 15 mil millones por fábrica necesario para la litografía ultravioleta extrema. Por el contrario, las categorías de discretos y sensores estaban fragmentadas, ya que los costos de entrada eran más bajos y los ciclos tecnológicos más lentos. Para asegurar un rendimiento diferenciado, los proveedores de nube a hiperescala, los fabricantes de equipos originales automotrices e incluso las empresas industriales invirtieron en programas de silicio personalizado que profundizaron la integración vertical.
Los modelos de asociación evolucionaron en respuesta al aumento de los costos de tape-out y equipos. Las fundiciones colaboraron con los fabricantes de equipos en líneas piloto financiadas conjuntamente que redujeron el riesgo en los avances tecnológicos. Las empresas de sistemas se unieron a consorcios de empaquetado multipartidarios para acelerar los chiplets y la integración 3D. Estas alianzas redistribuyeron la intensidad de capital en todo el ecosistema, reforzando el ritmo de innovación que sustentó el mercado de dispositivos semiconductores de las Américas.
Las fusiones y adquisiciones continuaron. Synopsys acordó adquirir Ansys por USD 35 mil millones para fusionar la simulación con los flujos de trabajo de automatización de diseño electrónico, una acción que se espera agilice la co-optimización de chip-paquete-sistema. El lanzamiento de Qualcomm de CPUs para centros de datos interoperables con los aceleradores de Nvidia señaló una nueva rivalidad en la infraestructura de IA. Infineon preservó una cuota del 13,5% de los ingresos globales de chips automotrices, confirmando el liderazgo en soluciones de potencia y conectividad para vehículos.[4]Infineon Technologies AG, "Comunicado de Cuota de Mercado Automotriz de Infineon", infineon.com Por lo tanto, la intensidad competitiva se mantuvo alta, aunque surgieron marcos colaborativos para moderar el riesgo financiero.
Líderes de la Industria de Dispositivos Semiconductores de las Américas
Intel Corporation
Qualcomm Incorporated
NVIDIA Corporation
Texas Instruments Incorporated
Broadcom Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Una oportunidad clave es la expansión de la capacidad nacional de fabricación avanzada y empaquetado, junto con el ecosistema de apoyo para materiales, gases especiales y servicios de empaquetado avanzado. En julio de 2026, el NIST destacó la inversión adicional de TSMC de 100 000 millones de USD, elevando su total a 265 000 millones de USD para 12 instalaciones de fabricación avanzada y empaquetado en Estados Unidos, lo que indica que la localización de tecnología de punta y empaquetado está pasando de la intención política a programas de construcción multisitio.
El valor de la infraestructura de IA continúa concentrándose en lógica de alto rendimiento, redes y empaquetado, lo que genera demanda de proveedores de dispositivos capaces de ofrecer computación eficiente en energía e interconexión de alto ancho de banda a escala. La divulgación de Broadcom de 10 800 millones de USD en ingresos por semiconductores de IA en el segundo trimestre de 2026 (crecimiento del 143% interanual) proporciona una referencia de demanda medible para el silicio impulsado por IA en la región. Junto con las subvenciones de I+D vinculadas al NSTC, la ejecución de la Fase 2 de NSF Engines y las solicitudes de desarrollo de fuerza laboral del NIST/EDA, las acciones comerciales iniciadas en enero de 2026 también aumentan la prima por calificar fuentes nacionales o cercanas (nearshore) para categorías de dispositivos específicas e insumos de fabricación.
Desarrollos recientes del sector
- Junio de 2026: Qualcomm Incorporated presenta la cartera de centros de datos Dragonfly, que incluye la CPU Dragonfly C1000, la tecnología High Bandwidth Compute y el acelerador de inferencia Dragonfly AI300. El lanzamiento amplía las opciones de infraestructura de centros de datos de IA y acelera la implementación de soluciones integradas de CPU y acelerador.
- Junio de 2026: Intel Corporation demuestra un sistema de inferencia desagregado en Los Ángeles utilizando procesadores Xeon 6, RDU SambaNova SN40 y GPU NVIDIA Blackwell. La demostración amplía las pilas de implementación de inferencia de IA y mejora el potencial de colaboración entre proveedores.
- Abril de 2026: Intel Corporation Xeon 6 es seleccionada como CPU anfitriona para los sistemas NVIDIA DGX Rubin NVL8. El acuerdo refuerza la colaboración entre Intel y NVIDIA en infraestructura de IA.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este informe, el mercado se define como los ingresos generados por dispositivos semiconductores vendidos a usuarios finales en las Américas, abarcando tanto las categorías de dispositivos integrados como discretos, y las familias de dispositivos de soporte relacionadas utilizadas en sistemas electrónicos.
Exclusiones del alcance: Se excluyen los equipos de fabricación de semiconductores y los materiales como obleas, productos químicos, gases y servicios de fabricación, incluso cuando se venden junto con acuerdos de suministro de dispositivos.
Descripción General de la Segmentación
- Por Tipo de Dispositivo
- Semiconductores Discretos
- Optoelectrónica
- Sensores
- Circuitos Integrados
- CI Analógicos
- CI Lógicos
- CI de Memoria
- CI Micro
- Microprocesadores (MPU)
- Microcontroladores (MCU)
- Procesadores Digitales de Señal (DSP)
- Por Tamaño de Oblea
- ≤ 200 mm
- 300 mm
- ≥ 450 mm
- Por Nodo Tecnológico
- ≥ 65 nm
- 45–28 nm
- 22–16 nm
- 10–7 nm
- ≤ 5 nm
- Por Material Semiconductor
- Silicio (Si)
- Carburo de Silicio (SiC)
- Nitruro de Galio (GaN)
- Otros (GaAs, InP, etc.)
- Por Vertical de Usuario Final
- Automotriz
- Comunicación (Cableada e Inalámbrica)
- Electrónica de Consumo
- Industrial
- Computación y Almacenamiento de Datos
- Aeroespacial y Defensa
- Salud y Dispositivos Médicos
- Por Región
- América del Norte
- Estados Unidos
- Canadá
- América del Sur
- Brasil
- Argentina
- México
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer los límites del mercado y construir una capa base consistente de cifras que pueda verificarse a lo largo de los años y los países. Nos apoyamos en series de tiempo públicas y reproducibles, como las facturaciones regionales de World Semiconductor Trade Statistics, las publicaciones de la Semiconductor Industry Association y las estadísticas nacionales que ayudan a explicar la producción y los flujos comerciales de electrónica.
Para hacer más prácticos la división regional y la lógica de tendencias, se obtuvieron puntos de referencia adicionales de fuentes como los datos comerciales de la USITC, UN Comtrade, los indicadores de la OCDE y las bases de datos de patentes para la actividad direccional en áreas clave de dispositivos. También revisamos informes anuales, presentaciones de tipo 10-K, materiales para inversores y prensa empresarial de confianza para comprender los impulsores de la demanda, como los servidores de inteligencia artificial, la electrónica automotriz y la automatización industrial; asimismo, utilizamos suscripciones de pago para obtener información financiera de empresas, noticias y datos financieros, mapeo de la cadena de valor de semiconductores y patentes, con el fin de cubrir las brechas que no se muestran claramente en las tablas públicas. Estas fuentes documentales son ilustrativas y no exhaustivas, y se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se realizó para confirmar lo que las cifras documentales no podían explicar completamente, especialmente en cuanto a los cambios en la combinación de dispositivos, los movimientos de precios y el momento de los cambios en la demanda en las Américas. Conversamos con un conjunto equilibrado de expertos del lado de la oferta e informados sobre los canales de distribución, así como con compradores vinculados a la demanda de computación, automotriz, industrial y de comunicaciones; posteriormente, los comentarios recibidos se utilizaron para ajustar los supuestos que mostraban una amplia variación por país o uso final.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 35% | Directores ejecutivos (CXO): 15% |
| Nivel medio: 46% | Líderes funcionales/de unidad: 25% |
| Actores más pequeños: 19% | Gerentes: 60% |
Dimensionamiento del Mercado y Pronóstico
El tamaño del mercado se construye utilizando una lógica combinada de arriba hacia abajo y de abajo hacia arriba, donde las facturaciones regionales de semiconductores y las señales de producción y comercio se utilizan primero para reconstruir el conjunto de demanda en las Américas, y luego los totales se verifican mediante consolidaciones selectivas de proveedores y canales. Una vez establecido el conjunto principal, se divide adicionalmente utilizando participaciones de familias de dispositivos que son consistentes con los patrones conocidos de grupos de productos y la exposición al mercado final.
Los insumos relevantes en este mercado incluyen las facturaciones regionales de semiconductores por grupo de productos, las tendencias de producción y envío de electrónica, el movimiento de importaciones y exportaciones para categorías clave de dispositivos, las señales de demanda del mercado final (como los ciclos de construcción de centros de datos y electrónica automotriz) y la dirección de precios observada para los principales grupos de dispositivos donde los ciclos son comunes. Para el pronóstico, utilizamos análisis de escenarios respaldados por verificaciones de tipo regresión, de modo que el crecimiento no solo se extiende desde el historial, sino que también está vinculado a algunos impulsores de la demanda que los entrevistados señalaron de manera consistente en toda la región. Donde la visibilidad de abajo hacia arriba es escasa para países más pequeños o grupos de dispositivos de nicho, las brechas se manejan utilizando divisiones proxy a partir de indicadores de comercio y producción, seguidas de una revisión final en la que se verifica el realismo del movimiento implícito de precio de venta promedio y volumen.
Ciclo de Validación y Actualización de Datos
La validación se realiza en capas para que los totales finales no dependan de una sola fuente o un solo supuesto. Comparamos el resultado del modelo con señales independientes como las facturaciones regionales de WSTS, el movimiento comercial y los principales ciclos del mercado final, y luego revisamos los saltos año a año para ver si coinciden con los patrones conocidos de precios e inventarios.
Antes de la aprobación final, las anomalías se revisan mediante pasos de revisión analítica, y se realizan llamadas de seguimiento cuando los comentarios de las entrevistas y los indicadores documentales difieren en un margen significativo. Los informes se actualizan anualmente, con actualizaciones intermedias cuando eventos materiales modifican la demanda o los precios, y se completa una revisión final actualizada próxima a la entrega para que los clientes reciban la vista más reciente.
Tamaño del Mercado de Dispositivos Semiconductores de las Américas de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas para el espacio de dispositivos semiconductores de las Américas suelen diferir, incluso cuando utilizan términos similares, porque el conjunto de ingresos contabilizados y los supuestos de temporalidad no siempre son los mismos. Las diferencias generalmente provienen de lo que se trata como una venta de dispositivos frente a un elemento adyacente aguas arriba, cómo se aplica la cobertura regional y si los ciclos de precios se normalizan o se trasladan tal como están.
Los equipos de fabricación y los servicios de fabricación quedan fuera del alcance de Mordor Intelligence, lo cual es una razón clave por la que su cifra de 2025 no coincide con las estimaciones que combinan los ingresos por dispositivos con líneas de herramientas y servicios de alto gasto de capital, o que limitan la visión a una sola subregión.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 188,46 mil millones de USD (2025) | |
| Asociación de la Industria A | 134,38 mil millones de USD (2023) | Utiliza las facturaciones regionales a los fabricantes de equipos y se reporta como una serie histórica de ventas, por lo que no se alinea con un año base de 2025 y puede no reflejar el momento del consumo del mercado final. |
| Organismo Comercial B | 186,64 mil millones de USD (2024) | Muestra un total regional a nivel de facturaciones y es sensible al momento del ciclo, por lo que los cambios en la combinación de dispositivos y las fluctuaciones de precios a corto plazo pueden mover la cifra sin un modelo consistente de división por familia de dispositivos. |
La dispersión en la tabla se explica principalmente por la alineación del año y lo que cada fuente trata como el punto de ingresos reportable, lo cual puede variar con los ciclos de inventario y precios. Al mantener las inclusiones consistentes, dividir el total mediante impulsores reproducibles de combinación de dispositivos y luego contrastar el resultado con señales regionales independientes, la estimación permanece trazable a insumos claros y puede actualizarse sin cambiar la lógica subyacente.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de dispositivos semiconductores de las Américas?
El mercado fue valorado en USD 198.07 mil millones en 2026, con una previsión de alcanzar USD 253.99 mil millones en 2031 sobre una trayectoria de CAGR del 5,1%.
¿Qué tipo de dispositivo lidera los ingresos en el mercado de dispositivos semiconductores de las Américas?
Los circuitos integrados dominaron con una cuota de ingresos del 80,65% en 2025 y se proyecta que crezcan más rápido a una CAGR del 7,45% hasta 2031.
¿Por qué el carburo de silicio atrae la atención de los inversores?
El carburo de silicio permite una mayor densidad de potencia y eficiencia para los vehículos eléctricos y los inversores de energía renovable; sus ingresos se expanden a una CAGR del 18,7% en la región.
¿Cómo influye la Ley CHIPS en la capacidad regional?
Los incentivos federales desbloquearon más de USD 450 mil millones en compromisos privados, con el objetivo de triplicar la capacidad de obleas de EE. UU. para 2032 y profundizar la localización de la cadena de suministro.
¿Qué vertical de usuario final crecerá más rápido?
Se proyecta que la electrónica automotriz registre una CAGR del 8,75% hasta 2031 a medida que los vehículos integren trenes de tracción electrificados y características de ADAS.
¿Qué riesgos podrían frenar el crecimiento del mercado?
Las principales restricciones incluyen la escasez de agua en el Suroeste de EE. UU., un déficit proyectado de 67.000 ingenieros calificados para 2030 y regímenes más estrictos de control de exportaciones sobre equipos avanzados.
Última actualización de la página el:



