
Tamaño y Participación del Mercado de Dispositivos Semiconductores en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
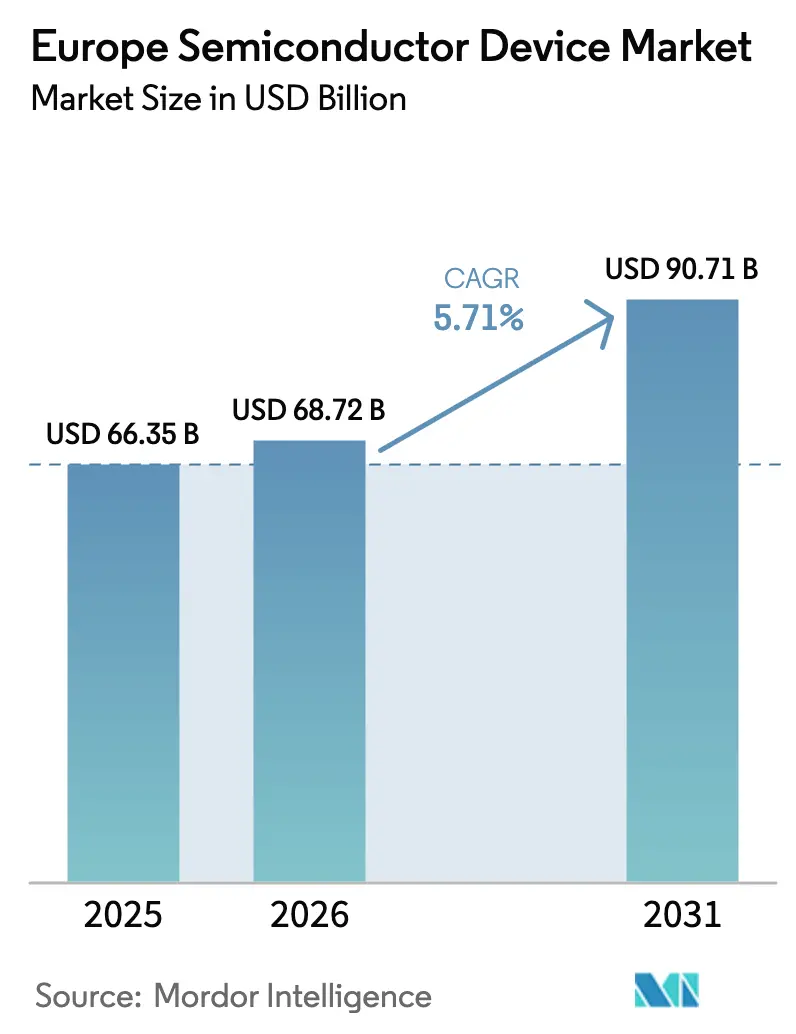
| Tamaño del mercado en el año base (2025) | 66.35 Mil millones de dólares |
| Tamaño del Mercado (2026) | 68.72 Mil millones de dólares |
| Tamaño del Mercado (2031) | 90.71 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.71 % |
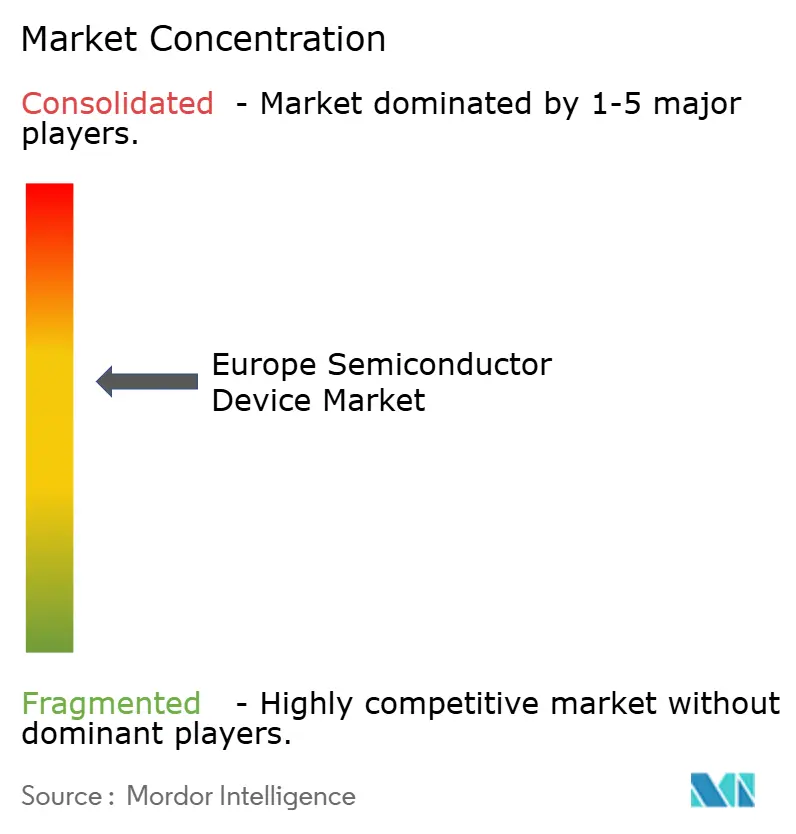
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos Semiconductores en Europa por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Dispositivos Semiconductores en Europa sea de 66,35 mil millones de USD en 2025, 68,72 mil millones de USD en 2026 y 90,71 mil millones de USD en 2031, con una CAGR del 5,71% entre 2026 y 2031. Este avance está respaldado por la Ley Europea de Chips, que moviliza 43 mil millones de EUR (48,6 mil millones de USD) en financiación pública y privada combinada para duplicar la cuota de producción global de la región para 2030. Cuatro Instalaciones de Producción Integrada y Fundiciones Abiertas de la UE (ESMC e Infineon en Dresde, ams-OSRAM en Ratisbona y STMicroelectronics en Catania) fueron designadas en octubre de 2025, reforzando la capacidad local para la fabricación de lógica, potencia y sensores. Los microcontroladores automotrices de nodos maduros, los inversores de tracción de carburo de silicio y los discretos de potencia de banda ancha continúan siendo el ancla de los volúmenes; sin embargo, los centros de datos de hiperescala, las líneas piloto de computación cuántica y los sensores médicos habilitados por fotónica están ampliando la base direccionable de aplicaciones de alto margen. La intensidad competitiva sigue siendo pronunciada, ya que los actores establecidos compiten por asegurar los subsidios de la Ley Europea de Chips y consolidar contratos de diseño automotriz plurianuales, mientras que las empresas emergentes fabless aprovechan los servicios de fundición abierta de X-FAB y GlobalFoundries para crear prototipos de circuitos integrados de aplicación específica.
Conclusiones Clave del Informe
- Los circuitos integrados representaron el 61,72% de la participación del mercado de dispositivos semiconductores en Europa en 2025. Se prevé que los sensores y los sistemas microelectromecánicos se expandan a una CAGR del 6,11% hasta 2031.
- Los fabricantes de dispositivos integrados mantuvieron el 67,33% de la participación del mercado de dispositivos semiconductores en Europa en 2025. Se proyecta que los proveedores de diseño y fabless crezcan a una CAGR del 5,89% hasta 2031.
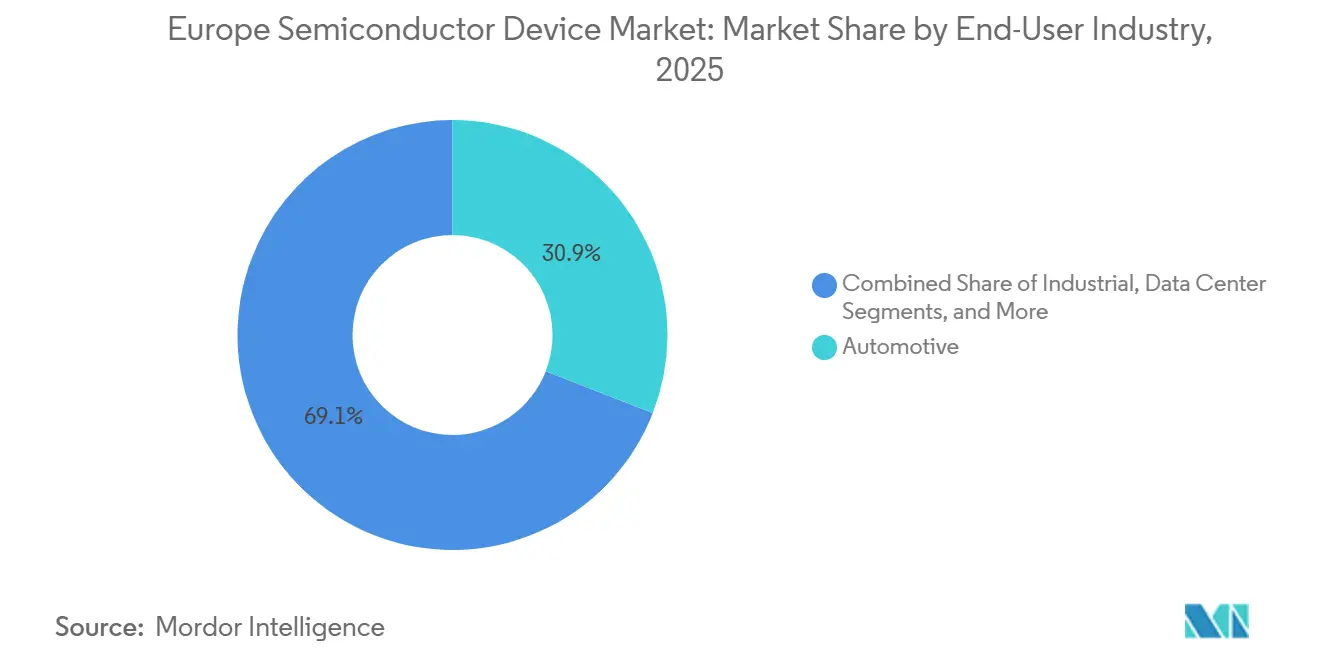
- El sector automotriz capturó el 30,91% de la participación del mercado de dispositivos semiconductores en Europa en 2025. Se prevé que las cargas de trabajo de inteligencia artificial se expandan a una CAGR del 7,02% hasta 2031.
- Los nodos tecnológicos de 28 nm y superiores representaron el 36,08% del tamaño del mercado de dispositivos semiconductores en Europa en 2025. Se proyecta que los procesos de cinco nanómetros crezcan a una CAGR del 6,43% hasta 2031.
- Alemania mantuvo el 27,89% de la participación del mercado de dispositivos semiconductores en Europa en 2025. Se prevé que los Países Bajos registren la CAGR más rápida del 6,06% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Demanda de CI lógicos optimizados para IA procedente de centros de datos de hiperescala europeos | +1.2% | Alemania, Países Bajos, Irlanda, Francia | Mediano plazo (2-4 años) |
| Electrónica de potencia para vehículos eléctricos que impulsa dispositivos de carburo de silicio en Alemania y Francia | +1.0% | Alemania, Francia, Italia, España | Mediano plazo (2-4 años) |
| Despliegues rápidos de 5G SA que elevan el contenido de módulos de front-end de radiofrecuencia por smartphone | +0.8% | Alemania, Reino Unido, Francia, España | Corto plazo (≤ 2 años) |
| Expansiones de fábricas de 300 mm financiadas por la Ley Europea de Chips que reducen el riesgo de abastecimiento local | +0.9% | Alemania, Francia, Italia, Países Bajos | Largo plazo (≥ 4 años) |
| Líneas piloto de computación cuántica que impulsan la demanda de controladores CMOS criogénicos en Finlandia y los Países Bajos | +0.4% | Finlandia, Países Bajos, Alemania | Largo plazo (≥ 4 años) |
| Adopción de fotomultiplicadores de silicio en empresas emergentes de imágenes médicas que acelera los volúmenes de sensores de nicho | +0.3% | Alemania, Francia, Reino Unido, Países Bajos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de CI Lógicos Optimizados para IA Procedente de Centros de Datos de Hiperescala Europeos
Los operadores de hiperescala están triplicando la capacidad de servidores de inteligencia artificial en toda Europa, consolidando clústeres en Alemania y los Países Bajos, donde los créditos de energía renovable y las interconexiones de fibra densa reducen el costo total de propiedad.[1]Financial Times. "Europa triplicará la capacidad de centros de datos de IA para 2027." ft.com La propuesta de "IA soberana" de Nvidia en junio de 2025 persuadió a los responsables políticos para priorizar los aceleradores de inferencia en las instalaciones propias, reduciendo la dependencia de nubes extrarregionales. Infineon espera que los ingresos relacionados con la gestión de energía para IA alcancen los 1,5 mil millones de EUR (1,7 mil millones de USD) en el ejercicio fiscal 2026, a medida que los módulos de fuentes de alimentación ininterrumpida de carburo de silicio escalan hacia despliegues de hiperescala. Al apuntar a la periferia de potencia y señal mixta en lugar de la lógica de vanguardia, las fábricas europeas aseguran una mayor captura de valor incluso cuando los volúmenes de obleas migran al extranjero. Esta dinámica también amplía las oportunidades de contratos de diseño para los especialistas en analógico regionales que co-diseñan pilas de regulación térmica y de voltaje con los arquitectos de centros de datos.
Electrónica de Potencia para Vehículos Eléctricos que Impulsa Dispositivos de Carburo de Silicio en Alemania y Francia
El contenido de semiconductores automotrices aumentó considerablemente después de que las principales marcas alemanas y francesas adoptaron arquitecturas de vehículos eléctricos de batería de 800 voltios que requieren inversores de tracción de carburo de silicio para la carga rápida y la reducción de la masa de cables. Infineon y Stellantis firmaron un memorando de entendimiento en 2025 para co-desarrollar módulos de potencia de carburo de silicio, acelerando la expansión de CoolSiC en la ampliación de Dresde de Infineon respaldada por los incentivos de la Ley Europea de Chips.[2]Infineon Technologies. "Los módulos CoolSiC apuntan a UPS de centros de datos." infineon.com Soitec, con sede en Francia, suministra sustratos Power-SOI que siguen siendo fundamentales para la gestión de energía de bajas pérdidas a pesar de las correcciones de inventario del ejercicio fiscal 2025. Los acuerdos de suministro de obleas plurianuales ahora agrupan la adquisición de obleas en bruto, epitaxia y dispositivos en un intento de asegurar la escasa capacidad de carburo de silicio, lo que estrecha el bloqueo de proveedores y eleva los costos de cambio en todo el mercado de dispositivos semiconductores en Europa.
Despliegues Rápidos de 5G SA que Elevan el Contenido de Módulos de Front-End de Radiofrecuencia por Smartphone
Más de 10 países europeos lanzaron redes 5G autónomas comerciales a finales de 2025, y Ericsson, junto con EE, demostró la Coordinación Avanzada de RAN en el Reino Unido, agregando dinámicamente espectro de banda media y onda milimétrica. Los despliegues autónomos aumentan el número de filtros, conmutadores y amplificadores de potencia por terminal, elevando los precios de venta promedio de los módulos de front-end de radiofrecuencia. Las marcas europeas de terminales obtienen obleas de RF-SOI de Soitec y chips de arseniuro de galio de casas de diseño regionales, acortando así los plazos de entrega y localizando el valor añadido. Los proveedores de CI analógicos monetizan aún más este cambio integrando circuitos de seguimiento de envolvente y sintonización de impedancia que reducen el consumo de energía en escenarios de compartición de espectro.
Expansiones de Fábricas de 300 mm Financiadas por la Ley Europea de Chips que Reducen el Riesgo de Abastecimiento Local
La empresa conjunta European Semiconductor Manufacturing Company, respaldada por 5 mil millones de EUR (5,65 mil millones de USD) en ayudas alemanas, inició las obras en Dresde en agosto de 2024 y enviará 40.000 obleas de 300 mm mensuales de lógica automotriz de 28 nm y 22 nm para 2027. Infineon aseguró entre 920 millones y 1 mil millón de EUR (entre 1,04 mil millones y 1,13 mil millones de USD) para su expansión contigua de semiconductores de potencia de 300 mm en febrero de 2025, con el objetivo de aumentar la producción de módulos de carburo de silicio. Si bien el proyecto de Intel en Magdeburgo sufrió recortes de subsidios, las adiciones de capacidad agregadas reducen significativamente el riesgo de las cadenas de suministro de largo recorrido para los fabricantes de automóviles europeos y los fabricantes de equipos originales industriales, comprimiendo los plazos de entrega y limitando la exposición a las interrupciones de envío geopolíticas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Escasez de talento en la UE27 para ingenieros de diseño analógico y de señal mixta | -0.6% | Alemania, Francia, Países Bajos, Italia | Mediano plazo (2-4 años) |
| Barrera de intensidad de capital para nuevas líneas de sustratos de carburo de silicio y nitruro de galio | -0.4% | Alemania, Francia, Reino Unido | Largo plazo (≥ 4 años) |
| Eliminación gradual de PFAS bajo REACH que eleva los costos de recalificación de materiales dieléctricos | -0.5% | En toda la UE27 | Mediano plazo (2-4 años) |
| Ecosistema de fundición fragmentado por debajo de 200 mm que limita la escalabilidad del prototipado de IoT | -0.3% | Alemania, Francia, Italia, España | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Talento en la UE27 para Ingenieros de Diseño Analógico y de Señal Mixta
El informe "Habilidades para los Chips" de SEMI Europa de octubre de 2024 advirtió que se deben cubrir 1 millón de puestos de trabajo en semiconductores para 2030, con los especialistas en analógico y señal mixta en mayor escasez.[3]SEMI. "Informe de Habilidades para los Chips de SEMI Europa." semi.org Aunque la Academia Europea de Habilidades para los Chips tiene como objetivo 100.000 aprendices, la actualización del plan de estudios va a la zaga de los rápidos cambios hacia el CMOS criogénico y el modelado de potencia de banda ancha. Los proveedores automotrices alemanes citan plazos de contratación de 18 meses para ingenieros analógicos sénior, lo que obliga a depender de casas de diseño por contrato fuera de la región. La escasez infla las primas de adquisición, como lo ejemplifica STMicroelectronics al pagar 950 millones de USD por la unidad MEMS de NXP, en parte para asegurar 200 ingenieros de diseño de sensores. Sin un desarrollo acelerado de la fuerza laboral, las expansiones de fábricas pueden verse limitadas por los ciclos de validación de propiedad intelectual en lugar de las instalaciones de equipos.
Barrera de Intensidad de Capital para Nuevas Líneas de Sustratos de Carburo de Silicio y Nitruro de Galio
Wolfspeed pausó la construcción de su fábrica de obleas de carburo de silicio de 200 mm en Ensdorf en octubre de 2024 debido a brechas de financiación, reanudándola solo en enero de 2025 tras asegurar financiación puente. Una línea de sustratos de carburo de silicio en terreno virgen requiere entre 1 mil millón y 1,5 mil millones de USD en capital inicial, lo que disuade a los participantes respaldados por capital de riesgo. El piloto de nitruro de galio de 300 mm de Infineon aprovecha la infraestructura existente, pero la producción a escala completa de nitruro de galio aún requiere capacidad dedicada de crecimiento de cristales y epitaxia. Las asignaciones de la Ley Europea de Chips priorizan las líneas de lógica y sensores, dejando la financiación de sustratos de banda ancha comparativamente escasa y obligando a los fabricantes de dispositivos europeos a importar obleas de proveedores de Asia-Pacífico, incorporando riesgo de conversión de divisas y geopolítico en las listas de materiales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Dispositivo:
Los Circuitos Integrados Anclan los Ingresos, los Sensores Superan el CrecimientoLos circuitos integrados mantuvieron el 61,72% de la participación del mercado de dispositivos semiconductores en Europa en 2025, respaldados por contratos de diseño consolidados en el control de carrocería automotriz, los PLC industriales y la regulación de voltaje en centros de datos. La familia de microcontroladores STM32V8 de STMicroelectronics, lanzada en noviembre de 2025 en un proceso de 18 nm, apunta a los controladores de zona de asistencia avanzada a la conducción y vehículos eléctricos.[4]STMicroelectronics. "La familia de microcontroladores STM32V8 se lanza en 18 nm." st.com La optoelectrónica mantuvo una cuota de mediados de la adolescencia, impulsada por los anuncios de contratos de diseño de ams-OSRAM por valor de 5 mil millones de EUR (5,65 mil millones de USD) en 2025 para la detección de tiempo de vuelo directo 2D. Los dispositivos de potencia discretos continuaron migrando de los IGBT de silicio a los MOSFET de carburo de silicio a medida que las plataformas de vehículos eléctricos de batería de 800 voltios escalan.
Se proyecta que los sensores y los sistemas microelectromecánicos crezcan a una CAGR del 6,11%, la más rápida entre las clases de dispositivos. Melexis registró 222,2 millones de EUR (251,1 millones de USD) en ingresos en el tercer trimestre de 2025, impulsado por la creciente demanda de sensores de posición magnética y de corriente. Fraunhofer IMS superó el millón de unidades de su fotomultiplicador de silicio digital en diciembre de 2025, validando las vías de transferencia de instituto de investigación a fábrica. A medida que proliferan las arquitecturas de vehículos centralizadas, la detección distribuida se convierte en la fuente de datos primaria, lo que explica por qué el tamaño del mercado de dispositivos semiconductores en Europa vinculado al contenido de sensores se está expandiendo más rápido que los subsectores de lógica o memoria.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modelo de Negocio:
Los IDM Mantienen la Escala, los Proveedores Fabless Ganan AgilidadLos fabricantes de dispositivos integrados controlaron el 67,33% de los ingresos de 2025. La expansión de Infineon en Dresde, respaldada por subvenciones de la Ley Europea de Chips, subraya la ventaja de fabricación soberana inherente al modelo IDM. El sitio checo de ON Semiconductor atiende la demanda de sensores de imagen y diodos de carburo de silicio para los fabricantes de automóviles europeos, contribuyendo a los ingresos corporativos de 1,76 mil millones de USD en el tercer trimestre de 2025.
Los proveedores de diseño y fabless se expandirán no obstante a una CAGR del 5,89% a medida que los portales de fundición abierta de X-FAB y GlobalFoundries democratizan las tiradas de circuitos integrados de aplicación específica. Los ingresos de X-FAB en el tercer trimestre de 2025 alcanzaron los 166,4 millones de USD a pesar de los mercados de consumo débiles, un testimonio de la demanda sostenida de prototipos automotrices e industriales. La industria de dispositivos semiconductores en Europa está siendo testigo de estrategias híbridas: la adquisición de la empresa de automatización de diseño Altium por parte de Renesas en 2024 ilustra los movimientos de integración vertical de los proveedores de microcontroladores, mientras que las empresas emergentes fabless negocian contratos de capacidad anticipada para proteger los márgenes en ciclos de asignación ajustados.
Por Industria de Usuario Final:
El Sector Automotriz Domina, la Inteligencia Artificial se DisparaLas aplicaciones automotrices capturaron el 30,91% de los ingresos de 2025, reforzando el legado de Europa en plataformas de vehículos premium. Melexis derivó el 91% de los ingresos del tercer trimestre de 2025 de clientes automotrices, mientras que Elmos aseguró 289,9 millones de EUR (327,6 millones de USD) en ventas de nueve meses de 2025 procedentes de CI de asistencia de aparcamiento por ultrasonidos. Los front-ends analógicos para sistemas de radar y gestión de baterías impulsaron los ingresos mundiales de Texas Instruments de 4,15 mil millones de USD en el tercer trimestre de 2025, una parte significativa de los cuales fluyó hacia los fabricantes de equipos originales europeos.
Los centros de datos de inteligencia artificial representan el segmento vertical de más rápido crecimiento con una CAGR del 7,02%. La estrategia de IA soberana de Nvidia está acelerando la adquisición de aceleradores de inferencia en Alemania, los Países Bajos e Irlanda. Infineon apunta a 1,5 mil millones de EUR (1,7 mil millones de USD) en ingresos de potencia para IA para el ejercicio fiscal 2026, confirmando que las soluciones de gestión de energía y térmicas, en lugar de la lógica digital, capturan el conjunto de valor incremental. El tamaño del mercado de dispositivos semiconductores en Europa vinculado a los discretos de potencia para centros de datos está, por tanto, convergiendo con el de los módulos automotrices.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Nodo Tecnológico:
Los Nodos Maduros Anclan el Volumen, los Nodos Avanzados Ganan CuotaLos nodos tecnológicos mayores o iguales a 28 nm produjeron el 36,08% de los ingresos de 2025, lo que refleja la preferencia de los clientes automotrices e industriales por los procesos de ciclo de vida largo. La empresa conjunta ESMC enviará obleas de 28 nm y 22 nm a partir de 2027, consolidando el dominio de Europa en los controladores automotrices de nodos maduros. X-FAB sigue siendo la opción preferida para los prototipos analógicos de 180 nm a 350 nm, favoreciendo la flexibilidad de diseño sobre la densidad de transistores.
Se prevé que los procesos de cinco nanómetros se expandan a una CAGR del 6,43%, impulsados por los aceleradores Instinct MI300 de AMD y los chips de IA Gaudi 3 de Intel, que están siendo muestreados por los hiperescaladores europeos. Si bien la producción por debajo de 3 nm sigue concentrada en Asia-Pacífico, Europa asegura márgenes a través de dispositivos de potencia, analógicos y de sensores que toleran geometrías mayores, incluso mientras reduce su dependencia de la vanguardia tecnológica a través del monopolio de equipos de litografía ultravioleta extrema de ASML.
Análisis Geográfico
Mercado de Dispositivos Semiconductores de Alemania y el Reino Unido
Alemania generó el 27,89% de los ingresos regionales de 2025 gracias a un estrecho clúster automotriz-semiconductor en un radio de 200 km alrededor de Stuttgart y Múnich. La expansión de dispositivos de potencia de Infineon en Dresde, financiada con hasta 1.000 millones de EUR (1,13 mil millones de USD), suministrará módulos de carburo de silicio a Volkswagen y Mercedes-Benz a partir de 2026. La planta ESMC de nodos 28 nm-22 nm refuerza el dominio de Alemania en nodos maduros; sin embargo, las documentadas escaseces de talento señaladas por SEMI Europe suponen un riesgo de retraso en las rampas de volumen. El Reino Unido capturó una participación de mediados de los dos dígitos gracias a los despliegues de infraestructura 5G de Ericsson y a la producción optoelectrónica de ams-OSRAM en Regensburg.
Mercado de Dispositivos Semiconductores de Europa Occidental y Meridional
Francia igualó la participación de mediados de los dos dígitos del Reino Unido en 2025, impulsada por la línea lógica de 300 mm de Crolles de STMicroelectronics y la producción de RF-SOI de Soitec. Los ingresos del segundo trimestre del ejercicio fiscal 2025 de Soitec cayeron a 185 millones de EUR (209,0 millones de USD); sin embargo, los sustratos Power-SOI siguen siendo insustituibles para la electrificación del sector automotriz. Italia y España mantuvieron cada una participaciones de mediados de un solo dígito, con la instalación de STMicroelectronics en Catania recibiendo el estatus de Instalación de Producción Integrada en el marco de la Ley Europea de Chips para reforzar la independencia en dispositivos de potencia discretos.
Mercado de Dispositivos Semiconductores del Norte y Centro de Europa
Se prevé que los Países Bajos avancen a una CAGR del 6,06% hasta 2031, impulsados por los ingresos de 7.500 millones de EUR (8,48 mil millones de USD) de ASML en el tercer trimestre de 2025 procedentes de herramientas EUV y la contribución de 747 millones de EUR (844,1 millones de USD) de ASM International proveniente de sistemas de deposición de capas atómicas. NXP, con sede en Eindhoven, ancla el diseño de RF y microcontroladores automotrices, mientras que la subvención de 15 millones de EUR (16,95 millones de USD) de SemiQon para controladores criogénicos pone de relieve el impulso de la computación cuántica. Los mercados más pequeños —Bélgica, Finlandia, Austria— aportaron conjuntamente una participación de dos dígitos bajos, cada uno consolidando nichos defendibles como los sensores magnéticos de Melexis y el proyecto piloto de computadora cuántica Q50 de VTT.
Panorama regulatorio
La Ley de Chips de la UE, liderada por la Comisión Europea, sigue siendo el marco de política central que da forma al flujo de inversión en dispositivos semiconductores de Europa, respaldado por 43 mil millones de EUR en financiación pública y privada combinada y coordinado a través del Consejo Europeo de Semiconductores. En octubre de 2025, la Comisión designó cuatro Instalaciones de Producción Integradas y Fundiciones Abiertas de la UE (ESMC e Infineon en Dresde, ams-OSRAM en Ratisbona y STMicroelectronics en Catania), vinculando el acceso al apoyo público con compromisos sobre disponibilidad de capacidad, colaboración y planificación de resiliencia.
En 2026, la Comisión amplió el alcance mediante su propuesta del 3 de junio de 2026 para la Ley de Chips 2.0 (COM/2026/504), que añade herramientas más estrictas de seguimiento y preparación ante crisis. Estas incluyen una Plataforma de Cadena de Suministro de Semiconductores entre Empresas y la simplificación de permisos con un objetivo de 12 meses. Una Declaración Conjunta del Parlamento Europeo y el Consejo del 24 de abril de 2026 elevó la iniciativa a expediente de alta prioridad con una ventana de adopción objetivo en el segundo trimestre de 2027, reforzando el énfasis político en la capacidad de fabricación nacional y la transparencia de la cadena de suministro para dispositivos semiconductores críticos.
Análisis de la cadena de valor
La cadena de valor de dispositivos semiconductores de Europa va desde el diseño (MCU automotriz, analógico, potencia, RF y propiedad intelectual de sensores) hasta la fabricación y el procesamiento de obleas a través de IDM y fundiciones especializadas, seguido del ensamblaje, prueba y empaquetado. La integración posterior alimenta luego los sistemas automotrices, industriales, de comunicaciones y de centros de datos. La cadena se sustenta en sólidas capacidades de diseño analógico y de potencia y competencias en sensores, con IDM como Infineon, STMicroelectronics y NXP respaldados por el acceso a fundiciones abiertas de X-FAB y GlobalFoundries para apoyar las rutas de prototipo a producción en nodos maduros.
Movimientos recientes también muestran un patrón de integración vertical y coordinación orientada a la resiliencia entre segmentos. La finalización de STMicroelectronics de la adquisición del negocio de sensores MEMS de NXP el 2 de febrero de 2026 añade capacidad de diseño de sensores y productización dentro de la región para seguridad automotriz y detección industrial. En el lado del aseguramiento del suministro, el enfoque One Virtual Fab de Infineon, que vincula Dresde y Villach, agrupa capacidad operativamente entre sitios para gestionar las fluctuaciones de demanda, mientras que el lanzamiento del proyecto ICOS2 en julio de 2026 crea un mecanismo estructurado para mapear dependencias y proporcionar inteligencia de cadena de suministro que puede respaldar decisiones de adquisición e inversión en materiales, equipos, procesamiento de obleas y fabricación de dispositivos.
Panorama Competitivo
Los cinco principales IDM —Infineon, STMicroelectronics, NXP, ams-OSRAM, ON Semiconductor— capturaron conjuntamente la mayor parte de los ingresos de 2025, lo que indica una concentración moderada. La adquisición planificada de la unidad MEMS de NXP por parte de STMicroelectronics por 950 millones de USD refuerza su profundidad en sensores para plataformas automotrices e industriales de Internet de las Cosas. Infineon está reasignando I+D hacia módulos de potencia para centros de datos de IA, con el objetivo de alcanzar 1,5 mil millones de EUR (1,7 mil millones de USD) en ventas de potencia para IA en el ejercicio fiscal 2026. Los institutos de investigación mantienen la presión sobre los actores establecidos: Fraunhofer IMS ya ha producido 1 millón de chips de fotomultiplicador de silicio digital, mientras que SemiQon apunta a controladores CMOS criogénicos de 200 cúbits para 2027, lo que apunta a futuras alianzas entre IDM y fabless.
La diferenciación tecnológica se centra en los dispositivos de potencia de banda ancha, el diseño analógico criogénico y la fotónica de silicio. Infineon comenzó el muestreo de nitruro de galio de 300 mm en el cuarto trimestre de 2025 para reducir a la mitad el costo de los chips para convertidores de 48 voltios, mientras que los sistemas de litografía ultravioleta extrema de ASML extienden el apalancamiento de punto de estrangulamiento de Europa en el escalado lógico global. Los cambios regulatorios plantean riesgos a la baja, ya que SEMI prevé entre 500 millones y 1 mil millón de EUR en costos de recalificación dieléctrica debido a la eliminación gradual de PFAS, y la capacidad fragmentada por debajo de 200 mm sigue obstaculizando el prototipado del Internet de las Cosas. En general, el mercado de dispositivos semiconductores en Europa equilibra las ambiciones de fabricación soberana con un rico ecosistema de fábricas especializadas y casas de diseño.
Líderes de la Industria de Dispositivos Semiconductores en Europa
Infineon Technologies AG
STMicroelectronics N.V.
NXP Semiconductors N.V.
ON Semiconductor Corporation
Texas Instruments Incorporated
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado Europeo de Dispositivos Semiconductores
- STMicroelectronics N.V.
- Infineon Technologies AG
- NXP Semiconductors N.V.
- ON Semiconductor Corporation
- Texas Instruments Incorporated
- Analog Devices, Inc.
- Intel Corporation
- Advanced Micro Devices, Inc.
- Microchip Technology Incorporated
- Renesas Electronics Corporation
- Micron Technology, Inc.
- SK hynix Inc.
- Samsung Electronics Co., Ltd.
- Wolfspeed, Inc.
- Melexis N.V.
- Elmos Semiconductor SE
- ams-OSRAM AG
- GlobalFoundries Inc.
- Taiwan Semiconductor Manufacturing Company Limited
- X-FAB Silicon Foundries SE
- ROHM Co., Ltd.
- Soitec S.A.
- Semikron Danfoss GmbH & Co. KG
- ASM International N.V.
- IQE plc
Lea el análisis de las empresas de mercado europeo de dispositivos semiconductores

Oportunidades de mercado y perspectivas futuras
Los semiconductores de potencia y los dispositivos analógicos o de señal mixta forman un claro carril de expansión en Europa, respaldado tanto por la política industrial como por la nueva capacidad de fabricación. La apertura por parte de Infineon de su Smart Power Fab de 5 mil millones de EUR en Dresde el 2 de julio de 2026 es un ancla concreta para una mayor producción local de semiconductores de potencia y tecnologías analógicas o de señal mixta relacionadas, lo que se ajusta a las fortalezas de la región en electrificación automotriz, conversión de potencia industrial y gestión de energía en centros de datos.
Las oportunidades también se extienden a los segmentos de la cadena de suministro ascendente y medio, donde Europa ha dirigido apoyo a equipos y materiales de banda ancha prohibida. En mayo de 2026, la Comisión Europea aprobó 288 millones de EUR para proyectos de cadena de suministro de semiconductores, incluyendo financiación para que Carl Zeiss expanda la fabricación de equipos y para que Zadient Materials Europe GmbH establezca una instalación de carburo de silicio. En julio de 2026, aprobó 659 millones de EUR en ayuda estatal alemana para cuatro proyectos pioneros que abarcan semiconductores de potencia, materiales de SiC, equipos y detectores. Por separado, la propuesta Ley de Chips 2.0 incluye Grandes Desafíos para acelerar el desarrollo industrial en áreas como los chips de IA, creando oportunidades para fabricantes de dispositivos y casas de diseño que puedan combinar las capacidades europeas en analógico, potencia, sensores y procesos especializados con programas de cómputo e infraestructura soberanos.
Recent Industry Developments in Mercado Europeo de Dispositivos Semiconductores
- Julio de 2026: Infineon Technologies AG inauguró la Smart Power Fab en Dresde, Alemania, tras una inversión de 5 mil millones de euros, creando 1.000 empleos directos. El lanzamiento amplía la capacidad europea de fabricación de dispositivos de potencia y analógicos y la resiliencia del suministro bajo la Ley de Chips de la UE, reforzando la capacidad regional para atender a los segmentos automotriz e industrial. Fortalece la huella industrial de Europa al añadir capacidad de fabricación de alto valor en un centro estratégico.
- Julio de 2026: Intel Corporation anunció una inversión de capital de 5 mil millones de euros en su campus de Leixlip, Irlanda, para ampliar la capacidad de los procesadores Intel Xeon 6 y de próxima generación. La expansión aumenta la capacidad europea para computación avanzada y amplía la huella de fabricación regional para chips de alto rendimiento. Mejora las capacidades europeas de producción de semiconductores para cargas de trabajo de IA en centros de datos al ampliar las capacidades locales de fabricación y ensamblaje.
- Febrero de 2026: STMicroelectronics N.V. completó la adquisición del negocio de sensores MEMS de NXP Semiconductors N.V., mejorando las capacidades de sensores automotrices e industriales. La consolidación fortalece la cartera de MEMS de STMicroelectronics para aplicaciones automotrices e industriales. Amplía la profundidad de sensores de STMicroelectronics y amplía la oferta para plataformas de IoT automotriz e industrial.


Mercado Europeo de Dispositivos Semiconductores Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para este estudio, el mercado europeo de dispositivos semiconductores incluye los ingresos obtenidos por la venta de dispositivos semiconductores destinados a la demanda europea, en las principales categorías de dispositivos utilizadas en aplicaciones electrónicas, automotrices, industriales y de comunicación.
Exclusiones del alcance: Excluimos los sistemas electrónicos terminados posteriores y los servicios relacionados, y no contamos las materias primas que no se venden como dispositivos semiconductores.
Descripción general de la segmentación
- Por Tipo de Dispositivo
- Semiconductores Discretos
- Diodos
- Transistores
- Transistores de Potencia
- Rectificadores y Tiristores
- Otros Semiconductores Discretos
- Optoelectrónica
- Diodos Emisores de Luz (LED)
- Diodos Láser
- Sensores de Imagen
- Optoacopladores
- Otra Optoelectrónica
- Sensores y MEMS
- Presión
- Campo Magnético
- Actuadores
- Aceleración y Tasa de Guiñada
- Otros Sensores y MEMS
- Circuitos Integrados
- Por Tipo de CI
- Analógico
- Micro
- Microprocesadores (MPU)
- Microcontroladores (MCU)
- Procesadores de Señal Digital
- Lógica
- Memoria
- Por Tipo de CI
- Semiconductores Discretos
- Por Modelo de Negocio
- Fabricante de Dispositivos Integrados (IDM)
- Proveedor de Diseño / Fabless
- Por Industria de Usuario Final
- Automotriz
- Comunicaciones (Cableadas e Inalámbricas)
- Consumo
- Industrial
- Informática / Almacenamiento de Datos
- Centro de Datos
- Inteligencia Artificial
- Gobierno
- Por Nodo Tecnológico
- Menor o Igual a 3 nm
- 5 nm
- 7 nm
- 16 nm
- Menor o Igual a 28 nm
- Por País
- Alemania
- Reino Unido
- Francia
- Italia
- Países Bajos
- España
- Resto de Europa
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental se utiliza para mapear el contexto de la demanda y establecer límites prácticos sobre qué debe contarse como una venta de dispositivos semiconductores en Europa. Nos basamos en estadísticas públicas del sector y publicaciones de políticas que aclaran la producción regional, el consumo y los planes de inversión, y luego verificamos los supuestos resultantes frente a las tendencias reportadas por las empresas.
Las entradas comunes incluyen fuentes como las publicaciones de World Semiconductor Trade Statistics utilizadas por los organismos industriales europeos, las series de comercio industrial y exterior de Eurostat, los indicadores de manufactura de la OCDE y las publicaciones de la Comisión Europea vinculadas a la Ley de Chips. También revisamos informes anuales corporativos, presentaciones para inversores y coberturas de prensa acreditadas, y luego verificamos el contexto financiero cruzado utilizando suscripciones de pago que compilan datos financieros de empresas y bases de datos de patentes para la dirección tecnológica. Esta lista es solo ilustrativa, y también se consultaron otras fuentes para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para confirmar qué familias de dispositivos están impulsando el gasto en Europa y cómo se gestionan los ciclos de precios e inventarios en los contratos actuales. Hablamos con proveedores de dispositivos, ejecutivos orientados a la distribución y partes interesadas del lado de la demanda en las cadenas de suministro de fabricación electrónica y automotriz en los principales centros europeos, y utilizamos estas entradas para ajustar los supuestos que eran débiles o estaban ausentes en los conjuntos de datos públicos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado |
|---|---|
| Nivel superior: 37% | Directivos (CXO): 20% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 21% |
| Actores más pequeños: 20% | Gerentes: 59% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una reconstrucción de la demanda de arriba hacia abajo, en la que las ventas de semiconductores a nivel europeo se construyen utilizando señales regionales de envíos y consumo, y luego se asignan a agrupaciones de dispositivos según los cambios de combinación observados. Una vez formado el primer corte, aplicamos aproximaciones selectivas de abajo hacia arriba para mantener los totales realistas, incluyendo consolidaciones de ingresos de familias de dispositivos muestreadas, verificaciones del canal de distribuidores y comprobaciones de coherencia de ASP por volumen para categorías de alta visibilidad.
Las entradas clave del modelo incluyen las líneas de tendencia de ventas de semiconductores en Europa a partir de estadísticas del sector, la producción automotriz y la intensidad de electrificación como factor de atracción para dispositivos de potencia y detección, la actividad de automatización industrial como impulsor de componentes analógicos e integrados, y el capex de centros de datos y telecomunicaciones como punto de referencia para la demanda de cómputo y memoria. Las transiciones tecnológicas también se rastrean a través de anuncios de capacidad de obleas, discusiones sobre migración de nodos y comentarios sobre plazos de entrega e inventarios, lo que ayuda a evitar sobrestimar los años de recuperación.
Para la previsión, aplicamos análisis de escenarios respaldado por suavizado de series temporales sobre los indicadores de demanda base, y luego ajustamos la trayectoria utilizando retroalimentación primaria sobre los reajustes de precios, la duración de la desacumulación de existencias por parte de los clientes y el momento de renovación de contratos. Cuando faltan piezas de abajo hacia arriba para líneas de dispositivos más pequeñas, gestionamos las brechas mediante una asignación basada en ratios de familias de dispositivos comparables, y luego lo verificamos frente a los totales de control de ventas totales de Europa.
Validación de datos y ciclo de actualización
Los resultados se validan a través de varias pasadas que comparan el valor de mercado calculado con señales independientes, como las publicaciones de ventas regionales de semiconductores, las tendencias de producción del mercado final y los cronogramas de aumento de capacidad divulgados. Las grandes variaciones se marcan, los supuestos se revisan y se activan llamadas de seguimiento cuando los cambios de precios o de combinación parecen incoherentes con lo que informan los proveedores y compradores.
Antes de la aprobación final, el modelo y la narrativa son revisados por otro analista para detectar errores de unidades, discrepancias de tiempo y problemas de conversión de divisas. Los informes se actualizan anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes, como correcciones de inventario abruptas, cambios importantes en la inversión en fábricas o cambios en la demanda impulsados por políticas. Justo antes de la entrega, se completa una actualización final para que los clientes reciban la vista más reciente actualizada.
Comparación del tamaño del mercado europeo de dispositivos semiconductores de Mordor Intelligence con otras estimaciones publicadas
Es normal ver diferentes valores de mercado para los dispositivos semiconductores europeos porque cada editor traza el límite a su manera y luego selecciona su propio momento para los supuestos de precio, divisa y ciclo de inventario. En este estudio, mantenemos los pasos repetibles para que un lector pueda rastrear cómo las señales de demanda se traducen en una cifra de ingresos.
Las brechas clave suelen provenir de si la estimación refleja solo ventas europeas o mezcla envíos globales vinculados a sedes europeas, y de si el valor incluye contenido electrónico adyacente más allá de los dispositivos semiconductores. Al rastrear los totales de control de ventas y actualizar los supuestos de combinación de dispositivos durante la revisión del modelo, Mordor Intelligence mantiene el valor de mercado alineado con la demanda europea en lugar de contar dos veces a través del valor electrónico a nivel de sistema.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 66,35 mil millones de USD (2025) | |
| Publicación Comercial A | 52,03 mil millones de USD (2024) | Utiliza los totales de las publicaciones de ventas de semiconductores de Europa para un año calendario, que pueden ser más bajos durante los años de corrección y no siempre se alinean con el año base del estudio y el límite exclusivo de dispositivos utilizado aquí. |
| Consultora Regional B | 70,00 mil millones de USD (2024) | A menudo se presenta como un valor de mercado amplio de semiconductores que puede mezclar los ingresos por dispositivos con un alcance electrónico más amplio o aplicar precios de recuperación más agresivos, lo que eleva el total en comparación con un modelo exclusivo de dispositivos vinculado a la demanda. |
La diferencia se explica principalmente por la alineación de años y lo que se cuenta como venta de dispositivos semiconductores frente a una cadena de valor de semiconductores o electrónica más amplia. Cuando el alcance se mantiene ajustado y las entradas se anclan a las ventas observables de Europa y a las señales del mercado final, la cifra final es más fácil de defender y de actualizar de manera consistente año tras año.


Preguntas Clave Respondidas en el Informe
¿Qué país generó los mayores ingresos por dispositivos semiconductores en Europa en 2025?
Alemania lideró con una cuota del 27,89%, impulsada por su ecosistema centrado en el sector automotriz.
¿Qué CAGR se prevé para los sensores y MEMS hasta 2031?
Se proyecta que los sensores y MEMS crezcan a un 6,11% anual, superando a todos los demás tipos de dispositivos.
¿Cómo influirá la Ley Europea de Chips en la capacidad regional?
Los incentivos de la Ley de Chips están financiando múltiples fábricas de 300 mm que reducirán el riesgo de abastecimiento para los clientes automotrices e industriales a partir de 2027.
¿Qué segmento de usuario final se espera que crezca más rápido?
Se prevé que los centros de datos de inteligencia artificial registren una CAGR del 7,02% a medida que los operadores de hiperescala triplican la capacidad de servidores.
¿Cuál es la principal restricción para la expansión de semiconductores en Europa?
La escasez de ingenieros de diseño analógico y de señal mixta está ralentizando la validación de propiedad intelectual y las expansiones de nuevos productos.
Última actualización de la página el:


