
Tamaño y participación del mercado de centros de datos hiperescala de Vietnam
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 2.9 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.76 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 18.39 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de centros de datos hiperescala de Vietnam por Mordor Intelligence
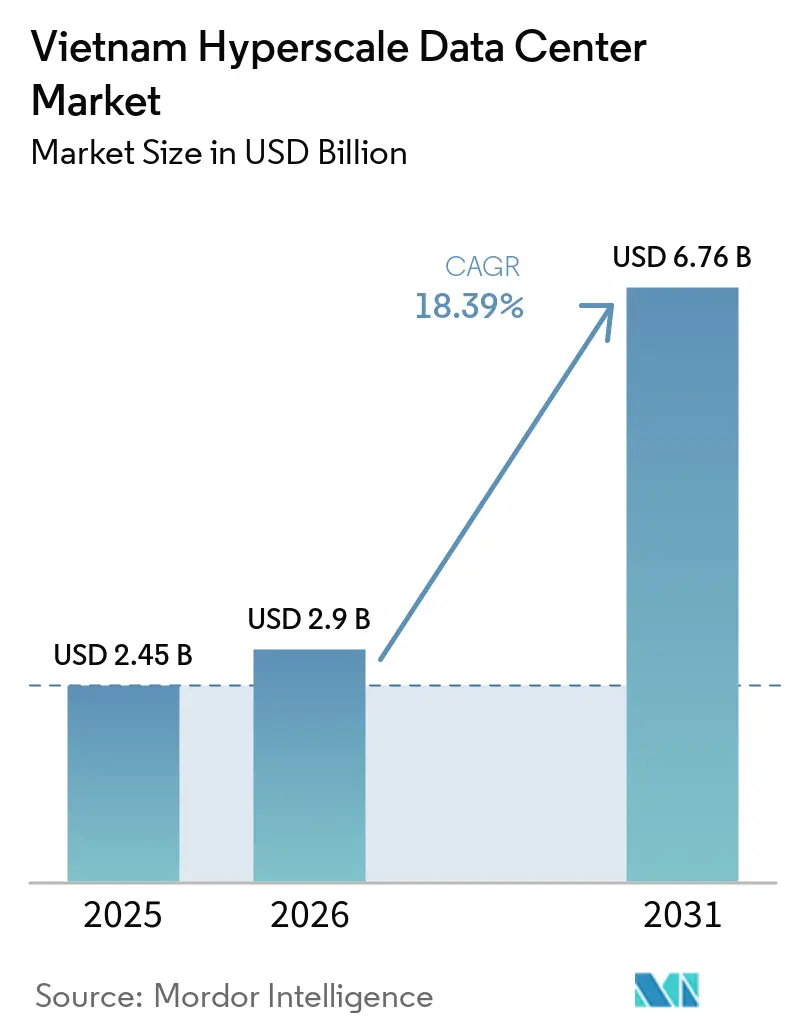
Se proyecta que el tamaño del Mercado de Centros de Datos Hiperescala de Vietnam será de 2,45 mil millones de USD en 2025, 2,9 mil millones de USD en 2026, y alcanzará los 6,76 mil millones de USD en 2031, creciendo a una CAGR del 18,39% de 2026 a 2031. En términos de tamaño de mercado, el mercado fue valorado en 0,69 mil megavatios en 2025 y se espera que crezca de 0,33 mil megavatios en 2026 a 1,73 mil megavatios en 2031, a una CAGR del 29,97% durante el período de pronóstico (2026-2031).
Los mandatos gubernamentales de prioridad a la nube, el despliegue del 5G y los niveles récord de inversión extranjera directa se combinan para consolidar el estatus de Vietnam como un hub regional emergente. Los principales operadores de telecomunicaciones locales dominan la capacidad instalada, pero enfrentan una competencia en rápida escalada por parte de hiperescaladores globales a los que ahora se les permite una propiedad del 100%. El gasto en infraestructura se está orientando hacia tecnologías de enfriamiento líquido y soluciones de energía respaldadas por fuentes renovables, a medida que los operadores mitigan los cuellos de botella en la red eléctrica. El sur de Vietnam mantiene la mayor base instalada gracias a su superior acceso a cables submarinos, mientras que el norte de Vietnam ofrece el crecimiento más rápido impulsado por la proximidad a las políticas gubernamentales y la adopción temprana por parte del gobierno.
Conclusiones clave del informe
- Por tipo de centro de datos, la colocación hiperescala lideró con una participación de ingresos del 60% en 2025; se proyecta que las instalaciones de construcción propia de hiperescaladores se expandirán a una CAGR del 20,5% hasta 2031.
- Por componente, la infraestructura de TI representó el 43% del tamaño del mercado de centros de datos hiperescala de Vietnam en 2025, y se proyecta que la infraestructura mecánica crecerá a una CAGR del 19,5% hasta 2031.
- Por estándar de nivel, las instalaciones de Nivel III mantuvieron el 75% de la participación del mercado de centros de datos hiperescala de Vietnam en 2025, mientras que se prevé que el Nivel IV crezca a una CAGR del 20,1% hasta 2031.
- Por industria de usuario final, la nube y las TI representaron el 49% de los ingresos en 2025, y se espera que el sector BFSI crezca a una CAGR del 18,7% entre 2025 y 2031.
- Por tamaño de centro de datos, las instalaciones grandes (≤25 MW) capturaron una participación del 53% en 2025, mientras que los despliegues de megaescala (más de 60 MW) están en camino de alcanzar una CAGR del 20,7% hasta 2031.
Tendencias e información del mercado de centros de datos hiperescala de Vietnam
Tabla de análisis de impacto de los impulsores*
| Impulsor | % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Crecientes mandatos de nube prioritaria por parte de empresas vietnamitas y programas de gobierno electrónico | 4.2% | Nacional, con ganancias tempranas en Hanói y Ciudad Ho Chi Minh | Mediano plazo (2-4 años) |
| Auge de transacciones de comercio electrónico y tecnología financiera que demanda cómputo de baja latencia | 3.8% | Sur de Vietnam, predominio del clúster de Ciudad Ho Chi Minh | Corto plazo (≤ 2 años) |
| Despliegue de redes 5G y consolidación de borde-núcleo que acelera la capacidad de centros de datos centrales | 3.1% | Nacional, con prioridad en zonas industriales | Mediano plazo (2-4 años) |
| Incentivos de inversión extranjera directa y exenciones fiscales para inversiones en centros de datos | 2.9% | Nacional, concentrado en zonas de alta tecnología | Largo plazo (≥ 4 años) |
| Redundancia de cables Vietnam-Singapur que permite arquitecturas multi-zona de disponibilidad | 2.2% | Sur de Vietnam, centros de conectividad internacional | Mediano plazo (2-4 años) |
| Efecto indirecto de los controles de exportación de cómputo de inteligencia artificial de China que impulsa los clústeres de GPU hacia Vietnam | 1.7% | Nacional, con énfasis en parques tecnológicos de Hanói y Da Nang | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecientes mandatos de nube prioritaria por parte de empresas vietnamitas y programas de gobierno electrónico
El Programa Nacional de Transformación Digital de Vietnam exige que todas las agencias estatales operen en la nube para 2030, lo que garantiza una demanda persistente de nuevas salas hiperescala.[1] El centro de datos nacional del Ministerio de Seguridad Pública, en funcionamiento desde febrero de 2025, ancla una base de datos única de ciudadanos y establece puntos de referencia de rendimiento que los proveedores nacionales deben emular. La actualización de la red troncal "xa lộ số" de VNPT IDC a enlaces inter-centro de datos de 10 Gbps subraya aún más el creciente tráfico de núcleo. Para 2030, se espera que el 70% de las empresas adopten la nube nacional, lo que efectivamente fijará las tasas de utilización hiperescala en niveles altos de dos dígitos.
Auge de transacciones de comercio electrónico y tecnología financiera que demanda cómputo de baja latencia
Las cargas de trabajo bancarias y de pagos se han vuelto sensibles a la latencia a medida que el comercio móvil escala. VIB registró lanzamientos de productos un 35% más rápidos y ahorros de costos del 23% tras migrar a AWS. La migración de Techcombank a LinuxONE cuadruplicó la capacidad de transacciones en horas pico, lo que ilustra por qué las cargas de trabajo del sector bancario, financiero y de seguros (BFSI) gravitan hacia los núcleos hiperescala.[2] El auge de los pagos sin tarjeta y la liquidación en tiempo real impulsan despliegues densos de servidores en Ciudad Ho Chi Minh para garantizar tiempos de respuesta inferiores a un milisegundo.
Despliegue de redes 5G y consolidación de borde-núcleo que acelera la capacidad de centros de datos centrales
Viettel fabrica el 80% de su propio equipamiento 5G, lo que impulsa enormes huella de borde que retransmiten el tráfico hacia los núcleos nacionales.[3] Las provincias que presionan por una cobertura 5G total amplifican la demanda de zonas regionales que agregan miles de microceldas. La arquitectura de borde a núcleo está desplazando los objetivos de densidad de potencia hacia arriba y reforzando la necesidad de diseños eléctricos ≥N+1.
Incentivos de inversión extranjera directa y exenciones fiscales para inversiones en centros de datos
Las normas de inversión revisadas permiten ahora a los inversores extranjeros iniciar obras antes de obtener la licencia completa y otorgan exenciones fiscales de hasta 15 años. Los derechos de uso del suelo se extendieron a 70 años, y la ley de telecomunicaciones de 2024 eliminó los límites de participación accionaria, inclinando el terreno competitivo a favor de los hiperescaladores con mayor capacidad de inversión.
Tabla de análisis de impacto de las restricciones*
| Restricción | % de impacto en el pronóstico de CAGR | Relevancia geográfica | Plazo de impacto |
|---|---|---|---|
| Congestión de la red eléctrica en zonas industriales clave | -3.4% | Norte de Vietnam, concentraciones industriales | Corto plazo (≤ 2 años) |
| Largos ciclos de adquisición de terrenos y trámites de permisos | -2.1% | Nacional, agudo en centros urbanos | Mediano plazo (2-4 años) |
| Riesgos de escasez de agua que limitan el enfriamiento evaporativo en el Delta del Mekong | -1.8% | Sur de Vietnam, regiones del Delta del Mekong | Largo plazo (≥ 4 años) |
| Brecha de talento de nivel hiperescala en ingeniería de operaciones | -1.6% | Nacional, concentrado en centros técnicos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Congestión de la red eléctrica en zonas industriales clave
Las escaseces en horas pico le cuestan a la economía USD 1,4 mil millones anuales y obligan a los operadores a sobredimensionar los sistemas diésel de respaldo y baterías. Solo la mitad de los 80.555 MW de capacidad instalada de Vietnam se despacha de manera efectiva debido a las restricciones de la red eléctrica, y se deben invertir USD 128,3 mil millones antes de 2030 para modernizar la transmisión. El incremento resultante en los costos operativos modera la expansión de márgenes a corto plazo.
Brecha de talento de nivel hiperescala en ingeniería de operaciones
Vietnam necesitará 500.000 trabajadores tecnológicos para 2025, pero aún carece de conocimientos profundos en operaciones de centros de datos y ciberseguridad. Las empresas ahora ejecutan campamentos de entrenamiento en la nube internos con currículos de AWS y Cisco, lo que añade costos indirectos que pueden prolongar los calendarios de puesta en marcha.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de centro de datos: la colocación domina a pesar de la aceleración de la autoconstrucción
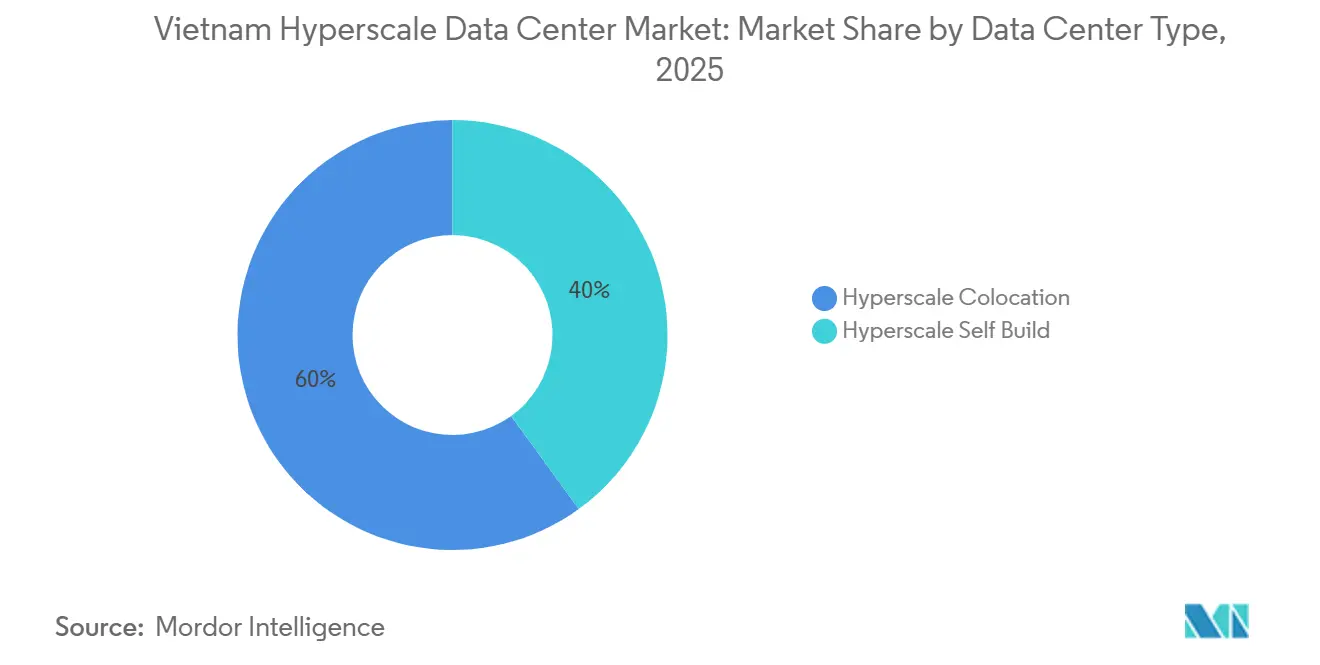
La colocación hiperescala capturó el 60% del mercado de centros de datos hiperescala de Vietnam en 2025, lo que refleja una preferencia doméstica por modelos de entrada con bajo requerimiento de capital. Sin embargo, se prevé que los proyectos de construcción propia hiperescala registren una CAGR del 20,5% hasta 2031, dado que Google considera un sitio de entre 300 y 650 millones de USD cerca de Ho Chi Minh City y Viettel erige un campus de 140 MW. El cambio desde instalaciones de múltiples inquilinos hacia campus dedicados señala una base de clientes en maduración que valora un mayor control sobre la seguridad, la latencia de red y los objetivos de sostenibilidad. Los proveedores de colocación están, por tanto, ampliando el tamaño de sus salas, como lo evidencia el complejo de 150 MW en Binh Duong planificado por SAM DigitalHub, para retener a los inquilinos hiperescala que de otro modo podrían migrar a construcciones propias. A lo largo del horizonte de pronóstico, el mercado de centros de datos hiperescala de Vietnam presentará cada vez más estructuras híbridas en las que los inquilinos ancla de la nube dictarán las densidades de potencia y los parámetros ambientales, difuminando la tradicional división entre colocación y construcción propia.


Por componente: la infraestructura de TI lidera mientras los sistemas mecánicos se disparan
El hardware de cómputo, almacenamiento y redes de TI representó el 43% de los ingresos en 2025, mientras los operadores se apresuraban a aprovisionar clústeres x86 y GPU. Se espera que la infraestructura mecánica sea la de mayor crecimiento, con una CAGR del 19,5%, a medida que el enfriamiento líquido por inmersión y por refrigerante reduce el PUE a menos de 1,4. Dada la humedad tropical de Vietnam, los circuitos de agua fría y los intercambiadores de calor de puerta trasera se están convirtiendo en estándar, lo que inclina la asignación del tamaño del mercado de centros de datos hiperescala de Vietnam hacia las partidas de infraestructura mecánica. Los sistemas eléctricos, desde los interruptores de bus en anillo hasta las cadenas de UPS en configuración 2N, continúan atrayendo inversión debido a que la inestabilidad de la red eléctrica obliga a sobredimensionar. Las capas inteligentes de DCIM están ganando terreno a medida que los operadores buscan visibilidad en tiempo real sobre los gradientes de temperatura y los KPI de energía, allanando el camino para regímenes de mantenimiento predictivo.
Por estándar de nivel: predominio del Nivel III con aceleración del Nivel IV
El Nivel III representó el 75% de la capacidad en 2025, ya que equilibra la fiabilidad y el costo de capital. Se prevé que las instalaciones de Nivel IV se expandan a una CAGR del 20,1%, dado que las plataformas de nube multinacionales imponen contratos estrictos de disponibilidad de ≥99,995%. El campus de 140 MW de Viettel ya ha obtenido la certificación de Nivel III con un objetivo de PUE inferior a 1,4, mientras que el sitio de Hoa Lac de VNPT opera con topologías eléctricas N+1. Estas plantillas están catalizando un cambio a escala de mercado en el que las métricas de redundancia se convierten en un diferenciador de marketing, impulsando el mercado de centros de datos hiperescala de Vietnam hacia estándares de referencia armonizados a nivel global.
Por industria de usuario final: predominio de la nube con auge del sector bancario, financiero y de seguros (BFSI)
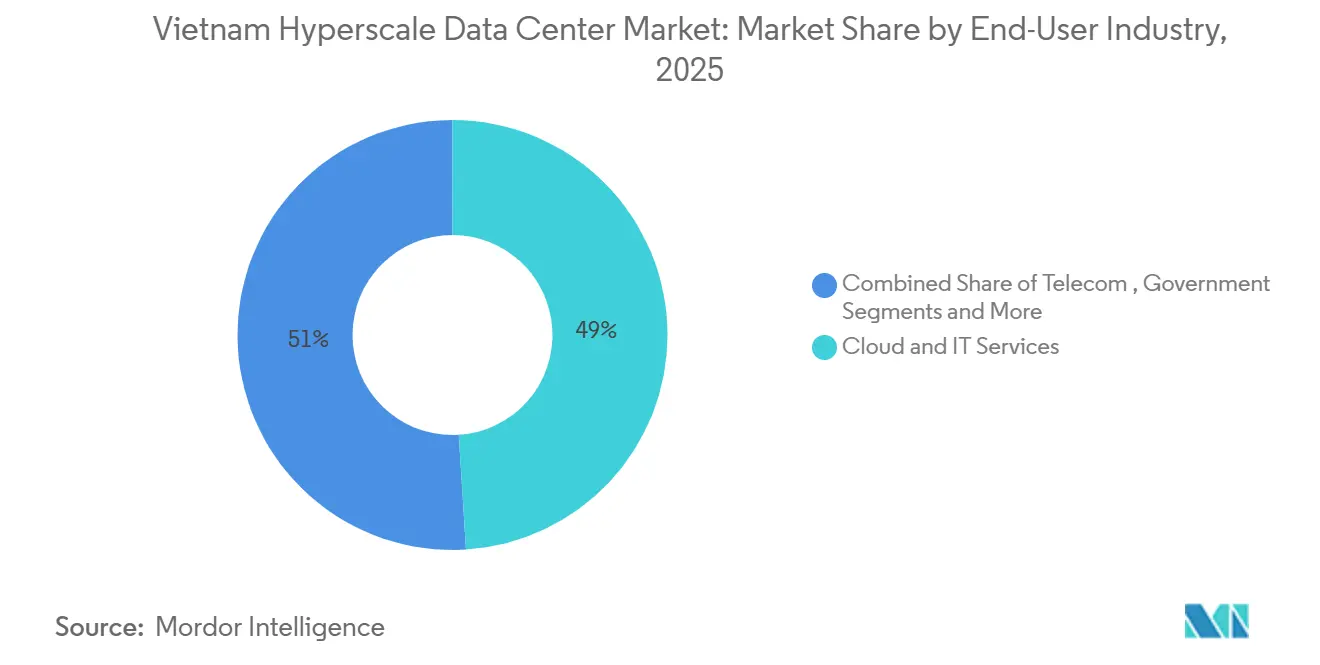
Las cargas de trabajo de nube y TI consumieron el 49% de la capacidad instalada en 2025 debido a la migración ordenada por el Estado. Se prevé que el sector BFSI registre la CAGR más rápida, del 18,7%, impulsado por plataformas de banca digital, rieles de pago en tiempo real y análisis de tecnología regulatoria que exigen una latencia determinista. El cuádruple aumento de rendimiento de Techcombank tras la adopción de LinuxONE ejemplifica cómo los núcleos bancarios están migrando a arquitecturas hiperescala. Las cargas de trabajo de manufactura, telecomunicaciones y comercio electrónico completan la demanda, garantizando que la industria de centros de datos hiperescala de Vietnam permanezca diversificada entre verticales.


Por tamaño del centro de datos: los grandes lideran mientras emerge la mega-escala
Los sitios grandes (≤25 MW) mantuvieron una participación del 53% en 2025, pero los megacampus (>60 MW) se encuentran en una trayectoria de CAGR del 20,7%. La planta de 10.000 racks y 140 MW de Viettel y el plano de 150 MW de SAM DigitalHub ejemplifican una lógica de escalado que apunta a atraer cargas de trabajo globales de IA y reservar parcelas de expansión desde el principio. Por tanto, se proyecta que el tamaño del mercado de centros de datos hiperescala de Vietnam, impulsado por los megaactivos, se multiplicará, alineando los perfiles de capacidad doméstica con los de hubs maduros como Singapur y Yakarta.
Análisis geográfico
El sur de Vietnam concentra la mayor parte del mercado de centros de datos hiperescala de Vietnam, impulsado por los establecimientos de alojamiento de operadores de Ciudad Ho Chi Minh y los nodos de cables submarinos. El nuevo cable Asia Direct Cable con una capacidad de 50 Tbps en Vũng Tàu reduce la latencia de ida y vuelta hacia los principales pares de la Asociación de Naciones del Sudeste Asiático (ASEAN), lo que lleva a los hiperescaladores a colocar clústeres de cómputo cerca de las estaciones de aterrizaje. Las mega-construcciones, como el campus de 140 MW de Viettel y el complejo propuesto por Google de USD 650 millones, consolidan la primacía de la región para las cargas de trabajo transfronterizas. La demanda está anclada por empresas de comercio electrónico, tecnología financiera y manufactura orientada a la exportación que valoran la proximidad a las bolsas financieras y los nodos de logística de última milla.
El norte de Vietnam, centrado en Hanói, ofrece la tasa de crecimiento más rápida, ya que los ministerios exigen el alojamiento en nube soberana. El centro de datos nacional del Ministerio de Seguridad Pública subraya el compromiso gubernamental y señala a las empresas que las ventajas de latencia se acumulan en los despliegues en el corredor de la capital. El centro Nivel III de 23.000 m² de VNPT en Hoa Lac, junto con el sitio ecológico de 30 MW de Viettel, ilustra cómo los operadores vinculados al Estado actúan como pioneros. Los inversores privados les siguen, buscando certeza de cumplimiento normativo y una supervisión más cercana de los protocolos de ciberseguridad.
El corredor de Da Nang en el centro de Vietnam emerge como una alternativa estratégica que equilibra la redundancia sísmica y la eficiencia en los costos de terreno. Una zona de libre comercio de 1.881 hectáreas y un parque tecnológico de 341 hectáreas recientemente aprobados atraen los planes de construcción de FPT Telecom International, CMC Telecom y VNPT IDC. La conectividad está garantizada por fibra terrestre de doble ruta y una capacidad submarina de 90 Tbps, lo que posiciona a Da Nang como un nodo de recuperación ante desastres para las plataformas nacionales de nube. En conjunto, estas dinámicas geográficas garantizan que el mercado de centros de datos hiperescala de Vietnam no estará limitado a una sola franja urbana, salvaguardando la resiliencia y los vínculos con la sede de gobierno.
Panorama competitivo
Concentración del Mercado
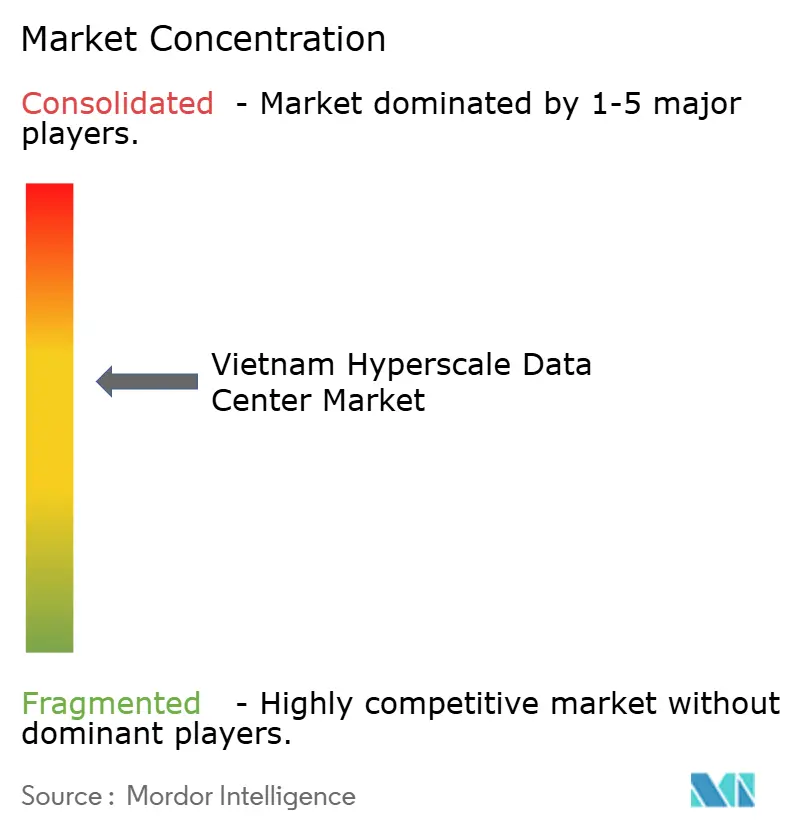
Los líderes de telecomunicaciones domésticos Viettel, VNPT y FPT aún controlan alrededor del 97% de los megavatios instalados, pero la desregulación está redibujando el panorama. Los derechos de propiedad extranjera total otorgados en julio de 2024 abrieron la puerta a Google, Alibaba y Meta, cuyas inversiones potenciales superan los 1.000 millones de USD. Viettel está marcando el ritmo tecnológico mediante enfriamiento asistido por IA que lleva el PUE por debajo de 1,4, mientras que VNPT apuesta por contratos gubernamentales y certificaciones de nube soberana. Los nuevos desarrolladores de colocación, como SAM DigitalHub, prefieren salas modulares y enfriamiento por inmersión para superar los diseños heredados. La colisión del apalancamiento regulatorio doméstico con las economías de escala multinacionales probablemente desencadenará alianzas en lugar de guerras de precios a gran escala, como lo demuestra la asociación de ST Telemedia con VNG en una instalación híbrida de 60 MW. En general, el tejido competitivo está evolucionando de oligopólico a contestable a medida que caen las barreras de capital y se acelera la estandarización tecnológica.
Líderes de la industria de centros de datos hiperescala de Vietnam
-
Viettel IDC
-
FPT Telecom International
-
VNPT Net Corporation
-
CMC Telecom
-
Amazon Web Services (AWS)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos recientes de la industria
- Junio de 2025: CMC Telecom obtiene la aprobación para un centro de datos hiperescala de USD 250 millones, reforzando la confianza del sector privado en la trayectoria de infraestructura digital de Vietnam.
- Junio de 2025: el gobierno ratifica el plan de acción nacional de nube que exige la adopción total por parte de las agencias para 2030.
- Junio de 2025: la Zona de Libre Comercio de Da Nang fue establecida oficialmente, ofreciendo exenciones fiscales para los operadores de centros de datos.
- Mayo de 2025: Meta Platforms Inc. presenta el programa de inversión en inteligencia artificial que incluye modelos de lenguaje en vietnamita.
Marco de la metodología de investigación y alcance del informe
Definiciones del Mercado y Cobertura Clave
Nuestro estudio define el mercado de centros de datos hiperescala de Vietnam como todas las instalaciones de nueva puesta en servicio o completamente construidas en el país que proporcionan una carga de TI contigua de >=4 MW para cargas de trabajo de nube, IA y contenido a gran escala. El modelo captura el valor de capital y los flujos de ingresos operativos vinculados tanto a la construcción propia hiperescala como a las salas de colocación mayorista con calificación de Nivel III o superior.
Los pods de borde por debajo de 4 MW, las salas empresariales en las instalaciones propias y los contratos de construcción de estructura y núcleo puro no se contabilizan.
Descripción General de la Segmentación
- Por tipo de centro de datos
- Autoconstrucción hiperescala
- Colocación hiperescala
- Por componente
- Infraestructura de TI
- Infraestructura de servidores
- Infraestructura de almacenamiento
- Infraestructura de redes
- Infraestructura eléctrica
- Unidades de distribución de energía (PDU)
- Interruptores de transferencia y cuadros de maniobra
- Sistemas de alimentación ininterrumpida (UPS)
- Generadores
- Otra infraestructura eléctrica
- Infraestructura mecánica
- Sistemas de enfriamiento
- Bastidores
- Otra infraestructura mecánica
- Construcción general
- Desarrollo de núcleo y envolvente
- Instalación y puesta en marcha
- Ingeniería de diseño
- Sistemas contra incendios, seguridad y protección
- Soluciones de gestión de infraestructura de centros de datos (DCIM) y sistemas de gestión de edificios (BMS)
- Infraestructura de TI
- Por estándar de nivel
- Nivel III
- Nivel IV
- Por industria de usuario final
- Nube y TI
- Telecomunicaciones
- Medios de comunicación y entretenimiento
- Gobierno
- Sector bancario, financiero y de seguros (BFSI)
- Manufactura
- Comercio electrónico
- Otros usuarios finales
- Por tamaño del centro de datos
- Grande (menor o igual a 25 MW)
- Masivo (mayor a 25 MW y menor o igual a 60 MW)
- Mega (mayor a 60 MW)
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Se mantuvieron múltiples conversaciones con planificadores de centros de datos, ingenieros de energía, asesores inmobiliarios y gestores de capacidad en la nube en Ho Chi Minh City, Hanói y Singapur. Estos intercambios aclararon los retrasos en los cronogramas de construcción, los sobres de potencia promedio por rack y las tasas de absorción probables por parte de los hiperescaladores, lo que nos ayudó a ajustar las curvas de utilización y los rangos de precios.
Investigación Documental
Los analistas de Mordor mapearon primero el universo utilizando estadísticas abiertas del Ministerio de Información y Comunicaciones de Vietnam, la empresa pública de energía eléctrica nacional EVN, registros de envíos aduaneros e informes de asociaciones comerciales como la Asociación de Internet de Vietnam. También examinamos la prensa en inglés y vietnamita publicada en Dow Jones Factiva para obtener fechas de inicio de proyectos, densidades de racks y costos de terrenos. Los puntos de referencia de capacidad fueron validados con las certificaciones del Uptime Institute, los datos de tráfico IPv6 de APNIC y los expedientes de proyectos disponibles a través del Ministerio de Planificación e Inversión. La inteligencia de pago de D&B Hoovers proporcionó datos financieros de los principales desarrolladores. Las fuentes mencionadas ilustran la base de evidencia y no son exhaustivas.
Dimensionamiento del Mercado y Pronóstico
El modelo de Mordor comienza con una reconstrucción descendente de la carga de TI instalada utilizando las aprobaciones oficiales de conexión eléctrica, los aterrizajes de cables submarinos y la inversión extranjera directa declarada. Los resultados se contrastan mediante consolidaciones ascendentes selectivas de bloques de megavatios anunciados y precios de venta promedio muestreados por kW. Los impulsores clave —la liberalización de la propiedad extranjera, la redundancia de cables submarinos, el progreso promedio del PUE, la densificación de potencia por rack, el costo de arrendamiento de terrenos y el crecimiento del backhaul de fibra— alimentan una regresión multivariante que proyecta el valor y la capacidad hasta 2031. Las brechas en los datos de sitios individuales se cubren con promedios de pares y luego se revalidan mediante verificaciones de canal.
Ciclo de Validación de Datos y Actualización
Todos los resultados intermedios se someten a verificaciones de varianza frente a las ventas históricas de energía y las estadísticas de importación. Un revisor interno da su aprobación una vez resueltas las anomalías, y los informes se actualizan anualmente, con actualizaciones ad hoc cuando surgen anuncios materiales de políticas o proyectos.
Por Qué Nuestra Línea de Base del Mercado de Centros de Datos Hiperescala de Vietnam Merece Confianza
Las estimaciones publicadas suelen divergir porque las empresas eligen diferentes reglas de inclusión, ajustan las divisas en fechas distintas o incorporan la capacidad al gasto en construcción.
Los principales factores de divergencia incluyen algunos estudios que solo consideran el gasto de capital, mientras que Mordor reporta el valor económico en uso; otros incorporan salas empresariales y de borde en los totales; algunos aplican un factor de utilización uniforme que ignora el rápido cambio en la densidad de racks de Vietnam y los incentivos fiscales preferenciales que comprimen los períodos de recuperación de la inversión.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal factor de divergencia |
|---|---|---|
| 2,45 mil millones de USD (2025) | Mordor Intelligence | - |
| 654 millones de USD (2024) | Consultora Regional A | Registra desembolsos de inversión, excluye los ingresos recurrentes |
| 2,20 mil millones de USD (2025) | Publicación Especializada B | Reporta los ingresos totales de centros de datos, no solo hiperescala, e incluye nodos de borde |
| 1,20 mil millones de USD (2023) | Portal de la Industria C | Utiliza el gasto histórico y aplica una CAGR plana del 15% sin ajustes a nivel de proyecto |
Estas comparaciones demuestran que cuando se aplican la alineación del alcance, el realismo en la utilización y el modelado dual, Mordor Intelligence ofrece una línea de base equilibrada que los responsables de la toma de decisiones pueden rastrear hasta variables transparentes y pasos reproducibles.
Preguntas clave respondidas en el informe
¿Cuál es el tamaño actual del mercado de centros de datos hiperescala de Vietnam?
El tamaño del mercado de centros de datos hiperescala de Vietnam es de USD 2,45 mil millones en 2025 y se proyecta que alcance USD 6,76 mil millones en 2031.
¿Qué región alberga la mayor capacidad hiperescala en Vietnam?
El sur de Vietnam, liderado por los clústeres de Ciudad Ho Chi Minh y Bà Rịa-Vũng Tàu, concentra la mayor capacidad instalada debido a su superior conectividad mediante cables submarinos.
¿Qué segmento crece más rápido por estándar de nivel?
Se prevé que las instalaciones de Nivel IV, impulsadas por los requisitos globales de disponibilidad, crezcan a una CAGR del 20,1% hasta 2031.
¿Cómo se están mitigando las restricciones de la red eléctrica?
Los operadores invierten en topologías eléctricas 2N, energías renovables en sitio y enfriamiento líquido para contrarrestar la congestión de la red eléctrica, que actualmente le cuesta a Vietnam USD 1,4 mil millones al año.
¿Qué segmento de usuario final crece más rápido?
Las cargas de trabajo del sector BFSI avanzan a una CAGR del 25% entre 2026 y 2031, a medida que los bancos y las empresas fintech migran a plataformas habilitadas para la nube que requieren alojamiento hiperescala en el país.
¿Qué normas de propiedad aplican a los hiperescaladores extranjeros?
Desde julio de 2024, los inversores extranjeros pueden poseer el 100% de las entidades de centros de datos vietnamitas, eliminando las anteriores restricciones de participación minoritaria e impulsando proyectos con una cartera de inversiones de miles de millones de dólares.
- Mercado de Energía para Centros de Datos Demanda global de sistemas de energía, dividida por componente, nivel y tamaño de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Demanda global de instalaciones de IA, dividida por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Construcción a nivel mundial, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Construcción de Centros de Datos de Vietnam Construcción en Vietnam, dividida por nivel, tipo de instalación e infraestructura.
- Mercado de Refrigeración para Centros de Datos de Italia Refrigeración de Italia, dividida por tecnología de refrigeración, tipo y sector de usuario final.
- Mercado de Almacenamiento de Centros de Datos de Vietnam Demanda de almacenamiento en Vietnam, cubriendo tecnología de almacenamiento, tipo de almacenamiento y tipo de instalación.
- Mercado de Logística de Centros de Datos Logística a nivel mundial, dividida por dispositivos, tamaño del centro de datos y servicio.
- Mercado de Energía de Centros de Datos de Italia Sistemas de energía en Italia, divididos por componente, tipo de instalación y tamaño de instalación.
- Mercado de Energía para Centros de Datos de América del Sur Sistemas de energía de Sudamérica, desglosados por infraestructura de energía, usuario final y rango de capacidad de energía.
- Mercado de Redes de Centros de Datos de Vietnam Redes en Vietnam, divididas por componente, usuario final y tipo de centro de datos.
- Mercado de Energía de Centros de Datos de Vietnam Sistemas de energía de Vietnam, divididos por componente, tipo de instalación y tamaño de instalación.
- Mercado de Racks para Centros de Datos en Vietnam Demanda de racks en Vietnam, cubriendo tamaño de instalación y nivel.