
Taille et part du marché des centres de données hyperscale au Vietnam
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 2.9 Milliards de dollars |
| Taille du Marché (2031) | 6.76 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 18.39 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des centres de données hyperscale au Vietnam par Mordor Intelligence
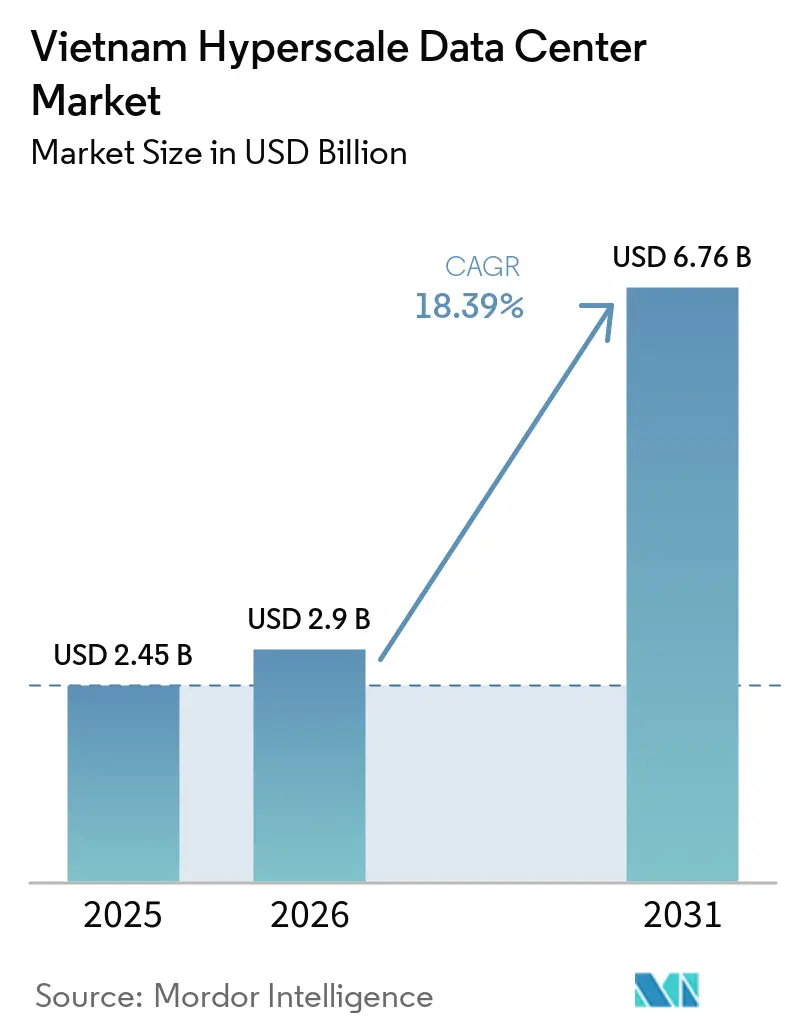
La taille du marché des centres de données hyperscale au Vietnam est projetée à 2,45 milliards USD en 2025, 2,9 milliards USD en 2026, et devrait atteindre 6,76 milliards USD d'ici 2031, avec un CAGR de 18,39 % de 2026 à 2031. En termes de taille de marché, le marché était évalué à 0,69 millier de mégawatts en 2025 et devrait croître de 0,33 millier de mégawatts en 2026 à 1,73 millier de mégawatts d'ici 2031, à un CAGR de 29,97 % durant la période de prévision (2026-2031).
Les mandats gouvernementaux de priorité au cloud, les déploiements de la 5G et les investissements directs étrangers records se conjuguent pour ancrer le statut du Vietnam en tant que hub régional émergent. Les grands opérateurs de télécommunications locaux dominent la capacité installée, mais font face à une concurrence rapidement croissante de la part des hyperscalers mondiaux désormais autorisés à détenir 100 % du capital. Les dépenses d'infrastructure s'orientent vers les technologies de refroidissement par liquide et les solutions d'alimentation adossées aux énergies renouvelables, à mesure que les opérateurs atténuent les goulets d'étranglement du réseau électrique. Le sud du Vietnam conserve la plus grande base installée grâce à un meilleur accès aux câbles sous-marins, tandis que le nord du Vietnam affiche la croissance la plus rapide, portée par la proximité des politiques publiques et l'adoption précoce par les administrations.
Principaux enseignements du rapport
- Par type de centre de données, la colocation hyperscale a représenté 60 % des revenus en 2025 ; les installations en auto-construction hyperscale devraient se développer à un CAGR de 20,5 % jusqu'en 2031.
- Par composant, l'infrastructure informatique a représenté 43 % de la taille du marché des centres de données hyperscale au Vietnam en 2025, et l'infrastructure mécanique devrait croître à un CAGR de 19,5 % jusqu'en 2031.
- Par norme de niveau, les installations de niveau III détenaient 75 % de la part de marché des centres de données hyperscale au Vietnam en 2025, tandis que le niveau IV devrait croître à un CAGR de 20,1 % jusqu'en 2031.
- Par secteur d'utilisateur final, le cloud et l'informatique représentaient 49 % des revenus en 2025, et le secteur BFSI devrait croître à un CAGR de 18,7 % entre 2025 et 2031.
- Par taille de centre de données, les grandes installations (≤25 MW) ont capté une part de 53 % en 2025, tandis que les déploiements à méga-échelle (supérieure à 60 MW) sont en bonne voie pour atteindre un CAGR de 20,7 % jusqu'en 2031.
Tendances et perspectives du marché des centres de données hyperscale au Vietnam
Tableau d'analyse de l'impact des moteurs de croissance*
| Moteur de croissance | % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats croissants axés sur le cloud en priorité par les entreprises vietnamiennes et les programmes d'administration électronique | 4.2% | National, avec des gains précoces à Hanoï et à Hô Chi Minh-Ville | Moyen terme (2 à 4 ans) |
| Hausse des transactions de commerce électronique et de technologie financière exigeant des calculs à faible latence | 3.8% | Sud du Vietnam, dominance du pôle de Hô Chi Minh-Ville | Court terme (≤ 2 ans) |
| Déploiements de la 5G et consolidation périphérie-cœur accélérant la capacité des centres de données centraux | 3.1% | National, priorité dans les zones industrielles | Moyen terme (2 à 4 ans) |
| Incitations aux investissements directs étrangers et exonérations fiscales pour les investissements dans les centres de données | 2.9% | National, concentré dans les zones de haute technologie | Long terme (≥ 4 ans) |
| Redondance du câble Vietnam-Singapour permettant des architectures multi-zones de disponibilité | 2.2% | Sud du Vietnam, pôles de connectivité internationale | Moyen terme (2 à 4 ans) |
| Répercussions des contrôles américains sur les exportations de calcul IA vers la Chine, orientant les grappes de GPU vers le Vietnam | 1.7% | National, accent sur les parcs technologiques de Hanoï et de Đà Nẵng | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats croissants axés sur le cloud en priorité par les entreprises vietnamiennes et les programmes d'administration électronique
Le Programme national de transformation numérique du Vietnam exige que chaque agence de l'État fonctionne sur le cloud d'ici 2030, garantissant une demande persistante pour de nouvelles salles hyperscale.[1] Le centre de données national du ministère de la Sécurité publique, opérationnel depuis février 2025, ancre une base de données unique des citoyens et fixe des critères de performance que les fournisseurs nationaux doivent imiter. La mise à niveau du réseau dorsal ' xa lộ số ' de VNPT vers des liaisons inter-centres de données à 10 Gbps souligne encore davantage la montée du trafic central. D'ici 2030, 70% des entreprises devraient adopter le cloud national, verrouillant effectivement les taux d'utilisation hyperscale à des niveaux élevés à deux chiffres.
Hausse des transactions de commerce électronique et de technologie financière exigeant des calculs à faible latence
Les charges de travail bancaires et de paiement sont devenues sensibles à la latence à mesure que le commerce mobile prend de l'ampleur. VIB a enregistré des mises sur le marché 35% plus rapides et des économies de coûts de 23% après son passage à AWS. La migration de Techcombank vers LinuxONE a quadruplé la capacité de traitement des transactions aux heures de pointe, illustrant pourquoi les charges de travail du secteur BFSI gravitent vers les cœurs hyperscale.[2] L'essor des paiements sans carte et du règlement en temps réel alimente des déploiements de serveurs denses à Hô Chi Minh-Ville pour garantir des temps de réponse inférieurs à la milliseconde.
Déploiements de la 5G et consolidation périphérie-cœur accélérant la capacité des centres de données centraux
Viettel fabrique 80% de ses équipements 5G, déployant des empreintes périphériques massives qui acheminent le trafic de retour vers les cœurs nationaux.[3] Les provinces qui sollicitent une couverture 5G complète amplifient la demande de zones régionales agrégeant des milliers de microcellules. L'architecture périphérie-cœur fait monter les objectifs de densité de puissance et renforce la nécessité de conceptions électriques ≥N+1.
Incitations aux investissements directs étrangers et exonérations fiscales pour les investissements dans les centres de données
Les règles d'investissement révisées permettent désormais aux investisseurs étrangers de commencer les travaux avant l'obtention de la licence complète et accordent des exonérations fiscales allant jusqu'à 15 ans. Les droits d'utilisation des terres ont été prolongés à 70 ans, et la loi sur les télécommunications de 2024 a supprimé les plafonds de participation, faisant pencher le terrain concurrentiel en faveur des hyperscalers disposant de capitaux importants.
Tableau d'analyse de l'impact des contraintes*
| Contrainte | % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Congestion du réseau électrique dans les zones industrielles clés | -3.4% | Nord du Vietnam, concentrations industrielles | Court terme (≤ 2 ans) |
| Cycles longs d'acquisition foncière et d'obtention des permis | -2.1% | National, particulièrement aigu dans les centres urbains | Moyen terme (2 à 4 ans) |
| Risques de pénurie d'eau limitant le refroidissement par évaporation dans le delta du Mékong | -1.8% | Sud du Vietnam, régions du delta du Mékong | Long terme (≥ 4 ans) |
| Manque de talents de niveau hyperscale en ingénierie d'exploitation | -1.6% | National, concentré dans les pôles techniques | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Congestion du réseau électrique dans les zones industrielles clés
Les pénuries aux heures de pointe coûtent à l'économie 1,4 milliard USD par an et obligent les opérateurs à surdimensionner les systèmes diesel de secours et les batteries. Seulement la moitié des 80 555 MW de capacité installée au Vietnam est effectivement distribuée en raison des contraintes du réseau électrique, et 128,3 milliards USD doivent être investis d'ici 2030 pour moderniser le transport d'électricité. La pression sur les coûts d'exploitation qui en résulte tempère l'expansion des marges à court terme.
Manque de talents de niveau hyperscale en ingénierie d'exploitation
Le Vietnam aura besoin de 500 000 travailleurs dans le secteur technologique d'ici 2025, mais manque encore de compétences approfondies en exploitation de centres de données et en cybersécurité. Les entreprises organisent désormais des formations internes en cloud avec les programmes d'AWS et de Cisco, ajoutant des coûts indirects qui peuvent allonger les délais de montée en puissance.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de centre de données : La colocation domine malgré l'accélération de l'autoconstruction
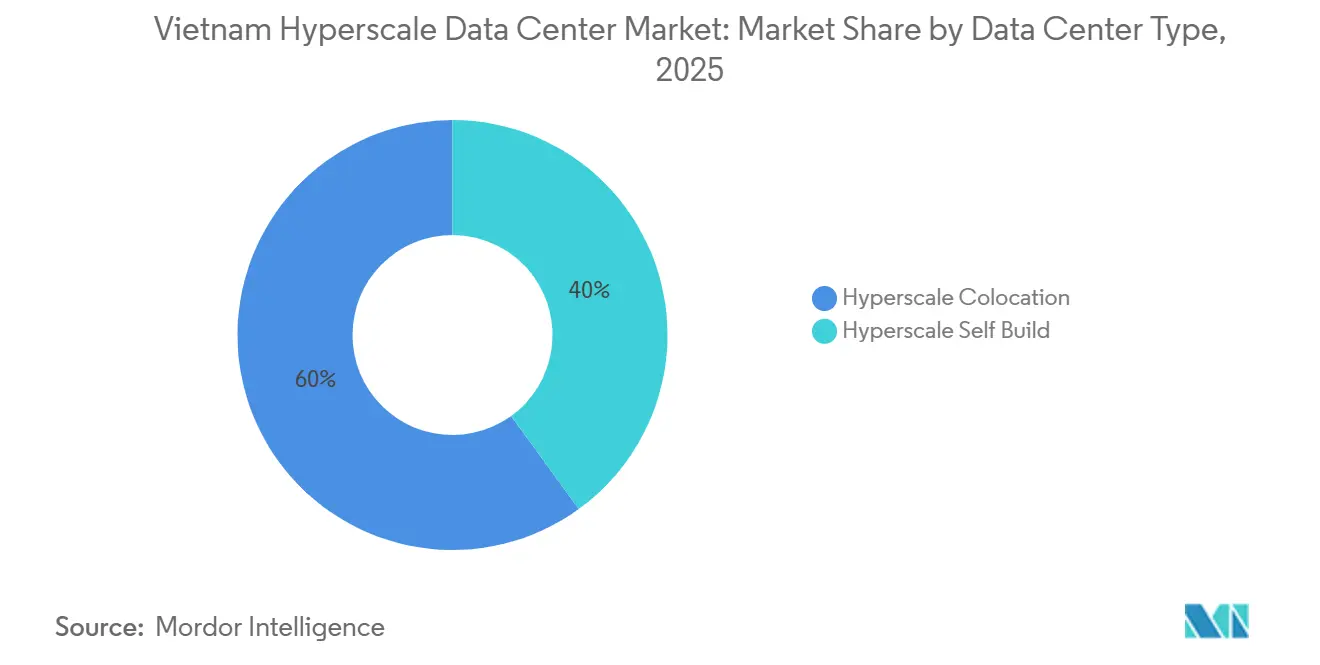
La colocation hyperscale a capté 60 % du marché des centres de données hyperscale au Vietnam en 2025, reflétant une préférence nationale pour les modèles d'entrée à faible intensité capitalistique. Les projets hyperscale en auto-construction devraient toutefois afficher un CAGR de 20,5 % jusqu'en 2031, alors que Google envisage un site de 300 à 650 millions USD près de Hô-Chi-Minh-Ville et que Viettel érige un campus de 140 MW. Le passage des empreintes multi-locataires vers des campus dédiés signale une clientèle arrivant à maturité, qui valorise un contrôle plus étroit sur la sécurité, la latence réseau et les objectifs de durabilité. Les fournisseurs de colocation augmentent donc la taille de leurs salles, comme en témoigne le complexe de 150 MW à Binh Duong planifié par SAM DigitalHub, afin de fidéliser les locataires hyperscale qui pourraient autrement migrer vers des constructions propriétaires. Sur l'horizon de prévision, le marché des centres de données hyperscale au Vietnam présentera de plus en plus des structures hybrides où les locataires cloud d'ancrage dictent les densités de puissance et les paramètres environnementaux, brouillant la frontière traditionnelle entre colocation et auto-construction.


Par composant : L'infrastructure informatique en tête tandis que les systèmes mécaniques progressent rapidement
Le matériel informatique de calcul, de stockage et de mise en réseau représentait 43 % des revenus en 2025, alors que les opérateurs s'empressaient de déployer des clusters x86 et GPU. L'infrastructure mécanique devrait connaître la croissance la plus rapide, à un CAGR de 19,5 %, à mesure que le refroidissement par liquide par immersion et par réfrigérant réduit le PUE en dessous de 1,4. Compte tenu de l'humidité tropicale du Vietnam, les boucles d'eau glacée et les échangeurs de chaleur à porte arrière deviennent la norme, orientant l'allocation de la taille du marché des centres de données hyperscale au Vietnam vers les postes mécaniques. Les systèmes électriques, des tableaux de distribution en anneau aux chaînes d'onduleurs en configuration 2N, continuent d'attirer les investissements, car l'instabilité du réseau impose un surdimensionnement. Les couches intelligentes de DCIM gagnent du terrain à mesure que les opérateurs recherchent une visibilité en temps réel sur les gradients de température et les indicateurs clés de performance énergétique, ouvrant la voie à des régimes de maintenance prédictive.
Par norme de niveau : Dominance du Niveau III avec accélération du Niveau IV
Le niveau III représentait 75 % de la capacité en 2025, car il équilibre fiabilité et coût en capital. Les empreintes de niveau IV devraient se développer à un CAGR de 20,1 %, les plateformes cloud multinationales imposant des contrats stricts de disponibilité ≥99,995 %. Le campus de 140 MW de Viettel a déjà obtenu la certification de niveau III avec un objectif de PUE inférieur à 1,4, tandis que le site de Hoa Lac de VNPT fonctionne avec des topologies électriques N+1. Ces modèles catalysent une évolution à l'échelle du marché où les indicateurs de redondance deviennent un facteur de différenciation marketing, propulsant le marché des centres de données hyperscale au Vietnam vers des références harmonisées à l'échelle mondiale.
Par secteur d'utilisation final : Dominance du cloud avec l'essor du secteur BFSI
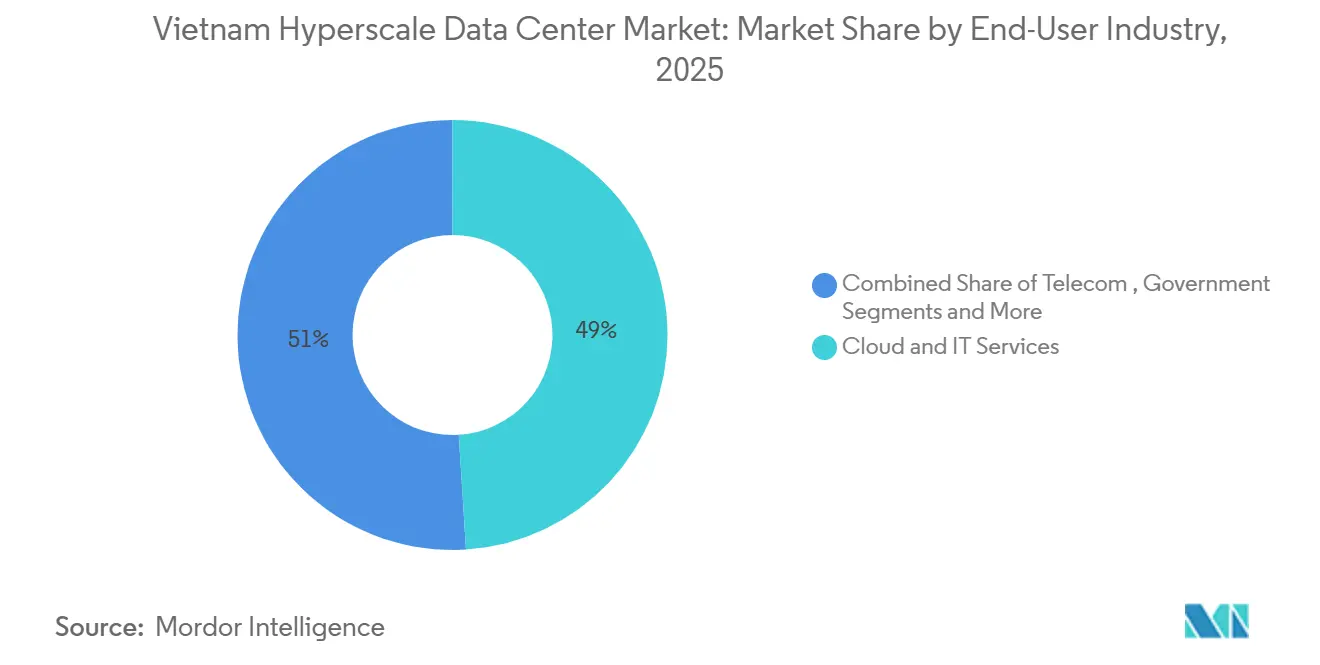
Les charges de travail cloud et informatiques ont consommé 49 % de la capacité installée en 2025 en raison des migrations imposées par l'État. Le secteur BFSI devrait enregistrer la croissance la plus rapide, à un CAGR de 18,7 %, porté par les plateformes de banque numérique, les rails de paiement en temps réel et les analyses de conformité réglementaire qui exigent une latence déterministe. La multiplication par quatre du débit de Techcombank après l'adoption de LinuxONE illustre la façon dont les cœurs bancaires se re-platforment vers une architecture hyperscale. Les charges de travail de l'industrie manufacturière, des télécommunications et du commerce électronique complètent la demande, garantissant que le secteur des centres de données hyperscale au Vietnam reste diversifié entre les secteurs verticaux.

Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par taille de centre de données : Les grandes installations en tête tandis que les très grandes échelles émergent
Les grands sites (≤25 MW) détenaient une part de 53 % en 2025, mais les méga-campus (>60 MW) sont sur une trajectoire de CAGR de 20,7 %. L'installation de 10 000 baies et 140 MW de Viettel et le plan de 150 MW de SAM DigitalHub illustrent une logique de montée en puissance visant à attirer les charges de travail d'IA mondiales et à réserver des parcelles d'expansion en amont. La taille du marché des centres de données hyperscale au Vietnam, portée par les méga-actifs, devrait donc se multiplier, alignant les profils de capacité nationaux sur ceux des hubs matures tels que Singapour et Jakarta.
Analyse géographique
Le Sud du Vietnam commande la plus grande part du marché des centres de données hyperscale au Vietnam, grâce aux hôtels opérateurs établis de Hô Chi Minh-Ville et aux nœuds de câbles sous-marins. L'amarrage à 50 Tbps du nouveau câble Asia Direct Cable à Vũng Tàu réduit la latence aller-retour vers les principaux pays pairs de l'ASEAN, incitant les hyperscalers à co-localiser des grappes de calcul près des stations d'atterrissage. Les méga-constructions telles que le campus de 140 MW de Viettel et le complexe proposé par Google à 650 millions USD cimentent la primauté de la région pour les charges de travail transfrontalières. La demande est ancrée par les entreprises de commerce électronique, de technologie financière et de fabrication orientée vers l'exportation qui valorisent la proximité avec les bourses financières et les nœuds logistiques du dernier kilomètre.
Le Nord du Vietnam, centré sur Hanoï, affiche le taux de croissance le plus rapide, les ministères imposant un hébergement en cloud souverain. Le centre de données national du ministère de la Sécurité publique souligne l'engagement du gouvernement et signale aux entreprises que les avantages de latence s'accumulent pour les déploiements dans le couloir de la capitale. Le pôle de Niveau III de 23 000 m² de VNPT à Hòa Lạc, associé au site vert de 30 MW de Viettel, illustre comment les opérateurs liés à l'État agissent en précurseurs. Les investisseurs privés emboîtent le pas, recherchant la certitude de conformité et une surveillance plus étroite des protocoles de cybersécurité.
Le couloir de Đà Nẵng en Centre du Vietnam émerge comme une alternative stratégique alliant redondance sismique et efficacité des coûts fonciers. Une zone de libre-échange de 1 881 hectares nouvellement approuvée et un parc informatique de 341 hectares attirent les plans de construction de FPT, CMC et VNPT. La connectivité est assurée par des fibres terrestres à double itinéraire et une capacité sous-marine de 90 Tbps, positionnant Đà Nẵng comme un nœud de reprise après sinistre pour les plateformes cloud nationales. Combinées, ces dynamiques géographiques garantissent que le marché des centres de données hyperscale au Vietnam ne sera pas limité à un seul pôle urbain, préservant la résilience et les liaisons avec le siège du gouvernement.
Paysage concurrentiel
Concentration du Marché
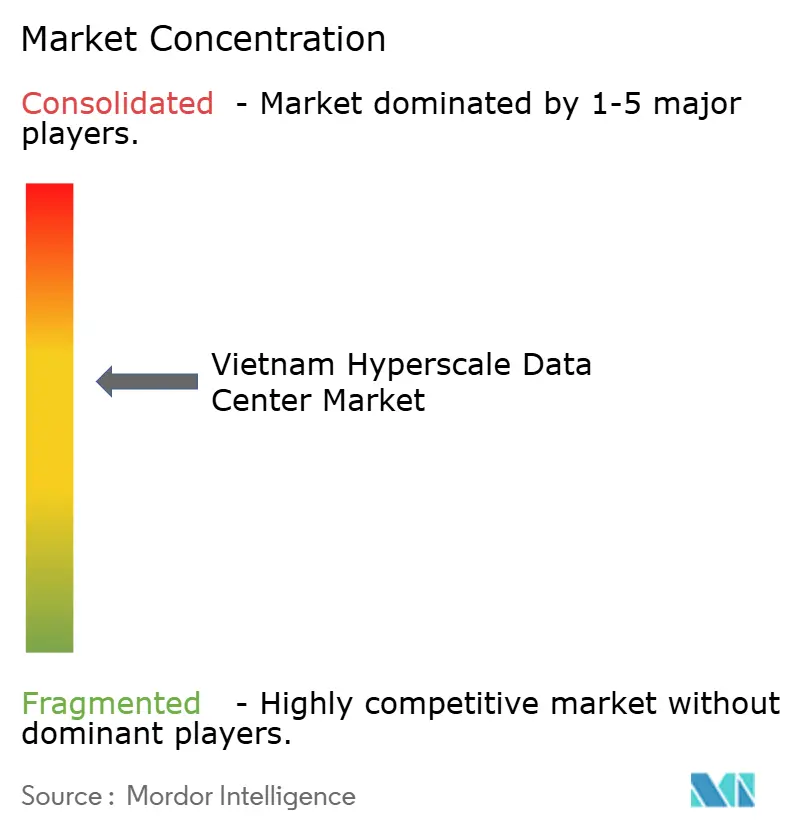
Les leaders nationaux des télécommunications Viettel, VNPT et FPT contrôlent encore environ 97 % des mégawatts installés, mais la déréglementation redessine le paysage. Les droits de propriété étrangère à 100 % accordés en juillet 2024 ont ouvert la porte à Google, Alibaba et Meta, dont les investissements potentiels dépassent 1 milliard USD. Viettel fixe le rythme technologique grâce à un refroidissement assisté par l'IA qui pousse le PUE en dessous de 1,4, tandis que VNPT mise sur les contrats gouvernementaux et les certifications de cloud souverain. Les nouveaux développeurs de colocation tels que SAM DigitalHub privilégient les salles modulaires et le refroidissement par immersion pour dépasser les conceptions héritées. La collision entre le levier réglementaire national et les économies d'échelle multinationales devrait déclencher des alliances plutôt que des guerres de prix à grande échelle — comme en témoigne le partenariat de ST Telemedia avec VNG sur une installation hybride de 60 MW. Dans l'ensemble, le tissu concurrentiel évolue d'oligopolistique vers contestable, à mesure que les barrières capitalistiques s'abaissent et que la standardisation technologique s'accélère.
Leaders du secteur des centres de données hyperscale au Vietnam
-
Viettel IDC
-
FPT Telecom International
-
VNPT Net Corporation
-
CMC Telecom
-
Amazon Web Services (AWS)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Juin 2025 : CMC obtient l'approbation pour un centre de données hyperscale de 250 millions USD, renforçant la confiance du secteur privé dans la trajectoire de l'infrastructure numérique du Vietnam.
- Juin 2025 : Le gouvernement ratifie le plan d'action national sur le cloud imposant une adoption à 100% par les agences d'ici 2030.
- Juin 2025 : La zone de libre-échange de Đà Nẵng a été officiellement créée, offrant des exonérations fiscales aux opérateurs de centres de données.
- Mai 2025 : Meta dévoile un programme d'investissement en IA comprenant des modèles de langue vietnamienne.
Cadre de la méthodologie de recherche et portée du rapport
Définitions du marché et couverture principale
Notre étude définit le marché des centres de données hyperscale au Vietnam comme l'ensemble des installations nouvellement mises en service ou entièrement construites dans le pays, fournissant une charge informatique contiguë de ≥4 MW pour les charges de travail cloud, d'IA et de contenu à grande échelle. Le modèle capture la valeur en capital et les flux de revenus d'exploitation liés à l'auto-construction hyperscale ainsi qu'aux salles de colocation en gros classées niveau III ou supérieur.
Les pods de périphérie inférieurs à 4 MW, les salles sur site d'entreprise et les contrats de construction de coque et de structure pure ne sont pas comptabilisés.
Aperçu de la segmentation
- Par type de centre de données
- Autoconstruction hyperscale
- Colocation hyperscale
- Par composant
- Infrastructure informatique
- Infrastructure de serveurs
- Infrastructure de stockage
- Infrastructure réseau
- Infrastructure électrique
- Unités de distribution d'alimentation (PDU)
- Commutateurs de transfert et appareillages de commutation
- Systèmes d'alimentation sans interruption (UPS)
- Générateurs
- Autre infrastructure électrique
- Infrastructure mécanique
- Systèmes de refroidissement
- Baies
- Autre infrastructure mécanique
- Construction générale
- Développement du noyau et de l'enveloppe
- Installation et mise en service
- Ingénierie de conception
- Systèmes d'incendie, de sécurité et de sûreté
- Solutions de gestion de l'infrastructure des centres de données (DCIM) / Systèmes de gestion des bâtiments (BMS)
- Infrastructure informatique
- Par norme de niveau
- Niveau III
- Niveau IV
- Par secteur d'utilisation final
- Cloud et informatique
- Télécommunications
- Médias et divertissement
- Gouvernement
- BFSI
- Fabrication
- Commerce électronique
- Autres utilisateurs finaux
- Par taille de centre de données
- Grande (inférieure ou égale à 25 MW)
- Massive (supérieure à 25 MW et inférieure ou égale à 60 MW)
- Méga (supérieure à 60 MW)
Méthodologie de recherche détaillée et validation des données
Recherche primaire
De nombreux entretiens ont été menés avec des planificateurs de centres de données, des ingénieurs en énergie, des conseillers en immobilier et des responsables de capacité cloud à Hô-Chi-Minh-Ville, Hanoï et Singapour. Ces échanges ont permis de clarifier les retards dans les calendriers de construction, les enveloppes de puissance moyennes par baie et les taux d'absorption probables par les hyperscalers, ce qui nous a aidés à ajuster les courbes d'utilisation et les fourchettes de prix.
Recherche documentaire
Les analystes de Mordor ont d'abord cartographié l'univers à l'aide de statistiques ouvertes provenant du ministère de l'Information et des Communications du Vietnam, de l'opérateur national d'électricité EVN, des registres d'expéditions douanières et des rapports d'associations professionnelles tels que l'Association Internet du Vietnam. Nous avons également analysé la presse en anglais et en vietnamien disponible sur Dow Jones Factiva pour les dates de démarrage des projets, les densités de baies et les coûts fonciers. Les références de capacité ont été validées avec les certifications de l'Uptime Institute, les données de trafic IPv6 de l'APNIC et les dossiers de projets disponibles auprès du ministère du Plan et de l'Investissement. Les données financières payantes de D&B Hoovers ont fourni des informations financières sur les principaux développeurs. Les sources mentionnées illustrent la base de preuves et ne sont pas exhaustives.
Dimensionnement du marché et prévisions
Le modèle de Mordor commence par une reconstruction descendante de la charge informatique installée à partir des approbations officielles de raccordement électrique, des atterrissages de câbles sous-marins et des investissements directs étrangers déclarés. Les résultats sont recoupés par des agrégations ascendantes sélectives de blocs de mégawatts annoncés et de prix de vente moyens par kW échantillonnés. Les principaux moteurs — libéralisation de la propriété étrangère, redondance des câbles sous-marins, progression moyenne du PUE, densification de la puissance par baie, coût de location foncière et croissance du débit fibre — alimentent une régression multivariée qui projette la valeur et la capacité jusqu'en 2031. Les lacunes dans les données de sites individuels sont comblées par des moyennes de pairs, puis revalidées par des vérifications auprès des canaux de distribution.
Validation des données et cycle de mise à jour
Tous les résultats intermédiaires font l'objet de contrôles de variance par rapport aux ventes historiques d'énergie et aux statistiques d'importation. Un réviseur interne valide après résolution des anomalies, et les rapports sont actualisés annuellement, avec des mises à jour ponctuelles lorsque des annonces importantes de politique publique ou de projets surviennent.
Pourquoi notre référence du marché des centres de données hyperscale au Vietnam mérite confiance
Les estimations publiées divergent souvent parce que les entreprises appliquent des règles d'inclusion différentes, ajustent les devises à des dates distinctes ou intègrent la capacité dans les dépenses de construction.
Les principaux facteurs d'écart incluent certaines études qui ne traitent que les dépenses en capital, tandis que Mordor rapporte la valeur économique en usage ; d'autres intègrent les salles d'entreprise et de périphérie dans les totaux ; certaines appliquent un facteur d'utilisation uniforme qui ignore la rapide montée en densité des baies au Vietnam et les incitations fiscales préférentielles qui compriment les délais de retour sur investissement.
Comparaison de référence
| Taille du marché | Source anonymisée | Principal facteur d'écart |
|---|---|---|
| 2,45 milliards USD (2025) | Mordor Intelligence | - |
| 654 millions USD (2024) | Cabinet de conseil régional A | Suit les décaissements d'investissement, exclut les revenus récurrents |
| 2,20 milliards USD (2025) | Journal professionnel B | Rapporte le chiffre d'affaires total des centres de données, pas uniquement hyperscale, et mélange les nœuds de périphérie |
| 1,20 milliard USD (2023) | Portail sectoriel C | Utilise les dépenses historiques, applique un CAGR fixe de 15 % sans ajustements au niveau des projets |
Ces comparaisons montrent que lorsque l'alignement du périmètre, le réalisme de l'utilisation et la double modélisation sont appliqués, Mordor Intelligence fournit une référence équilibrée que les décideurs peuvent relier à des variables transparentes et à des étapes reproductibles.
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché des centres de données hyperscale au Vietnam ?
La taille du marché des centres de données hyperscale au Vietnam est de 2,45 milliards USD en 2025 et devrait atteindre 6,76 milliards USD d'ici 2031.
Quelle région accueille la plus grande capacité hyperscale au Vietnam ?
Le Sud du Vietnam, dirigé par les pôles de Hô Chi Minh-Ville et de Bà Rịa-Vũng Tàu, détient la plus grande capacité installée en raison d'une connectivité supérieure aux câbles sous-marins.
Quel segment connaît la croissance la plus rapide par norme de niveau ?
Les installations de niveau IV, portées par les exigences mondiales en matière de disponibilité, devraient croître à un CAGR de 20,1 % jusqu'en 2031.
Comment les contraintes du réseau électrique sont-elles atténuées ?
Les opérateurs investissent dans des topologies électriques 2N, les énergies renouvelables sur site et le refroidissement par liquide pour contrer la congestion du réseau qui coûte actuellement au Vietnam 1,4 milliard USD chaque année.
Quel segment d'utilisation final connaît la croissance la plus rapide ?
Les charges de travail BFSI progressent à un CAGR de 25 % entre 2026 et 2031, à mesure que les banques et les fintechs migrent vers des plateformes cloud qui nécessitent un hébergement hyperscale dans le pays.
Quelles règles de propriété s'appliquent aux hyperscalers étrangers ?
Depuis juillet 2024, les investisseurs étrangers peuvent détenir 100% des entités de centres de données vietnamiennes, éliminant les restrictions antérieures sur les participations minoritaires et stimulant des pipelines de projets à un milliard de dollars.
- Marché de l'Alimentation des Centres de Données Demande mondiale de systèmes d'alimentation, répartie par composant, niveau (tier) et taille d'installation.
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché de la construction de centres de données Construction à l'échelle mondiale, répartie par niveau, taille d'installation et type d'installation.
- Marché de la construction de data centers au Vietnam Construction au Vietnam, répartie par niveau, type d'installation et infrastructure.
- Marché du refroidissement des centres de données en Italie Refroidissement en Italie, réparti par technologie de refroidissement, type et secteur d'activité de l'utilisateur final.
- Marché du stockage des centres de données au Vietnam Demande en stockage au Vietnam, couvrant la technologie de stockage, le type de stockage et le type d'installation.
- Marché de la logistique des centres de données Logistique à l'échelle mondiale, répartie par appareils, taille de centre de données et service.
- Marché de l'alimentation pour data centers en Italie Systèmes d'alimentation en Italie, répartis par composant, type d'installation et taille d'installation.
- Marché de l'alimentation électrique des centres de données en Amérique du Sud Systèmes d'alimentation en Amérique du Sud, répartis par infrastructure d'alimentation, utilisateur final et plage de capacité d'alimentation.
- Marché de la mise en réseau des centres de données au Vietnam Le marché du réseau au Vietnam, réparti par composant, utilisateur final et type de centre de données.
- Marché de l'alimentation des centres de données au Vietnam Systèmes d'alimentation au Vietnam, répartis par composant, type d'installation et taille d'installation.
- Marché des racks pour centres de données au Vietnam Demande de racks au Vietnam, couvrant la taille des installations et le niveau.