
ベトナム ハイパースケール データセンター 市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
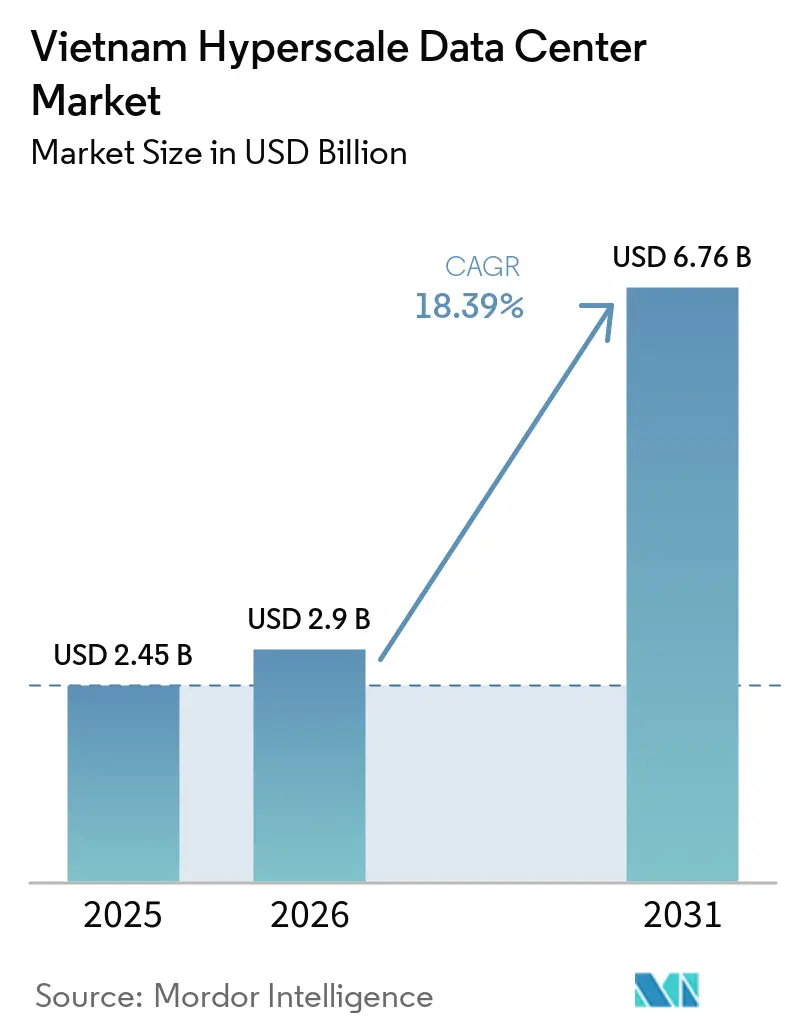
| 市場規模 (2026) | 2.9 十億米ドル |
| 市場規模 (2031) | 6.76 十億米ドル |
| 成長率 (2026 - 2031) | 18.39 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるベトナム ハイパースケール データセンター 市場分析
ベトナム ハイパースケール データセンター 市場規模は、2025年に24.5 ビリオン 米ドル、2026年に2.9 ビリオン 米ドルと予測され、2031年までに6.76 ビリオン 米ドルに達し、2026年から2031年にかけてCAGR 18.39%で成長する見込みです。市場規模の観点では、2025年に0.69千メガワットと評価され、2026年の0.33千メガワットから2031年には1.73千メガワットへと、予測期間(2026年~2031年)においてCAGR 29.97%で成長する見込みです。
政府のクラウドファースト指令、5Gの展開、および過去最高水準の外国直接投資が相まって、ベトナムは新興の地域ハブとしての地位を確固たるものにしています。国内の大手通信事業者が設置容量を支配していますが、現在100%の所有権が認められたグローバルなハイパースケーラーからの競争が急速に激化しています。インフラ投資は液冷技術および再生可能エネルギーを活用した電力ソリューションへとシフトしており、事業者は電力網のボトルネック解消に取り組んでいます。南部ベトナムは海底ケーブルへの優れたアクセスを背景に最大の設置基盤を維持する一方、北部ベトナムは政策的近接性と政府による早期導入を追い風に最も高い成長率を示しています。
主要レポートのポイント
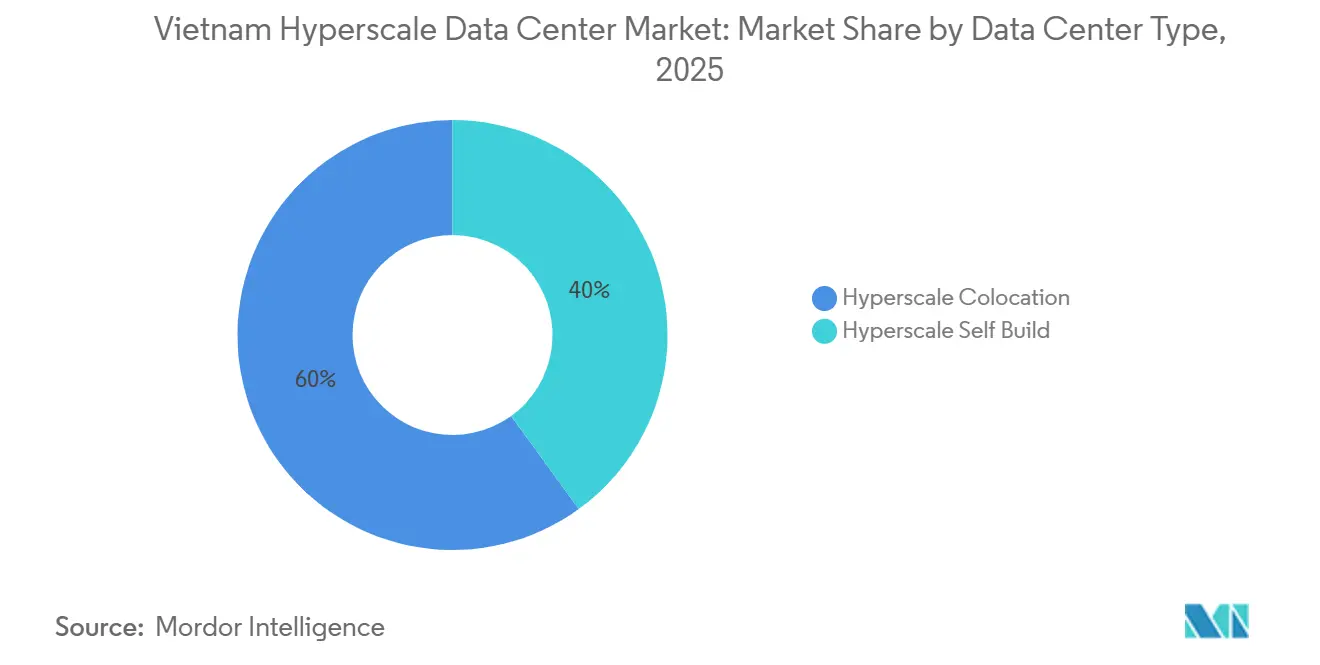
- データセンタータイプ別では、ハイパースケール コロケーションが2025年に60%の収益シェアを占めてトップとなり、ハイパースケーラーの自社建設施設は2031年までに20.5%のCAGRで拡大する見込みです。
- コンポーネント別では、ITインフラが2025年のベトナム ハイパースケール データセンター 市場規模の43%を占め、機械インフラは2031年までに19.5%のCAGRで成長する見込みです。
- ティア規格別では、ティアIII施設が2025年のベトナム ハイパースケール データセンター 市場シェアの75%を占め、ティアIVは2031年までに20.1%のCAGRで成長すると予測されています。
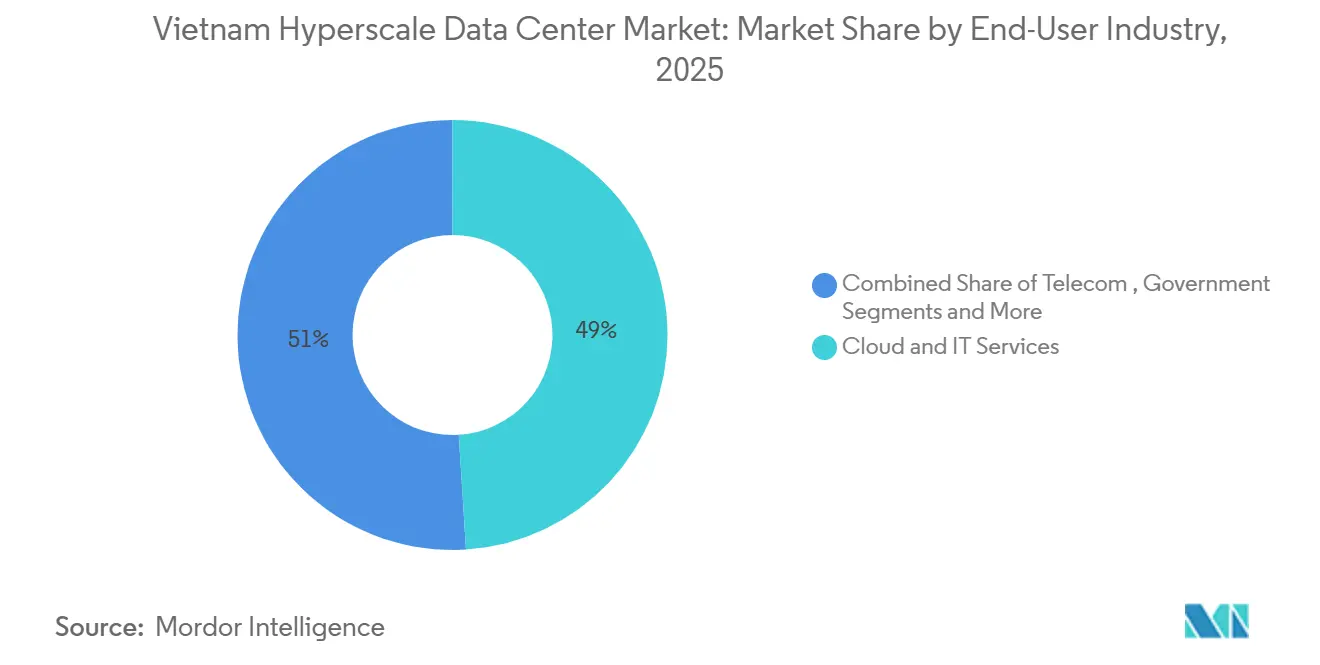
- エンドユーザー産業別では、クラウドおよびITが2025年の収益の49%を占め、BFSIは2025年から2031年にかけて18.7%のCAGRで成長する見込みです。
- データセンター規模別では、大規模施設(≤25 MW)が2025年に53%のシェアを獲得し、メガスケール(60 MW超)の展開は2031年までに20.7%のCAGRで推移する見通しです。
ベトナム ハイパースケール データセンター 市場のトレンドと洞察
推進要因インパクト分析表*
| 推進要因 | CAGRに対するインパクト(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| ベトナム企業および電子政府プログラムによるクラウド優先指令の高まり | 4.2% | ハノイ、ホーチミン市において早期の恩恵を受けつつ、全国規模 | 中期(2〜4年) |
| 低遅延コンピューティングを求める電子商取引およびフィンテック取引の急増 | 3.8% | 南部ベトナム、ホーチミン市クラスターの優位性 | 短期(2年以下) |
| 5G展開およびエッジ・コア統合によるコアデータセンター容量の加速 | 3.1% | 全国規模、工業団地を優先 | 中期(2〜4年) |
| データセンター投資に対するFDIインセンティブおよび税制優遇措置 | 2.9% | 全国規模、ハイテク特区に集中 | 長期(4年以上) |
| ベトナム・シンガポール間ケーブルの冗長性によるマルチ可用性ゾーンアーキテクチャの実現 | 2.2% | 南部ベトナム、国際接続ハブ | 中期(2〜4年) |
| 中国のAIコンピューティング輸出規制の余波によるGPUクラスターのベトナムへの移転 | 1.7% | 全国規模、ハノイおよびダナン テクノロジーパークを重視 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ベトナム企業および電子政府プログラムによるクラウド優先指令の高まり
ベトナムの国家デジタルトランスフォーメーションプログラムは、2030年までに全ての国家機関をクラウド上で運用することを義務付けており、新たなハイパースケールホールへの持続的な需要を保証しています。[1] 公安省の国家データセンターは2025年2月に稼働を開始し、単一の市民データベースを基盤として、国内プロバイダーが模倣すべきパフォーマンスベンチマークを設定しています。VNPTの「xa lộ số(デジタル高速道路)」バックボーンをデータセンター間10 Gbpsリンクへアップグレードすることで、コアトラフィックの増大がさらに示されています。2030年までに企業の70%が国内クラウドを採用し、ハイパースケールの稼働率は高い二桁水準に実質的に固定される見通しです。
低遅延コンピューティングを求める電子商取引およびフィンテック取引の急増
モバイルコマースの拡大に伴い、銀行および決済ワークロードは遅延に敏感になっています。VIBはAWSへの移行後、製品展開を35%短縮し、コストを23%削減したと記録しています。TechcombankのLinuxONEへの移行はピーク時のトランザクション処理能力を4倍に高め、BFSIワークロードがハイパースケールコアに引き寄せられる理由を示しています。[2] 増加するカードレス決済とリアルタイム決済は、ホーチミン市における高密度サーバー展開を推進し、ミリ秒以下の応答を保証しています。
5G展開およびエッジ・コア統合によるコアデータセンター容量の加速
Viettelは自社製5G機器の80%を製造し、全国コアへのバックホールトラフィックを担う大規模なエッジフットプリントを展開しています。[3] 包括的な5Gカバレッジを求める地方自治体の要望が、数千のマイクロセルを集約する地域ゾーンへの需要を増大させています。エッジからコアへのアーキテクチャは電力密度の目標値を引き上げ、N+1以上の電気設計の必要性を強化しています。
データセンター投資に対するFDIインセンティブおよび税制優遇措置
改正された投資規則により、外国投資家は完全ライセンス取得前に着工が可能となり、最大15年間の税制優遇措置が付与されます。土地使用権は70年に延長され、2024年の電気通信法は所有上限を廃止し、資金力のあるハイパースケーラーに有利な競争環境を形成しています。
制約要因インパクト分析表*
| 制約要因 | CAGRに対するインパクト(%) | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 主要工業地帯における電力グリッドの混雑 | -3.4% | 北部ベトナム、工業集積地 | 短期(2年以下) |
| 長期にわたる土地取得および許認可サイクル | -2.1% | 全国規模、都市部において深刻 | 中期(2〜4年) |
| メコンデルタにおける蒸発冷却を制限する水不足リスク | -1.8% | 南部ベトナム、メコンデルタ地域 | 長期(4年以上) |
| 運用エンジニアリングにおけるハイパースケール級の人材不足 | -1.6% | 全国規模、技術ハブに集中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
主要工業地帯における電力グリッドの混雑
ピーク時の不足は年間USD 14億の経済的損失をもたらし、オペレーターはバックアップ用ディーゼルおよびバッテリーシステムを過剰設備として導入せざるを得ません。ベトナムの設置容量80,555 MWのうち、グリッド制約により実際に送電されているのは半分にすぎず、送電近代化のために2030年までにUSD 1,283億の投資が必要です。この結果としての運用コスト増加が、近期の利益率拡大を抑制しています。
運用エンジニアリングにおけるハイパースケール級の人材不足
ベトナムは2025年までに50万人のテクノロジー人材を必要としていますが、データセンターオペレーションおよびサイバーセキュリティの深い専門知識はまだ不足しています。企業はAWSおよびCiscoのカリキュラムを活用した社内クラウドブートキャンプを実施しており、立ち上げスケジュールを長引かせる間接コストが生じています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンタータイプ別:自社構築が加速する中でコロケーションが優位
ハイパースケール コロケーションは、資本負担の軽い参入モデルに対する国内の選好を反映し、2025年のベトナム ハイパースケール データセンター 市場の60%を占めました。しかし、自社建設型ハイパースケール プロジェクトは、GoogleがホーチミンCity近郊に3億~6億5,000万 ミリオン 米ドル規模のサイトを検討し、Viettelが140 MWのキャンパスを建設していることから、2031年までに20.5%のCAGRを記録すると予測されています。マルチテナント型フットプリントから専用キャンパスへのシフトは、セキュリティ、ネットワーク レイテンシー、およびサステナビリティ目標に対するより厳格な管理を重視する成熟した顧客基盤の存在を示しています。そのため、コロケーション プロバイダーはホール規模を拡大しており、SAM DigitalHubが計画するビンズオン省の150 MWコンプレックスがその証左です。これは、独自建設への移行を検討するハイパースケール テナントを引き留めるための取り組みです。予測期間を通じて、ベトナム ハイパースケール データセンター 市場では、アンカー クラウド テナントが電力密度と環境パラメーターを規定するハイブリッド構造が増加し、従来のコロケーション対社建設という区分が曖昧になっていくでしょう。


コンポーネント別:ITインフラがリードし機械システムが急成長
ITコンピューティング、ストレージ、およびネットワーキング ハードウェアは、事業者がx86およびGPUクラスターのプロビジョニングを急ぐ中、2025年の収益の43%を占めました。機械インフラは、液浸冷却および冷媒ベースの液冷がPUEを1.4未満に低減することから、19.5%のCAGRで最も高い成長が見込まれています。ベトナムの熱帯性の高湿度を考慮すると、冷水ループおよびリアドア熱交換器が標準となりつつあり、ベトナム ハイパースケール データセンター 市場規模の配分が機械系の費目へとシフトしています。リングバス スイッチギアから2N UPS系統に至る電気システムも、電力網の不安定性が過剰設計を必要とすることから、引き続き投資を集めています。インテリジェントなDCIMレイヤーは、事業者が温度勾配とエネルギーKPIのリアルタイム可視化を求める中で普及が進んでおり、予知保全体制への道を開いています。
ティア標準別:ティアIIIの優位性とティアIVの加速
ティアIIIは、信頼性と資本コストのバランスが取れていることから、2025年の容量の75%を占めました。ティアIVのフットプリントは、多国籍クラウド プラットフォームが99.995%以上の稼働時間契約を課すことから、20.1%のCAGRで拡大すると予測されています。Viettelの140 MWキャンパスはすでにティアIII認証を取得し、PUE 1.4未満を目標としている一方、VNPTのホアラック サイトはN+1電気トポロジーで稼働しています。これらのテンプレートは、冗長性指標がマーケティング上の差別化要因となる市場全体のシフトを触媒し、ベトナム ハイパースケール データセンター 市場をグローバルに調和したベンチマークへと推進しています。
エンドユーザー産業別:クラウドの優位性とBFSIの急成長
クラウドおよびITワークロードは、国家主導の移行により、2025年の設置容量の49%を消費しました。BFSIは、デジタル バンキング プラットフォーム、リアルタイム決済レール、および確定的レイテンシーを要求するレグテック アナリティクスに牽引され、最も高い18.7%のCAGRを記録すると予測されています。LinuxONE導入後にスループットを4倍に向上させたTechcombankの事例は、銀行コアがハイパースケール アーキテクチャへと再プラットフォーム化している様子を示しています。製造業、通信、およびeコマースのワークロードが需要を補完し、ベトナム ハイパースケール データセンター 産業が複数の業種にわたって多様化した状態を維持することを確実にしています。

注記: すべての個別セグメントのシェアはレポートご購入時にご確認いただけます
データセンター規模別:大規模がリードしメガスケールが台頭
大規模サイト(≤25 MW)は2025年に53%のシェアを占めましたが、メガキャンパス(60 MW超)は20.7%のCAGRで推移しています。Viettelの1万ラック・140 MWプラントおよびSAM DigitalHubの150 MWの青写真は、グローバルなAIークロードを獲得し、拡張用地を事前に確保することを目指すスケーリング ロジックを体現しています。メガ資産に牽引されるベトナム ハイパースケール データセンター 市場規模は、シンガポールやジャカルタなどの成熟したハブの容量プロファイルに合わせて、大幅に拡大すると予測されています。
地理分析
南部ベトナムは、ホーチミン市の確立されたキャリアホテルおよび海底ケーブルの結節点を背景に、ベトナム ハイパースケール データセンター 市場の最大のシェアを支配しています。新しいアジア直通ケーブル(Asia Direct Cable)のブンタウへの50 Tbpsバースが主要ASEAN諸国との往復遅延を削減し、ハイパースケーラーが陸揚局近くにコンピューティングクラスターを配置する動機となっています。ViettelのUSD 1億4,000万、140 MWキャンパスおよびGoogleが提案するUSD 6億5,000万規模のコンプレックスといったメガ建設が、越境ワークロードに対するこの地域の優位性を確固たるものにしています。需要は電子商取引、フィンテック、および金融取引所と最終マイル物流ノードへの近接性を重視する輸出志向型製造企業によって支えられています。
ハノイを中心とする北部ベトナムは、各省庁が主権クラウドホスティングを義務付ける中、最速の成長率を示しています。公安省の国家データセンターは政府のコミットメントを強調し、遅延上の優位性が首都回廊への展開から生まれることを企業に示しています。VNPTのホアラックにある23,000平方メートルのティアIIIハブと、Viettelの30 MWグリーンサイトは、国営事業者がファーストムーバーとして機能している様子を示しています。民間投資家も後に続いており、コンプライアンスの確実性とサイバーセキュリティプロトコルのより緊密な監視を求めています。
中部ベトナムのダナン回廊は、地震リスクの冗長性と土地コストの効率性のバランスを取る戦略的な代替地として浮上しています。新たに承認された1,881ヘクタールの自由貿易区および341ヘクタールのITパークが、FPT、CMC、VNPTの建設計画を誘致しています。接続性はデュアルルートの地上光ファイバーと90 Tbpsの海底容量によって保証されており、ダナンを国家クラウドプラットフォームの災害復旧ノードとして位置付けています。これらの地理的ダイナミクスが組み合わさることで、ベトナム ハイパースケール データセンター 市場が単一の都市圏に制約されることなく、レジリエンスと政府中枢との連携を保証します。
競合環境
市場集中度
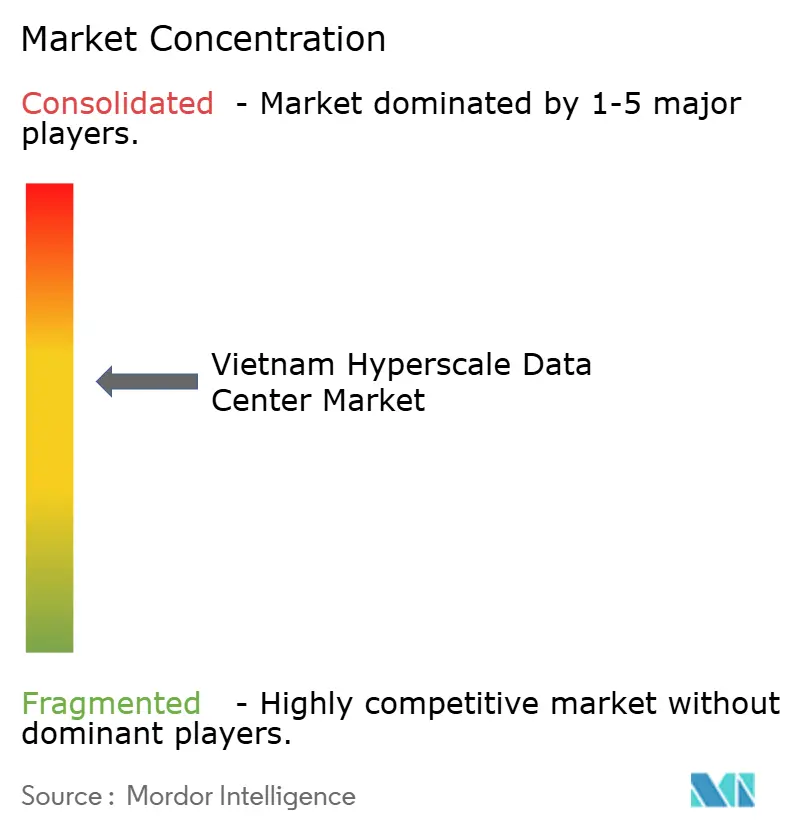
国内通信大手のViettel、VNPT、FPTは依然として設置メガワットの約97%を支配していますが、規制緩和によって競争環境が塗り替えられています。2024年7月に付与された完全外資所有権により、Google、Alibaba、Metaへの門戸が開かれ、その潜在的投資額は10億 ミリオン 米ドルを超えます。ViettelはAI支援冷却によってPUEを1.4未満に抑える技術的ペースを設定し、VNPTは政府契約とソブリン クラウド認証を基盤としています。SAM DigitalHubなどの新世代コロケーション デベロッパーは、モジュール式ホールと液浸冷却を採用してレガシー設計を飛び越えています。国内の規制上の優位性と多国籍企業のスケール経済の衝突は、全面的な価格競争よりもアライアンスを誘発する可能性が高く、ST TelemediaとVNGが60 MWハイブリッド施設で提携したことがその証左です。全体として、競争の構造は資本障壁の低下と技術標準化の加速に伴い、寡占的から競合可能な状態へと移行しています。
ベトナム ハイパースケール データセンター 産業のリーダー
-
Viettel IDC
-
FPT Telecom International
-
VNPT Net Corporation
-
CMC Telecom
-
Amazon Web Services(AWS)
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2025年6月:CMCがUSD 2億5,000万のハイパースケール データセンターの承認を取得し、ベトナムのデジタルインフラ軌道に対する民間セクターの信頼を強化。
- 2025年6月:政府が2030年までに全機関の100%採用を義務付ける国家クラウドアクションプランを批准。
- 2025年6月:ダナン自由貿易区が正式に設立され、データセンターオペレーターへの税制優遇措置を提供。
- 2025年5月:MetaがベトナムLanguage(ベトナム語)モデルを含むAI投資プログラムを発表。
研究方法のフレームワークとレポートの範囲
市場の定義および主要カバレッジ
本調査では、ベトナムのハイパースケール データセンター 市場を、クラウド、AI、および大規模コンテンツ ワークロード向けに4 MW以上の連続ITロードを提供する、国内で新たに稼働または完全に建設されたすべての施設と定義しています。本モデルは、ハイパースケール自社建設およびティアIII以上のホールセール コロケーション ホールに関連する資本価値と運営収益ストリームを捕捉しています。
4 MW未満のエッジ ポッド、企業のオンプレミス ルーム、および純粋なシェル アンド コア建設契約は対象外としています。
セグメンテーション概要
- データセンタータイプ別
- ハイパースケール自社構築
- ハイパースケール コロケーション
- コンポーネント別
- ITインフラ
- サーバーインフラ
- ストレージインフラ
- ネットワークインフラ
- 電気インフラ
- PDU(電力供給ユニット)
- 切替開閉装置および開閉設備
- UPSシステム
- 発電機
- その他の電気インフラ
- 機械インフラ
- 冷却システム
- ラック
- その他の機械インフラ
- 一般建設
- コアおよびシェル開発
- 設置およびコミッショニング
- 設計エンジニアリング
- 防火・セキュリティ・安全システム
- DCIM(データセンターインフラ管理)/ BMS(ビル管理システム)ソリューション
- ITインフラ
- ティア標準別
- ティアIII
- ティアIV
- エンドユーザー産業別
- クラウドおよびIT
- 通信
- メディアおよびエンターテインメント
- 政府
- BFSI
- 製造
- 電子商取引
- その他のエンドユーザー
- データセンター規模別
- 大規模(25 MW以下)
- 大型規模(25 MW超、60 MW以下)
- メガ規模(60 MW超)
詳細な調査方法論およびデータ検証
一次調査
ホーチミンシティ、ハノイ、およびシンガポールのデータセンター プランナー、電力エンジニア、不動産アドバイザー、クラウド キャパシティ マネージャーと複数回の対話を実施しました。これらの意見交換により、建設スケジュールの遅延、平均ラック電力エンベロープ、およびハイパースケーラーによる見込み採用率が明確化され、稼働率カーブと価格スプレッドの調整に役立てられました。
デスク調査
Mordorのアナリストはまず、ベトナム情報通信省の公開統計、国家電力公社EVN、通関輸送記録、およびベトナム インターネット協会などの業界団体レポートを用いて全体像を把握しました。また、Dow Jones Factiva上の英語およびベトナム語の報道をスクリーニングし、プロジェクト着工日、ラック密度、および土地コストを確認しました。容量ベンチマークは、Uptime Institute認証、APNIC IPv6トラフィック データ、および計画投資省を通じて入手可能なプロジェクト申請書類で検証されました。D&B Hooversの有料インテリジェンスにより、主要デベロッパーの財務情報が補完されました。言及した情報源はエビデンス基盤を例示するものであり、網羅的なものではありません。
市場規模算定および予測
Mordorのモデルは、公式の電力接続承認、海底ケーブル着陸、および申告済み外国直接投資を用いた設置ITロードのトップダウン再構築から始まります。結果は、発表済みメガワット ブロックの選択的なボトムアップ積み上げおよびサンプリングされたkW当たりの平均販売価格との相互検証を経ています。主要ドライバーである外資所有権の自由化、海底ケーブルの冗長性、平均PUEの進捗、ラック電力密度化、土地リースコスト、およびファイバー バックホールの成長が、2031年までの価値と容量を予測する多変量回帰に投入されます。個別サイト データのギャップはピア平均で補完され、チャネル チェックを通じて再検証されます。
データ検証および更新サイクル
すべての中間アウトプットは、過去のエネルギー販売および輸入統計との分散チェックを受けます。異常値が解消された後、内部レビュアーが承認し、レポートは年次で更新されるとともに、重要な政策またはプロジェクトの発表があった場合には随時更新されます。
ベトナム ハイパースケール データセンター ベースラインが信頼を得る理由
公表されている推計値はしばしば乖離しますが、その原因は企業が異なる包含ルールを採用したり、異なる日付で通貨を調整したり、容量を建設支出に組み込んだりすることにあります。
主要なギャップ要因としては、資本支出のみを対象とする調査がある一方、Mordorは使用中の経済的価値を報告していること、企業および エッジ ルームを合計に含める調査があること、ベトナムの急速なラック密度シフトと返済期間を圧縮する優遇税制インセンティブを無視した一律の稼働率係数を適用する調査があることが挙げられます。
ベンチマーク比較
| 市場規模 | 匿名化された情報源 | 主要なギャップ要因 |
|---|---|---|
| 24.5 ビリオン 米ドル(2025年) | Mordor Intelligence | - |
| 6億5,400万 ミリオン 米ドル(2024年) | 地域コンサルタントA | 投資支出を追跡し、経常収益を除外 |
| 22.0 ビリオン 米ドル(2025年) | 業界誌B | ハイパースケールのみではなくデータセンター総収益を報告し、エッジ ノードを混在 |
| 12.0 ビリオン 米ドル(2023年) | 業界ポータルC | 過去の支出を使用し、プロジェクト レベルの調整なしに一律15%のCAGRを適用 |
これらの比較は、スコープの整合、稼働率の現実性、およびデュアル モデリングが適用された場合、Mordor Intelligenceが意思決定者が透明な変数と再現可能なステップに遡ることができる均衡のとれたベースラインを提供することを示しています。
レポートで回答される主要な質問
ベトナム ハイパースケール データセンター 市場の現在の規模はいくらですか?
ベトナム ハイパースケール データセンター 市場規模は2025年にUSD 24億5,000万であり、2031年までにUSD 67億6,000万に達する見込みです。
ベトナムのどの地域が最も多くのハイパースケール容量を持ちますか?
南部ベトナム(ホーチミン市およびバーリア・ブンタウクラスターが主導)は、優れた海底ケーブル接続性により最大の設置容量を保有しています。
ティア標準別で最も成長が速いセグメントはどれですか?
グローバルな稼働時間要件に牽引されるティアIV施設は、2031年までに20.1%のCAGRで成長すると予測されています。
電力グリッドの制約はどのように緩和されていますか?
オペレーターは、現在ベトナムに年間USD 14億の損失をもたらしているグリッド混雑に対抗するため、2N電気トポロジー、敷地内再生可能エネルギー、および液冷への投資を行っています。
最も成長が速いエンドユーザーセグメントはどれですか?
BFSIワークロードは、銀行およびフィンテック企業が国内ハイパースケール ホスティングを必要とするクラウド対応プラットフォームへ移行するにつれ、2026年から2031年にかけて25%のCAGRで拡大しています。
外国ハイパースケーラーにはどのような所有権規則が適用されますか?
2024年7月以降、外国投資家はベトナムのデータセンター事業体を100%所有することが可能となり、以前の少数株主制限が撤廃され、数十億ドル規模のプロジェクトパイプラインが促進されています。
- データセンター電力市場 世界の電源システム需要(コンポーネント、ティア、施設規模別)
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設需要。
- データセンター建設市場 世界の建設市場を、ティア、施設規模、施設タイプ別に分析。
- ベトナム データセンター建設市場 ベトナムの建設を、ティア、施設タイプ、インフラストラクチャ別に分類しています。
- イタリアデータセンター冷却市場 イタリアの冷却市場を、冷却技術、タイプ、エンドユーザー業種別に分類。
- ベトナムデータセンターストレージ市場 ベトナム全域におけるストレージの需要を、ストレージ技術、ストレージタイプ、施設タイプ別に網羅しています。
- データセンター物流市場 世界の物流市場(デバイス別、データセンター規模別、サービス別)。
- イタリアのデータセンター電源市場 イタリアの電力システム市場を、コンポーネント、施設タイプ、施設規模別に分類。
- 南米データセンター電力市場 南米の電源システムを、電力インフラ、エンドユーザー、電力容量範囲別に分類。
- ベトナム データセンターネットワーキング市場 ベトナムのネットワーキング市場(コンポーネント別、エンドユーザー別、データセンタータイプ別)。
- ベトナム データセンター電力市場 ベトナムの電力システムを、コンポーネント、施設タイプ、施設規模別に分類しています。
- ベトナムデータセンターラック市場 ベトナム全土におけるラック需要を、施設規模とティア別に網羅。