
Tamaño y participación del mercado de almacenamiento en centros de datos de Vietnam
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 210 Millones de dólares |
| Tamaño del Mercado (2026) | 219.70 Millones de dólares |
| Tamaño del Mercado (2031) | 275.5 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 4.62 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de almacenamiento en centros de datos de Vietnam por Mordor Intelligence
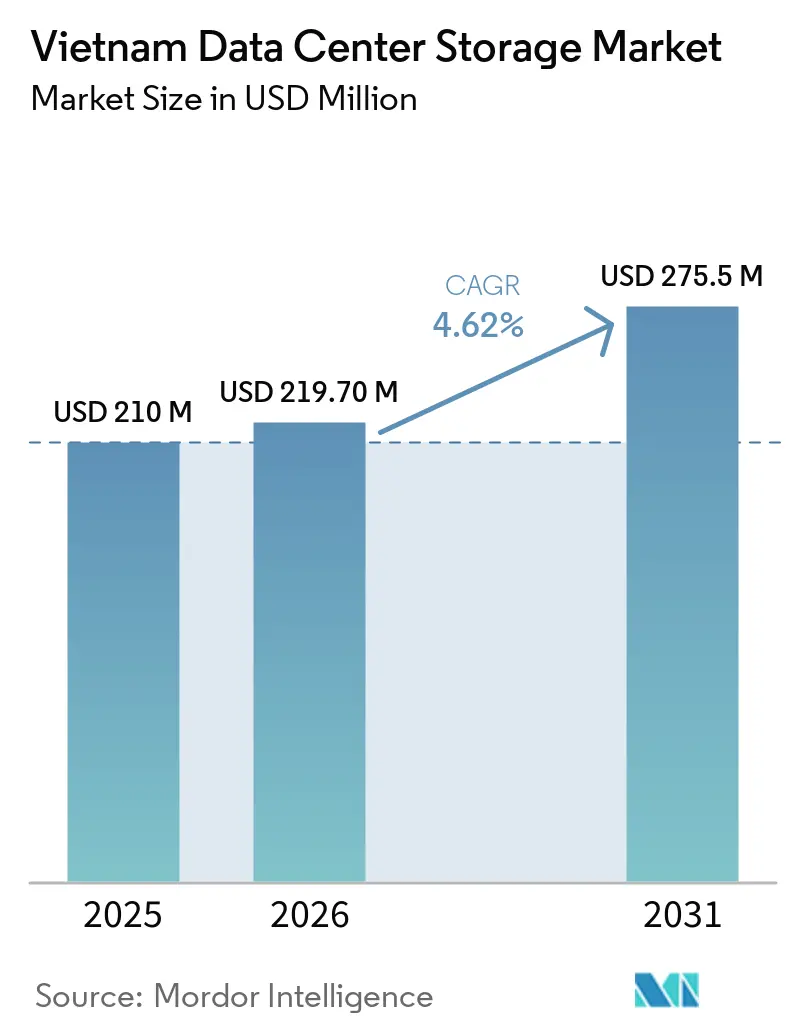
Se espera que el tamaño del Mercado de Almacenamiento en Centros de Datos de Vietnam aumente de 210 millones de USD en 2025 a 219,70 millones de USD en 2026 y alcance los 275,5 millones de USD en 2031, creciendo a una CAGR del 4,62% durante el período 2026-2031.
El respaldo constante de políticas, la aprobación de propiedad extranjera al 100% para centros de datos y la afluencia de proyectos de hiperescala posicionan a Vietnam como un hub regional emergente para cargas de trabajo empresariales y en la nube. Los objetivos nacionales de economía digital, las normas más estrictas de soberanía de datos y la rápida adopción de IA/ML llevan a las empresas a modernizarse con plataformas flash y NVMe. Las construcciones de alta densidad, como la instalación de 140 MW de Tan Phu Trung de Viettel, ilustran cómo los clústeres de IA con alto consumo energético están rediseñando el diseño de racks y las preferencias de interfaz de almacenamiento. La regulación liberal acelera la entrada de capital extranjero; sin embargo, las limitaciones de la red eléctrica y la escasez de talento moderan la ejecución de capacidad a corto plazo, al tiempo que abren nichos para propuestas de servicios gestionados energéticamente eficientes
Conclusiones clave del informe
- Por tecnología de almacenamiento, la SAN lideró con una participación de ingresos del 33,92% en 2025, mientras que se proyecta que la NAS sea la de mayor crecimiento con una CAGR del 6,58% hasta 2031.
- Por tipo de almacenamiento, los arreglos de HDD representaron el 42,55% del tamaño del mercado de almacenamiento en centros de datos de Vietnam en 2025; los arreglos todo flash avanzan a una CAGR del 9,12% hasta 2031.
- Por tipo de centro de datos, la colocación representó el 49,05% de los ingresos en 2025, mientras que los proveedores de hiperscala avanzan a una CAGR del 8,16%.
- Por usuario final, TI y telecomunicaciones capturaron el 29,10% de la participación del mercado de almacenamiento en centros de datos de Vietnam en 2025; el sector de banca, servicios financieros y seguros (BFSI) se expande más rápido con una CAGR del 7,21%.
- Por factor de forma, los sistemas montados en rack mantuvieron una participación del 62,70% en 2025; la infraestructura componible crece a una CAGR del 9,28%.
- Por interfaz, SAS/SATA mantuvo una participación del 53,85% en 2025; NVMe aumenta a una CAGR del 8,01%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e información del mercado de almacenamiento en centros de datos de Vietnam
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Expansión de la infraestructura de TI y la banda ancha | +1.2% | Ciudad Ho Chi Minh, Hanói | Mediano plazo (2-4 años) |
| Inversiones en centros de datos de hiperscala | +1.5% | Zonas industriales a nivel nacional | Largo plazo (≥4 años) |
| Transformación digital y soberanía de datos | +1.8% | Nacional | Corto plazo (≤2 años) |
| Adopción de la nube por parte de las PYME impulsando la NAS | +0.9% | Clústeres urbanos | Mediano plazo (2-4 años) |
| Aumento de las cargas de trabajo de inteligencia artificial/aprendizaje automático impulsando el almacenamiento todo flash | +1.1% | Centros tecnológicos | Mediano plazo (2-4 años) |
| Liberalización del 100% de propiedad extranjera | +0.7% | Nacional | Corto plazo (≤2 años) |
| Fuente: Mordor Intelligence | |||
Expansión de la infraestructura de TI y la banda ancha
El objetivo de Vietnam de lograr una cobertura de banda ancha en el 80% de los hogares para 2025 bajo el Programa Nacional de Transformación Digital está estimulando la demanda de sistemas de almacenamiento perimetral y central.[1] Diez cables submarinos adicionales planificados para 2030 elevarán la capacidad total a 350 Tbps, generando requisitos sostenidos para dispositivos perimetrales de alta densidad a lo largo de los puntos de aterrizaje. Empresas como VTI reportan ahorros de costos del 70% tras la migración a la nube, reforzando la adopción del almacenamiento híbrido para operaciones de análisis y copias de seguridad. Los adoptantes de manufactura y logística están instalando flujos de trabajo de Industria 4.0 que requieren almacenamiento de baja latencia y proximidad de cómputo para la robótica y el control de calidad en tiempo real. Los fabricantes de equipos originales del sector automotriz y los exportadores de electrónica son los primeros adoptantes notables, que utilizan almacenamiento flash a escala de rack para mantener el análisis en línea en los pisos de producción. Este impulso infraestructural ancla el crecimiento a largo plazo del mercado de almacenamiento en centros de datos de Vietnam.
Aumento de las inversiones en centros de datos de hiperscala
La construcción de 140 MW de Tan Phu Trung de Viettel representa el primer centro de datos de más de 100 MW de Vietnam, operando a 10 kW por rack, 2,5 veces la media nacional, lo que cataliza la demanda de matrices de alta densidad aceleradas por NVMe.[2] El SAM DigitalHub de Saigon Asset Management, de 1.500 millones de USD y 150 MW, señala un fuerte apetito de capital por infraestructuras de hiperescala. Los inversores apuntan a niveles de PUE por debajo de 1,4 mediante refrigeración por agua caliente y de puerta trasera, creando oportunidades para el almacenamiento definido por software que optimice la ubicación de cargas de trabajo en nodos distribuidos. Los proveedores que ofrecen plataformas escalables horizontalmente que minimizan el consumo de energía por rack obtienen una ventaja competitiva a medida que los operadores estandarizan en tejidos de cómputo de alto rendimiento para atender la demanda regional de IA.
Mandatos gubernamentales de transformación digital y soberanía de datos
La Ley de Datos de Vietnam, vigente desde julio de 2025, instituye un régimen de clasificación de datos en tres niveles, lo que obliga a que los conjuntos de datos "básicos" e "importantes" residan en territorio nacional. El Centro Nacional de Datos se inaugura en agosto de 2025 con dos instalaciones en espejo que albergan alrededor de 1.000 racks cada una, estableciendo una prueba de concepto para arquitecturas soberanas resilientes. El cambio de Alibaba de arrendar a construir su propio sitio ejemplifica cómo las evaluaciones de riesgo transfronterizas desencadenan inversiones en nuevas instalaciones. Los criterios de adquisición ahora priorizan el cifrado en reposo, el geolimitado y el registro de auditorías que se corresponden directamente con los mandatos legales, lo que fortalece a los proveedores con firmware listo para cumplimiento normativo y equipos de servicio en el país. La regulación acelera los ciclos de actualización de hardware de almacenamiento a corto plazo en las agencias estatales e industrias reguladas.
Aumento en la adopción de la nube por parte de las PYME impulsando la NAS
El plan de Transformación Digital para PYME del Ministerio de Información y Comunicaciones subsidia los servicios en la nube de 11 proveedores nacionales, reduciendo los costos de entrada en un 20% y acelerando la adopción de NAS. Proveedores como VNG Cloud adaptan modelos de pago conforme al crecimiento dirigidos directamente a las PYME sensibles a los costos. El crecimiento es evidente en la logística del comercio electrónico: Ahamove organiza 200.000 entregas diarias en MongoDB Atlas, confiando en clústeres respaldados por NAS que se adaptan a los picos de transacciones. Las cargas de trabajo gubernamentales validan aún más la NAS: los servicios basados en Red Hat OpenStack de SaoBacDau ofrecen almacenamiento de objetos elástico a ministerios que requieren alojamiento nacional. La tendencia sustenta una CAGR sostenida del 6,8% para la NAS dentro del mercado de almacenamiento en centros de datos de Vietnam.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Alto gasto de capital inicial para instalaciones de Nivel III/IV | -0.8% | A nivel nacional; agudo para pequeños operadores | Mediano plazo (2-4 años) |
| Escasez de ingenieros de almacenamiento calificados | -1.1% | Centros urbanos | Largo plazo (≥4 años) |
| Restricciones de energía de la red para racks de alta densidad | -0.6% | Zonas industriales | Corto plazo (≤2 años) |
| Aumento de los costos de refrigeración en clima tropical | -0.4% | Nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto gasto de capital inicial para instalaciones de Nivel III/IV
La certificación de Nivel III exige energía de doble trayectoria, refrigeración y redundancia de almacenamiento. El contrato de ingeniería, adquisición y construcción de Delta Electronics en Hoa Lac ilustra la intensidad de capital, con promotores que absorben largos plazos de retorno de la inversión. Las empresas nacionales como CMC Telecom deben igualar los estándares globales para ganar clientes multinacionales, tras convertirse en el primer sitio de Vietnam acreditado con el Nivel 4 de Seguridad de la Información. Las restricciones de financiación empujan a los operadores hacia bloques modulares financiados por proveedores y dispositivos hiperconvergentes que comprimen los desembolsos iniciales. Si bien la restricción suprime el ritmo de nuevas construcciones, estimula la demanda de soluciones preintegradas que reducen el esfuerzo de ingeniería en el sitio.
Escasez de ingenieros de almacenamiento calificados
Vietnam cuenta con aproximadamente 6.000 especialistas en hardware frente a una necesidad proyectada de 20.000 en los próximos cinco años.[3] Los programas públicos, como la iniciativa de USD 5 millones de la Ciudad Ho Chi Minh para capacitar a 40.000 ingenieros de microchips para 2030, tienen como objetivo reducir la brecha. Mientras tanto, los proveedores incorporan automatización en las pilas de gestión, reduciendo los umbrales de habilidades necesarios para las operaciones diarias. Las plataformas hiperconvergentes y la telemetría impulsada por inteligencia artificial se convierten en diferenciadores vitales para los operadores que enfrentan cuellos de botella en la contratación en el sector de almacenamiento en centros de datos de Vietnam.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tecnología de almacenamiento: dominio de la SAN en medio de la aceleración de la NAS
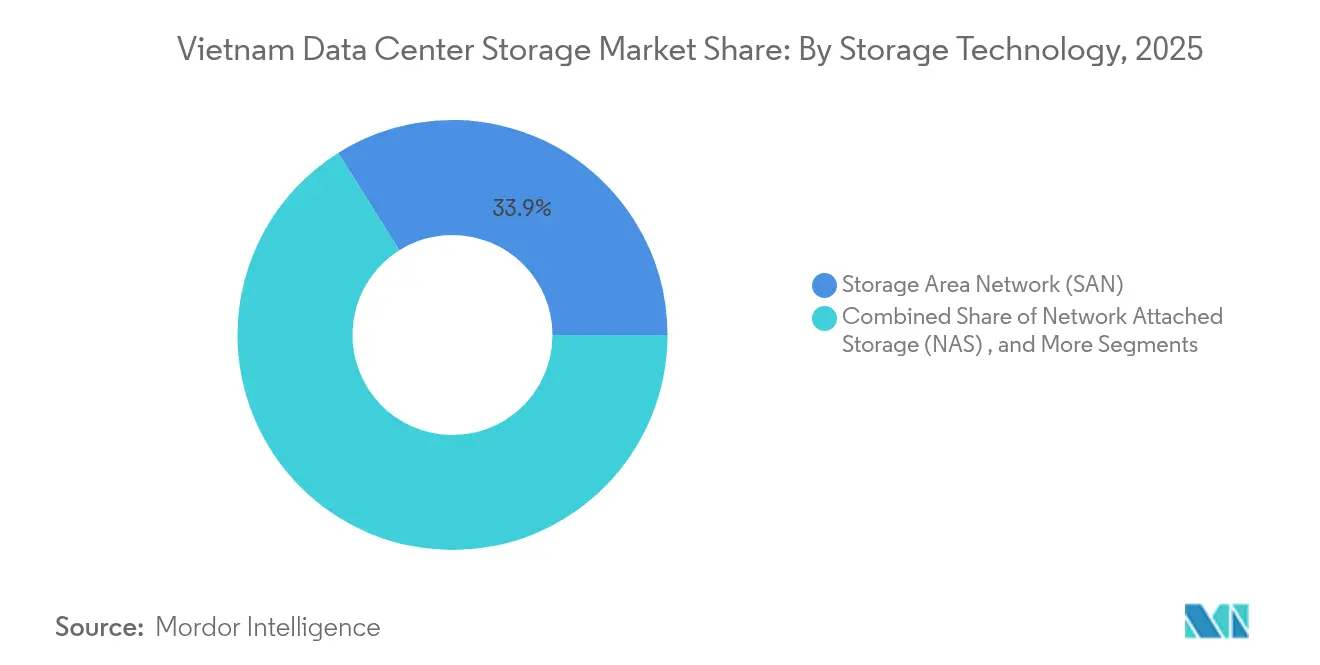
Las soluciones SAN representaron el 33,92% de los ingresos de 2025, lo que refleja la demanda empresarial de servicios a nivel de bloque de baja latencia en núcleos de misión crítica. Esta participación posiciona a la SAN como la columna vertebral de rendimiento del mercado de almacenamiento en centros de datos de Vietnam. La NAS, que sube a una CAGR del 6,58%, se beneficia de los programas de nube para PYME que recompensan las implementaciones rentables basadas en Ethernet. Se proyecta que el tamaño del mercado de almacenamiento en centros de datos de Vietnam para la NAS supere los USD 0,1 mil millones para 2031, con la ayuda de incentivos gubernamentales. Los sistemas de conexión directa y de objetos complementan las cargas de trabajo especializadas de borde y archivo reguladas por las normas emergentes de retención de datos.
Los patrones de adopción híbrida se intensifican a medida que Viettel IDC integra Cloudian HyperStore para ofrecer servicios de objetos y archivos en un dispositivo unificado, combinando el rendimiento de grado SAN para cargas de trabajo transaccionales con la escalabilidad de NAS para análisis. Las capas definidas por software difuminan los límites de los protocolos, lo que permite la selección dinámica entre API de bloque, archivo y objeto. Las empresas así aseguran sus inversiones de cara al futuro y optimizan el costo total de propiedad, manteniendo una demanda sólida en todas las categorías de tecnología.

Por tipo de almacenamiento: los arreglos de HDD lideran a pesar del impulso del almacenamiento flash
Los arreglos de HDD representaron el 42,55% del gasto en 2025 debido a su favorable economía de USD por GB. El almacenamiento todo flash, con el mayor crecimiento a una CAGR del 9,12%, captura la inferencia de inteligencia artificial, el análisis en tiempo real y los picos de la banca digital. Se prevé que la participación del mercado de almacenamiento en centros de datos de Vietnam para los arreglos todo flash supere el 31,2% para 2031. Los niveles híbridos persisten para cargas de trabajo de rango medio que fluctúan entre necesidades de capacidad y rendimiento.
La tracción del almacenamiento flash se subraya por la migración de Techcombank al IBM DS8886, que cuadruplicó el rendimiento máximo de transacciones al tiempo que reducía la huella de rack. La línea de SSD DC600M de Kingston aborda el tráfico de uso mixto y la eficiencia energética, haciéndose eco del énfasis en materia de políticas sobre TI sostenible. Los incentivos energéticos también inclinan el cálculo del costo total de propiedad a favor del almacenamiento flash para los operadores que buscan certificaciones de neutralidad de carbono.
Por tipo de centro de datos: liderazgo en colocación con crecimiento de los proveedores de hiperscala
Los sitios de colocación mantuvieron el 49,05% de los ingresos de 2025, ya que las empresas optan por infraestructuras compartidas que externalizan la complejidad de capital y operativa. El mercado de almacenamiento en centros de datos de Vietnam continúa dependiendo de la colocación para el acceso a interconexión y el despliegue rápido. Los proveedores de hiperscala, respaldados por una CAGR del 8,16%, impulsan pedidos masivos de capacidad para racks de alta densidad y conjuntos de almacenamiento a escala de petabytes. Se estima que el tamaño del mercado de almacenamiento en centros de datos de Vietnam para los proveedores de hiperscala aumentará de USD 0,07 mil millones en 2026 a más de USD 0,12 mil millones para 2031.
El buque insignia de 10.000 racks de Viettel establece un diseño de referencia para cargas de trabajo de inteligencia artificial y 5G que requieren envolventes de energía y refrigeración mejoradas. Los titulares de colocación responden con servicios de acceso a AWS, Google Cloud y Azure, añadiendo niveles de almacenamiento de valor agregado optimizados para migraciones híbridas. Los microcentros de datos empresariales y de borde siguen siendo fundamentales para los casos de uso de manufactura y del sector público sensibles a la latencia bajo estrictas normas de localización de datos.
Por usuario final: fortaleza en telecomunicaciones con aceleración del sector BFSI
TI y telecomunicaciones capturaron el 29,10% de los ingresos de 2025, aprovechando las redes troncales y el backhaul nacional para ofrecer servicios de proveedor de servicios de internet, red de distribución de contenido y 5G. El sector BFSI, que se expande a una CAGR del 7,21%, demuestra un apetito desproporcionado por el almacenamiento cifrado de baja latencia para apoyar la banca digital, las plataformas de pago electrónico y las auditorías regulatorias. Se prevé que el tamaño del mercado de almacenamiento en centros de datos de Vietnam para el sector BFSI casi se duplique para 2030.
La plataforma de API abierta de VPBank procesa 100 millones de transacciones mensuales en clústeres de MongoDB, destacando las cargas de trabajo de nueva generación que gravan más el IO de almacenamiento que la capacidad. Las oficinas digitales gubernamentales trasladan los servicios ciudadanos a nubes soberanas, impulsando la expansión en repositorios de archivo y cumplimiento normativo. Los adoptantes tempranos del sector sanitario, como eClinica de la Ciudad Ho Chi Minh, aprovechan el almacenamiento estructurado para consolidar 80.000 registros electrónicos de pacientes, destacando la diversificación sectorial.
Por factor de forma: dominio de los sistemas montados en rack con innovación componible
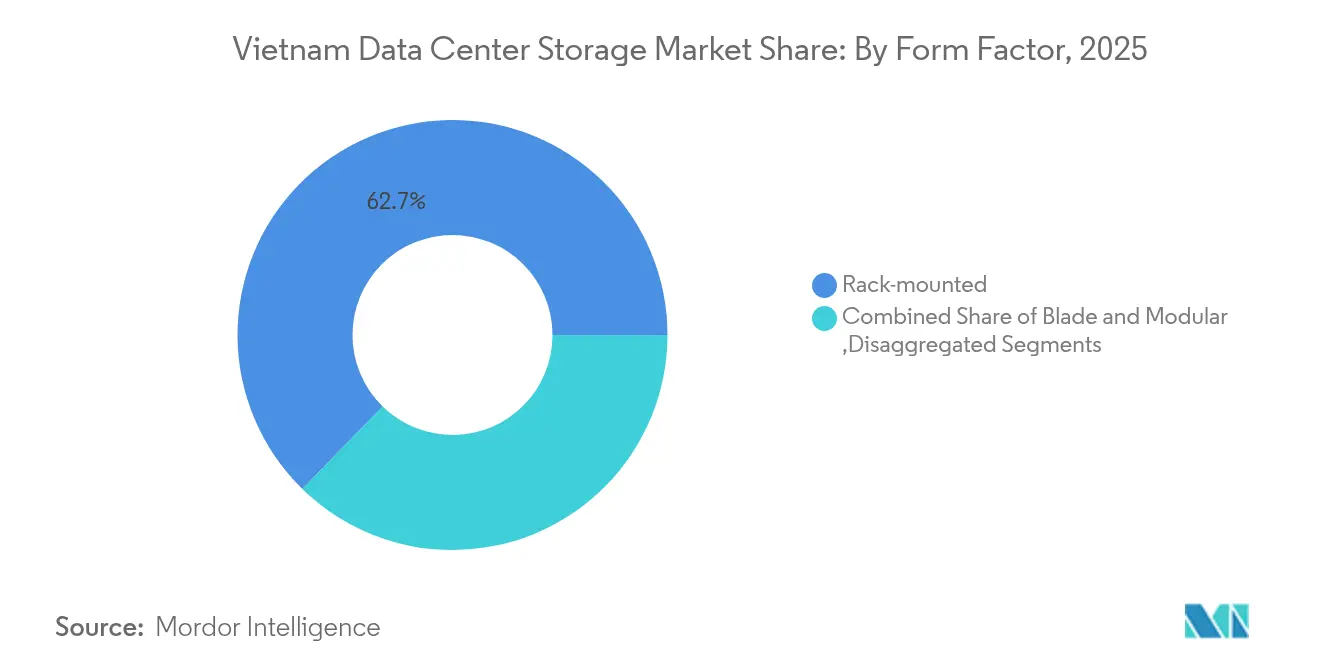
Los chasis montados en rack representaron el 62,70% de los ingresos en 2025 gracias al amplio soporte del ecosistema y la integración sencilla. Los diseños componibles, que crecen a una CAGR del 9,28%, desagregan el cómputo, el almacenamiento y la red para permitir la agrupación dinámica. Se proyecta que el tamaño del mercado de almacenamiento en centros de datos de Vietnam para las soluciones componibles supere los USD 0,06 mil millones para 2031.
El rack integrado 7000 de Dell agrupa refrigeración líquida y bandejas densas en GPU para inteligencia artificial, lo que demuestra cómo la innovación en el factor de forma mantiene el ritmo de la escalada de energía y rendimiento. Los formatos en blade y modulares sirven a los nodos de sucursal y de recuperación ante desastres, especialmente en alojamientos de telecomunicaciones de borde que requieren huellas compactas. Los motores de orquestación de software asignan volúmenes de almacenamiento bajo demanda, maximizando la utilización y alineándose con el imperativo de la escasez de habilidades.
Por interfaz: predominio de SAS/SATA con la emergencia de NVMe
SAS/SATA mantuvo una participación del 53,85% en 2025 debido a sus cadenas de herramientas maduras y la amplia compatibilidad de aplicaciones. NVMe, que avanza a una CAGR del 8,01%, sustenta los conjuntos de entrenamiento de inteligencia artificial y las cargas de trabajo de tecnología financiera sensibles a la latencia. Se proyecta que el tamaño del mercado de almacenamiento en centros de datos de Vietnam para dispositivos NVMe se triplique entre 2025 y 2030.
El SSD FURY Renegade G5 PCIe 5.0 de Kingston registra lecturas de hasta 14.800 MB/s, delineando las curvas de rendimiento de próxima generación para la inferencia de inteligencia artificial. El despliegue de NVMe de extremo a extremo de Huawei en TMBThanachart Bank redujo la latencia en un 60% y aumentó el cómputo en un 25%, validando la economía de la migración de interfaces. El canal de fibra persiste para los tejidos SAN de misión crítica, mientras que las superposiciones de iSCSI y RoCE permiten estrategias de convergencia Ethernet rentables.
Análisis geográfico
Ciudad Ho Chi Minh y Hanói concentran más de dos tercios de los despliegues de almacenamiento, lo que refleja el peso económico, la densidad de fibra óptica y la proximidad a los puntos de aterrizaje de cables submarinos. El complejo Tan Phu Trung de Viettel y el sitio Tan Thuan de CMC posicionan al clúster del sur como el principal corredor de hiperscala, al tiempo que alimentan la demanda de desbordamiento de nodos de borde en las provincias vecinas. En el norte, el campus Hoa Lac de VNPT, de 23.000 m² con 2.000 racks, apoya a los ministerios gubernamentales y a los bancos estatales, creando una fuerza gravitacional para los proveedores de equipos.
Las provincias centrales atraen cada vez más a los operadores a través de la disponibilidad de energía renovable. Ninh Thuan alberga 1.500 MW de capacidad solar y 1.442 MW de capacidad eólica, ofreciendo ganchos de energía verde para los inversores impulsados por criterios ambientales, sociales y de gobernanza que buscan reducir las emisiones de Alcance 2. La estrategia gubernamental para designar centros digitales regionales para 2050 acelera el despliegue de fibra óptica y las exenciones fiscales en zonas económicas especiales, fomentando topologías de almacenamiento distribuido. Las ubicaciones costeras ganan eficiencia termodinámica para soluciones de refrigeración de aire libre y agua marina; los parques industriales del interior ofrecen tierra asequible para construir campus de varios hectáreas.
La conectividad sigue siendo el factor decisivo para la selección de sitios en el mercado de almacenamiento en centros de datos de Vietnam. Las próximas líneas de cables submarinos y la inversión continua en redes troncales nacionales permiten a los operadores colocar capacidad más cerca de fuentes renovables sin sacrificar la latencia hacia los centros de demanda urbana. A medida que las tarifas de fibra oscura metropolitana disminuyen, las ciudades de segundo nivel como Thai Nguyen emergen como sitios de clúster atractivos, respaldados por planes de desarrollo de la fuerza laboral en especializaciones de semiconductores e inteligencia artificial.
Panorama regulatorio
Vietnam ha avanzado hacia un régimen operativo más claro para los centros de datos bajo la Ley de Telecomunicaciones de 2023 (vigente desde julio de 2024), que define los servicios de centro de datos y establece obligaciones para los operadores en materia de registro y cumplimiento, en lugar de un licenciamiento de estilo telecomunicaciones. En paralelo, el Decreto N.º 163/2024/ND-CP (vigente desde diciembre de 2024) permite el 100% de propiedad extranjera de los centros de datos, lo que respalda la participación internacional en instalaciones locales que a su vez alimentan la contratación empresarial y de almacenamiento en la nube.
En cuanto al cumplimiento técnico, la Circular N.º 42/2025/TT-BKHCN (vigente desde el 1 de febrero de 2026) actualiza los requisitos de construcción y operación y hace referencia a normas técnicas nacionales como QCVN 32:2020/BTTTT y QCVN 06:2021/BXD. Los operadores registran y reportan ciertos cambios de infraestructura al Ministerio de Información y Comunicaciones (MIC) y a su Departamento de Telecomunicaciones, mientras que los compradores de almacenamiento para cargas de trabajo reguladas y del sector público alinean la contratación con el hospedaje doméstico y los controles de seguridad definidos por la orientación de soberanía de datos de Vietnam (incluida la Ley de Datos vigente desde julio de 2025).
Análisis de la cadena de valor
La cadena de valor del almacenamiento en centros de datos de Vietnam comienza con fabricantes internacionales de equipos originales de almacenamiento y proveedores de componentes (medios HDD y SSD, controladores, NIC/HBA y fábricas NVMe) que venden a través de distribuidores locales, integradores de sistemas y operadores de centros de datos liderados por telecomunicaciones. Proveedores globales como Dell Technologies, NetApp, Oracle, Kingston Technology, Huawei, Seagate y Western Digital suelen introducir sus plataformas mediante socios de canal para implementaciones empresariales y de colocación, mientras que los proyectos hiperescala y de IA también generan interacción directa para arquitecturas de referencia y diseño de alta densidad.
En la fase intermedia, los operadores de instalaciones locales (incluidos Viettel IDC, VNPT VinaData, CMC Telecom y FPT Telecom) traducen las construcciones de capacidad en pedidos de almacenamiento a gran escala, servicios de integración y ofertas gestionadas en almacenamiento en bloque, de archivos y de objetos. Las actividades posteriores incluyen la implementación, la migración y las operaciones continuas (monitoreo, respaldo, recuperación ante desastres y cumplimiento normativo), respaldadas por contratistas especializados en diseño y construcción de centros de datos como Delta Group, Aurecon, Apave y GreenViet. Los requisitos de registro ante el MIC y las normas técnicas también refuerzan la demanda de mantenimiento en el país, repuestos y firmware y servicios de seguridad listos para el cumplimiento, lo que afecta la selección de proveedores y los modelos de soporte de ciclo de vida.
Panorama competitivo
Los grupos de telecomunicaciones locales Viettel IDC, VNPT VinaData, CMC Telecom y FPT Telecom aprovechan sus redes de larga distancia, puntos de presencia nacionales y afinidad gubernamental para asegurar contratos de colocación ancla y gestionar auditorías de cumplimiento normativo las 24 horas del día, los 7 días de la semana. Los principales fabricantes internacionales de hardware Dell Technologies, NetApp, Oracle, Kingston Technology y Huawei se expanden a través de alianzas con revendedores y compromisos directos con clientes de hiperescala, suministrando matrices flash, tejidos NVMe y pilas de almacenamiento definido por software optimizadas para IA.
El posicionamiento estratégico gira en torno a la escalabilidad, la eficiencia energética y los servicios de pila completa. La AI Factory de Dell afirma reducciones del costo total de hasta el 62% en comparación con los equivalentes en nube pública, al integrar cómputo, refrigeración y matrices PowerStore en un único SKU a escala de rack, cafebiz. La validación por parte de NetApp del NVIDIA DGX SuperPOD y su asociación con Google Cloud subrayan credenciales de IA híbrida que resultan atractivas para las instituciones financieras sometidas a presión de latencia y soberanía de datos. Kingston diferencia sus ofertas PCIe 5.0 incorporando protección contra pérdida de energía para facilitar la adopción en regiones con fluctuaciones de voltaje.
La competencia por el talento genera colaboraciones con universidades; el programa conjunto propuesto por Kioxia sobre currículo NVMe es un ejemplo representativo de los movimientos para cultivar la lealtad a largo plazo en el canal. Mientras tanto, las empresas emergentes en almacenamiento hiperconvergente nativo de Kubernetes incursionan en segmentos de nicho, apostando por operaciones simplificadas que resuenan con las empresas del mercado medio que carecen de equipos de TI especializados. La concentración moderada del sector persiste, ya que ningún proveedor supera el 30% de participación, lo que fomenta una saludable competencia en precio-rendimiento en las licitaciones de proyectos.
Líderes del sector de almacenamiento en centros de datos de Vietnam
-
Viettel IDC Co. Ltd.
-
VNPT VinaData Co. Ltd.
-
FPT Telecom International
-
Dell Technologies Inc.
-
Seagate Technology Holdings plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
La ejecución de los requisitos de soberanía de datos está creando espacio para pilas de almacenamiento alineadas con el cumplimiento normativo dentro de las instalaciones domésticas, especialmente para el gobierno y las industrias reguladas, donde el cifrado, la auditoría y las arquitecturas resilientes son criterios de contratación. La Ley de Datos de Vietnam vigente desde julio de 2025 y el lanzamiento en agosto de 2025 del Centro Nacional de Datos (dos sitios espejo con alrededor de 1.000 racks cada uno) ofrecen señales claras de demanda para niveles de hospedaje soberano, respaldo y archivo que permanecen dentro de Vietnam, favoreciendo a proveedores y operadores con cobertura de servicio local y configuraciones de seguridad validadas.
La infraestructura lista para IA también está desplazando los requisitos de almacenamiento hacia flash de mayor rendimiento y NVMe, lo que se refleja en las recientes expansiones y alianzas. El Centro de Datos de IA Hoa Lac 2 de Viettel, que integra sistemas NVIDIA H200 con certificación Uptime Tier III, junto con el campus hiperescala de 140 MW en Tan Phu Trung, elevan el nivel base de densidad de racks y rendimiento por carga de trabajo. Esto está ampliando las oportunidades para matrices totalmente flash, diseños compatibles con NVMe-oF y almacenamiento definido por software que optimiza la energía y el espacio ocupado. En el ámbito de la inversión, el marco entre FPT, Viet Thai Group y G42, con compromisos de hasta 1.000 millones de USD para infraestructura de IA y nube, respalda una cartera de instalaciones de clase hiperescala donde los proveedores de almacenamiento pueden vincularse mediante diseños de referencia, servicios gestionados y programas de suministro de ciclo de vida ajustados a las necesidades locales de cumplimiento y eficiencia con restricciones de red eléctrica.
Desarrollos recientes del sector
- Junio de 2026: Viettel (IDC) integró sistemas de supercomputación con GPU NVIDIA H200 en el Centro de Datos Hoa Lac 2 y recibió la certificación Uptime Institute TCCF Tier III. La infraestructura del centro de datos lista para IA respalda cargas de trabajo acelerado por GPU y mejora la capacidad local para implementaciones de IA hiperescala. Esto avanza la huella de campus hiperescala con capacidad de IA de Vietnam y fortalece el posicionamiento regional en soberanía de la nube.
- Febrero de 2026: FPT Corporation firmó un acuerdo marco con G42 y Viet Thai Group para desarrollar centros de datos hiperescala en Vietnam con compromisos de inversión de hasta 1.000 millones de USD. El marco acelera el desarrollo de centros de datos hiperescala y la infraestructura de IA transfronteriza. El acuerdo señala una expansión de capacidad a gran escala respaldada internacionalmente y se alinea con la estrategia nacional de IA y nube.
- Enero de 2026: Viettel IDC lanzó una nueva sala de servidores de 400 racks (T6N6) en el Centro de Datos Hoang Hoa Tham, Ciudad Ho Chi Minh. Esto marca la expansión de la escala local en un importante centro de datos vietnamita. Demuestra un rápido aumento de capacidad para respaldar las crecientes cargas de trabajo empresariales y en la nube, y la demanda de almacenamiento listo para IA.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este informe, el mercado abarca los ingresos obtenidos de los sistemas de almacenamiento de datos desplegados dentro de los centros de datos en Vietnam, incluidas las plataformas de hardware y el software relacionado que habilita el almacenamiento en sitio para cargas de trabajo empresariales y en la nube.
Exclusiones del alcance: Se excluyen los dispositivos de usuario final, los servicios de almacenamiento en nube pública facturados como suscripciones y el equipamiento de red independiente que no se comercializa como parte de un sistema de almacenamiento.
Descripción General de la Segmentación
- Por tecnología de almacenamiento
- Almacenamiento conectado a red (NAS)
- Red de área de almacenamiento (SAN)
- Almacenamiento de conexión directa (DAS)
- Almacenamiento de objetos y en cinta
- Por tipo de almacenamiento
- Arreglos de HDD tradicionales
- Arreglos todo flash (AFA)
- Almacenamiento híbrido
- Por tipo de centro de datos
- Instalaciones de colocación
- Proveedores de hiperscala/servicios en la nube
- Empresarial y de borde
- Por usuario final
- TI y telecomunicaciones
- BFSI
- Gobierno y sector público
- Medios de comunicación y entretenimiento
- Salud y ciencias de la vida
- Manufactura
- Por factor de forma
- Montado en rack
- En blade y modular
- Desagregado/Componible
- Por interfaz
- SAS/SATA
- NVMe
- Canal de fibra e iSCSI
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer el contexto de demanda base del almacenamiento dentro de los centros de datos vietnamitas y para enmarcar lo que está ocurriendo con las ampliaciones de infraestructura y el crecimiento del tráfico de datos. Fuentes públicas como las publicaciones del Ministerio de Información y Comunicaciones de Vietnam, la Oficina General de Estadística (GSO), los indicadores de la Unión Internacional de Telecomunicaciones (UIT), los datos del Banco Mundial y las series de energía de la Agencia Internacional de Energía (AIE) nos ayudaron a verificar las tendencias macroeconómicas que influyen en la creación de datos y la expansión de instalaciones.
También revisamos informes anuales de proveedores, presentaciones para inversores, anuncios de operadores locales y prensa tecnológica de confianza para comprender los ciclos de renovación y los plazos de adquisición. Cuando fue necesario, se utilizó una suscripción de pago para obtener información financiera e inteligencia empresarial de las compañías, así como una base de datos de patentes, para estandarizar los perfiles a nivel de empresa y validar la dirección de los productos sin depender de artículos puntuales. Las fuentes de investigación documental mencionadas aquí son meramente ilustrativas, y se utilizaron muchas otras referencias públicas y de pago durante la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utilizó para someter a prueba los precios de los sistemas de almacenamiento, los tamaños típicos de despliegue y la velocidad con que se están reemplazando las matrices más antiguas en Vietnam. Conversamos con una combinación de operadores de centros de datos, socios del canal de almacenamiento, integradores de sistemas y compradores empresariales de TI, y luego utilizamos estas perspectivas para confirmar los impulsores de adopción, como la virtualización, la migración a flash y las necesidades de soberanía de datos.
Para Vietnam, la cobertura se centró en los principales focos de demanda en Ciudad Ho Chi Minh y Hanói, y se extendió a los centros industriales secundarios donde se está planificando y adquiriendo nueva capacidad.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 16% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 32% |
| Actores menores: 18% | Gerentes: 52% |
Dimensionamiento y Previsión del Mercado
El dimensionamiento parte de una construcción descendente en la que las adiciones de capacidad de los centros de datos de Vietnam, el crecimiento del parque de servidores y las tasas de incorporación de almacenamiento se utilizan para reconstruir el conjunto de gasto en almacenamiento por año. Para mantener el modelo vinculado al comportamiento de compra real, se utilizaron datos como el almacenamiento típico por rack o por servidor para cargas de trabajo clave, la proporción de matrices flash e híbridas en nuevos despliegues, los plazos de sustitución de sistemas heredados y los movimientos del precio de venta promedio por tipo de plataforma y nivel de capacidad.
Esos totales se contrastan luego con aproximaciones ascendentes selectivas, como el muestreo de las divisiones de ingresos de proveedores y canales para Vietnam, la validación de la dirección de los envíos mediante verificaciones con distribuidores y la comprobación del precio de venta promedio por volumen para un pequeño conjunto de configuraciones comunes. Cuando surgieron brechas en grupos de clientes más pequeños, los supuestos se completaron utilizando referencias comparables cercanas (por ejemplo, ciclos de renovación empresarial comparables) y luego se volvieron a probar en llamadas antes de finalizar.
Las previsiones se realizaron mediante análisis de escenarios respaldados por ajustes de tendencias a corto plazo, donde los principales impulsores fueron la intensidad del crecimiento de datos, el ritmo de puesta en servicio de nuevos centros de datos y los plazos de adquisición. La previsión final se ajustó tras recibir retroalimentación primaria sobre las tasas de erosión de precios del flash, la adopción esperada de cargas de trabajo de IA y el calendario de implementación de grandes proyectos.
Ciclo de Validación y Actualización de Datos
La validación se realiza comparando los resultados del modelo con señales independientes, incluidas las expansiones de centros de datos anunciadas, la intensidad de almacenamiento implícita por carga de TI y la dirección de la planificación de gastos de capital empresarial compartida por los entrevistados. Si un año muestra un salto o caída brusca que no puede explicarse por adiciones de capacidad o movimientos de precios, los datos de entrada se vuelven a verificar y se activa una llamada de seguimiento con el tipo de encuestado más relevante.
Antes de la aprobación final, el trabajo pasa por revisiones analíticas de múltiples etapas centradas en la lógica de unidades, las conversiones de divisas y las verificaciones de razonabilidad interanual. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales modifican los calendarios de puesta en servicio o los patrones de adquisición. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la perspectiva más actualizada.
Tamaño del Mercado de Almacenamiento en Centros de Datos de Vietnam de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para el almacenamiento en centros de datos de Vietnam pueden diferir porque cada editor elige su propio alcance, el momento de la conversión de divisas y lo que considera ingresos de almacenamiento frente al gasto adyacente en TI. Las diferencias también surgen cuando un estudio se basa más en los anuncios de los proveedores y otro se apoya más en la actividad de instalación y la demanda de reemplazo.
Algunas cifras externas amplían el mercado al incorporar servicios de almacenamiento en la nube y presupuestos más amplios de infraestructura de centros de datos, lo que puede inflar los totales más allá del hardware y el software habilitador vendido en las instalaciones. En Mordor Intelligence, solo se contabilizan los sistemas de almacenamiento desplegados en centros de datos vietnamitas, y las suscripciones de almacenamiento en nube gestionada y el equipamiento de red no relacionado se excluyen, de modo que el valor refleja el gasto impulsado por la adquisición.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 210,00 millones de USD (2025) | |
| Portal del Sector A | 565,97 millones de USD (2025) | Utiliza un alcance más amplio que combina hardware de almacenamiento con ingresos de almacenamiento en la nube y gasto relacionado en infraestructura, y no queda claro cómo se elimina la doble contabilización entre entornos locales y alojados. |
| Medio Especializado B | 0,75 mil millones de USD (2023) | Reportado como un valor titular con visibilidad limitada sobre la tasa de conversión utilizada, el momento de actualización del año base y si los precios se basan en la capacidad instalada o en la adquisición anual. |
La tabla muestra que la dispersión se explica principalmente por lo que se incluye y por cómo se gestionan los precios y los plazos. Al mantener el conjunto de demanda vinculado a la adquisición de almacenamiento en centros de datos y contrastarlo con las adiciones de capacidad y los ciclos de reemplazo del mundo real, nuestra estimación resulta más fácil de rastrear y reproducir año tras año.
Preguntas clave respondidas en el informe
¿Cuál es el valor actual del mercado de almacenamiento en centros de datos de Vietnam?
Está valorado en USD 219,7 millones en 2026.
¿Con qué rapidez se espera que crezca el mercado de almacenamiento en centros de datos de Vietnam?
Se proyecta que el mercado registre una CAGR del 4,62% y alcance los USD 275,5 millones para 2031.
¿Qué tecnología de almacenamiento crece más rápido?
Se prevé que el almacenamiento conectado a red se expanda a una CAGR del 6,58% debido a la adopción de la nube por parte de las PYME.
¿Por qué son importantes los proyectos de hiperscala para Vietnam?
Proyectos como el campus de 140 MW de Viettel demandan arreglos flash de alta densidad y atraen capital extranjero, impulsando el crecimiento de la infraestructura a largo plazo.
¿Qué cambio regulatorio influye en la adquisición de almacenamiento?
La Ley de Datos de Vietnam exige el alojamiento nacional de datos "básicos" e "importantes", impulsando la demanda de instalaciones locales en cumplimiento normativo.
¿Qué tan grave es la escasez de habilidades?
El país cuenta con alrededor de 6.000 ingenieros de almacenamiento frente a una necesidad esperada de 20.000, lo que aumenta el interés en servicios de almacenamiento gestionados y automatizados.
- Mercado de Servidores para Centros de Datos Servidores a nivel mundial, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Construcción de Centros de Datos Demanda global de construcción, dividida por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Demanda global de instalaciones de IA, dividida por tipo de instalación, componente y nivel.
- Mercado de Servidores de Centros de Datos de Vietnam Demanda de servidores en Vietnam, por nivel de centro de datos, factor de forma y aplicación / carga de trabajo.
- Mercado de Redes de Centros de Datos de Vietnam Redes de Vietnam, divididas por componente, usuario final y tipo de centro de datos.
- Mercado de GPU para Centros de Datos del Sudeste Asiático GPUs del Sudeste Asiático, divididos por tipo de implementación, tipo de GPU e interconexión.
- Mercado de Centros de Datos Hyperscale de Vietnam Los sitios hiperescala en Vietnam, desglosados por tipo de instalación, componente y nivel.
- Mercado de Servidores para Centros de Datos de Sudamérica Servidores de Sudamérica, desglosados por tamaño de instalación y nivel (tier).
- Mercado de Centros de Datos Hiperescala de los Emiratos Árabes Unidos Sitios hyperscale de los EAU, divididos por tipo de instalación, componente y nivel.