
Tamaño y Participación del Mercado de Centros de Datos Hiperescala de Asia Pacífico
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
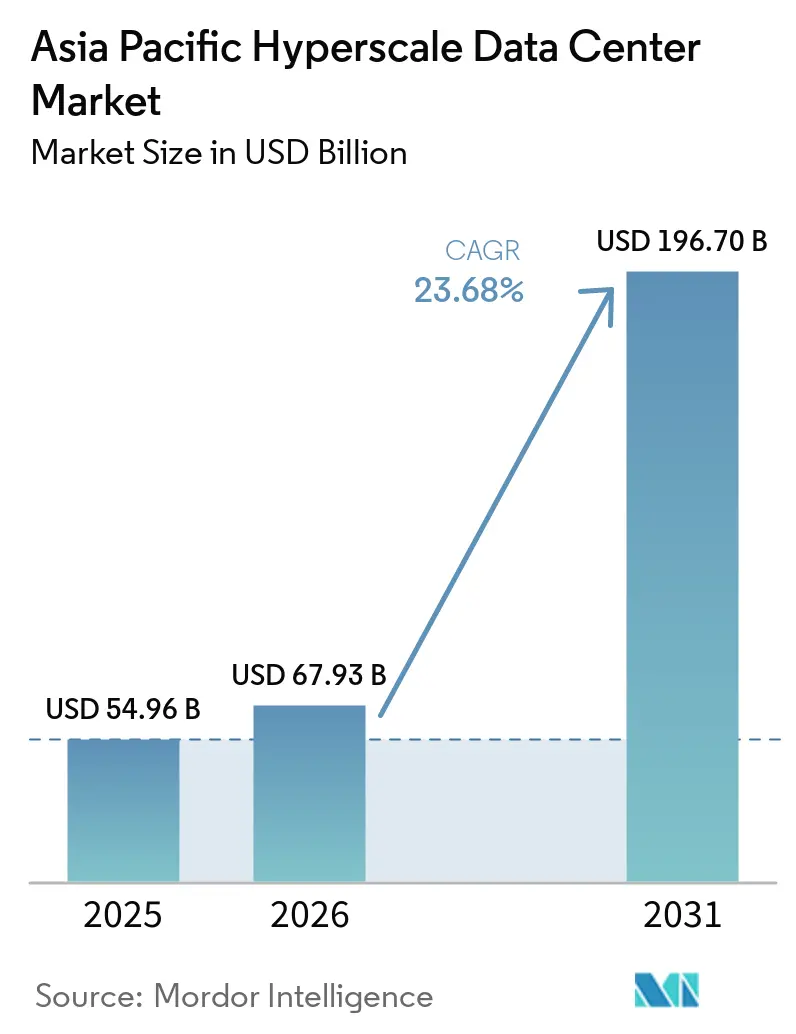
| Tamaño del Mercado (2026) | 67.93 Mil millones de dólares |
| Tamaño del Mercado (2031) | 196.70 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 23.68 % |
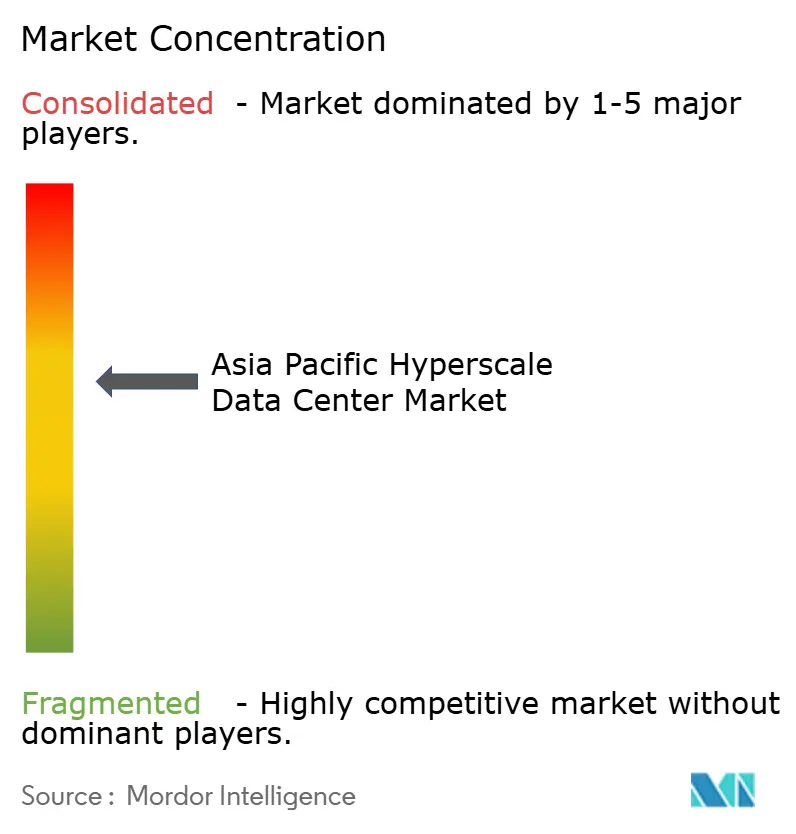
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Centros de Datos Hiperescala de Asia Pacífico por Mordor Intelligence
El tamaño del Mercado de Centros de Datos Hiperescala en Asia Pacífico está proyectado para expandirse desde 54,96 mil millones de USD en 2025 y 67,93 mil millones de USD en 2026 hasta 196,70 mil millones de USD en 2031, registrando una CAGR del 23,68% entre 2026 y 2031. En términos de volumen de producción, el mercado fue valorado en 18,92 mil megavatios en 2025 y se espera que crezca desde 25,5 mil megavatios en 2026 hasta 116,17 mil megavatios en 2031, a una CAGR del 35,42% durante el período de pronóstico (2026-2031).
Los mandatos de nube soberana en crecimiento en India, Indonesia y Malasia, junto con densidades de bastidores de IA de 50 a 120 kW en China, Japón y Australia, sustentan una inversión sostenida en infraestructura. Las restricciones de conexión a la red en Singapur y Tokio redirigen el desarrollo hacia metrpolis secundarias, mientras que los cuellos de botella en la cadena de suministro de GPU y óptica de 800 G prolongan los plazos de construcción, beneficiando a los operadores con asignaciones de componentes aseguradas. La adopción de enfriamiento líquido y por inmersión se acelera, y los primeros pilotos de acuerdos de compra de energía para reactores modulares pequeños (SMR) emergen como diferenciadores competitivos.
Conclusiones Clave del Informe
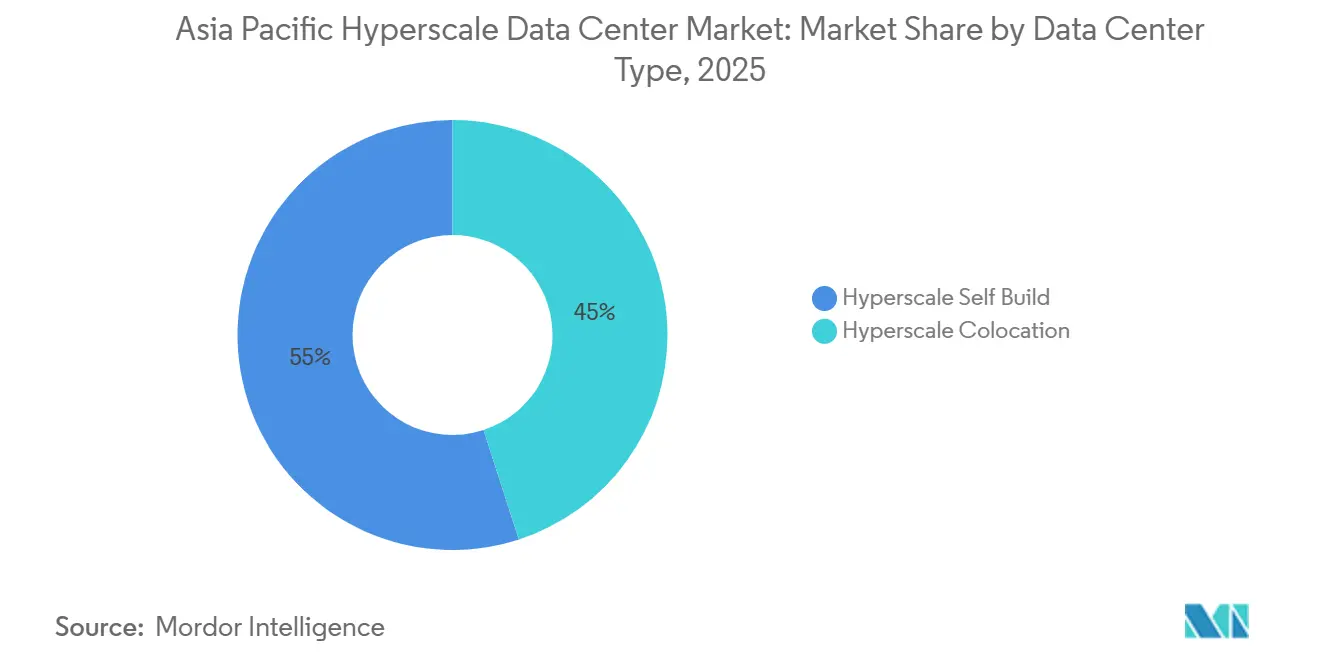
- Por tipo de centro de datos, las instalaciones de construcción propia hiperescala representaron el 55% de la participación en ingresos en 2025, mientras que la coubicación hiperescala está proyectada para crecer a una CAGR del 23,68% hasta 2031.
- Por componente, la infraestructura de TI representó el 48% de la participación del mercado de centros de datos hiperescala en Asia Pacífico en 2025; la infraestructura mecánica avanza a una CAGR del 24,80% hasta 2031.
- Por estándar de nivel, los despliegues de Nivel III representaron el 73% del mercado de centros de datos hiperescala en Asia Pacífico en 2025, y el Nivel IV crece a una CAGR del 25,00% hasta 2031.
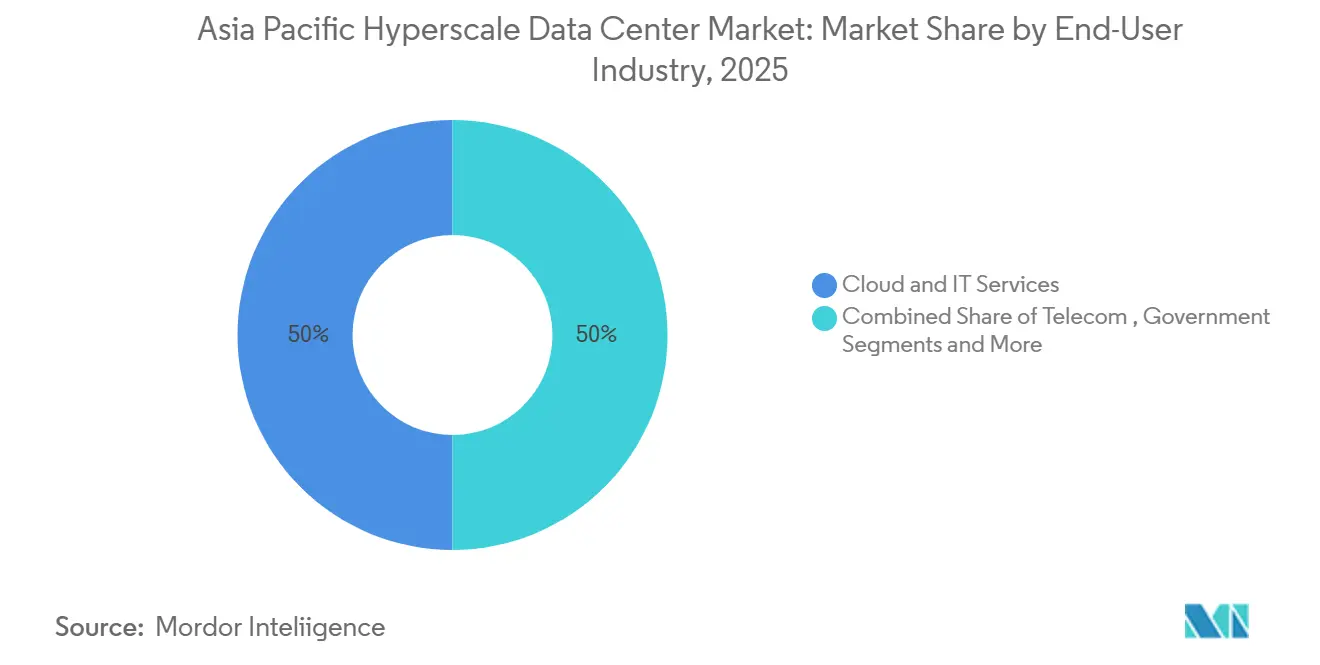
- Por industria de usuario final, la nube y las TI representaron el 50% del mercado de centros de datos hiperescala en Asia Pacífico en 2025, mientras que el comercio electrónico se expande a una CAGR del 24,60% hasta 2031.
- Por tamaño de centro de datos, las instalaciones masivas (25–60 MW) lideraron con el 45% de la participación del mercado de centros de datos hiperescala en Asia Pacífico en 2025, mientras que los megacampus (>60 MW) registran una CAGR del 26,00% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Auge de densidad de energía de IA en la nube (bastidores de 50-120 kW) en China, Japón, Australia | +4.2% | China, Japón, Australia con expansión a Corea del Sur | Mediano plazo (2-4 años) |
| Mandatos de nube soberana en India, Indonesia, Malasia | +3.8% | India, Indonesia, Malasia, con influencia regulatoria en toda la ASEAN | Largo plazo (≥ 4 años) |
| Consolidación de núcleo perimetral 5G que impulsa la construcción de campus en Seúl y Bangkok | +2.1% | Corea del Sur, Tailandia, con expansión a Vietnam, Filipinas | Corto plazo (≤ 2 años) |
| Rápida transición a óptica de 400/800 G que reduce el costo de red por bit | +1.9% | APAC global con concentración en los centros de Singapur y Hong Kong | Mediano plazo (2-4 años) |
| Campus de inferencia de IA generativa que demandan refrigeración líquida e inmersión | +3.5% | China, Japón, Australia, Singapur | Mediano plazo (2-4 años) |
| PPA piloto de reactores modulares pequeños (SMR) para empresas hiperescala | +1.2% | Australia, Japón, Corea del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Auge de Densidad de Energía de IA en la Nube Remodela la Economía de la Infraestructura
Los bastidores optimizados para IA que pasan de 8-15 kW a 50-120 kW elevan la infraestructura de energía del 25% a casi el 50% del gasto de capital, impulsando la adopción de refrigeración líquida hasta alcanzar el 65% para 2027. SK Telecom y AWS están construyendo una instalación de IA de 100 MW en Corea del Sur que ejemplifica esta economía.[1] La actualización Xingmai de Tencent mejoró la eficiencia del entrenamiento de IA en un 20% mientras admitía 100.000 GPU en clústeres individuales. Los operadores con refrigeración líquida e inmersión maduras capturan una demanda desproporcionada a medida que proliferan las cargas de trabajo de IA. Los proveedores de sistemas mecánicos se benefician de la transición, y los proveedores de coubicación que carecen de capacidad para bastidores de alta densidad corren el riesgo de perder participación de mercado.
Los Mandatos de Nube Soberana Crean Imperativos de Infraestructura Doméstica
Las Normas de Protección de Datos Personales Digitales 2025 de India, las regulaciones de localización de Indonesia y los incentivos de inversión de Malasia obligan a las empresas hiperescala a construir instalaciones dentro del país para cumplir con los requisitos de soberanía de datos.[2] AWS, Microsoft y Google comprometieron colectivamente miles de millones en campus domésticos que anclan la demanda a largo plazo. La decisión de Vietnam de permitir la propiedad extranjera al 100% acelera dinámicas similares en toda la ASEAN, aunque los marcos operativos aún insisten en el procesamiento local. Estos mandatos aumentan la intensidad de capital pero aseguran flujos de ingresos estables en cada jurisdicción. Los proveedores deben navegar por regulaciones fragmentadas y costos de cumplimiento en aumento mientras mantienen la consistencia del servicio global.
La Consolidación del Núcleo Perimetral 5G Impulsa Despliegues a Escala de Campus
La integración de las funciones del núcleo 5G con el cómputo hiperescala reduce la latencia y admite aplicaciones en tiempo real como vehículos autónomos e IoT industrial. El campus de centros de datos de 3 GW planeado en Corea del Sur está estructurado en torno a esta convergencia para servir al área metropolitana de Seúl. En Tailandia, STT GDC está expandiendo centros de datos habilitados con IA para coubicar clústeres perimetrales y nodos en la nube dentro del mismo campus.[3] Las aprobaciones de inversión gubernamental por un total de USD 2.700 millones refuerzan la confianza en el modelo. Los operadores que dominan las arquitecturas integradas obtienen ventajas competitivas de latencia, mientras que las estrategias puramente de núcleo o puramente perimetrales se vuelven menos atractivas.
La Rápida Adopción de 400 G/800 G Transforma la Economía de Red
La migración de 100 G a Ethernet de 400 G y 800 G eleva el rendimiento por bastidor a 25,6 Tbps, reduciendo drásticamente el costo por bit y permitiendo clústeres de IA más grandes. El estatus de centro de cables submarinos de Singapur se vuelve estratégicamente valioso a medida que la óptica de alta capacidad agrega el tráfico regional de manera eficiente. Las escaseces de componentes crean riesgo de entrega, pero los operadores con inventario óptico asegurado logran un tiempo de comercialización más rápido. Las redes avanzadas diferencian el rendimiento del servicio y establecen barreras de entrada más altas para los recién llegados.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Cadena de suministro ajustada de GPU/óptica que extiende los ciclos de puesta en marcha | -2.8% | APAC global con impacto severo en China, Japón, Australia | Corto plazo (≤ 2 años) |
| Moratorias de conexión a la red en Singapur y Tokio | -1.9% | Singapur, Tokio con efectos de desbordamiento en Hong Kong | Mediano plazo (2-4 años) |
| Restricciones de estrés hídrico sobre la refrigeración evaporativa en el norte de China | -1.4% | Norte de China con expansión a regiones con escasez de agua | Largo plazo (≥ 4 años) |
| Recargos locales de "impuesto al calor" en zonas al estilo de Ámsterdam en Sídney | -0.8% | Australia con posible expansión a centros urbanos | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Cuellos de Botella en la Cadena de Suministro de GPU Prolongan los Plazos de los Proyectos
Las restricciones de empaquetado CoWoS de TSMC limitan el suministro de NVIDIA H100/H200, retrasando los calendarios de puesta en marcha del mercado de centros de datos hiperescala de Asia Pacífico entre 6 y 12 meses. Los operadores chinos que dependen de chips disponibles a nivel nacional optimizan el software para extraer más rendimiento, como lo ilustra la ganancia de eficiencia de red del 60% de Tencent. Los proveedores más pequeños que carecen de asignaciones directas de chips enfrentan sobrecostos de capital y pueden salir del mercado o fusionarse, acelerando la consolidación del mercado. Los primeros participantes con volumen de GPU asegurado obtienen poder de fijación de precios y preferencia de los inquilinos.
Las Moratorias de Conexión a la Red Obligan a Arquitecturas Distribuidas
Singapur limitó las nuevas construcciones por encima de los 80 MW, y Tokio impuso restricciones similares, lo que obliga a los operadores a distribuir capacidad entre Malasia, Tailandia e Indonesia. La escasez artificial infla las primas de terreno y energía en los centros maduros, mientras que los mercados secundarios disfrutan de inversión entrante y creación de empleo. Los clústeres multirregión aumentan la complejidad de la red e impulsan la demanda de enlaces de retorno de 400 G. Los proveedores que adoptan diseños modulares pueden redirigir la capacidad más rápido que aquellos con planes de campus monolíticos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Centro de Datos:
La Autoconstrucción Retiene la Ventaja de Escala, la Coubicación Gana ImpulsoEl liderazgo en ingresos se mantiene con las instalaciones de construcción propia, que representaron el 55% del mercado de centros de datos hiperescala en Asia Pacífico en 2025. Los operadores hiperescala diseñan trenes de potencia y circuitos de enfriamiento a medida que se alinean con precisión con las densidades de bastidores de GPU, reduciendo el gasto operativo a largo plazo. El programa australiano de Amazon Web Services por 13 mil millones de USD ilustra la lógica económica de la integración vertical.
Sin embargo, la coubicación hiperescala crece a una CAGR del 23,68%, ya que los proveedores de nube más pequeños y las empresas de SaaS prefieren un despliegue más rápido y menores requisitos de capital inicial. El tamaño del mercado de centros de datos hiperescala en Asia Pacífico atribuido a la coubicación está proyectado para superar los 70 mil millones de USD en 2031, reflejando una creciente diversidad de inquilinos. Las expansiones de Digital Realty en Yakarta y Tokio muestran el atractivo del modelo. Los operadores que ofrecen módulos de energía densa y conexiones cruzadas de baja latencia capturan una demanda desproporcionada.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al comprar el informe
Por Componente:
La Infraestructura Mecánica Supera el Gasto en TILa infraestructura de TI aún contribuyó con el 48% del valor del mercado de centros de datos hiperescala en Asia Pacífico en 2025, impulsada por clústeres de GPU con precios de 10 a 15 millones de USD por bastidor. Los ciclos de renovación de servidores, almacenamiento y redes se alinean con los plazos de la hoja de ruta de IA, manteniendo el gasto elevado.
La infraestructura mecánica se expande a una CAGR del 24,80% porque los sistemas de enfriamiento líquido y por inmersión pasan de la fase piloto a la corriente principal, particularmente en China y Japón. Se espera que la participación del mercado de centros de datos hiperescala en Asia Pacífico para el enfriamiento líquido supere el 30% en 2028, incorporando diseños sin enfriadores al mercado principal. Los proveedores que ofrecen tanques de inmersión de circuito cerrado e intercambiadores de calor de puerta trasera aseguran contratos plurianuales, mientras que la infraestructura eléctrica mantiene un crecimiento constante respaldado por niveles más altos de redundancia de UPS.
Por Estándar de Nivel:
El Nivel IV Gana Terreno a Medida que las Cargas de Trabajo Críticas AumentanLas configuraciones de Nivel III representaron el 73% de los despliegues en 2025, proporcionando un tiempo de actividad aceptable del 99,982% para la mayoría de las tareas de SaaS y comercio electrónico. Siguen siendo soluciones de costo equilibrado en numerosos mercados emergentes.
Las instalaciones de Nivel IV registran una CAGR del 25,00% a medida que las cargas de trabajo de servicios financieros, gobierno y atención médica migran a plataformas en la nube. El tamaño del mercado de centros de datos hiperescala en Asia Pacífico destinado al Nivel IV está previsto que se triplique en 2031. La migración de DBS Bank a la nube ilustra el creciente apetito por arquitecturas de tiempo de inactividad cero. Los operadores se comprometen con cadenas de energía redundantes 2N+1, elevando drásticamente el costo de materiales mecánicos y eléctricos.
Por Industria de Usuario Final:
El Comercio Electrónico Supera la Línea de Base de la NubeLos inquilinos de nube y TI mantuvieron una participación del 50% del tamaño del mercado de centros de datos hiperescala en Asia Pacífico en 2025. Los operadores hiperescala continúan anclando la economía de inquilinos ancla, arrendando o construyendo bloques de múltiples megavatios.
El comercio electrónico impulsa el crecimiento más rápido con una CAGR del 24,60% a medida que el GMV del comercio digital en el Sudeste Asiático escala. La expansión regional de Alibaba Cloud está orquestada para servir a los comerciantes transfronterizos. El sector de banca, servicios financieros y seguros (BFSI) acelera la adopción de la nube para el análisis de fraudes, mientras que los operadores de telecomunicaciones integran nodos perimetrales para la segmentación de 5G. El crecimiento de la transmisión de medios respalda los clústeres de transcodificación basados en GPU, ampliando la diversidad de inquilinos.
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles al comprar el informe
Por Tamaño del Centro de Datos:
Los Megacampus Acaparan la Atención de la InversiónLas instalaciones masivas de entre 25 MW y 60 MW poseían el 45% de la participación del mercado de centros de datos hiperescala en Asia Pacífico en 2025, equilibrando la escala con la flexibilidad de despliegue.
Los megacampus de más de 60 MW crecen a una CAGR del 26,00%, reflejando la preferencia de los operadores por granjas de cómputo de IA consolidadas. El tamaño del mercado de centros de datos hiperescala en Asia Pacífico para los megacampus está previsto que supere los 90 mil millones de USD en 2031. El complejo planificado de 3 GW de Corea del Sur ejemplifica la consolidación extrema. Las construcciones a escala perimetral por debajo de 25 MW siguen siendo cruciales para las cargas de trabajo sensibles a la latencia, aunque pierden participación relativa a medida que los operadores hiperescala persiguen economías de energía.
Análisis Geográfico
Mercado de Centros de Datos Hiperescala de China
China mantuvo su participación líder en el mercado de centros de datos hiperescala en Asia Pacífico durante 2025, mientras Alibaba Cloud, Tencent Cloud y Baidu escalaron la infraestructura doméstica para servir a la mayor base de usuarios de internet del mundo. El gasto nacional en nube alcanzó los 40 mil millones de USD en 2025 y está previsto que crezca un 15% en 2025, impulsado por la adopción de IA en la manufactura y el gobierno. Las restricciones de estrés hídrico en las provincias del norte aceleran la adopción del enfriamiento por aire e inmersión, aumentando los costos de capital pero estabilizando el riesgo operativo. El lanzamiento de satélites habilitados con IA por parte de China sugiere alternativas de cómputo fuera del planeta que podrían aliviar la presión sobre la red terrestre.
Mercado de Centros de Datos Hiperescala de India
India ofrece la CAGR más rápida hasta 2031, ya que los mandatos de nube soberana obligan a construcciones domésticas. El compromiso de Amazon Web Services por 4,4 mil millones de USD y la cartera de instalaciones de Microsoft subrayan el apetito por la capacidad. El nuevo laboratorio de software de IA de IBM en Lucknow alimenta un grupo de talento que reduce aún más los costos operativos. Los desafíos de infraestructura en torno a la fiabilidad de la red persisten, pero los incentivos centrales y estatales respaldan la adquisición de energía y terrenos.
Mercado de Centros de Datos Hiperescala de la ASEAN
Singapur sigue siendo el núcleo de interconexión a pesar de la moratoria sobre grandes proyectos. Los sitios existentes alcanzan precios premium, y los diseños verticales como la torre de 150 MW de Meta maximizan los espacios reducidos. Las directrices emitidas por la IMDA refuerzan los estándares de ciberseguridad y continuidad, consolidando la confianza. El desbordamiento de capacidad impulsa auges de inversión en Malasia, Tailandia y Vietnam, donde la tierra y la energía siguen siendo abundantes.
Panorama Competitivo
El mercado de centros de datos hiperescala de Asia Pacífico sigue moderadamente consolidado: los diez operadores más grandes controlan aproximadamente el 60% de la capacidad desplegada. AWS, Microsoft y Google aprovechan sus profundas reservas de capital, pilas avanzadas de servicios de IA y alcance global de adquisiciones para mantener el liderazgo. Los especialistas regionales como NTT GDC, STT GDC y AirTrunk explotan las relaciones locales y el dominio regulatorio para ganar cargas de trabajo gubernamentales y empresariales. Los operadores se diferencian cada vez más a través de la tecnología en lugar de la superficie de implantación, priorizando la refrigeración líquida, los PPA de energías renovables y los pilotos de SMR.
El potencial de espacio disponible surge en metrópolis secundarias donde las redes eléctricas poseen capacidad ociosa. Digital Edge DC persigue esta vía, asegurando terrenos en Indonesia y Filipinas para anticiparse a la demanda de las empresas hiperescala. Las empresas chinas de coubicación estudian la expansión al exterior a medida que se endurecen las restricciones domésticas, mientras que las empresas emergentes de nicho de infraestructura de IA diseñan bloques modulares de alta densidad de GPU para cargas de trabajo de inferencia. La arquitectura optimizada para redes de Oracle gana contratos de nube de IA, lo que evidencia que las ventajas de rendimiento específicas pueden alterar las jerarquías de escala.
Los choques en la cadena de suministro favorecen a los operadores establecidos que poseen asignaciones a largo plazo de GPU y óptica. Los jugadores más pequeños luchan con una variabilidad de plazo de entrega de 6 a 12 meses y pueden aceptar costos de arrendamiento más altos o fusiones. El mercado de centros de datos hiperescala de Asia Pacífico tiende por lo tanto hacia una mayor concentración, pero la diversidad regulatoria y el rápido crecimiento de la demanda dejan espacio para competidores ágiles que dominen nichos especializados.
Líderes de la Industria de Centros de Datos Hiperescala de Asia Pacífico
-
Amazon Web Services Inc.
-
Microsoft Corporation
-
Google LLC
-
Alibaba Cloud
-
Equinix Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Centros de Datos Hiperescala de Asia Pacífico Empresas cubiertas en este informe
- Amazon Web Services
- Microsoft Corporation
- Alphabet Inc. (Google)
- Alibaba Cloud
- Tencent Cloud
- Meta Platforms Inc.
- Baidu Inc.
- Oracle Corporation
- IBM Cloud
- Digital Realty Trust
- Equinix Inc.
- NTT GDC
- AirTrunk
- NEXTDC
- STT GDC
- GDS Holdings
- Chindata Group
- Vantage Data Centers
- STACK Infrastructure
- Scala Data Centers
- Princeton Digital Group
- Digital Edge DC
- CoreWeave Inc.
- Iron Mountain Data Centers
- OVHcloud
- Flexential
Desarrollos recientes de la industria en Mercado de Centros de Datos Hiperescala de Asia Pacífico
- Julio de 2025: Meta anunció una estrategia de centros de datos de IA de múltiples gigavatios, comenzando con un campus Prometheus de 1 GW y un desarrollo Hyperion de 5 GW.
- Julio de 2025: CMC de Vietnam obtuvo la aprobación para un centro de datos hiperescala de USD 250 millones.
- Junio de 2025: China lanzó 12 satélites habilitados con IA que forman la "Constelación de Cómputo de los Tres Cuerpos".
- Marzo de 2025: Tailandia aprobó USD 2.700 millones en inversiones en centros de datos y nube, incluyendo una instalación de 300 MW de Haoyang Cloud and Data.
Mercado de Centros de Datos Hiperescala de Asia Pacífico Alcance del informe y metodología de investigación
Definiciones del Mercado y Cobertura Clave
Nuestro estudio trata el mercado de centros de datos hiperescala en Asia Pacífico como todas las instalaciones de construcción propia o coubicación que provisionan al menos 10 MW de carga de TI crítica y superan aproximadamente 500 bastidores, cubriendo tanto las salas hiperescala de construcción propia como las arrendadas, además del gasto completo en TI, infraestructura eléctrica, mecánica y construcción general capturado en términos de dólares estadounidenses.
Exclusión del Alcance: Los centros de datos perimetrales o empresariales por debajo de 10 MW y los ingresos de software en la nube puro quedan fuera de este alcance.
Descripción General de la Segmentación
- Por Tipo de Centro de Datos
- Autoconstrucción Hiperescala
- Coubicación Hiperescala
- Por Componente
- Infraestructura de TI
- Infraestructura de Servidores
- Infraestructura de Almacenamiento
- Infraestructura de Red
- Infraestructura Eléctrica
- Unidades de Distribución de Energía
- Interruptores de Transferencia y Cuadros de Distribución
- Sistemas UPS
- Generadores
- Otra Infraestructura Eléctrica
- Infraestructura Mecánica
- Sistemas de Refrigeración
- Bastidores
- Otra Infraestructura Mecánica
- Construcción General
- Desarrollo de Núcleo y Envolvente
- Instalación y Puesta en Marcha
- Ingeniería de Diseño
- Sistemas de Contra Incendios, Seguridad y HSE
- Soluciones DCIM / BMS
- Infraestructura de TI
- Por Estándar de Nivel
- Nivel III
- Nivel IV
- Por Industria de Usuario Final
- Nube y TI
- Telecomunicaciones
- Medios y Entretenimiento
- Gobierno
- BFSI
- Fabricación
- Comercio Electrónico
- Otros Usuarios Finales
- Por Tamaño del Centro de Datos
- Grande (Menor o igual a 25 MW)
- Masivo (Mayor a 25 MW y Menor o igual a 60 MW)
- Mega (Mayor a 60 MW)
- Por Geografía
- China
- India
- Singapur
- Japón
- Australia
- Corea del Sur
- Indonesia
- Malasia
- Tailandia
- Vietnam
- Filipinas
- Resto de Asia Pacífico
Metodología de Investigación Detallada y Validación de Datos
Investigación Primaria
Los analistas de Mordor realizaron llamadas estructuradas con desarrolladores de centros de datos, consultores de servicios públicos, arquitectos de nube y contratistas de construcción regionales en China, India, Japón y el Sudeste Asiático. Los conocimientos sobre el costo de construcción promedio por MW, los retrasos en la puesta en marcha y los factores desencadenantes de ocupación informaron las calibraciones y reconciliaron las discrepancias secundarias.
Investigación Documental
Comenzamos con los registros de capacidad de los reguladores de telecomunicaciones, los recuentos de envíos aduaneros de servidores y PDU (Volza), y las estadísticas nacionales de la UIT, el Banco Mundial y la IMDA de Singapur, que en conjunto enmarcaron la base instalada y la conectividad de energía. Los documentos de política del MIIT de China y la Estrategia de Economía Digital de Australia aclararon los incentivos de la cartera de proyectos, mientras que los listados de DataCenterMap y los recuentos de patentes (Questel) ayudaron a mapear las huellas de los operadores. D&B Hoovers y Dow Jones Factiva contribuyeron con divisiones de ingresos de empresas para comparar las proporciones de coubicación frente a construcción propia. Estas fuentes son ilustrativas; se revisaron muchas referencias adicionales para cerrar brechas y validar.
Dimensionamiento del Mercado y Pronóstico
Un modelo de capacidad a valor de arriba hacia abajo ancla la línea de base. Los MW instalados regionales y las carteras de proyectos hiperescala anunciadas se multiplican por las curvas de costo de construcción más equipos de TI promediadas, luego se ajustan por utilización y puesta en servicio por fases. Verificaciones selectivas de abajo hacia arriba, resúmenes de proveedores muestreados y auditorías de ASP por bastidor × volumen, moderan los valores atípicos antes de que se fijen los totales. Los impulsores clave del modelo incluyen las tarifas de energía de la red, la penetración de los servicios en la nube, las adiciones de suscriptores de 5G, la densidad promedio de bastidores (kW), los mandatos de energía renovable y los plazos de adquisición de terrenos. Los pronósticos hasta 2031 aplican regresión multivariante combinada con análisis de escenarios, utilizando las trayectorias de consenso de estas variables tanto de datos documentales como de paneles de expertos. Donde la evidencia de abajo hacia arriba es escasa, las bandas de confianza guían la ponderación proporcional en lugar de estimaciones forzadas.
Validación de Datos y Ciclo de Actualización
Los resultados enfrentan indicadores de desviación frente a rastreadores de capacidad independientes y divulgaciones trimestrales de gastos de capital; las variaciones materiales provocan nuevas ejecuciones. Cada informe se actualiza anualmente, con actualizaciones intermedias cuando acuerdos a gran escala o cambios regulatorios rompen los supuestos anteriores, y una auditoría final previa a la publicación garantiza que los clientes reciban la visión más reciente.
Por Qué la Línea de Base del Mercado de Centros de Datos Hiperescala en Asia Pacífico de Mordor Merece Confianza
Las cifras publicadas difieren porque las empresas mezclan los alcances de ingresos frente a gastos de capital, incluyen sitios perimetrales o distribuyen divisiones globales entre regiones.
Al anclar en MW puestos en servicio, costos de construcción verificados y una cadencia de actualización frecuente, Mordor minimiza estas distorsiones.
Comparación de referencia
| Tamaño del Mercado | Fuente anonimizada | Principal brecha impulsora |
|---|---|---|
| 54,96 mil millones de USD (2025) | Mordor Intelligence | - |
| 5,43 mil millones de USD (2024) | Consultora Regional A | Solo ingresos de hardware; omite construcción y mercados emergentes, horizonte de pronóstico limitado |
| 106,7 mil millones de USD (2025) | Revista Especializada B | Combina hiperescala con infraestructura en la nube más amplia, ajustes de doble conteo poco claros, alcance no específico por país |
La comparación muestra cómo el alcance variable, la profundidad de los datos de entrada y la frecuencia de actualización pueden hacer oscilar los totales en un orden de magnitud. El modelo disciplinado vinculado a la capacidad de Mordor ofrece una línea de base equilibrada y transparente que los clientes pueden replicar y en la que pueden confiar.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de centros de datos hiperescala de Asia Pacífico para 2031?
Se espera que el mercado alcance los 196,70 mil millones de USD en 2031, con una CAGR del 23,68%.
¿Qué tipo de centro de datos crece más rápido en la región?
La coubicación hiperescala se expande a una CAGR del 23,68% hasta 2031, ya que los proveedores de nube más pequeños buscan despliegues rápidos y con poco capital.
¿Por qué los sistemas de refrigeración líquida e inmersión están ganando terreno?
Las densidades de bastidores de IA de 50-120 kW hacen que la refrigeración por aire tradicional sea insuficiente, impulsando soluciones líquidas y de inmersión que mejoran la eficiencia térmica y reducen los costos operativos.
¿Cómo influyen los mandatos de nube soberana en el crecimiento del mercado?
Las leyes de localización de datos en India, Indonesia y Malasia obligan a las empresas hiperescala a construir instalaciones domésticas, creando demanda cautiva e impulsando nuevas inversiones.
¿Qué desafíos enfrentan los operadores en los centros maduros como Singapur?
Los límites de conexión a la red y la escasez de terrenos limitan las nuevas construcciones a gran escala, lo que impulsa arquitecturas distribuidas y eleva los costos de la capacidad restante.
¿Qué vertical de la industria muestra la demanda de capacidad más rápida?
Las cargas de trabajo de comercio electrónico lideran con una CAGR del 24,60% hasta 2031, impulsadas por la rápida expansión del comercio digital en el Sudeste Asiático.
- Mercado de Energía para Centros de Datos Sistemas de energía a nivel mundial, divididos por componente, nivel y tamaño de instalación.
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Demanda global de instalaciones de IA, dividida por tipo de instalación, componente y nivel.
- Mercado de Construcción de Centros de Datos Construcción en todas las regiones, dividida por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Almacenamiento para Centros de Datos de Asia-Pacífico Almacenamiento en Asia-Pacífico, desglosado por tecnología de almacenamiento, tipo de almacenamiento y usuario final.
- Mercado de Construcción de Centros de Datos de APAC Construcción en Asia-Pacífico, dividida por nivel (tier), tipo de instalación e infraestructura.
- Mercado de Energía para Centros de Datos de Corea del Sur Sistemas de energía de Corea del Sur, divididos por tamaño de instalación y nivel.
- Mercado de Construcción de Centros de Datos en Malasia Construcción en Malasia, desglosada por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Energía para Centros de Datos de Tailandia Sistemas de energía en Tailandia, desglosados por componente, tipo de instalación y tamaño de instalación.
- Mercado de Racks para Centros de Datos de Corea del Sur Racks de Corea del Sur, divididos por tamaño de rack, altura de rack y tipo de rack.
- Mercado de Construcción de Centros de Datos de Vietnam Construcción en Vietnam, dividida por nivel, tipo de instalación e infraestructura.
- Mercado de Centros de Datos Optimizados para Inteligencia Artificial (IA) de Asia-Pacífico Instalaciones de IA en Asia-Pacífico, divididas por tipo de instalación, componente y nivel.