
Marktgröße und Marktanteil des vietnamesischen Hyperscale-Rechenzentrums
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 2.9 Milliarden US-Dollar |
| Marktgröße (2031) | 6.76 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 18.39 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des vietnamesischen Hyperscale-Rechenzentrums-Markts durch Mordor Intelligence
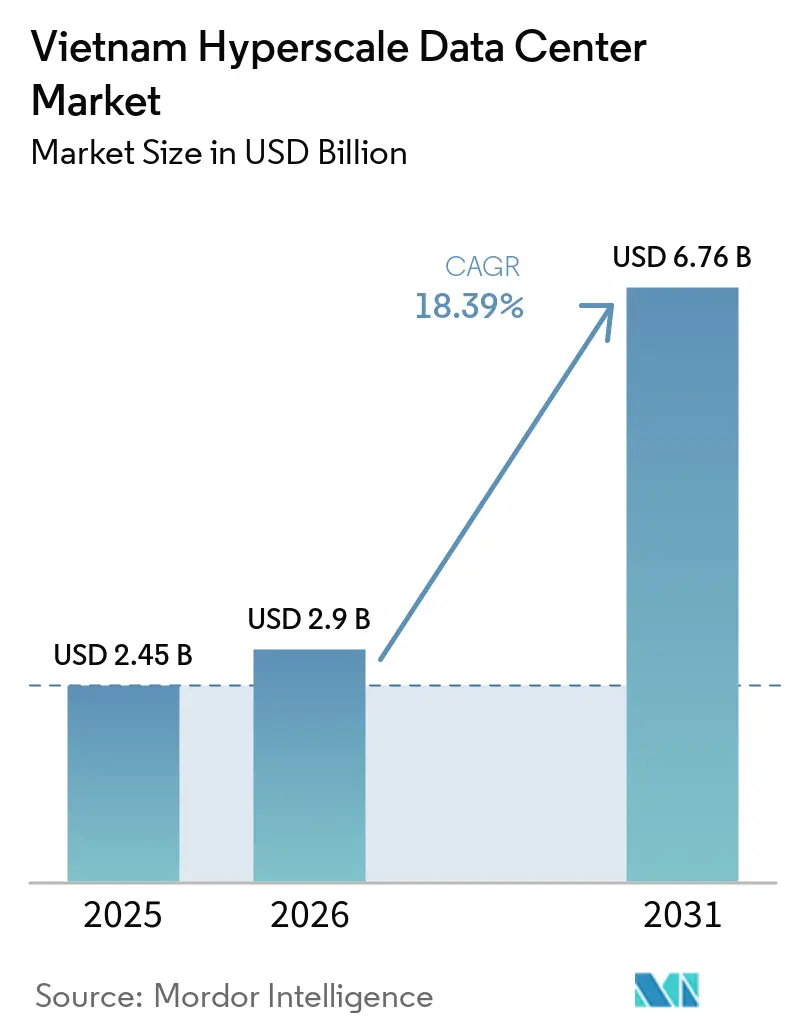
Die Größe des Vietnam Hyperscale-Rechenzentrumsmarktes wird für 2025 auf 2,45 Milliarden USD und für 2026 auf 2,9 Milliarden USD geschätzt und soll bis 2031 6,76 Milliarden USD erreichen, mit einer CAGR von 18,39 % von 2026 bis 2031. In Bezug auf die Marktgröße wurde der Markt im Jahr 2025 auf 0,69 Tausend Megawatt geschätzt und soll von 0,33 Tausend Megawatt im Jahr 2026 auf 1,73 Tausend Megawatt bis 2031 wachsen, mit einer CAGR von 29,97 % während des Prognosezeitraums (2026–2031).
Staatliche Cloud-First-Mandate, der Ausbau von 5G und Rekordwerte bei ausländischen Direktinvestitionen festigen gemeinsam Vietnams Status als aufstrebender regionaler Knotenpunkt. Inländische Telekommunikationskonzerne dominieren die installierte Kapazität, sehen sich jedoch einem rasch zunehmenden Wettbewerb durch globale Hyperscaler gegenüber, denen nun eine 100-prozentige Eigentümerschaft gestattet ist. Die Infrastrukturausgaben verlagern sich zunehmend auf Flüssigkühltechnologien und erneuerbar gespeiste Energielösungen, da Betreiber Netzengpässe abmildern. Südvietnam verfügt dank überlegener Unterwasserkabelanbindung über die größte installierte Basis, während Nordvietnam aufgrund der Nähe zu politischen Entscheidungsträgern und einer frühen staatlichen Nutzung das stärkste Wachstum verzeichnet.
Wichtigste Erkenntnisse des Berichts
- Nach Rechenzentrumstyp führte Hyperscale-Colocation im Jahr 2025 mit einem Umsatzanteil von 60 %; Hyperscaler-Eigenbauprojekte werden voraussichtlich bis 2031 mit einer CAGR von 20,5 % wachsen.
- Nach Komponente entfiel im Jahr 2025 auf IT-Infrastruktur ein Anteil von 43 % an der Größe des Vietnam Hyperscale-Rechenzentrumsmarktes, und die mechanische Infrastruktur wird voraussichtlich bis 2031 mit einer CAGR von 19,5 % wachsen.
- Nach Tier-Standard hielten Tier-III-Einrichtungen im Jahr 2025 einen Anteil von 75 % am Vietnam Hyperscale-Rechenzentrumsmarkt, während Tier IV bis 2031 voraussichtlich mit einer CAGR von 20,1 % wachsen wird.
- Nach Endnutzerbranche entfielen im Jahr 2025 49 % des Umsatzes auf Cloud und IT, und der BFSI-Sektor wird zwischen 2025 und 2031 voraussichtlich mit einer CAGR von 18,7 % wachsen.
- Nach Rechenzentrumskapazität sicherten sich große Einrichtungen (≤25 MW) im Jahr 2025 einen Anteil von 53 %, während Mega-Anlagen (mehr als 60 MW) auf dem Weg zu einer CAGR von 20,7 % bis 2031 sind.
Trends und Einblicke im vietnamesischen Hyperscale-Rechenzentrums-Markt
Tabelle zur Auswirkungsanalyse der Treiber*
| Treiber | Auswirkung (%) auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Einfluss |
|---|---|---|---|
| Zunehmende Cloud-First-Mandate vietnamesischer Unternehmen und Programme zur elektronischen Verwaltung (E-Government) | 4.2% | National, mit frühen Gewinnen in Hanoi und Ho-Chi-Minh-Stadt | Mittelfristig (2-4 Jahre) |
| Anstieg von E-Commerce- und Finanztechnologie-Transaktionen mit Bedarf an latenzarmer Rechenleistung | 3.8% | Südvietnam, Dominanz des Clusters Ho-Chi-Minh-Stadt | Kurzfristig (≤ 2 Jahre) |
| 5G-Einführungen und Edge-Core-Konsolidierung zur Beschleunigung der Kernrechenzentrum-Kapazität | 3.1% | National, Priorität in Industriezonen | Mittelfristig (2-4 Jahre) |
| FDI-Anreize und Steuerbefreiungen für Rechenzentrumsinvestitionen | 2.9% | National, konzentriert in Hochtechnologiezonen | Langfristig (≥ 4 Jahre) |
| Vietnam-Singapur-Kabelredundanz ermöglicht Multi-Verfügbarkeitszonenarchitekturen | 2.2% | Südvietnam, internationale Konnektivitätszentren | Mittelfristig (2-4 Jahre) |
| Übertragungseffekt von chinesischen KI-Rechenleistungs-Exportkontrollen, die GPU-Cluster nach Vietnam verlagern | 1.7% | National, Schwerpunkt auf Hanoi und Da-Nang-Technologieparks | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Cloud-First-Mandate vietnamesischer Unternehmen und Programme zur elektronischen Verwaltung (E-Government)
Vietnams nationales Programm zur digitalen Transformation verlangt, dass alle Behörden bis 2030 auf der Cloud-Infrastruktur betrieben werden, was eine anhaltende Nachfrage nach neuen Hyperscale-Hallen garantiert.[1] Das nationale Rechenzentrum des Ministeriums für öffentliche Sicherheit, das seit Februar 2025 in Betrieb ist, verankert eine einheitliche Bürgerdatenbank und setzt Leistungsmaßstäbe, die inländische Anbieter nachahmen müssen. Das Upgrade der \"Xa lộ số\"Backbone-Infrastruktur von VNPT auf 10-Gbps-Inter-Rechenzentrum-Verbindungen unterstreicht den steigenden Kernverkehr zusätzlich. Bis 2030 wird erwartet, dass 70 % der Unternehmen inländische Cloud-Dienste nutzen, was die Auslastungsraten von Hyperscalern dauerhaft auf hohem Niveau im zweistelligen Bereich hält.
Anstieg von E-Commerce- und Finanztechnologie-Transaktionen mit Bedarf an latenzarmer Rechenleistung
Bank- und Zahlungsworkloads sind latenzempfindlich geworden, da der mobile Handel skaliert. VIB verzeichnete eine um 35 % schnellere Markteinführung von Produkten und Kosteneinsparungen von 23 % nach der Migration zu AWS. Die LinuxONE-Migration von Techcombank steigerte die Spitzentransaktionskapazität um das Vierfache und verdeutlicht, warum BFSI-Workloads zu Hyperscale-Kernen tendieren.[2] Steigende kontaktlose Zahlungen und Echtzeit-Abwicklung fördern dichte Server-Deployments in Ho-Chi-Minh-Stadt, um Sub-Millisekunden-Reaktionszeiten zu gewährleisten.
5G-Einführungen und Edge-Core-Konsolidierung zur Beschleunigung der Kernrechenzentrum-Kapazität
Viettel stellt 80 % seiner eigenen 5G-Ausrüstung her und treibt so massive Edge-Footprints voran, die den Datenverkehr zu nationalen Kernen zurückführen.[3] Provinzen, die für eine flächendeckende 5G-Versorgung eintreten, verstärken die Nachfrage nach regionalen Zonen, die Tausende von Mikrozellen aggregieren. Die Edge-zu-Core-Architektur verschiebt die Ziele für Leistungsdichten nach oben und verstärkt den Bedarf an ≥N+1-Elektrodesigns.
FDI-Anreize und Steuerbefreiungen für Rechenzentrumsinvestitionen
Überarbeitete Investitionsregeln erlauben es ausländischen Investoren nun, vor der vollständigen Lizenzierung mit dem Bau zu beginnen, und gewähren Steuerbefreiungen für bis zu 15 Jahre. Die Landnutzungsrechte wurden auf 70 Jahre verlängert, und das Telekommunikationsgesetz von 2024 schaffte Eigentumsobergrenzen ab, was das Wettbewerbsfeld zugunsten finanzkräftiger Hyperscaler verschoben hat.
Tabelle zur Auswirkungsanalyse der Hemmnisse*
| Hemmnis | Auswirkung (%) auf die CAGR-Prognose | Geografische Relevanz | Zeitlicher Einfluss |
|---|---|---|---|
| Netzüberlastung in wichtigen Industriezonen | -3.4% | Nordvietnam, industrielle Ballungsräume | Kurzfristig (≤ 2 Jahre) |
| Langwierige Landerwerbungs- und Genehmigungszyklen | -2.1% | National, besonders ausgeprägt in städtischen Zentren | Mittelfristig (2-4 Jahre) |
| Wasserknappheitsrisiken, die die Verdunstungskühlung im Mekong-Delta einschränken | -1.8% | Südvietnam, Regionen des Mekong-Deltas | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel auf Hyperscale-Niveau im Betriebsingenieurwesen | -1.6% | National, konzentriert in technischen Zentren | Mittelfristig (2-4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzüberlastung in wichtigen Industriezonen
Engpässe zu Spitzenstunden kosten die Volkswirtschaft jährlich 1,4 Milliarden USD und zwingen Betreiber zur Überdimensionierung von Diesel-Notstrom- und Batteriesystemen. Nur die Hälfte von Vietnams installierter Kapazität von 80.555 MW wird aufgrund von Netzengpässen effektiv eingesetzt, und bis 2030 müssen 128,3 Milliarden USD in die Modernisierung des Übertragungsnetzes investiert werden. Die daraus resultierende Belastung der Betriebskosten dämpft die kurzfristige Margenerweiterung.
Fachkräftemangel auf Hyperscale-Niveau im Betriebsingenieurwesen
Vietnam wird bis 2025 500.000 Technologiefachkräfte benötigen, verfügt jedoch noch nicht über ausreichende Kenntnisse im Rechenzentrumsbetrieb und in der Cybersicherheit. Unternehmen betreiben mittlerweile interne Cloud-Bootcamps mit AWS- und Cisco-Lehrplänen, was indirekte Kosten verursacht, die Hochlaufpläne verlängern können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rechenzentrumstyp: Kollokation dominiert trotz Beschleunigung des Eigenbaus
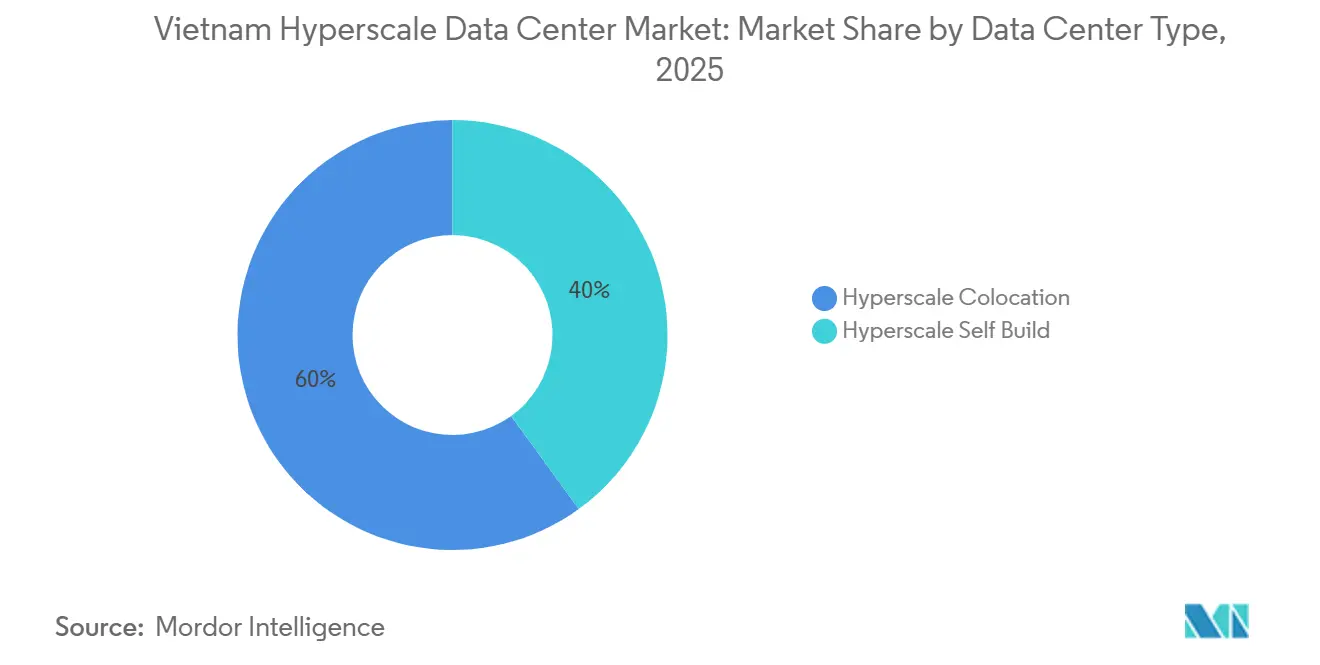
Hyperscale-Colocation erfasste im Jahr 2025 60 % des Vietnam Hyperscale-Rechenzentrumsmarktes, was eine inländische Präferenz für kapitalschonende Einstiegsmodelle widerspiegelt. Hyperscale-Eigenbauprojekte werden jedoch bis 2031 voraussichtlich eine CAGR von 20,5 % erzielen, da Google einen Standort im Wert von 300–650 Millionen USD in der Nähe von Ho-Chi-Minh-Stadt in Betracht zieht und Viettel einen 140-MW-Campus errichtet. Der Wandel von Multi-Tenant-Flächen hin zu dedizierten Campussen signalisiert eine reifende Kundenbasis, die eine engere Kontrolle über Sicherheit, Netzwerklatenz und Nachhaltigkeitsziele schätzt. Colocation-Anbieter skalieren daher die Hallenflächen, wie das geplante 150-MW-Komplex von SAM DigitalHub in Binh Duong zeigt, um Hyperscale-Mieter zu halten, die andernfalls zu Eigenbauten wechseln könnten. Im Prognosezeitraum wird der Vietnam Hyperscale-Rechenzentrumsmarkt zunehmend hybride Strukturen aufweisen, bei denen Anker-Cloud-Mieter Leistungsdichten und Umweltparameter vorgeben, was die traditionelle Grenze zwischen Colocation und Eigenbau verwischt.


Nach Komponente: IT-Infrastruktur führt, mechanische Systeme wachsen stark
IT-Rechen-, Speicher- und Netzwerkhardware machte im Jahr 2025 43 % des Umsatzes aus, da Betreiber x86- und GPU-Cluster bereitstellten. Die mechanische Infrastruktur wird voraussichtlich am schnellsten mit einer CAGR von 19,5 % wachsen, da Immersions- und kältemittelbasierte Flüssigkühlung den PUE-Wert auf unter 1,4 senkt. Angesichts der tropischen Luftfeuchtigkeit Vietnams werden Kaltwasserkreisläufe und Rear-Door-Wärmetauscher zum Standard, was die Marktgrößenzuteilung des Vietnam Hyperscale-Rechenzentrumsmarktes in Richtung mechanischer Positionen verschiebt. Elektrische Systeme, von Ringbus-Schaltanlagen bis hin zu 2N-USV-Strängen, ziehen weiterhin Investitionen an, da Netzinstabilität eine Überdimensionierung erfordert. Intelligente DCIM-Schichten gewinnen an Bedeutung, da Betreiber Echtzeittransparenz über Temperaturgradienten und Energie-KPIs anstreben und so den Weg für vorausschauende Wartungsregimes ebnen.
Nach Tier-Standard: Tier-III-Dominanz mit Tier-IV-Beschleunigung
Tier III machte im Jahr 2025 75 % der Kapazität aus, da es Zuverlässigkeit und Kapitalkosten ausgewogen kombiniert. Tier-IV-Flächen werden voraussichtlich mit einer CAGR von 20,1 % wachsen, da multinationale Cloud-Plattformen strenge Verfügbarkeitsverträge von ≥99,995 % vorschreiben. Viettels 140-MW-Campus hat bereits Tier-III-Zertifizierungen mit einem Ziel-PUE unter 1,4 erhalten, während VNPTs Hoa-Lac-Standort mit N+1-Elektrotopologien betrieben wird. Diese Vorbilder katalysieren einen marktweiten Wandel, bei dem Redundanzmetriken zum Marketingunterscheidungsmerkmal werden und den Vietnam Hyperscale-Rechenzentrumsmarkt in Richtung global harmonisierter Benchmarks treiben.
Nach Endnutzerbranche: Cloud-Dominanz mit starkem Wachstum im BFSI-Bereich
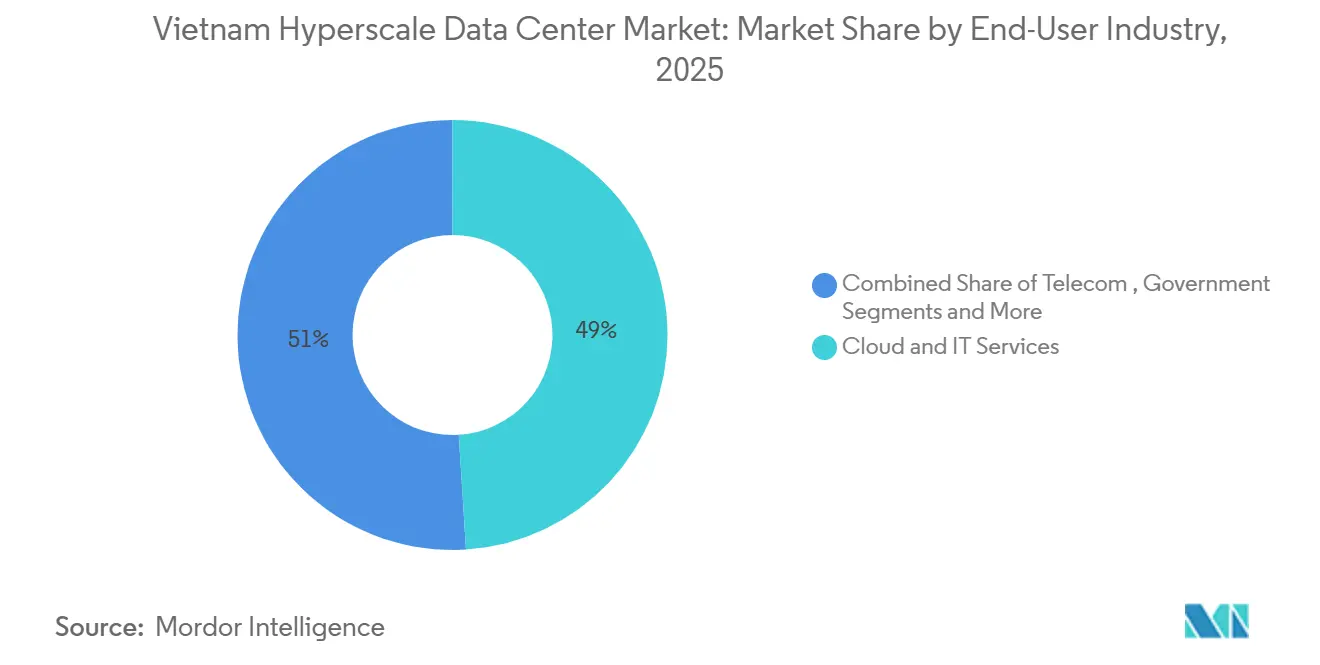
Cloud- und IT-Workloads verbrauchten im Jahr 2025 49 % der installierten Kapazität aufgrund staatlich vorgeschriebener Migration. Der BFSI-Sektor wird voraussichtlich die schnellste CAGR von 18,7 % verzeichnen, angetrieben durch digitale Banking-Plattformen, Echtzeit-Zahlungsinfrastrukturen und Reg-Tech-Analysen, die deterministische Latenz erfordern. Techcombanks vierfache Durchsatzsteigerung nach der LinuxONE-Einführung veranschaulicht, wie Bankkerne auf Hyperscale-Architekturen umgestellt werden. Fertigungs-, Telekommunikations- und E-Commerce-Workloads runden die Nachfrage ab und sorgen dafür, dass die Vietnam Hyperscale-Rechenzentrumsbranche über verschiedene Branchen hinweg diversifiziert bleibt.


Nach Rechenzentrum-Größe: Große Anlagen führen, während Mega-Anlagen entstehen
Große Standorte (≤25 MW) hielten im Jahr 2025 einen Anteil von 53 %, aber Mega-Campusse (>60 MW) befinden sich auf einem CAGR-Kurs von 20,7 %. Viettels Anlage mit 10.000 Racks und 140 MW sowie SAM DigitalHubs 150-MW-Entwurf veranschaulichen eine Skalierungslogik, die darauf abzielt, globale KI-Workloads anzuziehen und Erweiterungsflächen im Voraus zu reservieren. Die Größe des Vietnam Hyperscale-Rechenzentrumsmarktes, angetrieben durch Mega-Anlagen, wird daher voraussichtlich vervielfacht, wodurch die inländischen Kapazitätsprofile mit denen reifer Knotenpunkte wie Singapur und Jakarta in Einklang gebracht werden.
Geografische Analyse
Südvietnam beansprucht den größten Anteil am vietnamesischen Hyperscale-Rechenzentrums-Markt aufgrund der etablierten Carrier-Hotels von Ho-Chi-Minh-Stadt und der Unterseekabelknotenpunkte. Der neue Asien-Direkt-Kabel mit einer Kapazität von 50 Tbps am Anleger in Vũng Tàu verkürzt die Hin- und Rücklauflatenz zu wichtigen ASEAN-Partnern, was Hyperscaler dazu veranlasst, Rechencluster in der Nähe von Landestationen zu kolokalieren. Mega-Bauprojekte wie der 140-MW-Campus von Viettel und der geplante 650-Millionen-USD-Komplex von Google festigen die Vorrangstellung der Region für grenzüberschreitende Workloads. Die Nachfrage wird von E-Commerce-, Finanztechnologie- und exportorientierten Fertigungsunternehmen getragen, die die Nähe zu Finanzbörsen und Last-Mile-Logistikknoten schätzen.
Nordvietnam, mit Schwerpunkt auf Hanoi, verzeichnet das schnellste Wachstum, da Ministerien souveränes Cloud-Hosting vorschreiben. Das nationale Rechenzentrum des Ministeriums für öffentliche Sicherheit unterstreicht das staatliche Engagement und signalisiert Unternehmen, dass Latenzvorteile bei Deployments im Hauptstadtkorridor entstehen. Der 23.000 m² große Tier-III-Hub von VNPT in Hoa Lac, kombiniert mit dem 30-MW-Grünstandort von Viettel, zeigt, wie staatlich verbundene Betreiber als First Mover agieren. Private Investoren folgen nach und suchen Rechtssicherheit und engere Überwachung von Cybersicherheitsprotokollen.
Der Da-Nang-Korridor in Zentralvietnam entwickelt sich zu einer strategischen Alternative, die seismische Redundanz und kostengünstige Flächen ausbalanciert. Eine neu genehmigte Freihandelszone mit 1.881 Hektar und ein 341 Hektar großer IT-Park ziehen Baupläne von FPT, CMC und VNPT an. Die Konnektivität ist durch doppelt geführte terrestrische Glasfaserkabel und eine Unterseekabelkapazität von 90 Tbps gewährleistet, wodurch Da Nang als Disaster-Recovery-Knoten für nationale Cloud-Plattformen positioniert wird. Zusammengenommen garantieren diese geografischen Dynamiken, dass der vietnamesische Hyperscale-Rechenzentrums-Markt nicht auf ein einzelnes städtisches Segment beschränkt bleibt und Ausfallsicherheit sowie Verbindungen zu Regierungssitzen gewährleistet werden.
Wettbewerbslandschaft
Marktkonzentration
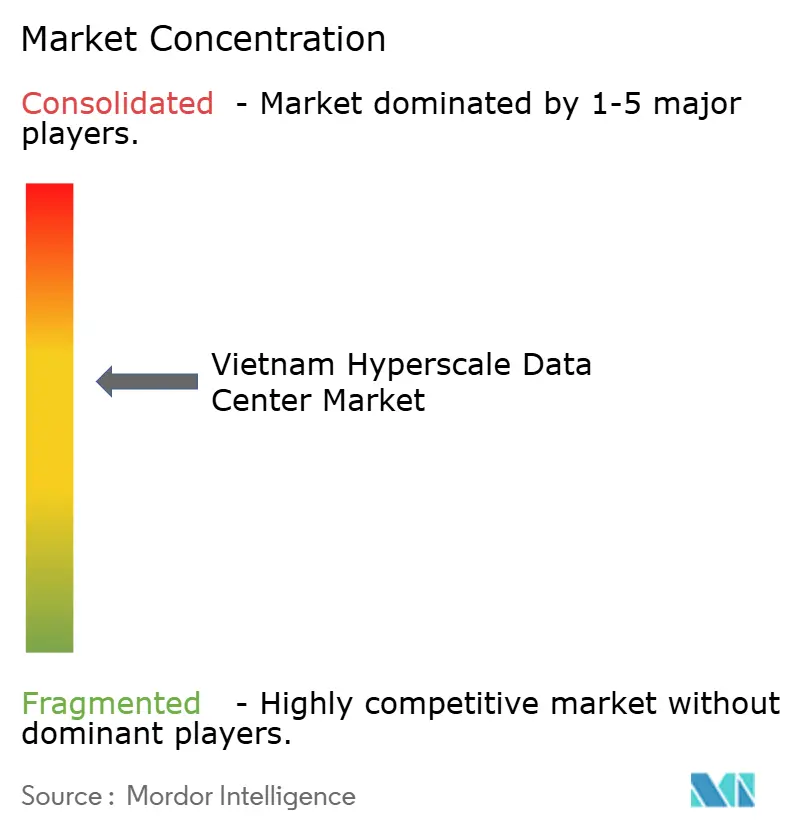
Die inländischen Telekommunikationsführer Viettel, VNPT und FPT kontrollieren nach wie vor rund 97 % der installierten Megawatt, aber die Deregulierung zeichnet das Feld neu. Die im Juli 2024 gewährten vollständigen Eigentumsrechte für Ausländer öffneten die Tür für Google, Alibaba und Meta, deren potenzielle Investitionen 1 Milliarde USD übersteigen. Viettel setzt technologisch das Tempo durch KI-gestützte Kühlung, die den PUE-Wert unter 1,4 drückt, während VNPT auf Regierungsverträge und Sovereign-Cloud-Zertifizierungen setzt. Neue Colocation-Entwickler wie SAM DigitalHub bevorzugen modulare Hallen und Immersionskühlung, um veraltete Designs zu überspringen. Das Aufeinandertreffen inländischer regulatorischer Hebelwirkung mit multinationaler Skalenökonomie wird wahrscheinlich Allianzen auslösen statt vollständiger Preiskriege – wie die Partnerschaft von ST Telemedia mit VNG für eine hybride 60-MW-Anlage zeigt. Insgesamt entwickelt sich das Wettbewerbsgefüge von oligopolistisch zu anfechtbar, da Kapitalbarrieren sinken und die Technologiestandardisierung sich beschleunigt.
Marktführer der vietnamesischen Hyperscale-Rechenzentrums-Branche
-
Viettel IDC
-
FPT Telecom International
-
VNPT Net Corporation
-
CMC Telecom
-
Amazon Web Services (AWS)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Juni 2025: CMC erhält die Genehmigung für ein Hyperscale-Rechenzentrum im Wert von 250 Millionen USD und stärkt damit das Vertrauen des privaten Sektors in Vietnams Trajektorie der digitalen Infrastruktur.
- Juni 2025: Die Regierung ratifiziert den nationalen Cloud-Aktionsplan, der die vollständige Behördeneinführung bis 2030 vorschreibt.
- Juni 2025: Die Freihandelszone Da Nang wurde offiziell eingerichtet und bietet Steuerbefreiungen für Rechenzentrumsanbieter.
- Mai 2025: Meta stellt ein KI-Investitionsprogramm vor, das vietnamesische Sprachmodelle einschließt.
Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinitionen und wesentliche Abdeckung
Unsere Studie definiert den vietnamesischen Hyperscale-Rechenzentrumsmarkt als alle neu in Betrieb genommenen oder vollständig errichteten Einrichtungen im Land, die eine zusammenhängende IT-Last von ≥4 MW für Cloud-, KI- und groß angelegte Content-Workloads bereitstellen. Das Modell erfasst Kapitalwert und Betriebsumsatzströme, die mit Hyperscale-Eigenbauten sowie Wholesale-Colocation-Hallen der Klasse Tier III oder höher verbunden sind.
Edge-Pods unter 4 MW, unternehmenseigene On-Premise-Räume sowie reine Rohbau- und Kernkonstruktionsverträge werden nicht berücksichtigt.
Segmentierungsübersicht
- Nach Rechenzentrumstyp
- Hyperscale-Eigenbau
- Hyperscale-Kollokation
- Nach Komponente
- IT-Infrastruktur
- Server-Infrastruktur
- Speicher-Infrastruktur
- Netzwerk-Infrastruktur
- Elektrische Infrastruktur
- Stromverteilungseinheiten (PDUs)
- Trennschalter und Schaltanlagen
- Unterbrechungsfreie Stromversorgungssysteme (USV)
- Generatoren
- Sonstige elektrische Infrastruktur
- Mechanische Infrastruktur
- Kühlsysteme
- Racks
- Sonstige mechanische Infrastruktur
- Allgemeiner Hochbau
- Kern- und Hüllenentwicklung
- Installation und Inbetriebnahme
- Konstruktionsplanung
- Brand-, Sicherheits- und Schutzsysteme
- DCIM / Gebäudemanagementsystem-Lösungen
- IT-Infrastruktur
- Nach Tier-Standard
- Tier III
- Tier IV
- Nach Endnutzerbranche
- Cloud und IT
- Telekommunikation
- Medien und Unterhaltung
- Regierung
- Banken, Finanzdienstleistungen und Versicherungen (BFSI)
- Fertigung
- E-Commerce
- Sonstige Endnutzer
- Nach Rechenzentrum-Größe
- Groß (kleiner als oder gleich 25 MW)
- Massiv (größer als 25 MW und kleiner als oder gleich 60 MW)
- Mega (größer als 60 MW)
Detaillierte Forschungsmethodik und Datenvalidierung
Primärforschung
Es wurden mehrere Gespräche mit Rechenzentrumsplanern, Energieingenieuren, Immobilienberatern und Cloud-Kapazitätsmanagern in Ho-Chi-Minh-Stadt, Hanoi und Singapur geführt. Diese Gespräche klärten Verzögerungen bei Bauzeitplänen, durchschnittliche Rack-Leistungsumhüllungen und voraussichtliche Auslastungsraten durch Hyperscaler, was uns half, Auslastungskurven und Preiskorridore anzupassen.
Schreibtischforschung
Mordor-Analysten kartierten das Universum zunächst anhand offener Statistiken des vietnamesischen Ministeriums für Information und Kommunikation, des nationalen Stromversorgers EVN, Zollversanddaten und Berichten von Branchenverbänden wie der Vietnam Internet Association. Wir durchsuchten auch englisch- und vietnamesischsprachige Pressemitteilungen auf Dow Jones Factiva nach Projektstartterminen, Rack-Dichten und Grundstückskosten. Kapazitätsbenchmarks wurden mit Uptime-Institute-Zertifizierungen, APNIC-IPv6-Verkehrsdaten und Projektunterlagen des Ministeriums für Planung und Investitionen validiert. Kostenpflichtige Informationen von D&B Hoovers lieferten Finanzdaten für wichtige Entwickler. Die genannten Quellen veranschaulichen die Evidenzbasis und sind nicht erschöpfend.
Marktgrößenbestimmung und Prognose
Mordors Modell beginnt mit einer Top-down-Rekonstruktion der installierten IT-Last unter Verwendung offizieller Netzanschlussgenehmigungen, Unterwasserkabellandungen und erklärter ausländischer Direktinvestitionen. Die Ergebnisse werden durch selektive Bottom-up-Aggregationen angekündigter Megawatt-Blöcke und stichprobenartig erhobener durchschnittlicher Verkaufspreise pro kW gegengeprüft. Wesentliche Treiber – Liberalisierung der Auslandseigentümerschaft, Redundanz bei Unterwasserkabeln, durchschnittlicher PUE-Fortschritt, Rack-Leistungsverdichtung, Grundstückspachtkosten und Glasfaser-Backhaul-Wachstum – fließen in eine multivariate Regression ein, die Wert und Kapazität bis 2031 projiziert. Lücken in einzelnen Standortdaten werden durch Peer-Durchschnittswerte überbrückt und anschließend durch Kanalprüfungen revalidiert.
Datenvalidierung und Aktualisierungszyklus
Alle Zwischenergebnisse werden Varianzprüfungen gegenüber historischen Energieverkaufs- und Importstatistiken unterzogen. Ein interner Prüfer gibt nach Behebung von Anomalien seine Freigabe, und Berichte werden jährlich aktualisiert, mit Ad-hoc-Aktualisierungen bei wesentlichen politischen oder projektbezogenen Ankündigungen.
Warum unsere Vietnam Hyperscale-Rechenzentrumsmarkt-Basislinie Vertrauen verdient
Veröffentlichte Schätzungen weichen häufig voneinander ab, weil Unternehmen unterschiedliche Einschlussregeln wählen, Währungen zu verschiedenen Zeitpunkten anpassen oder Kapazitäten in Bauausgaben einrechnen.
Wesentliche Ursachen für Abweichungen sind unter anderem Studien, die nur Investitionsausgaben berücksichtigen, während Mordor den wirtschaftlichen Nutzungswert ausweist; andere fassen Unternehmens- und Edge-Räume in die Gesamtsummen ein; einige wenden einen einheitlichen Auslastungsfaktor an, der Vietnams rasante Rack-Dichteverlagerung und steuerliche Vorzugsanreize, die Amortisationszeiträume verkürzen, außer Acht lässt.
Benchmark-Vergleich
| Marktgröße | Anonymisierte Quelle | Wesentlicher Abweichungsgrund |
|---|---|---|
| 2,45 Milliarden USD (2025) | Mordor Intelligence | - |
| 654 Millionen USD (2024) | Regionale Unternehmensberatung A | Erfasst Investitionsausgaben, schließt wiederkehrende Umsätze aus |
| 2,20 Milliarden USD (2025) | Fachzeitschrift B | Berichtet über den gesamten Rechenzentrumsumsatz, nicht nur Hyperscale, und vermischt Edge-Knoten |
| 1,20 Milliarden USD (2023) | Branchenportal C | Verwendet historische Ausgaben, wendet eine pauschale CAGR von 15 % ohne projektbezogene Anpassungen an |
Diese Vergleiche zeigen, dass Mordor Intelligence bei Anwendung von Umfangsabgleich, Auslastungsrealismus und dualer Modellierung eine ausgewogene Basislinie liefert, die Entscheidungsträger auf transparente Variablen und reproduzierbare Schritte zurückführen können.
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der vietnamesische Hyperscale-Rechenzentrums-Markt derzeit?
Die Marktgröße des vietnamesischen Hyperscale-Rechenzentrums beträgt 2,45 Milliarden USD im Jahr 2025 und wird bis 2031 voraussichtlich 6,76 Milliarden USD erreichen.
Welche Region beherbergt die größte Hyperscale-Kapazität in Vietnam?
Südvietnam, angeführt von den Clustern in Ho-Chi-Minh-Stadt und Bà Rịa-Vũng Tàu, verfügt aufgrund der überlegenen Unterseekabel-Konnektivität über die größte installierte Kapazität.
Welches Segment wächst am schnellsten nach Tier-Standard?
Tier-IV-Einrichtungen, angetrieben durch globale Verfügbarkeitsanforderungen, werden bis 2031 voraussichtlich mit einer CAGR von 20,1 % wachsen.
Wie werden Netzengpässe abgemildert?
Betreiber investieren in 2N-Elektrotopologien, standortgebundene erneuerbare Energien und Flüssigkühlung, um der Netzüberlastung entgegenzuwirken, die Vietnam derzeit jährlich 1,4 Milliarden USD kostet.
Welches Endnutzersegment wächst am schnellsten?
BFSI-Workloads wachsen zwischen 2026 und 2031 mit einer CAGR von 25 %, da Banken und fintech-Unternehmen auf Cloud-fähige Plattformen migrieren, die ein landesinternes Hyperscale-Hosting erfordern.
Welche Eigentumsregeln gelten für ausländische Hyperscaler?
Seit Juli 2024 können ausländische Investoren 100 % vietnamesischer Rechenzentrumsunternehmen besitzen, womit frühere Minderheitsbeteiligungsbeschränkungen entfallen und Projektpipelines im Milliardenbereich angeregt werden.
- Markt für Rechenzentrumsstromversorgung Weltweite Nachfrage nach Stromsystemen, gegliedert nach Komponente, Tier und Anlagengröße.
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsbau Bauaktivitäten weltweit, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Vietnam Rechenzentrumsbau-Markt Bauwesen in Vietnam, unterteilt nach Stufe, Anlagentyp und Infrastruktur.
- Markt für Rechenzentrumskühlung Italien Kühlung in Italien, unterteilt nach Kühltechnologie, Typ und Endnutzerbranche.
- Vietnam Rechenzentrums-Speichermarkt Nachfrage nach Speicher in Vietnam, unterteilt nach Speichertechnologie, Speichertyp und Anlagentyp.
- Markt für Rechenzentrumslogistik Logistik weltweit, unterteilt nach Geräten, Rechenzentrumsgröße und Dienstleistung.
- Italien Rechenzentrums-Stromversorgungsmarkt Stromversorgungssysteme in Italien, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Südamerika Rechenzentrum-Strom-Markt Energiesysteme in Südamerika, aufgeschlüsselt nach Energieinfrastruktur, Endnutzer und Leistungsbereich.
- Markt für Rechenzentrums-Networking in Vietnam Networking in Vietnam, unterteilt nach Komponente, Endnutzer und Rechenzentrumstyp.
- Vietnam Markt für Rechenzentrumsstromversorgung Stromsysteme in Vietnam, unterteilt nach Komponente, Anlagentyp und Anlagengröße.
- Vietnam Rechenzentrums-Rackmarkt Racknachfrage in Vietnam, unterteilt nach Anlagengröße und Tier.