
Tamanho e Participação do Mercado de Data Centers Hiperescala do Vietnã
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
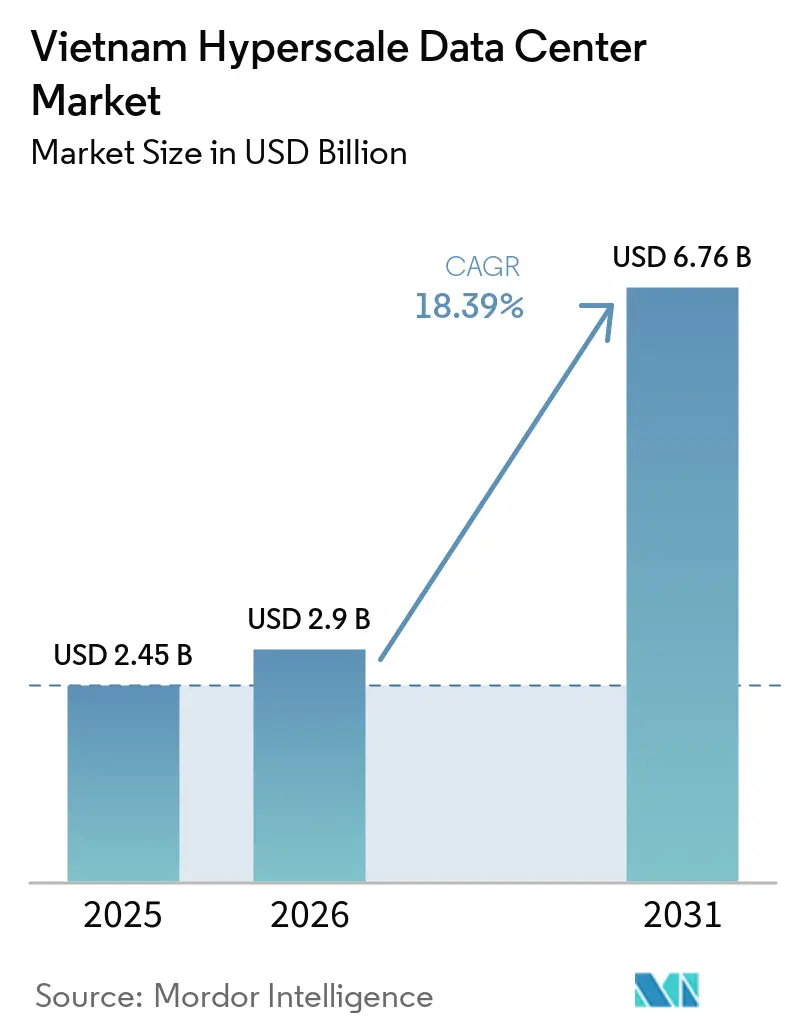
| Tamanho do Mercado (2026) | 2.9 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.76 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 18.39 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Data Centers Hiperescala do Vietnã por Mordor Intelligence
O tamanho do Mercado de Data Centers Hiperescala do Vietnã está projetado em 2,45 bilhões de USD em 2025, 2,9 bilhões de USD em 2026, e deve atingir 6,76 bilhões de USD até 2031, crescendo a um CAGR de 18,39% de 2026 a 2031. Em termos de tamanho de mercado, o mercado foi avaliado em 0,69 mil megawatts em 2025 e deve crescer de 0,33 mil megawatts em 2026 para 1,73 mil megawatts até 2031, a um CAGR de 29,97% durante o período de previsão (2026-2031).
Mandatos governamentais de prioridade à nuvem, implantações de 5G e investimento estrangeiro direto recorde combinam-se para consolidar o status do Vietnã como um hub regional emergente. As principais empresas de telecomunicações locais dominam a capacidade instalada, mas enfrentam concorrência rapidamente crescente de hiperescaladores globais, agora autorizados a deter 100% de propriedade. Os gastos com infraestrutura estão se direcionando para tecnologias de resfriamento líquido e soluções de energia com base em fontes renováveis, à medida que os operadores mitigam os gargalos da rede elétrica. O sul do Vietnã mantém a maior base instalada graças ao acesso superior a cabos submarinos, enquanto o norte do Vietnã oferece o crescimento mais rápido, impulsionado pela proximidade com políticas governamentais e pela adoção precoce pelo setor público.
Principais Destaques do Relatório
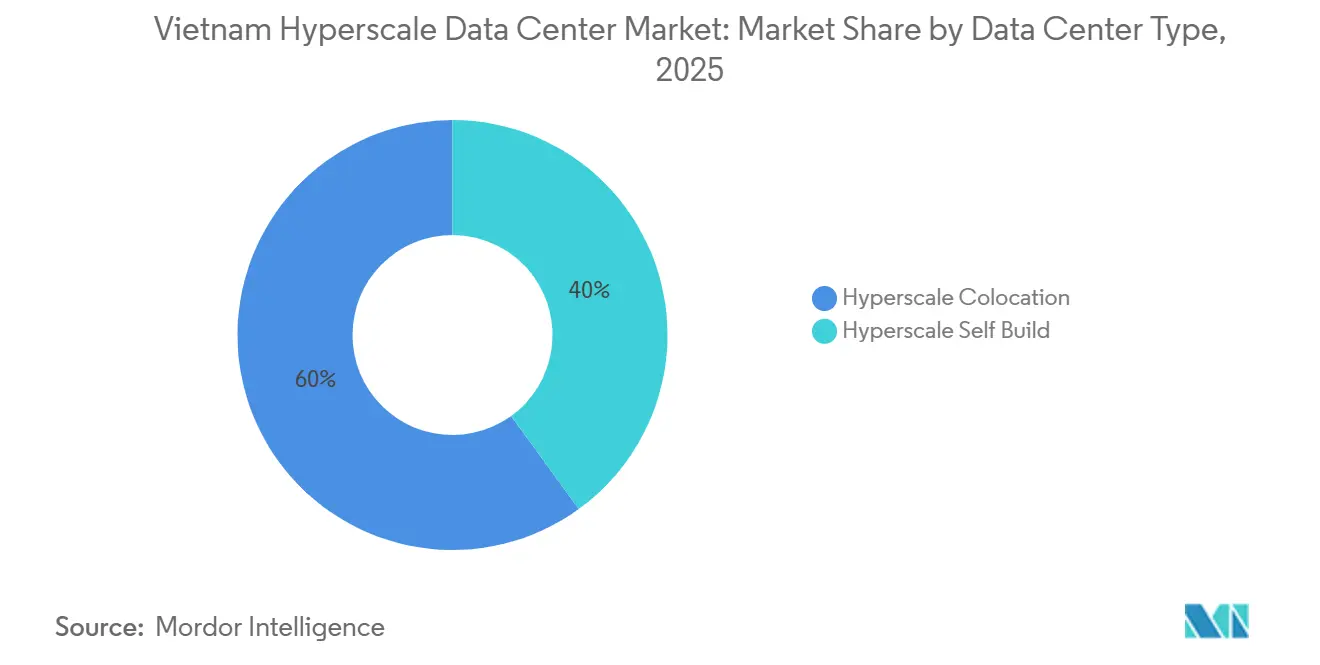
- Por tipo de data center, a colocação hiperescala liderou com 60% de participação na receita em 2025; as instalações de construção própria por hiperescaladores devem se expandir a um CAGR de 20,5% até 2031.
- Por componente, a infraestrutura de TI representou 43% do tamanho do mercado de data centers hiperescala do Vietnã em 2025, e a infraestrutura mecânica deve crescer a um CAGR de 19,5% até 2031.
- Por padrão de nível, as instalações Tier III detinham 75% da participação do mercado de data centers hiperescala do Vietnã em 2025, enquanto o Tier IV deve crescer a um CAGR de 20,1% até 2031.
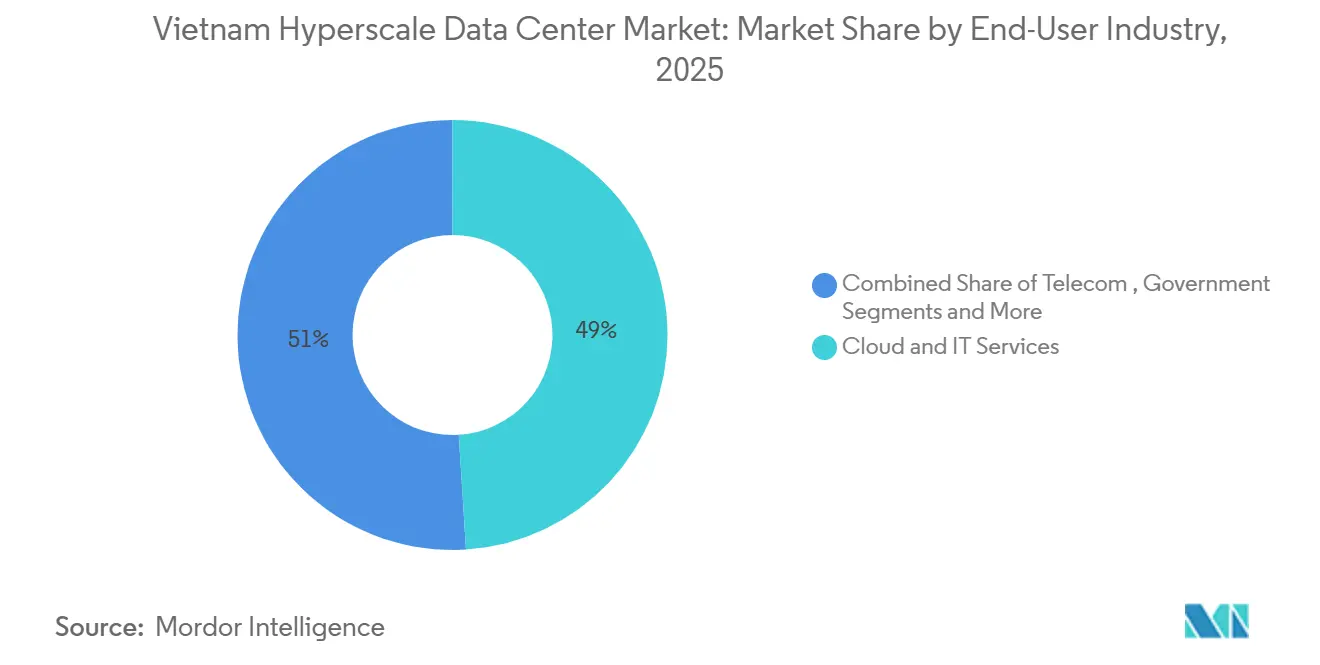
- Por setor de usuário final, nuvem e TI representaram 49% da receita em 2025, e o setor de serviços bancários, financeiros e de seguros (BFSI) deve crescer a um CAGR de 18,7% entre 2025 e 2031.
- Por tamanho de data center, as instalações de grande porte (≤25 MW) capturaram uma participação de 53% em 2025, enquanto as implantações em megaescala (superior a 60 MW) estão no caminho de um CAGR de 20,7% até 2031.
Tendências e Perspectivas do Mercado de Data Centers Hiperescala do Vietnã
Tabela de Análise de Impacto dos Impulsionadores*
| Impulsionador | % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescentes mandatos de prioridade à nuvem por empresas vietnamitas e programas de Governo Eletrônico | 4.2% | Nacional, com ganhos iniciais em Hanói e Cidade de Ho Chi Minh | Médio prazo (2 a 4 anos) |
| Aumento de transações de comércio eletrônico e fintechs demandando computação de baixa latência | 3.8% | Sul do Vietnã, dominância do cluster da Cidade de Ho Chi Minh | Curto prazo (≤ 2 anos) |
| Implantações de 5G e consolidação borda-núcleo acelerando a capacidade de data centers de núcleo | 3.1% | Nacional, prioridade em zonas industriais | Médio prazo (2 a 4 anos) |
| Incentivos ao IED e isenções fiscais para investimentos em data centers | 2.9% | Nacional, concentrado em zonas de alta tecnologia | Longo prazo (≥ 4 anos) |
| Redundância de cabos Vietnã-Singapura habilitando arquiteturas multi-AZ | 2.2% | Sul do Vietnã, hubs de conectividade internacional | Médio prazo (2 a 4 anos) |
| Repercussão dos controles de exportação de computação de IA da China impulsionando clusters de GPU para o Vietnã | 1.7% | Nacional, ênfase nos parques tecnológicos de Hanói e Da Nang | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescentes mandatos de prioridade à nuvem por empresas vietnamitas e programas de Governo Eletrônico
O Programa Nacional de Transformação Digital do Vietnã exige que todas as agências estatais operem em nuvem até 2030, garantindo demanda persistente por novos pavilhões hiperescala.[1] O data center nacional do Ministério da Segurança Pública, em operação desde fevereiro de 2025, ancora um banco de dados único de cidadãos e define parâmetros de desempenho que os provedores domésticos precisam emular. A atualização da espinha dorsal "xa lộ số" da VNPT para links inter-data center de 10 Gbps reforça ainda mais o crescente tráfego de núcleo. Até 2030, espera-se que 70% das empresas adotem nuvem doméstica, mantendo efetivamente as taxas de utilização hiperescala em dois dígitos elevados.
Aumento de transações de comércio eletrônico e fintechs demandando computação de baixa latência
As cargas de trabalho de serviços bancários e pagamentos tornaram-se sensíveis à latência à medida que o comércio móvel escala. O VIB registrou lançamentos de produtos 35% mais rápidos e 23% de economia de custos após migrar para a AWS. A migração do Techcombank para o LinuxONE quadruplicou a capacidade de transações no pico, ilustrando por que as cargas de trabalho de BFSI gravitam em torno de núcleos hiperescala.[2] O aumento dos pagamentos sem cartão e a liquidação em tempo real alimentam implantações densas de servidores na Cidade de Ho Chi Minh para garantir resposta abaixo de um milissegundo.
Implantações de 5G e consolidação borda-núcleo acelerando a capacidade de data centers de núcleo
A Viettel fabrica 80% de seus próprios equipamentos de 5G, impulsionando grandes pegadas de borda que encaminham o tráfego de retorno para núcleos nacionais.[3] Províncias que pleiteiam cobertura abrangente de 5G amplificam a demanda por zonas regionais que agregam milhares de microcélulas. A arquitetura borda-para-núcleo está deslocando as metas de densidade de energia para cima e reforçando a necessidade de projetos elétricos ≥N+1.
Incentivos ao IED e isenções fiscais para investimentos em data centers
As regras de investimento revisadas agora permitem que investidores estrangeiros iniciem obras antes do licenciamento completo e concedem isenções fiscais por até 15 anos. Os direitos de uso do solo foram prorrogados para 70 anos, e a lei de telecomunicações de 2024 aboliu os limites de participação acionária, inclinando o campo competitivo em favor dos hiperescaladores com maior poder financeiro.
Tabela de Análise de Impacto das Restrições*
| Restrição | % de Impacto na Previsão da CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Congestionamento da rede elétrica em zonas industriais estratégicas | -3.4% | Norte do Vietnã, concentrações industriais | Curto prazo (≤ 2 anos) |
| Longos ciclos de aquisição de terrenos e obtenção de licenças | -2.1% | Nacional, agudo em centros urbanos | Médio prazo (2 a 4 anos) |
| Riscos de escassez de água limitando o resfriamento evaporativo no Delta do Mekong | -1.8% | Sul do Vietnã, regiões do Delta do Mekong | Longo prazo (≥ 4 anos) |
| Lacuna de talentos em nível hiperescala na engenharia de operações | -1.6% | Nacional, concentrado em hubs técnicos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento da rede elétrica em zonas industriais estratégicas
As escassezes nos horários de pico custam à economia USD 1,4 bilhão anualmente e obrigam os operadores a superdimensionar sistemas de backup a diesel e baterias. Apenas metade dos 80.555 MW de capacidade instalada do Vietnã é efetivamente despachada por causa das restrições da rede elétrica, e USD 128,3 bilhões precisam ser investidos até 2030 para modernizar a transmissão. O consequente aumento das despesas operacionais modera a expansão das margens no curto prazo.
Lacuna de talentos em nível hiperescala na engenharia de operações
O Vietnã precisará de 500.000 trabalhadores de tecnologia até 2025, mas ainda carece de competências aprofundadas em operações de data centers e cibersegurança. As empresas agora conduzem programas internos de capacitação em nuvem com currículos da AWS e da Cisco, adicionando custos indiretos que podem prolongar os cronogramas de implantação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Data Center: Colocação Domina Apesar da Aceleração da Autoconstrução
A colocação hiperescala capturou 60% do mercado de data centers hiperescala do Vietnã em 2025, refletindo uma preferência doméstica por modelos de entrada com baixo consumo de capital. Os projetos de construção própria em hiperescala, no entanto, devem registrar um CAGR de 20,5% até 2031, à medida que o Google considera um site de 300 a 650 milhões de USD próximo a Ho Chi Minh City e a Viettel ergue um campus de 140 MW. A transição de instalações multilocatárias para campi dedicados sinaliza uma base de clientes em maturação que valoriza maior controle sobre segurança, latência de rede e metas de sustentabilidade. Os provedores de colocação estão, portanto, ampliando o tamanho dos salões, evidenciado pelo complexo planejado de 150 MW em Binh Duong pela SAM DigitalHub, para reter locatários hiperescala que, de outra forma, poderiam migrar para construções proprietárias. Ao longo do horizonte de previsão, o mercado de data centers hiperescala do Vietnã apresentará cada vez mais estruturas híbridas, nas quais os locatários âncora de nuvem ditam densidades de energia e parâmetros ambientais, diluindo a divisão tradicional entre colocação e construção própria.


Por Componente: Infraestrutura de TI Lidera Enquanto os Sistemas Mecânicos Crescem Rapidamente
Hardware de computação, armazenamento e rede de TI representou 43% da receita em 2025, à medida que os operadores corriam para provisionar clusters x86 e GPU. A infraestrutura mecânica deve crescer mais rapidamente, a um CAGR de 19,5%, à medida que o resfriamento líquido por imersão e por refrigerante reduz o PUE para abaixo de 1,4. Dada a umidade tropical do Vietnã, circuitos de água gelada e trocadores de calor de porta traseira estão se tornando padrão, direcionando a alocação do tamanho do mercado de data centers hiperescala do Vietnã para itens de linha mecânicos. Os sistemas elétricos, desde chaves de barramento em anel até strings de UPS 2N, continuam a atrair investimentos porque a instabilidade da rede elétrica exige superdimensionamento. As camadas inteligentes de DCIM estão ganhando força à medida que os operadores buscam visibilidade em tempo real sobre gradientes de temperatura e KPIs de energia, abrindo caminho para regimes de manutenção preditiva.
Por Padrão de Nível: Domínio do Nível III com Aceleração do Nível IV
O Tier III representou 75% da capacidade em 2025 por equilibrar confiabilidade e custo de capital. As instalações Tier IV devem se expandir a um CAGR de 20,1%, à medida que as plataformas de nuvem multinacionais impõem contratos rigorosos de disponibilidade ≥99,995%. O campus de 140 MW da Viettel já obteve credenciais Tier III com uma meta de PUE abaixo de 1,4, enquanto o site Hoa Lac da VNPT opera com topologias elétricas N+1. Esses modelos estão catalisando uma mudança em todo o mercado, na qual as métricas de redundância se tornam um diferencial de marketing, impulsionando o mercado de data centers hiperescala do Vietnã em direção a benchmarks harmonizados globalmente.
Por Setor de Usuário Final: Domínio da Nuvem com Crescimento Acelerado do BFSI
As cargas de trabalho de nuvem e TI consumiram 49% da capacidade instalada em 2025 devido à migração determinada pelo Estado. O setor BFSI deve registrar o CAGR mais rápido, de 18,7%, impulsionado por plataformas de banco digital, trilhos de pagamento em tempo real e análises de tecnologia regulatória que exigem latência determinística. O aumento de quatro vezes na taxa de transferência do Techcombank após a adoção do LinuxONE exemplifica como os núcleos bancários estão sendo re-plataformados para arquitetura hiperescala. As cargas de trabalho de manufatura, telecomunicações e comércio eletrônico complementam a demanda, garantindo que o setor de data centers hiperescala do Vietnã permaneça diversificado entre verticais.


Por Tamanho do Data Center: Grande Lidera Enquanto a Escala Mega Emerge
Os sites de grande porte (≤25 MW) detinham uma participação de 53% em 2025, mas os campi em megaescala (>60 MW) estão em uma trajetória de CAGR de 20,7%. A planta de 10.000 racks e 140 MW da Viettel e o projeto de 150 MW da SAM DigitalHub exemplificam uma lógica de escalonamento que visa atrair cargas de trabalho globais de IA e reservar parcelas de expansão antecipadamente. O tamanho do mercado de data centers hiperescala do Vietnã, impulsionado por megaativos, está, portanto, projetado para se multiplicar, alinhando os perfis de capacidade doméstica com os de hubs maduros como Singapura e Jacarta.
Análise Geográfica
O sul do Vietnã comanda a maior fatia do mercado de data centers hiperescala do Vietnã com base nos hotéis de operadoras estabelecidos da Cidade de Ho Chi Minh e nos nós de cabos submarinos. O novo berço de 50 Tbps do Asia Direct Cable em Vũng Tàu reduz a latência de ida e volta para os principais parceiros da ASEAN, levando os hiperescaladores a co-localizar clusters de computação próximos às estações de desembarque. Grandes construções como o campus de 140 MW da Viettel e o complexo proposto pelo Google de USD 650 milhões consolidam a primazia da região para cargas de trabalho transfronteiriças. A demanda é ancorada por empresas de comércio eletrônico, fintechs e manufatura orientada à exportação que valorizam a proximidade com bolsas financeiras e nós de logística de última milha.
O norte do Vietnã, centrado em Hanói, apresenta a taxa de crescimento mais rápida à medida que os ministérios determinam hospedagem em nuvem soberana. O data center nacional do Ministério da Segurança Pública sublinha o comprometimento do governo e sinaliza às empresas que as vantagens de latência se acumulam em implantações no corredor da capital. O hub de Nível III de 23.000 m² da VNPT em Hoa Lac, combinado com o site verde de 30 MW da Viettel, ilustra como os operadores vinculados ao Estado atuam como pioneiros. Os investidores privados estão seguindo o mesmo caminho, buscando certeza de conformidade e supervisão mais próxima dos protocolos de cibersegurança.
O corredor de Da Nang no Vietnã Central emerge como uma alternativa estratégica que equilibra redundância sísmica e eficiência de custo de terreno. Uma Zona de Livre Comércio de 1.881 hectares recém-aprovada e um Parque de TI de 341 hectares atraem planos de construção da FPT, CMC e VNPT. A conectividade é assegurada por fibra terrestre de rota dupla e capacidade submarina de 90 Tbps, posicionando Da Nang como um nó de recuperação de desastres para plataformas de nuvem nacionais. Em conjunto, essas dinâmicas geográficas garantem que o mercado de data centers hiperescala do Vietnã não ficará restrito a um único polo urbano, salvaguardando a resiliência e as conexões com a sede do governo.
Cenário Competitivo
Concentração do Mercado
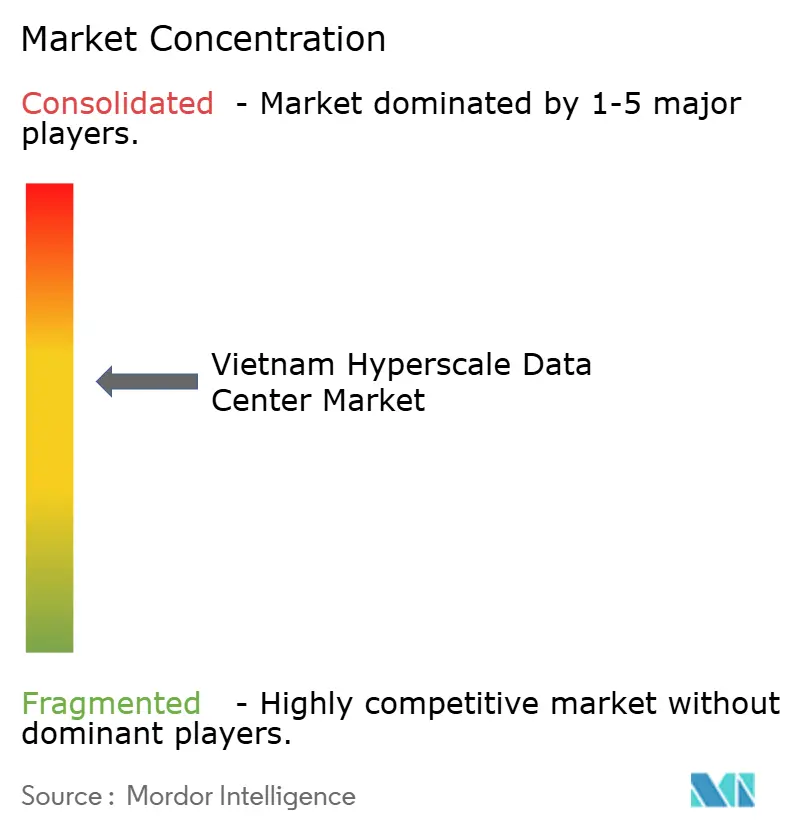
Os líderes domésticos de telecomunicações Viettel, VNPT e FPT ainda controlam cerca de 97% dos megawatts instalados, mas a desregulamentação está redesenhando o campo. Os direitos de propriedade estrangeira total concedidos em julho de 2024 abriram as portas para Google, Alibaba e Meta, cujos investimentos potenciais superam 1 bilhão de USD. A Viettel está definindo o ritmo tecnológico por meio de resfriamento assistido por IA que reduz o PUE para abaixo de 1,4, enquanto a VNPT aposta em contratos governamentais e certificações de nuvem soberana. Novos desenvolvedores de colocação, como a SAM DigitalHub, preferem salões modulares e resfriamento por imersão para superar projetos legados. A colisão da alavancagem regulatória doméstica com a economia de escala multinacional provavelmente desencadeará alianças em vez de guerras de preços totais — como evidenciado pela parceria da ST Telemedia com a VNG em uma instalação híbrida de 60 MW. No geral, o tecido competitivo está passando de oligopolístico para contestável, à medida que as barreiras de capital caem e a padronização tecnológica se acelera.
Líderes do Setor de Data Centers Hiperescala do Vietnã
-
Viettel IDC
-
FPT Telecom International
-
VNPT Net Corporation
-
CMC Telecom
-
Amazon Web Services (AWS)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Junho de 2025: A CMC obtém aprovação para um data center hiperescala de USD 250 milhões, reforçando a confiança do setor privado na trajetória de infraestrutura digital do Vietnã.
- Junho de 2025: O governo ratifica o plano nacional de ação para nuvem, determinando 100% de adoção pelas agências até 2030.
- Junho de 2025: A Zona de Livre Comércio de Da Nang foi oficialmente estabelecida, oferecendo isenções fiscais para operadores de data centers.
- Maio de 2025: A Meta revela programa de investimento em IA incluindo modelos de linguagem vietnamita.
Estrutura da metodologia de pesquisa e escopo do relatório
Definições de Mercado e Cobertura Principal
Nosso estudo define o mercado de data centers hiperescala do Vietnã como todas as instalações recém-comissionadas ou totalmente construídas no país que fornecem ≥4 MW de carga de TI contígua para cargas de trabalho de nuvem, IA e conteúdo em grande escala. O modelo captura o valor de capital e os fluxos de receita operacional vinculados à construção própria hiperescala, bem como a salões de colocação por atacado classificados como Tier III ou superior.
Pods de borda abaixo de 4 MW, salas empresariais no local e contratos de construção de estrutura e núcleo puro não são contabilizados.
Visão Geral da Segmentação
- Por Tipo de Data Center
- Autoconstrução Hiperescala
- Colocação Hiperescala
- Por Componente
- Infraestrutura de TI
- Infraestrutura de Servidores
- Infraestrutura de Armazenamento
- Infraestrutura de Redes
- Infraestrutura Elétrica
- Unidades de Distribuição de Energia (PDUs)
- Chaves de Transferência e Painéis de Comutação
- Sistemas de UPS
- Geradores
- Outra Infraestrutura Elétrica
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks
- Outra Infraestrutura Mecânica
- Construção Geral
- Desenvolvimento de Núcleo e Envoltória
- Instalação e Comissionamento
- Engenharia de Projeto
- Sistemas de Incêndio, Segurança e Proteção
- Soluções de DCIM / BMS
- Infraestrutura de TI
- Por Padrão de Nível
- Nível III
- Nível IV
- Por Setor de Usuário Final
- Nuvem e TI
- Telecomunicações
- Mídia e Entretenimento
- Governo
- BFSI
- Manufatura
- Comércio Eletrônico
- Outros Usuários Finais
- Por Tamanho do Data Center
- Grande (Menor ou igual a 25 MW)
- Massivo (Maior que 25 MW e Menor ou igual a 60 MW)
- Mega (Maior que 60 MW)
Metodologia de Pesquisa Detalhada e Validação de Dados
Pesquisa Primária
Múltiplas conversas foram realizadas com planejadores de data centers, engenheiros de energia, consultores imobiliários e gerentes de capacidade de nuvem em Ho Chi Minh City, Hanói e Singapura. Essas trocas esclareceram atrasos nos cronogramas de construção, envelopes médios de energia por rack e prováveis taxas de absorção por hiperescaladores, o que nos ajudou a ajustar as curvas de utilização e as margens de preços.
Pesquisa Documental
Os analistas da Mordor primeiro mapearam o universo usando estatísticas abertas do Ministério da Informação e Comunicações do Vietnã, da concessionária nacional de energia EVN, registros de remessas alfandegárias e relatórios de associações comerciais, como a Associação de Internet do Vietnã. Também examinamos a imprensa em inglês e vietnamita disponível no Dow Jones Factiva para datas de início de projetos, densidades de racks e custos de terrenos. Os benchmarks de capacidade foram validados com certificações do Uptime Institute, dados de tráfego IPv6 da APNIC e registros de projetos disponíveis no Ministério do Planejamento e Investimento. Informações pagas da D&B Hoovers forneceram dados financeiros para os principais desenvolvedores. As fontes mencionadas ilustram a base de evidências e não são exaustivas.
Dimensionamento de Mercado e Previsão
O modelo da Mordor começa com uma reconstrução de cima para baixo da carga de TI instalada usando aprovações oficiais de conexão de energia, aterrissagens de cabos submarinos e investimento estrangeiro direto declarado. Os resultados são verificados de forma cruzada por meio de consolidações seletivas de baixo para cima de blocos de megawatts anunciados e preço médio de venda amostrado por kW. Os principais impulsionadores — liberalização da propriedade estrangeira, redundância de cabos submarinos, progresso médio do PUE, densificação de energia por rack, custo de arrendamento de terrenos e crescimento do backhaul de fibra — alimentam uma regressão multivariada que projeta valor e capacidade até 2031. As lacunas nos dados de sites individuais são preenchidas por médias de pares e, em seguida, revalidadas por meio de verificações de canal.
Ciclo de Validação de Dados e Atualização
Todos os resultados intermediários passam por verificações de variância em relação às vendas históricas de energia e estatísticas de importação. Um revisor interno aprova após a resolução de anomalias, e os relatórios são atualizados anualmente, com atualizações ad hoc quando surgem anúncios materiais de políticas ou projetos.
Por que Nossa Linha de Base do Mercado de Data Centers Hiperescala do Vietnã Merece Confiança
As estimativas publicadas frequentemente divergem porque as empresas escolhem diferentes regras de inclusão, ajustam moedas em datas separadas ou incorporam a capacidade nos gastos com construção.
Os principais fatores de divergência incluem alguns estudos que tratam apenas de despesas de capital, enquanto a Mordor reporta o valor econômico em uso; outros incorporam salas empresariais e de borda nos totais; alguns aplicam um fator de utilização uniforme que ignora a rápida mudança na densidade de racks do Vietnã e os incentivos fiscais preferenciais que comprimem os períodos de retorno.
Comparação de Benchmarks
| Tamanho do Mercado | Fonte anonimizada | Principal fator de divergência |
|---|---|---|
| 2,45 bilhões de USD (2025) | Mordor Intelligence | - |
| 654 milhões de USD (2024) | Consultoria Regional A | Rastreia desembolsos de investimento, exclui receita recorrente |
| 2,20 bilhões de USD (2025) | Publicação Comercial B | Reporta receita total de data centers, não apenas hiperescala, e mistura nós de borda |
| 1,20 bilhão de USD (2023) | Portal do Setor C | Usa gastos históricos, aplica CAGR fixo de 15% sem ajustes no nível de projeto |
Essas comparações mostram que, quando o alinhamento de escopo, o realismo de utilização e a modelagem dupla são aplicados, a Mordor Intelligence entrega uma linha de base equilibrada que os tomadores de decisão podem rastrear até variáveis transparentes e etapas reproduzíveis.
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de data centers hiperescala do Vietnã?
O tamanho do mercado de data centers hiperescala do Vietnã é de USD 2,45 bilhões em 2025 e projeta-se que alcance USD 6,76 bilhões até 2031.
Qual região abriga a maior capacidade hiperescala no Vietnã?
O sul do Vietnã, liderado pelos clusters da Cidade de Ho Chi Minh e de Bà Rịa-Vũng Tàu, detém a maior capacidade instalada devido à conectividade superior por cabos submarinos.
Qual segmento está crescendo mais rapidamente pelo padrão de nível?
As instalações Tier IV, impulsionadas pelos requisitos globais de disponibilidade, devem crescer a um CAGR de 20,1% até 2031.
Como as restrições da rede elétrica estão sendo mitigadas?
Os operadores estão investindo em topologias elétricas 2N, fontes renováveis no local e resfriamento líquido para contrariar o congestionamento da rede elétrica que atualmente custa ao Vietnã USD 1,4 bilhão por ano.
Qual segmento de usuário final está crescendo mais rapidamente?
As cargas de trabalho do setor BFSI estão avançando a um CAGR de 25% entre 2026 e 2031, à medida que bancos e fintechs migram para plataformas habilitadas para nuvem que exigem hospedagem hiperescala no país.
Quais regras de propriedade se aplicam aos hiperescaladores estrangeiros?
Desde julho de 2024, os investidores estrangeiros podem deter 100% das entidades de data centers vietnamitas, eliminando as restrições anteriores de participação minoritária e impulsionando portfólios de projetos bilionários.
- Mercado de Energia para Data Centers Demanda global por sistemas de energia, dividida por componente, tier e tamanho de instalação.
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Construção de Data Centers Construção no mundo todo, dividida por nível, tamanho de instalação e tipo de instalação.
- Mercado de Construção de Data Centers no Vietnã Construção no Vietnã, dividida por nível, tipo de instalação e infraestrutura.
- Mercado de Refrigeração para Data Centers da Itália A refrigeração da Itália, dividida por tecnologia de refrigeração, tipo e setor vertical de utilizador final.
- Mercado de Armazenamento para Data Centers no Vietnã Demanda por armazenamento no Vietnã, abrangendo tecnologia de armazenamento, tipo de armazenamento e tipo de instalação.
- Mercado de Logística de Data Centers Logística em todo o mundo, dividida por dispositivos, tamanho do data center e serviço.
- Mercado de Energia para Data Center da Itália Sistemas de energia na Itália, divididos por componente, tipo de instalação e tamanho de instalação.
- Mercado de Energia de Data Center da América do Sul Sistemas de energia da América do Sul, divididos por infraestrutura de energia, utilizador final e intervalo de capacidade de energia.
- Mercado de Rede de Data Centers do Vietnã Redes no Vietnã, dividido por componente, usuário final e tipo de data center.
- Mercado de Energia de Data Centers no Vietname Sistemas de energia no Vietnã, divididos por componente, tipo de instalação e tamanho da instalação.
- Mercado de Racks para Data Center no Vietnã Demanda de racks no Vietnã, abrangendo tamanho de instalação e nível.