
Tamaño y Cuota del Mercado de Gestión de Propiedades de EE. UU.
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
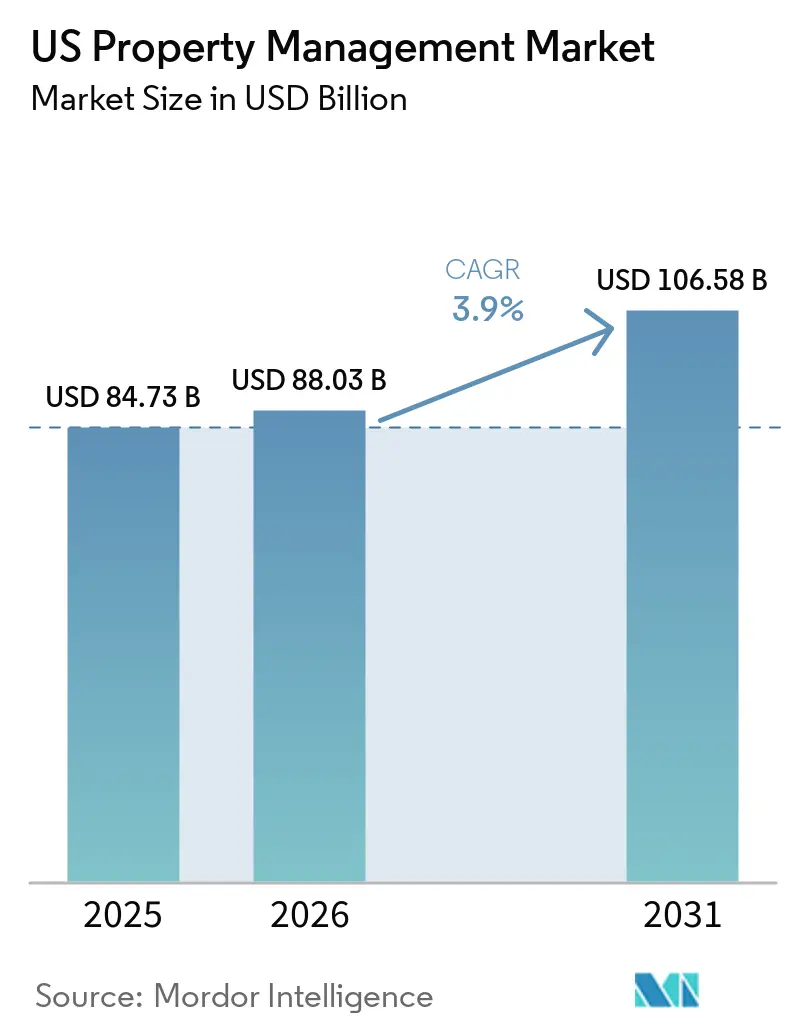
| Tamaño del mercado en el año base (2025) | 84.73 Mil millones de dólares |
| Tamaño del Mercado (2026) | 88.03 Mil millones de dólares |
| Tamaño del Mercado (2031) | 106.58 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 3.90 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Propiedades de EE. UU. por Mordor Intelligence
El tamaño del Mercado de Gestión de Propiedades en EE. UU. se valoró en 84,73 mil millones de USD en 2025 y se estima que crecerá desde 88,03 mil millones de USD en 2026 hasta alcanzar los 106,58 mil millones de USD en 2031, a una CAGR del 3,9% durante el período de previsión (2026-2031). El crecimiento se sustenta en una demanda de alquiler resiliente, la propiedad institucional de activos tanto unifamiliares como multifamiliares, y la renovada actividad de arrendamiento en edificios de oficinas premium. Las encuestas de la Reserva Federal muestran que el 27% de los adultos estadounidenses alquilan sus viviendas, lo que sustenta una amplia base de inquilinos que requiere supervisión profesional. Los inversores institucionales utilizan la escala para impulsar la gestión profesional, mientras que las regulaciones ambientales, sociales y de gobernanza (ESG) aceleran la demanda de servicios orientados al cumplimiento normativo. La adopción tecnológica, especialmente las herramientas de inteligencia artificial que automatizan el arrendamiento, el mantenimiento y la interacción con los residentes, respalda aún más la eficiencia y la retención de inquilinos. La intensidad competitiva está aumentando a medida que las empresas nacionales adquieren especialistas habilitados por tecnología para ampliar la amplitud de sus servicios y su alcance geográfico[1].
Conclusiones Clave del Informe
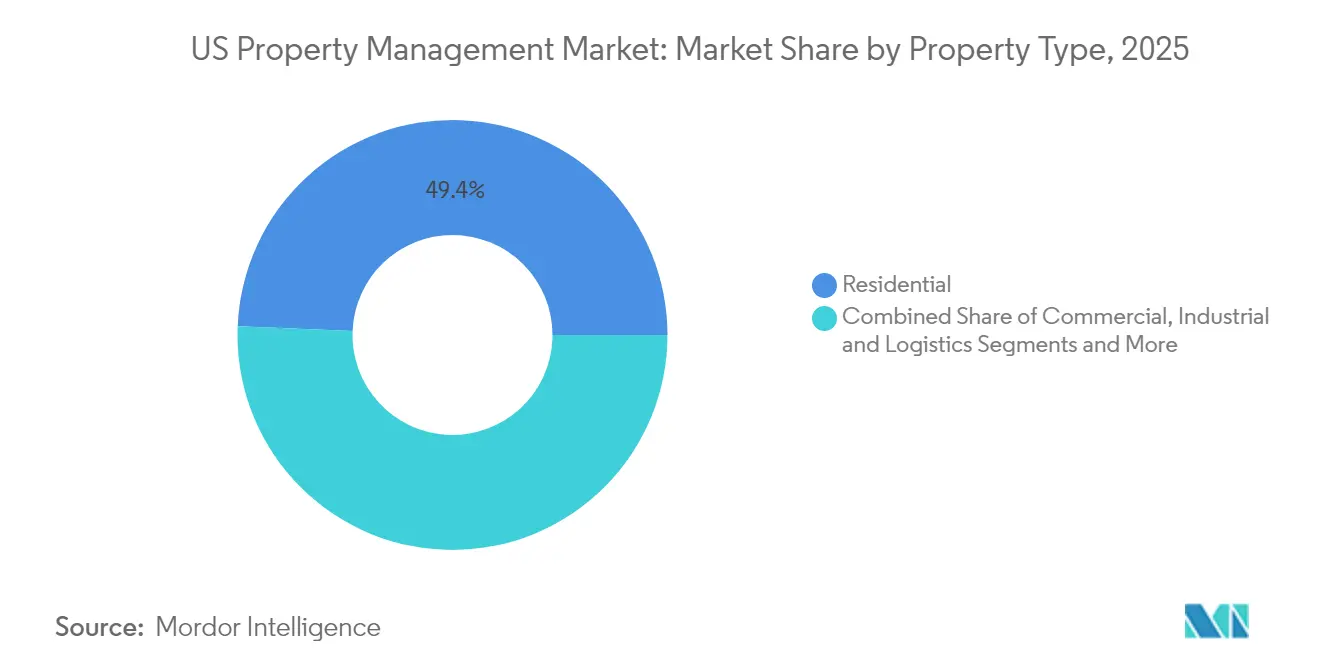
- Por tipo de propiedad, los activos residenciales representaron el 49,35% de la cuota del mercado de gestión de propiedades en EE. UU. en 2025. Se proyecta que las propiedades comerciales registren la CAGR más rápida del 4,82% hasta 2031.
- Por tipo de servicio, los servicios para inquilinos y residentes captaron el 34,12% de la cuota de ingresos en 2025. Se prevé que otros servicios, liderados por el trabajo de cumplimiento normativo y legal, crezcan a una CAGR del 4,6% hasta 2031.
- Por geografía, el sureste concentró el 20,10% de los ingresos de 2025, mientras que el oeste está previsto que se expanda a una CAGR del 4,93%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Gestión de Propiedades de EE. UU.
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Expansión de carteras de alquiler unifamiliar | +1.2% | Estados del Sunbelt, Oeste de EE. UU., Sureste | Largo plazo (≥4 años) |
| Creciente demanda de bienes raíces comerciales Clase A | +0.8% | Grandes metrópolis de California, Nueva York, Texas | Mediano plazo (2-4 años) |
| El parque de viviendas envejecido de EE. UU. necesita mantenimiento | +0.7% | Mercados consolidados del Noreste y el Medio Oeste | Largo plazo (≥4 años) |
| Creciente externalización institucional por parte de inversores de fondos de pensiones y fondos soberanos de inversión | +0.6% | Nacional, grandes áreas metropolitanas | Largo plazo (≥4 años) |
| Adopción de tecnología de arrendamiento y servicios habilitada por IA | +0.4% | Mercados con avanzada adopción tecnológica, centros urbanos | Corto plazo (≤2 años) |
| Presión de cumplimiento ESG y arrendamientos verdes | +0.3% | California, Nueva York y propiedades federales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de Carteras de Alquiler Unifamiliar (SFR)
Las carteras institucionales de alquiler unifamiliar están evolucionando a medida que los inversores equilibran adquisiciones selectivas, disposición de viviendas y desarrollo de construcción para alquiler. En el segundo trimestre de 2026, American Homes 4 Rent reportó un crecimiento del 1,4% en nuevos arrendamientos y una ocupación del 96,0%, mientras que Invitation Homes registró una ocupación del 97,1%. En los fideicomisos de inversión inmobiliaria (REIT) públicos de alquiler unifamiliar que presentan informes, el reciclaje de capital influye cada vez más en las decisiones de cartera a medida que los operadores priorizan los rendimientos por encima de la expansión por sí sola. Estas estrategias aumentan la importancia del seguimiento del rendimiento a nivel de propiedad, la planificación del mantenimiento, la optimización de la ocupación y la valoración de activos. En consecuencia, la gestión sofisticada de carteras se está convirtiendo en un factor clave del mercado de gestión de propiedades de los Estados Unidos.[2].
Creciente Demanda de Bienes Raíces Comerciales Clase A
Los edificios de oficinas premium de Clase A están atrayendo a inquilinos que buscan lugares de trabajo de alta calidad, comodidades modernas y entornos flexibles que respalden los modelos de trabajo híbrido. La demanda de propiedades bien ubicadas y con abundantes comodidades está animando a los propietarios a invertir en mejoras de edificios, eficiencia energética y experiencia del inquilino. Las tecnologías de edificios inteligentes y las áreas comunes renovadas ayudan a diferenciar los activos premium en mercados de arrendamiento competitivos. Estas propiedades requieren una supervisión estrecha de los sistemas del edificio, los gastos operativos, los programas de mantenimiento y la retención de inquilinos. Los propietarios también se apoyan en la evaluación comparativa del rendimiento para optimizar la ocupación y preservar los valores de los activos. En consecuencia, la complejidad operativa y los requisitos de inversión de las propiedades de oficinas premium respaldan la demanda de gestión profesional en todo el mercado de gestión de propiedades de los Estados Unidos.
El Envejecido Parque de Viviendas de EE. UU. Necesita Mantenimiento Profesional
El envejecimiento de las propiedades residenciales en todo Estados Unidos está aumentando la necesidad de mantenimiento estructurado, inspecciones de edificios y planificación de capital a largo plazo. Las viviendas más antiguas a menudo requieren mejoras en la fontanería, los sistemas eléctricos, los tejados y la infraestructura de calefacción y refrigeración para mantener la seguridad y la funcionalidad. En los mercados de vivienda consolidados del noreste y el medio oeste, las reparaciones diferidas pueden aumentar los costos operativos y acelerar el deterioro de las propiedades. Los propietarios priorizan cada vez más el mantenimiento preventivo, las redes de contratistas coordinadas y la sustitución oportuna de los componentes del edificio para proteger los valores de los activos. Los gestores de propiedades también ayudan a realizar un seguimiento de los presupuestos de reparación, programar inspecciones y supervisar proyectos de renovación en múltiples propiedades. En consecuencia, el envejecimiento del parque de viviendas está fortaleciendo la demanda de planificación del mantenimiento y supervisión de activos en el mercado de gestión de propiedades de los Estados Unidos.
Creciente Externalización Institucional por Parte de Inversores de Fondos de Pensiones y Fondos Soberanos de Inversión
Los inversores institucionales, incluidos los fondos de pensiones públicos y los fondos soberanos de inversión, continúan asignando capital al sector inmobiliario de los Estados Unidos para diversificar carteras y generar rendimientos a largo plazo. Las inversiones en propiedades residenciales, de oficinas, industriales y de uso mixto aumentan la complejidad de la supervisión de activos en múltiples mercados. Los grandes inversores requieren informes financieros consistentes, seguimiento de la ocupación, planificación del mantenimiento y evaluación comparativa del rendimiento para proteger los valores de los activos. La gestión de carteras geográficamente dispersas también requiere experiencia en el mercado local y estándares operativos coordinados. La supervisión profesional ayuda a los inversores a evaluar el rendimiento de las propiedades, controlar los gastos operativos y alinear las operaciones de los activos con los objetivos de inversión. A medida que la inversión inmobiliaria institucional se expande, la demanda de gestión integral de activos está aumentando en el mercado de gestión de propiedades en EE. UU.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Desaceleración de transacciones impulsada por las tasas de interés | -0.9% | Nacional, concentrada en mercados de alto valor | Corto plazo (≤ 2 años) |
| Legislación estatal y municipal de control de alquileres | -0.5% | California, Nueva York, mercados urbanos selectos | Mediano plazo (2-4 años) |
| Escasez de mano de obra especializada que eleva los gastos operativos | -0.4% | Nacional, aguda en Texas, Florida, California | Mediano plazo (2-4 años) |
| Cambio de propietarios hacia plataformas de PropTech de autogestión | -0.3% | Mercados suburbanos, carteras de propiedades más pequeñas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Desaceleración de Transacciones Impulsada por las Tasas de Interés
Los elevados costos de endeudamiento y las condiciones de financiación más restrictivas han limitado las transacciones inmobiliarias y retrasado los proyectos de desarrollo en todo Estados Unidos. Las tasas hipotecarias más altas y los gastos de financiación reducen el poder adquisitivo de los inversores, ralentizan las adquisiciones de propiedades y hacen que los nuevos desarrollos sean menos viables financieramente. Los menores volúmenes de transacciones limitan las oportunidades de ampliar las carteras gestionadas y pueden retrasar la incorporación de propiedades recién adquiridas. Los propietarios de inmuebles también pueden posponer renovaciones y mejoras de capital, lo que afecta a la actividad de gestión de activos. Las empresas de gestión de propiedades más pequeñas enfrentan presión adicional cuando el crecimiento de la cartera depende de adquisiciones y finalizaciones de desarrollos. En consecuencia, las desaceleraciones en las transacciones impulsadas por las tasas de interés pueden moderar la expansión en el mercado de gestión de propiedades de los Estados Unidos.
Legislación Estatal y Municipal de Control de Alquileres
La estabilización de rentas y las leyes locales de protección de inquilinos en mercados como la ciudad de Nueva York y California limitan los ajustes de alquiler e influyen en el crecimiento de los ingresos a nivel de propiedad. La Junta de Directrices de Alquiler de la Ciudad de Nueva York establece aumentos anuales de alquiler para los apartamentos de renta estabilizada cubiertos, mientras que la Ley de Protección de Inquilinos de California limita los aumentos de alquiler para muchas propiedades cubiertas. Estas restricciones afectan a las previsiones de ingresos por alquiler, las valoraciones de activos y los presupuestos operativos de los propietarios de inmuebles residenciales. Los gestores de propiedades también deben tener en cuenta procedimientos de desahucio más estrictos, avisos requeridos y obligaciones de información específicas de cada jurisdicción al gestionar unidades reguladas. Los requisitos de cumplimiento normativo pueden complicar las decisiones de arrendamiento, la planificación de gastos y los rendimientos de la inversión, especialmente para las carteras concentradas en mercados regulados. En consecuencia, la legislación de control de alquileres puede limitar la optimización de ingresos y aumentar la complejidad operativa en el mercado de gestión de propiedades de los Estados Unidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmentos
Por Tipo de Propiedad: El Predominio Residencial Impulsa la Escala Institucional
Las propiedades residenciales representaron el 49,35% de los ingresos de 2025, convirtiéndolas en el segmento más grande de la cuota del mercado de gestión de propiedades en EE. UU. Los alquileres unifamiliares institucionales y las carteras multifamiliares generan comisiones recurrentes y predecibles basadas en los registros de alquiler, mientras que las comunidades con abundantes comodidades impulsan ingresos auxiliares procedentes de aparcamiento, almacenamiento y suscripciones de hogar inteligente. Se proyecta que las propiedades comerciales registren una CAGR del 4,82% y reducirán la brecha a medida que el arrendamiento repunte en las oficinas de Clase A y el comercio minorista experiencial.
El segmento residencial se beneficia de la inversión institucional en alquileres unifamiliares y comunidades multifamiliares, lo que aumenta la demanda de supervisión de carteras, gestión de la ocupación y mantenimiento de activos. Las propiedades comerciales continúan requiriendo una gestión especializada a medida que los propietarios mejoran los edificios de oficinas, mejoran las comodidades para los inquilinos y optimizan los gastos operativos. Las instalaciones industriales y logísticas añaden oportunidades de crecimiento a medida que la expansión del comercio electrónico aumenta la demanda de espacio de almacén y operaciones eficientes de edificios. Los desarrollos minoristas y de uso mixto requieren una gestión coordinada de inquilinos, mantenimiento, seguridad y operaciones de áreas comunes para mantener la ocupación y el rendimiento de los activos. En todos los tipos de propiedades, la adopción de tecnología y el mantenimiento preventivo están mejorando la visibilidad operativa y el control de costos. En conjunto, estas tendencias respaldan una demanda diversificada en todo el mercado de gestión de propiedades de los Estados Unidos.


Nota: Las cuotas de todos los segmentos individuales están disponibles previa adquisición del informe
Por Tipo de Servicio: Los Servicios de Cumplimiento Normativo Aceleran el Crecimiento
Los servicios para inquilinos y residentes generaron el 34,12% de los ingresos del segmento en 2025 y siguen siendo el núcleo del mercado de gestión de propiedades en EE. UU. Las actividades incluyen marketing, arrendamiento, cobro de alquileres e interacción con los residentes. Otros servicios, que comprenden trabajo legal, de cumplimiento normativo y de renovación, están previstos para crecer más rápidamente a una CAGR del 4,6%.
La expansión regulatoria impulsa este rendimiento superior. Los estándares de rendimiento de edificios de la Agencia de Protección Ambiental (EPA) ahora requieren evaluación comparativa, divulgación pública y planificación de reformas en más de 40 jurisdicciones. Los gestores con equipos de cumplimiento normativo internos y paneles de control digitales capturan la creciente demanda de informes especializados. Los servicios de mantenimiento e instalaciones también están aprovechando los sensores del Internet de las Cosas para el análisis predictivo, creando oportunidades de venta cruzada. A medida que aumenta la complejidad, los proveedores de servicios integrales ganan cuota de comisiones a expensas de los operadores especializados en el mercado de gestión de propiedades en EE. UU.
Análisis Geográfico
El sureste representó el 20,10% de los ingresos del sector en 2025, impulsado por una migración interna sostenida, reubicaciones corporativas y un entorno regulatorio comparativamente ligero que atrae al capital institucional. Florida, Georgia, Carolina del Norte y Carolina del Sur se encuentran en el centro de esta tendencia, ofreciendo grandes reservas de viviendas unifamiliares en alquiler y proyectos multifamiliares de estilo jardín que requieren supervisión profesional. Los inversores valoran los menores costos operativos de la región y la creciente base de inquilinos, que juntos crean ingresos por comisiones predecibles para los gestores que operan en el mercado de gestión de propiedades en EE. UU.
Se proyecta que el oeste entregue la CAGR más rápida del 4,93% hasta 2031, impulsado por la expansión del sector tecnológico y los valores premium de las propiedades en California, Washington y Nevada. Los propietarios se enfrentan a complejas normas de rendimiento de edificios y mandatos de divulgación ESG, lo que impulsa la demanda de gestores con profundas capacidades de cumplimiento normativo y tecnología inmobiliaria. Los elevados valores de los activos también se traducen en comisiones de gestión más altas, lo que refuerza al oeste como una atractiva frontera de crecimiento a pesar de sus obstáculos regulatorios.
El noreste, el medio oeste y el suroeste presentan patrones de demanda distintos en el mercado de gestión de propiedades de los Estados Unidos. El noreste se beneficia de activos residenciales y comerciales de alto valor, donde las complejas regulaciones de alquiler y los requisitos operativos aumentan la necesidad de supervisión especializada de propiedades. Los mercados del medio oeste ofrecen oportunidades para gestionar edificios residenciales más antiguos, instalaciones industriales y propiedades comerciales que requieren mantenimiento continuo y mejoras de capital. El suroeste, en particular Texas y Arizona, se beneficia del crecimiento demográfico, las reubicaciones empresariales y la expansión de los desarrollos residenciales e industriales. Estas tendencias aumentan la demanda de gestión de la ocupación, mantenimiento de activos, coordinación de inquilinos y seguimiento del rendimiento de la cartera. En conjunto, las diferencias regionales en la antigüedad de las propiedades, la actividad inversora y los patrones de desarrollo configuran las oportunidades de crecimiento en todo el mercado de gestión de propiedades de los Estados Unidos.
Panorama regulatorio
El mercado de gestión de propiedades en EE. UU. opera bajo un entorno de cumplimiento normativo en capas que abarca la supervisión federal de la vivienda, la protección del consumidor y las normas estatales o municipales sobre arrendadores e inquilinos. En 2025, la Comisión Federal de Comercio (FTC) intensificó el escrutinio de la transparencia de las comisiones de alquiler, incluyendo el envío de cartas de advertencia a 13 proveedores de software de gestión de propiedades sobre la publicidad de comisiones obligatorias y la conclusión de un caso contra Greystar relacionado con presuntos cargos ocultos y representaciones de precios. Estas acciones elevan las expectativas de divulgaciones claras y auditables de alquileres y comisiones en los listados, los flujos de trabajo de arrendamiento y las comunicaciones con los residentes, impulsando a los gestores y sus proveedores de software hacia controles más estrictos y prácticas de datos estandarizadas.
Las normas de los programas federales de vivienda también moldean los estándares operativos de los administradores de vivienda asistida. Los National Standards for the Physical Inspection of Real Estate (NSPIRE) del HUD proporcionan un marco unificado para las inspecciones de condición física en múltiples programas del HUD, aumentando el énfasis en el mantenimiento preventivo, la documentación y la supervisión de contratistas. En 2026, la atención adicional en materia de política sobre arrendadores institucionales y prácticas de tarifas, incluida la actividad de elaboración de normas federales sobre tarifas de alquiler, refuerza la necesidad de informes listos para cumplimiento, una gobernanza disciplinada de precios y divulgaciones consistentes de cara al inquilino en todas las carteras.
Análisis de la cadena de valor
La cadena de valor de la administración de propiedades en Estados Unidos comienza con la adquisición e incorporación del propietario (configuración de cuentas, selección de mandato y debida diligencia), continúa con la prestación operativa (marketing y arrendamiento, servicios a residentes, cobro de rentas, mantenimiento y gestión de instalaciones, y cumplimiento) y termina con los informes al propietario y la renovación. Los insumos clave incluyen software de administración de propiedades (contabilidad, arrendamiento, gestión de tickets de mantenimiento y portales para residentes), servicios de pagos y verificación, y una base distribuida de proveedores de oficios, seguridad, limpieza y sistemas de edificios. A medida que la externalización se expande entre propietarios institucionales y carteras más grandes, las firmas de administración utilizan modelos operativos centralizados, manuales estandarizados y pilas tecnológicas integradas para mantener controlados los costos por unidad y niveles de servicio consistentes.
Los cuellos de botella se sitúan cada vez más en la mano de obra y el suministro de sistemas de edificios, donde las limitaciones de personal y los mayores costos de servicio en campo elevan el riesgo de ejecución en rotaciones, reparaciones y trabajos de cumplimiento. Este cambio aumenta el valor de las redes de proveedores preferidos, la contratación a nivel de cartera y la planificación de mantenimiento basada en datos, además de incrementar la dependencia de plataformas que consolidan datos de propiedades para informes institucionales. La consolidación y la inversión en plataformas siguen siendo vínculos visibles a lo largo de la cadena, incluida la adquisición de Cherre por parte de RealPage para fortalecer la inteligencia de datos en operaciones inmobiliarias y visibilidad de cartera, y la creación de plataformas operativas más grandes mediante combinaciones como la fusión de PURE Property Management y HomeRiver Group para ampliar la presencia nacional.
Panorama Competitivo
Concentración del Mercado
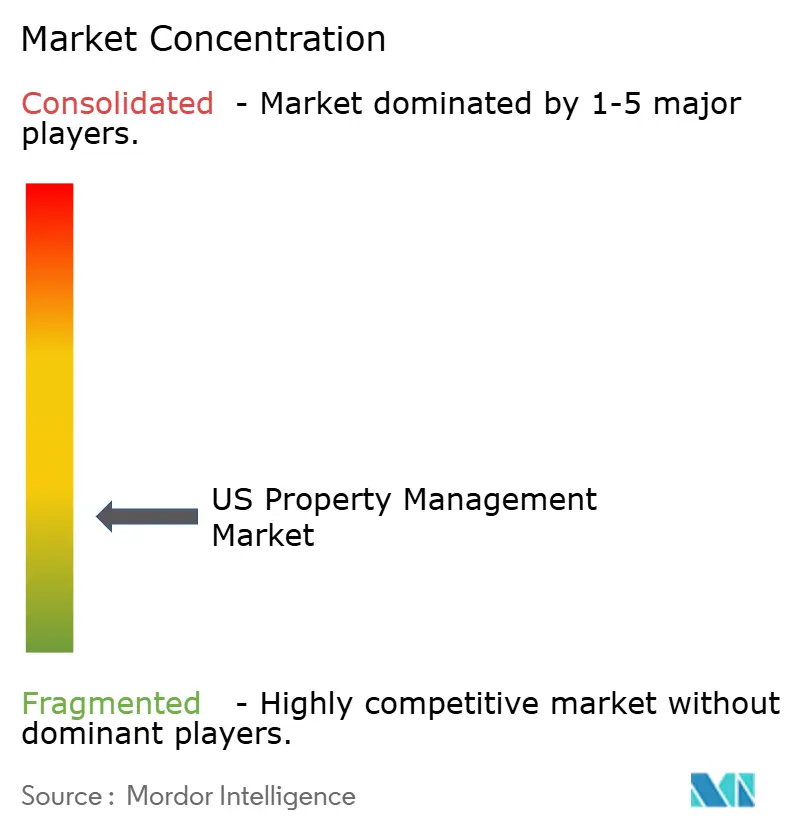
Los gestores nacionales, los especialistas regionales y los nuevos participantes orientados a la tecnología compiten por una cuota en un sector fragmentado pero en proceso de consolidación. La adquisición de Industrious por parte de CBRE por 400 millones de USD en enero de 2025 creó un segmento de Operaciones y Experiencia de Edificios que comprende más de 7 mil millones de pies cuadrados bajo supervisión, ilustrando cómo la escala combinada con capacidades de espacios de trabajo flexibles diferencia a las plataformas de servicio completo.
Las adquisiciones estratégicas siguen siendo una estrategia favorita. Las empresas buscan carteras ricas en datos, prácticas de asesoramiento ESG y conjuntos de aplicaciones de inteligencia artificial que aceleren el servicio al inquilino y reduzcan los costos operativos. La integración de estas capacidades a menudo desbloquea nuevos grupos de comisiones, como la consultoría de cumplimiento normativo y las reformas de edificios inteligentes, elevando así las barreras de cambio para los propietarios.
Las plataformas de gestión de propiedades impulsadas por la tecnología están transformando la competencia a través de la administración de propiedades basada en la nube, el cobro automatizado de alquileres, el mantenimiento predictivo y el análisis de carteras en tiempo real. Los operadores establecidos están integrando estas capacidades para mejorar la visibilidad de los activos, optimizar las operaciones de los edificios y respaldar las decisiones de inversión basadas en datos. Los gestores de propiedades especializados también se están diferenciando a través de su experiencia en sanidad, industrial, logística y otras clases de activos con requisitos operativos distintos. Las instalaciones sanitarias exigen un mantenimiento coordinado de los edificios y una supervisión regulatoria, mientras que las propiedades logísticas requieren una gestión eficiente de los equipos, seguridad y fiabilidad de la infraestructura. Mientras tanto, los operadores integrados de propiedades residenciales y comerciales compiten a través de la cobertura geográfica, la diversificación de la cartera y la eficiencia operativa. Estas estrategias están redefiniendo el posicionamiento competitivo y acelerando la adopción de tecnología en todo el mercado de gestión de propiedades de los Estados Unidos.
Líderes del Sector de Gestión de Propiedades de EE. UU.
-
Greystar Real Estate Partners
-
CBRE Group, Inc.
-
Lincoln Property Company
-
Jones Lang LaSalle (JLL)
-
Cushman & Wakefield plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Oportunidades de mercado y perspectivas futuras
La transparencia de tarifas y la ejecución del cumplimiento están ampliando los grupos de oportunidad para los administradores que pueden operacionalizar precios auditados, gobernanza de anuncios y divulgación consistente en todos los canales. La actividad de aplicación de la FTC en 2025 en torno a las tarifas obligatorias y las representaciones de precios de alquiler, incluidas las cartas de advertencia a proveedores de software de administración de propiedades y la resolución de un caso relacionado con Greystar, ha agudizado el enfoque de los propietarios en sistemas que puedan controlar la configuración de tarifas, prevenir publicidad engañosa y conservar registros defendibles. Los administradores que combinan la administración de contratos de arrendamiento, los flujos de cumplimiento y las comunicaciones con residentes en una sola capa operativa pueden diferenciarse en mercados regulados y entre propietarios institucionales que buscan una gestión de riesgo estandarizada.
El apalancamiento operativo habilitado por tecnología también es un área de espacio en blanco clara, particularmente donde las carteras fragmentadas todavía dependen de flujos de trabajo manuales para el arrendamiento, la coordinación de mantenimiento y los informes. Movimientos de plataforma como la adquisición de Cherre por parte de RealPage destacan la demanda de datos y analítica unificados que respaldan una supervisión de nivel institucional en distintos tipos de activos y geografías. A nivel de cartera, las asociaciones y la consolidación amplían las puertas direccionables y permiten a los operadores estandarizar la experiencia del residente y la entrega de mantenimiento, como se refleja en la asociación de administración de cartera de 7.895 unidades en EE. UU. de Greystar con Lantower Residential y la formación de PURE HomeRiver a través de una presencia multiestatal. Estos pasos respaldan la expansión de la administración escalable a cargo de terceros, la optimización de redes de proveedores y los informes listos para cumplimiento, llevando el valor más allá del simple cobro de rentas.
Desarrollos recientes del sector
- Julio de 2026: Lincoln Property Company adquirió The Spectrum Companies, expandiendo su plataforma en las Carolinas. El acuerdo fortalece la cobertura local de arrendamiento y operaciones y añade escala que puede respaldar mandatos más amplios de administración de propiedades por terceros en mercados de rápido crecimiento del sureste.
- Febrero de 2026: Greystar anunció una asociación estratégica con Lantower Residential para asumir la administración de una cartera multifamiliar de 7.895 unidades en Estados Unidos. La transferencia de la cartera consolida la administración bajo un operador más grande y destaca cómo los propietarios utilizan plataformas nacionales para estandarizar los servicios a residentes, la ejecución del mantenimiento y los informes en distintos mercados.
- Diciembre de 2024: UDR reportó ingresos por alquiler de 1.664 mil millones de USD mientras mantenía una cartera de 60.000 apartamentos en 21 mercados de EE. UU. La escala de estas carteras operativas estabilizadas refuerza una demanda recurrente y basada en contratos de administración profesional de propiedades y servicios a residentes, en lugar de ingresos dependientes de transacciones.
Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Este mercado abarca los ingresos generados por servicios de gestión de propiedades externalizados en los Estados Unidos, donde un tercero gestiona las operaciones diarias en nombre de los propietarios. El alcance incluye tareas recurrentes como apoyo en marketing y arrendamiento, servicios a inquilinos, coordinación de mantenimiento y administración de arrendamientos.
Exclusiones del alcance: el dimensionamiento excluye la intermediación en la venta de propiedades y la contratación de obras de construcción puntuales que no formen parte de un acuerdo de gestión continuo.
Descripción General de la Segmentación
- Por Tipo de Propiedad
- Comercial
- Residencial
- Industrial y Logístico
- Institucional y de Uso Mixto
- Por Tipo de Servicio
- Comercialización y Arrendamiento
- Evaluación de Propiedades y Debida Diligencia
- Servicios para Inquilinos y Residentes (Alquiler, Arrendamiento, etc.)
- Mantenimiento, Reparación y Gestión de Instalaciones
- Administración de Arrendamientos y Cumplimiento Normativo
- Otros Servicios (Cumplimiento Normativo, Servicios Legales, Renovaciones, etc.)
- Por Geografía
- Noreste
- Medio Oeste
- Sureste
- Oeste
- Suroeste
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con datos públicos que respaldan el conjunto de demanda y ayudan a establecer el perímetro de servicio para la gestión de propiedades en EE. UU. Se consultaron fuentes como la Oficina del Censo de los EE. UU. (indicadores de parque inmobiliario y vacancia), la Oficina de Estadísticas Laborales (tendencias de empleo y salarios vinculadas a las operaciones inmobiliarias), los Datos Económicos de la Reserva Federal (tasas y series macroeconómicas que influyen en los ciclos de alquiler y tasas de capitalización), y el Departamento de Vivienda y Desarrollo Urbano de los EE. UU. para el contexto del mercado de alquiler. Para la orientación en bienes raíces comerciales, también se revisaron presentaciones y comunicados generales de REITs públicos y operadores inmobiliarios, además de publicaciones de prensa y asociaciones de reconocido prestigio.
Para completar el modelo de mercado, se utilizaron informes anuales de empresas, presentaciones para inversores y divulgaciones de contratos de gestión, con el fin de comprender cómo se fijan los precios de los paquetes de servicios y cómo varían las estructuras de honorarios según el tipo de propiedad. Cuando fue necesario, también se recurrió a suscripciones de pago para obtener información financiera e inteligencia empresarial, así como a una base de datos de patentes para identificar tendencias de automatización de flujos de trabajo que pueden afectar el costo de prestación del servicio y la fijación de precios. Estas fuentes documentales no son exhaustivas, y se consultaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en validar qué se incluye en un contrato de gestión típico, cómo varían las tasas de honorarios con los niveles de alquiler y qué proporción de propietarios gestiona por cuenta propia frente a los que externalizan. Se realizaron entrevistas con una combinación de gestores de propiedades, propietarios de activos y socios de servicios en las principales regiones de EE. UU., de modo que los supuestos pudieran ajustarse cuando la intensidad operativa local y la regulación diferían.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 28% | Directores ejecutivos (CXO): 17% |
| Nivel medio: 52% | Líderes funcionales/de unidad: 34% |
| Actores más pequeños: 20% | Gerentes: 49% |
Dimensionamiento del Mercado y Elaboración de Pronósticos
El dimensionamiento utilizó un enfoque de arriba hacia abajo, en el que el parque de propiedades gestionadas en EE. UU. se reconstruyó a partir de indicadores de vivienda y edificios comerciales, y luego se filtró por la penetración de la externalización y las estructuras típicas de honorarios de gestión. Tras construir el conjunto de demanda, se derivó el valor aplicando ponderaciones de la combinación de servicios, tasas de honorarios promedio y la distribución entre honorarios de gestión recurrentes y cargos de traspaso que habitualmente se facturan a los propietarios.
Para mantener los totales dentro de rangos realistas, se realizaron verificaciones cruzadas de los resultados con aproximaciones selectivas de abajo hacia arriba, como la agregación de ingresos de gestores muestreados por tipo de propiedad, seguida de pruebas de estrés utilizando referencias de unidades gestionadas por empleado e honorarios por unidad. Los principales insumos del modelo incluyeron tendencias de ocupación y vacancia en alquiler, señales de nuevas terminaciones y absorción, movimiento promedio de alquileres, recuentos de unidades gestionadas por categoría principal de propiedad y la proporción de contratos que incluyen coordinación de mantenimiento frente a facturación separada de proveedores. Para la elaboración de pronósticos, se utilizó un análisis de escenarios con casos bajo, base y alto, construidos en torno a trayectorias de tasas de interés, crecimiento de alquileres y adopción de la externalización, validados mediante entrevistas. Si un subsegmento tenía divulgación limitada, se cubrieron las brechas utilizando ratios de referencia de tipos de propiedad similares, y luego se ajustaron los supuestos mediante llamadas de seguimiento.
Validación de Datos y Ciclo de Actualización
Los resultados fueron validados mediante varias verificaciones para que los saltos inusuales pudieran revisarse antes de la aprobación final. Se compararon los totales del mercado modelado con señales independientes, como la intensidad del empleo en operaciones inmobiliarias, los rangos de tasas de honorarios divulgados y los patrones generales de ocupación en alquiler y comercial, y luego se revisaron los supuestos cuando los valores implícitos caían fuera de rangos realistas.
Se utiliza una segunda revisión por parte de un analista para verificar cálculos, unidades y variaciones interanuales, seguida de recontactos específicos cuando alguna variación permanece sin explicación. El informe se actualiza anualmente, con actualizaciones intermedias cuando ocurren eventos materiales, como cambios regulatorios importantes o movimientos bruscos de tasas. Antes de la entrega, se realiza una revisión final para que los clientes reciban la visión más actualizada.
Tamaño del Mercado de Gestión de Propiedades en EE. UU. de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores publicados para la gestión de propiedades en EE. UU. pueden variar porque las fuentes no tratan el límite del mercado de la misma manera, incluso cuando los títulos suenan similares. Las diferencias suelen provenir de lo que se contabiliza como honorario de servicio de gestión frente a ingresos más amplios de servicios inmobiliarios, la combinación de propiedades residenciales y comerciales incluidas, y si los elementos de traspaso se añaden al total.
En la práctica, los principales factores de divergencia son si las estimaciones tratan la gestión de propiedades como el gasto operativo total de una propiedad, o solo los ingresos por servicios ganados por el gestor, y cómo manejan el mantenimiento integrado y los trabajos de instalaciones. Algunas fuentes también se anclan en un único año base con una tasa de honorarios fija, mientras que otras asumen una inflación de honorarios más rápida sin verificarla frente a las tendencias de crecimiento de alquileres, ocupación y divulgaciones de gestores, lo que puede elevar la cifra rápidamente. El momento de la conversión de divisas no es un factor determinante dado que el mercado es exclusivamente de EE. UU., pero la frecuencia de actualización sigue siendo relevante cuando los ciclos de alquiler cambian.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 84,73 mil millones de USD (2025) | |
| Consultora Global A | 24,80 mil millones de USD (2024) | Esta cifra parece centrarse en una definición más estrecha que se asemeja únicamente a los honorarios de gestión básicos, y no muestra claramente cómo se tratan en el total las carteras comerciales, la administración de arrendamientos y los servicios relacionados con instalaciones. |
| Editorial del Sector B | 22,50 mil millones de USD (2024) | El alcance parece orientado hacia la gestión profesional vinculada a la actividad de alquiler, con transparencia limitada sobre si se incluyen los ingresos de gestión de propiedades comerciales e institucionales de mayor envergadura, y si la coordinación de mantenimiento se contabiliza como ingreso por servicios o se excluye. |
La tabla muestra que la dispersión se explica principalmente por lo que se contabiliza como ingresos de gestión de propiedades y cómo se manejan las líneas de servicio integradas. Al separar los honorarios ganados por el gestor de los elementos de costo de traspaso y luego validar el movimiento de las tasas de honorarios frente a señales de alquiler y ocupación, el dimensionamiento permanece vinculado a un conjunto de demanda reproducible, que es el enfoque utilizado por Mordor Intelligence.
Preguntas Clave Respondidas en el Informe
¿Cuál fue el tamaño del mercado de gestión de propiedades en EE. UU. en 2026?
Alcanzó USD 88.030 millones, con una previsión de CAGR del 3,9% hasta 2031.
¿Qué tipo de propiedad lideró los ingresos en 2025?
Los activos residenciales ocuparon la primera posición con una cuota de mercado del 49,35%.
¿Qué categoría de servicio está creciendo más rápidamente?
Se proyecta que los servicios de cumplimiento normativo, legales y de renovación crezcan a una CAGR del 4,6% hasta 2031.
¿Por qué California es tan importante para los gestores de propiedades?
Los altos valores de las propiedades, los estrictos mandatos ESG y las amplias leyes de protección al inquilino respaldan oportunidades de comisiones premium.
¿Cómo están afectando las tasas de interés al sector?
Los mayores costos de financiamiento han retrasado las ventas de propiedades, reduciendo a corto plazo las comisiones de incorporación y de gestión del desarrollo.
¿Qué papel desempeña la tecnología en el crecimiento del mercado?
El arrendamiento habilitado por IA, el mantenimiento predictivo y las integraciones de hogar inteligente mejoran la eficiencia y la experiencia del inquilino, apoyando la expansión de los márgenes.