
Análisis del Mercado de Construcción Comercial de los Estados Unidos por Mordor Intelligence
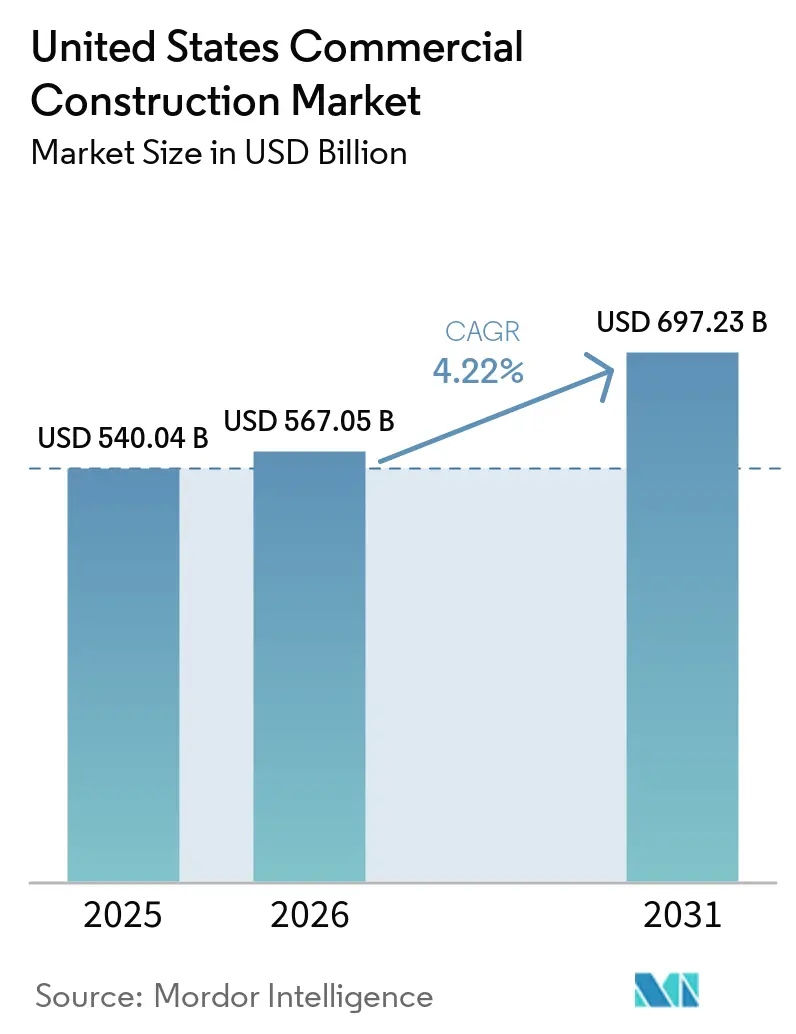
El tamaño del mercado de construcción comercial de los Estados Unidos fue valorado en 567,1 mil millones de USD en 2026 y se estima que crecerá desde 591 mil millones de USD en 2027 hasta alcanzar los 713,9 mil millones de USD para 2032, con una CAGR del 3,85% durante el período de pronóstico (2027-2032).
La demanda en los Estados Unidos está siendo reconfigurada por los edificios de centros de datos y la adaptación de propiedades existentes a los requisitos de los ocupantes. La inversión en redes de distribución también vincula la construcción comercial con las brechas en la cobertura de servicios, mientras que los proyectos de hospitalidad combinan alojamiento con otros usos comerciales. Estas oportunidades recompensan a los constructores capaces de coordinar la entrega por fases e interfaces de construcción complejas, pero la escasez de mano de obra y la inflación de insumos limitan el alcance ejecutable de los proyectos. El crecimiento favorece, por tanto, a los contratistas capaces de dotar de personal y fijar precios para alcances de centros de datos y renovaciones por fases en torno a las necesidades definidas de los ocupantes, mientras que la presión sobre la mano de obra y los materiales limita los proyectos con menor respaldo.
Conclusiones Clave del Informe
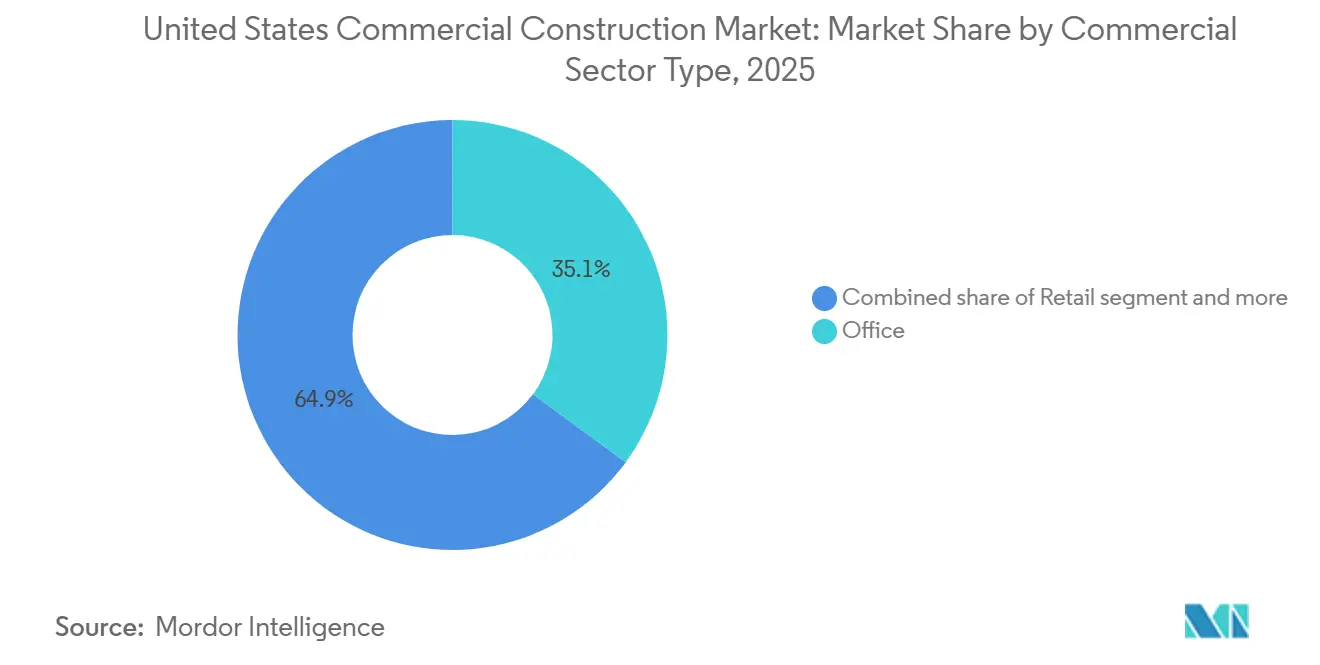
- Por tipo de sector comercial, las oficinas lideraron con una participación del 34,99% en el mercado de construcción comercial de los Estados Unidos en 2026, mientras que el sector industrial y logístico es el segmento de mayor crecimiento, con una CAGR del 5,1% durante 2027-2032.
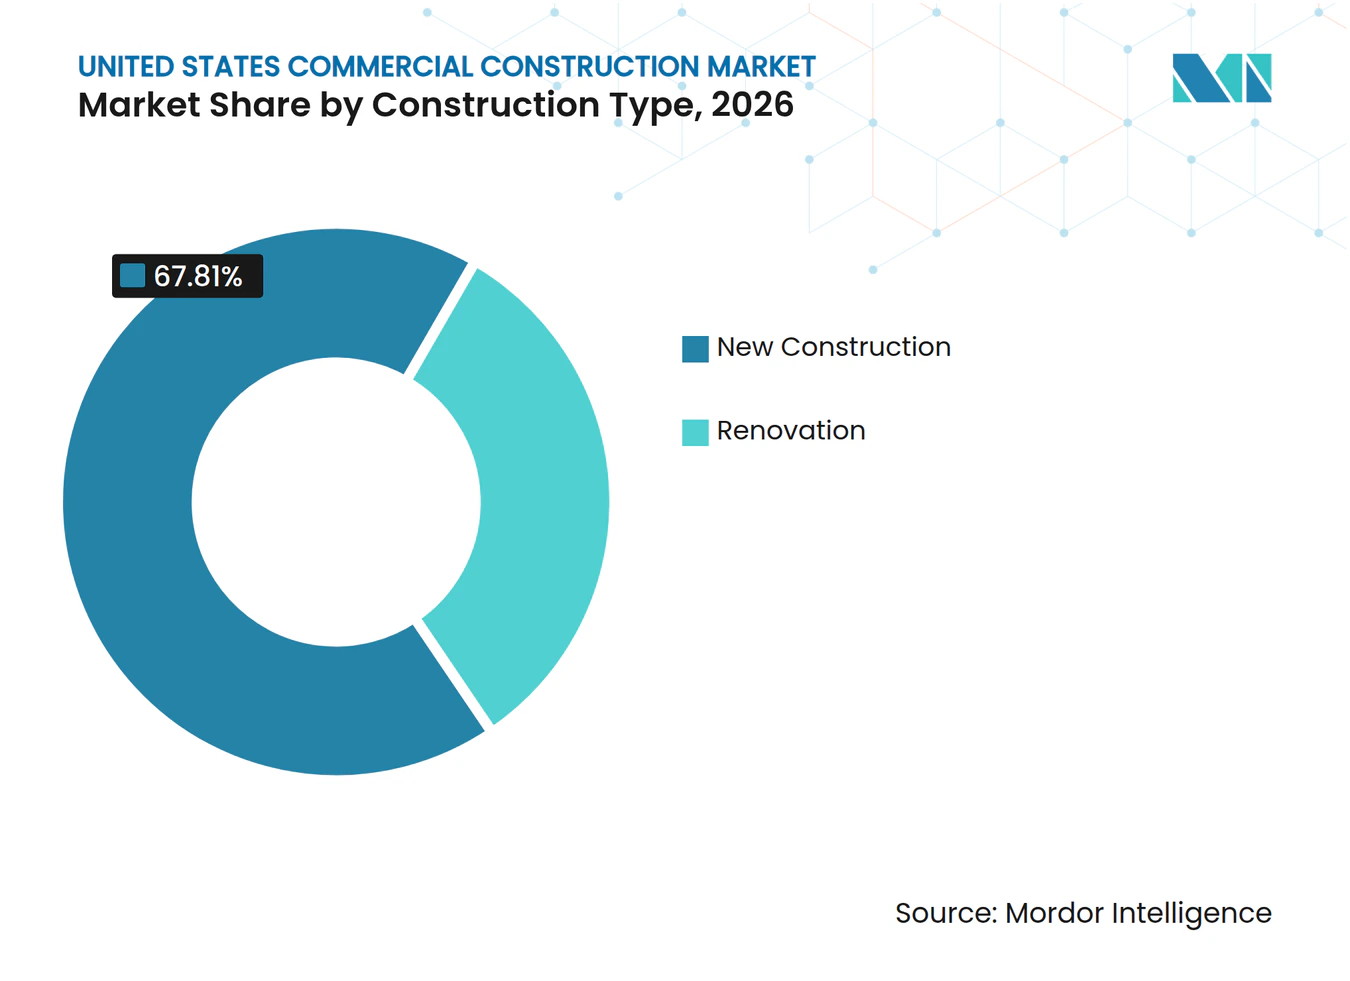
- El tipo de construcción estuvo liderado por la nueva construcción, con una participación del 67,81% del tamaño del mercado de construcción comercial de los Estados Unidos en 2026, mientras que la renovación es el segmento de mayor crecimiento, con una CAGR del 4,85% durante 2027-2032.
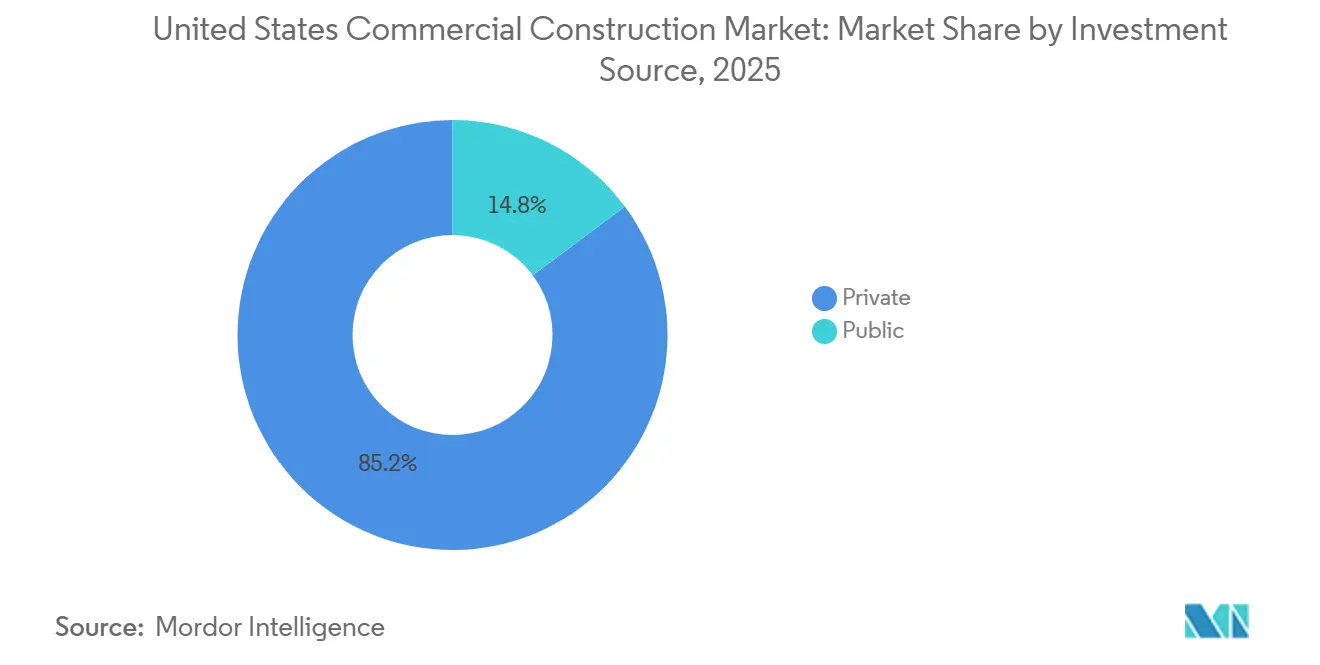
- La inversión privada lideró las fuentes de financiación con una participación del 85% del mercado en 2026, mientras que la inversión pública es el segmento de mayor crecimiento, con una CAGR del 5,25% durante 2027-2032.
- En términos geográficos, Texas lideró con una participación del 17,03% del mercado en 2026, y Florida es la geografía de mayor crecimiento, con una CAGR del 5,1% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La expansión del comercio electrónico está impulsando la construcción de almacenes, centros de distribución y centros de cumplimiento de pedidos. | +1.35% | A nivel nacional | Mediano plazo (2-4 años) |
| La readaptación y el redesarrollo de oficinas están aumentando a medida que los empleadores buscan espacios de trabajo más modernos y preparados para el trabajo híbrido. | +1.2% | Norte y Centro de Nueva Jersey | Mediano plazo (2-4 años) |
| El crecimiento de los centros de datos se está acelerando con nueva infraestructura de inteligencia artificial, computación en la nube y computación perimetral. | +1.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Los proyectos de hospitalidad y uso mixto se están recuperando, impulsados por una fuerte demanda de viajes y comercio minorista. | +1.05% | A nivel nacional | Corto plazo (≤ 2 años) |
| La inversión pública en instalaciones de tránsito y cívicas está estimulando la construcción en zonas adyacentes a infraestructuras. | +0.75% | Región del Gran Washington | Largo plazo (≥ 4 años) |
| El enfoque en la construcción sostenible y los criterios ESG está orientando los nuevos desarrollos comerciales hacia diseños certificados. | +0.55% | Ciudad de Nueva York | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La expansión del comercio electrónico está impulsando la construcción de almacenes, centros de distribución y centros de cumplimiento de pedidos.
El crecimiento de los pedidos en línea puede generar demanda de construcción en lugares donde la cobertura de entrega requiere ubicaciones operativas adicionales. El Censo estimó que las ventas minoristas de comercio electrónico de los EE. UU. ajustadas estacionalmente crecieron un 12,2% (±0,9%) del segundo trimestre de 2025 al segundo trimestre de 2026, sin ajustar por cambios de precios. Las ventas minoristas totales aumentaron un 6,7% (±0,5%) durante el mismo período. Amazon informó de una inversión de 4 mil millones de USD en su red de entrega rural en los EE. UU. y un objetivo de superar las 200 estaciones de entrega para finales de 2026. El promedio mensual de clientes rurales que recibían su entrega en el mismo día se había duplicado año tras año en 2025. Para los constructores comerciales, esta combinación vincula la demanda con la ubicación de las estaciones de entrega, por lo que la proximidad a clientes desatendidos explica mejor los posibles nuevos proyectos que el crecimiento de las ventas en línea por sí solo.
La readaptación y el redesarrollo de oficinas están aumentando a medida que los empleadores buscan espacios de trabajo más modernos y preparados para el trabajo híbrido.
La selectividad de los inquilinos puede respaldar la modernización de oficinas incluso cuando hay una cantidad considerable de espacio disponible en el mercado inmobiliario circundante. JLL informó una tasa de disponibilidad de oficinas del 25% en el Norte y Centro de Nueva Jersey en el segundo trimestre de 2026. La demanda de los inquilinos se concentró en oficinas Premier Clase A, definidas como edificios construidos o ampliamente renovados en la última década. La coexistencia de disponibilidad y demanda para ese nivel sugiere que los propietarios pueden enfrentarse a una brecha de calidad incluso donde la zona más amplia tiene espacio disponible. La renovación extensiva cumple, por tanto, un propósito diferente al de añadir espacio de oficinas, ya que permite que un edificio existente califique para el nivel preferido.
El crecimiento de los centros de datos se está acelerando con nueva infraestructura de inteligencia artificial, computación en la nube y computación perimetral.
La expansión de los centros de datos puede generar demanda de edificios cuya secuencia de entrega respalde incrementos sucesivos de capacidad informática. La construcción privada de edificios de centros de datos en los EE. UU. alcanzó un ritmo anualizado ajustado estacionalmente récord de 84,95 mil millones de USD en agosto de 2026, un aumento de más del 73% respecto a agosto de 2025. En marzo de 2026, PCL Construction Services y PCL Industrial Services alcanzaron la finalización estructural de un centro de datos en Denver de 192 millones de USD y 22,5 MW, diseñado para cargas de trabajo de inteligencia artificial y otras cargas de trabajo intensivas en cómputo. Su alcance incluyó la construcción por fases de 5 salas de colocación con un total de aproximadamente 277.000 pies cuadrados para respaldar la incorporación de inquilinos y la flexibilidad de expansión. Dado que el alcance de construcción de 5 salas respalda la incorporación de inquilinos por fases, la demanda a este ritmo favorece a los contratistas capaces de entregar capacidad informática utilizable por etapas.
Los proyectos de hospitalidad y uso mixto se están recuperando, impulsados por una fuerte demanda de viajes y comercio minorista.
El gasto de los visitantes puede respaldar un programa de construcción más amplio cuando los usos de alojamiento y comercio minorista comparten un redesarrollo. La Asociación de Viajes de los EE. UU. informó que el gasto en viajes en los EE. UU. aumentó un 1,4% en términos reales en 2025. En diciembre de 2025, PCL Construction Services informó del inicio de obras de un redesarrollo de hospitalidad de uso mixto de 108.000 pies cuadrados en Frisco, Colorado, con un hotel de 75 habitaciones y comercio minorista en planta baja.[1] La combinación de estos usos puede traducir una inversión orientada a los visitantes en trabajos que abarcan habitaciones de hotel y espacio comercial dentro del mismo desarrollo. El spa en la azotea, el salón de baile, la bolera y las Topgolf Swing Suites planificados amplían el alcance del constructor hacia instalaciones de entretenimiento y reuniones más allá de las habitaciones del hotel.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La escasez de mano de obra cualificada y la presión salarial están ralentizando la entrega de proyectos y aumentando los costos. | -1.1% | A nivel nacional | Corto plazo (≤ 2 años) |
| La alta inflación de materiales y fletes está comprimiendo los márgenes y retrasando los presupuestos. | -0.9% | A nivel nacional | Corto plazo (≤ 2 años) |
| Las condiciones crediticias restrictivas y el aumento de las tasas de interés están dificultando la financiación de proyectos especulativos. | -0.55% | Ohio, oeste de Pensilvania, este de Kentucky, extremo norte de Virginia Occidental | Corto plazo (≤ 2 años) |
| Los retrasos en los permisos y las restricciones de zonificación están prolongando las fases de preconstrucción. | -0.3% | Nashville y el Condado de Davidson | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La escasez de mano de obra cualificada y la presión salarial están ralentizando la entrega de proyectos y aumentando los costos.
La disponibilidad de mano de obra puede restringir la cantidad de trabajo en centros de datos que los contratistas pueden aceptar sin aumentar el riesgo de entrega. En la encuesta AGC-NCCER de julio-agosto de 2026, el 37% de los encuestados cuyas empresas realizaron construcción de centros de datos en los 12 meses anteriores identificaron la disponibilidad de trabajadores o subcontratistas como su mayor desafío para perseguir o ejecutar esos proyectos.[2] Entre ese mismo subgrupo, el 49% informó que esos proyectos aumentaron la presión salarial. Para los contratistas, ampliar la capacidad implica, por tanto, exposición a los costos laborales junto con el desafío de asegurar cuadrillas. En el verano de 2025, HITT Contracting acogió a 140 pasantes de más de 60 universidades como parte de su programa de formación de mano de obra en construcción. Dicho programa ofrece una respuesta a más largo plazo, mientras que las licitaciones a corto plazo deben contemplar el costo de la escasa capacidad de entrega.
La alta inflación de materiales y fletes está comprimiendo los márgenes y retrasando los presupuestos.
La inflación de insumos puede socavar un proyecto comercial incluso cuando su uso previsto sigue siendo atractivo. El índice de precios al productor de insumos para nueva construcción no residencial aumentó un 8,9% de agosto de 2025 a agosto de 2026, y la AGC señaló que el aumento de precios contribuyó a los retrasos en los proyectos. En la encuesta AGC-NCCER de julio-agosto de 2026, el 55% de los encuestados del sector de la construcción informaron de proyectos cancelados, pospuestos o reducidos durante los seis meses anteriores. Un tercio de los encuestados atribuyó las interrupciones al aumento de los costos. Para los contratistas comerciales expuestos a estos insumos, absorber los aumentos puede reducir el margen disponible para cubrir el riesgo de ejecución, mientras que trasladarlos puede debilitar la viabilidad del proyecto. La restricción va, por tanto, más allá de una factura de materiales más elevada hasta la cantidad de construcción que un propietario puede autorizar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Sector Comercial:
Los Centros de Datos y los Programas Corporativos Respaldan la Escala de OficinasLas oficinas representaron una participación del 34,99% del tamaño del mercado de construcción comercial de los Estados Unidos en 2026, convirtiéndose en el segmento más grande. El gasto privado en construcción de oficinas en los EE. UU., una categoría del Censo que incluye edificios de centros de datos, se situó en una tasa anual ajustada estacionalmente de 150,7 mil millones de USD en agosto de 2026. La actividad de construcción inicial en 2 World Trade Center comenzó en marzo de 2026, con una finalización prevista para 2031. American Express se identifica como propietario y ocupante de la torre planificada, con casi 2 millones de pies cuadrados de área de construcción, 55 pisos y capacidad para hasta 10.000 empleados. La actividad de los centros de datos eleva esa categoría estadística, mientras que una sede corporativa como 2 World Trade Center añade una carga de trabajo a largo plazo liderada por el ocupante.
El sector industrial y logístico es el segmento de mayor crecimiento, con una CAGR prevista del 5,1% durante 2027-2032. La Oficina del Censo de los EE. UU. registró 64,8 mil millones de USD en construcción privada no residencial de almacenes ejecutada en 2025. La construcción privada de instalaciones de fabricación ejecutada totalizó 114,6 mil millones de USD de enero a agosto de 2026, una caída del 22,2% respecto al mismo período de 2025. La construcción de almacenes a esa escala otorga a la logística una base considerable de trabajo de entrega, mientras que el descenso en la construcción de instalaciones de fabricación sitúa la debilidad actual en la edificación de fábricas. El segmento Otros incluye la construcción privada de alojamiento, que totalizó 22,9 mil millones de USD en 2025, una caída del 3,3% respecto a 2024.



Por Tipo de Construcción:
Los Nuevos Edificios Lideran Mientras la Adaptación Crece Más RápidoLa nueva construcción representó una participación del 67,81% en el mercado de construcción comercial de los Estados Unidos en 2026, siendo el segmento más grande. HITT Contracting completó la estructura del núcleo y la envolvente de su nueva sede de 270.000 pies cuadrados y 6 pisos en Falls Church, Virginia, en febrero de 2026. HITT construyó la sede para su propio uso, por lo que el proyecto muestra la demanda de nuevos edificios generada por los requisitos de espacio de trabajo de una empresa. Dodge Construction Network informó que los inicios de construcción comercial e industrial en los EE. UU., una medida combinada de la nueva actividad de proyectos, aumentaron un 10,9% en 2025 respecto a 2024.
La renovación es el segmento de mayor crecimiento, con una CAGR prevista del 4,85% durante 2027-2032. En mayo de 2026, JLL informó que la disponibilidad de oficinas en los EE. UU. había caído durante 7 trimestres consecutivos, identificando las renovaciones estratégicas y los acondicionamientos como la principal vía hacia espacios de trabajo preparados para la inteligencia artificial y capaces de atraer talento. La cartera de nueva construcción de oficinas se encontraba en mínimos históricos en esa evaluación. Los ocupantes que compiten por un grupo limitado de espacios premium otorgan, por tanto, a los propietarios una razón para contratar a contratistas de renovación capaces de ejecutar acondicionamientos preparados para la inteligencia artificial dentro de edificios existentes.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Fuente de Inversión:
El Capital Privado Lidera Diversos Programas de ConstrucciónLa inversión privada fue el segmento más grande, representando el 85% del mercado en 2026. El gasto privado en construcción no residencial en los EE. UU. se situó en una tasa anual ajustada estacionalmente de 773 mil millones de USD en agosto de 2026. El 26 de marzo de 2025, Kansas City Current, Palmer Square Real Estate Management y Marquee Development iniciaron obras en una fase de un desarrollo de uso mixto a orillas del río, de financiación privada y múltiples fases, en Kansas City, Misuri. La fase estaba planificada para proporcionar 48.000 pies cuadrados de comercio minorista a lo largo del dique, con KC Current Way diseñado para ser peatonal los días de partido. En un desarrollo de financiación privada y múltiples fases, los contratistas pueden perseguir un paquete comercial definido dentro del programa más amplio del promotor, en lugar de depender de que todo el distrito se entregue de una vez.
La inversión pública es el segmento de mayor crecimiento, con una CAGR prevista del 5,25% durante 2027-2032. La construcción pública de atención médica en los EE. UU. alcanzó una tasa anual ajustada estacionalmente de 18,8 mil millones de USD en agosto de 2026, un 5,2% por encima de agosto de 2025. El Hospital UNM completó su Torre de Cuidados Críticos en Albuquerque el 1 de agosto de 2025. Su financiación original, aprobada en mayo de 2021, combinó una asignación estatal con una hipoteca respaldada por el HUD y financiación de la iniciativa de capital hospitalario. Para los contratistas, el trabajo en hospitales públicos puede depender, por tanto, de cómo se combina una asignación estatal con la financiación hipotecaria e institucional, como muestra la financiación de la torre UNM.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Construcción Comercial de Texas
Texas tuvo una participación del 17,03% del tamaño del mercado de construcción comercial de los Estados Unidos en 2026, siendo la geografía más grande. El estado registró 102,5 mil millones de USD en construcción privada no residencial ejecutada en 2025. El Banco de la Reserva Federal de Dallas también clasificó a Texas en segundo lugar entre los estados por el valor de los contratos de construcción de centros de datos en 2025, medido en dólares reales de 2025. Dentro de esa amplia economía de construcción privada, el ranking de centros de datos identifica una oportunidad de licitación específica para contratistas con experiencia en la entrega de instalaciones digitales.
Mercado de Construcción Comercial de Florida
Florida es la geografía de mayor crecimiento, con una CAGR prevista del 5,1% durante 2027-2032, respaldada por la actividad de construcción de hospitalidad comercial. Terra y Turnberry completaron la estructura del Grand Hyatt Miami Beach de 800 habitaciones y 17 pisos junto al Centro de Convenciones de Miami Beach en julio de 2026, con Balfour Beatty como contratista general. En ese hito, la finalización de la construcción estaba prevista para finales de 2027. Omni Hotels & Resorts inauguró el Omni Fort Lauderdale Hotel de 29 pisos y 801 habitaciones junto con el Condado de Broward, Visit Lauderdale y el promotor Matthews Southwest el 18 de diciembre de 2025, con acceso directo al Centro de Convenciones del Condado de Broward. Vincular las habitaciones a los recintos de convenciones alinea el programa de construcción con las estancias relacionadas con eventos, por lo que la propuesta comercial va más allá del alojamiento de ocio general.
El Código de Energía de California de 2025, que entró en vigor el 1 de enero de 2026, estableció nuevos requisitos para los edificios no residenciales, añadiendo una obligación de diseño para los equipos de construcción comercial. El papel de Nueva York como sede de oficinas corporativas quedó ilustrado por la inauguración de JPMorganChase el 21 de octubre de 2025 de su sede de 2,5 millones de pies cuadrados, diseñada para albergar a 10.000 empleados. Illinois añadió un ejemplo vinculado al entretenimiento cuando las familias Reinsdorf y Wirtz iniciaron obras en el Proyecto 1901 de uso mixto de Chicago el 17 de junio de 2026, con espacio planificado para hotel, comercio minorista y restaurantes. Dentro del resto de los Estados Unidos, el AC Hotel de 156 habitaciones planificado por NCG Hospitality en Milwaukee, Wisconsin, celebró su inicio de obras ceremonial en agosto de 2026, con una finalización prevista para finales de 2027. La sede concentra el trabajo en torno a un solo empleador, mientras que los proyectos del distrito del estadio combinan alojamiento para visitantes y locales comerciales cerca de recintos deportivos.
Marco Regulatorio y Perspectivas
Se comparan jurisdicciones seleccionadas desde la perspectiva de un contratista de construcción comercial que organiza la entrega de proyectos en cumplimiento de la normativa. La OSHA administra las normas federales de seguridad en la construcción en 29 CFR Parte 1926, que cubren trabajos como excavación, construcción de hormigón y mampostería, erección de estructuras de acero y protección contra caídas. Las Órdenes de Seguridad en la Construcción de California se aplican cuando el empleo está relacionado con trabajos de construcción específicos, mientras que sus obligaciones en materia de código de energía dependen de la fecha de presentación de la solicitud de permiso. La comparación separa la protección de la mano de obra del cumplimiento del diseño del edificio porque afectan a diferentes responsabilidades del proyecto.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | California |
|---|---|---|
| Autoridad principal | Administración de Seguridad y Salud Ocupacional | Cal/OSHA; Comisión de Energía de California |
| Instrumentos clave o dirección | 29 CFR Parte 1926; enmiendas a la norma de grúas en fase de propuesta | Órdenes de Seguridad en la Construcción; Código de Energía de 2025 para solicitudes de permiso presentadas a partir del 1 de enero de 2026; ciclo de código programado para 2028 |
| Efecto comercial | Los empleadores de la construcción deben organizar el trabajo en torno a las normas de seguridad aplicables | Las obligaciones de seguridad y las normas de energía según la fecha del permiso condicionan la ejecución del proyecto y el diseño |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||
La calificación nacional de Medio equilibra las obligaciones definidas de la Parte 1926 para excavación, erección de estructuras de acero y protección contra caídas con la capacidad del contratista para asignarlas a las funciones de seguridad del proyecto. La calificación de Medio de California refleja las Órdenes de Seguridad en la Construcción para el empleo cubierto y las obligaciones de energía predecibles según la fecha del permiso que añaden responsabilidades de diseño del edificio. El juicio nacional de Sin cambios mantiene las obligaciones operativas de la Parte 1926 como base, ya que las enmiendas a la norma de grúas en fase de propuesta representan un posible cambio futuro y no una transición de cumplimiento promulgada. El juicio de Sin cambios de California mantiene el marco operativo de fecha de permiso como base mientras el código de 2028 está en fase de prerreglamentación, con la adopción propuesta programada para 2027 y la entrada en vigor programada para el 1 de enero de 2029.
Etapas de la Cadena de Valor
La cadena de valor compara cómo la coordinación de proyectos, el acceso a equipos, la instalación especializada y los servicios continuos de edificación generan ingresos para los proveedores. Los contratistas generales como Turner Construction Company y el constructor de instalaciones de misión crítica DPR Construction participan a través de servicios de construcción, mientras que DPR también ofrece trabajos de preconstrucción y readaptación. Las empresas operativas en los EE. UU. de EMCOR Group, Inc. conectan la construcción eléctrica y mecánica con los servicios de instalaciones para sectores comerciales y otros clientes. Los honorarios de construcción, los alquileres de equipos y los ingresos por servicios de instalaciones recompensan diferentes períodos de participación, distribuyendo los ingresos de los proveedores a lo largo de la entrega y la vida operativa de un edificio.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Planificación de proyectos y contratación general | Contratistas generales como Turner Construction Company; proveedores de preconstrucción y construcción de misión crítica como DPR Construction | Ingresos por contrato de servicios de construcción | Alcance del proyecto no definido antes de los compromisos con los gremios | Definir el alcance y las responsabilidades de los gremios durante la preconstrucción |
| Movilización de equipos | Operadores de alquiler de equipos como United Rentals (North America), Inc. y sus filiales | Honorarios de alquiler de equipos | Equipo no disponible para la ventana de trabajo requerida | Reservar equipos esenciales contra las fechas de trabajo por fases |
| Instalación eléctrica y mecánica | Grupos de contratación especializada como EMCOR Group, Inc., a través de sus filiales operativas en los EE. UU. | Honorarios de construcción eléctrica y mecánica | Conflictos en la secuencia de instalación entre los gremios de la construcción | Coordinar el orden de instalación y las verificaciones de preparación del sistema |
| Operación y mantenimiento de instalaciones | Grupos de servicios de instalaciones como EMCOR Group, Inc., a través de sus empresas operativas en los EE. UU. | Honorarios por servicios de operación y mantenimiento de instalaciones | Pérdida del conocimiento del sistema del edificio durante la entrega | Transferir los registros del sistema y definir las responsabilidades de servicio continuo |
| Fuente: Mordor Intelligence | ||||
El alquiler de equipos permite a un proveedor obtener ingresos del uso temporal en proyectos, lo que hace que el momento del despliegue sea central en su relación comercial con los constructores. United Rentals informó que los alquileres de equipos generaron el 86% de sus ingresos totales a nivel de empresa en 2025. Para un proveedor de alquiler con esa combinación de ingresos, los despliegues pagados más prolongados amplían su principal fuente de ingresos sin requerir una venta de equipos.
Panorama Competitivo
Concentración del Mercado
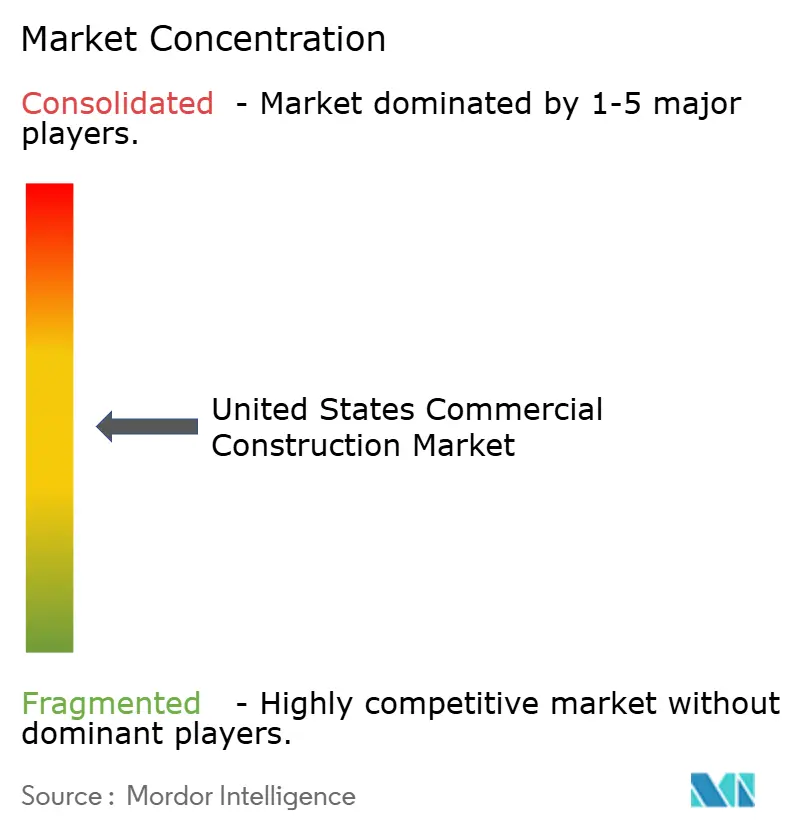
La competencia está moderadamente fragmentada, con grandes contratistas compitiendo junto a grupos de empresas operativas de construcción. Turner Construction Company y The Whiting-Turner Contracting Company compiten junto a STO Building Group, DPR Construction y Clark Construction Group. Los ingresos de Turner a nivel de empresa aumentaron un 40% de 2024 a 29,2 mil millones de USD en 2025.[3] Su cartera de pedidos a fin de año a nivel de empresa aumentó un 34% de 2024 a 44,3 mil millones de USD en 2025. La cartera de pedidos de Turner a nivel de empresa muestra la escala del trabajo contratado que llevó a 2026, proporcionando a los clientes y competidores un punto de referencia para comparar a los grandes contratistas con los constructores especializados y regionales.
Las empresas operativas en los EE. UU. de STO Building Group ofrecen gestión de la construcción y contratación general en interiores corporativos, hospitalidad, comercio minorista e instalaciones de misión crítica. El papel de DPR Construction en la construcción de centros de datos lo sitúa dentro de esa competencia de misión crítica, donde los requisitos de instalaciones de un cliente hacen que la experiencia sectorial sea relevante para la selección del contratista. Whiting-Turner fue uno de los contratistas en un edificio de centros de datos Vantage Lighthouse en Port Washington, Wisconsin, que completó su estructura en junio de 2026. Un cliente que elige entre contratistas puede valorar ese hito estructural completado en un edificio de centro de datos de forma más concreta que el tamaño corporativo general de un contratista.
La renovación añade una prueba competitiva diferente al combinar una estructura existente con nuevo espacio y sistemas de construcción. Clark Construction Group completó la renovación de 2025 del edificio de oficinas 600 Fifth de 360.000 pies cuadrados en Washington, D.C., añadiendo 3 pisos, nuevos sistemas y terrazas. Clark actuó como contratista general para los clientes Rockefeller Group y Stonebridge. Añadir estructura y sistemas de construcción requiere que el contratista general conecte el nuevo trabajo con el edificio existente. Los contratistas capaces de asumir la responsabilidad de los componentes retenidos y añadidos pueden competir por el paquete de renovación integrado en lugar de solo por sus tareas de instalación separadas.
Líderes de la Industria de Construcción Comercial de los Estados Unidos
-
Turner Construction Company
-
The Whiting-Turner Contracting Company
-
STO Building Group
-
DPR Construction
-
Clark Construction Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Construcción Comercial de los Estados Unidos Empresas cubiertas en este informe
- Turner Construction Company
- The Whiting-Turner Contracting Company
- STO Building Group
- DPR Construction
- Clark Construction Group
- Gilbane Building Company
- PCL Construction
- Hensel Phelps
- JE Dunn Construction
- McCarthy Building Companies
- Mortenson
- Lendlease (US)
- Balfour Beatty US
- HITT Contracting
- Webcor
- Layton Construction
- Pepper Construction
- Brasfield & Gorrie
- Ryan Companies US
- Swinerton
- The Walsh Group
- Holder Construction
Lea el análisis de las empresas de construcción comercial de los estados unidos
Oportunidades Clave para los Participantes del Mercado
Las oportunidades comparan 3 necesidades de construcción comercial bajo el Código de Energía de California de 2025, que entró en vigor el 1 de enero de 2026. Durante las reformas, el código exige la sustitución por equipos de alta eficiencia de ciertos sistemas de climatización en cubierta al final de su vida útil en edificios como tiendas y oficinas. También establece requisitos de preparación eléctrica para cocinas comerciales y fomenta el uso de bombas de calor en determinados edificios no residenciales nuevos. Cada desencadenante crea un punto diferente en el que los propietarios de edificios pueden incorporar el trabajo correspondiente en un contrato de construcción.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Segmento comprador / líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Integrar la sustitución del sistema en cubierta en la renovación | Ciertos sistemas en cubierta al final de su vida útil activan disposiciones de sustitución por alta eficiencia durante las reformas | Propietarios que reforman tiendas y oficinas elegibles | Combinar la sustitución de equipos con las reformas del edificio relacionadas | Coordinar el trabajo de sustitución con el diseño del edificio existente | Contratistas mecánicos y gestores de renovación |
| Construir espacios de cocina comercial preparados para la electricidad | Se aplican los requisitos de preparación eléctrica para cocinas comerciales | Propietarios que desarrollan o reforman cocinas comerciales cubiertas | Resolver la preparación eléctrica dentro del alcance del acondicionamiento de la cocina | Alinear el diseño de la cocina y el eléctrico antes de la instalación | Contratistas de acondicionamiento comercial y eléctricos |
| Integrar bombas de calor en nuevos edificios elegibles | El código fomenta las bombas de calor en determinados edificios no residenciales nuevos | Promotores de nuevos edificios comerciales aplicables | Comparar un diseño integrado con bomba de calor durante la preconstrucción | Establecer un caso de diseño específico del proyecto donde la adopción es voluntaria | Equipos de diseño-construcción y contratistas mecánicos |
| Fuente: Mordor Intelligence | |||||
La apertura central es la construcción vinculada a un desencadenante específico del edificio. El trabajo de reforma ofrece una ocasión de sustitución definida, mientras que las elecciones voluntarias en nuevos edificios requieren un caso de diseño separado. La apertura más sólida a corto plazo es, por tanto, un contrato de renovación en California que incluya la sustitución del sistema en cubierta elegible dentro de un alcance de construcción coordinado.
Desarrollos recientes de la industria en Mercado de Construcción Comercial de los Estados Unidos
- Oct 2026: La empresa conjunta Turner-FH fue seleccionada para liderar la construcción del hospital planificado de AdventHealth de 373.000 pies cuadrados y 5 pisos en un campus de 40 acres en Louisville, Colorado. El anuncio anticipaba la finalización a principios de 2029.
- Ago 2026: Los Washington Commanders seleccionaron a Clark Construction Group, Mortenson y Smoot Construction Company de Washington, D.C., como la empresa conjunta para construir un estadio planificado de 1,8 millones de pies cuadrados en Washington, D.C. Se anticipaba que la construcción del estadio comenzaría en la primavera de 2027.
- Jul 2026: Terra y Turnberry completaron la estructura del Grand Hyatt Miami Beach de 800 habitaciones y 17 pisos junto al Centro de Convenciones de Miami Beach. Balfour Beatty fue el contratista general, y la finalización de la construcción estaba entonces prevista para finales de 2027.
Mercado de Construcción Comercial de los Estados Unidos Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de construcción comercial de los Estados Unidos mide el gasto anual en nueva construcción y renovación de propiedades no residenciales generadoras de ingresos. Abarca la actividad de construcción en los Estados Unidos, con el gasto clasificado por uso de la propiedad, tipo de construcción, fuente de inversión y estado.
Exclusiones del alcance: Se excluyen la construcción de edificios residenciales, la infraestructura civil y las obras públicas como carreteras, puentes, ferrocarriles, redes de agua y servicios públicos, y las instalaciones de generación de energía y electricidad.
Descripción General de la Segmentación
- Por Tipo de Sector Comercial
- Oficinas
- Comercio Minorista
- Industrial y Logística
- Otros
- Por Tipo de Construcción
- Nueva Construcción
- Renovación
- Por Fuente de Inversión
- Pública
- Privada
- Por Estados
- Texas
- California
- Florida
- Nueva York
- Illinois
- Resto de EE. UU.
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Las fuentes públicas como las tablas y definiciones de Gasto en Construcción de la Oficina del Censo de los EE. UU., la serie del PIB por Industria de la Oficina de Análisis Económico y las encuestas de préstamos de la Junta de la Reserva Federal proporcionan series de gasto mensual, clasificaciones de uso de edificios, contexto del ciclo económico y el entorno de financiación. Las notas de publicación del Censo y las tablas históricas ayudan a rastrear las revisiones y a distinguir la actividad pública de la privada.
Los informes anuales de las empresas, las presentaciones 10-K, los materiales para inversores, los anuncios de proyectos y la prensa especializada en construcción y finanzas de buena reputación pueden aclarar la actividad de los contratistas, el calendario de los proyectos y las condiciones de costos o mano de obra, y pueden verificarse con las series de gasto público. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas y Encuestas Primarias
Las entrevistas y encuestas pueden incluir a contratistas generales comerciales de los EE. UU., proveedores de construcción especializada, promotores, propietarios de edificios y financiadores de proyectos públicos o privados, con ejecutivos y líderes funcionales capaces de analizar las carteras de proyectos, el gasto en construcción y las condiciones de entrega. Los analistas utilizan esas conversaciones para contrastar las interpretaciones de fuentes secundarias y los supuestos variables, buscar aclaraciones cuando los relatos son contradictorios y triangular las brechas con indicadores públicos independientes y evidencia de proyectos.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directores ejecutivos: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Empresas más pequeñas: 20% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo comienza con una estimación descendente del gasto en construcción en los EE. UU. para el conjunto de propiedades no residenciales definido, separando el trabajo de construcción elegible de la actividad residencial y civil en la serie del Censo y contando el valor del contrato de construcción de cada proyecto una sola vez. Los analistas comparan esa base con la actividad de construcción comercial y el gasto público y privado, y luego utilizan indicadores como la construcción de almacenes y centros de datos, la actividad de oficinas y comercio minorista, el trabajo de renovación, los precios de los insumos de construcción y las condiciones de financiación para explicar la demanda, los costos y el financiamiento. Las participaciones por sector, tipo de construcción, financiación y estado se construyen a partir de la evidencia de actividad correspondiente y se concilian con el total.
Una regresión multivariante puede relacionar el valor anual del mercado con esos indicadores de demanda, precio y financiación, con análisis de escenarios utilizado cuando los calendarios de proyectos, las condiciones crediticias o los costos de insumos crean trayectorias materialmente diferentes. Las verificaciones ascendentes selectivas, como el valor y el calendario de entrega de proyectos muestreados o los resúmenes de proveedores, comprueban si el total nacional y las participaciones de los segmentos son plausibles. Las observaciones faltantes o contradictorias se señalan, se comparan con una serie independiente y se gestionan mediante rangos documentados o el indicador sustituto más cercano disponible. Los expertos en construcción de los EE. UU. pueden verificar la interpretación de los pronósticos a nivel de variable e identificar las condiciones de proyecto omitidas antes de que los supuestos se trasladen al pronóstico.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon los datos de gasto del Censo, la evidencia de proyectos y empresas, e indicadores independientes como las series de préstamos y costos de construcción, y luego investigan los movimientos inusuales y las diferencias materiales entre fuentes antes de la aprobación. Un segundo analista revisa el límite del mercado, los cálculos, la conciliación de segmentos y la lógica del pronóstico, con recontacto activado cuando una fuente cambia un supuesto clave, un evento de proyecto o política altera las perspectivas, o la evidencia contradictoria no puede resolverse a partir del material publicado. El modelo se actualiza anualmente, se revisa entre ciclos tras eventos materiales y se somete a una verificación previa a la entrega de las revisiones de fuentes, los cálculos y las explicaciones.
Estimación del Mercado de Construcción Comercial de los Estados Unidos de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y los insumos utilizados para modelar la demanda. El mercado de construcción comercial de los Estados Unidos mide el gasto anual en nueva construcción y renovación de propiedades no residenciales generadoras de ingresos.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los analistas comparan esa base con la actividad de construcción comercial y el gasto público y privado, y luego utilizan indicadores como la construcción de almacenes y centros de datos, la actividad de oficinas y comercio minorista, el trabajo de renovación, los precios de los insumos de construcción y las condiciones de financiación para explicar la demanda, los costos y el financiamiento.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 591 mil millones de USD (2027) | |
| Consultora Global A | 315,5 mil millones de USD (2026) | Con su base de 2026, esta estimación está un 46,6% por debajo del valor de este informe para 2027 de 591 mil millones de USD, 1 año después. La medida publicada es el ingreso de la industria para contratistas de construcción comercial, en lugar del gasto total en contratos de construcción. |
| Consultora Regional B | 169,55 mil millones de USD (2024) | Con su base de 2024, esta estimación está un 71,3% por debajo del valor de este informe para 2027 de 591 mil millones de USD, 3 años después. La estimación es de un año de medición anterior, y su pronóstico declarado indica crecimiento después de esa observación. |
Los analistas de Mordor Intelligence triangulan los datos de gasto del Censo, la evidencia de proyectos y empresas, e indicadores independientes como las series de préstamos y costos de construcción, y luego investigan los movimientos inusuales y las diferencias materiales entre fuentes antes de la aprobación.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de construcción comercial de los Estados Unidos?
El mercado se estima en 591 mil millones de USD en 2027 y se prevé que alcance los 713,9 mil millones de USD para 2032, con una CAGR del 3,85% durante 2027-2032.
¿Qué impulsa la demanda de trabajo de construcción comercial?
La cobertura de entrega del comercio electrónico, la modernización de oficinas y la expansión de los centros de datos respaldan la demanda. El proyecto de Denver de PCL Construction Services fue diseñado para cargas de trabajo de inteligencia artificial y otras cargas de trabajo intensivas en cómputo.
¿Qué sector de construcción comercial tiene la mayor participación?
Las oficinas lideraron con el 34,99% del mercado en 2026. El sector industrial y logístico es el segmento de mayor crecimiento, con una CAGR del 5,1% durante 2027-2032.
¿Qué empresas compiten en la entrega de construcción comercial?
Los principales participantes incluyen Turner Construction Company, The Whiting-Turner Contracting Company, STO Building Group, DPR Construction y Clark Construction Group.
¿Cuál es un desafío importante de entrega para los proyectos comerciales?
La disponibilidad de mano de obra es una restricción importante. En la encuesta de julio-agosto de 2026, el 37% de los encuestados cuyas empresas realizaron construcción de centros de datos en los 12 meses anteriores identificaron la disponibilidad de trabajadores o subcontratistas como su mayor desafío de búsqueda o entrega.
¿Qué estados lideran la actividad de construcción comercial?
Texas lideró con una participación del 17,03% del mercado en 2026. Se prevé que Florida sea el estado de mayor crecimiento, con una CAGR del 5,1% durante 2027-2032.