
Tamaño y Participación del Mercado de Construcción de Centros de Datos del Reino Unido
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Período de Datos Históricos | 2020 - 2024 |
| Tamaño del Mercado (2026) | 2.25 Mil millones de dólares |
| Tamaño del Mercado (2031) | 4.92 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 16.94 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |

Análisis del Mercado de Construcción de Centros de Datos del Reino Unido por Mordor Intelligence
El tamaño del mercado de construcción de centros de datos del Reino Unido alcanzó USD 2.250 millones en 2026 y se proyecta que ascienda a USD 4.920 millones en 2031, lo que refleja una CAGR del 16,94% durante el período. El prearrendamiento por parte de hiperescaladores, la designación gubernamental de los centros de datos como infraestructura nacional crítica y las ambiciones soberanas de cómputo de inteligencia artificial doméstico están comprimiendo los ciclos de desarrollo e impulsando el apetito de financiación. Un giro hacia diseños de alta densidad de GPU está forzando mayores densidades de potencia por bastidor y acelerando el cambio del enfriamiento por aire al enfriamiento líquido. Mientras tanto, la congestión de la red eléctrica en el sureste y la inflación en los insumos de plomería, mecánica y electricidad (MEP) están orientando el capital hacia Mánchester, Escocia y otras regiones donde la electricidad renovable y el suelo siguen disponibles. Las asociaciones entre contratistas generales y empresas especializadas en MEP se están convirtiendo en la norma, ya que los propietarios exigen una entrega llave en mano dentro de plazos más ajustados.
Conclusiones Clave del Informe
- Por Tipo de Nivel, las instalaciones de Nivel 3 lideraron con una participación de ingresos del 57,84% en 2025, mientras que se proyecta que el Nivel 4 avance a una CAGR del 17,32% hasta 2031.
- Por Tamaño del Centro de Datos, las configuraciones de hiperescala representaron una participación del 62,65% del tamaño del mercado de construcción de centros de datos del Reino Unido en 2025 y están preparadas para expandirse a una CAGR del 17,43% hasta 2031.
- Por Tipo de Centro de Datos, los sitios de colocación capturaron el 55,68% de la participación del mercado de construcción de centros de datos del Reino Unido en 2025, mientras que las instalaciones propias de hiperescaladores están configuradas para crecer a una CAGR del 17,86% hasta 2031.
- Por Infraestructura, los sistemas eléctricos representaron el 40,45% del gasto de 2025, aunque se prevé que la infraestructura mecánica registre una CAGR del 17,66% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Construcción de Centros de Datos del Reino Unido
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prearrendamiento por Hiperescaladores y Ola de Demanda de IA-GPU | +4.8% | Nacional, concentrado en el sureste de Inglaterra y Mánchester | Corto plazo (≤ 2 años) |
| El Despliegue de 5G/6G Acelera las Construcciones de Borde y Núcleo | +3.2% | Nacional, ganancias tempranas en Londres, Mánchester y Edimburgo | Mediano plazo (2-4 años) |
| Zonas de Crecimiento de IA del Gobierno y Programa CNI de 14.000 Millones de GBP | +2.9% | Nacional, zonas prioritarias en Mánchester, Midlands Occidental y Edimburgo | Mediano plazo (2-4 años) |
| Permisos de Vía Rápida para Infraestructura de Importancia Nacional | +2.1% | Nacional, especialmente el sureste de Inglaterra y los Midlands | Corto plazo (≤ 2 años) |
| Incentivos Fiscales para Centros de Datos como Infraestructura Crítica | +1.6% | Nacional | Mediano plazo (2-4 años) |
| Proyectos Piloto de Pequeños Reactores Modulares en Sitio para Energía Verde | +0.9% | Sitios piloto en el norte de Inglaterra y Escocia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Prearrendamiento por Hiperescaladores y Ola de Demanda de IA-GPU
El compromiso de 30.000 millones de GBP de Microsoft combinó instalaciones propias con prearrendamientos a largo plazo que garantizan la ocupación en cuanto se activa la energía. Google siguió con un programa de 5.000 millones de GBP (USD 6.120 millones) que asegura el estatus de inquilino para espacios de alta densidad de GPU en múltiples campus. Nvidia se comprometió entonces con 11.000 millones de GBP (USD 13.600 millones) en capacidad optimizada para inferencia, validando aún más el modelo de inquilino ancla. Desarrolladores como CyrusOne aseguraron 90 MW en Enfield antes de iniciar las obras, comprimiendo los diferenciales de financiación en 150-200 puntos básicos.[1]Departamento de Ciencia, Innovación y Tecnología del Reino Unido, "Zonas de Crecimiento de IA Anunciadas," gov.uk La designación de infraestructura crítica por parte del gobierno reforzó la confianza de los inversores al señalar estabilidad regulatoria.[2]CyrusOne, "CyrusOne Anuncia el Centro de Datos LON6 en Londres," cyrusone.com
El Despliegue de 5G / 6G Acelera las Construcciones de Borde y Núcleo
BT y AWS activaron Zonas Wavelength en Londres y Mánchester, integrando cómputo en la nube dentro de las redes de operadores para alcanzar una latencia inferior a 10 milisegundos para cargas de trabajo de realidad aumentada y vehículos autónomos. Vodafone se asoció con Google Cloud para desplegar nodos de borde en 15 ciudades para 2026, extendiendo la demanda más allá de los centros tradicionales. La red privada de 5G en Thames Freeport muestra cómo los clústeres industriales prescinden de los operadores públicos en favor de infraestructura de borde dedicada. Un fondo de diversificación de 1.000 millones de GBP está subvencionando el suministro de equipos domésticos, acortando los ciclos de adquisición para nuevos microcentros de datos. Estas iniciativas fragmentan las adiciones de capacidad en decenas de sitios de 1-5 MW, extendiendo el conjunto de oportunidades de construcción a nivel nacional.
Zonas de Crecimiento de IA del Gobierno y Programa CNI de 14.000 Millones de GBP
La designación de los centros de datos como infraestructura nacional crítica desbloqueó consultas aceleradas y vinculó al sector con un plan de actualización público-privado de 14.000 millones de GBP (USD 17.360 millones) para la red eléctrica, la fibra y las carreteras. Las Zonas de Crecimiento de IA en el Gran Mánchester, los Midlands Occidentales y Edimburgo recibieron 500 millones de GBP (USD 620 millones) para reducir las tarifas de conexión y acortar los plazos de los proyectos en varios meses. National Grid adjudicó un marco de refuerzo de 9.000 millones de GBP (USD 11.200 millones) que asigna 15 GW de capacidad en el sureste para 2030, asegurando a los desarrolladores que la energía estará disponible cuando los sitios entren en funcionamiento. En conjunto, las subvenciones y las mejoras de la red añaden casi tres puntos porcentuales a la velocidad de construcción a medio plazo.
Permisos de Vía Rápida para Infraestructura de Importancia Nacional
La Ley de Planificación e Infraestructura de 2025 incorporó los proyectos de centros de datos de más de 50 MW al régimen de Proyectos de Infraestructura de Importancia Nacional, reduciendo las ventanas de aprobación de 18 meses a aproximadamente 6 meses. Las Declaraciones de Política Nacional actualizadas EN-1, EN-3 y EN-5, publicadas en enero de 2026, sitúan a los centros de datos en el mismo plano normativo que las centrales eléctricas. El caso de Abbots Langley, que se prolongó 14 meses en apelaciones locales antes de obtener el permiso, ilustra los retrasos que el nuevo régimen elimina. Aunque los desarrolladores deben presentar ahora planes de cero emisiones netas y ofertas de conexión a la red aseguradas desde el principio, la vía simplificada reduce materialmente el riesgo de los grandes campus.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Congestión de la Red en el Sureste, Moratorias en Conexiones de 132 kV | -3.1% | Sureste de Inglaterra, especialmente el Gran Londres y el Valle del Támesis | Corto plazo (≤ 2 años) |
| Inflación de Mano de Obra de Grado Construcción y Costos MEP | -2.4% | Nacional | Mediano plazo (2-4 años) |
| Oposición Local por el Consumo de Agua y el Impacto Visual | -1.2% | Sureste con estrés hídrico y sitios rurales seleccionados | Mediano plazo (2-4 años) |
| Cumplimiento Estricto de la Normativa de Reporte de Carbono de Alcance 3 de la UE/Reino Unido | -0.8% | Nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Congestión de la Red en el Sureste, Moratorias en Conexiones de 132 kV
National Grid ESO suspendió las nuevas ofertas de 132 kV en partes del Gran Londres y los condados circundantes, creando retrasos de siete a diez años a menos que los desarrolladores financien costosas mejoras aguas arriba. Los presupuestos de los proyectos pueden aumentar en 150 millones de GBP (USD 186 millones) para un campus de 100 MW bajo dicho refuerzo autofinanciado. Equinix optó por una alimentación personalizada de 400 kV para su campus de Hertfordshire valorado en 3.900 millones de GBP (USD 4.840 millones), pero la solución alternativa añadió 18 meses al cronograma previo a la construcción. Por ello, los desarrolladores están pivotando hacia Mánchester y Escocia, donde SP Energy Networks y SSE Networks aún ofrecen plazos de energización de tres años.
Inflación de Mano de Obra de Grado Construcción y Costos MEP
El RICS registró un aumento interanual del 12% en los salarios MEP en 2025, reflejo de la escasez de mano de obra cualificada tras el Brexit y la competencia de los megaproyectos residenciales.[3]Real Instituto de Agrimensores Colegiados, "Encuesta del Mercado de la Construcción del Reino Unido," rics.org Schneider Electric señaló que los plazos de entrega de transformadores se extendieron a 42 semanas, frente a las 26 semanas de dos años antes. Los precios del cobre subieron un 18% en 2025, encareciendo los costos de barras colectoras y cableado. Los constructores que utilizan módulos prefabricados en fábrica han reducido la mano de obra en sitio hasta en un 40% y recortado los plazos en ocho meses, aunque Balfour Beatty informa que la adopción es inferior al 20% del valor de nueva construcción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Nivel: La Prima de Redundancia Impulsa la Adopción del Nivel 4
Los sitios de Nivel 3 capturaron el 57,84% de los ingresos en 2025, lo que subraya su idoneidad para las cargas de trabajo empresariales generales que toleran ventanas de mantenimiento planificadas. El mandato de resiliencia operativa de la Autoridad de Conducta Financiera, vigente desde marzo de 2025, exige a los bancos resistir fallos de infraestructura, orientando las aplicaciones críticas hacia las instalaciones de Nivel 4 que duplican cada ruta de energía y enfriamiento. Aunque los diseños de Nivel 4 requieren entre un 30% y un 40% más de capital, eliminan el riesgo de tiempo de inactividad, lo que resulta atractivo para los operadores de servicios financieros y sanitarios. Entre 2026 y 2031, se prevé que el Nivel 4 registre una CAGR del 17,32%, superando al mercado de construcción de centros de datos del Reino Unido en su conjunto.
La demanda de Nivel 3 sigue siendo saludable entre los clientes de colocación sensibles al precio. Operadores como Digital Realty han ampliado recientemente sus campus en Londres con redundancia Nivel 3, N+1 para equilibrar las garantías de tiempo de actividad frente a los alquileres competitivos. Las instalaciones de Nivel 1 y Nivel 2 continúan reduciéndose a medida que se desmantelan los sitios empresariales heredados. El efecto neto es una migración gradual hacia una mayor redundancia, en línea con el discurso gubernamental sobre infraestructura crítica y que respalda el perfil de crecimiento impulsado por la prima del mercado de construcción de centros de datos del Reino Unido.
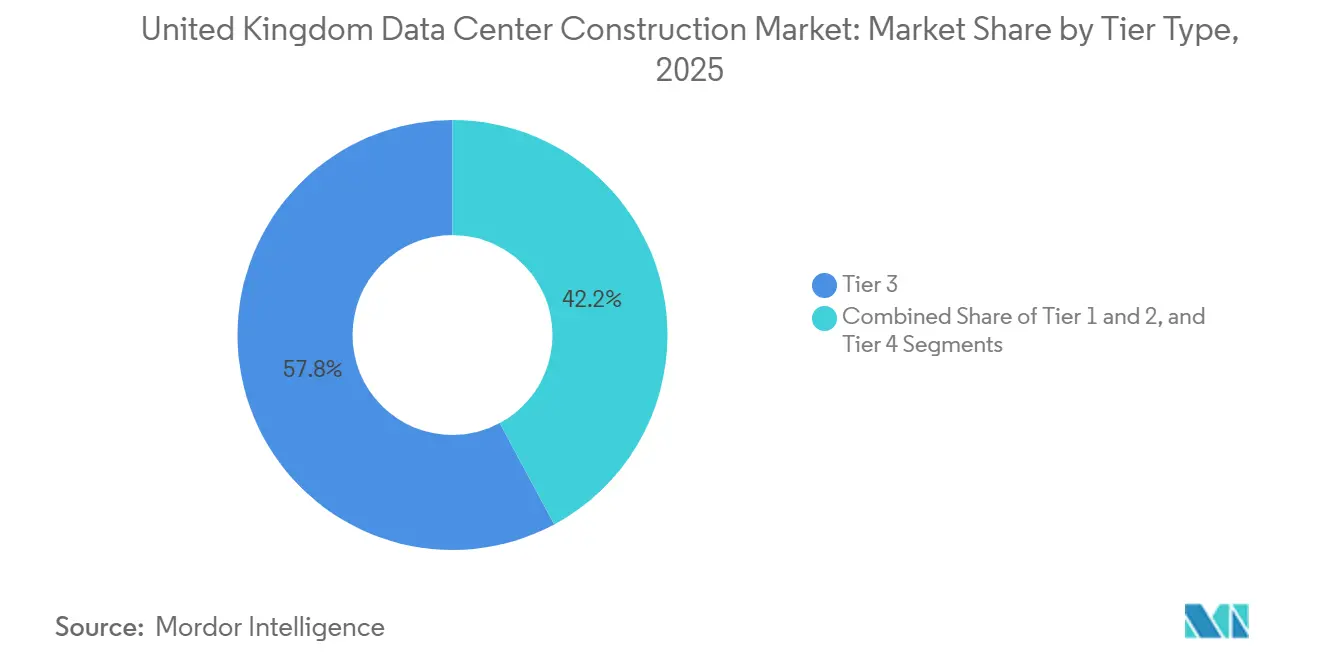
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tamaño del Centro de Datos: Supremacía de la Hiperescala
Los campus de hiperescala superaron los 50 MW y representaron el 62,65% de los ingresos en 2025. El poder de negociación en la compra de energía, las economías de escala en enfriamiento y la utilización de mano de obra impulsan la efectividad en el uso de energía (PUE) por debajo de 1,15, en comparación con 1,4-1,6 para construcciones más pequeñas. La expansión de Equinix en Hertfordshire y el plan de 10.000 millones de GBP (USD 12.400 millones) de QTS en Blyth ejemplifican la ejecución modular por fases, lo que permite que la oferta siga el ritmo de la incorporación de inquilinos. Durante el período de pronóstico, se espera que la hiperescala registre una CAGR del 17,43%, reforzando su dominio en el mercado de construcción de centros de datos del Reino Unido.
Las instalaciones grandes (10-50 MW) y medianas (5-10 MW) en conjunto atraen a empresas regionales que necesitan cómputo próximo pero carecen de presupuestos de hiperescala. El campus de 30 MW de Kao Data en Mánchester es representativo de este grupo. Los sitios de borde pequeños de menos de 5 MW están disminuyendo a medida que el cómputo se traslada al mobiliario urbano de telecomunicaciones. En general, la escala sigue siendo el mayor predictor individual de la eficiencia del capital, lo que garantiza que la ventaja estructural de la hiperescala persista.
Por Tipo de Centro de Datos: El Híbrido Colocación-Hiperescalador
Los operadores de colocación mantuvieron una participación del 55,68% en 2025, impulsada por las migraciones de traslado y cambio empresarial y los ajustados presupuestos de capital. Sin embargo, se proyecta que los sitios propios de hiperescaladores se expandan a una CAGR del 17,86% a medida que Microsoft, Google y AWS internalizan los clústeres de GPU para ajustar los parámetros de enfriamiento, red y seguridad. Los arrendamientos ancla siguen siendo habituales: Equinix prearrendó fases enteras de Hertfordshire a múltiples hiperescaladores, asegurando flujos de ingresos a 15 años mientras conserva la propiedad de los edificios.
Las empresas que carecen de los balances de los hiperescaladores se inclinan por la colocación, atraídas por la adquisición de energía renovable y los servicios de seguimiento de carbono. Los centros de datos de borde representan una porción decreciente del 15% porque los operadores móviles ahora coubican el cómputo en los sitios de torres. En consecuencia, un modelo híbrido —inmuebles propiedad del desarrollador adaptados a las especificaciones de los hiperescaladores— define el perfil futuro del mercado de construcción de centros de datos del Reino Unido.
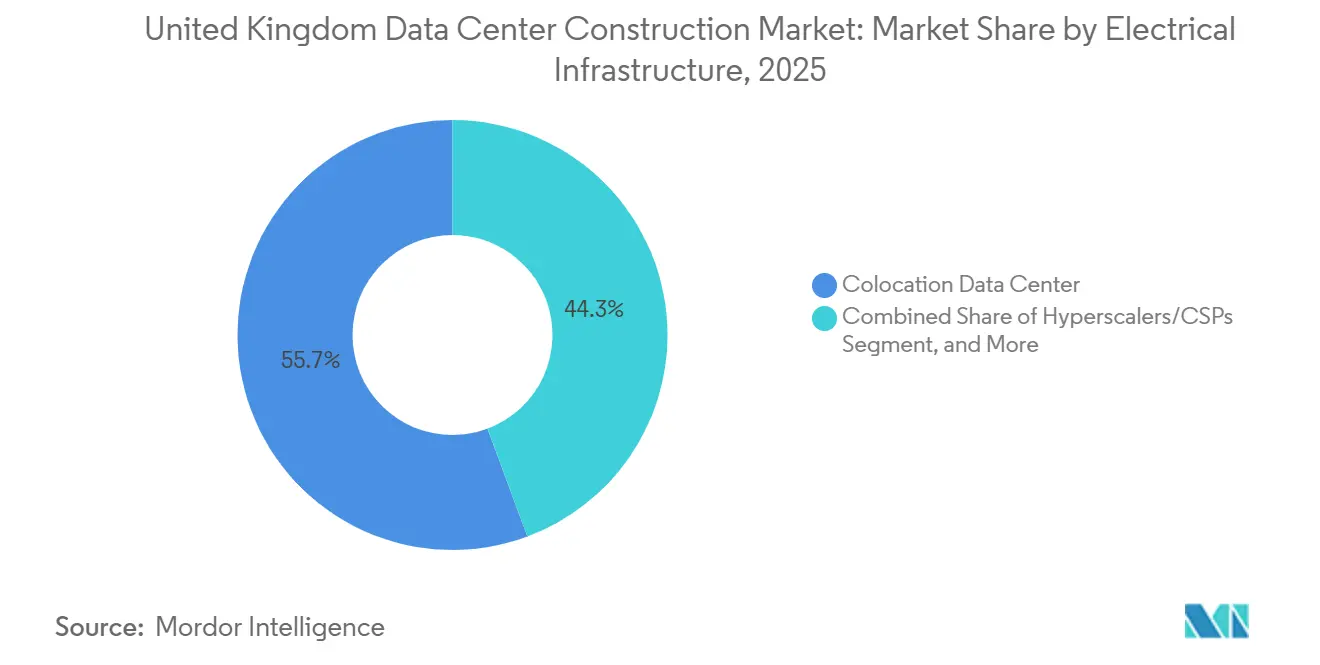
Nota: Las participaciones de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Infraestructura: El Enfriamiento Líquido Reconfigura la Combinación de Gastos de Capital
Los sistemas eléctricos representaron el 40,45% del gasto de 2025, lo que refleja la naturaleza intensiva en capital de las subestaciones, los equipos de conmutación y los sistemas de alimentación ininterrumpida. Sin embargo, la infraestructura mecánica está configurada para crecer a una CAGR del 17,66% a medida que los bastidores pasan de configuraciones de 8 kW enfriadas por aire a configuraciones de 60 kW enfriadas por líquido. Las soluciones de enfriamiento directo al chip y los tanques de inmersión se están proliferando; los intercambiadores de calor de puerta trasera de Mitsubishi Electric permiten bastidores de 40 kW sin renovar las salas mecánicas heredadas. La renovación de Stellium en Slough redujo el PUE de 1,4 a 1,05, confirmando el beneficio operativo.
La construcción general y los servicios profesionales en conjunto representan aproximadamente el 35% del gasto, pero sus participaciones disminuirán a medida que los módulos prefabricados trasladen más valor a los entornos de fábrica. La revolución del enfriamiento, por tanto, remodela la lista de materiales y sostiene una expansión de dos dígitos dentro del mercado de construcción de centros de datos del Reino Unido.
Análisis Geográfico
El sureste concentró aproximadamente el 65% de la inversión de 2025, gracias a su proximidad al núcleo financiero de Londres, los aterrizajes de cables submarinos y las densas rutas de fibra oscura. Equinix, Colt DCS y Ark Data Centres iniciaron obras en expansiones multimillonarias en libras esterlinas, pero las congelaciones de conexiones a la red y las empresas de agua con posiciones firmes han moderado el entusiasmo. Los desarrolladores están respondiendo adoptando sistemas de circuito cerrado o adiabáticos que reducen el consumo de agua hasta en un 80%, mitigando la oposición de las comunidades.
Mánchester captó el 15% del valor de nueva construcción en 2025, impulsado por las subvenciones de las Zonas de Crecimiento de IA y las ofertas de conexión a tres años de SP Energy Networks. Las Zonas Wavelength de BT-AWS subrayan las credenciales de cómputo de borde de la ciudad, mientras que el campus de Kao Data demuestra el apetito por la capacidad de escala media. Los Midlands Occidentales y Edimburgo están ganando impulso con una lógica similar de política y conectividad.
Escocia atrajo el 8% del gasto de 2025, liderado por el megaproyecto de QTS en Blyth y la abundante energía eólica que genera acuerdos de compra de energía a tarifas por debajo del mercado. Los precios del suelo más bajos y las temperaturas ambientales frescas proporcionan incentivos adicionales, aunque el backhaul de fibra a Londres implica rutas más largas. Gales y los Midlands compartieron el 12% restante, con la iniciativa de 5G privado de Thames Freeport mostrando el potencial del borde industrial.
Los marcos de alivio de la red eléctrica, los excedentes de energía renovable y las subvenciones de infraestructura están orientando el capital más allá de la M25. Como resultado, la diversificación regional alivia el cuello de botella del sureste y amplía las oportunidades en todo el mercado de construcción de centros de datos del Reino Unido.
Panorama regulatorio
El Reino Unido ha trasladado los centros de datos a un marco de consentimiento y política más centralizado, de estilo infraestructura. Los centros de datos fueron designados como Infraestructura Nacional Crítica en septiembre de 2024, elevando las expectativas en torno a la resiliencia, la seguridad y la planificación de la continuidad en el diseño y las operaciones. A partir de este cambio, la vía de Proyecto de Infraestructura Nacionalmente Significativo (NSIP) se extendió a los proyectos de centros de datos que cumplen los requisitos mediante el Reglamento de Planificación de Infraestructuras (Proyectos Empresariales o Comerciales) (Enmienda) de 2026, en vigor desde el 8 de enero de 2026, complementando los cambios de la Ley de Planificación e Infraestructura de 2025 mencionados en el informe y estrechando el vínculo entre los grandes campus y los procesos de autorización nacionales.
El apoyo político también se está poniendo en práctica a través de programas y directrices de DSIT destinados a reducir los cuellos de botella en la planificación y el acceso a la energía. DSIT ha posicionado las Zonas de Crecimiento de IA (AI Growth Zones) para acelerar la entrega de capacidad a gran escala apta para IA y está desarrollando una Declaración de Política Nacional para centros de datos con el fin de establecer criterios de decisión más claros, mientras que un equipo nacional de expertos con un presupuesto de 4,5 millones de GBP apoya a las autoridades locales de planificación que gestionan las solicitudes de centros de datos. Junto con las Declaraciones de Política Nacional actualizadas (EN-1, EN-3, EN-5) publicadas en enero de 2026, estos pasos aumentan la importancia de presentar evidencia anticipada sobre las ofertas de red, las vías hacia el cero neto y los impactos ambientales (en particular el uso de agua) dentro del proceso de autorización de la construcción de centros de datos en el Reino Unido.
Panorama Competitivo
El mercado está moderadamente fragmentado. Skanska, ISG y AECOM dominan los alcances de estructura y envolvente, mientras que Mercury Engineering, Mace y Laing O'Rourke lideran los paquetes MEP. La elección de Equinix de una empresa conjunta Skanska-Mercury para Hertfordshire señala una tendencia hacia la entrega integrada de proyectos, donde el riesgo de diseño, adquisición y construcción recae en un único consorcio.
La construcción modular sigue siendo una oportunidad de espacio en blanco: menos de uno de cada cinco nuevos proyectos utiliza módulos prefabricados en fábrica, aunque los que lo hacen reportan reducciones del 30-40% en mano de obra en sitio y ahorros de ocho meses en el cronograma. Los proveedores de equipos como Schneider Electric están escalando en la cadena de valor al agrupar software que monetiza las baterías en los mercados de respuesta de frecuencia.
Los especialistas emergentes en enfriamiento líquido, en particular Submer y LiquidStack, prescinden de los contratistas mecánicos tradicionales al ofrecer soluciones de inmersión llave en mano, creando un nicho rentable a medida que proliferan las cargas de trabajo de inteligencia artificial. Las regulaciones de sostenibilidad inclinan aún más el campo de juego a favor de las empresas que pueden cuantificar el carbono incorporado, un área en la que Mace y Arup invirtieron fuertemente en herramientas digitales durante 2025. En general, el panorama competitivo sigue siendo dinámico pero se inclina hacia proveedores integrados y con conocimiento en sostenibilidad dentro de la industria de construcción de centros de datos del Reino Unido.
Líderes de la Industria de Construcción de Centros de Datos del Reino Unido
ISG Ltd
AECOM
Rider Levett Bucknall
Mercury Engineering
Skanska UK plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Los programas de capacidad de IA respaldados por el gobierno y los cambios en los permisos están creando espacios identificables para construcciones grandes e intensivas en energía fuera de los clústeres tradicionales de Londres, donde la congestión de la red y las limitaciones de 132 kV han ralentizado los plazos. La iniciativa de Zonas de Crecimiento de IA de DSIT apunta explícitamente a la capacidad de centros de datos de IA a gran escala, con una ambición declarada de sitios de alrededor de 500 MW para 2030 y un potencial de escalamiento por encima de 1 GW, y el diseño del programa destaca palancas tangibles como un acceso más rápido a la energía y menores costos de electricidad para instalaciones muy grandes. Esto refuerza las oportunidades para desarrolladores, EPC y especialistas en MEP para empaquetar propuestas de entrega integral que combinen estrategias de conexión de alta tensión (incluidas soluciones alternativas de 400 kV cuando sea necesario), diseño mecánico de alta densidad de GPU (preparación para refrigeración líquida) y documentación de planificación adecuada para el escrutinio de tipo NSIP.
Un segundo conjunto de oportunidades se encuentra en el desarrollo de la computación pública y cuasi pública, y en la localización de la cadena de suministro vinculada a la agenda de política de computación del Reino Unido. El gobierno del Reino Unido se ha comprometido a destinar hasta 2.000 millones de GBP (2025-2030) para un ecosistema de computación pública, incluidos 1.000 millones de GBP para la expansión del Recurso de Investigación en IA, lo que puede traducirse en proyectos con requisitos más estrictos en materia de seguridad, resiliencia operativa e informes de carbono. En paralelo, el Plan de Hardware de IA del Reino Unido y la Hoja de Ruta de Computación señalan vías de contratación y desarrollo de la cadena de suministro habilitado por financiamiento de exportación, respaldando la demanda de integración de sistemas con base en el Reino Unido, prefabricación y herramientas de cumplimiento (para carbono incorporado e informes de Alcance 3) dentro de los programas de construcción de centros de datos.
Desarrollos recientes del sector
- Julio de 2026: Ark Data Centres anunció una inversión de 807 millones de libras en su campus de Longcross Park, en Surrey, incluido el desarrollo de una nueva instalación de 36 MW (LP02) para Nebius. La medida amplía la capacidad soberana y de computación de IA del Reino Unido; refuerza la demanda a largo plazo de servicios de construcción locales.
- Julio de 2026: John F Hunt recibió un contrato de obras de habilitación por 20 millones de libras para un nuevo campus de centro de datos hyperscale cerca del intercambio M25/M40. La adjudicación acelera los plazos de entrega e impulsa la actividad a corto plazo en el sitio de este centro.
- Mayo de 2026: Glencar obtuvo un contrato para construir la instalación LON1B2, un centro de datos de 70 MW y 23.000 m² en el campus de Brent Cross, en el norte de Londres, valorado en más de 100 millones de libras. El proyecto añade una capacidad significativa en la zona de Londres, influyendo en la dinámica del mercado regional y en el panorama de licitaciones.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Para este estudio, definimos el mercado como el valor del trabajo de construcción entregado para construir centros de datos en el Reino Unido, incluidas las obras de construcción principales y los principales sistemas de acabado necesarios para que el sitio esté operativo.
Exclusiones del alcance: excluimos el mantenimiento rutinario de las instalaciones, las compras de hardware de TI y los servicios de red independientes que no forman parte de un proyecto de construcción o expansión.
Descripción general de la segmentación
- Por Tipo de Nivel
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por Tamaño del Centro de Datos
- Pequeño
- Mediano
- Grande
- Hiperescala
- Por Tipo de Centro de Datos
- Centro de Datos de Colocación
- Hiperescaladores/Proveedores de Servicios en la Nube (CSPs)
- Centro de Datos Empresarial y de Borde
- Por Infraestructura
- Infraestructura Eléctrica
- Solución de Distribución de Energía
- Soluciones de Respaldo de Energía
- Infraestructura Mecánica
- Sistemas de Enfriamiento
- Bastidores y Gabinetes
- Servidores y Almacenamiento
- Otra Infraestructura Mecánica
- Construcción General
- Servicios - Diseño y Consultoría, Integración, Soporte y Mantenimiento
- Infraestructura Eléctrica
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comienza construyendo una imagen clara de la cartera de construcción de centros de datos del Reino Unido y de las partidas de costos que suelen determinar el valor total del proyecto. Nos basamos en fuentes públicas como la serie de producción de la construcción de la Oficina Nacional de Estadísticas del Reino Unido, publicaciones del Departamento de Seguridad Energética y Cero Neto del Reino Unido sobre suministro y redes eléctricas, y actualizaciones de National Grid y Ofgem sobre conexiones y restricciones, dado que la disponibilidad de energía tiende a determinar dónde y cuándo pueden entregarse los proyectos.
También revisamos señales de permisos y planificación a través de portales de autoridades locales, organismos de la industria como las publicaciones del Uptime Institute y los materiales de Data Centre Alliance, y referencias técnicas de las directrices de ASHRAE junto con artículos revisados por pares sobre refrigeración y eficiencia energética (útiles para verificar cambios de diseño como una mayor densidad de racks). Esto se complementa con presentaciones de empresas, presentaciones para inversores y cobertura de prensa confiable sobre anuncios y expansiones de campus, seguido de verificaciones de coherencia mediante suscripciones pagas que agregan estados financieros de empresas, adjudicaciones de contratos y actividad de patentes cuando necesitamos datos comparables entre muchos proyectos. Estas fuentes documentales no son exhaustivas, y utilizamos referencias públicas adicionales para la recopilación de datos, la validación y la aclaración de la investigación.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para confirmar lo que la investigación documental no puede resolver por completo, principalmente qué está realmente en construcción ahora frente a lo que aún está en fase de concepto. Hablamos con una combinación de propietarios de proyectos, especialistas en ingeniería y construcción, y contratistas clave de componentes en todo el Reino Unido, de modo que el riesgo de cronograma, los movimientos de costos de MEP y las especificaciones de construcción típicas pudieran verificarse y luego aplicarse de manera coherente en el modelo.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 37% | Directivos (CXO): 16% |
| Nivel medio: 43% | Líderes funcionales/de unidad: 28% |
| Actores más pequeños: 20% | Gerentes: 56% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, en el que la demanda de construcción se reconstruye a partir de la cartera de proyectos del Reino Unido, los rangos típicos de capex por MW y la división del gasto entre obras civiles y paquetes MEP, antes de asignar los totales a los años del estudio. Una vez que esta estructura es estable, la contrastamos con aproximaciones selectivas de abajo hacia arriba, incluidas agregaciones proyecto por proyecto a partir de anuncios públicos y verificaciones de canal sobre precios promedio, que luego se utilizan para ajustar los valores atípicos.
Algunos insumos son más relevantes que otros en este mercado, por lo que los mantenemos explícitos en el modelo. Estos incluyen las adiciones de carga de TI planificadas y en construcción (MW), el costo promedio de construcción por MW según el tipo de obra, los cambios en la densidad de energía que modifican el diseño de refrigeración, los plazos de conexión a la red por región y las tendencias de inflación en acero, hormigón y equipos eléctricos clave. Cuando los valores de los proyectos no se divulgan, las brechas se abordan utilizando curvas de costos de referencia y rangos confirmados a partir de entrevistas, y luego los supuestos se aplican de manera coherente en construcciones similares.
Para la previsión, se utiliza el análisis de escenarios porque el momento de ejecución está fuertemente influenciado por el acceso a la red, la obtención de permisos y los ciclos de financiamiento. El escenario base combina nuestra visión de la cartera entregable con el consenso de expertos sobre la escalada de costos y los cambios de diseño, y luego se ejecutan sensibilidades para retrasos en la energización, actualizaciones de densidad más rápidas impulsadas por IA y normalización de los plazos de entrega de MEP.
Validación de datos y ciclo de actualización
La validación se realiza en capas para que las cifras finales no dependan de un único conjunto de datos. Comparamos los resultados del modelo con señales independientes, como las adiciones de MW implícitas en los anuncios públicos de capacidad, los indicadores de producción de la construcción y los programas de capex reportados, y luego revisamos las variaciones hasta que los factores determinantes queden claramente explicados.
Las verificaciones de anomalías se realizan a nivel de proyecto y regional, seguidas de un paso de revisión interna en el que se vuelven a verificar los supuestos, las conversiones y la asignación por año antes de la aprobación final. Los informes se actualizan anualmente, y se completan actualizaciones provisionales cuando ocurren eventos materiales, como aprobaciones importantes de campus, grandes retrasos en las conexiones a la red o cambios abruptos en los precios de los equipos. Antes de la entrega, completamos una revisión final por parte de los analistas para que los clientes reciban la visión más actualizada.
Dimensionamiento del mercado de construcción de centros de datos del Reino Unido de Mordor Intelligence comparado con otras estimaciones publicadas
Los tamaños de mercado publicados para la construcción de centros de datos en el Reino Unido pueden parecer muy dispares, incluso cuando aparentan medir el mismo alcance de construcción subyacente. Las principales razones suelen ser qué categorías de gasto se incluyen, qué año se utiliza como base y si los valores reflejan solo las construcciones comprometidas o también incluyen planes en etapa temprana.
En la práctica, las mayores diferencias provienen de si se incluyen tanto la estructura y núcleo (shell plus core) como el acabado MEP, cómo se escala el costo por MW a lo largo del tiempo, y cómo se filtran los proyectos cuando las fechas de conexión a la red son incertas. Otra diferencia común es el momento de conversión de divisas y el tratamiento de la inflación, ya que utilizar un tipo de cambio fijo único o un índice de costos plano puede alterar rápidamente los totales en un mercado impulsado por la construcción.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 2,25 mil millones de USD (2026) | |
| Informe del Sector A | 2,18 mil millones de USD (2026) | Utiliza una definición más estrecha que se centra en la construcción principal y en obras eléctricas seleccionadas, y aplica una escalada más conservadora para los paquetes MEP durante el período de previsión. |
| Informe de Asesoría B | 5,10 mil millones de USD (2026) | A menudo combina la construcción con presupuestos de inversión más amplios en centros de datos, lo que puede incluir terrenos, financiamiento y algunos costos de programas no relacionados con la construcción que quedan fuera del valor de la obra entregada. |
La tabla indica que gran parte de la dispersión se relaciona con lo que se cuenta como valor de construcción y cómo se manejan los proyectos incertos cuando el momento de energización no está definido. Por esta razón, filtrar la cartera hacia las fases con conexión a la red asegurada y listas para contrato ayuda a mantener la estimación fundamentada, un enfoque utilizado en el análisis de Mordor Intelligence.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual del mercado de construcción de centros de datos del Reino Unido?
El mercado fue valorado en USD 2.250 millones en 2026 y está en camino de alcanzar USD 4.920 millones en 2031.
¿Qué segmento está creciendo más rápido dentro de las nuevas construcciones?
Se proyecta que las instalaciones de Nivel 4, preferidas por las empresas de servicios financieros y sanitarios, registren una CAGR del 17,32% hasta 2031.
¿Por qué los proyectos de hiperescala se están desplazando al norte de Londres?
Las moratorias de conexión a la red, los menores costos del suelo y la disponibilidad de energía renovable en Mánchester y Escocia están atrayendo el capital fuera del congestionado sureste.
¿Cómo está cambiando el enfriamiento líquido los presupuestos de construcción?
Las soluciones de enfriamiento directo al chip y por inmersión están trasladando más capital hacia los sistemas mecánicos, que se prevé que crezcan a una CAGR del 17,66% hasta 2031.
¿Qué reformas regulatorias han tenido el mayor impacto recientemente?
La Ley de Planificación e Infraestructura de 2025 y las Declaraciones de Política Nacional actualizadas en 2026 reclasificaron los grandes centros de datos como de importancia nacional, reduciendo los plazos de aprobación y disminuyendo el riesgo de los proyectos.
Última actualización de la página el:
- Mercado de Construcción de Centros de Datos
- Mercado de Construcción de Centros de Datos de Europa
- Mercado de Construcción de Centros de Datos en Canadá
- Mercado de Construcción de Centros de Datos de Brasil
- Mercado de Construcción de Centros de Datos de China
- Mercado de Construcción de Centros de Datos de Italia
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Demanda global de instalaciones de IA, dividida por tipo de instalación, componente y nivel.
- Mercado de Servidores para Centros de Datos Demanda global de servidores, dividida por nivel (tier), tamaño de instalación y tipo de instalación.
- Mercado de Energía de Centros de Datos de Italia Demanda de sistemas de energía en Italia, desglosada por componente, tipo de instalación y tamaño de instalación.
- Mercado de Energía para Centros de Datos de Canadá Sistemas de energía en Canadá, desglosados por componente, nivel (tier) y tamaño de instalación.
- Mercado de Procesadores para Centros de Datos de Alemania Demanda de procesadores en Alemania, cubriendo tipo de procesador, aplicación y arquitectura.
- Mercado de Centros de Datos Hiperescala del Reino Unido Sitios de hiperescala del Reino Unido, divididos por tipo de instalación, componente y nivel.


