
Tamaño y Participación del Mercado de Construcción de Centros de Datos en Brasil
Visión General del Mercado
| Período de Estudio | 2025 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
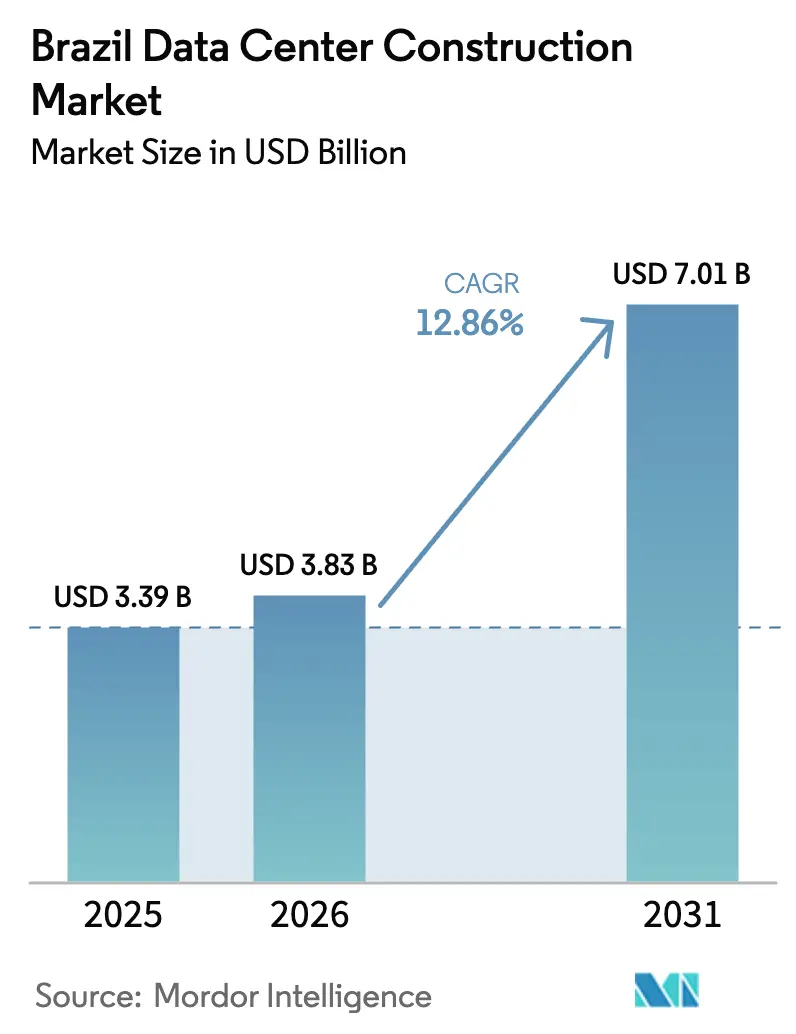
| Tamaño del mercado en el año base (2025) | 3.39 Mil millones de dólares |
| Tamaño del Mercado (2026) | 3.83 Mil millones de dólares |
| Tamaño del Mercado (2031) | 7.01 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 12.86 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Construcción de Centros de Datos en Brasil por Mordor Intelligence
El tamaño del mercado de construcción de centros de datos en Brasil fue valorado en USD 3.390 millones en 2025 y se estima que crecerá desde USD 3.830 millones en 2026 hasta alcanzar USD 7.010 millones en 2031, a una CAGR del 12,86% durante el período de previsión (2026-2031). Esta rápida escalada posiciona a Brasil como el punto focal del desarrollo de infraestructura de inteligencia artificial y nube en América Latina, representando el 75% de los gastos de capital regionales proyectados. El auge está respaldado por un sector eléctrico maduro, en el que el 85% de la generación proviene de fuentes renovables, lo que proporciona a los operadores una ventaja estructural en costos y les ayuda a cumplir sus objetivos corporativos de descarbonización. Los proveedores de nube a hiperescala, como Amazon Web Services y Microsoft, encabezan la demanda con compromisos de expansión multimillonarios en dólares, mientras que la consolidación entre especialistas de colocación de primer nivel está redefiniendo la competencia. São Paulo sigue siendo el núcleo con 48 instalaciones activas y 351 MW de capacidad instalada; sin embargo, los nuevos aterrizajes de cables submarinos están impulsando los despliegues edge en Fortaleza, Río de Janeiro y otros centros costeros.
Conclusiones Clave del Informe
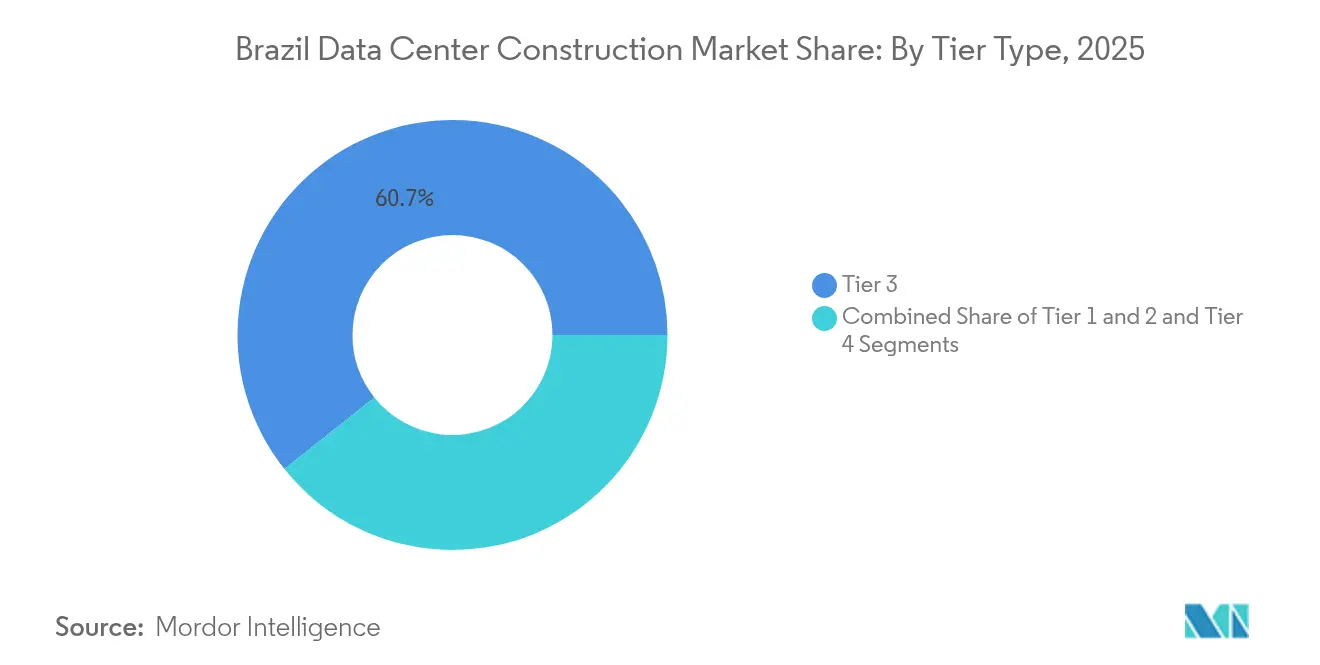
- Por tipo de nivel, los sitios de Nivel 3 lideraron con el 60,72% de la participación del mercado de construcción de centros de datos en Brasil en 2025, mientras que se proyecta que las instalaciones de Nivel 4 se expandan a una CAGR del 17,15% hasta 2031.
- Por tipo de centro de datos, la colocación capturó el 65,75% de la participación de ingresos en 2025; los proyectos de hiperescala de construcción propia registran la CAGR esperada más alta del 17,95% hasta 2031.
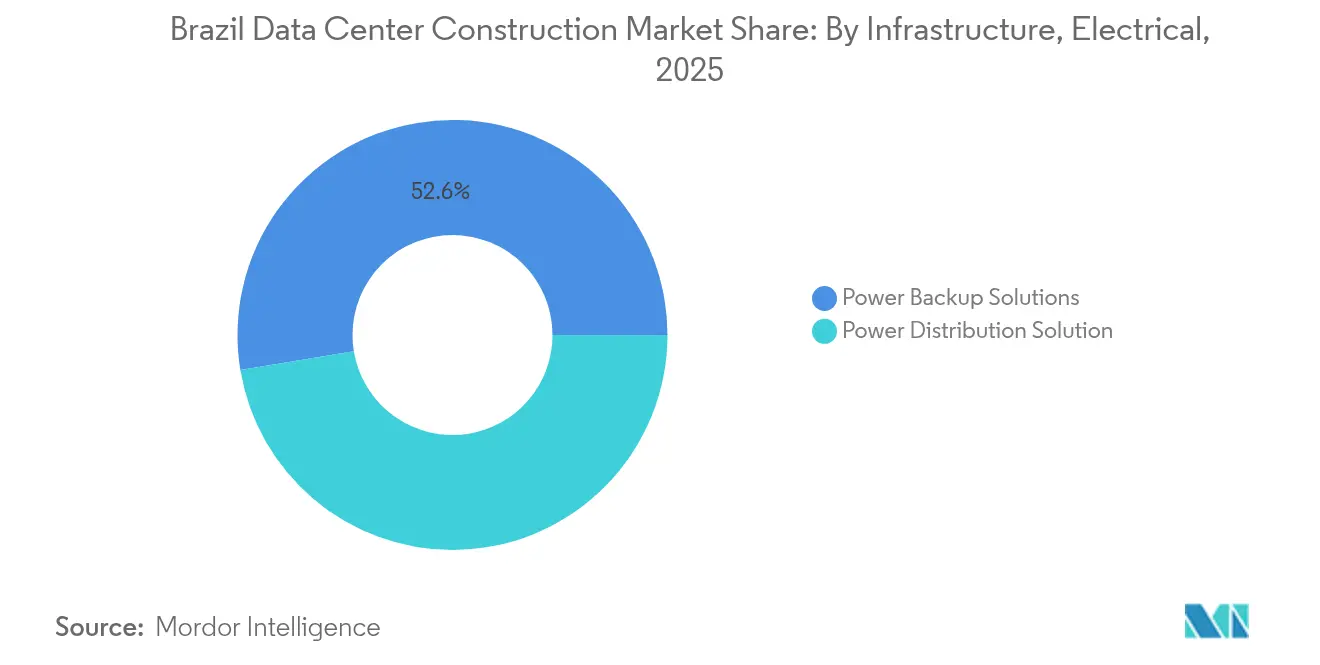
- Por infraestructura eléctrica, los sistemas de respaldo de energía representaron el 52,61% del gasto en 2025, mientras que las soluciones de distribución de energía crecen a una CAGR del 17,09% hasta 2031.
- Por infraestructura mecánica, los equipos de enfriamiento representaron el 47,68% de los desembolsos de 2025, y los servidores más almacenamiento avanzan a una CAGR del 15,95% durante el horizonte de previsión.
- Por geografía, la región metropolitana de São Paulo albergó el 51,42% de la capacidad nacional en 2025, con Fortaleza emergiendo como la ubicación edge de más rápido crecimiento gracias a los nuevos aterrizajes de cables.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado de Construcción de Centros de Datos en Brasil
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción creciente de la nube e inteligencia artificial por parte de las empresas | +3.2% | São Paulo, Río de Janeiro, Belo Horizonte | Mediano plazo (2-4 años) |
| Programas gubernamentales de transformación digital | +2.1% | Nacional, con enfoque en regiones desatendidas | Largo plazo (≥ 4 años) |
| Energía renovable abundante | +1.8% | Corredores hidroeléctricos a nivel nacional | Mediano plazo (2-4 años) |
| Acuerdos de compra de energía libre de carbono las 24 horas del día, los 7 días de la semana | +1.5% | São Paulo, Minas Gerais, Rio Grande do Sul | Corto plazo (≤ 2 años) |
| Construcciones edge cerca de cables submarinos | +1.3% | Ciudades costeras (Río, Fortaleza, Santos) | Mediano plazo (2-4 años) |
| Permisos exprés para sitios en terrenos industriales reconvertidos | +0.9% | Cinturones industriales en São Paulo y Río de Janeiro | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Adopción Creciente de la Nube e Inteligencia Artificial por Parte de las Empresas Brasileñas
La migración empresarial a plataformas de nube y las cargas de trabajo de inteligencia artificial a gran escala están redefiniendo las especificaciones de las instalaciones en el mercado de construcción de centros de datos en Brasil. El Ministerio de Minas y Energía registró un aumento en la demanda proyectada de energía industrial de 2,5 GW a 9 GW entre principios y finales de 2024,[1]Ministério de Minas e Energia - "Crescimento de Demanda de Energia para Data Centers," mme.gov.br lo que subraya la velocidad de la adopción digital. El propuesto proyecto "Ciudad de IA" de Scala Data Centers por USD 50.000 millones en Rio Grande do Sul ejemplifica el giro hacia campus de construcción específica optimizados para densidades superiores a 20 kW por rack. El compromiso de R$ 14.700 millones de Microsoft también apunta a infraestructura rica en GPU para sostener los servicios de inteligencia artificial empresarial. En conjunto, estos movimientos están impulsando a los diseñadores a integrar enfriamiento líquido, distribución de energía robusta y suministro de energía renovable las 24 horas del día, los 7 días de la semana en las nuevas construcciones.
Transformación Digital Gubernamental y Programas de Conectividad
Las iniciativas federales y estatales que van desde corredores de 5G a nivel nacional hasta plataformas de gobierno electrónico están fomentando una demanda constante más allá de las principales metrópolis de Brasil. El proyecto de ley PL 3018/2024 destaca los estándares de infraestructura para sistemas de inteligencia artificial y subraya la agenda de datos soberanos. La modernización del sector público se traslada a la inversión privada a medida que los proveedores extienden arquitecturas de nube híbrida hacia los centros regionales, dando soporte a las cargas de trabajo de salud, educación y tecnología financiera que requieren procesamiento de baja latencia y controles estrictos de residencia de datos.
Energía Renovable Abundante que Mejora la Economía del PUE
Con un 85% de generación renovable en la red nacional, los operadores pueden incorporar objetivos de sostenibilidad estrictos en los modelos de financiamiento de proyectos; por ejemplo, Scala Data Centers adquiere el 100% de electricidad renovable bajo un acuerdo multigigavatio con Serena Energia, lo que permite mantener un PUE inferior a 1,3 de manera constante en sus campus. El contexto de energía limpia atrae a hiperescaladores extranjeros que buscan neutralidad de carbono sin depender de esquemas de certificación prevalentes en los mercados impulsados por energía térmica.
Acuerdos de Compra de Energía Libre de Carbono las 24 Horas Habilitando Construcciones Hiperescalares Verdes
Los acuerdos de compra de energía (PPAs) libres de carbono durante todo el día son ahora comunes en Brasil, garantizando energía verde ininterrumpida incluso en horas de máxima demanda. El contrato de 902 MWp de Atlas Renewable Energy con un comprador industrial ilustra la escala y el plazo que los desarrolladores de centros de datos pueden replicar,[2]Atlas Renewable Energy - "Anuncio de un PPA de 902 MWp", atlasrenewableenergy.com fijando costos de electricidad predecibles por más de 20 años. Tales acuerdos satisfacen las métricas ESG corporativas y refuerzan los perfiles crediticios con grado de inversión para grandes campus.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto consumo de energía y escrutinio de emisiones de gases de efecto invernadero | -1.4% | Nacional, más fuerte en metrópolis densas | Corto plazo (≤ 2 años) |
| Aranceles de importación sobre equipos de TI y enfriamiento | -2.3% | Nacional | Mediano plazo (2-4 años) |
| Retrasos en la conexión a la red en el norte de São Paulo | -1.8% | Área metropolitana de São Paulo | Corto plazo (≤ 2 años) |
| Regulaciones sobre estrés hídrico | -0.7% | Noreste propenso a sequías | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Consumo de Energía y Escrutinio de la Huella de Gases de Efecto Invernadero
Los organismos de vigilancia ambiental y las autoridades municipales están intensificando la supervisión, ya que los centros de datos consumen el 0,5% de la electricidad nacional. Los operadores están respondiendo con enfriamiento avanzado, energía solar en las instalaciones y reutilización del calor residual, aunque el mayor gasto de capital puede prolongar los plazos de construcción. La solución de enfriamiento líquido Delta Cube producida localmente por ODATA ejemplifica la innovación orientada a reducir el consumo de agua mientras se aumentan las densidades de rack.[3]ODATA - "Lanzamiento del sistema de refrigeración Delta Cube", odata.com
Aranceles de Importación sobre Equipos de TI y Enfriamiento que Superan el 60%
Aunque las listas de exención arancelaria de Brasil suavizan los derechos sobre 1.495 productos de TIC, muchos componentes especializados de enfriamiento y energía de grado de inteligencia artificial todavía enfrentan tasas superiores al 60%. Los desarrolladores deben localizar la fabricación o rediseñar los esquemas en torno a piezas de origen nacional, lo que añade complejidad y costos. La inflación en la construcción agrava el problema, con el índice nacional SINAPI mostrando una escalada interanual del 4,69% hasta abril de 2025.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis por Segmentos
Por Tipo de Nivel: Los Requisitos de Alta Disponibilidad Aceleran la Adopción del Nivel 4
El tamaño del mercado de construcción de centros de datos en Brasil para las instalaciones de Nivel 3 ascendió a USD 2.060 millones en 2025, lo que representa una participación del 60,72% del mercado de construcción de centros de datos en Brasil para instalaciones de costo equilibrado. Las construcciones de Nivel 4, aunque de menor valor absoluto, se proyecta que se comporten a una tasa anual del 17,15% hasta 2031, ya que los hiperescaladores exigen arquitecturas tolerantes a fallos.
El cambio refleja una menor tolerancia al tiempo de inactividad en los ciclos de entrenamiento de inteligencia artificial y las cargas de trabajo de servicios financieros. Proyectos como el campus Tamboré de Scala ilustran una filosofía de diseño que combina redundancia de nivel Nivel 4 con integración de energía renovable, estableciendo nuevos referentes de resiliencia y sostenibilidad.


Por Tipo de Centro de Datos: Los Hiperescaladores de Construcción Propia Reconfiguran la Dinámica de la Oferta
La colocación mantuvo el 65,75% del tamaño del mercado de construcción de centros de datos en Brasil en 2025, ofreciendo eficiencias de instalaciones compartidas a clientes del mercado medio. Los proyectos de construcción propia, sin embargo, crecen más rápido con una CAGR del 17,95%, impulsados por los principales actores de la nube que personalizan los esquemas para pods de GPU de alta densidad.
El programa trienal de R$ 14.700 millones de Microsoft subraya el impulso, señalando un futuro donde las espinas dorsales eléctricas personalizadas y el enfriamiento propietario encabezan la agenda de diseño. Los operadores de colocación están respondiendo con modelos de construcción a medida y empresas conjuntas para preservar su cuota de mercado.
Por Infraestructura Eléctrica: La Distribución de Energía de Alta Densidad Gana Prioridad
Los conjuntos de respaldo de energía lideraron el gasto en 2025, pero se prevé que los sistemas de distribución inteligente se expandan a una CAGR del 17,09% a medida que las densidades de rack superen los 20 kW. Inversiones como la subestación planificada de 560 MW de Scala en São Paulo ejemplifican la modernización preventiva de la red esencial para las cargas de trabajo de inteligencia artificial.
Los equipos de conmutación avanzados, las barras conductoras y los controles de energía definidos por software ofrecen a los operadores la precisión para alternar entradas renovables, reducir armónicos y respaldar contratos de respuesta a la demanda con las empresas de servicios públicos, capacidades críticas tanto para el tiempo de actividad como para el cumplimiento ESG.
Por Infraestructura Mecánica: El Enfriamiento Líquido Ancla el Diseño de Instalaciones de Nueva Generación
El hardware de enfriamiento representó el 47,68% de los desembolsos mecánicos, pero las inversiones en servidores y almacenamiento aumentan a una CAGR del 15,95%, lo que refleja un giro hacia clústeres ricos en GPU. La industria está transitando de soluciones de enfriamiento basadas en aire a soluciones líquidas de inmersión y de circuito directo al chip, capaces de extraer 100 kW por rack sin penalizar el PUE.
La fabricación en el país del sistema Delta Cube por parte de ODATA demuestra cómo las cadenas de suministro locales se están adaptando a las presiones arancelarias mientras mantienen un rendimiento de clase mundial. Las ofertas de rack integradas que agrupan colectores de enfriamiento con conmutadores de estructura de alto ancho de banda se están convirtiendo en requisito estándar para las nuevas licitaciones.
Análisis Geográfico
São Paulo concentra el 51,42% de la potencia de TI nacional y sigue siendo el ancla del mercado de construcción de centros de datos en Brasil. Las economías de aglomeración, la superior densidad de fibra óptica y el acceso a clientes de servicios financieros refuerzan su dominio, incluso cuando la congestión de la red empuja a los desarrolladores hacia corredores industriales periféricos.
Río de Janeiro le sigue, impulsado por los aterrizajes de cables submarinos de varios terabits en el cable BRUSA, que vincula Brasil con América del Norte y nodos del Caribe. El impulso de conectividad acorta la latencia de ida y vuelta para los proveedores de contenido, fomentando expansiones de capacidad como Equinix RJ3 y la instalación Mega Lobster de Tecto.
Las metrópolis secundarias -Fortaleza, Belo Horizonte y Porto Alegre- están captando el exceso de carga de trabajo edge y se benefician de la abundante generación de energía renovable. La inversión de R$ 550 millones de V.tal en Ceará aprovecha los recursos solares locales mientras aprovecha un creciente grupo de talento desarrollador. Las subvenciones gubernamentales de conectividad y las interconexiones de red más inteligentes sugieren una difusión progresiva de la capacidad hacia el interior de Brasil, mejorando la resiliencia y diversificando los beneficios económicos regionales.
Panorama regulatorio
La actividad de construcción de centros de datos en Brasil está influenciada por los requisitos de cumplimiento en telecomunicaciones e infraestructura digital, y Anatel formaliza cada vez más la forma en que se evalúan las instalaciones que se integran con las redes de telecomunicaciones. En 2025, Anatel avanzó en un marco de evaluación de conformidad a través de la Resolução Anatel no 780/2025 y la Consulta Pública no 48/2025, que establecen los requisitos técnicos y los procedimientos operativos para las vías de evaluación de conformidad y homologación de los centros de datos conectados a redes de telecomunicaciones.
Del lado del comprador y de la contratación, la Resolução Anatel no 767/2024 exige que los proveedores de servicios de telecomunicaciones incorporen criterios de evaluación de riesgos al contratar servicios de nube y de centros de datos, reforzando las expectativas de gobernanza en torno a la continuidad, la seguridad y los controles de proveedores. En la práctica, los materiales de consulta y las guías del sector hacen referencia a normas y certificaciones reconocidas, incluidas ISO 27001, ISO 14001, ISO 50001 y TIA-942, como posibles mecanismos de equivalencia. Esto afecta la documentación de diseño, el rigor de la puesta en marcha y los paquetes de evidencia de cumplimiento que se compilan durante la ejecución del proyecto.
Análisis de la cadena de valor
La cadena de valor de la construcción de centros de datos en Brasil generalmente comienza con la adquisición de terrenos y energía, incluida la selección del sitio en función del acceso a la red eléctrica y las rutas de fibra. Luego pasa al trabajo de ingeniería y diseño preliminar realizado por consultoras globales y regionales, como AECOM y Jacobs. Le siguen la obtención de permisos, las obras civiles y la construcción de la estructura, junto con la integración de sistemas eléctricos y mecánicos que determinan la criticidad del proyecto, incluidas subestaciones y equipos de conmutación, UPS y generadores, y plantas de refrigeración diseñadas para densidades de racks más altas.
La ejecución y la contratación se dividen entre equipos críticos de TI importados y ciertos componentes especializados de refrigeración y energía, y un ecosistema local considerable que abarca las obras civiles y los materiales complementarios de la planta. Los contratistas y proveedores brasileños asumen funciones en acero estructural, elementos prefabricados, gestión de cableado, sistemas de contención y mano de obra de instalación. Organismos del sector como CBIC destacan las ganancias de productividad y los plazos más cortos mediante métodos más industrializados. El extremo final de la cadena incluye pruebas y puesta en marcha, entrega de operaciones y mantenimiento continuo, con un énfasis creciente en prácticas documentadas de gestión energética y ambiental, a medida que los operadores buscan contratos de energía renovable y objetivos de eficiencia más estrictos.
Panorama Competitivo
Sesenta y siete centros de datos operativos gestionados por 22 proveedores crean un mercado que equilibra las ventajas de escala con espacio para los especialistas. La adquisición de Ascenty por parte de Digital Realty por USD 1.800 millones le proporciona la mayor cartera del país con 16 sitios, ilustrando cómo los operadores globales utilizan fusiones y adquisiciones para asegurar una presencia inmediata y llevar estructuras de conexión metropolitana a los clientes locales.
Los inversores financieros también están escalando posiciones. El lanzamiento de una nueva plataforma de USD 1.000 millones por parte de Patria y la búsqueda continua de socios por parte de Brookfield para Ascenty sugieren un apetito constante del capital privado ante sólidas tasas de utilización. Mientras tanto, la recaudación de USD 9.200 millones de Vantage Data Centers sienta las bases para una posible entrada en Brasil, lo que podría intensificar la competencia en construcciones hiperescalares energéticamente eficientes.
Líderes de la Industria de Construcción de Centros de Datos en Brasil
AECOM
Jacobs Engineering Group
Turner & Townsend
Skanska
Arup
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial


Oportunidades de mercado y perspectivas futuras
Las construcciones a escala de campus y los despliegues multisitio están ampliando la oportunidad abordable para contratistas, integradores y OEM en servicios de distribución de energía, refrigeración y puesta en marcha, particularmente más allá de las zonas más limitadas del área metropolitana de São Paulo. Programas de inversión recientes y con nombre propio ofrecen señales de demanda más claras: Microsoft anunció una inversión de tres años de 14.700 millones de reales en infraestructura de nube e IA en Brasil, y AWS reveló un compromiso de 10.100 millones de reales hasta 2034. Juntos, estos programas adelantan los requisitos de diseños de alta densidad, listos para GPU, y arquitecturas eléctricas resilientes.
Una segunda vía de oportunidad es la diversificación geográfica vinculada a la conectividad y las arquitecturas de borde (edge). Planes como la instalación planificada de 200 MW de Omnia Data Centers para TikTok en Pecem, Ceará (reportada en 11.000 millones de reales) reflejan un giro hacia centros costeros y adyacentes a cables submarinos, mientras que las iniciativas que amplían la cobertura digital respaldan nuevos nodos más allá de las metrópolis de nivel 1. Por el lado distribuido, los programas de modernización de redes y centros de datos respaldados por el BNDES, incluido el plan de Eletronet para expandir su huella de centros de datos de borde en varios estados para fines de 2026, y el despliegue de 13.200 km de fibra del programa Norte Conectado en la región amazónica, crean espacio para instalaciones más pequeñas y modulares, así como para el trabajo de obra civil y eléctrica que respalda a las regiones desatendidas.
Desarrollos recientes del sector
- Julio de 2026: RiverHook anuncia el campus de centro de datos de IA a escala hiperescalar RiverHook Village 18 en Pindamonhangaba, estado de São Paulo; capacidad inicial de 150 MW e inversión de 5.000 millones de reales, con inicio de construcción previsto para octubre de 2026. El lanzamiento amplía la capacidad hiperescalar del interior de São Paulo y señala la priorización de terrenos y energía para cargas de trabajo de IA en la región. El proyecto demuestra una rápida capacidad de ejecución a escala de campus para respaldar la creciente demanda de nube e IA.
- Junio de 2026: Ada Infrastructure inicia la construcción de la primera fase del campus de centro de datos GRU10 en Franco da Rocha, estado de São Paulo. El desarrollo refuerza la expansión de centros de datos en el interior de São Paulo con un desarrollo de campus a gran escala y una capacidad de varios cientos de MW mediante una expansión escalonada. Fortalece la construcción de infraestructura de IA y nube de Brasil al acelerar el aprovisionamiento en un centro regional clave.
- Mayo de 2026: Ascenty anuncia una inversión de 1.200 millones de USD para cuatro nuevos centros de datos en Brasil, incluido Sumaré 3; la construcción comenzó en marzo de 2026 con una capacidad inicial de 90 MW. El despliegue multisitio acelera las adiciones de capacidad y amplía la huella nacional para respaldar la demanda hiperescalar y de borde en varios estados. La medida subraya el impulso continuo en la capacidad colocalizada a gran escala para atender a clientes empresariales e hiperescalares en crecimiento.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado abarca el gasto total en Brasil para construir y equipar centros de datos, incluida la construcción general y los principales sistemas de apoyo necesarios para poner en funcionamiento el sitio (actividades eléctricas, mecánicas y de puesta en marcha relacionadas).
Exclusiones de alcance: Este dimensionamiento excluye los costos operativos continuos posteriores a la puesta en marcha, como las compras de energía, los servicios administrados y el mantenimiento rutinario de las instalaciones.
Descripción general de la segmentación
- Por Tipo de Nivel
- Nivel 1 y 2
- Nivel 3
- Nivel 4
- Por Tipo de Centro de Datos
- Colocación
- Hiperescaladores de Construcción Propia (CSPs)
- Empresarial y Edge
- Por Infraestructura
- Infraestructura Eléctrica
- Solución de Distribución de Energía
- Soluciones de Respaldo de Energía
- Infraestructura Mecánica
- Sistemas de Enfriamiento
- Racks y Gabinetes
- Servidores y Almacenamiento
- Otra Infraestructura Mecánica
- Construcción General
- Servicio - Diseño y Consultoría, Integración, Soporte y Mantenimiento
- Infraestructura Eléctrica
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental comienza con una imagen clara de las señales de demanda y las condiciones de construcción en Brasil, y luego traduce esos insumos en actividad de construcción. Las fuentes públicas nos ayudan a anclar aspectos fundamentales como la disponibilidad de electricidad, el contexto de permisos y la dirección de la inversión antes de finalizar los supuestos del modelo.
Generalmente recurrimos a fuentes como publicaciones brasileñas de energía y estadísticas, datos energéticos de ANEEL y EPE, indicadores económicos del IBGE, actualizaciones de telecomunicaciones de ANATEL, y estadísticas comerciales y aduaneras que muestran la intensidad de las importaciones de equipos críticos. También revisamos informes de empresas, presentaciones a inversionistas, cobertura de prensa y sitios web de asociaciones sectoriales de buena reputación para confirmar anuncios de proyectos y plazos. Cuando resulta útil, se utilizan suscripciones pagas para el análisis de datos financieros de empresas y noticias, búsquedas de patentes, y verificaciones de importación y exportación a nivel de envíos vinculadas a equipos relacionados con la construcción. Las fuentes de investigación documental mencionadas aquí son solo ilustrativas, y se utilizaron referencias adicionales para recopilar datos, validar supuestos y aclarar vacíos.
Entrevistas y encuestas primarias
La información primaria se utiliza para poner a prueba la visión documental, especialmente en torno a los costos de construcción, el tiempo de construcción y lo que se considera construcción frente al suministro de equipos en Brasil. Realizamos entrevistas a expertos y encuestas estructuradas con partes interesadas como propietarios y operadores, equipos de ingeniería y construcción, integradores de equipos y especialistas locales que comprenden las limitaciones específicas de los proyectos en Brasil. Para evitar el sesgo de una sola ciudad, la información se verifica de forma cruzada entre los principales centros como São Paulo y también en corredores emergentes donde la conectividad y el acceso a la energía están mejorando.
Distribución de encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado |
|---|---|
| Nivel superior: 29% | Directivos (CXO): 12% |
| Nivel medio: 57% | Líderes funcionales/de unidad: 38% |
| Actores más pequeños: 14% | Gerentes: 50% |
Dimensionamiento de mercado y previsión
El dimensionamiento comienza con una construcción de arriba hacia abajo del valor del mercado de construcción de Brasil utilizando un enfoque impulsado por la demanda, en el que las adiciones de capacidad planificadas y en desarrollo se traducen en gasto utilizando el costo típico por MW y las divisiones por componente, y luego se ajustan según los plazos. Debido a que los proyectos no avanzan de manera uniforme, el modelo también utiliza la duración del ciclo de construcción y los patrones de fases para asignar el valor por año, tras lo cual se reconcilian los totales.
Algunos insumos prácticos se monitorean de cerca porque mueven los totales de manera visible, como la capacidad de carga de TI añadida (MW), el número de instalaciones activas y planificadas, las decisiones de nivel (tiering) y redundancia, la intensidad de terreno y obra civil por ubicación, y los cambios de diseño de energía y refrigeración que modifican las proporciones mecánicas y eléctricas. Cuando existen vacíos, se abordan mediante rangos anclados a partir de múltiples verificaciones de entrevistas y luego se estrechan utilizando datos recientes de proyectos.
La previsión se realiza mediante análisis de escenarios para que el modelo pueda reflejar diferentes resultados en los plazos de construcción vinculados a la preparación de la conexión a la red eléctrica, el ritmo de permisos y la confianza en el financiamiento. Los escenarios luego se alinean con lo que los expertos esperan para la conversión de la cartera de proyectos a corto plazo, y el pronóstico final se selecciona solo después de que las adiciones de MW implícitas y el gasto por MW se mantengan consistentes con el comportamiento de construcción observado.
Validación de datos y ciclo de actualización
La validación se realiza mediante verificaciones repetidas que conectan el resultado del modelo con señales independientes. Los totales se comparan con las adiciones de MW esperadas, las fechas de inicio de proyectos grandes conocidos, y si el costo implícito por MW se mantiene realista para la mezcla de mano de obra, materiales y equipos de Brasil.
Cuando una variación parece inusual, volvemos a revisar los supuestos, confirmamos si el proyecto es de autoconstrucción o contratado, y luego volvemos a contactar a las fuentes cuando la discrepancia está relacionada con el momento o el alcance. Se completa una revisión interna en varios pasos antes de la aprobación final, para que los cálculos clave y las divisiones anuales se mantengan consistentes.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos importantes, como anuncios de grandes campus, retrasos en la entrega de energía o cambios de política que afectan la inversión en centros de datos. Antes de la entrega, se completa una revisión final del analista para que los clientes reciban la última visión actualizada.
Comparación del dimensionamiento del mercado de construcción de centros de datos de Brasil de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para la construcción de centros de datos en Brasil a menudo no coinciden porque el límite no siempre es el mismo, incluso cuando el nombre del mercado parece idéntico. Las diferencias generalmente provienen de lo que se cuenta como gasto de construcción, cómo se tratan los proyectos en fase de planificación, y si las estimaciones se actualizan rápidamente después de grandes anuncios de cartera de proyectos.
Al monitorear las adiciones de MW, los rangos de costo por MW y los cortes de fase de proyecto, Mordor Intelligence mantiene el modelo centrado en el gasto de construcción y equipamiento en Brasil, en lugar de mezclarlo con los ingresos generales de centros de datos o los totales de hardware de TI. La dispersión puede aumentar cuando una estimación utiliza referencias de costos de construcción más antiguas, aplica una conversión agresiva de la cartera de proyectos, o convierte la moneda utilizando un momento diferente, lo que puede desplazar de manera notable un valor de mercado denominado en USD.
Comparación de referencia
| Fuente | Tamaño del mercado | Vacíos en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | USD 3.39 B (2025) | |
| Fuente de Investigación del Sector A | USD 5.30 B (2024) | Esta estimación parece reflejar un valor más amplio del mercado de centros de datos que puede mezclar la construcción con la colocalización o el gasto general en infraestructura, lo que infla la cifra en comparación con el alcance limitado a la construcción. |
| Informe del Sector B | USD 5.00 B (2024) | El enfoque se presenta como un valor único de mercado total y puede basarse en supuestos de alto nivel sobre la intensidad de CAPEX sin separar claramente las construcciones activas de los planes en etapa temprana y sin un método de asignación anual consistente. |
En conjunto, la tabla muestra que el mayor factor determinante es la disciplina en el alcance y cómo se convierte la cartera de proyectos en gasto anual. Nuestro enfoque se mantiene rastreable hasta unos pocos insumos repetibles, como los MW añadidos, los rangos de costos realistas y los plazos de los proyectos, lo que facilita la auditoría y reutilización del valor final del mercado en la planificación.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de construcción de centros de datos en Brasil?
El tamaño del mercado de construcción de centros de datos en Brasil asciende a USD 3.830 millones en 2026 y se prevé que alcance USD 7.010 millones en 2031.
¿Qué ciudad alberga la mayor concentración de centros de datos brasileños?
São Paulo lidera con 48 instalaciones y 351 MW de carga de TI, lo que representa el 51,42% de la capacidad nacional.
¿Por qué las instalaciones de Nivel 4 crecen más rápido que otros niveles?
Las cargas de trabajo de nube hiperescalar e inteligencia artificial requieren arquitecturas tolerantes a fallos y disponibilidad las 24 horas del día, los 7 días de la semana, lo que resulta en una perspectiva de CAGR del 17,15% para las construcciones de Nivel 4.
¿Qué tan importante es la energía renovable para los nuevos proyectos de centros de datos en Brasil?
Con el 85% de la generación eléctrica nacional proveniente de fuentes renovables, los operadores aprovechan la electricidad verde para alcanzar objetivos de PUE inferior a 1,3 y asegurar acuerdos de compra de energía libres de carbono.
¿Cuáles son los principales desafíos que enfrentan los desarrolladores?
Los altos aranceles de importación sobre equipos especializados, los retrasos en la conexión a la red alrededor de São Paulo y el creciente escrutinio ambiental sobre el uso de energía y agua son los principales vientos en contra.
¿Están los campus hiperescalares de construcción propia superando a la colocación en Brasil?
La colocación aún mantiene el 65,75% de la participación, pero los campus de construcción propia se están expandiendo a una CAGR del 17,95% a medida que los principales actores de la nube buscan esquemas a medida y un mayor control ESG.
Última actualización de la página el:
- Mercado de Centros de Datos de Inteligencia Artificial (IA) Instalaciones de IA en el mercado global, cubriendo tipo de instalación, componente y nivel.
- Mercado de Servidores para Centros de Datos Servidores a nivel mundial, divididos por nivel, tamaño de instalación y tipo de instalación.
- Mercado de Redes para Centros de Datos del Reino Unido Las redes del Reino Unido, desglosadas por componente, usuario final y tipo de centro de datos.
- Mercado de Redes de Centros de Datos de India Redes en India, desglosadas por componente, usuario final y tipo de centro de datos.
- Mercado de Servidores de Centros de Datos de Corea del Sur Servidores de Corea del Sur, desglosados por nivel (tier) de centro de datos, factor de forma y aplicación / carga de trabajo.
- Mercado de Energía de Centros de Datos de Brasil Sistemas de energía de Brasil, desglosados por componente, tipo de instalación y tamaño de instalación.
- Mercado de Centros de Datos Hyperscale en Argentina Sitios hyperscale en Argentina, divididos por tipo de instalación, tipo de servicio y usuario final.
- Mercado de Redes para Centros de Datos de Francia Demanda de redes en Francia, cubriendo componente.
- Mercado de Redes de Centros de Datos de América del Sur Redes en América del Sur, divididas por componente, usuario final y tipo de centro de datos.



