
Tamanho e Participação do Mercado de Construção de Data Centers do Reino Unido
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
| Tamanho do Mercado (2026) | 2.25 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.92 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 16.94 % |
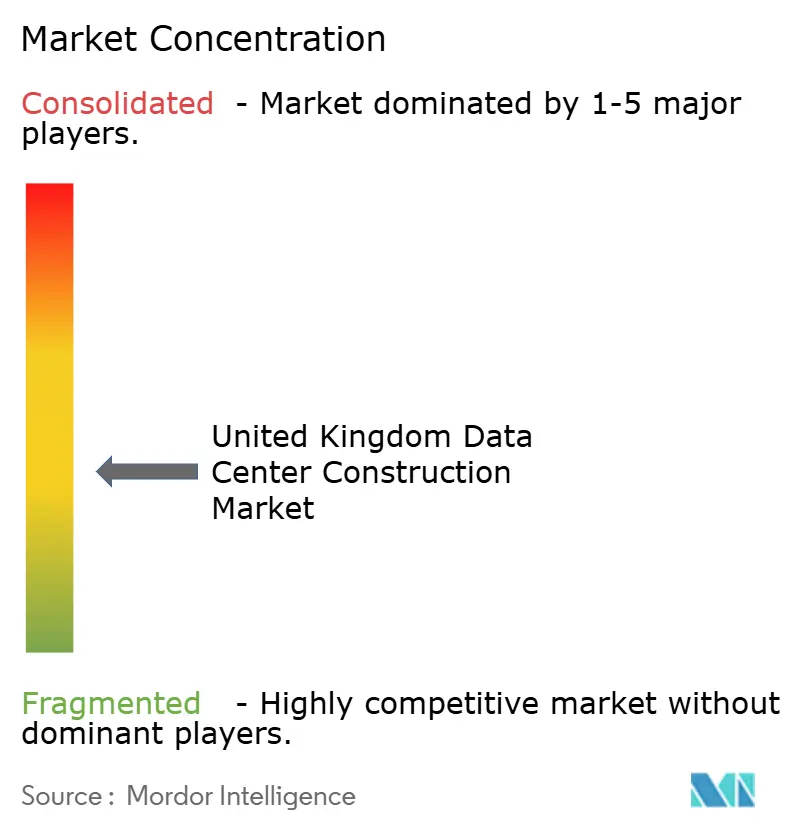
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |

Análise do Mercado de Construção de Data Centers do Reino Unido por Mordor Intelligence
O tamanho do mercado de construção de data centers do Reino Unido atingiu USD 2,25 bilhões em 2026 e está projetado para alcançar USD 4,92 bilhões até 2031, refletindo uma CAGR de 16,94% ao longo do período. O pré-arrendamento por hiperescaladores, a designação governamental de data centers como infraestrutura nacional crítica e as ambições soberanas de computação doméstica de IA estão comprimindo os ciclos de desenvolvimento e elevando o apetite por financiamento. Uma mudança em direção a projetos com alta densidade de GPU está forçando maiores densidades de energia por rack e acelerando a transição do resfriamento a ar para o resfriamento líquido. Enquanto isso, o congestionamento da rede elétrica no Sudeste e a inflação nos insumos de instalações mecânicas, elétricas e hidráulicas (MEP) estão direcionando o capital para Manchester, Escócia e outras regiões onde a eletricidade renovável e o terreno ainda estão disponíveis. As parcerias entre empreiteiras gerais e empresas especializadas em MEP estão se tornando a norma, à medida que os proprietários exigem entrega completa dentro de cronogramas mais apertados.
Principais Conclusões do Relatório
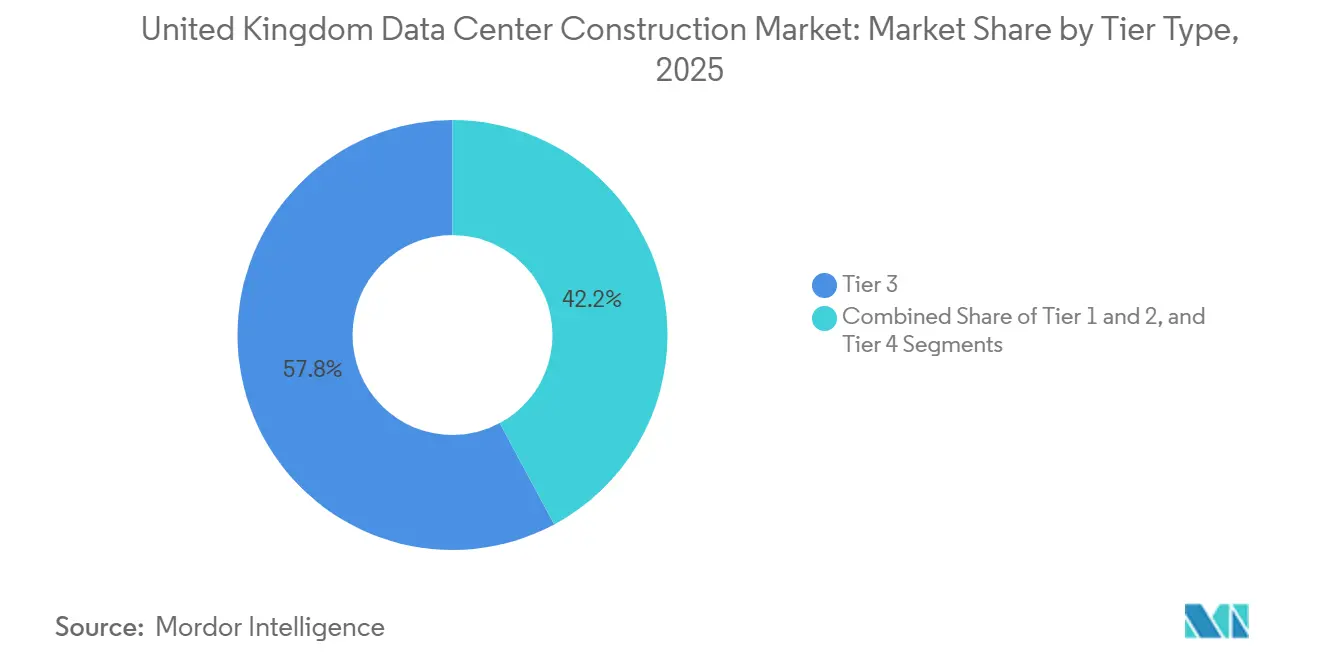
- Por Tipo de Nível, as instalações de Nível 3 lideraram com uma participação de receita de 57,84% em 2025, enquanto o Nível 4 está projetado para avançar a uma CAGR de 17,32% até 2031.
- Por Tamanho do Data Center, as configurações de hiperescala representaram uma participação de 62,65% do tamanho do mercado de construção de data centers do Reino Unido em 2025 e estão prontas para expandir a uma CAGR de 17,43% até 2031.
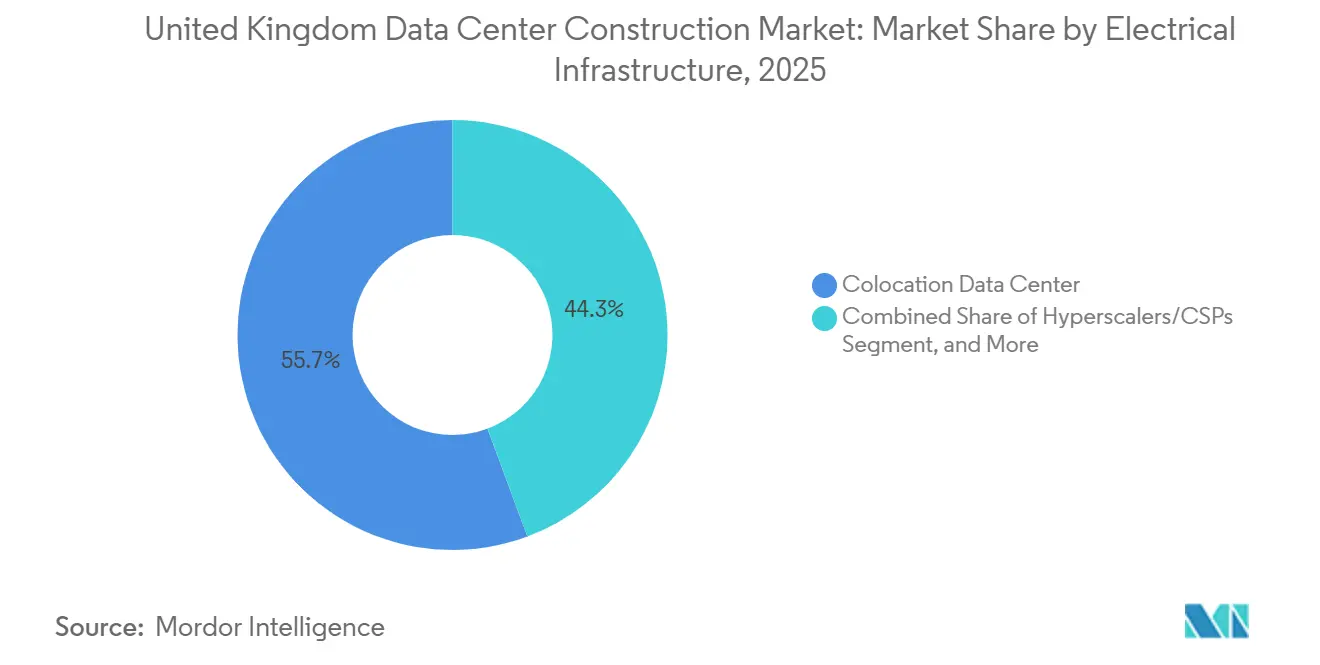
- Por Tipo de Data Center, os sites de colocation capturaram 55,68% da participação do mercado de construção de data centers do Reino Unido em 2025, enquanto as instalações próprias de hiperescaladores estão definidas para crescer a uma CAGR de 17,86% até 2031.
- Por Infraestrutura, os sistemas elétricos representaram 40,45% dos gastos de 2025, mas a infraestrutura mecânica está prevista para registrar uma CAGR de 17,66% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Construção de Data Centers do Reino Unido
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pré-Arrendamento por Hiperescaladores e Onda de Demanda por IA-GPU | +4.8% | Nacional, concentrado no Sudeste da Inglaterra e Manchester | Curto prazo (≤ 2 anos) |
| A Implantação de 5G/6G Acelera as Construções de Borda e de Núcleo | +3.2% | Nacional, ganhos iniciais em Londres, Manchester, Edimburgo | Médio prazo (2-4 anos) |
| Zonas de Crescimento de IA do Governo e Programa CNI de £14 Bilhões | +2.9% | Nacional, zonas prioritárias em Manchester, West Midlands, Edimburgo | Médio prazo (2-4 anos) |
| Licenças Aceleradas para Infraestrutura Nacionalmente Significativa | +2.1% | Nacional, especialmente no Sudeste da Inglaterra e Midlands | Curto prazo (≤ 2 anos) |
| Incentivos Fiscais para Data Centers como Infraestrutura Crítica | +1.6% | Nacional | Médio prazo (2-4 anos) |
| Projetos Piloto de Pequenos Reatores Modulares no Local para Energia Verde | +0.9% | Locais piloto no Norte da Inglaterra e Escócia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Pré-Arrendamento por Hiperescaladores e Onda de Demanda por IA-GPU
O compromisso de GBP 30 bilhões da Microsoft combinou instalações próprias com pré-arrendamentos de longo prazo que garantem ocupação assim que a energia é ligada. O Google seguiu com um programa de GBP 5 bilhões (USD 6,12 bilhões) que assegura o status de inquilino para espaços com alta densidade de GPU em múltiplos campi. A Nvidia então comprometeu GBP 11 bilhões (USD 13,6 bilhões) para capacidade otimizada para inferência, validando ainda mais o modelo de inquilino âncora. Desenvolvedores como a CyrusOne garantiram 90 MW em Enfield antes de iniciar as obras, comprimindo os spreads de financiamento em 150-200 pontos base.[1]Departamento de Ciência, Inovação e Tecnologia do Reino Unido, "Zonas de Crescimento de IA Anunciadas," gov.uk A designação de infraestrutura crítica pelo governo reforçou a confiança dos investidores ao sinalizar estabilidade regulatória.[2]CyrusOne, "CyrusOne Anuncia Data Centre LON6 em Londres," cyrusone.com
A Implantação de 5G/6G Acelera as Construções de Borda e de Núcleo
A BT e a AWS ativaram Zonas Wavelength em Londres e Manchester, incorporando computação em nuvem dentro das redes de operadoras para atingir latência abaixo de 10 milissegundos para cargas de trabalho de realidade aumentada e veículos autônomos. A Vodafone se associou ao Google Cloud para implantar nós de borda em 15 cidades até 2026, espalhando a demanda além dos centros tradicionais. A rede 5G privada no Thames Freeport mostra clusters industriais contornando as operadoras públicas para infraestrutura de borda dedicada. Um fundo de diversificação de GBP 1 bilhão está subsidiando o fornecimento doméstico de equipamentos, encurtando os ciclos de aquisição para novos micro data centers. Essas iniciativas fragmentam as adições de capacidade em dezenas de sites de 1-5 MW, ampliando o conjunto de oportunidades de construção em todo o país.
Zonas de Crescimento de IA do Governo e Programa CNI de £14 Bilhões
A designação de data centers como infraestrutura nacional crítica desbloqueou consultas aceleradas e vinculou o setor a um plano de atualização público-privado de GBP 14 bilhões (USD 17,36 bilhões) para rede elétrica, fibra e estradas. As Zonas de Crescimento de IA no Grande Manchester, West Midlands e Edimburgo receberam GBP 500 milhões (USD 620 milhões) para reduzir as taxas de conexão e encurtar os cronogramas dos projetos em meses. A National Grid concedeu um contrato de reforço de GBP 9 bilhões (USD 11,2 bilhões) que aloca 15 GW de capacidade no Sudeste até 2030, garantindo aos desenvolvedores que a energia estará disponível quando os sites entrarem em operação. Coletivamente, as subvenções e as atualizações da rede elétrica adicionam quase três pontos percentuais à velocidade de construção no médio prazo.
Licenças Aceleradas para Infraestrutura Nacionalmente Significativa
A Lei de Planejamento e Infraestrutura de 2025 moveu projetos de data centers acima de 50 MW para o regime de Projetos de Infraestrutura Nacionalmente Significativa, reduzindo as janelas de aprovação de 18 meses para cerca de 6 meses. As Declarações de Política Nacional atualizadas EN-1, EN-3 e EN-5, publicadas em janeiro de 2026, colocaram os data centers no mesmo patamar político que as usinas de energia. O caso de Abbots Langley, que ficou 14 meses em recursos locais antes de obter permissão, ilustra os atrasos que o novo regime elimina. Embora os desenvolvedores agora devam apresentar planos de emissão líquida zero e ofertas de rede asseguradas antecipadamente, o caminho simplificado reduz materialmente o risco de grandes campi.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento da Rede Elétrica no Sudeste, Moratórias de 132 kV | -3.1% | Sudeste da Inglaterra, notadamente Grande Londres e Vale do Tâmisa | Curto prazo (≤ 2 anos) |
| Inflação de Mão de Obra para Construção e Custos de MEP | -2.4% | Nacional | Médio prazo (2-4 anos) |
| Oposição Local sobre Consumo de Água e Impacto Visual | -1.2% | Sudeste com estresse hídrico e determinados locais rurais | Médio prazo (2-4 anos) |
| Conformidade Rigorosa com Relatórios de Carbono Escopo 3 da UE/Reino Unido | -0.8% | Nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Congestionamento da Rede Elétrica no Sudeste, Moratórias de Conexão de 132 kV
A National Grid ESO suspendeu novas ofertas de 132 kV em partes do Grande Londres e condados vizinhos, criando atrasos de sete a dez anos, a menos que os desenvolvedores financiem custosas atualizações a montante. Os orçamentos dos projetos podem aumentar em GBP 150 milhões (USD 186 milhões) para um campus de 100 MW sob tal reforço autofinanciado. A Equinix optou por uma alimentação dedicada de 400 kV para seu campus de GBP 3,9 bilhões (USD 4,84 bilhões) em Hertfordshire, mas a solução alternativa acrescentou 18 meses ao cronograma de pré-construção. Os desenvolvedores estão, portanto, migrando para Manchester e Escócia, onde a SP Energy Networks e a SSE Networks ainda oferecem slots de energização de três anos.
Inflação de Mão de Obra para Construção e Custos de MEP
O RICS registrou um aumento de 12% ano a ano nos salários de MEP em 2025, refletindo a escassez de mão de obra qualificada pós-Brexit e a concorrência de megaprojetos residenciais.[3]Royal Institution of Chartered Surveyors, "Pesquisa do Mercado de Construção do Reino Unido," rics.org A Schneider Electric observou que os prazos de entrega de transformadores se estenderam para 42 semanas, ante 26 semanas dois anos antes. Os preços do cobre subiram 18% em 2025, inflacionando os custos de barramentos e cabeamento. Os construtores que utilizam módulos pré-fabricados em fábrica reduziram a mão de obra no local em até 40% e encurtaram os cronogramas em oito meses, mas a Balfour Beatty relata adoção abaixo de 20% do valor de novas construções.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Nível: O Prêmio de Redundância Impulsiona a Adoção do Nível 4
Os sites de Nível 3 capturaram 57,84% da receita em 2025, sublinhando sua adequação para cargas de trabalho empresariais gerais que toleram janelas de manutenção planejadas. O mandato de resiliência operacional da Autoridade de Conduta Financeira, em vigor desde março de 2025, exige que os bancos resistam a falhas de infraestrutura, direcionando aplicações críticas para instalações de Nível 4 que duplicam cada caminho de energia e resfriamento. Embora os projetos de Nível 4 exijam 30-40% mais capital, eles eliminam o risco de inatividade, atraindo operadores de serviços financeiros e de saúde. Entre 2026 e 2031, o Nível 4 está previsto para registrar uma CAGR de 17,32%, superando o mercado de construção de data centers do Reino Unido de forma mais ampla.
A demanda por Nível 3 permanece saudável entre clientes de colocation sensíveis ao preço. Operadores como a Digital Realty expandiram recentemente os campi de Londres com redundância Nível 3, N+1 para equilibrar as garantias de disponibilidade em relação ao aluguel competitivo. As instalações de Nível 1 e Nível 2 continuam a encolher à medida que os sites empresariais legados são desativados. O efeito líquido é uma migração gradual em direção a maior redundância, alinhando-se com a retórica governamental sobre infraestrutura crítica e apoiando o perfil de crescimento orientado por prêmios do mercado de construção de data centers do Reino Unido.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório


Por Tamanho do Data Center: Supremacia da Hiperescala
Os campi de hiperescala superaram 50 MW e representaram 62,65% da receita em 2025. A alavancagem em contratos de compra de energia, as economias de resfriamento e a utilização de mão de obra impulsionam a eficiência de uso de energia (PUE) abaixo de 1,15, em comparação com 1,4-1,6 para construções menores. A expansão da Equinix em Hertfordshire e o plano de GBP 10 bilhões (USD 12,4 bilhões) da QTS em Blyth exemplificam o faseamento modular, permitindo que a oferta acompanhe as rampas dos inquilinos. Ao longo do período de previsão, espera-se que a hiperescala registre uma CAGR de 17,43%, reforçando seu domínio no mercado de construção de data centers do Reino Unido.
As instalações de grande porte (10-50 MW) e de médio porte (5-10 MW) juntas atraem empresas regionais que precisam de computação próxima, mas não dispõem de orçamentos de hiperescala. O campus de 30 MW da Kao Data em Manchester é típico desse grupo. Os pequenos sites de borda abaixo de 5 MW estão em declínio à medida que a computação migra para o mobiliário urbano de telecomunicações. No geral, a escala continua sendo o maior preditor individual de eficiência de capital, garantindo que a vantagem estrutural da hiperescala persista.
Por Tipo de Data Center: O Híbrido Colocation-Hiperescalador
Os operadores de colocation detinham uma participação de 55,68% em 2025, impulsionados pelas migrações de transferência e deslocamento empresarial e pelos orçamentos de capital apertados. No entanto, os sites próprios de hiperescaladores estão projetados para expandir a uma CAGR de 17,86%, à medida que a Microsoft, o Google e a AWS internalizam clusters de GPU para ajustar os parâmetros de resfriamento, rede e segurança. Os arrendamentos âncora ainda são comuns: a Equinix pré-arrendou fases inteiras de Hertfordshire a múltiplos hiperescaladores, assegurando fluxos de receita de 15 anos enquanto mantém a propriedade dos edifícios.
As empresas sem o balanço patrimonial de hiperescala gravitam em direção ao colocation, atraídas pela aquisição de energia renovável e pelos serviços de rastreamento de carbono. Os data centers de borda representam uma fatia decrescente de 15%, porque os operadores móveis agora co-localizam a computação em sites de torres. Consequentemente, um modelo híbrido — imóveis de propriedade do desenvolvedor adaptados às especificações dos hiperescaladores — define o perfil futuro do mercado de construção de data centers do Reino Unido.
Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Infraestrutura: O Resfriamento Líquido Reconfigura o Mix de CapEx
Os sistemas elétricos representaram 40,45% dos gastos de 2025, refletindo a natureza intensiva em capital de subestações, painéis de distribuição e sistemas de energia ininterrupta. No entanto, a infraestrutura mecânica está definida para crescer a uma CAGR de 17,66%, à medida que os racks fazem a transição de configurações resfriadas a ar de 8 kW para configurações resfriadas a líquido de 60 kW. As soluções de resfriamento direto ao chip e os tanques de imersão estão se proliferando; os trocadores de calor de porta traseira da Mitsubishi Electric permitem racks de 40 kW sem reformar as salas mecânicas legadas. A reforma da Stellium em Slough reduziu o PUE de 1,4 para 1,05, confirmando o benefício operacional.
A construção geral e os serviços profissionais juntos representam aproximadamente 35% dos gastos, mas suas participações diminuirão à medida que os módulos pré-fabricados transferirem mais valor para os ambientes de fábrica. A revolução do resfriamento, portanto, remodela a lista de materiais e sustenta a expansão de dois dígitos dentro do mercado de construção de data centers do Reino Unido.
Análise Geográfica
O Sudeste comandou aproximadamente 65% do investimento de 2025, graças à proximidade com o núcleo financeiro de Londres, os pontos de aterrissagem de cabos submarinos e as densas rotas de fibra escura. A Equinix, a Colt DCS e a Ark Data Centres cada uma iniciou obras em expansões de vários bilhões de libras, mas os congelamentos de conexão à rede elétrica e as concessionárias de água que se manifestaram publicamente moderaram o entusiasmo. Os desenvolvedores estão respondendo adotando sistemas de circuito fechado ou adiabáticos que reduzem o consumo de água em até 80%, mitigando a oposição da comunidade.
Manchester capturou 15% do valor de novas construções em 2025, impulsionada pelas subvenções das Zonas de Crescimento de IA e pelas ofertas de conexão de três anos da SP Energy Networks. As Zonas Wavelength da BT-AWS destacam as credenciais de computação de borda da cidade, enquanto o campus da Kao Data demonstra o apetite por capacidade de médio porte. O West Midlands e Edimburgo estão ganhando força com base em lógica semelhante de política e conectividade.
A Escócia atraiu 8% dos gastos de 2025, liderada pelo megaprojeto de Blyth da QTS e pela abundante energia eólica que gera contratos de compra de energia a taxas abaixo do mercado. Os preços mais baixos de terrenos e as temperaturas ambientes frias proporcionam incentivos adicionais, mesmo que o backhaul de fibra para Londres incorra em rotas mais longas. Gales e os Midlands compartilharam os 12% restantes, com a iniciativa de 5G privado do Thames Freeport demonstrando o potencial de borda industrial.
Os mecanismos de alívio da rede elétrica, os excedentes de energia renovável e as subvenções de infraestrutura estão direcionando o capital para além da M25. Como resultado, a diversificação regional alivia o gargalo do Sudeste e amplia as oportunidades em todo o mercado de construção de data centers do Reino Unido.
Panorama regulatório
O Reino Unido moveu os data centers para uma estrutura mais centralizada, de aprovação e política do tipo infraestrutura. Os data centers foram designados como Infraestrutura Nacional Crítica em setembro de 2024, elevando as expectativas em relação à resiliência, segurança e planejamento de continuidade em todo o design e operações. Com base nessa mudança, o caminho do Projeto de Infraestrutura Nacionalmente Significativo (NSIP) foi estendido para os esquemas de data center qualificados por meio dos Regulamentos de Planejamento de Infraestrutura (Projetos Empresariais ou Comerciais) (Alteração) de 2026, com vigência a partir de 8 de janeiro de 2026, complementando as alterações da Lei de Planejamento e Infraestrutura de 2025 referenciadas no relatório e reforçando a ligação entre grandes campi e os processos de licenciamento nacional.
O apoio político também está sendo operacionalizado por meio de programas e diretrizes do DSIT destinados a reduzir os obstáculos no planejamento e no acesso à energia. O DSIT posicionou as Zonas de Crescimento de IA para acelerar a entrega de capacidade em larga escala apta para IA e está desenvolvendo uma Declaração de Política Nacional para data centers para estabelecer critérios de decisão mais claros, enquanto uma equipe nacional de especialistas de 4,5 milhões de GBP apoia as autoridades locais de planejamento que lidam com solicitações de data center. Juntamente com as Declarações de Política Nacional atualizadas (EN-1, EN-3, EN-5) publicadas em janeiro de 2026, essas medidas aumentam a importância de evidências antecipadas sobre ofertas de rede elétrica, caminhos para o net-zero e impactos ambientais (notadamente o uso de água) dentro do licenciamento de construção de data centers no Reino Unido.
Cenário Competitivo
O mercado é moderadamente fragmentado. Skanska, ISG e AECOM dominam os escopos de estrutura e envoltória, enquanto Mercury Engineering, Mace e Laing O'Rourke lideram os pacotes de MEP. A escolha da Equinix por uma joint venture Skanska-Mercury em Hertfordshire sinaliza uma tendência em direção à entrega integrada de projetos, onde o risco de projeto, aquisição e construção recai sobre um único consórcio.
A construção modular permanece uma oportunidade de espaço em branco: menos de um em cada cinco novos projetos utiliza módulos pré-fabricados em fábrica, mas aqueles que o fazem relatam reduções de 30-40% na mão de obra no local e economias de oito meses no cronograma. Fornecedores de equipamentos como a Schneider Electric estão subindo na cadeia de valor ao agrupar software que monetiza baterias nos mercados de resposta de frequência.
Especialistas emergentes em resfriamento líquido, notadamente Submer e LiquidStack, contornam os empreiteiros mecânicos tradicionais ao oferecer soluções de imersão completas, criando um nicho lucrativo à medida que as cargas de trabalho de IA proliferam. As regulamentações de sustentabilidade inclinam ainda mais o campo de jogo em favor das empresas que conseguem quantificar o carbono incorporado, uma área em que a Mace e a Arup investiram pesadamente em ferramentas digitais durante 2025. No geral, a narrativa competitiva permanece dinâmica, mas se inclina em direção a provedores integrados e com conhecimento em sustentabilidade dentro do setor de construção de data centers do Reino Unido.
Líderes do Setor de Construção de Data Centers do Reino Unido
ISG Ltd
AECOM
Rider Levett Bucknall
Mercury Engineering
Skanska UK plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Programas de capacidade de IA apoiados pelo governo e mudanças no licenciamento estão criando um espaço vazio identificável para construções grandes e intensivas em energia fora dos clusters tradicionais de Londres, onde o congestionamento da rede e as restrições de 132 kV têm atrasado os cronogramas. A iniciativa de Zonas de Crescimento de IA do DSIT tem como alvo explícito a capacidade de data center de IA em larga escala, com uma ambição declarada de locais de cerca de 500 MW até 2030 e potencial escalonamento acima de 1 GW, e o design do programa destaca alavancas tangíveis, como acesso mais rápido à energia e custos de eletricidade mais baixos para instalações muito grandes. Isso reforça as oportunidades para incorporadores, EPCs e especialistas em MEP de agrupar propostas de entrega de ponta a ponta que combinem estratégia de conexão de alta tensão (incluindo soluções alternativas de 400 kV, quando necessário), design mecânico de alta densidade de GPU (preparação para refrigeração líquida) e documentação de planejamento adequada para o escrutínio do tipo NSIP.
Um segundo conjunto de oportunidades está na expansão da computação pública e quase pública e na localização da cadeia de suprimentos vinculada à agenda de política de computação do Reino Unido. O governo do Reino Unido comprometeu até 2 bilhões de GBP (2025-2030) para um ecossistema de computação pública, incluindo 1 bilhão de GBP para a expansão do AI Research Resource, o que pode se traduzir em projetos com requisitos mais estritos em relação à segurança, resiliência operacional e relatórios de carbono. Paralelamente, o Plano de Hardware de IA e o Roteiro de Computação do Reino Unido apontam para caminhos de aquisição e desenvolvimento de fornecimento habilitado por financiamento à exportação, apoiando a demanda por integração de sistemas, pré-fabricação e ferramentas de conformidade (para carbono incorporado e relatórios de Escopo 3) com base no Reino Unido dentro dos programas de construção de data centers.
Desenvolvimentos recentes do setor
- Julho de 2026: A Ark Data Centres anunciou um investimento de £807 milhões em seu campus Longcross Park, em Surrey, incluindo o desenvolvimento de uma nova instalação de 36MW (LP02) para a Nebius. A medida expande a capacidade soberana e de computação de IA do Reino Unido; fortalece a demanda de longo prazo por serviços locais de construção.
- Julho de 2026: A John F Hunt recebeu um contrato de obras preparatórias de £20 milhões para um novo campus de data center hiperescala perto do entroncamento M25/M40. A adjudicação acelera os cronogramas de entrega e aumenta a atividade de curto prazo no local do hub.
- Maio de 2026: A Glencar garantiu um contrato para construir a instalação LON1B2, um data center de 70MW e 23.000 m² no campus Brent Cross, no norte de Londres, avaliado em mais de £100 milhões. O projeto adiciona capacidade significativa na área de Londres, influenciando a dinâmica do mercado regional e o cenário de licitações.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e Abrangência do Mercado
Para este estudo, definimos o mercado como o valor das obras de construção realizadas para a construção de data centers no Reino Unido, incluindo as obras estruturais principais e os principais sistemas de acabamento necessários para tornar o local operacional.
Exclusões de escopo: excluímos a manutenção rotineira das instalações, as compras de hardware de TI e os serviços de rede independentes que não fazem parte de um projeto de construção ou expansão.
Visão geral da segmentação
- Por Tipo de Nível
- Nível 1 e 2
- Nível 3
- Nível 4
- Por Tamanho do Data Center
- Pequeno
- Médio
- Grande
- Hiperescala
- Por Tipo de Data Center
- Data Center de Colocation
- Hiperescaladores/Provedores de Serviços em Nuvem (CSPs)
- Data Center Empresarial e de Borda
- Por Infraestrutura
- Infraestrutura Elétrica
- Solução de Distribuição de Energia
- Soluções de Backup de Energia
- Infraestrutura Mecânica
- Sistemas de Resfriamento
- Racks e Gabinetes
- Servidores e Armazenamento
- Outra Infraestrutura Mecânica
- Construção Geral
- Serviços - Projeto e Consultoria, Integração, Suporte e Manutenção
- Infraestrutura Elétrica
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa com a construção de um panorama claro do pipeline de construção de data centers do Reino Unido e dos itens de custo que geralmente movem o valor total do projeto. Contamos com fontes públicas como a série de produção da construção do UK Office for National Statistics, publicações do UK Department for Energy Security and Net Zero sobre fornecimento e redes de eletricidade, e atualizações da National Grid e da Ofgem sobre conexões e restrições, já que a disponibilidade de energia tende a determinar onde e quando os projetos podem ser entregues.
Também analisamos sinais de licenciamento e planejamento por meio de portais de autoridades locais, órgãos do setor como publicações do Uptime Institute e materiais da Data Centre Alliance, e referências técnicas das diretrizes da ASHRAE, além de artigos revisados por pares sobre refrigeração e eficiência energética (úteis para verificar mudanças de design, como densidade de rack mais alta). Isso é complementado com registros de empresas, apresentações a investidores e cobertura de imprensa confiável sobre anúncios de campus e expansões, seguido por verificações de consistência usando assinaturas pagas que agregam finanças de empresas, adjudicações de contratos e atividade de patentes quando precisamos de dados comparáveis entre muitos projetos. Essas fontes documentais não são exaustivas, e usamos referências públicas adicionais para coleta de dados, validação e esclarecimento de pesquisa.
Entrevistas Primárias e Pesquisas
O trabalho primário é usado para confirmar o que a pesquisa documental não pode resolver totalmente, principalmente o que está realmente em construção agora versus o que ainda está em fase de conceito. Conversamos com uma combinação de proprietários de projetos, especialistas em engenharia e construção, e contratados de componentes-chave em todo o Reino Unido, para que o risco de cronograma, as mudanças de custo de MEP e as especificações típicas de construção pudessem ser verificadas e depois aplicadas de forma consistente no modelo.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 37% | CXOs: 16% |
| Nível médio: 43% | Líderes funcionais/de unidade: 28% |
| Players menores: 20% | Gerentes: 56% |
Dimensionamento e Previsão de Mercado
O dimensionamento é construído usando uma abordagem top-down, em que a demanda de construção é reconstruída a partir do pipeline de projetos do Reino Unido, das faixas típicas de capex por MW e da divisão de gastos entre obras civis e pacotes de MEP, antes que os totais sejam mapeados para os anos do estudo. Uma vez que essa estrutura está estável, cruzamos os dados com aproximações bottom-up seletivas, incluindo agregações amostradas projeto por projeto a partir de anúncios públicos e verificações de canal sobre preços médios, que são então usadas para ajustar valores discrepantes.
Algumas entradas importam mais do que outras neste mercado, por isso as mantemos explícitas no modelo. Isso inclui adições de carga de TI planejadas e em construção (MW), custo médio de construção por MW por tipo de construção, mudanças na densidade de energia que alteram o design de refrigeração, cronogramas de conexão à rede por região, e tendências de inflação em aço, concreto e equipamentos elétricos-chave. Quando os valores dos projetos não são divulgados, as lacunas são tratadas usando curvas de custo de referência e faixas confirmadas a partir de entrevistas, e depois as premissas são aplicadas de forma consistente em construções semelhantes.
Para as previsões, a análise de cenários é usada porque o momento é fortemente influenciado pelo acesso à rede, licenciamento e ciclos de financiamento. O caso base combina nossa visão do pipeline entregável com o consenso de especialistas sobre a escalada de custos e mudanças de design, e depois são executadas análises de sensibilidade para energização atrasada, atualizações de densidade mais rápidas impulsionadas por IA e normalização nos prazos de entrega de MEP.
Validação de Dados e Ciclo de Atualização
A validação é feita em camadas, para que os números finais não sejam determinados por um único conjunto de dados. Comparamos os resultados do modelo com sinais independentes, como as adições de MW implícitas em anúncios públicos de capacidade, indicadores de produção da construção e programas de capex divulgados, e depois analisamos as variações até que os fatores determinantes sejam claramente explicados.
As verificações de anomalias são realizadas nos níveis de projeto e regional, seguidas por uma etapa de revisão interna em que premissas, conversões e mapeamento de anos são reverificados antes da aprovação final. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, como aprovações de grandes campi, grandes atrasos nas conexões à rede ou mudanças abruptas nos preços de equipamentos. Antes da entrega, realizamos uma revisão final por analistas para que os clientes recebam a visão mais atualizada.
Dimensionamento do Mercado de Construção de Data Centers do Reino Unido pela Mordor Intelligence em Comparação com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para a construção de data centers no Reino Unido podem parecer muito distantes entre si, mesmo quando aparentam estar medindo o mesmo escopo de construção subjacente. Os principais motivos geralmente são quais categorias de gastos são contabilizadas, qual ano é usado como base e se os valores refletem apenas construções contratadas ou também incluem planos em estágio inicial.
Na prática, as maiores diferenças vêm de se tanto a estrutura (shell and core) quanto o acabamento de MEP são incluídos, de como o custo por MW é escalado ao longo do tempo, e de como os projetos são filtrados quando as datas de conexão à rede são incertas. Outra diferença comum é o momento cambial e o tratamento da inflação, já que o uso de uma única taxa de câmbio fixa ou um índice de custo constante pode alterar rapidamente os totais em um mercado impulsionado pela construção.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,25 bilhões de USD (2026) | |
| Relatório do Setor A | 2,18 bilhões de USD (2026) | Usa uma definição mais restrita que se concentra na construção principal e em obras elétricas selecionadas, e aplica uma escalada mais conservadora para pacotes de MEP durante a janela de previsão. |
| Nota de Consultoria B | 5,10 bilhões de USD (2026) | Frequentemente mescla a construção com orçamentos mais amplos de investimento em data centers, o que pode incluir terreno, financiamento e alguns custos de programas não relacionados à construção que ficam fora do valor de construção efetivamente entregue. |
A tabela indica que grande parte da dispersão está ligada ao que é contabilizado como valor de construção e como os projetos incertos são tratados quando o momento da energização não está definido. Por esse motivo, filtrar o pipeline para as fases com rede garantida e prontas para contratação ajuda a manter a estimativa fundamentada, o que é uma abordagem usada na análise da Mordor Intelligence.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de construção de data centers do Reino Unido?
O mercado foi avaliado em USD 2,25 bilhões em 2026 e está no caminho certo para atingir USD 4,92 bilhões até 2031.
Qual segmento está crescendo mais rapidamente dentro das novas construções?
As instalações de Nível 4, favorecidas por empresas de serviços financeiros e de saúde, estão projetadas para registrar uma CAGR de 17,32% até 2031.
Por que os projetos de hiperescala estão se deslocando para o norte de Londres?
As moratórias de conexão à rede elétrica, os menores custos de terrenos e a disponibilidade de energia renovável em Manchester e na Escócia estão atraindo capital para longe do congestionado Sudeste.
Como o resfriamento líquido está mudando os orçamentos de construção?
As soluções de resfriamento direto ao chip e por imersão estão transferindo mais capital para os sistemas mecânicos, que estão previstos para crescer a uma CAGR de 17,66% até 2031.
Quais reformas regulatórias tiveram o maior impacto recentemente?
A Lei de Planejamento e Infraestrutura de 2025 e as Declarações de Política Nacional atualizadas em 2026 reclassificaram os grandes data centers como nacionalmente significativos, reduzindo os prazos de aprovação e reduzindo o risco dos projetos.
Página atualizada pela última vez em:
- Mercado de Data Centers de Inteligência Artificial (IA) Procura global por instalações de IA, dividida por tipo de instalação, componente e tier.
- Mercado de Servidores para Data Centers Demanda global por servidores, dividida por nível (tier), tamanho de instalação e tipo de instalação.
- Mercado de Energia para Data Center da Itália Procura de sistemas de energia na Itália, abrangendo componente, tipo de instalação e dimensão da instalação.
- Mercado de Energia para Data Centers no Canadá Sistemas de energia no Canadá, divididos por componente, tier e tamanho da instalação.
- Mercado de Processadores de Data Center da Alemanha Demanda por processadores na Alemanha, abrangendo tipo de processador, aplicação e arquitetura.
- Mercado de Data Centers Hyperscale do Reino Unido Sites hyperscale do Reino Unido, divididos por tipo de instalação, componente e nível.


