
Größe und Marktanteil des Marktes für Rechenzentrumsbau im Vereinigten Königreich
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Historischer Datenzeitraum | 2020 - 2024 |
| Marktgröße (2026) | 2.25 Milliarden US-Dollar |
| Marktgröße (2031) | 4.92 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 16.94 % |
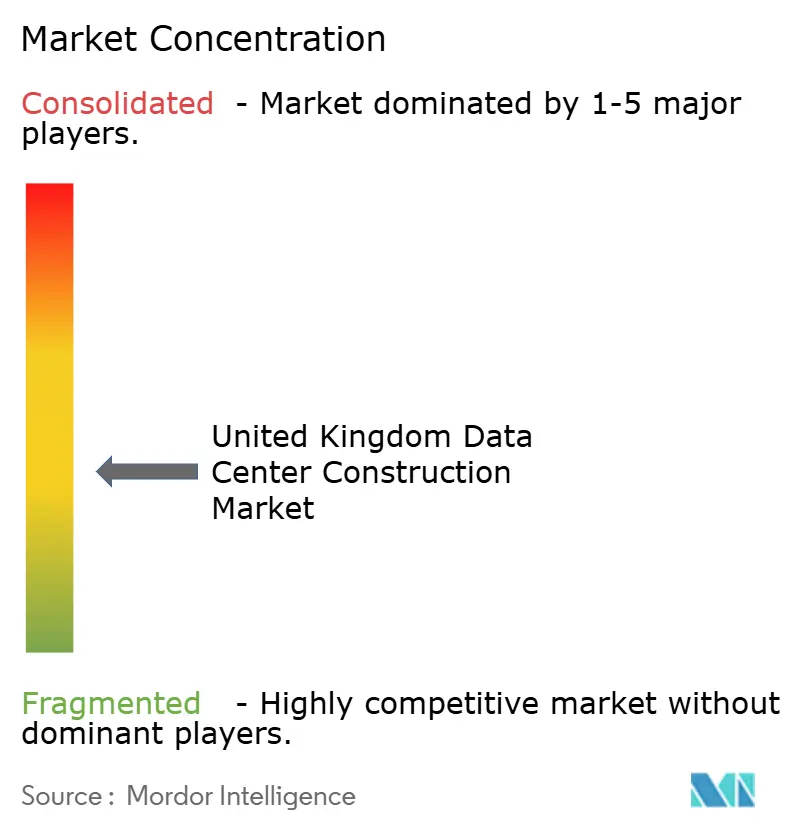
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |

Analyse des Marktes für Rechenzentrumsbau im Vereinigten Königreich von Mordor Intelligence
Die Marktgröße für Rechenzentrumsbau im Vereinigten Königreich erreichte im Jahr 2026 USD 2,25 Milliarden und soll bis 2031 auf USD 4,92 Milliarden ansteigen, was einer CAGR von 16,94 % über den Zeitraum entspricht. Hyperscaler-Vorvermietungen, die staatliche Einstufung von Rechenzentren als kritische nationale Infrastruktur sowie souveräne Ambitionen für inländische KI-Rechenkapazitäten verkürzen Entwicklungszyklen und steigern die Investitionsbereitschaft. Ein Wandel hin zu GPU-dichten Designs erzwingt höhere Rack-Leistungsdichten und beschleunigt den Übergang von Luft- zu Flüssigkühlung. Gleichzeitig lenken Netzengpässe im Südosten und Inflation bei mechanisch-elektrisch-sanitären (MEP) Vorleistungen das Kapital in Richtung Manchester, Schottland und andere Regionen, in denen erneuerbare Energie und Grundstücke noch verfügbar sind. Partnerschaften zwischen Generalunternehmern und spezialisierten MEP-Firmen werden zur Norm, da Auftraggeber schlüsselfertige Lieferung innerhalb engerer Zeitpläne fordern.
Wichtigste Erkenntnisse des Berichts
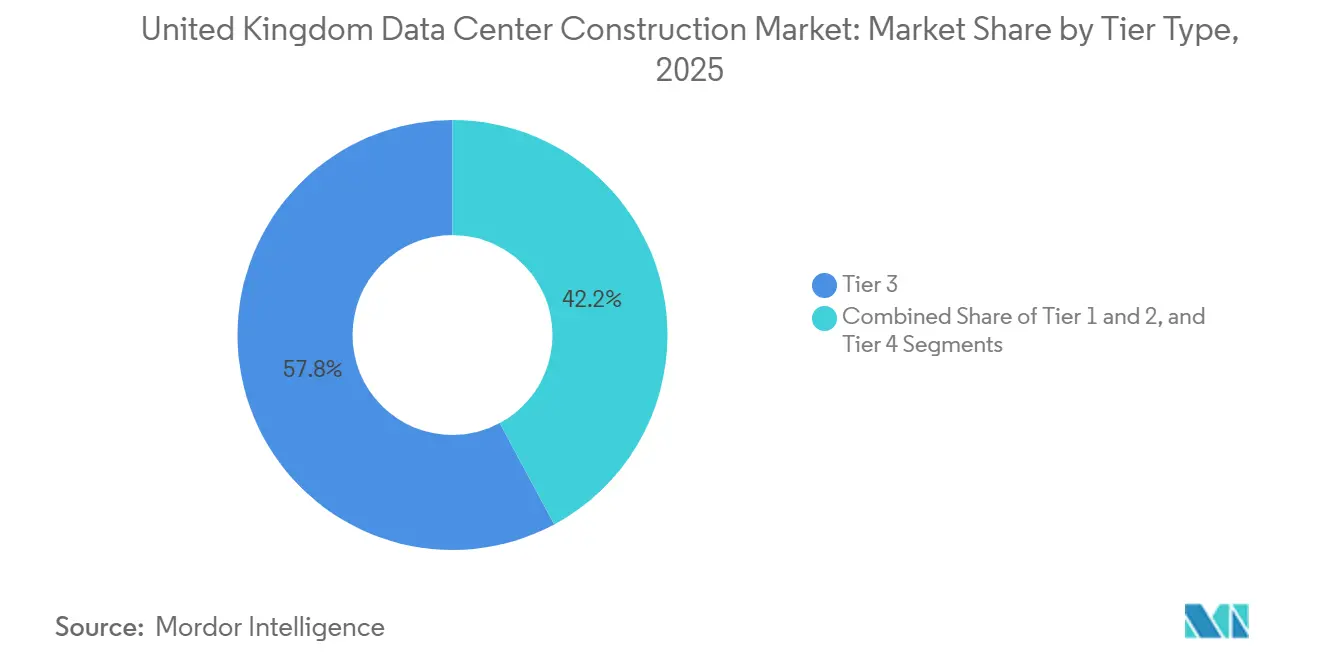
- Nach Tier-Typ führten Tier-3-Anlagen im Jahr 2025 mit einem Umsatzanteil von 57,84 %, während Tier 4 bis 2031 voraussichtlich eine CAGR von 17,32 % verzeichnen wird.
- Nach Rechenzentrumsgröße entfielen Hyperscale-Konfigurationen im Jahr 2025 auf einen Anteil von 62,65 % an der Marktgröße für Rechenzentrumsbau im Vereinigten Königreich und sollen bis 2031 mit einer CAGR von 17,43 % wachsen.
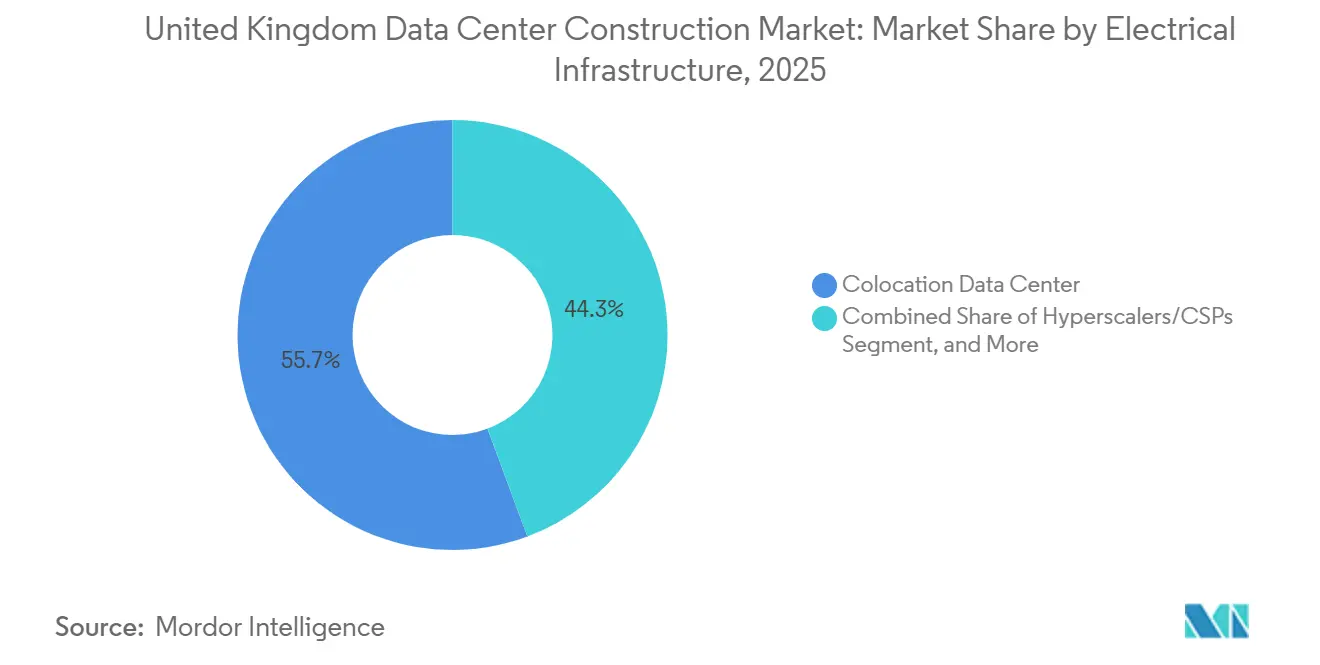
- Nach Rechenzentrumstyp hielten Colocation-Standorte im Jahr 2025 einen Anteil von 55,68 % am Marktanteil für Rechenzentrumsbau im Vereinigten Königreich, während eigene Hyperscaler-Anlagen bis 2031 voraussichtlich mit einer CAGR von 17,86 % wachsen werden.
- Nach Infrastruktur entfielen auf elektrische Systeme im Jahr 2025 40,45 % der Ausgaben, während für die mechanische Infrastruktur bis 2031 eine CAGR von 17,66 % prognostiziert wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im Markt für Rechenzentrumsbau im Vereinigten Königreich
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hyperscaler-Vorvermietung und KI-GPU-Nachfragewelle | +4.8% | National, konzentriert in Südostengland und Manchester | Kurzfristig (≤ 2 Jahre) |
| 5G/6G-Ausbau beschleunigt Edge- und Core-Aufbau | +3.2% | National, frühe Gewinne in London, Manchester, Edinburgh | Mittelfristig (2–4 Jahre) |
| Staatliche KI-Wachstumszonen und GBP-14-Milliarden-Programm für kritische nationale Infrastruktur | +2.9% | National, Prioritätszonen in Manchester, West Midlands, Edinburgh | Mittelfristig (2–4 Jahre) |
| Genehmigungen im Schnellverfahren für national bedeutsame Infrastruktur | +2.1% | National, insbesondere Südostengland und Midlands | Kurzfristig (≤ 2 Jahre) |
| Steuerliche Anreize für Rechenzentren als kritische Infrastruktur | +1.6% | National | Mittelfristig (2–4 Jahre) |
| Pilotprojekte für kleine modulare Reaktoren vor Ort zur Grünstromerzeugung | +0.9% | Pilotstandorte in Nordengland und Schottland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hyperscaler-Vorvermietung und KI-GPU-Nachfragewelle
Microsofts Zusage von GBP 30 Milliarden umfasste eigene Hallen mit langfristigen Vorvermietungen, die die Belegung sicherstellen, sobald der Strom eingeschaltet wird. Google folgte mit einem GBP-5-Milliarden-Programm (USD 6,12 Milliarden), das den Mieterstatus für GPU-dichte Flächen auf mehreren Campussen festschreibt. Nvidia verpflichtete sich daraufhin zu GBP 11 Milliarden (USD 13,6 Milliarden) für inferenzoptimierte Kapazitäten und bestätigte damit das Ankermietermodell weiter. Entwickler wie CyrusOne sicherten sich 90 MW in Enfield, bevor der Spatenstich erfolgte, was die Finanzierungsspreads um 150–200 Basispunkte komprimierte.[1]Britisches Ministerium für Wissenschaft, Innovation und Technologie, „KI-Wachstumszonen angekündigt”, gov.uk Die Einstufung als kritische Infrastruktur durch die Regierung stärkte das Vertrauen der Investoren, indem sie regulatorische Stabilität signalisierte.[2]CyrusOne, „CyrusOne kündigt LON6-Rechenzentrum in London an”, cyrusone.com
5G/6G-Ausbau beschleunigt Edge- und Core-Aufbau
BT und AWS aktivierten Wavelength-Zonen in London und Manchester und integrierten Cloud-Computing in Carrier-Netzwerke, um eine Latenz von unter 10 Millisekunden für Augmented-Reality- und autonome Fahrzeug-Workloads zu erreichen. Vodafone kooperierte mit Google Cloud, um bis 2026 Edge-Knoten in 15 Städten bereitzustellen und die Nachfrage über traditionelle Knotenpunkte hinaus zu verteilen. Das private 5G-Netz am Thames Freeport zeigt, dass Industriecluster öffentliche Carrier für dedizierte Edge-Infrastruktur umgehen. Ein Diversifizierungsfonds von GBP 1 Milliarde subventioniert die inländische Geräteversorgung und verkürzt die Beschaffungszyklen für neue Mikro-Rechenzentren. Diese Initiativen fragmentieren Kapazitätserweiterungen in Dutzende von 1–5-MW-Standorten und erweitern die Baumöglichkeiten landesweit.
Staatliche KI-Wachstumszonen und GBP-14-Milliarden-Programm für kritische nationale Infrastruktur
Die Einstufung von Rechenzentren als kritische nationale Infrastruktur ermöglichte beschleunigte Konsultationen und verknüpfte den Sektor mit einem öffentlich-privaten Modernisierungsplan von GBP 14 Milliarden (USD 17,36 Milliarden) für Netz, Glasfaser und Straßen. KI-Wachstumszonen in Greater Manchester, den West Midlands und Edinburgh erhielten GBP 500 Millionen (USD 620 Millionen), um Anschlussgebühren zu senken und Projektzeitpläne um Monate zu verkürzen. National Grid vergab ein Verstärkungsrahmenwerk im Wert von GBP 9 Milliarden (USD 11,2 Milliarden), das bis 2030 15 GW Kapazität im Südosten bereitstellt und Entwicklern die Gewissheit gibt, dass Strom verfügbar sein wird, wenn Standorte in Betrieb gehen. Insgesamt fügen die Zuschüsse und Netzaufrüstungen der mittelfristigen Baugeschwindigkeit fast drei Prozentpunkte hinzu.
Genehmigungen im Schnellverfahren für national bedeutsame Infrastruktur
Der Planungs- und Infrastrukturgesetz 2025 überführte Rechenzentrumsvorhaben über 50 MW in das Regime der national bedeutsamen Infrastrukturprojekte und verkürzte die Genehmigungsfenster von 18 Monaten auf etwa 6 Monate. Aktualisierte nationale Politikerklärungen EN-1, EN-3 und EN-5, veröffentlicht im Januar 2026, stellten Rechenzentren planungsrechtlich auf die gleiche Stufe wie Kraftwerke. Der Fall Abbots Langley, der 14 Monate in lokalen Widerspruchsverfahren verbrachte, bevor die Genehmigung erteilt wurde, veranschaulicht die Verzögerungen, die das neue Regime beseitigt. Obwohl Entwickler nun vorab Netto-Null-Pfade und gesicherte Netzangebote einreichen müssen, reduziert der vereinfachte Weg das Risiko großer Campusse erheblich.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Netzengpässe im Südosten, 132-kV-Moratorien | -3.1% | Südostengland, insbesondere Greater London und Thames Valley | Kurzfristig (≤ 2 Jahre) |
| Inflation bei Bauarbeitslöhnen und MEP-Kosten | -2.4% | National | Mittelfristig (2–4 Jahre) |
| Lokaler Widerstand wegen Wasserverbrauch und visuellem Fußabdruck | -1.2% | Wassergestresster Südosten und ausgewählte ländliche Standorte | Mittelfristig (2–4 Jahre) |
| Strenge EU/UK-Scope-3-Kohlenstoffberichterstattungspflichten | -0.8% | National | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzengpässe im Südosten, 132-kV-Anschlussmoratorien
National Grid ESO pausierte neue 132-kV-Angebote in Teilen von Greater London und umliegenden Landkreisen, was zu Verzögerungen von sieben bis zehn Jahren führt, sofern Entwickler keine kostspieligen vorgelagerten Aufrüstungen selbst finanzieren. Projektbudgets können bei einem 100-MW-Campus durch eine solche selbstfinanzierte Verstärkung um GBP 150 Millionen (USD 186 Millionen) steigen. Equinix wählte eine maßgeschneiderte 400-kV-Einspeisung für seinen GBP-3,9-Milliarden-Campus (USD 4,84 Milliarden) in Hertfordshire, doch die Übergangslösung verlängerte den Vorbauzeitraum um 18 Monate. Entwickler schwenken daher auf Manchester und Schottland um, wo SP Energy Networks und SSE Networks noch Dreijahres-Energisierungsslots anbieten.
Inflation bei Bauarbeitslöhnen und MEP-Kosten
RICS verzeichnete im Jahr 2025 einen Anstieg der MEP-Löhne um 12 % im Jahresvergleich, was auf Fachkräftemangel nach dem Brexit und den Wettbewerb durch Wohnungsbau-Megaprojekte zurückzuführen ist.[3]Royal Institution of Chartered Surveyors, „UK-Baumarktumfrage”, rics.org Schneider Electric stellte fest, dass sich die Lieferzeiten für Transformatoren auf 42 Wochen verlängert haben, gegenüber 26 Wochen vor zwei Jahren. Die Kupferpreise stiegen im Jahr 2025 um 18 % und erhöhten die Kosten für Sammelschienen und Verkabelung. Bauunternehmen, die werkseitig vorgefertigte Skids einsetzen, haben den Vor-Ort-Arbeitsaufwand um bis zu 40 % reduziert und die Zeitpläne um acht Monate verkürzt, doch Balfour Beatty berichtet, dass die Akzeptanz unter 20 % des neuen Bauvolumens liegt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tier-Typ: Redundanzprämie treibt Tier-4-Akzeptanz
Tier-3-Standorte erzielten im Jahr 2025 einen Umsatzanteil von 57,84 % und unterstreichen damit ihre Eignung für allgemeine Unternehmens-Workloads, die geplante Wartungsfenster tolerieren. Das Mandat der Financial Conduct Authority zur operativen Resilienz, das im März 2025 in Kraft trat, verpflichtet Banken, Infrastrukturausfälle zu überstehen, was kritische Anwendungen in Richtung Tier-4-Hallen drängt, die jeden Strom- und Kühlpfad duplizieren. Obwohl Tier-4-Designs 30–40 % mehr Kapital erfordern, eliminieren sie das Ausfallrisiko und sprechen damit Finanzdienstleister und Gesundheitsdienstleister an. Für den Zeitraum 2026–2031 wird für Tier 4 eine CAGR von 17,32 % prognostiziert, die den breiteren Markt für Rechenzentrumsbau im Vereinigten Königreich übertrifft.
Die Nachfrage nach Tier 3 bleibt bei preissensiblen Colocation-Kunden gesund. Betreiber wie Digital Realty haben kürzlich Londoner Campusse mit Tier-3-N+1-Redundanz erweitert, um Verfügbarkeitsgarantien gegen wettbewerbsfähige Mieten abzuwägen. Tier-1- und Tier-2-Flächen schrumpfen weiter, da veraltete Unternehmensstandorte stillgelegt werden. Der Nettoeffekt ist eine schrittweise Migration zu höherer Redundanz, die mit dem staatlichen Diskurs über kritische Infrastruktur übereinstimmt und das premiumgetriebene Wachstumsprofil des Marktes für Rechenzentrumsbau im Vereinigten Königreich unterstützt.


Nach Rechenzentrumsgröße: Hyperscale-Dominanz
Hyperscale-Campusse überschritten 50 MW und machten im Jahr 2025 62,65 % des Umsatzes aus. Stromkaufhebel, Kühlskaleneffekte und Arbeitsauslastung treiben die Stromverbrauchseffizienz (PUE) unter 1,15, verglichen mit 1,4–1,6 bei kleineren Bauten. Die Hertfordshire-Erweiterung von Equinix und der GBP-10-Milliarden-Plan (USD 12,4 Milliarden) von QTS in Blyth veranschaulichen modulare Phasenplanung, die es ermöglicht, das Angebot an Mieterrampen anzupassen. Im Prognosezeitraum wird für Hyperscale eine CAGR von 17,43 % erwartet, was seine Dominanz im Markt für Rechenzentrumsbau im Vereinigten Königreich festigt.
Große (10–50 MW) und mittlere (5–10 MW) Anlagen ziehen gemeinsam regionale Unternehmen an, die nahe gelegene Rechenkapazität benötigen, aber keine Hyperscale-Budgets haben. Kao Datas 30-MW-Campus in Manchester ist typisch für diese Gruppe. Kleine Edge-Standorte unter 5 MW nehmen ab, da Rechenkapazität in Telekommunikations-Straßenmöbel verlagert wird. Insgesamt bleibt die Größe der wichtigste Einzelprädiktor für Kapitaleffizienz, was den strukturellen Vorteil von Hyperscale sichert.
Nach Rechenzentrumstyp: Das Colocation-Hyperscaler-Hybridmodell
Colocation-Betreiber hielten im Jahr 2025 einen Anteil von 55,68 %, getrieben durch Unternehmens-Lift-and-Shift-Migrationen und knappe Kapitalbudgets. Dennoch sollen eigene Hyperscaler-Standorte mit einer CAGR von 17,86 % wachsen, da Microsoft, Google und AWS GPU-Cluster internalisieren, um Kühlungs-, Netzwerk- und Sicherheitsparameter zu optimieren. Ankermieten sind nach wie vor üblich: Equinix vermietete gesamte Hertfordshire-Phasen vorab an mehrere Hyperscaler und sicherte sich damit 15-jährige Einnahmequellen, während das Eigentum an den Gebäuden erhalten blieb.
Unternehmen ohne Hyperscale-Bilanzen tendieren zu Colocation, angezogen von Beschaffung erneuerbarer Energie und Kohlenstoff-Tracking-Diensten. Edge-Rechenzentren machen einen schrumpfenden Anteil von 15 % aus, da Mobilfunkbetreiber Rechenkapazität nun an Turmstandorten zusammenlegen. Folglich definiert ein Hybridmodell – entwicklereigene Immobilien, die auf Hyperscaler-Spezifikationen zugeschnitten sind – das künftige Profil des Marktes für Rechenzentrumsbau im Vereinigten Königreich.
Nach Infrastruktur: Flüssigkühlung verändert den Investitionsausgaben-Mix
Elektrische Systeme machten im Jahr 2025 40,45 % der Ausgaben aus und spiegeln die kapitalintensive Natur von Umspannwerken, Schaltanlagen und unterbrechungsfreien Stromversorgungen wider. Die mechanische Infrastruktur soll jedoch mit einer CAGR von 17,66 % wachsen, da Racks von 8-kW-luftgekühlten auf 60-kW-flüssiggekühlte Konfigurationen umgestellt werden. Direkt-zu-Chip-Lösungen und Immersionstanks verbreiten sich; Mitsubishi Electrics Heckwärmetauscher ermöglichen 40-kW-Racks ohne Umbau bestehender mechanischer Räume. Stelliums Slough-Nachrüstung senkte den PUE von 1,4 auf 1,05 und bestätigt den betrieblichen Vorteil.
Allgemeiner Bau und professionelle Dienstleistungen machen zusammen etwa 35 % der Ausgaben aus, doch ihre Anteile werden sinken, da vorgefertigte Module mehr Wertschöpfung in Fabrikumgebungen verlagern. Die Kühlungsrevolution verändert daher die Stückliste und sichert zweistelliges Wachstum im Markt für Rechenzentrumsbau im Vereinigten Königreich.
Geografische Analyse
Der Südosten vereinte im Jahr 2025 rund 65 % der Investitionen auf sich, dank der Nähe zum Londoner Finanzzentrum, Unterseekabellandungen und dichten Dunkelglasfaserrouten. Equinix, Colt DCS und Ark Data Centres begannen jeweils mit Erweiterungen im Milliardenbereich, doch Netzanschlusseinfrierungen und kritische Wasserversorgungsunternehmen haben die Begeisterung gedämpft. Entwickler reagieren mit der Einführung von Kreislauf- oder adiabatischen Systemen, die den Wasserverbrauch um bis zu 80 % senken und den Widerstand der Gemeinschaft mildern.
Manchester vereinte im Jahr 2025 15 % des neuen Bauvolumens auf sich, gestützt durch KI-Wachstumszonenzuschüsse und die Dreijahres-Anschlussangebote von SP Energy Networks. BT-AWS-Wavelength-Zonen unterstreichen die Edge-Computing-Kompetenz der Stadt, während Kao Datas Campus den Appetit auf mittelgroße Kapazitäten demonstriert. Die West Midlands und Edinburgh gewinnen auf der Grundlage ähnlicher politischer und Konnektivitätslogik an Bedeutung.
Schottland zog im Jahr 2025 8 % der Ausgaben an, angeführt von QTS' Blyth-Megaprojekt und reichlich Windkraft, die Stromabnahmeverträge zu unter Marktpreisen ermöglicht. Niedrigere Grundstückspreise und kühle Umgebungstemperaturen bieten zusätzliche Anreize, auch wenn die Glasfaser-Rückführung nach London längere Strecken erfordert. Wales und die Midlands teilten sich die verbleibenden 12 %, wobei die private 5G-Initiative des Thames Freeport das industrielle Edge-Potenzial aufzeigt.
Netzentlastungsrahmen, erneuerbare Überschüsse und Infrastrukturzuschüsse lenken Kapital über den M25 hinaus. Infolgedessen verringert die regionale Diversifizierung den Engpass im Südosten und erweitert die Chancen im gesamten Markt für Rechenzentrumsbau im Vereinigten Königreich.
Regulatorisches Umfeld
Das Vereinigte Königreich hat Rechenzentren in einen stärker zentralisierten, infrastrukturähnlichen Genehmigungs- und Politikrahmen überführt. Rechenzentren wurden im September 2024 als kritische nationale Infrastruktur eingestuft, wodurch die Erwartungen an Resilienz, Sicherheit und Kontinuitätsplanung in Design und Betrieb gestiegen sind. Aufbauend auf diesem Wandel wurde der Weg über Nationally Significant Infrastructure Project (NSIP) auf qualifizierende Rechenzentrumsvorhaben ausgeweitet, und zwar durch die Infrastructure Planning (Business or Commercial Projects) (Amendment) Regulations 2026, die am 8. Januar 2026 in Kraft treten, ergänzend zu den im Bericht referenzierten Änderungen des Planning and Infrastructure Act 2025, wodurch die Verbindung zwischen Großcampussen und nationalen Genehmigungsprozessen enger wird.
Die politische Unterstützung wird zudem durch DSIT-Programme und Leitlinien operationalisiert, die Engpässe bei Planung und Stromzugang verringern sollen. DSIT hat AI Growth Zones positioniert, um die Bereitstellung großmaßstäblicher, KI-fähiger Kapazität zu beschleunigen, und entwickelt eine National Policy Statement für Rechenzentren, um klarere Entscheidungskriterien zu schaffen, während ein nationales Expertenteam mit 4,5 Mio. GBP lokale Planungsbehörden bei der Bearbeitung von Rechenzentrumsanträgen unterstützt. Zusammen mit den im Januar 2026 veröffentlichten aktualisierten National Policy Statements (EN-1, EN-3, EN-5) erhöhen diese Schritte die Bedeutung vorab erbrachter Nachweise zu Netzangeboten, Netto-Null-Pfaden und Umweltauswirkungen (insbesondere Wassernutzung) im Rahmen der Baugenehmigung für Rechenzentren im Vereinigten Königreich.
Wettbewerbslandschaft
Der Markt ist mäßig fragmentiert. Skanska, ISG und AECOM dominieren Rohbau- und Kernbereiche, während Mercury Engineering, Mace und Laing O'Rourke MEP-Pakete anführen. Equinix' Entscheidung für ein gemeinsames Unternehmen von Skanska und Mercury für den Hertfordshire-Campus signalisiert einen Trend zur integrierten Projektabwicklung, bei der Design-, Beschaffungs- und Baurisiken bei einem einzigen Konsortium liegen.
Modularer Bau bleibt eine Weißraum-Chance: Weniger als jeder fünfte Neubau verwendet werkseitig vorgefertigte Skids, doch diejenigen, die dies tun, berichten von 30–40 % Reduzierungen beim Vor-Ort-Personal und acht Monaten Zeitplanersparnis. Gerätehersteller wie Schneider Electric steigen in der Wertschöpfungskette auf, indem sie Software bündeln, die Batteriearrays in Frequenzregelungsmärkten monetarisiert.
Aufkommende Spezialisten für Flüssigkühlung, insbesondere Submer und LiquidStack, umgehen traditionelle Mechanikauftragnehmer, indem sie schlüsselfertige Immersionslösungen anbieten und sich eine profitable Nische erschließen, da KI-Workloads zunehmen. Nachhaltigkeitsvorschriften begünstigen zudem Unternehmen, die eingebetteten Kohlenstoff quantifizieren können – ein Bereich, in dem Mace und Arup im Jahr 2025 stark in digitale Werkzeuge investiert haben. Insgesamt bleibt das Wettbewerbsumfeld dynamisch, neigt jedoch zu integrierten, nachhaltigkeitskompetenten Anbietern innerhalb der Branche für Rechenzentrumsbau im Vereinigten Königreich.
Marktführer der Branche für Rechenzentrumsbau im Vereinigten Königreich
ISG Ltd
AECOM
Rider Levett Bucknall
Mercury Engineering
Skanska UK plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Marktchancen und Zukunftsaussichten
Staatlich unterstützte KI-Kapazitätsprogramme und Änderungen bei den Genehmigungsverfahren schaffen erkennbaren Freiraum für große, stromintensive Bauvorhaben außerhalb der traditionellen Cluster in London, wo Netzengpässe und 132-kV-Beschränkungen die Zeitpläne verlangsamt haben. Die AI-Growth-Zones-Initiative von DSIT zielt ausdrücklich auf großmaßstäbliche KI-Rechenzentrumskapazität ab, mit einer erklärten Ambition von rund 500-MW-Standorten bis 2030 und potenzieller Skalierung über 1 GW hinaus, und das Programmdesign hebt konkrete Stellschrauben wie schnelleren Zugang zu Strom und niedrigere Stromkosten für sehr große Anlagen hervor. Dies verstärkt die Chancen für Entwickler, EPC-Unternehmen und MEP-Spezialisten, End-to-End-Lieferangebote zu bündeln, die Hochspannungsanschlussstrategien (einschließlich 400-kV-Umgehungslösungen, wo nötig), GPU-dichtes mechanisches Design (Flüssigkühlungsbereitschaft) und Planungsunterlagen kombinieren, die für eine NSIP-ähnliche Prüfung geeignet sind.
Ein zweites Chancenfeld liegt im Ausbau öffentlicher und quasi-öffentlicher Rechenkapazitäten und in der Lokalisierung der Lieferkette im Zusammenhang mit der Rechenkapazitäts-Politikagenda des Vereinigten Königreichs. Die britische Regierung hat bis zu 2 Mrd. GBP (2025-2030) für ein öffentliches Rechenkapazitäts-Ökosystem zugesagt, darunter 1 Mrd. GBP für den Ausbau der AI Research Resource, was sich in Projekten mit strengeren Anforderungen an Sicherheit, betriebliche Resilienz und CO2-Berichterstattung niederschlagen kann. Parallel dazu weisen der UK AI Hardware Plan und die Compute Roadmap auf Beschaffungswege und exportfinanzierungsgestützte Lieferkettenentwicklung hin, was die Nachfrage nach in Großbritannien ansässiger Systemintegration, Vorfertigung und Compliance-Tools (für gebundene Emissionen und Scope-3-Berichterstattung) im Rahmen von Bauprogrammen für Rechenzentren unterstützt.
Aktuelle Branchenentwicklungen
- Juli 2026: Ark Data Centres kündigte eine Investition von 807 Mio. £ an seinem Longcross-Park-Campus in Surrey an, einschließlich der Entwicklung einer neuen 36-MW-Anlage (LP02) für Nebius. Der Schritt erweitert die souveräne und KI-Rechenkapazität des Vereinigten Königreichs und stärkt die langfristige Nachfrage nach lokalen Ausbauleistungen.
- Juli 2026: John F Hunt erhielt einen Auftrag über 20 Mio. £ für Erschließungsarbeiten für einen neuen Hyperscale-Rechenzentrumscampus in der Nähe der Autobahnkreuzung M25/M40. Der Auftrag beschleunigt die Lieferzeitpläne und erhöht die kurzfristige Aktivität vor Ort am Standort.
- Mai 2026: Glencar sicherte sich einen Auftrag zum Bau der Anlage LON1B2, eines 70-MW-Rechenzentrums mit 23.000 m² am Brent-Cross-Campus in Nordlondon, mit einem Wert von über 100 Mio. £. Das Projekt fügt der Region London erhebliche Kapazität hinzu und beeinflusst die regionale Marktdynamik und die Ausschreibungslandschaft.


Rahmen der Forschungsmethodik und Umfang des Berichts
Marktdefinition und Abdeckung
Für diese Studie definieren wir den Markt als den Wert der Bauleistungen, die zur Errichtung von Rechenzentren im Vereinigten Königreich erbracht werden, einschließlich der Kernbauarbeiten und der wichtigsten Ausbausysteme, die zur Betriebsbereitschaft des Standorts erforderlich sind.
Ausgeschlossene Bereiche: Wir schließen routinemäßige Anlagenwartung, IT-Hardware-Käufe und eigenständige Netzwerkdienste aus, die nicht Teil eines Bau- oder Erweiterungsprojekts sind.
Übersicht der Segmentierung
- Nach Tier-Typ
- Tier 1 und 2
- Tier 3
- Tier 4
- Nach Rechenzentrumsgröße
- Klein
- Mittel
- Groß
- Hyperscale
- Nach Rechenzentrumstyp
- Colocation-Rechenzentrum
- Hyperscaler/Cloud-Dienstanbieter (CSPs)
- Unternehmens- und Edge-Rechenzentrum
- Nach Infrastruktur
- Elektrische Infrastruktur
- Stromverteilungslösung
- Stromversorgungssicherungslösungen
- Mechanische Infrastruktur
- Kühlsysteme
- Racks und Schränke
- Server und Speicher
- Weitere mechanische Infrastruktur
- Allgemeiner Bau
- Dienstleistungen – Design und Beratung, Integration, Support und Wartung
- Elektrische Infrastruktur
Datenquellen, Marktgrößenbestimmung und Validierung
Sekundärforschung
Die Schreibtischarbeit beginnt mit der Erstellung eines klaren Bildes der Baupipeline für Rechenzentren im Vereinigten Königreich und der Kostenpositionen, die den Gesamtprojektwert üblicherweise bewegen. Wir stützen uns auf öffentliche Quellen wie die Baudatenreihen des britischen Office for National Statistics, Veröffentlichungen des britischen Department for Energy Security and Net Zero zu Stromversorgung und Netzen sowie Updates von National Grid und Ofgem zu Anschlüssen und Beschränkungen, da die Stromverfügbarkeit oft bestimmt, wo und wann Projekte umgesetzt werden können.
Wir prüfen zudem Genehmigungs- und Planungssignale über kommunale Portale, Branchenverbände wie Veröffentlichungen des Uptime Institute und Materialien der Data Centre Alliance sowie technische Referenzen aus ASHRAE-Leitlinien und begutachteten Fachartikeln zu Kühlung und Energieeffizienz (nützlich zur Überprüfung von Designverschiebungen wie höherer Rack-Dichte). Ergänzt wird dies durch Unternehmensmeldungen, Investorenpräsentationen und seriöse Presseberichterstattung über Campus-Ankündigungen und -Erweiterungen, gefolgt von Konsistenzprüfungen mithilfe kostenpflichtiger Abonnements, die Unternehmensfinanzdaten, Auftragsvergaben und Patentaktivitäten aggregieren, wenn wir vergleichbare Inputs über viele Projekte hinweg benötigen. Diese Sekundärquellen sind nicht erschöpfend, und wir haben zusätzliche öffentliche Referenzen zur Datenerhebung, Validierung und Forschungsklärung verwendet.
Primärinterviews und Umfragen
Primärarbeit wird verwendet, um zu bestätigen, was die Sekundärforschung nicht vollständig klären kann, vor allem, was tatsächlich gerade im Bau ist im Vergleich zu dem, was sich noch in der Konzeptphase befindet. Wir sprachen mit einer Mischung aus Projektträgern, Ingenieur- und Baufachleuten sowie wichtigen Komponentenlieferanten im gesamten Vereinigten Königreich, damit Zeitplanrisiken, MEP-Kostenbewegungen und typische Bauspezifikationen überprüft und dann konsistent im Modell angewendet werden konnten.
Verteilung der Befragten der Primärforschung im Feld
| Unternehmenstyp | Position der Befragten |
|---|---|
| Top-Tier: 37% | CXOs: 16% |
| Mid-Tier: 43% | Funktions-/Bereichsleiter: 28% |
| Kleinere Akteure: 20% | Manager: 56% |
Marktgrößenbestimmung & Prognose
Die Größenbestimmung erfolgt mittels eines Top-down-Ansatzes, bei dem die Baunachfrage aus der britischen Projektpipeline, typischen Capex-Bandbreiten pro MW und der Aufteilung der Ausgaben auf Baugewerke und MEP-Pakete rekonstruiert wird, bevor die Gesamtwerte auf die Studienjahre abgebildet werden. Sobald diese Struktur stabil ist, gleichen wir sie mit selektiven Bottom-up-Näherungen ab, einschließlich stichprobenartiger Projekt-für-Projekt-Zusammenfassungen aus öffentlichen Ankündigungen und Kanalprüfungen der Durchschnittspreise, die dann zur Anpassung von Ausreißern verwendet werden.
Einige Inputs sind in diesem Markt wichtiger als andere, daher halten wir sie im Modell explizit fest. Dazu gehören geplante und im Bau befindliche IT-Lastzuwächse (MW), durchschnittliche Baukosten pro MW nach Bautyp, Verschiebungen in der Leistungsdichte, die das Kühlungsdesign verändern, regionale Zeitpläne für Netzanschlüsse und Inflationstrends bei Stahl, Beton und wichtigen elektrischen Anlagen. Wo Projektwerte nicht offengelegt werden, werden Lücken mithilfe von Benchmark-Kostenkurven und bestätigten Bandbreiten aus Interviews behandelt, und die Annahmen werden dann konsistent auf ähnliche Bauvorhaben angewendet.
Für die Prognose wird eine Szenarioanalyse verwendet, da das Timing stark von Netzzugang, Genehmigungsverfahren und Finanzierungszyklen beeinflusst wird. Der Basisfall kombiniert unsere Einschätzung der lieferbaren Pipeline mit dem Expertenkonsens zu Kostensteigerungen und Designänderungen, und anschließend werden Sensitivitäten für verzögerte Inbetriebnahme, schnellere KI-getriebene Dichteaufrüstungen und Normalisierung der MEP-Vorlaufzeiten durchgeführt.
Datenvalidierung & Aktualisierungszyklus
Die Validierung erfolgt in Schichten, damit die endgültigen Zahlen nicht von einem einzigen Datensatz abhängen. Wir vergleichen die Modellergebnisse mit unabhängigen Signalen wie den durch öffentliche Kapazitätsankündigungen implizierten MW-Zuwächsen, Bauproduktionsindikatoren und gemeldeten Capex-Programmen, und überprüfen dann Abweichungen, bis die Treiber klar erklärt sind.
Anomalieprüfungen werden auf Projekt- und regionaler Ebene durchgeführt, gefolgt von einem internen Überprüfungsschritt, bei dem Annahmen, Umrechnungen und Jahreszuordnungen vor der Freigabe erneut geprüft werden. Berichte werden jährlich aktualisiert, und Zwischenaktualisierungen werden bei wesentlichen Ereignissen vorgenommen, wie größeren Campus-Genehmigungen, erheblichen Verzögerungen bei Netzanschlüssen oder sprunghaften Änderungen der Anlagenpreise. Vor der Auslieferung führen wir einen abschließenden Analystendurchgang durch, damit Kunden die aktuellste Ansicht erhalten.
Vergleich der Marktgrößenbestimmung von Mordor Intelligence für den britischen Rechenzentrumsbaumarkt mit anderen veröffentlichten Schätzungen
Veröffentlichte Marktgrößen für den Bau von Rechenzentren im Vereinigten Königreich können weit voneinander abweichen, selbst wenn sie scheinbar denselben zugrunde liegenden Bauumfang messen. Die Hauptgründe liegen meist darin, welche Ausgabenkategorien erfasst werden, welches Jahr als Basis verwendet wird und ob die Werte nur verbindlich zugesagte Bauvorhaben widerspiegeln oder auch frühe Planungsphasen einbeziehen.
In der Praxis stammen die größten Abweichungen daher, ob sowohl Rohbau plus Kernstruktur als auch MEP-Ausbau enthalten sind, wie die Kosten pro MW über die Zeit fortgeschrieben werden und wie Projekte gefiltert werden, wenn die Termine für den Netzanschluss unsicher sind. Ein weiterer häufiger Unterschied ist das Timing der Währungsumrechnung und die Behandlung der Inflation, da die Verwendung eines einzelnen festen Wechselkurses oder eines flachen Kostenindex die Gesamtwerte in einem bauorientierten Markt schnell verschieben kann.
Benchmark-Vergleich
| Quelle | Marktgröße | Lücken in der Forschungsmethodik |
|---|---|---|
| Mordor Intelligence | 2,25 Mrd. USD (2026) | |
| Branchenbericht A | 2,18 Mrd. USD (2026) | Verwendet eine engere Definition, die sich auf den Kernbau und ausgewählte Elektroarbeiten konzentriert, und wendet während des Prognosezeitraums eine konservativere Fortschreibung für MEP-Pakete an. |
| Beratungskurzbericht B | 5,10 Mrd. USD (2026) | Vermischt oft Bauleistungen mit breiteren Investitionsbudgets für Rechenzentren, wodurch Grundstücks-, Finanzierungs- und einige Nicht-Baukosten des Programms einfließen können, die außerhalb des tatsächlich erbrachten Bauwerts liegen. |
Die Tabelle zeigt, dass ein Großteil der Abweichung darauf zurückzuführen ist, was als Bauwert gezählt wird und wie mit unsicheren Projekten umgegangen wird, wenn der Zeitpunkt der Inbetriebnahme nicht feststeht. Aus diesem Grund hilft es, die Pipeline auf netzseitig gesicherte und vertragsreife Phasen zu filtern, um die Schätzung fundiert zu halten – ein Ansatz, der in der Analyse von Mordor Intelligence verwendet wird.


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der aktuelle Wert des Marktes für Rechenzentrumsbau im Vereinigten Königreich?
Der Markt wurde im Jahr 2026 auf USD 2,25 Milliarden bewertet und ist auf dem Weg, bis 2031 USD 4,92 Milliarden zu erreichen.
Welches Segment wächst bei Neubauten am schnellsten?
Tier-4-Anlagen, die von Finanzdienstleistern und Gesundheitsunternehmen bevorzugt werden, sollen bis 2031 eine CAGR von 17,32 % verzeichnen.
Warum verlagern sich Hyperscale-Projekte nördlich von London?
Netzanschlussmoratorien, niedrigere Grundstückskosten und die Verfügbarkeit erneuerbarer Energie in Manchester und Schottland ziehen Kapital vom überlasteten Südosten ab.
Wie verändert Flüssigkühlung die Baubudgets?
Direkt-zu-Chip- und Immersionslösungen verlagern mehr Kapital in mechanische Systeme, die bis 2031 voraussichtlich mit einer CAGR von 17,66 % wachsen werden.
Welche regulatorischen Reformen hatten zuletzt die größten Auswirkungen?
Das Planungs- und Infrastrukturgesetz 2025 und die aktualisierten nationalen Politikerklärungen von 2026 haben große Rechenzentren als national bedeutsam eingestuft, Genehmigungszeiträume verkürzt und Projekte risikoärmer gemacht.
Seite zuletzt aktualisiert am:
- Markt für KI-Rechenzentren Globale Nachfrage nach KI-Anlagen, unterteilt nach Anlagentyp, Komponente und Tier.
- Markt für Rechenzentrumsserver Globale Servernachfrage, aufgeschlüsselt nach Tier, Anlagengröße und Anlagentyp.
- Italien Rechenzentrums-Stromversorgungsmarkt Nachfrage nach Energiesystemen in Italien, aufgeschlüsselt nach Komponente, Anlagentyp und Anlagengröße.
- Kanada Rechenzentrums-Stromversorgungsmarkt Stromversorgungssysteme in Kanada, aufgeschlüsselt nach Komponente, Tier und Anlagengröße.
- Deutschland Rechenzentrum-Prozessor-Markt Prozessornachfrage in Deutschland, unterteilt nach Prozessortyp, Anwendung und Architektur.
- Vereinigtes Königreich Hyperscale-Rechenzentrum-Markt Hyperscale-Standorte im Vereinigten Königreich, unterteilt nach Anlagentyp, Komponente und Tier.


