
英国データセンター建設市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2020 - 2024 |
| 市場規模 (2026) | 2.25 十億米ドル |
| 市場規模 (2031) | 4.92 十億米ドル |
| Growth Rate (2026 - 2031) | 16.94 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |

Mordor Intelligenceによる英国データセンター建設市場分析
英国データセンター建設市場規模は2026年に22億5,000万USDに達し、2031年までに49億2,000万USDに拡大する見込みで、同期間のCAGRは16.94%を反映しています。ハイパースケーラーによる事前リース、政府によるデータセンターの重要国家インフラへの指定、および国内AIコンピュートに関する主権的野心が開発サイクルを短縮し、資金調達意欲を高めています。GPU密度の高い設計へのシフトにより、ラックの電力密度が高まり、空冷から液冷への移行が加速しています。一方、南東部における電力網の混雑と機械・電気・配管(MEP)資材のインフレにより、再生可能エネルギーと土地がまだ利用可能なマンチェスター、スコットランド、その他の地域へと資本が向かっています。オーナーがより短い工期内でのターンキー納品を求める中、総合建設業者と専門MEP企業のパートナーシップが標準となりつつあります。
主要レポートの要点
- ティアタイプ別では、ティア3施設が2025年に57.84%の収益シェアをリードし、ティア4は2031年にかけて17.32%のCAGRで成長する見込みです。
- データセンター規模別では、ハイパースケール構成が2025年の英国データセンター建設市場規模の62.65%のシェアを占め、2031年にかけて17.43%のCAGRで拡大する見通しです。
- データセンタータイプ別では、コロケーションサイトが2025年の英国データセンター建設市場シェアの55.68%を占め、一方でハイパースケーラーが所有する施設は2031年にかけて17.86%のCAGRで成長する見込みです。
- インフラ別では、電気システムが2025年の支出の40.45%を占めましたが、機械インフラは2031年にかけて17.66%のCAGRを記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
英国データセンター建設市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケーラーによる事前リースとAI・GPU需要の波 | +4.8% | 全国規模、南東イングランドおよびマンチェスターに集中 | 短期(2年以内) |
| 5G/6Gの展開によるエッジおよびコアの建設加速 | +3.2% | 全国規模、ロンドン・マンチェスター・エジンバラで初期の恩恵 | 中期(2〜4年) |
| 政府のAI成長ゾーンおよび140億ポンドの重要国家インフラプログラム | +2.9% | 全国規模、マンチェスター・ウェストミッドランズ・エジンバラが優先ゾーン | 中期(2〜4年) |
| 国家的重要インフラの許認可迅速化 | +2.1% | 全国規模、特に南東イングランドおよびミッドランズ | 短期(2年以内) |
| 重要インフラとしてのデータセンターに対する税制優遇措置 | +1.6% | 全国規模 | 中期(2〜4年) |
| グリーン電力のためのオンサイト小型モジュール炉パイロット | +0.9% | 北イングランドおよびスコットランドのパイロットサイト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケーラーによる事前リースとAI・GPU需要の波
マイクロソフトの300億ポンドの誓約は、電力投入と同時に入居を保証する長期事前リースと自社ホールを組み合わせたものでした。グーグルは50億ポンド(61億2,000万USD)のプログラムで追随し、複数のキャンパスにわたるGPU密度の高いスペースのテナント地位を確保しました。その後、エヌビディアが推論最適化キャパシティに対して110億ポンド(136億USD)を投じ、アンカーテナントモデルをさらに裏付けました。CyrusOneなどのデベロッパーは着工前にエンフィールドで90MWを確保し、ファイナンシングスプレッドを150〜200ベーシスポイント圧縮しました。[1]英国科学・イノベーション・技術省、「AIグロースゾーンの発表」、gov.uk 政府による重要インフラ指定は、規制の安定性を示すことで投資家の信頼を強化しました。[2]CyrusOne、「CyrusOneがロンドンにLON6データセンターを発表」、cyrusone.com
5G/6Gの展開によるエッジおよびコアの建設加速
BTとAWSはロンドンおよびマンチェスターでウェーブレングスゾーンを稼働させ、拡張現実および自動運転車のワークロードに対して10ミリ秒未満のレイテンシを実現するため、クラウドコンピュートを通信キャリアネットワーク内に組み込みました。ボーダフォンはグーグルクラウドと提携し、2026年までに15都市にエッジノードを展開することで、需要を従来のハブ以外にも分散させました。テムズフリーポートのプライベート5Gグリッドは、産業クラスターが専用エッジインフラのために公共キャリアを迂回していることを示しています。10億ポンドの多様化基金が国内機器供給を補助し、新規マイクロデータセンターの調達サイクルを短縮しています。これらの取り組みにより、キャパシティの追加が1〜5MWの数十のサイトに分散し、建設機会が全国に広がっています。
政府のAI成長ゾーンおよび140億ポンドの重要国家インフラプログラム
データセンターの重要国家インフラへの指定により、協議の迅速化が可能となり、電力網・光ファイバー・道路の140億ポンド(173億6,000万USD)の官民アップグレード計画とセクターが結びつきました。グレーターマンチェスター、ウェストミッドランズ、エジンバラのAI成長ゾーンは、接続費用の削減とプロジェクトタイムラインの短縮のために5億ポンド(6億2,000万USD)を受け取りました。ナショナルグリッドは90億ポンド(112億USD)の強化フレームワークを授与し、2030年までに南東部の15GWのキャパシティを確保することで、サイト稼働時に電力が利用可能であることをデベロッパーに保証しました。補助金と電力網のアップグレードを合わせると、中期的な建設速度に約3パーセントポイントが加算されます。
国家的重要インフラの許認可迅速化
2025年計画・インフラ法により、50MW超のデータセンタープロジェクトが国家的重要インフラプロジェクト制度に移行し、承認期間が18ヶ月から約6ヶ月に短縮されました。2026年1月に公表された改訂版国家政策声明EN-1、EN-3、EN-5により、データセンターは発電所と同等の政策的位置づけを得ました。地方の異議申し立てで14ヶ月を要した後に許可を得たアボッツラングレーの事例は、新制度が排除する遅延を示しています。デベロッパーは今後、ネットゼロへの道筋と確保済みの電力網接続を事前に提出する必要がありますが、合理化された手続きにより大規模キャンパスのリスクが実質的に低減されます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 南東部の電力網混雑、132kV接続モラトリアム | -3.1% | 南東イングランド、特にグレーターロンドンおよびテムズバレー | 短期(2年以内) |
| 建設グレードの労働力およびMEPコストのインフレ | -2.4% | 全国規模 | 中期(2〜4年) |
| 水使用および景観への地域住民の反対 | -1.2% | 水不足の南東部および一部の農村サイト | 中期(2〜4年) |
| EU/英国スコープ3炭素報告コンプライアンスの厳格化 | -0.8% | 全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
南東部の電力網混雑、132kV接続モラトリアム
ナショナルグリッドESOはグレーターロンドンおよび周辺郡の一部で新規132kV接続の受付を停止し、デベロッパーが費用のかかる上流側アップグレードを自己負担しない限り、7〜10年の遅延が生じる状況を作り出しました。このような自己負担による強化の下では、100MWキャンパスのプロジェクト予算が1億5,000万ポンド(1億8,600万USD)増加する可能性があります。エクイニクスはハートフォードシャーキャンパスの39億ポンド(48億4,000万USD)の拡張に独自の400kV供給を選択しましたが、この回避策により着工前タイムラインが18ヶ月延長されました。そのため、デベロッパーはSPエナジーネットワークスとSSEネットワークスが依然として3年間の通電スロットを提供しているマンチェスターおよびスコットランドへとシフトしています。
建設グレードの労働力およびMEPコストのインフレ
英国王立測量士協会(RICS)は2025年にMEP賃金が前年比12%上昇したことを記録しており、これはブレグジット後の技能不足と住宅大型プロジェクトとの競合を反映しています。[3]英国王立測量士協会、「英国建設市場調査」、rics.org シュナイダーエレクトリックは変圧器のリードタイムが2年前の26週から42週に延長されたと指摘しました。銅価格は2025年に18%上昇し、バスバーおよびケーブルコストを押し上げました。工場製作スキッドを採用した建設業者は現場労働力を最大40%削減し、工期を8ヶ月短縮しましたが、バルフォアビーティーは新規建設価値の20%未満にとどまる採用率を報告しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ティアタイプ別:冗長性プレミアムがティア4の採用を促進
ティア3サイトは2025年の収益の57.84%を占め、計画的なメンテナンス期間を許容する一般的なエンタープライズワークロードへの適合性を示しています。2025年3月に施行された英国金融行動監視機構(FCA)の業務継続性マンデートは、銀行に対してインフラ障害への耐性を求めており、重要なアプリケーションをすべての電力および冷却経路を二重化したティア4ホールへと誘導しています。ティア4設計は30〜40%多くの資本を必要としますが、ダウンタイムリスクを排除するため、金融サービスおよびヘルスケアオペレーターに訴求しています。2026〜2031年にかけて、ティア4は17.32%のCAGRを記録し、英国データセンター建設市場全体を上回る成長が予測されています。
ティア3への需要は、価格に敏感なコロケーション顧客の間で引き続き堅調です。デジタルリアルティなどのオペレーターは最近、稼働時間保証と競争力のある賃料のバランスを取るため、N+1冗長性を持つティア3でロンドンキャンパスを拡張しました。ティア1およびティア2のフットプリントは、レガシーエンタープライズサイトの廃止に伴い縮小し続けています。その結果、重要インフラに関する政府の方針と一致した高冗長性への段階的な移行が進み、英国データセンター建設市場のプレミアム主導の成長プロファイルを支えています。
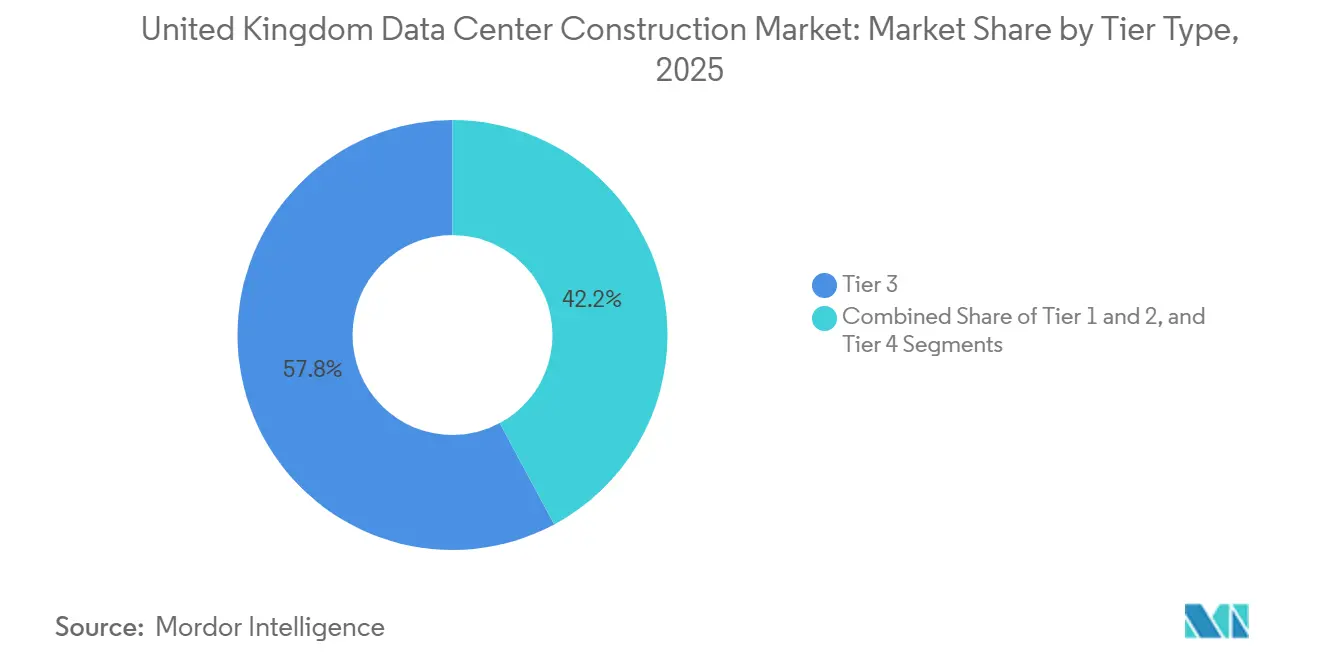
注記: 各セグメントのシェアはレポート購入後に入手可能


データセンター規模別:ハイパースケールの優位性
ハイパースケールキャンパスは50MWを超え、2025年の収益の62.65%を占めました。電力購入のレバレッジ、冷却の規模の経済、および労働力の活用により、電力使用効率(PUE)が1.15未満に抑えられており、これは小規模建設の1.4〜1.6と比較して優れています。エクイニクスのハートフォードシャー拡張とQTSの100億ポンド(124億USD)のブライス計画は、テナントの増加に合わせて供給を追跡できるモジュール式フェーズ分けを例示しています。予測期間中、ハイパースケールは17.43%のCAGRを記録し、英国データセンター建設市場における優位性を強化する見込みです。
大規模(10〜50MW)および中規模(5〜10MW)施設は、近接したコンピュートを必要としながらもハイパースケール予算を持たない地域企業を引き付けています。カオデータの30MWマンチェスターキャンパスはこのコホートの典型です。コンピュートが通信ストリートファニチャーに移行するにつれ、5MW未満の小規模エッジサイトは減少しています。全体として、規模は資本効率の最大の予測因子であり続け、ハイパースケールの構造的優位性が持続することを確実にしています。
データセンタータイプ別:コロケーションとハイパースケーラーのハイブリッド
コロケーションオペレーターは2025年に55.68%のシェアを保持し、エンタープライズのリフトアンドシフト移行と厳しい資本予算に牽引されました。しかし、マイクロソフト、グーグル、AWSが冷却・ネットワーク・セキュリティパラメータを微調整するためにGPUクラスターを内製化するにつれ、ハイパースケーラーが所有するサイトは17.86%のCAGRで拡大する見込みです。アンカーリースは依然として一般的であり、エクイニクスはハートフォードシャーの複数フェーズを複数のハイパースケーラーに事前リースし、建物の所有権を保持しながら15年間の収益ストリームを確保しました。
ハイパースケールの財務力を持たないエンタープライズは、再生可能エネルギー調達と炭素追跡サービスに引き付けられ、コロケーションへと向かっています。モバイルオペレーターがコンピュートをタワーサイトに共同設置するようになったため、エッジデータセンターは縮小する15%のシェアを占めるにとどまっています。その結果、ハイパースケーラーの仕様に合わせたデベロッパー所有の不動産というハイブリッドモデルが、英国データセンター建設市場の将来像を定義しています。
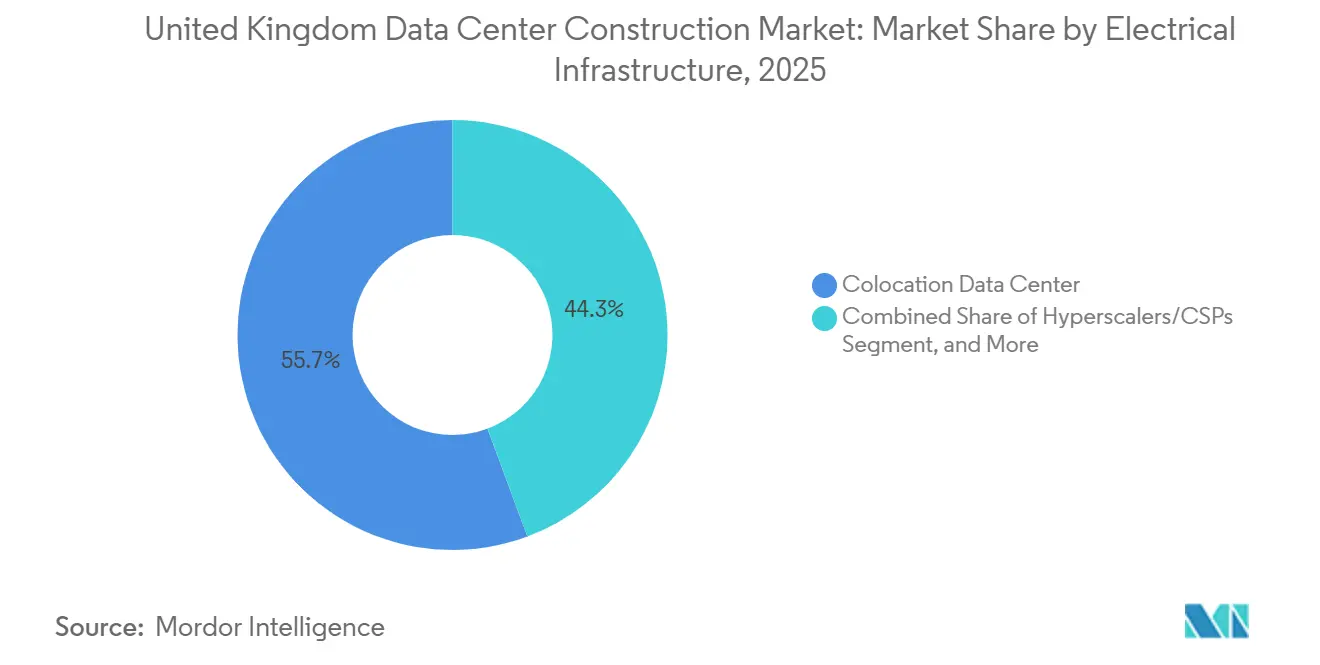
注記: 各セグメントのシェアはレポート購入後に入手可能
インフラ別:液冷が設備投資構成を再編
電気システムは2025年の支出の40.45%を占め、変電所・開閉装置・無停電電源装置の資本集約的な性質を反映しています。しかし、ラックが8kWの空冷から60kWの液冷構成に移行するにつれ、機械インフラは17.66%のCAGRで上昇する見込みです。チップ直接冷却ソリューションと液浸タンクが普及しており、三菱電機のリアドアヒートエクスチェンジャーはレガシー機械室を改修することなく40kWラックを実現しています。ステリウムのスラウ改修はPUEを1.4から1.05に削減し、運用上のメリットを確認しました。
一般建設とプロフェッショナルサービスを合わせると支出の約35%を占めますが、プレファブリケーションモジュールがより多くの価値を工場設定に移すにつれ、そのシェアは低下するでしょう。したがって、冷却革命は部品表を再構成し、英国データセンター建設市場内での二桁成長を持続させます。
地域分析
南東部は2025年の投資の約65%を占め、ロンドンの金融中心部への近接性、海底ケーブルの陸揚げ地点、および高密度のダークファイバールートが寄与しています。エクイニクス、コルトDCS、アークデータセンターはそれぞれ数十億ポンド規模の拡張に着工しましたが、電力網接続の凍結と声高な水道事業者が熱意を抑制しています。デベロッパーは、水使用量を最大80%削減する閉ループまたは断熱システムを採用することで対応し、地域住民の反対を緩和しています。
マンチェスターは2025年の新規建設価値の15%を獲得し、AI成長ゾーン補助金とSPエナジーネットワークスの3年間接続オファーに支えられました。BT・AWSウェーブレングスゾーンは同市のエッジコンピュート資格を強調し、カオデータのキャンパスは中規模キャパシティへの需要を示しています。ウェストミッドランズとエジンバラも同様の政策・接続性の論理で注目を集めています。
スコットランドは2025年の支出の8%を引き付け、QTSのブライスメガプロジェクトと市場価格を下回る電力購入契約をもたらす豊富な風力発電が牽引しました。光ファイバーバックホールがロンドンまでより長いルートを要するものの、低い土地価格と涼しい外気温が追加のインセンティブを提供しています。ウェールズとミッドランズが残りの12%を分け合い、テムズフリーポートのプライベート5Gイニシアチブが産業エッジの可能性を示しています。
電力網緩和フレームワーク、再生可能エネルギーの余剰、およびインフラ補助金がM25圏外への資本誘導を促しています。その結果、地域の多様化により南東部のボトルネックが緩和され、英国データセンター建設市場全体で機会が広がっています。
規制環境
英国では、データセンターがより一元化された、インフラ型の同意・政策枠組みへと移行している。2024年9月にデータセンターは重要な国家インフラ(Critical National Infrastructure)として指定され、設計および運用全体にわたる耐障害性、セキュリティ、事業継続計画への期待が高まった。この流れを受けて、国家的に重要なインフラプロジェクト(NSIP)の適用範囲は、2026年1月8日発効のInfrastructure Planning (Business or Commercial Projects) (Amendment) Regulations 2026により、対象となるデータセンター計画にも拡大され、本レポートで言及されているPlanning and Infrastructure Act 2025の改正を補完し、大規模キャンパスと国家的な許認可プロセスとの結び付きを強めている。
政策支援は、計画および電力アクセスにおけるボトルネック削減を目的としたDSIT(科学・イノベーション・技術省)のプログラムやガイダンスを通じて具体化されつつある。DSITは大規模なAI対応キャパシティの整備を加速するためにAI Growth Zonesを位置付けており、より明確な判断基準を定めるためのデータセンター向け国家政策声明(National Policy Statement)を策定中である。また、450万英ポンド規模の国家専門家チームが、データセンター申請を処理する地方計画当局を支援している。2026年1月に公表された更新版の国家政策声明(EN-1、EN-3、EN-5)と併せて、これらの取り組みは、英国データセンター建設の許認可プロセスにおいて、グリッド供給提案、ネットゼロへの道筋、環境影響(特に水利用)に関する前倒しの根拠提示の重要性を高めている。
競争環境
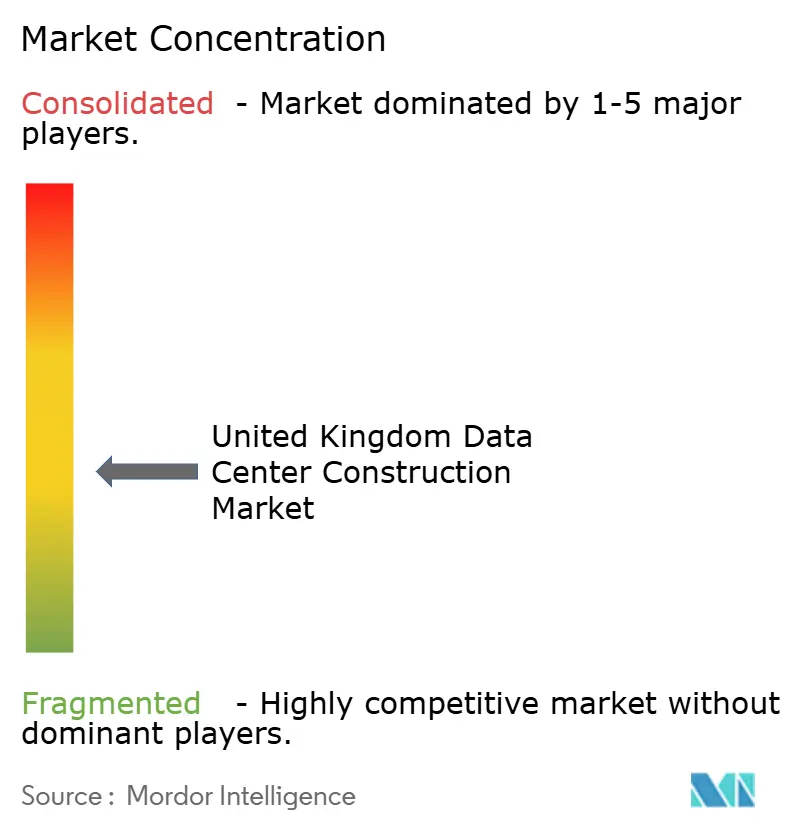
市場は中程度に分散しています。Skanska、ISG、AECOMがシェルアンドコアの工事範囲を支配し、Mercury Engineering、Mace、Laing O'Rourkeがメカニカル・電気・配管(MEP)パッケージをリードしています。エクイニクスがハートフォードシャーでSkanska・Mercuryジョイントベンチャーを選択したことは、設計・調達・建設リスクを単一のコンソーシアムに集約する統合プロジェクトデリバリーへのトレンドを示しています。
モジュール建設は依然としてホワイトスペースの機会です。新規建設の5件に1件未満しか工場製作スキッドを使用していませんが、採用した建設業者は現場人員の30〜40%削減と8ヶ月の工期短縮を報告しています。シュナイダーエレクトリックなどの機器ベンダーは、周波数応答市場でバッテリーアレイを収益化するソフトウェアをバンドルすることで、バリュースタックを上昇させています。
液冷の新興専門企業、特にサブマーとリキッドスタックは、ターンキー液浸ソリューションを提供することで従来の機械系建設業者を迂回し、AIワークロードの普及に伴い収益性の高いニッチを切り開いています。持続可能性規制はさらに、具現化炭素を定量化できる企業に有利な競争環境をもたらしており、これはMaceとアラップが2025年にデジタルツールセットに多大な投資を行った分野です。全体として、競争の構図はダイナミックであり続けますが、英国データセンター建設産業内では統合型かつ持続可能性に精通したプロバイダーへと傾いています。
英国データセンター建設産業リーダー
ISG Ltd
AECOM
Rider Levett Bucknall
Mercury Engineering
Skanska UK plc
- *免責事項:主要選手の並び順不同

市場機会と将来展望
政府主導のAIキャパシティプログラムと許認可制度の変更により、グリッドの混雑や132kVの制約によって計画が遅延している従来のロンドン集積地の外で、大規模かつ電力集約型の建設向けの明確な余地が生まれている。DSITのAI Growth Zonesイニシアチブは、大規模AIデータセンターキャパシティを明確な対象としており、2030年までに約500MW規模の拠点を目指すという方針を示し、1GWを超える規模拡大の可能性も示唆している。このプログラム設計では、超大規模施設向けの電力アクセスの高速化や電気料金の低減といった具体的な誘因が強調されている。これにより、開発事業者、EPC企業、MEP専門業者が、高圧接続戦略(必要に応じた400kVの代替策を含む)、GPU高密度対応の機械設計(液冷対応)、そしてNSIP型の審査に適した計画文書を組み合わせたエンドツーエンドの提供提案をパッケージ化する機会が強化されている。
もう一つの機会分野は、英国のコンピュート政策アジェンダに関連する、公的および準公的なコンピュート資源とサプライチェーンの現地化の拡大にある。英国政府は、2025年から2030年にかけて公的コンピュートエコシステムに最大20億英ポンドを投じることを約束しており、その中にはAI Research Resourceの拡張に向けた10億英ポンドが含まれる。これは、セキュリティ、運用耐障害性、カーボン報告に関するより厳格な要件を伴うプロジェクトへと結び付く可能性がある。同時に、英国AI Hardware PlanおよびCompute Roadmapは、調達経路や輸出金融を活用したサプライチェーン開発を示しており、データセンター建設プログラムにおける英国拠点のシステムインテグレーション、プレファブリケーション、コンプライアンス対応ツール(エンボディドカーボンおよびスコープ3報告向け)の需要を支えている。
最近の業界動向
- 2026年7月:Ark Data Centresは、サリー州のLongcross Parkキャンパスにおいて、Nebius向けの新しい36MW施設(LP02)の開発を含む8.07億英ポンドの投資を発表した。この動きは英国のソブリンおよびAIコンピュートキャパシティを拡大し、地域の建設サービスに対する長期的な需要を強化する。
- 2026年7月:John F Huntは、M25/M40インターチェンジ付近の新たなハイパースケールデータセンターキャンパスに関する2,000万英ポンドの先行整備工事契約を受注した。この受注により、当該拠点での建設スケジュールが加速し、近い将来の現地作業活動が活発化する。
- 2026年5月:Glencarは、北ロンドンのBrent Crossキャンパスにおいて、70MW、23,000平方メートル規模のデータセンター施設LON1B2の建設契約(1億英ポンド超)を受注した。このプロジェクトはロンドン地域における大規模なキャパシティを追加し、地域の市場動向および競争環境に影響を与える。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、市場を、英国内でデータセンターを建設するために提供される建設工事の価値と定義し、これには中核的な建築工事および施設の稼働に必要な主要なフィットアウトシステムが含まれる。
対象範囲の除外事項:定常的な施設保守、ITハードウェアの購入、および建設・拡張プロジェクトの一部ではない単独のネットワークサービスは対象外とする。
セグメンテーション概要
- ティアタイプ別
- ティア1および2
- ティア3
- ティア4
- データセンター規模別
- 小規模
- 中規模
- 大規模
- ハイパースケール
- データセンタータイプ別
- コロケーションデータセンター
- ハイパースケーラー/クラウドサービスプロバイダー(CSP)
- エンタープライズおよびエッジデータセンター
- インフラ別
- 電気インフラ
- 電力配電ソリューション
- 電力バックアップソリューション
- 機械インフラ
- 冷却システム
- ラックおよびキャビネット
- サーバーおよびストレージ
- その他の機械インフラ
- 一般建設
- サービス - 設計・コンサルティング、インテグレーション、サポートおよびメンテナンス
- 電気インフラ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、英国のデータセンター建設パイプラインと、総プロジェクト価値を通常左右するコスト項目について明確な把握を構築することから始まる。電力の利用可能性がプロジェクトの実施場所と時期を左右する傾向があるため、英国国家統計局(ONS)の建設出荷高系列、英国エネルギー安全保障・ネットゼロ省の電力供給・ネットワークに関する公表資料、National GridおよびOfgemによる接続と制約に関する最新情報などの公的資料に依拠している。
また、地方自治体のポータル、Uptime Instituteの出版物やData Centre Allianceの資料などの業界団体を通じた許認可・計画に関する動向、ASHRAEのガイダンスや冷却・エネルギー効率に関する査読済み論文などの技術資料(ラック密度の上昇など設計変化の確認に有用)も精査している。これに加えて、企業の開示資料、投資家向け説明資料、キャンパス発表や拡張に関する信頼できる報道を確認し、その後、多数のプロジェクト間で比較可能な入力が必要な場合には、企業財務、契約受注、特許動向を集約する有料サブスクリプションを用いて整合性の確認を行っている。これらのデスクソースは網羅的なものではなく、データ収集、検証、および調査内容の明確化のために追加の公的資料も使用した。
一次インタビューおよび調査
一次調査は、デスクリサーチだけでは十分に確定できない事項、主に現在実際に建設中のものと、まだ構想段階にあるものを確認するために用いられる。英国全域のプロジェクト所有者、エンジニアリング・建設の専門家、主要な部材のコントラクターなど、さまざまな関係者と対話し、スケジュールリスク、MEPコストの変動、標準的な建設仕様を確認した上で、モデルに一貫して反映した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:37% | 経営幹部(CXO):16% |
| ミドルティア:43% | 機能/部門責任者:28% |
| 中小規模事業者:20% | マネージャー:56% |
市場規模算定と予測
市場規模の算定は、英国のプロジェクトパイプライン、MW当たりの一般的な資本支出範囲、土木工事とMEPパッケージ間の支出配分から建設需要を再構築するトップダウン方式を用いて構築され、その総額を調査対象年に割り当てている。この構造が安定した後、公表発表からのプロジェクト単位の積み上げサンプルや平均価格に関するチャネル確認を含む、選択的なボトムアップ的な近似値と照合し、それを用いて外れ値を調整している。
この市場では、他よりも重要性の高い入力項目がいくつか存在するため、モデル内で明示的に扱っている。これには、計画中および建設中のITロード追加分(MW)、建設タイプ別のMW当たり平均建設コスト、冷却設計を変化させる電力密度の変動、地域別の系統接続タイムライン、鋼材・コンクリート・主要電気機器の価格上昇動向が含まれる。プロジェクト価値が開示されていない場合には、ベンチマークコストカーブおよびインタビューから確認された範囲を用いてギャップを補い、その仮定を類似の建設案件全体に一貫して適用している。
予測に関しては、タイミングが系統接続、許認可、資金調達サイクルに大きく左右されるため、シナリオ分析を用いている。ベースケースは、実現可能なパイプラインに関する見解と、コスト上昇および設計変更に関する専門家の合意を組み合わせたものであり、その上で、系統接続の遅延、AI主導による密度向上の加速、MEPリードタイムの正常化に関する感度分析を行っている。
データ検証と更新サイクル
検証は、最終数値が単一のデータセットのみに依拠しないよう、複数の層で行われる。モデルの出力結果を、公表されたキャパシティ発表から示唆されるMW追加分、建設出荷高指標、報告された資本支出プログラムなどの独立した指標と比較し、その差異について要因が明確に説明できるまで見直しを行っている。
異常値チェックはプロジェクト単位および地域単位で実施され、その後、承認前に前提条件、換算、年次マッピングを再確認する内部レビューの段階が続く。レポートは年1回更新され、大規模キャンパスの承認、系統接続の大幅な遅延、機器価格の大きな変動といった重要な事象が発生した場合には、随時更新を行う。提供前には、最終的なアナリストレビューを行い、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceによる英国データセンター建設市場規模算定と他の公表推計値との比較
公表されている英国データセンター建設の市場規模は、同じ建設範囲を測定しているように見えても、大きく異なる場合がある。主な理由は、通常、どの支出カテゴリーが計上されているか、基準年としてどの年が用いられているか、また値が確定済みの建設のみを反映しているのか、それとも初期段階の計画も含んでいるのかにある。
実際には、最大の差異は、シェルおよびコア工事とMEPフィットアウトの両方が含まれているかどうか、MW当たりコストが時間の経過とともにどのように上昇させて計上されているか、系統接続時期が不確実な場合にプロジェクトがどのようにフィルタリングされているかから生じる。もう一つの一般的な違いは、通貨換算のタイミングとインフレの取り扱いであり、単一の固定為替レートや一律のコスト指数を用いると、建設主導の市場では総額が急速に変動する可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.25 B (2026) | |
| 業界レポートA | USD 2.18 B (2026) | より狭い定義を用い、中核的な建築工事と選定された電気工事に焦点を当てており、予測期間中のMEPパッケージのコスト上昇についてより保守的な適用を行っている。 |
| アドバイザリーブリーフB | USD 5.10 B (2026) | 建設工事をより広範なデータセンター投資予算と混合させることが多く、土地取得、資金調達、および実際に完了した建設価値の範囲外にある一部の非建設関連プログラムコストを含む場合がある。 |
この表は、差異の多くが、何を建設価値として計上するか、また系統接続のタイミングが確定していないプロジェクトをどのように扱うかに起因していることを示している。そのため、パイプラインを系統接続が確保され、契約準備が整った段階にフィルタリングすることで、推計値の裏付けを保つことができ、これはMordor Intelligenceの分析で採用されている手法である。


レポートで回答される主要な質問
英国データセンター建設市場の現在の価値はいくらですか?
市場は2026年に22億5,000万USDと評価されており、2031年までに49億2,000万USDに達する軌道にあります。
新規建設において最も急成長しているセグメントはどれですか?
金融サービスおよびヘルスケア企業に支持されるティア4施設は、2031年にかけて17.32%のCAGRを記録すると予測されています。
ハイパースケールプロジェクトがロンドン北部に移動しているのはなぜですか?
電力網接続モラトリアム、低い土地コスト、マンチェスターおよびスコットランドにおける再生可能エネルギーの利用可能性が、混雑した南東部から資本を引き離しています。
液冷は建設予算をどのように変えていますか?
チップ直接冷却および液浸ソリューションにより、より多くの資本が機械システムに移行しており、2031年にかけて17.66%のCAGRで成長すると予測されています。
最近最も大きな影響を与えた規制改革は何ですか?
2025年計画・インフラ法および2026年の改訂版国家政策声明により、大規模データセンターが国家的重要施設として再分類され、承認タイムラインが短縮され、プロジェクトのリスクが低減されました。
最終更新日:
- 人工知能(AI)データセンター市場 施設タイプ、コンポーネント、ティア別に分類した世界のAI施設需要。
- データセンターサーバー市場 グローバルサーバー需要を、ティア、施設規模、施設タイプ別に分類。
- イタリアのデータセンター電源市場 イタリア全域における電源システム需要を、コンポーネント、施設タイプ、施設規模別に網羅。
- カナダ データセンター電力市場 カナダの電力システムを、構成要素、ティア、施設規模別に区分。
- ドイツデータセンタープロセッサ市場 ドイツ全域におけるプロセッサ需要(プロセッサタイプ、アプリケーション、アーキテクチャ別)。
- 英国ハイパースケールデータセンター市場 施設タイプ、コンポーネント、ティア別に分けた英国のハイパースケールサイト。


