
Taille et part du marché de la construction de centres de données au Royaume-Uni
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Période de Données Historiques | 2020 - 2024 |
| Taille du Marché (2026) | 2.25 Milliards de dollars |
| Taille du Marché (2031) | 4.92 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 16.94 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |

Analyse du marché de la construction de centres de données au Royaume-Uni par Mordor Intelligence
La taille du marché de la construction de centres de données au Royaume-Uni a atteint 2,25 milliards USD en 2026 et devrait progresser jusqu'à 4,92 milliards USD d'ici 2031, reflétant un TCAC de 16,94 % sur la période. La pré-location par les hyperscalers, la désignation gouvernementale des centres de données comme infrastructure nationale critique, et les ambitions souveraines en matière de calcul d'intelligence artificielle domestique compriment les cycles de développement et stimulent l'appétit pour le financement. Un pivot vers des conceptions à forte densité de GPU contraint à des densités de puissance par rack plus élevées et accélère la transition de la climatisation par air vers la climatisation par liquide. Par ailleurs, la congestion du réseau électrique dans le Sud-Est et l'inflation des intrants en génie mécanique, électrique et de plomberie (MEP) orientent les capitaux vers Manchester, l'Écosse et d'autres régions où l'électricité renouvelable et les terrains restent disponibles. Les partenariats entre entrepreneurs généraux et entreprises MEP spécialisées deviennent la norme, les maîtres d'ouvrage exigeant une livraison clé en main dans des délais plus serrés.
Principaux enseignements du rapport
- Par type de niveau, les installations de Niveau 3 ont dominé avec une part de revenus de 57,84 % en 2025, tandis que le Niveau 4 devrait progresser à un TCAC de 17,32 % jusqu'en 2031.
- Par taille de centre de données, les configurations hyperscale ont représenté une part de 62,65 % de la taille du marché de la construction de centres de données au Royaume-Uni en 2025 et devraient se développer à un TCAC de 17,43 % jusqu'en 2031.
- Par type de centre de données, les sites de colocation ont capté 55,68 % de la part du marché de la construction de centres de données au Royaume-Uni en 2025, tandis que les installations hyperscale en propriété devraient croître à un TCAC de 17,86 % jusqu'en 2031.
- Par infrastructure, les systèmes électriques ont représenté 40,45 % des dépenses de 2025, mais l'infrastructure mécanique devrait afficher un TCAC de 17,66 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la construction de centres de données au Royaume-Uni
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Pré-location par les hyperscalers et vague de demande en GPU pour l'IA | +4.8% | National, concentré dans le Sud-Est de l'Angleterre et Manchester | Court terme (≤ 2 ans) |
| Le déploiement de la 5G/6G accélère le développement des infrastructures périphériques et centrales | +3.2% | National, gains précoces à Londres, Manchester, Édimbourg | Moyen terme (2-4 ans) |
| Zones de croissance de l'IA gouvernementales et programme d'infrastructure nationale critique de 14 milliards GBP | +2.9% | National, zones prioritaires à Manchester, dans les Midlands de l'Ouest, à Édimbourg | Moyen terme (2-4 ans) |
| Permis accélérés pour les infrastructures d'importance nationale | +2.1% | National, notamment dans le Sud-Est de l'Angleterre et les Midlands | Court terme (≤ 2 ans) |
| Incitations fiscales liées au statut de centre de données en tant qu'infrastructure critique | +1.6% | National | Moyen terme (2-4 ans) |
| Projets pilotes de petits réacteurs modulaires sur site pour l'énergie verte | +0.9% | Sites pilotes dans le Nord de l'Angleterre et en Écosse | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pré-location par les hyperscalers et vague de demande en GPU pour l'IA
L'engagement de 30 milliards GBP de Microsoft a regroupé des salles en propriété avec des pré-locations à long terme garantissant l'occupation dès la mise sous tension. Google a suivi avec un programme de 5 milliards GBP (6,12 milliards USD) qui sécurise le statut de locataire pour des espaces à forte densité de GPU sur plusieurs campus. Nvidia a ensuite engagé 11 milliards GBP (13,6 milliards USD) pour des capacités optimisées pour l'inférence, validant davantage le modèle de locataire ancre. Des promoteurs tels que CyrusOne ont sécurisé 90 MW à Enfield avant le début des travaux, comprimant les écarts de financement de 150 à 200 points de base.[1]Département britannique pour la science, l'innovation et la technologie, "Zones de croissance de l'IA annoncées," gov.uk La désignation d'infrastructure critique par le gouvernement a renforcé la confiance des investisseurs en signalant une stabilité réglementaire.[2]CyrusOne, "CyrusOne annonce le centre de données LON6 à Londres," cyrusone.com
Le déploiement de la 5G/6G accélère le développement des infrastructures périphériques et centrales
BT et AWS ont activé des zones Wavelength à Londres et Manchester, intégrant le calcul en nuage dans les réseaux des opérateurs pour atteindre une latence inférieure à 10 millisecondes pour les charges de travail de réalité augmentée et de véhicules autonomes. Vodafone s'est associé à Google Cloud pour déployer des nœuds périphériques dans 15 villes d'ici 2026, répartissant la demande au-delà des pôles traditionnels. Le réseau 5G privé de Thames Freeport montre que les clusters industriels contournent les opérateurs publics pour une infrastructure périphérique dédiée. Un fonds de diversification d'un milliard GBP subventionne l'approvisionnement en équipements nationaux, raccourcissant les cycles d'approvisionnement pour les nouveaux micro-centres de données. Ces initiatives fragmentent les ajouts de capacité en dizaines de sites de 1 à 5 MW, étendant les opportunités de construction à l'échelle nationale.
Zones de croissance de l'IA gouvernementales et programme d'infrastructure nationale critique de 14 milliards GBP
La désignation des centres de données comme infrastructure nationale critique a débloqué des consultations accélérées et a lié le secteur à un plan de mise à niveau public-privé de 14 milliards GBP (17,36 milliards USD) pour le réseau électrique, la fibre et les routes. Les zones de croissance de l'IA dans le Grand Manchester, les Midlands de l'Ouest et Édimbourg ont reçu 500 millions GBP (620 millions USD) pour réduire les frais de raccordement et raccourcir les délais des projets de plusieurs mois. National Grid a attribué un cadre de renforcement de 9 milliards GBP (11,2 milliards USD) qui alloue 15 GW de capacité dans le Sud-Est d'ici 2030, assurant aux promoteurs que l'alimentation électrique sera disponible lors de la mise en service des sites. Collectivement, les subventions et les mises à niveau du réseau ajoutent près de trois points de pourcentage à la vitesse de construction à moyen terme.
Permis accélérés pour les infrastructures d'importance nationale
La loi sur la planification et les infrastructures de 2025 a placé les projets de centres de données de plus de 50 MW dans le régime des projets d'infrastructure d'importance nationale, réduisant les délais d'approbation de 18 mois à environ 6 mois. Les déclarations de politique nationale mises à jour EN-1, EN-3 et EN-5, publiées en janvier 2026, ont placé les centres de données sur le même pied d'égalité politique que les centrales électriques. L'affaire Abbots Langley, qui a traîné 14 mois dans les recours locaux avant d'obtenir l'autorisation, illustre les retards que le nouveau régime élimine. Bien que les promoteurs doivent désormais soumettre des feuilles de route vers le zéro net et des offres de raccordement au réseau sécurisées dès le départ, la voie simplifiée réduit matériellement le risque des grands campus.
Analyse de l'impact des contraintes*
| Contrainte | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Congestion du réseau dans le Sud-Est, moratoires sur les raccordements à 132 kV | -3.1% | Sud-Est de l'Angleterre, notamment le Grand Londres et la vallée de la Tamise | Court terme (≤ 2 ans) |
| Inflation des coûts de main-d'œuvre dans la construction et des coûts MEP | -2.4% | National | Moyen terme (2-4 ans) |
| Opposition locale concernant la consommation d'eau et l'impact visuel | -1.2% | Sud-Est soumis au stress hydrique et certains sites ruraux | Moyen terme (2-4 ans) |
| Conformité stricte aux obligations de déclaration carbone de portée 3 UE/Royaume-Uni | -0.8% | National | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Congestion du réseau dans le Sud-Est, moratoires sur les raccordements à 132 kV
National Grid ESO a suspendu les nouvelles offres de raccordement à 132 kV dans certaines parties du Grand Londres et des comtés environnants, créant des retards de sept à dix ans à moins que les promoteurs ne financent eux-mêmes des mises à niveau coûteuses en amont. Les budgets de projet peuvent augmenter de 150 millions GBP (186 millions USD) pour un campus de 100 MW dans le cadre d'un tel renforcement autofinancé. Equinix a opté pour un raccordement dédié à 400 kV pour son campus du Hertfordshire d'une valeur de 3,9 milliards GBP (4,84 milliards USD), mais cette solution de contournement a ajouté 18 mois au calendrier de pré-construction. Les promoteurs se tournent donc vers Manchester et l'Écosse, où SP Energy Networks et SSE Networks proposent encore des créneaux d'alimentation sur trois ans.
Inflation des coûts de main-d'œuvre dans la construction et des coûts MEP
Le RICS a enregistré une hausse de 12 % en glissement annuel des salaires MEP en 2025, reflétant les pénuries de compétences post-Brexit et la concurrence des mégaprojets résidentiels.[3]Royal Institution of Chartered Surveyors, "Enquête sur le marché de la construction au Royaume-Uni," rics.org Schneider Electric a noté que les délais de livraison des transformateurs se sont allongés à 42 semaines, contre 26 semaines deux ans auparavant. Les prix du cuivre ont grimpé de 18 % en 2025, faisant augmenter les coûts des jeux de barres et du câblage. Les constructeurs qui déploient des modules préfabriqués en usine ont réduit la main-d'œuvre sur site jusqu'à 40 % et raccourci les délais de huit mois, mais Balfour Beatty signale un taux d'adoption inférieur à 20 % de la valeur des nouvelles constructions.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de niveau : la prime de redondance stimule l'adoption du Niveau 4
Les sites de Niveau 3 ont capté 57,84 % des revenus en 2025, soulignant leur adéquation aux charges de travail d'entreprise générales qui tolèrent les fenêtres de maintenance planifiée. Le mandat de résilience opérationnelle de la Financial Conduct Authority, entré en vigueur en mars 2025, exige des banques qu'elles résistent aux défaillances d'infrastructure, orientant les applications critiques vers les salles de Niveau 4 qui dupliquent chaque chemin d'alimentation et de refroidissement. Bien que les conceptions de Niveau 4 nécessitent 30 à 40 % de capital supplémentaire, elles éliminent le risque d'indisponibilité, ce qui attire les opérateurs des services financiers et de la santé. Sur la période 2026-2031, le Niveau 4 devrait enregistrer un TCAC de 17,32 %, dépassant le marché plus large de la construction de centres de données au Royaume-Uni.
La demande pour le Niveau 3 reste saine parmi les clients de colocation sensibles aux prix. Des opérateurs tels que Digital Realty ont récemment étendu leurs campus londoniens avec une redondance de Niveau 3, N+1 pour équilibrer les garanties de disponibilité par rapport aux loyers compétitifs. Les empreintes de Niveau 1 et Niveau 2 continuent de se réduire à mesure que les sites d'entreprise hérités sont mis hors service. L'effet net est une migration progressive vers une redondance plus élevée, s'alignant sur la rhétorique gouvernementale sur les infrastructures critiques et soutenant le profil de croissance axé sur le premium du marché de la construction de centres de données au Royaume-Uni.
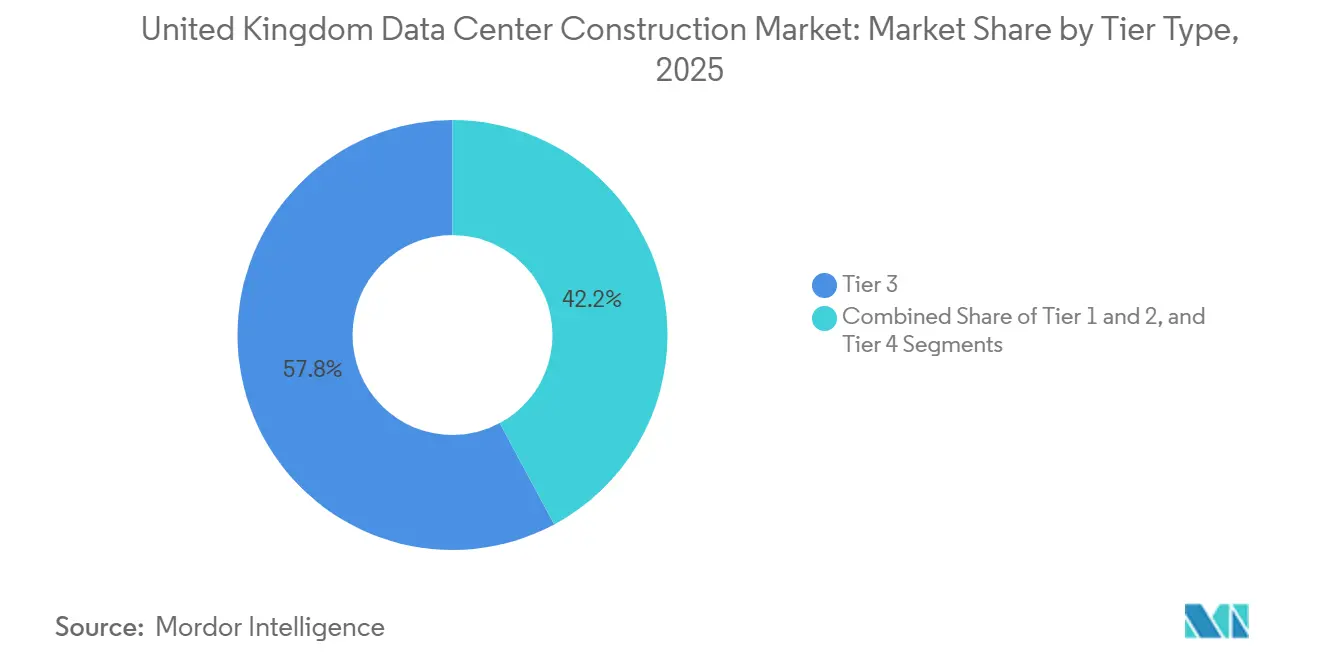
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport


Par taille de centre de données : suprématie de l'hyperscale
Les campus hyperscale dépassant 50 MW ont représenté 62,65 % des revenus en 2025. L'effet de levier sur les contrats d'achat d'énergie, les économies de refroidissement et l'utilisation de la main-d'œuvre font descendre l'efficacité d'utilisation de l'énergie (PUE) en dessous de 1,15, contre 1,4 à 1,6 pour les constructions plus petites. L'expansion du Hertfordshire d'Equinix et le plan de 10 milliards GBP (12,4 milliards USD) de QTS à Blyth illustrent le phasage modulaire, permettant à l'offre de suivre les montées en charge des locataires. Sur la période de prévision, l'hyperscale devrait enregistrer un TCAC de 17,43 %, renforçant sa domination sur le marché de la construction de centres de données au Royaume-Uni.
Les installations grandes (10-50 MW) et moyennes (5-10 MW) attirent ensemble les entreprises régionales qui ont besoin d'une capacité de calcul de proximité mais ne disposent pas de budgets hyperscale. Le campus de 30 MW de Kao Data à Manchester est typique de ce groupe. Les petits sites périphériques de moins de 5 MW sont en déclin à mesure que le calcul migre vers le mobilier urbain des télécommunications. Dans l'ensemble, l'échelle reste le principal prédicteur de l'efficacité du capital, garantissant la persistance de l'avantage structurel de l'hyperscale.
Par type de centre de données : l'hybride colocation-hyperscaler
Les opérateurs de colocation détenaient une part de 55,68 % en 2025, portés par les migrations d'entreprises en mode lift-and-shift et les budgets de capital serrés. Pourtant, les sites hyperscalers en propriété devraient se développer à un TCAC de 17,86 % à mesure que Microsoft, Google et AWS internalisent les clusters GPU pour affiner les paramètres de refroidissement, de réseau et de sécurité. Les baux d'ancrage restent courants : Equinix a pré-loué des phases entières du Hertfordshire à plusieurs hyperscalers, sécurisant des flux de revenus sur 15 ans tout en conservant la propriété des bâtiments.
Les entreprises dépourvues de bilans hyperscale se tournent vers la colocation, attirées par les services d'approvisionnement en énergie renouvelable et de suivi carbone. Les centres de données périphériques représentent une part décroissante de 15 % car les opérateurs mobiles co-localisent désormais le calcul sur les sites de tours. Par conséquent, un modèle hybride — immobilier appartenant aux promoteurs et adapté aux spécifications des hyperscalers — définit le profil futur du marché de la construction de centres de données au Royaume-Uni.
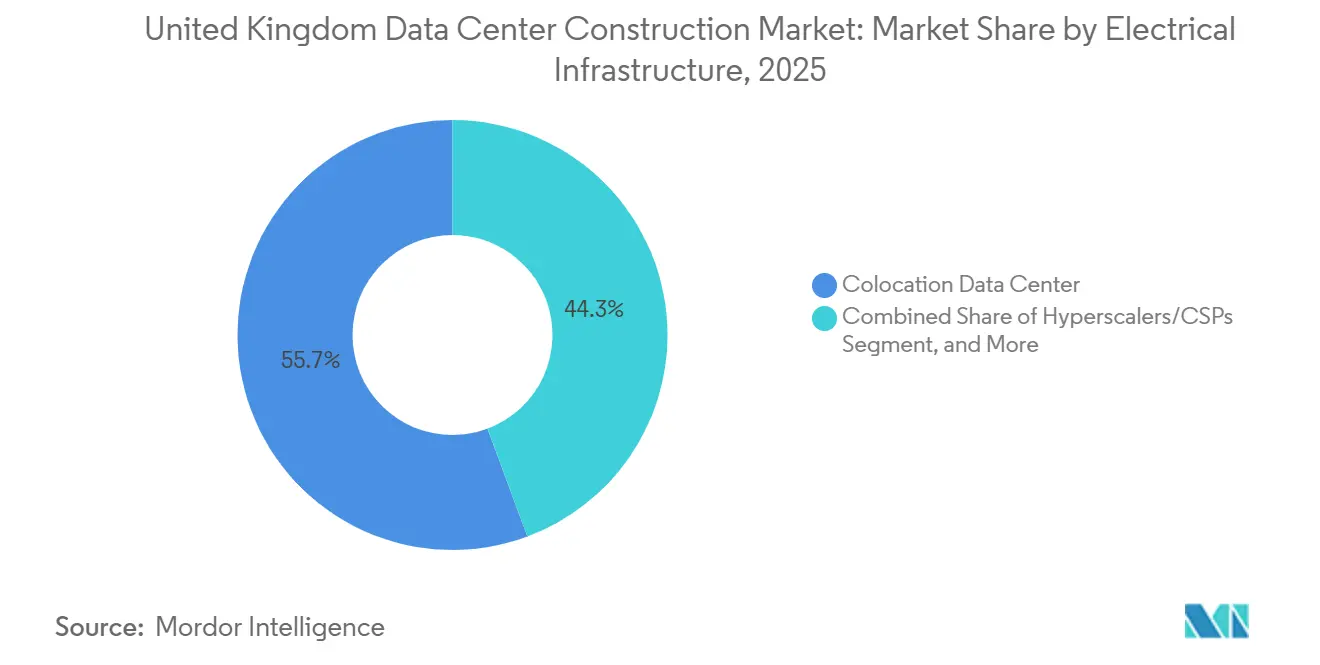
Note: Les parts de segments de tous les segments individuels sont disponibles à l'achat du rapport
Par infrastructure : le refroidissement par liquide reconfigure le mix de dépenses d'investissement
Les systèmes électriques ont représenté 40,45 % des dépenses de 2025, reflétant la nature capitalistique des sous-stations, des appareillages de commutation et des alimentations sans interruption. Cependant, l'infrastructure mécanique devrait progresser à un TCAC de 17,66 % à mesure que les racks passent de configurations refroidies par air à 8 kW à des configurations refroidies par liquide à 60 kW. Les solutions directes sur puce et les cuves d'immersion se multiplient ; les échangeurs de chaleur à porte arrière de Mitsubishi Electric permettent des racks de 40 kW sans refonte des salles mécaniques existantes. La rénovation de Stellium à Slough a réduit le PUE de 1,4 à 1,05, confirmant les avantages opérationnels.
La construction générale et les services professionnels représentent ensemble environ 35 % des dépenses, mais leurs parts diminueront à mesure que les modules préfabriqués déplaceront davantage de valeur vers les usines. La révolution du refroidissement remodèle donc la nomenclature et soutient une expansion à deux chiffres au sein du marché de la construction de centres de données au Royaume-Uni.
Analyse géographique
Le Sud-Est a représenté environ 65 % des investissements de 2025, grâce à la proximité du cœur financier de Londres, aux atterrissages de câbles sous-marins et aux denses routes de fibre noire. Equinix, Colt DCS et Ark Data Centres ont chacun lancé des expansions de plusieurs milliards de livres sterling, mais les gels de raccordement au réseau et les services des eaux très vocaux ont tempéré l'enthousiasme. Les promoteurs réagissent en adoptant des systèmes en circuit fermé ou adiabatiques qui réduisent la consommation d'eau jusqu'à 80 %, atténuant l'opposition des communautés.
Manchester a capté 15 % de la valeur des nouvelles constructions en 2025, soutenu par les subventions des zones de croissance de l'IA et les offres de raccordement sur trois ans de SP Energy Networks. Les zones Wavelength BT-AWS soulignent les atouts de la ville en matière de calcul périphérique, tandis que le campus de Kao Data démontre l'appétit pour une capacité à moyenne échelle. Les Midlands de l'Ouest et Édimbourg gagnent en attractivité sur une logique similaire de politique et de connectivité.
L'Écosse a attiré 8 % des dépenses de 2025, portée par le mégaprojet de QTS à Blyth et l'abondance d'énergie éolienne qui génère des contrats d'achat d'énergie à des tarifs inférieurs au marché. Les prix fonciers plus bas et les températures ambiantes fraîches offrent des incitations supplémentaires, même si le raccordement en fibre vers Londres implique des trajets plus longs. Le Pays de Galles et les Midlands ont partagé les 12 % restants, l'initiative 5G privée de Thames Freeport illustrant le potentiel périphérique industriel.
Les cadres de soulagement du réseau, les surplus d'énergie renouvelable et les subventions d'infrastructure orientent les capitaux au-delà de la M25. En conséquence, la diversification régionale atténue le goulot d'étranglement du Sud-Est et élargit les opportunités sur l'ensemble du marché de la construction de centres de données au Royaume-Uni.
Paysage réglementaire
Le Royaume-Uni a fait évoluer les centres de données vers un cadre de consentement et de politique plus centralisé, de type infrastructure. Les centres de données ont été désignés comme infrastructure critique nationale en septembre 2024, renforçant les exigences en matière de résilience, de sécurité et de continuité dans la conception et l'exploitation. S'appuyant sur cette évolution, la filière des projets d'infrastructure d'importance nationale (NSIP) a été étendue aux projets de centres de données éligibles via l'Infrastructure Planning (Business or Commercial Projects) (Amendment) Regulations 2026, en vigueur depuis le 8 janvier 2026, complétant les modifications du Planning and Infrastructure Act 2025 évoquées dans le rapport et renforçant le lien entre les grands campus et les processus d'autorisation nationaux.
Le soutien politique est également mis en œuvre à travers des programmes et directives du DSIT visant à réduire les blocages dans la planification et l'accès à l'énergie. Le DSIT a positionné les AI Growth Zones pour accélérer la livraison de capacités à grande échelle compatibles avec l'IA et développe une déclaration de politique nationale (National Policy Statement) pour les centres de données afin d'établir des critères de décision plus clairs, tandis qu'une équipe d'experts nationale dotée de 4,5 millions GBP soutient les autorités locales de planification traitant les demandes relatives aux centres de données. Parallèlement aux déclarations de politique nationale mises à jour (EN-1, EN-3, EN-5) publiées en janvier 2026, ces mesures accroissent l'importance des éléments de preuve anticipés concernant les offres de raccordement au réseau, les trajectoires vers la neutralité carbone et les impacts environnementaux (notamment la consommation d'eau) dans le processus d'autorisation de construction des centres de données au Royaume-Uni.
Paysage concurrentiel
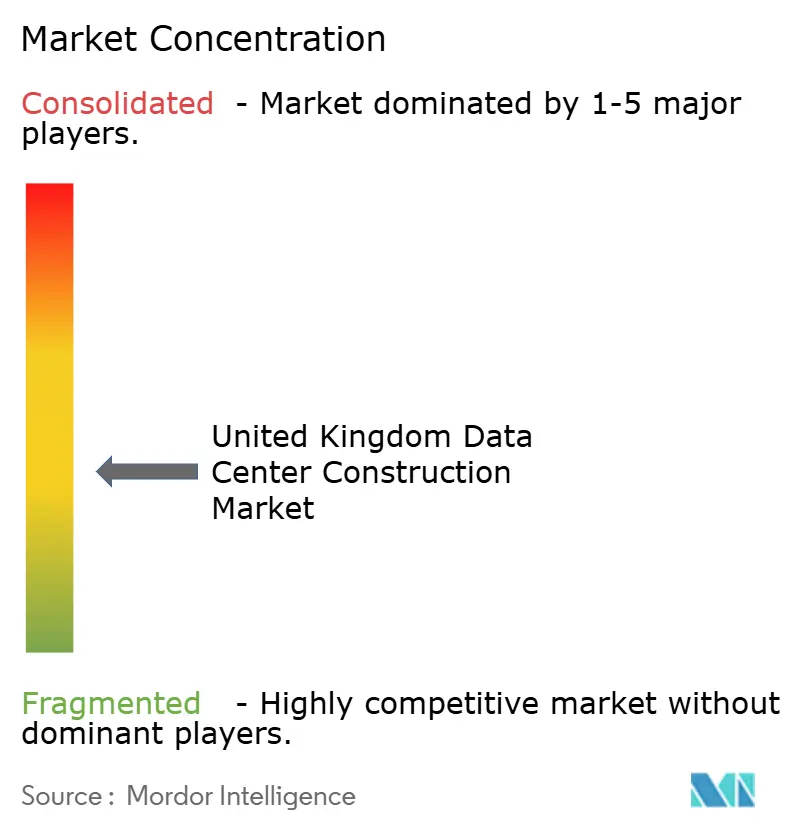
Le marché est modérément fragmenté. Skanska, ISG et AECOM dominent les périmètres de gros œuvre et de second œuvre, tandis que Mercury Engineering, Mace et Laing O'Rourke dirigent les lots MEP. Le choix d'Equinix d'une coentreprise Skanska-Mercury pour le Hertfordshire signale une tendance vers la livraison de projet intégrée, où les risques de conception, d'approvisionnement et de construction reposent sur un seul consortium.
La construction modulaire reste une opportunité inexploitée : moins d'un nouveau bâtiment sur cinq utilise des modules préfabriqués en usine, mais ceux qui le font signalent des réductions de 30 à 40 % de la main-d'œuvre sur site et des économies de calendrier de huit mois. Des fournisseurs d'équipements tels que Schneider Electric montent dans la chaîne de valeur en regroupant des logiciels qui monétisent les batteries dans les marchés de réponse en fréquence.
Les spécialistes émergents du refroidissement par liquide, notamment Submer et LiquidStack, contournent les entrepreneurs mécaniques traditionnels en proposant des solutions d'immersion clé en main, se taillant une niche rentable à mesure que les charges de travail d'IA prolifèrent. Les réglementations en matière de durabilité favorisent davantage les entreprises capables de quantifier le carbone incorporé, un domaine dans lequel Mace et Arup ont fortement investi dans des outils numériques en 2025. Dans l'ensemble, le paysage concurrentiel reste dynamique mais s'oriente vers des prestataires intégrés et sensibles aux enjeux de durabilité au sein du secteur de la construction de centres de données au Royaume-Uni.
Leaders du secteur de la construction de centres de données au Royaume-Uni
ISG Ltd
AECOM
Rider Levett Bucknall
Mercury Engineering
Skanska UK plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Les programmes de capacité en IA soutenus par le gouvernement et les changements réglementaires en matière d'autorisation créent un espace identifiable pour des constructions de grande envergure, à forte intensité énergétique, en dehors des grappes traditionnelles de Londres, où la congestion du réseau et les contraintes en 132 kV ont ralenti les calendriers. L'initiative AI Growth Zones du DSIT cible explicitement une capacité de centres de données pour l'IA à grande échelle, avec une ambition affichée de sites d'environ 500 MW d'ici 2030 et un potentiel de montée en puissance au-delà de 1 GW, et la conception du programme met en avant des leviers tangibles tels qu'un accès plus rapide à l'énergie et des coûts d'électricité réduits pour les très grandes installations. Cela renforce les opportunités pour les développeurs, les entreprises EPC et les spécialistes MEP de proposer des offres de livraison de bout en bout combinant une stratégie de connexion haute tension (y compris des solutions de contournement en 400 kV si nécessaire), une conception mécanique dense en GPU (préparée pour le refroidissement liquide) et une documentation de planification adaptée à l'examen de type NSIP.
Un second ensemble d'opportunités réside dans le développement des infrastructures de calcul publiques et quasi-publiques ainsi que dans la localisation de la chaîne d'approvisionnement liée au programme politique du Royaume-Uni en matière de calcul. Le gouvernement britannique s'est engagé à hauteur de 2 milliards GBP (2025-2030) pour un écosystème de calcul public, dont 1 milliard GBP pour l'expansion de l'AI Research Resource, ce qui peut se traduire par des projets soumis à des exigences plus strictes en matière de sécurité, de résilience opérationnelle et de reporting carbone. Parallèlement, le UK AI Hardware Plan et la Compute Roadmap indiquent des filières d'approvisionnement et un développement de la chaîne soutenu par le financement à l'export, soutenant la demande pour l'intégration de systèmes basée au Royaume-Uni, la préfabrication et les outils de conformité (pour le carbone incorporé et le reporting Scope 3) dans les programmes de construction de centres de données.
Développements récents du secteur
- Juillet 2026 : Ark Data Centres a annoncé un investissement de 807 millions GBP sur son campus de Longcross Park dans le Surrey, incluant le développement d'une nouvelle installation de 36 MW (LP02) pour Nebius. Cette initiative renforce la capacité de calcul souverain et d'IA au Royaume-Uni et consolide la demande à long terme pour les services de construction locaux.
- Juillet 2026 : John F Hunt a remporté un contrat de travaux préparatoires de 20 millions GBP pour un nouveau campus de centres de données hyperscale près de l'échangeur M25/M40. Cette attribution accélère les délais de livraison et stimule l'activité à court terme sur le site du pôle concerné.
- Mai 2026 : Glencar a obtenu un contrat pour la construction de l'installation LON1B2, un centre de données de 70 MW et 23 000 m² sur le campus de Brent Cross, au nord de Londres, d'une valeur supérieure à 100 millions GBP. Le projet ajoute une capacité importante dans la région de Londres, influençant la dynamique du marché régional et le paysage des appels d'offres.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour cette étude, nous définissons le marché comme la valeur des travaux de construction réalisés pour bâtir des centres de données au Royaume-Uni, incluant les travaux de bâtiment de base et les principaux systèmes d'aménagement nécessaires pour rendre le site opérationnel.
Exclusions du périmètre : nous excluons la maintenance courante des installations, les achats de matériel informatique et les services réseau autonomes qui ne font pas partie d'un projet de construction ou d'expansion.
Aperçu de la segmentation
- Par type de niveau
- Niveau 1 et 2
- Niveau 3
- Niveau 4
- Par taille de centre de données
- Petit
- Moyen
- Grand
- Hyperscale
- Par type de centre de données
- Centre de données de colocation
- Hyperscalers/Fournisseurs de services cloud (CSP)
- Centre de données d'entreprise et de périphérie
- Par infrastructure
- Infrastructure électrique
- Solution de distribution d'énergie
- Solutions de secours électrique
- Infrastructure mécanique
- Systèmes de refroidissement
- Racks et armoires
- Serveurs et stockage
- Autres infrastructures mécaniques
- Construction générale
- Services - Conception et conseil, intégration, support et maintenance
- Infrastructure électrique
Sources de données, dimensionnement du marché et validation
Recherche documentaire
Le travail documentaire commence par établir une vision claire du pipeline de construction des centres de données au Royaume-Uni et des postes de coûts qui influencent généralement la valeur totale du projet. Nous nous appuyons sur des sources publiques telles que la série de la production dans la construction de l'Office for National Statistics du Royaume-Uni, les publications du Department for Energy Security and Net Zero du Royaume-Uni sur l'approvisionnement et les réseaux électriques, ainsi que les mises à jour de National Grid et d'Ofgem sur les raccordements et les contraintes, la disponibilité énergétique tendant à déterminer où et quand les projets peuvent être livrés.
Nous examinons également les signaux d'autorisation et de planification via les portails des autorités locales, les organismes du secteur tels que les publications de l'Uptime Institute et les documents de la Data Centre Alliance, ainsi que les références techniques des directives ASHRAE et des articles évalués par des pairs sur le refroidissement et l'efficacité énergétique (utiles pour vérifier des évolutions de conception telles qu'une densité de racks plus élevée). Ceci est complété par les dépôts d'entreprises, les présentations aux investisseurs et une couverture médiatique fiable des annonces et expansions de campus, suivis de vérifications de cohérence à l'aide d'abonnements payants agrégeant les données financières d'entreprises, les attributions de contrats et l'activité de brevets lorsque des données comparables sont nécessaires pour de nombreux projets. Ces sources documentaires ne sont pas exhaustives, et nous avons utilisé des références publiques supplémentaires pour la collecte de données, la validation et la clarification de la recherche.
Entretiens et enquêtes primaires
Le travail primaire est utilisé pour confirmer ce que la recherche documentaire ne peut pas entièrement établir, principalement ce qui est réellement en construction aujourd'hui par rapport à ce qui est encore au stade de concept. Nous avons échangé avec un ensemble de propriétaires de projets, de spécialistes de l'ingénierie et de la construction, ainsi que de contractants clés de composants à travers le Royaume-Uni, afin de vérifier le risque calendaire, les évolutions des coûts MEP et les spécifications de construction habituelles, puis de les appliquer de manière cohérente dans le modèle.
Répartition des répondants au travail de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 37 % | Cadres dirigeants (CXO) : 16 % |
| Niveau intermédiaire : 43 % | Responsables fonctionnels/d'unité : 28 % |
| Acteurs plus petits : 20 % | Managers : 56 % |
Dimensionnement du marché et prévisions
Le dimensionnement est réalisé selon une approche descendante (top-down), où la demande de construction est reconstituée à partir du pipeline de projets au Royaume-Uni, des plages typiques de dépenses d'investissement par MW, et de la répartition des dépenses entre travaux de gros œuvre et lots MEP, avant que les totaux ne soient répartis sur les années de l'étude. Une fois cette structure stabilisée, nous la recoupons avec des approximations ascendantes (bottom-up) sélectives, comprenant des agrégations projet par projet à partir d'annonces publiques et des vérifications de canaux sur les prix moyens, qui servent ensuite à ajuster les valeurs aberrantes.
Quelques intrants ont plus d'importance que d'autres sur ce marché, nous les gardons donc explicites dans le modèle. Il s'agit notamment des ajouts de charge informatique planifiés et en construction (MW), du coût moyen de construction par MW selon le type de construction, des évolutions de la densité énergétique qui modifient la conception du refroidissement, des délais de raccordement au réseau par région, et des tendances inflationnistes de l'acier, du béton et des équipements électriques clés. Lorsque les valeurs des projets ne sont pas divulguées, les lacunes sont traitées à l'aide de courbes de coûts de référence et de fourchettes confirmées issues des entretiens, puis les hypothèses sont appliquées de manière cohérente aux constructions similaires.
Pour les prévisions, une analyse de scénarios est utilisée car le calendrier est fortement influencé par l'accès au réseau, les autorisations et les cycles de financement. Le scénario de base combine notre vision du pipeline livrable avec le consensus d'experts sur l'escalade des coûts et les changements de conception, puis des analyses de sensibilité sont menées pour la mise en service retardée, l'accélération des mises à niveau de densité pilotées par l'IA, et la normalisation des délais MEP.
Validation des données et cycle de mise à jour
La validation est effectuée par couches afin que les chiffres finaux ne soient pas déterminés par un seul jeu de données. Nous comparons les résultats du modèle à des signaux indépendants tels que les ajouts de MW implicites des annonces publiques de capacité, les indicateurs de production dans la construction, et les programmes de dépenses d'investissement déclarés, puis nous examinons les écarts jusqu'à ce que les facteurs déterminants soient clairement expliqués.
Des contrôles d'anomalies sont effectués aux niveaux du projet et régional, suivis d'une étape d'examen interne où les hypothèses, conversions et correspondances d'années sont revérifiées avant validation. Les rapports sont actualisés annuellement, et des mises à jour intermédiaires sont réalisées lorsque des événements significatifs se produisent, tels que des approbations majeures de campus, des retards importants dans les raccordements au réseau, ou des changements brusques dans les prix des équipements. Avant la livraison, nous effectuons une dernière relecture par nos analystes afin que les clients reçoivent la vision la plus récente et actualisée.
Comparaison du dimensionnement du marché de la construction de centres de données au Royaume-Uni de Mordor Intelligence avec d'autres estimations publiées
Les tailles de marché publiées pour la construction de centres de données au Royaume-Uni peuvent paraître très éloignées les unes des autres, même lorsqu'elles semblent mesurer le même périmètre de construction sous-jacent. Les principales raisons tiennent généralement aux catégories de dépenses comptabilisées, à l'année utilisée comme référence, et au fait que les valeurs reflètent uniquement les constructions engagées ou incluent également les projets à un stade précoce.
En pratique, les écarts les plus importants proviennent du fait que le gros œuvre et l'aménagement MEP soient tous deux inclus ou non, de la manière dont le coût par MW est réévalué au fil du temps, et de la façon dont les projets sont filtrés lorsque les dates de raccordement au réseau sont incertaines. Une autre différence courante concerne le calendrier des devises et le traitement de l'inflation, car l'utilisation d'un taux de change fixe unique ou d'un indice de coût plat peut rapidement modifier les totaux dans un marché porté par la construction.
Comparaison de référence
| Source | Taille du marché | Lacunes de la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,25 milliards USD (2026) | |
| Rapport sectoriel A | 2,18 milliards USD (2026) | Utilise une définition plus étroite axée sur le bâtiment de base et certains travaux électriques sélectionnés, et applique une escalade plus conservatrice pour les lots MEP durant la période de prévision. |
| Note de synthèse B | 5,10 milliards USD (2026) | Combine souvent la construction avec des budgets d'investissement plus larges des centres de données, ce qui peut inclure le foncier, le financement et certains coûts de programme non liés à la construction, en dehors de la valeur de construction réellement livrée. |
Le tableau indique qu'une grande partie de l'écart est liée à ce qui est comptabilisé comme valeur de construction et à la manière dont les projets incertains sont traités lorsque le calendrier de mise en service n'est pas verrouillé. Pour cette raison, le filtrage du pipeline aux phases sécurisées sur le plan du réseau et prêtes pour contrat permet de garder l'estimation ancrée dans la réalité, une approche utilisée dans l'analyse de Mordor Intelligence.


Questions clés auxquelles le rapport répond
Quelle est la valeur actuelle du marché de la construction de centres de données au Royaume-Uni ?
Le marché a été évalué à 2,25 milliards USD en 2026 et est en bonne voie pour atteindre 4,92 milliards USD d'ici 2031.
Quel segment connaît la croissance la plus rapide dans les nouvelles constructions ?
Les installations de Niveau 4, privilégiées par les entreprises de services financiers et de santé, devraient afficher un TCAC de 17,32 % jusqu'en 2031.
Pourquoi les projets hyperscale se déplacent-ils au nord de Londres ?
Les moratoires sur les raccordements au réseau, les coûts fonciers plus bas et la disponibilité d'énergie renouvelable à Manchester et en Écosse attirent les capitaux loin du Sud-Est congestionné.
Comment le refroidissement par liquide modifie-t-il les budgets de construction ?
Les solutions directes sur puce et par immersion déplacent davantage de capital vers les systèmes mécaniques, dont la croissance est prévue à un TCAC de 17,66 % jusqu'en 2031.
Quelles réformes réglementaires ont eu le plus grand impact récemment ?
La loi sur la planification et les infrastructures de 2025 et les déclarations de politique nationale mises à jour en 2026 ont reclassifié les grands centres de données comme étant d'importance nationale, réduisant les délais d'approbation et diminuant le risque des projets.
Dernière mise à jour de la page le:
- Marché de la construction de centres de données
- Marché de la construction de data centers en Europe
- Marché de la construction de centres de données au Canada
- Marché de la construction de data centers au Brésil
- Marché de la construction de data centers en Chine
- Marché de la construction de data centers en Italie
- Marché des centres de données à intelligence artificielle (IA) La demande mondiale d'installations d'IA, répartie par type d'installation, composant et niveau.
- Marché des serveurs pour centres de données Demande mondiale de serveurs, répartie par niveau, taille d'installation et type d'installation.
- Marché de l'alimentation pour data centers en Italie Demande de systèmes d'alimentation en Italie, couvrant le composant, le type d'installation et la taille de l'installation.
- Marché de l'alimentation des data centers au Canada Systèmes d'alimentation au Canada, répartis par composant, tier et taille d'installation.
- Marché des processeurs de centres de données en Allemagne Demande de processeurs en Allemagne, couvrant le type de processeur, l'application et l'architecture.
- Marché des centres de données hyperscale au Royaume-Uni Les sites hyperscale du Royaume-Uni, répartis par type d'installation, composant et niveau (tier).


