
Tamaño y Cuota del Mercado de Servoaccionamientos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 14.83 Mil millones de dólares |
| Tamaño del Mercado (2031) | 18.52 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.54 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servoaccionamientos por Mordor Intelligence
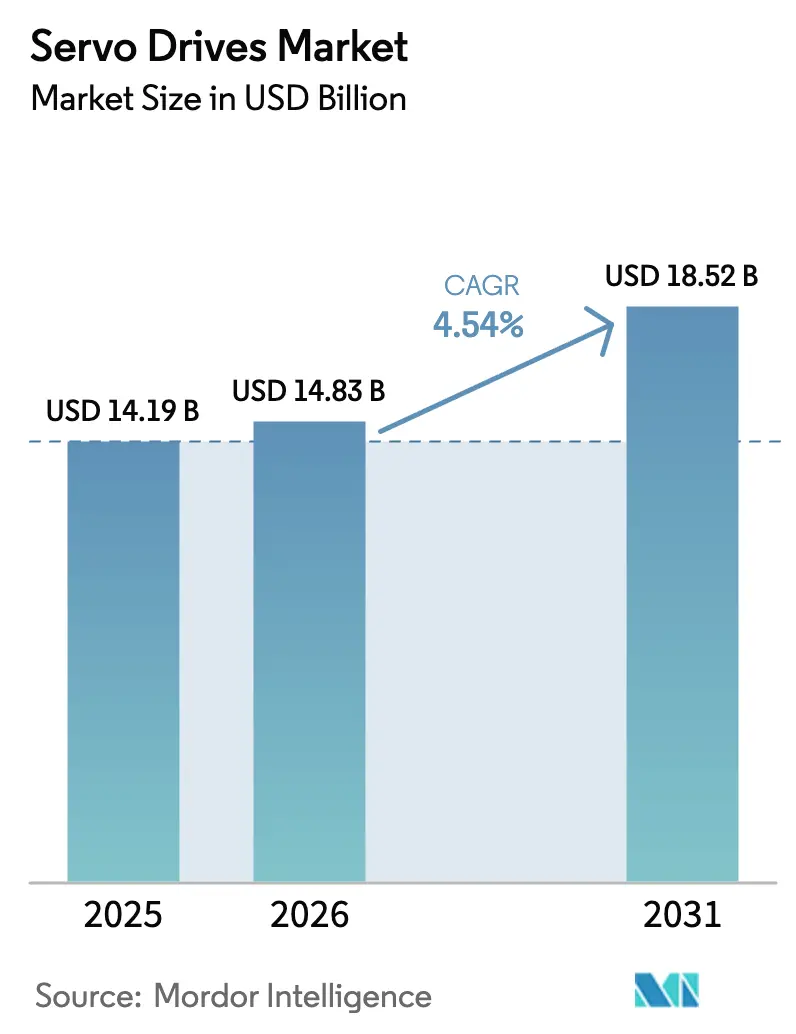
Se espera que el Mercado de Servoaccionamientos crezca de 14,19 mil millones de USD en 2025 a 14,83 mil millones de USD en 2026 y se prevé que alcance 18,52 mil millones de USD en 2031 a una CAGR del 4,54% durante 2026-2031.
El tamaño del mercado global de servoaccionamientos asciende a 14,19 mil millones de USD en 2025 y se prevé que alcance 18,01 mil millones de USD en 2030, avanzando a una CAGR del 4,88%. El sostenido gasto de capital en automatización de fábricas, el creciente despliegue de robots colaborativos y las continuas ampliaciones de capacidad en semiconductores están estableciendo una base de demanda estable. Los fabricantes están acelerando la migración desde el control de movimiento por bus de campo heredado hacia Ethernet Industrial determinista, transformando los servoaccionamientos en nodos perimetrales que recopilan datos a nivel de máquina para análisis en la nube. En paralelo, las líneas de baterías para vehículos eléctricos y ejes electrónicos están escalando rápidamente, impulsando a los proveedores de servoaccionamientos hacia soluciones de mayor precisión y respuesta más rápida, adecuadas para el ensamblaje en sala limpia. Los actores del sector también están navegando por los nuevos regímenes arancelarios y la escasez de componentes mediante la diversificación de las cadenas de suministro y la adición de capacidad de ensamblaje regional, un cambio que abre espacio tanto para los operadores globales consolidados como para los competidores regionales ágiles.
Conclusiones Clave del Informe
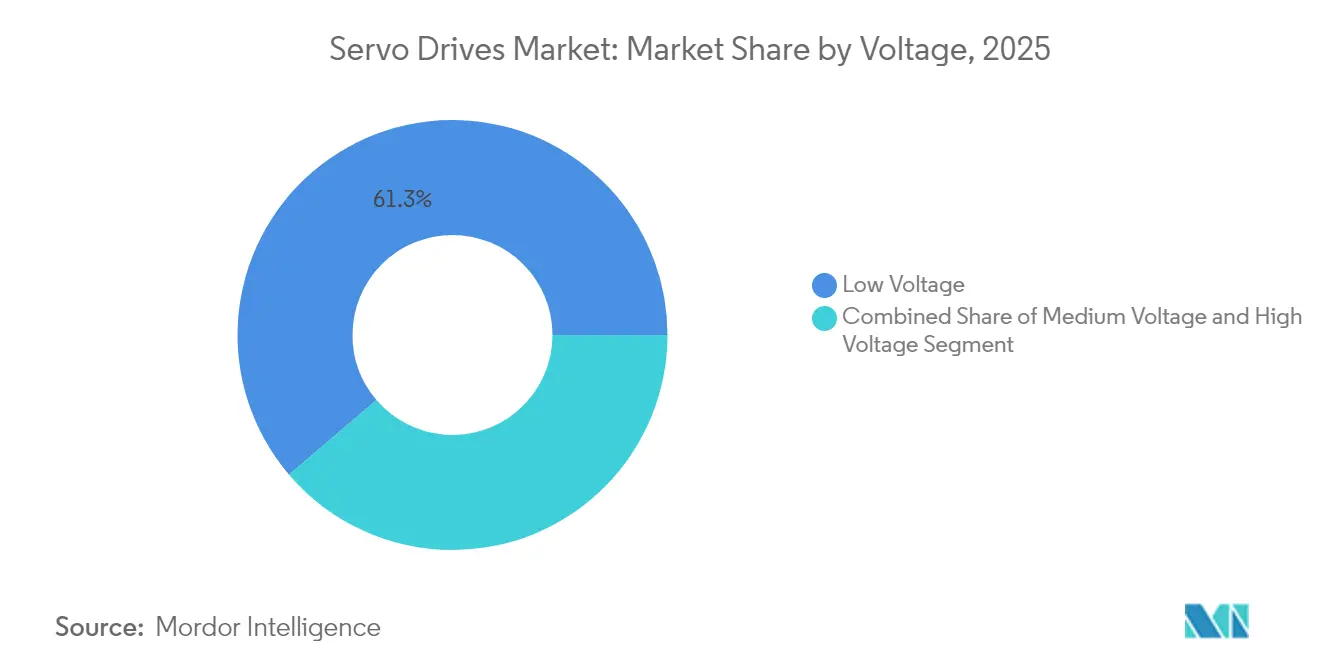
- Por tensión, los sistemas de baja tensión (<690 V) representaron el 61,25% de la cuota del mercado de servoaccionamientos en 2025; el segmento registra una CAGR del 4,78% hasta 2031.
- Por tipo de motor, las arquitecturas de CA lideraron con una cuota de ingresos del 76,05% en 2025, mientras que los sistemas de servoaccionamiento lineal apuntan a la CAGR más rápida del 5,82%.
- Por potencia de salida, las unidades de 5-15 kW captaron la mayor trayectoria de crecimiento con una CAGR del 5,35%, mientras que los productos de menos de 1 kW retuvieron el 44,25% del tamaño del mercado de servoaccionamientos en 2025.
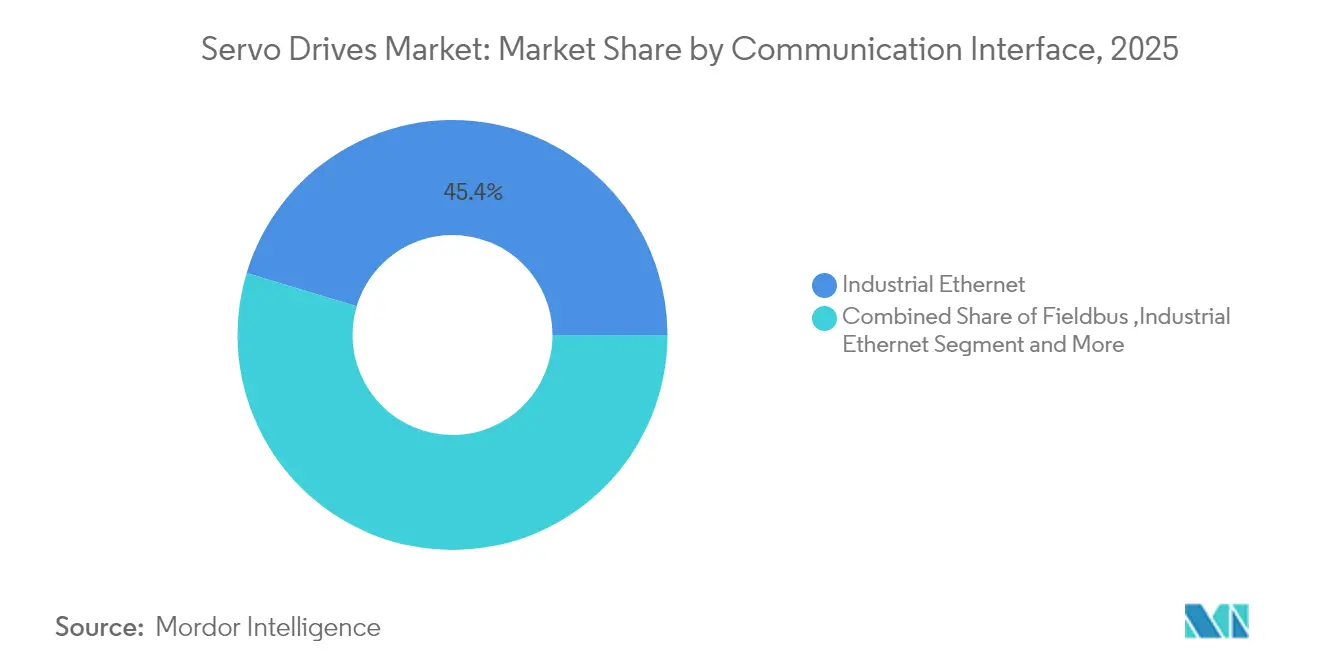
- Por interfaz de comunicación, Ethernet Industrial dominó con una cuota del 45,35% en 2025; EtherCAT más TSN están expandiéndose a una CAGR del 6,68%.
- Por industria de usuario final, la fabricación discreta representó el 40,55% de la cuota en 2025; las aplicaciones de robótica y cobots están creciendo a una CAGR del 4,92%.
- Por aplicación, la robótica comandó el 37,65% de los ingresos de 2025 y está creciendo un 5,55% anualmente hasta 2031.
- Por geografía, Asia-Pacífico lideró con una cuota del 46,15% en 2025 y avanza a una CAGR del 5,87%.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (%) Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Automatización industrial y adopción de la Industria 4.0 | +1.8% | Global; APAC a la cabeza | Mediano plazo (2-4 años) |
| Expansión de la fabricación de vehículos eléctricos | +1.2% | Núcleo APAC; extensión a Norteamérica y Europa | Mediano plazo (2-4 años) |
| Integración de robots y robots colaborativos | +0.9% | Global; centrado en centros de producción | Largo plazo (≥ 4 años) |
| Automatización de equipos para semiconductores | +0.7% | Núcleo APAC; Norteamérica secundaria | Corto plazo (≤ 2 años) |
| Mandatos de eficiencia energética y sostenibilidad | +0.6% | Europa lidera; adopción global | Mediano plazo (2-4 años) |
| Crecimiento de la automatización de maquinaria de envasado | +0.5% | Global; impulsado por el comercio electrónico | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Automatización Industrial y Adopción de la Industria 4.0
Los servoaccionamientos están diseñados actualmente como dispositivos en red ricos en datos que alimentan métricas de producción en herramientas de IA. La conectividad multiprotocolo de Mitsubishi Electric permite la interoperabilidad instantánea de OPC UA, EtherCAT y CC-Link-IE-TSN, permitiendo a los operadores de fábrica crear paneles de monitoreo de condiciones sin pasarelas adicionales.[1]Mitsubishi Electric Corporation, "Un brindis por las conexiones abiertas: cómo los sistemas de servo pueden beneficiarse de OPC UA, EtherCAT y CC-Link-IE-TSN," mitsubishielectric.comSiemens ha introducido agentes de IA que recalibran los parámetros de movimiento en tiempo real y aumentan la productividad de la línea hasta en un 50%.[2]Siemens AG, "Siemens introduce agentes de IA para la automatización industrial," siemens.comTales avances están impulsando a los proveedores a pasar de las ventas puntuales de hardware hacia contratos de servicio recurrentes basados en resultados que monetizan el tiempo de actividad y el ahorro energético.
Expansión de la Fabricación de Vehículos Eléctricos
El apilamiento de celdas de batería, la soldadura láser y el ensamblaje de ejes electrónicos dependen de una precisión a nivel de micras. Las plantas de vehículos eléctricos, por tanto, especifican servoaccionamientos con tiempos de respuesta más rápidos y menor rizado de velocidad. Los crecientes centros de cadena de suministro asiáticos, respaldados por desarrolladores de plataformas taiwaneses, están creando una demanda concentrada de unidades compactas y de alto rendimiento que se integran a la perfección con los vehículos de guiado automático en las líneas de baterías. Los proveedores capaces de cumplir con estos estándares de alto rendimiento y sala limpia están asegurando acuerdos de proveedor preferido plurianuales con fabricantes de automóviles globales.
Integración de Robots y Robots Colaborativos
Los robots colaborativos requieren accionamientos con detección de par e integración de seguridad que puedan detectar la proximidad humana y limitar la fuerza al instante. A medida que la I+D en robots humanoides se acelera, las empresas chinas que buscan soluciones rentables se asocian con fabricantes de accionamientos que pueden integrar la electrónica de control dentro de actuadores servo ligeros. La colaboración de Rockwell Automation con autonox ilustra cómo las ofertas conjuntas de controlador-accionamiento están reduciendo los tiempos de implementación para los integradores de robots.
Automatización de Equipos para Semiconductores
Los manipuladores de obleas y las etapas de litografía exigen posicionamiento sub-micrométrico y extrema estabilidad térmica. La Ley CHIPS está canalizando subvenciones que anclan nuevas fábricas de chips en los Estados Unidos, abriendo nuevos pedidos nacionales para servoaccionamientos de primera calidad con encoders de grado nanométrico y lazos de retroalimentación de baja deriva.[3]Asociación de la Industria de Semiconductores, "Estado de la industria de semiconductores de EE. UU. en 2024," semiconductors.org
Análisis del Impacto de las Restricciones*
| Restricción | (%) Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alta inversión inicial y costo de integración | -0.8% | Global; afecta más a las PYMES | Corto plazo (≤ 2 años) |
| Interrupción de la cadena de suministro y escasez de componentes | -0.6% | Global; agudo en APAC | Mediano plazo (2-4 años) |
| Escasez de mano de obra cualificada | -0.5% | Mercados desarrollados | Largo plazo (≥ 4 años) |
| Rápida obsolescencia tecnológica | -0.4% | Todas las regiones | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Inversión Inicial y Complejidad de Integración
Los pequeños fabricantes a menudo posponen la automatización porque las soluciones de servo requieren cableado dedicado, acondicionamiento ambiental e integración con PLC. La modernización de máquinas heredadas también requiere ingeniería especializada, lo que alarga los períodos de recuperación de la inversión. La encuesta de innovación de sistemas automotrices de India destaca la escasez de proveedores integrales que puedan combinar financiación, formación y mantenimiento en un único paquete, una brecha que los proveedores globales están comenzando a abordar a través de modelos de suscripción y diagnósticos alojados en la nube.
Interrupciones en la Cadena de Suministro y Escasez de Componentes
Los circuitos integrados de encoders y los semiconductores de potencia siguen siendo vulnerables a los aranceles geopolíticos. Los fabricantes de accionamientos están relocalizando el ensamblaje final más cerca de los mercados finales y diversificando las fuentes de los ASIC clave. ABB, por ejemplo, está expandiendo una línea de control de movimiento en Estados Unidos para reducir los plazos de entrega a los clientes norteamericanos. Si bien estas medidas amortiguan los impactos inmediatos, aumentan las cargas de gastos de capital y pueden comprimir los márgenes hasta que los volúmenes escalen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tensión:
Los Sistemas de Baja Tensión Anclan el CrecimientoLas unidades de baja tensión representaron el 61,25% de los ingresos de 2025 y registran una CAGR del 4,78% hasta 2031, respaldadas por las normas de seguridad que limitan las tensiones de trabajo en las plantas de ensamblaje. Las arquitecturas distribuidas que utilizan múltiples accionamientos compactos están desplazando a los armarios de alta potencia individuales, mejorando la modularidad de las máquinas y el acceso al servicio. El tamaño del mercado de servoaccionamientos para productos de menos de 690 V se expande aún más a medida que los mandatos de eficiencia IE2 de la Unión Europea estimulan la actividad de modernización. El ArmorKinetix con clasificación IP66 de Rockwell Automation ilustra cómo los constructores de máquinas pueden eliminar los armarios de control y reducir el cableado en un 90%.
Los segmentos de media y alta tensión siguen siendo especializados, sirviendo a los sectores de metales, minería y propulsión marina. Sin embargo, los dispositivos de conmutación de carburo de silicio más potentes están incrementando la eficiencia, lo que insinúa un pivote a largo plazo hacia plataformas de rango medio de 690 V a 3,3 kV en industrias de uso intensivo de energía. Los proveedores que combinen frenado regenerativo y funcionalidad de frente activo ganarán a medida que las plantas busquen cumplimiento de armónicos de red sin filtros adicionales.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe


Por Tipo de Motor:
Los Diseños de CA Dominan, los Accionamientos Lineales AceleranLos sistemas de servo de CA capturaron el 76,05% de los ingresos de 2025. Su construcción sin escobillas ofrece mayor densidad de potencia y una operación casi libre de mantenimiento, una ventaja amplificada por la reducción de los grupos de trabajadores disponibles. La última gama de CA de Yaskawa añade canales integrados de recopilación de datos para que los usuarios puedan transmitir las firmas de par a los paneles de IA.
Los accionamientos lineales, aunque todavía de nicho, registran la CAGR más rápida del 5,82%. Eliminan las conversiones por tornillo y correa, eliminando la holgura y logrando una repetibilidad sub-micrométrica crítica para las máquinas de selección y colocación de semiconductores y las máquinas de fresado dental. La cuota del mercado de servoaccionamientos para configuraciones lineales aumenta, por tanto, de manera constante a medida que las fábricas de chips y los fabricantes de equipos médicos originales priorizan la limpieza y la precisión posicional.
Por Potencia de Salida:
El Rango Medio de 5-15 kW Gana ImpulsoLos productos de menos de 1 kW atendieron el 44,25% de la demanda de 2025, impulsando el ensamblaje de electrónica y la automatización de laboratorios donde el tamaño y la eficiencia superan a la fuerza bruta. Sin embargo, la banda de 5-15 kW está expandiéndose a una CAGR del 5,35%, impulsada por los sistemas de manipulación de paquetes de baterías para vehículos eléctricos que necesitan más par sin sacrificar la capacidad de respuesta. La plataforma IE5/IE7 de Lenze reduce las pérdidas del motor en un 60%, permitiendo mayor potencia en bastidores compactos adecuados para este segmento de rango medio.
Por encima de 30 kW, los proyectos de minería y metales continúan demandando accionamientos robustificados. Sin embargo, los ciclos de pedidos son largos y están vinculados a los precios de las materias primas, lo que modera el crecimiento en comparación con las ágiles aplicaciones de rango medio.
Por Interfaz de Comunicación:
EtherCAT y TSN Orientan la DigitalizaciónEthernet Industrial comandó una cuota del 45,35% en 2025, aunque el mercado de servoaccionamientos está claramente girando hacia EtherCAT más TSN, con un crecimiento anual del 6,68%. EtherCAT procesa telegramas sobre la marcha, permitiendo hasta 65.535 nodos con latencia de microsegundos, ideal para la sincronización multieje en líneas de envasado. Las extensiones TSN unen el tráfico de tecnología de la información y tecnología operacional en un único cable, alineando las redes de movimiento con las estrategias de análisis a escala empresarial.
Las interfaces de pulso analógico y de bus de campo heredado conservan posiciones en modernizaciones sensibles al costo, pero se eliminan gradualmente a medida que los fabricantes de equipos originales estandarizan en dorsales Ethernet para habilitar el mantenimiento predictivo.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa compra del informe
Por Industria de Usuario Final:
La Fabricación Discreta Lidera, los Robots se DisparanLa fabricación discreta representó el 40,55% de los ingresos de 2025 gracias al generalizado ensamblaje automotriz y de electrónica. Sin embargo, las líneas de robots colaborativos, la automatización de almacenes y los usos en el sector de servicios están inclinando la cuota hacia el segmento de robótica, que avanza a una CAGR del 4,92%. El tamaño del mercado de servoaccionamientos dedicado a las articulaciones de robots aumentará, por tanto, junto con la I+D en robots humanoides, especialmente en China, donde las empresas emergentes están pilotando actuadores de par denso de bajo costo.
Las industrias de proceso adoptan la tecnología servo de forma más cautelosa, priorizando la fiabilidad sobre el máximo rendimiento dinámico. No obstante, la mayor demanda de recetas sanitarias y flexibles en el procesamiento de alimentos eleva gradualmente las tasas de penetración.
Por Aplicación:
La Robótica Reclama el ProtagonismoLas aplicaciones de robótica aseguraron el 37,65% de la cuota de 2025 y están creciendo a una CAGR del 5,55%. Los accionamientos con seguridad integrada, detección de par y diseños de eje hueco permiten arquitecturas de brazo ligero adecuadas para cobots. La plataforma de co-control de Rockwell y Comau muestra cómo la programación unificada reduce el tiempo de puesta en marcha para celdas mixtas de movimiento-robot.
Los usos en CNC y corte de metales siguen siendo fundamentales pero maduros, mientras que los equipos para semiconductores exigen precios de venta promedio elevados gracias a las exigentes demandas de precisión. Los segmentos de transportadores y manejo de materiales se benefician de los despliegues de cumplimiento de pedidos de comercio electrónico, que requieren indexación de alta velocidad y requisitos de tiempo de inactividad cero.
Análisis Geográfico
Mercado de Servoaccionamientos en Asia-Pacífico
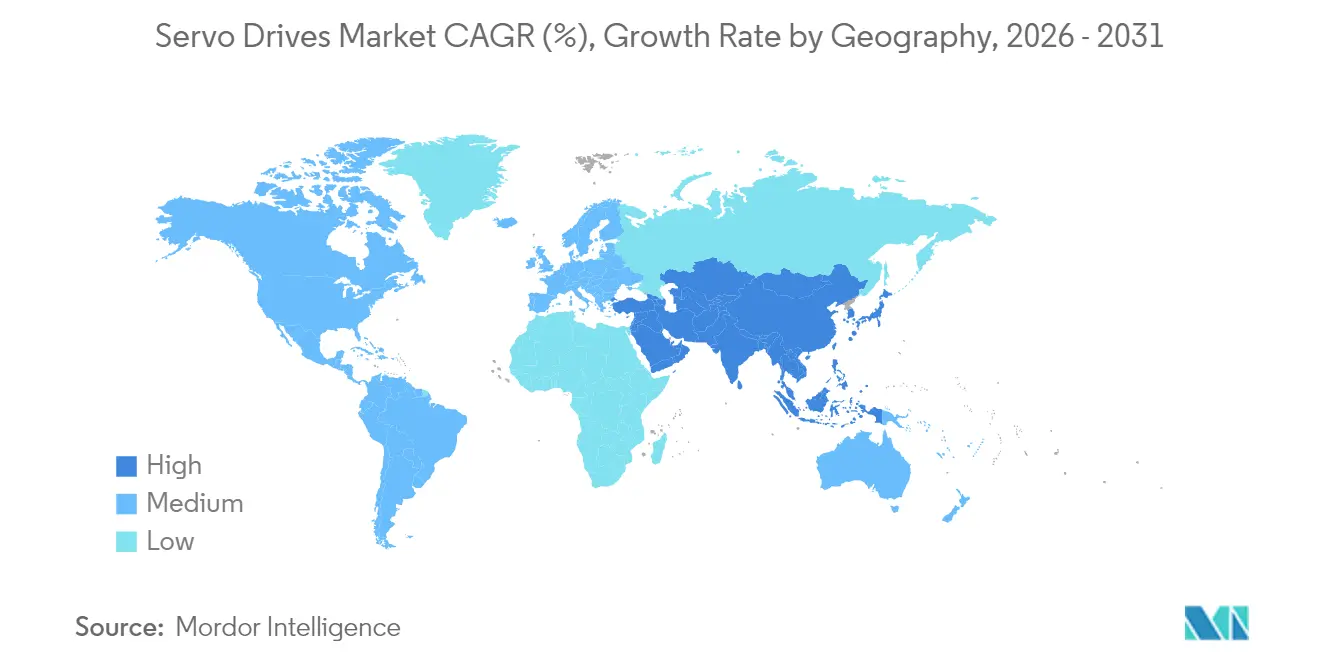
Asia-Pacífico tuvo una participación del 46,15% en 2025 y se acelera a una CAGR del 5,87%. Los ingresos por servomotores en China están en camino de superar los 40 mil millones de RMB para 2025, con el proveedor nacional Inovance capturando ya el 28,3% de participación frente a competidores multinacionales. Los incentivos gubernamentales para equipos de alta gama, junto con una agresiva adopción de robots a 350 unidades por cada 10.000 trabajadores, mantienen un círculo virtuoso en el que la producción local de servoaccionamientos escala rápidamente. El plan de Incentivos Vinculados a la Producción de India también está impulsando nuevas inversiones en servoaccionamientos en la fabricación de electrónica y baterías.
Mercado de Servoaccionamientos en América del Norte
América del Norte está madurando, pero sigue siendo estratégicamente vital. Los incentivos de la Ley CHIPS por valor de 39 mil millones de USD están financiando nuevas fábricas de semiconductores que demandarán tecnología de accionamiento de ultra precisión. Los aranceles de hasta el 50% sobre ciertos componentes impulsan a los fabricantes de equipos originales a abastecerse regionalmente, y ABB ya ha aumentado su producción de servomotores en Estados Unidos para mitigar el riesgo geopolítico.
Mercado de Servoaccionamientos en Europa
Europa mantiene un sólido conocimiento de ingeniería y una estricta legislación en materia de eficiencia energética. La Directiva de Ecodiseño de la UE impulsa la adopción temprana de variadores de velocidad IE2 y superiores, abriendo oportunidades de modernización. Las fábricas neutras en carbono y los programas de remanufactura de Bosch ilustran una filosofía de ciclo de vida que recompensa a los proveedores capaces de renovar las bases instaladas. Mientras tanto, la Ley Europea de Chips tiene como objetivo duplicar la producción regional de semiconductores para 2030, aunque enfrenta obstáculos de financiación que moderan las perspectivas de volumen a corto plazo.
Mercado de Servoaccionamientos en América Latina y Oriente Medio
Otras regiones, incluidas América Latina y Oriente Medio, siguen siendo incipientes pero atractivas para el crecimiento a largo plazo a medida que aumentan las inversiones en automatización logística y procesamiento de alimentos. Los proveedores con redes de servicio escalables y herramientas de diagnóstico multilingüe obtienen ventajas de ser los primeros en actuar.

Panorama regulatorio
Los proveedores de variadores servo trabajan bajo regímenes superpuestos de seguridad, EMC, eficiencia, ciberseguridad y cumplimiento comercial que afectan el diseño de productos y los plazos de certificación. En Europa, las expectativas de los organismos notificados y del marcado CE en materia de seguridad funcional y EMC se están endureciendo, y las Reglas de Implementación TÜV Rheinland Rev. 2026.4 (abril de 2026) exigen las pruebas de inmunidad EN IEC 61000-6-2:2024 como parte de la práctica de certificación de nivel PLd para sistemas basados en variadores servo. Esto está impulsando a los fabricantes de máquinas a validar tanto la seguridad de movimiento como la robustez electromagnética más temprano en el ciclo de diseño.
La evolución de las normas también se está acelerando en torno a la conectividad y la seguridad. IEEE/IEC 60802-2026 (junio de 2026) formaliza los perfiles TSN utilizados en las redes de automatización industrial, reforzando el cambio hacia interfaces Ethernet deterministas en las plataformas servo, mientras que ISA/IEC 62443 sigue estableciendo expectativas para prácticas de desarrollo seguro y de ciclo de vida en dispositivos industriales conectados. En el lado de los accionamientos eléctricos, IEC 61800-9-1:2026 (emitida en julio de 2026) introduce requisitos obligatorios de inmunidad EMC Clase C3/C4 para accionamientos industriales, vigentes a partir de enero de 2027, lo que aumenta la carga de cumplimiento para los variadores servo enviados a nivel global. Paralelamente, la exposición arancelaria sigue siendo una variable de planificación, ya que las estructuras de la Sección 301 de la USTR continúan afectando los costos desembarcados y fomentan el rigor documental para el despacho aduanero y la calificación de proveedores.
Análisis de la cadena de valor
La cadena de valor de los variadores servo comienza con materiales y electrónica upstream, incluidos el cobre y el aluminio para las etapas de potencia, materiales de tierras raras que alimentan los ecosistemas de motores, y semiconductores de grado industrial como módulos de potencia, microcontroladores y controladores de puerta, junto con componentes de retroalimentación de precisión como codificadores y sensores. Estos insumos fluyen hacia los fabricantes OEM de variadores que desarrollan electrónica de potencia, firmware y funciones de seguridad, y luego validan los productos frente a los requisitos de seguridad, EMC y ciberseguridad aplicables antes del ensamblaje final. La continuidad del suministro es sensible a los cambios de asignación en Asia para semiconductores industriales y circuitos integrados de control, lo que fomenta el doble abastecimiento de ASIC críticos y la regionalización del ensamblaje final para estabilizar los plazos de entrega para los fabricantes de máquinas.
En el midstream, actores globales establecidos como ABB, Siemens, Yaskawa, Schneider Electric y Rockwell Automation combinan escala de fabricación con ingeniería de aplicaciones, mientras que proveedores especializados en movimiento y fabricantes de subsistemas atienden necesidades de nicho (módulos multieje, etapas de alta dinámica, actuadores de robótica) mediante una integración estrecha con motores, reductores y controladores. En el downstream, la distribución se basa en ventas directas a grandes OEM y usuarios finales, junto con distribuidores de automatización e integradores de sistemas que gestionan la puesta en marcha, la conectividad de red (Ethernet industrial, EtherCAT/TSN) y los proyectos de modernización. El valor de posventa está cada vez más determinado por la documentación, la capacidad de actualización de firmware y el diagnóstico, ya que las plantas tratan los variadores servo como nodos de borde ricos en datos vinculados a plataformas de automatización más amplias, en lugar de amplificadores de potencia independientes.
Panorama Competitivo
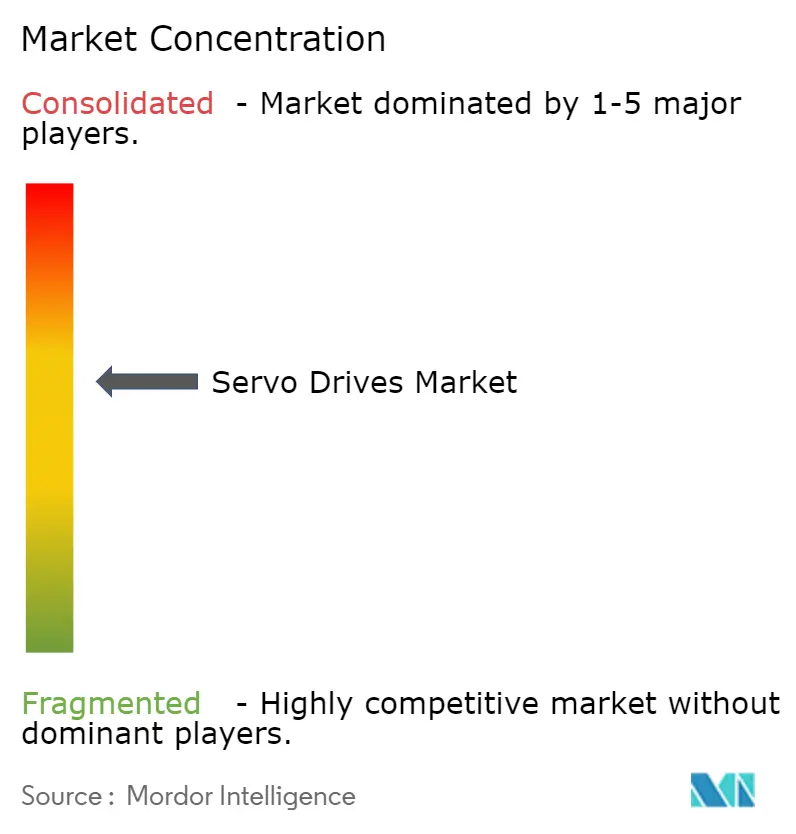
El mercado muestra una consolidación moderada, con los cinco principales proveedores estimados en cerca del 55% de cuota combinada. ABB planea escindir su división de Robótica para agudizar el enfoque en productos de movimiento, mientras que Honeywell está desglosando en tres unidades, incluida la Automatización Industrial, para agilizar la asignación de capital. Estas reestructuraciones insinúan alineaciones más amplias de portafolio a medida que las empresas persiguen flujos de ingresos de mayor crecimiento, enriquecidos con software.
La convergencia tecnológica está remodelando las ventajas competitivas. Siemens integra la optimización por IA en los accionamientos; Mitsubishi Electric ofrece conectividad multiprotocolo; Inovance aprovecha el liderazgo en costos y la personalización rápida para los fabricantes de equipos originales chinos. Los especialistas alemanes y japoneses más pequeños se centran en diseños de par denso y eje hueco para robots humanoides, creando nichos lucrativos a pesar de los menores volúmenes.
Las alianzas estratégicas se multiplican. Rockwell combina accionamientos con la robótica de Comau; Parker-Hannifin actualiza los servomotores a prueba de explosión a los estándares IECEx, abordando la automatización de instalaciones existentes en petróleo y gas. Los proveedores también están invirtiendo en fabricación regional y gemelos digitales que garantizan ciclos rápidos de diseño para los clientes constructores de máquinas. Aquellos que combinan hardware con análisis basados en la nube y servicios de monitoreo de condiciones están logrando un crecimiento de doble dígito en ingresos de servicios.
Líderes de la Industria de Servoaccionamientos
Danfoss
Rockwell Automation Inc.
Schneider Electric
Siemens AG
ABB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servoaccionamientos
- ABB Ltd
- Bosch Rexroth AG
- Danfoss A/S
- Delta Electronics, Inc.
- Emerson Electric Co.
- Fuji Electric Co., Ltd.
- Hitachi, Ltd.
- Kollmorgen Corporation
- Mitsubishi Electric Corporation
- Nidec Corporation
- Omron Corporation
- Panasonic Holdings Corporation
- Parker-Hannifin Corporation
- Rockwell Automation, Inc.
- Schneider Electric SE
- Siemens AG
- Toshiba Corporation
- WEG S.A.
- Yaskawa Electric Corporation
- Beckhoff Automation GmbH and Co. KG

Oportunidades de mercado y perspectivas futuras
Una oportunidad identificable se encuentra en las etapas de potencia de alta densidad y alta eficiencia para robótica, fabricación de baterías y maquinaria de precisión, a medida que los proveedores comercializan conmutación de banda ancha prohibida y arquitecturas multieje compactas. Elmo Motion Control utilizó Automate 2026 (junio de 2026) para presentar las líneas de variadores servo Titanium y la ampliada Platinum, construidas en torno a tecnologías de conmutación de carburo de silicio y nitruro de galio, lo que señala hojas de ruta de producto activas orientadas a mayor densidad de potencia y mejor eficiencia en espacios más reducidos. Esta dirección se alinea con la presión de los usuarios finales para reducir el tamaño de los gabinetes, simplificar el cableado y reducir las pérdidas de energía en equipos multieje.
Las ampliaciones de capacidad regional y los ecosistemas localizados también generan espacio en blanco para los proveedores de variadores que puedan combinar rendimiento con garantía de suministro y soporte de aplicaciones. Aerotech encomendó una expansión de ensamblaje y un nuevo laboratorio láser en su sede de Furth en febrero de 2026 para aumentar la producción de los variadores servo de la serie XA4. Por el lado de China, inversiones como la de Inovance, que inició la construcción de una instalación de I+D y manufactura de 280 millones de USD en Dalian (abril de 2026), y FANUC, que anunció 120 millones de USD para una tercera fábrica de servomotores en Dongguan (marzo de 2026), muestran cómo se están escalando las adyacencias de motores, actuadores y variadores cerca de los centros de demanda. A medida que maduran los perfiles TSN (IEEE/IEC 60802-2026) y se formalizan las prácticas de ciberseguridad (ISA/IEC 62443), los proveedores que envían variadores servo con redes deterministas validadas y procesos de desarrollo seguros tienen margen para diferenciarse en despliegues de fábricas conectadas y reguladas, donde el esfuerzo de calificación y la mantenibilidad del ciclo de vida influyen en la selección de plataformas.
Recent Industry Developments in Mercado de Servoaccionamientos
- Junio de 2026: Elmo Motion Control utilizó Automate 2026 para presentar las líneas de variadores servo Titanium y la ampliada Platinum, construidas en torno a tecnologías de conmutación de carburo de silicio y nitruro de galio. El movimiento fortalece la hoja de ruta de la empresa hacia una mayor densidad de potencia en espacios compactos y se alinea con la demanda del mercado de variadores más eficientes y compactos en aplicaciones multieje.
- Abril de 2026: Inovance inició la construcción de una instalación de I+D y manufactura de 280 millones de USD en Dalian. El proyecto amplía la fabricación regional para los mercados de Asia-Pacífico y respalda la resiliencia del suministro para las familias de variadores servo de gama media y alta.
- Marzo de 2026: FANUC anunció 120 millones de USD para una tercera fábrica de servomotores en Dongguan. La inversión extiende la base de fabricación de FANUC en el sur de China y fortalece la cadena de suministro de servomotores y subsistemas de variadores.


Mercado de Servoaccionamientos Alcance del informe y metodología de investigación
Definición y alcance del mercado
Para esta metodología, el mercado de variadores servo abarca los ingresos generados por el hardware de variadores servo vendido para el control en lazo cerrado de servomotores, donde se requiere precisión en velocidad, posición y torque en equipos industriales y comerciales.
Exclusiones de alcance: excluimos los servicios de reparación de modernización y los controladores de movimiento independientes que no incluyen una etapa de potencia integrada.
Descripción general de la segmentación
- Por Tensión
- Baja (Por debajo de 690 V)
- Media (690 V-3,3 kV)
- Alta (Por encima de 3,3 kV)
- Por Tipo de Motor
- Servoaccionamientos de CA
- Servoaccionamientos de CC
- Servoaccionamientos Lineales
- Por Potencia de Salida
- Por debajo de 1 kW
- 1-5 kW
- 5-15 kW
- 15-30 kW
- Por encima de 30 kW
- Por Interfaz de Comunicación
- Analógica/de Pulso
- Bus de Campo (CANopen, PROFIBUS, DeviceNet)
- Ethernet Industrial (EtherNet/IP, PROFINET, Modbus-TCP)
- EtherCAT y Redes Sensibles al Tiempo
- Por Industria de Usuario Final
- Fabricación Discreta
- Automotriz
- Electrónica y Semiconductores
- Máquinas Herramienta
- Robótica y Cobots
- Maquinaria de Envasado
- Industrias de Proceso
- Petróleo y Gas
- Química y Petroquímica
- Alimentos y Bebidas
- Agua y Aguas Residuales
- Generación de Energía
- Pasta y Papel
- Metales y Minería
- HVAC y Automatización de Edificios
- Por Aplicación
- CNC y Corte de Metales
- Robótica
- Transportadores y Manejo de Materiales
- Líneas de Envasado Automatizadas
- Equipos para Semiconductores
- Maquinaria de Impresión y Textil
- Geografía
- Norteamérica
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Rusia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia y Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Norteamérica
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Comenzamos con trabajo documental para establecer el límite del mercado, mapear la cadena de suministro y construir señales de demanda tempranas por región y uso final. Se utilizaron fuentes públicas para comprender la intensidad de automatización y el gasto de capital, como los datos de manufactura de la Oficina del Censo de EE. UU., las series de producción industrial de Eurostat, los flujos comerciales de UN Comtrade para equipos eléctricos, los indicadores industriales de la Agencia Internacional de Energía (IEA) y las estadísticas de robótica de la Federación Internacional de Robótica (IFR).
A continuación, conectamos esas señales con el contexto a nivel de empresa utilizando informes anuales, presentaciones a inversores, catálogos de productos y cobertura de prensa confiable que describe movimientos de precios y cambios de productos. Cuando ayudó con las verificaciones de consistencia, también consultamos bases de datos de pago para información financiera y de inteligencia empresarial, patentes, y registros de importación y exportación a nivel de envíos para validar cambios de mezcla y el impulso regional. Estas fuentes documentales son ilustrativas, y también se utilizaron muchas otras referencias públicas y de pago para la recopilación, validación y aclaración de datos.
Entrevistas primarias y encuestas
Luego utilizamos entrevistas y encuestas estructuradas con proveedores de control de movimiento, integradores de sistemas, distribuidores, fabricantes OEM de máquinas y grandes usuarios finales para validar qué se cuenta como una venta de variador servo y cómo están cambiando los patrones de compra. Los puntos de discusión abarcaron rangos de potencia habituales, interfaces de red comunes, patrones de plazos de entrega y cómo está cambiando la demanda en las fábricas de APAC, EMEA y América, lo que ayudó a abordar las brechas dejadas por las estadísticas publicadas.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directivos ejecutivos: 15% | APAC: 50% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 30% | EMEA: 32% |
| Jugadores más pequeños: 22% | Gerentes: 55% | América: 18% |
Dimensionamiento y pronóstico del mercado
El dimensionamiento se construyó utilizando una lógica de arriba hacia abajo y de abajo hacia arriba de manera que se mantenga práctica para la cadena de valor de los variadores servo. Desde el enfoque descendente, se utilizaron datos de producción y comercio para reconstruir el conjunto abordable de componentes de automatización, que luego se redujo utilizando casos de uso adecuados para servo en maquinaria y modernizaciones de fábricas. Después de esto, corroboramos los totales con verificaciones ascendentes selectivas, como rangos de precio de venta promedio muestreados por clase de potencia multiplicados por volúmenes de envío estimados, además de verificaciones de canal con distribuidores e integradores.
Varias huellas del mercado se trataron como insumos centrales (ilustrativos, no exhaustivos), incluidos los ciclos de gasto de capital en automatización de fábricas, los envíos de equipos de robots y CNC, el cambio de mezcla hacia sistemas servo integrados, la progresión del precio de venta promedio por clasificación de potencia (menos de 1 kW, de 1 a 7 kW, y superior), y la adopción de interfaces de comunicación industrial que pueden impulsar las actualizaciones de variadores. Cuando faltaban datos para países más pequeños o usos finales de nicho, las brechas se gestionaron mediante asignación basada en proporciones a partir de mercados similares, seguida de verificaciones con expertos locales y regionales.
Para el pronóstico, nos basamos principalmente en un análisis de escenarios que vincula la producción industrial macro y las inversiones en automatización con la demanda de variadores servo, y luego refina la trayectoria utilizando las opiniones de expertos sobre precios, plazos de entrega y tendencias de sustitución. Los supuestos se mantuvieron trazables para que las actualizaciones puedan realizarse rápidamente cuando se publiquen nuevos indicadores de producción, comercio o automatización.
Validación de datos y ciclo de actualización
La validación se realizó mediante triangulación en tres capas: indicadores macro, señales de empresa y de canal, y verificaciones de la realidad basadas en entrevistas. Los valores atípicos, como picos regionales inusualmente marcados o saltos de precios, se marcaron y revisaron, y luego se corrigieron con evidencia adicional o se documentaron como efectos impulsados por eventos.
Antes de la aprobación final, los resultados son revisados en múltiples pasos por otro analista para comprobar la aritmética, la consistencia de los supuestos y la alineación con las señales de demanda conocidas en las principales industrias de uso final. Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando ocurren eventos materiales, como cambios importantes de política, interrupciones del suministro o cambios notables en el gasto en automatización. Justo antes de la entrega, realizamos una revisión final para que los clientes reciban la última visión disponible en ese momento.
Tamaño del mercado de variadores servo de Mordor Intelligence comparado con otras estimaciones publicadas
Las cifras de mercado para los variadores servo a menudo varían porque los editores no siempre cuentan el mismo límite de hardware, no siempre programan la conversión de divisas de la misma manera, o tratan los sistemas integrados como solo variadores frente a paquetes de movimiento combinados. Las diferencias también aparecen cuando un estudio se basa más en la asignación de ingresos de proveedores, mientras que otro se basa más en indicadores amplios de automatización y aplica un supuesto de penetración fijo.
Al rastrear las verificaciones de límite del producto y actualizar las reglas de alcance en el mismo ciclo de modelo, Mordor Intelligence mantiene el total vinculado a las ventas de hardware de variadores servo y excluye los servicios de reparación y los controladores de movimiento independientes sin etapa de potencia, lo que desplaza el valor final frente a estudios que incluyen elementos adyacentes de control de movimiento.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 14,19 mil millones de USD (2025) | |
| Boletín Sectorial A | 19,08 mil millones de USD (2025) | Esta estimación se publica para un alcance combinado de servomotores y variadores, por lo que suma los ingresos de motores al mismo total, lo que infla el valor frente a una definición que solo incluye variadores. |
| Grupo de Investigación Global B | 12,87 mil millones de USD (2026) | Esta perspectiva parece centrarse en los variadores servo como una categoría electrónica más estrecha y puede excluir variadores de gabinete de mayor potencia y ciertas variantes con capacidad de red industrial, lo que reduce el conjunto de ingresos contabilizados. |
La tabla muestra que la dispersión se explica principalmente por lo que se cuenta, ya sea ampliando hacia motores y sistemas completos o reduciendo a una categoría de variadores más pequeña, y por el año exacto utilizado para el valor indicado. Nuestro enfoque se mantiene repetible porque el alcance se aplica de manera consistente, los insumos clave de precio y volumen se verifican de forma cruzada con entrevistas, y cada ajuste se vincula a una señal de demanda visible.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de servoaccionamientos?
El mercado de servoaccionamientos está valorado en 14,83 mil millones de USD en 2026 y se proyecta que alcance 18,52 mil millones de USD en 2031.
¿Qué clase de tensión domina el mercado de servoaccionamientos?
Ofrecen sincronización determinista a nivel de microsegundos y fusionan el tráfico de tecnología operacional y de tecnología de la información en una sola red, esencial para el análisis de la Industria 4.0.
¿Qué segmento de aplicación crece más rápido?
Las aplicaciones de robótica muestran la mayor CAGR del 5,55% gracias a la disparada demanda de robots colaborativos y humanoides.
¿Por qué EtherCAT y TSN están ganando popularidad en los servoaccionamientos?
Ofrecen sincronización determinista a nivel de microsegundos y fusionan el tráfico de tecnología operacional y de tecnología de la información en una sola red, esencial para el análisis de la Industria 4.0.
¿Cómo están afectando los aranceles comerciales a las cadenas de suministro de servoaccionamientos?
Los aranceles sobre semiconductores importados y componentes de movimiento están impulsando a los fabricantes a añadir líneas de ensamblaje regionales y a diversificar las fuentes de chips críticos, lo que aumenta los costos a corto plazo pero mejora la resiliencia.
¿Qué papel juegan los mandatos de eficiencia energética en la adopción de accionamientos?
Las normas de Ecodiseño de la Unión Europea y los objetivos corporativos de carbono impulsan a las plantas a reemplazar los motores heredados con accionamientos de velocidad variable de clase IE2 y superiores, acelerando los proyectos de modernización y favoreciendo a los proveedores con portafolios de alta eficiencia.
Última actualización de la página el:



