
Tamaño y Cuota del Mercado de Accionamientos Eléctricos
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
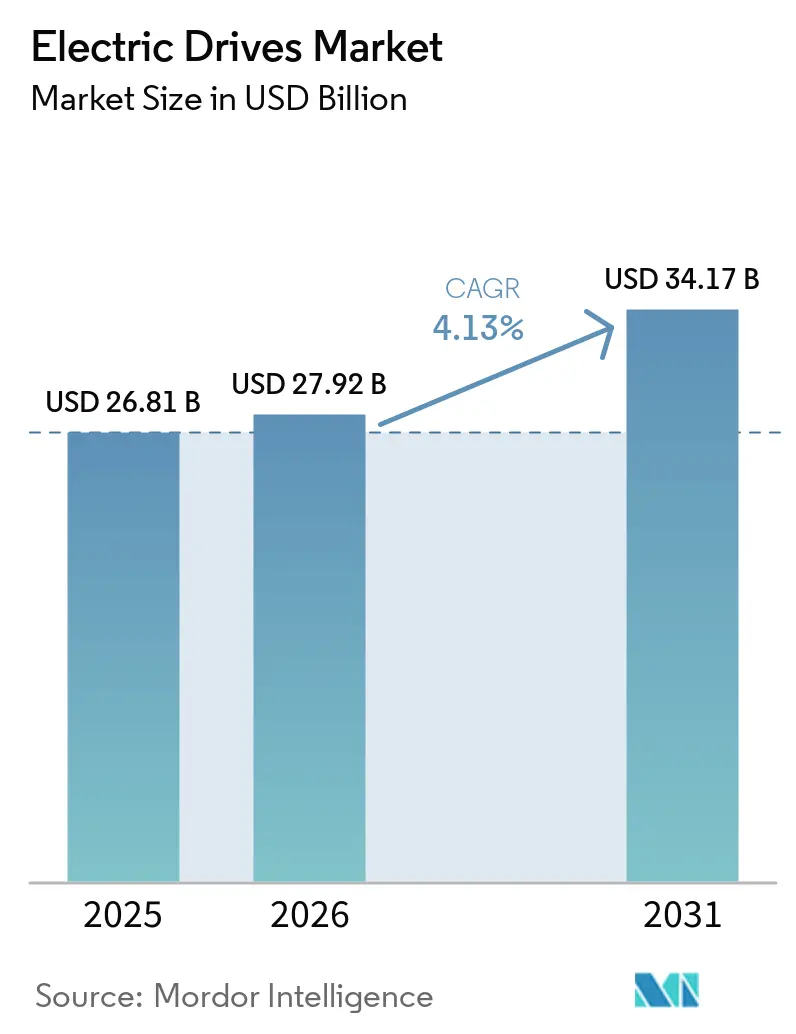
| Tamaño del Mercado (2026) | 27.92 Mil millones de dólares |
| Tamaño del Mercado (2031) | 34.17 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.13 % |
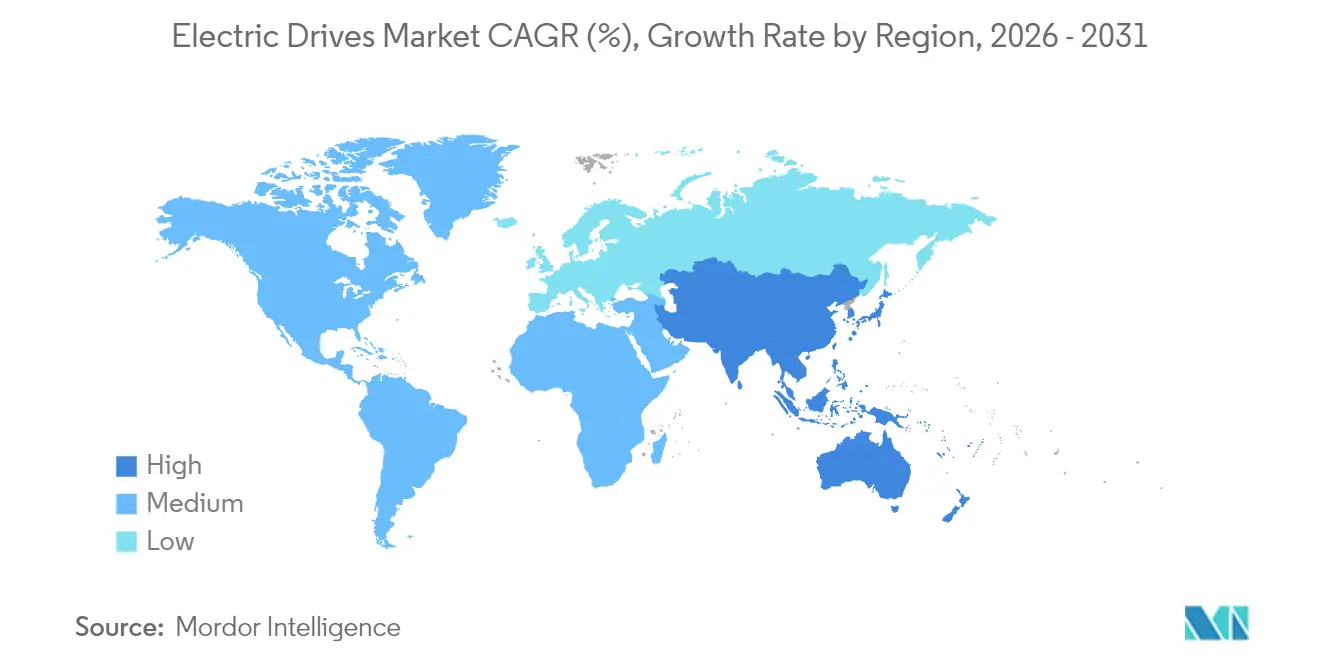
| Mercado de Crecimiento Más Rápido | África |
| Mercado Más Grande | Asia Pacífico |
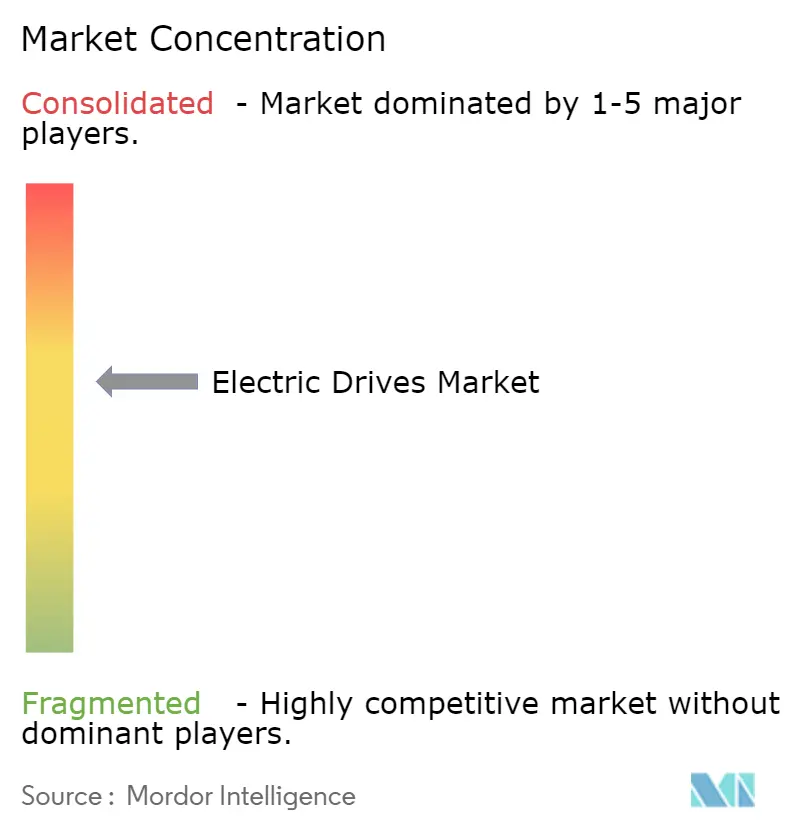
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Accionamientos Eléctricos por Mordor Intelligence
El tamaño del mercado de accionamientos eléctricos en 2026 se estima en USD 27,92 mil millones, creciendo desde el valor de 2025 de USD 26,81 mil millones con proyecciones para 2031 que muestran USD 34,17 mil millones, creciendo a una CAGR del 4,13% durante 2026-2031. El crecimiento descansa sobre tres pilares: las normativas obligatorias de eficiencia que impulsan la adopción de velocidad variable, las líneas de e-movilidad que demandan movimiento de alta precisión, y las retrofits en instalaciones existentes orientadas a reducir las facturas de suministros. Asia Pacífico lidera con una cuota de ingresos del 45,64% en 2024 gracias a la escala fabril de China y la creciente base industrial de India, mientras que África registra la CAGR más rápida del 5,46% impulsada por el gasto en minería e infraestructura. Las unidades de CA representan la mayor parte de los envíos con una cuota del 71,13%, aunque los servoaccionamientos avanzan más rápidamente a una CAGR del 4,47%, reflejando la necesidad de la manufactura discreta de posicionamiento a nivel de micrómetros. Los proyectos de media tensión también cobran impulso, registrando una CAGR del 4,81% a medida que los operadores de industria pesada modernizan activos de compresores y bombas.
Conclusiones Clave del Informe
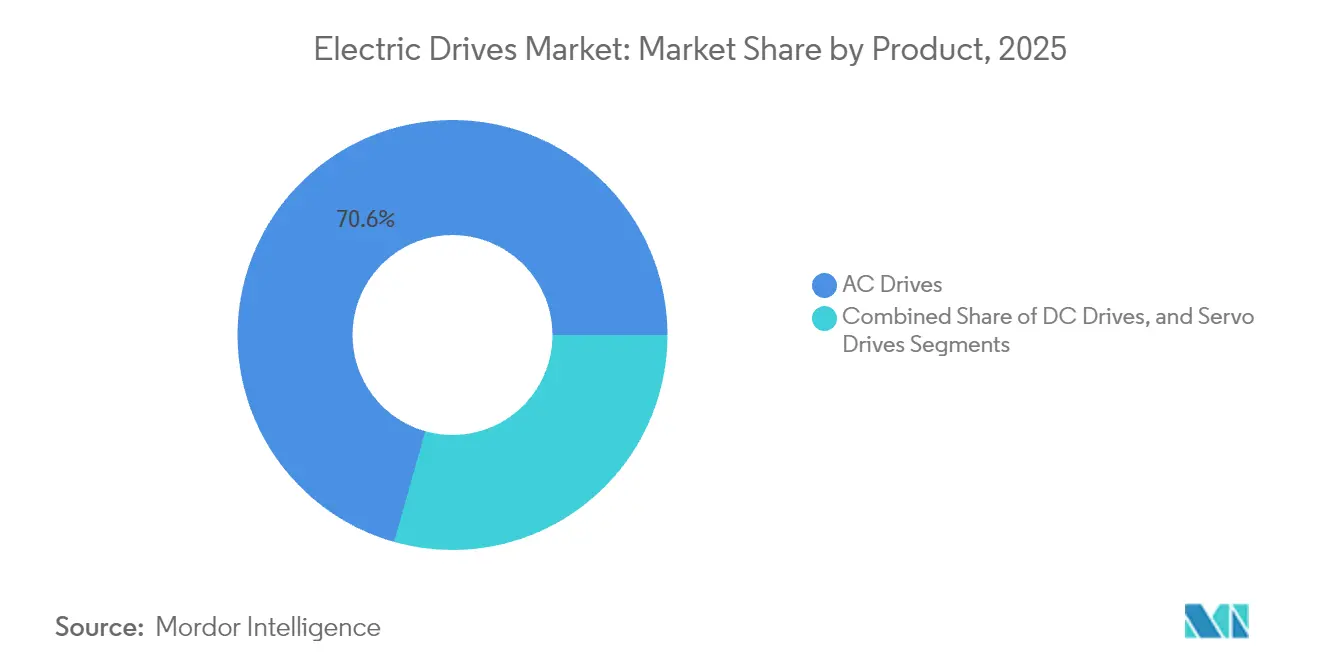
- Por categoría de producto, los accionamientos de CA mantuvieron una cuota del mercado de accionamientos eléctricos del 70,62% en 2025, mientras que los servoaccionamientos se prevé que se expandan a una CAGR del 4,25% hasta 2031.
- Por clase de tensión, las unidades de baja tensión captaron el 62,98% del tamaño del mercado de accionamientos eléctricos en 2025, mientras que se proyecta que las soluciones de media tensión registren una CAGR del 4,62% hasta 2031.
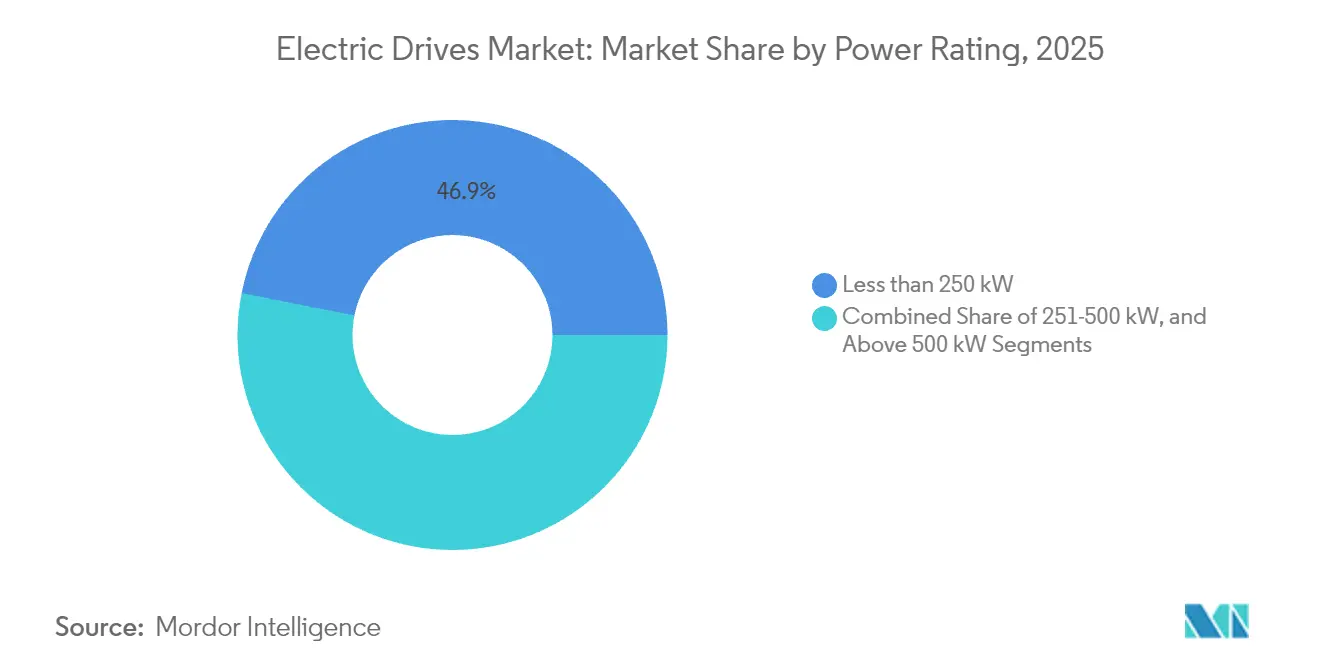
- Por potencia nominal, los equipos de menos de 250 kW representaron el 46,87% del tamaño del mercado de accionamientos eléctricos en 2025, pero se prevé que la banda de 251-500 kW crezca a una CAGR del 4,38% en el mismo horizonte.
- Por usuario final, el petróleo y gas generó el 23,55% de los ingresos de 2025, mientras que las industrias discretas registran la CAGR más alta del 4,65% hasta 2031.
- Por geografía, Asia Pacífico lideró con una cuota del mercado de accionamientos eléctricos del 45,10% en 2025; se espera que África entregue la CAGR regional más alta del 5,26% entre 2026 y 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápida industrialización en centros de manufactura de procesos y discreta | +0.8% | Núcleo de Asia Pacífico, extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Mandatos estrictos de eficiencia energética a nivel global y nacional | +1.2% | Global, ganancias tempranas en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Aceleración de líneas de producción de e-movilidad que requieren accionamientos de alta precisión | +0.6% | Global, concentrado en regiones automotrices | Mediano plazo (2-4 años) |
| Retrofits digitales - accionamientos de velocidad variable para ahorro de energía en instalaciones existentes | +0.9% | Bases industriales heredadas de América del Norte y la UE | Corto plazo (≤ 2 años) |
| Mantenimiento predictivo habilitado por IA para reducir el tiempo de inactividad de los sistemas de accionamiento | +0.5% | Global, adopción temprana en mercados desarrollados | Largo plazo (≥ 4 años) |
| Transición hacia topologías sin tierras raras | +0.4% | Global, impulsado por necesidades de resiliencia de la cadena de suministro | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos Estrictos de Eficiencia Energética a Nivel Global y Nacional
Las nuevas normativas de Estados Unidos, Europa y China elevan los niveles mínimos de eficiencia de los motores, lo que efectivamente obliga a la adopción de accionamientos de frecuencia variable en plantas de uso intensivo de energía.[1]Departamento de Energía de EE. UU., "Normas de Eficiencia Energética para Motores Eléctricos," ENERGY.GOV Las auditorías industriales muestran que los motores consumen hasta el 70% de la electricidad de fabricación, por lo que reemplazar los arrancadores de velocidad fija produce importantes ahorros en carbono y costes. Los gobiernos ahora vinculan los incentivos fiscales y los programas de subvenciones a retrofits de accionamientos verificadas, creando una demanda predecible de productos certificados. Los proveedores responden empaquetando accionamientos con software de evaluación energética que cuantifica el período de recuperación de la inversión en menos de tres años. Como resultado, el mercado de accionamientos eléctricos gana un ciclo de reemplazo duradero anclado en la aplicación de políticas.
Aceleración de Líneas de Producción de E-Movilidad que Requieren Accionamientos de Alta Precisión
Las estaciones de ensamblaje de baterías, bobinado de motores y control de calidad en plantas de vehículos eléctricos requieren una repetibilidad inferior a 0,1 milímetros, colocando a los servoaccionamientos en el corazón del diseño de líneas. Los fabricantes de equipos originales (OEM) del sector automotriz han comprometido más de USD 100 mil millones hacia la electrificación, y cada fábrica de nueva construcción especifica paquetes de movimiento avanzados desde el primer día. Las retrofits de plantas de combustión interna también reemplazan los transportadores heredados por células flexibles basadas en servos. Los proveedores de servos añaden seguridad integrada y E/S descentralizadas para simplificar la colaboración robótica, acelerando el despliegue de tipo plug-and-play. Este flujo continuo de capital consolida al mercado de accionamientos eléctricos como principal beneficiario de la inversión en e-movilidad.
Retrofits Digitales - Accionamientos de Velocidad Variable para Ahorro de Energía en Instalaciones Existentes
Las instalaciones heredadas frecuentemente instalan accionamientos para reducir el consumo de energía de bombas y ventiladores entre un 20-50%, con una reducción documentada del 30% en una acería de EE. UU. tras mejoras en el sistema de enfriamiento de agua.[2]Danfoss, "U.S. Steel Ahorra Energía con Accionamientos Danfoss," DANFOSS.COM Las retrofits evitan grandes obras civiles, por lo que el tiempo de inactividad de la planta se mantiene mínimo y el período de recuperación promedia dos años. Las variantes de media tensión sirven a compresores envejecidos por encima de 2 MW, donde los ahorros se acumulan mediante la reducción de penalizaciones por energía reactiva. Los proveedores integran filtros armónicos y puertas de enlace de monitoreo remoto, convirtiendo los proyectos en paquetes llave en mano que facilitan los obstáculos de adquisición. En consecuencia, la demanda de retrofits estabiliza los ingresos incluso cuando los ciclos de gasto en nuevas construcciones se suavizan.
Mantenimiento Predictivo Habilitado por IA para Reducir el Tiempo de Inactividad de los Sistemas de Accionamiento
Los accionamientos inteligentes incorporan sensores de vibración y temperatura que transmiten datos a modelos en la nube, permitiendo la predicción de fallos con dos a cuatro semanas de antelación.[3]Siemens, "Mantenimiento Predictivo en la Manufactura," SIEMENS.COM Los sitios piloto reportan un 40% menos de paradas no planificadas, evitando cierres a nivel de planta que pueden costar USD 500 000 por evento. Los equipos de mantenimiento pasan de reparaciones reactivas a programadas, liberando presupuestos de mano de obra y piezas de repuesto. Los proveedores monetizan la función a través de paneles de control por suscripción, convirtiendo el servicio post-instalación en una línea de ingresos recurrentes. El enfoque fortalece la fidelización de clientes y refuerza la propuesta de valor del mercado de accionamientos eléctricos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta inversión inicial frente a alternativas de velocidad fija | -0.7% | Global, agudo en mercados emergentes sensibles al precio | Corto plazo (≤ 2 años) |
| Preocupaciones de fiabilidad en entornos de servicio severo y alta distorsión armónica | -0.4% | Global, concentrado en sitios de industria pesada | Mediano plazo (2-4 años) |
| Volatilidad de la cadena de suministro de componentes de electrónica de potencia e imanes | -0.6% | Global, agudo en la manufactura de Asia Pacífico | Corto plazo (≤ 2 años) |
| Vulnerabilidades de ciberseguridad en accionamientos inteligentes conectados a red | -0.3% | Global, en aumento en sectores de infraestructura crítica | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Inversión Inicial Frente a Alternativas de Velocidad Fija
Los accionamientos de frecuencia variable cuestan entre tres y cinco veces más que los arrancadores de contactores, lo que hace que la inversión inicial sea un obstáculo en plantas con limitaciones de efectivo. Los períodos de recuperación inferiores a tres años resultan atractivos para los operadores con conocimiento financiero, aunque muchos aún difieren las actualizaciones cuando la electricidad está subvencionada. La objeción es aguda en rangos inferiores a 15 kW donde los ahorros absolutos son modestos, prolongando los plazos de equilibrio. Las opciones de financiación como el arrendamiento de accionamientos o la energía como servicio están emergiendo, pero siguen siendo escasas fuera de América del Norte y Europa Occidental. Con el tiempo, la caída de los precios de los semiconductores y los incentivos de las empresas de suministro pueden aliviar la barrera, ampliando la demanda potencial en el mercado de accionamientos eléctricos.
Vulnerabilidades de Ciberseguridad en Accionamientos Inteligentes Conectados a Red
Los incidentes cibernéticos industriales dirigidos al firmware de accionamientos aumentaron un 40% en 2024, exponiendo nuevas superficies de ataque en líneas de producción conectadas. Los piratas informáticos explotan esquemas de autenticación obsoletos para acceder a las redes de control de plantas, una amenaza ausente en los arrancadores independientes heredados. Los avisos recientes que involucran bases de código de ABB y Siemens aumentaron la concienciación y forzaron ciclos urgentes de actualización de parches. Los operadores de infraestructura crítica ahora especifican el cumplimiento de IEC 62443 y arquitecturas de confianza cero antes de aprobar compras de accionamientos inteligentes. Cumplir estos estándares de seguridad añade coste y prolonga la validación, moderando el impulso de actualización a corto plazo en el mercado de accionamientos eléctricos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Liderazgo de CA e Impulso de los ServosLos accionamientos de CA mantuvieron una cuota dominante del mercado de accionamientos eléctricos del 70,62% en 2025, reflejando su versatilidad en bombas, ventiladores y líneas de transportadores que sustentan la automatización de fábricas a nivel mundial. Las interfaces estandarizadas, las cadenas de suministro de componentes maduras y la amplia familiaridad de los instaladores sostienen la demanda, particularmente en el procesamiento de alimentos y las empresas de agua donde la fiabilidad supera el rendimiento de vanguardia. A lo largo del horizonte de previsión, el mercado de accionamientos eléctricos continuará dependiendo de las plataformas de CA para el control básico de motores a medida que las empresas de suministro endurecen los objetivos de eficiencia en equipos centrífugos. Los servoaccionamientos siguen siendo el nicho de más rápido crecimiento con una CAGR del 4,25% hasta 2031, gracias a las plantas de manufactura discreta que requieren posicionamiento sub-micrométrico en el ensamblaje de baterías, electrónica y dispositivos médicos. Los proveedores de servos ahora integran funciones de seguridad y redes de un solo cable, diferenciando sus ofertas premium de las unidades de CA convertidas en productos de consumo masivo.
El mercado de accionamientos eléctricos se beneficia de una convergencia tecnológica a medida que los algoritmos de servo migran a paquetes de CA de alta gama, difuminando las líneas históricas de productos mientras mantienen curvas de coste atractivas para los usuarios de nivel medio. Los accionamientos de CC, antes favorecidos en metales y minería, ahora ocupan nichos cada vez más reducidos porque el control vectorial de CA moderno replica su fidelidad de par a un menor coste de mantenimiento. Sin embargo, algunos operadores de laminadores todavía especifican unidades de CC por compatibilidad heredada, proporcionando un flujo modesto de reemplazo. Las plataformas multi-accionamiento que combinan ejes de CA, servo y CC en un único bastidor están ganando atención, especialmente entre los OEM fabricantes de máquinas que valoran la programación unificada en todas las clases de movimiento. Esta convergencia apoya los ingresos por servicio a lo largo del ciclo de vida para los principales proveedores, reforzando la concentración moderada en el mercado de accionamientos eléctricos en general.
Nota: Las cuotas de segmentos de todos los segmentos individuales están disponibles previa compra del informe


Por Tensión:
Dominio de Baja Tensión y Expansión de Media TensiónLos sistemas de baja tensión por debajo de 1 kV representaron el 62,98% de los ingresos de 2025, sustentando la mayoría de las bombas de fábricas, compresores y líneas de manejo de materiales. La simplicidad de instalación, la disponibilidad inmediata de equipos de protección de caja moldeada y los amplios conjuntos de habilidades de los técnicos mantienen bajo el coste total de propiedad, asegurando que el mercado de accionamientos eléctricos conserve un núcleo de baja tensión en la manufactura estándar. Sin embargo, el crecimiento se inclina hacia el equipo de media tensión, que se proyecta que avance a una CAGR del 4,62% hasta 2031, a medida que los operadores de industria pesada actualizan grandes motores a servicio de velocidad variable.
Los proyectos de media tensión típicamente surgen durante expansiones de capacidad en instalaciones existentes o inversiones en nuevas construcciones en plantas de GNL, cemento y desalinización, donde las bombas o compresores superan los 2 MW. Los operadores favorecen estas soluciones por la mejora del factor de potencia y la reducción de pérdidas en cables en comparación con la operación de múltiples motores de baja tensión en paralelo. Las topologías de inversor cuasi-dos-niveles, los dispositivos de carburo de silicio y las capacidades regenerativas ahora diferencian los paquetes premium de media tensión, ayudando a los proveedores a justificar márgenes más altos. Las características de interacción con la red eléctrica, como la mitigación de armónicos y los modos de soporte a la red, se alinean con los programas incipientes de microrredes en minería y campos petrolíferos remotos, añadiendo valor de resiliencia. Como resultado, el mercado de accionamientos eléctricos experimenta una bifurcación: los volúmenes de baja tensión convertidos en productos de consumo masivo sostienen la escala, mientras que las unidades de media tensión tecnológicamente sofisticadas generan reservas de beneficios desproporcionadas.
Por Potencia Nominal:
Núcleo Sub-250 kW y Ascenso del Segmento MedioLos sistemas por debajo de 250 kW captaron el 46,87% de la cuota del mercado de accionamientos eléctricos en 2025, reflejando la prevalencia de motores de 75 kW y 110 kW en aplicaciones de HVAC, envasado y agua municipal. Estas potencias nominales se benefician de los pedidos basados en catálogo, la entrega rápida y la amplia cobertura de canales, factores que mantienen los precios de venta promedio bajo presión competitiva. Se prevé que el rango de 251-500 kW se expanda a una CAGR del 4,38% hasta 2031, ya que los fabricantes consolidan múltiples líneas de producción en células de mayor capacidad para ahorrar espacio en planta y costes de mantenimiento. Esta tendencia amplía el tamaño del mercado de accionamientos eléctricos en los niveles de nivel medio, alentando a los proveedores a ampliar sus ofertas de bastidores con refrigeración mejorada y gabinetes IP55 modulares.
Las industrias de procesos que actualizan desde motores de velocidad constante de la década de 1980 a menudo pasan directamente a la banda de potencia de nivel medio para desbloquear ahorros de energía inmediatos con una mínima reconfiguración de la planta. La última serie Altivar Process de Schneider Electric demuestra el atractivo al integrar lógica de proceso, permitiendo así que un único accionamiento regule el caudal, la presión y el nivel sin PLCs independientes. Por encima de 500 kW, el crecimiento se mantiene restringido a palas de minería personalizadas, laminadores y máquinas perforadoras de túneles, donde los largos ciclos de ingeniería ralentizan las ganancias de volumen. No obstante, los megaproyectos de desalinización en Oriente Medio y minería de cobre en África sostienen un flujo constante de licitaciones de alta potencia que contribuyen con ingresos irregulares pero lucrativos al mercado de accionamientos eléctricos.
Nota: Las cuotas de segmentos de todos los segmentos individuales están disponibles previa compra del informe
Por Usuario Final:
Peso del Petróleo y Gas y Potencial Alza de la Manufactura DiscretaLas aplicaciones de petróleo y gas generaron el 23,55% de los ingresos de 2025, aprovechando los accionamientos para compresores de oleoductos, bombas de lodo de perforación y refuerzo submarino donde el tiempo de actividad es primordial. Los gabinetes reforzados, el recubrimiento conformal y las clasificaciones a prueba de explosión diferencian las ofertas, mientras que los modelos de gemelo digital ayudan a los operadores a programar eficientemente las ventanas de mantenimiento en alta mar. Las empresas de agua y aguas residuales le siguen de cerca, ya que los reguladores endurecen los estándares de energía para estaciones de bombeo y soplantes de aireación, lo que impulsa a los municipios a recurrir a financiación de subvenciones destinadas a la reducción de carbono.
La manufactura discreta registra la CAGR más alta del 4,65% hasta 2031, reflejando la inversión global en líneas de baterías para vehículos eléctricos, ensamblaje de teléfonos inteligentes y dispositivos médicos de precisión. Estas plantas demandan precisión de clase servo, redes EtherCAT deterministas y seguridad funcional integrada para apoyar robots colaborativos. Los ensambladores de electrónica en Vietnam e India ahora especifican paneles de control de mantenimiento predictivo como estándar, generando ingresos incrementales de software para los proveedores. Los segmentos químico y petroquímico mantienen una demanda de referencia de accionamientos a prueba de llama, especialmente en complejos de Oriente Medio donde se está escalando la capacidad integrada de refinación a químicos. En todos los sectores verticales, el sector de accionamientos eléctricos monetiza cada vez más los servicios de datos, trasladando el valor desde los márgenes de hardware hacia la analítica por suscripción.
Análisis Geográfico
Mercado de Accionamientos Eléctricos de Asia Pacífico
Asia Pacífico mantuvo la mayor participación del mercado de accionamientos eléctricos en 2025 con un 45,10%, sostenida por el gasto en automatización de China de 50 mil millones de USD en 2024 y la expansión fabril de India respaldada por incentivos. Las empresas chinas continúan reemplazando los arrancadores convencionales por paquetes de velocidad variable para cumplir con el último mandato de intensidad energética del país, mientras que la adopción de servoaccionamientos se acelera en los clústeres de gigafábricas de baterías a lo largo del Delta del Río Yangtze. El esquema de Incentivos Vinculados a la Producción de India impulsa la fabricación localizada de electrodomésticos, estimulando la demanda de servoaccionamientos de gama media en prensas de chapa metálica y máquinas de moldeo por inyección. Japón y Corea del Sur siguen siendo líderes tecnológicos, adquiriendo accionamientos premium habilitados con inteligencia artificial para celdas de robots colaborativos y fábricas de semiconductores, mientras que las naciones del Sudeste Asiático avanzan de celdas de automatización piloto a líneas de producción completas. Estas actividades combinadas consolidan el liderazgo regional en el mercado de accionamientos eléctricos.
Mercado de Accionamientos Eléctricos de América del Norte
América del Norte genera una demanda de reemplazo estable a medida que las plantas industriales existentes instalan accionamientos para cumplir con las normas de motores del Departamento de Energía de los Estados Unidos y aprovechar los reembolsos de las empresas de servicios públicos para la respuesta a la demanda. Las iniciativas de relocalización automotriz en torno a los Grandes Lagos generan nuevos pedidos de servoaccionamientos, lo que subraya el tamaño del mercado de accionamientos eléctricos dentro de la manufactura discreta. El sector minero de Canadá despliega paquetes de media tensión en expansiones de potasa y níquel, mientras que los proveedores automotrices de primer nivel de México especifican servoaccionamientos con seguridad integrada para centros de mecanizado de carcasas de transmisión. Una tendencia paralela hacia plataformas en la nube de mantenimiento predictivo favorece los ecosistemas de software nacionales, garantizando que los servicios digitales se superpongan a los envíos de hardware.
Mercado de Accionamientos Eléctricos de Europa y África
Europa representa un ámbito maduro pero impulsado por la innovación, donde las hojas de ruta de la Industria 4.0 y el Pacto Verde Europeo refuerzan la penetración de la velocidad variable. Los exportadores alemanes de automatización demandan accionamientos de reluctancia síncrona para reducir el riesgo asociado a los materiales magnéticos, los fabricantes de maquinaria italianos incorporan firmware ciberseguro para proteger la propiedad intelectual, y las plantas de procesos nórdicas adoptan accionamientos regenerativos para reforzar las redes con alta proporción de energías renovables. África, aunque con una base menor en la actualidad, registra el CAGR más rápido del 5,26% hasta 2031, a medida que las minas sudafricanas electrifican camiones de acarreo y las prensas de cemento nigerianas instalan inversores de media tensión. Los fabricantes europeos que trasladan etapas de producción intensivas en mano de obra al norte de África también incrementan la adopción localizada de servoaccionamientos. En conjunto, estos patrones diversifican los flujos de ingresos regionales, estabilizando la trayectoria a largo plazo del mercado de accionamientos eléctricos.

Panorama regulatorio
La regulación de eficiencia energética es una palanca de política clave para los accionamientos eléctricos, con el marco de Ecodiseño de la UE (Reglamento (UE) 2019/1781) que establece requisitos mínimos de eficiencia que cubren accionamientos de velocidad variable en el rango de 0,12 kW a 1000 kW. Esto intensifica el enfoque de cumplimiento para productos de CA de bajo voltaje convencionales. En Estados Unidos, el Departamento de Energía amplió la cobertura de motores mediante su norma final de enero de 2025 para motores eléctricos de alcance ampliado (ESEM), con plazos de cumplimiento que se extienden hasta 2029. El cambio influye en las decisiones de emparejamiento de motor y accionamiento de los OEM y en los requisitos de documentación en América del Norte.
Las actualizaciones de normas y evaluación de conformidad también moldean la ingeniería de productos y el tiempo de lanzamiento al mercado. La IEC continuó actualizando la familia IEC 61800 utilizada para la seguridad, la EMC y el benchmarking de eficiencia de los accionamientos, incluyendo la publicación de la norma EN IEC 61800-9-2:2025 (marzo de 2025) sobre eficiencia energética de la electrónica de potencia, que respalda declaraciones de eficiencia más comparables para accionamientos y sistemas de accionamiento. Para los servoaccionamientos con marcado CE en Europa, las vías de certificación se endurecieron aún más mediante las directrices de TUV Rheinland vigentes a partir del 22 de abril de 2026, que exigen la validación conjunta de la seguridad funcional (PLd alineado con IEC 61800-5-2) y la inmunidad EMC (IEC 61800-3 Ed.3). Esto aumenta la importancia de planes de prueba coordinados entre diseño, firmware y laboratorios de EMC. En paralelo, el DOE de EE. UU. actualizó su política de cumplimiento el 10 de junio de 2026 para diferir la aplicación de ciertas declaraciones voluntarias sobre categorías de motores ampliadas hasta el 14 de octubre de 2026, lo que afecta la forma en que los proveedores comunican los atributos de eficiencia durante la transición.
Análisis de la cadena de valor
La cadena de valor de los accionamientos eléctricos comienza con materiales y componentes de nivel superior, incluidos el cobre y el acero eléctrico para motores, materiales de tierras raras para diseños basados en imanes, y semiconductores de potencia utilizados en inversores. La fabricación intermedia abarca la electrónica de accionamiento (módulos de potencia, placas de control, carcasas), los subconjuntos de motor (estatores, rotores, imanes) y el firmware y las funciones de seguridad. Sigue la integración de sistemas por parte de OEM y proveedores de nivel Tier, incluidos integradores automotrices y de automatización industrial, junto con la distribución mediante ventas directas, integradores de sistemas y socios de canal industrial. El valor en las etapas posteriores proviene cada vez más de herramientas de puesta en marcha, software de auditoría energética y ajuste, y suscripciones de monitoreo de condición, a medida que los accionamientos se vuelven más conectados dentro de entornos PLC y Ethernet industrial.
La continuidad del suministro y los ciclos de calificación siguen siendo restricciones centrales, especialmente en torno a los imanes y semiconductores. Los controles a la exportación de tierras raras vinculados a China y la escasez relacionada reportada en 2025 subrayaron la vulnerabilidad en el suministro de imanes y repercutieron en los cronogramas de motores e inversores. Esto se alinea con los cambios de contexto del informe hacia topologías con menor uso de imanes o libres de tierras raras. Al mismo tiempo, se están utilizando alianzas dentro del ecosistema para asegurar contenido crítico de electrónica de potencia y alinear plataformas, como lo ilustra la ampliación de la colaboración entre onsemi y Geely en abril de 2026 en torno al carburo de silicio (EliteSiC) para plataformas de vehículos, y la firma de un acuerdo de cooperación estratégica entre NIO y Bosch en febrero de 2026 en los dominios de tren motriz y control relacionados. Estos movimientos apuntan a un acoplamiento más estrecho entre proveedores de dispositivos, electrónica de accionamiento y hojas de ruta de equipos finales, con la calificación y la validación de seguridad funcional cada vez más compartidas a lo largo de la cadena.
Panorama Competitivo
El mercado de accionamientos eléctricos presenta una concentración moderada, ya que los cinco principales proveedores representan aproximadamente el 55% de los ingresos mundiales, lo que les permite buscar la diferenciación a través de la tecnología en lugar de recortes de precios. ABB, Siemens y Schneider Electric enfatizan el firmware reforzado en ciberseguridad que cumple las directrices de IEC 62443, asegurando licitaciones en plantas de infraestructura crítica preocupadas por las amenazas de red. Yaskawa y Mitsubishi Electric se concentran en carteras de servos de alta precisión con arquitecturas de seguridad de un solo cable que agilizan la integración robótica en el ensamblaje de baterías y electrónica. En todo el grupo líder, los módulos de mantenimiento predictivo habilitados por IA se han convertido en un requisito mínimo, alimentando paneles de control en la nube que acortan los ciclos de diagnóstico y elevan las tasas de adhesión a servicios.
Los competidores de nivel medio como TMEIC y Danfoss aprovechan fortalezas de nicho en aplicaciones de ahorro energético de media tensión y HVAC, ganando a menudo mediante modelos de coste del ciclo de vida que cuantifican reducciones de electricidad de dos dígitos. Los proveedores de componentes, incluidos Infineon y Wolfspeed, ingresan al ecosistema a través de dispositivos de carburo de silicio, formando alianzas de codesarrollo para optimizar la eficiencia del inversor y los perfiles térmicos. Las topologías de motores sin tierras raras abren espacios en blanco para disruptores como ZF, que promueve plataformas de reluctancia conmutada para sistemas de ejes electrónicos en vehículos comerciales. Las adquisiciones estratégicas continúan, ejemplificadas por la compra de Vitesco por parte de Schaeffler en 2024, señalando la integración vertical como cobertura frente a la volatilidad de la cadena de suministro. Colectivamente, estas dinámicas mantienen la tensión competitiva al tiempo que refuerzan una trayectoria de crecimiento liderada por la tecnología para el mercado de accionamientos eléctricos.
Líderes del Sector de Accionamientos Eléctricos
ABB Ltd
Siemens AG
Rockwell Automation Inc.
Schneider Electric SE
Danfoss A/S
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Accionamientos Eléctricos
- ABB Ltd.
- Siemens AG
- Danfoss A/S
- Rockwell Automation Inc.
- Schneider Electric SE
- Yaskawa Electric Corporation
- Mitsubishi Electric Corporation
- Nidec Corporation
- SEW-EURODRIVE GmbH and Co KG
- TMEIC Corporation
- WEG S.A.
- Hitachi Ltd.
- Fuji Electric Co. Ltd.
- Eaton Corporation plc
- Emerson Electric Co.
- Toshiba International Corporation Inc.
- Parker Hannifin Corporation
- Regal Rexnord Corporation
- Johnson Electric Holdings Limited
- Bonfiglioli Riduttori S.p.A.

Oportunidades de mercado y perspectivas futuras
Las oportunidades a corto plazo se concentran donde convergen el cumplimiento normativo, la digitalización y la resiliencia. Los pilares de eficiencia y conformidad, como el Reglamento de Ecodiseño de la UE (UE) 2019/1781 para motores y accionamientos de velocidad variable, junto con la publicación en marzo de 2025 de la norma EN IEC 61800-9-2:2025, generan valor para los proveedores que pueden documentar la eficiencia a nivel de sistema y simplificar la selección para compradores de retroadaptación. Esto es especialmente relevante en activos de bombas, ventiladores y compresores de alto servicio, donde los proyectos de velocidad variable se adquieren en función del retorno de inversión y la verificación. En la fabricación discreta intensiva en servoaccionamientos, los requisitos de certificación más estrictos orientados a la UE señalados por las directrices de TUV Rheinland vigentes a partir del 22 de abril de 2026, que exigen la validación conjunta de la seguridad funcional y la EMC para el marcado CE de los servoaccionamientos, también impulsan la demanda de plataformas de servoaccionamiento precertificadas y kits de diseño listos para pruebas que reducen el trabajo de cumplimiento de los fabricantes de máquinas.
La volatilidad de la cadena de suministro y el cambio hacia la electrónica de potencia de banda ancha prohibida (wide-bandgap) abren espacio adicional para productos y servicios. Los cuellos de botella de tierras raras destacados en 2025, y el consiguiente interés en enfoques de reluctancia síncrona y otros enfoques libres de tierras raras mencionados en el contexto del informe, benefician a los proveedores de accionamientos que ofrecen control sin sensores comprobado, mitigación robusta de armónicos e ingeniería de aplicación para entornos de servicio exigente. Los criterios digitales y de resistencia también están moldeando las decisiones de compra: la expansión de ABB en mayo de 2026 de variantes de accionamientos industriales con clasificación IP66 y UL Type 4X apunta a usuarios finales que priorizan las clasificaciones de protección para evitar cerramientos secundarios y reducir el costo de instalación en sitios de lavado o exteriores. El informe técnico Drive System 2030 de ZVEI de marzo de 2026 refuerza aún más la dirección hacia la conectividad y la integración IIoT. En conjunto, estos indicios respaldan oportunidades en soluciones de retroadaptación empaquetadas (accionamiento más filtros, pasarela de monitoreo y software de verificación) y en la gestión de accionamientos definida por software que puede desplegarse en instalaciones existentes para estandarizar diagnósticos, prácticas de ciberseguridad y flujos de trabajo de mantenimiento.
Recent Industry Developments in Mercado de Accionamientos Eléctricos
- Julio de 2026: Danfoss introdujo importantes actualizaciones de software y hardware para su accionamiento de frecuencia variable iC7-Automation, agregando soporte ATEX integrado, redundancia PROFINET S2 y opciones de mayor densidad de potencia para módulos de 500 V y 690 V. La actualización refuerza el posicionamiento de Danfoss en líneas de producción de áreas peligrosas y alta disponibilidad, donde la certificación y la resiliencia de red pueden ser decisivas en la selección de proveedores.
- Mayo de 2026: ABB amplió su portafolio de accionamientos industriales con variantes IP66 y UL Type 4X diseñadas para entornos exigentes. Al permitir la implementación de accionamientos sin cerramientos protectores adicionales en entornos hostiles o de lavado, el lanzamiento apunta a una instalación más rápida y un menor costo total instalado para usuarios en sectores como agua, procesamiento de alimentos y manejo de materiales al aire libre.
- Junio de 2024: Airbus y Toshiba se asociaron para codesarrollar sistemas de propulsión eléctrica para aeronaves de movilidad aérea urbana. La colaboración destacó la continua transferencia de tecnología entre la propulsión eléctrica de alto rendimiento y las capacidades de accionamiento industrial, respaldando una demanda más amplia de electrónica de potencia avanzada, algoritmos de control e integración de motor-accionamiento de alta fiabilidad.


Mercado de Accionamientos Eléctricos Alcance del informe y metodología de investigación
Definición y alcance del mercado
En este informe, el mercado de accionamientos eléctricos cubre los ingresos obtenidos de accionamientos de CA, accionamientos de CC y servoaccionamientos utilizados para controlar la velocidad y el par de motores eléctricos en entornos industriales y de infraestructura, medidos sobre una base de valor en USD.
Exclusiones de alcance: excluimos el motor eléctrico como producto independiente y solo contabilizamos el accionamiento y su electrónica de control asociada vendidos como una solución de accionamiento eléctrico.
Descripción general de la segmentación
- Por Producto
- Accionamientos de CA
- Accionamientos de CC
- Servoaccionamientos
- Por Tensión
- Accionamiento de Baja Tensión
- Accionamiento de Media Tensión
- Por Potencia Nominal
- Menos de 250 kW
- 251-500 kW
- Más de 500 kW
- Por Industria de Usuario Final
- Petróleo y Gas
- Agua y Aguas Residuales
- Química y Petroquímica
- Alimentos y Bebidas
- Generación de Energía
- HVAC
- Papel y Pulpa
- Industrias Discretas
- Otras Industrias de Usuarios Finales
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Italia
- Reino Unido
- Francia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento de mercado y validación
Investigación documental
La investigación documental se utiliza para construir la estructura del modelo y mantener los supuestos vinculados a la actividad industrial observable. Hacemos referencia a fuentes públicas como la Agencia Internacional de Energía (para señales de eficiencia energética), la Administración de Información Energética de EE. UU. (para el contexto de electricidad industrial), Eurostat y UN Comtrade (para verificaciones de dirección de producción y comercio), y estadísticas o publicaciones de grupos como NEMA o IEC para el contexto de eficiencia de sistemas de motores y normas.
También revisamos presentaciones de empresas, informes anuales, presentaciones a inversores y cobertura de prensa fiable para entender dónde está aumentando la demanda, qué usuarios finales están invirtiendo y cómo se mueven los precios en los distintos rangos de voltaje y potencia. Cuando ayuda a llenar vacíos de datos, utilizamos suscripciones pagadas para datos financieros e inteligencia empresarial, bases de datos de patentes y conjuntos de datos comerciales a nivel de envíos para validar la combinación de productos y la exposición regional. Estas fuentes de investigación documental son solo ilustrativas, y también se utilizaron muchas otras referencias públicas y de pago para recopilar, validar y aclarar los datos.
Entrevistas y encuestas primarias
El trabajo primario se utiliza para confirmar qué se está comprando realmente, cómo se presupuestan los proyectos y cómo los cambios de precios se traducen en ingresos realizados. Hablamos con fabricantes de accionamientos, distribuidores e integradores de sistemas, además de usuarios finales de sectores como agua y aguas residuales, petróleo y gas, generación de energía, HVAC y fabricación discreta. Luego sometimos a prueba de estrés los mismos supuestos en APAC, EMEA y América para evitar una visión de una sola región.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33 % | Directivos (CXO): 16 % | APAC: 49 % |
| Nivel medio: 49 % | Líderes funcionales/de unidad: 37 % | EMEA: 30 % |
| Actores más pequeños: 18 % | Gerentes: 47 % | América: 21 % |
Dimensionamiento y previsión de mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, donde la actividad industrial y la adopción de eficiencia de sistemas de motores se traducen en un fondo de demanda de accionamientos, que luego se divide por tipo de producto, clase de voltaje, potencia nominal, industria de usuario final y región. Para mantener los totales realistas, los corroboramos con aproximaciones selectivas de abajo hacia arriba, como el ASP muestreado multiplicado por los volúmenes de envío para bandas de voltaje clave y verificaciones de canal sobre pedidos de grandes proyectos.
Los insumos relevantes en este mercado incluyen la base instalada de equipos accionados por motor en industrias de proceso, el ritmo de penetración de los accionamientos de velocidad variable en bombas, ventiladores y compresores, el cambio de participación entre proyectos de bajo y medio voltaje, los cambios en la combinación de potencia nominal, y el momento de reemplazo vinculado a las normas de eficiencia y la presión de los precios de la energía. Cuando un segmento tiene visibilidad limitada, cerramos la brecha utilizando supuestos de combinación conservadores y luego los sometemos a prueba de estrés mediante retroalimentación de integradores y usuarios finales.
Para la previsión, utilizamos principalmente análisis de escenarios respaldado por verificaciones de tendencia ARIMA de corto plazo sobre indicadores de producción industrial y consumo de energía. Luego, las ponderaciones de los escenarios se ajustan según lo que los expertos observan en las carteras de proyectos y los ciclos presupuestarios. Este enfoque evita reaccionar de manera exagerada a la variación de un solo año, a la vez que refleja cambios reales en precios y combinación.
Validación de datos y ciclo de actualización
Antes de la aprobación final, nuestras estimaciones se contrastan con señales independientes como el uso de electricidad industrial, la dirección del gasto de capital en automatización y el movimiento comercial de categorías clave de accionamientos, y luego se revisan los saltos inusuales a nivel de segmento. Cuando las variaciones son grandes, revisamos nuevamente el límite de alcance, volvemos a ejecutar los supuestos de precio y combinación, y volvemos a contactar a encuestados seleccionados para confirmar si el cambio es real o un artefacto del modelo.
Los informes se actualizan anualmente, y se activan actualizaciones intermedias cuando eventos importantes afectan los precios, la disponibilidad de suministro o los patrones de gasto de los usuarios finales. Justo antes de la entrega, un analista realiza una revisión final sobre el momento de conversión de divisas, anuncios recientes y los últimos indicadores públicos, de modo que los clientes reciban la visión más actualizada posible.
Comparación de la estimación del mercado de accionamientos eléctricos de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para los accionamientos eléctricos pueden parecer muy dispares, incluso cuando el mercado suena como lo mismo, porque el momento de actualización y el alcance contabilizado no siempre coinciden. Las diferencias también surgen cuando una estimación utiliza supuestos agresivos de crecimiento de precios, o cuando las fechas de conversión de divisas regionales no están alineadas con el mismo período fiscal.
En nuestro trabajo, el ciclo de actualización importa porque los precios de los accionamientos y el momento de los proyectos pueden cambiar dentro de un año, especialmente entre pedidos de bajo voltaje frente a medio voltaje y entre bandas de potencia nominal. Cuando los tipos de cambio se aplican en diferentes momentos del año, los mismos ingresos locales pueden traducirse en diferentes totales en USD, y esta dispersión se reduce mediante revisiones sobre la evolución del ASP y la combinación de segmentos, una disciplina aplicada por Mordor Intelligence.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 27,92 mil millones de USD (2026) | |
| Consultora Global A | 95,28 mil millones de USD (2024) | Esta cifra parece utilizar una definición más amplia que puede incorporar elementos adyacentes del sistema de accionamiento eléctrico más allá de los accionamientos, y también refleja un año base diferente que no es directamente comparable con una visión de año en curso de 2026. |
| Editorial Sectorial B | 27,30 mil millones de USD (2025) | El alcance probablemente mezcla trenes de accionamiento eléctrico o categorías de accionamiento orientadas a vehículos, y la trayectoria de precios hacia los próximos años no está claramente vinculada a la combinación de voltaje y potencia nominal, lo que puede alterar el total en USD incluso si la actividad en unidades es similar. |
Entre las tres cifras, las mayores diferencias se explican por los límites de alcance y las decisiones de temporalidad, no por un único error aritmético. Al mantener el conjunto de productos contabilizados limitado a los accionamientos y al alinear los precios, la combinación y el momento de conversión de divisas a una base de año consistente, el tamaño de mercado resultante permanece trazable a insumos claros que pueden repetirse y volver a verificarse.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de accionamientos eléctricos en 2026?
El tamaño del mercado es de USD 27,92 mil millones en 2026.
¿Qué CAGR se prevé para los accionamientos eléctricos entre 2026 y 2031?
Se proyecta que el mercado crezca a una CAGR del 4,13% durante el período.
¿Qué categoría de producto lidera la cuota de ingresos?
Los accionamientos de CA mantienen la mayor cuota con el 70,62% en 2025.
¿Qué segmento de usuario final se expande más rápidamente?
Se espera que la manufactura discreta avance a una CAGR del 4,65% hasta 2031.
¿Qué región muestra la tasa de crecimiento más alta?
Se prevé que África registre la CAGR más rápida del 5,26% hasta 2031.
¿Qué tendencia tecnológica diferencia a los principales proveedores?
El mantenimiento predictivo habilitado por IA y el firmware reforzado en ciberseguridad distinguen a los principales proveedores.
Última actualización de la página el:



