
Tamaño y Cuota del Mercado de Integración y Gestión de Servicios
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 6.46 Mil millones de dólares |
| Tamaño del Mercado (2031) | 8.49 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 5.65 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Integración y Gestión de Servicios por Mordor Intelligence
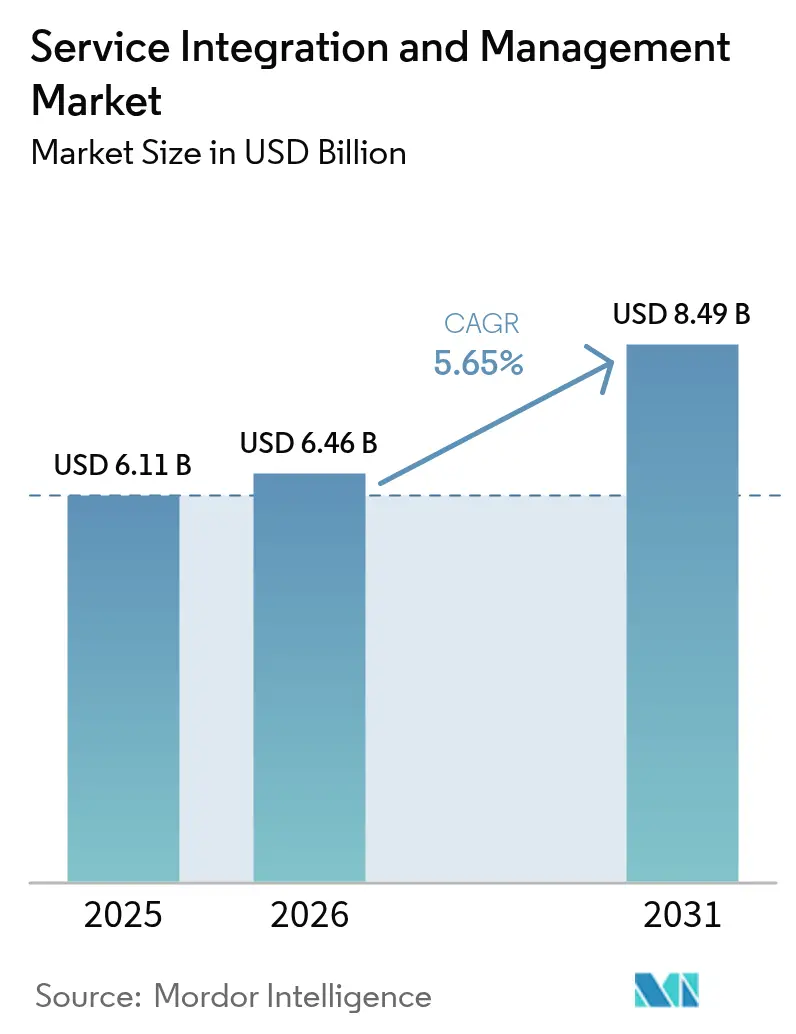
El tamaño del mercado global de integración y gestión de servicios en 2026 se estima en USD 6,46 mil millones, creciendo desde el valor de 2025 de USD 6,11 mil millones con proyecciones para 2031 que muestran USD 8,49 mil millones, creciendo a una CAGR del 5,65% durante 2026-2031. La creciente dependencia de entornos de TI híbridos, el uso promedio de 2,6 proveedores de nube pública y el creciente escrutinio regulatorio están impulsando a las empresas a adoptar plataformas de orquestación unificada que mejoran la coordinación con proveedores y el cumplimiento de los acuerdos de nivel de servicio.[1]IBM Security, "Informe sobre el Costo de una Filtración de Datos 2024," IBM.com El creciente despliegue de aplicaciones nativas de la nube, en particular las que involucran microservicios en contenedores, intensifica los puntos de integración y aumenta la demanda de mapeo de servicios en tiempo real. Las empresas también reconocen que la supervisión tradicional de proveedores en silos prolonga la resolución de incidentes e infla los costos de gobernanza, lo que refuerza la necesidad de marcos de integración y gestión de servicios centralizados y basados en automatización que salvaguarden la continuidad del negocio en entornos distribuidos.
Conclusiones Clave del Informe
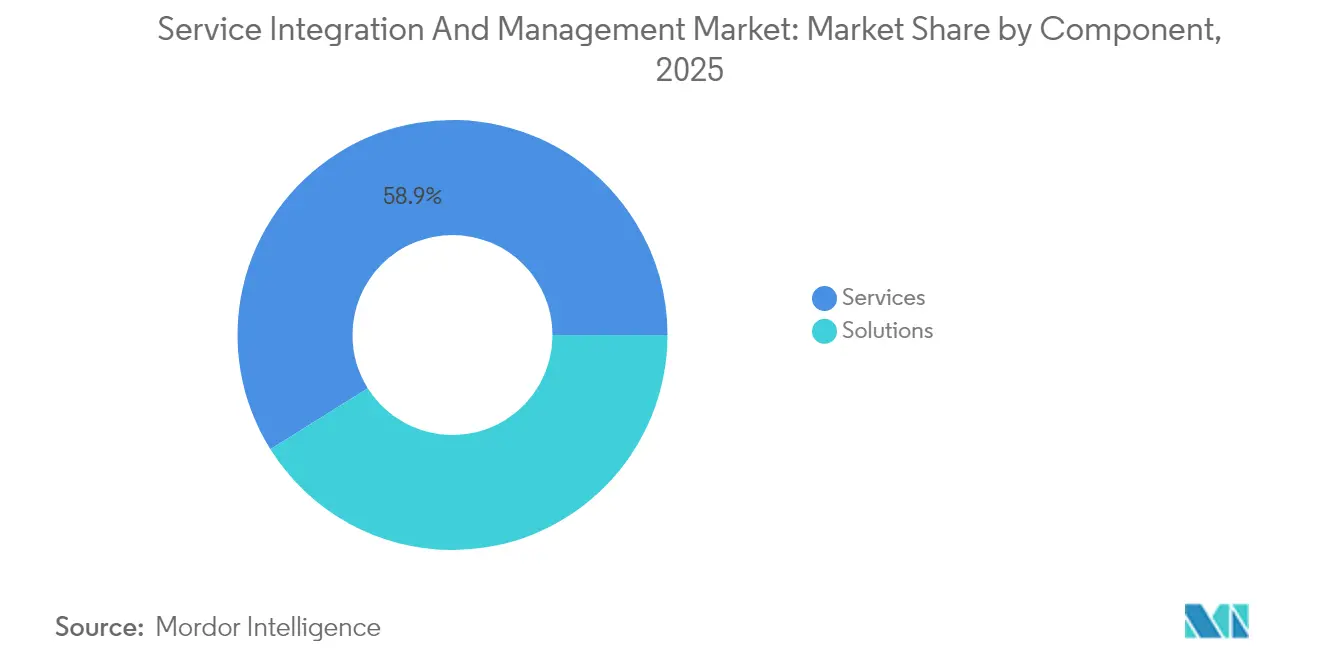
- Por componente, los servicios retuvieron el 58,92% de los ingresos de 2025 del mercado de integración y gestión de servicios; sin embargo, el segmento de soluciones se expande a la tasa más rápida, con una CAGR del 6,42% hasta 2031.
- Por modelo de servicio, el modelo de proveedor híbrido lideró con una cuota del 39,20% del mercado de integración y gestión de servicios en 2025, mientras que se espera que el modelo de integrador de servicios interno avance a una CAGR del 7,29% hasta 2031.
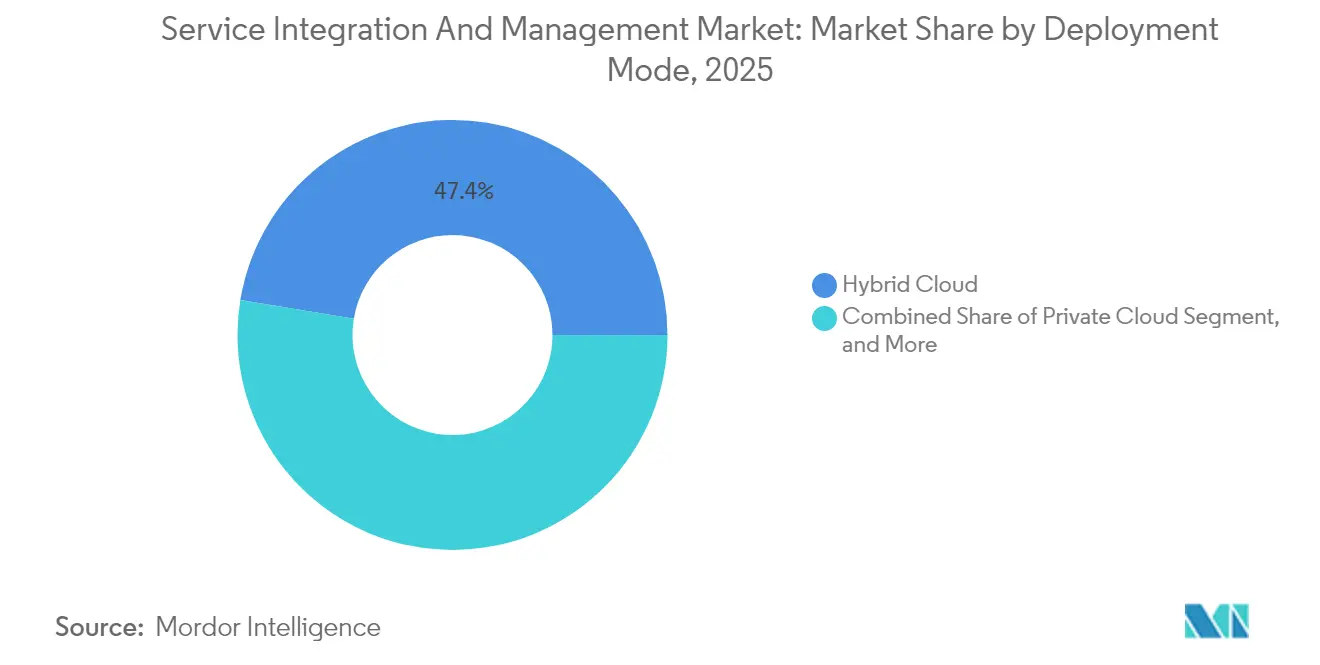
- Por modo de implementación, la nube híbrida representó el 47,40% de los despliegues de 2025 del mercado de integración y gestión de servicios; los despliegues en nube pública se aceleran a una CAGR del 7,66%.
- Por tamaño de organización, las grandes empresas captaron el 67,12% de la demanda de 2025 del mercado de integración y gestión de servicios; la adopción por parte de las pymes está aumentando a una CAGR del 6,29% a medida que las ofertas basadas en suscripción reducen las barreras de entrada.
- Por industria de usuario final, el sector BFSI dominó la adopción de usuarios finales, con una cuota del 27,08% del mercado de integración y gestión de servicios en 2025. En contraste, el sector sanitario mostró el crecimiento más rápido, con una CAGR del 8,07% hasta 2031.
- Por geografía, América del Norte concentró el 35,91% de los ingresos de 2025 del mercado de integración y gestión de servicios, pero Asia Pacífico está preparada para crecer a una CAGR del 6,98%, reduciendo la brecha de liderazgo.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado Global de Integración y Gestión de Servicios
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente complejidad de la externalización de TI con múltiples proveedores | +1.2% | Global, concentrado en América del Norte y Europa | Mediano plazo (2-4 años) |
| Auge de las arquitecturas de microservicios nativos de la nube | +1.0% | Global, liderado por Asia Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Creciente demanda de plataformas unificadas de gobernanza de acuerdos de nivel de servicio | +0.8% | Global, especialmente en industrias reguladas | Mediano plazo (2-4 años) |
| Aceleración de la transformación digital en industrias reguladas | +0.7% | América del Norte y Europa, con expansión hacia Asia Pacífico | Largo plazo (≥ 4 años) |
| Adopción del modelo operativo de trabajo híbrido | +0.5% | Global, adopción temprana en mercados desarrollados | Corto plazo (≤ 2 años) |
| Adopción de AIOps para la orquestación proactiva de servicios | +0.6% | América del Norte y Europa, con expansión hacia Asia Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Complejidad de la Externalización de TI con Múltiples Proveedores
Las empresas gestionan típicamente entre 5 y 7 proveedores de TI principales más múltiples proveedores especializados, generando puntos de integración exponenciales que la gestión tradicional de proveedores no puede controlar eficazmente. El estudio de IBM de 2024 revela que las organizaciones con cuatro o más proveedores principales incurren en un 40% más de gastos operativos y tiempos de resolución de interrupciones entre un 60% y un 80% más prolongados, lo que subraya los riesgos financieros asociados con una gobernanza fragmentada. Las plataformas de integración y gestión de servicios establecen visibilidad en un único panel, indicadores clave de rendimiento estandarizados y protocolos de prevención de disputas que eliminan la evasión de responsabilidades, aceleran el aislamiento de la causa raíz y refuerzan las trazas de auditoría de cumplimiento en todo el ecosistema de proveedores.
Auge de las Arquitecturas de Microservicios Nativos de la Nube
La penetración de Kubernetes alcanzó el 96% en 2024, aunque las cargas de trabajo en contenedores generan dependencias de servicios transitorias que abarcan clústeres locales y múltiples nubes públicas.[2]Cloud Native Computing Foundation, "Encuesta Anual de CNCF 2024," CNCF.io Los catálogos convencionales de gestión de servicios de TI quedan obsoletos en este entorno dinámico. Las soluciones modernas de integración y gestión de servicios incorporan descubrimiento de servicios en tiempo real, mapeo automatizado de dependencias y orquestación basada en políticas que recalibra dinámicamente las líneas base de rendimiento a medida que los microservicios escalan, garantizando una experiencia de usuario coherente a pesar de los frecuentes cambios en la infraestructura.
Creciente Demanda de Plataformas Unificadas de Gobernanza de Acuerdos de Nivel de Servicio
Las empresas insisten cada vez más en garantías de rendimiento granulares de extremo a extremo, pero los acuerdos de nivel de servicio dispares de los proveedores dificultan la rendición de cuentas. Los conjuntos avanzados de integración y gestión de servicios ingieren telemetría a través de los límites de los proveedores, correlacionan eventos y generan automáticamente paneles de cumplimiento que satisfacen a los auditores en sectores regulados como la banca y la sanidad. La gobernanza unificada mitiga las cláusulas de penalización en cascada desencadenadas por incumplimientos de los acuerdos de nivel de servicio, aumentando la confianza ejecutiva en los modelos operativos de múltiples fuentes.
Aceleración de la Transformación Digital en Industrias Reguladas
Los sectores BFSI y sanitario deben modernizar sus entornos heredados respetando al mismo tiempo PCI DSS, SOX, HIPAA y los mandatos emergentes de banca digital. Los marcos de integración y gestión de servicios superponen las bases de ITIL e ISO 20000 con controles de cumplimiento específicos del sector vertical, garantizando una gobernanza de datos fluida a medida que las cargas de trabajo atraviesan nubes híbridas.[3]Organización Internacional de Normalización, "ISO/IEC 20000-1:2018," ISO.org La monitorización continua, la remediación automatizada y los registros de auditoría inmutables hacen que la integración y gestión de servicios sea esencial para mantener el impulso de la transformación sin comprometer la postura regulatoria.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de profesionales especializados en integración y gestión de servicios | -0.8% | Global, aguda en Asia Pacífico y mercados emergentes | Largo plazo (≥ 4 años) |
| Ausencia de marcos globales estandarizados de acuerdos de nivel de servicio | -0.6% | Global; variaciones de cumplimiento regional | Mediano plazo (2-4 años) |
| Desafíos de interoperabilidad de cadenas de herramientas heredadas | -0.5% | Global, concentrado en entornos de TI maduros | Mediano plazo (2-4 años) |
| Percepción de pérdida de control directo sobre los proveedores | -0.3% | América del Norte y Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Profesionales Especializados en Integración y Gestión de Servicios
La demanda de talento en integración y gestión de servicios supera la oferta en aproximadamente un 40% en América del Norte y Europa, lo que resulta en ciclos de implementación prolongados de 18 a 24 meses para muchos programas. Los profesionales eficaces combinan una profunda experiencia en gestión de servicios de TI, fluidez en arquitectura de nube y capacidades de negociación con proveedores, habilidades que raramente se encuentran en un único recurso. Las empresas están estableciendo academias internas y patrocinando certificaciones externas para cerrar la brecha, aunque las limitaciones de capacidad a corto plazo inflan las estructuras de costos y ralentizan el tiempo de obtención de valor.
Ausencia de Marcos Globales Estandarizados de Acuerdos de Nivel de Servicio
Las multinacionales tienen dificultades para armonizar las líneas base de medición porque los acuerdos de nivel de servicio de los proveedores difieren según la región, el sector y el nivel de servicio. Los modelos de reconciliación personalizados inflan los gastos de gobernanza y oscurecen las comparaciones de rendimiento en igualdad de condiciones. Si bien ITIL e ISO 20000 proporcionan plantillas, su alcance no aborda las métricas de latencia de microservicios ni los compromisos de carga de trabajo entre nubes, lo que perpetúa la fragmentación y limita la eficacia de la evaluación comparativa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente: El Impulso se Desplaza hacia Soluciones Centradas en la Automatización
El tramo de servicios representó el 58,92% de los ingresos de 2025, gracias a los compromisos de gestión del cambio con alto componente de consultoría. Sin embargo, las soluciones centradas en plataformas escalan más rápido a una CAGR del 6,42%, lo que señala un giro empresarial hacia la automatización a medida que los ecosistemas de múltiples proveedores se expanden. Se prevé que el tamaño del mercado de integración y gestión de servicios para soluciones alcance los USD 3,64 mil millones en 2031, lo que refleja un fuerte apetito por motores de gobernanza prediseñados que reducen la dependencia de la escasa experiencia humana. Los módulos de orquestación basados en inteligencia artificial, las arquitecturas con enfoque en API y los paquetes de cumplimiento listos para usar reducen el tiempo de configuración y facilitan la incorporación de autoservicio, haciendo que las inversiones tecnológicas sean más atractivas que las tarifas de consultoría continua.
Las empresas combinan cada vez más compromisos de asesoramiento ligeros con plataformas de suscripción, combinando así la transferencia de conocimiento y la automatización repetible. Este patrón de gasto híbrido sustenta el crecimiento sostenido de los integradores de sistemas que ofrecen aceleradores de soluciones en lugar de horas de consultoría puras.
A medida que aumenta la madurez, la cuota de mercado de integración y gestión de servicios correspondiente a las soluciones está preparada para superar a los servicios a largo plazo si las curvas de adopción actuales persisten.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe


Por Modelo de Servicio: Los Centros de Competencia Internos Ganan Terreno
Los acuerdos de proveedor híbrido representaron el 39,20% de los ingresos de 2025, logrando un equilibrio entre la gestión interna y la externalización selectiva de habilidades especializadas. Sin embargo, el modelo de integrador de servicios interno supera a todos sus pares, avanzando a una CAGR del 7,29% a medida que las organizaciones formalizan centros de excelencia internos de integración y gestión de servicios. Los catalizadores incluyen un mayor acceso a la formación certificada, la reducción de la complejidad de las herramientas y el reconocimiento ejecutivo de que la integración de servicios constituye una competencia estratégica central.
Los contratos de integrador de servicios externo siguen prosperando donde prevalecen las limitaciones presupuestarias o la escasez de talento, especialmente entre las empresas del mercado medio en sectores altamente regulados. No obstante, la inversión continua en la mejora de las competencias de la fuerza laboral y la automatización puede inclinar la balanza hacia la gobernanza interna durante el período de previsión, alineándose con los mandatos a nivel de consejo directivo para una supervisión más estricta del riesgo de terceros.
Por Modo de Implementación: La Nube Pública Reduce la Brecha con el Dominio Híbrido
La nube híbrida se mantuvo como el arquetipo de implementación preferido con un 47,40% en 2025, permitiendo que las cargas de trabajo sensibles residan en instalaciones locales mientras la capacidad elástica se amplía hacia la nube. Sin embargo, las suscripciones de integración y gestión de servicios en nube pública crecen a la tasa más rápida, con una CAGR del 7,66%, respaldadas por posturas de seguridad reforzadas, zonas de nube soberana y economías de pago por uso. Se espera que el tamaño del mercado de integración y gestión de servicios atribuible a los despliegues en nube pública alcance los USD 3,25 mil millones en 2031, reduciendo la diferencia con las instalaciones híbridas.
Las instalaciones en nube privada y locales sirven a los titulares reacios a la modernización en defensa e infraestructura crítica, aunque enfrentan una demanda moderada ante las presiones de gastos de capital. Los conjuntos de orquestación basados en software como servicio también ofrecen actualizaciones instantáneas, reduciendo la deuda técnica y atrayendo a organizaciones que anteriormente aplazaban las actualizaciones de plataforma debido a los prolongados ciclos de actualización.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles previa adquisición del informe
Por Tamaño de Organización: Las Plataformas Nativas de la Nube Democratizan la Adopción
Las grandes empresas representaron el 67,12% del gasto de 2025, principalmente debido a sus extensos ecosistemas de proveedores y su alta exposición al cumplimiento normativo. No obstante, la adopción por parte de las pymes se acelera a una tasa del 6,29% anual, impulsada por propuestas de software como servicio de bajo mantenimiento y precios basados en el consumo. Las pymes prefieren los manuales preconfigurados y los conectores sin código que enmascaran la complejidad subyacente, lo que permite a los equipos de TI reducidos aplicar una gobernanza unificada sin contratar veteranos en integración y gestión de servicios.
Las hojas de ruta de los proveedores que priorizan los flujos de trabajo guiados, los bots de soporte de inteligencia artificial integrados y los complementos del mercado reducen aún más la fricción de incorporación. Como resultado, el sector de integración y gestión de servicios aborda ahora un mercado total direccionable más amplio que durante sus orígenes centrados en la consultoría.
Por Industria de Usuario Final: El Sector Sanitario Despega Mientras el BFSI Mantiene la Primacía
El sector BFSI mantuvo el 27,08% de los ingresos de 2025, ya que los estrictos mandatos de riesgo operacional sostienen una demanda sólida de visibilidad de extremo a extremo e informes listos para auditoría. Las plataformas de negociación electrónica, las migraciones de banca central y las asociaciones con empresas de tecnología financiera profundizan la dependencia de múltiples proveedores, elevando la integración y gestión de servicios a un imperativo a nivel de consejo directivo.
Se proyecta que el sector sanitario registre la CAGR más alta del 8,07% hasta 2031, impulsado por la expansión de la telesalud, la modernización de los registros electrónicos de salud y los dispositivos médicos conectados que abarcan los límites institucionales y de la nube. HIPAA y los mandatos emergentes de interoperabilidad de datos impulsan a los proveedores hacia la orquestación centralizada para garantizar los acuerdos de nivel de servicio de seguridad del paciente. Los sectores de manufactura, comercio minorista y gobierno continúan experimentando una adopción constante a medida que la Industria 4.0, el comercio omnicanal y la digitalización del sector público introducen complejas redes de proveedores que requieren una gobernanza meticulosa.
Análisis Geográfico
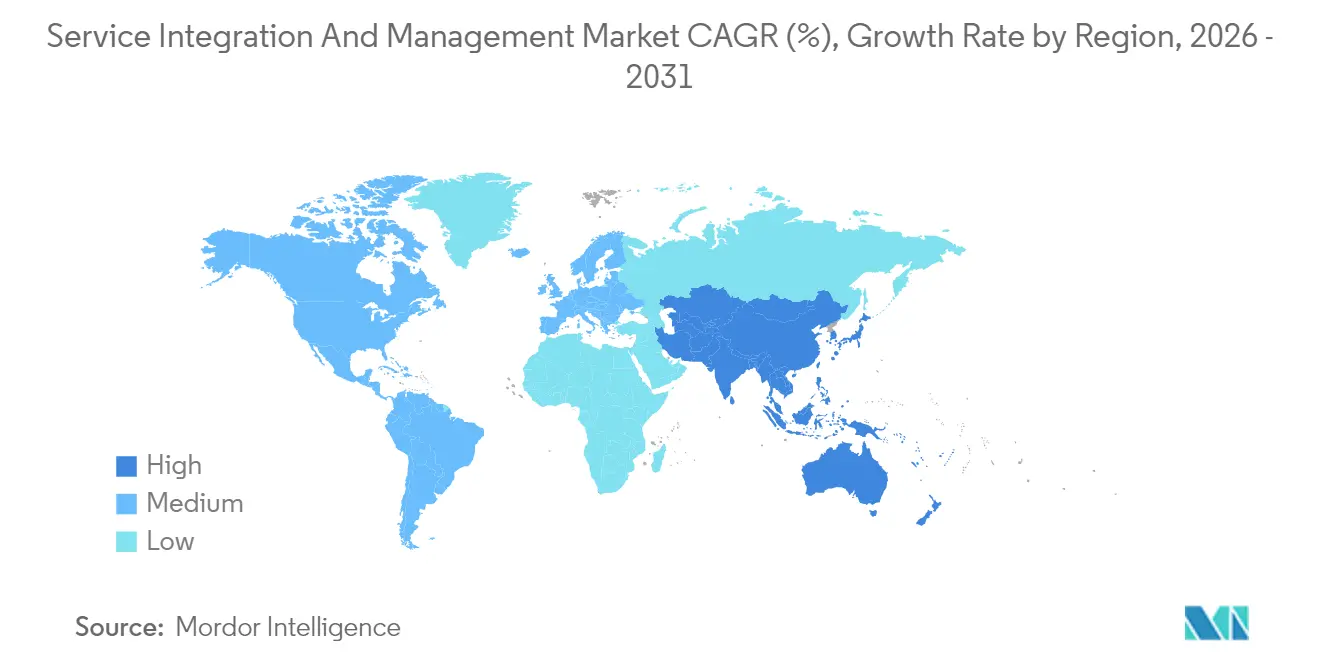
América del Norte mantuvo su posición de liderazgo con una cuota del 35,91% en 2025, impulsada por la adopción empresarial de los primeros en moverse, la abundancia de talento en integración y gestión de servicios y los estrictos requisitos regulatorios como SOX e HIPAA. El crecimiento a una CAGR del 5,14% indica una inversión sostenida a medida que las empresas modernizan sus entornos heredados e integran estrategias de múltiples nubes. Los maduros ecosistemas de consultoría y los favorables presupuestos de adquisición respaldan despliegues sofisticados a gran escala, reforzando el estatus de la región como centro de innovación.
Asia Pacífico es la región de más rápido crecimiento, con una CAGR del 6,98% hasta 2031. Los programas nacionales de economía digital en India, China y las principales naciones de la ASEAN están impulsando proyectos de transformación con múltiples proveedores que superan los procesos tradicionales de gestión de servicios de TI. La inversión extranjera directa y las expansiones de centros de datos de los hiperescaladores complican aún más las cadenas de servicio, catalizando la demanda de integración y gestión de servicios. Las empresas en Japón y Corea del Sur, ya inmersas en operaciones eficientes, están ahora superponiendo la integración y gestión de servicios sobre las canalizaciones de DevOps para mejorar la responsabilidad entre proveedores.
Europa demuestra un crecimiento anual constante del 5,71%, impulsado por el RGPD, las regulaciones emergentes de inteligencia artificial y el endurecimiento de los requisitos de riesgo de terceros. La certificación ISO 20000 impulsa la alineación de referencia entre los proveedores, mientras que las incertidumbres sobre los flujos de datos derivadas del Brexit intensifican la necesidad de una gobernanza transparente. Alemania y el Reino Unido encabezan la adopción, mientras que las empresas de Europa del Este aceleran su incorporación para cumplir los objetivos de armonización de la Unión Europea. Las directivas de sostenibilidad están añadiendo una dimensión de rendimiento ambiental a los cuadros de mando de proveedores, extendiendo los indicadores clave de rendimiento de la integración y gestión de servicios más allá del costo y el tiempo de actividad.

Panorama regulatorio
Los requisitos regulatorios en torno al riesgo de TIC, la supervisión de terceros y los controles de gestión de servicios están configurando los modelos operativos de SIAM, particularmente para sectores regulados como BFSI y salud. En la Unión Europea, la Ley de Resiliencia Operativa Digital (DORA, Reglamento (UE) 2022/2554) elevan el nivel de exigencia para la gestión del riesgo de terceros en TIC al requerir que las entidades financieras mantengan un registro de información que cubra los acuerdos contractuales con proveedores de servicios de TIC. Esto refuerza la necesidad de una gobernanza de proveedores integrada, SLA coherentes y generación de informes de servicio listos para auditoría en entornos con múltiples proveedores.
La legislación secundaria relacionada con DORA endurece aún más las expectativas de contratos y monitoreo. El Reglamento Delegado (UE) 2024/1773 de la Comisión exige medidas contractuales específicas e indicadores clave de rendimiento (KPI) para monitorear la confidencialidad, la disponibilidad y la integridad. El Reglamento de Ejecución (UE) 2024/2956 de la Comisión (vigente desde el 17 de enero de 2025) define plantillas estandarizadas para el registro de información y amplía el alcance de los servicios de TIC sujetos al cumplimiento de DORA. Junto a estos requisitos, normas internacionales como ISO/IEC TS 20000-14:2023 ofrecen orientación sobre la integración de un integrador de servicios en un Sistema de Gestión de Servicios (SMS) para la prestación con múltiples proveedores, apoyando un diseño de controles más coherente y la generación de evidencia en distintas geografías.
Análisis de la cadena de valor
La cadena de valor de SIAM comienza con insumos habilitadores como marcos de gestión de servicios (prácticas operativas alineadas con ITIL), orientación de normas internacionales (ISO/IEC TS 20000-14:2023 para la integración del integrador en un SMS) y bases de plataformas y herramientas centrales que suministran telemetría y control de flujos de trabajo (suites ITSM, observabilidad, CMDB/mapeo de servicios, middleware de integración y AIOps/automatización). Los proveedores de soluciones y de nube aportan API, identidad, registro (logging) y primitivas de integración, que luego se combinan con conectores preconfigurados, plantillas de gobernanza y paquetes de cumplimiento para acortar la incorporación tanto de equipos internos como de proveedores externos.
Aguas abajo, los integradores de servicios y los proveedores de servicios gestionados ofrecen consultoría, diseño de modelos operativos, implementación y servicios de operación, cada vez más empaquetados como ofertas repetibles de SIAM como servicio. Las empresas luego operacionalizan el modelo mediante la incorporación de proveedores, la alineación de contratos y SLA, flujos de trabajo de incidentes, problemas y cambios entre proveedores, y una gestión del rendimiento que va más allá de los SLA clásicos hacia KPI de negocio y métricas de postura, incluyendo, en algunos programas, informes relacionados con soberanía y ESG. Los compradores también enfrentan cuellos de botella comunes, como arquitecturas de herramientas fragmentadas, deuda de interfaces entre proveedores e informes inconsistentes que oscurecen la responsabilidad sobre la causa raíz, lo que está impulsando la demanda hacia orquestación independiente de herramientas y enfoques de "sistema de ejecución" intensivos en automatización, en lugar de una coordinación manual basada en reuniones.
Panorama Competitivo
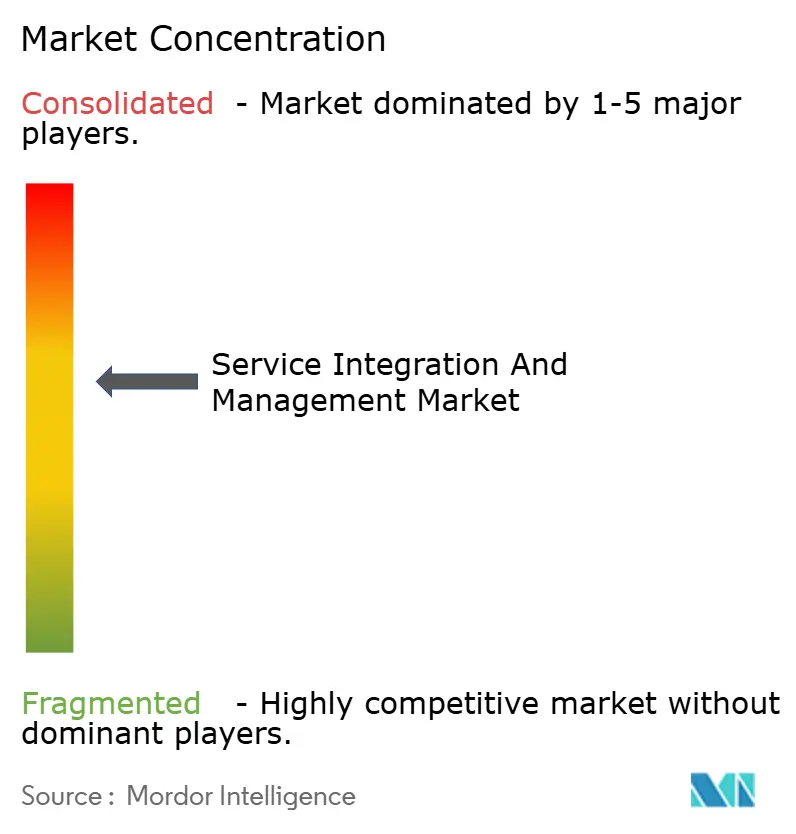
La concentración del mercado es moderada. Las grandes consultoras Accenture, IBM y Tata Consultancy Services aprovechan sus carteras de extremo a extremo que combinan servicios de asesoramiento, implementación y servicios gestionados. ServiceNow se diferencia a través de la profundidad de su plataforma, adquiriendo Celonis por USD 2,1 mil millones para incorporar información de minería de procesos y acortar los ciclos de realización de valor. HCL y Wipro mejoran la cobertura regional mediante adquisiciones específicas y ofertas de integración y gestión de servicios como servicio listas para usar que atraen a compradores del mercado medio.[4]HCL Technologies, "Resultados Trimestrales T2 2025," HCLTech.com
El énfasis estratégico se está desplazando hacia la orquestación enriquecida con inteligencia artificial. El conjunto Watson AIOps para integración y gestión de servicios de IBM, con una inversión de USD 500 millones, predice interrupciones con 72 horas de antelación, reduciendo drásticamente el tiempo medio de resolución y mejorando la satisfacción del cliente. Capgemini y Tech Mahindra se centran en aceleradores específicos del sector, incorporando controles de cumplimiento preconfigurados adaptados a los sectores bancario, sanitario y manufacturero. Los titulares con alto componente de consultoría están agrupando cada vez más suscripciones de herramientas para hacer frente a los competidores que priorizan la plataforma, mientras que los hiperescaladores insinúan capas integradas de integración y gestión de servicios dentro de las consolas de gestión de la nube, presagiando la comoditización de las funciones básicas pero abriendo nichos de asesoramiento para cargas de trabajo complejas y reguladas.
Líderes del Sector de Integración y Gestión de Servicios
Accenture plc
AtoS SE
Capgemini SE
Fujitsu Limited
HCL Technologies Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Un espacio en blanco clave es la conversión de SIAM en ofertas orientadas por automatización que reduzcan la dependencia de profesionales escasos con competencias en SIAM y comprimen los ciclos de incorporación y cambio en ecosistemas de múltiples proveedores. Las empresas también necesitan una orquestación unificada que abarque la nube híbrida, el SaaS best-of-breed y las cargas de trabajo reguladas, lo que genera demanda de plataformas y proveedores capaces de normalizar la telemetría entre proveedores, imponer KPI estandarizados y generar evidencia lista para auditoría para la gestión del riesgo de terceros y la gobernanza del rendimiento del servicio.
También están surgiendo oportunidades de adopción a partir de la convergencia de SIAM con la IA y la automatización, especialmente donde la fragmentación heredada aún genera ciclos de aprovisionamiento largos y mayor friccion operativa. Un dato concreto y medible es la implementación en junio de 2026 por parte de One NZ de la orquestación UiPath Maestro para integrar sistemas heredados fragmentados destinados al aprovisionamiento de dispositivos móviles empresariales, reduciendo el tiempo de ciclo de 10 días a menos de 10 minutos y demostrando cómo la orquestación puede traducir los principios de SIAM en resultados de negocio. En paralelo, la orientación sectorial actualizada, incluida la revisión del SIAM Body of Knowledge (2025) y la norma ISO/IEC TS 20000-14:2023, amplía el énfasis hacia las competencias en IA, la gestión de la experiencia y la gestión del cambio organizacional, lo que respalda despliegues de programas más estandarizados y estructuras contractuales basadas en resultados en sectores como telecomunicaciones, BFSI y salud.
Desarrollos recientes del sector
- Junio de 2026: One NZ implementó la orquestación UiPath Maestro para integrar sistemas heredados fragmentados utilizados en el aprovisionamiento de dispositivos móviles empresariales. La iniciativa redujo los tiempos de ciclo de aprovisionamiento de 10 días a menos de 10 minutos, ilustrando cómo las capas de orquestación pueden convertir la complejidad de múltiples sistemas en resultados de servicio medibles que los programas SIAM pueden gobernar y escalar.
- Noviembre de 2025: CGI obtuvo un contrato de hasta 250 millones de GBP con His Majesty's Revenue and Customs (HMRC) para servicios de integración empresarial destinados a modernizar y mantener el patrimonio de integración. La escala y la criticidad para el sector público de este trabajo refuerza la demanda de una gobernanza de integración estandarizada, coordinación de proveedores e informes de rendimiento en entornos con múltiples fuentes de suministro.
- Junio de 2024: Fordway Solutions Limited recibió un contrato de 275.720 GBP para soporte estratégico de herramientas de Integración y Gestión de Servicios (SIAM) a través del sistema de contratación pública del Reino Unido. La adjudicación pone de relieve la demanda gubernamental continua de capacidades de operación y soporte de herramientas SIAM, apoyando modelos de operación repetibles en torno a plataformas estandarizadas en la prestación con múltiples proveedores.


Marco de la metodología de investigación y alcance del informe
Definición y alcance del mercado
Este mercado contabiliza los ingresos generados por actividades de integración y gestión de servicios que ayudan a una organización a coordinar múltiples proveedores de servicios de TI internos y externos bajo un solo modelo operativo, de modo que la prestación del servicio se gestiona como una cartera combinada única.
Exclusiones del alcance: excluimos el trabajo de integración de sistemas puro que no incluya una gobernanza continua de múltiples proveedores y coordinación de servicios.
Descripción general de la segmentación
- Por Componente
- Soluciones
- Soluciones de Negocio
- Soluciones Tecnológicas
- Servicios
- Soluciones
- Por Modelo de Servicio
- Modelo de Proveedor Único
- Modelo de Proveedor Híbrido
- Modelo de Integrador de Servicios Interno
- Modelo de Integrador de Servicios Externo
- Por Modo de Implementación
- Local
- Nube Pública
- Nube Privada
- Nube Híbrida
- Por Tamaño de Organización
- Pequeñas y Medianas Empresas
- Grandes Empresas
- Por Industria de Usuario Final
- Banca, Servicios Financieros y Seguros (BFSI)
- Tecnologías de la Información y Telecomunicaciones
- Sanidad
- Comercio Minorista
- Manufactura
- Gobierno y Sector Público
- Otras Industrias de Usuario Final
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
El trabajo documental comenzó aclarando qué se contabiliza como SIAM en términos de ingresos, y dónde se ubica dentro del gasto más amplio en servicios de TI. Utilizamos fuentes públicas para establecer el contexto de las operaciones de TI empresariales y la adopción de la gestión de servicios, lo que más adelante nos ayudó a verificar la dirección y la velocidad de crecimiento.
Para señales externas, revisamos fuentes de acceso libre como las series ocupacionales y salariales de la Oficina de Estadísticas Laborales de EE. UU. (U.S. Bureau of Labor Statistics), la orientación del Instituto Nacional de Estándares y Tecnología (National Institute of Standards and Technology) sobre gestión de servicios y controles de ciberseguridad, las páginas de la Organización Internacional de Normalización para normas de gestión de servicios de TI (como ISO/IEC 20000), y publicaciones públicas de organismos de gobernanza de TI e institutos profesionales (como materiales de la comunidad ITIL y recursos de ISACA). También utilizamos fuentes como informes anuales de empresas, presentaciones de resultados trimestrales, cobertura de prensa confiable, y avisos públicos de contratos y licitaciones, y luego respaldamos el mapeo de ingresos con una suscripción de pago para datos financieros de empresas y un archivo independiente de noticias y datos financieros, además de una base de datos de patentes para detectar temas de automatización y orquestación. Estos son ejemplos ilustrativos, y se utilizaron muchas otras fuentes para recopilar, validar y aclarar el conjunto de datos y los supuestos finales.
Entrevistas y encuestas primarias
Los insumos primarios se utilizaron para poner a prueba lo que realmente compran los clientes bajo SIAM, cómo se estructuran los contratos y cómo cambian los precios con el alcance (por ejemplo, número de torres, proveedores y geografías). Hablamos con líderes de gestión de servicios, partes interesadas en abastecimiento y gestión de proveedores, y gerentes de entrega en APAC, EMEA y las Américas, de modo que nuestros supuestos reflejen distintos niveles de madurez y estilos de contratación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 32% | Directivos (CXO): 15% | APAC: 48% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 42% | EMEA: 32% |
| Actores más pequeños: 20% | Gerentes: 43% | Américas: 20% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, en el que el gasto empresarial en servicios de TI y los conjuntos de externalización de operaciones de TI se reconstruyen por región, y luego se filtran utilizando las tasas de adopción y de vinculación de SIAM para modelos operativos con múltiples proveedores. El total se corrobora luego mediante comprobaciones selectivas de abajo hacia arriba, en las que los valores de contratos muestreados y las tarifas de tasa de ejecución habituales se multiplican por el volumen de adopción probable para grandes cuentas, seguido de ajustes cuando las dos perspectivas muestran brechas persistentes.
Los insumos clave utilizados en el modelo incluyen la proporción de empresas que operan con abastecimiento de TI de múltiples proveedores, la combinación de servicios gestionados frente a trabajo de asesoría y transición, la duración típica de los contratos y los patrones de renovación, el número promedio de torres de servicio bajo gobernanza, y el grado de automatización utilizado en los flujos de trabajo de orquestación (que afecta el esfuerzo de entrega y los precios). Dado que no hay datos públicos disponibles para todos los países, los valores faltantes se gestionan mediante proxies regionales y referencias basadas en madurez que fueron validadas con la retroalimentación de las entrevistas.
Para la previsión, utilizamos un análisis de escenarios respaldado por una regresión multivariante ligera, donde el crecimiento se vincula a indicadores como la complejidad de la nube e híbrida, la intensidad de la externalización y la presión de cumplimiento empresarial, y luego se refina utilizando las expectativas de los encuestados sobre nuevos acuerdos SIAM y ampliaciones de alcance. Mantenemos los supuestos simples y trazables para que el lector pueda ver cómo cada insumo mueve la cifra final.
Validación de datos y ciclo de actualización
Los resultados se comparan con señales independientes, como el crecimiento reportado de los servicios gestionados, la actividad de grandes contratos y el cambio observado hacia la gobernanza con múltiples proveedores en las operaciones de TI. Cuando una vista regional o de usuario final muestra un salto pronunciado que no coincide con estas señales, se marca, otro analista la revisa y luego se corrige mediante una nueva revisión de los supuestos y comprobaciones adicionales con entrevistados seleccionados.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales cambian la demanda o los precios, como grandes cambios en políticas de externalización, nuevos requisitos de cumplimiento o importantes perturbaciones macroeconómicas. Antes de la entrega, realizamos una revisión de actualización adicional para que los clientes reciban la última visión alineada en todo el modelo, la narrativa y la tabla comparativa.
Estimación del mercado de integración y gestión de servicios de Mordor Intelligence en comparación con otras estimaciones publicadas
Las cifras publicadas para SIAM a menudo no coinciden porque las empresas no miden lo mismo, incluso cuando el nombre del mercado parece idéntico. Las diferencias suelen surgir de lo que se cuenta como ingresos de SIAM, qué años se tratan como base, y con qué rapidez se supone que se mueven los precios a medida que aumenta la automatización.
La dispersión en las estimaciones suele estar impulsada por decisiones de alcance y atajos de modelización. Algunas cifras incorporan servicios gestionados de TI más amplios o integración de sistemas general, mientras que otras solo contabilizan las herramientas de software SIAM y excluyen la gobernanza orientada por servicios, y el momento de la conversión de moneda y la frecuencia de actualización también pueden desplazar los resultados de un año a otro.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 6.46 mil millones de USD (2026) | |
| Informe sectorial A | 6.12 mil millones de USD (2024) | Utiliza un año base anterior y tiende a tratar SIAM en gran medida como una categoría orientada por soluciones, lo que puede subestimar los ingresos por servicios de gobernanza continua y los cambios de precios de períodos posteriores. |
| Nota de asesoría global B | 13.50 mil millones de USD (2024) | Combina SIAM con una categoría más amplia de servicios gestionados y gasto en operaciones con múltiples proveedores, lo que infla los totales cuando la coordinación y gobernanza pura de servicios no se separan del trabajo de entrega. |
La tabla muestra que la mayor brecha proviene de si se incluyen servicios gestionados más amplios y trabajo de integración adyacente, o si solo se contabiliza la gobernanza con múltiples proveedores, lo que luego cambia el conjunto de demanda y la curva de precios implícita, una decisión de alcance aplicada por Mordor Intelligence. Con reglas de inclusión claras y comprobaciones repetibles frente a patrones de contratos y señales de adopción, buscamos mantener el total del mercado comprensible y estable en cada actualización.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de integración y gestión de servicios en 2031?
Se prevé que alcance los USD 8,49 mil millones, creciendo a una CAGR del 5,65% entre 2026 y 2031.
¿Qué segmento de componentes crece más rápido?
El segmento de Soluciones se expande a una CAGR del 6,42% a medida que las empresas prefieren la automatización sobre la dependencia exclusiva de la consultoría.
¿Por qué está aumentando la adopción de la integración y gestión de servicios en el sector sanitario?
La expansión de la telesalud, la modernización de los registros electrónicos de salud y los mandatos de interoperabilidad están impulsando a los proveedores sanitarios hacia la orquestación centralizada de proveedores, generando una CAGR del 8,07% hasta 2031.
¿Qué región crecerá más rápido hasta 2031?
Asia Pacífico lidera con una CAGR del 6,98% gracias a los agresivos programas de economía digital y la expansión de la nube a hiperescala.
¿Cómo se diferencian los proveedores en el mercado?
Los principales proveedores incorporan orquestación predictiva basada en inteligencia artificial, adquieren activos de minería de procesos y lanzan aceleradores específicos del sector para acortar los ciclos de despliegue y mejorar el cumplimiento normativo.
¿Cuál es el principal desafío relacionado con el talento?
La escasez global de profesionales especializados en integración y gestión de servicios, estimada en un 40% de déficit de oferta, prolonga los plazos de los proyectos y eleva los costos de implementación.
Última actualización de la página el:



