
Tamaño y Participación del Mercado de Servicios de Red Administrados
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 18.72 Mil millones de dólares |
| Tamaño del Mercado (2031) | 32.88 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 11.92 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Red Administrados por Mordor Intelligence
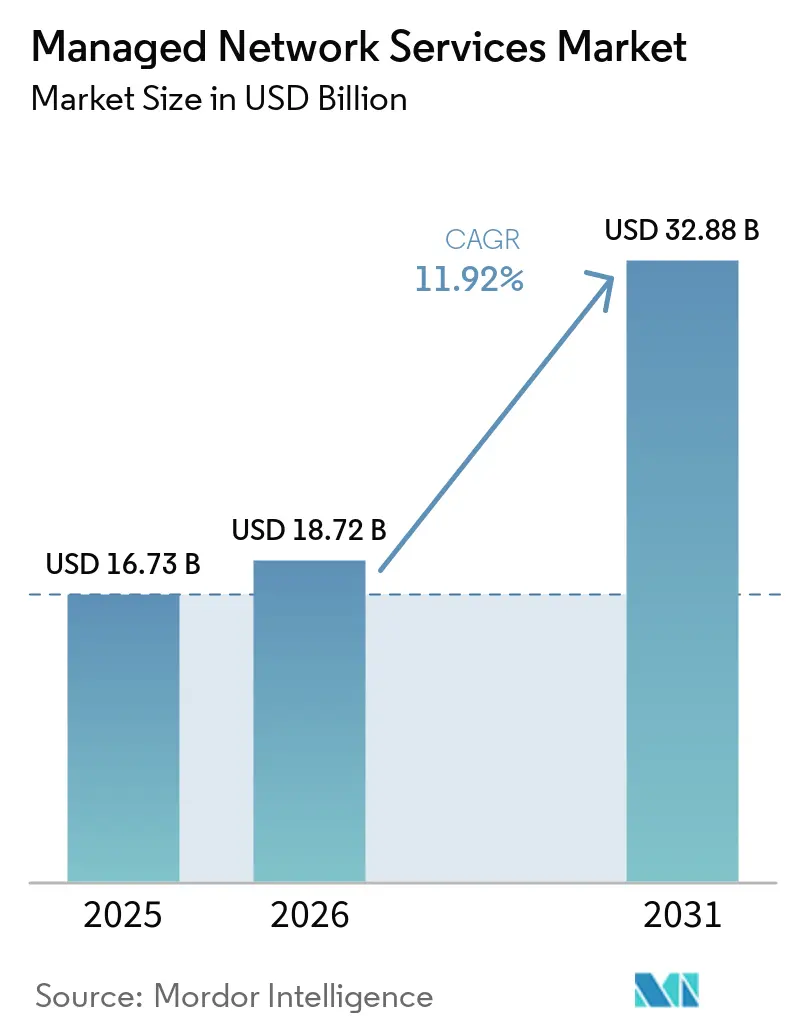
Se espera que el tamaño del Mercado de Servicios de Red Gestionados crezca de 16,73 mil millones de USD en 2025 a 18,72 mil millones de USD en 2026 y se prevé que alcance los 32,88 mil millones de USD para 2031 a una CAGR del 11,92% durante el período 2026-2031.
Este rápido crecimiento se debe a la necesidad de las empresas de externalizar operaciones de red cada vez más complejas, convirtiendo los servicios gestionados en infraestructura de misión crítica que sustenta las estrategias corporativas de transformación digital. Las empresas reportan reducciones de costos de dos dígitos, un tiempo de comercialización más rápido para nuevas aplicaciones y una mayor resiliencia al migrar hacia modelos de servicios gestionados proactivos habilitados por inteligencia artificial. La escasez global de ingenieros de redes calificados acelera aún más la demanda; el 95% de los líderes tecnológicos citan dificultades de contratación mientras los costos del talento se incrementan, especialmente para los conjuntos de habilidades emergentes en SD-WAN, SASE y 5G privado. [1]La consolidación entre proveedores remodela el campo competitivo; la adquisición de Juniper Networks por parte de Hewlett Packard Enterprise por 14 mil millones de USD ejemplifica la tendencia hacia portafolios integrales, definidos por software y basados en suscripción. Por último, el auge de inversión en centros de datos y redes troncales de fibra en Asia-Pacífico posiciona a esa región como el motor de crecimiento en volumen, incluso cuando América del Norte sigue siendo el mayor contribuyente de ingresos.
Conclusiones Clave del Informe
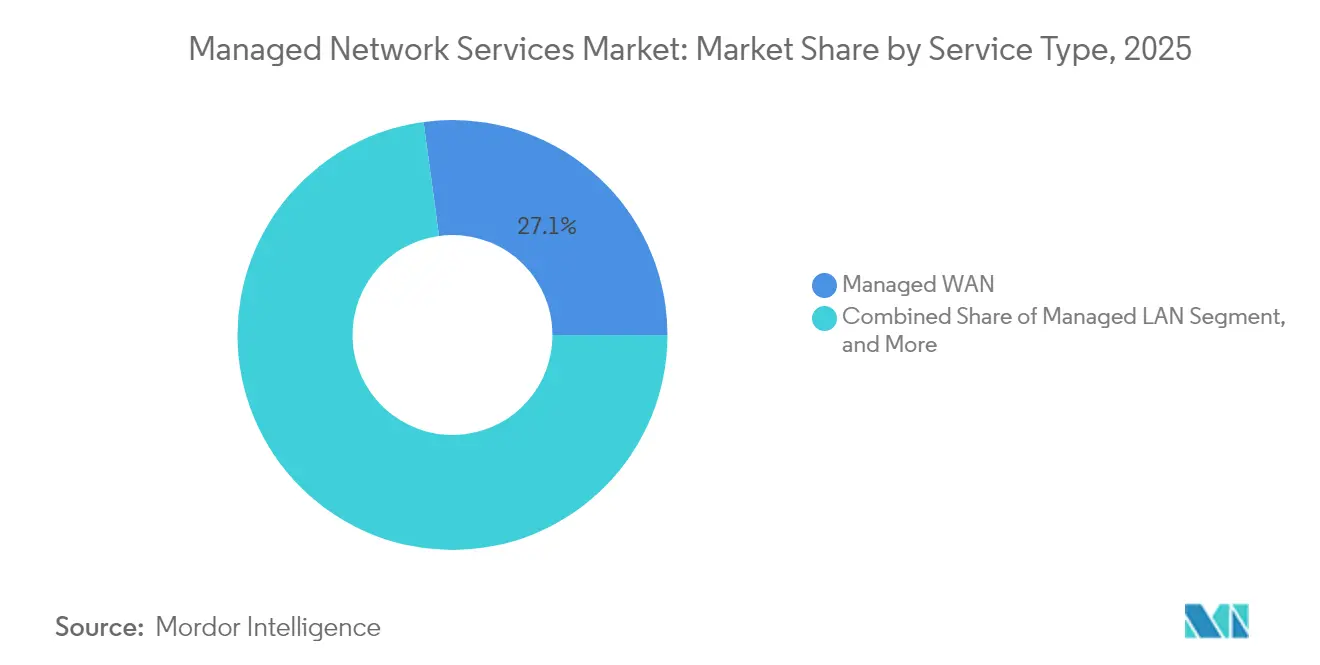
- Por tipo de servicio, la WAN administrada capturó el 27,15% de la participación del mercado de servicios de red administrados en 2025; se proyecta que la SD-WAN administrada avance a una CAGR del 18,4% hasta 2031.
- Por modo de implementación, las soluciones locales representaron el 59,80% del tamaño del mercado de servicios de red administrados en 2025, mientras que los modelos de nube/NaaS están configurados para crecer a una CAGR del 17,6% hasta 2031.
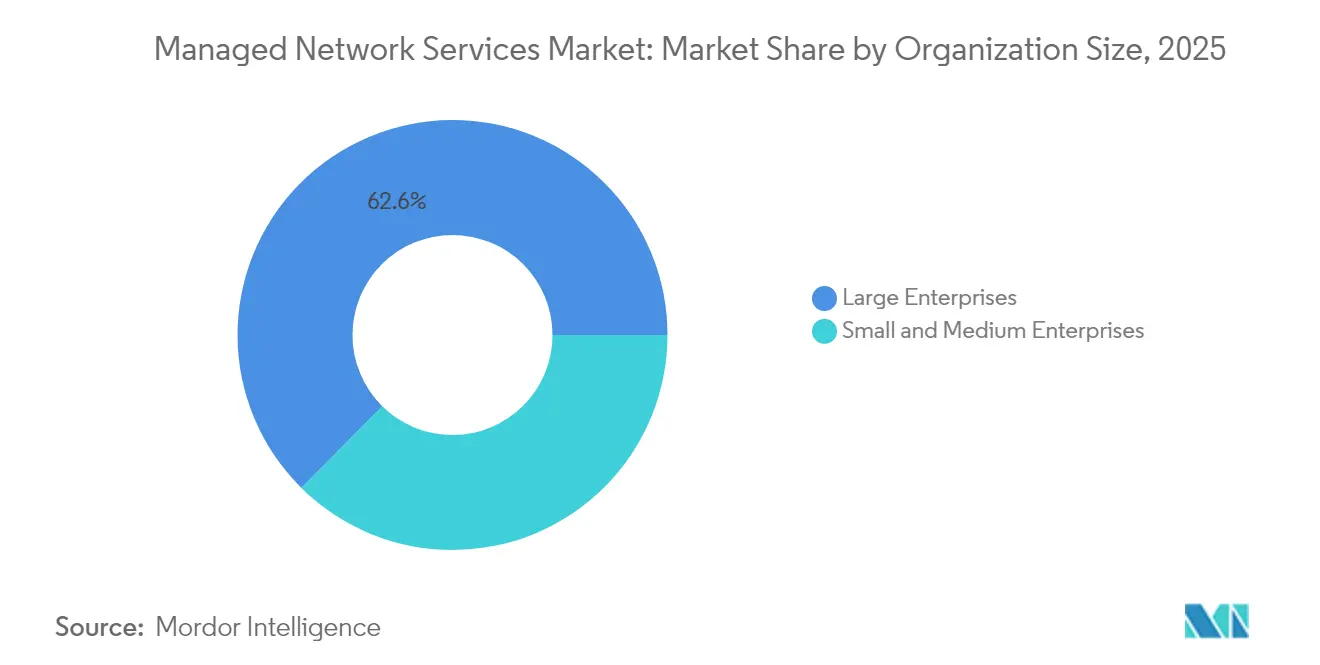
- Por tamaño de organización, las grandes empresas mantuvieron el 62,60% de la participación del mercado de servicios de red administrados en 2025, mientras que se espera que el segmento de PyMES se expanda a una CAGR del 13,2% hasta 2031.
- Por vertical de usuario final, el sector BFSI representó una participación del 21,55% del tamaño del mercado de servicios de red administrados en 2025, y se proyecta que el sector sanitario crezca a una CAGR del 15,1% entre 2026 y 2031.
- Por geografía, América del Norte representó el 40,20% de la participación del mercado de servicios de red administrados en 2025, con la región de Asia-Pacífico registrando el crecimiento más rápido a una CAGR del 13,9% de 2026 a 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Servicios de Red Gestionados*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Imperativo de externalización para reducción de costos | +1.8% | América del Norte, Europa, extensión global | Corto plazo (≤ 2 años) |
| Escasez de talento de red interno | +1.5% | América del Norte, Europa Occidental | Mediano plazo (2-4 años) |
| Auge en volúmenes de tráfico de nube/SaaS | +1.4% | Global con aceleración en Asia-Pacífico | Mediano plazo (2-4 años) |
| La autorremediación impulsada por IA reduce los SLA | +1.2% | América del Norte, núcleo de la UE, despliegue en Asia-Pacífico | Largo plazo (≥ 4 años) |
| Despliegues de campus de 5G privado | +0.8% | Centros de manufactura en todo el mundo | Largo plazo (≥ 4 años) |
| Ley de Resiliencia Operacional Digital de la UE (DORA) | +0.6% | Unión Europea, jurisdicciones alineadas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Imperativo de externalización para reducción de costos
Las organizaciones que reemplazan la propiedad de red intensiva en gastos de capital por servicios administrados basados en gastos operativos registran un 24% menos de gasto en infraestructura y un 42% más de productividad del personal. [2] Aproximadamente la mitad de los adoptantes ahorran al menos un 25% anual en presupuestos de TI, lo que lleva al 62% de los usuarios a ampliar el alcance del contrato en los próximos 24 meses. El modelo de suscripción predecible libera fondos para la innovación y alinea la calidad del servicio con SLA claros, convirtiendo al mercado de servicios de red administrados en una palanca principal para los impulsos de eficiencia liderados por directores financieros. Las PyMES orientadas a la nube amplifican esta tendencia; más del 50% ya implementan automatización habilitada por IA que anteriormente no era asequible en instalaciones locales.
Escasez de talento de red interno
El déficit proyectado del 75% en la fuerza laboral de TI de los Estados Unidos para 2034 intensifica la competencia por ingenieros certificados. Las empresas luchan por mantener habilidades que abarcan SD-WAN, SASE y confianza cero, lo que las empuja hacia proveedores que agrupan experiencia en cientos de clientes. Los proveedores de servicios administrados invierten fuertemente en programas de certificación y Centros de Operaciones de Red (NOC) centralizados para satisfacer las demandas de cobertura 24/7. El acceso a estos recursos compartidos acorta los ciclos de innovación y reduce el tiempo de inactividad, ampliando aún más el mercado de servicios de red administrados.
Auge en volúmenes de tráfico de nube y SaaS
Las cargas de trabajo de IA y las arquitecturas multinube crean picos de ancho de banda impredecibles que el MPLS heredado no puede acomodar. Lumen reportó USD 5 mil millones en nuevos contratos de conectividad de IA, duplicando los planes de capacidad de la red troncal interurbana. [3] Los especialistas en servicios administrados aprovechan los análisis para optimizar el tráfico a través de nubes públicas, nodos perimetrales y enlaces privados, garantizando el rendimiento de las aplicaciones sin gastar de más en circuitos redundantes. A medida que las cargas de trabajo empresariales migran, los servicios administrados que escalan dinámicamente la conectividad capturan una participación creciente de los presupuestos de red.
La autorremediación impulsada por IA reduce los SLA
Las plataformas de AIOps correlacionan millones de puntos de telemetría para prevenir incidentes y reducir drásticamente el tiempo medio de reparación. Los despliegues de Cisco logran una reducción considerable del ruido de alertas y la evitación de tiempos de inactividad, respaldando garantías de SLA que antes se consideraban imposibles. [4]El aprendizaje automático combinado con modelos de lenguaje de gran escala ofrece análisis de causa raíz legibles por humanos, democratizando la resolución de problemas y permitiendo a los proveedores de servicios comprometerse con una disponibilidad de "cinco nueves" mientras reducen el personal operativo.
Análisis del Impacto de las Restricciones del Mercado de Servicios de Red Gestionados*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Reticencia a externalizar nodos de misión crítica | −0.9% | Global, aguda en sectores regulados | Mediano plazo (2-4 años) |
| Dependencia del proveedor y modelos de precios opacos | −0.7% | UE, América del Norte, global | Corto plazo (≤ 2 años) |
| Emisiones de Alcance 3 del AIOps intensivo en energía | −0.5% | UE, América del Norte | Largo plazo (≥ 4 años) |
| Mandatos de soberanía perimetral | −0.4% | Asia-Pacífico, UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Reticencia a externalizar nodos de misión crítica
Las instituciones financieras y los hospitales temen el riesgo de terceros, percibiendo las interrupciones de red como amenazas existenciales. Los marcos de cumplimiento estipulan reglas estrictas de manejo de datos, lo que lleva a algunos directorios a mantener el control interno sobre los enrutadores centrales. Los proveedores contrarrestan adoptando diseños de confianza cero, opciones de nube soberana y libros de respuesta a incidentes transparentes, aunque la vacilación aún reduce puntos porcentuales del crecimiento general del mercado de servicios de red administrados.
Dependencia del proveedor y modelos de precios opacos
Las tarifas variables por dispositivo o por usuario que oscilan entre USD 99 y USD 275 mensuales complican la previsión de costos. Las cadenas de herramientas propietarias también limitan la portabilidad, elevando las barreras de salida. Los reguladores están exigiendo ahora una mayor interoperabilidad, y los clientes demandan cada vez más contratos basados en el consumo con cancelación en cualquier momento. Los proveedores que respondan con ofertas de plataforma agnóstica y ricas en API estarán en posición de recuperar el impulso perdido en el mercado de servicios de red administrados.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Servicios de Red Gestionados
Por Tipo de Servicio:
El impulso definido por software supera a la WAN heredadaLa WAN administrada sigue siendo el ancla con una participación del 27,15% en el mercado de servicios de red administrados en 2025, equivalente a un tamaño de mercado de servicios de red administrados de aproximadamente USD 4,54 mil millones. Sin embargo, la CAGR del 18,4% de la SD-WAN administrada hasta 2031 está reasignando presupuestos hacia redes superpuestas basadas en software que reducen costos entre un 30 y un 50% en comparación con MPLS. Los proveedores integran características SASE, aumentando la fidelización de clientes mediante seguridad y conectividad unificadas. En paralelo, los ciclos de renovación de LAN administrada y Wi-Fi adoptan motores de configuración impulsados por IA que reducen a la mitad el esfuerzo manual. Durante el período de pronóstico, los ingresos de WAN tradicional se estabilizan mientras que la SD-WAN y el SASE superan conjuntamente el 40% de los ingresos del segmento, reforzando el giro a largo plazo hacia arquitecturas programables dentro del mercado más amplio de servicios de red administrados.
El cambio también eleva la demanda de seguridad de red administrada; los mandatos de confianza cero integran la seguridad en cada paquete de servicios, ampliando el valor promedio del contrato. Proveedores como Nile agrupan Wi-Fi seguro con SLA deterministas, logrando un crecimiento de ingresos del 300% en 2024. Los servicios administrados de 5G privado contribuirán con ingresos incrementales hacia el final del período a medida que los fabricantes modernicen la conectividad de sus campus. En conjunto, estas tendencias rediseñan el mapa competitivo, favoreciendo a los proveedores con orquestación nativa en la nube y capacidades de borde de acceso múltiple.



Por Modo de Implementación:
Aumenta el consumo híbridoLas instalaciones locales representaron el 59,80% del tamaño del mercado de servicios de red administrados en 2025, pero su participación se erosiona a medida que los modelos de nube y NaaS se expanden a una CAGR del 17,6%. Los precios basados en el consumo alinean el gasto en red con el uso real, resonando con los directores financieros que buscan agilidad. Las suscripciones NaaS de Verizon eliminan los gastos de capital al tiempo que ofrecen un rendimiento respaldado por SLA, lo que impulsa una rápida adopción entre los clientes del mercado medio.
Las cargas de trabajo sensibles a la latencia permanecen en las instalaciones mientras la orquestación se traslada a la nube. La computación perimetral refuerza este patrón, requiriendo procesamiento localizado con control de políticas centralizado. Las variantes de nube soberana abordan el RGPD y mandatos similares, eliminando una barrera histórica para la gestión de red fuera de las instalaciones en Europa. En consecuencia, los planos de control alojados en la nube supervisarán más del 70% de los puertos empresariales para 2030, incluso cuando las rutas de datos físicos permanezcan diversificadas en sucursales, campus y ubicaciones perimetrales.
Por Tamaño de Organización:
Las PyMES cierran la brecha de capacidadesLas grandes empresas generaron el 62,60% de los ingresos de 2025, pero las PyMES añadieron la mayor cantidad de usuarios incrementales, creciendo a una CAGR del 13,2% y moviendo el mercado de servicios de red administrados hacia un acceso democratizado a herramientas premium. La PyME promedio ahora ejecuta tres aplicaciones en la nube, generando una complejidad que supera los recursos internos. Más del 60% planea implementar IA generativa en 12 meses, pero solo el 22% cuenta con personal de redes dedicado. Los paquetes de servicios administrados, con precios de entre USD 150 y 400 por usuario por mes, ofrecen SLA de nivel empresarial, seguridad y cumplimiento normativo sin costos iniciales de hardware o personal.
Los proveedores diseñan incorporaciones simplificadas, gestión automatizada de tickets y soporte escalonado para satisfacer las expectativas de las PyMES. Al mismo tiempo, las grandes multinacionales renuevan acuerdos de servicio maestro plurianuales para garantizar cobertura global y aplicación uniforme de políticas, creando un mercado de doble vía donde tanto la escalabilidad como la proximidad al cliente son importantes.

Por Vertical de Usuario Final:
El sector sanitario supera al BFSILas instituciones de BFSI mantuvieron el 21,55% de los ingresos del segmento en 2025 debido a las plataformas de negociación siempre activas y las rigurosas auditorías regulatorias bajo normas como DORA. Sus contratos favorecen arquitecturas redundantes, centros de datos activo-activo y objetivos de recuperación de 15 minutos, lo que sustenta precios premium. Por el contrario, la CAGR del 15,1% del sector sanitario hasta 2031 lo posiciona como el de mayor crecimiento, impulsado por la telesalud, el diagnóstico conectado y las rutas de atención asistida por IA que demandan redes seguras y de alta capacidad. McKinsey estima que la salud digital podría desbloquear hasta USD 360 mil millones en eficiencias de costos, lo que impulsa a los directorios hospitalarios a externalizar las operaciones de red.
Los sectores minorista, manufacturero y energético siguen el mismo camino, adoptando cada uno 5G privado o análisis perimetral para optimizar las operaciones. Los proveedores de servicios administrados desarrollan manuales verticales para dispositivos médicos precertificados, paquetes minoristas conformes con PCI o pilas de seguridad industrial IEC-62443 para acortar los ciclos de ventas y garantizar la alineación regulatoria.
Análisis Geográfico
Mercado de Servicios de Red Gestionados en América del Norte y EMEA
América del Norte contribuyó con el 40,20% de los ingresos de 2025 gracias a la consolidada adopción de la nube, los agresivos proyectos piloto de IA y un vibrante ecosistema de proveedores de servicios gestionados con sede en todo Estados Unidos. Las empresas maduras presupuestan calendarios de actualización proactivos y optimización multinube, canalizando trabajo constante hacia los proveedores de servicios gestionados. Las iniciativas del sector federal en torno a la confianza cero también amplían el gasto direccionable. Sin embargo, el crecimiento se modera hasta cifras de un solo dígito medio a medida que la penetración alcanza la saturación en las grandes cuentas. Europa registra una expansión moderada, impulsada por la externalización motivada por DORA entre las entidades financieras y el aumento de los mandatos de sostenibilidad que favorecen los servicios gestionados optimizados energéticamente. Las leyes de soberanía de datos a nivel nacional elevan la demanda de variantes de nube soberana, especialmente en Alemania y Francia, añadiendo complejidad que los proveedores monetizan a través de centros de servicio regionalizados. Mientras tanto, Oriente Medio y África entran en una fase de aceleración; las agendas nacionales 2030 y los proyectos de ciudades inteligentes en terreno virgen requieren una gestión de red llave en mano, aunque desde una base más baja.
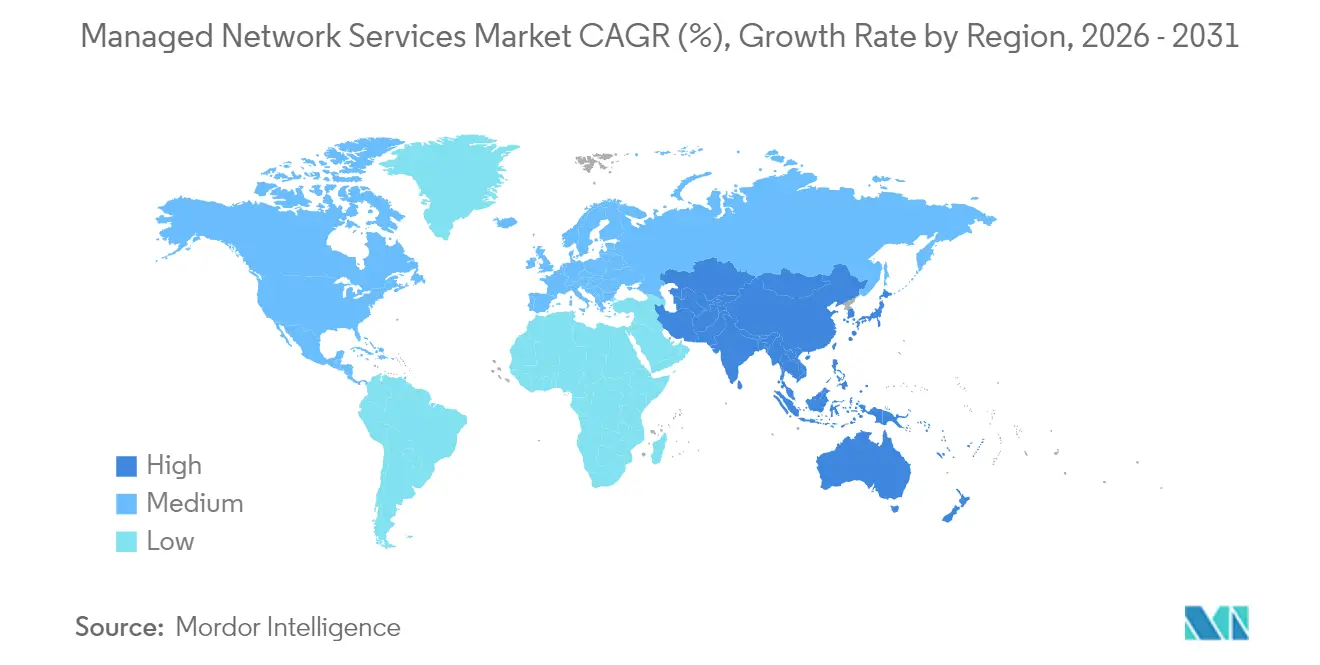
Mercado de Servicios de Red Gestionados en Asia-Pacífico
Asia-Pacífico, sin embargo, ofrece la trayectoria más destacada, con un crecimiento del 13,9% de CAGR y representando una porción cada vez mayor del tamaño global del mercado de servicios de red gestionados. Los grandes actores de la nube a hiperescala anuncian parques de centros de datos de miles de millones de dólares en Malasia, Indonesia e India, catalizando el despliegue de fibra y los contratos de conectividad gestionada. Las empresas superan el MPLS heredado, implementando SD-WAN y WAN inalámbrica desde el primer día. Los operadores de telecomunicaciones locales se asocian con proveedores de servicios gestionados globales para ofrecer portales unificados de Red como Servicio, combinando el alcance doméstico con la cobertura global de acuerdos de nivel de servicio. En consecuencia, Asia-Pacífico supera a Europa en el recuento anual de nuevos clientes en 2027 y reduce la brecha de ingresos para 2030.
Panorama regulatorio
La regulación que afecta a los servicios de red gestionados se está endureciendo en torno a la resiliencia, el riesgo de terceros y la garantía de ciberseguridad, particularmente donde los proveedores respaldan funciones críticas. En la Unión Europea, la Ley de Resiliencia Operativa Digital (DORA) es un factor directo de cumplimiento para las operaciones de red permanentes en verticales regulados, y el Reglamento Delegado (UE) 2025/532 de la Comisión establece requisitos detallados para la subcontratación de servicios TIC que respaldan funciones críticas o importantes. Esto afecta la forma en que los proveedores de servicios gestionados estructuran las cadenas de suministro, los derechos de auditoría y los controles de seguridad en los contratos.
La certificación de ciberseguridad y los objetivos comunes de seguridad también se están volviendo más explícitos para las ofertas gestionadas. El Reglamento (UE) 2025/37, que modifica la Ley de Ciberseguridad de la UE (Reglamento (UE) 2019/881), vincula más estrechamente los servicios de seguridad gestionados con los esquemas de certificación a nivel de la UE, impulsando a los proveedores a estandarizar controles y evidencias para la garantía. Los organismos de normalización también están definiendo requisitos operativos para redes cada vez más definidas por software, incluida la Recomendación UIT-T M.3374 (octubre de 2025) sobre requisitos funcionales para la gestión de redes de potencia de cómputo. En conjunto, estas normas refuerzan el cambio hacia procesos de gestión automatizados y conscientes del servicio en las operaciones de red gestionadas.
Análisis de la cadena de valor
La cadena de valor de los servicios de red gestionados comienza con las entradas de conectividad e infraestructura, incluyendo equipos de LAN/WAN empresarial, transporte de operadores y acceso de última milla, infraestructura de centros de datos y nube, y herramientas de seguridad. Luego avanza hacia el diseño, la integración y las operaciones de ciclo de vida. Los proveedores de tecnología y operadores proporcionan las plataformas subyacentes (SD-WAN, componentes de SASE, observabilidad y herramientas de automatización), mientras que los proveedores de servicios empaquetan estas capacidades en catálogos de servicios estandarizados y SLA.
La entrega suele estar anclada en Centros de Operaciones de Red (NOC) y Centros de Operaciones de Seguridad (SOC) centralizados, respaldados por servicios de campo y ecosistemas de socios que gestionan la preparación del sitio, la logística de hardware y la coordinación de última milla. Aguas abajo, los proveedores de servicios gestionados llevan a cabo el monitoreo continuo, la respuesta a incidentes, la gestión de cambios y la elaboración de informes, utilizando cada vez más AIOps para correlacionar la telemetría en entornos multiproveedor. Las empresas también están adoptando modelos operativos cogestionados que mantienen la política y el control crítico de cambios internamente mientras externalizan las operaciones 24/7 y la resolución de problemas complejos. En el lado de la infraestructura, las operaciones de telecomunicaciones adyacentes están desarrollando nuevos enfoques de administración de activos, destacados por la asociación estratégica de capital de 100 millones de USD de MD7 con Tikehau Star Infra anunciada en febrero de 2026 para adquirir y administrar activos de infraestructura móvil, reforzando el valor de una planificación estable y de larga duración de la infraestructura y de los acuerdos de acceso para la entrega escalable de servicios gestionados.
Panorama Competitivo
Concentración del Mercado
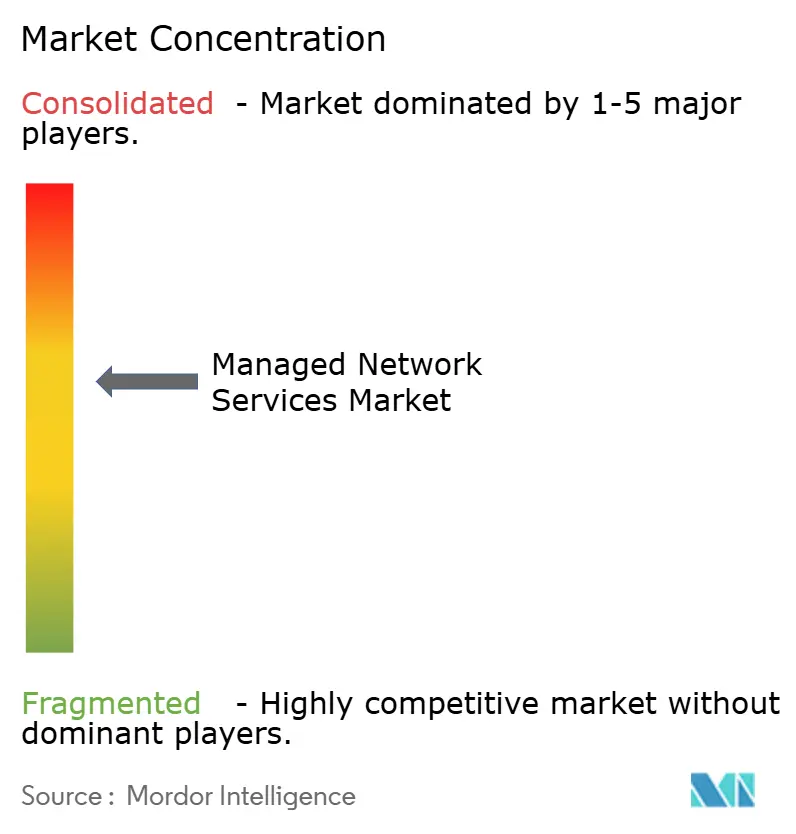
El campo competitivo se sitúa en un nivel de concentración moderado con los cinco principales proveedores controlando aproximadamente el 45% del gasto de 2024, obteniendo una puntuación de concentración de mercado de 6. La adquisición de Juniper por parte de HPE ejemplifica la convergencia de hardware, software y servicios, permitiendo ofertas integrales nativas de IA que confrontan directamente a Cisco tanto en cuentas empresariales como de proveedores de servicios. Cisco defiende su participación mediante despliegues continuos de AIOps y paquetes de 5G privado, al tiempo que profundiza los programas de asociación con proveedores de servicios administrados para el alcance en el mercado medio.
Los competidores emergentes como Nile aprovechan arquitecturas nativas en la nube para garantizar el rendimiento "como servicio", apuntando tanto a despliegues de campo abierto como a ciclos de renovación. Kyndryl se alinea con Cloudflare para combinar profundidad consultiva con nubes de conectividad distribuidas globalmente, creando una rampa de acceso empresarial libre del lastre de los equipos heredados. Verizon, Lumen y AT&T están pivotando hacia construcciones de NaaS para compensar las pérdidas en líneas cableadas heredadas, integrando orquestación SD-WAN, seguridad y computación perimetral en una única referencia de producto.
Los movimientos estratégicos continúan a gran velocidad. Comcast Business adquirió Nitel para escalar la SD-WAN empresarial; BMC adquirió Netreo para integrar la observabilidad de pila completa en su plataforma Helix. Las consolidaciones de capital privado como Shield Technology Partners consolidan proveedores de servicios administrados regionales, construyendo presencias nacionales con herramientas centralizadas. Los proveedores capaces de combinar operaciones asistidas por IA con precios de consumo transparentes ganan ventaja competitiva en un entorno donde el escepticismo sobre la dependencia del proveedor es elevado.
Líderes de la Industria de Servicios de Red Administrados
-
IBM
-
HCL Technologies Limited
-
Dell
-
Verizon
-
Accenture PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios de Red Gestionados Empresas cubiertas en este informe
- Amazon Web Services (Amazon Connect)
- NICE Ltd.
- Genesys Telecommunications Laboratories Inc.
- Five9 Inc.
- Cisco Systems Inc.
- RingCentral Inc.
- 8x8 Inc.
- Avaya LLC
- Talkdesk Inc.
- Vonage Holdings Corp.
- Twilio Inc.
- Dialpad Inc.
- Content Guru Limited
- Mitel Networks Corporation
- Odigo SAS
- Aspect Software Group Ltd.
- Alvaria, Inc.
- Sprinklr Inc.
- SAP SE
- Zoom Video Communications Inc.
Oportunidades de mercado y perspectivas futuras
Los grandes acuerdos de transformación multianuales y los vehículos de contratos del sector público están expandiendo los servicios de red gestionados desde la gestión de dispositivos hacia la propiedad operativa completa dentro de construcciones de Red como Servicio. En junio de 2026, WidePoint fue seleccionada como la única adjudicataria del contrato de Servicios Gestionados Celulares Inalámbricos (CWMS) 3.0 del Departamento de Seguridad Nacional de EE. UU., con un valor máximo de hasta 3.1 mil millones de USD durante 10 años, lo que indica demanda de gestión de movilidad y gobernanza de operadores a gran escala. En julio de 2026, Tata Consultancy Services obtuvo un contrato multianual de operaciones de red impulsado por IA con ABB utilizando un modelo NaaS, lo que refleja la demanda empresarial de operaciones globales consolidadas, automatización y entrega de servicios estandarizada en todos los sitios.
Una segunda área de oportunidad es la convergencia de redes y seguridad en ofertas unificadas de SASE gestionado con SLA más claros y una contratación simplificada. Los clientes que enfrentan dependencia de proveedores y precios opacos están impulsando a los proveedores hacia operaciones agnósticas de plataforma, integración basada en API y resultados medibles (disponibilidad, respuesta a incidentes y cumplimiento de políticas) que puedan auditarse en entornos multinube y de sucursales. Esto ayuda a crear espacio en blanco para los proveedores que puedan operacionalizar la remediación asistida por IA mientras cumplen con los artefactos de gobernanza requeridos por los verticales regulados, incluidos los controles de riesgo de terceros para subcontratistas y los informes listos para contratos para las obligaciones de resiliencia y seguridad.
Desarrollos Recientes de la Industria en el Mercado de Servicios de Red Gestionados
- Julio de 2026: Tata Consultancy Services (TCS) obtuvo un contrato multianual con ABB para modernizar y operar las operaciones de red globales utilizando un modelo de Red como Servicio y automatización impulsada por IA. El acuerdo apunta a un cambio en la preferencia de los compradores hacia la responsabilidad operativa integral y la entrega de servicios globales estandarizada, con una ejecución liderada por la automatización que reemplaza la gestión independiente de dispositivos.
- Julio de 2025: Hewlett Packard Enterprise cerró su adquisición de Juniper Networks por aproximadamente 14 mil millones de USD, combinando carteras en redes y software. La consolidación fortaleció las ofertas de pila completa que combinan infraestructura con operaciones nativas de IA, aumentando la presión competitiva sobre los proveedores que dependen de propuestas de servicios gestionados más limitadas y basadas en herramientas.
- Abril de 2024: Accenture completó su adquisición de Fibermind para fortalecer las capacidades de servicios de red de fibra y móvil 5G. La adquisición amplió la profundidad de ingeniería y despliegue de Accenture en redes de telecomunicaciones, respaldando compromisos de servicios gestionados que combinan construcción, modernización y operaciones continuas en los dominios fijo e inalámbrico.
Mercado de Servicios de Red Gestionados Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
En esta metodología, el mercado de servicios de red gestionados se define como servicios de terceros basados en contratos que monitorean, gestionan y optimizan los entornos de red empresariales. Esto incluye LAN gestionada, WAN gestionada, Wi-Fi gestionado y seguridad de red gestionada, junto con los ingresos por servicios relacionados facturados a los clientes.
Exclusiones del alcance: se excluyen las ventas únicas de productos de enrutadores, conmutadores y hardware similar cuando no están incluidos en un contrato de servicio gestionado.
Descripción General de la Segmentación
- Por Tipo de Servicio
- LAN Administrada
- WAN Administrada
- Wi-Fi Administrado
- Seguridad de Red Administrada
- SD-WAN Administrada
- Por Modo de Implementación
- Local
- Nube / NaaS
- Por Tamaño de Organización
- Pequeñas y Medianas Empresas
- Grandes Empresas
- Por Vertical de Usuario Final
- BFSI
- TI y Telecomunicaciones
- Salud y Ciencias de la Vida
- Comercio Minorista y Comercio Electrónico
- Manufactura
- Educación
- Energía y Servicios Públicos
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Israel
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental comenzó con datos públicos que ayudan a explicar el conjunto de demanda de operaciones de red externalizadas y cómo está cambiando por región e industria. Revisamos fuentes como la FCC y los reguladores nacionales de telecomunicaciones, indicadores de la UIT, el Banco Mundial, conjuntos de datos de la OCDE sobre banda ancha y digitalización empresarial, y la guía de ciberseguridad del NIST para establecer las necesidades básicas de conectividad y seguridad. También utilizamos informes anuales, presentaciones de resultados y anuncios de contratos de proveedores de servicios y grandes compradores empresariales para mapear las estructuras contractuales típicas y los límites de los servicios.
Para evitar construir el modelo sobre un único conjunto de datos limitado, verificamos la dirección de precios y el impulso de los acuerdos utilizando cobertura de prensa de reputación, publicaciones de asociaciones y avisos de adquisición y licitación disponibles públicamente cuando fue pertinente. En algunos casos, las suscripciones de pago se utilizaron únicamente para el análisis financiero de empresas y la revisión de noticias, además de bases de datos de patentes para rastrear las direcciones de características de redes y seguridad que pueden influir en la combinación de servicios. Las fuentes de investigación documental enumeradas aquí son ilustrativas, y se utilizaron referencias públicas y de pago adicionales para la validación y aclaración durante el trabajo.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en entrevistas y encuestas estructuradas con proveedores de servicios gestionados, líderes de operaciones de red en usuarios finales, integradores de sistemas y socios de canal que conocen de primera mano el alcance de los acuerdos y las renovaciones. Utilizamos esto para confirmar qué servicios se contabilizan como servicios de red gestionados frente a la externalización de TI adyacente, y para verificar los términos contractuales típicos, los incrementos en las renovaciones y cómo se fijan los precios de los componentes de seguridad. Para este mercado global, los aportes se equilibraron entre las regiones clave para que los supuestos se mantuvieran en diferentes niveles de madurez de conectividad y patrones de adopción empresarial.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 21% | APAC: 46% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 29% | EMEA: 36% |
| Actores más pequeños: 22% | Gerentes: 50% | Américas: 18% |
Dimensionamiento del Mercado y Previsiones
El dimensionamiento se construyó utilizando un enfoque de arriba hacia abajo, en el que la demanda de conectividad empresarial y operaciones de red se reconstruyó a partir de señales de gasto en TI y telecomunicaciones a nivel regional. Ese conjunto de demanda total se filtró luego por la proporción que normalmente se externaliza en contratos gestionados. Una vez definido ese conjunto de demanda, se dividió en LAN gestionada, WAN gestionada, Wi-Fi gestionado y seguridad de red gestionada utilizando indicadores de combinación de servicios provenientes de entrevistas y del lenguaje de portafolios y contratos disponibles públicamente. Para mantener los totales realistas, corroboramos los resultados con aproximaciones selectivas de abajo hacia arriba, incluidas divulgaciones de ingresos de proveedores muestreados cuando estaban disponibles, verificaciones de canal sobre el tamaño de los acuerdos y una lógica simple de precio de venta promedio por sitio o volumen de usuarios para componentes gestionados comunes.
Los insumos clave del modelo incluyeron indicadores como el crecimiento del tráfico de banda ancha empresarial e IP, el cambio hacia arquitecturas de sucursales conectadas a SD-WAN y la nube, la expansión del alcance impulsada por la seguridad en los contratos, los patrones de temporización de renovaciones y la presión de costos salariales y operativos a nivel regional que influye en las decisiones de externalización. Las previsiones se basaron principalmente en el análisis de escenarios, respaldado por una visión de regresión multivariante ligera para verificaciones de dirección. Las tasas de adopción, las tendencias en la duración de los contratos y los supuestos de escalada de precios se variaron y luego se reajustaron con base en la retroalimentación de los expertos. Cuando las señales de abajo hacia arriba eran incompletas, las brechas se manejaron utilizando supuestos de combinación conservadores, y luego se volvieron a probar los totales frente a indicadores de demanda independientes antes de finalizar.
Ciclo de Validación y Actualización de Datos
Los resultados se validaron mediante múltiples rondas de verificaciones cruzadas, comenzando con pruebas de varianza simples entre regiones y tipos de servicios para que las participaciones inusualmente altas o los saltos repentinos se identificaran de manera temprana. Comparamos los totales finales del mercado con señales independientes, como los comentarios de los proveedores sobre reservas y renovaciones, la cadencia de contratos públicos y la dirección general del gasto en conectividad y seguridad, y luego ajustamos los supuestos cuando la narrativa no coincidía con los datos. Se utilizó una segunda revisión analítica para cuestionar el límite de lo que se contabiliza como servicios de red gestionados, y se volvió a contactar a los encuestados cuando aparecieron discrepancias importantes.
Los informes se actualizan anualmente, y se realizan actualizaciones intermedias cuando eventos materiales pueden modificar los precios, el alcance de los contratos o los patrones de demanda. Antes de la entrega, se completa una revisión final para que la información pública más reciente y cualquier retroalimentación de expertos en etapa tardía queden reflejadas en los números.
Estimación del Mercado de Servicios de Red Gestionados de Mordor Intelligence Comparada con Otras Estimaciones Publicadas
Los tamaños de mercado publicados para los servicios de red gestionados a menudo no coinciden porque el límite del servicio se define de manera diferente y los supuestos de temporización no son los mismos. Algunas estimaciones tratan los elementos adyacentes de externalización de TI como parte del mismo conjunto, mientras que otras incorporan los ingresos por transferencia de hardware en los servicios, lo que puede inflar el total.
Una brecha derivada de las actualizaciones surge cuando el momento de la conversión de divisas, el tratamiento del valor contractual anualizado y los supuestos de incremento del precio de venta promedio se manejan de manera inconsistente entre actualizaciones. Al verificar nuevamente los incrementos de renovación y el momento del tipo de cambio durante cada ciclo de actualización, y aplicando la progresión de precios solo cuando está respaldada por la validación de entrevistas, Mordor Intelligence mantiene el valor de 2025 vinculado a lo que los clientes típicamente pagan por LAN gestionada, WAN gestionada, Wi-Fi gestionado y seguridad de red gestionada.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 16,73 mil millones de USD (2025) | |
| Consultora Global A | 81,76 mil millones de USD (2025) | Utiliza una definición de ingresos más amplia que puede incluir diseño, implementación y bienes relacionados agrupados con los servicios, lo que expande el valor contabilizado más allá del alcance de las operaciones de red gestionadas. |
| Grupo de Investigación Industrial B | 82,89 mil millones de USD (2025) | Parece agregar un conjunto más amplio de ofertas gestionadas, incluidos elementos adyacentes de conectividad y seguridad, y puede anualizar grandes contratos plurianuales de manera diferente, lo que eleva el total declarado para 2025. |
La diferencia en la tabla se explica principalmente por las elecciones de alcance y temporización, más que por un verdadero desacuerdo sobre la dirección de la demanda. Cuando los límites del servicio se mantienen estrictos y los precios se anualizan de manera consistente, el tamaño de mercado resultante se vuelve más fácil de rastrear hasta insumos claros y de replicar para la planificación.
Preguntas Clave Respondidas en el Informe
¿Qué tamaño tendrá el mercado de servicios de red administrados para 2031?
Se proyecta que alcance USD 32,88 mil millones, expandiéndose a una CAGR del 11,92% entre 2026-2031.
¿Qué tipo de servicio crece más rápido?
Se prevé que los servicios de SD-WAN administrada crezcan a una CAGR del 18,4% a medida que las organizaciones migran de MPLS a la conectividad definida por software.
¿Por qué las PyMES adoptan los servicios de red administrados tan rápidamente?
Las estrategias orientadas a la nube y el talento interno limitado impulsan a las PyMES hacia paquetes de suscripción que ofrecen seguridad y automatización de nivel empresarial a costos predecibles.
¿Qué papel desempeña la IA en las operaciones de red administradas?
Las plataformas AIOps automatizan la detección y la remediación de incidentes, lo que permite a los proveedores garantizar SLA más altos mientras reducen la carga operativa.