
Tamaño y Participación del Mercado de Gestión de Identidad y Acceso del Consumidor
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
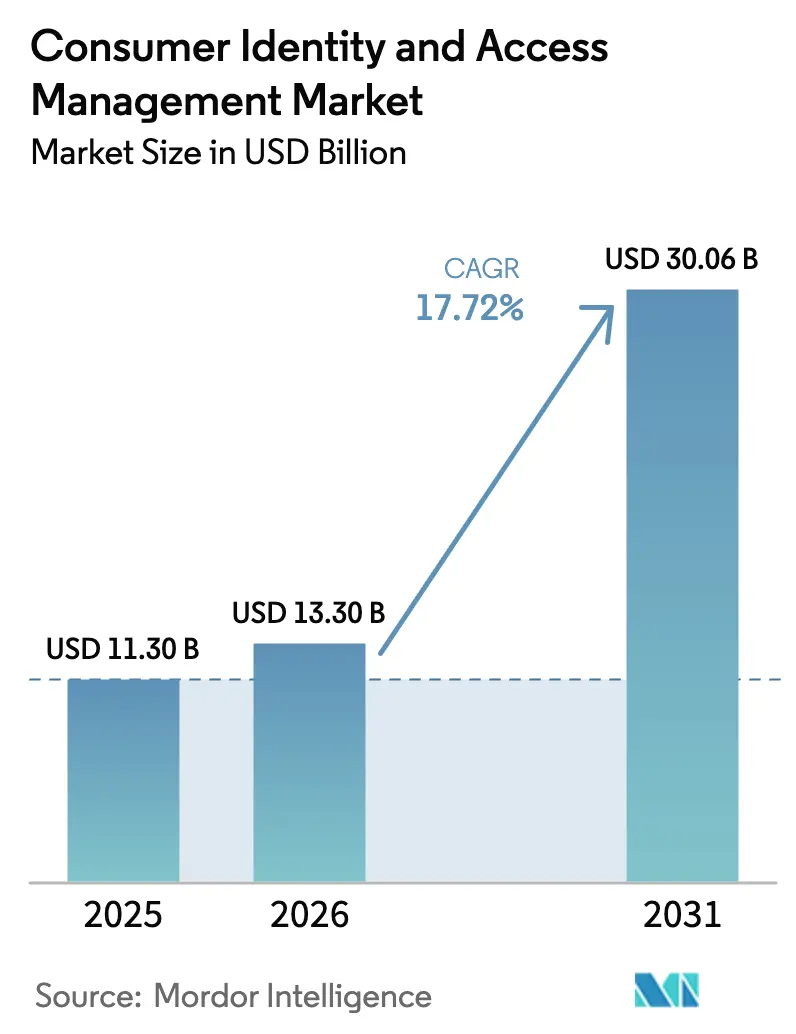
| Tamaño del Mercado (2026) | 13.3 Mil millones de dólares |
| Tamaño del Mercado (2031) | 30.06 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 17.72 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
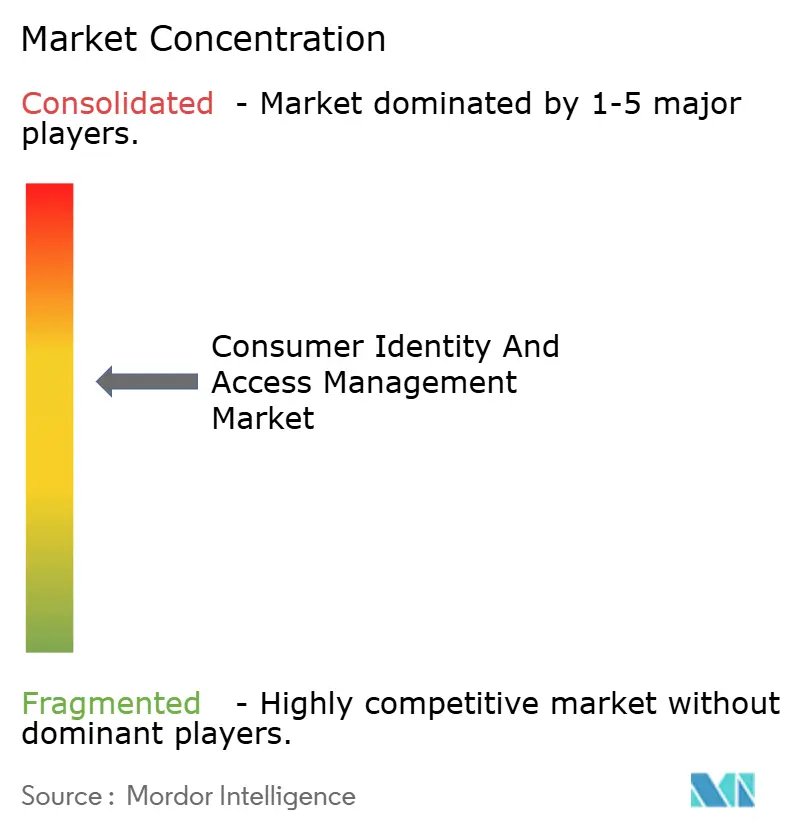
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gestión de Identidad y Acceso del Consumidor por Mordor Intelligence
El tamaño del mercado de gestión de identidad y acceso del consumidor fue valorado en USD 11,3 mil millones en 2025 y se estima que crecerá desde USD 13,3 mil millones en 2026 hasta alcanzar USD 30,06 mil millones en 2031, a una CAGR del 17,72% durante el período de pronóstico (2026-2031). El crecimiento sostenido refleja los movimientos empresariales hacia la participación digital centrada en el cliente, el aumento de las obligaciones de cumplimiento normativo y un marcado incremento en las sofisticadas amenazas cibernéticas. La autenticación adaptativa de IA generativa, la orquestación obligatoria de consentimiento PSD3 y las carteras de identidad digital eIDAS 2.0 se combinan para acelerar la adopción, mientras que las empresas enfrentan pérdidas anuales de USD 186 mil millones por ataques de bots en la capa de API. Las soluciones continúan representando la mayor parte del gasto, pero los servicios gestionados ganan impulso a medida que las organizaciones externalizan tareas complejas de orquestación. La implementación en la nube domina los nuevos proyectos, impulsada por la modernización de infraestructuras y la aceptación regulatoria de los controles en la nube. La salud, las finanzas integradas y los ecosistemas de superaplicaciones ofrecen oportunidades desproporcionadas, ya que cada segmento exige recorridos de identidad fluidos pero que preserven la privacidad.
Conclusiones Clave del Informe
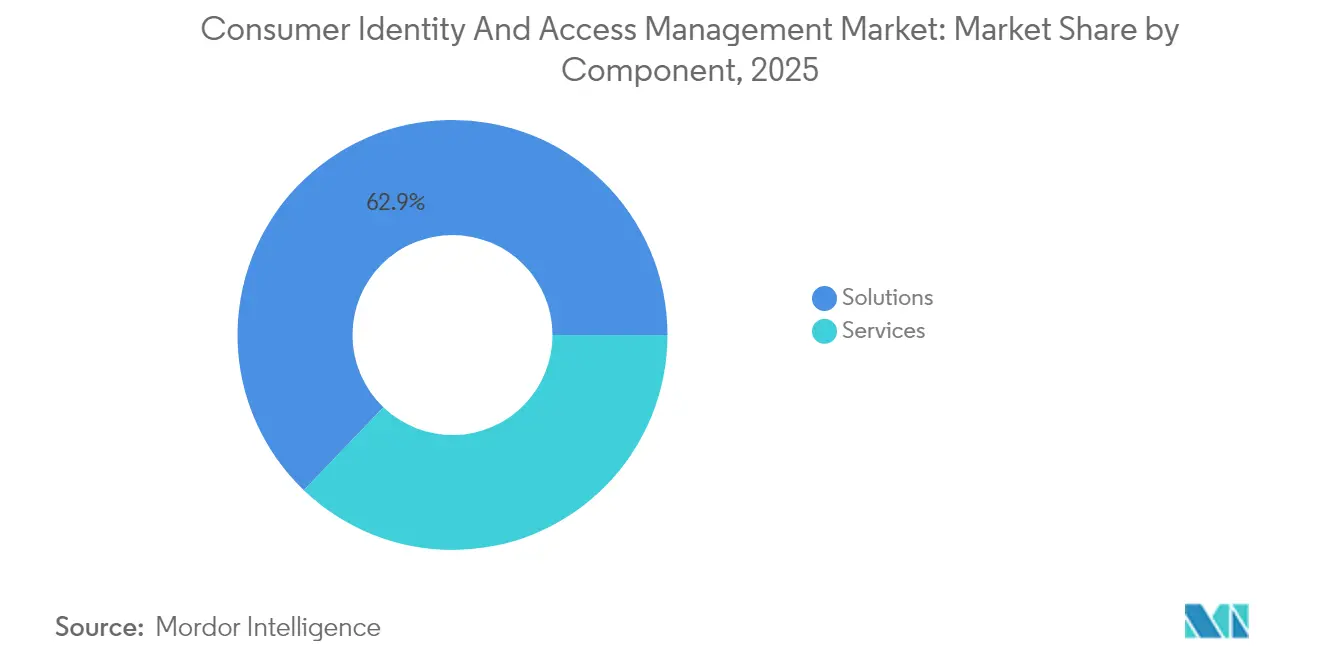
- Por componente, las soluciones representaron el 62,85% de la participación del mercado de gestión de identidad y acceso del consumidor en 2025, mientras que los servicios registrarán una CAGR del 18,6% hasta 2031.
- Por modo de implementación, la nube capturó el 77,35% del tamaño del mercado de gestión de identidad y acceso del consumidor en 2025 y se proyecta que avance a una CAGR del 19,35% durante el período de pronóstico.
- Por industria de usuario final, BFSI lideró con una participación de ingresos del 28,55% en 2025, mientras que la salud avanza a una CAGR del 19,08% hasta 2031.
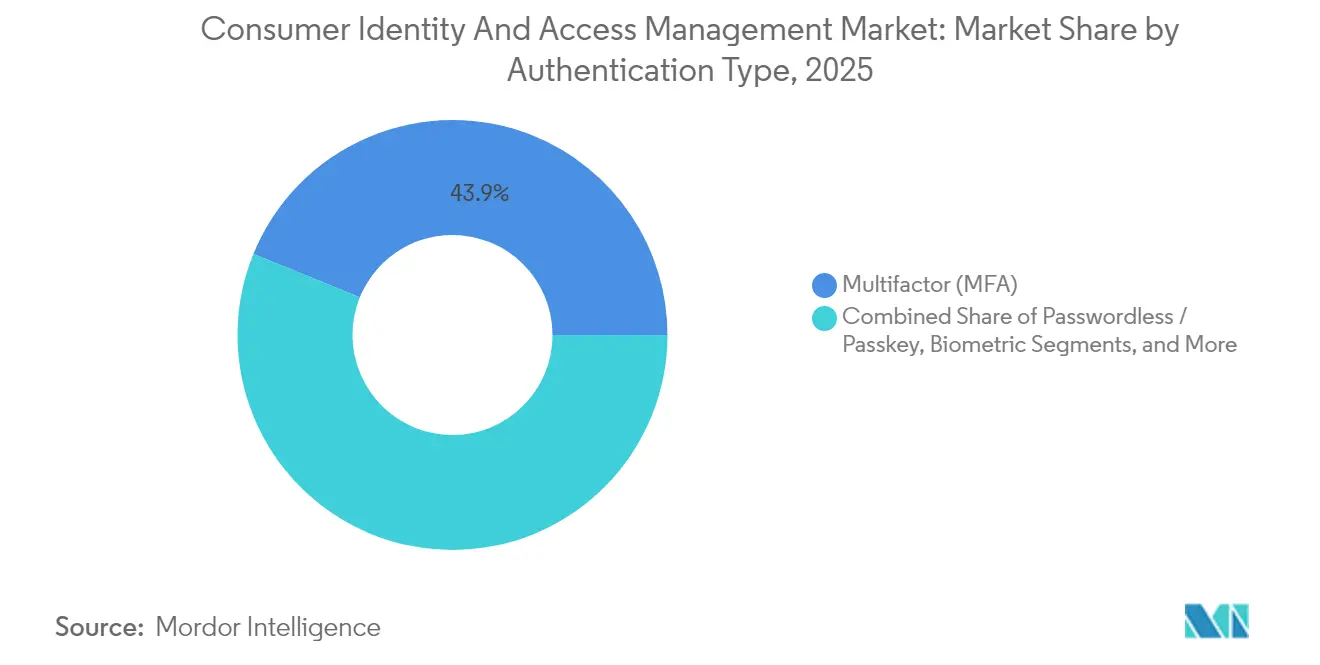
- Por tipo de autenticación, la autenticación multifactor representó el 43,85% del tamaño del mercado de gestión de identidad y acceso del consumidor en 2025; las soluciones sin contraseña/passkey se están expandiendo a una CAGR del 23,65% hasta 2031.
- Por tamaño de organización, las grandes empresas comandaron el 61,15% de la participación en 2025, mientras que las PYMES crecen a una CAGR del 18,28%.
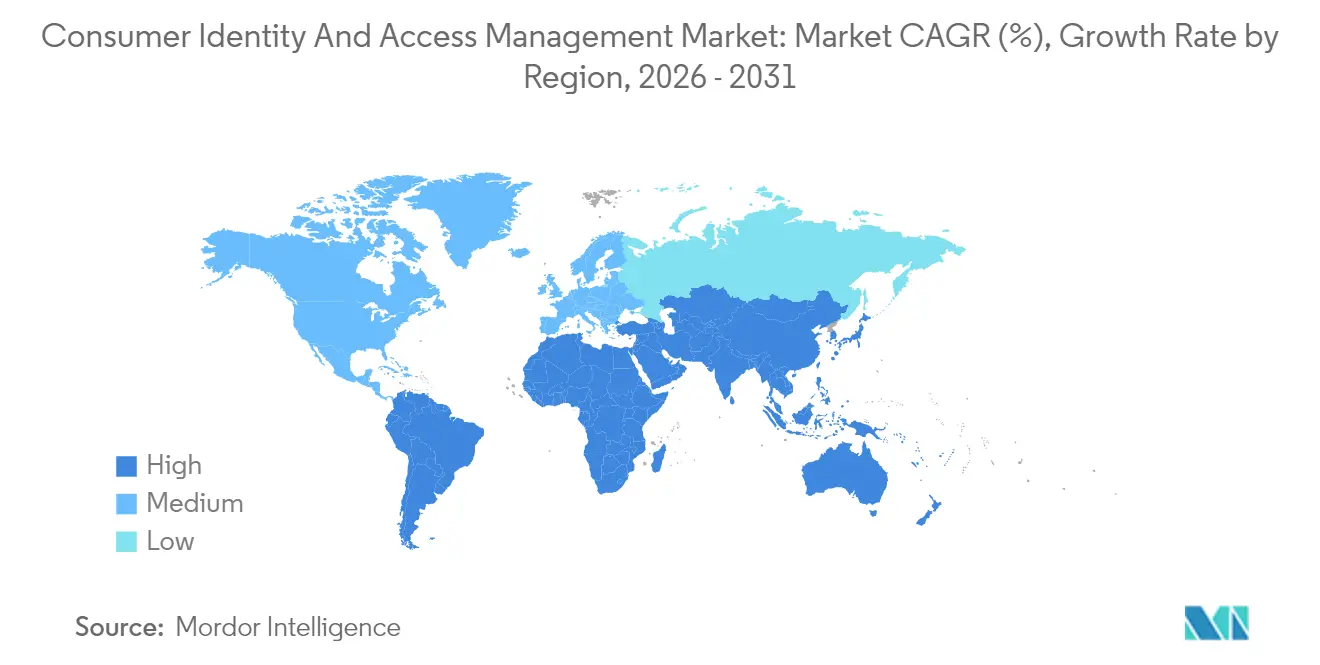
- Por geografía, América del Norte representó el 43,25% de la participación del mercado de gestión de identidad y acceso del consumidor en 2025; se prevé que Asia-Pacífico registre la CAGR más rápida del 17,98% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Gestión de Identidad y Acceso del Consumidor*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Autenticación adaptativa de IA generativa | +3.2% | Global, adopción temprana en América del Norte y la UE | Mediano plazo (2-4 años) |
| El equilibrio entre privacidad y experiencia de usuario eleva los presupuestos de gestión de identidad y acceso del consumidor | +2.8% | Global, más fuerte en la UE | Corto plazo (≤ 2 años) |
| Las finanzas integradas y las superaplicaciones necesitan gestión de identidad y acceso del consumidor federada | +4.1% | Núcleo en APAC, expansión hacia América Latina | Mediano plazo (2-4 años) |
| Cumplimiento obligatorio de orquestación de consentimiento PSD3/CPRA | +2.9% | UE y alcance creciente en EE. UU. | Largo plazo (≥ 4 años) |
| Implementación de FIDO2 sin contraseña por parte de las grandes tecnológicas | +3.5% | Global, liderado por América del Norte | Corto plazo (≤ 2 años) |
| Carteras de identidad digital bajo eIDAS 2.0 y NIST | +2.7% | UE como mercado principal, EE. UU. emergente | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Autenticación Adaptativa de IA Generativa
La IA generativa traslada la gestión de identidad y acceso del consumidor del control reactivo a la evaluación predictiva de riesgos. El AI Assist de Strivacity muestra análisis en tiempo real de los recorridos de usuario y verificaciones de cumplimiento automatizadas, y los analistas esperan que el 35% de las organizaciones integren IA generativa en las funciones de identidad para 2025. [1]Strivacity, "AI Assist: Your AI Digital Identity Expert," strivacity.com Las políticas dinámicas basadas en el comportamiento, la toma de huellas digitales de dispositivos y el contexto reducen la fricción del usuario al tiempo que elevan la seguridad, un equilibrio valorado por los proveedores de salud que integran Clear con Epic para el inicio de sesión rápido de pacientes. Los mecanismos adaptativos adaptan los requisitos de verificación adicional a los perfiles de riesgo individuales y mitigan la fatiga por sobreautenticación que erosiona las tasas de conversión.
El Creciente Equilibrio entre Privacidad y Experiencia de Usuario Impulsa los Presupuestos
El mandato eIDAS 2.0 vigente desde mayo de 2024 obliga a los estados de la UE a emitir carteras de identidad digital nacionales para 2026, impulsando a las empresas a adoptar estrategias de gestión de identidad y acceso del consumidor que protejan la privacidad. Los consumidores exigen recorridos sin fricciones, por lo que las empresas abandonan las pantallas de inicio de sesión heredadas que priorizan la seguridad a expensas de la comodidad. Los proveedores de salud ilustran este cambio; las carteras de identidad permiten a los pacientes recuperar registros en todas las redes manteniendo el cumplimiento de la HIPAA. La privacidad pasa de ser un obstáculo a convertirse en un habilitador de una experiencia de usuario superior.
Auge de las Finanzas Integradas y las Superaplicaciones que Requieren Gestión de Identidad y Acceso del Consumidor Federada
Las superaplicaciones que agrupan mensajería, compras y servicios financieros dependen de la federación para autenticar a los usuarios en múltiples socios. Las Perspectivas de la Economía Digital de la OCDE 2024 vinculan la rápida adopción de servicios digitales en APAC con un crecimiento del 7,6% en el sector de las TIC. Las billeteras electrónicas Yape y Plin de Perú muestran un crecimiento del 340% en transacciones, lo que subraya las necesidades de federación de identidad. Las plataformas de gestión de identidad y acceso del consumidor deben gestionar múltiples contextos de identidad manteniendo una aplicación unificada de políticas de seguridad.
Cumplimiento Obligatorio de Orquestación de Consentimiento PSD3/CPRA
PSD3 introducirá autenticación delegada y autenticación reforzada de clientes basada en resultados, obligando a los bancos y fintechs a modernizar los flujos de trabajo de consentimiento. La Ley de Derechos de Privacidad de California aumenta la complejidad con preferencias de consentimiento granulares. Los proveedores de gestión de identidad y acceso del consumidor deben evolucionar hacia motores de orquestación que almacenen, actualicen y verifiquen directivas de privacidad dinámicas en todas las regiones y canales.
Análisis del Impacto de las Restricciones del Mercado de Gestión de Identidad y Acceso del Consumidor*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los ataques de bots en la capa de API superan la capacidad de mitigación | –2.1% | Global, más elevado en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Las leyes fragmentadas de residencia de datos inflan los costos | –1.8% | Global, agudo en APAC y mercados emergentes | Mediano plazo (2-4 años) |
| Brecha de habilidades del CIO en orquestación de gestión de identidad y acceso del consumidor | –1.4% | Global, más pronunciado entre las PYMES | Mediano plazo (2-4 años) |
| Erosión de la confianza del cliente tras brechas de seguridad | –1.2% | Global, variable según la región | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Ataques de Bots en la Capa de API Superan la Velocidad de Mitigación de la Gestión de Identidad y Acceso del Consumidor
Los bots que explotan las API comprometen los recorridos de los clientes y elevan los costos de seguridad. Las empresas gestionan ahora un promedio de 613 puntos de conexión de API que amplían las superficies de ataque, y los incidentes relacionados aumentaron un 28% en 2024, con un costo anual de USD 186 mil millones. [2]Thales Group, "Vulnerable APIs and Bot Attacks Costing Businesses up to USD 186 Billion Annually," cpl.thalesgroup.com Una disuasión eficaz requiere integrar la gestión de identidad y acceso del consumidor con análisis de seguridad de API dedicados, lo que extiende los presupuestos y prolonga las implementaciones.
Brecha de Habilidades del CIO en Orquestación de Gestión de Identidad y Acceso del Consumidor e Integración de DevSecOps
La gestión moderna de identidad y acceso del consumidor exige la creación de scripts de políticas, la conexión de flujos de eventos a herramientas de gestión de información y eventos de seguridad (SIEM) y la incorporación de automatización en los flujos de trabajo de DevSecOps. Muchas PYMES carecen de personal con el conocimiento de gestión de identidad y acceso requerido, lo que se hace eco de los hallazgos de la CISA de que los servicios de inicio de sesión único premium excluyen a las empresas más pequeñas. [3]CISA, "Barriers to Single Sign-On Adoption for Small and Medium-Sized Businesses," cisa.gov La externalización cierra parcialmente la brecha, pero intensifica las preocupaciones sobre la dependencia del proveedor.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos del Mercado de Gestión de Identidad y Acceso del Consumidor
Por Componente:
Los Servicios Gestionados Toman el Centro del EscenarioLos ingresos por servicios están superando a los del software a medida que las empresas buscan implementaciones llave en mano. El segmento de componentes capturó el 62,85% del tamaño del mercado de gestión de identidad y acceso del consumidor en soluciones en 2025, aunque se prevé que los servicios crezcan un 18,6% anual hasta 2031. Las grandes empresas trasladan la orquestación a expertos, y las PYMES, citando la encuesta de JumpCloud del 42% de externalización, siguen el mismo camino.
La creciente complejidad de la privacidad, la autenticación adaptativa y los flujos de trabajo de consentimiento multicanal hace que los servicios gestionados sean atractivos. Las organizaciones de salud dependen de las integraciones de Clear que minimizan la codificación interna. A medida que la adopción del mercado de gestión de identidad y acceso del consumidor se amplía, la diferenciación competitiva se apoya más en la calidad de la implementación que en las listas de características.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Modo de Implementación:
La Nube Lidera la ModernizaciónLas instalaciones en la nube representaron el 77,35% del tamaño del mercado de gestión de identidad y acceso del consumidor en 2025 y avanzarán a una CAGR del 19,35% a medida que los entornos heredados en premisas se retiren. El Entra ID de Microsoft muestra una entrega continua de funciones, convenciendo a los sectores reacios al riesgo de que la nube cumple o supera los estándares de seguridad.
Las implementaciones híbridas persisten para necesidades de soberanía de datos o baja latencia, pero la mayoría de las nuevas implementaciones optan por defecto por la nube. Las empresas valoran la extensibilidad con enfoque en API y el escalado automatizado. Los proveedores de servicios gestionados construyen pilas estandarizadas que acortan el tiempo de obtención de valor y mantienen los artefactos de cumplimiento actualizados en todas las regiones, reforzando la preferencia por la nube.
Por Industria de Usuario Final:
La Salud Crece RápidamenteSe proyecta que la salud registre una CAGR del 19,08%, superando a todos los demás sectores verticales. Las estrategias de puerta de entrada digital, la telemedicina y los programas de interoperabilidad como SMART on FHIR obligan a los proveedores a adoptar una gestión de identidad y acceso del consumidor moderna. Mientras tanto, BFSI mantiene una participación del 28,55% a partir de 2025, lo que refleja los impulsores regulatorios de larga data.
Los costos de identificación errónea de pacientes y el intercambio de datos entre proveedores impulsan las implementaciones biométricas y de passkey. Los quioscos hospitalarios de Clear ilustran los beneficios: registro más rápido, menos errores manuales y mayor satisfacción del paciente. El crecimiento en salud consolida las plantillas específicas del dominio como un elemento imprescindible para los proveedores que buscan ampliar su alcance en el mercado de gestión de identidad y acceso del consumidor.
Por Tipo de Autenticación:
La Autenticación sin Contraseña Gana TerrenoLos métodos multifactor mantienen una participación del 43,85%, aunque la autenticación sin contraseña/passkey avanza a una CAGR del 23,65%. El mercado de gestión de identidad y acceso del consumidor está transitando desde modelos de secreto compartido hacia criptografía de clave pública respaldada por biometría del dispositivo. Los datos de la Alianza FIDO muestran 15 mil millones de cuentas habilitadas para passkey a partir de 2024.
Las empresas lidian con la recuperación de cuentas y la compatibilidad con sistemas heredados, lo que ralentiza la conversión total. No obstante, la estandarización por parte de las grandes tecnológicas reduce los costos de integración, y los reguladores reconocen cada vez más las passkeys como autenticación sólida de nivel consumidor. Las industrias con activos de alto valor, como la salud y las finanzas, lideran las implementaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Tamaño de Organización:
Las PYMES Cierran la BrechaLas grandes empresas retienen el 61,15% de la participación, pero las PYMES registrarán una CAGR del 18,28%. El mercado de gestión de identidad y acceso del consumidor debe adaptarse a presupuestos limitados y equipos de TI reducidos. Los niveles freemium y la orquestación simplificada ayudan a los proveedores a penetrar en este segmento.
La CISA señala que las altas tarifas de suscripción disuaden la adopción entre las pequeñas empresas. Los proveedores responden con ofertas agrupadas, configuraciones gestionadas y asistentes de configuración impulsados por IA que reducen los tiempos de implementación. A medida que el comercio digital sin barreras se convierte en un requisito básico, las PYMES no pueden ignorar una identidad sólida, lo que impulsa una adopción constante.
Análisis Geográfico
Mercado de Gestión de Identidad y Acceso del Consumidor en América del Norte
América del Norte concentró el 43,25% de los ingresos de 2025 gracias a programas empresariales consolidados y amplios ecosistemas de proveedores. Las mejoras continuas se centran en análisis de riesgo adaptativo y alineación regulatoria con la CPRA; sin embargo, las tasas de expansión general se moderan a medida que crece la penetración base. La atención gubernamental a la asequibilidad para las pymes, reflejada en los estudios de la CISA, respalda una adopción más amplia y mantiene dinámico el mercado de gestión de identidad y acceso del consumidor.
Mercado de Gestión de Identidad y Acceso del Consumidor en Asia-Pacífico
Se prevé que Asia-Pacífico registre el CAGR más elevado, del 17,98%, impulsado por los programas gubernamentales de billeteras de identidad digital, la economía de las súper aplicaciones y los hábitos de consumo orientados al móvil. El crecimiento de las TIC en las economías miembro de la OCDE promedió un 7,6% en 2024 y fue superior en las principales naciones de Asia-Pacífico, lo que subraya un terreno fértil para las plataformas de identidad. Los proveedores localizan el almacenamiento de datos y cumplen con las normativas nacionales para capturar la demanda.
Mercado de Gestión de Identidad y Acceso del Consumidor en Europa
Europa avanza respaldada por el eIDAS 2.0, que exige billeteras interoperables para 2026. Esta iniciativa ampliará el mercado de gestión de identidad y acceso del consumidor a medida que los sectores público y privado convergen en marcos de identidad digital compartidos. El liderazgo en materia de privacidad posiciona a los proveedores europeos para exportar su experiencia al exterior, aunque los distintos plazos de implementación y los vientos económicos adversos introducen riesgos de ejecución.

Panorama regulatorio
Las implementaciones de gestión de identidad y acceso del consumidor (CIAM) están cada vez más determinadas por los requisitos de privacidad e identidad digital que exigen consentimiento auditable, autenticación más sólida y una gobernanza demostrable en todas las jurisdicciones. En la Unión Europea, eIDAS 2.0 exige que los estados miembros emitan carteras de identidad digital nacionales antes de 2026, lo que refuerza los patrones de CIAM preparados para carteras (atributos verificados, divulgación selectiva y registro de consentimiento). En los Estados Unidos, NIST finalizó SP 800-63 Revisión 4 en julio de 2025, endureciendo las expectativas en torno a la autenticación resistente al phishing y las prácticas de verificación de identidad utilizadas por muchos compradores regulados como marco de control de referencia.
La aplicación estatal y transfronteriza añade presión operativa a los programas de CIAM que dependen de perfiles de identidad de consumidor centralizados. En California, las regulaciones actualizadas de la CCPA/CPRA que introducen auditorías de ciberseguridad, evaluaciones de riesgo y obligaciones relativas a la tecnología de toma de decisiones automatizadas entraron en vigor el 1 de enero de 2026, aumentando la demanda de orquestación del consentimiento y controles defendibles de riesgo de identidad. Otros movimientos regulatorios adicionales, incluida la US Consumer Data Privacy and Security Act of 2026 (S. 4211) presentada el 25 de marzo de 2026, junto con el trabajo del gobierno del Reino Unido sobre identidad digital nacional y los Digital Verification Services (DVS) en 2026, apuntan a una convergencia continua entre el cumplimiento de la privacidad del consumidor y los ecosistemas de verificación de identidad con los que las plataformas de CIAM deben integrarse.
Panorama Competitivo
La consolidación del mercado está en marcha a medida que los proveedores establecidos añaden capas de IA y los hiperescaladores de la nube integran la gestión de identidad y acceso del consumidor en plataformas más amplias. La integración de ForgeRock por parte de Ping Identity produjo una suite de orquestación unificada que apunta a sectores regulados y amplía la cobertura de residencia de datos regional. Microsoft, IBM y Okta mantienen ventajas de escala gracias a los contratos empresariales de larga data y los ecosistemas.
Los disruptores se concentran en nichos verticales y despliegue rápido. Strivacity se enfoca en la orquestación de bajo código con IA generativa integrada, mientras que Frontegg enfatiza las API centradas en el desarrollador. Las restricciones en el suministro de semiconductores afectan las implementaciones de dispositivos biométricos, ya que el mercado de componentes más amplio alcanzó USD 627,6 mil millones en 2024. Los proveedores capaces de asegurar las cadenas de suministro de hardware obtienen ventaja, especialmente en sectores que dependen de la biometría en el dispositivo.
La competencia está pasando del recuento de características a la profundidad del cumplimiento y la integración. Los compradores valoran la orquestación lista para usar para PSD3 y eIDAS 2.0, además de la conectividad con seguridad de API, análisis de fraude y bóvedas de consentimiento. Las asociaciones con integradores de sistemas y proveedores de servicios gestionados son fundamentales para ganar grandes acuerdos multirregionales y ampliar la presencia en el mercado de gestión de identidad y acceso del consumidor.
Líderes de la Industria de Gestión de Identidad y Acceso del Consumidor
Microsoft Corporation
IBM Corporation
Okta Inc. (incl. Auth0)
Ping Identity Holdings
Salesforce Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Empresas Cubiertas en este Informe del Mercado de Gestión de Identidad y Acceso del Consumidor
- Microsoft Corporation
- IBM Corporation
- Okta Inc. (incl. Auth0)
- Ping Identity Holdings
- ForgeRock Inc.
- Salesforce Inc.
- Amazon Web Services Inc.
- Broadcom Inc. (Symantec)
- Thales Group (Gemalto)
- HID Global (Assa Abloy)
- CyberArk Software Ltd.
- Micro Focus Intl. plc
- Duo Security (Cisco)
- OneLogin (One Identity)
- Strivacity
- Frontegg
- LoginRadius Inc.
- Authgear
- SAASPASS Inc.
- IDCUBE Systems Pvt Ltd.
- AlertEnterprise Inc.
- Convergint Technologies LLC
Lea el análisis de las empresas de gestión de identidad y acceso del consumidor

Oportunidades de mercado y perspectivas futuras
Se está formando un espacio en blanco en torno a las capacidades de CIAM diseñadas específicamente para la identidad basada en carteras y el consentimiento entre ecosistemas. El hito de eIDAS 2.0, que exige que los estados miembros de la UE emitan carteras de identidad digital antes de 2026, está impulsando la demanda hacia pilas de CIAM que puedan aceptar aserciones de cartera, gestionar atributos verificados y preservar rastros de consentimiento auditables en todos los canales, especialmente para los procesos de incorporación regulados en BFSI y salud. Al mismo tiempo, el cambio del inicio de sesión basado en contraseñas a la autenticación resistente al phishing sigue ganando impulso a medida que las passkeys se escalan y los compradores consolidan las políticas de autenticación, recuperación y verificación adicional en una única capa de orquestación.
La identidad para agentes de IA y el acceso máquina a aplicación es otra adyacencia a los recorridos del consumidor (soporte asistido por agentes, compras y finanzas integradas). Las hojas de ruta de los proveedores en 2026 muestran movimientos de producto en esta dirección, incluidas las extensiones de la plataforma Ping Identity posicionadas para casos de uso empresarial agénticos (interfaces programables y gobernanza de agentes) y las actualizaciones de capacidades de Auth0 orientadas a agentes de IA y manejo de tokens. A medida que estos casos de uso amplían el conjunto de actores que necesitan controles de identidad más allá de los usuarios humanos, las plataformas de CIAM que pueden unificar la identidad del consumidor, el consentimiento y la aplicación de políticas con la gobernanza de identidades no humanas, junto con protecciones modernas basadas en OAuth, se vuelven más centrales para las arquitecturas de interacción digital que los sistemas de inicio de sesión independientes.
Desarrollos Recientes de la Industria en el Mercado de Gestión de Identidad y Acceso del Consumidor
- Mayo de 2026: Okta detalló innovaciones de producto de Auth0 centradas en habilitar la identidad para casos de uso de agentes de IA, incluidas capacidades como patrones de agente como principal y almacenamiento seguro de tokens. La actualización amplía el alcance de CIAM más allá de la autenticación exclusivamente humana e impulsa a los compradores a evaluar las plataformas según qué tan bien gobiernan a los nuevos actores impulsados por máquinas que interactúan con servicios orientados al consumidor.
- Abril de 2026: Microsoft anunció la disponibilidad general del inicio de sesión único (SSO) desde aplicaciones nativas hacia vistas web integradas para la autenticación nativa de Microsoft Entra External ID. Esto reduce la friction en los recorridos de aplicaciones móviles que usan vistas web integradas, manteniendo al mismo tiempo los controles de identidad centralizados, lo que favorece una mayor conversión y una aplicación de políticas más consistente en todos los canales.
- Junio de 2024: la FIDO Alliance informó que las passkeys alcanzaron 15 mil millones de cuentas habilitadas para passkeys, reforzando el amplio impulso del ecosistema hacia la autenticación sin contraseña. Este hito de escala impulsa a los proveedores y adoptantes de CIAM a priorizar el despliegue de passkeys, las herramientas de migración y el diseño de recuperación de cuentas como elementos centrales de los programas de identidad del consumidor.


Mercado de Gestión de Identidad y Acceso del Consumidor Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado cubre los ingresos generados por las ofertas de gestión de identidad y acceso del consumidor que ayudan a las organizaciones a registrar, autenticar, autorizar y gestionar las identidades de los clientes en los canales digitales, incluidos los controles de consentimiento y privacidad. Contabiliza el software y los servicios relacionados vendidos para casos de uso orientados al consumidor en todos los sectores y regiones.
Exclusiones de alcance: excluimos las herramientas de identidad y acceso exclusivas de la fuerza laboral utilizadas principalmente para el acceso de los empleados, los sistemas de control de acceso físico y las herramientas independientes de puntuación de fraude que no gestionan las identidades de los clientes de extremo a extremo.
Descripción general de la segmentación
- Por Componente
- Soluciones
- Autenticación y Autorización
- Verificación y Comprobación de Identidad
- Gestión de Perfil de Usuario y Consentimiento
- Servicios
- Profesionales
- Gestionados
- Soluciones
- Por Modo de Implementación
- Basado en la Nube
- En Premisas
- Por Industria de Usuario Final
- BFSI
- Salud
- TI y Telecomunicaciones
- Gobierno
- Energía y Servicios Públicos
- Transporte
- Aeroespacial y Defensa
- Educación
- Por Tipo de Autenticación
- Multifactor (MFA)
- Sin Contraseña / Passkey
- Biométrica
- Inicio de Sesión Social y Federado
- Por Tamaño de Organización
- Grandes Empresas
- Pequeñas y Medianas Empresas (PYMES)
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Resto de ASEAN
- Oriente Medio y África
- CCG
- Turquía
- Sudáfrica
- Resto de África
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
Se utilizó la investigación documental para establecer el límite del mercado de CIAM y anclar señales de adopción que puedan verificarse año tras año. Nos basamos en fuentes públicas como la guía de identidad digital de NIST, los avisos de ciberseguridad de CISA, los informes de ENISA y los indicadores de economía digital de la OCDE y el Banco Mundial para comprender los patrones de política, riesgo y digitalización que impulsan la demanda de CIAM.
También revisamos informes anuales de empresas, presentaciones para inversores y documentación de productos para confirmar cómo los proveedores delimitan el CIAM frente al IAM más amplio, y dónde suele reconocerse el ingreso por suscripciones y servicios de software. Para obtener contexto adicional sobre patentes, incidentes de seguridad y contratación pública, utilizamos suscripciones de pago para información financiera y de inteligencia empresarial, noticias y finanzas, bases de datos de patentes, y contratos y licitaciones globales. Estas fuentes documentales son solo ilustrativas, y también se utilizaron otros materiales públicos para recopilar datos, validar supuestos y resolver dudas pendientes.
Entrevistas y encuestas primarias
Se llevaron a cabo discusiones primarias con una combinación de proveedores de soluciones CIAM, integradores de sistemas y compradores empresariales que gestionan programas de inicio de sesión de clientes e incorporación digital. Utilizamos estas entrevistas para confirmar qué se presupuesta como CIAM, cómo está cambiando la fijación de precios entre la nube y las instalaciones locales, y qué sectores están expandiendo las implementaciones más rápidamente en APAC, EMEA y América.
Distribución de los encuestados del trabajo de campo de la investigación primaria
| Tipo de empresa | Puesto del encuestado | Región |
|---|---|---|
| Nivel superior: 31% | Directivos de alto nivel (CXOs): 14% | APAC: 51% |
| Nivel medio: 54% | Líderes funcionales/de unidad: 39% | EMEA: 31% |
| Jugadores más pequeños: 15% | Gerentes: 47% | América: 18% |
Dimensionamiento y previsión del mercado
El dimensionamiento se construyó primero utilizando un modelo descendente en el que los volúmenes de cuentas digitales empresariales y las tendencias de interacción en línea se traducen en un fondo de gasto en CIAM mediante supuestos de adopción y participación presupuestaria, y luego se dividen por región según los niveles de digitalización y la intensidad regulatoria. Para mantener los totales fundamentados, corroboramos los resultados con verificaciones ascendentes selectivas, incluidas las divulgaciones de ingresos de proveedores muestreados, la retroalimentación de canales sobre tamaños de contrato típicos y los ASP vinculados a los volúmenes de identidad implementados para casos de uso comunes.
Los insumos clave utilizados en el modelo incluyen la proporción de interacciones del consumidor que se trasladan a canales digitales, las tasas de adopción de MFA y de autenticación sin contraseña, la actividad de cumplimiento en materia de consentimiento y privacidad, la dirección de los precios de suscripción en la nube y las tasas de adopción de servicios gestionados. Cuando la evidencia ascendente estaba incompleta para proveedores más pequeños y empresas privadas, las brechas se abordaron con supuestos de penetración cautelosos y verificaciones de rango frente a las bandas de precios observadas compartidas por los entrevistados.
Para la previsión, se aplicó un análisis de escenarios en torno a la intensidad de los incidentes de seguridad y el momento de la aplicación regulatoria, seguido de un paso de suavizado para evitar saltos poco realistas de un año a otro en la adopción. Se utilizaron aportes de expertos para poner a prueba la rapidez con la que las funciones sin contraseña, de perfilado progresivo y de verificación de identidad se están incorporando a los contratos de CIAM en todas las regiones.
Validación de datos y ciclo de actualización
Los resultados se validaron mediante múltiples verificaciones, incluida la comprobación cruzada del gasto implícito en CIAM por cuenta de cliente digital, la comparación de las divisiones regionales con indicadores públicos de digitalización, y la revisión de si los patrones de crecimiento son coherentes con los cambios en los requisitos de autenticación y privacidad. Cuando aparecieron grandes variaciones, se revisaron los supuestos y, cuando fue necesario, se volvió a contactar a los encuestados para confirmar los precios, la agrupación de servicios o el tratamiento del alcance.
Antes de la aprobación final, el modelo se revisa en etapas de análisis para detectar valores atípicos, tasas de crecimiento inconsistentes y problemas de sincronización en la conversión de divisas, y luego para garantizar que las definiciones se mantengan consistentes entre los años. Los informes se actualizan anualmente, con actualizaciones provisionales cuando eventos importantes afectan los factores de demanda, y se realiza una revisión final previa a la entrega para que los clientes reciban la visión más actual.
Tamaño del mercado global de gestión de identidad y acceso del consumidor según Mordor Intelligence frente a otras estimaciones publicadas
Los valores de mercado publicados para la gestión de identidad y acceso del consumidor pueden diferir incluso cuando describen la misma historia de crecimiento general. Las variaciones generalmente provienen de cómo cada estudio delimita el alcance del CIAM, qué año se utiliza como estimación actual y si se incluyen servicios y herramientas de identidad adyacentes.
La tabla comparativa muestra una dispersión que se explica principalmente por el alcance y el momento, y en el modelo de Mordor Intelligence, los ingresos se contabilizan únicamente para el software de CIAM dedicado más los servicios relacionados en implementaciones en la nube y locales, mientras que se excluyen el IAM exclusivo de la fuerza laboral y la puntuación de fraude independiente. El valor actual también se presenta para 2026 en lugar de retroproyectar una cifra de 2025.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 13,30 mil millones de USD (2026) | |
| Revista Comercial A | 16,05 mil millones de USD (2025) | Utiliza un año de referencia actual diferente y con frecuencia agrupa un gasto más amplio en IAM de clientes, lo que puede incorporar gasto adyacente en verificación de identidad y seguridad que no se separa de manera consistente del software y los servicios de CIAM. |
| Informe Sectorial B | 12,60 mil millones de USD (2026) | Se apoya más en las proyecciones informadas por los proveedores y en un conjunto de soluciones más limitado, lo que puede subestimar los servicios y el trabajo de implementación que los compradores frecuentemente adquieren junto con las suscripciones de CIAM. |
En conjunto, la comparación señala dos impulsores repetibles de variación, que son el año utilizado para el valor de mercado actual y qué tan estrictamente se mantiene el alcance de la oferta a los ingresos verdaderos de CIAM. Nuestro enfoque sigue siendo trazable porque cada paso se vincula con señales de demanda observables, lógica de precios y verificaciones basadas en entrevistas que pueden repetirse cuando cambian las condiciones del mercado.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de gestión de identidad y acceso del consumidor?
El mercado está valorado en USD 13,3 mil millones en 2026 y se prevé que alcance USD 30,06 mil millones para 2031.
¿Qué tasa de crecimiento anual compuesta (CAGR) se proyecta para el mercado de gestión de identidad y acceso del consumidor hasta 2031?
Los analistas esperan una CAGR del 17,72% durante el período 2026-2031.
¿Qué modelo de implementación se está expandiendo más rápidamente?
La gestión de identidad y acceso del consumidor basada en la nube representa el 77,35% de los ingresos de 2025 y está creciendo a una CAGR del 19,35% a medida que las organizaciones modernizan su infraestructura y adoptan arquitecturas con enfoque en API.
¿Por qué la salud es el segmento de usuario final de más rápido crecimiento?
Los hospitales y clínicas necesitan una verificación de identidad del paciente segura y fluida para la telesalud, los registros de salud electrónicos y la interoperabilidad, lo que impulsa una CAGR del 19,08% en el segmento.
¿Cómo están influyendo las passkeys en las estrategias de gestión de identidad y acceso del consumidor?
La amplia adopción de passkeys —15 mil millones de cuentas habilitadas en 2024— impulsa a las empresas hacia una autenticación sin contraseña y resistente al phishing que mejora la experiencia del usuario y la seguridad.
¿Qué regiones impulsarán la próxima ola de demanda de gestión de identidad y acceso del consumidor?
Se prevé que Asia-Pacífico registre una CAGR del 17,98% sobre la base de las carteras de identidad digital, los ecosistemas de superaplicaciones y los consumidores con enfoque en dispositivos móviles, mientras que Europa gana impulso gracias a las regulaciones eIDAS 2.0.
Última actualización de la página el:



