
Tamaño y Participación del Mercado de Servicios Gestionados
Análisis del Mercado de Servicios Gestionados por Mordor Intelligence
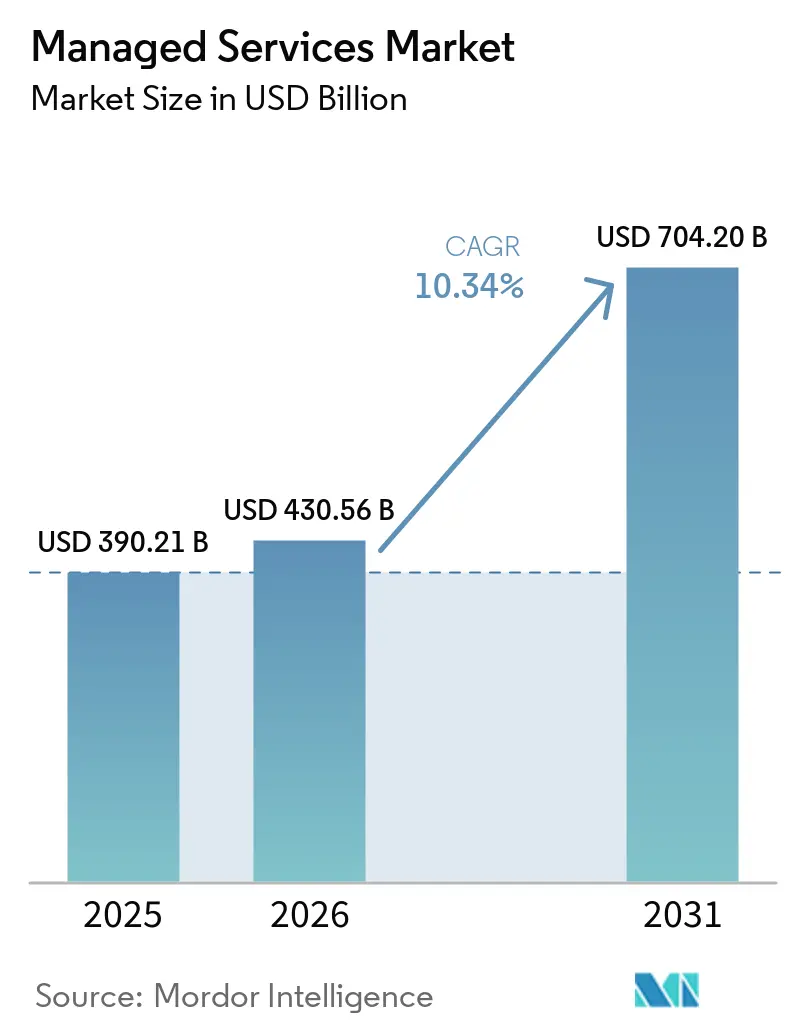
Se proyecta que el tamaño del mercado de servicios gestionados se expanda desde 430,6 mil millones de USD en 2026 y 475,1 mil millones de USD en 2027 hasta 758,9 mil millones de USD en 2032, registrando una CAGR del 9,82% entre 2027 y 2032.
Las operaciones de nube híbrida y las obligaciones de ciberseguridad amplían la demanda desde los proyectos de migración hacia la responsabilidad continua sobre la infraestructura y las aplicaciones. En India, los operadores de telecomunicaciones que adquieren operaciones de red gestionadas deben gestionar varias tecnologías de conectividad bajo un único proveedor responsable. Los proveedores de servicios gestionados (MSP) deben convertir este alcance más amplio en contratos recurrentes, al tiempo que absorben el trabajo de integración y las condiciones de manejo de datos que complican la prestación del servicio. La presión de optimización de costos hace que los retornos verificables sean importantes para sostener esas relaciones. Fijar el precio de las operaciones recurrentes únicamente en función del alcance de la migración puede dejar a los proveedores asumiendo costos de integración y manejo de datos una vez finalizada la transición.
Conclusiones Clave del Informe
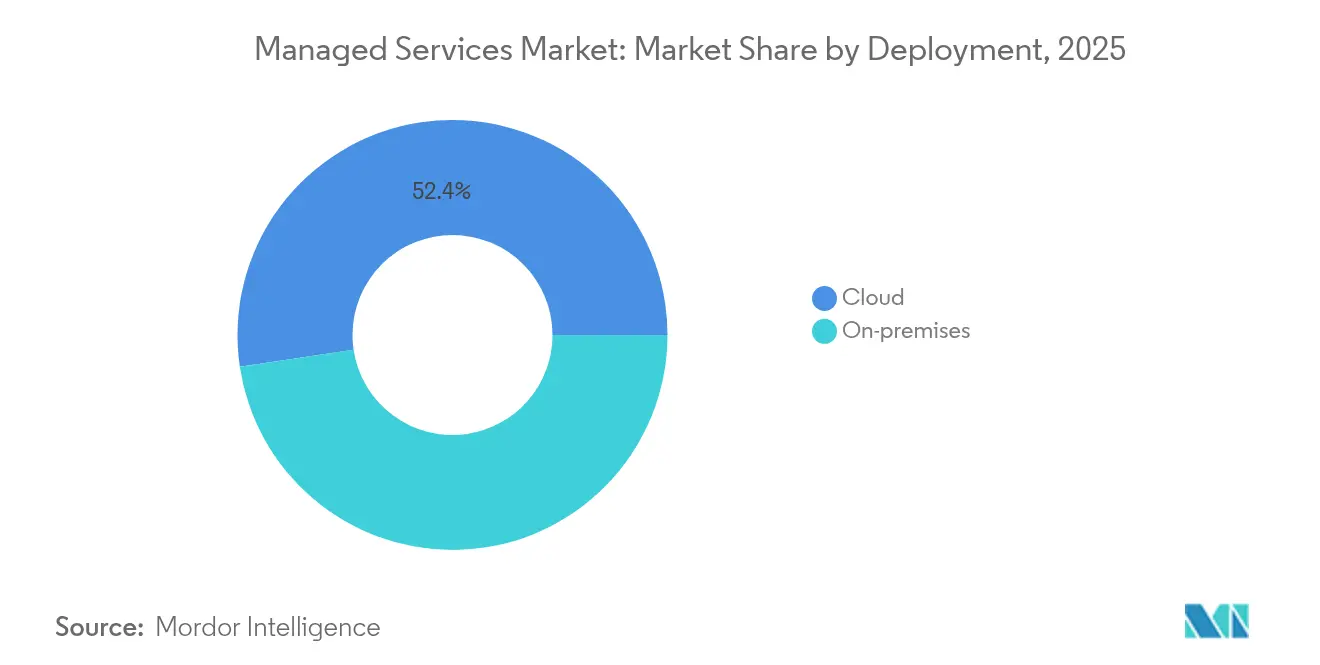
- Por implementación, la nube mantuvo una participación del 53,17% en el mercado de servicios gestionados en 2026 y se proyecta que sea el segmento de mayor crecimiento, con una CAGR del 11,5% entre 2027 y 2032.
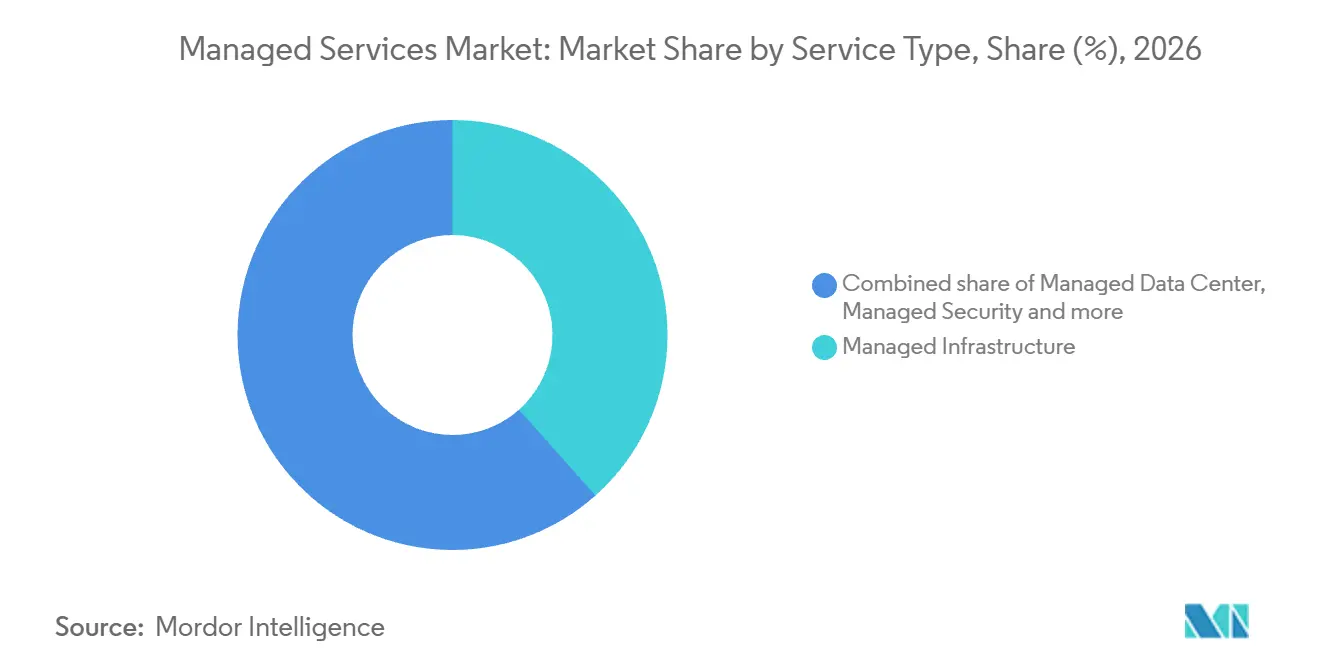
- Dentro de los tipos de servicio, la infraestructura gestionada mantuvo una participación del 38,42% del tamaño del mercado de servicios gestionados en 2026, mientras que se proyecta que la seguridad gestionada crezca más rápido con una CAGR del 11,85% entre 2027 y 2032.
- Las grandes empresas lideraron las categorías por tamaño de empresa con una participación de ingresos del 66,9% en 2026, mientras que se prevé que las PYME crezcan más rápido con una CAGR del 10% entre 2027 y 2032.
- Entre los verticales de usuarios finales, BFSI lideró con una participación de ingresos del 33,96% en 2026, mientras que se proyecta que el segmento de salud y ciencias de la vida crezca más rápido con una CAGR del 10,55% entre 2027 y 2032.
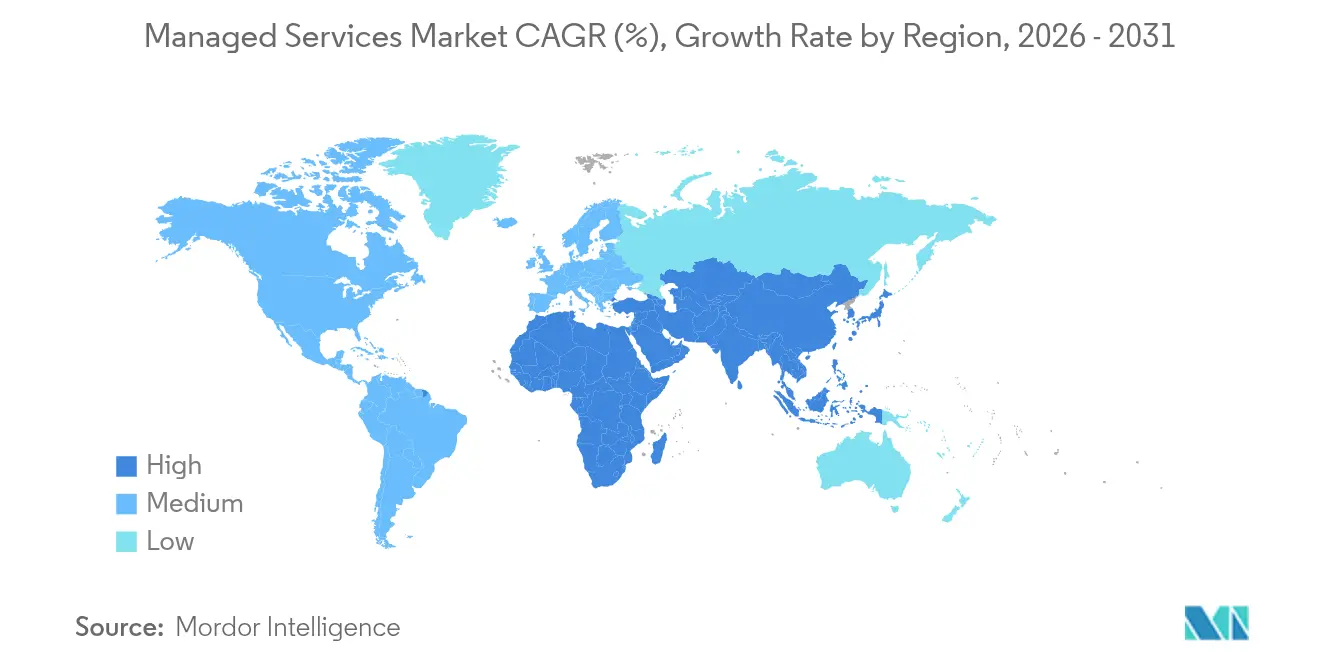
- En términos geográficos, América del Norte lideró con una participación de ingresos del 32,17% en 2026, mientras que se prevé que Asia-Pacífico crezca más rápido con una CAGR del 10,75% entre 2027 y 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cambio hacia modelos operativos de nube híbrida | +3.5% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Presión de optimización de costos sobre los presupuestos de TI empresariales | +2.7% | Estados Unidos, Reino Unido y Alemania | Corto plazo (≤ 2 años) |
| Aumento del volumen de ciberamenazas y mandatos de cumplimiento normativo | +3.2% | Estados miembros de la Unión Europea | Corto plazo (≤ 2 años) |
| Despliegues de computación en el borde que demandan servicios gestionados remotos | +2.1% | Sitios remotos en Australia | Mediano plazo (2-4 años) |
| Escrutinio de suscripción de ciberseguros sobre detección y respuesta gestionadas 24/7 | +1% | Reino Unido | Corto plazo (≤ 2 años) |
| Regulaciones de sostenibilidad y TI verde que impulsan la gestión de energía y refrigeración | +0.8% | Estados miembros de la Unión Europea | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Cambio hacia modelos operativos de nube híbrida
Las implementaciones de nube híbrida amplían la duración de la demanda de servicios gestionados porque las operaciones deben continuar tanto en la infraestructura privada retenida como en la nube pública. La encuesta de 2026 de Flexera, realizada a 753 profesionales técnicos y líderes ejecutivos de todo el mundo durante el invierno de 2025, encontró que el 73% de los encuestados reportó el uso de nube híbrida, un aumento de 3 puntos porcentuales interanual. Esa amplitud hace que la coordinación sea relevante tanto para una base operativa establecida como para nuevos proyectos de migración. Para los compradores que mantienen ambos entornos, las operaciones gestionadas pueden proporcionar supervisión continua mientras las cargas de trabajo individuales se desplazan entre entornos de implementación. El perímetro de servicio de un proveedor puede, por tanto, extenderse desde el trabajo de transición hasta la operación del entorno combinado. La oportunidad comercial es gestionar la coexistencia, de modo que completar una migración a la nube no necesariamente ponga fin a la relación de servicio.
Presión de optimización de costos sobre los presupuestos de TI empresariales
Los compradores de nube que buscan control de costos crean una apertura para los servicios gestionados que conectan las decisiones operativas con ahorros de consumo medibles. La encuesta de 2026 de Flexera, realizada en el invierno de 2025, encontró que el 68% de los encuestados priorizó la optimización de costos en la nube, una disminución de 4 puntos porcentuales interanual. Aunque la proporción disminuyó, la mayoría sigue identificando una necesidad sustancial de ayuda para gestionar el gasto en la nube. Un proveedor puede abordar esta prioridad a través de un servicio continuo que identifique el consumo innecesario y conecte las acciones correctivas con las facturas posteriores. Las revisiones de consumo repetidas darían al compromiso un propósito operativo más allá de una migración inicial o una evaluación de costos. Esto crea una apertura para servicios recurrentes de optimización de costos gestionados entre los compradores que persiguen esa prioridad, siempre que sus ahorros superen la tarifa del servicio.
Aumento del volumen de ciberamenazas y mandatos de cumplimiento normativo
La externalización de la ciberseguridad debe abordar el riesgo introducido por las relaciones de servicio externas, así como las amenazas a los propios sistemas del cliente. En el conjunto de datos del Informe de Investigaciones de Brechas de Datos 2026 de Verizon, que cubre desde noviembre de 2024 hasta octubre de 2025, los terceros estuvieron involucrados en el 48% de las brechas, un aumento del 60% respecto al conjunto de datos anterior.[1] Esta exposición refuerza el argumento comercial a favor de una protección que incluya el acceso de proveedores y una respuesta coordinada a lo largo de la relación de servicio. La Directiva NIS2 de la UE incluye a los proveedores de servicios gestionados que operan en la UE dentro de su marco de gestión de riesgos de ciberseguridad, sujeto a umbrales de tamaño de entidad y otras reglas de alcance. Por tanto, compradores y proveedores tienen razones para definir qué sistemas y derechos de acceso cubre la protección. La garantía sobre los propios sistemas de prestación del proveedor forma parte de la propuesta de seguridad gestionada junto con la protección de los activos del cliente.
Despliegues de computación en el borde que demandan servicios gestionados remotos
El análisis de IDC de 2025 describe la monitorización remota, la gestión y cierta autonomía como características comunes de las soluciones de borde modernas, dado que la mayoría de las ubicaciones de borde carecen de personal de TI cercano. En octubre de 2025, Swift había desplegado más de 150 instancias localizadas de Wowza Streaming Engine en sitios de Australia y más allá para la entrega de vídeo en directo y bajo demanda con infraestructura totalmente gestionada. Esta arquitectura ilustra cómo el despliegue en el borde combina la computación localizada con un requisito operativo continuo. Para un operador que amplía dicha infraestructura, tratar cada sitio como un compromiso de servicio independiente multiplicaría los traspasos y los acuerdos de soporte. Un modelo de flota gestionada puede, en cambio, aplicar procedimientos comunes de supervisión y recuperación en todas las ubicaciones, manteniendo la intervención específica del sitio cuando sea necesario. Su atractivo económico radica en la capacidad de ampliar la cobertura operativa a medida que se multiplican las ubicaciones sin recrear el acuerdo de gestión completo en cada sitio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Regulaciones persistentes de soberanía de datos y privacidad | -1.5% | Estados miembros de la Unión Europea | Largo plazo (≥ 4 años) |
| Desafíos de integración multifabricante e interoperabilidad con sistemas heredados | -1.1% | Reino Unido | Mediano plazo (2-4 años) |
| Riesgo de dependencia del proveedor y altos costos de salida en contratos MSP a largo plazo | -0.6% | Reino Unido | Largo plazo (≥ 4 años) |
| Escasez de talento dentro de los MSP que limita la escalabilidad de la calidad del servicio | -0.3% | Europa, Oriente Medio y África | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Regulaciones persistentes de soberanía de datos y privacidad
La prestación transfronteriza de TI gestionada debe ajustarse al acuerdo de tratamiento de datos lícito del cliente, lo que limita la libertad con que un proveedor puede reasignar trabajo en su red de suministro. El Artículo 28 del RGPD exige que los encargados del tratamiento sigan las instrucciones documentadas del responsable, incluidas las relativas a las transferencias, salvo que el Derecho de la Unión o de un Estado miembro lo exija de otro modo. Cuando se aplica esa excepción, el encargado debe notificar al responsable antes del tratamiento, a menos que la ley prohíba la notificación por razones importantes de interés público. Un subencargado contratado debe recibir las mismas obligaciones de protección de datos, mientras que las transferencias a terceros países deben cumplir las condiciones de transferencia aplicables del RGPD. Estas obligaciones convierten la subcontratación y el diseño de las transferencias en parte de la prestación del servicio. Cada relación de prestación adicional debe ajustarse a esas obligaciones, añadiendo trabajo de gobernanza a la expansión transfronteriza del servicio.
Desafíos de integración multifabricante e interoperabilidad con sistemas heredados
La asunción del servicio puede depender del conocimiento del proveedor saliente sobre el entorno heredado, lo que limita la rapidez con que el proveedor entrante puede asumir la responsabilidad operativa. La licitación de Ordnance Survey de septiembre de 2025 advirtió que la documentación tardía o incompleta del proveedor saliente podría obstaculizar la movilización, la comprensión del sistema heredado y la prestación desde el primer día para su servicio de transformación e ingestión de datos del Registro Nacional de Activos Subterráneos (NUAR). Esta dependencia hace que la información que respalda un servicio sea comercialmente importante junto con los activos técnicos que se transfieren. Un traspaso por etapas puede probar la documentación antes de que el equipo entrante acepte una responsabilidad operativa más amplia. El proveedor debe igualmente prever el tiempo y el esfuerzo necesarios para recuperar cualquier conocimiento operativo faltante antes de poder fijar el precio y prestar el servicio completo de manera fiable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Implementación:
Las Operaciones en la Nube se Extienden Más Allá de la MigraciónLa nube fue el segmento de implementación más grande y de mayor crecimiento, representando el 53,17% de los ingresos en 2026 y una CAGR proyectada del 11,5% entre 2027 y 2032. El informe de 2026 de Flexera encontró que el 58% de los 178 encuestados europeos en su encuesta del invierno de 2025 utilizó un MSP para gestionar la nube pública, en comparación con el 57% en la encuesta anterior. La lectura de adopción casi plana apunta a una relación operativa establecida sobre la que los proveedores pueden construir responsabilidades adicionales. Para estos usuarios existentes, la renovación puede depender de la calidad continua del servicio, creando una base comercial más allá del trabajo inicial de migración. Las cuentas de nube establecidas dan a los proveedores margen para añadir responsabilidades operativas sin depender únicamente de clientes que externalizan por primera vez.
Los contratos de nube también pueden combinar una asignación de migración definida con la responsabilidad del entorno resultante. El 1 de julio de 2026, Atrium Homes adjudicó a Bridgeall un contrato de TI gestionada integral que incluía la migración de los servicios locales restantes a Microsoft 365, Azure y SaaS. La adjudicación también requería la continuación de los servicios gestionados en sistemas de usuarios finales, servidores, redes, seguridad, voz y conectividad. Este alcance combinado trata la transición y la prestación en estado estable como partes de la misma asignación comercial. La oportunidad del proveedor es convertir un cambio en la implementación en una relación operativa continua, fijando el precio del esfuerzo de transición de forma suficientemente separada para proteger la economía de la prestación.

Por Tipo de Servicio:
La Escala de Infraestructura se Combina con la Especialización en SeguridadLa infraestructura gestionada representó una participación del 38,42% del tamaño del mercado de servicios gestionados en 2026. Kyndryl reportó 15,1 mil millones de USD en ingresos totales para el ejercicio fiscal 2025, finalizado el 31 de marzo de 2025, y se describió a sí misma como el mayor proveedor de servicios de infraestructura de TI.[2] En mayo de 2026, Broadridge amplió su acuerdo con Kyndryl, en virtud del cual Kyndryl invertiría en la modernización del centro de datos, la arquitectura de red y el entorno de mainframe central de Broadridge, incluida una plataforma de próxima generación resistente a la computación cuántica. El segmento de servicio más grande puede, por tanto, conectar una relación operativa establecida con una actualización tecnológica estratégica, incorporando la modernización en la propuesta de renovación. La extensión conlleva una nueva exposición a la inversión para Kyndryl, por lo que la economía del contrato importa tanto como asegurar la renovación.
Se prevé que la seguridad gestionada sea el segmento de servicio de mayor crecimiento, con una CAGR del 11,85% entre 2027 y 2032. En junio de 2026, Proximus NXT había implementado su programa de seguridad gestionada SECaaS2 en el Servicio Público Federal de Finanzas de Bélgica y reportó haber completado la migración sin interrumpir los servicios públicos. La transición completada convierte la fiabilidad de la implementación en una parte concreta de la propuesta de servicio para un comprador del sector público. Proteger los servicios en curso mientras se cambian los acuerdos de seguridad requiere que el plan de migración y el servicio operativo funcionen conjuntamente. Una migración que preserve la continuidad del servicio público proporciona a los proveedores de seguridad una credencial de prestación concreta junto con los controles incluidos en el servicio operativo.
Por Tamaño de Empresa:
Los Grandes Contratos Anclan el Alcance Mientras las PYME Apuntan a la SeguridadLas grandes empresas representaron una participación del 66,9% en el mercado de servicios gestionados en 2026. En febrero de 2025, Skanska firmó un contrato con DXC Technology para sus operaciones globales de infraestructura de TI, con servicios y los empleados que los gestionan programados para su transferencia a partir del 1 de julio de 2025. Este acuerdo situó una transferencia organizativa junto al alcance técnico del servicio, ilustrando la amplitud de las asignaciones en el segmento de mayor tamaño empresarial. Para un comprador que asigna responsabilidad operativa global, el diseño de la transición debe conectar a las personas que realizan el trabajo con los sistemas que gestionan. Un proveedor capaz de asumir el personal operativo junto con los sistemas está mejor posicionado para asignaciones de este alcance.
Se proyecta que las pequeñas y medianas empresas (PYME) sean el segmento de mayor crecimiento por tamaño de empresa, con una CAGR del 10% entre 2027 y 2032. Una encuesta de julio de 2025 realizada por el Consejo de Organizaciones de Pequeñas Empresas de Australia (COSBOA), con 841 respuestas utilizables de pequeñas empresas australianas, encontró que el 35% utilizaba un proveedor de TI gestionada externo para la seguridad cibernética y digital. La adopción de servicios centrados en la seguridad proporciona un punto de entrada que no requiere que el comprador transfiera todas las responsabilidades de TI de una vez. Un servicio de seguridad claramente delimitado puede establecer la relación operativa a partir de la cual pueden desarrollarse responsabilidades más amplias, manteniendo la propuesta inicial alineada con un caso de uso demostrado.
Por Vertical de Usuario Final:
Las Plataformas Bancarias Compartidas y las Aplicaciones Clínicas Configuran la DemandaBFSI fue el segmento de usuario final más grande, con el 33,96% de los ingresos en 2026. En mayo de 2025, Finanz Informatik firmó un contrato con IBM Corporation para modernizar su infraestructura de software y hardware.[3] Finanz Informatik suministra servicios de TI a través de sus propios centros de datos a más de 340 cajas de ahorros y otros socios de la red. Esta estructura de proveedor compartido conecta las decisiones de infraestructura con una amplia red de clientes bancarios, dando a un único programa de modernización relevancia más allá de una sola institución. La decisión de compra en este acuerdo recae en la organización de TI compartida que sirve a las cajas de ahorros, proporcionando a los proveedores de infraestructura una contraparte comercial central.
Se prevé que el segmento de salud y ciencias de la vida sea el segmento de usuario final de mayor crecimiento, con una CAGR del 10,55% entre 2027 y 2032. En la encuesta de 2026 de Nordic a líderes de TI sanitaria que utilizan los Servicios de Gestión de Aplicaciones Epic, el 61% afirmó que los servicios gestionados externalizados eran fundamentales para la estrategia de TI y no meramente complementarios. Dentro de esa población específica de aplicaciones, el hallazgo sitúa la prestación continua del servicio dentro del modelo operativo central. Un proveedor que atiende esta necesidad debe conectar su alcance de servicio gestionado con el entorno de aplicaciones en el que el comprador ya confía. La expansión del servicio puede basarse en la responsabilidad a nivel de aplicación que los usuarios de Epic ya confían a un proveedor externo.
Análisis Geográfico
Mercado de Servicios Gestionados de América del Norte
América del Norte mantuvo una participación del 32,17% en el mercado de servicios gestionados en 2026, convirtiéndola en el mayor mercado regional. DXC reportó 3,21 mil millones de USD en ingresos del mercado geográfico de Estados Unidos en todos sus negocios para el ejercicio fiscal 2026, finalizado el 31 de marzo de 2026. Esto representó el 25,4% de sus ingresos totales y supuso una disminución del 9,9% interanual. Esa escala ilustra el negocio regional de un gran proveedor, mientras que su declive muestra que el liderazgo regional no garantiza el crecimiento de ingresos para todos los proveedores.
Mercado de Servicios Gestionados de Asia-Pacífico
Se proyecta que Asia-Pacífico sea la región de mayor crecimiento, con una CAGR del 10,75% entre 2027 y 2032. En junio de 2025, Bharti Airtel adjudicó a Ericsson un contrato plurianual para gestionar su red panindiana a través de un Centro de Operaciones de Red en 4G, 5G NSA y SA, acceso inalámbrico fijo, redes privadas y segmentación de red. El alcance especificado combina varias tecnologías de red dentro de una cobertura nacional bajo una única asignación operativa. Dado que el contrato es plurianual y abarca redes privadas y segmentación de red, además de 4G y 5G, los retornos del proveedor dependen de operar estas tecnologías conjuntamente durante el plazo.
En América del Sur, Europa y Oriente Medio y África, los servicios gestionados abordan requisitos operativos distintos en servicios públicos, municipios y hospitales. En 2025, PBGÁS de Brasil contrató a LANLINK SERVIÇOS DE INFORMÁTICA S.A. para el soporte de infraestructura de TI y la monitorización tecnológica hasta diciembre de 2026. En los Países Bajos, la Asociación de Municipios de los Países Bajos contrató a Valid Managed Services B.V. en julio de 2025 para la gestión del puesto de trabajo, servidores, telefonía, red, servicio de asistencia y soporte local, exigiendo un servicio ininterrumpido durante la migración. En mayo de 2025, Al-Moammar Information Systems firmó un contrato de 5 años con el Ministerio de Salud de Arabia Saudita para la gestión de infraestructura digital, operaciones, mantenimiento y reparaciones en 38 hospitales del suroeste con 2.700 camas. Para estos compradores, los términos de asunción del servicio deben proteger las operaciones en curso en los entornos de servicios públicos, municipales y hospitalarios.
Marco Regulatorio y Perspectivas
La comparación evalúa jurisdicciones seleccionadas desde la perspectiva de un proveedor de TI gestionada que procesa información de clientes del sector financiero. En Estados Unidos, la Regla de Salvaguardas de la FTC exige que las instituciones financieras cubiertas tomen medidas razonables para seleccionar proveedores de servicios capaces, exigir salvaguardas por contrato y evaluar a los proveedores en función del riesgo. La FTC propuso una extensión de 3 años de la autorización de recopilación de información de la regla, cuyo plazo vigente vence el 31 de diciembre de 2026. En toda la comparación, el asunto comercial es cómo las obligaciones sobre los datos de los clientes configuran la contratación, la ubicación operativa y el trabajo continuo necesario para demostrar el cumplimiento normativo.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Reino Unido | India | Argentina |
|---|---|---|---|---|
| Autoridad principal | Comisión Federal de Comercio | Comisionado de Información | CERT-In para directivas cibernéticas | Agencia de Acceso a la Información Pública (AAIP) |
| Instrumentos o directivas clave | Regla de Salvaguardas de la FTC y propuesta de renovación de autorización de recopilación | Contratos de encargado del tratamiento bajo el RGPD del Reino Unido; propuestas de obligaciones de seguridad, notificación y registro para MSP cualificados | Directivas CERT-In; Reglas de Protección de Datos Personales Digitales de 2025 por fases | Marco de transferencia internacional de la Ley 25.326 y cláusulas modelo para proveedores de servicios |
| Efecto comercial | Compromisos de salvaguarda y reevaluación basada en riesgos para proveedores que sirven a instituciones cubiertas | Instrucciones de tratamiento documentadas, con excepción de la legislación del Reino Unido; propuesta de registro en un plazo de 3 meses tras la entrada en vigor | Incidentes específicos notificados en un plazo de 6 horas desde su conocimiento; registros de TIC conservados de forma segura durante un período continuo de 180 días en India | Rutas de transferencia por destino adecuado, excepción legal, consentimiento expreso y vía contractual |
| Atractivo actual de la política | Medio | Medio | Bajo | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Endurecimiento | Sin cambios |
| Fuente: Mordor Intelligence | ||||
Estados Unidos ofrece una vía contractual viable para proveedores cualificados, y la propuesta de renovación de la autorización respalda la continuidad en la carga administrativa específica de la regla. El marco de contratos de encargado del tratamiento del Reino Unido proporciona una base operativa, mientras que las obligaciones propuestas para los MSP medianos y grandes cualificados añadirían trabajo de seguridad y notificación tras la Sanción Real y la entrada en vigor de la legislación secundaria. Las obligaciones de respuesta y registro local de India aumentan la carga operativa de la prestación, mientras que su notificación del 13 de noviembre de 2025 programa grupos adicionales de normas de protección de datos tras uno y dieciocho meses. Las excepciones de transferencia y las cláusulas modelo de Argentina respaldan la continuidad en la contratación transfronteriza, mientras que el diálogo de la AAIP en 2025 buscó actualizar su proyecto de ley de 2023 para su reenvío al Congreso.
Etapas de la Cadena de Valor
La comparación sigue los recursos de nube subyacentes, la integración de servicios y las operaciones recurrentes, distinguiendo los ingresos disponibles para los proveedores en cada etapa. AWS utiliza precios de pago por uso para la mayoría de los servicios en la nube, creando un costo de recursos basado en el uso por debajo de la capa operativa gestionada. En el extremo de la prestación, la Agencia de Comunicaciones e Información de la OTAN seleccionó en junio de 2025 un consorcio formado por Proximus y Thales para un servicio de red central totalmente gestionado bajo un modelo de propiedad y operación del contratista hasta finales de 2029. Este acuerdo ilustra cómo la responsabilidad operativa puede extenderse desde la gestión de la tecnología hasta el suministro del entorno en el que se ejecuta el servicio.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Provisión de recursos de nube subyacentes | Proveedores de servicios en la nube como AWS | Cargos por uso para la mayoría de los servicios en la nube | El uso variable de recursos complica la base de costos del servicio operativo | Conectar la monitorización del consumo a nivel de acuerdo de servicio con la asignación de recursos |
| Integrar e implementar el entorno de servicio | Integradores de aplicaciones empresariales como DXC Technology | Honorarios de servicio bajo acuerdos de tiempo y materiales, precio unitario o precio fijo | El esfuerzo de integración puede superar las suposiciones utilizadas para delimitar una asignación | Implementar por etapas y validar las interfaces antes de aceptar una responsabilidad más amplia |
| Prestar operaciones gestionadas recurrentes | Proveedores de servicios en consorcio como Proximus y Thales | Ingresos del contrato de servicio operativo gestionado | Un paquete de servicios amplio puede oscurecer la responsabilidad entre los proveedores participantes | Asignar la propiedad operativa y las obligaciones de escalada en todo el consorcio |
| Fuente: Mordor Intelligence | ||||
La captura de valor se desplaza desde la venta del consumo de recursos hacia la ejecución del trabajo de integración y, posteriormente, el mantenimiento de un compromiso operativo. Los formularios de contrato generales de DXC muestran por qué los proveedores deben alinear el alcance con la estructura de facturación, ya que el esfuerzo de servicio y la prestación basada en unidades se reconocen en bases diferentes. Para un proveedor que combina insumos de nube con precio por uso con un compromiso de servicio fijo, la resiliencia también implica proteger los ingresos frente a un consumo que supere la tarifa acordada con el cliente.
Panorama Competitivo
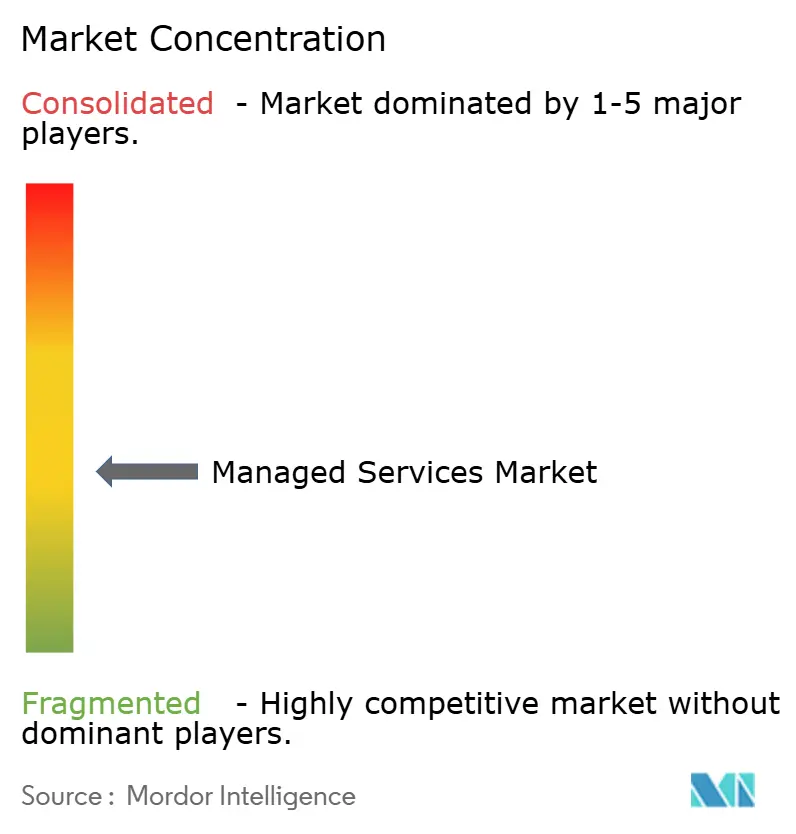
Fujitsu Ltd, Cisco Systems Inc., IBM Corporation, AT&T Inc. y Hewlett Packard Enterprise (HPE) son participantes importantes en un campo disperso que abarca servicios de TI, redes e infraestructura. El anuncio de Fujitsu Ltd y Super Micro Computer de abril de 2025 programó servicios de infraestructura de inteligencia artificial generativa gestionada para julio de 2025, incluido el mantenimiento SupportDesk y el soporte operativo para servidores Supermicro. En noviembre de 2025, Cisco Systems Inc. anunció funciones de gestión y licencias para los MSP que despliegan servicios de Firewall de Malla Híbrida, mientras que AT&T Inc. suministra conectividad gestionada y Hewlett Packard Enterprise (HPE) suministra infraestructura y servicios híbridos y multinube. Esos roles crean varios puntos de entrada para los compradores en soporte de servidores, herramientas de seguridad, conectividad y operaciones de infraestructura. El 1 de octubre de 2026, Calian Group Ltd. vendió su negocio de TI comercial en Estados Unidos con sede en Houston a Trace3, transfiriendo relaciones con clientes y capacidades de servicios gestionados, ingeniería y prestación local, y reasignando recursos de prestación fuera de estos principales participantes.
En marzo de 2025, IBM Consulting anunció una colaboración de apoyo al Servicio de Préstamos en la Nube de Finastra para clientes de préstamos corporativos en América del Norte y Europa. IBM Corporation proporcionaba diseño e implementación y anunció que proporcionaría servicios gestionados continuos, situando sus servicios operativos dentro de la oferta de software de Finastra. En mayo de 2026, IBM Consulting anunció una oferta de servicio gestionado para IBM Maximo en Oracle Cloud Infrastructure, en virtud de la cual puede gestionar tanto la aplicación como esa infraestructura. En conjunto, estos acuerdos muestran cómo IBM Corporation puede conectar el despliegue de software con la operación posterior, mientras que la oferta de Maximo añade la responsabilidad sobre la infraestructura de nube especificada al alcance del servicio.
La Ley de Resiliencia Operativa Digital (DORA) de la UE, aplicable desde el 17 de enero de 2025, otorga a los Supervisores Principales poderes de solicitud de información, investigación e inspección sobre los proveedores terceros de TIC críticos designados que prestan servicios a entidades financieras. En diciembre de 2025, las Autoridades Europeas de Supervisión habían designado a IBM Corporation como proveedor tercero de TIC crítico bajo DORA. Los supervisores pueden recomendar medidas de seguridad de TIC, procesos de calidad y condiciones de servicio, y solicitar informes sobre las respuestas de los proveedores. La designación de IBM Corporation sitúa los servicios de TIC que presta a entidades financieras bajo supervisión directa de las Autoridades Europeas de Supervisión, convirtiendo la resiliencia operativa en parte de su posicionamiento en servicios financieros. La designación convierte los controles de resiliencia de IBM Corporation en objeto de inspección regulatoria, además de negociación contractual para los compradores de servicios financieros.
Líderes de la Industria de Servicios Gestionados
-
Fujitsu Ltd
-
Cisco Systems Inc.
-
IBM Corporation
-
AT&T Inc.
-
Hewlett Packard Enterprise (HPE)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Servicios Gestionados Empresas cubiertas en este informe
- IBM Corporation
- Cisco Systems Inc.
- Fujitsu Ltd
- AT&T Inc.
- Hewlett Packard Enterprise (HPE)
- Microsoft Corporation
- Verizon Communications Inc.
- Dell Technologies Inc.
- Nokia Corporation
- Deutsche Telekom AG (T-Systems)
- Rackspace Technology Inc.
- Tata Consultancy Services Ltd
- Wipro Ltd
- Accenture plc
- Capgemini SE
- HCL Technologies Ltd
- Cognizant Technology Solutions
- NTT DATA Group Corp.
- DXC Technology Co.
- Lumen Technologies Inc.
- Orange Business
Oportunidades Clave para los Participantes del Mercado
La comparación identifica oportunidades en operaciones de aplicaciones del sector público, seguridad de aplicaciones y expansión opcional hacia la nube o el puesto de trabajo digital. En octubre de 2026, Atos ganó un contrato de 6 años del Servicio de Policía Metropolitana de Londres para la gestión de servicios, gestión de aplicaciones y seguridad de aplicaciones, con una posible extensión de 2 años. El comprador tiene opciones para añadir servicios gestionados de nube y puesto de trabajo digital. La apertura comercial consiste en separar una asignación central continua del alcance adicional que puede fijarse y evaluarse en sus propios términos.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento principal | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Operaciones de aplicaciones gestionadas | La gestión de aplicaciones forma parte de una adjudicación comprometida del sector público | Propietarios de aplicaciones del sector público | Integrar la gestión de servicios con responsabilidades claras de operación de aplicaciones | Adquirir suficiente conocimiento de la aplicación para una asunción fiable | Proveedores de gestión de aplicaciones como Atos |
| Seguridad de aplicaciones dentro de las operaciones gestionadas | La seguridad está incluida junto con la gestión de aplicaciones en el alcance central adjudicado | Propietarios de seguridad y aplicaciones del sector público | Incorporar responsabilidades de seguridad en el modelo de servicio de aplicaciones | Coordinar la protección con las operaciones continuas de aplicaciones | Proveedores que combinan operaciones de aplicaciones y seguridad |
| Expansión modular hacia la nube y el puesto de trabajo digital | El acuerdo adjudicado incluye alcance de servicio adicional potencial | Compradores del sector público que consideran una responsabilidad de servicio gestionado más amplia | Fijar el precio de las extensiones de nube y puesto de trabajo digital con límites de prestación explícitos | Mantener la responsabilidad de las aplicaciones entre los equipos de infraestructura y dispositivos | Proveedores contratados para servicios de aplicaciones adyacentes |
| Fuente: Mordor Intelligence | |||||
La apertura central consiste en establecer operaciones de aplicaciones fiables antes de pedir al comprador que amplíe el límite del servicio. La opción de nube puede extender la responsabilidad del proveedor contratado sobre el rendimiento de las aplicaciones si el comprador selecciona ese alcance. El valor de la expansión surgiría cuando el comprador elija el alcance adicional, por lo que la asignación central necesita una economía viable por sí misma.
Desarrollos recientes de la industria en Mercado de Servicios Gestionados
- Oct 2026: Atos ganó un contrato de 6 años del Servicio de Policía Metropolitana de Londres para la gestión de servicios, gestión de aplicaciones y seguridad de aplicaciones, con una posible extensión de 2 años. Los servicios gestionados de nube y puesto de trabajo digital son adiciones opcionales.
- Oct 2026: Trace3 completó la compra de los activos de TI comerciales en Estados Unidos de Calian Group Ltd., añadiendo experiencia, relaciones con clientes y capacidades en servicios gestionados, ingeniería y prestación local.
- Jul 2026: Atrium Homes adjudicó a Bridgeall un contrato de servicios de TI gestionada integral el 1 de julio de 2026, incluida la migración de los servicios locales restantes a Microsoft 365, Azure y SaaS.
Mercado de Servicios Gestionados Alcance del informe y metodología de investigación
Definición del Mercado y Cobertura
El mercado de servicios gestionados mide el gasto anual en la gestión continua por parte de terceros de funciones de tecnología de la información externalizadas para organizaciones de todo el mundo. Abarca la prestación contratada en implementaciones locales y en la nube, con el valor clasificado por tipo de servicio, tamaño de empresa, vertical de usuario final y geografía.
Exclusiones del alcance: Se excluyen los proyectos de consultoría puntuales, la reventa de hardware puro y el consumo de nube no gestionado que no está vinculado a un contrato de servicios gestionados.
Descripción General de la Segmentación
- Por Implementación
- Local
- Nube
- Nube Pública
- Nube Privada
- Nube Híbrida
- Por Tipo de Servicio
- Centro de Datos Gestionado
- Seguridad Gestionada
- Comunicaciones Gestionadas
- Red Gestionada
- Infraestructura Gestionada
- Movilidad Gestionada
- Otros
- Por Tamaño de Empresa
- Pequeñas y Medianas Empresas (PYME)
- Grandes Empresas
- Por Vertical de Usuario Final
- BFSI
- TI y Telecomunicaciones
- Sanidad y Ciencias de la Vida
- Manufactura
- Comercio Minorista y Comercio Electrónico
- Gobierno y Sector Público
- Energía y Servicios Públicos
- Medios de Comunicación y Entretenimiento
- Otros (Educación, Sin Fines de Lucro)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Sudeste Asiático
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Egipto
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación secundaria se basa en fuentes como los hallazgos del Estado de la Nube 2026 de Flexera sobre implementación híbrida y gobernanza de la nube, los Datos y Cifras 2025 de la Unión Internacional de Telecomunicaciones sobre conectividad global y regional, el Informe de Investigaciones de Brechas de Datos 2026 de Verizon sobre la exposición cibernética de terceros, y las Perspectivas de la Economía Digital de la OCDE 2024 sobre tendencias del sector de las TIC y la tecnología. Estas fuentes ayudan a enmarcar los indicadores de adopción y riesgo junto con el material regulatorio público y las divulgaciones del mercado, mientras que los informes de los proveedores y los materiales para inversores informan sobre los ingresos recurrentes del servicio y el alcance operativo.
Los informes anuales de las empresas, los formularios 10-K, las presentaciones para inversores, los avisos de contratos y la cobertura de prensa de fuentes reputadas complementan estas fuentes aclarando las definiciones de servicio, la combinación de clientes, las adquisiciones, los términos contractuales y la actividad geográfica. Estos ejemplos no son exhaustivos, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y las preguntas de encuesta cubrirían a proveedores de servicios gestionados, compradores de tecnología empresarial y participantes del canal de servicio, incluidos ejecutivos, líderes funcionales de servicio y gerentes responsables de la prestación o la adquisición. Sus aportaciones pondrían a prueba las interpretaciones secundarias del alcance del servicio contratado, la combinación de clientes y servicios, los precios y la demanda, mientras que las diferencias no resueltas se verificarían con informes, evidencia de contratos publicados e indicadores de mercado independientes antes de conciliar una estimación.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 34% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 38% |
| Nivel medio: 42% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África: 32% |
| Actores más pequeños: 24% | Gerentes: 45% | Américas: 30% |
Dimensionamiento del Mercado y Elaboración de Pronósticos
La estimación comienza con una medida descendente del gasto anual de los clientes en la gestión continua por parte de terceros de funciones de TI contratadas, y luego utiliza verificaciones ascendentes selectivas, como la consolidación de ingresos por servicios de los proveedores y el valor de contratos muestreados por cliente o volumen de servicio. Los indicadores principales incluyen la adopción de operaciones híbridas y en la nube, el gasto empresarial en TI, los requisitos de ciberseguridad y cumplimiento normativo, la conectividad regional y la adopción tecnológica, y los ingresos de servicios gestionados divulgados. Estos ayudan a explicar la demanda total y a construir participaciones por servicio, implementación, tamaño de cliente, vertical y geografía a partir de la combinación de ingresos reportada, el alcance del contrato y la evidencia del comprador. Una regresión multivariante puede relacionar el gasto histórico con estos indicadores donde las observaciones son comparables, con análisis de escenarios utilizado cuando las relaciones o los indicadores prospectivos son menos estables. El gasto de los clientes se pronostica en términos de valor corriente, y los cambios de precio o combinación de servicios se separan donde la evidencia lo permite. Las verificaciones ascendentes selectivas se concilian con el total descendente, con los detalles de contratos o proveedores faltantes acotados mediante divulgaciones públicas comparables y evidencia de entrevistas, mientras que los participantes experimentados del mercado pueden comprobar si los pronósticos a nivel de variable reflejan las condiciones operativas y de compra antes de la conciliación final.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de los proveedores, la evidencia de contratos, los indicadores regulatorios y tecnológicos, y las aportaciones de compradores o proveedores, y luego compararon señales independientes e investigaron el crecimiento inusual, los cambios de participación o las discrepancias entre los ingresos y la actividad de servicio. Un segundo analista revisa la trazabilidad de las fuentes, los cálculos, la coherencia del alcance y las explicaciones de anomalías, y el analista principal resuelve las diferencias antes de la aprobación. Las preguntas de seguimiento o el recontacto se activan cuando persisten conflictos materiales entre fuentes, cambios en los términos del contrato o valores atípicos inexplicados. El modelo se actualiza anualmente, se revisa entre ciclos cuando un evento material cambia la cobertura del proveedor o la demanda, y se verifica en una revisión previa a la entrega.
Tamaño del Mercado Global de Servicios Gestionados de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de servicios gestionados mide el gasto anual en la gestión continua por parte de terceros de funciones de tecnología de la información externalizadas para organizaciones de todo el mundo.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores principales incluyen la adopción de operaciones híbridas y en la nube, el gasto empresarial en TI, los requisitos de ciberseguridad y cumplimiento normativo, la conectividad regional y la adopción tecnológica, y los ingresos de servicios gestionados divulgados.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 475,1 mil millones de USD (2027) | |
| Consultora Global A | 270,2 mil millones de USD (2025) | En su base de 2025, esta estimación es un 43,1% inferior al valor de este informe para 2027 de 475,1 mil millones de USD, 2 años después. Su base de 2025 es anterior al año de comparación, con crecimiento proyectado hasta 2032. |
| Consultora Global B | 270 mil millones de USD (2023) | En su base de 2023, esta estimación es un 43,2% inferior al valor de este informe para 2027 de 475,1 mil millones de USD, 4 años después. Su base de 2023 es anterior al año de comparación, y su pronóstico publicado proyecta crecimiento hasta 2030. |
Los analistas de Mordor Intelligence triangularon las divulgaciones de los proveedores, la evidencia de contratos, los indicadores regulatorios y tecnológicos, y las aportaciones de compradores o proveedores, y luego compararon señales independientes e investigaron el crecimiento inusual, los cambios de participación o las discrepancias entre los ingresos y la actividad de servicio.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios gestionados y sus perspectivas de crecimiento?
Se proyecta que el mercado alcance los 475,1 mil millones de USD en 2027 y los 758,9 mil millones de USD en 2032, con una CAGR del 9,82% entre 2027 y 2032.
¿Qué impulsa la demanda de servicios de TI gestionados?
Las operaciones de nube híbrida y las obligaciones de ciberseguridad respaldan los servicios recurrentes. La encuesta del invierno de 2025 de Flexera, publicada en su informe de 2026, encontró uso de nube híbrida entre el 73% de los encuestados.
¿Qué categoría de servicio lidera el gasto en TI gestionada?
La infraestructura gestionada lideró con el 38,42% de los ingresos en 2026, mientras que se proyecta que la seguridad gestionada crezca más rápido con una CAGR del 11,85% entre 2027 y 2032.
¿Qué empresas compiten en servicios de TI gestionados?
Los principales participantes incluyen Fujitsu Ltd, Cisco Systems Inc., IBM Corporation, AT&T Inc. y Hewlett Packard Enterprise (HPE).
¿Qué limita la expansión de los contratos de TI gestionada?
Las obligaciones de manejo de datos y los riesgos de traspaso de sistemas heredados complican la prestación. La licitación de Ordnance Survey de septiembre de 2025 identificó el riesgo de que la documentación tardía del proveedor saliente pudiera obstaculizar la movilización del servicio.
¿Qué regiones lideran la demanda y el crecimiento de los servicios de TI gestionados?
América del Norte lideró con el 32,17% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico crezca más rápido con una CAGR del 10,75% entre 2027 y 2032.