
Tamaño y Participación del Mercado de Dispositivos de Autoinyección
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
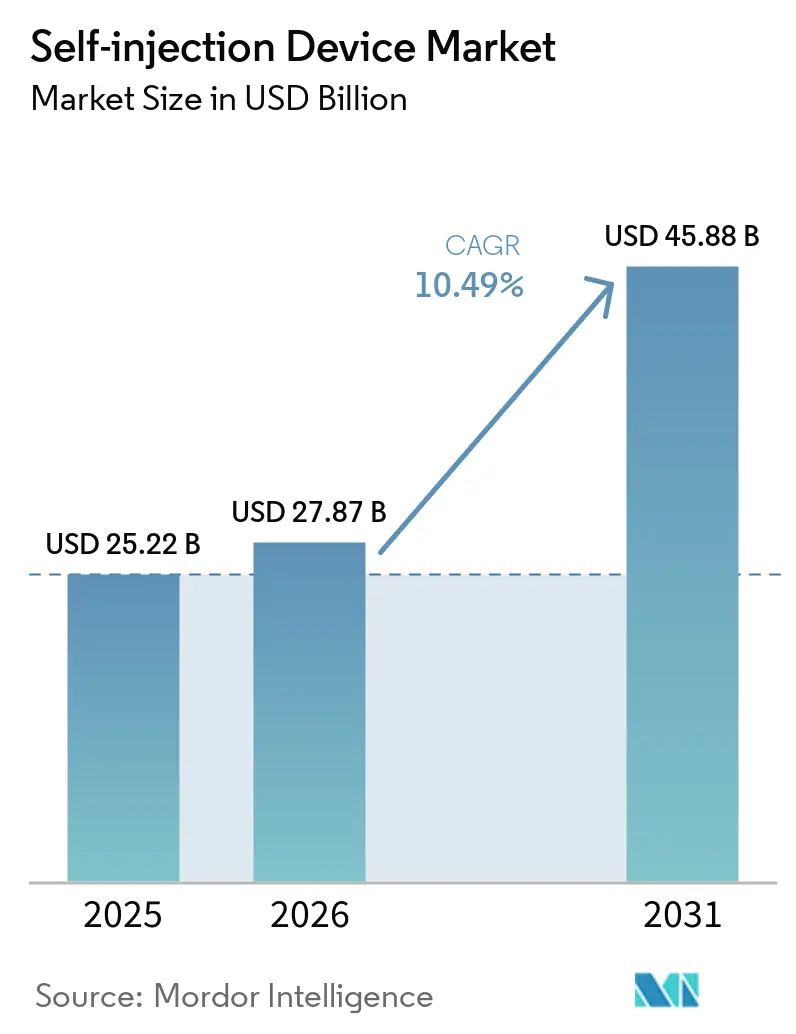
| Tamaño del Mercado (2026) | 27.87 Mil millones de dólares |
| Tamaño del Mercado (2031) | 45.88 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.49 % |
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Dispositivos de Autoinyección por Mordor Intelligence
El tamaño del mercado de dispositivos de autoinyección fue valorado en USD 25,22 mil millones en 2025 y se estima que crecerá desde USD 27,87 mil millones en 2026 hasta alcanzar USD 45,88 mil millones en 2031, a una CAGR del 10,49% durante el período de previsión (2026-2031). El crecimiento se sustenta en tres pilares: el envejecimiento de la población que impulsa la prevalencia de enfermedades crónicas, el giro biofarmacéutico hacia formatos de administración centrados en el paciente, y la presión de los pagadores para mantener el tratamiento en entornos de menor coste. Los productores farmacéuticos, los especialistas en dispositivos y los fabricantes por contrato están ampliando la capacidad para las terapias con péptidos similares al glucagón tipo 1 (GLP-1), los medicamentos oncológicos y otros biológicos formulados para la administración domiciliaria, lo que señala una demanda duradera de plataformas de inyección avanzadas. La armonización regulatoria —en particular las vías simplificadas de la Administración de Alimentos y Medicamentos de los Estados Unidos para productos combinados y la evolución del Reglamento de Dispositivos Médicos (RDM) de la Unión Europea— acorta los ciclos de aprobación y estimula la iteración de dispositivos. Mientras tanto, los lanzamientos de biosimilares están ampliando el acceso a moléculas que antes estaban confinadas a los centros de infusión, desplazando aún más el punto de atención al domicilio del paciente. El programa de fábrica de Novo Nordisk por valor de USD 4,1 mil millones en Carolina del Norte y la autorización de la FDA para el biosimilar de liraglutida de Hikma en diciembre de 2024 encapsulan las dos fuerzas de la expansión de capacidad a gran escala y las alternativas asequibles que sustentan la expansión actual[1].
Conclusiones Clave del Informe
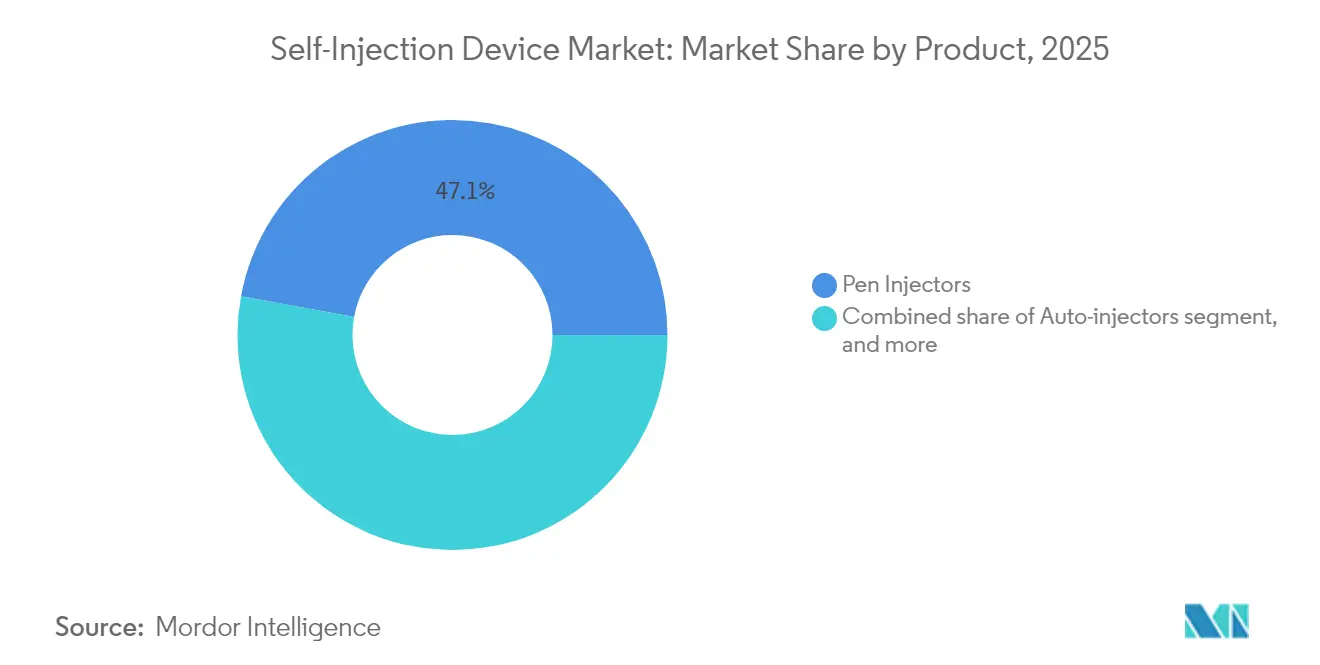
- Por categoría de producto, los inyectores de pluma retuvieron el 47,12% de la cuota del mercado de dispositivos de autoinyección en 2025; se proyecta que los inyectores portátiles se expandirán a una CAGR del 14,06% hasta 2031.
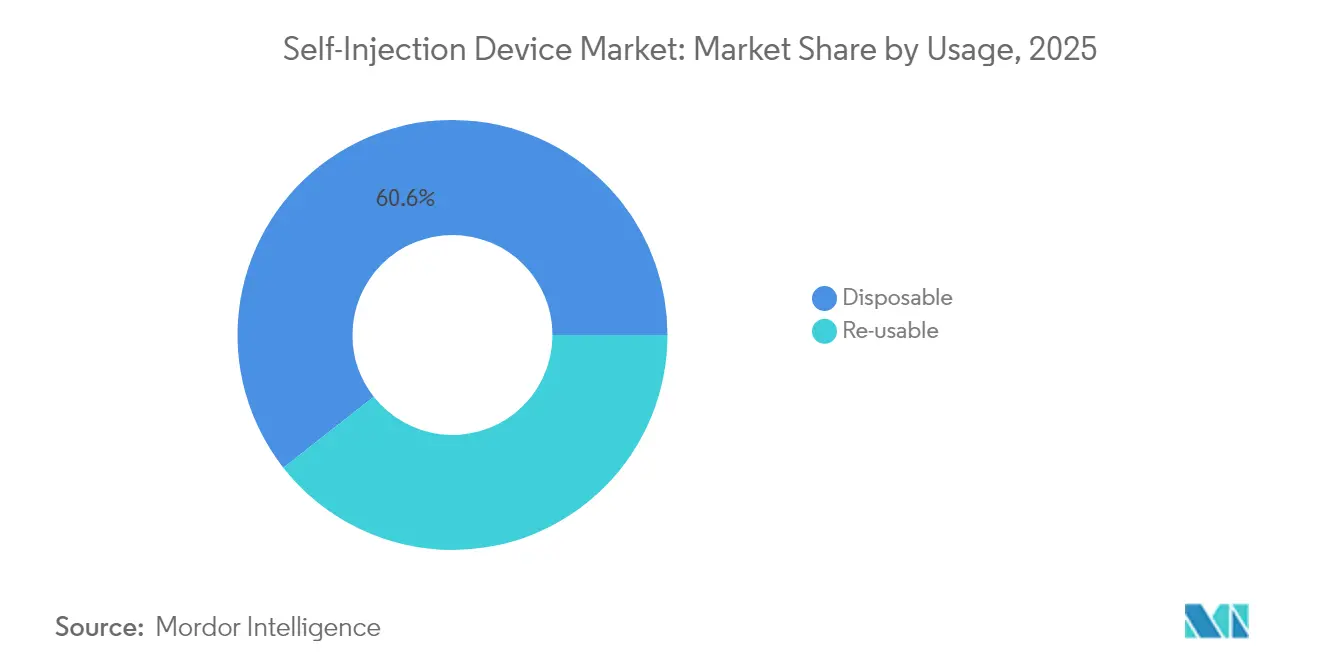
- Por uso, los formatos desechables representaron el 60,58% del tamaño del mercado de dispositivos de autoinyección en 2025, mientras que los sistemas reutilizables registran la CAGR proyectada más alta del 12,01% hasta 2031.
- Por aplicación, la diabetes y los trastornos hormonales lideraron con el 46,02% del tamaño del mercado de dispositivos de autoinyección en 2025, mientras que la oncología registra la CAGR más rápida del 13,09% hasta 2031.
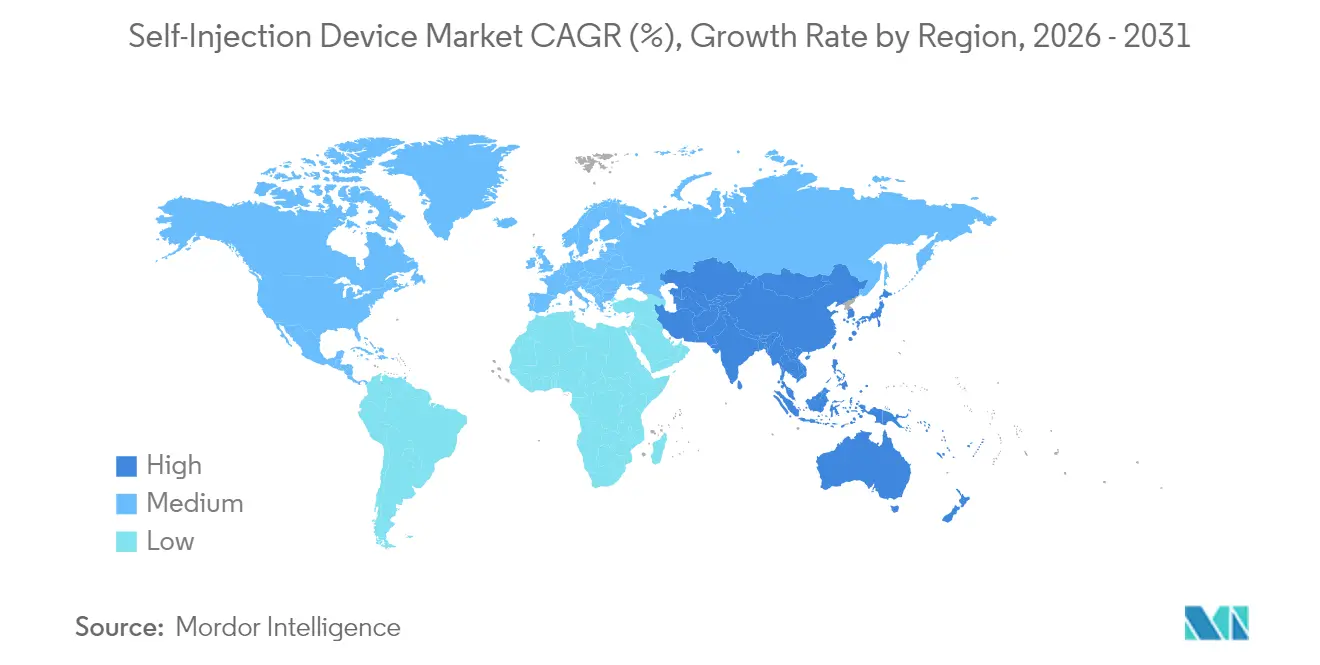
- Por geografía, América del Norte concentró el 38,12% de la cuota de ingresos en 2025; Asia-Pacífico es la región de mayor crecimiento, avanzando a una CAGR del 11,21% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente prevalencia de enfermedades crónicas | +2.1% | Global con concentración en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Creciente preferencia de los pacientes por la atención sanitaria domiciliaria | +1.8% | Global, liderado por ciudades de América del Norte y Asia-Pacífico | Mediano plazo (2–4 años) |
| Expansión de terapéuticos biológicos y biosimilares | +2.3% | América del Norte y UE; emergente en Asia-Pacífico | Mediano plazo (2–4 años) |
| Avances en tecnologías de combinación fármaco-dispositivo | +1.6% | Global, I+D centrada en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Políticas de reembolso favorables y de contención de costes | +1.4% | América del Norte y UE; en desarrollo en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Crecientes asociaciones entre la industria farmacéutica y la tecnología médica | +1.2% | Global, centros de inversión en América del Norte y la UE | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Prevalencia de Enfermedades Crónicas
Más de 537 millones de adultos viven con diabetes y la incidencia del cáncer ha aumentado un 47% desde el año 2000; estas cifras generan una demanda sostenida de terapias de inyección domiciliaria. La autorización de SmartAdjust de Insulet en agosto de 2024 ilustra el apoyo de los reguladores a las plataformas de administración automatizada de insulina que reducen la presión sobre los centros sanitarios al tiempo que permiten la atención de múltiples enfermedades. Los pipelines farmacéuticos ahora agrupan agentes que abordan comorbilidades en formulaciones únicas de alta viscosidad administrables mediante autoinyectores conectados, mejorando la adherencia y conteniendo los costes que soportan los pagadores. El envejecimiento demográfico en Europa, América del Norte y partes de Asia amplifica la influencia a largo plazo de este impulsor.
Creciente Preferencia de los Pacientes por la Atención Sanitaria Domiciliaria
La exposición a la telesalud durante la pandemia fortaleció la demanda de herramientas de autoadministración que ofrecen privacidad y flexibilidad. UDENYCA ONBODY de Coherus BioSciences llegó al mercado en febrero de 2024, permitiendo a los pacientes con neutropenia evitar una segunda visita a la clínica para recibir pegfilgrastim. El monitoreo de adherencia en tiempo real y la retroalimentación sobre la dosificación entregados a través de inyectores de pluma habilitados con Bluetooth reducen las preocupaciones de seguridad y se alinean con el deseo de los pagadores de trasladar la atención fuera de los hospitales. Las cohortes más jóvenes, cómodas con las interfaces digitales, ahora esperan dispositivos conectados como características estándar en lugar de premium, lo que apoya el crecimiento a mediano plazo.
Expansión de Terapéuticos Biológicos y Biosimilares
Una revisión reciente identificó 182 biológicos subcutáneos de gran volumen —el 15% de todos los biológicos inyectables— destacando la demanda de plataformas que acomoden dosis de 2 a 10 mL manteniendo tolerancias de viscosidad superiores a 15 cP. La colaboración de BD con Ypsomed en la jeringa Neopak XtraFlow para YpsoMate 2.25 subraya las innovaciones en utillaje y barril de vidrio necesarias para aprovechar esta oportunidad. Los acantilados de patentes para adalimumab, trastuzumab y otros superventas aceleran la entrada de biosimilares, ampliando los grupos de pacientes e impulsando los volúmenes de dispositivos tanto en mercados maduros como emergentes.
Avances en Tecnologías de Combinación Fármaco-Dispositivo
Los equipos de I+D están incorporando microcontroladores, sensores de presión y chips celulares en los autoinyectores para transformarlos en gestores terapéuticos ricos en datos. SHL Medical posee 227 familias de patentes activas que cubren diseños de autoinyectores desechables, mecanismos de accionamiento y arquitecturas de conectividad, lo que ilustra la intensidad de la propiedad intelectual en el segmento. La designación de interoperabilidad de la FDA para los ecosistemas de diabetes acelera la aceptación de dispositivos modulares integrados en aplicaciones que personalizan la dosificación sobre la marcha. A largo plazo, estos desarrollos posicionan los dispositivos de autoinyección como nodos dentro de redes de salud digital más amplias.
Análisis del Impacto de las Restricciones*
| Análisis del Impacto de las Restricciones | (~) % de Impacto en la Previsión de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Requisitos estrictos de cumplimiento normativo y de calidad | -1.7% | Global, más elevados en América del Norte y la UE | Largo plazo (≥ 4 años) |
| Disponibilidad de modalidades alternativas de administración de fármacos | -1.2% | Global, concentración en mercados desarrollados | Mediano plazo (2–4 años) |
| Altos costes iniciales de desarrollo y fabricación de dispositivos | -1.5% | Global, más agudos para fabricantes pequeños y medianos en la UE y EE. UU. | Mediano plazo (2–4 años) |
| Preocupaciones sobre seguridad, ansiedad ante las agujas y errores del usuario | -1.3% | Global, con mayor sensibilidad en cohortes pediátricas y geriátricas | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Requisitos Estrictos de Cumplimiento Normativo y de Calidad
La votación del Parlamento Europeo en octubre de 2024 para revisar los plazos del RDM mostró cómo los retrasos en la certificación pueden paralizar las introducciones de productos e inflar los costes de cumplimiento, que pueden superar los USD 50 millones para un producto combinado lanzado a nivel mundial[2]. La FDA trata los inyectores sobre el cuerpo como dispositivos de Clase II sujetos a controles de rendimiento especiales, añadiendo capas de verificación de diseño que pueden alargar los plazos en 18 meses. Los innovadores más pequeños a menudo carecen del capital para presentaciones paralelas en varias regiones, consolidando el poder entre las empresas más grandes con equipos regulatorios dedicados.
Disponibilidad de Modalidades Alternativas de Administración de Fármacos
La plataforma de administración basada en cápsulas de Rani Therapeutics atrajo a colaboradores de fármacos para la obesidad en 2024, destacando las opciones de biológicos orales que evitan las inyecciones por completo. Los parches de microagujas transdérmicas, un segmento de USD 768,9 millones en 2024, están en camino de duplicarse en una década, creando un riesgo de sustitución en las indicaciones de dermatología y vacunas[3]. Las inyecciones de depósito de acción prolongada reducen la frecuencia de dosificación y, por tanto, la utilización de dispositivos, mientras que los inyectores de chorro sin aguja desafían el paradigma convencional de aguja y jeringa, obligando a los actores establecidos a invertir en formatos alternativos o arriesgarse a perder cuota de mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Producto:
Los Inyectores Portátiles Aceleran la Innovación a Pesar del Dominio de los Inyectores de PlumaLos inyectores de pluma generaron los mayores ingresos, con una participación del 47,12% del mercado de dispositivos de autoinyección en 2025, respaldados por una infraestructura de fabricación madura y la familiaridad de los médicos. Se proyecta que el tamaño del mercado de dispositivos de autoinyección para plumas alcanzará USD 19,13 mil millones en 2031 a una CAGR constante del 8,27%. Sin embargo, los inyectores portátiles superan a todas las demás categorías de productos a una tasa del 12,21% a medida que aumentan las concentraciones y los volúmenes de biológicos. El sistema sobre el cuerpo Vertiva de Stevanato Group dispensa hasta 10 mL en varios minutos, prestándose a regímenes oncológicos y de enfermedades raras que antes estaban limitados a la infusión intravenosa. Los autoinyectores siguen siendo un subsegmento resistente, impulsados por la filtración de biosimilares de adalimumab y etanercept hacia la atención primaria. Los dispositivos sin aguja, aunque tecnológicamente atractivos, aún se enfrentan a obstáculos de precio y regulación que limitan su impacto inmediato.
Una segunda ola de innovación se centra en la conectividad de los dispositivos. Los módulos Bluetooth en las bombas portátiles transmiten registros de dosificación a paneles de control en la nube, dando a los médicos una visibilidad granular de la adherencia. Las empresas farmacéuticas ahora agrupan aplicaciones con dispositivos para diferenciar los paquetes de terapia y recopilar evidencia del mundo real para las evaluaciones de tecnología sanitaria. A medida que la arquitectura de datos se vuelve integral, los fabricantes de dispositivos se ven obligados a desarrollar competencias en ciberseguridad junto con capacidades de ingeniería mecánica, elevando las barreras de entrada para los nuevos participantes e intensificando las necesidades de colaboración entre los equipos de software y hardware.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Uso:
Las Preocupaciones de Sostenibilidad Impulsan los Formatos ReutilizablesLas unidades desechables retuvieron el 60,58% de los ingresos en 2025 porque las directrices de control de infecciones y la comodidad del paciente favorecen la simplicidad de un solo uso. Sin embargo, la presión de los reguladores europeos y los mandatos de sostenibilidad hospitalaria está orientando a los compradores hacia los reutilizables, que se están expandiendo a un ritmo anual del 12,01% hasta 2031. Se prevé que el tamaño del mercado de dispositivos de autoinyección para formatos reutilizables aumente de USD 9,94 mil millones en 2025 a USD 19,59 mil millones en 2031. La plataforma electromecánica Elexy de SHL Medical, compatible con cartuchos y jeringas precargadas de 1 a 5 mL, aborda tanto los objetivos medioambientales como los de coste al distribuir la electrónica a lo largo de cientos de inyecciones.
Los proveedores de atención sanitaria en Francia y Suecia han comenzado licitaciones piloto que exigen la divulgación de la huella de carbono, acelerando las curvas de adopción del hardware reutilizable. Mientras tanto, la economía de incorporar radios, baterías y pantallas favorece a los reutilizables porque los costes fijos de la electrónica se amortizan a lo largo de un mayor número de dosis. Los fabricantes responden con diseños modulares en los que los componentes en contacto con el fármaco siguen siendo desechables mientras se conservan las unidades de accionamiento, equilibrando la esterilidad con la sostenibilidad.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Por Aplicación:
La Oncología Lidera el Crecimiento Mientras la Diabetes Mantiene su EscalaLa diabetes y los trastornos hormonales representaron el 46,02% de los ingresos en 2025, sustentados por el ecosistema consolidado de inyectores de pluma de insulina y la creciente prevalencia de los tratamientos de obesidad con GLP-1. Sin embargo, las indicaciones oncológicas registran la CAGR más rápida del 13,09% hasta 2031 porque los agentes de inmuno-oncología migran de los sillones de infusión a los autoinyectores subcutáneos. La aprobación de la FDA en julio de 2024 de Tecentriq Hybreza, que reduce el tiempo de administración a 7 minutos, acelera la adopción por parte de los oncólogos de los protocolos de dosificación domiciliaria. En conjunto, los inyectores oncológicos y de cuidados de apoyo están destinados a representar un tamaño del mercado de dispositivos de autoinyección de USD 7,65 mil millones en 2031.
Los tratamientos para enfermedades autoinmunes continúan beneficiándose de los autoinyectores de 1 mL, pero el análisis del pipeline muestra que los agentes próximos tienden hacia concentraciones más altas, lo que puede desplazar el volumen hacia los dispositivos portátiles. El manejo del dolor se queda atrás porque la gestión responsable de los opioides frena las inyecciones, aunque los biológicos neurológicos para la migraña y la esclerosis múltiple añaden incrementalmente. El crecimiento de nicho aparece en enfermedades raras donde las terapias de alto coste exigen una administración de precisión para justificar el reembolso por parte de los pagadores.
Análisis Geográfico
Mercado de Dispositivos de Autoinyección en América del Norte
América del Norte contribuyó con el 38,12% de los ingresos globales en 2025 gracias a un sólido sistema de reembolso, una alta penetración de biológicos y una adopción temprana de dispositivos conectados. El tamaño del mercado de dispositivos de autoinyección de la región está en camino de crecer un 9,05% anual hasta 2031, respaldado por la ampliación de la capacidad de producción de jeringas de BD y la orientación clara de la FDA sobre los complementos de salud digital. Las evaluaciones de tecnología sanitaria de Canadá avalan cada vez más los autoinyectores conectados para mejorar la adherencia, mientras que las expansiones de las plantas maquiladoras de México crean un corredor de producción rentable para la exportación hacia los Estados Unidos.
Mercado de Dispositivos de Autoinyección en Asia-Pacífico
Asia-Pacífico, con una expansión a una CAGR del 11,21%, está impulsado por la Administración Nacional de Productos Médicos de China, que aprobó 12.213 dispositivos en 2024, una puerta de entrada para los fabricantes locales que escalan hacia las cadenas de suministro globales. Las organizaciones de desarrollo por contrato de India se están asociando con empresas farmacéuticas europeas para construir líneas de llenado y acabado dedicadas a los bolígrafos de GLP-1, reduciendo los plazos de entrega y los costos. Japón, Corea del Sur y Australia combinan sistemas de reembolso maduros con poblaciones envejecidas, lo que genera una demanda inmediata de dispositivos conectados de alta gama.
Mercado de Dispositivos de Autoinyección en Europa
Europa mantiene un crecimiento de un solo dígito medio, ya que los costos de cumplimiento del Reglamento de Dispositivos Médicos (MDR) restringen a los actores más pequeños, incluso cuando las normas armonizadas simplifican los lanzamientos en múltiples países. Los fondos de enfermedad de Alemania reembolsan los bolígrafos electromecánicos cuando se combinan con contratos basados en resultados que limitan el riesgo del pagador. El Instituto Nacional para la Excelencia en Salud y Atención (NICE) del Reino Unido ha incorporado la evidencia del mundo real generada por los autoinyectores conectados en los expedientes de costo-efectividad, un movimiento que se espera fomente una mayor adopción digital en todo el bloque. Los mercados de Europa del Este siguen siendo sensibles al precio, pero están adoptando bolígrafos desechables para el adalimumab biosimilar a un ritmo más rápido que sus pares de Europa Occidental.
Mercado de Dispositivos de Autoinyección en América del Sur y MEA
América del Sur y Oriente Medio y África se encuentran en etapas más tempranas; sin embargo, el aumento de la incidencia de enfermedades crónicas y las reformas en la contratación pública apuntan a mayores volúmenes durante la próxima década. El plan nacional de inmunización de Brasil ya ha destinado presupuesto para dispositivos precargados de 3 mL destinados a biosimilares oncológicos, mientras que el impulso sanitario de la Visión 2030 de Arabia Saudita acelera el registro de dispositivos centrados en el paciente.

Panorama regulatorio
Los dispositivos de autoinyección se regulan principalmente como productos combinados de fármaco-dispositivo, por lo que las aprobaciones y los cambios en el ciclo de vida deben cumplir tanto los requisitos de productos medicinales como los controles de dispositivos. En Estados Unidos, la FDA supervisa los productos combinados mediante una revisión coordinada, y la agencia finalizó modificaciones al 21 CFR Part 820 en febrero de 2024 para alinear la Quality System Regulation con la ISO 13485, con el marco actualizado entrando en vigor el 2 de febrero de 2026. Los fabricantes de plumas, autoinyectores y sistemas corporales deberán actualizar la documentación de calidad, los controles de diseño y la gestión de proveedores para adaptarse a estas expectativas alineadas con la ISO.
En Europa, el Reglamento de Dispositivos Médicos de la UE (MDR) y las directrices de la EMA sobre dispositivos médicos utilizados con productos medicinales enmarcan cómo se evalúan los componentes del dispositivo dentro de las solicitudes de comercialización, y la capacidad de los organismos notificados y la profundidad de la documentación siguen siendo elementos prácticos que condicionan los lanzamientos. La conformidad técnica del sector también se apoya en normas de sistemas de inyección: ISO publicó ISO 11608-1:2022/Amd 1:2026 (23 de abril de 2026) y ISO 11608-3:2022/Amd 1:2026 (16 de abril de 2026), que endurecen las expectativas para los sistemas de inyección basados en aguja y las trayectorias de fluido integradas, incluida la verificación relacionada con partículas. En conjunto, la alineación del sistema de calidad de la FDA y las normas ISO de rendimiento actualizadas elevan el nivel de cumplimiento para las plataformas de autoinyección de alta viscosidad y gran volumen, donde los factores humanos, el cierre del envase y la fiabilidad del dispositivo son fundamentales para las aprobaciones.
Panorama Competitivo
BD, SHL Medical e Insulet anclan un mercado que sigue moderadamente consolidado; las cinco principales empresas poseen conjuntamente aproximadamente el 60% de la cuota. BD superó los USD 1.000 millones en ventas de administración de biológicos y profundizó su ventaja competitiva con una planta francesa que elevará la producción de jeringas precargadas siete veces para 2030. SHL Medical protege su liderazgo a través de una barrera de patentes y, en marzo de 2025, inauguró una instalación en los Estados Unidos para acortar las cadenas de suministro de los clientes y capturar los crecientes volúmenes de biológicos. Insulet ejemplifica la especialización en áreas terapéuticas: con más de 500.000 usuarios activos globales del sistema Omnipod, registró un crecimiento de ingresos del 22% en 2024 y planea una extensión de la familia de productos hacia la administración de múltiples hormonas.
La estrategia competitiva ahora se centra en tres vectores. Primero, la escalabilidad de la capacidad: la expansión de USD 180 millones de Gerresheimer en Georgia y los acuerdos de suministro entre Gerresheimer y Eli Lilly subrayan la prima sobre la producción segura y de alto volumen. Segundo, las plataformas tecnológicas: la colaboración entre BD y Ypsomed ilustra la demanda de sistemas flexibles que puedan aceptar formulaciones de alta viscosidad sin alterar la técnica del paciente. Tercero, la alineación terapéutica: la asociación de Aktiv Medical Systems con una empresa farmacéutica global en autoinyectores de 4 mL la posiciona como una plataforma de referencia para los agentes de obesidad con mayores volúmenes de dosis.
Las fusiones y adquisiciones siguen siendo una vía expedita para acceder al pipeline; la adquisición por parte de Teleflex de la unidad de intervención vascular de BIOTRONIK por EUR 760 millones amplía su cartera de dispositivos recubiertos de fármacos, insinuando una mayor convergencia entre las tecnologías de administración intervencionista y subcutánea. En los márgenes, los especialistas en dispositivos sin aguja y las empresas emergentes de administración oral presentan riesgos de disrupción, aunque los obstáculos regulatorios y de validación clínica siguen siendo elevados. En general, la intensidad de capital, la experiencia regulatoria y las capacidades digitales integradas actúan como amortiguadores competitivos clave.
Líderes de la Industria de Dispositivos de Autoinyección
-
Becton, Dickinson and Company
-
Insulet Corporation
-
Ypsomed AG
-
Gerresheimer AG
-
Halozyme (Antares Pharma Inc)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Dispositivos de Autoinyección
- Beckton Dickinson
- Gerresheimer
- Insulet Corp.
- Ypsomed
- West Pharmaceutical Services
- SHL Medical
- Owen Mumford
- Recipharm
- Halozyme
- Novo Nordisk
- Eli Lilly and Company
- Sanofi
- Roche
- Amgen
- Teva Pharmaceutical Industries
- Bespak by Recipharm
- Nemera
- Phillips-Medisize (Molex)
- Haselmeier GmbH
- Medtronic
Lea el análisis de las empresas de dispositivo de autoinyección

Oportunidades de mercado y perspectivas futuras
La oportunidad más clara se encuentra donde más terapias pasan de la vía intravenosa a la administración subcutánea y las arquitecturas de dispositivos pueden manejar mayores volúmenes, mayores viscosidades y formulaciones más complejas. La aprobación de la FDA en julio de 2026 del Sarclisa Escena subcutáneo de Sanofi, administrado mediante la plataforma corporal de Enable Injections, ofrece un punto de referencia concreto de que la oncología y otros productos biológicos complejos pueden migrar a la administración corporal. Esto amplía el espacio abordable para los inyectores portátiles más allá de los casos de uso tradicionales en endocrinología y cuidados de apoyo. Al mismo tiempo, el codesarrollo de plataformas se está acelerando en torno a formatos precargados de mayor tamaño, con BD y Ypsomed ampliando su colaboración en enero de 2026 para desarrollar una versión de 5,5 mL de la jeringa precargable de vidrio BD Neopak XtraFlow para la plataforma de autoinyector YpsoMate 5.5, dirigida a las necesidades de administración subcutánea de gran volumen.
También está surgiendo un espacio en blanco para diseños de dispositivos que apoyen la coformulación y la mezcla en el punto de uso a medida que crecen los regímenes multipéptidos, en particular los formatos de doble cámara y monodosis que ayudan a proteger la estabilidad hasta la inyección. La introducción por parte de Ypsomed en febrero de 2026 del dispositivo monodosis de doble cámara LyoTwist refleja el impulso comercial detrás de arquitecturas diseñadas para la reconstitución y la administración multicomponente en un flujo de trabajo favorable para el paciente. La conectividad y la interoperabilidad se tratan cada vez más como requisitos básicos en los ecosistemas de autoadministración relacionados con la diabetes, y el despliegue en EE. UU. en junio de 2026 por parte de Insulet de un algoritmo mejorado de Omnipod 5 con compatibilidad adicional con CGM muestra cómo la iteración de software y las asociaciones con sensores se traducen en experiencias de atención domiciliaria diferenciadas. Esto, a su vez, genera demanda de plataformas de autoinyección conectadas y generadoras de datos en todas las áreas terapéuticas donde la evidencia de adherencia respalda las conversaciones sobre reembolso y contratación.
Recent Industry Developments in Mercado de Dispositivos de Autoinyección
- Julio de 2026: Sanofi recibió la aprobación de la FDA para el Sarclisa Escena subcutáneo, administrado mediante un inyector corporal que utiliza la plataforma de Enable Injections. La aprobación mostró la aceptación regulatoria de la administración corporal para una terapia anticancerosa, ampliando el conjunto de referencia para los enfoques de inyección portátiles más allá de los casos de uso tradicionales de productos biológicos de gran volumen.
- Marzo de 2025: Ypsomed inició la construcción de una segunda planta de producción en Schwerin para ampliar la capacidad de fabricación. El proyecto refuerza la disponibilidad de suministro para autoinyectores y plataformas de autoinyección relacionadas y respalda plazos de entrega más cortos para los clientes farmacéuticos que amplían programas de productos biológicos.
- Octubre de 2024: BD y Ypsomed anunciaron una colaboración para avanzar en sistemas de autoinyección para productos biológicos de alta viscosidad. Al alinear el desarrollo de envases y autoinyectores, la asociación abordó una limitación técnica en la autoadministración, permitiendo plataformas de dispositivos que manejan mejor las formulaciones viscosas sin cambiar la técnica del paciente.


Mercado de Dispositivos de Autoinyección Alcance del informe y metodología de investigación
Definición y Alcance del Mercado
Este mercado abarca los dispositivos de hardware que permiten a los pacientes autoadministrarse medicamentos inyectables en entornos no clínicos, incluidos inyectores de pluma, autoinyectores, inyectores portátiles y sistemas de inyección sin aguja. Los valores se registran en USD en el punto de venta del dispositivo (incluidos los formatos reutilizables y desechables).
Exclusiones del alcance: Se excluyen las bombas de infusión de uso exclusivo hospitalario, las jeringas de seguridad estándar sin mecanismo de autoinyección y las aplicaciones de software independientes que no incluyen un dispositivo inyector.
Descripción General de la Segmentación
- Por Producto
- Inyectores de Pluma
- Inyectores de Pluma Desechables
- Inyectores de Pluma Reutilizables
- Autoinyectores
- Desechables Precargados
- Reutilizables Precargados
- Inyectores Portátiles
- Bombas de Parche de Gran Volumen
- Dispositivos de Bolo a Demanda
- Inyectores sin Aguja
- Chorro Accionado por Resorte
- Chorro Accionado por Gas
- Inyectores de Pluma
- Por Uso
- Desechable
- Reutilizable
- Por Aplicación
- Diabetes y Otros Trastornos Hormonales
- Enfermedades Autoinmunes
- Oncología
- Manejo del Dolor
- Otras Aplicaciones
- Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Australia
- Corea del Sur
- Resto de Asia-Pacífico
- Oriente Medio y África
- CCG
- Sudáfrica
- Resto de Oriente Medio y África
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la alineación de los grupos de enfermedades y terapias que con mayor frecuencia utilizan la autoinyección, y luego mapea qué formatos de dispositivos se prescriben típicamente para dichas terapias. Nos apoyamos en estadísticas de salud pública, como publicaciones de los CDC y los NIH, indicadores de enfermedades y tratamientos de la OMS, y datos de salud de la OCDE, para anclar los volúmenes de pacientes y los entornos de atención a lo largo del tiempo.
Para el lado del dispositivo y la fabricación, revisamos señales regulatorias y de productos de fuentes como las bases de datos de dispositivos de la FDA de los Estados Unidos, las páginas de dispositivos médicos de la Comisión Europea y la literatura clínica indexada en PubMed, con el fin de comprender aprobaciones, retiros del mercado y cambios tecnológicos. Las publicaciones de asociaciones comerciales, los informes anuales de empresas y las presentaciones para inversores se utilizan para confirmar carteras de productos, exposición geográfica y cambios en la combinación de productos. Cuando resulta útil, también empleamos suscripciones de pago para información financiera e inteligencia empresarial, bases de datos de patentes y datos de importación y exportación a nivel de envíos para verificar la direccionalidad. Estos ejemplos de fuentes son ilustrativos, y también se utilizaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para confirmar qué proporción de la demanda de inyectores está vinculada a la administración en el hogar, cómo están cambiando las preferencias entre reutilizables y desechables, y cómo se mueven los precios por canal y geografía. Hablamos con fabricantes de dispositivos, fabricantes por contrato, distribuidores, proveedores de atención médica y especialistas en áreas terapéuticas en las principales regiones, de modo que los supuestos construidos a partir del trabajo documental puedan ser sometidos a pruebas de estrés y ajustados.
Distribución de los encuestados en el trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos: 12% | APAC: 49% |
| Nivel medio: 47% | Líderes funcionales/de unidad: 41% | EMEA: 33% |
| Actores menores: 20% | Gerentes: 47% | Américas: 18% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento se construye utilizando un enfoque de arriba hacia abajo, en el que la prevalencia del tratamiento y los grupos de pacientes diagnosticados se traducen en volúmenes probables de autoinyección por entorno terapéutico, seguido de divisiones por tipo de dispositivo que reflejan los patrones comunes de prescripción y administración. Una vez conformado este grupo de demanda, el valor se deriva utilizando ciclos típicos de reemplazo de dispositivos y bandas de precio de venta promedio por formato y región, que luego se alinean con el momento de la moneda para el año que se estima.
Para mantener el modelo práctico, utilizamos una lista breve de indicadores clave del mercado como insumos principales, tales como el crecimiento de biológicos y biosimilares administrados fuera de hospitales, la adopción de vías de atención domiciliaria y autocuidado, la penetración de autoinyectores y plumas en terapias crónicas, la combinación de reutilizables frente a desechables, y el movimiento observado de precios de lista y precios de licitación donde es visible. El pronóstico se ejecuta mediante análisis de escenarios, ya que los cambios en el reembolso, los lanzamientos de productos y las restricciones de suministro pueden modificar la combinación más rápido que el crecimiento subyacente de pacientes. La perspectiva futura se verifica luego con aproximaciones selectivas de abajo hacia arriba, como divisiones de ingresos de proveedores muestreados, verificaciones de canal sobre precios y pruebas de coherencia entre volumen y valor; y donde faltan datos para países más pequeños, se interpola utilizando indicadores de prevalencia terapéutica y acceso a la atención médica antes de que se consoliden los totales finales.
Ciclo de Validación y Actualización de Datos
Los resultados del modelo se validan mediante triangulación de señales independientes, incluidos recuentos de pacientes a nivel terapéutico, tasas de adopción de dispositivos y dirección de ingresos observada en presentaciones públicas y flujos comerciales. Si un resultado parece fuera de rango, se vuelven a verificar los supuestos unitarios, los ciclos de reemplazo y la lógica de precios, y luego se revisan los insumos de las entrevistas para confirmar si se produjo un cambio real en el mercado.
Antes de la publicación, el trabajo pasa por múltiples revisiones de analistas en las que se cuestionan y concilian las variaciones por región y formato de dispositivo, y cualquier cambio significativo se documenta con el factor subyacente. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos materiales, como aprobaciones importantes, retiros del mercado, cambios en el reembolso o grandes movimientos de suministro. Justo antes de la entrega, se realiza una revisión final para que los clientes reciban la perspectiva más actualizada.
Tamaño del Mercado de Dispositivos de Autoinyección de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para dispositivos de autoinyección pueden diferir ampliamente, incluso cuando parecen cubrir el mismo tema. Las razones más comunes son las diferencias en qué tipos de dispositivos se contabilizan, si se incluyen los accesorios, qué año se trata como base y cómo se convierten y proyectan los precios entre regiones.
La principal brecha proviene de si los consumibles adicionales y los componentes que no son dispositivos se incorporan al total, donde Mordor Intelligence contabiliza únicamente las categorías de hardware inyector utilizadas para la autoadministración por parte del paciente y mantiene las jeringas y otros suministros generales fuera de la construcción del valor. Otro factor es cómo los estudios manejan el uso en el hogar frente al uso en clínica, ya que algunas estimaciones combinan el equipo de administración de uso exclusivo hospitalario en el mismo grupo. Las diferencias también aparecen cuando un modelo asume una progresión más rápida del precio de venta promedio a partir de formatos premium, o cuando la estimación no se ha actualizado tras lanzamientos importantes de productos, retiros del mercado o actualizaciones de reembolso.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 25,22 mil millones de USD (2025) | |
| Editorial Global de Investigación A | 22,79 mil millones de USD (2024) | Utiliza un año base anterior y un marco temporal 2025-2030, lo que puede subestimar el efecto de los lanzamientos de dispositivos más recientes y el cambio en la combinación hacia formatos de inyectores portátiles y autoinyectores de mayor valor en años posteriores. |
| Rastreador de Mercado B | 9,11 mil millones de USD (2024) | Parece aplicar un alcance de valor más estrecho con una base de mercado mucho menor, probablemente limitando el conjunto de dispositivos contabilizados o aplicando supuestos de precios y cobertura conservadores que excluyen partes del universo convencional de dispositivos de autoinyección. |
La dispersión en la tabla se explica principalmente por las elecciones de alcance y temporalidad, más que por una diferencia matemática única. Cuando la cesta de dispositivos contabilizados se declara claramente y los supuestos de adopción y precios se vinculan a señales observables de terapia y atención domiciliaria, el número resultante se vuelve más fácil de replicar y seguir a lo largo del tiempo.


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del mercado de dispositivos de autoinyección?
El mercado de dispositivos de autoinyección está valorado en USD 27,87 mil millones en 2026 y se proyecta que alcanzará USD 45,88 mil millones en 2031.
¿Qué tipo de producto está creciendo más rápido dentro de los dispositivos de autoinyección?
Los inyectores portátiles avanzan a una CAGR del 14,06% hasta 2031, superando a los inyectores de pluma y autoinyectores porque pueden administrar biológicos de gran volumen.
¿Por qué Asia-Pacífico es la región de más rápido crecimiento para los dispositivos de autoinyección?
La simplificación regulatoria, la expansión de la fabricación nacional y la creciente prevalencia de enfermedades crónicas están impulsando los ingresos del mercado de Asia-Pacífico a una CAGR del 11,21% hasta 2031.
¿Cómo están dando forma los objetivos de sostenibilidad al diseño de los dispositivos?
Los reguladores y los sistemas hospitalarios, especialmente en Europa, favorecen las plataformas reutilizables o híbridas que reducen los plásticos de un solo uso, impulsando un crecimiento anual del 12,01% en los formatos reutilizables.
¿Qué área terapéutica contribuirá más a la aceleración futura del mercado?
Se prevé que la oncología se expanda a un 13,09% hasta 2031 a medida que los agentes de inmuno-oncología transiten de la infusión a la administración mediante autoinyector subcutáneo.
¿Qué obstáculo importante podría frenar el crecimiento del mercado?
Los requisitos estrictos de cumplimiento normativo y del sistema de calidad, en particular bajo el RDM de la UE y las normas de la FDA para productos combinados, pueden extender los plazos de desarrollo e inflar los costes de cumplimiento.


 Sus datos están seguros y nunca se venden ni se comparten.

