
Tamaño y Participación del Mercado de Alimentos y Bebidas de Arabia Saudita
Análisis del Mercado de Alimentos y Bebidas de Arabia Saudita por Mordor Intelligence
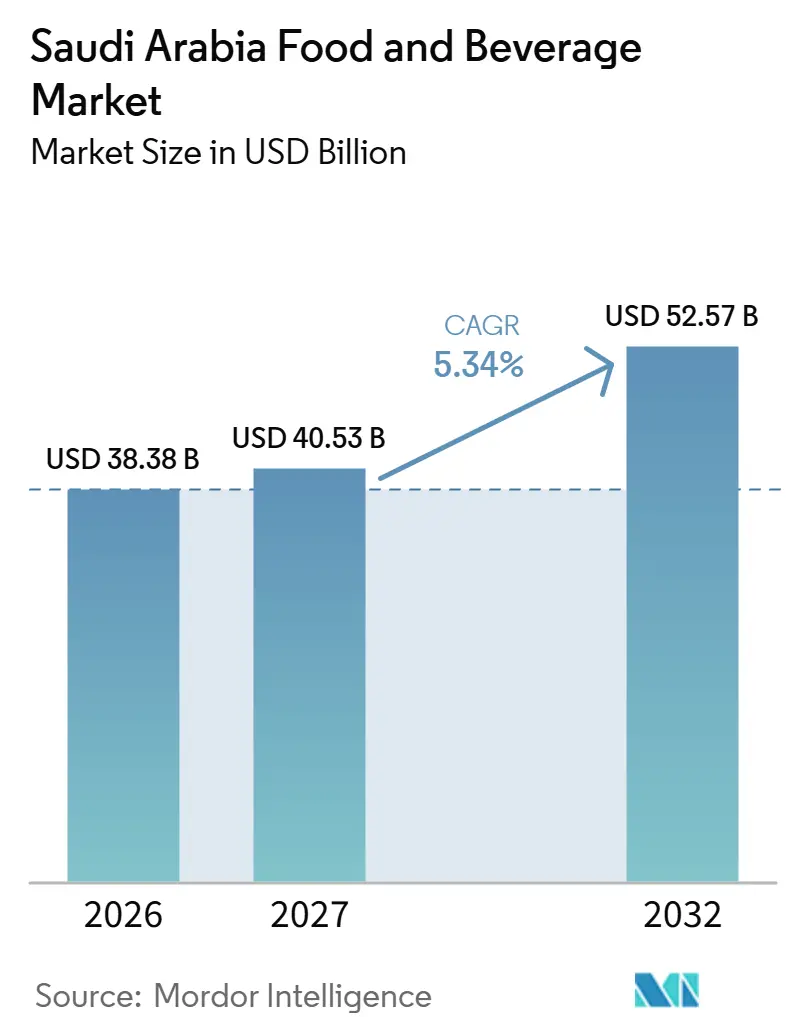
El tamaño del mercado de alimentos y bebidas de Arabia Saudita fue valorado en 38,38 mil millones de USD en 2026 y se estima que crecerá desde 40,53 mil millones de USD en 2027 hasta alcanzar los 52,57 mil millones de USD para 2032, con un CAGR del 5,34% durante el período de pronóstico (2027-2032).
El consumo durante la temporada de peregrinación del Hajj en La Meca y los lugares sagrados de Arabia Saudita, a partir de mayo de 2026, concentró la demanda de envases de lácteos y bebidas refrescantes. La producción local de aves de corral refrigeradas y la expansión del comercio minorista moderno crean rutas adicionales para la compra de alimentos envasados. Las preferencias orientadas a los ingredientes ofrecen otro estímulo de compra, mientras que las recomendaciones sobre el sodio y el aumento de los precios de los alimentos pueden limitar el atractivo de las gamas de conveniencia premium. Los proveedores que conecten la producción local con estos puntos de venta minoristas y de peregrinación pueden aprovechar ocasiones de consumo adicionales y reducir la dependencia de compradores que optan por productos de mayor precio.
Conclusiones Clave del Informe
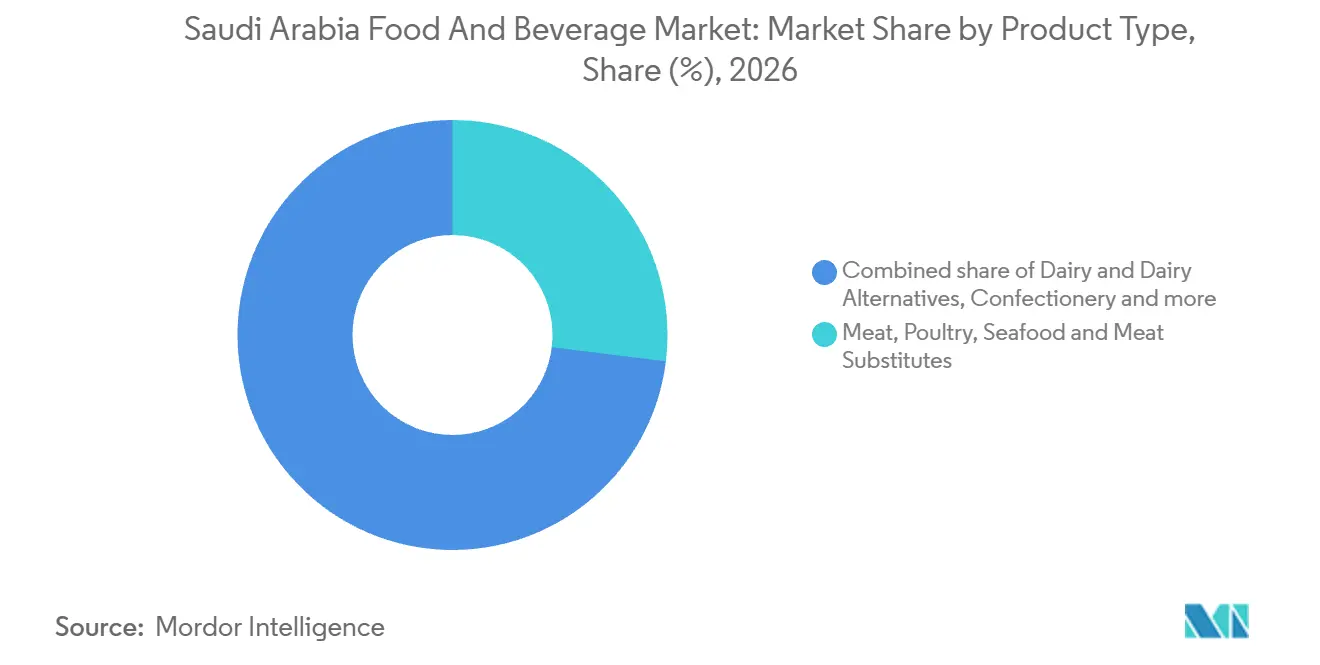
- Por tipos de producto, la carne, las aves de corral, los mariscos y los sustitutos de la carne representaron el 26,95% del tamaño del mercado de alimentos y bebidas de Arabia Saudita en 2026, mientras que se prevé que los aperitivos salados sean los de mayor crecimiento, con un CAGR del 8,1% durante 2027-2032.
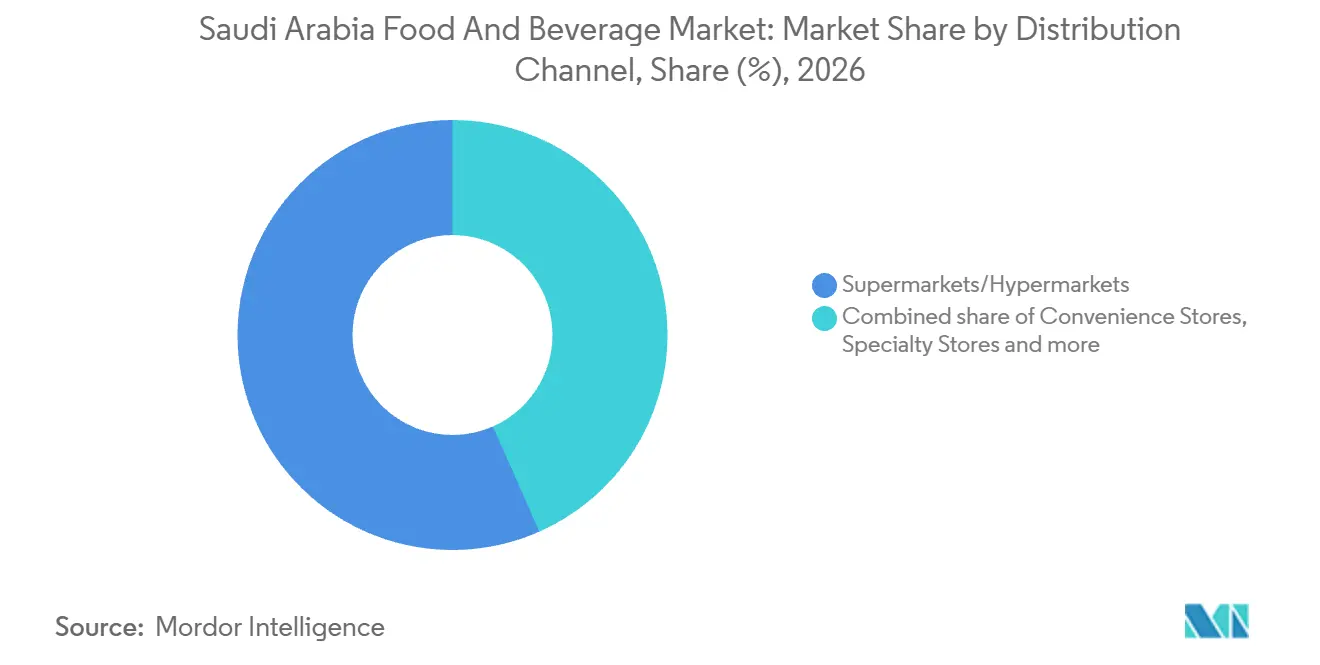
- Los canales de distribución estuvieron liderados por los supermercados e hipermercados, con una participación del 56,62% en el mercado de alimentos y bebidas de Arabia Saudita en 2026, mientras que se prevé que las tiendas minoristas en línea sean las de mayor crecimiento, con un CAGR del 7,6% durante 2027-2032.
- Geográficamente, la Provincia Central es el principal centro regional, mientras que la inversión en plantas de la Provincia Oriental y las aperturas de supermercados en Yeda ilustran distintos roles de fabricación y comercio minorista.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Factor impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente demanda de alimentos y bebidas de etiqueta limpia | +1.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Crecimiento del consumo de lácteos per cápita | +1.5% | A nivel nacional | Mediano plazo (2-4 años) |
| Efecto secundario del servicio de alimentos en las peregrinaciones del Hajj y la Umrah que impulsa los envases minoristas | +1.4% | Lugares sagrados del Hajj | Corto plazo (≤ 2 años) |
| Auge del programa de localización Hecho en Arabia Saudita respaldado por el gobierno | +1.3% | A nivel nacional | Mediano plazo (2-4 años) |
| Expansión de los formatos modernos de comercio minorista de alimentación | +0.8% | A nivel nacional | Mediano plazo (2-4 años) |
| Auge de la infraestructura logística de cadena de frío fuera de las ciudades de primer nivel | +0.6% | Hail, Wadi Dawasir y Jazan | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de alimentos y bebidas de etiqueta limpia
Para un comprador consciente de los ingredientes, una formulación más sencilla puede eliminar un motivo para excluir una bebida láctea o una bebida envasada. La demanda de etiqueta limpia puede, por tanto, impulsar las compras al hacer que una ocasión de consumo existente sea accesible para un producto que el comprador de otro modo pasaría por alto. Los proveedores de platos preparados pueden abordar la misma preferencia a través de recetas cuya propuesta de ingredientes sea fácil de entender. Los compradores de supermercados conscientes de los ingredientes se abordan mejor a través de una gama enfocada de platos preparados o bebidas, con cada extensión vinculada a una razón específica para elegir el producto.
Crecimiento en el consumo de lácteos per cápita
Las raciones adicionales de lácteos por persona ampliarían la demanda a través del uso doméstico, en lugar de depender exclusivamente de nuevos compradores de la categoría. La División de Lácteos de Almarai reportó una participación del 50% en el mercado lácteo saudita a finales de 2025. Esa posición consolidada otorga a Almarai una exposición sustancial a cualquier ocasión de consumo adicional. Las porciones de una sola ocasión pueden adaptarse a una ración extra, mientras que los envases más grandes pueden respaldar raciones repetidas de la misma compra. Ganar una ocasión láctea específica ofrece una ruta enfocada para un proveedor más pequeño en una categoría donde Almarai tenía la mitad del mercado lácteo saudita a finales de 2025.
Efecto secundario del servicio de alimentos en las peregrinaciones del Hajj y la Umrah que impulsa los envases minoristas
La demanda de peregrinación concentra varias ocasiones de consumo de alimentos y bebidas dentro de una red de puntos de venta estacional. Durante la temporada del Hajj de mayo de 2026 en Arabia Saudita, el Ministerio de Comercio reportó más de 712 millones de artículos esenciales suministrados a mercados y puntos de venta minoristas en La Meca y los lugares sagrados. Estos incluyeron 153 millones de envases de productos lácteos y jugos, y más de 328,9 millones de botellas de agua potable. El ministerio amplió la participación de marcas comerciales, cafeterías, restaurantes y grandes empresas en los servicios de suministro dentro de los lugares sagrados. Para los proveedores de alimentos envasados, la combinación crea rutas hacia los peregrinos tanto a través de puntos de venta minoristas como de participantes en el servicio de alimentos. El acceso a esta red estacional permite a un proveedor abordar las ocasiones de consumo de bebidas refrescantes y lácteos conjuntamente, aumentando la utilidad de un surtido complementario.
Auge del programa de localización Hecho en Arabia Saudita respaldado por el gobierno
El etiquetado Hecho en Arabia Saudita puede convertir el origen nacional en un motivo visible para que los compradores elijan alimentos producidos localmente. En julio de 2025, BRF lanzó Sadia Fresh, su primera línea de pollo refrigerado producido localmente en Arabia Saudita, a través de Addoha Poultry Company. En su anuncio del 20 de julio de 2025, la empresa Halal Products Development Company, filial del Fondo de Inversión Pública, indicó que los productos Sadia fabricados en Arabia Saudita llevarían el sello Hecho en Arabia Saudita. En diciembre de 2025, BinDawood Holding, a través de los mercados Danube y BinDawood, lanzó una iniciativa Hecho en Arabia Saudita con la Autoridad de Desarrollo de Exportaciones de Arabia Saudita en una sucursal de Riad. La muestra abarcó productos sauditas en diversas categorías de consumo. Los proveedores de aves de corral refrigeradas pueden combinar un indicador visible de origen nacional con el atractivo práctico de una gama refrigerada producida localmente para captar a los compradores conscientes del origen.
Análisis del Impacto de los Factores Restrictivos*
| Factor restrictivo | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto contenido de sal/azúcar y conservantes en los platos preparados | -0.6% | A nivel nacional | Mediano plazo (2-4 años) |
| Sensibilidad al precio ante la racionalización de subsidios | -0.8% | A nivel nacional | Corto plazo (≤ 2 años) |
| Cumplimiento estricto de la vida útil para el transporte por carretera en verano | -0.3% | A nivel nacional | Corto plazo (≤ 2 años) |
| Regulaciones sobre residuos de envases que generan inflación de costos | -0.2% | A nivel nacional | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alto contenido de sal/azúcar y conservantes en los platos preparados
Las recomendaciones dietéticas relacionadas con el sodio pueden reducir la idoneidad de los platos preparados incluso cuando la comodidad de preparación sigue siendo atractiva. En las recomendaciones actualizadas el 16 de septiembre de 2026, el Ministerio de Salud de Arabia Saudita identificó los platos preparados y congelados entre las fuentes de sal y aconsejó revisar las etiquetas de sodio y elegir productos con menor contenido de sodio.[1] Sus recomendaciones para personas con hipertensión indican que su médico puede aconsejar una ingesta menor de sodio y recomienda reducir el consumo de platos preparados congelados, incluidas las pizzas, las mezclas preenvasadas y las sopas enlatadas. La combinación sitúa la composición y la frecuencia de uso dentro de la decisión de conveniencia. Para los proveedores, una receta destinada al consumo habitual se enfrenta a la comparación de sodio que las recomendaciones animan a los compradores a realizar. Posicionar únicamente la conveniencia ofrece, por tanto, a los platos preparados afectados un argumento más débil para la compra repetida.
Sensibilidad al precio ante la racionalización de subsidios
La presión sobre el presupuesto familiar puede dejar a los compradores con menos margen para optar por opciones de alimentos y bebidas de mayor precio. La Autoridad General de Estadística (GASTAT) informó que los precios en su categoría del IPC de alimentos y bebidas aumentaron un 1,4% en agosto de 2026 en comparación con agosto de 2025. Para los productores de lácteos, un precio más elevado puede, por tanto, ir en contra de las compras repetidas cuando los compradores buscan contener los costos de la cesta de la compra. Ampliar el surtido no elimina esa presión por sí solo, dejando las variantes premium expuestas cuando los compradores limitan el gasto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
La Escala de Procesamiento de Proteínas y la Capacidad de Aperitivos Determinan la OfertaLa carne, las aves de corral, los mariscos y los sustitutos de la carne representaron el 26,95% del tamaño del mercado de alimentos y bebidas de Arabia Saudita en 2026, siendo este el segmento más grande. El negocio avícola de Almarai procesó más de 300 millones de aves en 2025, su mayor volumen hasta la fecha, a medida que la capacidad de expansión entró en funcionamiento. El negocio avícola de Almarai también mantuvo una participación del 35% en valor en el mercado de aves de corral frescas de Arabia Saudita en 2025. Una franquicia avícola consolidada a esa escala eleva el listón para los nuevos participantes que buscan competir con el mismo productor en aves de corral frescas.
Se prevé que los aperitivos salados sean el segmento de mayor crecimiento, con un CAGR del 8,1% durante 2027-2032. En abril de 2025, el ejecutivo de PepsiCo, Inc. Ahmed El Sheikh, informó sobre expansiones de capacidad en sus plantas sauditas de patatas y maíz Doritos, que abastecen a los mercados de Arabia Saudita, el Golfo y el Levante. La panadería ofrece un modelo operativo diferente, ilustrado por la producción diaria de 5 millones de artículos de Almarai Bakery para su distribución a través de puntos de venta minoristas en 2025. En conjunto, los 2 ejemplos muestran capacidad al servicio de diferentes compradores, con los aperitivos llegando a los mercados del Golfo y el Levante, así como a los compradores sauditas, y la panadería llegando a los consumidores a través de puntos de venta minoristas.

Por Canal de Distribución:
Las Redes de Tiendas Lideran Mientras el Comercio Digital de Alimentación Amplía el AccesoLos supermercados e hipermercados representaron el 56,62% de la participación del mercado de alimentos y bebidas de Arabia Saudita en 2026, siendo el segmento ms grande. A 31 de diciembre de 2025, Danube, filial de BinDawood Holding orientada a consumidores premium, contaba con una cartera de 72 tiendas distribuidas por ciudades sauditas y una sucursal en Baréin.[2] Su presencia en Arabia Saudita incluía Riad, Yeda, Dammam y Khobar. Esta dispersión otorga al formato un papel comercial en varias bases de compradores urbanos a través de una sola organización minorista. Una relación con dicha cadena llega, por tanto, a compradores premium en varias ciudades a la vez, lo que aumenta la importancia estratégica del acceso a los minoristas establecidos.
Se prevé que las tiendas minoristas en línea sean el segmento de mayor crecimiento, con un CAGR del 7,6% durante 2027-2032. El 21 de octubre de 2025, Amazon y Abdullah Al-Othaim Markets lanzaron la entrega de comestibles en el mismo día a través de Amazon.sa en Riad y Yeda. Amazon proporcionó la plataforma y la infraestructura de entrega, mientras que el minorista suministró los comestibles. La estructura vinculó un surtido de comestibles existente con una plataforma de entrega independiente, mostrando cómo el acceso en línea puede desarrollarse a través de roles comerciales complementarios. La oportunidad de crecimiento para los vendedores de alimentos incluye, en consecuencia, asociaciones en las que la elección del surtido minorista y del proveedor de entrega puede ser tan determinante como añadir puntos de venta físicos.
Análisis Geográfico
Mercado de Alimentos y Bebidas de la Provincia Central
La Provincia Central es el principal centro regional del mercado de alimentos y bebidas de Arabia Saudita, con Riad como base comercial. A Market, una de las empresas de Abdulaziz Abdullah Al Othaim, abrió 2 sucursales en Riad en marzo de 2025, elevando su total en la ciudad a 12. En 2025, Loadly, la filial logística de Almunajem Foods, inició operaciones comerciales en un almacén con 42.000 posiciones de palés en el distrito de Sulay de Riad, con alimentos, bebidas y atención sanitaria entre sus sectores de enfoque. La combinación de compradores minoristas y servicios de distribución de Riad dentro de un único centro urbano ancla, por tanto, la posición central.
La Provincia Oriental contribuye a través de la inversión en plantas, otorgando a la estrategia geográfica una dimensión productiva además de minorista. En abril de 2025, PepsiCo, Inc. informó que la inversión en su planta de producción de patatas en Dammam había aumentado a aproximadamente 300 millones de SAR (80 millones de USD). PepsiCo inauguró una ampliación de su instalación de fabricación de alimentos en Dammam el 31 de julio de 2025. La actividad de fabricación de alimentos en Dammam distingue, por tanto, a la Provincia Oriental de la base minorista y de distribución de Riad.
Yeda ilustra la expansión a través de formatos físicos de supermercados en más de un punto de venta minorista. Danube abrió un supermercado en la Avenida Obhur, en el norte de Yeda, el 1 de diciembre de 2025. Ese mismo mes, LuLu Retail abrió un hipermercado de 10.075 metros cuadrados en Aziz Mall, ofreciendo comestibles, alimentos frescos, artículos del hogar y productos de estilo de vida. En conjunto, estas aperturas añadieron destinos de alimentación en diferentes entornos comerciales, con el formato de centro comercial combinando gamas de alimentos y no alimentos en una sola tienda. La oportunidad minorista de Yeda depende, por tanto, de adaptar la gama de alimentos al punto de venta particular, donde los artículos del hogar y de estilo de vida crean un contexto comercial más amplio para las ventas de comestibles.
Marco Regulatorio y Perspectivas
Esta comparación de jurisdicciones seleccionadas examina el régimen nacional de productos de Arabia Saudita y la administración adicional de Riad para los proveedores de alimentos preenvasados que emplean personal de comercio y ventas de alimentos. Desde la perspectiva de este proveedor, el etiquetado de productos y la certificación de trabajadores afectan a diferentes partes de la comercialización. El contenido de la etiqueta en árabe rige el producto envasado, mientras que el proceso de certificación de Riad concierne a los trabajadores en el comercio y las ventas de alimentos. Evaluarlos conjuntamente distingue la preparación de un producto minorista de los pasos locales de contratación de personal implicados en su venta.
Tabla Regulatoria
| Factor de decisión | Arabia Saudita | Riad |
|---|---|---|
| Autoridad principal | Autoridad Saudita de Alimentos y Medicamentos | Departamento de Salud Ambiental del Municipio de Riad; SFDA para las normas nacionales de productos |
| Instrumentos clave o dirección | SFDA.FD/GSO 9; requisitos de etiquetado nutricional SFDA.FD GSO 2233:2025 programados | Certificados de salud para trabajadores en comercio y ventas de alimentos; marco nacional de etiquetado SFDA |
| Efecto comercial | Etiquetas en árabe con información adicional en otro idioma coincidente; preparación para la transición del etiquetado nutricional | Pruebas médicas y aprobación del certificado por el Departamento de Salud Ambiental para el personal de comercio y ventas de alimentos; preparación de la etiqueta nacional del producto |
| Atractivo actual de la política | Medio | Medio |
| Dirección futura del atractivo de la política | En endurecimiento | En endurecimiento |
| Fuente: Mordor Intelligence | ||
La calificación Media de Arabia Saudita refleja una obligación definida de etiquetado en árabe, incluido el contenido coincidente cuando se utiliza un idioma adicional. La calificación Media de Riad añade pruebas médicas para los trabajadores y la aprobación del Departamento de Salud Ambiental a ese marco nacional de productos. Los requisitos de etiquetado nutricional SFDA.FD GSO 2233:2025 entran en vigor el 1 de enero de 2028.[3] La dirección de endurecimiento en ambas columnas refleja esta transición nacional programada y la consiguiente necesidad de que los proveedores afectados preparen sus flujos de trabajo de etiquetado.
Etapas de la Cadena de Valor
La cadena de valor compara la producción primaria, el procesamiento, la distribución y el comercio minorista según sus mecanismos de generación de ingresos y el control sobre el flujo del producto. NADEC opera en los ámbitos de la agricultura, la ganadería, el cultivo en invernadero, la fabricación, el procesamiento, la distribución y la entrega en Arabia Saudita. La integración permite que varios traspasos operativos permanezcan dentro de una misma empresa, mientras que los distribuidores y minoristas especializados crean puntos separados de captura de valor. Estos traspasos determinan en qué medida un fabricante de alimentos puede vincular las decisiones de producción con los puntos de venta que atienden a los consumidores finales.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción primaria | Productores agrícolas integrados como NADEC | Ventas de productos agrícolas | Desajuste entre la producción primaria y los requisitos de procesamiento | Coordinar la producción agrícola con los calendarios de procesamiento |
| Procesamiento y envasado | Procesadores de alimentos como NADEC y Al Rabie Saudi Foods Co. Ltd., respaldados por proveedores de tecnología como Tetra Pak | Ventas de alimentos procesados; ingresos por equipos e integración | Riesgo de interrupción de la producción durante las actualizaciones de línea | Escalonar las actualizaciones en torno a la producción continua |
| Distribución y almacenamiento | Distribuidores de alimentos y proveedores logísticos como Almunajem Foods | Ventas mayoristas de alimentos; servicios de almacenamiento y transporte | Coordinación entre flujos de productos congelados, refrigerados y secos | Separar los flujos con control de temperatura de los flujos a temperatura ambiente |
| Comercio minorista de alimentación | Operadores de tiendas de comestibles como BinDawood Holding y Panda | Ventas minoristas de alimentos | Cobertura de reposición a medida que los puntos de venta abren y cierran | Revisar las rutas de entrega junto con los cambios en los puntos de venta |
| Fuente: Mordor Intelligence | ||||
Panda abrió 20 tiendas y cerró 2 en Arabia Saudita durante 2025, terminando el año con 221 tiendas sauditas. Este mapa de puntos de venta cambiante hace que la interfaz entre distribución y comercio minorista sea comercialmente importante incluso para un productor integrado. Revisar la cobertura de entrega junto con los cambios en las tiendas determina qué partes de una red minorista ampliada puede atender realmente la base de fabricación.
Panorama Competitivo
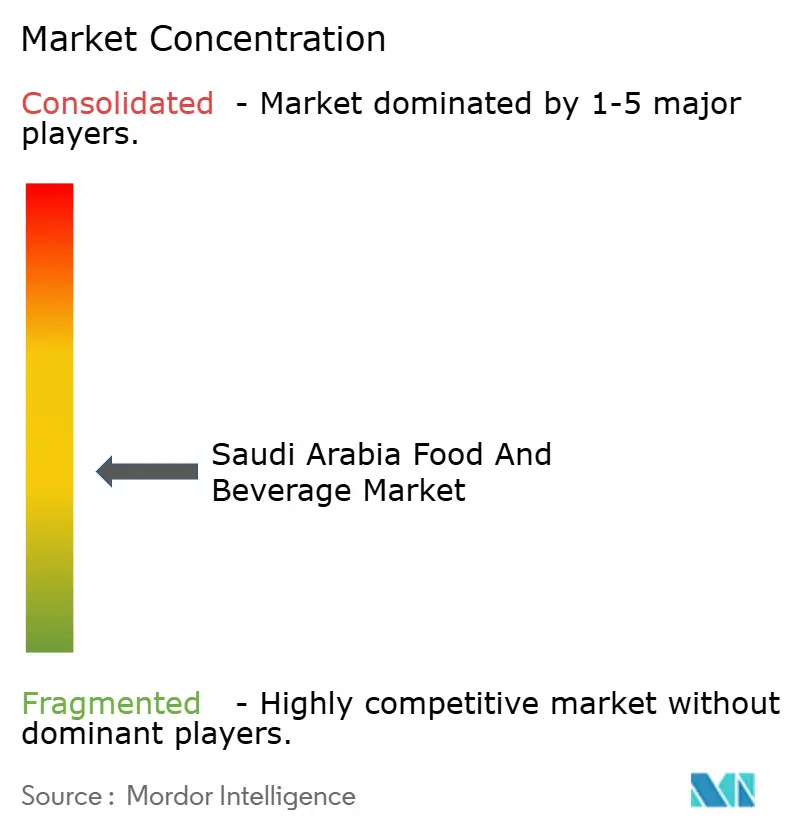
La competencia está moderadamente fragmentada en las categorías de alimentos, con productores nacionales integrados compitiendo junto a grupos alimentarios internacionales. Almarai Company opera en lácteos, jugos, panadería y aves de corral a través de actividades de fabricación, cadena de frío y distribución. El 31 de julio de 2025, completó la adquisición de Pure Beverages Industry Co., productora de agua embotellada, entrando en la categoría de agua embotellada de Arabia Saudita. National Agricultural Development Company (NADEC) ofrece productos lácteos, bebidas y agrícolas, mientras que PepsiCo, Inc. operó una instalación de fabricación de alimentos en Dammam en 2025. La incorporación del agua embotellada amplía las ocasiones de consumo de bebidas refrescantes que Almarai puede abordar junto con sus negocios de lácteos y jugos, otorgando a su cartera una categoría adicional para la competencia.
La empresa del grupo de Nestle SA, Nestlé Arabia Saudita, firmó un memorando de entendimiento con la Universidad de Ciencia y Tecnología Rey Abdalá (KAUST) el 14 de octubre de 2025. El acuerdo creó un marco para la investigación en envasado, agricultura y tecnología alimentaria, posicionando la colaboración como una vía ascendente hacia una posible diferenciación. En marzo de 2025, Al Rabie Saudi Foods Co. Ltd. lanzó un proyecto de modernización de su fábrica saudita de 3 años con el socio tecnológico Tetra Pak, esperando una mayor capacidad y hasta 36 millones de litros de ahorro anual de agua de limpieza. Para Al Rabie, productor de jugos, néctares y lácteos, la posible ventaja operativa depende de completar las actualizaciones, lo que otorga a su asociación un objetivo de producción más directo que el marco de investigación de Nestlé Arabia Saudita.
NADEC reportó un crecimiento del 66,5% en los ingresos consolidados por productos de carne roja en 2025 en comparación con 2024. El resultado fortalece una fuente de ingresos proteicos existente junto con sus actividades lácteas, de bebidas y agrícolas sauditas. Almarai firmó 5 contratos en enero de 2026 para establecer instalaciones de procesamiento de mariscos y líneas de producción en Rabigh. La Autoridad Saudita de Alimentos y Medicamentos (SFDA) adoptó los requisitos de etiquetado nutricional SFDA.FD GSO 2233:2025 con fecha de entrada en vigor el 1 de enero de 2028, creando un plazo de transición para los competidores de alimentos envasados afectados. El crecimiento de ingresos realizado por NADEC y las instalaciones contratadas por Almarai sitúan sus estrategias proteicas en diferentes etapas, siendo la capacidad de procesamiento adicional de esta última dependiente de la ejecución del proyecto.
Líderes de la Industria de Alimentos y Bebidas de Arabia Saudita
-
Almarai Company
-
National Agricultural Development Company (NADEC)
-
PepsiCo, Inc.
-
Nestle SA
-
Al Rabie Saudi Foods Co. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Alimentos y Bebidas de Arabia Saudita Empresas cubiertas en este informe
- Almarai Company
- Saudia Dairy & Foodstuff Co. (SADAFCO)
- Al Rabie Saudi Foods Co. Ltd.
- Al-Watania Poultry
- Tanmiah Food Company
- Arabian Agricultural Services Company
- Halwani Brothers Company
- PepsiCo, Inc.
- Al Othman Holding
- National Agricultural Development Company (NADEC)
- Nestle SA
- Fonterra Co-operative Group Limited
- Almunajem Foods
- Bel Group
- Danone S.A.
- Mars Incorporated
- IFFCO Group
- Danat Al-Mamlaka Snacks Food Factory
- Agthia Group PJSC
- JBS S.A.
Oportunidades Clave para los Participantes del Mercado
Esta comparación identifica oportunidades de venta de alimentos en la distribución a través de plataformas minoristas, gamas locales de aves de corral refrigeradas y surtidos digitales operados por minoristas. La Junta de la SFDA de Arabia Saudita aprobó el reglamento de comercio electrónico de alimentos SFDA.FD 5036:2026 el 8 de junio de 2026, con fecha de entrada en vigor el 1 de julio de 2027. En 2025, la filial de BinDawood Holding, International Applications Company, desarrolló y operó los canales de comercio electrónico de Danube y BinDawood. La apertura consiste en colocar una gama de alimentos definida a través de una ruta comercial adecuada, preparando al mismo tiempo las ofertas en línea afectadas para la norma programada.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Gamas de alimentos envasados de marca de fabricante a través de modelos de plataforma minorista | Un modelo de supermercado en plataforma minorista operó en Riad y Yeda en su lanzamiento de 2025 | Compradores urbanos de comestibles en línea | Presentar una gama de alimentos enfocada a través de socios minoristas y de entrega complementarios | Acceso al surtido minorista y coordinación de la entrega | Proveedores de alimentos envasados; minoristas de comestibles como Abdullah Al-Othaim Markets |
| Surtidos de aves de corral refrigeradas de suministro local | Una evaluación ministerial de 2026 describió una demanda creciente de carne y productos de aves de corral | Compradores minoristas que seleccionan una gama de aves de corral refrigeradas | Desarrollar una oferta diferenciada de pollo refrigerado producido localmente | Mantener la disponibilidad de productos refrigerados en el comercio minorista | Fabricantes locales de aves de corral refrigeradas |
| Gamas de alimentos digitales lideradas por minoristas antes de la transición al comercio electrónico | La regulación de tiendas de alimentos entra en vigor el 1 de julio de 2027, tras su aprobación en 2026 | Canales de comestibles en línea operados por minoristas | Preparar un surtido de alimentos enfocado para un lanzamiento en línea conforme a la normativa | Implementar los requisitos aplicables de tiendas de alimentos antes de la fecha de entrada en vigor | Marcas de alimentos; BinDawood Holding y su filial International Applications Company |
| Fuente: Mordor Intelligence | |||||
El comercio electrónico de comestibles es la apertura central porque proporciona tanto un modelo de plataforma minorista como una ruta operada por minoristas para la gama de alimentos de un fabricante. La elección es qué relación comercial ofrece a esa gama una vía práctica hacia los compradores de comestibles junto con la preparación para el cumplimiento normativo de las tiendas de alimentos afectadas. La experiencia de International Applications Company con Danube y BinDawood ofrece a las marcas un posible socio para preparar ofertas de alimentos en línea afectadas, reduciendo la necesidad de construir un canal de comestibles independiente.
Desarrollos recientes de la industria en Mercado de Alimentos y Bebidas de Arabia Saudita
- Jun 2026: La Junta de la SFDA de Arabia Saudita aprobó el reglamento de comercio electrónico de alimentos SFDA.FD 5036:2026 el 8 de junio, con fecha de entrada en vigor el 1 de julio de 2027.
- May 2026: El Ministerio de Comercio de Arabia Saudita reportó más de 712 millones de artículos esenciales suministrados a mercados y puntos de venta minoristas en La Meca y los lugares sagrados para la temporada del Hajj de 2026. Estos incluyeron 153 millones de envases de productos lácteos y jugos.
- Ene 2026: Almarai firmó 5 contratos para instalaciones de procesamiento de mariscos y líneas de producción a establecer en la Ciudad Económica Rey Abdalá en Rabigh.
Mercado de Alimentos y Bebidas de Arabia Saudita Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de alimentos y bebidas de Arabia Saudita mide el gasto anual del usuario final en productos alimenticios envasados y procesados y bebidas no alcohólicas vendidas para su consumo en Arabia Saudita. Abarca las ventas a través de canales minoristas y vinculados al servicio de alimentos.
Exclusiones del alcance: Se excluyen las bebidas alcohólicas, los productos de tabaco y los artículos del hogar o de cuidado personal, los alimentos no envasados sin procesar y las comidas de servicio de alimentos preparadas por separado.
Descripción General de la Segmentación
- Por Tipo de Producto
- Lácteos y Alternativas Lácteas
- Productos Lácteos
- Mantequilla
- Queso
- Crema
- Postres Lácteos
- Leche
- Bebidas de Leche Fermentada
- Yogur
- Alternativas Lácteas
- Productos Lácteos
- Confitería
- Confitería de Chocolate
- Confitería de Azúcar
- Barritas de Aperitivo
- Barritas de Cereales
- Barritas de Proteínas/Energía
- Barritas de Frutas y Frutos Secos
- Bebidas No Alcohólicas
- Panadería
- Pasteles y Pastelería
- Galletas
- Pan
- Productos de Desayuno
- Otros Productos de Panadería
- Aperitivos Salados
- Carne, Aves de Corral, Mariscos y Sustitutos Cárnicos
- Carne
- Aves de Corral
- Mariscos
- Sustitutos Cárnicos
- Cereales de Desayuno
- Comidas Preparadas
- Lácteos y Alternativas Lácteas
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Tiendas Especializadas
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación secundaria se basaría en fuentes como las Estadísticas de Seguridad Alimentaria de la Autoridad General de Estadística y su informe metodológico para rastrear el suministro de alimentos disponible, la autosuficiencia de productos y las definiciones de datos en Arabia Saudita. El Informe Anual de Alimentos Minoristas del Servicio Agrícola Exterior del Departamento de Agricultura de los Estados Unidos proporciona contexto sobre el canal minorista y los alimentos envasados, el Centro de Acreditación Saudita describe los sectores alimentarios relacionados, y la Autoridad Saudita de Alimentos y Medicamentos identifica las normas de etiquetado aplicables a los alimentos preenvasados.
Los informes anuales de las empresas, las divulgaciones regulatorias, los materiales para inversores y la prensa empresarial saudita de reputación pueden añadir contexto operativo, de inversión y de canal, y ayudar a contrastar los indicadores públicos. Estas fuentes no son exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas estructuradas y las encuestas incluirían a procesadores de alimentos sauditas, importadores, minoristas de comestibles y en línea, distribuidores vinculados al servicio de alimentos y especialistas del sector, con directivos de nivel CXO, líderes funcionales y gerentes capaces de explicar las condiciones de demanda, precios, oferta y canales. Se pediría a los encuestados que evaluaran los hallazgos secundarios y los factores utilizados en los pronósticos de productos y canales, incluidos los cambios en el gasto del usuario final y el alcance de los productos envasados que cumplen los requisitos. Cuando las respuestas o la evidencia pública dejen lagunas, los analistas documentarían la incertidumbre, buscarían aclaración de los participantes relevantes del mercado saudita y reconciliarían las estimaciones con indicadores independientes de comercio minorista, producción, comercio y precios.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directivos CXO: 20% | |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | |
| Actores más pequeños: 25% | Gerentes: 45% |
Dimensionamiento del Mercado y Pronóstico
El modelo estimaría el gasto total calificado del usuario final de Arabia Saudita a partir de señales de demanda alimentaria nacional y valor minorista, y luego verificaría categorías y canales seleccionados con consolidaciones de proveedores, verificaciones de distribuidores y minoristas, y precio de venta promedio muestreado multiplicado por el volumen de ventas. El crecimiento de la población y los hogares indicaría el número de ocasiones de compra. Las medidas de disponibilidad de alimentos per cápita y autosuficiencia de la Autoridad General de Estadística (GASTAT) informarían la demanda por categoría y el suministro nacional. Los índices de precios de alimentos y bebidas ayudarían a separar los cambios de precios de la demanda subyacente. Las ventas minoristas y la expansión de tiendas informarían el alcance del canal, mientras que la actividad de peregrinación, turismo y hostelería informaría la demanda estacional de productos envasados que cumplen los requisitos. Los analistas utilizarían el análisis de escenarios para extender estos indicadores hasta 2032, con supuestos separados para el precio y la combinación de productos donde la evidencia lo respalde. Las participaciones por tipo de producto y distribución se derivarían de las ventas de categorías disponibles, la evidencia de canales y las verificaciones de participantes del mercado, con estimaciones residuales reconciliadas con el total general del mercado. Las verificaciones ascendentes selectivas pondrían a prueba la escala implícita por el modelo nacional. Cuando no se disponga de detalles fiables de proveedores o canales, los analistas mantendrían un rango documentado y lo compararían con las señales independientes del mercado. Se pediría a los encuestados sauditas de entrevistas y encuestas que examinaran la dirección y la plausibilidad práctica de los supuestos individuales de demanda, precio y canal, y los analistas resolverían las diferencias materiales con la evidencia de las fuentes antes de adoptar un pronóstico.
Ciclo de Validación y Actualización de Datos
Los analistas triangularían el total con señales independientes de comercio minorista, suministro de alimentos, producción, comercio y precios, y luego verificarían las estimaciones de categorías y canales en busca de definiciones no coincidentes, transacciones duplicadas y cambios inusuales de un año a otro. Una revisión de múltiples pasos rastrearía cada entrada material hasta su fuente, reconciliaría las variaciones y haría que un segundo analista revisara las anomalías no resueltas antes de la aprobación final. Los conflictos materiales desencadenarían una aclaración específica o el recontacto de los encuestados sauditas pertinentes. El conjunto de datos se actualizaría anualmente, se revisaría entre ciclos cuando se produzcan eventos materiales de mercado, regulatorios o de suministro, y se sometería a una nueva verificación previa a la entrega para detectar cambios en las fuentes, cálculos e inconsistencias.
Tamaño del Mercado de Alimentos y Bebidas de Arabia Saudita de Mordor Intelligence en Comparación con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de alimentos y bebidas de Arabia Saudita mide el gasto anual del usuario final en productos alimenticios envasados y procesados y bebidas no alcohólicas vendidas para su consumo en Arabia Saudita.
Los principales factores de divergencia incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. El modelo estimaría el gasto total calificado del usuario final de Arabia Saudita a partir de señales de demanda alimentaria nacional y valor minorista, y luego verificaría categorías y canales seleccionados con consolidaciones de proveedores, verificaciones de distribuidores y minoristas, y precio de venta promedio muestreado multiplicado por el volumen de ventas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 40,53 mil millones de USD (2027) | |
| Agencia Gubernamental A | Más de 50 mil millones de USD (2024) | En su base de 2024, esta estimación supera en un 23,4% el valor de este informe para 2027 de 40,53 mil millones de USD, 3 años después. Su estimación abarca las ventas minoristas de alimentos de Arabia Saudita y no especifica el mismo límite de productos envasados y procesados ni identifica por separado las ventas calificadas vinculadas al servicio de alimentos. |
| Consultora Global B | 70,8 mil millones de USD (2026) | En su base de 2026, esta estimación supera en un 74,7% el valor de este informe para 2027 de 40,53 mil millones de USD, 1 año después. Su alcance declarado incluye ingredientes, aditivos e insumos de procesamiento, junto con la demanda de hostelería, restauración institucional y restaurantes de servicio rápido, más allá del gasto en productos de venta final que cumplen los requisitos. |
Los analistas de Mordor Intelligence triangularían el total con señales independientes de comercio minorista, suministro de alimentos, producción, comercio y precios, y luego verificarían las estimaciones de categorías y canales en busca de definiciones no coincidentes, transacciones duplicadas y cambios inusuales de un año a otro.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño y las perspectivas de crecimiento del mercado de alimentos y bebidas de Arabia Saudita?
Fue valorado en 38,38 mil millones de USD en 2026 y se estima en 40,53 mil millones de USD en 2027, con un pronóstico para 2032 de 52,57 mil millones de USD y un CAGR del 5,34% durante 2027-2032.
¿Qué impulsa la demanda de alimentos y bebidas envasados en Arabia Saudita?
La fabricación nacional, la expansión del comercio minorista moderno y el consumo de peregrinación respaldan la demanda. Durante la temporada del Hajj de 2026, los suministros incluyeron 153 millones de envases de productos lácteos y jugos entregados a los mercados y puntos de venta minoristas de La Meca y los lugares sagrados.
¿Qué tipo de producto lidera el gasto en alimentos y bebidas envasados de Arabia Saudita?
La carne, las aves de corral, los mariscos y los sustitutos de la carne representaron el 26,95% del valor del sector en 2026. Se prevé que los aperitivos salados sean los de mayor crecimiento, con un CAGR del 8,1% durante 2027-2032.
¿Qué empresas compiten en la producción de alimentos y bebidas de Arabia Saudita?
Almarai Company, National Agricultural Development Company (NADEC), PepsiCo, Inc., Nestle SA y Al Rabie Saudi Foods Co. Ltd. son participantes clave.
¿Qué limita la demanda de alimentos y bebidas envasados en Arabia Saudita?
Los precios del IPC de alimentos y bebidas aumentaron un 1,4% en agosto de 2026 en comparación con agosto de 2025. Los precios más altos pueden limitar las compras cuando los presupuestos familiares no aumentan.
¿Cómo difieren las regiones sauditas en la actividad de alimentos y bebidas envasados?
La Provincia Central es el principal centro regional, con Riad como base comercial. La inversión de PepsiCo, Inc. en Dammam en 2025 y las aperturas de supermercados en Yeda en 2025 ilustran distintos roles de producción y comercio minorista.