
Tamaño y Participación del Mercado de Salsas, Condimentos y Aderezos
Análisis del Mercado de Salsas, Condimentos y Aderezos por Mordor Intelligence
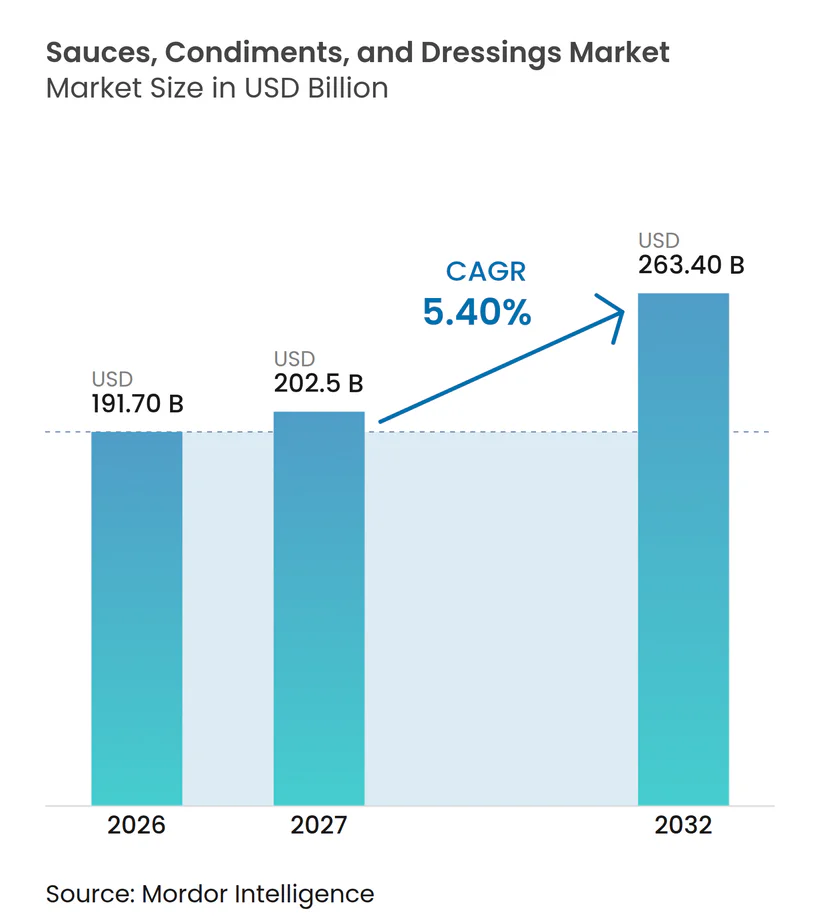
El tamaño del mercado de salsas, condimentos y aderezos fue valorado en 191,7 mil millones de USD en 2026 y se estima que crecerá desde 202,5 mil millones de USD en 2027 hasta alcanzar los 263,4 mil millones de USD para 2032, a una CAGR del 5,4% durante el período de pronóstico (2027-2032).
El crecimiento depende de traducir la experimentación de sabores en salsas listas para usar en comidas cotidianas, con formulaciones naturales que ofrecen otro punto de diferenciación. En el Reino Unido, el descubrimiento de sabores y los condimentos con ingredientes naturales crean rutas complementarias hacia los compradores. Las fluctuaciones en los precios de los ingredientes y los planes de etiquetado basado en nutrientes en Singapur plantean riesgos de formulación y precios para los productores de salsas minoristas afectados. La competencia, en consecuencia, favorece a los proveedores que conectan usos claros en comidas con formulaciones reproducibles, convirtiendo una mayor variedad de sabores en productos adecuados para ocasiones recurrentes en el hogar o en el sector de servicios de alimentación.
Conclusiones Clave del Informe
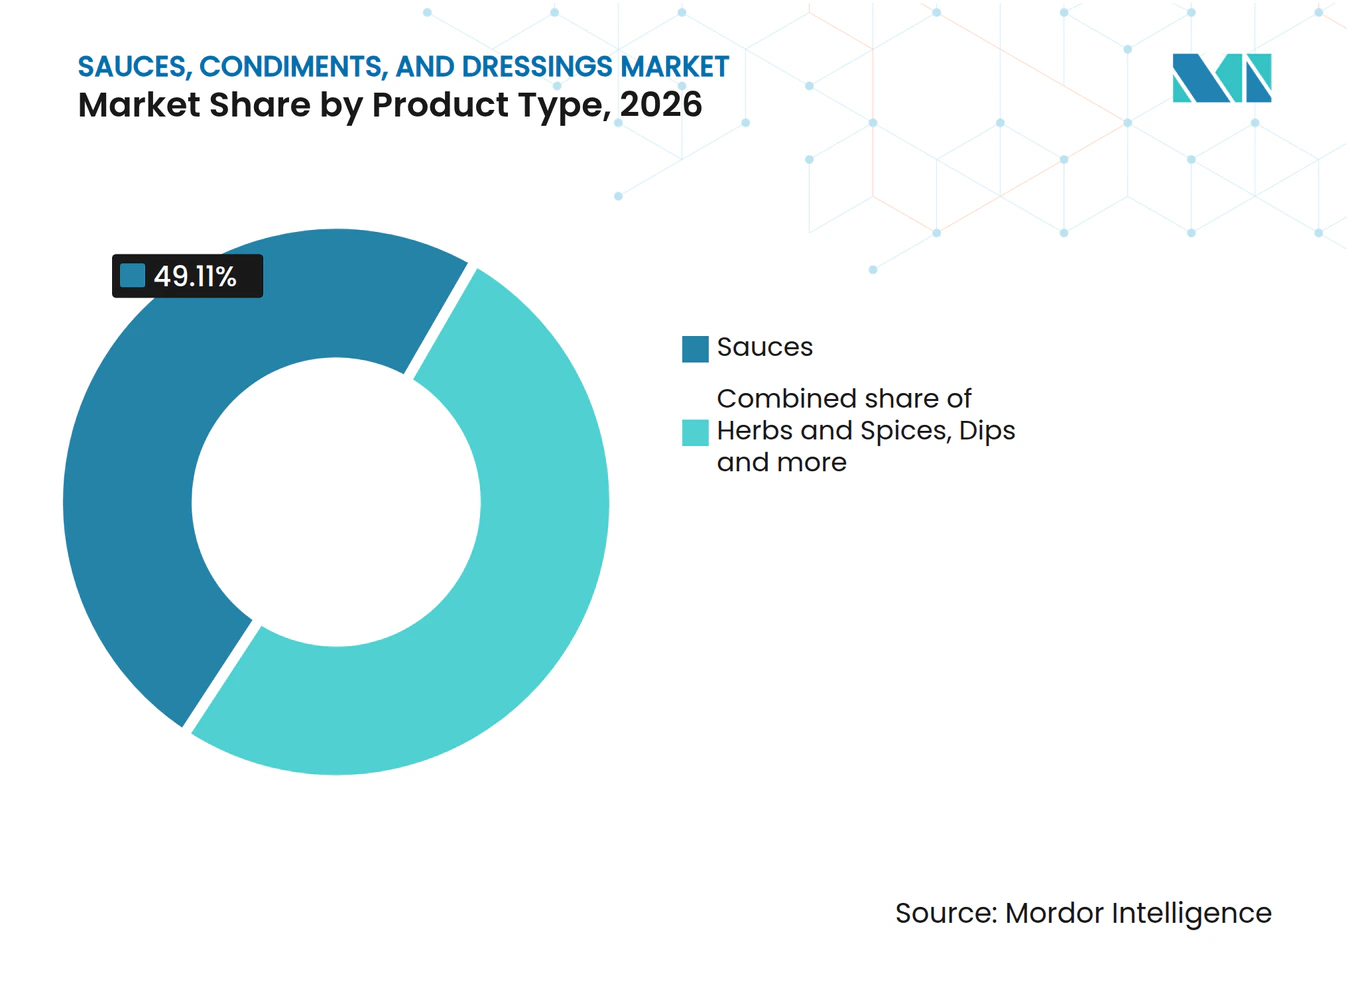
- Por tipo de producto, las salsas representaron una participación del 49,11% del mercado de salsas, condimentos y aderezos en 2026, mientras que se prevé que los aderezos crezcan a una CAGR del 6,4% durante 2027-2032.
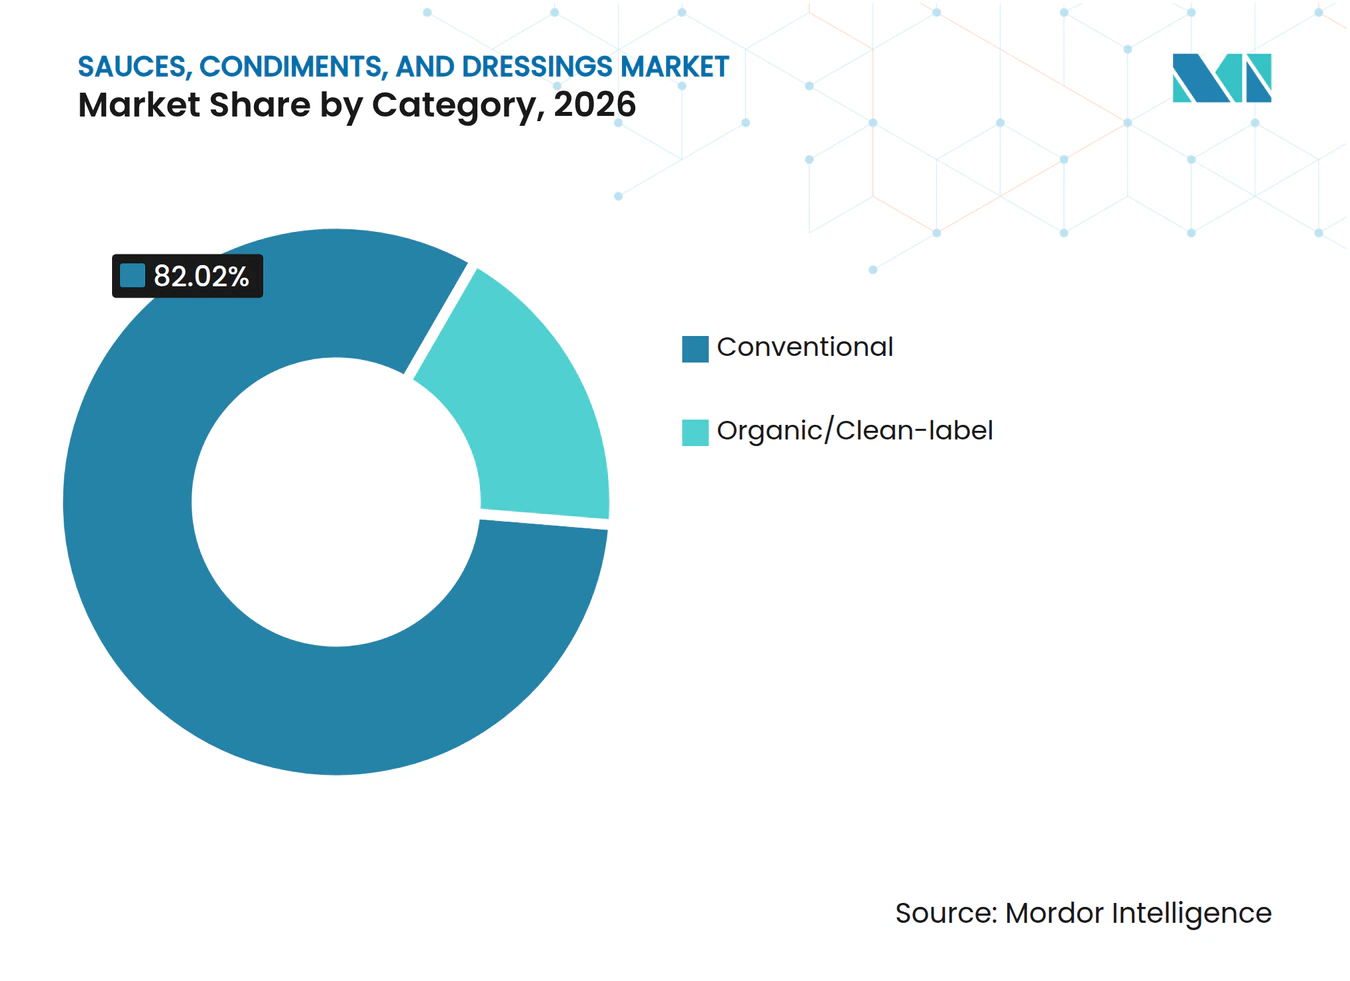
- La combinación de categorías estuvo liderada por los productos convencionales con una participación del 82,02% del tamaño del mercado de salsas, condimentos y aderezos en 2026, y se proyecta que los productos orgánicos/de etiqueta limpia registren una CAGR del 5,85% durante 2027-2032.
- La demanda de envases estuvo liderada por las botellas PET/vidrio con el 43,27% del mercado en 2026, y se espera que los sobres/bolsas crezcan a una CAGR del 5,65% durante 2027-2032.
- En los canales de distribución, los supermercados/hipermercados representaron el 58,63% del mercado en 2026, mientras que se prevé que las tiendas minoristas en línea registren una CAGR del 6,45% durante 2027-2032.
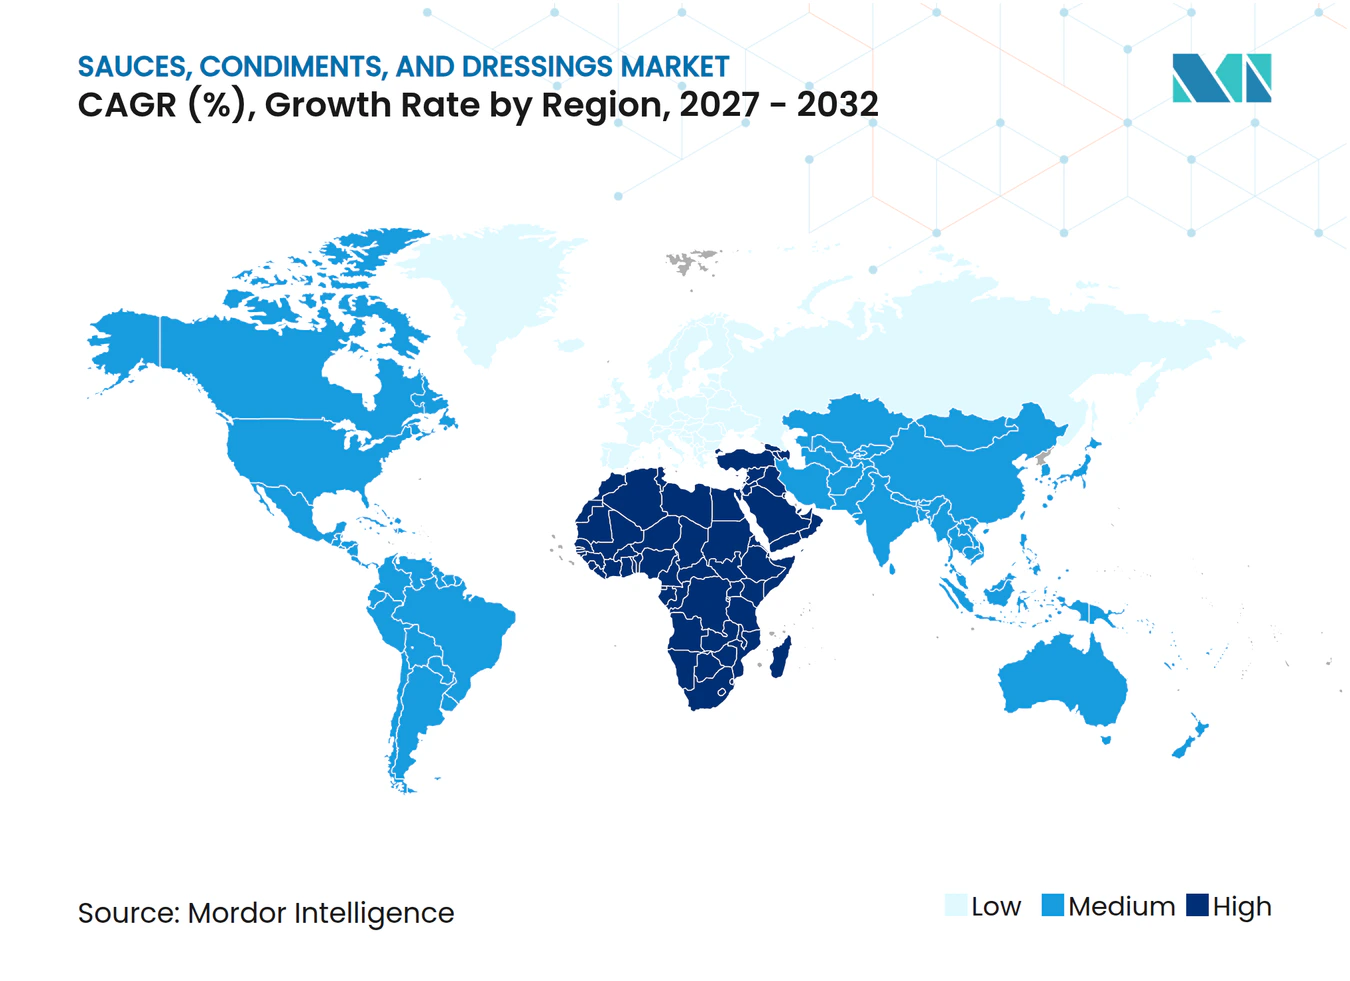
- Geográficamente, Asia-Pacífico representó el 41,57% del mercado en 2026, y se proyecta que Oriente Medio y África crezcan más rápido con una CAGR del 7% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Innovación de productos y diversificación de sabores | +2% | Estados Unidos, América del Norte | Mediano plazo (2-4 años) |
| Creciente popularidad de las cocinas étnicas y regionales | +1.8% | Corea del Sur, Estados Unidos y Europa | Mediano plazo (2-4 años) |
| Formulaciones de etiqueta limpia con precios premium | +1.5% | Reino Unido, Europa | Mediano plazo (2-4 años) |
| Influencia de la Cultura Gastronómica y las Redes Sociales | +1.3% | Reino Unido, Europa | Corto plazo (≤ 2 años) |
| Auge de la Cocina en Casa y las Ocasiones de Comidas Híbridas | +0.9% | Estados Unidos, América del Norte | Corto plazo (≤ 2 años) |
| Enriquecimiento de condimentos con ingredientes funcionales | +0.4% | Japón, región de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Innovación de productos y diversificación de sabores
La innovación de productos puede ampliar la demanda de salsas al hacer que una combinación de sabores compleja sea utilizable a través de una única formulación lista para usar. En abril de 2026, Nestlé USA lanzó Minor's Kitchen a nivel nacional en los Estados Unidos exclusivamente en Amazon, con 4 variedades que incluyen aioli de limón y ajo, barbacoa coreana, trufa con chile y sabores de ahumadero americano. La marca LA VICTORIA de Hormel Foods introdujo salsas de cobertura Chipotle, Jalapeño Picante y Dulce y Picante, así como Salsa Verde Habanero para los minoristas de comestibles de EE. UU. en agosto de 2025. La exclusividad en Amazon y la disponibilidad en supermercados crean diferentes caminos para llevar esos nuevos sabores a las comidas en el hogar. Estos lanzamientos pueden añadir ocasiones de preparación para salsas envasadas más allá de simplemente cambiar de sabor dentro de una comida existente.
Creciente popularidad de las cocinas étnicas y regionales
La demanda de sabores regionales reconocibles ofrece a los exportadores de salsas una apertura más allá de suministrar recetas domésticas familiares. Las exportaciones de salsas de Corea del Sur a los Estados Unidos alcanzaron los 92,2 millones de USD en 2025, un aumento del 5% interanual.[1] El ministerio de agricultura del país vinculó el consumo estadounidense de gochujang y otras salsas a la creciente demanda de sabores picantes y dulces. Las exportaciones de salsas de Corea del Sur a Europa alcanzaron los 17,5 millones de USD en el primer semestre de 2026, un aumento del 17,2% interanual. Para los exportadores, estos mercados de destino diferenciados apoyan el desarrollo de surtidos orientados al sabor con usos que los consumidores pueden reconocer en distintas ocasiones de comida.
Formulaciones de etiqueta limpia con precio premium
Una formulación premium necesita una promesa de ingredientes que ofrezca al comprador una razón específica para elegir ese condimento. Ocado Retail informó en junio de 2025 que las ventas de los condimentos naturales sin azúcar de Hunter & Gather en Ocado.com aumentaron un 90% interanual. Esto proporciona una señal de demanda concreta para un enfoque de formulación definido dentro del comercio minorista de comestibles en línea del Reino Unido. Para una marca que busca un posicionamiento premium, una receta sin azúcar puede hacer que la elección de ingredientes del producto sea central en su propuesta. El desarrollo del producto debe entonces lograr el sabor previsto sin que el dulzor sea la base de la experiencia. El aumento reportado ofrece a los minoristas de comestibles en línea del Reino Unido una razón basada en ventas para mantener estas líneas naturales sin azúcar en su catálogo.
Influencia de la Cultura Gastronómica y las Redes Sociales
El descubrimiento de alimentos en línea puede aumentar la demanda de condimentos al ofrecer opciones de sabor adicionales para comidas familiares. Savanta encuestó a 2.126 adultos del Reino Unido para Ocado Retail en mayo de 2025, con el minorista vinculando la experimentación con condimentos de los consumidores más jóvenes a las redes sociales y el contenido gastronómico en línea. Entre los encuestados de 25 a 34 años, el 66% informó tener significativamente más condimentos que hace 5 años.[2] En ese mismo grupo de edad, el 75% informó usar algún tipo de salsa en la mayoría de las comidas. Estos hallazgos hacen que las demostraciones de usos repetibles en comidas sean una conexión comercialmente relevante entre el descubrimiento en línea y la mesa del comedor. Un sabor descubierto en línea necesita usos más allá de su primera prueba, por lo que las demostraciones de comidas cotidianas pueden ofrecer a las marcas un camino desde la experimentación hasta el uso repetido.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Preocupaciones por alto contenido de azúcar/sal y conservantes | -1% | Singapur, región de Asia-Pacífico | Mediano plazo (2-4 años) |
| Precios volátiles de materias primas de tomate/chile | -0.8% | Área metropolitana de Manila | Corto plazo (≤ 2 años) |
| Costos de cumplimiento de etiquetado regional para exportadores | -0.4% | Estados Unidos y Europa | Mediano plazo (2-4 años) |
| Escepticismo del consumidor hacia aditivos y conservantes | -0.3% | Australia, región de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Preocupaciones por alto contenido de azúcar/sal y conservantes
Las restricciones vinculadas al sodio y las grasas saturadas pueden limitar las opciones de marketing y formulación de una marca de salsas. La Junta de Promoción de la Salud de Singapur planea extender el sistema Nutri-Grade a las salsas minoristas envasadas en 2028, reemplazando el calendario previamente anunciado para mediados de 2027.[3] El sistema planificado requeriría que los productos de Grado C y D muestren la etiqueta en los envases y en los listados en línea, mientras que el etiquetado de Grado A y B sería opcional. La publicidad que promueva productos de Grado D estaría prohibida en línea y en entornos físicos. Las especificaciones siguen sujetas a consultas ante la OMC y su publicación oficial. Trasladar la implementación de mediados de 2027 a 2028 da más tiempo a las marcas, pero los productores de salsas afectados aún enfrentan decisiones de reformulación, rediseños de etiquetas de Grado C o D, o límites publicitarios para productos de Grado D.
Precios volátiles de materias primas de tomate/chile
Los movimientos repentinos en los precios de los ingredientes pueden dificultar el suministro de una receta de salsa fija a un precio de venta estable. El monitoreo oficial filipino registró un aumento del 32,09% en los precios minoristas promedio del chile verde en el área metropolitana de Manila entre el 17 de agosto y el 9 de septiembre de 2026. Ese indicador de precio minorista local ilustra con qué rapidez un ingrediente de condimento específico puede encarecerse. La reformulación ofrece otra respuesta, pero cambiar el contenido de chile podría poner en riesgo el perfil de picor y sabor previsto. Si un productor expuesto traslada un aumento comparable a los precios de la salsa terminada, la asequibilidad se convierte en una restricción adicional sobre la demanda.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Escala de Salsas y Aplicaciones Más Amplias de AderezosLas salsas representaron una participación del 49,11% del tamaño del mercado de salsas, condimentos y aderezos en 2026, convirtiéndolas en el segmento más grande. Marzetti informó que Bachan's, la marca de salsa de barbacoa japonesa que adquirió el 1 de mayo de 2026, contribuyó con 15,4 millones de USD en ventas netas durante los 2 meses finalizados el 30 de junio de 2026. La empresa también reportó datos de Circana que muestran un crecimiento de ventas de Bachan's del 8,7% y un crecimiento de puntos de distribución de más del 16% en las 13 semanas finalizadas el 28 de junio de 2026. La adquisición ilustra una ruta hacia la escala en salsas a través de una propuesta de producto identificable con una base de ventas netas establecida y una presencia minorista en expansión.
Los aderezos son el segmento de mayor crecimiento, con una CAGR prevista del 6,4% durante 2027-2032. Kewpie amplió su gama de Aderezo de Sésamo Tostado Profundo con nuevas variedades, versiones reducidas en calorías y productos de temporada, al tiempo que propuso usos en más platos en Japón. La empresa indicó que estas iniciativas aumentaron las ventas y revitalizaron la categoría de aderezos en el primer semestre del ejercicio fiscal 2026, finalizado el 31 de mayo de 2026. Vincular el desarrollo de la gama con platos adicionales ofrece al proveedor más formas de desarrollar la misma familia de productos. Una única identidad de sésamo extendida a variantes reducidas en calorías y de temporada permite a un proveedor añadir ocasiones sin crear una nueva marca para cada una.



Por Categoría:
Escala Convencional y Desarrollo OrgánicoLos productos convencionales representaron una participación del 82,02% del mercado de salsas, condimentos y aderezos en 2026, convirtiéndolos en el segmento más grande. En febrero de 2025, Heinz Qingdao, una filial de producción de Kraft Heinz en China, tenía su quinta línea de ketchup en comisionamiento final con una capacidad anual de 20.000 toneladas métricas. Una línea de esa capacidad depende de un volumen constante de ketchup para justificarse, lo que vincula las formulaciones convencionales al rendimiento de fabricación.
Los productos orgánicos/de etiqueta limpia son el segmento de mayor crecimiento, con una CAGR proyectada del 5,85% durante 2027-2032. Las ventas al consumidor de condimentos orgánicos en EE. UU. alcanzaron los 618 millones de USD en 2025, un aumento del 2,1% respecto a 2024. La distribución minorista ofrece una ruta de expansión al hacer que una formulación orgánica esté disponible en más puntos de compra cotidianos. El ketchup orgánico de Ketchup Please se expandió de 7 tiendas Meijer en Wisconsin en mayo de 2024 a 67 ubicaciones en todo el estado para abril de 2025. Ampliar una relación minorista existente ofrece a una marca de ketchup orgánico una forma de expandir su disponibilidad sin depender del lanzamiento de un nuevo producto.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Envase:
Materiales de Botellas y Propuestas de Valor de las BolsasLas botellas PET/vidrio representaron el 43,27% del mercado en 2026, convirtiéndolas en el segmento más grande. Kewpie utiliza botellas fabricadas con PET 100% reciclado para los 10 artículos de aderezo y condimentos tipo aderezo de 380 mililitros fabricados en Japón para el mercado minorista. Su plan de 2025 se centró en el tamaño de 380 mililitros, que tenía un mayor volumen de ventas que su gama de 180 mililitros. Dado que el tamaño de 380 mililitros utiliza más plástico por botella, su conversión representa la mayor reducción anual estimada de plástico nuevo para Kewpie entre sus iniciativas de PET reciclado para aderezos.
Los sobres/bolsas son el segmento de mayor crecimiento, con una CAGR proyectada del 5,65% durante 2027-2032. National Foods reportó crecimiento del ketchup en Pakistán de julio a diciembre de 2025, respaldado por descuentos en bolsas a nivel nacional y la expansión de Ketchup Champs a las escuelas. Un descuento puede facilitar la prueba de la propuesta de bolsa, mientras que el programa escolar proporciona una ruta separada hacia el compromiso con la marca.
Por Canal de Distribución:
Alcance de Supermercados e Impulso de Productos en LíneaLos supermercados/hipermercados representaron el 58,63% del mercado en 2026, convirtiéndolos en el segmento más grande. Las ventas totales de supermercados en EE. UU. alcanzaron 1 billón de USD en 2025. Por separado, los clientes de Tesco en el Reino Unido compraron 2,5 millones de botellas adicionales de salsa picante en los 12 meses anteriores a su divulgación de mediados de 2025. Las botellas adicionales de salsa picante de Tesco muestran un condimento especializado añadiendo volumen en los estantes ordinarios de los supermercados.
Las tiendas minoristas en línea son el segmento de mayor crecimiento, con una CAGR prevista del 6,45% durante 2027-2032. La base promedio de clientes activos de Ocado.com, excluyendo Zoom by Ocado, aumentó un 10,6% interanual hasta 1,28 millones en las 26 semanas finalizadas el 31 de mayo de 2026. Los clientes se consideran activos si compraron en Ocado.com en las 12 semanas anteriores, y la cifra reportada es el número promedio de clientes activos durante las 26 semanas. Ocado Retail también reportó un crecimiento de ventas del 96% interanual para la Salsa de Ostras M&S durante el período del 28 de julio de 2025 al 26 de julio de 2026. Esto crea una oportunidad para desarrollar una oferta enfocada de salsa de ostras dentro de un servicio de comestibles en crecimiento.
Análisis Geográfico
Mercado de Salsas, Condimentos y Aderezos en Asia-Pacífico
Asia-Pacífico representó una participación del 41,57% del tamaño del mercado de salsas, condimentos y aderezos en 2026. Dentro de su negocio en el extranjero, Kewpie reportó un crecimiento de ventas del 11% en Asia-Pacífico en el ejercicio fiscal 2025 en términos de moneda local, lo que ilustra la actividad comercial regional de un productor. Las fábricas ampliadas en Tailandia e Indonesia operan a plena capacidad junto con bases de producción en Malasia y Vietnam, formando una red de 4 países que Kewpie vincula a una demanda regional en rápido aumento.
Mercado de Salsas, Condimentos y Aderezos en Oriente Medio y África
Oriente Medio y África es la región de mayor crecimiento, con una CAGR prevista del 7% durante 2027-2032. En marzo de 2026, Rawa anunció una línea de producción de salsa picante en Catar, ofreciendo tamaños de 473 mililitros y 3 kilogramos en respuesta a la creciente demanda de restaurantes y servicios de alimentación. Los tamaños de 473 mililitros y 3 kilogramos ofrecen a la gama anunciada 2 tamaños de pedido dentro del canal de servicios de alimentación. Por separado, Libstar completó la integración sudafricana de Dickon Hall Foods en Montagu Foods para agosto de 2026, con mejoras esperadas en productividad laboral, costos de ocupación, eficiencia de fabricación y capacidad de servicio. La demanda de restaurantes en Catar proporciona una justificación comercial para añadir capacidad dedicada de salsa picante, como ilustra la línea anunciada por Rawa.
La base de suministro de América del Norte incluye California, donde el pronóstico de agosto de 2026 del USDA situó la producción contratada de tomates para procesamiento en 10 millones de toneladas cortas para 2026, un 10% por debajo de 2025. El valor de las exportaciones de condimentos y especias extra-UE de la UE27, excluyendo el Reino Unido, cayó un 4% durante abril de 2025 a marzo de 2026 en comparación con los 12 meses anteriores. En América del Sur, Kikkoman do Brasil exportó 5 productos a Perú en junio de 2025, que comprenden 2 tamaños de salsa de soja, tare, salsa de ostras y salsas estilo Worcestershire, con ventas en Perú a partir de septiembre. Jamaica cuenta con el cofabricante de salsas GK Manufacturing dentro de GraceKennedy Foods, Portugal tiene la adaptación para el consumidor de Paladin descrita por el CEO de su propietario en febrero de 2026, y Ecuador cuenta con la producción de salsas de ALIMEC, licenciatario de McCormick. La gama peruana de Kikkoman do Brasil y el posicionamiento portugués de Paladin muestran a proveedores adaptando salsas a mercados nacionales individuales.
Marco Regulatorio y Perspectivas
La comparación abarca jurisdicciones seleccionadas desde la perspectiva de los fabricantes que comercializan condimentos envasados en mercados de consumo. La información nutricional convierte la composición de la receta en una decisión de diseño de envase e información del producto para los alimentos cubiertos. Una obligación de etiquetado nutricional existente y un requisito propuesto de etiquetado frontal crean diferentes necesidades de planificación comercial porque este último puede añadir una decisión de rediseño separada. La orientación voluntaria sobre el etiquetado frontal ofrece al fabricante otra opción de presentación sin hacer esa elección obligatoria.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | Japón | Brasil |
|---|---|---|---|---|
| Autoridad principal | FDA | Autoridades estatales de control alimentario | Agencia de Asuntos del Consumidor | ANVISA |
| Instrumentos clave o dirección | 21 CFR 101.9; caja de nutrición frontal propuesta | Reglamento (UE) N.º 1169/2011; evaluación del impacto de la información alimentaria | Normas de Etiquetado de Alimentos; directriz voluntaria de nutrición en el frente del envase | RDC 429/2020 e IN 75/2020; propuesta de apertura de revisión considerada en junio de 2025 |
| Efecto comercial | Información nutricional salvo exención; caja frontal propuesta para la mayoría de los alimentos con etiqueta de Datos Nutricionales | Información sobre ingredientes, alérgenos, operador y nutrición, sujeta a excepciones | Información nutricional para alimentos procesados envasados cubiertos; formato voluntario de nutrición en el frente del envase | Normas del panel nutricional y disposiciones de etiquetado frontal |
| Atractivo actual de la política | Medio | Medio | Medio | Medio |
| Dirección futura del atractivo de la política | En endurecimiento | Sin cambios | Sin cambios | Sin cambios |
| Fuente: Mordor Intelligence | ||||
Las 4 jurisdicciones reciben calificaciones de Medio porque las obligaciones de etiquetado nutricional establecidas proporcionan una línea de base definida, al tiempo que requieren trabajo de etiquetado específico por producto para los alimentos cubiertos. La dirección de Endurecimiento de EE. UU. refleja el posible trabajo adicional de diseño de envases bajo la caja de nutrición propuesta, con la agenda regulatoria proyectando una norma final para diciembre de 2026. Los juicios de Sin cambios de Alemania y Brasil reflejan la aplicación continua de sus marcos operativos junto con la evaluación de la Comisión Europea sobre posibles revisiones y la consideración de Brasil en junio de 2025 de abrir una revisión. El juicio de Sin cambios de Japón refleja declaraciones nutricionales obligatorias combinadas con orientación voluntaria sobre el frente del envase, dejando la adopción del formato adicional al fabricante.
Etapas de la Cadena de Valor
La cadena de valor compara el suministro de componentes de dispensación, la formulación y fabricación de salsas, y la distribución en servicios de alimentación. En agosto de 2025, Marubeni completó una inversión minoritaria en Win Chance Foods de Tailandia, un fabricante de condimentos que sirve a importantes empresas de alimentos envasados y cadenas de restaurantes en Tailandia y países vecinos. Win Chance Foods utiliza una base de datos de más de 2.000 recetas para desarrollar salsas personalizadas, y su tecnología de fabricación admite una producción flexible y estable en pequeños lotes. Esto vincula la capacidad de desarrollo de recetas con la producción comercial, situando el valor en la capacidad de suministrar una salsa específica para el cliente de manera consistente, más que en la formulación por sí sola.
Tabla de Análisis de la Cadena de Valor
| Actividad primaria | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Suministro de componentes de dispensación | Proveedores especializados de cierres para salsas, como Aptar Closures | Ventas de cierres | Adaptar el diseño de dispensación al flujo de la salsa | Calificar el cierre y la salsa juntos antes de seleccionar el formato de producción |
| Formulación y fabricación de salsas | Fabricantes de condimentos como Win Chance Foods | Ventas de salsas a empresas de alimentos envasados y cadenas de restaurantes | Conciliar la variedad de recetas con una producción reproducible | Validar las recetas dentro de rutinas controladas de lotes y calidad |
| Distribución en servicios de alimentación | Distribuidores de servicios de alimentación como Sysco | Reventa de productos a clientes de servicios de alimentación | Coordinar la disponibilidad de salsas con las ventanas de entrega del operador | Planificar rutas de entrega rutinarias y reservar capacidad para pedidos especiales |
| Fuente: Mordor Intelligence | ||||
El desarrollo de salsas personalizadas concentra el valor en el traspaso de una receta a una producción reproducible. Aptar Closures introdujo 4 tipos de cierres especializados para salsas en diciembre de 2025, ofreciendo opciones de dispensación que un productor puede calificar según el flujo de cada salsa. En el ejercicio fiscal 2026, los centros operativos de Sysco ofrecieron entrega diaria a determinadas ubicaciones de clientes y capacidad de pedidos especiales con poco aviso, proporcionando opciones de distribución relevantes para suministrar salsas específicas para el cliente a operadores de servicios de alimentación.
Panorama Competitivo
Concentración del Mercado
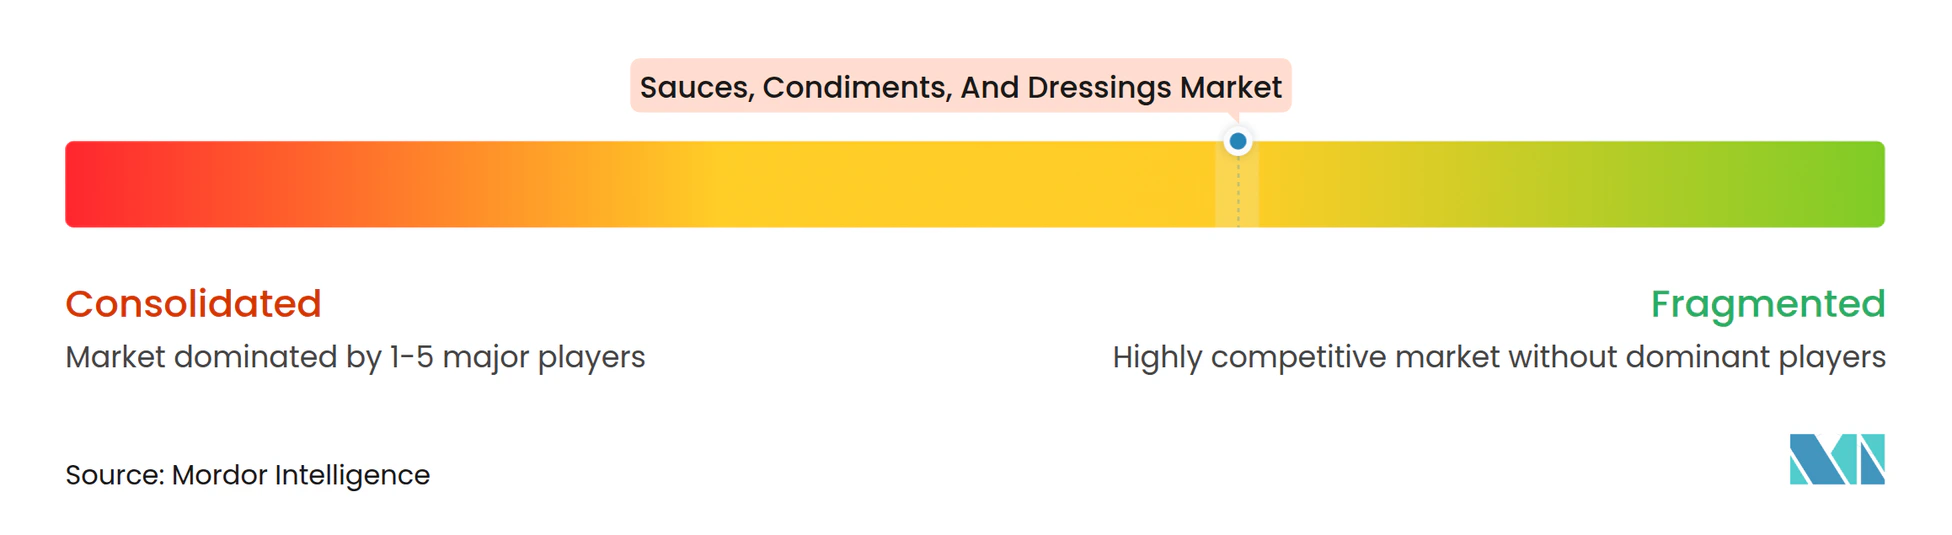
La competencia combina una amplia base de proveedores con propietarios de marcas internacionales establecidos que atienden diferentes requisitos de sabor y cliente. McCormick & Co Inc atiende a minoristas a través de su división de Consumo y a clientes empresariales a través de Flavor Solutions, vendiendo condimentos y otros productos de sabor, con ventas globales de Consumo aumentando un 2,6% en 2025 respecto a 2024. Otros actores importantes incluyen The Kraft Heinz Company y Unilever Plc, cuyo negocio de Alimentos abarca condimentos y salsas. El fabricante de salsa de soja Kikkoman Corporation reportó un crecimiento de ingresos consolidados del 5,2% en el ejercicio fiscal 2026, mientras que el negocio de salsas para pasta en América del Norte de Mizkan Holdings Co. Ltd. incluye RAGÚ y Bertolli. Estos negocios compiten en diferentes ámbitos de productos y clientes, haciendo que una cartera de marcas minoristas y el suministro a fabricantes de alimentos sean dimensiones distintas de la competencia.
El 2 de enero de 2026, McCormick completó la adquisición de un 25% adicional de participación en McCormick de Mexico de Grupo Herdez, elevando su propiedad a un 75% de control. La cartera mexicana incluye mayonesa, mostaza y salsa picante, entre otros alimentos, otorgando a McCormick el control sobre una gama establecida de líneas de condimentos. Kikkoman Foods, Inc., la filial de fabricación estadounidense de Kikkoman Corporation, comenzó la elaboración de salsa de soja en Jefferson, Wisconsin, en mayo de 2026, con su anuncio de septiembre programando los envíos para octubre. Kikkoman vinculó la planta a la creciente demanda de salsa de soja en América del Norte y al aumento constante de los envíos desde su planta de Walworth. La base de elaboración adicional en EE. UU. ofrece a los compradores una ruta hacia el suministro producido localmente adaptado a la demanda, con los envíos comerciales dependientes del calendario anunciado.
El 31 de marzo de 2026, McCormick y Unilever acordaron combinar McCormick con Unilever Foods, excluyendo India y otros negocios especificados. La combinación propuesta reuniría carteras que abarcan hierbas, especias, condimentos, auxiliares de cocina, condimentos y salsas. La finalización estaba sujeta a aprobaciones regulatorias y otras condiciones de cierre, convirtiendo el acuerdo en una ruta condicional hacia la integración de carteras. Las exclusiones geográficas también limitarían el alcance de una oferta comercial integrada única en todos los países. El anuncio situó los ingresos fiscales combinados de 2025 de las empresas en aproximadamente 20 mil millones de USD, y la finalización colocaría las carteras de 2 de los 5 principales actores dentro de una sola empresa.
Líderes de la Industria de Salsas, Condimentos y Aderezos
-
McCormick & Co Inc
-
The Kraft Heinz Company
-
Unilever Plc
-
Kikkoman Corporation
-
Mizkan Holdings Co. Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Salsas, Condimentos y Aderezos Empresas cubiertas en este informe
- Kikkoman Corporation
- The Kraft Heinz Company
- McCormick & Co Inc
- Unilever Plc
- Conagra Brands Inc.
- Lee Kum Kee Company Ltd.
- Nestle SA
- Foshan Haitian Flavouring & Food Ltd
- PepsiCo Inc
- Vilore Foods Company
- Kewpie Corp
- The Clorox Company
- Barilla Holding SpA
- The Campbell's Company
- Ajinomoto Co Inc
- Strauss Group Ltd
- Mizkan Holdings Co. Ltd.
- S Narendrakumar & Co
- S&B Foods Inc
- Ken's Foods Inc
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan las aperturas para compradores creadas por una licitación de catering escolar francés. Por separado, la orientación voluntaria de Inglaterra cubre los alimentos comerciales para bebés destinados a niños de hasta 36 meses, incluidas las salsas para pasta para mezclar, con la implementación de nutrición, etiquetado y marketing prevista para finales de febrero de 2027. El 9 de octubre de 2026, el Lycée polyvalent international Robert Badinter de Blois publicó una licitación de comestibles que incluye salsas, condimentos y especias para el período del 1 de enero de 2027 al 31 de diciembre de 2029. Las ofertas de Blois deben presentarse antes del 10 de noviembre de 2026 a las 17:00 hora de París, con ponderaciones de adjudicación del 50% para calidad, 45% para precio y 5% para medio ambiente.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Principal barrera | Beneficiarios probables |
|---|---|---|---|---|---|
| Surtidos de salsas para comidas institucionales | La calidad lidera la ponderación de adjudicación de la licitación | Catering escolar francés | Adaptar una gama de salsas enfocada a usos de comidas claramente descritos | Demostrar la calidad del producto dentro de una cotización competitiva | Productores de salsas calificados y distribuidores de catering |
| Suministro de especias con costos controlados | El precio tiene un peso sustancial junto con la calidad | Compradores institucionales de hierbas y especias | Cotizar formatos de especias con costos comparables transparentes | Preservar la idoneidad del sabor mientras se controla el precio de entrega | Proveedores de especias que atienden cocinas institucionales |
| Suministro de condimentos con entregas eficientes | El desempeño ambiental forma parte de los criterios de adjudicación | Compradores institucionales de condimentos | Combinar una gama de condimentos apropiada con una propuesta de entrega fundamentada | Demostrar valor ambiental sin debilitar la competitividad en precios | Proveedores de condimentos con distribución consolidada |
| Fuente: Mordor Intelligence | |||||
La orientación de Inglaterra crea una apertura para el desarrollo de salsas que va más allá de una única adjudicación de catering. Las empresas que respondieron a las directrices solicitaron más tiempo de implementación para pruebas de recetas, análisis de vida útil y cambios de envase. Una salsa para pasta de alimentos para bebés cuya receta y envase se revisen conjuntamente puede abordar las expectativas de nutrición y etiquetado de la orientación en un único programa de desarrollo antes de finales de febrero de 2027.
Desarrollos recientes de la industria en Mercado de Salsas, Condimentos y Aderezos
- Oct 2026: La Junta de Promoción de la Salud de Singapur revisó la extensión planificada del sistema Nutri-Grade a las salsas minoristas envasadas, trasladándola de mediados de 2027 a 2028, con especificaciones sujetas a consultas ante la OMC y su publicación oficial.
- May 2026: Kikkoman Foods, Inc., la filial de fabricación estadounidense de Kikkoman Corporation, comenzó la elaboración de salsa de soja en su planta de Jefferson, Wisconsin.
- May 2026: The Marzetti Company completó la adquisición de Bachan's, Inc., incorporando la marca de salsa de barbacoa japonesa a su negocio de alimentos en EE. UU.
Mercado de Salsas, Condimentos y Aderezos Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de salsas, condimentos y aderezos mide el gasto global anual en productos alimenticios diferenciados vendidos para sazonar o acompañar alimentos a través del comercio minorista y los servicios de alimentación. La forma del producto, la formulación, el canal y la región clasifican esas mismas ventas.
Exclusiones del alcance: Se excluyen las preparaciones caseras frescas sin marca, los alimentos preparados en tienda que no se venden como productos diferenciados de salsa, condimento o aderezo, las comidas terminadas y los platos de restaurante que contienen los productos contabilizados, y los tomates frescos y chiles vendidos como materias primas agrícolas.
Descripción General de la Segmentación
- Por Tipo de Producto
- Salsas
- Salsas Condimentadas
- Salsas de Cocina
- Hierbas y Especias
- Salsas para Mojar
- Aderezos
- Otros Tipos de Productos
- Salsas
- Por Categoría
- Convencional
- Orgánico/Etiqueta Limpia
- Por Envase
- Botellas PET/Vidrio
- Sobres/Bolsas
- Otros (Envases Tetra, Frascos, Vasos y otros)
- Por Canal de Distribución
- Supermercados/Hipermercados
- Tiendas de Conveniencia
- Tiendas Minoristas en Línea
- Otros Canales de Distribución
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- Resto de América del Norte
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Rusia
- Países Bajos
- Polonia
- Bélgica
- Suecia
- Resto de Europa
- Asia-Pacífico
- China
- India
- Japón
- Corea del Sur
- Australia
- Indonesia
- Tailandia
- Singapur
- Resto de Asia-Pacífico
- América del Sur
- Brasil
- Argentina
- Colombia
- Chile
- Perú
- Resto de América del Sur
- Oriente Medio y África
- Arabia Saudita
- Emiratos Árabes Unidos
- Nigeria
- Egipto
- Marruecos
- Turquía
- Sudáfrica
- Resto de Oriente Medio y África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
Los conjuntos de datos oficiales, como la Serie de Gastos en Alimentos del Servicio de Investigación Económica del Departamento de Agricultura de EE. UU., rastrean el gasto en alimentos por punto de venta y comprador; los balances alimentarios de FAOSTAT describen el suministro y la utilización en todos los países; el detalle de clasificación de la División de Estadística de las Naciones Unidas aclara la categoría de salsas y condimentos del SA 2103; y los registros comerciales de UNdata proporcionan valores y cantidades del comercio de salsas.
Los informes de empresas y los materiales para inversores pueden verificar las ventas de productos reportadas, la capacidad de producción, la exposición geográfica y los cambios de precio o combinación de productos, mientras que la prensa empresarial y comercial de reputación puede aclarar lanzamientos, adquisiciones y desarrollos de canales con fecha. Estas fuentes son ilustrativas y no exhaustivas, y otras fuentes adicionales informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas con fabricantes, proveedores de ingredientes y envases, compradores minoristas y compradores de servicios de alimentación en todo el mercado global pueden comprobar cómo las ventas de productos, los canales y las regiones reportados se ajustan al límite de transacción definido. Cuando las fuentes secundarias utilizan categorías amplias de productos o canales, los analistas pueden usar entrevistas para verificar si las ventas reportadas se ajustan a ese límite y aclarar las brechas en la cobertura de productos o canales. Cuando las cuentas entran en conflicto, los analistas las triangulan con indicadores públicos independientes y divulgaciones de empresas, y luego documentan las brechas no resueltas y las verificaciones de sensibilidad.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 35% | Directivos de nivel C: 15% | Asia-Pacífico: 40% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | EMEA: 30% |
| Actores más pequeños: 20% | Gerentes: 50% | Américas: 30% |
Dimensionamiento del Mercado y Pronóstico
El modelo estima el valor global anual de los productos comerciales diferenciados de salsas, condimentos, aderezos, dips, hierbas y especias vendidos a través del comercio minorista y los servicios de alimentación, y luego asigna el total entre los cortes aceptados de producto, formulación, envase, canal y región. Una estimación de arriba hacia abajo parte del gasto en alimentos y la demanda de la categoría, ajustada al límite del mercado, mientras que las verificaciones selectivas de abajo hacia arriba utilizan la suma de ventas de proveedores y el precio de venta promedio muestreado multiplicado por el volumen del producto. Los indicadores relevantes incluyen el gasto en alimentos por punto de venta, el suministro y la utilización de alimentos, los valores y pesos comerciales para las categorías aduaneras relacionadas con salsas, las ventas reportadas por las empresas, y el precio y la combinación de productos. Cada uno ayuda a comprobar la dirección del mercado o un canal y región en particular. El análisis de escenarios proyecta el valor considerando cómo pueden cambiar la población y los ingresos, la actividad minorista y de servicios de alimentación, el comercio y el precio o la combinación de productos, con las participaciones de los segmentos construidas a partir de evidencia sobre ventas de productos, exposición de canales, formulación y envase, y reconciliadas con el total. Los expertos primarios pueden revisar los supuestos a nivel de variables y la dirección del pronóstico, y las brechas en una verificación selectiva de abajo hacia arriba pueden cubrirse con datos públicos comparables y divulgaciones de empresas, con cualquier diferencia restante retenida para revisión del analista.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon la estimación con señales independientes de gasto, comercio, suministro y empresas, y luego verificaron las tendencias, los totales de segmentos y los movimientos interanuales en busca de anomalías o variaciones inexplicadas. Una segunda revisión verifica los períodos de las fuentes, el tratamiento del límite del mercado, los cálculos y la reconciliación de segmentos, y los analistas resuelven las anomalías antes de la aprobación final verificando la fuente subyacente o buscando aclaración de los encuestados relevantes cuando un supuesto material entra en conflicto con nueva evidencia. El modelo se actualiza anualmente, se revisa entre ciclos cuando eventos materiales del mercado o regulatorios afectan los insumos, y se revisa nuevamente con la evidencia más reciente disponible antes de la entrega.
Tamaño del Mercado de Salsas, Condimentos y Aderezos de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de salsas, condimentos y aderezos mide el gasto global anual en productos alimenticios diferenciados vendidos para sazonar o acompañar alimentos a través del comercio minorista y los servicios de alimentación.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores relevantes incluyen el gasto en alimentos por punto de venta, el suministro y la utilización de alimentos, los valores y pesos comerciales para las categorías aduaneras relacionadas con salsas, las ventas reportadas por las empresas, y el precio y la combinación de productos.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 202,5 mil millones de USD (2027) | |
| Consultora Global A | 178,6 mil millones de USD (2026) | En su base de 2026, esta estimación es un 11,8% inferior al valor de este informe para 2027 de 202,5 mil millones de USD, 1 año después. Su página prevé un crecimiento continuo más allá de la estimación de 2026. |
| Consultora Global B | 189,2 mil millones de USD (2026) | En su base de 2026, esta estimación es un 6,6% inferior al valor de este informe para 2027 de 202,5 mil millones de USD, 1 año después. Su página prevé un crecimiento continuo más allá de la estimación de 2026. |
Los analistas de Mordor Intelligence triangulan la estimación con señales independientes de gasto, comercio, suministro y empresas, y luego verifican las tendencias, los totales de segmentos y los movimientos interanuales en busca de anomalías o variaciones inexplicadas.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de salsas, condimentos y aderezos?
El mercado se estima en 202,5 mil millones de USD en 2027 y se proyecta que alcance los 263,4 mil millones de USD para 2032, a una CAGR del 5,4% durante 2027-2032.
¿Qué fuerzas impulsan la demanda de condimentos envasados?
Los sabores regionales, las formulaciones naturales y el descubrimiento de alimentos en línea respaldan la demanda. El valor de las exportaciones de salsas de Corea del Sur a los Estados Unidos aumentó un 5% en 2025.
¿Qué tipo de producto tiene la mayor participación?
Las salsas representaron el 49,11% del mercado en 2026, convirtiéndolas en el segmento de tipo de producto más grande.
¿Qué empresas son los principales proveedores de salsas, condimentos y aderezos?
Los principales actores incluyen McCormick & Co Inc, The Kraft Heinz Company, Unilever Plc, Kikkoman Corporation y Mizkan Holdings Co. Ltd.
¿Qué desafíos configuran las perspectivas de los condimentos envasados?
La volatilidad de los precios de los ingredientes y las posibles restricciones de marketing relacionadas con los nutrientes crean riesgos comerciales. Singapur planea una extensión del sistema Nutri-Grade en 2028 para las salsas minoristas envasadas, con especificaciones sujetas a consultas ante la OMC y su publicación oficial.
¿Qué región lidera la industria y cuál crece más rápido?
Asia-Pacífico representó el 41,57% del mercado en 2026. Se prevé que Oriente Medio y África crezcan a una CAGR del 7% durante 2027-2032.