
Tamaño y cuota del mercado de módulos de front end de RF
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 33.06 Mil millones de dólares |
| Tamaño del Mercado (2031) | 60.99 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 13.02 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de módulos de front end de RF por Mordor Intelligence
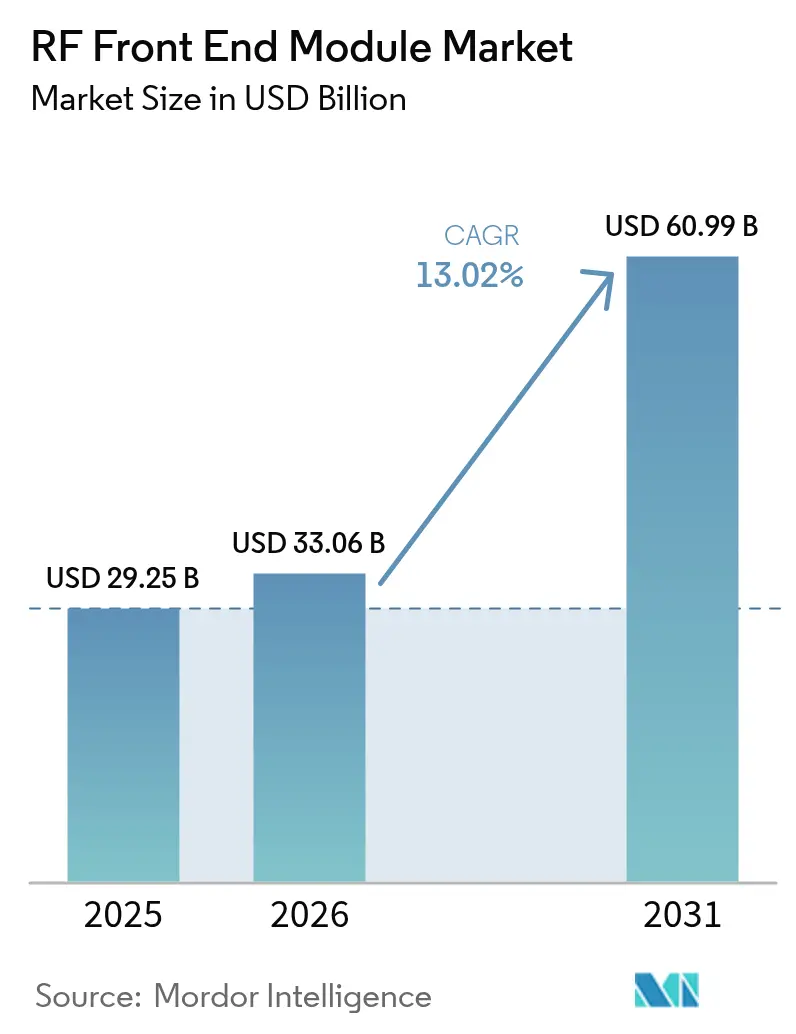
Se espera que el tamaño del mercado de módulos de front end de RF crezca de USD 29,25 mil millones en 2025 a USD 33,06 mil millones en 2026 y se prevé que alcance USD 60,99 mil millones en 2031 a una CAGR del 13,02% durante 2026-2031. La aceleración de la demanda se debe a que los fabricantes de teléfonos inteligentes insisten en soluciones de RF en un solo paquete que liberan espacio en la placa, mientras que los operadores de red exigen una mayor densidad de rendimiento. La convergencia de la cobertura masiva de 5G sub-6 GHz y los primeros despliegues comerciales de acceso inalámbrico fijo mmWave añaden impulso. Los diseños integrados también mitigan el estrés térmico y acortan los ciclos de diseño, lo que otorga una clara ventaja a los proveedores que dominan la co-optimización de sistemas. Mientras tanto, las restricciones de capacidad de galio y obleas fomentan asociaciones de suministro a largo plazo e impulsan inversiones regionales en plantas de semiconductores compuestos.[1]Fuente: WIN Semiconductors, "Anuncio de expansión de capacidad 2024," winsemi.com
Conclusiones clave del informe
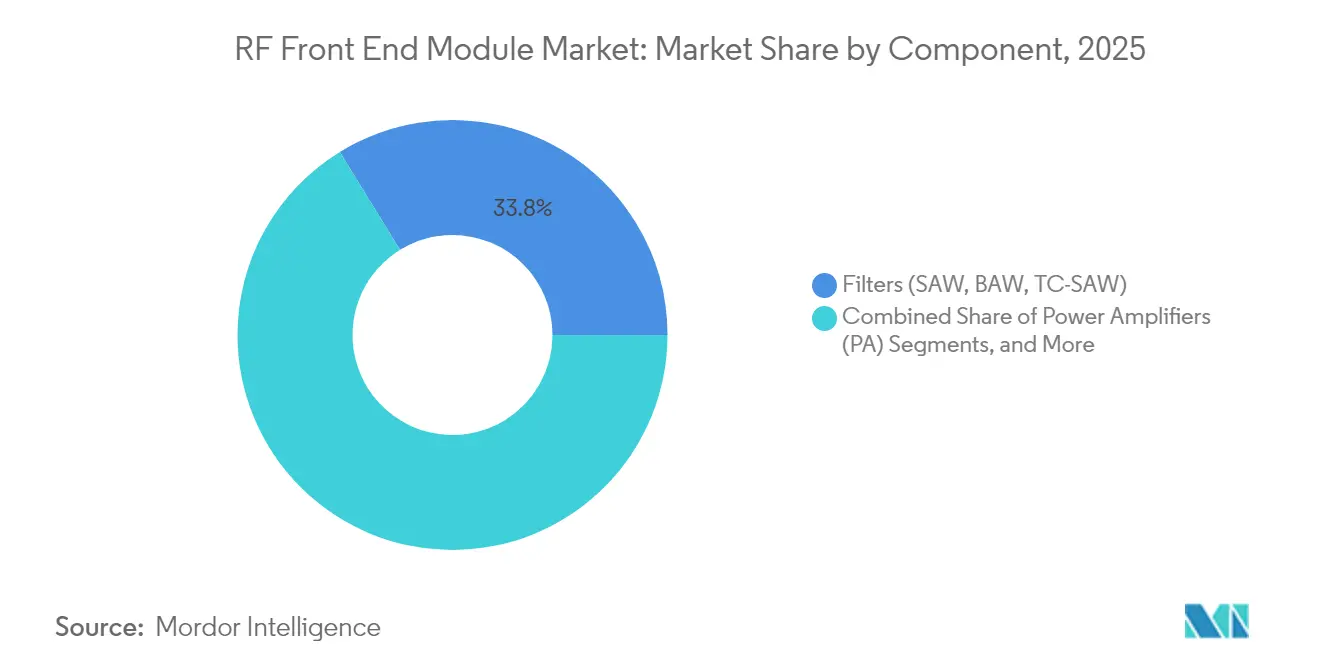
- Por componente, los filtros representaron el 33,78% de la cuota del mercado de módulos de front end de RF en 2025; se proyecta que los sintonizadores de antena se expandirán a una CAGR del 13,98% hasta 2031.
- Por aplicación, la electrónica de consumo lideró con una cuota de ingresos del 67,35% en 2025; se prevé que el sector automotriz avance a una CAGR del 14,21% hasta 2031.
- Por rango de frecuencia, el sub-6 GHz representó el 73,45% de la cuota del tamaño del mercado de módulos de front end de RF en 2025; se prevé que mmWave (24–47 GHz, FR2) avance a una CAGR del 13,72% hasta 2031.
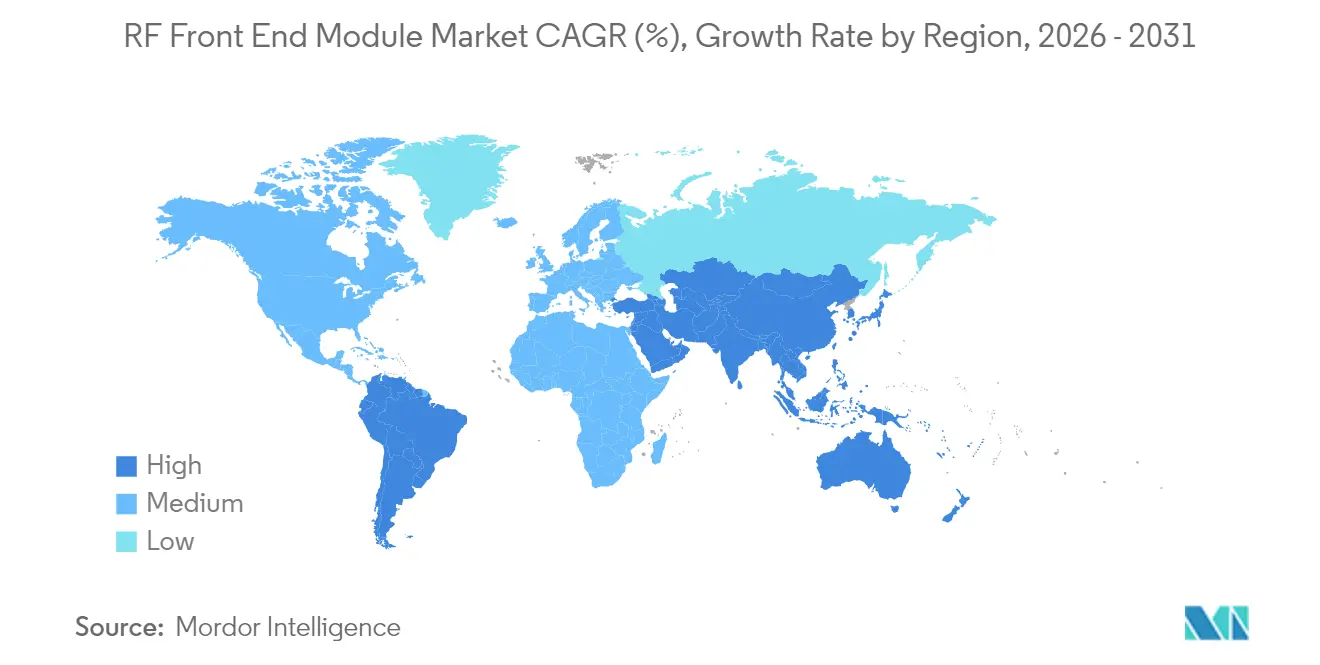
- Por geografía, Asia-Pacífico lideró con una cuota del 56,88% en 2025; Oriente Medio y África está posicionado para registrar la CAGR más rápida del 13,95% hasta 2031.
Nota: Las cifras de tamaño del mercado y previsión de este informe se generan utilizando el marco de estimación propietario de Mordor Intelligence, actualizado con los últimos datos e información disponibles a partir de 2026.
Tendencias e Información del Mercado
Análisis de impacto de los impulsores*
| Impulsor | (~) % Impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal de impacto |
|---|---|---|---|
| Explosivos diseños ganados de 5G en teléfonos inteligentes sub-6 GHz | +3.2% | Global, liderado por APAC y América del Norte | Corto plazo (≤ 2 años) |
| Rápida adopción de mmWave en equipos de local del cliente (CPE) de acceso inalámbrico fijo (FWA) | +2.8% | América del Norte y UE, con expansión hacia APAC | Mediano plazo (2-4 años) |
| Impulso de los OEM hacia plataformas integradas de módem a antena | +2.1% | Global, concentrado en segmentos premium | Mediano plazo (2-4 años) |
| Expansión de la capacidad de obleas de GaAs en Taiwán y China | +1.9% | Núcleo de APAC, el suministro beneficia al mercado global | Largo plazo (≥ 4 años) |
| Demanda de defensa de módulos de radar AESA basados en GaN | +1.7% | América del Norte, UE y mercados selectos de APAC | Largo plazo (≥ 4 años) |
| Leyes de "Derecho a Reparar" que extienden los ciclos de vida de los teléfonos | +0.8% | UE y estados selectos de EE. UU., con expansión global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Explosivos diseños ganados de 5G en teléfonos inteligentes sub-6 GHz
Los despliegues de operadores priorizan la cobertura masiva, lo que convierte al sub-6 GHz en el motor de volumen del mercado de módulos de front end de RF. La adopción de la plataforma SKY5 por parte de Samsung redujo el área de la placa en un 30% al tiempo que aumentó la autonomía de la batería.[2]Fuente: Skyworks Solutions, "Skyworks anuncia colaboración con Samsung," skyworksinc.com Los fabricantes de dispositivos ahora valoran el rendimiento de RF junto con la calidad de la cámara al definir los niveles premium. Los espacios reducidos, la agregación de portadoras multibanda y los límites de SAR más estrictos favorecen los FEM consolidados frente a las cadenas discretas. Los proveedores con seguimiento de envolvente asistido por algoritmos añaden eficiencia energética, un punto que resuena con los objetivos de sostenibilidad. El resultado es un ciclo virtuoso en el que cada diseño ganado alimenta la escala de producción que, a su vez, reduce el costo por unidad.
Rápida adopción de mmWave en CPE de acceso inalámbrico fijo (FWA)
La cobertura de servicio de Verizon creció a 40 millones de hogares en 2024, confirmando la lógica económica del FWA mmWave.[3]Fuente: Verizon, "Expansión de Internet Doméstico 5G de Verizon 2024," verizon.com Los dispositivos CPE admiten antenas más grandes, por lo que cada instalación incorpora de cuatro a ocho cadenas de RF mmWave, hasta 4 veces el contenido de un teléfono inteligente. Un mayor valor de la lista de materiales por nodo eleva el mercado de módulos de front end de RF incluso con volúmenes de unidades moderados. Los legisladores asignan espectro preferentemente a los servicios fijos, reduciendo el riesgo de interferencia y facilitando las antenas de dirección de haz que permanecen estacionarias. Los proveedores que dominan la disipación térmica en unidades exteriores aseguran márgenes considerables, porque los PA mmWave aún exigen precios de venta promedio premium.
Impulso de los OEM hacia plataformas integradas de módem a antena
Qualcomm y TDK formaron RF360 con una valoración de USD 3.000 millones, vinculando la propiedad intelectual de banda base y las capacidades de RF discretas en pilas llave en mano.[4]Fuente: Qualcomm, "Empresa conjunta Qualcomm-TDK RF360 Holdings," qualcomm.com Las marcas de teléfonos de gama media que carecen de experiencia en RF personalizada se inclinan hacia dichas plataformas, concentrando así la demanda en los proveedores que ofrecen cobertura de silicio a antena. El control de la plataforma aleja el poder de negociación de los especialistas en componentes discretos, presionándolos a comprar o licenciar los elementos faltantes. La integración también reduce los ciclos de validación de software, una propuesta de valor cuando las ventanas de lanzamiento se acortan. El mercado de módulos de front end de RF se inclina, por tanto, hacia los proveedores capaces de sincronizar firmware, filtros, PA y sintonizadores en un diseño de referencia único.
Expansión de la capacidad de obleas de GaAs en Taiwán y China
WIN Semiconductors y sus pares continentales están añadiendo un 40% de producción de obleas para aliviar los cuellos de botella. La expansión de las plantas reduce los costos por oblea, estabilizando los márgenes brutos a pesar de la caída de los precios de venta promedio en los amplificadores de potencia. La distribución geográfica mitiga el riesgo de región única expuesto durante los recientes confinamientos. Los contratos de suministro a largo plazo ahora incluyen cláusulas de auditoría para prácticas de ESG, garantizando la continuidad para los clientes de defensa y telecomunicaciones. Para la industria de módulos de front end de RF, la visibilidad de la capacidad reduce el riesgo en los plazos de los proyectos, permitiendo a los OEM planificar plataformas plurianuales con confianza.
Análisis de impacto de las restricciones*
| Restricción | (~) % Impacto en la previsión de CAGR | Relevancia geográfica | Horizonte temporal de impacto |
|---|---|---|---|
| Inminentes escaseces de propiedad intelectual para patentes de filtros BAW | -1.8% | Global, más agudo en Asia-Pacífico | Mediano plazo (2-4 años) |
| Brecha de talento en ingenieros de empaquetado mmWave | -1.2% | América del Norte y UE, con expansión hacia APAC | Corto plazo (≤ 2 años) |
| Cadena de suministro de galio ajustada ante restricciones de exportación | -2.3% | Global, más grave para aplicaciones de GaN | Corto plazo (≤ 2 años) |
| IA en el dispositivo que reduce el ciclo de trabajo de Tx de RF | -0.9% | Segmentos de teléfonos inteligentes premium a nivel global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Inminentes escaseces de propiedad intelectual para patentes de filtros BAW
Las patentes fundamentales de BAW se acercan a su vencimiento, pero las innovaciones de seguimiento han alcanzado una meseta. Pocos proveedores poseen el know-how residual para el liderazgo en el factor Q a escala de GHz, por lo que los cánones de licencia aumentan. Los OEM que intentan añadir nuevas bandas deben pagar primas o cambiar a TC-SAW, que puede tener un rendimiento inferior en condiciones de alta temperatura. Los acantilados de patentes motivan litigios defensivos que desvían los fondos de I+D. Los nuevos participantes más pequeños se enfrentan a altas barreras, concentrando el poder de negociación en los operadores establecidos y ralentizando la erosión de precios en el segmento de filtros del mercado de módulos de front end de RF.
Cadena de suministro de galio ajustada ante restricciones de exportación
Las restricciones de China a la exportación de galio limitan la materia prima para las obleas de GaN, vitales para los PA de alta potencia. Los precios al contado se dispararon en 2024, lo que llevó a los OEM a diversificar sus fuentes o a comprar inventario de forma anticipada. Los contratos de defensa y satélite, que no pueden reducir el rendimiento, absorben los mayores costos, pero los proyectos de infraestructura sensibles al precio consideran sustitutos de silicio LDMOS. Los gobiernos occidentales estudian reservas estratégicas, aunque los plazos de puesta en marcha de la refinación alternativa superan los dos años. Dicha volatilidad inyecta primas de riesgo en los acuerdos de suministro a largo plazo, moderando levemente la CAGR del mercado de módulos de front end de RF a pesar del continuo crecimiento en volumen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por componente:
la integración consolida los grupos de valorLos filtros controlaron una cuota del 33,78% del mercado de módulos de front end de RF en 2025 y siguen siendo indispensables para la proliferación de bandas. Sin embargo, los sintonizadores de antena registran una CAGR líder de categoría del 13,98% a medida que la adaptación de impedancia en un espectro fragmentado se convierte en un requisito de diseño imprescindible. Se proyecta que el tamaño del mercado de módulos de front end de RF para FEM híbridos aumentará de forma constante, ya que la integración de conmutadores, LNA y duplexores reduce la pérdida de inserción y simplifica el diseño térmico. Los amplificadores de potencia enfrentan una compresión de los precios de venta promedio a medida que los OEM los agrupan con controladores, aunque los procesos de GaN preservan el margen en los nichos de alta potencia. Los conmutadores disfrutan de una demanda constante derivada de la agregación de portadoras, especialmente a medida que el enlace descendente de 3-CC se convierte en estándar en los dispositivos de banda media.
Los amplificadores de bajo ruido aprovechan las campañas de extensión de cobertura en zonas rurales, donde la sensibilidad del receptor supera a la tasa de datos máxima. Los duplexores discretos siguen siendo relevantes para las bandas LTE heredadas, pero el dúplex de división de tiempo de próxima generación reduce su tasa de conexión en determinadas frecuencias 5G. La línea de FEM de Qorvo de 2024 redujo el espacio en la PCB en un 40% respecto a las versiones discretas anteriores, destacando cómo los logros en el factor de forma pueden sustituir al rendimiento bruto de los componentes. En consecuencia, los proveedores de componentes recalibran sus hojas de ruta para favorecer los SIP altamente integrados, alineándose con las estrategias de adquisición de los OEM que recompensan el costo a nivel de módulo por función.
Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe


Por aplicación:
el sector automotriz altera la jerarquía de consumoLa electrónica de consumo retuvo una cuota del 67,35% en 2025, lo que subraya la centralidad de los teléfonos inteligentes en el mercado de módulos de front end de RF. Sin embargo, las aplicaciones automotrices registran una CAGR del 14,21% a medida que los reguladores exigen la capacidad V2X y las pantallas de infoentretenimiento adoptan Wi-Fi 7. Los factores de forma de los vehículos permiten placas más gruesas y PA con enfriamiento activo, ampliando el margen de rendimiento. Los despliegues de 5G privado industrial fomentan arquitecturas de RF a medida ajustadas a las restricciones del entorno de fábrica, desviando parte de la demanda de los chipsets de mercado amplio. El sector aeroespacial y de defensa preserva los precios de venta promedio premium a través de los módulos AESA basados en GaN, un nicho de bajo volumen pero con alto margen.
Los módulos de infraestructura inalámbrica escalan con los despliegues de estaciones base macro de banda media, aunque la mercantilización persiste a medida que los OEM estandarizan las líneas de RF en todas las regiones. Los mandatos de temperatura y fiabilidad del sector automotriz aumentan los costos de calificación, pero también aseguran el suministro multianual, estabilizando los ingresos. Los proveedores expertos en la certificación AEC-Q100 e ISO 26262 extraen una mayor cuota del tamaño del mercado de módulos de front end de RF asignado a los vehículos. La volatilidad de los teléfonos inteligentes, por el contrario, obliga a una mayor agilidad en el inventario, convirtiendo la reutilización de plataformas en distintos niveles de precio en un requisito competitivo.
Por rango de frecuencia:
el sub-6 GHz retiene el volumen, el mmWave captura el valorEl sub-6 GHz mantuvo el 73,45% de la cuota del mercado de módulos de front end de RF en 2025, lo que refleja las prioridades de 5G impulsadas por la cobertura. Su dominio en unidades persistirá, pero los segmentos de mmWave se expanden a una CAGR del 13,72% hasta 2031 impulsados por la densificación urbana y el FWA. Los proveedores bifurcan sus líneas de productos: silicio optimizado en costos para teléfonos de banda media frente a GaAs o SiGe premium para CPE mmWave y puntos de acceso. La madurez del ASIC de formación de haz reduce la lista de materiales de la red de antenas, reduciendo la barrera de costo de adopción para los nodos mmWave. La investigación por encima de 47 GHz sigue siendo exploratoria, pero los primeros ensayos de 6G aseguran la visibilidad del flujo de proyectos para los ingresos de la próxima década.
El tamaño del mercado de módulos de front end de RF vinculado a las frecuencias de banda media se beneficia de los procesos de alto rendimiento y los sustratos más económicos. En cambio, los módulos mmWave exigen precios de venta promedio de 2 a 3 veces superiores gracias al empaquetado avanzado y la complejidad de las matrices en fase. Los proveedores capaces de ofrecer carteras multifrecuencia se protegen de los ciclos en cualquier banda individual, mientras que los participantes especializados en mmWave apuestan por la aceleración de la CAGR a medida que crece la demanda de espectro.

Nota: Las cuotas de segmento de todos los segmentos individuales están disponibles con la compra del informe
Análisis geográfico
Mercado de Módulos de Front End de RF en APAC
Asia-Pacífico mantuvo el 56,88% de participación en el mercado de módulos de front end de RF en 2025, impulsado por la producción de teléfonos móviles de China y las densas implementaciones de 5G de Corea del Sur. Las cadenas de suministro integradas abarcan la refinación de galio en bruto, la fabricación de obleas y el ensamblaje de módulos, lo que genera ventajas en costos y tiempos de ciclo que pocas regiones pueden igualar. El programa de semiconductores de Japón por 10 billones de USD fortalece la resiliencia del ecosistema local y financia líneas piloto de semiconductores compuestos.
Mercado de Módulos de Front End de RF en América del Norte
América del Norte aprovecha los presupuestos de defensa y la adopción temprana del 5G para mantener el liderazgo en diseño de alto rendimiento. La expansión de GaN de MACOM por 345 millones de USD se suma a múltiples iniciativas de empaquetado avanzado orientadas a cerrar la brecha de fabricación con Asia. Sin embargo, las importaciones de componentes siguen dominando el volumen de dispositivos de consumo, exponiendo a los fabricantes de equipos originales a riesgos logísticos transfronterizos.
Mercado de Módulos de Front End de RF en EMEA, América del Sur y APAC
Oriente Medio y África registra una CAGR del 13,95% a medida que los operadores omiten el 4G y dan el salto al 5G independiente. Las estrategias gubernamentales de economía digital financian torres y espectro, pero la asequibilidad de los dispositivos determina un enfoque en frecuencias por debajo de 6 GHz. Europa se beneficia de la demanda proveniente del sector automotriz y de la Industria 4.0, donde el RGPD y la soberanía de la cadena de suministro impulsan a las marcas a abastecerse localmente. América del Sur y los mercados emergentes de la ASEAN absorben la transferencia de tecnología mientras los proveedores persiguen el crecimiento de suscriptores no explotado.

Panorama regulatorio
El cumplimiento normativo de los módulos de front-end de RF está determinado por las normas de acceso al mercado de equipos de radio y los requisitos de pruebas de conformidad que se derivan de los dispositivos finales. En la Unión Europea, la Directiva de Equipos Radioeléctricos (RED, 2014/53/UE) establece requisitos esenciales que se transmiten a los diseños de FEM a través de la homologación de los OEM y las pruebas armonizadas, mientras que Estados Unidos utiliza los marcos de la FCC, incluido el 47 CFR Parte 15, que influyen en las emisiones, el rendimiento espurio y el comportamiento de coexistencia dentro de las cadenas de RF integradas.
En 2026, la actividad normativa añade anclajes de prueba adicionales para los ciclos de calificación de los OEM, incluida la norma ETSI TS 138 161 V19.3.0 (Release 19), que define los métodos TRP/TRS para equipos de usuario 5G NR, y la norma ETSI EN 302 326-2, con un hito de transposición nacional fechado el 12 de marzo de 2026 para sistemas de radio fijos. Junto con el cumplimiento técnico, las herramientas de política también afectan al abastecimiento y al costo, incluida una proclamación del Registro Federal de EE. UU. fechada el 20 de enero de 2026 que impone un arancel ad valorem del 25% a una categoría reducida de chips informáticos avanzados y productos derivados, con exenciones específicas vinculadas al desarrollo de la cadena de suministro nacional, y el escrutinio del Congreso de EE. UU. sobre los controles de exportación de semiconductores a través del H.R. 8287 (Semiconductor Controls Effectiveness Act of 2026).
Análisis de la cadena de valor
La cadena de valor de los módulos de front-end de RF comienza con materiales y sustratos especializados, incluidos compuestos a base de galio y láminas piezoeléctricas, y luego pasa a la fabricación de dispositivos en nodos de proceso centrados en RF que no son intercambiables con la lógica convencional. La tecnología GaAs HBT sustenta los amplificadores de potencia, RF-SOI sustenta los conmutadores y el control, y los procesos SAW/BAW sustentan los filtros acústicos. El chip fabricado pasa luego al empaquetado avanzado y al ensamblaje de módulos (SiP, AiP para frecuencias más altas), seguido de las pruebas de RF, la calibración y la calificación del OEM, donde la homologación del producto final (requisitos de la FCC/RED y de los operadores) se convierte en un paso de control previo al aumento de volumen.
Los cuellos de botella se concentran aguas arriba, en particular en la capacidad de filtros acústicos, donde solo un conjunto limitado de fábricas puede producir SAW/BAW de grado smartphone a gran volumen, lo que convierte a los filtros en una restricción clave y un área de apalancamiento para los proveedores. La dinámica intermedia está cada vez más determinada por la integración y el empaquetado heterogéneo para reducir el área de la placa y la pérdida de inserción. Por ejemplo, GlobalFoundries anunció en julio de 2026 que su tecnología de unión oblea a oblea SLATE está lista para producción en su plataforma RF-SOI 9SW para módulos de front-end celular, lo que destaca el empaquetado como un factor de diferenciación que vincula a las fundiciones, los OSAT y las casas de módulos. En cuanto a la demanda, la adquisición de tipo plataforma, como las pilas llave en mano de módem a antena, estrecha el vínculo entre la selección de componentes y el software/ajuste, lo que aumenta los costos de cambio una vez que se fija el diseño de un teléfono o CPE.
Panorama competitivo
Tres dinámicas enmarcan actualmente la competencia. En primer lugar, la integración de sistemas supera la competencia basada en especificaciones de componentes discretos. Skyworks se asoció con Samsung para integrar cadenas de transceptor a antena que ahorran un 30% de espacio en la placa, en respuesta a las solicitudes de los OEM de pilas llave en mano. En segundo lugar, la concentración de clientes tiene consecuencias de doble filo: la decisión de Apple de reducir los pedidos a Skyworks hasta en un 25% reveló la fragilidad de los ingresos cuando los principales clientes cambian de fuente de aprovisionamiento. En tercer lugar, la profundidad de las patentes en filtros BAW y epitaxia de GaN sostiene fosos defensivos que ralentizan la mercantilización.
Las cinco principales empresas, Broadcom, Skyworks, Qorvo, Qualcomm-TDK RF360 y Murata, controlaron aproximadamente el 60% de la cuota del mercado de módulos de front end de RF en 2024. Sin embargo, los competidores de nivel medio ganan terreno en los nichos automotriz e industrial, donde los operadores establecidos siguen centrados en los teléfonos. Las fusiones y adquisiciones remodelan los mapas de capacidades: Qorvo adquirió Anokiwave para ASIC de formación de haz, Guerrilla RF adquirió una cartera de PA de GaN, y pSemi introdujo módulos de antena sintonizados por IA. Las guerras de precios se intensifican para los sockets sub-6 GHz, pero las plataformas mmWave y de defensa defienden los márgenes mediante la diferenciación tecnológica.
El aprovechamiento de la propiedad intelectual determina los flujos de regalías, especialmente en los filtros. Los proveedores con carteras de patentes envejecidas aceleran la I+D de TC-SAW o XBAR de próxima generación para mantener los ingresos por licencias. Las asociaciones de fabricación por contrato, particularmente en Taiwán, ayudan a las casas de diseño puro a escalar la producción sin sobrecarga de inversión de capital. Las métricas de sostenibilidad entran en las solicitudes de cotización de módulos de RF, recompensando a las fábricas que documentan el uso de energía y el empaquetado reciclable.
Líderes de la industria de módulos de front end de RF
Qualcomm Technologies, Inc.
Skyworks Solutions, Inc.
Murata Manufacturing Co., Ltd.
Qorvo, Inc.
Broadcom Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Módulos de Front End de RF
- Skyworks Solutions, Inc.
- Qorvo, Inc.
- Murata Manufacturing Co., Ltd.
- Qualcomm Technologies, Inc.
- Broadcom Inc.
- NXP Semiconductors N.V.
- Infineon Technologies AG
- Taiyo Yuden Co., Ltd.
- TDK Corporation
- Skyworks Aerolab Pte. Ltd.
- Wisol Co., Ltd.
- Akoustis Technologies, Inc.
- Resonant Inc.
- pSemi Corporation
- Maxscend Microelectronics Co., Ltd.
- Unisoc (Shanghai) Technologies Co., Ltd.
- Jiangsu Hengxin Technology Co., Ltd.
- Kyocera Corporation
- RFHIC Corporation
- MACOM Technology Solutions Holdings, Inc.
- WIN Semiconductors Corp.
- Silterra Malaysia Sdn. Bhd.
- Optimum Semiconductor Technologies Inc.
- Finwave Semiconductor, Inc.
- UMC RF Solution Business Unit
- Tower Semiconductor Ltd.
Lea el análisis de las empresas de módulo de front end de RF

Oportunidades de mercado y perspectivas futuras
Un espacio blanco clave es asegurar y regionalizar la capacidad de filtros acústicos de alto rendimiento (SAW/BAW) y la integración de módulos asociada para smartphones premium y dispositivos multibanda. La oferta está concentrada, y los costos de rediseño son altos una vez que se han ganado los sockets. Una señal concreta de 2026 es el acuerdo multianual entre Apple y Broadcom, que supera los 30.000 millones de USD, para silicio personalizado fabricado en EE. UU., incluidos filtros FBAR y componentes de conectividad inalámbrica, junto con una expansión y modernización de 1.500 millones de USD de las instalaciones de Broadcom en Fort Collins, Colorado. Este tipo de compromiso vinculado a la capacidad mejora las oportunidades para los proveedores que pueden garantizar una producción asegurada de filtros, apoyo a la calificación y hojas de ruta a largo plazo en bandas por debajo de 6 GHz y emergentes.
Otra área de oportunidad es la preparación para frecuencias más altas y nuevas bandas, especialmente los módulos FR3 (7-15 GHz) y mmWave, que exigen un codiseño más estrecho entre PA, LNA, filtros y antenas con empaquetado avanzado. AiP es un enfoque generalizado por debajo de 60 GHz, mientras que la exploración de AoC comienza a afianzarse por encima de 60 GHz. En 2026, la actividad del ecosistema en torno al hardware FR3, incluidos los circuitos integrados de conformación de haz Daybreak de Sivers Semiconductors para 7-15 GHz y las demostraciones públicas de FR3 de Skyworks, respalda vías de desarrollo activas en las que los proveedores de módulos pueden diferenciarse mediante la gestión térmica, la calibración y la integración de antenas para CPE de acceso inalámbrico fijo, gateways empresariales y hardware de prueba temprano de 5G-Advanced y 6G.
Recent Industry Developments in Mercado de Módulos de Front End de RF
- Julio de 2026: Skyworks Solutions lanzó un módulo de front-end Sky5 5G NR para 5G de banda media en EE. UU. y reportó la aprobación de un operador. El lanzamiento refuerza su posición en ecosistemas de operadores con calificación estricta, donde los diseños RFFE aprobados pueden convertirse en sockets de referencia para múltiples niveles de dispositivos. También subraya el avance hacia soluciones de paquete único que ahorran área de PCB y simplifican la integración de diseño de RF para los OEM.
- Marzo de 2026: Skyworks Solutions y MediaTek presentaron las primeras innovaciones de RFFE de FR3 y Power Class 1 en el Mobile World Congress 2026, incluido un LNA FR3 y un módulo de PA con filtros integrados. Las demostraciones alinean las hojas de ruta de RFFE con las discusiones sobre bandas emergentes y destacan los enfoques de integración necesarios para gestionar la pérdida, el filtrado y la linealidad a frecuencias más altas. La visibilidad en el MWC también indica qué proveedores se están posicionando para compromisos de plataforma previos al estándar con OEM y socios de infraestructura.
- Diciembre de 2024: Samsung Electronics y Skyworks Solutions revelaron una asociación estratégica para integrar plataformas SKY5 en los smartphones Galaxy, citando una reducción del 30% en el área de la placa de RF. Esta colaboración muestra cómo las restricciones de diseño de los teléfonos insignia están impulsando a los proveedores hacia plataformas FEM más integradas en lugar de cadenas discretas. Los beneficios de espacio en placa y eficiencia energética también elevan el nivel competitivo para los rivales que carecen de co-optimización de módem a antena.


Mercado de Módulos de Front End de RF Alcance del informe y metodología de investigación
Definición y alcance del mercado
Este mercado abarca los ingresos generados por los módulos de front-end de RF que se sitúan entre la antena y la banda base, combinando amplificación, filtrado, conmutación, duplexación y ajuste para dar soporte a la conectividad inalámbrica en dispositivos y sistemas.
Exclusiones del alcance: excluimos los procesadores de banda base, las antenas y las unidades de radio completas donde el front-end de RF no puede separarse como valor de módulo.
Descripción general de la segmentación
- Por componente
- Amplificadores de potencia (PA)
- Duplexores y diplexores
- Filtros (SAW, BAW, TC-SAW)
- Conmutadores
- Amplificadores de bajo ruido (LNA)
- Sintonizadores de antena
- FEM integrados/híbridos
- Por aplicación
- Electrónica de consumo (teléfonos inteligentes, dispositivos ponibles)
- Automotriz (ADAS, comunicación V2X)
- Comunicación inalámbrica (5G, Wi-Fi 6/6E)
- Industrial
- Aeroespacial y defensa
- Otras aplicaciones
- Por rango de frecuencia
- Sub-6 GHz (FR1)
- mmWave (24-47 GHz, FR2)
- Más de 47 GHz (bandas de I+D de 6G)
- Por geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Chile
- Resto de América del Sur
- Europa
- Reino Unido
- Alemania
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- Australia
- Singapur
- Malasia
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de datos, dimensionamiento del mercado y validación
Investigación documental
La investigación documental ayuda a establecer los límites de lo que se considera un módulo de front-end de RF y lo que no. También proporciona puntos de partida para los envíos de dispositivos y la actividad de despliegue de redes. Nos apoyamos principalmente en fuentes públicas como referencias de espectro y tecnología de la ITU, datos de autorización de equipos de la FCC, indicadores de economía digital de la OCDE, series macroeconómicas del Banco Mundial y estadísticas comerciales de UN Comtrade para las categorías electrónicas pertinentes.
Además, revisamos informes anuales de empresas, transcripciones de llamadas de resultados, presentaciones a inversores y cobertura de prensa creíble para comprender los cambios en la combinación de productos, los movimientos de capacidad y las señales de demanda regional. Las bases de datos de patentes y la documentación pública de estándares (por ejemplo, las versiones de 3GPP) se utilizan para verificar los tiempos de las transiciones tecnológicas, como la adopción de sub-6 GHz a mmWave. Para el contexto financiero y de noticias de las empresas, también utilizamos una base de datos de suscripción de pago que agrega presentaciones regulatorias y acciones corporativas. Las fuentes documentales mencionadas aquí son ilustrativas, y también se utilizaron otras referencias públicas para la recopilación, verificación y aclaración de datos.
Entrevistas primarias y encuestas
El trabajo primario se utiliza para poner a prueba los supuestos documentales y para cubrir vacíos, como la dirección de los precios a nivel de módulo, la participación típica en la lista de materiales y la rapidez con la que los ciclos de diseño de 5G y Wi-Fi se traducen en envíos. Hablamos con una combinación de fabricantes de componentes, integradores de módulos, participantes del ecosistema de OEM y ODM, y compradores en la etapa final en las principales regiones, de modo que las señales de demanda no se tomen de una sola geografía.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 28% | Directivos (CXO): 19% | APAC: 49% |
| Nivel medio: 50% | Líderes funcionales/de unidad: 37% | EMEA: 32% |
| Jugadores más pequeños: 22% | Gerentes: 44% | América: 19% |
Dimensionamiento y previsión del mercado
El dimensionamiento comienza con una construcción de arriba hacia abajo, donde los grupos de demanda de dispositivos y sistemas se reconstruyen a partir de indicadores de envíos y despliegue, y luego se traducen en el valor de los módulos de front-end de RF utilizando tasas de adopción y una lógica de precios adecuada para cada aplicación. Dado que el contenido de diseño difiere según el caso de uso, separamos el modelo por smartphones y otros dispositivos de consumo, vehículos con conectividad, infraestructura inalámbrica, y demanda industrial y de defensa.
Los insumos clave incluyen los envíos de smartphones y dispositivos conectados, la progresión de la combinación 4G a 5G, la combinación de bandas de frecuencia (sub-6 GHz frente a mmWave cuando corresponda), el contenido promedio de módulos por dispositivo y el movimiento de precios observado para filtros, amplificadores de potencia, conmutadores y FEM integrados. Cuando los totales de arriba hacia abajo parecen demasiado altos o demasiado bajos, los corroboramos mediante aproximaciones selectivas de abajo hacia arriba, como el ASP muestreado multiplicado por los volúmenes de envío para un conjunto de categorías de dispositivos comúnmente enviadas, además de verificaciones de canal sobre la disponibilidad de componentes y los plazos de entrega. Cuando el precio de los módulos no es directamente visible, los vacíos se abordan mediante indicadores sustitutos de combinación de componentes y rangos conservadores que luego se reducen mediante entrevistas.
Para la previsión, primero se utiliza el análisis de escenarios para reflejar las diferentes velocidades de adopción del 5G, las actualizaciones de Wi-Fi y la conectividad automotriz, seguido de verificaciones basadas en regresión frente a indicadores de demanda macro y al consenso de envíos. La vía final se elige después de alinear las perspectivas variables con lo que los expertos esperan para los ciclos de diseño y la normalización de inventarios.
Validación de datos y ciclo de actualización
La validación se realiza mediante múltiples verificaciones para que un único dato no determine el resultado. Los totales del modelo se comparan con señales independientes, como las tendencias de producción electrónica regional, los flujos comerciales de las categorías pertinentes y el valor implícito del módulo por dispositivo, y luego se revisan los valores atípicos hasta que los supuestos sean explicables.
Antes de la aprobación final, las cifras pasan por revisiones de analistas en varias etapas, con desencadenantes de recontacto utilizados cuando una variable clave cambia de manera significativa, como un cambio repentino en la combinación de smartphones o una oscilación en los precios de los componentes. El informe se actualiza anualmente, y se realizan actualizaciones provisionales cuando ocurren eventos importantes que pueden cambiar la demanda o los precios. Justo antes de la entrega, se completa una revisión final para que los clientes reciban la vista más actualizada.
Comparación del dimensionamiento del mercado de módulos de front-end de RF de Mordor Intelligence con otras estimaciones publicadas
Los tamaños de mercado publicados para los módulos de front-end de RF a menudo no coinciden porque el momento y la mecánica detrás del cálculo no son los mismos, incluso cuando el nombre del tema parece idéntico. Las diferencias generalmente provienen de cómo se define el alcance del módulo, qué grupos de demanda de dispositivos e infraestructura se cuentan, y cómo se convierte el precio a USD para el año indicado.
Una brecha derivada de la actualización también es común en este mercado porque los ASP pueden cambiar rápidamente con los cambios en la combinación de filtros, los niveles de integración y las correcciones de inventario. El momento de conversión de divisas utilizado también puede desplazar un valor indicado en una cantidad notable. Al reexaminar la dirección de los ASP y los supuestos de tipo de cambio cerca de la publicación, y al validarlos de forma cruzada con señales de envíos y ciclos de diseño, Mordor Intelligence mantiene el valor de mercado de 2026 más cercano a lo que compradores y proveedores observaron durante ese año.
Comparación de referencia
| Fuente | Tamaño del mercado | Brechas en la metodología de investigación |
|---|---|---|
| Mordor Intelligence | 33,06 mil millones de USD (2026) | |
| Editorial del Sector A | 26,54 mil millones de USD (2024) | Utiliza un año base anterior y una definición de cadena receptora que puede pasar por alto parte del contenido integrado del lado del transmisor, y el valor en USD es sensible al momento de conversión utilizado para 2024. |
| Editorial del Sector B | 28,40 mil millones de USD (2025) | Aplica una canasta de componentes más estrecha y un enfoque diferente para la evolución de precios en filtros y amplificadores, lo que puede atenuar el aumento esperado por el mayor contenido de 5G. |
La tabla muestra que la dispersión se explica principalmente por la selección del año, lo que se cuenta como un módulo frente a un conjunto de componentes, y cómo se tratan los precios y las divisas en períodos de rápida evolución. Cuando el alcance se establece claramente y el valor se vincula a indicadores de demanda visibles, el resultado se vuelve más fácil de reproducir y de actualizar a medida que llegan nuevas señales de envíos y precios.


Preguntas clave respondidas en el informe
¿Qué tamaño tiene el mercado de módulos de front end de RF en 2026?
El tamaño del mercado de módulos de front end de RF es de USD 33,06 mil millones en 2026.
¿Cuál es la CAGR prevista para los módulos de front end de RF hasta 2031?
Se proyecta que el mercado crecerá a una CAGR del 13,02% de 2026 a 2031.
¿Qué región lidera la demanda de módulos de front end de RF?
Asia-Pacífico lidera con una cuota del 56,88% gracias a su base de fabricación combinada y la escala de despliegue del 5G.
¿Cuál es el segmento de aplicación de más rápido crecimiento?
Las aplicaciones automotrices se expanden a una CAGR del 14,21% a medida que la conectividad V2X y de infoentretenimiento se convierte en estándar.
¿Por qué los sintonizadores de antena crecen más rápido que otros componentes?
La adaptación adaptativa de impedancia en las bandas 5G fragmentadas impulsa la demanda de sintonizadores de antena, generando una CAGR del 13,98%.
¿Qué está impulsando la adopción de módulos mmWave?
Los despliegues de acceso inalámbrico fijo permiten unidades CPE más grandes que incorporan múltiples cadenas de RF mmWave, aumentando el valor del módulo por instalación.
Última actualización de la página el:



