
Tamaño y Participación del Mercado de Equipos para Semiconductores
Análisis del Mercado de Equipos para Semiconductores por Mordor Intelligence
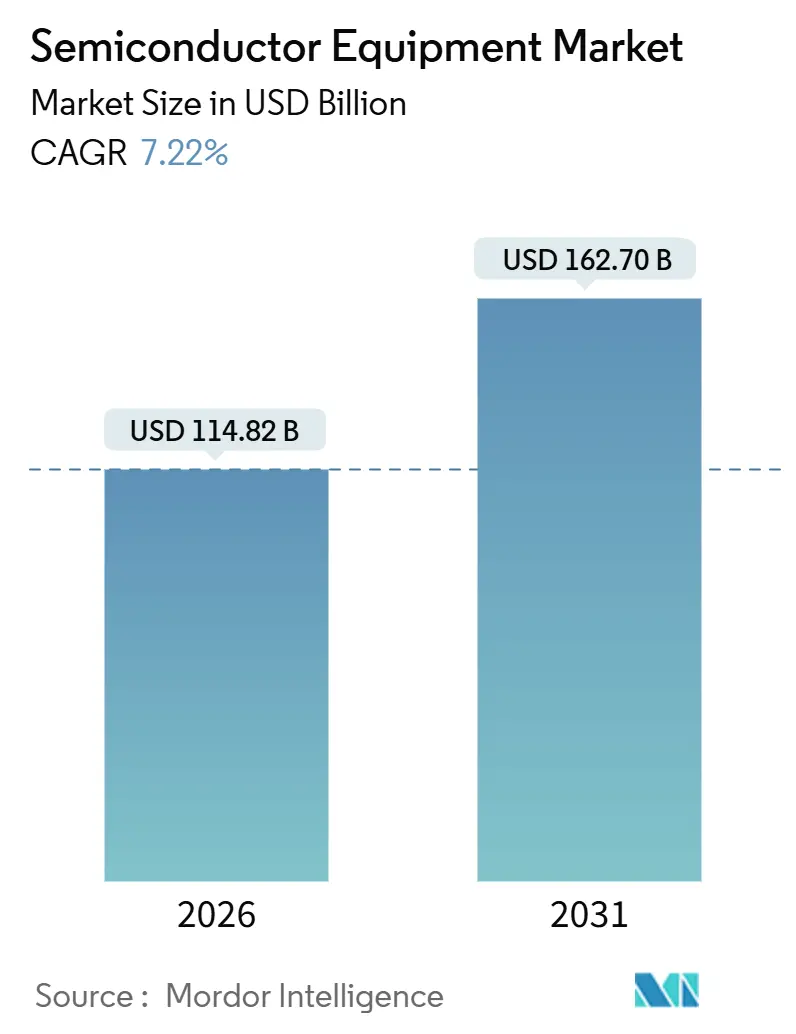
El tamaño del mercado de equipos para semiconductores fue valorado en 114,8 mil millones de USD en 2026 y se estima que crecerá desde 123,1 mil millones de USD en 2027 hasta alcanzar 179,7 mil millones de USD en 2032, a una CAGR del 7,86% durante el período de previsión (2027-2032).
La presión sobre la capacidad de memoria vinculada a la IA en Corea del Sur y el equipo de soporte para la migración tecnológica de dispositivos avanzados impulsan la inversión, mientras que el financiamiento público puede ampliar la base de financiación de proyectos. La calificación comercial del EUV de Alta-NA crea una vía para la adopción selectiva de herramientas junto con las plataformas de producción establecidas. Sin embargo, los obstáculos en la rentabilidad del capital y las interrupciones en materiales de la cadena de suministro ascendente pueden retrasar la conversión de la demanda en capacidad de fabricación instalada. La aceptación en producción y el acceso regulatorio determinan, en consecuencia, qué proveedores pueden convertir los planes de inversión en sistemas de fabricación para compradores elegibles.
Conclusiones Clave del Informe
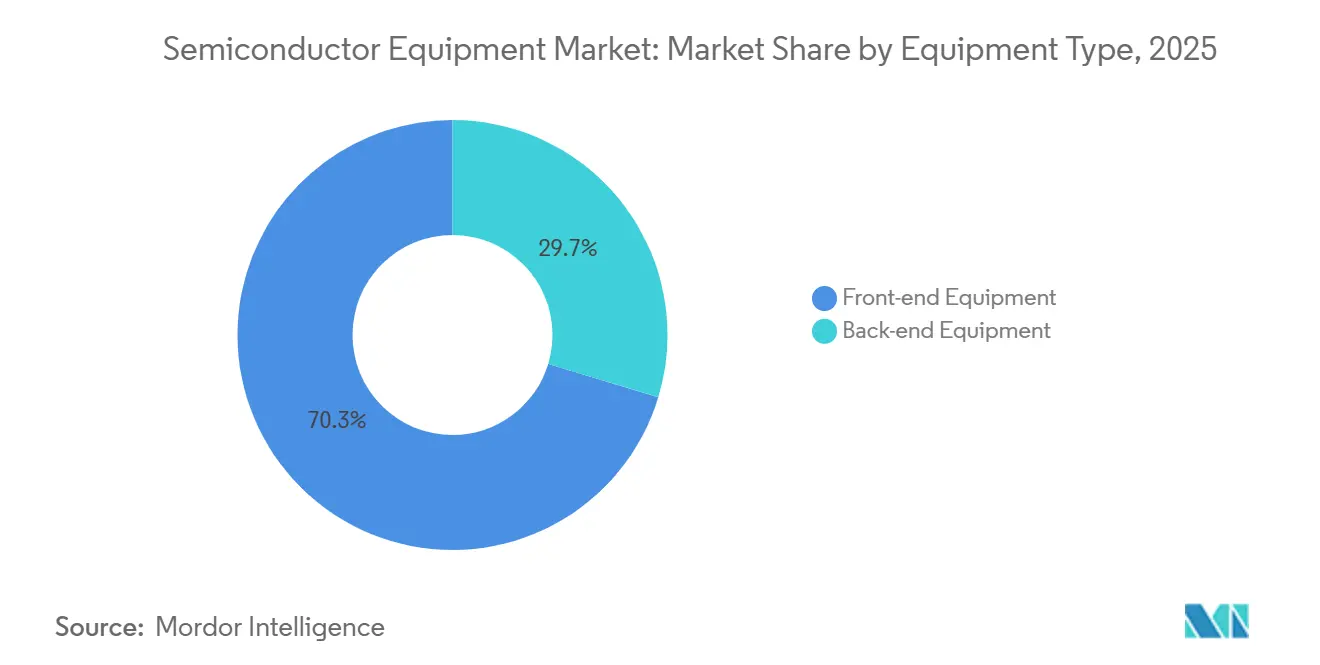
- Por tipo de equipo, los equipos de proceso frontal representaron una participación del 70,6% en el mercado de equipos para semiconductores en 2026 y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 8,7% durante 2027-2032.
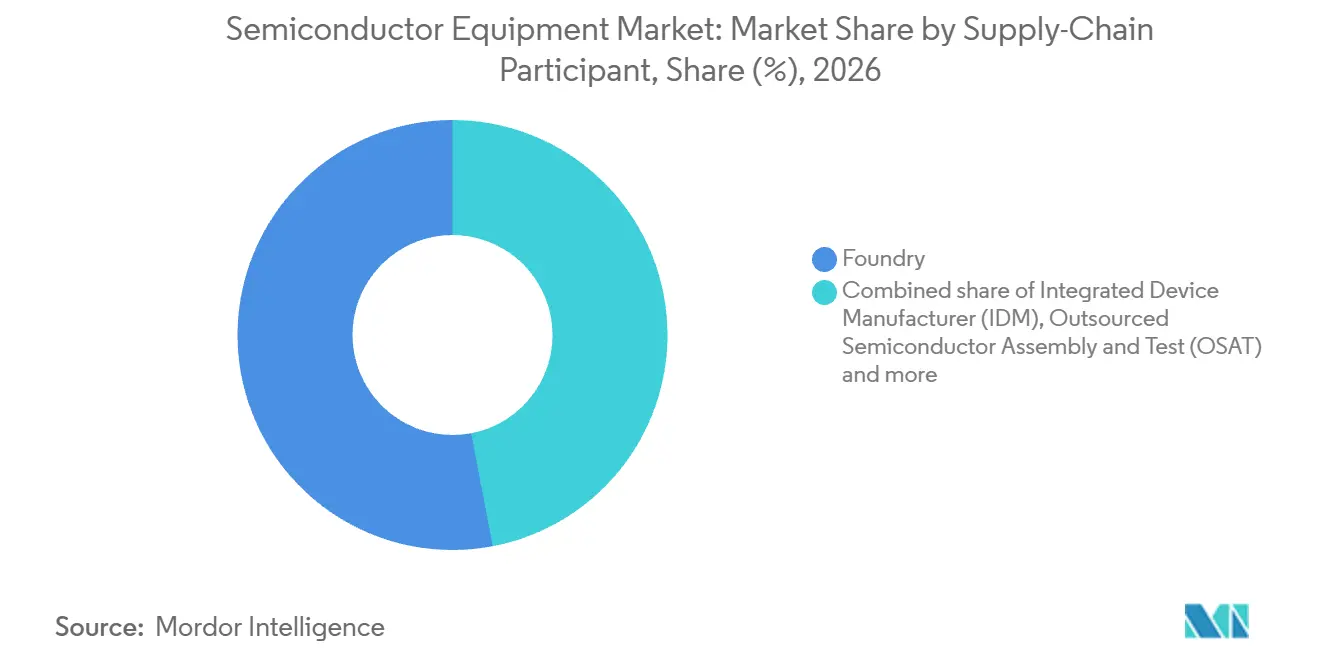
- Entre los participantes de la cadena de suministro, las fundiciones representaron una participación del 53% del tamaño del mercado de equipos para semiconductores en 2026, mientras que se proyecta que los proveedores de ensamblaje y prueba de semiconductores subcontratados (OSAT) crezcan más rápido, con una CAGR del 8,6% durante 2027-2032.
- En cuanto a los tamaños de oblea, los equipos de 300 mm lideraron con una participación del 63,94% en 2026 y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 8,6% durante 2027-2032.
- Por industria de uso final, las aplicaciones de computación y centros de datos tuvieron la mayor participación con un 32,31% en 2026, mientras que se prevé que las aplicaciones automotrices y de movilidad crezcan más rápido, con una CAGR del 9% durante 2027-2032.
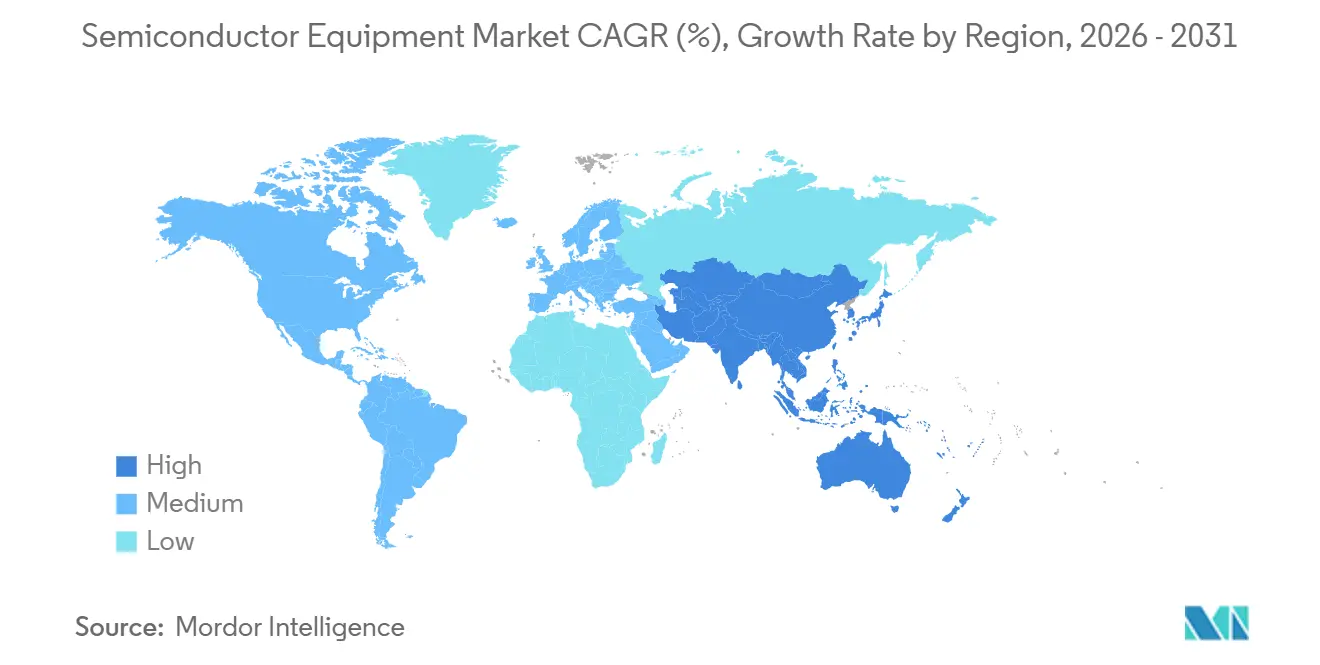
- Geográficamente, Asia-Pacífico lideró con una participación del 53,34% en 2026 y se proyecta que sea la geografía de mayor crecimiento, con una CAGR del 9,6% durante 2027-2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Demanda Creciente de Electrónica de Consumo Avanzada y Teléfonos Inteligentes | +1.9% | Fabricación de nodos avanzados en Taiwán | Corto plazo (≤ 2 años) |
| Inversiones Rápidas en Nodos de IA, IoT y Dispositivos de Borde | +2.9% | Fabricación de memoria en Corea del Sur | Corto plazo (≤ 2 años) |
| Oleadas de Subsidios Gubernamentales (Ley CHIPS, Ley Europea de Chips, Etc.) que Impulsan el Gasto de Capital en Herramientas | +2.1% | Estados Unidos y Alemania | Mediano plazo (2-4 años) |
| Transición a GAA y EUV de Alta-NA que Requiere Nuevos Conjuntos de Herramientas | +2.3% | Fabricación de lógica avanzada en Estados Unidos | Mediano plazo (2-4 años) |
| Mandatos de Sostenibilidad que Impulsan Herramientas de Modernización de "Fábricas Verdes" | +0.8% | Sitios de fabricación cubiertos en Taiwán | Mediano plazo (2-4 años) |
| Aumento de la Demanda de Empaquetado de Integración Heterogénea 3D | +1.1% | Operaciones de fabricación de empaquetado avanzado en Singapur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Demanda Creciente de Electrónica de Consumo Avanzada y Teléfonos Inteligentes
La demanda de teléfonos inteligentes respalda la inversión en equipos mediante la adopción de tecnologías de fabricación avanzadas, lo que hace que los requisitos de fabricación de los nuevos dispositivos sean comercialmente significativos. TSMC declaró el 15 de octubre de 2026 que la fuerte demanda de teléfonos inteligentes y aplicaciones de computación de alto rendimiento/IA respaldó su esperada expansión de la familia N2. La fundición esperaba que la capacidad anual para estas tecnologías se duplicara con creces en 2027. Esto vincula la oportunidad a una plataforma de fabricación específica, con las aplicaciones de teléfonos inteligentes contribuyendo junto con la demanda de computación. Dado que se espera que esa duplicación ocurra durante 2027, las herramientas necesarias para equiparla se encuentran dentro de los próximos 2 años, situando la oportunidad vinculada a los teléfonos inteligentes en las líneas N2 de vanguardia.
Inversiones Rápidas en Nodos de IA, IoT y Dispositivos de Borde
La inversión en memoria vinculada a la IA aumenta la demanda de equipos que pueden ayudar a convertir capacidad de fabricación adicional en producción lista para el mercado. En el segundo trimestre de 2026, SK hynix declaró que la demanda de los clientes superaba las capacidades de suministro y que estaba acelerando el calendario de producción en masa de su fábrica Cheongju M15X. Una aceleración del ritmo de producción puede adelantar el momento en que las herramientas de producción deben estar listas, concentrando la oportunidad en torno a la ejecución de la fabricación. La misma declaración vinculó una mayor inversión en capacidad a la apertura planificada de la sala limpia de la Fase 1 de Yongin a principios de 2027. Los proveedores de equipos se enfrentan, por tanto, tanto a un calendario de producción acelerado en M15X como a una oportunidad de expansión dependiente de la sala limpia, lo que hace que la disponibilidad de herramientas y la disponibilidad de instalaciones sean condiciones distintas para convertir la inversión en producción.
Oleadas de Subsidios Gubernamentales (Ley CHIPS, Ley Europea de Chips, Etc.) que Impulsan el Gasto de Capital en Herramientas
El apoyo público amplía la base de financiación de las instalaciones de semiconductores, haciendo que la inversión sea menos dependiente de que los fabricantes financien cada expansión por sí mismos. Para el 15 de julio de 2026, el Departamento de Comercio de los Estados Unidos había otorgado 9 nuevos proyectos de incentivos desde julio de 2025, llevando su programa de instalaciones y equipos a 49 proyectos en 24 empresas. En julio de 2026, la Comisión Europea aprobó el paquete de subvenciones directas de Alemania por 659 millones de EUR (751,6 millones de USD) para 4 nuevas instalaciones de la cadena de valor de semiconductores.[1] Estos compromisos respaldan la posible demanda de equipos al reducir el financiamiento privado requerido para la inversión elegible. El financiamiento directo en el programa de los Estados Unidos estaba vinculado a la demostración de la finalización de hitos o a actividades de la fuerza laboral. Los proveedores de herramientas se enfrentan, en consecuencia, a una oportunidad de inversión cuya conversión sigue la ejecución de las instalaciones más que el anuncio del otorgamiento por sí solo.
Transición a GAA y EUV de Alta-NA que Requiere Nuevos Conjuntos de Herramientas
La calificación comercial convierte la litografía avanzada en una oportunidad de inversión en equipos al conectar una nueva plataforma de herramientas con la producción de procesadores comercializables. Para el 15 de julio de 2026, Intel Foundry había entrado en fabricación de alto volumen para un subconjunto de procesadores Intel Core Ultra Series 3 utilizando la tecnología EXE EUV de Alta-NA de ASML. Capas específicas de Intel 18A fueron doblemente calificadas en EUV de Alta-NA en Oregón, con productos enviados con rendimientos equivalentes a la plataforma NXE. La calificación crea una opción de rutas de fabricación para esas capas específicas. La adopción a nivel de capa puede, por tanto, crear una ruta comercial para las herramientas de Alta-NA junto con las instalaciones existentes, permitiendo que capacidades seleccionadas entren en producción antes de una transición más amplia de la flota.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en la Previsión de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| CAPEX Extremadamente Alto y Largos Ciclos de Recuperación de la Inversión | -1.3% | Proyectos de fabricación intensivos en capital en Alemania | Largo plazo (≥ 4 años) |
| Cuellos de Botella en el Suministro de Materiales Especiales que Retrasan los Envíos de Herramientas | -1% | Cadenas de suministro de Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Restricciones de Control de Exportaciones sobre Herramientas con Destino a China | -0.6% | Suministro con destino a China desde los Estados Unidos | Mediano plazo (2-4 años) |
| Escasez Aguda de Ingenieros de Servicio de Campo Calificados | -0.4% | Ubicaciones de fabricación de semiconductores en Taiwán | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
CAPEX Extremadamente Alto y Largos Ciclos de Recuperación de la Inversión
Los requisitos de rentabilidad del capital pueden impedir que la expansión de la fabricación se convierta en demanda de equipos incluso cuando un productor de semiconductores tiene la tecnología para proceder. En 2025, Intel discontinuó la expansión planificada de su fábrica en Alemania y declaró que las futuras inversiones en nodos e instalaciones requerían una vía clara hacia una rentabilidad del capital aceptable. Describió la fabricación de vanguardia como intensiva en capital, con inversiones que tardan años en generar retornos. ASML también advirtió que las altas tasas de interés y la volatilidad de los mercados financieros podrían dificultar que los fabricantes de semiconductores obtengan capital de deuda o capital propio para la compra de equipos. En conjunto, los umbrales de rentabilidad y la exposición al financiamiento pueden limitar la conversión de planes técnicos en activos de fabricación financiados. La restricción resultante llega a los proveedores de herramientas antes de la adquisición, a través de proyectos que no superan el umbral de inversión del comprador.
Cuellos de Botella en el Suministro de Materiales Especiales que Retrasan los Envíos de Herramientas
La disponibilidad de materiales puede limitar la entrega de equipos antes de que una herramienta terminada llegue al fabricante de semiconductores, exponiendo a los compradores a interrupciones en la cadena de suministro ascendente del ensamblaje final. ASML informó que algunos proveedores habían enfrentado interrupciones operativas por escasez de materias primas y señaló que dichas interrupciones podrían retrasar las entregas de piezas y, a su vez, los envíos de sus productos. La exposición comercial surge porque el envío de una herramienta depende de la disponibilidad de sus piezas y subconjuntos constitutivos. Incluso cuando el proyecto de fabricación del comprador está financiado, una interrupción en la cadena ascendente puede posponer el momento en que esa inversión se convierte en capacidad utilizable. Para el proveedor de equipos, la restricción restante es el momento de entrega de los sistemas, con el posible retraso trasladado a lo largo de la cadena de producción.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
La Fabricación Avanzada Respalda el Liderazgo del Proceso FrontalLos equipos de proceso frontal representaron una participación del 70,6% del tamaño del mercado de equipos para semiconductores en 2026 y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 8,7% durante 2027-2032. En marzo de 2026, SK hynix acordó adquirir escáneres de litografía EUV de ASML, con ASML Korea como contraparte contractual. La decisión conecta la inversión en fabricación de un productor de memoria con una tecnología de producción específica. Para los proveedores de herramientas, esto crea una oportunidad comercial en torno a las capacidades de fabricación que un fabricante de chips elige instalar. Los compromisos específicos de tecnología pueden, por tanto, respaldar la demanda de equipos antes de que la capacidad de fabricación asociada contribuya con producción adicional de chips.
Los equipos de proceso final participan a través de un conjunto diferenciado de inversiones en las etapas posteriores de la producción de semiconductores. Dentro de este segmento, SEMI informó que las ventas globales de equipos de ensamblaje y empaquetado aumentaron un 20,8% en 2025. Previó un aumento adicional del 9,6% hasta 6,7 mil millones de USD en 2026. El crecimiento en esta categoría crea oportunidades para los proveedores que atienden operaciones de empaquetado junto con aquellos que persiguen inversiones en fabricación de obleas. La distinción comercial radica en dónde contribuye el equipo a la fabricación, por lo que la expansión en empaquetado puede crear un conjunto separado de demanda de equipos sin requerir las mismas capacidades de herramientas que la producción de proceso frontal.



Por Participante en la Cadena de Suministro:
La Escala de las Fundiciones y la Expansión de OSAT Configuran la DemandaLas fundiciones representaron una participación del 53% en el mercado de equipos para semiconductores en 2026, convirtiéndolas en el segmento más grande. TSMC mantuvo su presupuesto de gasto de capital planificado para toda la empresa en 2026 entre 60 mil millones de USD y 64 mil millones de USD. Ese presupuesto muestra la escala del capital controlado por un único comprador de fundición. Una cuenta de fundición de gran tamaño puede, por tanto, concentrar la oportunidad de ingresos por equipos y la exposición al ciclo de capital en la misma relación con el cliente.
Se prevé que el ensamblaje y prueba de semiconductores subcontratados (OSAT) sea el segmento de mayor crecimiento, con una CAGR del 8,6% durante 2027-2032. Amkor, un proveedor de servicios de empaquetado y prueba, reportó ventas netas consolidadas en el segundo trimestre de 2026 de 1,9 mil millones de USD, un aumento del 26% respecto al segundo trimestre de 2025. La expansión en un proveedor de empaquetado y prueba subcontratado puede aumentar su necesidad de equipos de ensamblaje y prueba, dirigiendo la oportunidad hacia la inversión en capacidad de OSAT.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tamaño de Oblea:
La Inversión en Obleas de Gran Tamaño Sirve a Diversas AplicacionesLos equipos de 300 mm fueron el segmento más grande, con una participación del 63,94% en 2026, y se prevé que sean el segmento de mayor crecimiento, con una CAGR del 8,6% durante 2027-2032. SEMI proyectó que el gasto global en equipos de fabricación de obleas de proceso frontal de 300 mm aumentaría un 31% interanual en 2026. Esperaba que el crecimiento de la inversión continuara a tasas de dos dígitos hasta 2029. Esto extiende la oportunidad de equipos a lo largo de un horizonte de inversión plurianual dentro del mismo formato de fabricación. Los proveedores que atienden ese formato pueden, por tanto, perseguir inversiones adicionales en capacidad sin depender de que cada comprador cambie su diámetro de oblea.
La adopción de obleas de 300 mm también alcanza la fabricación de gestión de energía, ampliando la exposición de los equipos más allá de una sola clase de chips de computación. Texas Instruments inició la producción y las entregas a clientes desde su fábrica SM1 de 300 mm en Sherman, Texas, antes del 17 de diciembre de 2025. Los productos analógicos de energía iniciales atendieron necesidades de iluminación automotriz, gestión de baterías y energía para centros de datos. Esa combinación de aplicaciones conecta el formato de fabricación con funciones utilizadas en vehículos e infraestructura de computación, en lugar de limitarse a un único dispositivo final. La demanda de equipos en este formato puede, en consecuencia, beneficiarse de varias aplicaciones que comparten una plataforma de producción, dando a los proveedores exposición a los requisitos de fabricación en diferentes mercados finales.
Por Industria de Uso Final:
La Inversión en Computación y la Capacidad de Energía Automotriz DivergenLas aplicaciones de computación y centros de datos formaron el segmento más grande, con una participación del 32,31% en 2026. Micron inició la construcción de una instalación de empaquetado avanzado de HBM en Singapur el 8 de enero de 2025, para satisfacer la demanda de centros de datos de IA. La inversión planificada fue de aproximadamente 7 mil millones de USD hasta finales de la década y más allá. Esto conecta la oportunidad de equipos con la capacidad de empaquetado de un productor de memoria, añadiendo un canal de inversión en fabricación más allá de los procesadores instalados en los sistemas de computación. Los proveedores pueden, por tanto, participar en la demanda de computación a través de la infraestructura de producción que respalda la memoria, con el horizonte de inversión extendido de la instalación distribuyendo la oportunidad más allá de su inicio de obras.
Se prevé que el sector automotriz y de movilidad sea el segmento de mayor crecimiento, con una CAGR del 9% durante 2027-2032. Infineon inauguró su Fábrica de Energía Inteligente de Dresde en julio de 2026, duplicando la capacidad de fabricación del sitio para semiconductores de energía inteligente y tecnologías analógicas/de señal mixta. Infineon identificó usos automotrices, incluidos los vehículos definidos por software, junto con aplicaciones industriales para sus chips. En julio de 2026, Micron anunció expansiones de capacidad de memoria automotriz diseñadas para respaldar largos ciclos de vida de productos y un suministro sostenido para programas de producción críticos. La continuidad del suministro vincula, en consecuencia, la demanda de equipos automotrices a programas de producción de larga duración, dando a la inversión en capacidad un propósito más allá de un aumento a corto plazo en los envíos de dispositivos.
Análisis Geográfico
Mercado de Equipos para Semiconductores en Asia-Pacífico
Asia-Pacífico representó una participación del 53,34% del tamaño del mercado de equipos para semiconductores en 2026 y se prevé que sea la geografía de mayor crecimiento, con una CAGR del 9,6% durante 2027-2032. China mantuvo la mayor posición por país durante 13 trimestres consecutivos hasta el segundo trimestre de 2026, con facturaciones que superaron los 10 mil millones de USD durante 12 trimestres consecutivos. Las facturaciones de Corea del Sur alcanzaron 9,08 mil millones de USD en el segundo trimestre de 2026, un aumento del 54% interanual, mientras que Taiwán registró 10,89 mil millones de USD, un aumento del 24%. La región combina, en consecuencia, una base de compras sostenida con un gasto creciente en equipos en varios centros de fabricación, dando a los proveedores acceso a la expansión más allá del ciclo de inversión de un solo país.
El gasto en equipos en América del Norte cayó un 20% hasta 10,9 mil millones de USD en 2025, a medida que la inversión se moderó tras la expansión de capacidad anterior. El gasto de Europa cayó un 41% hasta 2,9 mil millones de USD en 2025 en medio de la debilidad de la demanda automotriz e industrial, mientras que las facturaciones del segundo trimestre de 2026 aumentaron un 70% interanual. El aumento trimestral europeo establece una actividad de compras renovada para ese período, mientras que la moderación anual de América del Norte ilustra cómo las expansiones de capacidad pueden ir seguidas de un menor gasto en equipos. El crecimiento regional a largo plazo puede, por tanto, coexistir con períodos de menor inversión en herramientas, haciendo que el momento de los proyectos de capacidad sea central para la exposición de ingresos de los proveedores.
En América del Sur, el BNDES aprobó el financiamiento el 10 de junio de 2026 para que Zilia Technologies expandiera la producción y adquiriera equipos de ensamblaje, prueba, manejo y medición para su fábrica de Atibaia en Brasil. El financiamiento estaba sujeto a la formalización del contrato y otras condiciones aplicables, situando la ejecución entre la aprobación y el despliegue de equipos. Para Oriente Medio, el anuncio de Tower Semiconductor de marzo de 2025 identificó una instalación de fundición de 200 mm en operación en Israel y, por separado, una plataforma de fotónica de silicio en producción y en proceso de escalado a alto volumen con InnoLight. Esa instalación israelí proporciona una base de demanda local para herramientas de fabricación de 200 mm. En África, el arancel del 16 de octubre de 2026 de Sudáfrica establece un arancel aduanero ordinario de cero para las máquinas de fabricación de semiconductores clasificadas bajo la partida 84.86, excluyendo ese arancel de los costos de importación de las herramientas elegibles.
Marco Regulatorio y Perspectivas
Esta comparación de jurisdicciones seleccionadas evalúa las condiciones para que los proveedores de equipos establezcan operaciones locales y atiendan a las fábricas de semiconductores. La concesión de licencias en los Estados Unidos depende de los artículos especificados, los destinos y los usos finales conocidos, mientras que la reducción de aranceles sobre equipos en China depende de la elegibilidad del comprador y del uso propio calificado. Estas condiciones hacen que el acceso a los compradores y la duración del alivio de la inversión sean comercialmente relevantes junto con el beneficio de política principal.
Tabla Regulatoria
| Factor de decisión | Estados Unidos | Alemania | China | Brasil | Emiratos Árabes Unidos | Sudáfrica |
|---|---|---|---|---|---|---|
| Autoridad principal | Oficina de Industria y Seguridad | Oficina Federal de Asuntos Económicos y Control de Exportaciones (BAFA) | Administración General de Aduanas y Administración Estatal de Impuestos | Ministerio de Ciencia, Tecnología e Innovación, a través de su Secretaría de Ciencia y Tecnología para la Transformación Digital | Ministerio de Industria y Tecnología Avanzada y autoridades aduaneras | Servicio de Ingresos de Sudáfrica y Departamento de Ciencia e Innovación |
| Instrumentos clave o dirección | Controles de uso final de la sección 744.23 del Reglamento de Administración de Exportaciones | Reglamento (UE) 2021/821; adiciones de equipos de septiembre de 2026 pendientes de entrada en vigor | Reducción de aranceles de importación de equipos de uso propio para semiconductores hasta el 31 de diciembre de 2030; elegibilidad anual | Tasa cero del PADIS para maquinaria y equipos de activos fijos calificados | Servicio de exención de aranceles sobre insumos industriales; evaluación planificada de incentivos de I+D en la Fase 2 | Deducción del 150% de la sección 11D para I+D operativa calificada |
| Efecto comercial | Se requieren licencias para artículos cubiertos, destinos y usos finales conocidos | Revisión de licencias para exportaciones cubiertas; categorías adicionales de herramientas pendientes | Las importaciones de uso propio elegibles se benefician, excluyendo los bienes en los catálogos de inversión nacional, inversión extranjera y equipos y productos técnicos principales | El alivio requiere entidades autorizadas, actividades elegibles y activos fijos calificados | Se requieren registro previo, licencia de producción o aprobación inicial de la máquina, y revisión aduanera | Se requiere aprobación ministerial; la elegibilidad de I+D operativa se extiende hasta el 31 de diciembre de 2033 |
| Atractivo actual de la política | Medio | Medio | Alto | Alto | Medio | Medio |
| Dirección futura del atractivo de la política | Sin cambios | Endurecimiento | Endurecimiento | Sin cambios | Flexibilización | Sin cambios |
| Fuente: Mordor Intelligence | ||||||
Para los Estados Unidos, Medio y Sin cambios reflejan la concesión de licencias continua basada en artículos y usos finales, mientras que Medio y Endurecimiento de Alemania reflejan las adiciones de septiembre de 2026 que aguardan escrutinio y publicación. Alto y Endurecimiento de China reflejan la reducción de aranceles de uso propio elegible que vence el 31 de diciembre de 2030, mientras que Alto y Sin cambios de Brasil reflejan el alivio condicional de equipos del PADIS con evaluación a partir de 2029 que permite solo una posible reorientación. Medio de los Emiratos Árabes Unidos refleja el alivio condicional de aranceles sobre maquinaria, mientras que Flexibilización refleja la Decisión del Gabinete 215 de 2025, emitida el 18 de marzo de 2026, que permite a las entidades imponibles establecidas en los Emiratos Árabes Unidos reclamar créditos por I+D local calificada para períodos fiscales que comiencen a partir del 1 de enero de 2026, sujeto a dotación mínima de personal de I+D, aprobación previa del Consejo de Investigación y Desarrollo de los Emiratos, cumplimiento continuo y asunción de los costos de I+D. Medio y Sin cambios de Sudáfrica reflejan las deducciones de la sección 11D para la I+D operativa local calificada de los proveedores hasta el 31 de diciembre de 2033, sujeto a aprobación ministerial, reduciendo los costos de desarrollo elegibles.
Etapas de la Cadena de Valor
La cadena de valor de los equipos compara el suministro de componentes críticos, la fabricación de sistemas y el soporte posterior a la instalación, cada uno con una ruta diferente hacia los ingresos del proveedor. El informe anual 2025 de ASML identificó a Carl Zeiss SMT como su único proveedor crítico de óptica y señaló que la capacidad de ese proveedor limitaba la producción de sistemas de litografía. Esta dependencia significa que la demanda de las herramientas de litografía terminadas de ASML puede crear presión de capacidad en la cadena ascendente antes de convertirse en entregas.
Tabla de Análisis de la Cadena de Valor
| Actividad principal | Participantes clave | Captura de valor | Cuello de botella | Respuesta de resiliencia |
|---|---|---|---|---|
| Producción de componentes ópticos críticos | Proveedores de óptica crítica como Carl Zeiss SMT | Ventas de componentes ópticos | Dependencia de fuente única de óptica crítica reportada por ASML en 2025 | Coordinar la capacidad óptica con la demanda de sistemas en la cadena descendente |
| Fabricación y entrega de equipos | Fabricantes de equipos como ASML Holding N.V., Tokyo Electron Limited | Ventas de equipos | Las construcciones de sistemas de ASML dependen de la disponibilidad de óptica | Secuenciar las construcciones de sistemas en torno a la disponibilidad confirmada de componentes |
| Repuestos y soporte técnico | Proveedores de repuestos y servicios técnicos como ASM International N.V., Tokyo Electron Limited | Ventas de repuestos e ingresos por servicios técnicos | Adecuar la cobertura de servicio a las herramientas desplegadas | Capacitar de forma cruzada a los equipos de servicio y posicionar repuestos críticos |
| Fuente: Mordor Intelligence | ||||
Los ingresos de Repuestos y Servicios de ASM crecieron un 18% a tipos de cambio constantes en 2025, demostrando un flujo de ingresos diferenciado para el proveedor después de las ventas iniciales de equipos. Los proveedores de componentes capturan valor durante la construcción, mientras que los proveedores de servicios pueden participar en la operación posterior de los activos de fabricación. La expansión crea, por tanto, tanto una obligación de producción inmediata como una oportunidad de soporte más prolongada, haciendo que los equipos instalados sean comercialmente relevantes más allá de la venta original de la herramienta.
Panorama Competitivo
Concentración del Mercado
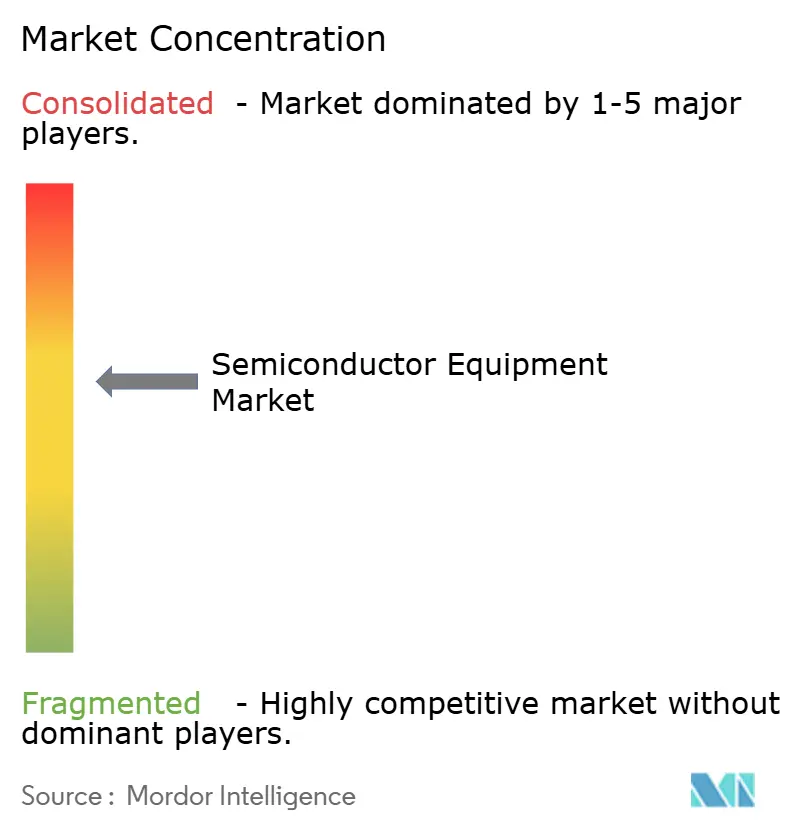
La competencia tiene un núcleo moderadamente concentrado de proveedores especializados, con la aceptación en producción creando una barrera práctica para los competidores. Applied Materials, Inc. reportó ingresos del segmento de Sistemas de Semiconductores de 20,8 mil millones de USD para el año fiscal finalizado el 26 de octubre de 2025, un aumento del 4% respecto al año fiscal 2024. Lam Research Corporation suministra herramientas de grabado de conductores, mientras que Tokyo Electron Limited fabrica equipos de producción de semiconductores. KLA Corporation suministra equipos de control de procesos y servicios relacionados, y ASML Holding N.V. fabrica sistemas de litografía. Los ingresos del segmento de control de procesos de KLA aumentaron un 12% en el año fiscal 2026 y las ventas netas totales de ASML crecieron un 15,6% en 2025, ambas impulsadas por la inversión en fundición, lógica y memoria de vanguardia, por lo que los resultados de estos proveedores siguen los programas de capacidad que financian sus compradores.
Una base instalada y la I+D colaborativa proporcionan bases diferenciadas para las estrategias de clientes de los proveedores de equipos. En su presentación del 29 de julio de 2026 para el trimestre de junio, Lam Research reportó una base instalada de grabado de conductores de más de 40.000 cámaras.[2] Applied Materials anunció planes en octubre de 2026 para un Centro EPIC en Silicon Valley para la I+D colaborativa de tecnología de procesos y equipos, con un gasto de capital que se espera escale con el tiempo hasta aproximadamente 5 mil millones de USD a medida que comiencen los proyectos de los clientes. Lam puede perseguir negocios recurrentes desde una base de producción establecida, mientras que la colaboración planificada de Applied Materials involucraría a los clientes durante el desarrollo de procesos.
La competencia futura dependerá tanto de la alineación con las hojas de ruta de fabricación de los clientes como del acceso a los compradores que las persiguen. En septiembre de 2026, ASML y Samsung anunciaron una colaboración ampliada, con Samsung planeando la introducción del EUV de Alta-NA en la futura fabricación de alto volumen de DRAM para 2028. Dicha alineación puede dar a un proveedor de equipos un papel en la futura plataforma de fabricación de un cliente antes del despliegue en producción. KLA advirtió en su informe anual de 2026 sobre la posible pérdida de ingresos previstos en China a menos que reemplazara los pedidos con negocios cubiertos por una licencia de exportación o que no requirieran ninguna. El posicionamiento técnico opera, por tanto, junto con el acceso regulatorio, con la oportunidad comercial de un proveedor limitada cuando la demanda potencial no puede convertirse en pedidos elegibles.
Líderes de la Industria de Equipos para Semiconductores
-
Applied Materials, Inc.
-
Lam Research Corporation
-
Tokyo Electron Limited
-
KLA Corporation
-
ASML Holding N.V.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos para Semiconductores Empresas cubiertas en este informe
- Applied Materials, Inc.
- ASML Holding N.V.
- Tokyo Electron Limited
- Lam Research Corporation
- KLA Corporation
- SCREEN Holdings Co., Ltd.
- Teradyne, Inc.
- Hitachi High-Tech Corporation
- Veeco Instruments Inc.
- ASM International N.V.
- Canon Inc.
- Nikon Corporation
- Onto Innovation Inc.
- Nova Ltd.
- Advantest Corporation
- Hanmi Semiconductor Co., Ltd.
- DISCO Corporation
- BE Semiconductor Industries N.V.
- Kulicke & Soffa Industries, Inc.
- FormFactor, Inc.
- Plasma-Therm LLC
- SUSS MicroTec SE
- Kokusai Electric Corporation
- Advanced Micro-Fabrication Equipment Inc. (AMEC)
- Naura Technology Group Co., Ltd.
Oportunidades Clave para los Participantes del Mercado
Estas oportunidades comparan la entrada en el suministro de empaquetado avanzado, los equipos para nueva capacidad de fundición y la preparación para futuras instalaciones de fábricas de memoria. En agosto de 2026, SK hynix declaró que estaba considerando a más de 100 empresas en conjunto como proveedores de materiales, componentes y equipos para su fábrica de empaquetado avanzado de memoria de IA en West Lafayette.[3] Esa etapa de selección crea una vía más inmediata hacia el compromiso comercial que un hito de construcción por sí solo.
Tabla de Oportunidades de Mercado
| Oportunidad | Por qué ahora | Comprador / segmento líder | Estrategia recomendada | Barrera principal | Posibles beneficiarios |
|---|---|---|---|---|---|
| Entrada de proveedores de empaquetado avanzado | Consideración de proveedores para una nueva fábrica de empaquetado de memoria de IA | SK hynix en West Lafayette | Buscar calificación para un proceso de empaquetado definido | La consideración debe convertirse en selección de proveedor | Proveedores de equipos de empaquetado avanzado como Tokyo Electron Limited |
| Equipos para nueva capacidad de fundición de 300 mm | GlobalFoundries anunció una fábrica en Malta prevista para entrar en operación en 2029 | GlobalFoundries y el segmento de fundición | Alinear las propuestas de equipos de proceso con la ejecución de la nueva fábrica | La conversión de ingresos depende de una futura construcción de fábrica | Socios de equipos como Tokyo Electron Limited, que describió su relación de larga data con GlobalFoundries |
| Preparación de deposición para nueva capacidad de memoria | Micron completó su primer vertido de concreto en Clay el 9 de julio de 2026 | Micron y la fabricación de memoria | Preparar la calificación de deposición para la instalación posterior de herramientas | La construcción debe avanzar antes de que las herramientas de producción puedan operar | Proveedores de herramientas de deposición como ASM International N.V. |
| Fuente: Mordor Intelligence | |||||
La apertura más clara a corto plazo es el compromiso en la selección de proveedores de empaquetado porque el comprador ha identificado un proceso de consideración activo. Los proyectos de fundición y memoria, en cambio, respaldan la preparación para la demanda de equipos vinculada a la ejecución posterior de las instalaciones. Los proveedores de equipos que esperan a que la fábrica esté lista corren el riesgo de entrar después de que se hayan tomado las decisiones sobre los proveedores, haciendo de la consideración la ventana práctica para presentar una propuesta de proceso de empaquetado.
Desarrollos recientes de la industria en Mercado de Equipos para Semiconductores
- Oct 2026: GlobalFoundries anunció 2 nuevos proyectos de fábricas en Malta, Nueva York, incluyendo una fábrica de 300 mm prevista para entrar en operación en 2029 y una segunda fábrica sujeta a inversión adicional.
- Oct 2026: Applied Materials anunció planes para su Centro EPIC en Silicon Valley, dedicado a la I+D colaborativa de tecnología de procesos de semiconductores y equipos de fabricación. Se espera que el gasto de capital escale con el tiempo hasta aproximadamente 5 mil millones de USD a medida que comiencen los proyectos de los clientes.
- Sep 2026: ASML y Samsung Electronics anunciaron una colaboración ampliada sobre EUV de Alta-NA y tecnologías avanzadas de fabricación de semiconductores, con Samsung planeando la introducción en la futura fabricación de alto volumen de DRAM para 2028.
Mercado de Equipos para Semiconductores Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
El mercado de equipos para semiconductores abarca los ingresos anuales por ventas de equipos nuevos fabricados en fábrica vendidos en todo el mundo a fabricantes de semiconductores y proveedores de ensamblaje y prueba subcontratados para la producción de semiconductores. Incluye herramientas de fabricación de obleas de proceso frontal y sistemas de ensamblaje, empaquetado y prueba de proceso final a su valor de venta. Las ventas se clasifican por tipo de equipo, comprador, tamaño de oblea, industria de uso final y región de destino.
Exclusiones del alcance: Se excluyen los equipos de fabricación de semiconductores reacondicionados, las piezas de repuesto y los componentes de reemplazo vendidos por separado, los consumibles y materiales especiales vendidos por separado, la instalación de equipos, el mantenimiento, la reparación y otras tarifas de servicio, y la construcción de fábricas e infraestructura de salas limpias.
Descripción General de la Segmentación
- Por Tipo de Equipo
- Equipos de Proceso Frontal
- Equipos de Litografía
- Equipos de Grabado
- Equipos de Deposición
- Equipos de Metrología/Inspección
- Equipos de Limpieza
- Equipos de Procesamiento de Fotorresistentes
- Otros Tipos de Equipos
- Equipos de Proceso Final
- Equipos de Prueba
- Equipos de Ensamblaje y Empaquetado
- Equipos de Proceso Frontal
- Por Participante en la Cadena de Suministro
- Fabricante de Dispositivos Integrados (IDM)
- Fundición
- Ensamblaje y Prueba de Semiconductores Subcontratados (OSAT)
- Por Tamaño de Oblea
- 300 mm
- 200 mm
- Menor o Igual a 150 mm
- Por Industria de Uso Final
- Computación y Centros de Datos
- Comunicaciones (5G, RF)
- Automotriz y Movilidad
- Electrónica de Consumo
- Industrial y Otros
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- India
- Corea del Sur
- ASEAN
- Resto de Asia-Pacífico
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Resto de África
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El contexto público del mercado puede ensamblarse a partir de fuentes como los datos de ventas de semiconductores de las Estadísticas Mundiales de Comercio de Semiconductores (WSTS), la previsión de equipos de julio de 2025 de la Asociación de Equipos para Semiconductores de Japón, la previsión total de equipos de mediados de año de julio de 2026 de la Asociación Global A y la previsión de equipos por segmento de diciembre de 2025 de la Asociación Global A. Estas fuentes ayudan a rastrear la demanda de chips, la inversión en equipos y la combinación regional y por categoría de equipos que informa el gasto en producción de semiconductores.
Los informes anuales de las empresas, los materiales para inversores, los anuncios de incentivos gubernamentales y los informes comerciales de semiconductores de reputación pueden luego aclarar los programas de capital, el momento de los pedidos, los roles de los compradores y los cambios de fabricación que afectan las compras de equipos. Dicha evidencia puede verificarse con la definición del mercado y utilizarse para investigar movimientos contradictorios entre períodos o regiones. Las fuentes mencionadas no son exhaustivas, y otras fuentes informan la recopilación, validación y aclaración.
Entrevistas Primarias y Encuestas
Las entrevistas y encuestas estructuradas con proveedores de equipos, fabricantes de semiconductores, fundiciones y proveedores de ensamblaje y prueba subcontratados pueden aclarar el momento de las compras, los ciclos de reemplazo y la combinación de sistemas de proceso frontal y proceso final. Los encuestados en roles ejecutivos, funcionales y operativos pueden ser consultados para verificar la evidencia secundaria y explicar las brechas en los datos de ventas o inversión divulgados. Las estimaciones de los analistas pueden luego triangularse con la evidencia pública de empresas, asociaciones y comercio, con las diferencias no resueltas llevadas a revisión en lugar de presentarse como consenso completado.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Posición del encuestado | Región |
|---|---|---|
| Nivel superior: 30% | Directores ejecutivos (CXO): 20% | Asia-Pacífico: 50% |
| Nivel medio: 45% | Líderes funcionales/de unidad: 35% | Europa, Oriente Medio y África (EMEA): 30% |
| Actores más pequeños: 25% | Gerentes: 45% | Américas: 20% |
Dimensionamiento del Mercado y Previsión
El modelo comienza con una estimación global de arriba hacia abajo de los ingresos por ventas de nuevos equipos y la verifica selectivamente con los totales de ingresos de los proveedores, la inversión reportada en fábricas y la evidencia de precio por unidad de volumen muestreado. Separa las herramientas de fabricación de obleas de proceso frontal de los sistemas de ensamblaje, empaquetado y prueba de proceso final, luego construye participaciones por tipo de comprador, tamaño de oblea, industria de uso final y región de destino a partir de las ventas relevantes de los proveedores, la inversión en fábricas y la evidencia por categoría de equipos. Los indicadores útiles incluyen las tendencias de pedidos y envíos de los proveedores, el gasto de capital de los fabricantes de semiconductores, la inversión en fábricas de obleas por región, las facturaciones de equipos por categoría y la combinación publicada de tamaño de oblea y mercado final. En conjunto, ayudan a comprobar si el gasto está cambiando en valor o composición de compradores. Una regresión multivariante puede relacionar las ventas de equipos con el gasto de capital, la inversión en fábricas de obleas y los indicadores de demanda de semiconductores donde existen series históricas consistentes, y el análisis de escenarios puede abordar discontinuidades como cambios en subsidios, controles de exportación o transiciones tecnológicas importantes. Las verificaciones de abajo hacia arriba selectivas utilizan las ventas divulgadas de los proveedores o el precio muestreado y el volumen enviado, con las brechas cubiertas desde la categoría o período comparable más cercano y marcadas para revisión del analista. Los encuestados primarios pueden verificar la dirección y el momento práctico de las previsiones a nivel de variable, mientras que los analistas reconcilian las diferencias con la evidencia pública subyacente.
Ciclo de Validación y Actualización de Datos
Los analistas triangularon las divulgaciones de los proveedores, las facturaciones de equipos, la inversión en fábricas y los indicadores de demanda de semiconductores, luego verificaron los movimientos interanuales, las participaciones por categoría y los totales regionales en busca de anomalías con respecto a los períodos y definiciones de las fuentes. Un segundo analista revisa los cálculos y la trazabilidad de las fuentes, y el analista principal resuelve las variaciones inexplicadas antes de la aprobación. Los analistas vuelven a contactar a los encuestados cuando una estimación material entra en conflicto con los planes divulgados o una fuente posterior cambia la interpretación. El modelo se actualiza anualmente, se revisa entre ciclos cuando un evento material de política, capacidad o tecnología cambia las compras esperadas, y se somete a una revisión fresca de fuentes y cálculos inmediatamente antes de la entrega.
Dimensionamiento del Mercado de Equipos para Semiconductores de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Las estimaciones publicadas pueden diferir en las transacciones y productos que contabilizan y en los insumos utilizados para modelar la demanda. El mercado de equipos para semiconductores abarca los ingresos anuales por ventas de equipos nuevos fabricados en fábrica vendidos en todo el mundo a fabricantes de semiconductores y proveedores de ensamblaje y prueba subcontratados para la producción de semiconductores.
Los principales factores de brecha incluyen la cobertura definida del estudio y las decisiones de modelado específicas del mercado. Los indicadores útiles incluyen las tendencias de pedidos y envíos de los proveedores, el gasto de capital de los fabricantes de semiconductores, la inversión en fábricas de obleas por región, las facturaciones de equipos por categoría y la combinación publicada de tamaño de oblea y mercado final.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 123,1 mil millones de USD (2027) | |
| Asociación Global A | 165,9 mil millones de USD (2026) | En su base de 2026, esta estimación es un 34,8% superior al valor de este informe para 2027 de 123,1 mil millones de USD, 1 año después. La previsión de ventas de fabricantes de equipos originales (OEM) de la asociación utiliza la aportación colectiva de los proveedores y su programa de facturaciones de equipos. Muestra un aumento pronunciado hasta 2028. Esa evidencia de ventas más inmediata y una trayectoria de previsión más sólida pueden situar su estimación de 2026 por encima de una estimación de un año posterior. |
| Consultora Global A | 112,4 mil millones de USD (2025) | En su base de 2025, esta estimación es un 8,7% inferior al valor de este informe para 2027 de 123,1 mil millones de USD, 2 años después. Su período de previsión declarado va desde la base de 2025 hasta 2031, por lo que el año de medición anterior contribuye a una comparación más baja con una estimación de mercado de un año posterior. |
Los analistas de Mordor Intelligence triangularon las divulgaciones de los proveedores, las facturaciones de equipos, la inversión en fábricas y los indicadores de demanda de semiconductores, luego verificaron los movimientos interanuales, las participaciones por categoría y los totales regionales en busca de anomalías con respecto a los períodos y definiciones de las fuentes.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de equipos para semiconductores y el crecimiento esperado?
El mercado fue valorado en 114,8 mil millones de USD en 2026 y se estima que crecerá desde 123,1 mil millones de USD en 2027 hasta 179,7 mil millones de USD en 2032, a una CAGR del 7,86% durante 2027-2032.
¿Qué fuerzas impulsan la demanda de herramientas de fabricación de semiconductores?
La inversión en memoria vinculada a la IA y las transiciones tecnológicas respaldan la demanda, ilustradas por el calendario acelerado de M15X de SK hynix en el segundo trimestre de 2026.
¿Qué categoría de herramientas para semiconductores tiene la mayor participación?
Los equipos de proceso frontal tuvieron una participación del 70,6% en 2026 y se proyecta que crezcan a una CAGR del 8,7% durante 2027-2032.
¿Quiénes son los principales proveedores de equipos para semiconductores?
Applied Materials, Inc., Lam Research Corporation, Tokyo Electron Limited, KLA Corporation y ASML Holding N.V. forman el grupo de proveedores líderes.
¿Qué limita las perspectivas para los equipos de fabricación de chips?
Los obstáculos en la rentabilidad del capital y las interrupciones en materiales pueden limitar la inversión y la entrega. Intel discontinuó su expansión planificada de fábrica en Alemania en 2025.
¿Qué región lidera la demanda de equipos para semiconductores?
Asia-Pacífico tuvo una participación del 53,34% en 2026 y se proyecta que sea la geografía de mayor crecimiento, con una CAGR del 9,6% durante 2027-2032.