
Tamaño y Participación del Mercado de Equipos de Proceso Frontal de Semiconductores
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
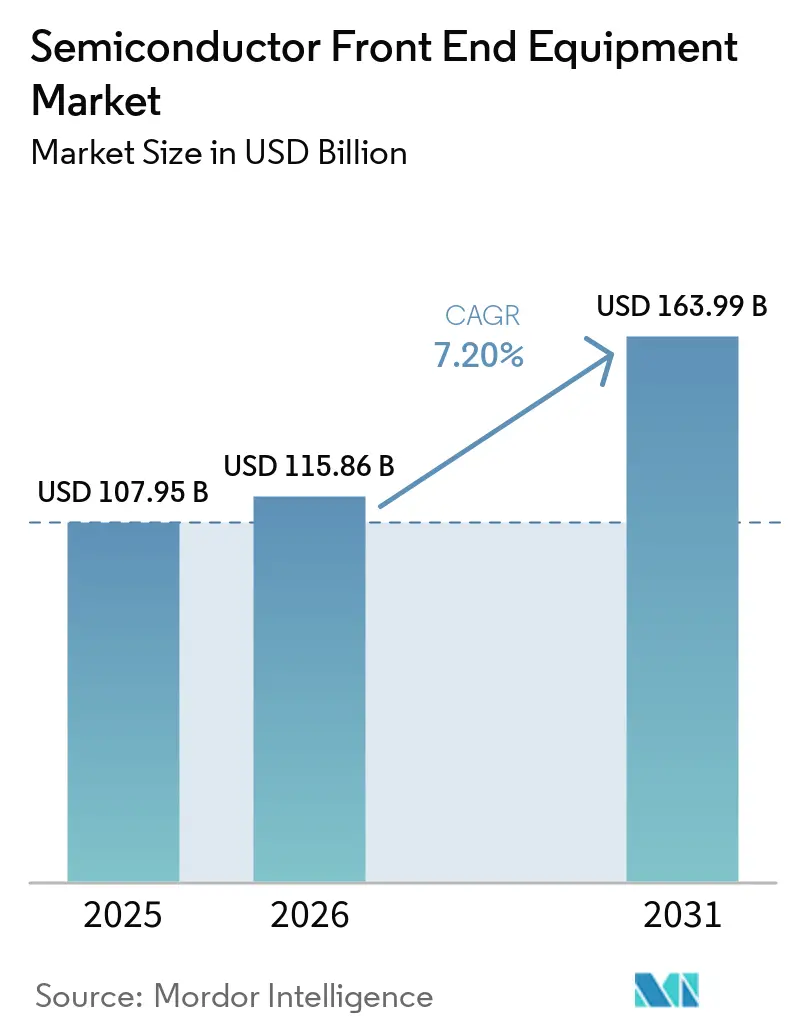
| Tamaño del Mercado (2026) | 115.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 163.99 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 7.20 % |
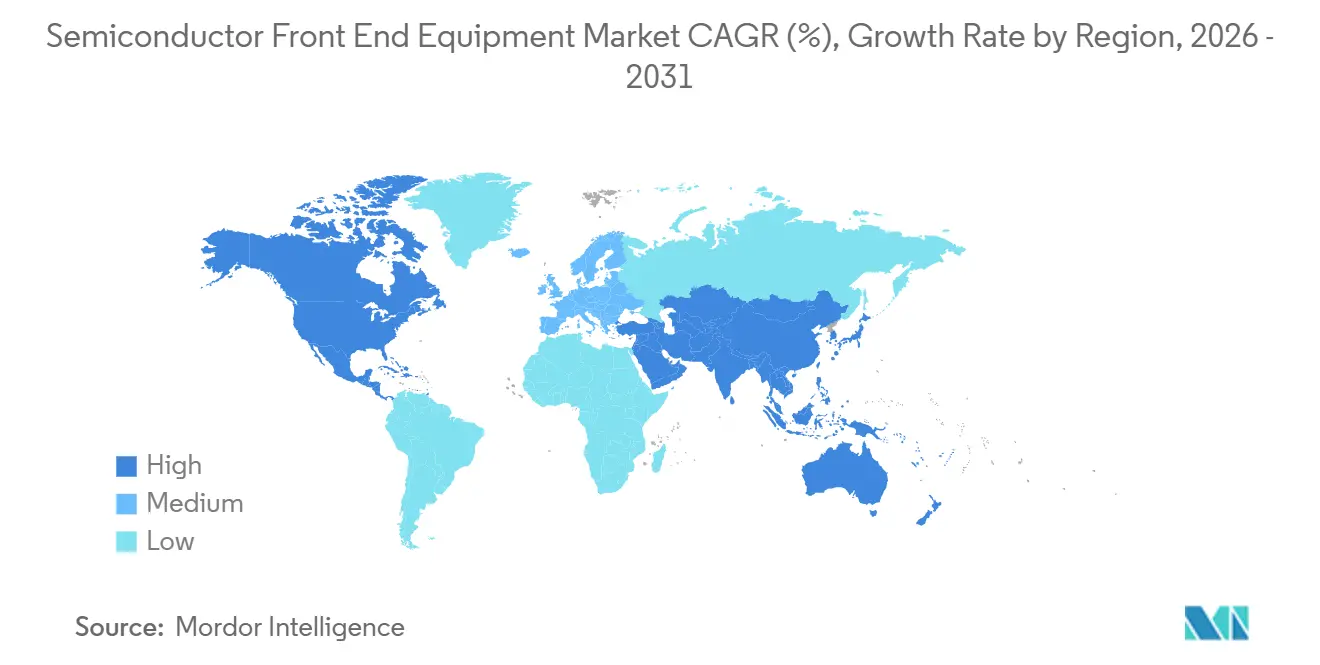
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | Asia Pacífico |
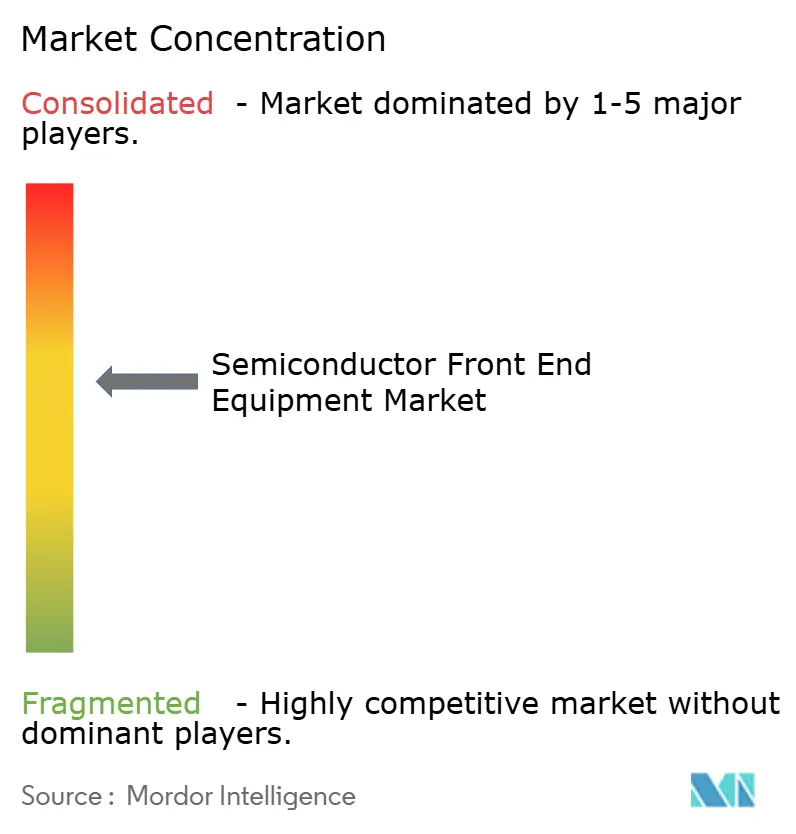
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Proceso Frontal de Semiconductores por Mordor Intelligence
El tamaño del mercado de equipos de proceso frontal de semiconductores fue valorado en USD 107,95 mil millones en 2025 y se estima que crecerá desde USD 115,86 mil millones en 2026 hasta alcanzar USD 163,99 mil millones en 2031, a una CAGR del 7,2% durante el período de pronóstico (2026-2031). La mayor demanda de aceleradores de inteligencia artificial, la rápida adopción de memoria de alto ancho de banda y la construcción de fábricas de semiconductores dirigida por el Estado en China están reforzando un ciclo de gasto de capital de varios años. Las fundiciones están acelerando los nodos de 2 nm y 1,4 nm que requieren más pasos de litografía, grabado y metrología por oblea. Los fabricantes de memoria están asignando mayores proporciones de sus presupuestos a herramientas de interconexión a través del silicio y unión de obleas a medida que los productos HBM3E y los próximos HBM4 escalan. Simultáneamente, las medidas de control de exportaciones están canalizando el gasto chino hacia plataformas de deposición y grabado de nodos maduros, intensificando la competencia de precios en las categorías de herramientas heredadas. La escasez en la cadena de suministro en torno a la óptica de litografía ultravioleta extrema y la inspección de entrega de energía en la parte posterior está extendiendo los plazos de entrega de herramientas, lo que obliga a los clientes a realizar pedidos con hasta dos años de anticipación.
Conclusiones Clave del Informe
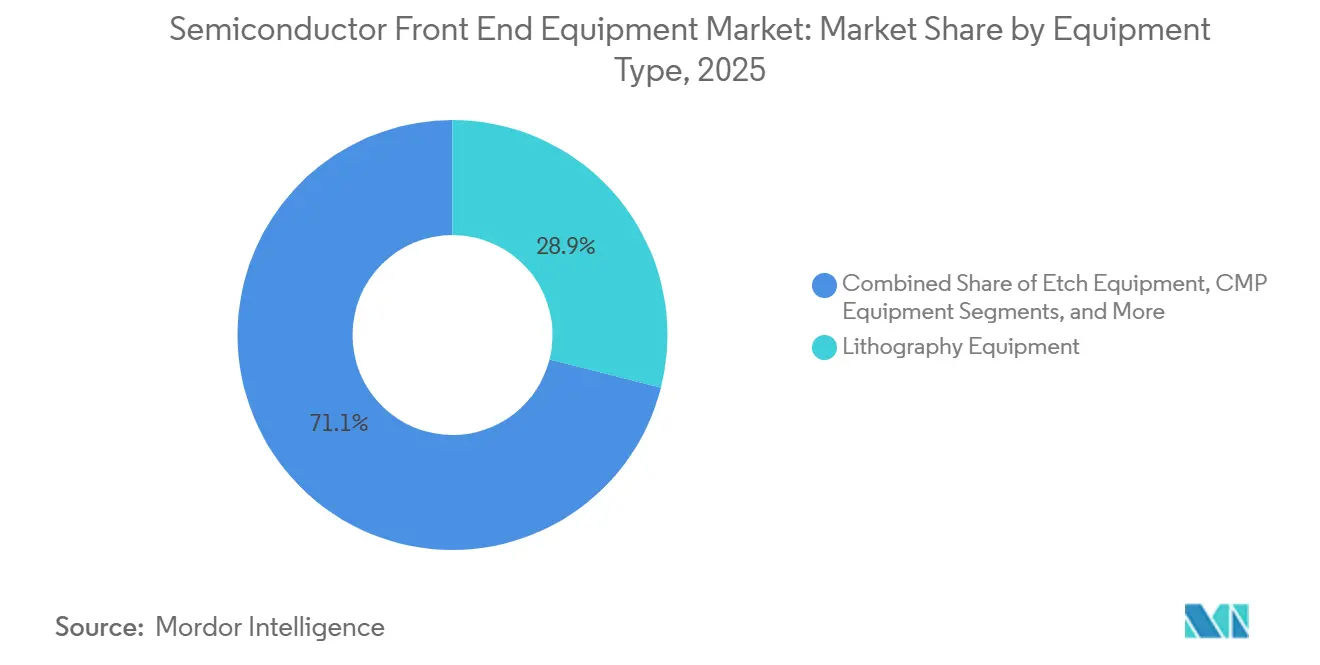
- Por tipo de equipo, la litografía lideró con el 28,94% de la participación del mercado de equipos de proceso frontal de semiconductores en 2025, mientras que se espera que las herramientas High-NA EUV registren la CAGR más rápida del 11,72% hasta 2031.
- Por usuario final, los clientes de fundición y lógica representaron el 46,21% de los ingresos de 2025, aunque se proyecta que los fabricantes de memoria registren la CAGR más alta del 10,40% hasta 2031.
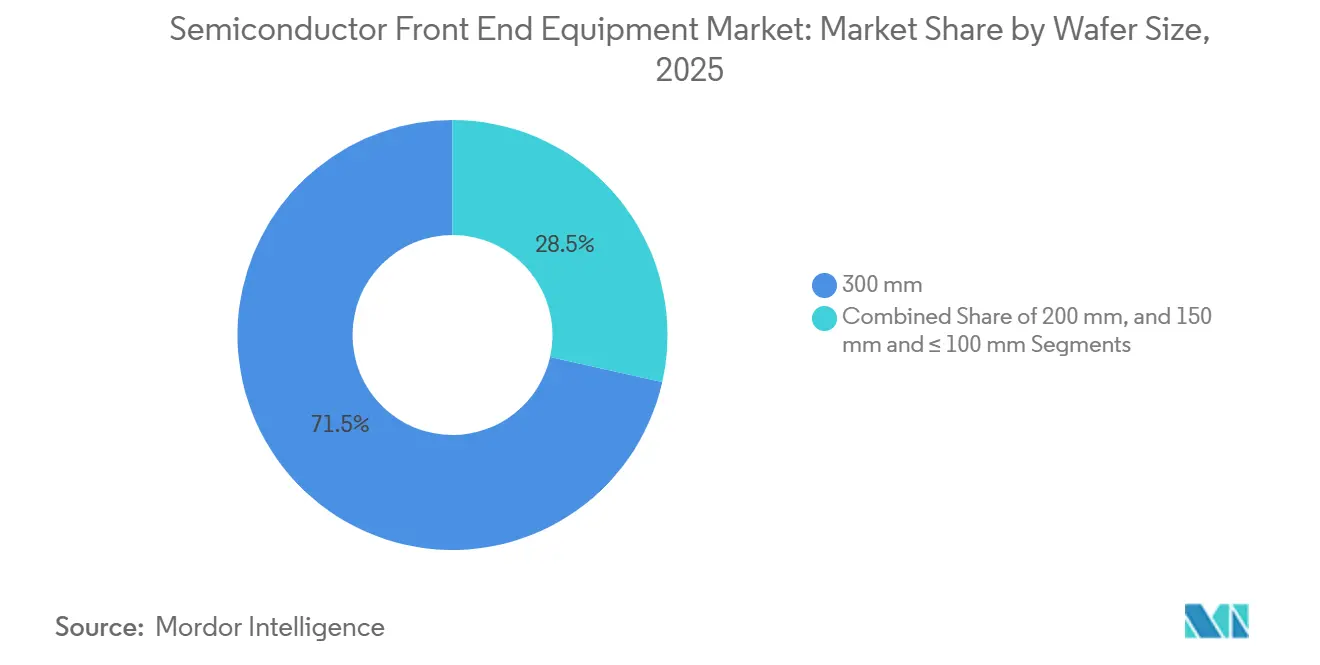
- Por tamaño de oblea, el segmento de 300 mm mantuvo una participación del 71,49% del tamaño del mercado de equipos de proceso frontal de semiconductores en 2025 y está previsto que avance a una CAGR del 8,98% entre 2026-2031.
- Por nodo de proceso, los nodos maduros por encima de 65 nm retuvieron una participación del 38,62% en 2025, mientras que se prevé que el segmento de ≤5 nm se expanda a una CAGR del 9,32% hasta 2031.
- Por geografía, Asia-Pacífico representó el 55,17% de los ingresos de 2025 y está en camino de una CAGR del 8,40%, respaldada por intensas adiciones de capacidad en Taiwán, Corea del Sur e India.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Equipos de Proceso Frontal de Semiconductores
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Migración de Nodos Acelerada por IA por Debajo de 3 nm | +1.8% | Taiwán, Corea del Sur, fábricas selectas de EE. UU. | Mediano plazo (2-4 años) |
| Construcción Masiva de Fábricas Respaldada por el Estado en China | +1.2% | China continental, efecto secundario en el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Recuperación de Dispositivos 5G e IoT que Impulsa la Demanda de Nodos Maduros | +0.9% | Global, ganancias tempranas en Asia-Pacífico y América del Norte | Corto plazo (≤ 2 años) |
| Pico de Intensidad de Grabado TSV y de Silicio Profundo Impulsado por HBM | +1.5% | Corea del Sur, Taiwán, fábricas de memoria selectas de EE. UU. | Mediano plazo (2-4 años) |
| Despliegue de High-NA EUV que Genera Demanda de Metrología Actínica | +1.1% | Taiwán, Corea del Sur, EE. UU., Europa | Largo plazo (≥ 4 años) |
| Fábricas de 300 mm desde Cero en India 2026-29 | +0.7% | India | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Migración de Nodos Acelerada por IA por Debajo de 3 nm
Las fundiciones están acelerando significativamente sus ciclos de transición de nodos, introduciendo procesos de nanoláminas en producción años antes de sus hojas de ruta previamente establecidas. Este rápido avance es evidente en la rampa N2 de TSMC, la línea 18A de Intel y el flujo de puerta envolvente de 2 nm de Samsung, todos los cuales requieren aproximadamente un 30% más de pasos de grabado y deposición en comparación con sus predecesores FinFET. Estos pasos adicionales han llevado a un notable aumento en el número de herramientas por línea de producción. Además, solo ASML tiene la capacidad de suministrar los escáneres EUV esenciales requeridos para estas capas avanzadas. Sin embargo, la capacidad de producción de ASML es limitada, con un techo de 2026 de aproximadamente 90 unidades, lo que impone restricciones significativas en las puestas en marcha de fábricas y su capacidad para escalar operaciones de manera efectiva.[1]ASML Holding N.V., "Pronóstico de Envíos de High-NA EUV," asml.com
Pico de Intensidad de Grabado TSV y de Silicio Profundo Impulsado por HBM
Los productores de memoria han aumentado significativamente sus pedidos de grabadores de iones reactivos profundos y herramientas de deposición de relleno de cobre, impulsados por los avances en los paquetes HBM3E, que ahora apilan hasta 12 chips. Esta capacidad de apilamiento se traduce en decenas de miles de vías de alta relación de aspecto por oblea, lo que requiere el uso de herramientas de fabricación avanzadas. Tanto la plataforma Flex de Lam Research como la cámara Sym3 Y de Applied Materials han reportado un sustancial crecimiento de pedidos de dos dígitos dentro de este segmento, destacando la creciente demanda de estas tecnologías en el mercado de producción de memoria.
Construcción Masiva de Fábricas Respaldada por el Estado en China
El tercer Fondo de Circuitos Integrados de Pekín está apoyando activamente el desarrollo de múltiples líneas de producción de 28 nm y 40 nm, lo que se espera que impulse los gastos en equipos del país a un significativo USD 28 mil millones para 2025. Esta iniciativa estratégica destaca el compromiso de China de fortalecer sus capacidades de fabricación de semiconductores y reducir la dependencia de la tecnología extranjera. Los proveedores nacionales, como NAURA y AMEC, han ampliado con éxito su participación en el gasto doméstico de grabado y deposición química en fase de vapor al 35%, marcando un aumento sustancial desde el 18% hace apenas dos años. Este crecimiento subraya los rápidos avances realizados por los actores locales en el mercado de equipos para semiconductores. En consecuencia, los proveedores occidentales están siendo redirigidos hacia nichos premium de vanguardia, a medida que se adaptan al panorama competitivo en evolución configurado por las inversiones y medidas de política enfocadas de China.[2]Gobierno de China, "Publicación de la Política de la Fase III del Fondo de Circuitos Integrados," gov.cn
Despliegue de High-NA EUV que Genera Demanda de Metrología Actínica
Intel e imec han recibido recientemente sus primeros sistemas High-NA EXE:5000, marcando un hito significativo en la fabricación avanzada de semiconductores. Sin embargo, la óptica anamórfica integrada en estos sistemas requiere que las fábricas realicen una transición hacia procesos de inspección actínica, que son más complejos y especializados. Actualmente, Lasertec sigue siendo el único proveedor de soluciones de inspección de obleas en blanco, pero su plazo de entrega de 30 meses está agravando un entorno de cadena de suministro ya restringido y desafiante. Esta situación pone de relieve la necesidad crítica de diversificación e innovación en las tecnologías de inspección para satisfacer la creciente demanda. Además, cada herramienta High-NA está equipada con aproximadamente USD 8 millones en hardware de metrología dedicado, lo que está contribuyendo a la rápida expansión de un mercado adyacente de rápido crecimiento, enfatizando aún más la importancia de los avances en metrología para apoyar la evolución de la industria de semiconductores.[3]imec, "Requisitos de Metrología Actínica para High-NA EUV," imec-int.com
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Cuellos de Botella en el Suministro de Óptica de Precisión que Inflan los Plazos de Entrega | -0.6% | Global, agudo en adoptantes de High-NA | Mediano plazo (2-4 años) |
| Endurecimiento de los Controles de Exportación sobre Litografía Avanzada | -0.5% | China, efectos secundarios globales | Largo plazo (≥ 4 años) |
| Obstáculos de Defectos en la Entrega de Energía en la Parte Posterior que Retrasan Herramientas | -0.4% | EE. UU., Taiwán, Corea del Sur | Corto plazo (≤ 2 años) |
| Mandatos de Fábricas con Emisiones Netas Cero que Elevan el Costo Total de Propiedad de Bancos Húmedos | -0.3% | Unión Europea, California, Asia-Pacífico selecta | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Cuellos de Botella en el Suministro de Óptica de Precisión que Inflan los Plazos de Entrega
Todos los conjuntos de espejos EUV a nivel mundial son fabricados exclusivamente por Carl Zeiss SMT. La instalación de producción de la empresa en Oberkochen tiene capacidad para producir 40 conjuntos anuales para sistemas EUV estándar y aproximadamente 10 conjuntos por año para herramientas High-NA. Esta capacidad de producción limitada resulta en plazos de entrega de escáneres que pueden extenderse hasta 30 meses, creando cuellos de botella significativos en la cadena de suministro. Además, cualquier interrupción en el proceso de producción podría impactar gravemente los plazos, retrasando la aceleración de la tecnología sub-2 nm hasta en 18 meses. Reconociendo estos riesgos, ASML está buscando activamente estrategias de doble abastecimiento colaborando con empresas de óptica japonesas para garantizar una cadena de suministro más robusta y confiable.
Endurecimiento de los Controles de Exportación sobre Litografía Avanzada
En 2025, Estados Unidos, los Países Bajos y Japón implementaron requisitos de licencia más estrictos, poniendo efectivamente fin al envío de herramientas de inmersión ArF y EUV a clientes en China. Este cambio regulatorio ha creado desafíos significativos para los proveedores occidentales, quienes ahora se encuentran gestionando dos carteras distintas: una con herramientas avanzadas diseñadas para mercados globales y otra compuesta por variantes de nodos maduros específicamente adaptadas para el mercado chino. La necesidad de mantener y desarrollar estas líneas de productos separadas ha llevado a un notable aumento en los gastos de investigación y desarrollo, ya que las empresas deben asignar recursos adicionales para sostener y evolucionar ambas carteras simultáneamente. Esta estrategia de doble cartera, aunque necesaria para cumplir con los cambios regulatorios, ha introducido una carga financiera considerable para estos proveedores. Como resultado, se anticipa que esta presión sobre los recursos recortará la CAGR a largo plazo del mercado de equipos de proceso frontal de semiconductores en aproximadamente medio punto porcentual, alterando potencialmente la trayectoria de crecimiento general del mercado e influyendo en su dinámica competitiva durante el período de pronóstico.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo: La Litografía Domina la Participación, High-NA EUV Impulsa el Crecimiento
En 2025, las herramientas de litografía representaron el 28,94% de los ingresos, impulsadas por estrategias asertivas de fundición y memoria. Estas herramientas desempeñan un papel fundamental en el proceso de fabricación de semiconductores, permitiendo el patrocinado preciso requerido para diseños de chips avanzados. Las plataformas High-NA EUV, cada una con un precio cercano a USD 380 millones, están configuradas para expandirse a una CAGR del 11,72%, impulsando el mercado de equipos de proceso frontal de semiconductores vinculado a las tecnologías de patrocinado. La creciente demanda de estas plataformas destaca su importancia para satisfacer la creciente complejidad de los dispositivos semiconductores. A continuación, los sistemas de grabado reclamaron una participación del 22%, impulsados por la creciente prominencia de las estructuras de puerta envolvente y los pasos de plasma mejorados para la entrega de energía en la parte posterior. Estos sistemas son esenciales para lograr los diseños intrincados requeridos en los chips modernos. Las herramientas de deposición mantuvieron una participación del 19%, subrayando la creciente adopción de la deposición de capas atómicas para dieléctricos de alta constante dieléctrica. El uso más amplio de la deposición de capas atómicas refleja el cambio de la industria hacia materiales y procesos que mejoran el rendimiento y la eficiencia de los dispositivos. Mientras tanto, la inspección y metrología escaló a una participación del 12%, incluso cuando los presupuestos de superposición se ajustaron. Este crecimiento indica la creciente necesidad de un control de calidad y medición precisos en la fabricación de semiconductores.
Las categorías heredadas, incluida la implantación de iones, la planarización química mecánica, la limpieza, los reveladores de recubrimiento de pistas y el procesamiento térmico, representaron el 18% restante de los gastos. Estas categorías, aunque maduras, siguen siendo vitales para el ecosistema general de fabricación de semiconductores. Los proveedores arraigados en estos dominios establecidos luchan con presiones sobre el precio de venta promedio de rivales chinos que avanzan rápidamente, quienes pueden reducir los precios hasta en un 25%. Los precios competitivos de los competidores chinos plantean desafíos significativos para los proveedores multinacionales. Como resultado, los proveedores globales están redirigiendo las inversiones en investigación y desarrollo hacia ofertas más lucrativas como EUV, interconexión a través del silicio e inspección actínica. Este cambio estratégico tiene como objetivo capitalizar oportunidades de mayor margen y mantener una ventaja competitiva en el mercado de semiconductores en evolución.


Por Industria de Usuario Final: La Memoria Crece a Medida que las Rampas de HBM se Aceleran
En 2025, TSMC, Samsung Foundry e Intel encabezaron las fundiciones y casas de lógica, representando el 46,21% del gasto total. Estas empresas han liderado consistentemente el mercado debido a sus capacidades de fabricación avanzadas y sus significativas inversiones en tecnologías de vanguardia. Mientras tanto, el segmento de memoria, dominado por SK Hynix, Samsung y Micron, está preparado para el crecimiento más rápido a una CAGR del 10,40%, impulsado por las expansiones de capacidad de HBM. Este rápido crecimiento en el sector de memoria no solo está impulsando los avances tecnológicos, sino que también está reforzando la participación de mercado de las herramientas de grabado TSV, relleno de cobre y unión de obleas en el ámbito de los equipos de proceso frontal de semiconductores. Estas herramientas son fundamentales para permitir la producción de soluciones de memoria de alto rendimiento.
Texas Instruments e Infineon, reconvirtiendo sus líneas para chips analógicos automotrices y de potencia, impulsaron a los fabricantes de dispositivos integrados a capturar el 18% de los gastos. Este cambio destaca la creciente importancia de las aplicaciones automotrices en la industria de semiconductores, particularmente a medida que los vehículos dependen cada vez más de sistemas electrónicos avanzados. Mientras tanto, un aumento en la demanda de inversores para vehículos eléctricos impulsó a los clientes de analógico especializado y de potencia, quienes reclamaron el 12% restante. Esta demanda subraya el papel en expansión de los vehículos eléctricos en la configuración del mercado de semiconductores. La divergencia continua en el enfoque de equipos, priorizando la litografía de vanguardia para lógica y TSV y deposición para memoria, continúa influyendo en las estrategias de los proveedores. Los proveedores están adaptando sus hojas de ruta para abordar estas prioridades distintas, asegurando que sigan siendo competitivos en un panorama de mercado en rápida evolución.
Por Tamaño de Oblea: 300 mm Domina, Impulsado por la Economía de Costo por Chip
El formato de 300 mm representó el 71,49% del gasto total y está configurado para crecer a una sólida CAGR del 8,98%. Este crecimiento destaca la creciente adopción del diámetro de 300 mm tanto en fábricas de vanguardia como establecidas, lo que ha resultado en una demanda diversa de herramientas. Estas herramientas abarcan áreas críticas como el patrocinado EUV, el grabado de múltiples patrones y las plataformas DUV reacondicionadas, mostrando la versatilidad e importancia del formato de 300 mm en la industria de semiconductores. El uso generalizado de este diámetro está impulsado por su capacidad para soportar tanto tecnologías de vanguardia como de nodos maduros, lo que lo convierte en una opción preferida para los fabricantes que buscan optimizar la eficiencia de producción. Además, a medida que se establecen nuevas instalaciones en regiones clave como India y Estados Unidos, se espera que la asignación del mercado de equipos de proceso frontal de semiconductores a las adiciones de capacidad de 300 mm aumente significativamente, impulsando aún más el crecimiento del mercado y mejorando las capacidades de producción regionales.
Por otro lado, en 2025, la utilización de 200 mm alcanzó el 88%, reflejando rutas de migración a corto plazo limitadas para chips analógicos y de radiofrecuencia. Esta alta tasa de utilización subraya los desafíos que enfrentan los fabricantes en la transición a tecnologías más nuevas, ya que la demanda de chips analógicos y de radiofrecuencia continúa creciendo. Para abordar estos desafíos, los fabricantes de equipos han introducido kits de modernización que permiten a las herramientas de 200 mm emular las capacidades de los procesos de 300 mm. Estos kits proporcionan una solución rentable al reducir el gasto de capital mientras mejoran la funcionalidad de las herramientas existentes, permitiendo a los fabricantes extender el ciclo de vida de sus equipos. Mientras tanto, los segmentos de 150 mm y ≤100 mm, que se utilizan principalmente para semiconductores compuestos, contribuyeron conjuntamente con un modesto 7% de los ingresos totales. Esta contribución limitada destaca las aplicaciones de nicho de estos formatos de diámetro más pequeño, que siguen siendo esenciales para procesos de semiconductores específicos a pesar de su menor participación de mercado. Estos segmentos atienden a mercados especializados, como la electrónica de potencia y la optoelectrónica, donde los semiconductores compuestos desempeñan un papel fundamental en la habilitación de funcionalidades avanzadas.
Por Tecnología de Nodo de Proceso: Los Nodos Maduros Mantienen Participación, ≤5 nm Lidera el Crecimiento
Los nodos superiores a 65 nm representaron el 38,62% del gasto, impulsados por diseños automotrices e industriales que priorizan la fiabilidad y la durabilidad sobre la densidad pura. Estos nodos continúan desempeñando un papel significativo en el mercado de semiconductores, especialmente en aplicaciones donde la estabilidad del rendimiento y la funcionalidad a largo plazo son críticas. Mientras tanto, los equipos vinculados al nivel de ≤5 nm están experimentando el crecimiento más rápido con una CAGR del 9,32%, lo que subraya el impulso impulsado por la IA hacia mayores presupuestos de transistores y capacidades computacionales mejoradas. Este crecimiento refleja la creciente demanda de tecnologías de vanguardia que respaldan aplicaciones avanzadas de IA y computación de alto rendimiento, al tiempo que crea requisitos posteriores para equipos de fabricación de semiconductores en la etapa final. Como resultado, la cuota de mercado de los equipos de fabricación de semiconductores en la etapa inicial se inclina cada vez más hacia herramientas avanzadas de litografía, metrología y suministro de energía por la parte posterior, que son esenciales para permitir la producción de estos nodos de próxima generación.
Los nodos de rango medio, que abarcan de 6 nm a 16 nm, atendieron a los procesadores de teléfonos inteligentes de gama media, ofreciendo un equilibrio entre rendimiento y eficiencia de costos. Estos nodos son ampliamente adoptados en dispositivos que requieren una potencia de procesamiento moderada sin incurrir en los altos costos asociados con los nodos avanzados. En contraste, el rango de 28 a 65 nm se centró en la electrónica de consumo sensible a los costos y el silicio para IoT, que son parte integral de una variedad de aplicaciones cotidianas. Las fábricas chinas emergieron como los principales compradores de estos nodos, ampliando el mercado para los proveedores locales y creando nuevas oportunidades para los fabricantes nacionales. Esta tendencia también ha ejercido presiones de precios sobre los proveedores globales, obligándolos a adaptar sus estrategias para seguir siendo competitivos en un panorama de mercado en rápida evolución.
Análisis Geográfico
En 2025, la región de Asia-Pacífico mantuvo su dominio con una sustancial participación de mercado del 55,17%, impulsada principalmente por los centros avanzados de semiconductores de Taiwán, las significativas expansiones de memoria de Corea del Sur y el establecimiento proactivo de fábricas con subsidios en India. Taiwán por sí solo representó aproximadamente el 25% de la demanda global de herramientas para semiconductores, con sus líneas de producción N2, N2P y A16 realizando inversiones sustanciales en tecnologías de litografía EUV y metrología actínica. Mientras tanto, los gastos de capital de Corea del Sur se centraron fuertemente en el avance de los procesos HBM y de 2 nm, canalizando pedidos significativos hacia tecnologías de grabado TSV, grabado dieléctrico y relleno de cobre para mejorar las capacidades de producción.
América del Norte siguió como el segundo mayor contribuyente, asegurando una participación de ingresos del 22% en el mercado global. El crecimiento de la región fue significativamente influenciado por proyectos importantes como los desarrollos de Intel en Ohio, Arizona y Oregón, el establecimiento de líneas de producción analógica de 300 mm de Texas Instruments y los esfuerzos de expansión de GlobalFoundries en Malta. Estas iniciativas han remodelado colectivamente la cadena de suministro regional, lo que ha llevado a los proveedores de equipos a responder estableciendo módulos de fabricación local y centros de servicio. Este movimiento estratégico tiene como objetivo capitalizar los incentivos proporcionados bajo la Ley CHIPS, fortaleciendo aún más la posición de la región en el mercado global de semiconductores.
Europa mantuvo una participación de mercado aproximada del 12%, con su enfoque centrado en analógicos especializados, sectores de semiconductores de potencia e iniciativas de investigación pioneras para tecnologías High-NA EUV. Empresas como STMicroelectronics e Infineon enfatizaron el desarrollo de nodos maduros rentables para seguir siendo competitivas, mientras que las colaboraciones entre imec y ASML avanzaron en soluciones de metrología actínica de próxima generación. Aunque América del Sur, Oriente Medio y África siguieron siendo contribuyentes menores al mercado global, las iniciativas respaldadas por Arabia Saudita indican un potencial crecimiento a largo plazo. Sin embargo, la realización de este crecimiento dependerá de abordar desafíos críticos del ecosistema, incluido el desarrollo de mano de obra calificada, el acceso a recursos hídricos y la disponibilidad de servicios públicos confiables.

Panorama regulatorio
Los controles de exportación y las normas de licencias siguen determinando los envíos de equipos de fabricación de front-end y las hojas de ruta de productos, especialmente para tecnologías avanzadas de litografía y de computación. En diciembre de 2024, Estados Unidos actualizó los controles de la Regla de Producto Directo de Origen Extranjero (FDPR) para computación avanzada mediante una acción del Registro Federal, reforzando la exposición al cumplimiento para equipos y cadenas de herramientas que incorporan tecnología de origen estadounidense. Durante 2025, Estados Unidos, los Países Bajos y Japón endurecieron los requisitos de licencia, lo que restringió efectivamente los envíos de sistemas de inmersión ArF y EUV a determinados clientes con sede en China, empujando a los proveedores globales hacia estrategias de doble cartera que separan las ofertas de vanguardia de las variantes de nodo maduro.
Las políticas industriales y los marcos de coordinación también están cambiando junto con estos controles comerciales. En abril de 2026, senadores estadounidenses presentaron la Ley de Alineación Multilateral de Controles Tecnológicos sobre Hardware (MATCH) para impulsar una alineación más uniforme de los controles de exportación con países aliados, incluido un cronograma definido para la cooperación. En junio de 2026, la Comisión Europea publicó una propuesta conocida como Chips Act 2.0, que se basa en iniciativas anteriores de los Estados miembros y mantiene el enfoque de Europa en la resiliencia de los semiconductores y en escalar la innovación hacia la producción industrial. Esto influye en dónde los proveedores de equipos priorizan las actividades de servicio, localización y calificación.
Panorama Competitivo
En el mercado de equipos de proceso frontal de semiconductores, un puñado de actores domina. Para 2025, se proyecta que Applied Materials, ASML, Lam Research, Tokyo Electron y KLA controlen alrededor del 65% de los ingresos del mercado. ASML, con su dominio en la litografía EUV, está intensificando sus entregas High-NA, consolidando su liderazgo en el patrocinado sub-2 nm. Los avances de la empresa en tecnología de litografía la han posicionado como un actor crítico en la habilitación de la fabricación de semiconductores de próxima generación. Applied Materials, líder en deposición, está asegurando rápidamente patentes para métodos innovadores de entrega de energía en la parte posterior, que se espera mejoren la eficiencia energética y el rendimiento en chips avanzados. Mientras tanto, Lam Research ha encontrado su nicho, sobresaliendo en el grabado de silicio profundo para estructuras TSV y de puerta envolvente, que son esenciales para escalar los dispositivos semiconductores a nodos más pequeños.
Tokyo Electron cuenta con fortalezas en el procesamiento de recubrimiento de pistas y procesamiento térmico, aprovechando su experiencia para mantener una ventaja competitiva en estas áreas críticas de la fabricación de semiconductores. Al mismo tiempo, KLA fortalece su posición en el control de procesos, lanzando recientemente inspecciones de haz de electrones y actínicas que abordan la creciente necesidad de detección precisa de defectos y mejora del rendimiento en nodos de fabricación avanzados. Sin embargo, los proveedores chinos NAURA, AMEC y SMEE han capturado un notable 35% del mercado doméstico. Lo han logrado ofreciendo precios competitivos y plazos de entrega más rápidos, particularmente en deposición de nodos maduros, grabado y litografía. Este cambio subraya la creciente competitividad de los actores chinos en el mercado global de equipos para semiconductores. En respuesta, los gigantes occidentales están ajustando sus estrategias. Están segmentando sus carteras, canalizando la investigación y desarrollo de vanguardia hacia nodos de alto margen y adaptando productos heredados para evitar la mercantilización, asegurando que sigan siendo relevantes tanto en mercados avanzados como maduros.
Estas maniobras estratégicas destacan una brecha creciente. Los actores establecidos están volcando recursos en amplias redes de servicio regionales, con el objetivo de mitigar los riesgos de la cadena de suministro y garantizar un soporte ininterrumpido para su base de clientes global. En contraste, los nuevos competidores están formando empresas conjuntas y aprovechando líneas piloto respaldadas por el gobierno para demostrar el rendimiento de sus herramientas y ganar credibilidad en el mercado. La sostenibilidad es ahora un factor fundamental en las decisiones de compra, revelando oportunidades en el procesamiento húmedo energéticamente eficiente, la planarización química mecánica de circuito cerrado y los contratos de energía como servicio. Estas tendencias reflejan la creciente importancia de las consideraciones ambientales en la industria de semiconductores. Incluso en este panorama consolidado, líderes de nicho como Lasertec y SCREEN demuestran que los segmentos especializados, a pesar de sus altas barreras, pueden obtener márgenes premium. Su enfoque en segmentos de alta barrera y alto valor demuestra que la innovación y la especialización siguen siendo impulsores clave de la rentabilidad en el mercado de equipos para semiconductores.
Líderes de la Industria de Equipos de Proceso Frontal de Semiconductores
Applied Materials Inc.
KLA Corporation
ASML Holding NV
LAM Research Corporation
Tokyo Electron Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Oportunidades de mercado y perspectivas futuras
Existe un espacio claro para los proveedores de equipos de front-end donde el escalado lógico de vanguardia se encuentra con la pila de control de procesos y materiales necesaria para las nuevas arquitecturas de dispositivos. A medida que avanzan los procesos de nanosheet y el suministro de energía por la parte posterior, las fábricas añaden más pasos críticos de grabado, deposición (incluido el ALD) y metrología por oblea. El EUV de alta apertura numérica (High-NA) también aumenta la demanda de inspección actínica, y la capacidad limitada entre los proveedores especializados en inspección de blancos mantiene la adquisición y la planificación de capacidad adelantadas en el tiempo.
Los programas de expansión geográfica añaden otro foco de oportunidad a corto plazo vinculado a nuevas construcciones de fábricas y esfuerzos de localización. En julio de 2026, TSMC reveló un compromiso de inversión adicional de 100 000 millones de USD en Estados Unidos para nuevos sitios de fabricación y empaquetado avanzados, mientras que Intel anunció una expansión de 5000 millones de EUR en su campus de Leixlip, Irlanda. Ambos anuncios apuntan a una actividad sostenida de instalación de equipos en litografía, grabado, deposición e inspección. India también está emergiendo como un centro de demanda de 300 mm, respaldado por iniciativas de fábricas nuevas (greenfield) vinculadas a India y movimientos de alineación de proveedores, como el memorando de entendimiento de ASML de mayo de 2026 con Tata Electronics para equipos de litografía asociados con el primer proyecto de fábrica comercial de 300 mm de India en Dholera, Gujarat.
Desarrollos recientes del sector
- Julio de 2026: ASML destacó un hito de preparación del EUV de alta apertura numérica (High-NA) vinculado a que Intel Foundry pasa a la fabricación de alto volumen utilizando la tecnología EXE High-NA EUV en el proceso Intel 18A. Este paso señala que las herramientas High-NA avanzan desde las primeras instalaciones hacia casos de uso de fabricación en volumen, estrechando la vinculación entre las hojas de ruta de litografía y la demanda posterior de metrología y control de procesos.
- Junio de 2026: Applied Materials inauguró un campus de fabricación e I+D de 500 millones de USD en Tampines, Singapur. El sitio amplía la capacidad regional y la infraestructura de soporte para clientes en Asia-Pacífico, contribuyendo a acortar los ciclos de servicio y a mejorar la resiliencia de la cadena de suministro para la demanda de equipos de front-end de alta mezcla impulsada por adiciones de capacidad relacionadas con la IA.
- Diciembre de 2025: Applied Materials detalló una expansión de 600 millones de USD en su instalación de Kalispell para aumentar la capacidad de PVD Endura Volta, con finalización prevista para el cuarto trimestre de 2027. La inversión refuerza la profundidad de fabricación nacional para plataformas de deposición críticas utilizadas en estructuras de dispositivos avanzados, respaldando una entrega más rápida de equipos y disponibilidad de repuestos para fábricas de alta utilización.


Marco de la metodología de investigación y alcance del informe
Definición y Cobertura del Mercado
Para este estudio, el mercado abarca los ingresos provenientes de equipos utilizados en las etapas de fabricación de obleas previas al ensamblaje y el empaquetado, en las principales regiones de semiconductores. Incluye herramientas vinculadas a la litografía, la eliminación de materiales, la formación de películas, la limpieza y el control de procesos que respaldan la fabricación de dispositivos en diferentes nodos y tamaños de obleas.
Exclusiones del alcance: El ensamblaje en la etapa final, los equipos de prueba y los servicios de empaquetado externalizados no se contabilizan en el total de este mercado.
Descripción General de la Segmentación
- Por Tipo de Equipo
- Equipos de Litografía
- Equipos de Grabado
- Equipos de Deposición y Película Delgada
- Equipos de Implantación de Iones
- Equipos de Planarización Química Mecánica
- Equipos de Limpieza
- Inspección y Metrología
- Pistas, Recubridoras y Reveladoras
- Procesamiento Térmico
- Por Industria de Usuario Final
- Fundición y Lógica
- IDM, Fabricante de Dispositivos Integrados
- Memoria, DRAM y NAND
- Analógico Especializado y de Potencia
- Por Tamaño de Oblea
- 300 mm
- 200 mm
- 150 mm y = 100 mm
- Por Tecnología de Nodo de Proceso
- = 5 nm
- 6-16 nm
- 28-65 nm
- > 65 nm (Maduro)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- Australia
- Nueva Zelanda
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Emiratos Árabes Unidos
- Arabia Saudita
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- Nigeria
- Kenia
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
La investigación documental se utilizó para establecer el perímetro del mercado y construir un mapa de demanda por región y tipo de fábrica. Revisamos estadísticas públicas y comunicados de la industria, como las actualizaciones de SEMI (facturación de equipos y comentarios sobre perspectivas), publicaciones de SIA, series macroeconómicas de la OCDE y el Banco Mundial, y comunicados comerciales e industriales de fuentes como la Oficina del Censo de los Estados Unidos y Eurostat. Los combinamos con presentaciones de empresas, transcripciones de resultados, presentaciones para inversores y cobertura de prensa de renombre para rastrear los ciclos de gasto de capital, las transiciones de nodos y los cambios en la combinación de herramientas.
Para mantener el modelo práctico, se utilizaron bases de datos de pago de forma selectiva para obtener información financiera e inteligencia empresarial de las compañías, seguimiento de noticias y finanzas, y referencias de la cadena de valor de semiconductores. Esto ayudó a verificar las divisiones de ingresos, la exposición regional y el momento de las principales adiciones de capacidad sin depender de una única fuente de datos. Las fuentes de investigación documental enumeradas aquí son meramente ilustrativas, y se utilizaron muchas otras fuentes públicas y de pago para la recopilación, validación y aclaración de datos durante el análisis.
Entrevistas Primarias y Encuestas
El trabajo primario se centró en confirmar qué proporción del gasto en fábricas se traduce en envíos de herramientas de la etapa inicial, y cómo cambia la combinación a medida que los nodos se reducen y la memoria aumenta. Hablamos con una variedad de roles tanto del lado de los equipos como del lado de las fábricas, incluidos equipos de producto, adquisiciones, ingeniería de procesos y estrategia, y luego verificamos los datos en APAC, EMEA y las Américas para reducir el sesgo regional en los supuestos de utilización y los supuestos de tiempo de entrega.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 33% | Directores ejecutivos (CXO): 19% | APAC: 38% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 35% | EMEA: 36% |
| Actores más pequeños: 19% | Gerentes: 46% | Américas: 26% |
Dimensionamiento del Mercado y Previsiones
El dimensionamiento comienza con una construcción descendente en la que la demanda de equipos se reconstruye a partir de los planes de gasto de capital en semiconductores, las adiciones de capacidad de las fábricas y los cambios en la intensidad de los procesos por nodo y tamaño de oblea. Luego se somete a prueba de presión el total con verificaciones ascendentes selectivas, como ingresos de clases de herramientas muestreadas, aproximaciones de precio de venta promedio por envío donde existen divulgaciones, y retroalimentación del canal sobre tiempos de entrega y fases de entrega, que se utilizan para ajustar recuentos evidentemente excesivos o insuficientes.
Los insumos clave del modelo incluyen las construcciones de fábricas anunciadas y los calendarios de puesta en marcha, la migración de nodos (por ejemplo, la proporción que se traslada a 5 nm e inferior frente a los nodos maduros), la combinación de tamaños de obleas (300 mm frente a 200 mm e inferior), las oscilaciones del gasto de capital en memoria frente a fundición, y la inflación del recuento de pasos que aumenta la intensidad de las herramientas para litografía, grabado, deposición e inspección. Cuando falta detalle público, las brechas se manejan aplicando supuestos conservadores de penetración y combinación que fueron validados en entrevistas, y luego normalizados para que los totales regionales se mantengan consistentes con los ciclos de inversión observados.
Para las previsiones, se utilizó el análisis de escenarios porque el mercado es sensible al momento del ciclo, los controles de exportación y los retrasos en la puesta en marcha que no se capturan bien con una única línea de tendencia. Variables como la demanda esperada de servidores de IA, las adiciones de capacidad relacionadas con HBM y la esperada facilitación de los tiempos de entrega se discutieron con los encuestados de la industria, y la previsión final refleja un caso base que se mantiene alineado con estas señales de consenso.
Ciclo de Validación y Actualización de Datos
La validación se realiza mediante múltiples verificaciones para que el total del mercado no esté impulsado por un único supuesto. Comparamos los resultados con señales independientes, como la dirección de la facturación de equipos, el momento de la construcción de fábricas y la orientación de gasto de capital reportada, y luego investigamos cualquier gran variación por grupo de herramientas y región antes de la aprobación final. Cuando se encuentra una anomalía, se revisa el factor subyacente, seguido de nuevas verificaciones con los encuestados si el cambio es significativo.
El informe se actualiza anualmente, y las actualizaciones intermedias se activan cuando ocurren eventos importantes, como revisiones bruscas del gasto de capital, nuevas fábricas que se pausan o cambios de política que alteran el acceso a los equipos. Antes de la entrega, revisamos nuevamente las últimas divulgaciones públicas para que los clientes reciban una visión actualizada que coincida con las condiciones de mercado más recientes.
Dimensionamiento del Mercado Global de Equipos de Fabricación de Semiconductores en la Etapa Inicial de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores de mercado publicados para los equipos de la etapa inicial pueden parecer inconsistentes porque diferentes estudios no siempre contabilizan las mismas familias de equipos, no sincronizan el ciclo de la misma manera ni aplican la misma lógica de reconocimiento de divisas y envíos. Observamos la mayor dispersión cuando el modelo combina herramientas de la etapa inicial y la etapa final, o cuando asume rampas de nodos más rápidas de lo que los plazos de las fábricas pueden soportar de manera realista.
En la práctica, la brecha generalmente está impulsada por si la inspección y la metrología, la limpieza, la planarización química mecánica (CMP) y las herramientas de seguimiento se incluyen como equipos de la etapa inicial, y también por cómo los analistas tratan los envíos retrasados que se deslizan entre años calendario. Algunas cifras se basan en una única relación de gasto de capital a equipo y la extienden hacia adelante, mientras que otras aplican un crecimiento agresivo del precio de venta promedio sin verificarlo con la combinación de herramientas y las tendencias de inicio de obleas. Aquí es donde Mordor Intelligence se diferencia al contabilizar únicamente las herramientas de fabricación de obleas previas al ensamblaje y al verificar el momento del ciclo con los insumos de nodos y la combinación de tamaños de obleas.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 115,86 mil millones de USD (2026) | |
| Asociación Industrial A | 135,10 mil millones de USD (2025) | Esta cifra refleja la facturación total de equipos de fabricación de semiconductores, que puede incluir equipos de la etapa final y facturación relacionada con servicios según los criterios de presentación de informes, y se indica para un año diferente al año base de 2026 utilizado aquí. |
| Revista Especializada del Sector B | 97,07 mil millones de USD (2024) | Esta estimación parece utilizar un año de ciclo anterior y puede aplicar una lista de herramientas más amplia o más estrecha sin indicar claramente el tratamiento de la metrología, la limpieza y la planarización química mecánica (CMP), lo que puede desplazar los totales de manera significativa cuando cambia la combinación. |
La tabla muestra que las elecciones de momento y alcance explican gran parte de la dispersión, especialmente cuando los años del ciclo no están alineados y las categorías de equipos adyacentes se agrupan de manera diferente. Al vincular el total a las construcciones de fábricas observables, la migración de nodos y la combinación de tamaños de obleas, la estimación permanece rastreable a insumos que pueden verificarse y actualizarse a medida que cambian las condiciones del mercado.


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de equipos de proceso frontal de semiconductores en 2031?
Se prevé que alcance USD 163,99 mil millones para 2031, impulsado por las cargas de trabajo de inteligencia artificial, las rampas de HBM y las sostenidas expansiones de fábricas en Asia-Pacífico.
¿Qué tipo de equipo se espera que crezca más rápido hasta 2031?
Los sistemas de litografía High-NA EUV, expandiéndose a una CAGR estimada del 11,72% a medida que el patrocinado sub-2 nm pasa a la producción en masa.
¿Por qué los fabricantes de memoria están aumentando sus desembolsos de capital?
Las pilas HBM3E y los planificados HBM4 requieren extensos grabados TSV, relleno de cobre y herramientas de unión de obleas, impulsando una CAGR del 10,40% para la demanda de equipos del sector de memoria.
¿Cómo influirán los controles de exportación en los proveedores de herramientas?
Las restricciones a las ventas de litografía avanzada a China obligan a los proveedores a dividir las líneas de productos y pueden recortar aproximadamente 0,5 puntos porcentuales del crecimiento a largo plazo.
Última actualización de la página el:



