
Tamaño y Participación del Mercado de RF GaN
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.41 Mil millones de dólares |
| Tamaño del Mercado (2031) | 5.90 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 19.61 % |
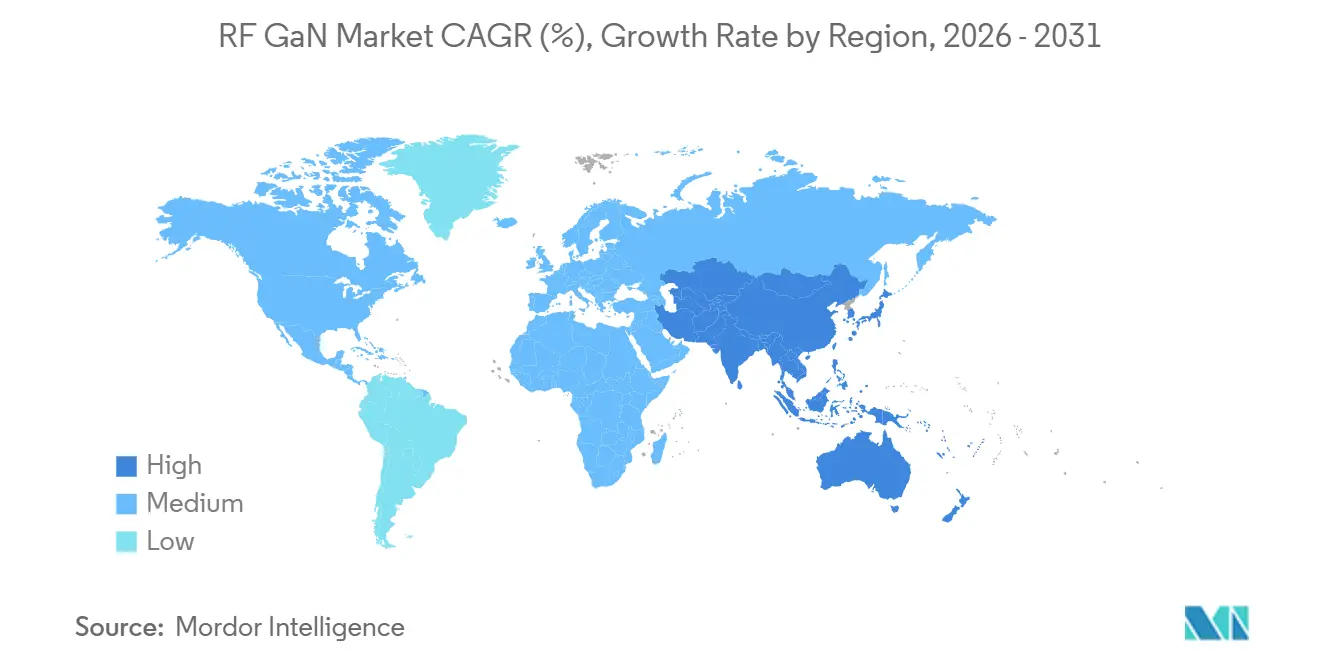
| Mercado de Crecimiento Más Rápido | Asia Pacífico |
| Mercado Más Grande | América del Norte |
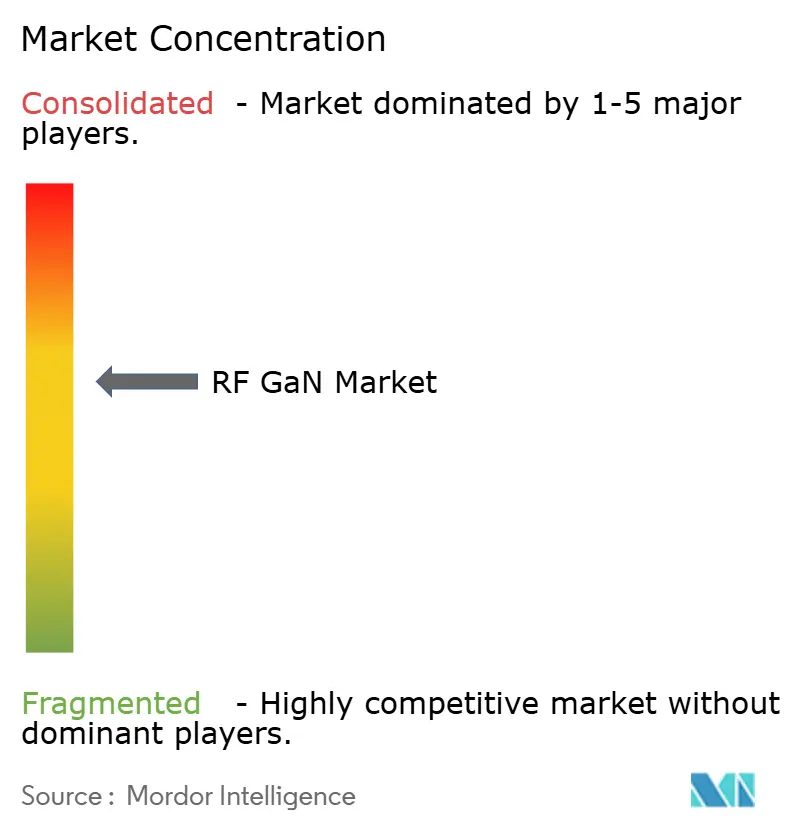
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de RF GaN por Mordor Intelligence
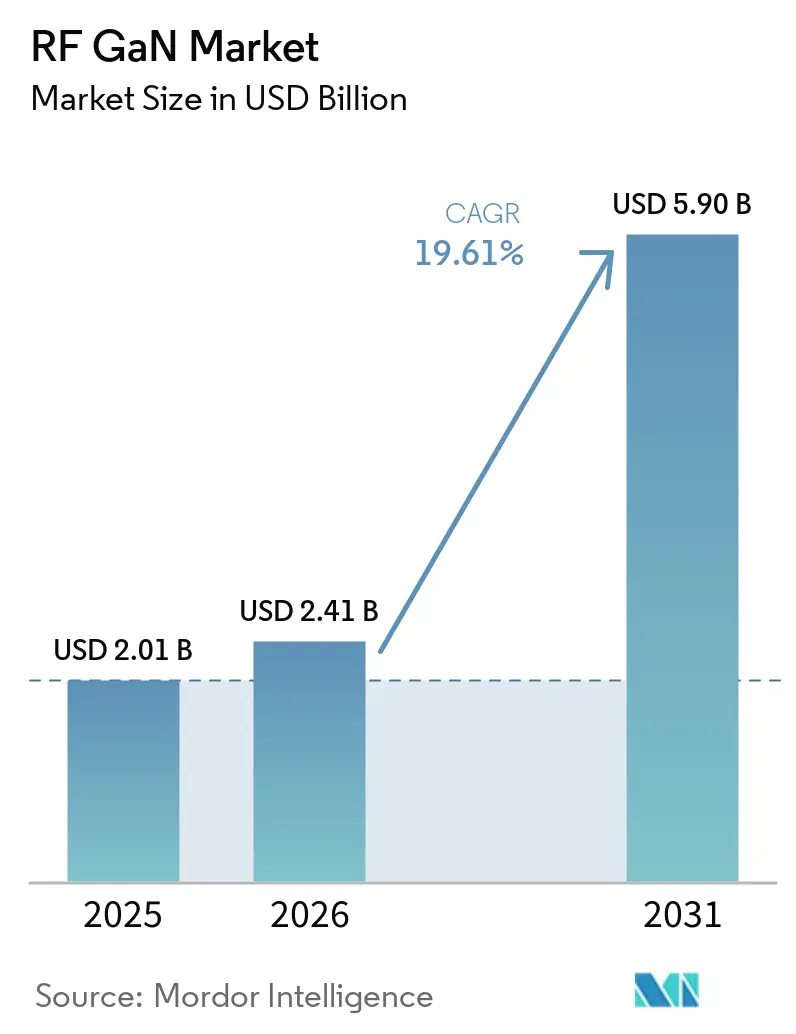
El tamaño del Mercado de RF GaN fue valorado en USD 2,01 mil millones en 2025 y se estima que crecerá desde USD 2,41 mil millones en 2026 hasta alcanzar USD 5,90 mil millones en 2031, a una CAGR del 19,61% durante el período de pronóstico (2026-2031).
El progreso está vinculado a tres fuerzas entrelazadas: los despliegues de MIMO masivo sub-6 GHz, el creciente aprovisionamiento de defensa de radares de matriz de exploración electrónica activa (AESA) y la migración hacia obleas de GaN sobre SiC de mayor tamaño, que han reducido el costo en dólares por vatio en casi un 30% desde 2024. Al mismo tiempo, los fabricantes de equipos están estandarizando diseños de HEMT discretos y MMIC que simplifican la integración en cargas útiles de telecomunicaciones, radar y satélite. La creciente preferencia por una mayor densidad de potencia por encima de 6 GHz favorece la ventaja térmica del SiC, mientras que las normas de control de exportaciones están fragmentando las cadenas de suministro, lo que lleva a los gobiernos a subsidiar la epitaxia doméstica. Estas dinámicas, en conjunto, mantienen los precios en una pendiente descendente mientras sostienen márgenes premium para los principales proveedores integrados.
Conclusiones Clave del Informe
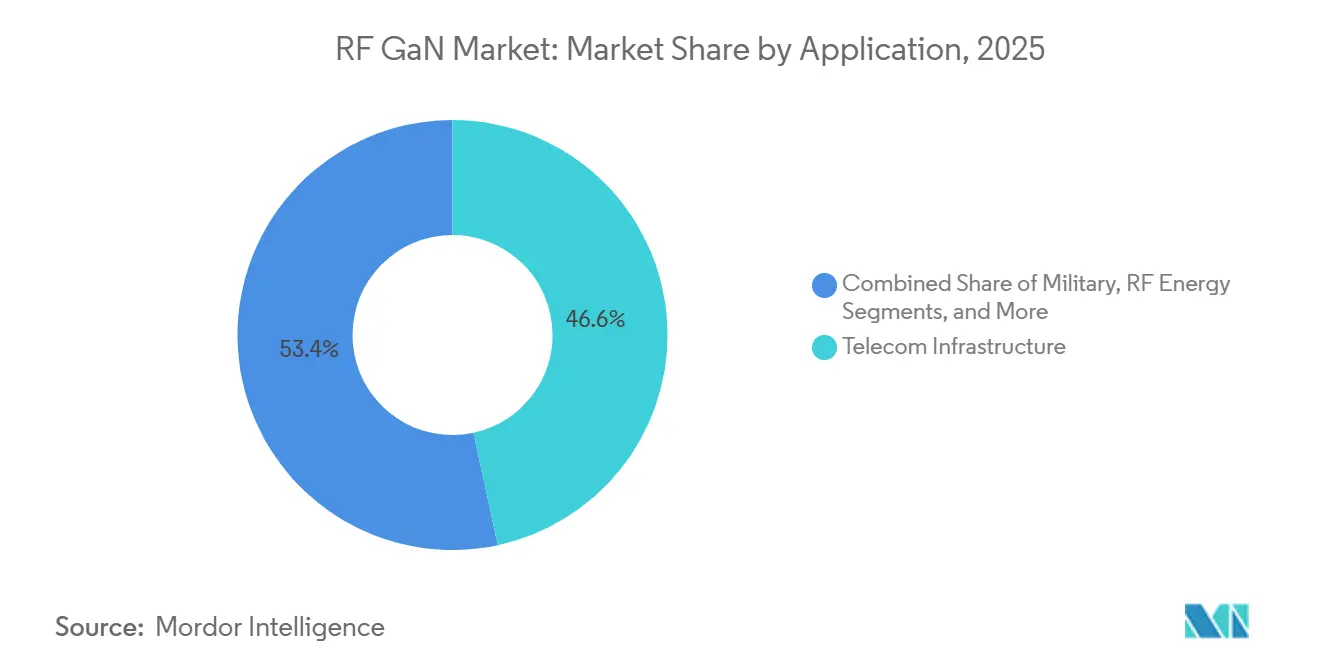
- Por aplicación, la infraestructura de telecomunicaciones lideró con una participación de ingresos del 46,62% del mercado de RF GaN en 2025, mientras que se prevé que la comunicación por satélite crezca a una CAGR del 20,44% hasta 2031.
- Por tipo de material, GaN sobre SiC capturó el 72,73% de los ingresos del mercado de RF GaN en 2025 y se espera que se expanda a una CAGR del 21,12% hasta 2031.
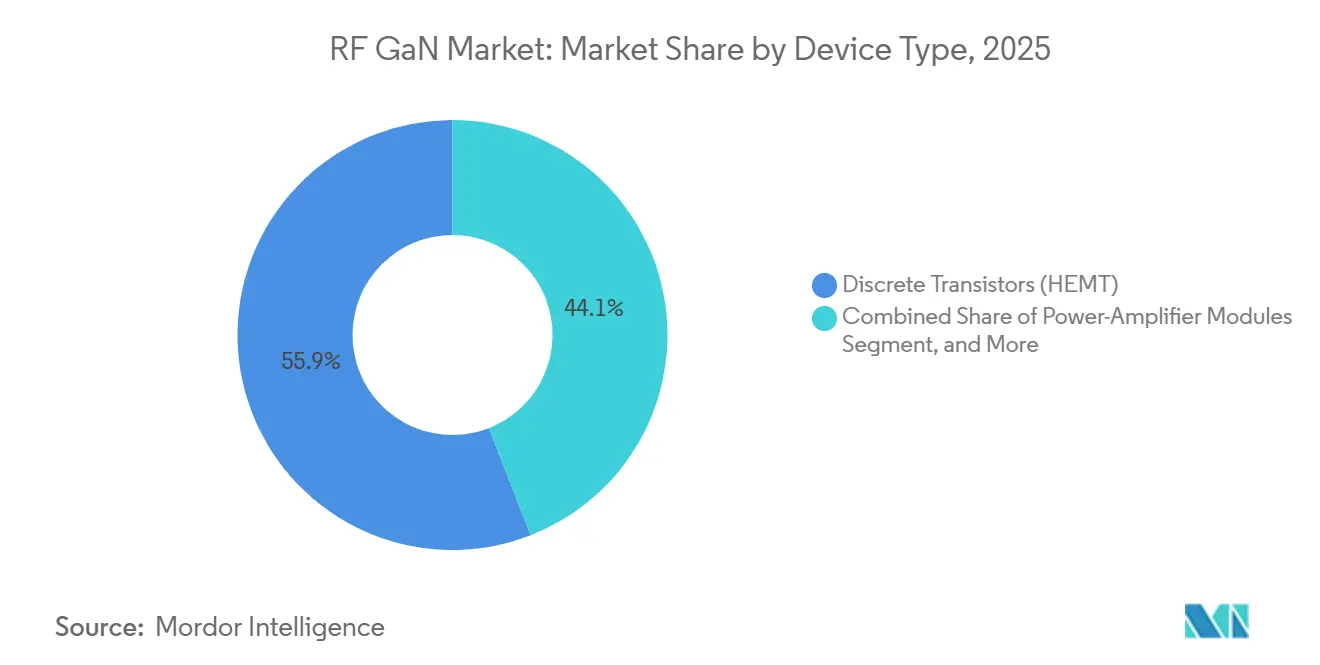
- Por tipo de dispositivo, los HEMT discretos representaron una participación de ingresos del 55,93% del mercado de RF GaN en 2025, mientras que se proyecta que los MMIC avancen a una CAGR del 20,78% hasta 2031.
- Por banda de frecuencia, el rango de 3-6 GHz mantuvo el 48,74% de los ingresos del mercado de RF GaN en 2025, y se prevé que el segmento por encima de 18 GHz registre una CAGR del 20,76% hasta 2031.
- Por geografía, América del Norte lideró con el 39,74% de la participación del mercado de RF GaN en 2025, mientras que se prevé que Asia-Pacífico registre una CAGR del 20,67% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Auge en los despliegues de estaciones base 5G mMIMO sub-6 GHz | +3.8% | Global, con concentración en China, India y América del Norte | Mediano plazo (2-4 años) |
| Aceleración de las actualizaciones de radar AESA en plataformas de defensa | +3.2% | América del Norte, Europa y Asia-Pacífico (Japón, Corea del Sur, India) | Largo plazo (≥ 4 años) |
| Transición a obleas de GaN sobre SiC de 6 y 8 pulgadas que reducen el USD/W | +4.1% | Global, liderado por fundiciones de América del Norte y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Adopción de front-end GaN en cargas útiles de satélites LEO y GEO | +2.9% | Global, con tracción temprana en América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda de amplificadores de potencia de ancho de banda ultraamplio en backhaul de onda milimétrica | +2.6% | Centros urbanos en América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Financiamiento gubernamental para cadenas de suministro domésticas de semiconductores compuestos | +2.4% | América del Norte (Ley CHIPS), Europa (Ley Europea de Chips), Asia-Pacífico (Japón, Corea del Sur) | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Auge en los Despliegues de Estaciones Base 5G mMIMO Sub-6 GHz
Los operadores móviles instalaron 1,2 millones de nuevos sitios 5G en 2025, de los cuales el 68% incluyó radios MIMO masivo de 64 transceptores que cada uno incorpora al menos 64 amplificadores de potencia GaN.[1] Mitsubishi Electric envió un módulo de banda C de 200 vatios en junio de 2025, que logró una eficiencia de drenaje del 50% a un retroceso de 6 dB, lo que representa una mejora de 12 puntos porcentuales respecto a la generación anterior.[2] Los operadores de China gastaron CNY 87 mil millones en radios 5G en 2025, especificando un contenido GaN indígena del 40% en línea con los objetivos de Fabricado en China 2025. El regulador de India ordenó la agregación de portadoras de triple banda para celdas macro a partir de enero de 2026, duplicando implícitamente el recuento de amplificadores por sitio. En conjunto, estos mandatos concentran la demanda a corto plazo en la ventana de 3,3–3,8 GHz, manteniendo el mercado de RF GaN firmemente anclado en los envíos sub-6 GHz.
Aceleración de las Actualizaciones de Radar AESA en Plataformas de Defensa
Catorce ministerios de defensa comprometieron USD 8,3 mil millones para programas de renovación de radar AESA durante 2025, pasando de módulos de transmisión-recepción de arseniuro de galio a GaN que duplican el alcance de detección mientras reducen el consumo de energía de la flota.[3] Raytheon inició las entregas del radar APG-82(V)X de banda X para los aviones F-15EX y F-16V en septiembre de 2025, con cada conjunto integrando 1.200 MMIC GaN. El Ministerio de Defensa de Japón adjudicó a Mitsubishi Electric USD 310 millones en marzo de 2025 para desarrollar un radar de control de fuego indígena para su caza de próxima generación. Northrop Grumman reveló que el contenido GaN dentro de su radar AN/APG-83 aumentó del 22% en 2023 al 61% en 2025. Las normas de exportación bajo el Reglamento Internacional sobre el Tráfico de Armas canalizan las ventas hacia naciones aliadas, manteniendo precios de venta promedio premium que financian la I+D de procesos en curso.
Transición a Obleas de GaN sobre SiC de 6 y 8 Pulgadas que Reducen el USD por Vatio
Wolfspeed aumentó las obleas de SiC de 200 milímetros a 10.000 unidades por mes en su fábrica de Mohawk Valley en 2025, comprimiendo el costo del sustrato epitaxial en un 28% y permitiendo a los fabricantes de dispositivos reducir el precio de los amplificadores de USD 4,20 por vatio en 2024 a USD 3,10 por vatio a mediados de 2025. TSMC siguió con producción piloto de GaN sobre SiC en obleas de 200 milímetros en su planta de Tainan durante el segundo trimestre de 2025. El productor chino Innoscience alcanzó 10.000 inicios de obleas por mes en GaN sobre Si de 8 pulgadas, pero aún está por detrás de los dispositivos basados en SiC en un 15-20% en resistencia de encendido y tensión de ruptura. El financiamiento de la Ley CHIPS de los Estados Unidos de USD 750 millones para Wolfspeed en septiembre de 2025 tiene como objetivo escalar la capacidad de 200 milímetros a 40.000 obleas por mes para 2028. Este rápido cambio hacia diámetros mayores sustenta una curva de costos plurianual que amplía la penetración del mercado de RF GaN en infraestructuras sensibles al precio.
Adopción de Front-End GaN en Cargas Útiles de Satélites LEO y GEO
Los operadores LEO ordenaron aproximadamente 4.800 satélites en 2025, y el 72% especificó amplificadores GaN de banda Ku o Ka para un rendimiento superior a 100 Gbps por nave. Qorvo lanzó un amplificador de banda K en mayo de 2025 que entrega 40 vatios en el rango de 17,7–20,2 GHz con una eficiencia del 35%, lo que permite a los constructores de matrices de fase reducir el recuento de amplificadores en un tercio y ahorrar 18 kilogramos de masa de carga útil. SES equipó tres satélites GEO lanzados en 2025 con cargas útiles GaN flexibles que desplazan el ancho de banda entre haces sin intervención terrestre. La Agencia Espacial Europea realizó un pedido de EUR 85 millones a Thales Alenia Space para una carga útil de formación de haz digital que depende de MMIC GaN. El control térmico sigue siendo crítico, y Akash Systems demostró prototipos de GaN sobre diamante que redujeron la temperatura de unión en 40 °C, aunque es poco probable que alcancen la producción en serie antes de 2027.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta densidad de defectos en obleas epitaxiales que afecta el rendimiento | -1.8% | Global, con impacto agudo en las fábricas emergentes de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Límites de gestión térmica por encima de 10 W/mm en matrices densas | -1.3% | Global, particularmente en aplicaciones de defensa y satélite | Mediano plazo (2-4 años) |
| Regulaciones de control de exportaciones sobre dispositivos GaN y herramientas MOCVD | -1.1% | China y otros mercados no aliados | Largo plazo (≥ 4 años) |
| Competencia de LDMOS avanzado por debajo de 3 GHz | -0.9% | Infraestructura de telecomunicaciones en mercados sensibles al costo (India, Sudeste Asiático, América Latina) | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Densidad de Defectos en Obleas Epitaxiales que Afecta el Rendimiento
La epitaxia comercial de GaN sobre SiC registró densidades de dislocaciones de enhebrado cercanas a 5 × 10⁸ cm-2 en 2025, aproximadamente diez veces más altas que las líneas maduras de GaAs, lo que deprimió los rendimientos hasta en un 25% en piezas de alta potencia. Wolfspeed reveló que el retrabajo consumió el 8% de los inicios de obleas en su sitio de Durham y comprimió el margen bruto en 220 puntos básicos en el ejercicio fiscal 2025. AIXTRON y Veeco lanzaron complementos de reflectometría óptica in situ con un precio de USD 1,2 millones por reactor que permiten a los ingenieros abortar ejecuciones defectuosas de forma temprana, aunque menos de un tercio de los reactores fueron modernizados en 2025. Los controles de exportación de los Estados Unidos sobre herramientas MOCVD avanzadas introducidos en octubre de 2024 limitaron aún más la capacidad de las fábricas chinas para adoptar estas actualizaciones, ampliando la brecha de rendimiento con los proveedores occidentales. Hasta que las densidades caigan por debajo de 1 × 10⁸ cm-2, las ganancias de costo del mercado de RF GaN se verán moderadas.
Límites de Gestión Térmica por Encima de 10 W/mm en Matrices Densas
Las densidades de potencia superiores a 10 W/mm crean puntos calientes por encima de 250 °C que reducen la fiabilidad a menos de 10.000 horas, muy por debajo de los objetivos de vida útil del servicio de telecomunicaciones. Los prototipos de GaN sobre diamante de Akash Systems mantuvieron 12 W/mm durante 5.000 horas a 200 °C de temperatura ambiente, pero añadieron USD 800 por oblea de 4 pulgadas al costo y limitaron el rendimiento mensual a 400 obleas. Los principales contratistas de defensa requieren un rendimiento de 15 W/mm para los radares de seguimiento de próxima generación, pero actualmente dependen de refrigeración líquida activa que añade 8 kilogramos y 120 vatios por conjunto aerotransportado. La Sociedad de Teoría y Técnicas de Microondas del IEEE organizó un grupo de normas en marzo de 2025 para armonizar los métodos de prueba térmica de semiconductores de banda ancha, con el objetivo de acortar los ciclos de calificación. Sin un avance en la refrigeración por diamante o microfluídica, las elevadas temperaturas de unión restringirán el despliegue en matrices de fase ultradensas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Aplicación:
La Comunicación por Satélite Gana Impulso a Largo PlazoLa infraestructura de telecomunicaciones representó el 46,62% de los ingresos en 2025, ya que los operadores apoyaron 5,2 millones de estaciones base 5G en todo el mundo. Sin embargo, la comunicación por satélite está en camino de registrar una CAGR del 20,44% y reducirá la brecha para 2031, impulsada por el creciente lanzamiento de constelaciones LEO. Los programas militares, como las modernizaciones de radar AESA, mantuvieron a la defensa en la segunda posición, mientras que los nodos de banda ancha por cable dentro de las actualizaciones DOCSIS 4.0 generaron pedidos estables pero de bajo crecimiento. El radar comercial y la aviónica crearon un nicho pequeño pero rentable, ya que Honeywell adoptó GaN para reducir el tamaño de la antena en un 40%.
Los operadores que buscan mayor rendimiento ahora ven las cargas útiles de banda Ka como estándar, lo que mantiene alto el recuento de amplificadores por satélite y asegura visibilidad plurianual para los proveedores. En contraste, las aplicaciones de energía RF se mantuvieron experimentales, aunque Mitsubishi Electric presentó un módulo de 915 MHz con una eficiencia del 70% para hornos industriales en junio de 2025. Los cambios regulatorios, como el reempaquetado de la banda C de la Comisión Federal de Comunicaciones de los Estados Unidos, también redirigen el espectro hacia el 5G, impulsando indirectamente la demanda de GaN en el segmento de 3,7–3,98 GHz. En general, las telecomunicaciones dominan el consumo actual, aunque es probable que la comunicación por satélite lleve el estandarte del crecimiento del mercado de RF GaN durante el horizonte de pronóstico.

Por Tipo de Material:
El SiC Continúa Superando al SilicioLos sustratos GaN sobre SiC representaron el 72,73% de los ingresos en 2025, lo que subraya la conductividad térmica del SiC de 490 W/m K, que permite temperaturas de unión superiores a 200 °C sin fallas. El GaN sobre Si sigue siendo relevante por debajo de 3 GHz, donde se acepta un menor voltaje de ruptura, pero muchos operadores están migrando al SiC para maximizar la eficiencia de potencia añadida. La ventaja en tamaño del mercado de RF GaN para el GaN sobre SiC se amplía aún más a altas frecuencias, y se prevé que esta categoría alcance una CAGR del 21,12% hasta 2031.
La presión de costos se está reduciendo a medida que Wolfspeed redujo el precio de la oblea de SiC de 200 milímetros de 850 USD en 2024 a 610 USD en 2025, lo que estrecha la brecha con el silicio y fomenta una adopción más amplia. Otras opciones, como el GaN sobre diamante, mostraron una reducción de la temperatura de unión de 40–50 °C, pero, a 2.400 USD por oblea de 4 pulgadas, siguen limitadas a aplicaciones de defensa de alto rendimiento. A medida que las fundiciones escalan a diámetros mayores, el liderazgo en rendimiento del SiC, combinado con la caída de los costos de sustrato, lo mantendrá como la opción predeterminada para diseños de alta densidad de potencia en todo el mercado de RF GaN. Con el tiempo, la integración reduce el costo total de propiedad, posicionando los circuitos integrados de potencia como la opción predeterminada para aplicaciones de gran volumen en el mercado de tecnología GaN sobre silicio.
Por Tipo de Dispositivo:
La Adopción de MMIC Refleja el Impulso hacia la IntegraciónLos HEMT discretos disfrutaron del 55,93% de los ingresos de 2025 porque los diseñadores podían optimizar las redes de adaptación para cada banda, aunque se prevé que los MMIC crezcan un 20,78% anual a medida que los constructores de matrices de fase priorizan la compacidad. Un solo MMIC reemplaza hasta 12 piezas discretas, reduciendo la mano de obra de ensamblaje en un 60% y mejorando la coherencia de fase entre los elementos de antena. Los módulos de amplificador de potencia, que agrupan el chip GaN y los circuitos de control en un solo paquete, representaron el 22% de los ingresos y están ganando terreno en terminales terrestres de satélite donde se valora la arquitectura de conexión y uso inmediato.
Los amplificadores de excitación siguen siendo la porción más pequeña, pero están creciendo dentro de las cadenas de múltiples etapas donde la ganancia del GaN elimina un paso adicional, ahorrando USD 180 por radio. Con las obleas de múltiples proyectos de fundición que reducen el costo de ingeniería no recurrente de USD 400.000 a USD 80.000, los integradores más pequeños ahora pueden encargar MMIC personalizados, democratizando la entrada al mercado de RF GaN. La integración se convierte, por tanto, en la palanca principal para las ganancias de costo y rendimiento durante los próximos seis años.
Por Banda de Frecuencia:
La Onda Milimétrica Ofrece el Crecimiento Más RápidoLa banda de 3–6 GHz concentró el 48,74% de los ingresos de 2025, reflejando los amplios despliegues de 5G en banda C y sub-6 GHz. El tráfico por debajo de 3 GHz se centra en los sistemas heredados de banda L y S, donde el LDMOS mantiene una ventaja de costo. El segmento de 6–18 GHz contribuyó con el 28% de los ingresos, impulsado por el radar de defensa y los terminales terrestres de banda Ku. Sin embargo, se espera que las frecuencias por encima de 18 GHz crezcan a una CAGR del 20,76% a medida que se expanden los servicios de backhaul de banda E y satélite de banda Ka.
Ericsson lanzó una radio de banda E en 2025, utilizando amplificadores GaN para entregar 10 Gbps a una distancia de dos kilómetros, proporcionando a los operadores móviles una alternativa a la fibra. Los terminales de usuario de segunda generación de Starlink adoptaron amplificadores GaN sobre SiC a 28 GHz, elevando el enlace descendente máximo a 350 Mbps. Las asignaciones de la Unión Internacional de Telecomunicaciones en la CMR-23 añadieron más espectro de banda Ka, preparando el terreno para una mayor demanda de GaN en infraestructura terrestre. El creciente flujo de calor en la onda milimétrica exige una ingeniería térmica más precisa, aunque la expansión de casos de uso señala un impulso sostenido para el mercado de RF GaN.
Análisis Geográfico
Mercado de GaN de RF en América del Norte
América del Norte retuvo el 39,74% de la cuota en 2025 debido a los gastos de defensa de 886 mil millones de USD y los incentivos de la Ley CHIPS que superan los 900 millones de USD, que financian la expansión de capacidad en Wolfspeed, Skyworks y BAE Systems. Canadá destinó 88 millones de USD para investigación de GaN resistente a la radiación, y México atrajo una modesta inversión en ensamblaje, aprovechando su proximidad a los centros de diseño de Estados Unidos.
Mercado de GaN de RF en Asia-Pacífico
Asia Pacífico está proyectada para una CAGR del 20,67% hasta 2031. China erigió 900.000 estaciones base 5G en 2025 y comprometió 50 mil millones de CNY para I+D de obleas epitaxiales. El ministerio de economía de Japón destinó subsidios para fábricas de semiconductores de banda ancha, mientras que el esquema de incentivos vinculados a la producción de India cubre hasta el 50% del costo de capital, atrayendo el interés del Grupo Tata. Las naciones de la ASEAN, especialmente Vietnam y Tailandia, se posicionan como centros de ensamblaje para combinar menores costos laborales con privilegios de exportación.
Mercado de GaN de RF en EMEA y LATAM
Europa mantuvo una participación de mediados de los dos dígitos. La Ley Europea de Chips desbloqueó 1.200 millones de EUR para líneas piloto, e Infineon Technologies cerró su adquisición de GaN Systems por 830 millones de USD, aunque el enfoque sigue siendo principalmente por debajo de 1 GHz. La línea de Catania de STMicroelectronics representa menos del 10% de la producción de RF, pero refuerza la capacidad regional. Oriente Medio y África registraron demanda proveniente de pasarelas satelitales en los Emiratos Árabes Unidos y Arabia Saudita, mientras que América Latina se mantiene en una etapa temprana con programas de defensa aislados, como las radios de aeronaves habilitadas con GaN de Embraer.
Panorama regulatorio
Los envíos de GaN de RF se encuentran en la intersección de los requisitos de control de exportaciones para artículos de uso dual y el cumplimiento de las adquisiciones de defensa. En Estados Unidos, el alcance del control de exportaciones ha seguido endureciéndose a través de las Export Administration Regulations (EAR), añadiendo nuevos requisitos de clasificación y verificación para artículos relacionados con GaN, mientras que la ITAR continúa canalizando muchos programas de radar de alto rendimiento y cargas útiles satelitales hacia cadenas de suministro de países aliados.
En Europa, la Comisión Europea actualizó el marco de control de uso dual de la UE mediante el Reglamento Delegado (UE) 2025/2003, que revisa el Anexo I del Reglamento (UE) 2021/821 para reflejar las listas de control multilaterales actualizadas. En el ámbito de las adquisiciones, Estados Unidos también avanzó con una norma propuesta en febrero de 2026 para la Federal Acquisition Regulation (FAR) con el fin de implementar la Sección 5949 de la NDAA del ejercicio fiscal 2023, estableciendo una vía para prohibir que las agencias ejecutivas adquieran productos semiconductores cubiertos a partir del 23 de diciembre de 2027. Esto amplía la necesidad de trazabilidad y abastecimiento conforme en toda la lista de materiales de GaN de RF.
Análisis de la cadena de valor
La cadena de valor de GaN de RF comienza con materiales previos, principalmente sustratos de SiC (lingotes, corte en obleas, pulido) y, para nodos orientados al costo, obleas de partida de GaN sobre Si. Estos alimentan el crecimiento epitaxial (MOCVD), seguido de la fabricación de dispositivos en IDM y fundiciones especializadas. Los procesos de back-end, como el adelgazamiento, la metalización y el empaquetado avanzado, definen luego el rendimiento para aplicaciones de RF de alta potencia, incluidos los empaques térmicamente optimizados.
En la etapa posterior, los dispositivos de GaN de RF se integran en transistores discretos (HEMT), MMIC y módulos de amplificador de potencia, que luego se incorporan en el diseño de radios (MIMO masivo y backhaul), módulos T/R de radar AESA, y unidades reemplazables en línea de cargas útiles satelitales y terminales terrestres. La fabricación se divide entre proveedores verticalmente integrados (por ejemplo, empresas que controlan desde el sustrato hasta el dispositivo) y producción externalizada mediante fundiciones especializadas en semiconductores compuestos, como WIN Semiconductors, junto con plataformas multitecnología como GlobalFoundries para ofertas de GaN de RF. La disponibilidad de sustratos y el rendimiento son los principales puntos de friccion, particularmente para GaN sobre SiC, donde la densidad de defectos y las actualizaciones de reactores afectan directamente la economía de matrices por oblea. Los controles de exportación sobre herramientas avanzadas y el impulso hacia cadenas de suministro soberanas también hacen que las segundas fuentes calificadas en sustrato, epitaxia y empaquetado sean más importantes para los programas de defensa y satelitales con largos plazos de calificación y requisitos de trazabilidad de lotes.
Panorama Competitivo
El mercado de RF GaN presenta una consolidación moderada, ya que los cinco principales proveedores representan aproximadamente el 58% de los ingresos de 2025. Qorvo y Wolfspeed persiguen la integración vertical, controlando el crecimiento del sustrato, la epitaxia y la fabricación de dispositivos, lo que protege el margen bruto frente a las fluctuaciones del precio del sustrato. Las empresas sin fábrica propia, como Analog Devices y Skyworks Solutions, dependen de socios de fundición como WIN Semiconductors y TSMC, lo que las expone a restricciones de asignación.
Los especialistas emergentes como Guerrilla RF y Tagore Technology aseguran victorias de diseño en bandas de nicho ofreciendo MMIC personalizados con plazos de entrega de 12 semanas que superan la norma de 20 semanas de los proveedores más grandes. Innoscience escala GaN sobre Si de 8 pulgadas a 10.000 inicios de obleas por mes apuntando a los segmentos de telecomunicaciones sub-3 GHz, mientras que Akash Systems persigue GaN sobre diamante para matrices de defensa con limitaciones térmicas, aunque el lanzamiento comercial está previsto para 2027. Las solicitudes de patentes rastreadas en 2025 muestran un mayor enfoque en estrategias de gestión térmica, con Raytheon Technologies desarrollando sustratos microfluídicos y Mitsubishi Electric experimentando con disipadores de calor compuestos de diamante.
Los controles de exportación de los Estados Unidos promulgados en octubre de 2024 restringen los envíos de dispositivos GaN por encima de 27 GHz y herramientas MOCVD avanzadas a China, lo que obliga a las fábricas chinas a depender de equipos más antiguos que producen entre un 15-20% menos de chips buenos. Pekín contrarresta con financiamiento para epitaxia indígena, pero sigue confinada a la infraestructura de nivel de valor. En general, las curvas de costos, el acceso a sustratos y la innovación térmica dictan conjuntamente el posicionamiento competitivo hasta 2031.
Líderes de la Industria de RF GaN
-
Mitsubishi Electric Corporation
-
STMicroelectronics NV
-
Qorvo Inc.
-
Analog Devices Inc.
-
Raytheon Technologies
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de RF GaN Empresas cubiertas en este informe
- Aethercomm Inc.
- Ampleon Netherlands B.V.
- Analog Devices Inc.
- Broadcom Inc.
- Efficient Power Conversion Corp.
- Guerrilla RF Inc.
- HRL Laboratories LLC
- Infineon Technologies AG
- Integra Technologies Inc.
- MACOM Technology Solutions Holdings Inc.
- Mercury Systems Inc.
- Mitsubishi Electric Corp.
- NXP Semiconductors N.V.
- Northrop Grumman Corp.
- Qorvo Inc.
- Raytheon Technologies Corp.
- RFHIC Corp.
- Skyworks Solutions Inc.
- STMicroelectronics N.V.
- Sumitomo Electric Device Innovations Inc.
- Tagore Technology Inc.
- Teledyne Technologies Inc.
- Toshiba Corp.
- WIN Semiconductors Corp.
- Wolfspeed Inc.
Oportunidades de mercado y perspectivas futuras
Un espacio en blanco importante se encuentra en las vías de reducción de costos y escalado de volumen que expanden el GaN de RF más allá de la defensa de gama alta y las radios macro insignia hacia aplicaciones de RF más amplias en infraestructura y terminales adyacentes. El hito de junio de 2026 del 55.º Instituto de Investigación de CETC y Nanjing Guobo Electronics, que informó la entrega de cinco millones de chips de RF de GaN sobre Si para terminales de redes integradas espacio-aire-tierra, apunta a una vía concreta donde el GaN sobre Si y la fabricación de alto rendimiento pueden desbloquear mayores volúmenes de unidades. Al mismo tiempo, el GaN sobre SiC continúa sirviendo como ancla de rendimiento para cargas útiles de alta densidad de potencia y mayor frecuencia.
En el lado de la oferta, la oportunidad también surge de diversificar el acceso a la fabricación de GaN de RF y reducir la dependencia de la capacidad limitada de GaN sobre SiC. GlobalFoundries hizo pública su preparación para la producción en volumen de su plataforma RFGaN1, y WIN Semiconductors calificó su plataforma GaN NP12-0B para operación de RF a 40 V, reforzando una huella de fundición más amplia que respalda ciclos de MMIC personalizados y ejecuciones de obleas multiproyecto. Los cuellos de botella térmicos y de confiabilidad por encima de 10 W/mm también crean espacio para la innovación en materiales y empaquetado, con programas como el trabajo de unión de GaN sobre diamante de Mitsubishi Electric (demostrado con socios académicos y de investigación) que responden a las necesidades de matrices en fase densas en arquitecturas de radar y cargas útiles satelitales avanzadas.
Desarrollos recientes de la industria en Mercado de RF GaN
- Mayo de 2026: STMicroelectronics presentó nuevos transistores PowerGaN de 700 V, ampliando su portafolio STPOWER GaN hacia aplicaciones de conversión de potencia de alta demanda. Aunque está orientado a la electrónica de potencia, la actualización refuerza el escalado más amplio de dispositivos de GaN, el aprendizaje de procesos y la alineación de suministro que también respalda los ecosistemas de GaN de RF en sustratos, empaquetado y metodologías de confiabilidad.
- Junio de 2025: Mitsubishi Electric verificó el rendimiento de un módulo amplificador de potencia de GaN de 7 GHz para estaciones base 5G-Advanced utilizando tecnología de circuito de acoplamiento propia. La demostración se dirige a unidades de radio de mayor frecuencia y mayor eficiencia, respaldando el ciclo de actualización desde MIMO masivo sub-6 GHz hacia arquitecturas 5G-Advanced más exigentes que aumentan los requisitos de densidad de potencia de RF.
- Junio de 2024: Mitsubishi Electric comenzó a enviar muestras de amplificadores de potencia MMIC de GaN de 8 W y 14 W para estaciones terrestres de comunicación satelital en banda Ka. Estas muestras amplían la base comercial de las líneas de GaN en banda Ka utilizadas en pasarelas SATCOM y terminales de matriz en fase, vinculando la demanda de GaN de RF más directamente con la expansión de la infraestructura terrestre satelital.
Mercado de RF GaN Alcance del informe y metodología de investigación
Definición y Cobertura del Mercado
Este mercado captura los ingresos generados por dispositivos de nitruro de galio (GaN) de radiofrecuencia (RF) utilizados para amplificar, conmutar o gestionar señales de radiofrecuencia en defensa, telecomunicaciones, satélites, radar y usos de RF adyacentes. Los valores se contabilizan a nivel de dispositivo y módulo de RF GaN y se reportan en USD.
Exclusiones del alcance: Este dimensionamiento excluye la electrónica de potencia GaN no RF utilizada principalmente para conversión de CA a CC, accionamientos de motores y gestión general de energía.
Descripción General de la Segmentación
- Por Aplicación
- Militar
- Infraestructura de Telecomunicaciones (Backhaul, Cabezal de Radio Remoto, MIMO Masivo, Pequeñas Celdas)
- Comunicación por Satélite
- Banda Ancha por Cable
- Radar Comercial y Aviónica
- Energía RF
- Por Tipo de Material
- GaN sobre Si
- GaN sobre SiC
- Otros Tipos de Materiales (GaN sobre GaN, GaN sobre Diamante)
- Por Tipo de Dispositivo
- Transistores Discretos (HEMT)
- Circuitos Integrados de Microondas Monolíticos (MMIC)
- Módulos de Amplificador de Potencia
- Amplificadores de Excitación
- Por Banda de Frecuencia
- Por Debajo de 3 GHz (Bandas L, S)
- 3 – 6 GHz (Banda C, 5G Sub-6)
- 6 – 18 GHz (Bandas X, Ku)
- Por Encima de 18 GHz (Banda Ka, Onda Milimétrica)
- Por Geografía
- América del Norte
- Estados Unidos
- Canadá
- México
- América del Sur
- Brasil
- Argentina
- Resto de América del Sur
- Europa
- Alemania
- Reino Unido
- Francia
- Italia
- España
- Resto de Europa
- Asia-Pacífico
- China
- Japón
- Corea del Sur
- India
- ASEAN
- Oceanía
- Resto de Asia-Pacífico
- Oriente Medio y África
- Oriente Medio
- Arabia Saudita
- Emiratos Árabes Unidos
- Turquía
- Resto de Oriente Medio
- África
- Sudáfrica
- África del Norte
- Resto de África
- Oriente Medio
- América del Norte
Fuentes de Datos, Dimensionamiento del Mercado y Validación
Investigación Documental
El trabajo documental comienza con la construcción de una base de hechos sólida sobre dónde se está adoptando el RF GaN y cómo está evolucionando la cadena de suministro. Nos apoyamos en fuentes públicas y oficiales, como estándares de telecomunicaciones y referencias de espectro de materiales de la UIT, estadísticas de comercio y aranceles de la base de datos DataWeb de la USITC, material de comercio de semiconductores y electrónica de publicaciones del IEEE, y documentos de adquisiciones y presupuestos de defensa del Departamento de Defensa de los Estados Unidos y ministerios públicos similares.
Posteriormente, se utilizan las divulgaciones de las empresas para mapear la dirección de los productos y la exposición a ingresos, incluyendo informes anuales, presentaciones para inversores y comunicados de prensa, además de artículos de conferencias técnicas que aclaran bandas de frecuencia, clases de potencia y casos de uso típicos. Para las verificaciones cruzadas, tambin utilizamos suscripciones de pago para información financiera e inteligencia empresarial, bases de datos de patentes y una base de datos de envíos de importación y exportación a nivel de embarque cuando los flujos comerciales ayudan a validar el impulso del mercado final. Las fuentes aquí enumeradas son ilustrativas, y también se revisaron muchas otras referencias públicas para la recopilación, validación y aclaración de datos.
Entrevistas Primarias y Encuestas
El trabajo primario se utiliza para someter a prueba de estrés los supuestos documentales y cerrar brechas que no son visibles en los informes públicos, como los movimientos típicos de precios, los plazos de calificación y los cambios en la combinación entre dispositivos discretos y módulos integrados. Conversamos con una combinación de proveedores de componentes, fabricantes de módulos, integradores de sistemas y roles de adquisiciones e ingeniería en las principales regiones consumidoras, de modo que los insumos reflejan patrones de compra reales y un ritmo de adopción realista.
Distribución de los encuestados del trabajo de campo de investigación primaria
| Tipo de empresa | Cargo del encuestado | Región |
|---|---|---|
| Nivel superior: 37% | Directores ejecutivos (CXO): 14% | APAC: 51% |
| Nivel medio: 48% | Líderes funcionales/de unidad: 27% | EMEA: 31% |
| Actores más pequeños: 15% | Gerentes: 59% | Américas: 18% |
Dimensionamiento del Mercado y Pronóstico
El dimensionamiento central utiliza un enfoque de arriba hacia abajo en el que los grupos de demanda de uso final se reconstruyen a partir de la actividad de aplicaciones y el contenido de hardware, y luego se traducen en demanda de dispositivos RF GaN mediante tasas de adopción y combinación. Para el RF GaN, el modelo utiliza insumos prácticos como los ciclos de adquisición de radar de defensa y guerra electrónica, el ritmo de despliegue de macroceldas y pequeñas celdas 5G, la actividad de cargas útiles satelitales e infraestructura terrestre, y la distribución de la combinación de dispositivos entre transistores discretos, MMIC y módulos de amplificadores de potencia.
Una vez enmarcada la demanda, los ingresos se estiman mediante una lógica de precio de venta promedio por volumen. Los precios de venta promedio se ajustan según la banda de frecuencia, la clase de potencia y la complejidad del empaque o módulo, y luego se verifican con lo que los compradores e ingenieros describen como pasos de precio típicos. Los resultados se corroboran con aproximaciones selectivas de abajo hacia arriba, incluyendo consolidaciones de proveedores muestreados, verificaciones de canal sobre envíos de módulos y controles de coherencia frente a la exposición de ingresos de semiconductores reportada al RF GaN. Cuando un país o una aplicación de nicho tiene poca visibilidad, llenamos la brecha utilizando indicadores proxy como el gasto relacionado en la parte delantera de RF y los datos de construcción de infraestructura, y luego verificamos nuevamente la penetración implícita con expertos.
Para el pronóstico, utilizamos análisis de escenarios respaldado por una regresión multivariable simplificada que vincula la demanda de RF GaN con los pocos impulsores que explican consistentemente el movimiento, incluyendo el gasto en electrónica de defensa, el gasto de capital en redes móviles y la cadencia de lanzamientos de satélites. Los supuestos se mantienen consistentes entre regiones mediante una convención de temporización de divisas única y una curva explícita de erosión de precios y mejora de la combinación.
Ciclo de Validación de Datos y Actualización
La validación se realiza triangulando el modelo con señales independientes, incluyendo tendencias de despliegue de infraestructura a nivel regional, cronograma de programas de defensa e indicadores visibles de envíos de dispositivos o actividad de módulos. Los valores atípicos se identifican, investigan y corrigen mediante un segundo análisis que verifica nuevamente los supuestos de los impulsores, los factores de conversión y los pasos de precio antes de la aprobación final.
El trabajo se revisa en múltiples etapas para que los números finales sean internamente consistentes entre años y regiones, y luego se vuelven a probar cuando nuevas divulgaciones públicas generan una varianza significativa. Los informes se actualizan anualmente, y las actualizaciones intermedias se activan si eventos importantes cambian la demanda, los precios o la disponibilidad de suministro. Antes de la entrega, realizamos una revisión actualizada para que los clientes reciban la vista más reciente.
Tamaño del Mercado de RF GaN de Mordor Intelligence Comparado con Otras Estimaciones Publicadas
Los valores publicados del mercado de RF GaN suelen diferir, incluso cuando describen los mismos usos finales, porque los analistas no siempre contabilizan el mismo alcance de dispositivos ni aplican la misma lógica de precios y volúmenes. Las diferencias también aparecen cuando una estimación está anclada a un año base diferente, o cuando se asume que el ritmo de adopción es más rápido o más lento en defensa, infraestructura de telecomunicaciones o programas satelitales.
Algunas estimaciones externas se construyen desde una perspectiva más amplia de dispositivos RF GaN que puede incorporar agrupaciones de dispositivos RF adyacentes y categorías de módulos de manera más liberal. En contraste, Mordor Intelligence contabiliza los ingresos solo cuando están claramente vinculados a dispositivos y módulos RF GaN utilizados en funciones de cadena de señal RF, manteniendo los usos de potencia GaN no RF fuera del total. Los otros factores comunes que generan brechas son la forma en que se aplica la erosión del precio de venta promedio entre bandas y clases de potencia, cómo se establece el momento de la conversión de divisas y con qué frecuencia se actualizan los supuestos cuando los ciclos de adquisición o los despliegues de redes cambian.
Comparación de referencia
| Fuente | Tamaño del Mercado | Brechas en la Metodología de Investigación |
|---|---|---|
| Mordor Intelligence | 2,41 mil millones de USD (2026) | |
| Global Consultancy A | 2,44 mil millones de USD (2026) | Utiliza un año base similar, pero su lenguaje de alcance parece incluir un conjunto más amplio de tipos de dispositivos semiconductores RF GaN y segmentos de aplicaciones, lo que puede elevar ligeramente los totales cuando el contenido de módulos se contabiliza de manera más amplia. |
| Industry Publisher B | 1,43 mil millones de USD (2024) | Anclado a un año anterior y posicionado como un mercado de dispositivos RF GaN, lo que puede subestimar el aumento de ciclo tardío proveniente de la infraestructura 5G y el cronograma de nuevos programas de defensa si los pasos de adopción y precio de venta promedio no se actualizan al año base más reciente. |
La tabla muestra que la dispersión se explica principalmente por la precisión del alcance y la alineación del año base, y esas dos decisiones se propagan a través de los supuestos de precios y adopción. Al mantener los insumos vinculados a señales observables de despliegue y adquisición, y al verificar nuevamente los volúmenes implícitos con entrevistas, nuestra estimación permanece trazable a pasos repetibles que los usuarios pueden seguir y cuestionar.
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual y las perspectivas de crecimiento del mercado de RF GaN?
El tamaño del mercado de RF GaN alcanzó USD 2,41 mil millones en 2026 y está preparado para crecer hasta USD 5,90 mil millones en 2031 a una CAGR del 19,61%.
¿Qué segmento de aplicación se expandirá más rápido hasta 2031?
Se espera que la comunicación por satélite registre una CAGR del 20,44% a medida que las constelaciones LEO escalan su producción.
¿Por qué se prefieren los sustratos de GaN sobre SiC para la operación a alta frecuencia?
El SiC ofrece una conductividad térmica triple a la del silicio, lo que permite densidades de potencia superiores a 8 W/mm y soporta temperaturas de unión por encima de 200 °C.
¿Cómo afectarán los controles de exportación a la participación china en el suministro de RF GaN?
Las restricciones sobre dispositivos por encima de 27 GHz y herramientas MOCVD avanzadas limitan a las fábricas chinas a equipos más antiguos, lo que genera brechas de rendimiento del 15-20% frente a sus pares occidentales.
¿Qué empresas tienen la mayor participación en los ingresos de RF GaN?
Qorvo, Wolfspeed, MACOM Technology Solutions, Broadcom y NXP Semiconductors representan conjuntamente aproximadamente el 58% de los ingresos.