
Tamaño y Participación del Mercado de Ciberseguridad en Perú
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 170.22 Millones de dólares |
| Tamaño del Mercado (2026) | 184.72 Millones de dólares |
| Tamaño del Mercado (2031) | 278.02 Millones de dólares |
| Growth Rate (2026 - 2031) | 8.52 % |
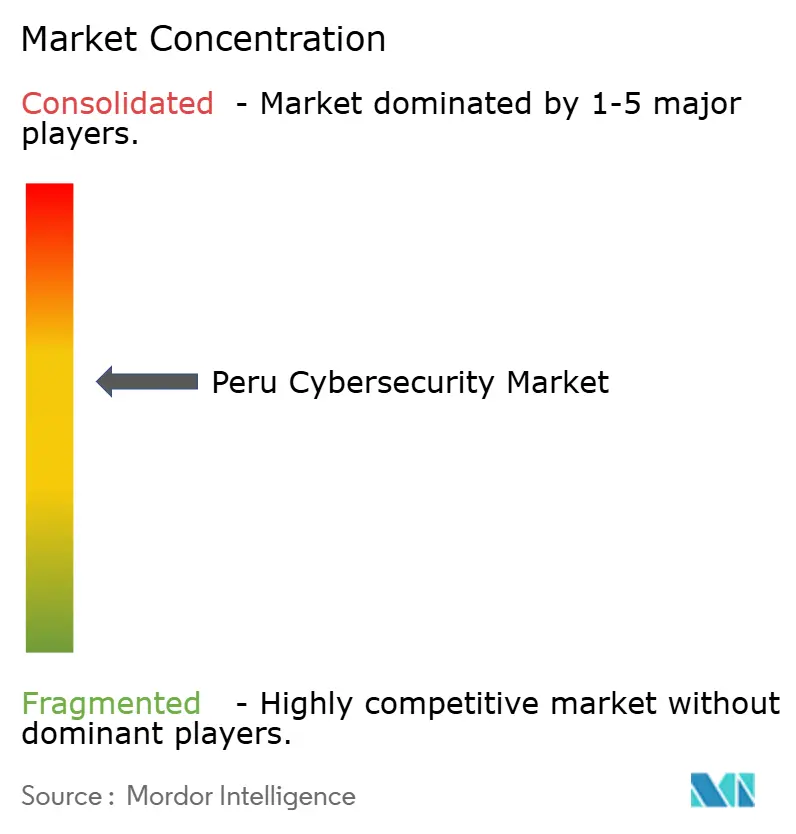
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Ciberseguridad en Perú por Mordor Intelligence
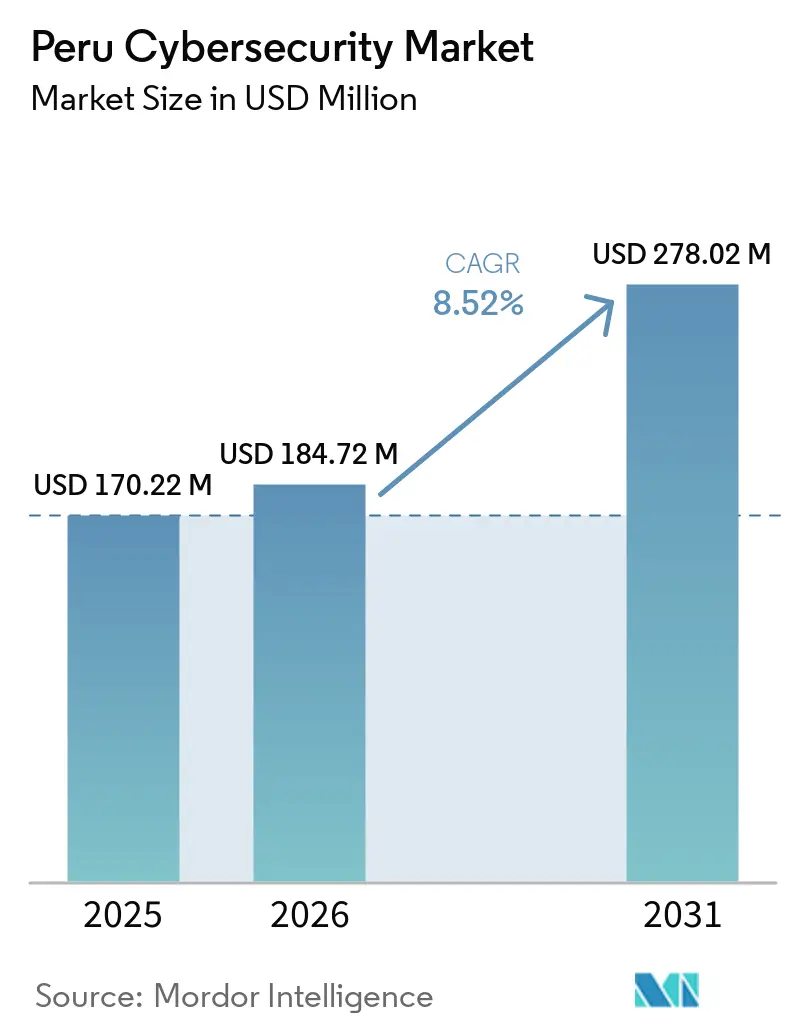
Se proyecta que el tamaño del mercado de ciberseguridad en Perú se expanda desde USD 170,22 mil millones en 2025 y USD 184,72 mil millones en 2026 hasta USD 278,02 mil millones en 2031, registrando una CAGR del 8,52% entre 2026 y 2031. El mercado de ciberseguridad en Perú está siendo impulsado por un entorno de amenazas más agudo, una digitalización más amplia en las finanzas y los servicios públicos, y un ciclo de cumplimiento normativo que está convirtiendo la seguridad de una línea de gasto opcional en una categoría presupuestaria planificada. El mercado de ciberseguridad en Perú también se beneficia de la forma en que la migración a la nube, la infraestructura híbrida y las operaciones de seguridad externalizadas ahora avanzan juntas en lugar de como decisiones tecnológicas separadas. Las grandes instituciones en Lima todavía representan gran parte de la actividad de compra formal, pero la demanda se está extendiendo hacia los corredores mineros y los centros de negocios provinciales a medida que los sistemas digitales quedan más expuestos. Las condiciones competitivas siguen siendo moderadas en el extremo superior, con los proveedores de plataformas globales manteniendo una ventaja en amplitud e integración, mientras que los especialistas regionales compiten a través de la entrega local, el conocimiento sectorial y los modelos de servicios gestionados. El mercado de ciberseguridad en Perú también debería ver una demanda más duradera proveniente de la modernización de pagos, los programas de confianza digital del sector público y los plazos de cumplimiento graduales que extienden la compra de seguridad hacia los años posteriores del período de pronóstico.
Conclusiones Clave del Informe
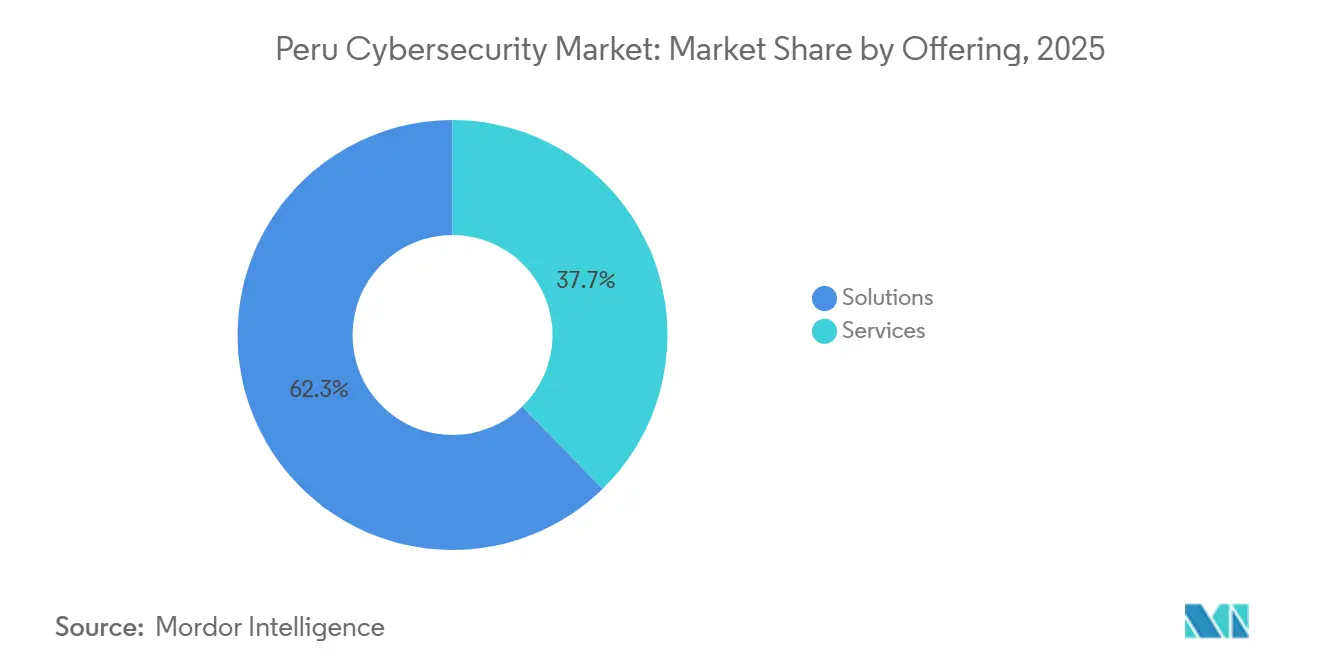
- Por oferta, las soluciones representaron el 62,31% del mercado de ciberseguridad en Perú en 2025, mientras que se prevé que los servicios se expandan a una CAGR del 13,71% hasta 2031.
- Por modo de implementación, la nube representó el 62,36% del mercado de ciberseguridad en Perú en 2025 y se proyecta que crezca a una CAGR del 12,89% hasta 2031.
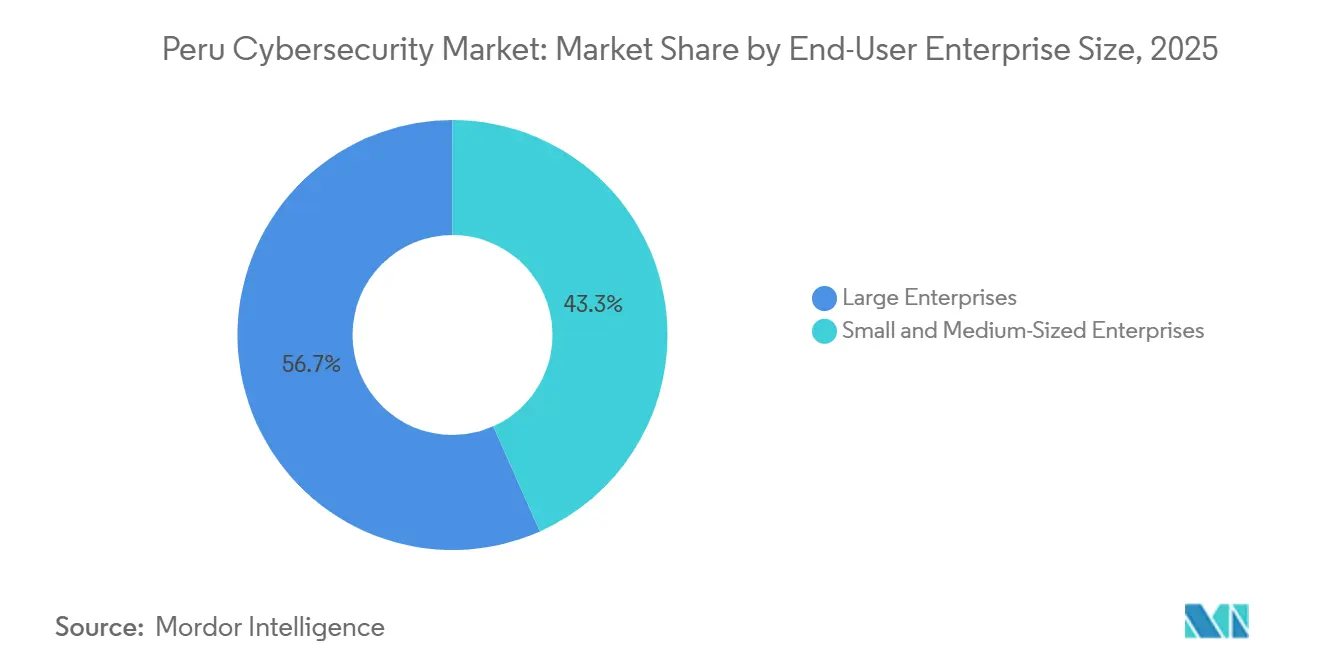
- Por tamaño de organización, las grandes empresas representaron el 56,67% del mercado de ciberseguridad en Perú en 2025, mientras que se prevé que las pymes avancen a una CAGR del 12,66% hasta 2031.
- Por industria de usuario final, el sector BFSI capturó el 25,78% del mercado de ciberseguridad en Perú en 2025, mientras que se proyecta que la industria de salud y ciencias de la vida se expanda a una CAGR del 12,36% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Ciberseguridad en Perú
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volumen y Sofisticación Crecientes de los Ciberataques | +2.8% | Nacional, con mayor exposición en Lima, Arequipa y Piura | Corto plazo (≤ 2 años) |
| Acelerada Transformación Digital en BFSI, Comercio Minorista y Gobierno | +2.1% | Nacional, con ganancias tempranas en los distritos financieros y comerciales de Lima | Mediano plazo (2-4 años) |
| Requisitos más Estrictos de Protección de Datos y Cumplimiento de Confianza Digital | +1.4% | Nacional, entidades financieras y del sector público en Lima y capitales regionales | Mediano plazo (2-4 años) |
| Rápida Adopción de la Nube y de la Seguridad Gestionada | +1.2% | Nacional, con adopción de la nube concentrada en Lima y los corredores mineros | Mediano plazo (2-4 años) |
| Fraude con Códigos QR y Abuso de Pagos en Tiempo Real | +0.8% | Perú urbano; Lima Centro, La Libertad e Ica son los principales focos | Corto plazo (≤ 2 años) |
| Inversión en Seguridad de Tecnología Operativa en Corredores Mineros y Energéticos | +0.6% | Zonas mineras andinas, Junín, Apurímac, Moquegua y Tacna | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volumen y Sofisticación Crecientes de los Ciberataques
Perú registró 1.700 millones de intentos de ciberataque en 2025, de los cuales más de 1.000 millones fueron escaneos activos de reconocimiento, lo que demuestra que los atacantes dedican más esfuerzo a mapear objetivos antes de ejecutar sus acciones. Ese patrón cambia lo que los compradores del mercado de ciberseguridad en Perú necesitan, ya que las defensas perimetrales amplias por sí solas resultan menos útiles cuando los adversarios sondean identidades, cargas de trabajo y eslabones débiles a lo largo del tiempo.[1]Fortinet, "Informe Global del Panorama de Amenazas 2026," Fortinet, fortinet.com Esto también incrementa el valor de la monitorización continua, la correlación de registros, la inteligencia de amenazas y los servicios de detección gestionada que pueden identificar comportamientos anómalos antes de que se produzca un evento disruptivo. El mercado de ciberseguridad en Perú está experimentando, por tanto, un cambio más claro desde la adquisición puntual de productos hacia programas continuos de visibilidad y respuesta. Los esfuerzos de preparación nacional también evidencian la persistencia del clima de amenazas, con la simulación internacional de ciberataques de Perú ampliándose considerablemente en 2025 y la estructura de seguridad digital pública gestionando cientos de alertas en 2026. Como resultado, el mercado de ciberseguridad en Perú está siendo moldeado cada vez más por la demanda de plataformas y servicios que reduzcan los tiempos de respuesta, mejoren la profundidad forense y refuercen la resiliencia tanto en redes públicas como privadas.
Acelerada Transformación Digital en BFSI, Comercio Minorista y Gobierno
La digitalización en las finanzas y la administración pública está ampliando el papel operativo de la ciberseguridad, en lugar de tratarla como una capa técnica separada. El Banco Interamericano de Desarrollo aprobó un programa de transformación del Banco de la Nación por 65,8 millones de USD que incluyó directamente la madurez en ciberseguridad junto con los objetivos de infraestructura digital e interoperabilidad.[2]Banco Interamericano de Desarrollo, "Proyecto de Transformación Digital del Banco de la Nación (PE-L1286)," Banco Interamericano de Desarrollo, iadb.org El sistema financiero también está bajo una supervisión más estrecha, con el FMI señalando la amplitud de las entidades reguladas y la necesidad de una mayor coordinación sectorial, gobernanza y capacidades de respuesta a incidentes. La Política Nacional de Transformación Digital de Perú situó la confianza digital entre los principales pilares estratégicos del país, lo que significa que se espera que las entidades públicas integren la gestión de la seguridad, la planificación de respuestas y la gobernanza en la prestación de servicios. El mercado de ciberseguridad en Perú también está siendo impulsado por programas de modernización empresarial, como la transformación a nube híbrida del Banco de Crédito del Perú con Kyndryl y Microsoft, donde los cambios de infraestructura y los controles de seguridad se implementan dentro de la misma agenda operativa. Esto mantiene al mercado de ciberseguridad en Perú estrechamente vinculado a las aplicaciones bancarias, las plataformas estatales, la modernización de pagos y los canales digitales del comercio minorista, que no pueden escalar de forma segura sin capas de protección más sólidas.
Requisitos más Estrictos de Protección de Datos y Cumplimiento de Confianza Digital
El marco de protección de datos de Perú se volvió más exigente tras la entrada en vigor del Decreto Supremo 016-2024-JUS el 30 de marzo de 2025, que introdujo un requisito de notificación de brechas en 48 horas y expectativas de documentación más rigurosas alineadas con estándares de seguridad reconocidos.[3]Ministerio de Justicia y Derechos Humanos, "Decreto Supremo N.° 016-2024-JUS: Decreto Supremo que aprueba el Reglamento de la Ley N.° 29733, Ley de Protección de Datos Personales," espejo de El Peruano, clinregs.niaid.nih.gov El decreto también estableció un calendario de cumplimiento gradual para el nombramiento de responsables de protección de datos, distribuyendo la presión de implementación entre organizaciones grandes, medianas y pequeñas a lo largo de varios años. Ese calendario es relevante para el mercado de ciberseguridad en Perú porque sustenta una demanda recurrente de servicios de asesoría, diseño de políticas, evaluaciones de seguridad, integración y preparación para auditorías, en lugar de un único ciclo de compra breve. Perú también publicó el borrador de la Estrategia Nacional de Ciberseguridad 2026-2028, con ocho pilares que incluyen la protección de infraestructuras críticas, los requisitos de implementación en el sector público y una mayor coordinación institucional. El mercado de ciberseguridad en Perú está siendo, por tanto, respaldado por regulaciones que se están volviendo más amplias, más operativas y más medibles en organismos y empresas reguladas. Esto hace que el gasto en seguridad sea más duradero, ya que una parte creciente del presupuesto está ahora vinculada a la responsabilidad legal, la preparación en materia de gobernanza y la madurez de los controles documentados, en lugar de mejoras discrecionales.
Rápida Adopción de la Nube y de la Seguridad Gestionada
La implementación en la nube representó la mayor parte de la demanda en 2025, mientras que los servicios gestionados lideraron la combinación de ofertas, lo que indica que la transformación de infraestructuras y la defensa externalizada se reforzaron mutuamente de forma creciente en el mercado de ciberseguridad en Perú. La investigación de seguridad en la nube de Fortinet para 2026 reveló que el 88% de las empresas opera en entornos híbridos o multinube, y que casi el 70% identificó la proliferación de herramientas y las brechas de visibilidad como obstáculos importantes, lo que se alinea con la complejidad que está emergiendo en los entornos empresariales de Perú. Esa complejidad favorece la detección y respuesta gestionadas (MDR), el SOC como Servicio, la gestión de la postura de seguridad en la nube y los controles centrados en la identidad, ya que muchos equipos locales no pueden gestionar una operación de seguridad interna completa en múltiples entornos. El mercado de ciberseguridad en Perú también se beneficia del hecho de que las herramientas nativas de la nube pueden implementarse más rápidamente y con precios más flexibles que muchos sistemas heredados locales. Los grandes programas de modernización en banca y minería están añadiendo capas híbridas en lugar de reemplazar los sistemas heredados en un solo paso, por lo que los proveedores capaces de proteger ambos lados de la arquitectura tienen una ventaja clara. Por eso el mercado de ciberseguridad en Perú está evolucionando hacia plataformas unificadas y servicios gestionados recurrentes, en lugar de herramientas puntuales aisladas vendidas mediante transacciones únicas de hardware.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de la CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Talento Certificado en Ciberseguridad | -1.5% | Nacional, más aguda en regiones provinciales y sectores con alta concentración de PYMES | Corto plazo (≤ 2 años) |
| Restricciones Presupuestarias en las PYMES | -1.0% | Nacional, más pronunciada fuera de Lima | Mediano plazo (2-4 años) |
| Baja Madurez Cibernética Fuera de Lima | -0.6% | Capitales provinciales, entidades gubernamentales regionales, zonas mineras rurales | Largo plazo (≥ 4 años) |
| Volatilidad en la Contratación Pública y Retrasos en la Ejecución | -0.4% | Nacional, concentrada en ministerios del gobierno central y empresas estatales | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Talento Certificado en Ciberseguridad
El mercado de ciberseguridad en Perú sigue siendo frenado por la escasez de personal calificado que pueda gestionar programas de seguridad modernos, especialmente fuera de las instituciones más grandes. Los datos de gobernanza digital pública de Perú muestran una construcción de capacidades activa, incluyendo 2.161 personas capacitadas en seguridad digital en 2026, pero el flujo de formación sigue siendo menor que las necesidades operativas creadas por un panorama de amenazas más complejo. Esta brecha afecta la forma de la demanda tanto como su velocidad, porque las organizaciones a menudo posponen proyectos avanzados cuando no pueden cubrir los roles de monitorización, respuesta, gobernanza y cumplimiento normativo. También empuja a los compradores hacia modelos externalizados, lo que ayuda a los ingresos por servicios pero limita el ritmo de madurez de seguridad totalmente interna. El mercado de ciberseguridad en Perú crece, por tanto, con una mayor dependencia de los proveedores de servicios de seguridad gestionada (MSSP), el soporte de proveedores y la experiencia externa de lo que requeriría un entorno con mayor disponibilidad de talento. Hasta que la educación local, la certificación y la retención mejoren a escala, los límites de la fuerza laboral seguirán ralentizando la adopción en instituciones provinciales, empresas más pequeñas y entornos operativos especializados.
Restricciones Presupuestarias en las PYMES
Las PYMES siguen siendo uno de los grupos de demanda más difíciles de convertir en gasto constante en seguridad, aunque enfrentan una exposición creciente y una carga de cumplimiento normativo en aumento. ICEX señaló que las pequeñas empresas pueden destinar hasta el 10% de los presupuestos de TI a la ciberseguridad, pero esos porcentajes aún se traducen en presupuestos absolutos pequeños en gran parte de la base empresarial peruana.[4]ICEX España Exportación e Inversiones, "El Mercado de la Ciberseguridad en Perú," ICEX España Exportación e Inversiones, icex.es Esa realidad presupuestaria mantiene a muchas organizaciones más pequeñas enfocadas en controles básicos, mientras que capacidades más avanzadas como la monitorización continua, las auditorías formales y la planificación integrada de respuestas se retrasan. El mercado de ciberseguridad en Perú está intentando cerrar esa brecha mediante precios por suscripción, protección gestionada de endpoints y modelos de Centro de Operaciones de Seguridad compartido que reducen las barreras de costo inicial. Aun así, la adopción fuera de Lima a menudo avanza lentamente porque los equipos directivos todavía ponderan la seguridad frente a las presiones operativas a corto plazo y la ven como un gasto de cumplimiento antes de verla como una salvaguarda de la continuidad del negocio. Esto significa que el mercado de ciberseguridad en Perú continúa dependiendo de paquetes de servicios simplificados y ofertas de entrada más accesibles si quiere ampliar la penetración en la base de PYMES.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Oferta: Los Servicios Gestionados Lideran Mientras la Seguridad en la Nube se Acelera
En el mercado de ciberseguridad en Perú, las soluciones dominaron el segmento de ofertas, representando el 62,31% de la cuota de mercado en 2025. La fuerte demanda de tecnologías como seguridad de redes, protección de endpoints, seguridad en la nube, gestión de identidades y accesos y plataformas de inteligencia de amenazas respaldó este liderazgo. Las empresas de los sectores BFSI, gobierno, telecomunicaciones y comercio minorista invirtieron en estas soluciones para defenderse de ciberamenazas cada vez más sofisticadas, cumplir con los requisitos de protección de datos y proteger ecosistemas digitales en expansión. El crecimiento de la adopción de la nube, la banca digital y las plataformas de comercio electrónico reforzó aún más la necesidad de soluciones avanzadas de ciberseguridad en todo el país.
Mientras tanto, se proyecta que el segmento de servicios se expanda a una CAGR del 13,71% hasta 2031, lo que refleja la creciente importancia de los servicios de ciberseguridad gestionados y profesionales. Las organizaciones adoptan cada vez más servicios de consultoría, monitorización de seguridad, respuesta a incidentes, evaluaciones de riesgos y servicios de seguridad gestionada para hacer frente a la escasez de talento en ciberseguridad y a la creciente complejidad de los entornos de amenazas. A medida que las empresas aceleran sus iniciativas de transformación digital y buscan protección continua para los sistemas críticos, se espera que la demanda de servicios de ciberseguridad crezca rápidamente, posicionando a este segmento como un contribuyente clave al desarrollo futuro del mercado de ciberseguridad en Perú.


Por Modo de Implementación: La Nube Domina a Medida que se Multiplican las Arquitecturas Híbridas
La implementación en la nube representó el 62,36% del tamaño del mercado de ciberseguridad en Perú en 2025, y también se proyecta que se expanda a una CAGR del 12,89% hasta 2031. Esa combinación significa que el modelo de implementación más grande es también el de mayor dinamismo, lo que concentra una parte significativa del crecimiento futuro en el eje de la nube. El mercado de ciberseguridad en Perú está experimentando este patrón porque los controles en la nube son cada vez más fáciles de implementar, más adaptables al trabajo distribuido y a los canales digitales, y más compatibles con los precios por suscripción. La inversión proyectada de Perú en servicios en la nube de 1.149 millones de USD en 2026 también señala un entorno en el que la infraestructura de hiperescala, las plataformas alojadas y las operaciones remotas seguirán ampliando la necesidad de herramientas de seguridad nativas de la nube. Incluso cuando esa inversión en infraestructura no reemplaza inmediatamente los sistemas locales, sigue cambiando la forma en que deben gestionarse las políticas de seguridad, las identidades y las capas de visibilidad. Por eso la nube se ha convertido en el modelo de implementación de referencia en gran parte del mercado de ciberseguridad en Perú.
La implementación local sigue siendo relevante en entornos altamente regulados y operativamente complejos, especialmente en instituciones financieras con exigencias de control de datos y en sitios mineros donde las condiciones de conectividad siguen siendo irregulares. Los entornos híbridos se están multiplicando porque las empresas no están reemplazando los sistemas heredados en un solo movimiento, sino que están conectando nuevos recursos en la nube a los sistemas centrales existentes. Eso hace que la arquitectura sea más flexible, pero también añade fragmentación de políticas, brechas de visibilidad y exposición en identidades, endpoints, aplicaciones y tecnología operativa. El mercado de ciberseguridad en Perú está, por tanto, recompensando a los proveedores que pueden ofrecer controles coherentes en entornos de nube, locales y mixtos. La digitalización minera añade otra dimensión a este cambio, ya que los centros de operaciones conectados y los sistemas de gestión remota necesitan protección tanto en los sistemas a nivel de planta como en las plataformas de análisis vinculadas a la nube. A medida que los entornos híbridos se profundizan, es probable que el mercado de ciberseguridad en Perú siga favoreciendo la gestión unificada de políticas y la supervisión gestionada, en lugar de herramientas separadas para cada dominio de implementación.
Por Tamaño de Organización: Las Grandes Empresas Lideran Mientras las Pymes Aceleran
Las grandes empresas representaron el 56,67% de la demanda por tamaño de empresa en 2025, lo que muestra que el mercado de ciberseguridad en Perú todavía obtiene la mayor parte de su gasto actual de organizaciones con presupuestos más grandes, estructuras de gobernanza formales y activos de mayor valor. Estos compradores suelen tener procesos de adquisición más maduros, mayor exposición regulatoria y una capacidad más clara para justificar plataformas y servicios de nivel empresarial. También tienden a concentrarse en BFSI, telecomunicaciones, grandes minoristas e instituciones públicas donde los servicios digitales y los riesgos reputacionales son elevados. Esto mantiene a las grandes organizaciones en el centro del mercado de ciberseguridad en Perú, especialmente cuando las compras implican arquitectura integrada, respuesta gestionada y programas de transformación plurianuales. También ayuda a explicar por qué gran parte de la actividad competitiva sigue concentrándose en Lima y otros grandes centros comerciales. En resumen, la base de demanda actual sigue siendo liderada por instituciones que pueden absorber implementaciones complejas y hojas de ruta de seguridad a largo plazo.
Sin embargo, se prevé que las PYMES crezcan a una CAGR del 12,66% hasta 2031, convirtiéndolas en el grupo de tamaño de empresa de más rápida expansión en el mercado de ciberseguridad en Perú. Su crecimiento está siendo respaldado por requisitos de cumplimiento por fases, una mayor exposición al fraude digital y al ransomware, y la mayor disponibilidad de protección basada en suscripción que reduce las barreras de entrada. Muchas empresas más pequeñas están comenzando su trayectoria en seguridad con trabajo de políticas, evaluaciones básicas, protección gestionada de endpoints y monitorización externalizada antes de considerar controles más avanzados. Ese camino de entrada es importante porque amplía el alcance comercial del mercado de ciberseguridad en Perú sin requerir que las PYMES construyan equipos internos que a menudo no pueden costear. Al mismo tiempo, la brecha entre la madurez de las grandes empresas y la preparación de las PYMES sigue siendo amplia, por lo que el crecimiento en el segmento más pequeño probablemente seguirá siendo liderado por servicios en lugar de por infraestructura. Esto significa que el mercado de ciberseguridad en Perú debería continuar viendo a las PYMES como un motor de expansión, mientras que las grandes empresas siguen siendo la principal fuente de escala en el presente.
Por Industria de Usuario Final: El Sector BFSI Domina la Cuota Mientras el Sector Salud Crece más Rápido
El sector BFSI representó el 25,78% de la cuota del mercado de ciberseguridad en Perú en 2025, confirmando que las finanzas siguen siendo el segmento vertical de usuario final más importante por demanda actual. Esta posición refleja la fuerte presión supervisora, el papel central de los pagos digitales y los canales bancarios, y la alta sensibilidad de los datos de los clientes, la integridad de las transacciones y la continuidad del servicio. El trabajo del FMI sobre la ciberseguridad del sector financiero de Perú también señaló la necesidad de una mayor coordinación, gobernanza, pruebas y gestión de incidentes, lo que refuerza por qué los bancos y las instituciones relacionadas siguen siendo compradores fundamentales. El mercado de ciberseguridad en Perú también se beneficia del hecho de que las instituciones financieras suelen combinar la modernización de infraestructuras y las inversiones en seguridad en un único programa, lo que favorece contratos más grandes e integrados. Esto es visible en trabajos de transformación de alto perfil que involucran la nube, la identidad, la resiliencia y la supervisión gestionada. Mientras la regulación y los pagos digitales sigan profundizándose, el sector BFSI seguirá siendo el segmento vertical de referencia en el mercado de ciberseguridad en Perú.
La industria de salud y ciencias de la vida es el segmento de usuario final de más rápido crecimiento, con una CAGR del 12,36% hasta 2031, a medida que los registros electrónicos, los sistemas de atención conectada y los flujos de trabajo clínicos vinculados digitalmente amplían el número de activos vulnerables. Este crecimiento también refleja el patrón global más amplio en el que los entornos sanitarios tienen una alta urgencia operativa y manejan datos sensibles, lo que los convierte en objetivos atractivos para ataques disruptivos. El gobierno y la defensa siguen siendo importantes pero están desarrollados de forma desigual, porque los programas nacionales y la implementación formal han avanzado más rápido que la madurez operativa en todos los organismos. Perú informó que todos los ministerios y gobiernos regionales habían implementado un sistema de gestión de seguridad de la información para abril de 2026, pero la profundidad de la implementación sigue variando según la institución. La minería y la energía también están avanzando a medida que los sistemas de producción conectados, la telemetría remota y las operaciones automatizadas aumentan la exposición en entornos industriales. El mercado de ciberseguridad en Perú se está ampliando, por tanto, más allá de las finanzas, con los sectores de salud, gobierno, manufactura, educación, comercio minorista y recursos añadiéndose a la próxima ola de gasto.
Análisis Geográfico
Lima y su corredor metropolitano dominaron la demanda en el mercado de ciberseguridad en Perú en 2025, aunque el material suministrado no asigna un porcentaje de distribución geográfica preciso. La concentración es lógica porque Lima alberga las instituciones financieras más grandes, las entidades del gobierno central, los principales operadores de telecomunicaciones y muchas sedes empresariales que representan el gasto formal más elevado en seguridad. Los datos de gobernanza digital pública también muestran que la estructura de seguridad nacional está coordinando una gran red institucional, con 420 entidades en la red nacional del CSIRT y 313 alertas de seguridad digital gestionadas en los primeros meses de 2026. Esas capacidades institucionales respaldan la concentración de la actividad de respuesta en torno a la capital, donde la exposición, la densidad de transacciones y la supervisión de políticas también son las más altas. El mercado de ciberseguridad en Perú, por tanto, todavía refleja un patrón de demanda centrado en la capital, en el que Lima establece los estándares de adopción, la visibilidad de los proveedores y el comportamiento de compra temprana.
El corredor minero y energético andino forma una segunda capa geográfica con un perfil de riesgo diferente y una lógica de compra distinta. Minas como Quellaveco, Toquepala, Las Bambas, Antapaccay y Minsur están implementando 5G, telemetría, sistemas autónomos y mantenimiento asistido por inteligencia artificial, lo que aumenta la necesidad de seguridad para la convergencia de TI y tecnología operativa. Esto hace que Junín, Apurímac, Moquegua y Tacna sean especialmente relevantes para el mercado de ciberseguridad en Perú porque los sitios industriales conectados necesitan protección adaptada a operaciones remotas, continuas y sensibles a la seguridad. En estas zonas, las plataformas robustecidas, la monitorización remota, el control de identidades y la conectividad segura se vuelven más importantes que las herramientas de seguridad estándar centradas en oficinas. El mercado de ciberseguridad en Perú también se beneficia del hecho de que la digitalización minera tiende a ser plurianual y de capital intensivo, lo que respalda programas de seguridad más largos en lugar de compras únicas.
Una tercera capa geográfica incluye capitales provinciales como Arequipa, Trujillo, Piura, Chiclayo y Cusco, donde el mercado de ciberseguridad en Perú es más pequeño hoy pero cada vez más importante para la expansión futura. En estas ciudades, la demanda está aumentando a través de los servicios de gobierno digital, un mayor comercio en línea, mayores obligaciones de protección de datos y la extensión gradual de las prácticas de seguridad empresarial más allá de Lima. La mejora de la posición de Perú en el Índice Global de Ciberseguridad de la UIT 2024, donde ocupó el 5.° lugar entre las economías de América del Sur y el Caribe y tuvo un desempeño sólido en los pilares organizativos y de desarrollo de capacidades, sugiere que el progreso institucional se está volviendo más visible en todo el país. Aun así, la adopción en ubicaciones provinciales sigue rezagada respecto a Lima porque la dotación de personal, los presupuestos y la profundidad de implementación son menos consistentes. Eso deja al mercado de ciberseguridad en Perú con una clara oportunidad regional, donde el crecimiento futuro depende de convertir el cumplimiento normativo, la formación y la expansión de los servicios digitales en una madurez operativa más sólida fuera de la capital.
Panorama Competitivo
El mercado de ciberseguridad en Perú está moderadamente concentrado en la cima y fragmentado en el resto de la base de proveedores. Los cinco mayores proveedores, Accenture, Microsoft, Broadcom, Fortinet y Akamai, representaron la mayor parte de la cuota del mercado de ciberseguridad en Perú en 2025, mientras que la demanda restante se distribuyó entre integradores regionales, proveedores locales de servicios gestionados y empresas especializadas. Esta estructura otorga a los proveedores globales una ventaja en amplitud de plataforma, profundidad de inteligencia de amenazas y la capacidad de agrupar servicios en los dominios de nube, red, identidad y endpoint. Al mismo tiempo, deja un espacio significativo para las empresas locales y regionales que compiten a través del conocimiento sectorial, el alcance geográfico y la prestación gestionada a menor coste. El mercado de ciberseguridad en Perú, por tanto, no se comporta como un campo de ganador único, aunque el nivel superior sigue marcando gran parte de la agenda para las grandes empresas y el sector público.
Los movimientos estratégicos de las empresas líderes muestran que el enfoque competitivo está evolucionando hacia la prestación integrada en lugar de productos aislados. El reconocimiento de Kyndryl como Socio del Año de Microsoft en Perú en 2025, vinculado a la implementación de nube híbrida del Banco de Crédito del Perú, pone de relieve el atractivo de los programas que combinan modernización, operaciones en la nube y ciberseguridad en un único camino de transformación. La investigación oficial y la dirección de productos de Fortinet también muestran cómo los proveedores están vinculando la complejidad de la nube, las operaciones de seguridad asistidas por inteligencia artificial y la integración de plataformas como temas comerciales centrales. El mercado de ciberseguridad en Perú está recompensando estos enfoques porque los compradores prefieren cada vez más a menos proveedores que puedan cubrir múltiples capas del entorno. Esa preferencia eleva los costes de cambio y favorece a los proveedores que pueden vincular la arquitectura, los servicios gestionados y el soporte de cumplimiento bajo un único modelo operativo.
El espacio sin explotar sigue siendo considerable en los servicios gestionados provinciales, la seguridad de tecnología operativa y las herramientas de cumplimiento orientadas a las pymes. El mercado de ciberseguridad en Perú sigue siendo poco penetrado fuera de las instituciones urbanas más grandes, lo que crea espacio para proveedores especializados que puedan atender a los corredores mineros, las capitales regionales y las empresas del mercado medio con modelos operativos más simples. La profundidad de implementación en el sector público también varía ampliamente, por lo que los proveedores que pueden combinar el soporte de gobernanza con herramientas operativas tienen más posibilidades de expandirse más allá del primer nivel de clientes. La compra vinculada al cumplimiento normativo se está convirtiendo en otro factor diferenciador, especialmente cuando los clientes buscan socios de implementación que puedan traducir los requisitos legales en controles operativos y garantías documentadas. Esto significa que el mercado de ciberseguridad en Perú debería seguir apoyando tanto a las plataformas globales amplias como a los especialistas en servicios más enfocados, en lugar de converger rápidamente en torno a un conjunto muy reducido de proveedores. El éxito competitivo probablemente dependerá menos de la amplitud del producto por sí sola y más de quién pueda ofrecer una ejecución local fiable, cobertura híbrida y resultados de respuesta medibles.
Líderes de la Industria de Ciberseguridad en Perú
-
Accenture plc
-
Microsoft Corporation
-
Broadcom Inc.
-
Fortinet, Inc.
-
Akamai Technologies, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: La Presidencia del Consejo de Ministros (PCM) realizó un taller en colaboración con ICANN para fortalecer la resiliencia de los sistemas de TI gubernamentales de Perú y mejorar la capacidad de respuesta institucional contra el cibercrimen, como parte del desarrollo continuo de capacidades en el marco de la Ley de Gobierno Digital.
- Febrero de 2026: Minera Chinalco Perú puso en plena operación su Centro de Gestión de Operaciones Integradas (GIO) en la mina de cobre Toromocho en Junín, integrando análisis avanzado, teleoperación y sistemas de seguridad cibernética y física dentro de una única capa de mando. El plan de capital de Chinalco para 2026 incluye USD 400 millones en inversión minera, con el GIO representando un ejemplo emblemático de seguridad de tecnología operativa integrada en infraestructura minera digital a gran escala.
- Enero de 2026: La Circular 0022-2025-BCRP del Banco Central de Reserva del Perú (BCRP) entró en vigor, estableciendo estándares legalmente vinculantes para la ciberseguridad del sistema de pagos, pruebas periódicas de resiliencia, notificación obligatoria de brechas y sanciones duplicadas por incumplimiento, incluida la posible revocación de la autorización de operación para infractores graves. La circular extiende formalmente la supervisión de ciberseguridad a los proveedores de servicios de pago y a los participantes en la banca abierta.
- Noviembre de 2025: Kyndryl fue reconocida como Socio del Año de Microsoft en Perú 2025 por tercer año consecutivo, con la implementación de nube híbrida del Banco de Crédito del Perú citada como un referente regional para la transformación digital del sector financiero y la integración de la ciberseguridad.


Alcance del Informe del Mercado de Ciberseguridad en Perú
El mercado de ciberseguridad en Perú se define como el ecosistema de tecnologías, soluciones y servicios que ayudan a las organizaciones a proteger la infraestructura digital, las redes, las aplicaciones y los datos en todos los sectores, incluidos BFSI, gobierno, salud, telecomunicaciones, comercio minorista y energía. El mercado incluye soluciones como seguridad de redes, protección de endpoints, seguridad en la nube, gestión de identidades y accesos y servicios de seguridad gestionada. Las crecientes ciberamenazas, la rápida transformación digital, la creciente adopción de la nube y la expansión de los servicios financieros y gubernamentales en línea impulsan la demanda en el mercado. Las iniciativas regulatorias centradas en la protección de datos y la seguridad de infraestructuras críticas también alientan a las organizaciones a reforzar sus inversiones en ciberseguridad, convirtiendo a la ciberseguridad en un componente clave de la economía digital de Perú.
El Informe del Mercado de Ciberseguridad en Perú está segmentado por Oferta (Soluciones [Seguridad de Aplicaciones, Seguridad en la Nube, Seguridad de Datos, Gestión de Identidades y Accesos, Protección de Infraestructuras, Gestión Integrada de Riesgos, Seguridad de Redes y Seguridad de Endpoints] y Servicios [Servicios Profesionales y Servicios Gestionados]), Implementación (Local y en la Nube), Tamaño de Organización (Pequeñas y Medianas Empresas (pymes) y Grandes Empresas) e Industria de Usuario Final (Banca, Servicios Financieros y Seguros (BFSI), Salud y Ciencias de la Vida, Tecnología de la Información y Telecomunicaciones, Gobierno y Administración Pública, Manufactura Industrial, Comercio Minorista y Comercio Electrónico, Energía y Servicios Públicos, Transporte y Logística, y Otras Industrias de Usuario Final). Las Previsiones del Mercado se Proporcionan en Términos de Valor (USD).
| Soluciones | Seguridad de Aplicaciones |
| Seguridad en la Nube | |
| Seguridad de Datos | |
| Gestión de Identidades y Accesos | |
| Protección de Infraestructuras | |
| Gestión Integrada de Riesgos | |
| Seguridad de Redes | |
| Seguridad de Endpoints | |
| Gestión de Información y Eventos de Seguridad | |
| Inteligencia de Amenazas y Análisis | |
| Otros Tipos de Soluciones | |
| Servicios | Consultoría y Evaluación de Riesgos |
| Integración e Implementación | |
| Servicios de Respuesta a Incidentes y Retención | |
| Detección y Respuesta Gestionadas | |
| Operaciones de Seguridad Gestionadas | |
| Servicios de Cumplimiento y Auditoría |
| Nube |
| Local |
| Híbrido |
| Pequeñas y Medianas Empresas |
| Grandes Empresas |
| BFSI |
| Gobierno y Defensa |
| TI y Telecomunicaciones |
| Minería y Energía |
| Comercio Minorista y Comercio Electrónico |
| Salud |
| Manufactura |
| Educación |
| Otras Industrias de Usuarios Finales |
| Por Oferta | Soluciones | Seguridad de Aplicaciones |
| Seguridad en la Nube | ||
| Seguridad de Datos | ||
| Gestión de Identidades y Accesos | ||
| Protección de Infraestructuras | ||
| Gestión Integrada de Riesgos | ||
| Seguridad de Redes | ||
| Seguridad de Endpoints | ||
| Gestión de Información y Eventos de Seguridad | ||
| Inteligencia de Amenazas y Análisis | ||
| Otros Tipos de Soluciones | ||
| Servicios | Consultoría y Evaluación de Riesgos | |
| Integración e Implementación | ||
| Servicios de Respuesta a Incidentes y Retención | ||
| Detección y Respuesta Gestionadas | ||
| Operaciones de Seguridad Gestionadas | ||
| Servicios de Cumplimiento y Auditoría | ||
| Por Modo de Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Empresa del Usuario Final | Pequeñas y Medianas Empresas | |
| Grandes Empresas | ||
| Por Usuario Final | BFSI | |
| Gobierno y Defensa | ||
| TI y Telecomunicaciones | ||
| Minería y Energía | ||
| Comercio Minorista y Comercio Electrónico | ||
| Salud | ||
| Manufactura | ||
| Educación | ||
| Otras Industrias de Usuarios Finales | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor actual y proyectado del mercado de ciberseguridad en Perú?
Se proyecta que el tamaño del mercado de ciberseguridad en Perú se expanda desde 170,22 mil millones de USD en 2025 y 184,72 mil millones de USD en 2026 hasta 278,02 mil millones de USD en 2031, registrando una CAGR del 8,52% entre 2026 y 2031.
¿Qué categoría de oferta lidera el gasto en Perú?
Las soluciones lideraron la combinación de ofertas con una cuota del 62,31% en 2025, mostrando una fuerte dependencia de la monitorización externalizada, la respuesta y las operaciones de seguridad.
¿Por qué la seguridad en la nube está creciendo tan rápidamente en Perú?
Se prevé que la seguridad en la nube crezca a una CAGR del 13,71% hasta 2031 porque los entornos híbridos y de múltiples nubes necesitan una gestión de postura más sólida, controles de identidad y protección de cargas de trabajo.
¿Qué grupo de clientes se está expandiendo más rápido?
Las PYMES son el segmento de tamaño de empresa de más rápido crecimiento, con una CAGR del 12,66% hasta 2031, respaldadas por servicios basados en suscripción y una creciente presión de cumplimiento normativo.
¿Qué segmento vertical de usuario final gasta actualmente más en ciberseguridad en Perú?
El sector BFSI representó el 25,78% de la demanda en 2025 porque las instituciones financieras enfrentan la mayor presión regulatoria y una de las mayores exposiciones al fraude digital y la interrupción del servicio.
¿Qué tan concentrada está la competencia entre proveedores en Perú?
La competencia es moderada en la cima, con los cinco mayores proveedores concentrando la mayor parte de la cuota de mercado en 2025, mientras que numerosos integradores regionales y especialistas siguen atendiendo al resto del mercado.
Última actualización de la página el:



